
Tamaño y Participación del Mercado de Servicios Gestionados de Almacenamiento y Copia de Seguridad
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
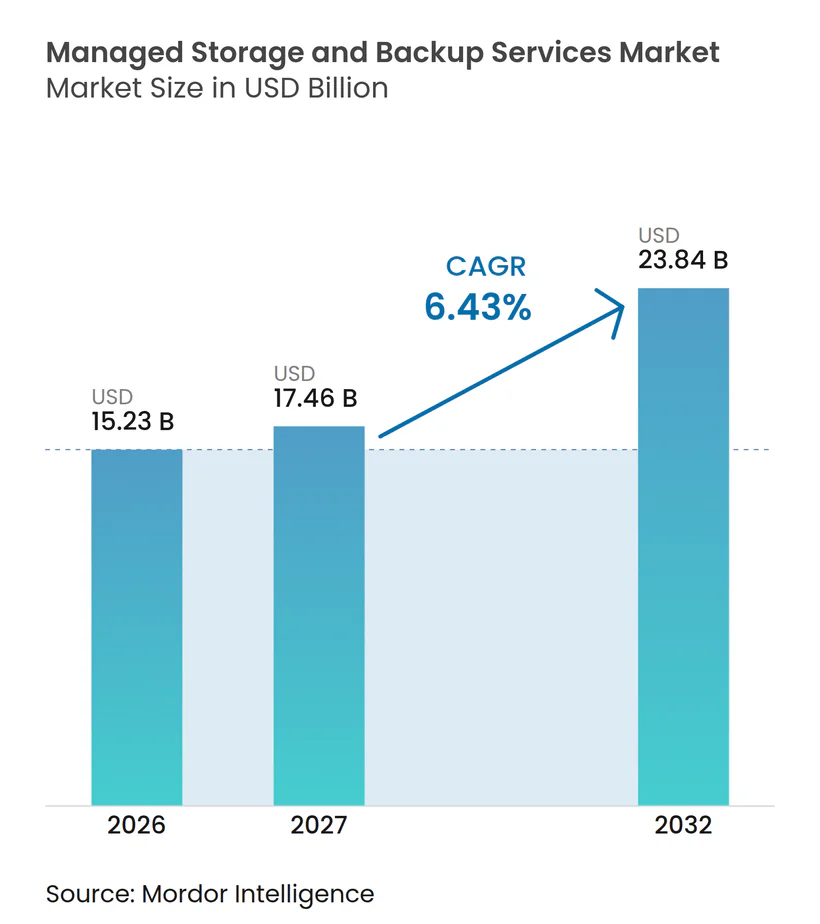
| Tamaño del Mercado (2027) | 17.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 23.84 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.43 % |
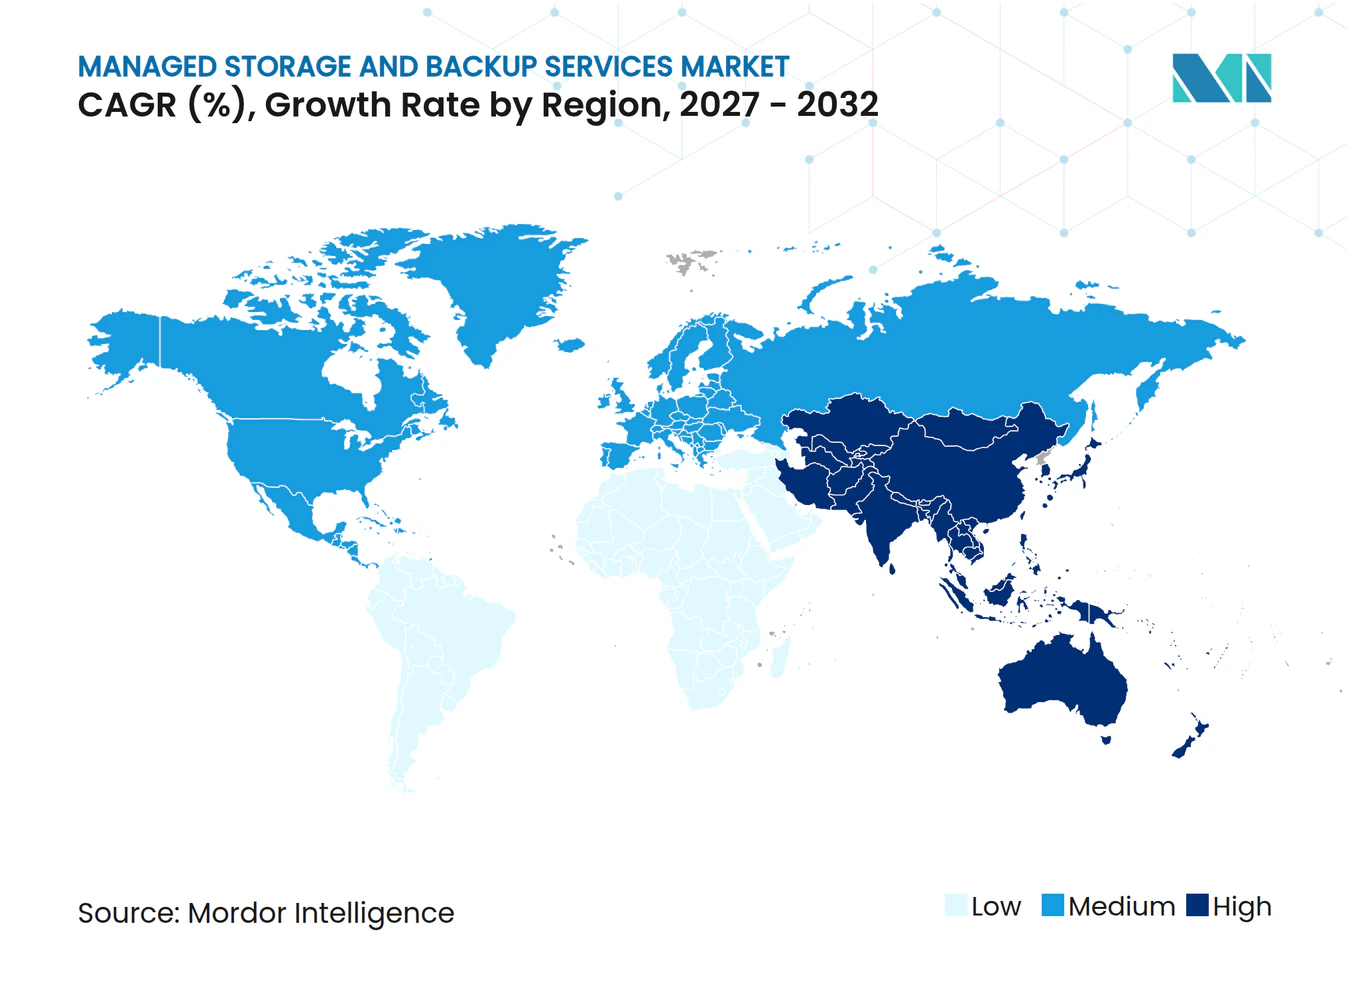
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Almacenamiento y Copia de Seguridad por Mordor Intelligence
Se espera que el tamaño del mercado de servicios gestionados de almacenamiento y copia de seguridad aumente de 15,23 mil millones de USD en 2026 a 17,46 mil millones de USD en 2027 y alcance los 23,84 mil millones de USD en 2032, creciendo a una CAGR del 6,43% durante el período 2027-2032. La demanda se está orientando hacia la prestación gestionada porque las cargas de trabajo de IA generan mayores volúmenes de registros de modelos, datos sintéticos y resultados de inferencia que los diseños de copia de seguridad más antiguos no protegen de manera consistente. Los requisitos de recuperación ante ransomware también están desplazando las decisiones de almacenamiento más allá de la gestión de capacidad, ya que los compradores buscan copias de seguridad inmutables, pruebas de recuperación y procesos de restauración documentados. Los plazos de cumplimiento normativo refuerzan el argumento a favor de los proveedores que pueden gestionar los controles de retención, residencia y recuperación en varias jurisdicciones. El mercado de servicios gestionados de almacenamiento y copia de seguridad también está moldeado por un cambio del gasto de capital en infraestructura propia hacia servicios de suscripción que combinan operaciones, seguridad y soporte de recuperación. Los proveedores que combinan flexibilidad multinube con precios de recuperación transparentes tienen una oportunidad entre las organizaciones que buscan reducir la concentración de proveedores y la exposición a la soberanía de datos.
Conclusiones Clave del Informe
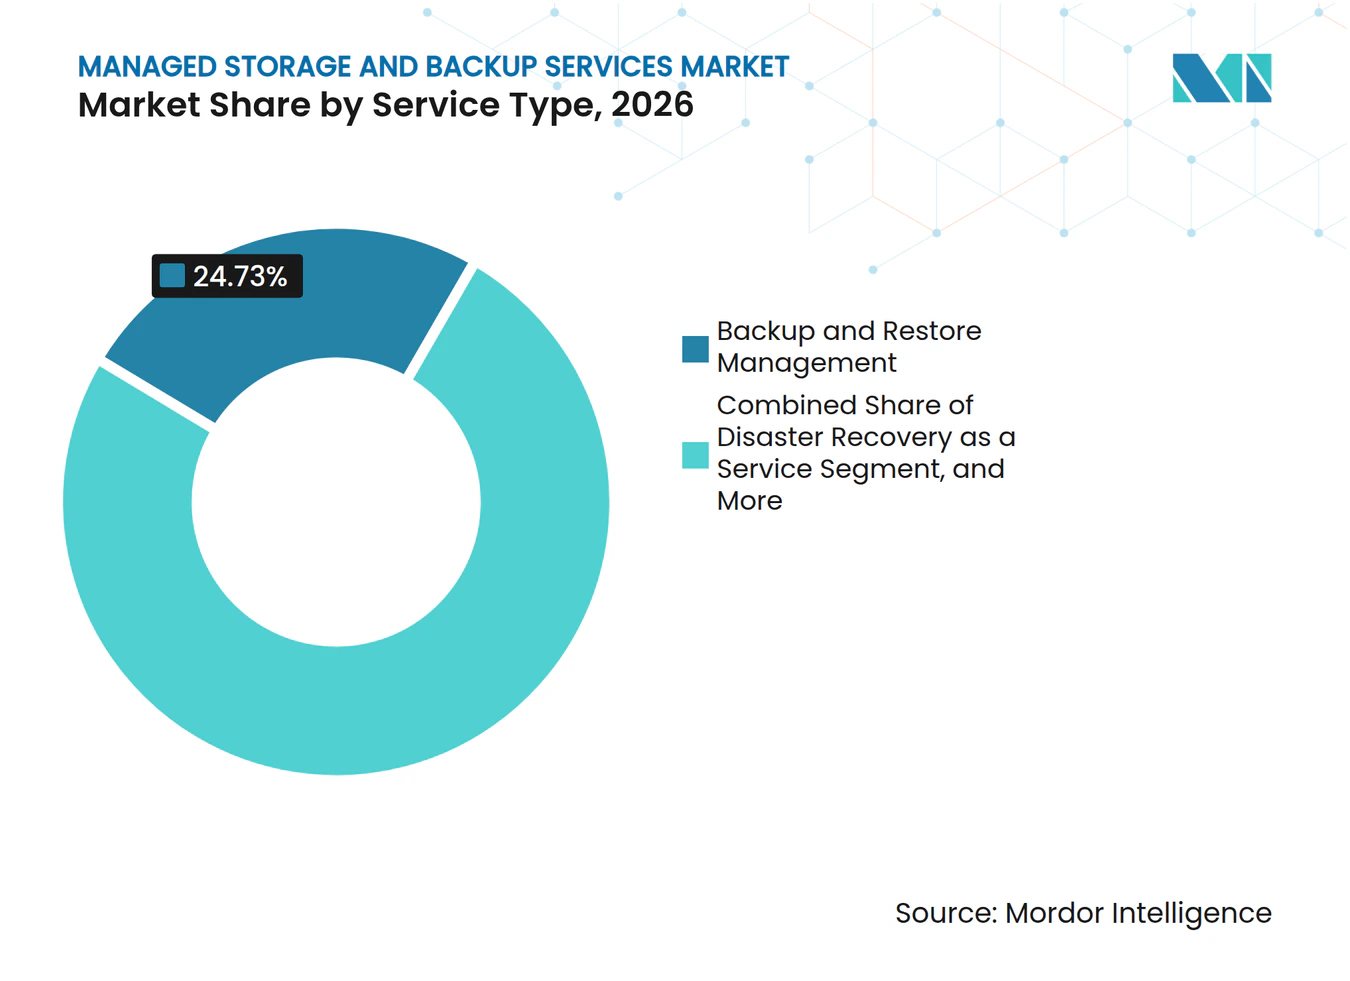
- Por tipo de servicio, la Gestión de Copia de Seguridad y Restauración representó el 24,73% de la participación del mercado de servicios gestionados de almacenamiento y copia de seguridad en 2026, mientras que se proyecta que la Recuperación Cibernética como Servicio se expanda a una CAGR del 7,29% hasta 2032.
- Por modelo de prestación de servicios, los Servicios Totalmente Gestionados representaron el 46,91% de los ingresos en 2026, mientras que se espera que los Servicios Co-Gestionados se expandan a una CAGR del 8,34% hasta 2032.
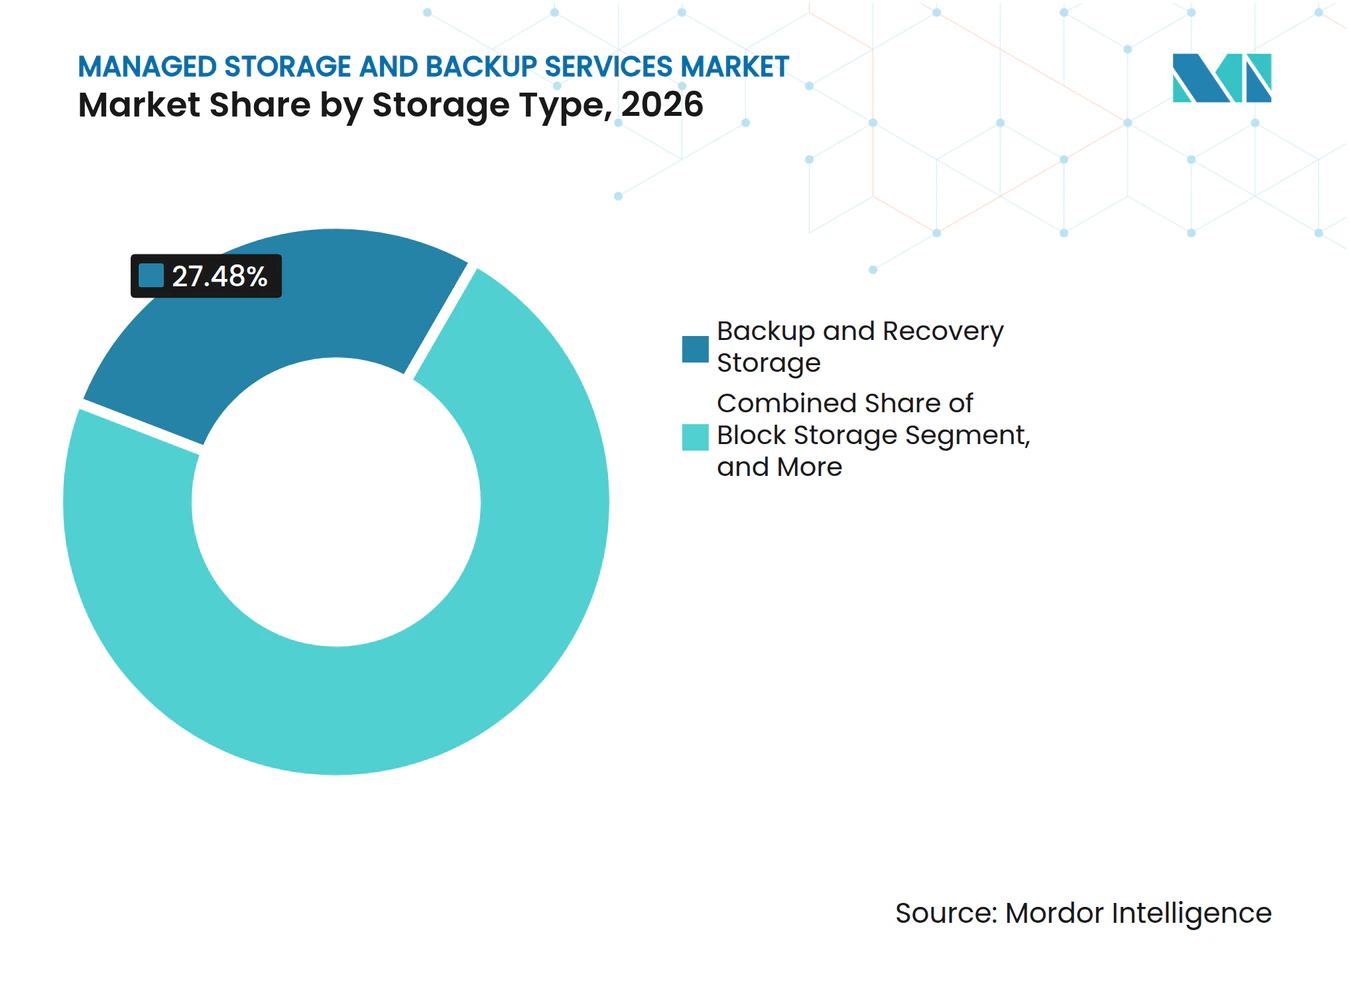
- Por tipo de almacenamiento, el Almacenamiento de Copia de Seguridad y Recuperación representó el 27,48% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 7,81% hasta 2032.
- Por entorno de almacenamiento, el Almacenamiento Basado en la Nube representó el 68,79% de los ingresos en 2026, mientras que se proyecta que el Almacenamiento Híbrido y Multinube se expanda a una CAGR del 9,32% hasta 2032.
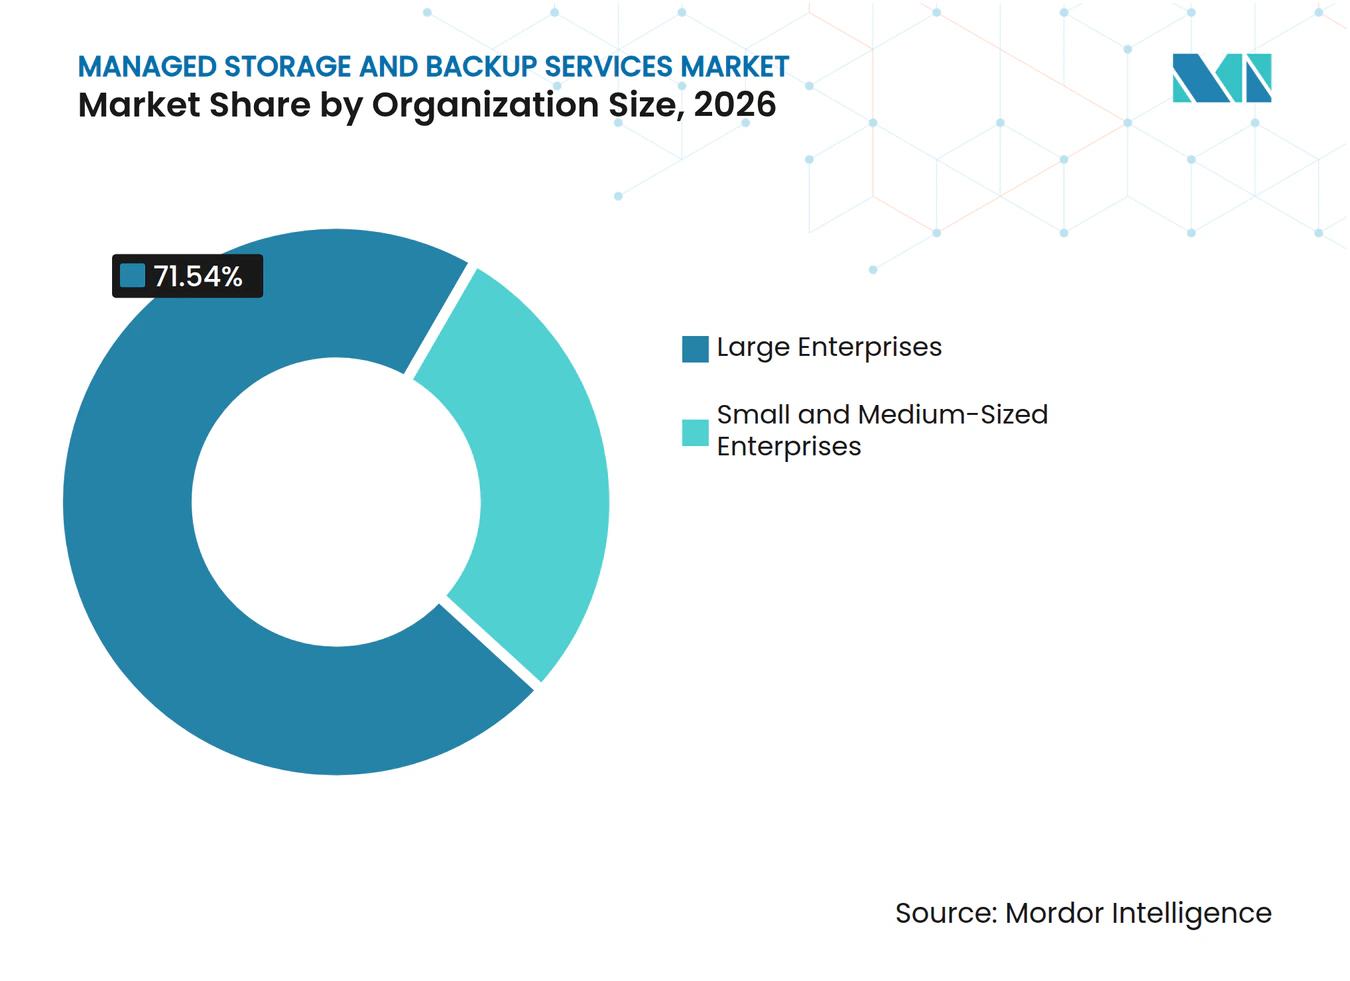
- Por tamaño de organización, las Grandes Empresas representaron el 71,54% de los ingresos en 2026, mientras que se espera que las Pequeñas y Medianas Empresas se expandan a una CAGR del 8,64% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 31,66% de los ingresos en 2026, mientras que se proyecta que Sanidad y Ciencias de la Vida se expanda a una CAGR del 9,27% hasta 2032.
- Por geografía, América del Norte representó el 38,64% de los ingresos del mercado de servicios gestionados de almacenamiento y copia de seguridad en 2026, mientras que se espera que Asia-Pacífico se expanda a una CAGR del 9,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Crecimiento Explosivo de Datos Empresariales y Cargas de Trabajo de IA | +1.8% | Global, con ganancias tempranas en América del Norte, China e India | Largo plazo (≥ 4 años) |
| Requisitos de Copia de Seguridad Resistente al Ransomware y Recuperación Cibernética | +1.4% | Global, más fuerte en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Brechas en la Protección de Cargas de Trabajo SaaS y Nativas de la Nube | +1.0% | América del Norte y Europa, con extensión al núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos Regulatorios de Retención, Residencia y Recuperación | +0.8% | UE y América del Norte, con extensión a Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Garantía de Recuperación como Métrica Operativa a Nivel de Consejo Directivo | +0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Optimización de Políticas de Copia de Seguridad y Capacidad Asistida por IA | +0.2% | Global, con ganancias tempranas en América del Norte, el Reino Unido y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Explosivo de Datos Empresariales y Cargas de Trabajo de IA
La inferencia de IA está cambiando la economía del almacenamiento porque aumenta tanto el volumen de datos empresariales como la velocidad a la que los equipos necesitan encontrar, validar y recuperarlos. Seagate informó que el 98% de las organizaciones encuestadas consideran que la IA está transformando el almacenamiento en una infraestructura empresarial estratégica, en lugar de dejarlo como una responsabilidad rutinaria de back-office.[1] El mismo informe encontró que solo el 38% de las organizaciones se consideraban completamente preparadas para las demandas de datos a largo plazo de la IA, lo que deja a muchos compradores con una brecha clara de planificación y operación. Las empresas que operan varios modelos de IA deben retener registros de modelos, resultados sintéticos, resultados de inferencia y registros relacionados que pueden no encajar en las políticas de copia de seguridad más antiguas o en los programas de archivo simples. Esto hace que el mercado de servicios gestionados de almacenamiento y copia de seguridad sea relevante para la gestión de políticas, la planificación de capacidad, el acceso a archivos y la revisión continua de dónde deben almacenarse los datos. El ciclo de retención más largo también aumenta el valor de los servicios que clasifican la información en niveles activos, de copia de seguridad y de archivo, manteniendo la recuperación práctica para los usuarios empresariales y técnicos.
Requisitos de Copia de Seguridad Resistente al Ransomware y Recuperación Cibernética
El ransomware ha convertido la preparación para la recuperación en una preocupación operativa directa, ya que el costo de restaurar los sistemas puede ser tan importante como el costo del ataque en sí. Sophos informó que el 56% de los ataques de ransomware encuestados cifraron datos, mientras que el pago mediano de rescate fue de 769.000 USD, lo que subraya por qué las organizaciones se centran en proteger copias de recuperación utilizables.[2] Sophos también informó costos de recuperación promedio de 1,7 millones de USD por incidente, una cifra que hace que los acuerdos de recuperación probados sean relevantes para los líderes financieros y operativos. Veeam encontró que solo el 28% de las organizaciones afectadas por ransomware recuperaron completamente sus datos, mientras que el 44% recuperó menos del 75%, lo que pone de relieve la diferencia entre mantener copias de seguridad y restaurar las operaciones. Estos resultados aumentan la demanda de servicios inmutables con aislamiento de red y procesos de recuperación gestionados que puedan probarse antes de que ocurra un incidente. El mercado de servicios gestionados de almacenamiento y copia de seguridad se beneficia cuando las organizaciones tratan la validación de la recuperación, los procedimientos documentados y la responsabilidad como requisitos continuos en lugar de compras tecnológicas periódicas.
Brechas en la Protección de Cargas de Trabajo SaaS y Nativas de la Nube
Muchas organizaciones adoptaron aplicaciones SaaS y bases de datos nativas de la nube más rápido de lo que ampliaron sus prácticas de protección de datos, dejando brechas en los registros que respaldan las operaciones diarias y los procesos regulados. Arcserve informó que el 19% de las organizaciones encuestadas no tenía cobertura de copia de seguridad para SaaS, lo que indica que una parte significativa de las organizaciones todavía depende de una protección nativa limitada. La brecha es más visible donde Microsoft 365, Salesforce y las bases de datos nativas de la nube se añadieron sin políticas de recuperación correspondientes, procedimientos de propiedad o controles de retención claros. Las plataformas en la nube operan bajo modelos de responsabilidad compartida, por lo que los clientes aún necesitan gestionar la disponibilidad y recuperación de sus propios datos incluso cuando una aplicación se entrega como servicio. Los proveedores pueden abordar este requisito a través de protección conectada por API, controles de políticas y procedimientos de recuperación que cubran la capa de aplicación, así como la infraestructura subyacente. Esto extiende los compromisos gestionados más allá de las operaciones de infraestructura y hacia la continuidad de las aplicaciones, ofreciendo a los clientes un enfoque más coherente en un conjunto cambiante de aplicaciones empresariales.
Mandatos Regulatorios de Retención, Residencia y Recuperación
DORA ha sido aplicado desde el 17 de enero de 2025 y requiere que las entidades financieras mantengan políticas de copia de seguridad documentadas, entornos de restauración segregados y capacidad TIC redundante que respalde la resiliencia operativa. NIS2 extiende los deberes de seguridad y resiliencia a las entidades esenciales e importantes en 18 sectores críticos, ampliando el rango de organizaciones que deben demostrar prácticas estructuradas de ciberriesgo. NIS2 permite multas de hasta 10 millones de EUR (11,19 millones de USD) o el 2% de la facturación anual mundial para las entidades de mayor nivel, lo que da a los líderes sénior una razón directa para revisar su preparación. Estas normas aumentan la necesidad de procesos de retención, restauración y prueba de recuperación auditables que sean lo suficientemente claros para mostrarse a los reguladores y a los equipos de aseguramiento interno. El mercado de servicios gestionados de almacenamiento y copia de seguridad presenta una oportunidad para que los proveedores apliquen controles comparables en múltiples marcos regulatorios sin obligar a los clientes a operar flujos de trabajo separados para cada norma. La prestación gestionada es especialmente relevante para las organizaciones que no pueden mantener especialistas separados para cada jurisdicción, entorno de recuperación, informe de cumplimiento y control técnico.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Complejidad de la Soberanía de Datos y las Transferencias Transfronterizas | -0.9% | UE y Oriente Medio, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Preocupaciones de Seguridad y Privacidad en Entornos Multiinquilino | -0.7% | Global, más fuerte en los sectores regulados de BFSI y sanidad | Mediano plazo (2-4 años) |
| Costos de Salida de la Nube y Economía de la Recuperación | -0.5% | Global, más agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Protección Limitada a Nivel de Borde para Tecnología Operacional | -0.2% | Asia-Pacífico, América del Sur y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Soberanía de Datos y las Transferencias Transfronterizas
Los requisitos de localización de datos pueden hacer que un diseño de almacenamiento gestionado sea más costoso y difícil de operar a través de fronteras. La Ley de Datos de la UE ha sido aplicada desde el 12 de septiembre de 2025 y establece requisitos de cambio para los servicios de procesamiento de datos. Los proveedores deben alinear los entornos de recuperación segregados con los requisitos de DORA y con las salvaguardas para las transferencias internacionales bajo el RGPD. Este requisito también está adquiriendo mayor importancia en India, Arabia Saudita y el Sudeste Asiático. La arquitectura multirregional puede retrasar las decisiones contractuales cuando los clientes necesitan determinar dónde pueden residir las copias primarias y de recuperación. También puede favorecer a los grandes proveedores que ya operan una amplia infraestructura regional, al tiempo que crea un entorno de prestación más difícil para los proveedores regionales independientes.
Preocupaciones de Seguridad y Privacidad en Entornos Multiinquilino
Las organizaciones reguladas siguen siendo cautelosas a la hora de colocar cargas de trabajo sensibles en entornos de servicios gestionados compartidos. Arcserve encontró que el 88,7% de las organizaciones encuestadas utilizaban 2 o más herramientas de protección de datos. El uso de múltiples herramientas puede reflejar la necesidad de métodos de protección paralelos cuando los clientes no consideran que un único proveedor sea suficiente para todas las cargas de trabajo. HIPAA requiere que las entidades cubiertas y sus socios comerciales establezcan planes de contingencia que incluyan procedimientos de copia de seguridad de datos y recuperación ante desastres. DORA también requiere entornos de restauración segregados para las entidades financieras. Hasta que los proveedores puedan demostrar el aislamiento de los inquilinos mediante auditorías e informes de cumplimiento utilizables, algunos clientes mantendrán modelos híbridos o co-gestionados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Recuperación Cibernética Amplía la Cartera GestionadaLa Gestión de Copia de Seguridad y Restauración representó el 24,73% de la participación del mercado de servicios gestionados de almacenamiento y copia de seguridad en 2026, convirtiéndola en el servicio principal en los contratos de almacenamiento empresarial. Sophos informó que el 66% de las organizaciones cuyos datos fueron cifrados utilizaron copias de seguridad para recuperarse. Por lo tanto, los compradores tratan la copia de seguridad gestionada como un gasto de continuidad necesario, en lugar de un servicio de infraestructura opcional. La Recuperación ante Desastres como Servicio respalda la restauración tras una interrupción operativa más amplia. La Gestión de Archivado y Retención de Datos respalda los requisitos de retención y recuperación a largo plazo. La Gestión de Cumplimiento y Seguridad, la Planificación de Capacidad y los Informes están ganando relevancia a medida que los clientes necesitan evidencia de que sus procesos de recuperación pueden cumplir con las expectativas regulatorias.
Se proyecta que la Recuperación Cibernética como Servicio se expanda a una CAGR del 7,29% hasta 2032. El servicio trata el ransomware y los ataques a la cadena de suministro como el escenario de recuperación principal, en lugar del fallo de hardware. Requiere bóvedas inmutables, análisis de malware antes de la restauración y pasos de aprobación de múltiples partes. Estos controles llenan las brechas que la copia de seguridad estándar puede no abordar. El mercado de servicios gestionados de almacenamiento y copia de seguridad se está orientando hacia ofertas que conectan las operaciones de copia de seguridad con las operaciones de seguridad. Este cambio permite a los proveedores apoyar a los clientes antes, durante y después de un intento de ataque.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Prestación de Servicios:
Los Servicios Co-Gestionados Ganan TerrenoLos Servicios Totalmente Gestionados representaron el 46,91% de los ingresos en 2026, respaldados por grandes empresas que buscan una transferencia operativa completa. Los clientes de BFSI y sanidad a menudo pagan por este enfoque porque necesitan monitoreo continuo y ventanas de recuperación respaldadas por SLA. Los Servicios Gestionados de Forma Remota respaldan a las organizaciones distribuidas que no necesitan personal en cada ubicación. Los Servicios Gestionados en el Sitio siguen siendo relevantes en entornos donde el aislamiento de datos o la soberanía en las instalaciones propias es un requisito contractual. IBM y Cobalt Iron lanzaron la Copia de Seguridad Automatizada Segura con Compass para clientes de IBM Cloud en marzo de 2026.[3] La oferta proporciona una experiencia de Copia de Seguridad como Servicio totalmente gestionada en varios entornos de nube.
Se espera que los Servicios Co-Gestionados se expandan a una CAGR del 8,34% hasta 2032. Los equipos de TI del mercado medio utilizan este modelo para retener la autoridad sobre las políticas mientras externalizan las operaciones diarias. Los servicios basados en el consumo de Dell APEX y HPE GreenLake reducen las barreras de entrada para los compradores que necesitan escala sin un gran compromiso de capital. El modelo es relevante para aseguradoras, bancos regionales y empresas de servicios profesionales que requieren una responsabilidad clara para fines de auditoría. La prestación co-gestionada también permite a los clientes retener el conocimiento interno de sus datos y prioridades de recuperación. Este equilibrio explica su mayor expansión esperada dentro del mercado de servicios gestionados de almacenamiento y copia de seguridad.
Por Tipo de Almacenamiento:
El Almacenamiento de Copia de Seguridad y Recuperación Respalda tanto la Escala como la ExpansiónEl Almacenamiento de Copia de Seguridad y Recuperación representó el 27,48% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 7,81% hasta 2032. Su posición refleja la necesidad de almacenamiento de recuperación en casi todos los entornos tecnológicos empresariales. ExaGrid lanzó una Solución de Almacenamiento de Copia de Seguridad por Niveles Todo Flash/SSD en enero de 2026 con Bloqueo de Tiempo de Retención impulsado por IA y un nivel de aislamiento de red sin conexión a la red. Este producto ilustra la demanda de una recuperación más rápida junto con controles de inmutabilidad. El Almacenamiento en Bloque y el Almacenamiento de Objetos sirven a las cargas de trabajo de entrenamiento e inferencia de IA. El Almacenamiento de Archivos continúa respaldando las cargas de trabajo de datos estructurados en medios, manufactura y ciencias de la vida.
El Almacenamiento de Archivo y en Frío se está convirtiendo en una capa de datos activa en lugar de simplemente una opción de reemplazo de cinta. Las organizaciones están volviendo a poner en línea los datos de nivel frío para respaldar el trabajo relacionado con la IA, lo que aumenta la necesidad de una recuperación más rápida. AWS introdujo un nivel de almacenamiento cálido de bajo costo para los datos de copia de seguridad de Amazon S3 en noviembre de 2025.[4] AWS declaró que el nivel puede reducir los costos de almacenamiento a largo plazo hasta en un 30% mediante la clasificación automática por niveles. El movimiento automatizado entre niveles caliente, cálido y frío se está convirtiendo en una parte importante de la prestación de almacenamiento gestionado. Esta necesidad da a los proveedores una razón para combinar la gestión de capacidad con la planificación de recuperación y el control de costos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Entorno de Almacenamiento:
El Almacenamiento Híbrido y Multinube se Convierte en el Motor de CrecimientoEl Almacenamiento Basado en la Nube representó el 68,79% de los ingresos en 2026, lo que refleja el paso de las bibliotecas de cintas en las instalaciones propias a los repositorios de nube elásticos. El entorno permite a las organizaciones añadir capacidad sin comprar y operar directamente todo el hardware de almacenamiento. El Almacenamiento en las Instalaciones Propias sigue siendo importante para las cargas de trabajo de defensa, gobierno y negociación financiera que necesitan aislamiento físico o baja latencia. También respalda a los clientes cuyos requisitos de retención limitan dónde pueden mantenerse las copias. Estas necesidades sostienen las implementaciones en las instalaciones propias incluso a medida que los servicios en la nube maduran. Por lo tanto, el mercado de servicios gestionados de almacenamiento y copia de seguridad debe respaldar entornos de nube, locales y conectados, en lugar de tratar la prestación en la nube como el único modelo operativo.
Se espera que el Almacenamiento Híbrido y Multinube se expanda a una CAGR del 9,32% hasta 2032. Las organizaciones lo utilizan para reducir la exposición a proveedores y regulatoria que puede resultar de los diseños solo en la nube. Arcserve encontró que el 72,3% de las organizaciones encuestadas estaban evaluando o planificando cambios en sus hipervisores. Estos cambios de infraestructura requieren que los proveedores reconfiguren los procesos de protección de datos y recuperación. Cohesity recibió el Premio al Socio del Año 2026 de Google Cloud por Modernización de Infraestructura, Recuperación ante Desastres y Copia de Seguridad. Su solución FortKnox admite copias soberanas dentro del Límite de Datos de Google Cloud.
Por Tamaño de Organización:
Las Pequeñas y Medianas Empresas Adoptan la Protección GestionadaLas Grandes Empresas representaron el 71,54% de los ingresos en 2026 porque operan entornos complejos de múltiples petabytes y pueden negociar contratos gestionados premium. Sus decisiones de adquisición especifican cada vez más los objetivos de tiempo de recuperación y de punto de recuperación. Arcserve informó que solo el 35,4% de las organizaciones cumplieron sus objetivos de RPO y RTO en las pruebas reales de recuperación ante ransomware. Esta brecha respalda la demanda de proveedores que puedan validar los resultados de la recuperación en lugar de simplemente retener copias de datos. Las grandes empresas también necesitan cobertura en varias unidades de negocio, entornos de infraestructura y jurisdicciones legales. Esos requisitos favorecen a los proveedores con informes coherentes y profundidad operativa.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 8,64% hasta 2032. El riesgo de ransomware y las obligaciones de cumplimiento se están extendiendo a organizaciones más pequeñas a través de cadenas de suministro y requisitos de clientes. Sophos informó que solo 1 de cada 3 organizaciones más pequeñas detuvo un ataque de ransomware antes de que cifrara los datos. Los niveles de copia de seguridad gestionada estandarizados pueden ayudar a estos compradores a acceder a la protección sin tener que mantener grandes equipos internos. Los servicios basados en el consumo de N-able y Arcserve reducen el umbral operativo inicial. Las organizaciones pequeñas comúnmente comienzan con la copia de seguridad gestionada y añaden otras funciones de almacenamiento gestionado a medida que aumentan sus necesidades.
Por Industria de Usuario Final:
Sanidad y Ciencias de la Vida Superan a la Base de BFSIEl sector BFSI representó el 31,66% de los ingresos en 2026, respaldado por estrictas obligaciones de continuidad, retención y recuperación. DORA requiere que las entidades financieras establezcan y revisen las políticas de copia de seguridad como parte de su marco de gestión de riesgos TIC. Los requisitos de PCI DSS y el costo financiero del fallo de recuperación se suman a la necesidad del sector de servicios gestionados. TI, Telecomunicaciones, Gobierno y el Sector Público también requieren controles de continuidad y retención de información sensible. La Manufactura Industrial está adoptando el almacenamiento gestionado a medida que la tecnología operacional y los sistemas de la Industria 4.0 generan más datos gobernados. El Comercio Minorista y el Comercio Electrónico utilizan la protección basada en la nube a medida que sus entornos de aplicaciones distribuidas se expanden.
Se espera que la industria de sanidad y ciencias de la vida se expanda a una CAGR del 9,27% hasta 2032. Los registros de salud electrónicos y los diagnósticos asistidos por IA están generando mayores volúmenes de datos de imágenes y pacientes. HIPAA requiere planes de contingencia que incluyan procedimientos de copia de seguridad de datos y recuperación ante desastres. Las actualizaciones propuestas a la Norma de Seguridad de HIPAA harían obligatorios el cifrado y la autenticación multifactor. Los proveedores gestionados pueden realizar el trabajo de configuración y monitoreo relacionado a escala. La combinación del aumento del volumen de datos y salvaguardas más estrictas respalda la expansión esperada del segmento en el mercado de servicios gestionados de almacenamiento y copia de seguridad.
Análisis Geográfico
Mercado de Servicios Gestionados de Almacenamiento y Copia de Seguridad en América del Norte
América del Norte concentró el 38,64% de los ingresos en 2026, lo que le otorga a la región la posición más destacada en el mercado de servicios gestionados de almacenamiento y copia de seguridad. Una base de TI empresarial madura y elevados volúmenes de datos por organización sustentan esta escala. Las directrices del NIST, los requisitos de SOC 2 y las normativas estatales de gobernanza de datos impulsan a las organizaciones a documentar cómo se protegen y recuperan los datos corporativos. Estados Unidos concentra la mayor parte de la demanda regional, siendo el sector BFSI y el sanitario las principales áreas de gasto en almacenamiento gestionado. Canadá y México aportan demanda proveniente de la banca, los recursos naturales y las actividades de exportación manufacturera. La región también cuenta con una base desarrollada de servicios cogestionados, dado que muchos clientes del segmento medio del mercado disponen de suficiente capacidad de TI para conservar la gobernanza mientras externalizan la ejecución.
Mercado de Servicios Gestionados de Almacenamiento y Copia de Seguridad en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,91% hasta 2032, convirtiéndose en la región de más rápido crecimiento dentro del mercado de servicios gestionados de almacenamiento y copia de seguridad. India combina una amplia base de pymes con un uso creciente de servicios nativos en la nube y los requisitos derivados de la Ley de Protección de Datos Personales Digitales. China está condicionada por los requisitos nacionales de ciberseguridad que favorecen la infraestructura de nube localizada y los entornos de datos gestionados localmente. La avanzada infraestructura de nube de Corea del Sur impulsa la demanda en toda la región, mientras que las pymes del Sudeste Asiático están adoptando servicios gestionados a medida que sus entornos tecnológicos se vuelven más distribuidos. El sector de información y comunicaciones de Japón registró un crecimiento de ingresos interanual del 6,1% en diciembre de 2024, respaldado por la demanda en los sectores automotriz, electrónico y de servicios financieros. Estas condiciones favorecen a los proveedores que pueden combinar cobertura de infraestructura regional con soporte de cumplimiento normativo local y servicios prácticos para clientes de menor tamaño.
Mercado de Servicios Gestionados de Almacenamiento y Copia de Seguridad en EMEA y América del Sur
Europa sigue siendo una parte relevante del mercado de servicios gestionados de almacenamiento y copia de seguridad, con Alemania, el Reino Unido y Francia como sus principales contribuyentes por país. DORA y NIS2 incrementan la demanda de prácticas de recuperación controladas, probadas y auditables en la región. América del Sur se está expandiendo a medida que las organizaciones del sector BFSI y del gobierno de Brasil priorizan los acuerdos de copia de seguridad gestionada y continuidad operativa. Oriente Medio es un mercado activo a través de Arabia Saudita y los Emiratos Árabes Unidos, donde los requisitos de soberanía de datos y los programas gubernamentales de digitalización con enfoque en la nube sostienen la demanda. África se encuentra en una etapa más temprana, aunque el desarrollo de infraestructura en Sudáfrica, Nigeria y Egipto respalda la adopción futura. Los proveedores que puedan demostrar controles de residencia de datos, opciones de recuperación local y soporte operativo confiable estarán mejor posicionados para atender las diferencias regionales en el mercado de servicios gestionados de almacenamiento y copia de seguridad.
Panorama Competitivo
Concentración del Mercado
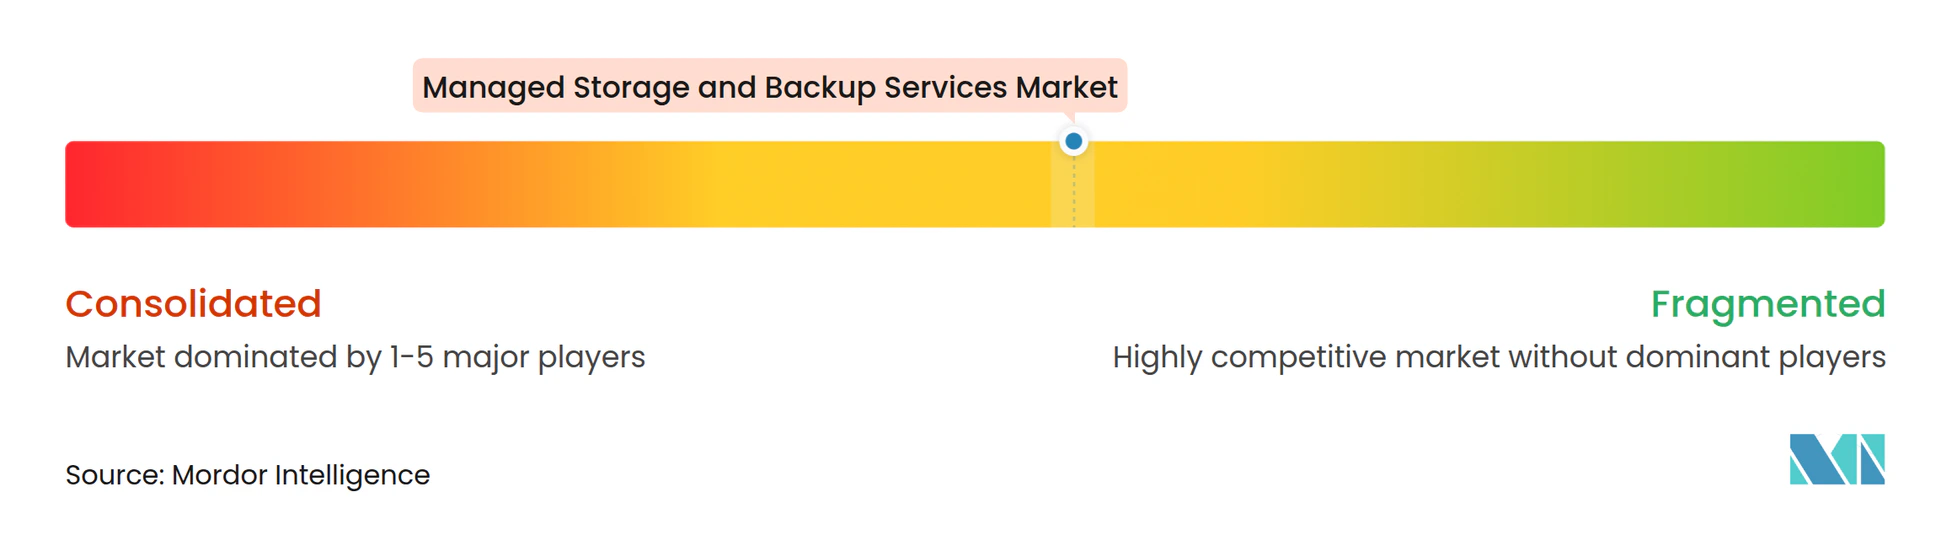
El mercado de servicios gestionados de almacenamiento y copia de seguridad está moderadamente fragmentado, con empresas alineadas con hiperescaladores y especialistas de nicho que mantienen una posición más sólida que un grupo más amplio de proveedores regionales y de nicho. La competencia se está alejando de los precios por capacidad y orientándose hacia la recuperación validada, la detección de anomalías, la resiliencia de identidad y la orquestación automatizada. El nivel premium incluye la organización combinada de Cohesity y Veritas, AWS, Microsoft e IBM. Rubrik, Druva y Arcserve compiten a través de características de ciberresiliencia y capacidades de protección gestionada. Los proveedores regionales continúan compitiendo en precio, experiencia vertical y cercanía a los clientes.
Commvault reveló su adquisición de Satori Cyber Ltd. en su presentación del segundo trimestre del ejercicio fiscal 2026, añadiendo capacidades destinadas a gestionar los riesgos relacionados con la IA en entornos híbridos y multinube. La combinación de Cohesity y Veritas se completó en diciembre de 2024, creando una empresa de gestión de almacenamiento de nicho más grande y elevando el listón competitivo para los proveedores más pequeños. El reconocimiento de Cohesity por parte de Google Cloud en 2026 reflejó su integración de Google Threat Intelligence y Private Scanning en Cohesity Data Cloud. IBM y Cobalt Iron añadieron otro ejemplo en marzo de 2026 cuando introdujeron la Copia de Seguridad Automatizada Segura con Compass en IBM Cloud y otros entornos de nube. Estos movimientos muestran cómo los proveedores en el mercado de servicios gestionados de almacenamiento y copia de seguridad están fortaleciendo sus plataformas a través de adquisiciones, asociaciones en la nube y ofertas gestionadas integradas.
Las oportunidades permanecen en la protección de tecnología operacional, la cobertura de SaaS y la prestación gestionada en nube soberana. La investigación de Arcserve señala brechas continuas en la protección de SaaS, incluidas organizaciones sin cobertura para datos de SaaS. Un estudio de 2026 en Scientific Reports describió un marco de verificación de integridad de datos de copia de seguridad basado en IA que logró una precisión de seguridad del 98,45%. Las certificaciones ISO 27001 y SOC 2 Tipo II siguen siendo importantes en las adquisiciones de clientes regulados. Los hiperescaladores se benefician de la integración nativa en la nube, mientras que los especialistas compiten a través de la portabilidad entre nubes y una mayor profundidad en los informes de cumplimiento. El resultado competitivo en el mercado de servicios gestionados de almacenamiento y copia de seguridad dependerá de qué proveedores puedan hacer que los controles complejos de recuperación y seguridad sean más fáciles de operar para los clientes.
Líderes de la Industria de Servicios Gestionados de Almacenamiento y Copia de Seguridad
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Dell Technologies Inc.
-
Veeam Software Group GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Almacenamiento y Copia de Seguridad Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Dell Technologies Inc.
- Veeam Software Group GmbH
- Hewlett Packard Enterprise Company
- Google LLC
- Commvault Systems, Inc.
- Veritas Technologies LLC
- Cohesity, Inc.
- Rubrik, Inc.
- Acronis International GmbH
- Druva Inc.
- Barracuda Networks, Inc.
- NetApp, Inc.
- Oracle Corporation
- Open Text Corporation
- Arcserve LLC
- Backblaze, Inc.
- Iron Mountain Incorporated
- N-able, Inc.
- Asigra Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Almacenamiento y Copia de Seguridad
- Octubre de 2026: Microsoft Azure Backup añadió soporte de copia de seguridad en bóveda para Azure PostgreSQL Flexible Server y Elastic Cluster en versión preliminar, extendiendo la protección inmutable a las cargas de trabajo de bases de datos relacionales distribuidas.
- Septiembre de 2026: Microsoft Azure Backup logró la disponibilidad general de la copia de seguridad operativa para volúmenes de Azure Elastic SAN e introdujo la inmutabilidad basada en el tiempo para los almacenes de Servicios de Recuperación, reforzando las garantías de recuperación ante ransomware para entornos de almacenamiento en bloque a gran escala.
- Marzo de 2026: IBM y Cobalt Iron lanzaron globalmente la Copia de Seguridad Automatizada Segura con Compass para clientes de IBM Cloud, ofreciendo una experiencia de Copia de Seguridad como Servicio totalmente gestionada en IBM Cloud, AWS, Microsoft Azure, Google Cloud Platform y Alibaba Cloud con cifrado inmutable y arquitectura de Acceso Cero. IBM y Cobalt Iron lanzaron globalmente la Copia de Seguridad Automatizada Segura con Compass para clientes de IBM Cloud, ofreciendo una experiencia de Copia de Seguridad como Servicio totalmente gestionada en IBM Cloud, AWS, Microsoft Azure, Google Cloud Platform y Alibaba Cloud con cifrado inmutable y arquitectura de Acceso Cero.
- Enero de 2026: FalconStor lanzó Habanero, una oferta SaaS disponible globalmente para entornos IBM Power, que proporciona protección de datos segura fuera del sitio con economía de almacenamiento de objetos en 12 regiones de IBM Cloud.
Alcance del Informe Global del Mercado de Servicios Gestionados de Almacenamiento y Copia de Seguridad
El mercado de servicios gestionados de almacenamiento y copia de seguridad proporciona la gestión operada externamente de la infraestructura de almacenamiento de datos empresariales y los procesos de protección de datos. Los proveedores se encargan del aprovisionamiento de almacenamiento, la gestión de capacidad y rendimiento, la programación de copias de seguridad, la replicación, la retención, las pruebas de recuperación y el soporte de restauración para garantizar la disponibilidad de los datos, la resiliencia y la continuidad del negocio.
El Informe del Mercado de Servicios Gestionados de Almacenamiento y Copia de Seguridad está segmentado por Tipo de Servicio (Aprovisionamiento y Operaciones de Almacenamiento Gestionado, Gestión de Copia de Seguridad y Restauración, Recuperación ante Desastres como Servicio, Gestión de Archivado y Retención de Datos, Gestión de Cumplimiento y Seguridad, Planificación de Capacidad e Informes, Recuperación Cibernética como Servicio y Otros Tipos de Servicio), Modelo de Prestación de Servicios (Servicios Totalmente Gestionados, Servicios Co-Gestionados, Servicios Gestionados de Forma Remota y Servicios Gestionados en el Sitio), Tipo de Almacenamiento (Almacenamiento en Bloque, Almacenamiento de Archivos, Almacenamiento de Objetos, Almacenamiento de Copia de Seguridad y Recuperación, y Almacenamiento de Archivo y en Frío), Entorno de Almacenamiento (Almacenamiento Basado en la Nube, Almacenamiento en las Instalaciones Propias y Almacenamiento Híbrido y Multinube), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Gobierno y Administración Pública, TI y Telecomunicaciones, Sanidad y Ciencias de la Vida, Energía y Servicios Públicos, Manufactura e Industrial y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Aprovisionamiento y Operaciones de Almacenamiento Gestionado |
| Gestión de Copia de Seguridad y Restauración |
| Recuperación ante Desastres como Servicio |
| Gestión de Archivado y Retención de Datos |
| Gestión de Cumplimiento y Seguridad |
| Planificación de Capacidad e Informes |
| Recuperación Cibernética como Servicio |
| Otros Tipos de Servicio |
| Servicios Totalmente Gestionados |
| Servicios Co-Gestionados |
| Servicios Gestionados de Forma Remota |
| Servicios Gestionados en el Sitio |
| Almacenamiento en Bloque |
| Almacenamiento de Archivos |
| Almacenamiento de Objetos |
| Almacenamiento de Copia de Seguridad y Recuperación |
| Almacenamiento de Archivo y en Frío |
| Almacenamiento Basado en la Nube |
| Almacenamiento en las Instalaciones Propias |
| Almacenamiento Híbrido y Multinube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Sanidad y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Aprovisionamiento y Operaciones de Almacenamiento Gestionado | |
| Gestión de Copia de Seguridad y Restauración | ||
| Recuperación ante Desastres como Servicio | ||
| Gestión de Archivado y Retención de Datos | ||
| Gestión de Cumplimiento y Seguridad | ||
| Planificación de Capacidad e Informes | ||
| Recuperación Cibernética como Servicio | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Prestación de Servicios | Servicios Totalmente Gestionados | |
| Servicios Co-Gestionados | ||
| Servicios Gestionados de Forma Remota | ||
| Servicios Gestionados en el Sitio | ||
| Por Tipo de Almacenamiento | Almacenamiento en Bloque | |
| Almacenamiento de Archivos | ||
| Almacenamiento de Objetos | ||
| Almacenamiento de Copia de Seguridad y Recuperación | ||
| Almacenamiento de Archivo y en Frío | ||
| Por Entorno de Almacenamiento | Almacenamiento Basado en la Nube | |
| Almacenamiento en las Instalaciones Propias | ||
| Almacenamiento Híbrido y Multinube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Sanidad y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de almacenamiento y copia de seguridad?
Se espera que el tamaño del mercado de servicios gestionados de almacenamiento y copia de seguridad aumente de 15,23 mil millones de USD en 2026 a 17,46 mil millones de USD en 2027 y alcance los 23,84 mil millones de USD en 2032, creciendo a una CAGR del 6,43% durante el período 2027-2032.
¿Qué está impulsando la demanda de servicios de almacenamiento gestionado?
El crecimiento de datos relacionado con la IA, las necesidades de recuperación ante ransomware, las brechas en la protección de SaaS y los requisitos más estrictos de recuperación y residencia están respaldando la demanda.
¿Qué tipo de servicio tiene la mayor participación de ingresos?
La Gestión de Copia de Seguridad y Restauración representó el 24,73% de los ingresos en 2026, convirtiéndola en el tipo de servicio más grande.
¿Qué modelo de prestación de servicios se espera que se expanda más rápido?
Se proyecta que los Servicios Co-Gestionados se expandan a una CAGR del 8,34% hasta 2032, a medida que los clientes retienen el control de las políticas mientras externalizan las operaciones.
¿Qué sector de usuarios finales se espera que se expanda más rápido?
Se proyecta que Sanidad y Ciencias de la Vida se expanda a una CAGR del 9,27% hasta 2032, respaldado por las necesidades de registros de salud electrónicos y datos de diagnóstico.
¿Qué región se espera que se expanda más rápido?
Se espera que Asia-Pacífico se expanda a una CAGR del 9,91% hasta 2032, respaldado por India, Corea del Sur y la adopción entre las PYMEs del Sudeste Asiático.