
マネージドストレージおよびバックアップサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
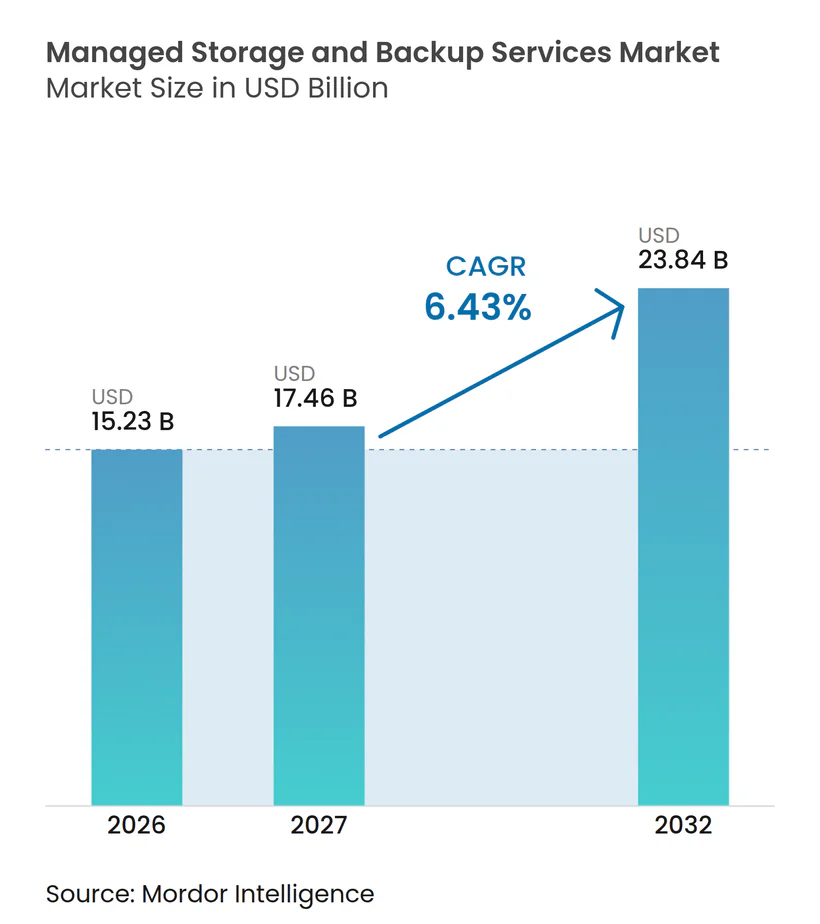
| 市場規模 (2027) | 17.46 十億米ドル |
| 市場規模 (2032) | 23.84 十億米ドル |
| 成長率 (2027 - 2032) | 6.43 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドストレージおよびバックアップサービス市場分析
マネージドストレージおよびバックアップサービス市場規模は、2026年の15.23 ビリオン 米ドルから2027年には17.46 ビリオン 米ドルに増加し、2032年までに23.84 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 6.43%で成長します。AIワークロードは、従来のバックアップ設計では一貫して保護されないモデルログ、合成データ、推論出力のより大きなボリュームを生成するため、需要はマネージド提供へと移行しています。ランサムウェアのリカバリー要件も、買い手がイミュータブルバックアップ、リカバリーテスト、および文書化された復元プロセスを求めるようになり、ストレージの意思決定を容量管理の枠を超えて移行させています。コンプライアンスの期限は、複数の法域にわたって保持、居住、およびリカバリーコントロールを管理できるプロバイダーの必要性を強化しています。マネージドストレージおよびバックアップサービス市場はまた、所有インフラへの設備投資から、運用、セキュリティ、およびリカバリーサポートを組み合わせたサブスクリプションサービスへのシフトによっても形成されています。マルチクラウドの柔軟性と透明なリカバリー価格設定を組み合わせるプロバイダーは、ベンダー集中とソブリンティリスクを軽減しようとする組織の間で機会を持っています。
主要レポートのポイント
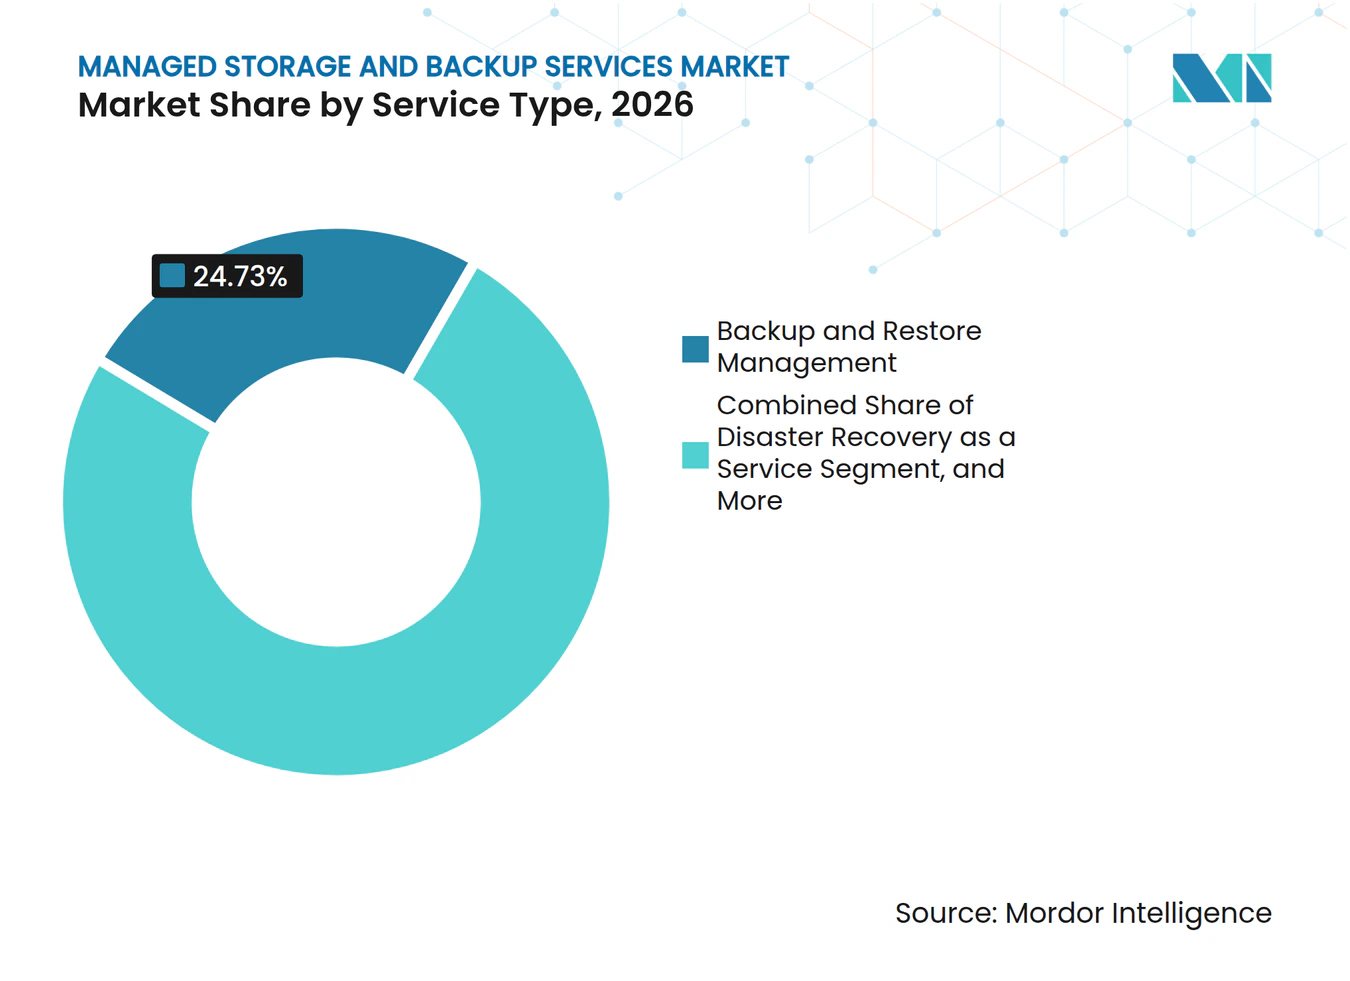
- サービスタイプ別では、バックアプおよびリストア管理が2026年のマネージドストレージおよびバックアップサービス市場シェアの24.73%を占め、サービスとしてのサイバーリカバリーは2032年までにCAGR 7.29%で拡大する見込みです。
- サービス提供モデル別では、フルマネージドサービスが2026年の収益の46.91%を占め、コマネージドサービスは2032年までにCAGR 8.34%で拡大する見込みです。
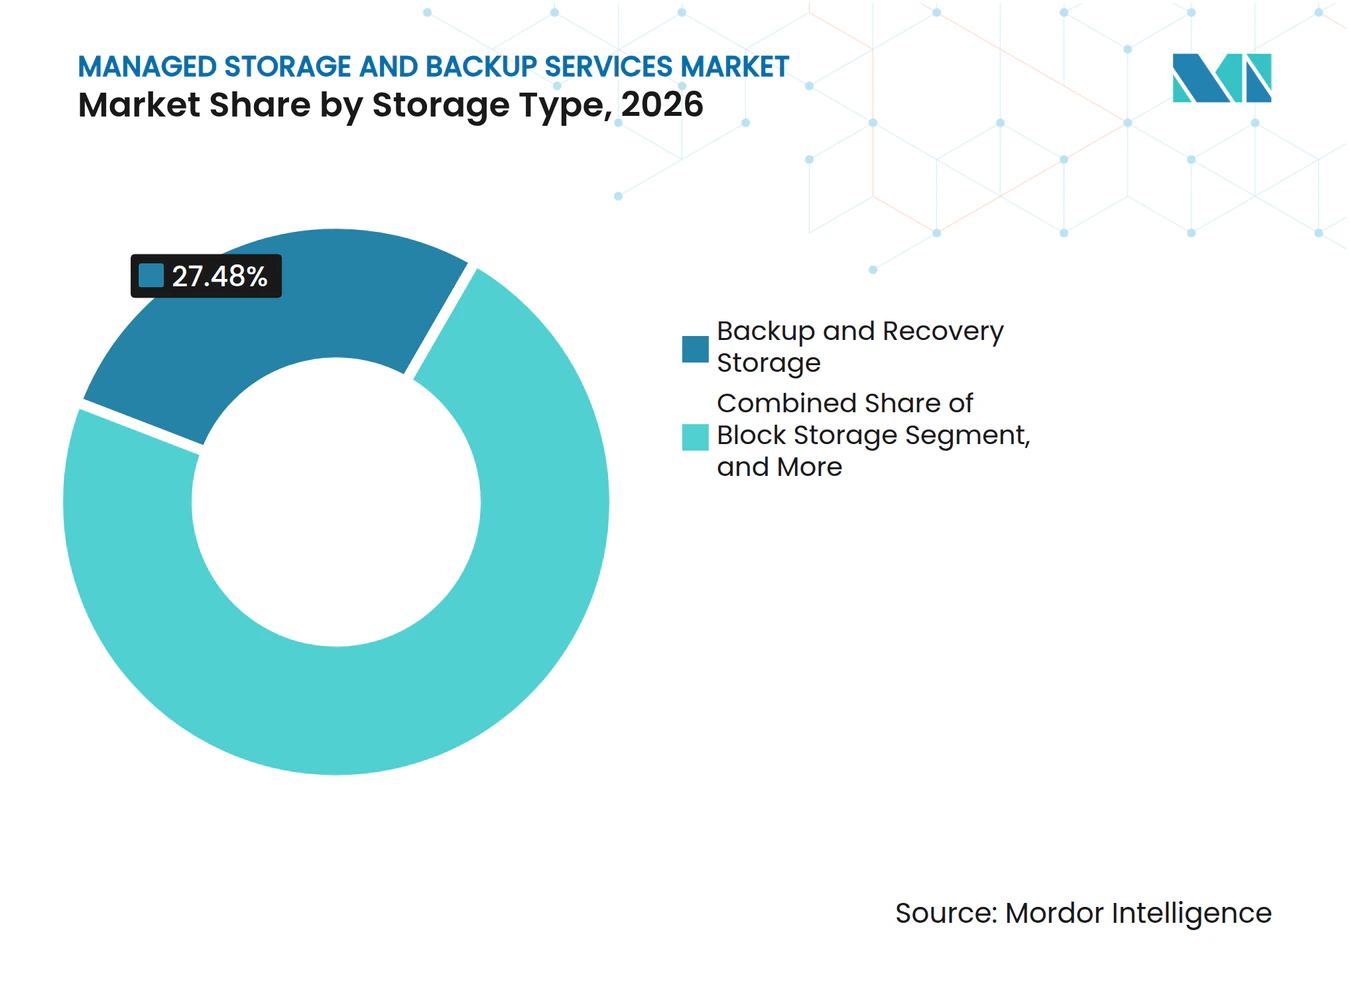
- ストレージタイプ別では、バックアップおよびリカバリーストレージが2026年の収益の27.48%を占め、2032年までにCAGR 7.81%で拡大する見込みです。
- ストレージ環境別では、クラウドベースストレージが2026年の収益の68.79%を占め、ハイブリッドおよびマルチクラウドストレージは2032年までにCAGR 9.32%で拡大する見込みです。
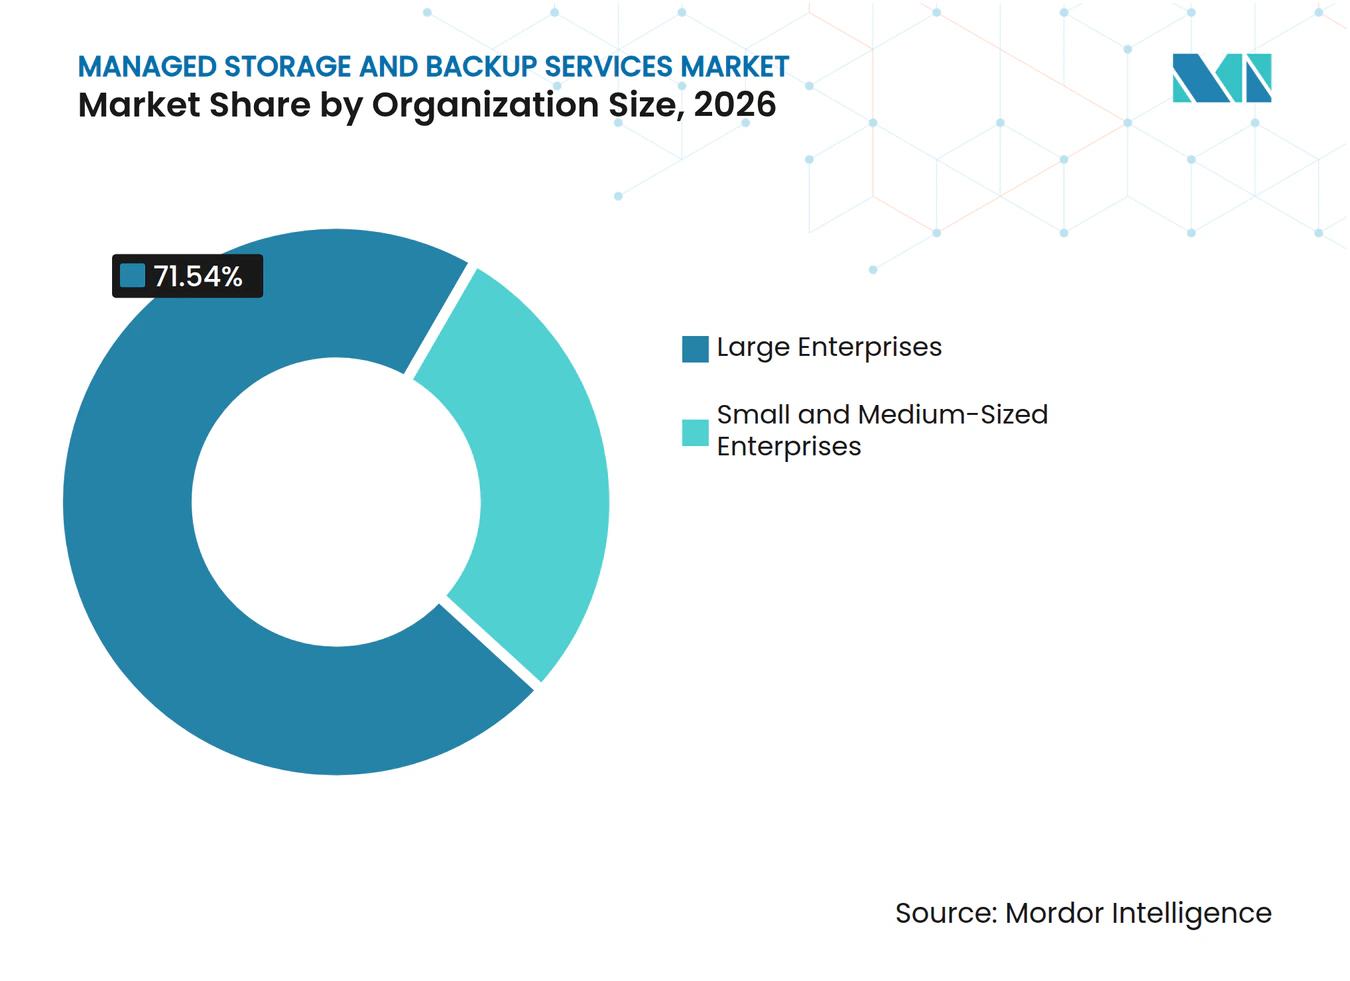
- 組織規模別では、大企業が2026年の収益の71.54%を占め、中小企業は2032年までにCAGR 8.64%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年の収益の31.66%を占め、ヘルスケアおよびライフサイエンスは2032年までにCAGR 9.27%で拡大する見込みです。
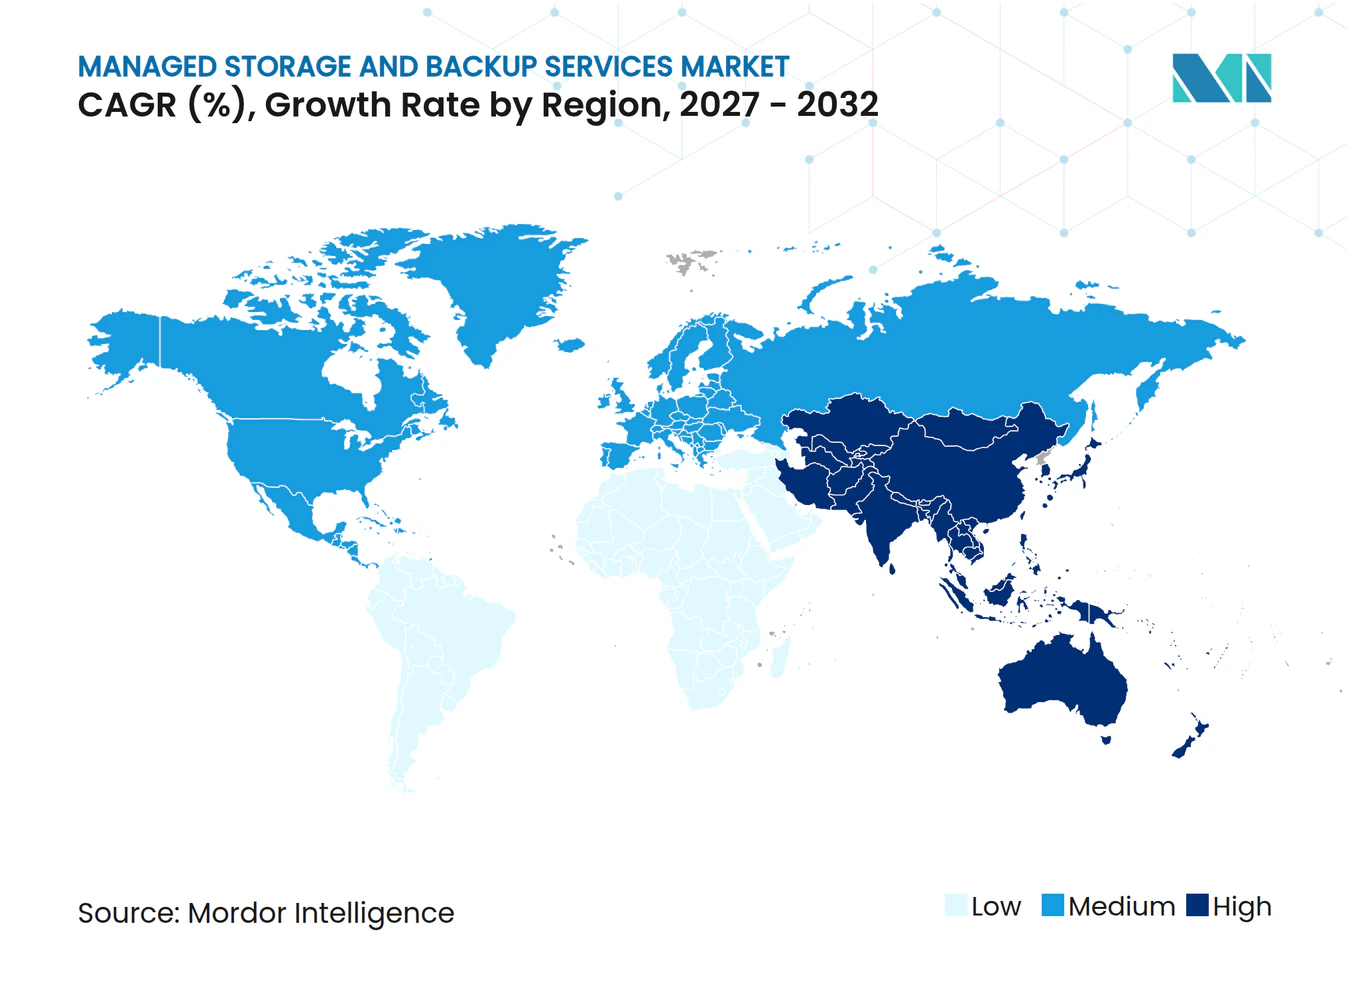
- 地域別では、北米が2026年のマネージドストレージおよびバックアップサービス市場収益の38.64%を占め、アジア太平洋地域は2032年までにCAGR 9.91%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 企業データの爆発的な増加とAIワークロード | +1.8% | グローバル、北米・中国・インドで早期の成長 | 長期(4年以上) |
| ランサムウェアに対応したバックアップおよびサイバーリカバリー要件 | +1.4% | グローバル、北米および西ヨーロッパで最も強い | 短期(2年以内) |
| SaaSおよびクラウドネイティブワークロードの保護ギャップ | +1.0% | 北米およびヨーロッパ、アジア太平洋コアへの波及あり | 中期(2〜4年) |
| 規制上の保持・居住・リカバリー義務 | +0.8% | EUおよび北米、中東および南米への波及あり | 中期(2〜4年) |
| 取締役会レベルの経営指標としてのリカバリー保証 | +0.4% | 北米およびヨーロッパ | 短期(2年以内) |
| AIを活用したバックアップポリシーおよびキャパシティ最適化 | +0.2% | グローバル、北米・英国・日本で早期の成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業データの爆発的な増加とAIワークロード
AI推論はストレージの経済性を変えています。なぜなら、ビジネスデータの量と、チームがそれを見つけ、検証し、取得する必要がある速度の両方を増加させるからです。Seagateは、調査対象の組織の98%がAIによってストレージが日常的なバックオフィスの責任としてではなく、戦略的なビジネスインフラへと変化していると見ていると報告しました。[1] 同レポートでは、AIの長期的なデータ需要に完全に備えていると考えている組織はわずか38%であり、多くの買い手に明確な計画・運用上のギャップが残っていることが明らかになりました。複数のAIモデルを運用する企業は、古いバックアップポリシーや単純なアーカイブスケジュールに適合しない可能性のあるモデルログ、合成出力、推論結果、および関連記録を保持する必要がありす。これにより、マネージドストレージおよびバックアップサービス市場は、ポリシー管理、キャパシティプランニング、アーカイブアクセス、およびデータをどこに保持すべきかの継続的なレビューに関連性を持ちます。より長い保持サイクルはまた、ビジネスおよび技術ユーザーにとって実用的な検索を維持しながら、アクティブ、バックアップ、アーカイブ層にわたって情報を分類するサービスの価値を高めます。
ランサムウェアに対応したバックアップおよびサイバーリカバリー要件
ランサムウェアは、システムの復元コストが攻撃自体のコストと同様に重要になり得るため、リカバリーの準備を直接的な運用上の懸念事項にしました。Sophosは、調査対象のランサムウェア攻撃の56%がデータを暗号化し、ランサム支払いの中央値は769,000 米ドルであり、組織が使用可能なリカバリーコピーの保護に注力している理由を強調していると報告しました。[2] Sophosはまた、インシデントあたりの平均リカバリーコストが1.7 ミリオン 米ドルであり、この数字がテスト済みのリカバリー体制を財務および運用リーダーにとって重要なものにしていると報告しました。Veeamは、ランサムウェアの影響を受けた組織のうちデータを完全に回復できたのはわずか28%であり、44%は75%未満しか回復できなかったと報告し、バックアップを保持することと運用を復元することの違いを浮き彫りにしました。これらの結果は、インシデントが発生する前にテストできるイミュータブルなエアギャップサービスおよびマネージドリカバリープロセスへの需要を高めます。マネージドストレージおよびバックアップサービス市場は、組織がリカバリー検証、文書化された手順、および責任ある所有権を定期的な技術購入ではなく継続的な要件として扱う場合に恩恵を受けます。
SaaSおよびクラウドネイティブワークロードの保護ギャップ
多くの組織は、データ保護の実践を拡張するよりも速くSaaSアプリケーションおよびクラウドネイティブデータベースを採用し、日常業務および規制プロセスを支えるレコードにギャップを残しました。Arcserveは、調査対象の組織の19%がSaaSバックアップカバレッジを持っていないと報告し、意味のある割合の組織が依然として限定的なネイティブ保護に依存していることを示しています。このギャップは、Microsoft 365、Salesforce、およびクラウドネイティブデータベースが、一致したリカバリーポリシー、所有手順、または明確な保持コントロールなしに追加された場合に最も顕著です。クラウドプラットフォームは共有責任モデルで運用されているため、アプリケーションがサービスとして提供されている場合でも、顧客は自分のデータの可用性とリカバリーを管理する必要があります。プロバイダーは、アプリケーション層と基盤となるインフラの両方をカバーするAPI接続保護、ポリシーコントロール、およびリカバリー手順を通じてこの要件に対応できます。これにより、マネージドエンゲージメントはインフラ運用を超えてアプリケーション継続性にまで拡張され、顧客は変化するビジネスアプリケーションのセット全体でより一貫したアプローチを得られます。
規制上の保持・居住・リカバリー義務
DORAは2025年1月17日から適用されており、金融機関に対して文書化されたバックアップポリシー、分離された復元環境、および運用上のレジリエンスを支える冗長なICTキャパシティの維持を義務付けています。NIS2は、18の重要セクターにわたる重要および重要なエンティティにセキュリティおよびレジリエンスの義務を拡大し、構造化されたサイバーリスク慣行を実証しなければならない組織の範囲を広げています。NIS2は、最上位エンティティに対して最大1,000万ユーロ(1,119万 米ドル)または全世界の年間売上高の2%の罰金を認めており、上級リーダーに準備状況を見直す直接的な理由を与えています。これらのルールは、規制当局および内部保証チームに示すのに十分明確な、監査可能な保持、復元、およびリカバリーテストプロセスの必要性を高めます。マネージドストレージおよびバックアップサービス市場は、顧客が各ルールに対して個別のワークフローを運用することを強いることなく、複数の規制フレームワークにわたって同等のコントロールを適用するプロバイダーに機会を提供します。マネージド提供は、各法域、リカバリー環境、コンプライアンスレポート、および技術的コントロールに対して個別の専門家を維持できない組織に特に関連しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データ主権と国境を越えた移転の複雑さ | -0.9% | EUおよび中東、アジア太平洋への波及あり | 長期(4年以上) |
| マルチテナントのセキュリティおよびプライバシーへの懸念 | -0.7% | グローバル、規制されたBFSIおよびヘルスケアセクターで最も強い | 中期(2〜4年) |
| クラウドエグレスコストとリカバリーの経済性 | -0.5% | グローバル、北米およびEUで最も深刻 | 短期(2年以内) |
| 運用技術向けのエッジグレード保護の限界 | -0.2% | アジア太平洋、南米、および中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主権と国境を越えた移転の複雑さ
データローカライゼーション要件は、マネージドストレージの設計を国境を越えて運用するためにより費用がかかり困難にする可能性があります。EUデータ法は2025年9月12日から適用されており、データ処理サービスの切り替え要件を確立しています。プロバイダーは、DORA要件およびGDPRに基づく国際移転のセーフガードに合わせて分離されたリカバリー環境を整合させる必要があります。この要件はインド、サウジアラビア、および東南アジアでも重要性を増しています。マルチリージョンアーキテクチャは、顧客がプライマリコピーとリカバリーコピーをどこに置けるかを決定する必要がある場合、契約の意思決定を遅らせる可能性があります。また、すでに広範な地域インフラを運用している大規模プロバイダーを有利にする一方で、独立した地域プロバイダーにとってより困難な提供環境を生み出す可能性があります。
マルチテナントのセキュリティおよびプライバシーへの懸念
規制された組織は、共有マネージドサービス環境に機密ワークロードを配置することに依然として慎重です。Arcserveは、調査対象の組織の88.7%が2つ以上のデータ保護ツールを使用していると報告しました。複数のツールは、顧客が単一のプロバイダーがすべてのワークロードに十分であると考えない場合に、並行した保護方法の必要性を反映している可能性があります。HIPAAは、対象エンティティおよびビジネスアソシエイトに対して、データバックアップおよびディザスタリカバリー手順を含む緊急時対応計画を確立することを義務付けています。DORAはまた、金融機関に対して分離された復元環境を要求しています。プロバイダーが監査および使用可能なコンプライアンスレポートを通じてテナント分離を実証できるまで、一部の顧客はハイブリッドまたはコマネージドモデルを維持するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
サイバーリカバリーがマネージドポートフォリオを拡大バックアップおよびリストア管理は2026年のマネージドストレージおよびバックアップサービス市場シェアの24.73%を占め、企業ストレージ契約全体のコアサービスとなっています。Sophosは、データが暗号化された組織の66%がリカバリーにバックアップを使用したと報告しました。したがって、買い手はマネージドバックアップをオプションのインフラサービスではなく、必要な継続性費用として扱います。サービスとしてのディザスタリカバリーは、より広範な運用停止後の復元をサポートします。データアーカイビングおよび保持管理は、長期的な保持および検索要件をサポートします。コンプライアンスおよびセキュリティ管理、キャパシティプランニング、およびレポーティングは、顧客がリカバリープロセスが規制上の期待を満たせることの証拠を必要とするにつれて関連性を高めています。
サービスとしてのサイバーリカバリーは2032年までにCAGR 7.29%で拡大する見込みです。このサービスは、ハードウェア障害ではなくランサムウェアおよびサプライチェーン攻撃を主要なリカバリーシナリオとして扱います。イミュータブルボールト、復元前のマルウェアスキャン、および複数当事者の承認ステップが必要です。これらのコントロールは、標準的なバックアップでは対処できないギャップを埋めます。マネージドストレージおよびバックアップサービス市場は、バックアップ運用とセキュリティ運用を結びつけるオファリングへと移行しています。このシフトにより、プロバイダーは攻撃の試みの前、最中、および後に顧客をサポートできます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービス提供モデル別:
コマネージドサービスが地位を確立フルマネージドサービスは2026年の収益の46.91%を占め、完全な運用移管を求める大企業に支えられています。BFSIおよびヘルスケアの顧客は、継続的な監視とSLAに裏付けられたリカバリーウィンドウが必要なため、このアプローチに対して費用を支払うことが多いです。リモートマネージドサービスは、各拠点にスタッフを必要としない分散型組織をサポートします。オンサイトマネージドサービスは、エアギャップデータまたはオンプレミスのソブリンティが契約上の要件である環境で引き続き関連性があります。IBMとCobalt Ironは2026年3月にIBM Cloudの顧客向けにCompassを使用したセキュアな自動バックアップを開始しました。[3] このオファリングは、複数のクラウド環境にわたってフルマネージドなサービスとしてのバックアップ体験を提供します。
コマネージドサービスは2032年までにCAGR 8.34%で拡大する見込みです。中堅市場のITチームは、日常業務をアウトソーシングしながらポリシーの権限を保持するためにこのモデルを使用します。Dell APEXおよびHPE GreenLakeの消費ベースサービスは、大規模な設備投資なしにスケールを必要とする買い手の参入障壁を下げます。このモデルは、監査目的で明確な説明責任を必要とする保険会社、地域銀行、およびプロフェッショナルサービス会社に関連しています。コマネージド提供はまた、顧客がデータとリカバリーの優先事項に関する内部知識を保持できるようにします。このバランスが、マネージドストレージおよびバックアップサービス市場内でのより強い拡大期待を説明しています。
ストレージタイプ別:
バックアップおよびリカバリーストレージがスケールと拡大の両方をサポートバックアップおよびリカバリーストレージは2026年の収益の27.48%を占め、2032年までにCAGR 7.81%で拡大する見込みです。その位置は、ほぼすべての企業技術環境にわたるリカバリーストレージの必要性を反映しています。ExaGridは2026年1月に、AIを活用した保持タイムロックとネットワーク非接続の階層型エアギャップを備えたオールフラッシュ/SSD階層型バックアップストレージソリューションを開始しました。この製品は、イミュータビリティコントロールとともにより高速なリカバリーへの需要を示しています。ブロックストレージおよびオブジェクトストレージはAIトレーニングおよび推論ワークロードに対応します。ファイルストレージは、メディア、製造、およびライフサイエンスにおける構造化データワークロードを引き続きサポートします。
アーカイブおよびコールドストレージは、単なるテープ置き換えオプションではなく、アクティブなデータ層になりつつあります。組織はAI関連の作業をサポートするためにコールド層データをオンラインに戻しており、これにより高速な検索の必要性が高まっています。AWSは2025年11月にAmazon S3バックアップデータ向けの低コストウォームストレージ層を導入しました。[4] AWSは、この層が自動階層化によって長期ストレージコストを最大30%削減できると述べました。ホット、ウォーム、コールド層にわたる自動移動は、マネージドストレージ提供の重要な部分になりつつあります。このニーズにより、プロバイダーはキャパシティ管理と検索計画およびコスト管理を組み合わせる理由を持ちます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ストレージ環境別:
ハイブリッドおよびマルチクラウドストレージが成長エンジンにクラウドベースストレージは2026年の収益の68.79%を占め、オンプレミスのテープライブラリから弾力的なクラウドリポジトリへの移行を反映しています。この環境により、組織はすべてのストレージハードウェアを直接購入・運用することなくキャパシティを追加できます。オンプレミスストレージは、物理的な分離または低レイテンシーを必要とする防衛、政府、および金融取引ワークロードにとって引き続き重要です。また、保持要件によってコピーを保管できる場所が制限される顧客もサポートします。これらのニーズは、クラウドサービスが成熟しても、オンプレミス展開を維持します。したがって、マネージドストレージおよびバックアップサービス市場は、クラウド提供を唯一の運用モデルとして扱うのではなく、クラウド、ローカル、および接続された環境をサポートする必要があります。
ハイブリッドおよびマルチクウドストレージは2032年までにCAGR 9.32%で拡大する見込みです。組織は、クラウドのみの設計から生じる可能性のあるベンダーおよび規制上のリスクを軽減するためにこれを使用します。Arcserveは、調査対象の組織の72.3%がハイパーバイザーの変更を評価または計画していると報告しました。これらのインフラ変更により、プロバイダーはデータ保護およびリカバリープロセスを再構成する必要があります。Cohesityは、インフラモダナイゼーション、ディザスタリカバリー、およびバックアップに関する2026年のGoogle Cloudパートナー・オブ・ザ・イヤー賞を受賞しました。そのFortKnoxソリューションは、Google Cloudデータ境界内でソブリンコピーをサポートします。
組織規模別:
中小企業がマネージド保護を採用大企業は2026年の収益の71.54%を占めており、複雑なマルチペタバイト環境を運用し、プレミアムマネージド契約を交渉できるためです。その調達決定は、リカバリータイムおよびリカバリーポイント目標をますます指定するようになっています。Arcserveは、実際のランサムウェアリカバリーテストでRPOおよびRTO目標を達成した組織はわずか35.4%であると報告しました。このギャップは、単にデータコピーを保持するだけでなく、リカバリー結果を検証できるプロバイダーへの需要を支えます。大企業はまた、複数の事業部門、インフラ環境、および法的管轄にわたるカバレッジを必要とします。これらの要件は、一貫したレポーティングと運用の深さを持つプロバイダーを有利にします。
中小企業は2032年までにCAGR 8.64%で拡大する見込みです。ランサムウェアリスクとコンプライアンス義務は、サプライチェーンおよび顧客要件を通じてより小規模な組織にまで拡大しています。Sophosは、小規模組織の3分の1のみがデータを暗号化する前にランサムウェア攻撃を阻止したと報告しました。標準化されたマネージドバックアップ層は、大規模な内部チームを維持することなく、これらの買い手が保護にアクセスするのに役立ちます。N-ableおよびArcserveの消費ベースサービスは、初期の運用閾値を下げます。小規模組織は一般的にマネージドバックアップから始め、ニーズが増加するにつれて他のマネージドストレージ機能を追加します。
エンドユーザー産業別:
ヘルスケアおよびライフサイエンスがBFSIベースを上回るBFSIは2026年の収益の31.66%を占め、厳格な継続性、保持、およびリカバリー義務に支えられています。DORAは、金融機関に対してICTリスク管理フレームワークの一部としてバックアップポリシーを確立・見直すことを義務付けています。PCI DSS要件とリカバリー失敗の財務コストが、このセクターのマネージドサービスへの需要を高めています。IT、通信、政府、および公共セクターも継続性コントロールと機密情報の保持を必要とします。産業製造は、運用技術およびインダストリー4.0システムがより多くの管理されたデータを生成するにつれて、マネージドストレージを採用しています。小売りおよびEコマースは、分散型アプケーション環境が拡大するにつれてクラウドベースの保護を使用します。
ヘルスケアおよびライフサイエンス産業は2032年までにCAGR 9.27%で拡大する見込みです。電子健康記録およびAIを活用した診断は、より大量の画像および患者データを生成しています。HIPAAは、データバックアップおよびディザスタリカバリー手順を含む緊急時対応計画を義務付けています。提案されているHIPAAセキュリティルールの更新により、暗号化および多要素認証が必須になります。マネージドプロバイダーは、関連する設定および監視作業を大規模に実行できます。増加するデータ量とより厳格なセーフガードの組み合わせが、マネージドストレージおよびバックアップサービス市場におけるこのセグメントの期待される拡大を支えます。
地域分析
北米マネージドストレージおよびバックアップサービス市場
北米は2026年に収益の38.64%を占め、マネージドストレージおよびバックアップサービス市場において最大の地域的ポジションを確立しています。成熟したエンタープライズITインフラと組織あたりの高いデータ量がこの規模を支えています。NISTガイダンス、SOC 2への期待、および州レベルのデータガバナンス要件により、組織はビジネスデータの保護と復旧方法を文書化することが求められてます。米国が地域需要の大部分を占めており、BFSIおよびヘルスケアがマネージドストレージ支出の主要分野となっています。カナダとメキシコは、銀行業、天然資源、および製造輸出活動からの需要を加えています。また、この地域には発達したコマネージドサービス基盤があり、多くのミッドマーケット顧客がガバナンスを維持しながら実行業務をアウトソーシングするのに十分なIT能力を保有しています。
アジア太平洋マネージドストレージおよびバックアップサービス市場
アジア太平洋地域は2032年までに9.91%のCAGRで拡大すると予測されており、マネージドストレージおよびバックアップサービス市場において最も急速に拡大する地域となっています。インドは大規模なSME基盤と、クラウドネイティブサービスの利用拡大およびデジタル個人データ保護法に基づく要件を組み合わせています。中国は、ローカライズされたクラウドインフラとローカル管理データ環境を優先する国家サイバーセキュリティ要件によって形成されています。韓国の高度なクラウドインフラは地域全体の需要を支えており、東南アジアのSMEはテクノロジー資産がより分散化するにつれてマネージドサービスを採用しています。日本の情報通信セクターは2024年12月に前年比6.1%の収益成長を記録し、自動車、電子機器、および金融サービスの需要に支えられています。こうした状況は、地域インフラカバレッジとローカルコンプライアンスサポート、および中小規模顧客向けの実践的サービスを組み合わせることができるプロバイダーに有利に働きます。
EMEAおよび南米マネージドストレージおよびバックアップサービス市場
欧州はマネージドストレージおよびバックアップサービス市場において引き続き重要な位置を占めており、ドイツ、英国、フランスが最大の国別貢献国となっています。DORAおよびNIS2は、この地域における管理された、テスト済みの、かつ監査可能な復旧慣行への需要を高めています。南米は、ブラジルのBFSIおよび政府機関がマネージドバックアップと事業継続の取り決めを優先するにつれて拡大しています。中東はサウジアラビアとUAEを中心に活発であり、データ主権要件とクラウドファーストの政府デジタル化プログラムが需要を支えています。アフリカは初期段階にありますが、南アフリカ、ナイジェリア、エジプトにおけるインフラ整備が将来の普及を支えています。居住地管理、ローカル復旧オプション、および信頼性の高い運用サポートを実証できるプロバイダーは、マネージドストレージおよびバックアップサービス市場全体の地域差に対応するうえで有利な立場にあります。
競合環境
市場集中度
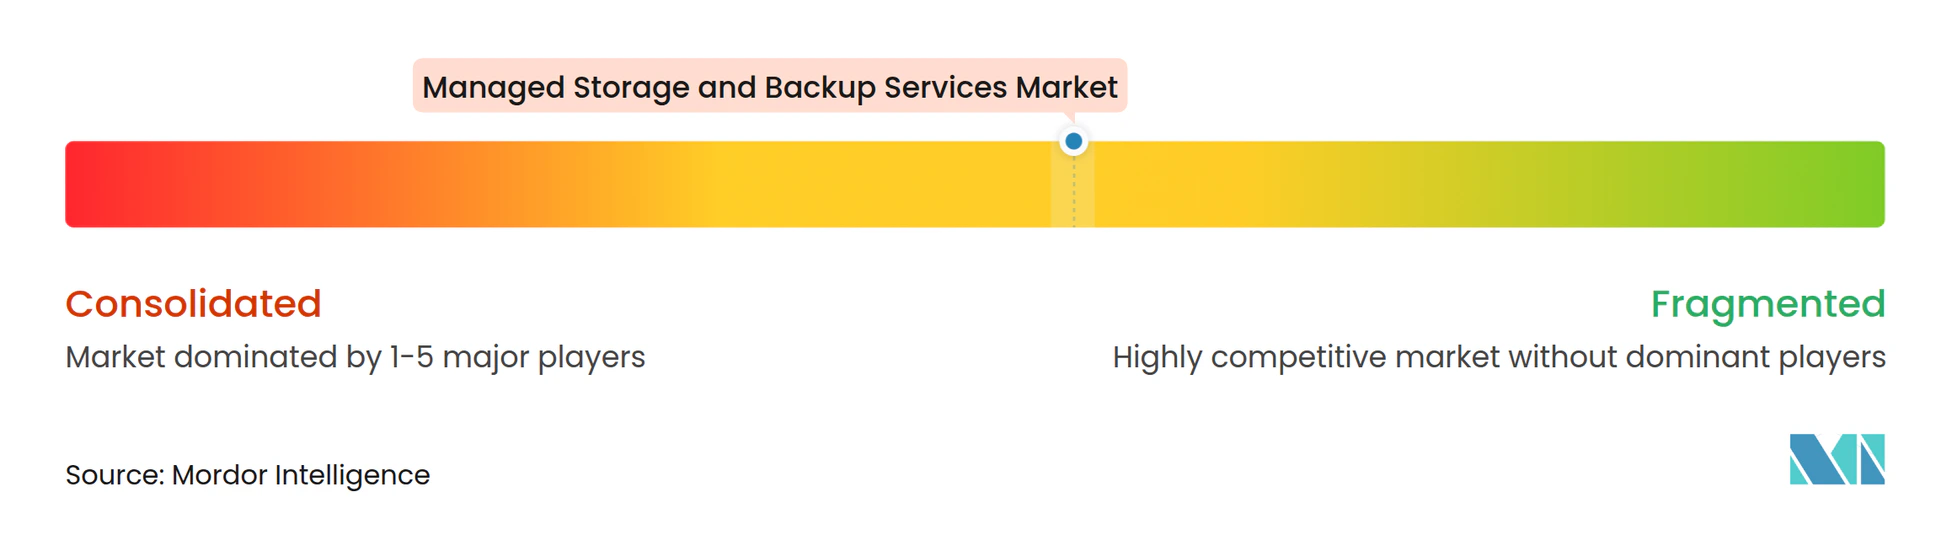
マネージドストレージおよびバックアップサービス市場は適度に断片化されており、ハイパースケーラーと連携した企業および純粋なスペシャリストが、より広範な地域およびニッチプロバイダーよりも強いポジションを持っています。競争は、キャパシティ価格設定から、検証済みリカバリー、異常検知、アイデンティティレジリエンス、および自動オーケストレーションへと移行しています。プレミアム層には、CohesityとVeritasの統合組織、AWS、Microsoft、およびIBMが含まれます。Rubrik、Druva、およびArcserveは、サイバーレジリエンス機能およびマネージド保護能力を通じて競争しています。地域プロバイダーは、価格、垂直専門知識、および顧客との近さで引き続き競争しています。
CommvaultはQ2 FY2026の申告でSatori Cyber Ltd.の買収を開示し、ハイブリッドおよびマルチクラウド環境にわたるAI関連リスクを管理することを目的とした能力を追加しました。CohesityとVeritasの統合は2024年12月に完了し、より大規模な純粋なストレージ管理会社を生み出し、小規模プロバイダーの競争基準を引き上げました。Cohesityの2026年のGoogle Cloud表彰は、Google脅威インテリジェンスおよびプライベートスキャニングのCohesity Data Cloudへの統合を反映しています。IBMとCobalt Ironは2026年3月に、IBM Cloudおよびその他のクラウド環境にわたってCompassを使用したセキュアな自動バックアップを導入した別の例を追加しました。これらの動きは、マネージドストレージおよびバックアップサービス市場のサプライヤーが買収、クラウドパートナーシップ、およびバンドルされたマネージドオファリングを通じてプラットフォームを強化している方法を示しています。
運用技術保護、SaaSカバレッジ、およびソブリンクラウドマネージド提供には機会が残っています。Arcserveの調査は、SaaSデータのカバレッジがない組織を含む、継続的なSaaS保護ギャップを指摘しています。Scientific Reportsの2026年の研究では、98.45%のセキュリティ精度を達成したAIベースのバックアップデータ整合性検証フレームワークが説明されています。ISO 27001およびSOC 2 Type II認証は、規制された顧客による調達において引き続き重要です。ハイパースケーラーはネイティブクラウド統合から恩恵を受け、スペシャリストはクラウド間のポータビリティとより深いコンプライアンスレポーティングを通じて競争します。マネージドストレージおよびバックアップサービス市場における競争の結果は、複雑なリカバリーおよびセキュリティコントロールを顧客が運用しやすくできるプロバイダーに依存します。
マネージドストレージおよびバックアップサービス産業リーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Dell Technologies Inc.
-
Veeam Software Group GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドストレージおよびバックアップサービス市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Dell Technologies Inc.
- Veeam Software Group GmbH
- Hewlett Packard Enterprise Company
- Google LLC
- Commvault Systems, Inc.
- Veritas Technologies LLC
- Cohesity, Inc.
- Rubrik, Inc.
- Acronis International GmbH
- Druva Inc.
- Barracuda Networks, Inc.
- NetApp, Inc.
- Oracle Corporation
- Open Text Corporation
- Arcserve LLC
- Backblaze, Inc.
- Iron Mountain Incorporated
- N-able, Inc.
- Asigra Inc.
最近の産業開発事情 マネージドストレージおよびバックアップサービス市場
- 2026年10月:Microsoft Azureバックアップは、Azure PostgreSQL Flexible ServerおよびElastic Clusterのプレビューでボールトバックアップサポートを追加し、分散型リレーショナルデータベースワークロードへのイミュータブル保護を拡張しました。
- 2026年9月:Microsoft AzureバックアップはAzure Elastic SANボリュームの運用バックアップの一般提供を達成し、リカバリーサービスボールトに時間ベースのイミュータビリティを導入し、大規模ブロックストレージ環境のランサムウェアリカバリー保証を強化しました。
- 2026年3月:IBMとCobalt Ironは、IBM Cloudの顧客向けにCompassを使用したセキュアな自動バックアップをグローバルに開始し、イミュータブル暗号化とゼロアクセスアーキテクチャを備えたIBM Cloud、AWS、Microsoft Azure、Google Cloud Platform、およびAlibaba Cloudにわたるフルマネージドなサービスとしてのバックアップ体験を提供しました。IBMとCobalt Ironは、IBM Cloudの顧客向けにCompassを使用したセキュアな自動バックアップをグローバルに開始し、イミュータブル暗号化ゼロアクセスアーキテクチャを備えたIBM Cloud、AWS、Microsoft Azure、Google Cloud Platform、およびAlibaba Cloudにわたるフルマネージドなサービスとしてのバックアップ体験を提供しました。
- 2026年1月:FalconStorは、IBM Power環境向けのグローバルに利用可能なSaaSオファリングであるHabaneroを開始し、12のIBM Cloudリージョンにわたってオブジェクトストレージの経済性を持つセキュアなオフサイトデータ保護を提供しました。
グローバルマネージドストレージおよびバックアップサービス市場レポートの範囲
マネージドストレージおよびバックアップサービス市場は、企業データストレージインフラおよびデータ保護プロセスの外部委託管理を提供します。プロバイダーは、データの可用性、レジリエンス、およびビジネス継続性を確保するために、ストレージプロビジョニング、キャパシティおよびパフォーマンス管理、バックアップスケジューリング、レプリケーション、保持、リカバリーテスト、および復元サポートを処理します。
マネージドストレージおよびバックアップサービス市場レポートは、サービスタイプ(マネージドストレージプロビジョニングおよび運用、バックアップおよびリストア管理、サービスとしてのディザスタリカバリー、データアーカイビングおよび保持管理、コンプライアンスおよびセキュリティ管理、キャパシティプランニングおよびレポーティング、サービスとしてのサイバーリカバリー、その他のサービスタイプ)、サービス提供モデル(フルマネージドサービス、コマネージドサービス、リモートマネージドサービス、オンサイトマネージドサービス)、ストレージタイプ(ブロックストレージ、ファイルストレージ、オブジェクトストレージ、バックアップおよびリカバリーストレージ、アーカイブおよびコールドストレージ)、ストレージ環境(クラウドベースストレージ、オンプレミスストレージ、ハイブリッドおよびマルチクラウドストレージ)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府および行政、ITおよび通信、ヘルスケアおよびライフサイエンス、エネルギーおよびユーティリティ、製造および産業、その他のエンドユーザー)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドストレージプロビジョニングおよび運用 |
| バックアップおよびリストア管理 |
| サービスとしてのディザスタリカバリー |
| データアーカイビングおよび保持管理 |
| コンプライアンスおよびセキュリティ管理 |
| キャパシティプランニングおよびレポーティング |
| サービスとしてのサイバーリカバリー |
| その他のサービスタイプ |
| フルマネージドサービス |
| コマネージドサービス |
| リモートマネージドサービス |
| オンサイトマネージドサービス |
| ブロックストレージ |
| ファイルストレージ |
| オブジェクトストレージ |
| バックアップおよびリカバリーストレージ |
| アーカイブおよびコールドストレージ |
| クラウドベースストレージ |
| オンプレミスストレージ |
| ハイブリッドおよびマルチクラウドストレージ |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共セクター |
| 産業製造 |
| 小売りおよびEコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドストレージプロビジョニングおよび運用 | |
| バックアップおよびリストア管理 | ||
| サービスとしてのディザスタリカバリー | ||
| データアーカイビングおよび保持管理 | ||
| コンプライアンスおよびセキュリティ管理 | ||
| キャパシティプランニングおよびレポーティング | ||
| サービスとしてのサイバーリカバリー | ||
| その他のサービスタイプ | ||
| サービス提供モデル別 | フルマネージドサービス | |
| コマネージドサービス | ||
| リモートマネージドサービス | ||
| オンサイトマネージドサービス | ||
| ストレージタイプ別 | ブロックストレージ | |
| ファイルストレージ | ||
| オブジェクトストレージ | ||
| バックアップおよびリカバリーストレージ | ||
| アーカイブおよびコールドストレージ | ||
| ストレージ環境別 | クラウドベースストレージ | |
| オンプレミスストレージ | ||
| ハイブリッドおよびマルチクラウドストレージ | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共セクター | ||
| 産業製造 | ||
| 小売りおよびEコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドストレージおよびバックアップサービス市場の規模はどのくらいですか?
マネージドストレージおよびバックアップサービス市場規模は、2026年の15.23 ビリオン 米ドルから2027年には17.46 ビリオン 米ドルに増加し、2032年までに23.84 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 6.43%で成長します。
マネージドストレージサービスへの需要を牽引しているものは何ですか?
AI関連のデータ成長、ランサムウェアリカバリーのニーズ、SaaS保護のギャップ、およびより強力なリカバリーおよび居住要件が需要を支えています。
最大の収益シェアを持つサービスタイプはどれですか?
バックアップおよびリストア管理は2026年の収益の24.73%を占め、最大のサービスタイプとなっています。
最も急速に拡大すると予想されるサービス提供モデルはどれですか?
コマネージドサービスは、顧客が運用をアウトソーシングしながらポリシーコントロールを保持するため、2032年までにCAGR 8.34%で拡大する見込みです。
最も急速に拡大すると予想されるエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、電子健康記録および診断データのニーズに支えられ、2032年までにCAGR 9.27%で拡大する見込みです。
最も急速に拡大すると予想される地域はどこですか?
アジア太平洋地域は、インド、韓国、および東南アジアの中小企業の採用に支えられ、2032年までにCAGR 9.91%で拡大する見込みです。