
Taille et part du marché des services gérés de stockage et de sauvegarde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.46 Milliards de dollars |
| Taille du Marché (2032) | 23.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.43 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de stockage et de sauvegarde par Mordor Intelligence
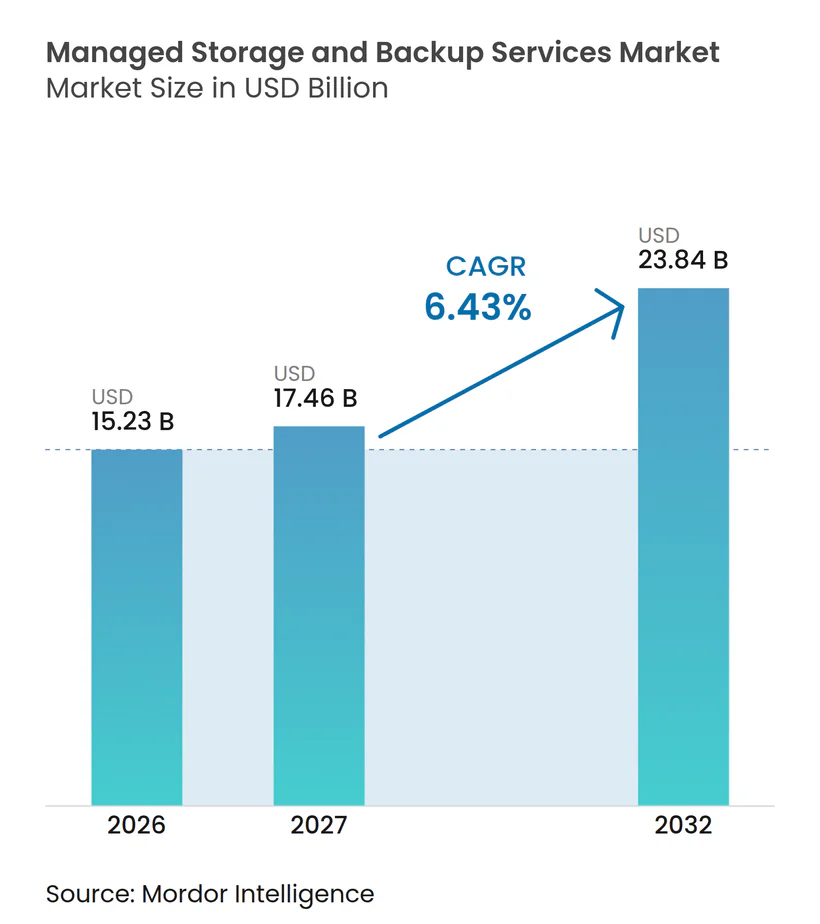
La taille du marché des services gérés de stockage et de sauvegarde devrait augmenter de 15,23 milliards USD en 2026 à 17,46 milliards USD en 2027 et atteindre 23,84 milliards USD d'ici 2032, avec un CAGR de 6,43% sur la période 2027-2032. La demande évolue vers une prestation gérée car les charges de travail d'IA génèrent des volumes plus importants de journaux de modèles, de données synthétiques et de résultats d'inférence que les architectures de sauvegarde plus anciennes ne protègent pas systématiquement. Les exigences de récupération après ransomware font également évoluer les décisions de stockage au-delà de la gestion des capacités, les acheteurs recherchant des sauvegardes immuables, des tests de récupération et des processus de restauration documentés. Les délais de conformité renforcent l'argument en faveur des prestataires capables de gérer les contrôles de rétention, de résidence et de récupération dans plusieurs juridictions. Le marché des services gérés de stockage et de sauvegarde est également façonné par un passage des dépenses d'investissement en infrastructure propre vers des services par abonnement combinant opérations, sécurité et assistance à la récupération. Les prestataires qui associent la flexibilité multi-cloud à une tarification transparente de la récupération disposent d'une opportunité auprès des organisations cherchant à réduire la concentration des fournisseurs et l'exposition à la souveraineté.
Principaux enseignements du rapport
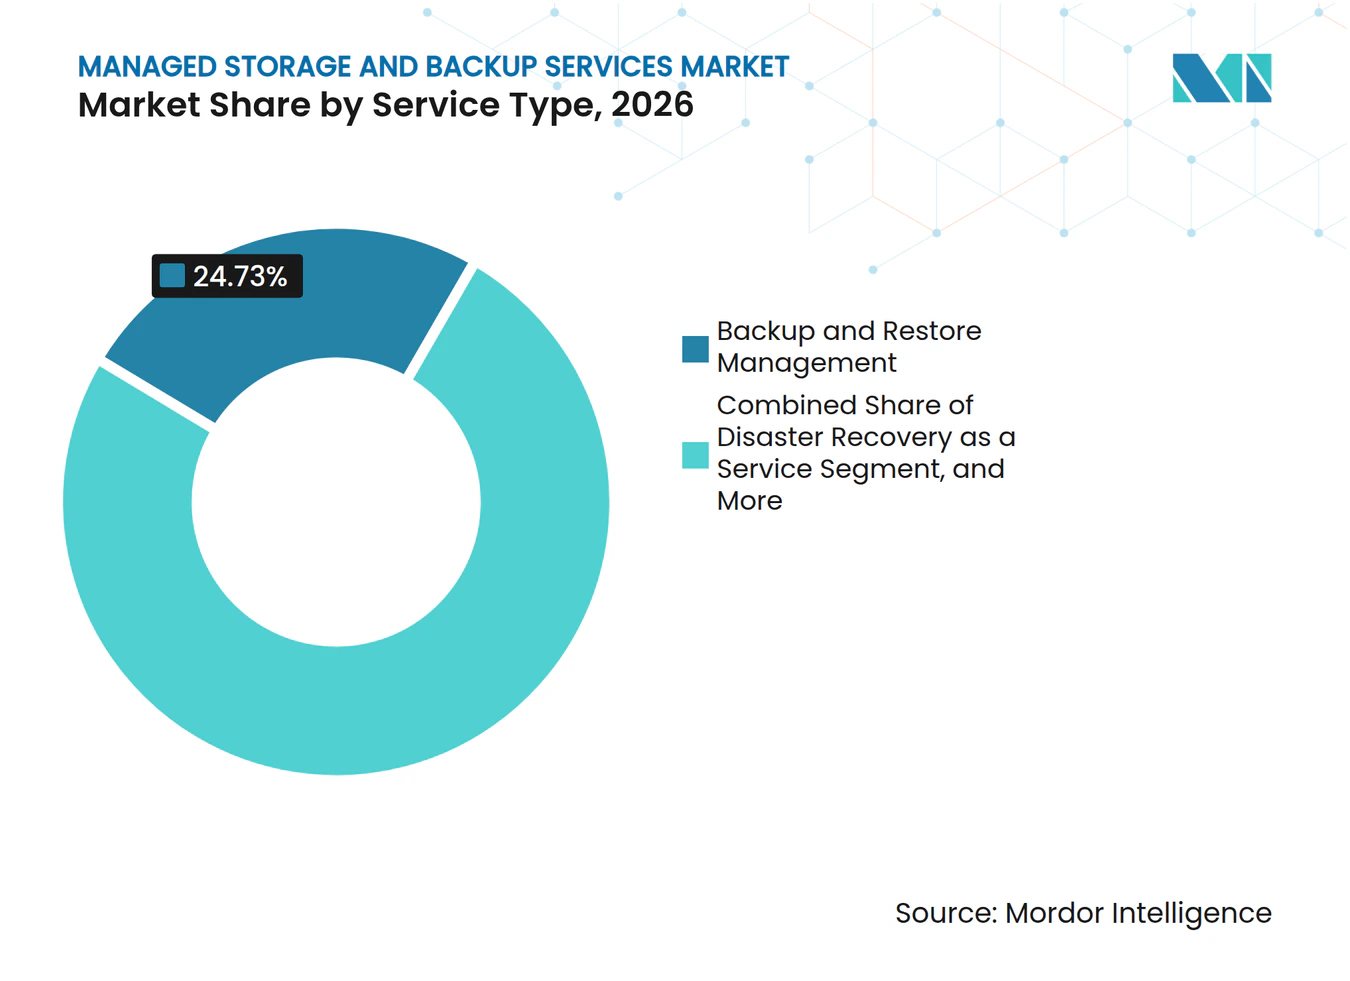
- Par type de service, la gestion des sauvegardes et des restaurations détenait 24,73% de la part du marché des services gérés de stockage et de sauvegarde en 2026, tandis que la cyber-récupération en tant que service devrait se développer à un CAGR de 7,29% jusqu'en 2032.
- Par modèle de prestation de services, les services entièrement gérés détenaient 46,91% du chiffre d'affaires en 2026, tandis que les services co-gérés devraient se développer à un CAGR de 8,34% jusqu'en 2032.
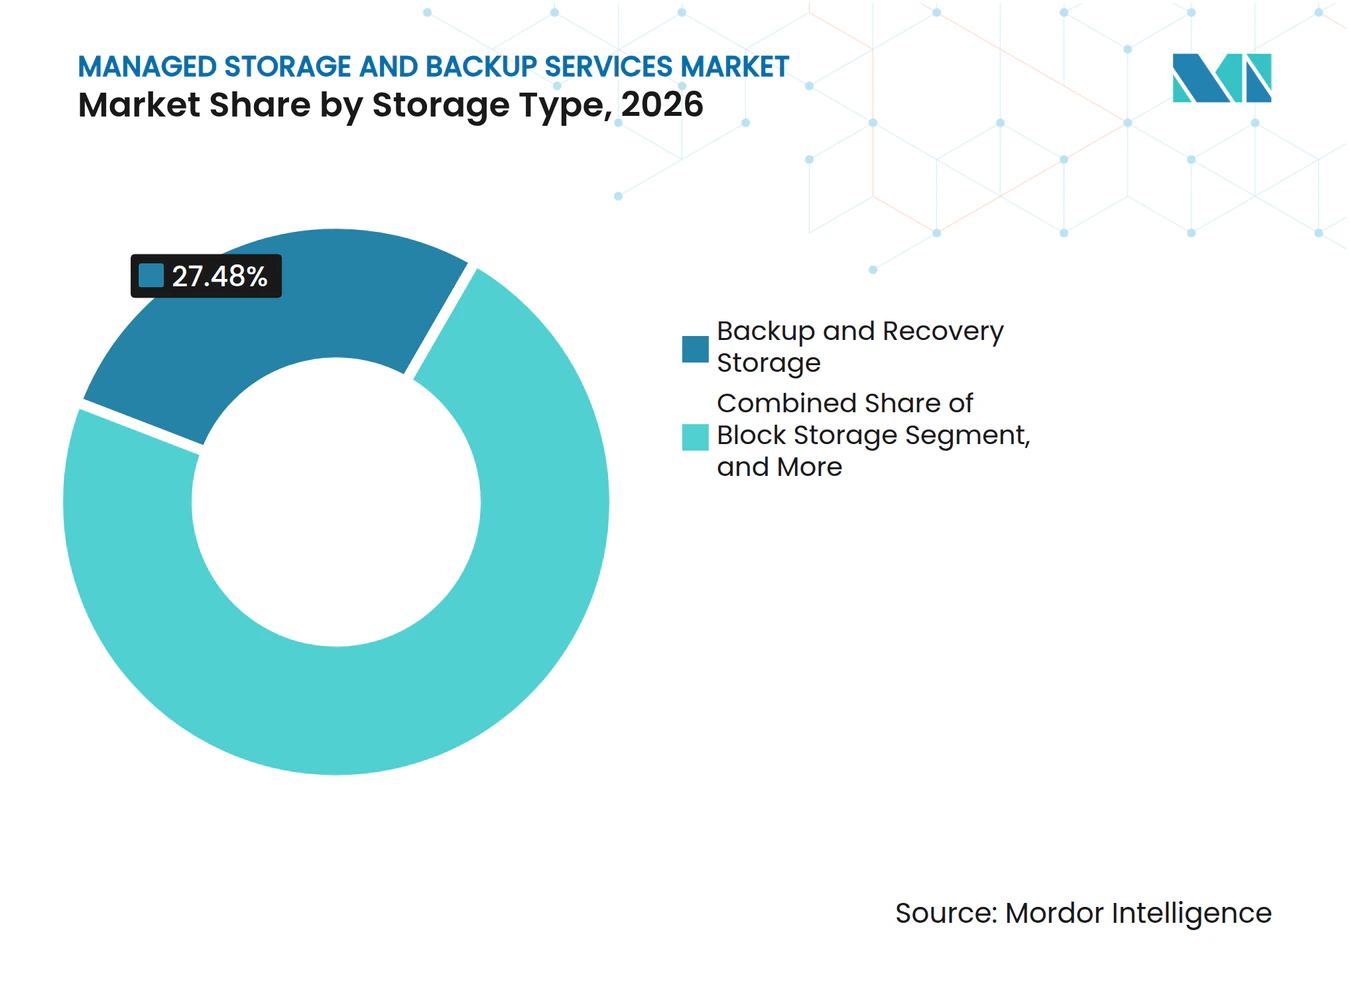
- Par type de stockage, le stockage de sauvegarde et de récupération représentait 27,48% du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 7,81% jusqu'en 2032.
- Par environnement de stockage, le stockage en nuage détenait 68,79% du chiffre d'affaires en 2026, tandis que le stockage hybride et multi-cloud devrait se développer à un CAGR de 9,32% jusqu'en 2032.
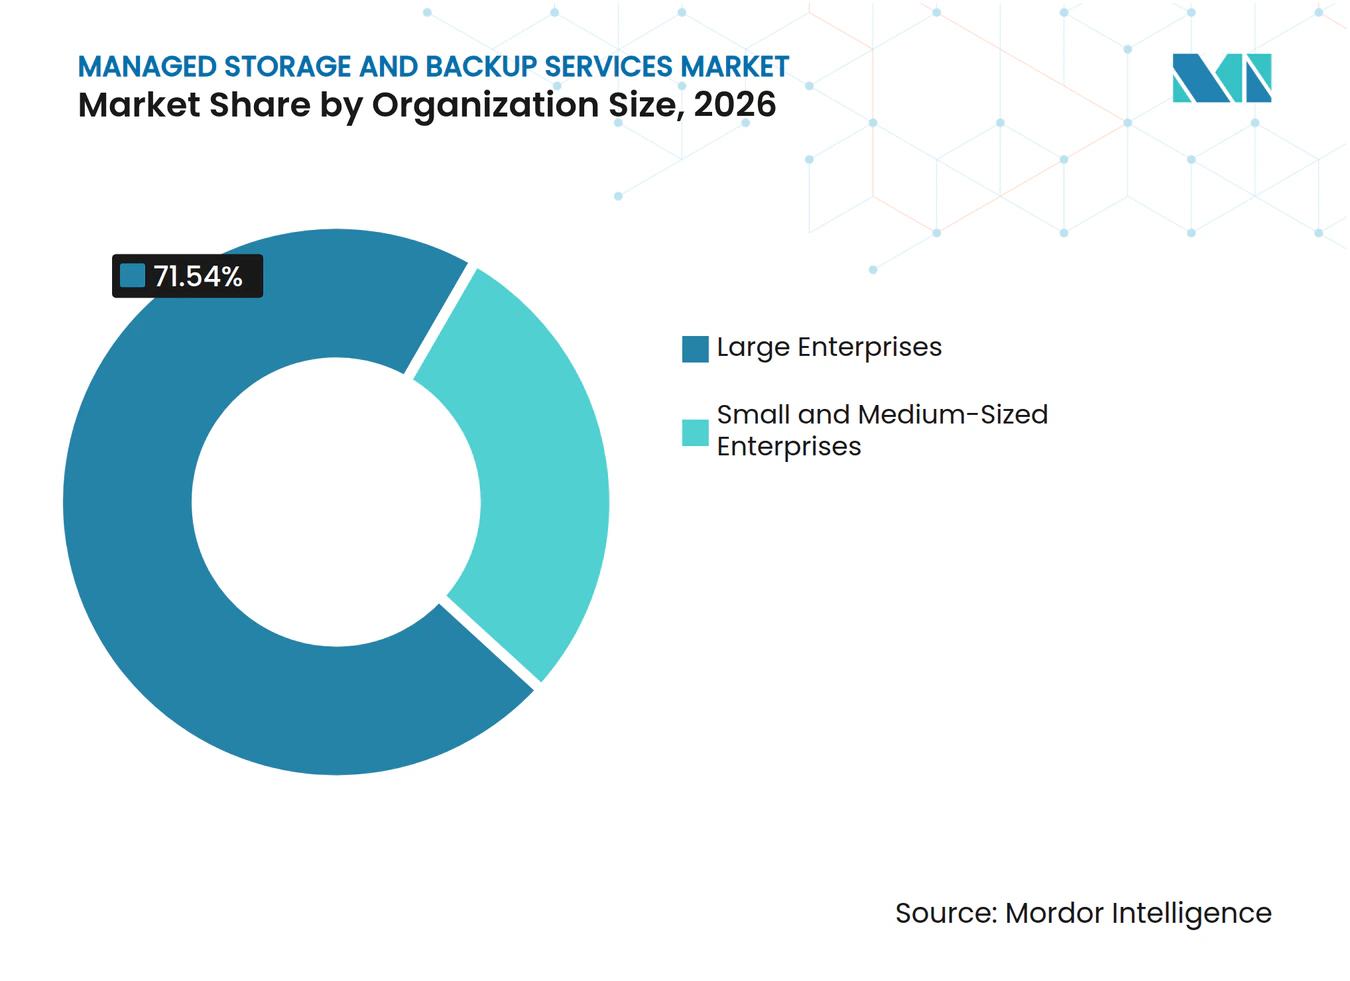
- Par taille d'organisation, les grandes entreprises représentaient 71,54% du chiffre d'affaires en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 8,64% jusqu'en 2032.
- Par secteur d'utilisation final, le secteur BFSI détenait 31,66% du chiffre d'affaires en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 9,27% jusqu'en 2032.
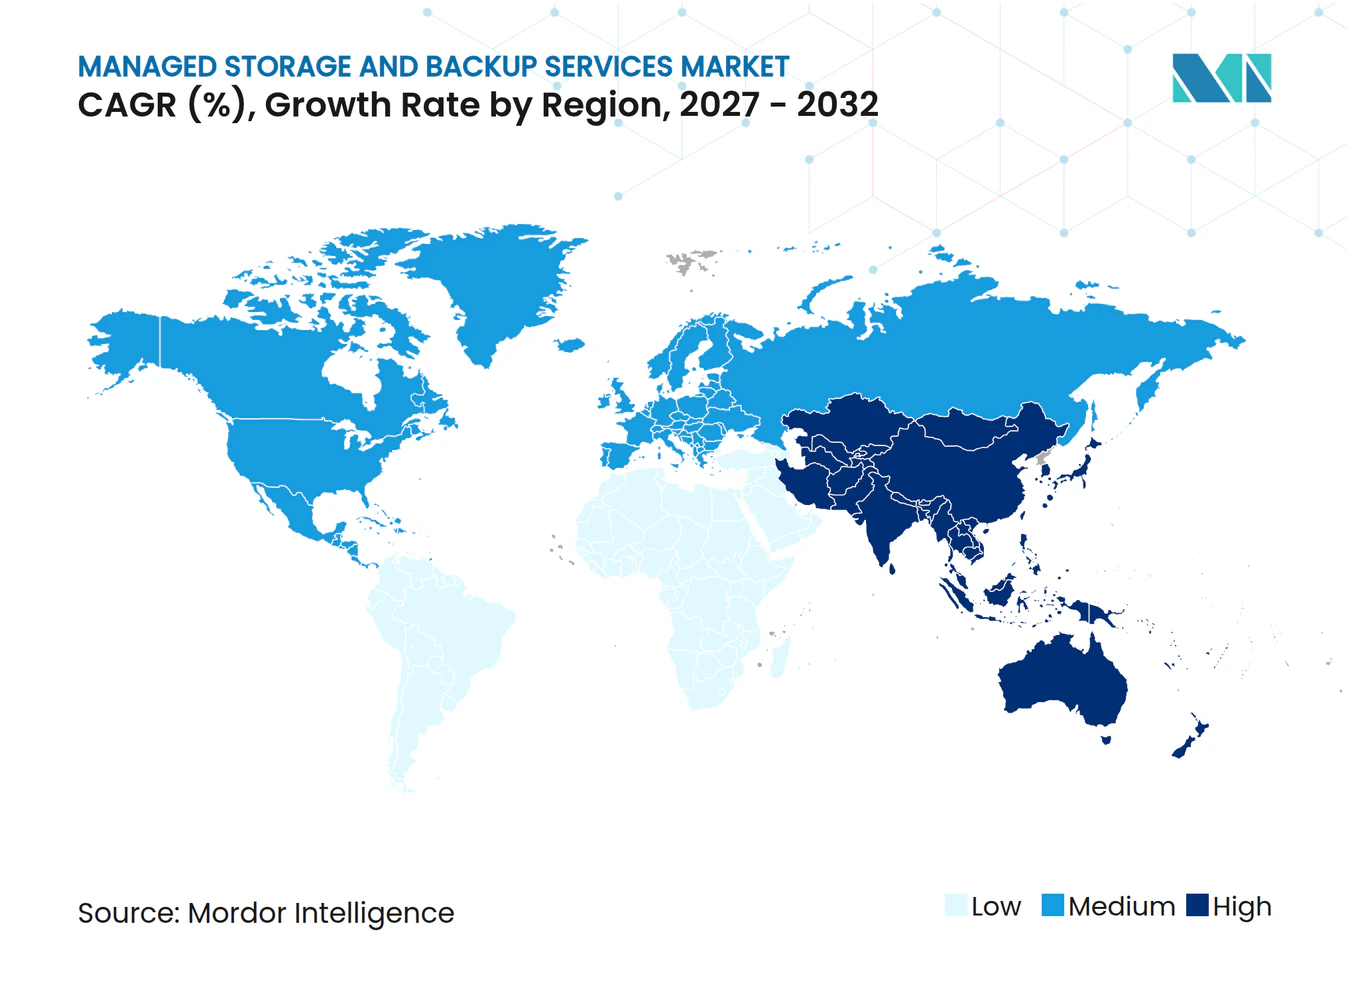
- Par géographie, l'Amérique du Nord détenait 38,64% du chiffre d'affaires du marché des services gérés de stockage et de sauvegarde en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,91% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Croissance explosive des données d'entreprise et charges de travail d'IA | +1.8% | Mondial, avec des gains précoces en Amérique du Nord, en Chine et en Inde | Long terme (≥ 4 ans) |
| Exigences de sauvegarde résiliente aux ransomwares et de cyber-récupération | +1.4% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Lacunes dans la protection des charges de travail SaaS et natives du nuage | +1.0% | Amérique du Nord et Europe, avec des répercussions sur le cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Mandats réglementaires de rétention, de résidence et de récupération | +0.8% | UE et Amérique du Nord, avec des répercussions sur le Moyen-Orient et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Assurance de récupération en tant que mesure opérationnelle au niveau du conseil d'administration | +0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Optimisation des politiques de sauvegarde et des capacités assistée par l'IA | +0.2% | Mondial, avec des gains précoces en Amérique du Nord, au Royaume-Uni et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance explosive des données d'entreprise et charges de travail d'IA
L'inférence d'IA modifie l'économie du stockage car elle augmente à la fois le volume des données d'entreprise et la vitesse à laquelle les équipes doivent les trouver, les valider et les récupérer. Seagate a rapporté que 98% des organisations interrogées considèrent que l'IA transforme le stockage en une infrastructure commerciale stratégique, plutôt que de le laisser comme une responsabilité de back-office routinière.[1] Le même rapport a révélé que seulement 38% des organisations se considéraient pleinement préparées aux exigences de données à long terme de l'IA, ce qui laisse de nombreux acheteurs face à un écart évident en matière de planification et d'exploitation. Les entreprises exploitant plusieurs modèles d'IA doivent conserver les journaux de modèles, les résultats synthétiques, les résultats d'inférence et les enregistrements associés qui peuvent ne pas correspondre aux politiques de sauvegarde plus anciennes ou aux simples calendriers d'archivage. Cela rend le marché des services gérés de stockage et de sauvegarde pertinent pour la gestion des politiques, la planification des capacités, l'accès aux archives et la révision continue de l'emplacement des données. Le cycle de rétention plus long augmente également la valeur des services qui classifient les informations entre les niveaux actif, de sauvegarde et d'archivage tout en maintenant la récupération pratique pour les utilisateurs métier et techniques.
Exigences de sauvegarde résiliente aux ransomwares et de cyber-récupération
Les ransomwares ont fait de la préparation à la récupération une préoccupation opérationnelle directe, car le coût de la restauration des systèmes peut être aussi important que le coût de l'attaque elle-même. Sophos a rapporté que 56% des attaques de ransomware étudiées avaient chiffré des données, tandis que le paiement médian de rançon était de 769 000 USD, soulignant pourquoi les organisations se concentrent sur la protection de copies de récupération utilisables.[2] Sophos a également rapporté des coûts de récupération moyens de 1,7 million USD par incident, un chiffre qui rend les dispositifs de récupération testés importants pour les responsables financiers et opérationnels. Veeam a constaté que seulement 28% des organisations touchées par des ransomwares ont récupéré l'intégralité de leurs données, tandis que 44% en ont récupéré moins de 75%, soulignant la différence entre la conservation de sauvegardes et la restauration des opérations. Ces résultats accroissent la demande de services immuables à isolation physique et de processus de récupération gérés pouvant être testés avant qu'un incident ne survienne. Le marché des services gérés de stockage et de sauvegarde bénéficie lorsque les organisations traitent la validation de la récupération, les procédures documentées et la responsabilité comme des exigences continues plutôt que comme des achats technologiques périodiques.
Lacunes dans la protection des charges de travail SaaS et natives du nuage
De nombreuses organisations ont adopté des applications SaaS et des bases de données natives du nuage plus rapidement qu'elles n'ont étendu leurs pratiques de protection des données, laissant des lacunes dans les enregistrements qui soutiennent les opérations quotidiennes et les processus réglementés. Arcserve a rapporté que 19% des organisations interrogées n'avaient aucune couverture de sauvegarde SaaS, indiquant qu'une part significative des organisations s'appuie encore sur une protection native limitée. L'écart est le plus visible là où Microsoft 365, Salesforce et les bases de données natives du nuage ont été ajoutés sans politiques de récupération correspondantes, procédures de propriété ou contrôles de rétention clairs. Les plateformes en nuage fonctionnent selon des modèles de responsabilité partagée, de sorte que les clients doivent toujours gérer la disponibilité et la récupération de leurs propres données même lorsqu'une application est fournie en tant que service. Les prestataires peuvent répondre à cette exigence grâce à une protection connectée par API, des contrôles de politique et des procédures de récupération couvrant la couche applicative ainsi que l'infrastructure sous-jacente. Cela étend les engagements gérés au-delà des opérations d'infrastructure et vers la continuité des applications, offrant aux clients une approche plus cohérente sur un ensemble changeant d'applications métier.
Mandats réglementaires de rétention, de résidence et de récupération
DORA est appliqué depuis le 17 janvier 2025 et exige des entités financières qu'elles maintiennent des politiques de sauvegarde documentées, des environnements de restauration séparés et une capacité TIC redondante soutenant la résilience opérationnelle. NIS2 étend les obligations de sécurité et de résilience aux entités essentielles et importantes dans 18 secteurs critiques, élargissant l'éventail des organisations devant démontrer des pratiques structurées de cyber-risque. NIS2 permet des amendes allant jusqu'à 10 millions EUR (11,19 millions USD) ou 2% du chiffre d'affaires annuel mondial pour les entités de niveau le plus élevé, donnant aux dirigeants une raison directe de revoir leur état de préparation. Ces règles accroissent le besoin de processus de rétention, de restauration et de test de récupération auditables, suffisamment clairs pour être présentés aux régulateurs et aux équipes d'assurance interne. Le marché des services gérés de stockage et de sauvegarde offre une opportunité aux prestataires d'appliquer des contrôles comparables dans plusieurs cadres réglementaires sans obliger les clients à gérer des flux de travail distincts pour chaque règle. La prestation gérée est particulièrement pertinente pour les organisations qui ne peuvent pas maintenir des spécialistes distincts pour chaque juridiction, environnement de récupération, rapport de conformité et contrôle technique.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Complexité de la souveraineté des données et des transferts transfrontaliers | -0.9% | UE et Moyen-Orient, avec des répercussions sur l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Préoccupations de sécurité et de confidentialité multi-locataires | -0.7% | Mondial, plus fort dans les secteurs BFSI et de la santé réglementés | Moyen terme (2-4 ans) |
| Coûts de sortie du nuage et économie de la récupération | -0.5% | Mondial, plus aigu en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Protection de niveau périphérique limitée pour les technologies opérationnelles | -0.2% | Asie-Pacifique, Amérique du Sud et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la souveraineté des données et des transferts transfrontaliers
Les exigences de localisation des données peuvent rendre une architecture de stockage géré plus coûteuse et difficile à exploiter à travers les frontières. La loi européenne sur les données est appliquée depuis le 12 septembre 2025 et établit des exigences de portabilité pour les services de traitement des données. Les prestataires doivent aligner les environnements de restauration séparés sur les exigences DORA et sur les garanties pour les transferts internationaux dans le cadre du RGPD. Cette exigence devient également plus importante en Inde, en Arabie saoudite et en Asie du Sud-Est. L'architecture multi-régions peut retarder les décisions contractuelles lorsque les clients doivent déterminer où les copies primaires et de récupération peuvent résider. Elle peut également favoriser les grands prestataires qui exploitent déjà une large infrastructure régionale, tout en créant un environnement de prestation plus difficile pour les prestataires régionaux indépendants.
Préoccupations de sécurité et de confidentialité multi-locataires
Les organisations réglementées restent prudentes quant au placement de charges de travail sensibles dans des environnements de services gérés partagés. Arcserve a constaté que 88,7% des organisations interrogées utilisaient 2 outils de protection des données ou plus. L'utilisation de plusieurs outils peut refléter un besoin de méthodes de protection parallèles lorsque les clients ne considèrent pas un seul prestataire suffisant pour toutes les charges de travail. HIPAA exige que les entités couvertes et leurs associés commerciaux établissent des plans de contingence comprenant des procédures de sauvegarde des données et de reprise après sinistre. DORA exige également des environnements de restauration séparés pour les entités financières. Tant que les prestataires ne peuvent pas démontrer l'isolation des locataires par des audits et des rapports de conformité utilisables, certains clients conserveront des modèles hybrides ou co-gérés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la cyber-récupération élargit le portefeuille géréLa gestion des sauvegardes et des restaurations détenait 24,73% de la part du marché des services gérés de stockage et de sauvegarde en 2026, ce qui en fait le service central dans les contrats de stockage d'entreprise. Sophos a rapporté que 66% des organisations dont les données avaient été chiffrées ont utilisé des sauvegardes pour récupérer. Les acheteurs traitent donc la sauvegarde gérée comme une dépense de continuité nécessaire, plutôt que comme un service d'infrastructure optionnel. La reprise après sinistre en tant que service soutient la restauration après une panne opérationnelle plus large. La gestion de l'archivage et de la rétention des données soutient les exigences de rétention et de récupération à long terme. La gestion de la conformité et de la sécurité, la planification des capacités et les rapports gagnent en pertinence à mesure que les clients ont besoin de preuves que leurs processus de récupération peuvent répondre aux attentes réglementaires.
La cyber-récupération en tant que service devrait se développer à un CAGR de 7,29% jusqu'en 2032. Le service traite les ransomwares et les attaques sur la chaîne d'approvisionnement comme le scénario de récupération principal plutôt que la défaillance matérielle. Il nécessite des coffres-forts immuables, une analyse des logiciels malveillants avant la restauration et des étapes d'approbation multi-parties. Ces contrôles comblent les lacunes que la sauvegarde standard peut ne pas traiter. Le marché des services gérés de stockage et de sauvegarde évolue vers des offres qui connectent les opérations de sauvegarde aux opérations de sécurité. Ce changement permet aux prestataires de soutenir les clients avant, pendant et après une tentative d'attaque.



Par modèle de prestation de services :
les services co-gérés gagnent du terrainLes services entièrement gérés représentaient 46,91% du chiffre d'affaires en 2026, soutenus par les grandes entreprises cherchant un transfert opérationnel complet. Les clients BFSI et de la santé paient souvent pour cette approche car ils ont besoin d'une surveillance continue et de fenêtres de récupération garanties par des SLA. Les services gérés à distance soutiennent les organisations distribuées qui n'ont pas besoin de personnel à chaque emplacement. Les services gérés sur site restent pertinents dans les environnements où les données à isolation physique ou la souveraineté sur site constituent une exigence contractuelle. IBM et Cobalt Iron ont lancé la sauvegarde automatisée sécurisée avec Compass pour les clients IBM Cloud en mars 2026.[3] L'offre fournit une expérience de sauvegarde en tant que service entièrement gérée dans plusieurs environnements en nuage.
Les services co-gérés devraient se développer à un CAGR de 8,34% jusqu'en 2032. Les équipes informatiques du marché intermédiaire utilisent ce modèle pour conserver l'autorité sur les politiques tout en externalisant les opérations quotidiennes. Les services basés sur la consommation de Dell APEX et HPE GreenLake abaissent les barrières à l'entrée pour les acheteurs qui ont besoin d'échelle sans engagement en capital important. Le modèle est pertinent pour les assureurs, les banques régionales et les cabinets de services professionnels qui exigent une responsabilité claire à des fins d'audit. La prestation co-gérée permet également aux clients de conserver une connaissance interne de leurs données et de leurs priorités de récupération. Cet équilibre explique son expansion attendue plus forte au sein du marché des services gérés de stockage et de sauvegarde.
Par type de stockage :
le stockage de sauvegarde et de récupération soutient à la fois l'échelle et l'expansionLe stockage de sauvegarde et de récupération représentait 27,48% du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 7,81% jusqu'en 2032. Sa position reflète le besoin de stockage de récupération dans presque tous les environnements technologiques d'entreprise. ExaGrid a lancé une solution de stockage de sauvegarde à niveaux tout flash/SSD en janvier 2026 avec un verrouillage du temps de rétention alimenté par l'IA et un niveau d'isolation physique sans réseau. Ce produit illustre la demande de récupération plus rapide associée à des contrôles d'immuabilité. Le stockage en blocs et le stockage d'objets servent les charges de travail d'entraînement et d'inférence d'IA. Le stockage de fichiers continue de soutenir les charges de travail de données structurées dans les médias, la fabrication et les sciences de la vie.
L'archivage et le stockage à froid deviennent une couche de données active plutôt qu'une simple option de remplacement des bandes. Les organisations remettent en ligne les données de niveau froid pour soutenir les travaux liés à l'IA, ce qui accroît le besoin d'une récupération plus rapide. AWS a introduit un niveau de stockage chaud à faible coût pour les données de sauvegarde Amazon S3 en novembre 2025.[4] AWS a déclaré que ce niveau peut réduire les coûts de stockage à long terme jusqu'à 30% grâce à la hiérarchisation automatique. Le déplacement automatisé entre les niveaux chaud, tiède et froid devient une partie importante de la prestation de stockage géré. Ce besoin donne aux prestataires une raison de combiner la gestion des capacités avec la planification de la récupération et le contrôle des coûts.

Par environnement de stockage :
le stockage hybride et multi-cloud devient le moteur de croissanceLe stockage en nuage détenait 68,79% du chiffre d'affaires en 2026, reflétant le passage des bibliothèques de bandes sur site aux référentiels en nuage élastiques. L'environnement permet aux organisations d'ajouter de la capacité sans acheter et exploiter directement tout le matériel de stockage. Le stockage sur site reste important pour les charges de travail de défense, gouvernementales et de trading financier qui nécessitent une isolation physique ou une faible latence. Il soutient également les clients dont les exigences de rétention limitent l'emplacement des copies. Ces besoins maintiennent les déploiements sur site même à mesure que les services en nuage arrivent à maturité. Le marché des services gérés de stockage et de sauvegarde doit donc prendre en charge les environnements en nuage, locaux et connectés plutôt que de traiter la prestation en nuage comme le seul modèle opérationnel.
Le stockage hybride et multi-cloud devrait se développer à un CAGR de 9,32% jusqu'en 2032. Les organisations l'utilisent pour réduire l'exposition aux fournisseurs et aux réglementations qui peut résulter des conceptions uniquement en nuage. Arcserve a constaté que 72,3% des organisations interrogées évaluaient ou planifiaient des modifications de leurs hyperviseurs. Ces changements d'infrastructure obligent les prestataires à reconfigurer les processus de protection des données et de récupération. Cohesity a reçu le prix Google Cloud Partner of the Year 2026 pour la modernisation de l'infrastructure, la reprise après sinistre et la sauvegarde. Sa solution FortKnox prend en charge les copies souveraines dans la frontière de données Google Cloud.
Par taille d'organisation :
les petites et moyennes entreprises adoptent la protection géréeLes grandes entreprises détenaient 71,54% du chiffre d'affaires en 2026 car elles exploitent des environnements complexes multi-pétaoctets et peuvent négocier des contrats gérés premium. Leurs décisions d'achat spécifient de plus en plus les objectifs de temps de récupération et de point de récupération. Arcserve a rapporté que seulement 35,4% des organisations ont atteint leurs objectifs RPO et RTO lors de tests réels de récupération après ransomware. Cet écart soutient la demande de prestataires capables de valider les résultats de récupération plutôt que de simplement conserver des copies de données. Les grandes entreprises ont également besoin d'une couverture dans plusieurs unités commerciales, environnements d'infrastructure et juridictions légales. Ces exigences favorisent les prestataires disposant de rapports cohérents et d'une profondeur opérationnelle.
Les petites et moyennes entreprises devraient se développer à un CAGR de 8,64% jusqu'en 2032. Le risque de ransomware et les obligations de conformité s'étendent aux organisations plus petites via les chaînes d'approvisionnement et les exigences des clients. Sophos a rapporté que seulement 1 organisation plus petite sur 3 a stoppé une attaque de ransomware avant qu'elle ne chiffre les données. Les niveaux de sauvegarde gérée standardisés peuvent aider ces acheteurs à accéder à la protection sans avoir à maintenir de grandes équipes internes. Les services basés sur la consommation de N-able et Arcserve abaissent le seuil opérationnel initial. Les petites organisations commencent généralement par la sauvegarde gérée et ajoutent d'autres fonctions de stockage géré à mesure que leurs besoins augmentent.
Par secteur d'utilisation final :
la santé et les sciences de la vie dépassent la base BFSILe secteur BFSI détenait 31,66% du chiffre d'affaires en 2026, soutenu par des obligations strictes de continuité, de rétention et de récupération. DORA exige des entités financières qu'elles établissent et révisent les politiques de sauvegarde dans le cadre de leur cadre de gestion des risques TIC. Les exigences PCI DSS et le coût financier de l'échec de la récupération s'ajoutent au besoin de services gérés du secteur. Les technologies de l'information, les télécommunications, le gouvernement et le secteur public nécessitent également des contrôles de continuité et la conservation des informations sensibles. La fabrication industrielle adopte le stockage géré à mesure que les technologies opérationnelles et les systèmes Industrie 4.0 génèrent davantage de données gouvernées. Le commerce de détail et le commerce électronique utilisent la protection en nuage à mesure que leurs environnements d'applications distribuées s'étendent.
Le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 9,27% jusqu'en 2032. Les dossiers de santé électroniques et les diagnostics assistés par l'IA génèrent des volumes plus importants de données d'imagerie et de patients. HIPAA exige des plans de contingence comprenant des procédures de sauvegarde des données et de reprise après sinistre. Les mises à jour proposées de la règle de sécurité HIPAA rendraient le chiffrement et l'authentification multifacteur obligatoires. Les prestataires gérés peuvent effectuer les travaux de configuration et de surveillance associés à grande échelle. La combinaison de volumes de données croissants et de garanties plus strictes soutient l'expansion attendue du segment dans le marché des services gérés de stockage et de sauvegarde.
Analyse géographique
Marché des Services Gérés de Stockage et de Sauvegarde en Amérique du Nord
L'Amérique du Nord détenait 38,64 % des revenus en 2026, ce qui lui confère la position dominante sur le marché des services gérés de stockage et de sauvegarde. Une base informatique d'entreprise mature et des volumes de données élevés par organisation soutiennent cette échelle. Les recommandations du NIST, les exigences SOC 2 et les réglementations de gouvernance des données au niveau des États incitent les organisations à documenter la manière dont les données métier sont protégées et récupérées. Les États-Unis représentent l'essentiel de la demande régionale, les secteurs BFSI et de la santé constituant des domaines majeurs de dépenses en stockage géré. Le Canada et le Mexique contribuent à la demande dans les secteurs bancaire, des ressources naturelles et des activités de fabrication à l'exportation. La région dispose également d'une base de services co-gérés développée, car de nombreux clients du marché intermédiaire disposent de capacités informatiques suffisantes pour conserver la gouvernance tout en externalisant l'exécution.
Marché des Services Gérés de Stockage et de Sauvegarde en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,91 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide sur le marché des services gérés de stockage et de sauvegarde. L'Inde combine une large base de PME avec une utilisation croissante des services natifs du cloud et des exigences découlant de la loi sur la protection des données personnelles numériques. La Chine est façonnée par des exigences nationales en matière de cybersécurité qui favorisent une infrastructure cloud localisée et des environnements de données gérés localement. L'infrastructure cloud avancée de la Corée du Sud soutient la demande dans toute la région, tandis que les PME d'Asie du Sud-Est adoptent les services gérés à mesure que leurs parcs technologiques deviennent plus distribués. Le secteur de l'information et des communications au Japon a enregistré une croissance des revenus de 6,1 % en glissement annuel en décembre 2024, soutenue par la demande dans les secteurs automobile, électronique et des services financiers. Ces conditions favorisent les prestataires capables de combiner une couverture d'infrastructure régionale avec un soutien à la conformité locale et des services pratiques pour les petits clients.
Marché des Services Gérés de Stockage et de Sauvegarde en EMEA et en Amérique du Sud
L'Europe demeure une composante significative du marché des services gérés de stockage et de sauvegarde, avec l'Allemagne, le Royaume-Uni et la France comme principaux contributeurs nationaux. DORA et NIS2 accroissent la demande de pratiques de récupération contrôlées, testées et auditables dans la région. L'Amérique du Sud est en expansion, les organisations BFSI et gouvernementales du Brésil accordant la priorité aux dispositifs de sauvegarde gérée et de continuité. Le Moyen-Orient est actif à travers l'Arabie Saoudite et les Émirats Arabes Unis, où les exigences de souveraineté des données et les programmes de numérisation gouvernementale axés sur le cloud soutiennent la demande. L'Afrique se trouve à un stade plus précoce, bien que le développement des infrastructures en Afrique du Sud, au Nigeria et en Égypte soutienne l'adoption future. Les prestataires capables de démontrer des contrôles de résidence des données, des options de récupération locales et un soutien opérationnel fiable sont mieux positionnés pour répondre aux différences régionales sur le marché des services gérés de stockage et de sauvegarde.
Paysage concurrentiel
Concentration du Marché
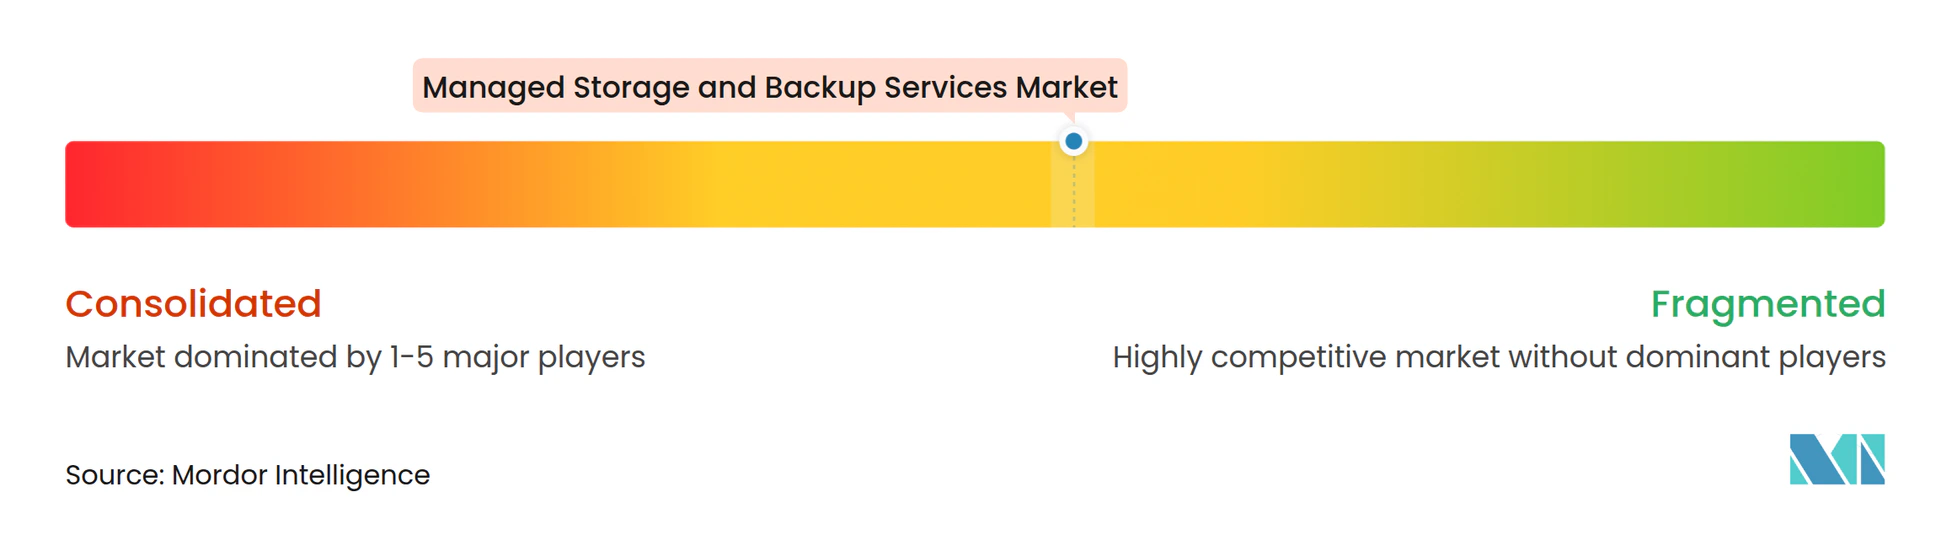
Le marché des services gérés de stockage et de sauvegarde est modérément fragmenté, les entreprises alignées sur les hyperscalers et les spécialistes purs jouant détenant une position plus forte qu'un groupe plus large de prestataires régionaux et de niche. La concurrence s'éloigne de la tarification à la capacité pour se diriger vers la récupération validée, la détection des anomalies, la résilience des identités et l'orchestration automatisée. Le niveau premium comprend l'organisation combinée Cohesity et Veritas, AWS, Microsoft et IBM. Rubrik, Druva et Arcserve se distinguent par leurs fonctionnalités de cyber-résilience et leurs capacités de protection gérée. Les prestataires régionaux continuent de se concurrencer sur le prix, l'expertise sectorielle et la proximité avec les clients.
Commvault a divulgué son acquisition de Satori Cyber Ltd. dans son dépôt du deuxième trimestre de l'exercice 2026, ajoutant des capacités destinées à gérer les risques liés à l'IA dans les environnements hybrides et multi-cloud. La combinaison Cohesity et Veritas a été finalisée en décembre 2024, créant une société de gestion de stockage pure plus importante et élevant la barre concurrentielle pour les prestataires plus petits. La reconnaissance Google Cloud 2026 de Cohesity reflétait son intégration de Google Threat Intelligence et de la numérisation privée dans Cohesity Data Cloud. IBM et Cobalt Iron ont ajouté un autre exemple en mars 2026 lorsqu'ils ont introduit la sauvegarde automatisée sécurisée avec Compass dans IBM Cloud et d'autres environnements en nuage. Ces mouvements montrent comment les fournisseurs du marché des services gérés de stockage et de sauvegarde renforcent leurs plateformes par des acquisitions, des partenariats en nuage et des offres gérées groupées.
Des opportunités subsistent dans la protection des technologies opérationnelles, la couverture SaaS et la prestation gérée en nuage souverain. Les recherches d'Arcserve pointent vers des lacunes persistantes dans la protection SaaS, notamment des organisations sans couverture pour les données SaaS. Une étude de 2026 dans Scientific Reports a décrit un cadre de vérification de l'intégrité des données de sauvegarde basé sur l'IA qui a atteint une précision de sécurité de 98,45%. Les attestations ISO 27001 et SOC 2 Type II restent importantes dans les achats des clients réglementés. Les hyperscalers bénéficient de l'intégration native en nuage, tandis que les spécialistes se distinguent par la portabilité entre les nuages et des rapports de conformité plus approfondis. Le résultat concurrentiel dans le marché des services gérés de stockage et de sauvegarde dépendra des prestataires capables de rendre les contrôles complexes de récupération et de sécurité plus faciles à exploiter pour les clients.
Leaders du secteur des services gérés de stockage et de sauvegarde
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Dell Technologies Inc.
-
Veeam Software Group GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Stockage et de Sauvegarde Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Dell Technologies Inc.
- Veeam Software Group GmbH
- Hewlett Packard Enterprise Company
- Google LLC
- Commvault Systems, Inc.
- Veritas Technologies LLC
- Cohesity, Inc.
- Rubrik, Inc.
- Acronis International GmbH
- Druva Inc.
- Barracuda Networks, Inc.
- NetApp, Inc.
- Oracle Corporation
- Open Text Corporation
- Arcserve LLC
- Backblaze, Inc.
- Iron Mountain Incorporated
- N-able, Inc.
- Asigra Inc.
Développements industriels récents dans Marché des Services Gérés de Stockage et de Sauvegarde
- Octobre 2026 : Microsoft Azure Backup a ajouté la prise en charge de la sauvegarde en coffre-fort pour Azure PostgreSQL Flexible Server et Elastic Cluster en préversion, étendant la protection immuable aux charges de travail de bases de données relationnelles distribuées.
- Septembre 2026 : Microsoft Azure Backup a atteint la disponibilité générale de la sauvegarde opérationnelle pour les volumes Azure Elastic SAN et a introduit l'immuabilité basée sur le temps pour les coffres-forts Recovery Services, renforçant les garanties de récupération après ransomware pour les environnements de stockage en blocs à grande échelle.
- Mars 2026 : IBM et Cobalt Iron ont lancé mondialement la sauvegarde automatisée sécurisée avec Compass pour les clients IBM Cloud, offrant une expérience de sauvegarde en tant que service entièrement gérée sur IBM Cloud, AWS, Microsoft Azure, Google Cloud Platform et Alibaba Cloud avec un chiffrement immuable et une architecture Zero Access. IBM et Cobalt Iron ont lancé mondialement la sauvegarde automatisée sécurisée avec Compass pour les clients IBM Cloud, offrant une expérience de sauvegarde en tant que service entièrement gérée sur IBM Cloud, AWS, Microsoft Azure, Google Cloud Platform et Alibaba Cloud avec un chiffrement immuable et une architecture Zero Access.
- Janvier 2026 : FalconStor a lancé Habanero, une offre SaaS disponible mondialement pour les environnements IBM Power, fournissant une protection des données hors site sécurisée avec une économie de stockage d'objets dans 12 régions IBM Cloud.
Périmètre du rapport mondial sur le marché des services gérés de stockage et de sauvegarde
Le marché des services gérés de stockage et de sauvegarde fournit une gestion externalisée de l'infrastructure de stockage des données d'entreprise et des processus de protection des données. Les prestataires gèrent le provisionnement du stockage, la gestion des capacités et des performances, la planification des sauvegardes, la réplication, la rétention, les tests de récupération et l'assistance à la restauration pour assurer la disponibilité des données, la résilience et la continuité des activités.
Le rapport sur le marché des services gérés de stockage et de sauvegarde est segmenté par type de service (provisionnement et opérations de stockage géré, gestion des sauvegardes et des restaurations, reprise après sinistre en tant que service, gestion de l'archivage et de la rétention des données, gestion de la conformité et de la sécurité, planification des capacités et rapports, cyber-récupération en tant que service, et autres types de services), modèle de prestation de services (services entièrement gérés, services co-gérés, services gérés à distance et services gérés sur site), type de stockage (stockage en blocs, stockage de fichiers, stockage d'objets, stockage de sauvegarde et de récupération, et archivage et stockage à froid), environnement de stockage (stockage en nuage, stockage sur site et stockage hybride et multi-cloud), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance (BFSI), gouvernement et administration publique, technologies de l'information et télécommunications, santé et sciences de la vie, énergie et services publics, fabrication et industrie, et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Provisionnement et opérations de stockage géré |
| Gestion des sauvegardes et des restaurations |
| Reprise après sinistre en tant que service |
| Gestion de l'archivage et de la rétention des données |
| Gestion de la conformité et de la sécurité |
| Planification des capacités et rapports |
| Cyber-récupération en tant que service |
| Autres types de services |
| Services entièrement gérés |
| Services co-gérés |
| Services gérés à distance |
| Services gérés sur site |
| Stockage en blocs |
| Stockage de fichiers |
| Stockage d'objets |
| Stockage de sauvegarde et de récupération |
| Archivage et stockage à froid |
| Stockage en nuage |
| Stockage sur site |
| Stockage hybride et multi-cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Provisionnement et opérations de stockage géré | |
| Gestion des sauvegardes et des restaurations | ||
| Reprise après sinistre en tant que service | ||
| Gestion de l'archivage et de la rétention des données | ||
| Gestion de la conformité et de la sécurité | ||
| Planification des capacités et rapports | ||
| Cyber-récupération en tant que service | ||
| Autres types de services | ||
| Par modèle de prestation de services | Services entièrement gérés | |
| Services co-gérés | ||
| Services gérés à distance | ||
| Services gérés sur site | ||
| Par type de stockage | Stockage en blocs | |
| Stockage de fichiers | ||
| Stockage d'objets | ||
| Stockage de sauvegarde et de récupération | ||
| Archivage et stockage à froid | ||
| Par environnement de stockage | Stockage en nuage | |
| Stockage sur site | ||
| Stockage hybride et multi-cloud | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de stockage et de sauvegarde ?
La taille du marché des services gérés de stockage et de sauvegarde devrait augmenter de 15,23 milliards USD en 2026 à 17,46 milliards USD en 2027 et atteindre 23,84 milliards USD d'ici 2032, avec un CAGR de 6,43% sur la période 2027-2032.
Qu'est-ce qui stimule la demande de services de stockage géré ?
La croissance des données liée à l'IA, les besoins de récupération après ransomware, les lacunes dans la protection SaaS et des exigences plus strictes en matière de récupération et de résidence soutiennent la demande.
Quel type de service détient la plus grande part de chiffre d'affaires ?
La gestion des sauvegardes et des restaurations détenait 24,73% du chiffre d'affaires en 2026, ce qui en fait le plus grand type de service.
Quel modèle de prestation de services devrait se développer le plus rapidement ?
Les services co-gérés devraient se développer à un CAGR de 8,34% jusqu'en 2032, les clients conservant le contrôle des politiques tout en externalisant les opérations.
Quel secteur d'utilisation final devrait se développer le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 9,27% jusqu'en 2032, soutenues par les dossiers de santé électroniques et les besoins en données diagnostiques.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,91% jusqu'en 2032, soutenue par l'Inde, la Corée du Sud et l'adoption parmi les PME d'Asie du Sud-Est.