
Tamanho e Participação do Mercado de Serviços Gerenciados de Gestão de Ativos de Software
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
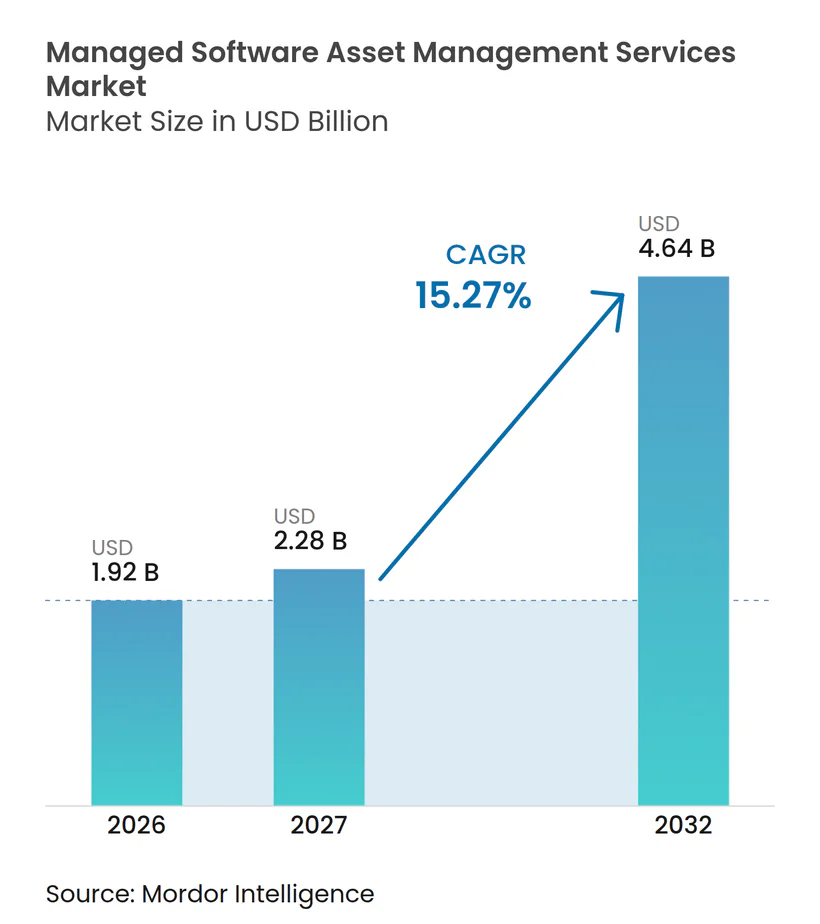
| Tamanho do Mercado (2027) | 2.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Gestão de Ativos de Software por Mordor Intelligence
O tamanho do mercado de serviços gerenciados de gestão de ativos de software está projetado para expandir de 1,92 bilhões de USD em 2026 e 2,28 bilhões de USD em 2027 para 4,64 bilhões de USD até 2032, registrando um CAGR de 15,27% entre 2027 e 2032. O mercado de serviços gerenciados de gestão de ativos de software está sendo moldado por empresas que precisam controlar direitos em sistemas locais, nuvens privadas, nuvens públicas, assinaturas SaaS e serviços vinculados à IA, frequentemente dentro de um único relacionamento com fornecedor. Esses ambientes utilizam diferentes regras de mensuração, tornando difícil manter uma visão interna única de direitos, implantação, consumo, termos contratuais e exposição a renovações, especialmente após uma expansão em nuvem, migração de ERP, fusão ou desinvestimento. A demanda também é sustentada por uma atividade de auditoria mais frequente e pela necessidade de gerenciar renovações antes que os custos se tornem fixos, o que deslocou a governança de licenças para além de um controle técnico e para a tomada de decisões de finanças e compras. Os provedores estão respondendo combinando governança de licenças com processos de gestão de custos, descoberta de SaaS, monitoramento de uso, gestão de contratos e suporte operacional contínuo, em vez de projetos de remediação isolados. A escala está se tornando mais importante no mercado de serviços gerenciados de gestão de ativos de software à medida que os provedores afiliados a revendedores se consolidam, enquanto especialistas independentes continuam a competir com base em neutralidade, expertise em fornecedores, descoberta focada em SaaS e a capacidade de oferecer recomendações separadas dos incentivos de revenda.
Principais Conclusões do Relatório
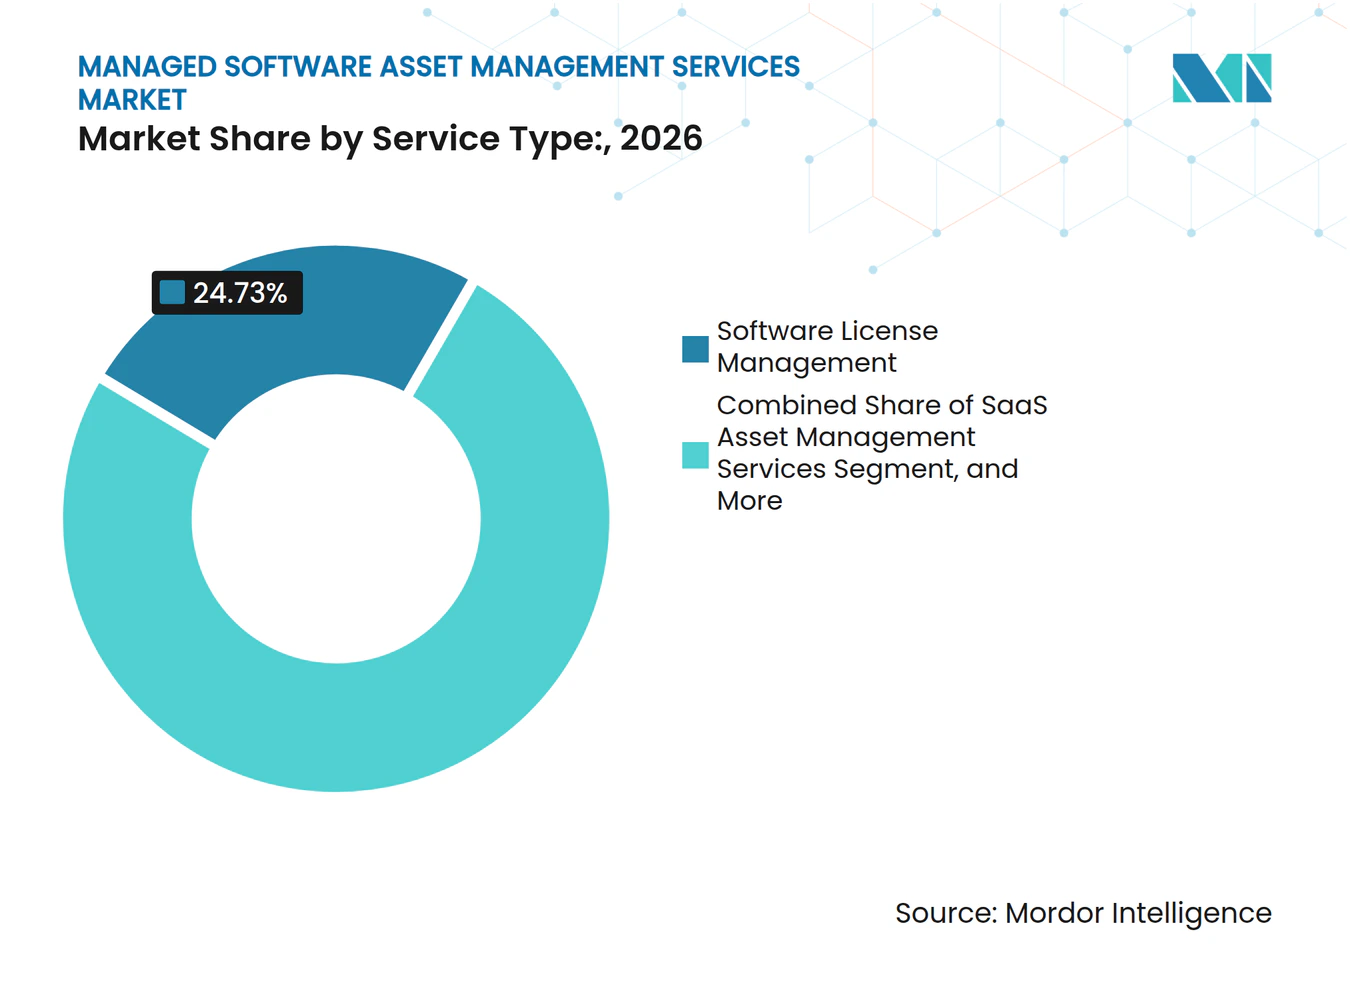
- Por tipo de serviço, a Gestão de Licenças de Software deteve 24,73% da participação do mercado de serviços gerenciados de gestão de ativos de software em 2026, enquanto os Serviços de Gestão de Ativos SaaS estão projetados para expandir a um CAGR de 17,29% até 2032.
- Por modelo de entrega, os Serviços SAM Totalmente Gerenciados detiveram 43,96% da participação de receita em 2026, enquanto os Serviços SAM Cogerenciados estão projetados para expandir a um CAGR de 18,34% até 2032.
- Por tamanho da organização, as Grandes Empresas detiveram 71,54% da participação de receita do mercado de serviços gerenciados de gestão de ativos de software em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 18,64% até 2032.
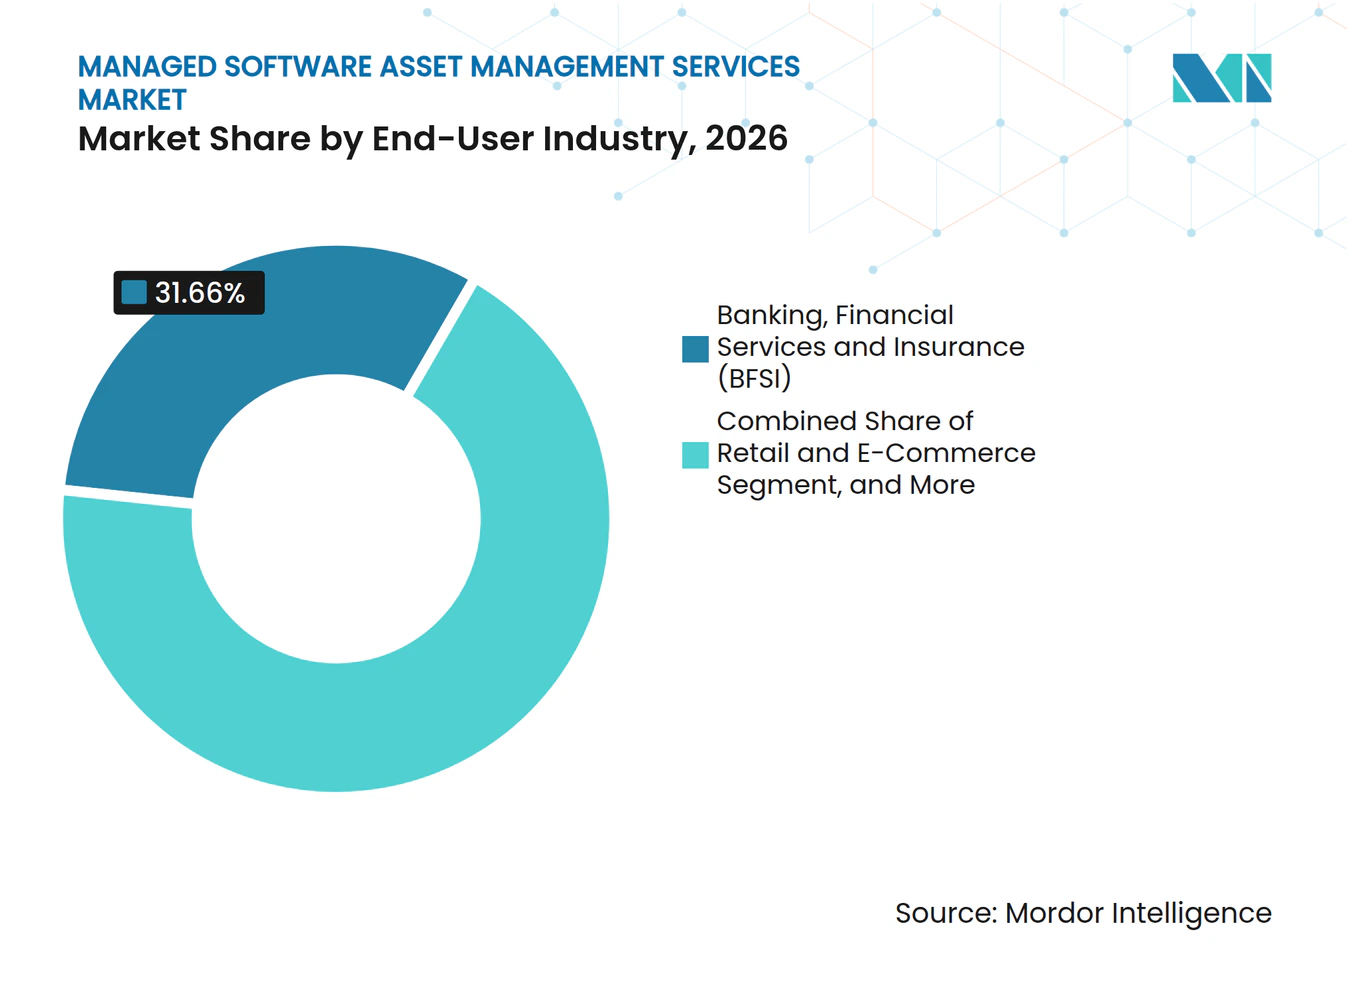
- Por setor do usuário final, o BFSI deteve 31,66% da participação de receita em 2026, enquanto o setor de saúde e ciências da vida está projetado para expandir a um CAGR de 19,27% até 2032.
- Por categoria de fornecedor, a Microsoft deteve 28,52% da participação de receita em 2026, enquanto a Broadcom está projetada para expandir a um CAGR de 16,64% até 2032.
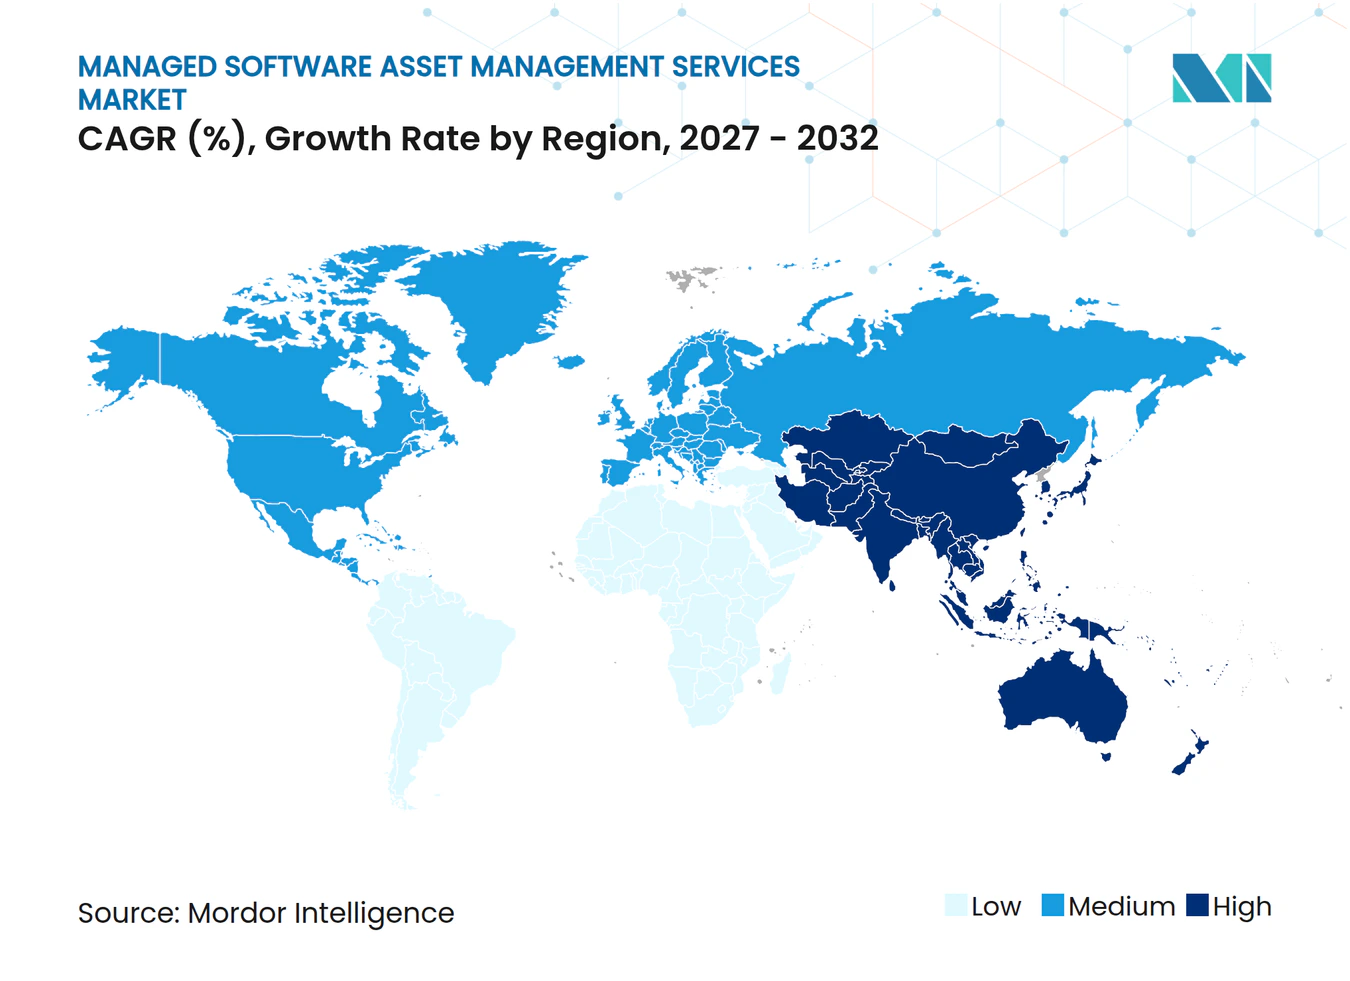
- Por geografia, a América do Norte deteve 38,64% da participação de receita do mercado de serviços gerenciados de gestão de ativos de software em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 19,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente Complexidade do Licenciamento de Software em Ambientes Híbridos e Multicloud | +3.2% | Global, com ganhos principais na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente Exposição a Auditorias e Conformidade de Fornecedores | +2.8% | Global, maior concentração na América do Norte e no núcleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda Empresarial por Gastos Previsíveis com Software e Alinhamento com FinOps | +2.4% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Expertise Interna em Licenciamento e SAM | +1.9% | Global, aguda no Sudeste Asiático e na América do Sul | Médio prazo (2-4 anos) |
| Expansão de Métricas de Licenciamento SaaS, Baseadas em Uso e Vinculadas à IA | +1.6% | Global, com maior velocidade na América do Norte e em ambientes SaaS da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Terceirização de Operações Contínuas de Posição de Licença e Renovação | +1.2% | América do Norte e Europa, emergindo no Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade do Licenciamento de Software em Ambientes Híbridos e Multicloud
O mercado de serviços gerenciados de gestão de ativos de software é sustentado por empresas que executam cargas de trabalho em ambientes locais, de nuvem privada e de diversas nuvens públicas. Os direitos de uma carga de trabalho podem mudar quando ela é movida de uma infraestrutura bare-metal para uma máquina virtual sob um arranjo de licença própria. Isso dificulta a comparação de uma posição de licença interna com a interpretação que um fornecedor pode aplicar durante uma auditoria. Cada expansão de região em nuvem ou migração de sistema de planejamento de recursos empresariais pode redefinir a posição efetiva de licença e criar a necessidade de supervisão contínua. A ISO/IEC 19770 também fornece às organizações uma base reconhecida para estabelecer controles de gestão de ativos de software em ambientes regulamentados.
Crescente Exposição a Auditorias e Conformidade de Fornecedores
Os fornecedores de software intensificaram a atividade de auditoria em 2025 e 2026, à medida que a migração para a nuvem, os serviços de IA e as transições de assinaturas criaram novas áreas de exposição de licenciamento. Uma pesquisa da Azul Systems e do ITAM Forum constatou que 1 em cada 4 organizações gastava mais de 500.000 USD por ano para resolver a não conformidade de licenças de software.[1] A Broadcom introduziu um requisito obrigatório de relatório de conformidade de 180 dias para o VMware Cloud Foundation 9.0 em maio de 2025. O requisito transformou uma revisão periódica em uma responsabilidade operacional contínua para os clientes afetados. Oracle, SAP e Adobe introduzem áreas distintas de exposição a auditorias, aumentando a necessidade de conhecimento específico por fornecedor. Esse ambiente favorece o engajamento gerenciado contínuo porque os compradores no mercado de serviços gerenciados de gestão de ativos de software precisam que evidências, posições de licença, decisões de renovação e uma alocação clara de responsabilidades estejam prontas antes do início de uma auditoria.
Demanda Empresarial por Gastos Previsíveis com Software e Alinhamento com FinOps
O mercado de serviços gerenciados de gestão de ativos de software também se beneficia da extensão das práticas de FinOps além das faturas de infraestrutura para licenças de software e assinaturas SaaS. A FinOps Foundation expandiu seu framework de 2025 para incluir licenças de software, SaaS e infraestrutura de nuvem privada dentro de seu escopo Cloud+.[2] Sua parceria de junho de 2025 com o ITAM Forum estabeleceu trabalho conjunto em inventário SaaS, conformidade de licenças em nuvem e governança de renovações. Essa conexão traz a otimização de software para decisões lideradas por finanças sobre redução de custos e previsibilidade de gastos. Os provedores podem, portanto, competir com uma visão única de direitos locais, compromissos SaaS e uso em nuvem. O modelo é mais útil quando as oportunidades de economia podem ser vinculadas a ações comerciais antes da próxima data de renovação.
Escassez de Expertise Interna em Licenciamento e SAM
O escopo da gestão de ativos de software está se ampliando mais rapidamente do que muitas equipes internas conseguem desenvolver capacidade especializada. A Flexera relatou que apenas 33% dos profissionais de SAM conseguiam rastrear consistentemente o uso de software em todas as equipes, projetos e ambientes em 2025. A carga de trabalho agora inclui aplicações SaaS, acordos em nuvem, licenças tradicionais e direitos de consumo relacionados à IA. As organizações também precisam de pessoal que compreenda as regras comerciais de fornecedores específicos e possa preparar registros de auditoria defensáveis. Os provedores gerenciados podem distribuir essa expertise entre vários clientes, em vez de exigir que cada empresa construa uma grande prática interna. A certificação continua sendo útil como padrão de contratação, mas não elimina a demanda imediata por suporte externo no mercado de serviços gerenciados de gestão de ativos de software, onde os profissionais qualificados precisam compreender tecnologia, linguagem contratual e regras comerciais de licenciamento.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Dados Incompletos de Direitos e Uso em Sistemas Desconectados | -1.4% | Global, mais agudo em grandes empresas distribuídas | Curto prazo (≤ 2 anos) |
| Complexidade de Integração do SAM com Plataformas de CMDB, Compras, ERP e FinOps | -1.1% | América do Norte e Europa, onde os ambientes de gestão de serviços de TI são mais desenvolvidos | Médio prazo (2-4 anos) |
| Preocupações dos Clientes com a Independência do Provedor em Engajamentos Vinculados à Revenda | -0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Transição Empresarial e Carga de Gestão de Mudanças | -0.6% | Global, amplificado em setores regulamentados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Dados Incompletos de Direitos e Uso em Sistemas Desconectados
A entrega confiável começa com registros confiáveis, mas os dados de direitos, registros de descoberta e arquivos legais frequentemente mostram versões diferentes do mesmo patrimônio de software. Os sistemas de compras podem mostrar uma aquisição, mas não o status de implantação ou os direitos contratuais a ela associados. As ferramentas de descoberta podem identificar o software instalado, mas podem não capturar os termos que regem seu uso permitido. A ServiceNow identificou a qualidade do banco de dados de gerenciamento de configuração como um obstáculo frequente na implementação de programas SAM durante sua revisão comunitária de 2025. Os provedores frequentemente precisam passar os primeiros meses de um engajamento reconciliando os dados em vez de otimizar o patrimônio. O problema é especialmente pronunciado após fusões e aquisições, quando sistemas e registros de contratos podem estar apenas parcialmente integrados.
Complexidade de Integração do SAM com Plataformas de CMDB, Compras, ERP e FinOps
A inteligência de software é mais valiosa quando os sistemas de ativos, configuração, compras, finanças e governança podem trocar dados relevantes. Alcançar essa conexão em uma empresa em operação pode exigir coordenação entre várias equipes e pode estender o cronograma de implementação. A ServiceNow observa que o SAM Pro depende de um banco de dados de gerenciamento de configuração saudável e requer ajuste contínuo em diversas fontes de descoberta. O acesso indireto ao SAP também pode surgir de links entre sistemas de terceiros e o aplicativo principal, que podem não aparecer em um inventário padrão. O valor total pode levar de 12 a 24 meses para ser realizado, portanto os provedores precisam de marcos intermediários claros para manter a confiança do cliente. Provedores com conectores repetíveis e métodos de implementação podem reduzir essa barreira enquanto tornam suas ofertas mais difíceis de substituir.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Gestão de Licenças Ancora a Demanda e a Inteligência SaaS se ExpandeA Gestão de Licenças de Software deteve 24,73% da participação do mercado de serviços gerenciados de gestão de ativos de software em 2026. O segmento permanece central porque as organizações precisam de uma reconciliação defensável de direitos e implantações em ambientes Oracle, Microsoft, IBM e SAP. Esses fornecedores têm termos de produto, regras de nuvem e abordagens de auditoria distintos, o que torna o trabalho de inventário geral insuficiente. A gestão de licenças também apoia decisões sobre quantidades de renovação, direitos não utilizados e exposição contratual. É o serviço base que permite que outras atividades gerenciadas dependam de um registro comum de direitos. Sua importância permanece elevada onde grandes patrimônios incluem instalações mais antigas ao lado de acordos de assinatura mais recentes.
Os Serviços de Gestão de Ativos SaaS estão projetados para expandir a um CAGR de 17,29% até 2032. O serviço aborda aplicações que podem ser adquiridas fora dos canais de compras convencionais e descobertas apenas quando a renovação se aproxima. A adoção de IA generativa torna o problema de visibilidade mais agudo porque os funcionários podem começar a usar ferramentas antes que as equipes de governança avaliem as implicações contratuais ou de dados. Os provedores estão estendendo a descoberta a aplicações SaaS, assinaturas, níveis de uso e responsáveis pela renovação. A Descoberta de Software e Gestão de Inventário e o Monitoramento e Otimização do Uso de Software permanecem serviços complementares necessários porque fornecem os dados operacionais por trás das decisões de conformidade e custo. Os Serviços de Gestão de Contratos e Fornecedores, juntamente com os Serviços de Otimização de Licenças de Software em Nuvem, adicionam suporte para calendários de renovação e escolhas de licenças relacionadas à nuvem. O mercado de serviços gerenciados de gestão de ativos de software está, portanto, avançando em direção a pacotes de serviços que vinculam coleta de evidências, controle contratual, ação comercial e uma visão contínua do uso de software em toda a organização.



Por Modelo de Entrega:
Serviços Totalmente Gerenciados Lideram Enquanto o Suporte Cogerenciado Ganha EspaçoOs Serviços SAM Totalmente Gerenciados comandaram 43,96% do tamanho do mercado de serviços gerenciados de gestão de ativos de software em 2026. Muitas empresas selecionam esse modelo quando suas equipes internas não conseguem manter a amplitude de habilidades de licenciamento, contrato, descoberta e resposta a auditorias necessárias. A terceirização total é particularmente relevante quando a organização precisa de controle contínuo em múltiplos fornecedores, mas não possui uma função SAM dedicada. O provedor assume a responsabilidade pelos relatórios recorrentes, pelo trabalho de posição de licença e pela governança operacional. Isso pode tornar as responsabilidades mais claras para as equipes de compras, TI, finanças e jurídico. Também permite que o cliente utilize expertise especializada sem contratar um grupo interno completo.
Os Serviços SAM Cogerenciados estão projetados para expandir a um CAGR de 18,34% até 2032. Esse modelo é adequado para organizações com um programa ITAM estabelecido que precisam de assistência direcionada para auditorias, fornecedores complexos ou mudanças de licenciamento em nuvem. O licenciamento vinculado à IA e baseado em uso aumenta a necessidade de dados de consumo atuais ao lado da contagem tradicional de direitos. A equipe interna mantém a propriedade da governança enquanto o provedor adiciona análise especializada e capacidade de entrega. Os Serviços de Monitoramento e Notificação oferecem às organizações menores uma vigilância de licenças de menor custo. Os Serviços Sob Demanda e Baseados em Retainer abordam eventos limitados, como preparação para auditorias, desinvestimentos e separações de licenças. Essas opções de entrega permitem que o mercado de serviços gerenciados de gestão de ativos de software atenda compradores com diferentes níveis de maturidade interna.
Por Tamanho da Organização:
Grandes Empresas Detêm a Maior Parte dos Gastos e PMEs Adicionam DemandaAs Grandes Empresas detiveram 71,54% da receita em 2026. Seus patrimônios de software são amplos, suas obrigações contratuais são materiais e elas têm maior probabilidade de ser alvos de programas de auditoria de fornecedores. Grandes organizações podem operar várias unidades de negócios, regiões e sistemas de eras de aquisição, o que torna difícil manter uma única posição de licença. Suas necessidades frequentemente abrangem aplicações empresariais, suítes de produtividade, serviços em nuvem e software especializado de engenharia ou setorial. O tamanho desses patrimônios sustenta contratos gerenciados recorrentes e expertise profunda em fornecedores. Isso também explica por que os compradores empresariais permanecem a principal fonte de receita para muitos provedores.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 18,64% até 2032. A entrega baseada em nuvem reduz o ônus de implementação que anteriormente tornava mais difícil para organizações menores justificar a terceirização. O licenciamento híbrido que combina assentos de usuário com métricas de consumo pode criar complexidade de licenciamento mesmo em portfólios modestos. As assinaturas padronizadas e o onboarding online permitem que os provedores atendam a esse grupo com uma entrega mais padronizada. O segmento provavelmente dependerá de suporte para planejamento de renovações, descoberta de SaaS e monitoramento básico de conformidade antes de adotar serviços gerenciados mais amplos. A mudança mais ampla em direção a serviços de tecnologia gerenciados oferece aos provedores um caminho para alcançar organizações que não possuem pessoal dedicado à gestão de ativos. Nesse contexto, o mercado de serviços gerenciados de gestão de ativos de software pode se expandir além de contas globais complexas sem alterar sua função central de conformidade, especialmente onde a entrega em nuvem torna o suporte especializado mais fácil de acessar.
Por Setor do Usuário Final:
BFSI Mantém a Liderança de Receita e a Saúde AceleraO BFSI respondeu por 31,66% do segmento do setor do usuário final em 2026. As instituições financeiras enfrentam expectativas claras de governança para registros de software, detalhes de fornecedores, datas de renovação, versões, níveis de patch e arranjos de hospedagem. O Conselho Federal de Exame de Instituições Financeiras especifica esses elementos em suas orientações sobre inventários de software. Esse requisito está estreitamente alinhado com os registros necessários para as operações de gestão de ativos de software. A ServiceNow introduziu um aplicativo de Resposta a Auditoria de Ativos em seu lançamento Zurich em julho de 2025 para apoiar fluxos de trabalho de evidências para requisitos de serviços financeiros. A combinação de relatórios regulatórios e amplo uso de software mantém o setor importante para os provedores gerenciados.
O setor de saúde e ciências da vida está projetado para expandir a um CAGR de 19,27% até 2032. Uma atualização proposta em janeiro de 2025 à Regra de Segurança HIPAA incluiu um requisito para que as entidades regulamentadas mantenham inventários escritos de ativos de tecnologia e os atualizem pelo menos anualmente. Essa orientação eleva a importância de registros disciplinados de software e tecnologia em ambientes de saúde regulamentados. Os provedores podem apoiar a visibilidade de ativos enquanto ajudam as organizações a estruturar evidências para atividades de governança. TI e Telecomunicações, Governo e Setor Público, Manufatura Industrial e Varejo e Comércio Eletrônico também precisam de suporte gerenciado à medida que seus patrimônios em nuvem e SaaS se expandem. Seu crescimento permanece abaixo da taxa de saúde nesta análise, mas seus requisitos sustentam uma ampla base de demanda. O mercado de serviços gerenciados de gestão de ativos de software se beneficia onde as operações regulamentadas precisam de controle documentado em vez de apenas economia de custos.

Por Categoria de Fornecedor:
Microsoft Lidera e a Broadcom Muda as Prioridades de ConformidadeA Microsoft deteve 28,52% do segmento de categoria de fornecedor em 2026. Sua importância reflete a ampla implantação do Microsoft 365, Azure e software empresarial relacionado em ambientes corporativos. Os benefícios de nuvem híbrida e o novo licenciamento Copilot introduzem termos que as organizações precisam interpretar ao lado dos acordos estabelecidos. A amplitude do patrimônio Microsoft frequentemente a torna uma prioridade para reconciliação de licenças e planejamento de renovações. Os compradores precisam entender como os incentivos de nuvem, as atribuições de usuários e os dados de uso afetam seus direitos. Os provedores com expertise em Microsoft podem, portanto, apoiar tanto decisões de conformidade quanto comerciais. Essa categoria de fornecedor representa uma parcela substancial da atividade gerenciada recorrente.
A Broadcom está projetada para expandir a um CAGR de 16,64% até 2032. O requisito de relatório do VMware Cloud Foundation 9.0 de maio de 2025 aumentou a necessidade de evidências contínuas e monitoramento operacional entre os clientes afetados. O escrutínio europeu das práticas de licenciamento VMware em 2026 adicionou uma consideração adicional para organizações que operam na região. A aplicação do Oracle Java, as revisões de acesso digital SAP e a conformidade de assentos do Adobe Creative Cloud mantêm outras áreas de trabalho específicas por fornecedor. O portfólio não se limita a um único fornecedor porque as organizações frequentemente gerenciam vários contratos sobrepostos. O mercado de serviços gerenciados de gestão de ativos de software, portanto, recompensa os provedores que conseguem combinar ampla inteligência de software com profundidade nas regras de um fornecedor específico.
Análise Geográfica
Mercado de Serviços Gerenciados de Gestão de Ativos de Software na América do Norte
A América do Norte deteve 38,64% da participação no mercado de serviços gerenciados de gestão de ativos de software em 2026. A região possui uma base densa de grandes empresas com programas maduros de governança de TI e relacionamentos complexos com os principais fornecedores de software. Os Estados Unidos respondem pela maior parte dos gastos regionais, pois os requisitos do setor de serviços financeiros, as expectativas de divulgação e o amplo uso de SaaS criam uma base de demanda contínua. O Canadá contribui por meio de empresas que alinham seus controles de software às necessidades de soberania de dados. O México também está se tornando mais relevante à medida que organizações multinacionais aplicam padrões globais de governança de licenças em suas operações. A concentração de grandes contas e a atividade de auditoria tornam a América do Norte uma região central de entrega para o mercado de serviços gerenciados de gestão de ativos de software.
Mercado de Serviços Gerenciados de Gestão de Ativos de Software na Europa
A Europa permanece como o segundo maior mercado regional, com o Reino Unido, a Alemanha e a França liderando o valor regional em 2026. A Alemanha sustenta a demanda por meio de operações intensivas em software nos setores automotivo, manufatureiro e de serviços financeiros. A França adicionou uma rota de aquisição no setor público quando a USU Software AG recebeu o contrato-quadro SAM-MCO da CANUT em dezembro de 2025.[3] O prazo de conformidade com o Regulamento de Resiliência Operacional Digital em janeiro de 2025 reforçou a necessidade de as instituições financeiras manterem registros completos de ativos de TIC. Os clientes europeus também valorizam a independência do fornecedor, a clareza contratual e a capacidade de operar em diferentes estruturas de aquisição nacionais.
Mercado de Serviços Gerenciados de Gestão de Ativos de Software na APAC, MEA e América do Sul
A Ásia-Pacífico deve expandir a um CAGR de 19,91% até 2032. A região combina o crescente uso de SaaS, patrimônios multinuvem mais amplos e uma base comparativamente menor de especialistas internos em SAM. Índia, China, Japão, Coreia do Sul e Sudeste Asiático apresentam diferentes níveis de adoção de terceirização, mas cada um conta com empresas que precisam governar direitos de software cada vez mais complexos. A América do Sul, o Oriente Médio e a África são menores, mas cada vez mais ativos, com Brasil, Emirados Árabes Unidos, Arábia Saudita, Turquia, África do Sul e Egito fornecendo importantes centros de demanda. A rápida migração para serviços em nuvem nessas regiões pode deixar as equipes internas com lacunas de governança que tornam o mercado de serviços gerenciados de gestão de ativos de software mais relevante, especialmente quando os registros de contratos, implantação e consumo estão em sistemas diferentes.
Cenário Competitivo
Concentração do Mercado
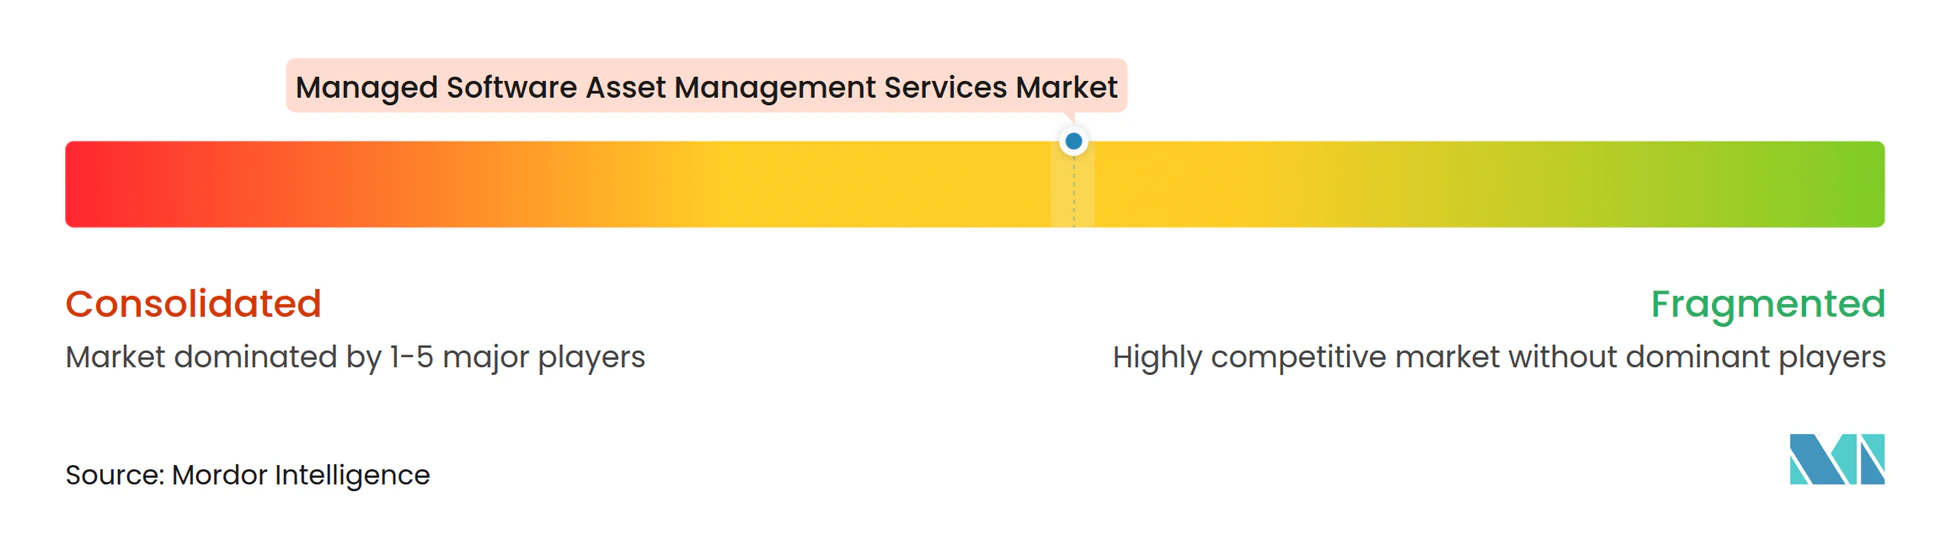
O mercado de serviços gerenciados de gestão de ativos de software é moderadamente concentrado entre grandes provedores empresariais e fragmentado no mercado intermediário. A SoftwareOne concluiu sua aquisição da Crayon Group Holding ASA em julho de 2025, criando um provedor combinado operando em mais de 70 países. A transação incluiu CHF 515 milhões em consideração total em dinheiro, e as operações combinadas reportaram CHF 1,6 bilhão em receita. Essa escala torna mais difícil para provedores menores especializados igualar o alcance global e as capacidades adjacentes de licenciamento de provedores maiores. Ao mesmo tempo, as preocupações dos clientes com conselhos vinculados à revenda sustentam a demanda por especialistas que se posicionam como independentes.
Anglepoint, Certero, Xensam e Zylo utilizam neutralidade, arquitetura nativa de SaaS e inteligência de software focada para se diferenciar de empresas afiliadas a revendedores. Um relato da Certero de 2025 sobre a disputa VMware-Siemens mostrou como as informações de inventário fornecidas durante uma renovação de suporte poderiam se tornar relevantes em um caso de direitos autorais. O episódio reforça o valor que os clientes atribuem a uma posição de licença atual calculada internamente. Integradores de sistemas globais, incluindo Accenture, Deloitte Touche Tohmatsu, Ernst and Young, Tata Consultancy Services, Infosys, Wipro e HCL Technologies, competem incorporando serviços SAM em programas de tecnologia mais amplos. Empresas especializadas competem por meio de conhecimento específico de fornecedores, capacidade de descoberta e a capacidade de apoiar a defesa em auditorias. O mercado de serviços gerenciados de gestão de ativos de software tem espaço para ambas as abordagens porque os compradores diferem em sua necessidade de suporte amplo de transformação ou trabalho focado em licenciamento.
A ServiceNow e a SoftwareOne anunciaram uma parceria plurianual em janeiro de 2025 que combinou automação de fluxo de trabalho com consultoria de licenciamento de software. A Flexera lançou o Flexera One SaaS Management em julho de 2025, reunindo descoberta, otimização e controle de SaaS em uma plataforma unificada. A USU adquiriu a SaaSmetrix em março de 2025 para fortalecer seu portfólio de gestão de SaaS. Esses movimentos mostram que a integração de plataformas, a visibilidade de SaaS e a expertise gerenciada estão se tornando estreitamente conectadas. As oportunidades permanecem na governança de licenças vinculadas à IA, pacotes padronizados para pequenas e médias empresas e vínculos entre a inteligência SAM e os relatórios de sustentabilidade. Os provedores que conseguem tornar dados complexos utilizáveis para equipes de compras e finanças provavelmente terão uma vantagem no mercado de serviços gerenciados de gestão de ativos de software, porque as decisões sobre renovações, remediação e negociações com fornecedores dependem de evidências oportunas.
Líderes do Setor de Serviços Gerenciados de Gestão de Ativos de Software
-
SoftwareOne AG
-
Crayon Group Holding ASA
-
Anglepoint Group, Inc.
-
DXC Technology Company
-
Infosys Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Gestão de Ativos de Software Empresas cobertas neste relatório
- SoftwareOne AG
- Crayon Group Holding ASA
- Anglepoint Group, Inc.
- DXC Technology Company
- Infosys Limited
- Wipro Limited
- Insight Enterprises, Inc.
- HCL Technologies Limited
- SHI International Corp.
- Tata Consultancy Services Limited
- KPMG International Cooperative
- Livingstone Technologies LLC
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- International Business Machines Corporation
- Flexera Software, Inc.
- ServiceNow, Inc.
- USU Software AG
- Ivanti, Inc.
- BMC Software, Inc.
- OpenText Corporation
- Certero Limited
- Eracent, Inc.
- Lansweeper NV
- Zylo, Inc.
- Torii Labs Ltd.
- Xensam AB
- License Dashboard Limited
- Microsoft Corporation
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Gestão de Ativos de Software
- Outubro de 2026: A marca da Crayon concluiu a integração total na SoftwareOne globalmente, finalizando um processo de rebranding iniciado após a aquisião de julho de 2025. A entidade combinada agora opera sob uma única marca SoftwareOne em todos os mercados, possibilitando uma estratégia unificada de entrada no mercado abrangendo consultoria de licenciamento de software, soluções em nuvem e serviços SAM gerenciados para clientes empresariais em todo o mundo.
- Setembro de 2026: A Infosys anunciou a expansão de seu Centro de Desenvolvimento de Indore (DC) com a inauguração de um novo Bloco de Desenvolvimento de Software (SDB-2) em seu campus no Super Corredor, Indore. O novo bloco de 330.000 pés quadrados fortalece ainda mais a presença da Infosys no Centro da Índia e seu compromisso com o crescente ecossistema de tecnologia e talentos da região.
- Outubro de 2026: A DXC Technology anunciou uma série de investimentos e capacidades projetados para ajudar as seguradoras a modernizar operações críticas, melhorar a produtividade e adotar IA sem interromper os sistemas dos quais seus negócios dependem. Apresentados no DXC Connect Insurance Executive Forum em Londres, os anúncios se baseiam na estratégia Proteger, Estender, Transformar e na abordagem Smart AI da DXC, ajudando as seguradoras a modernizar operações críticas e aplicar IA com a governança, supervisão humana e responsabilidade essenciais para o setor de seguros.
- Janeiro de 2026: A Flexera adquiriu a ProsperOps e a Chaos Genius para expandir sua solução FinOps com otimização de custos agêntica e habilitada por IA. As aquisições estendem o alcance da plataforma da Flexera para FinOps para cargas de trabalho de IA e FinOps para nuvens de dados, aprofundando a convergência da inteligência de gastos com tecnologia com as capacidades SAM gerenciadas.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Gestão de Ativos de Software
Mercado de serviços gerenciados de gestão de ativos de software, capacidades terceirizadas para descobrir, rastrear, licenciar, otimizar e governar ativos de software em uma organização. Esses serviços ajudam as empresas a manter a conformidade de licenças, reduzir o desperdício de software e o risco de auditoria, controlar gastos e melhorar a visibilidade do uso de software local, SaaS e baseado em nuvem.
O Relatório do Mercado de Serviços Gerenciados de Gestão de Ativos de Software é Segmentado por Tipo de Serviço (Descoberta de Software e Gestão de Inventário, Gestão de Licenças de Software, Monitoramento e Otimização do Uso de Software, Serviços de Conformidade de Software e Defesa em Auditorias, Serviços de Gestão de Ativos SaaS, Serviços de Otimização de Licenças de Software em Nuvem, Serviços de Gestão de Contratos e Fornecedores de Software e Outros Tipos de Serviço), Modelo de Entrega (Serviços SAM Totalmente Gerenciados, Serviços SAM Cogerenciados, Serviços de Monitoramento e Notificação e Serviços Sob Demanda e Baseados em Retainer), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Governo e Administração Pública, TI e Telecomunicações, Saúde e Ciências da Vida, Energia e Utilidades, Manufatura e Industrial e Outros Usuários Finais), Categoria de Fornecedor (Microsoft, Oracle, IBM, SAP, Adobe, Broadcom, Salesforce e Outros Fornecedores SaaS) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Descoberta de Software e Gestão de Inventário |
| Gestão de Licenças de Software |
| Monitoramento e Otimização do Uso de Software |
| Serviços de Conformidade de Software e Defesa em Auditorias |
| Serviços de Gestão de Ativos SaaS |
| Serviços de Otimização de Licenças de Software em Nuvem |
| Serviços de Gestão de Contratos e Fornecedores de Software |
| Outros Tipos de Serviço |
| Serviços SAM Totalmente Gerenciados |
| Serviços SAM Cogerenciados |
| Serviços de Monitoramento e Notificação |
| Serviços Sob Demanda e Baseados em Retainer |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| Microsoft |
| Oracle |
| IBM |
| SAP |
| Adobe |
| Broadcom |
| Salesforce |
| Outros Fornecedores SaaS |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Descoberta de Software e Gestão de Inventário | |
| Gestão de Licenças de Software | ||
| Monitoramento e Otimização do Uso de Software | ||
| Serviços de Conformidade de Software e Defesa em Auditorias | ||
| Serviços de Gestão de Ativos SaaS | ||
| Serviços de Otimização de Licenças de Software em Nuvem | ||
| Serviços de Gestão de Contratos e Fornecedores de Software | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Entrega | Serviços SAM Totalmente Gerenciados | |
| Serviços SAM Cogerenciados | ||
| Serviços de Monitoramento e Notificação | ||
| Serviços Sob Demanda e Baseados em Retainer | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Categoria de Fornecedor | Microsoft | |
| Oracle | ||
| IBM | ||
| SAP | ||
| Adobe | ||
| Broadcom | ||
| Salesforce | ||
| Outros Fornecedores SaaS | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de gestão de ativos de software?
O tamanho do mercado de serviços gerenciados de gestão de ativos de software está projetado para expandir de 1,92 bilhões de USD em 2026 e 2,28 bilhões de USD em 2027 para 4,64 bilhões de USD até 2032, registrando um CAGR de 15,27% entre 2027 e 2032.
O que está impulsionando a demanda por serviços gerenciados de gestão de ativos de software?
Ambientes de nuvem híbrida, adoção de SaaS, licenciamento vinculado à IA, exposição recorrente a auditorias e a necessidade de controlar os custos de renovação estão aumentando a demanda por suporte gerenciado.
Qual tipo de serviço lidera os serviços gerenciados de gestão de ativos de software?
A Gestão de Licenças de Software deteve a maior participação com 24,73% em 2026, enquanto os Serviços de Gestão de Ativos SaaS estão projetados para registrar o crescimento de serviço mais rápido a um CAGR de 17,29%.
Por que as organizações utilizam serviços SAM cogerenciados?
Os modelos cogerenciados permitem que as equipes internas de ITAM mantenham a governança enquanto utilizam especialistas externos para defesa em auditorias, fornecedores complexos e licenciamento baseado em consumo.
Qual setor do usuário final está se expandindo mais rapidamente para os serviços SAM gerenciados?
Saúde e Ciências da Vida está projetada para expandir a um CAGR de 19,27% até 2032, sustentada por expectativas mais rigorosas de inventário de ativos de tecnologia.
Qual região está se expandindo mais rapidamente para os serviços gerenciados de gestão de ativos de software?
A Ásia-Pacífico está projetada para expandir a um CAGR de 19,91% até 2032, à medida que as empresas aumentam a adoção de SaaS e multicloud.