
Marktgröße und Marktanteil für verwaltete Software-Asset-Management-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
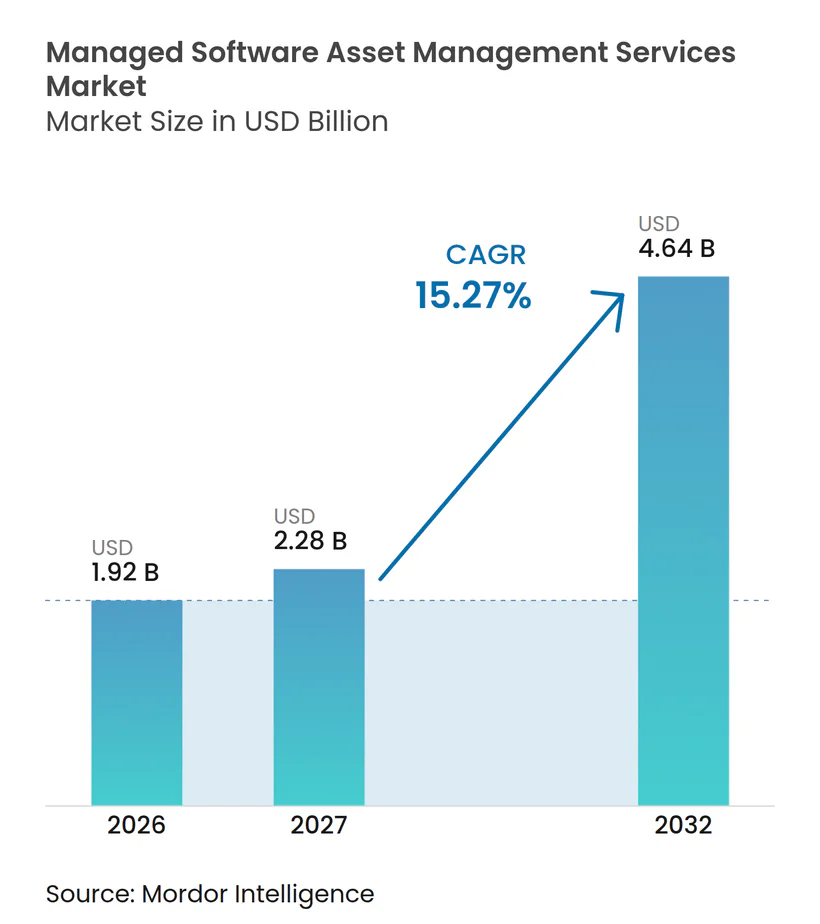
| Marktgröße (2027) | 2.28 Milliarden US-Dollar |
| Marktgröße (2032) | 4.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Software-Asset-Management-Dienste von Mordor Intelligence
Die Marktgröße für verwaltete Software-Asset-Management-Dienste wird voraussichtlich von 1,92 Milliarden USD im Jahr 2026 und 2,28 Milliarden USD im Jahr 2027 auf 4,64 Milliarden USD bis 2032 anwachsen, was einem CAGR von 15,27 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete Software-Asset-Management-Dienste wird von Unternehmen geprägt, die Nutzungsrechte über On-Premises-Systeme, private Clouds, öffentliche Clouds, SaaS-Abonnements und KI-verknüpfte Dienste hinweg verwalten müssen – häufig innerhalb einer einzigen Anbieterbeziehung. Diese Umgebungen verwenden unterschiedliche Messregeln, sodass eine einheitliche interne Sicht auf Berechtigungen, Bereitstellungen, Verbrauch, Vertragsbedingungen und Verlängerungsrisiken schwer aufrechtzuerhalten ist, insbesondere nach einer Cloud-Erweiterung, ERP-Migration, Fusion oder Veräußerung. Die Nachfrage wird auch durch häufigere Prüfungsaktivitäten und die Notwendigkeit gestützt, Verlängerungen zu verwalten, bevor Kosten festgeschrieben werden, was die Lizenz-Governance über eine technische Kontrolle hinaus in die Finanz- und Beschaffungsentscheidungen verlagert hat. Anbieter reagieren darauf, indem sie Lizenz-Governance mit Kostenmanagementprozessen, SaaS-Erkennung, Nutzungsüberwachung, Vertragsmanagement und kontinuierlichem Betriebssupport kombinieren, anstatt isolierte Sanierungsprojekte anzubieten. Skalierung gewinnt im Markt für verwaltete Software-Asset-Management-Dienste an Bedeutung, da mit Wiederverkäufern verbundene Anbieter konsolidieren, während unabhängige Spezialisten weiterhin durch Neutralität, Herausgeberkompetenz, SaaS-fokussierte Erkennung und die Fähigkeit punkten, Empfehlungen getrennt von Wiederverkaufsanreizen anzubieten.
Wichtigste Erkenntnisse des Berichts
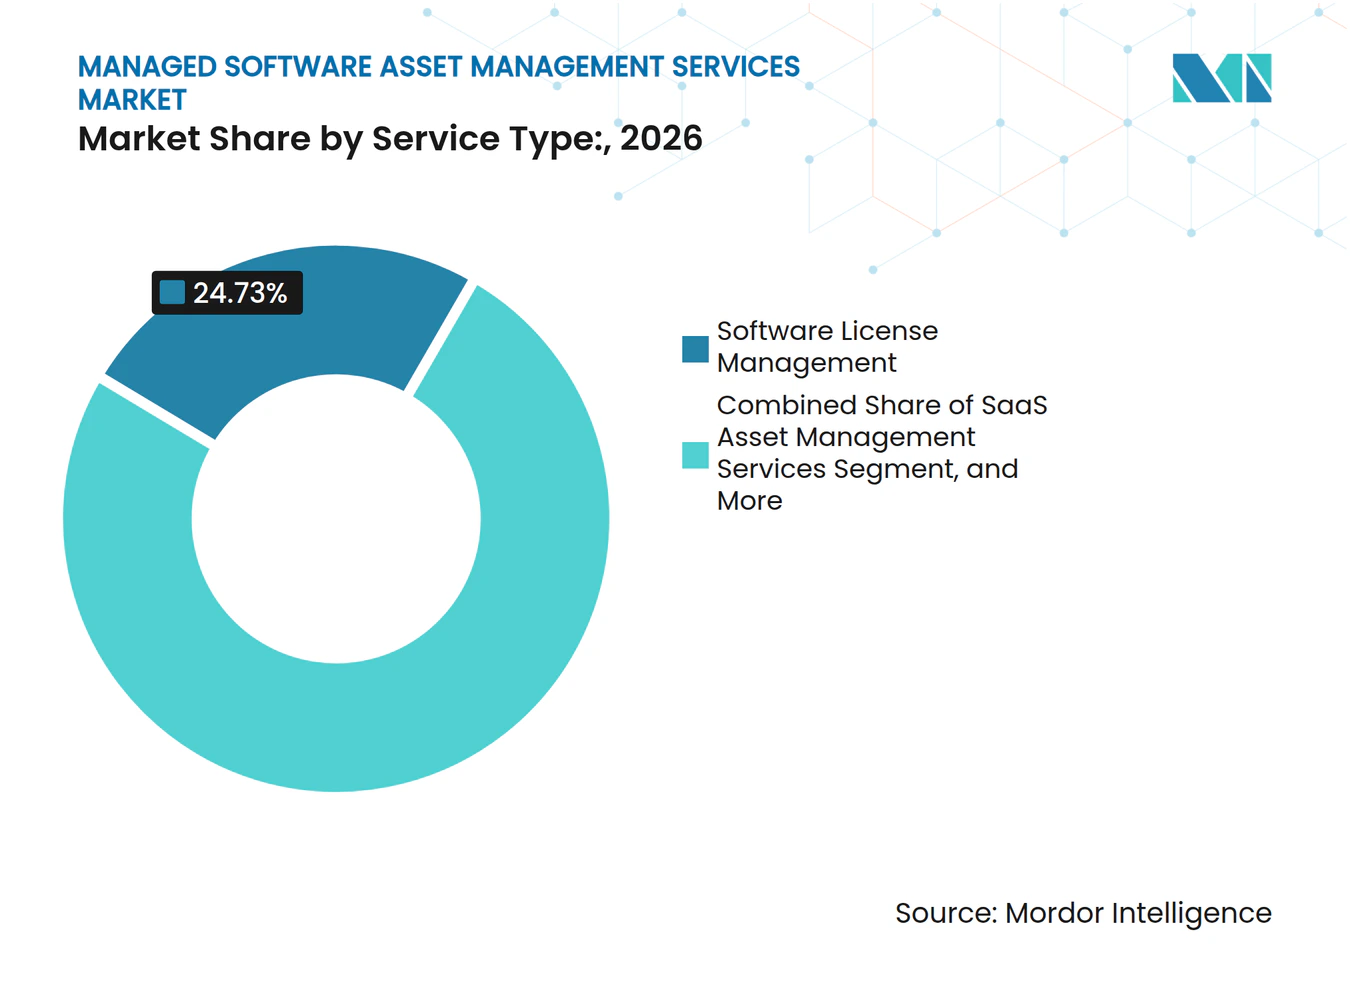
- Nach Dienstleistungstyp hielt Software-Lizenzverwaltung im Jahr 2026 einen Marktanteil von 24,73 % am Markt für verwaltete Software-Asset-Management-Dienste, während SaaS-Asset-Management-Dienste bis 2032 voraussichtlich mit einem CAGR von 17,29 % wachsen werden.
- Nach Bereitstellungsmodell hielt vollständig verwaltete SAM-Dienste im Jahr 2026 einen Umsatzanteil von 43,96 %, während Co-verwaltete SAM-Dienste bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 71,54 % am Markt für verwaltete Software-Asset-Management-Dienste, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einem CAGR von 18,64 % wachsen werden.
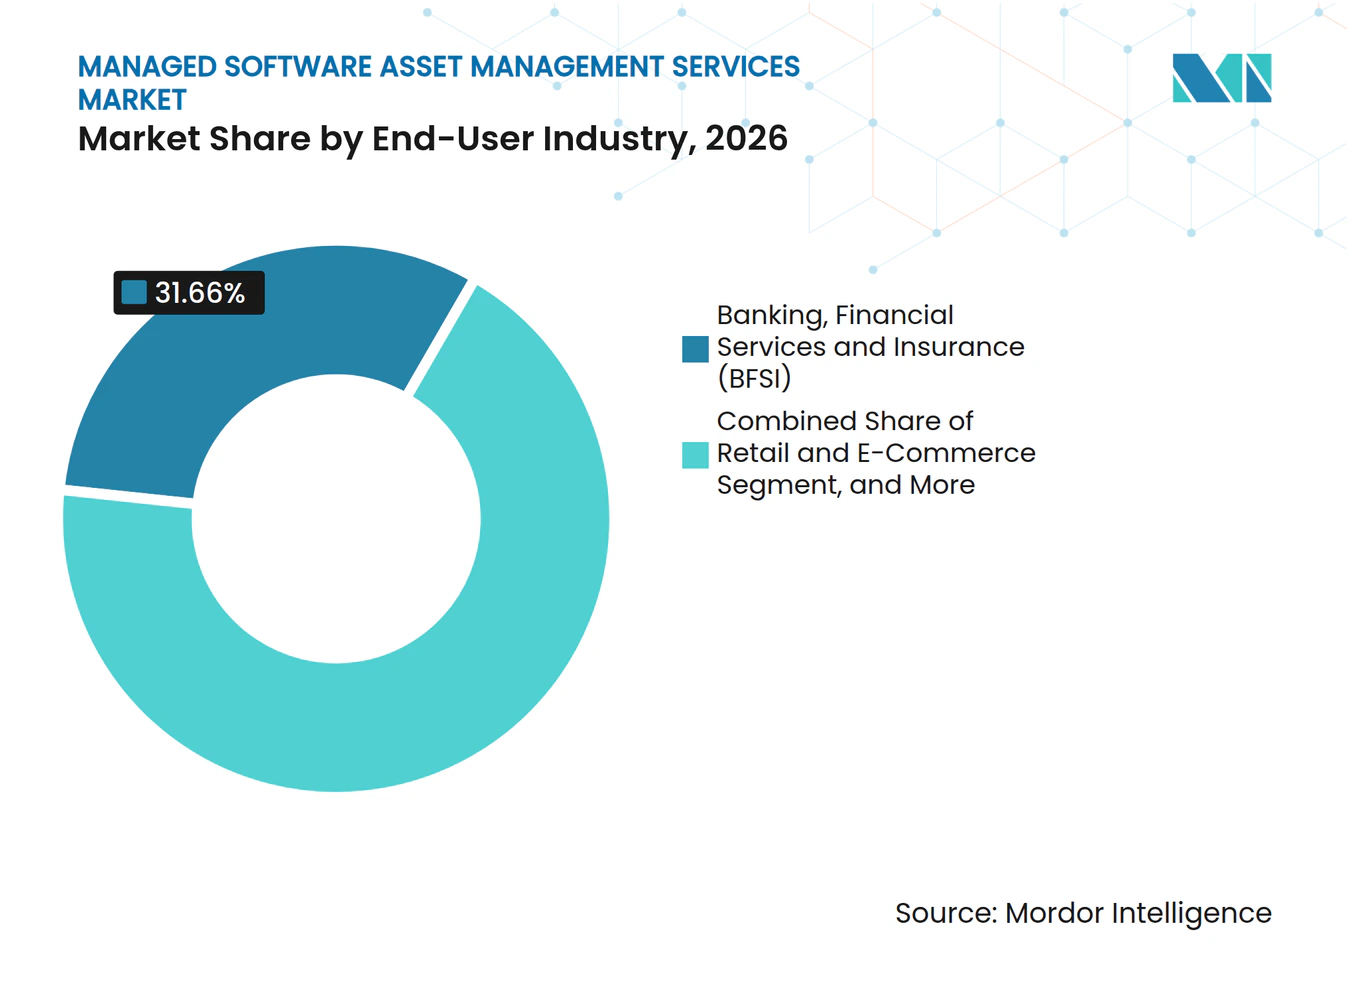
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 31,66 %, während die Gesundheits- und Biowissenschaftsbranche bis 2032 voraussichtlich mit einem CAGR von 19,27 % wachsen wird.
- Nach Herausgeberkategorie hielt Microsoft im Jahr 2026 einen Umsatzanteil von 28,52 %, während Broadcom bis 2032 voraussichtlich mit einem CAGR von 16,64 % wachsen wird.
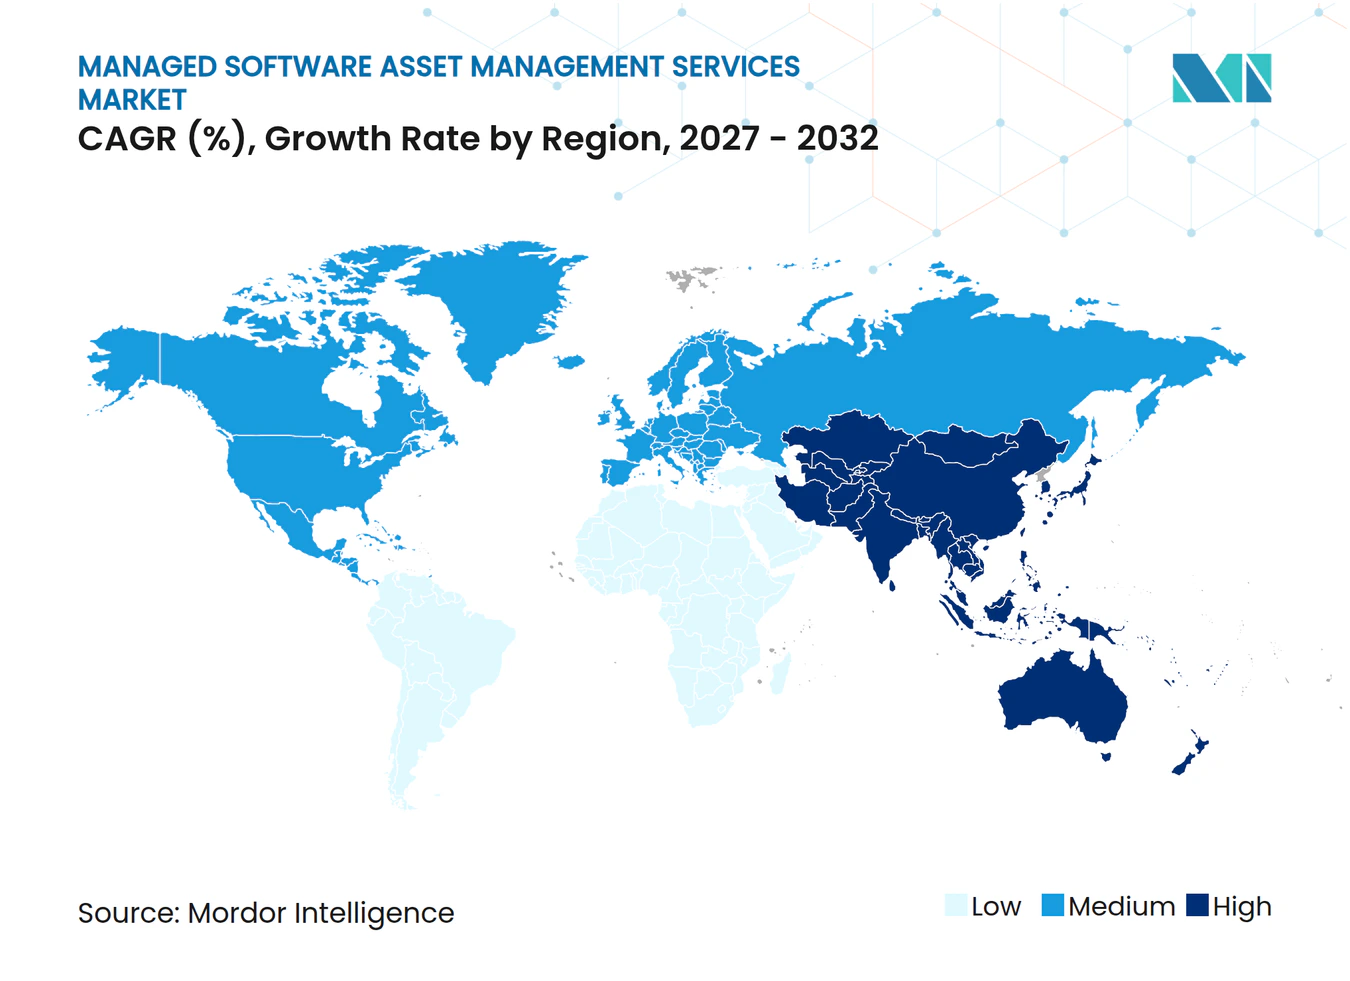
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,64 % am Markt für verwaltete Software-Asset-Management-Dienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 19,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Komplexität der Software-Lizenzierung in hybriden und Multi-Cloud-Umgebungen | +3.2% | Global, mit Kerngewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Eskalierende Risiken durch Anbieterprüfungen und Compliance-Anforderungen | +2.8% | Global, höchste Konzentration in Nordamerika und dem asiatisch-pazifischen Kernraum | Kurzfristig (≤ 2 Jahre) |
| Unternehmensnachfrage nach planbaren Software-Ausgaben und FinOps-Ausrichtung | +2.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an internem Lizenzierungs- und SAM-Fachwissen | +1.9% | Global, akut in Südostasien und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von SaaS-, nutzungsbasierten und KI-verknüpften Lizenzierungsmetriken | +1.6% | Global, mit der höchsten Dynamik in nordamerikanischen und asiatisch-pazifischen SaaS-Umgebungen | Langfristig (≥ 4 Jahre) |
| Auslagerung von kontinuierlicher Lizenzpositionierung und Verlängerungsoperationen | +1.2% | Nordamerika und Europa, aufkommend im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität der Software-Lizenzierung in hybriden und Multi-Cloud-Umgebungen
Der Markt für verwaltete Software-Asset-Management-Dienste wird von Unternehmen getragen, die Workloads in On-Premises-, Private-Cloud- und mehreren Public-Cloud-Umgebungen betreiben. Die Nutzungsrechte für einen Workload können sich ändern, wenn dieser von einer Bare-Metal-Infrastruktur auf eine virtuelle Maschine im Rahmen einer Bring-Your-Own-License-Vereinbarung migriert wird. Dies erschwert den Vergleich einer internen Lizenzposition mit der Auslegung, die ein Herausgeber bei einer Prüfung anwenden könnte. Jede Cloud-Regionserweiterung oder ERP-Migration kann die effektive Lizenzposition zurücksetzen und einen Bedarf an kontinuierlicher Überwachung erzeugen. ISO/IEC 19770 bietet Organisationen zudem eine anerkannte Grundlage für die Einrichtung von Software-Asset-Management-Kontrollen in regulierten Umgebungen.
Eskalierende Risiken durch Anbieterprüfungen und Compliance-Anforderungen
Software-Herausgeber intensivierten ihre Prüfungsaktivitäten in den Jahren 2025 und 2026, da Cloud-Migration, KI-Dienste und Abonnementtransitionen neue Bereiche der Lizenzierungsexposition schufen. Eine Umfrage von Azul Systems und dem ITAM Forum ergab, dass 1 von 4 Organisationen jährlich mehr als 500.000 USD für die Behebung von Software-Lizenz-Nichteinhaltung aufwendete.[1] Broadcom führte im Mai 2025 eine obligatorische 180-tägige Compliance-Berichtspflicht für VMware Cloud Foundation 9.0 ein. Diese Anforderung verwandelte eine periodische Überprüfung in eine fortlaufende operative Verantwortung für betroffene Kunden. Oracle, SAP und Adobe schaffen unterschiedliche Bereiche der Prüfungsexposition, was den Bedarf an herausgeberspezifischem Wissen erhöht. Dieses Umfeld begünstigt eine kontinuierliche verwaltete Zusammenarbeit, da Käufer im Markt für verwaltete Software-Asset-Management-Dienste Nachweise, Lizenzpositionen, Verlängerungsentscheidungen und eine klare Zuweisung von Verantwortlichkeiten benötigen, bevor eine Prüfung beginnt.
Unternehmensnachfrage nach planbaren Software-Ausgaben und FinOps-Ausrichtung
Der Markt für verwaltete Software-Asset-Management-Dienste profitiert auch von der Ausweitung der FinOps-Praktiken über Infrastrukturkosten hinaus auf Software-Lizenzen und SaaS-Abonnements. Die FinOps Foundation erweiterte ihr Framework 2025 um Software-Lizenzen, SaaS und Private-Cloud-Infrastruktur in ihrem Cloud+-Bereich.[2] Die im Juni 2025 geschlossene Partnerschaft mit dem ITAM Forum etablierte gemeinsame Arbeit an SaaS-Inventarisierung, Cloud-Lizenz-Compliance und Verlängungs-Governance. Diese Verbindung bringt Software-Optimierung in finanzgeführte Entscheidungen zur Kostenvermeidung und Ausgabenplanbarkeit. Anbieter können daher mit einer einheitlichen Sicht auf On-Premises-Rechte, SaaS-Verpflichtungen und Cloud-Nutzung konkurrieren. Das Modell ist am nützlichsten, wenn Einsparmöglichkeiten vor dem nächsten Verlängerungsdatum mit kommerziellen Maßnahmen verknüpft werden können.
Mangel an internem Lizenzierungs- und SAM-Fachwissen
Der Umfang des Software-Asset-Managements wächst schneller, als viele interne Teams Spezialkapazitäten aufbauen können. Flexera berichtete, dass im Jahr 2025 nur 33 % der SAM-Fachleute die Software-Nutzung konsistent über alle Teams, Projekte und Umgebungen hinweg verfolgen konnten. Der Arbeitsumfang umfasst nun SaaS-Anwendungen, Cloud-Vereinbarungen, traditionelle Lizenzen und KI-bezogene Verbrauchsrechte. Organisationen benötigen zudem Mitarbeiter, die die kommerziellen Regeln bestimmter Herausgeber verstehen und verteidigungsfähige Prüfungsunterlagen erstellen können. Verwaltete Anbieter können dieses Fachwissen auf mehrere Kunden verteilen, anstatt von jedem Unternehmen zu verlangen, eine große interne Praxis aufzubauen. Zertifizierungen bleiben als Einstellungsstandard nützlich, beseitigen jedoch nicht den unmittelbaren Bedarf an externer Unterstützung im Markt für verwaltete Software-Asset-Management-Dienste, wo qualifizierte Fachleute Technologie, Vertragssprache und kommerzielle Lizenzierungsregeln verstehen müssen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Unvollständige Berechtigungs- und Nutzungsdaten über nicht verbundene Systeme hinweg | -1.4% | Global, am akutesten in großen verteilten Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von SAM mit CMDB, Beschaffung, ERP und FinOps-Plattformen | -1.1% | Nordamerika und Europa, wo IT-Service-Management-Umgebungen am tiefsten verankert sind | Mittelfristig (2–4 Jahre) |
| Bedenken der Kunden hinsichtlich der Anbieterunabhängigkeit bei wiederverkaufsgebundenen Engagements | -0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lange Unternehmensübergangsphasen und Change-Management-Aufwand | -0.6% | Global, verstärkt in regulierten Sektoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unvollständige Berechtigungs- und Nutzungsdaten über nicht verbundene Systeme hinweg
Eine zuverlässige Leistungserbringung beginnt mit zuverlässigen Aufzeichnungen, doch Berechtigungsdaten, Erkennungsaufzeichnungen und rechtliche Archive zeigen häufig unterschiedliche Versionen desselben Software-Bestands. Beschaffungssysteme können einen Kauf ausweisen, jedoch nicht den Bereitstellungsstatus oder die damit verbundenen vertraglichen Rechte. Erkennungstools können installierte Software identifizieren, erfassen jedoch möglicherweise nicht die Bedingungen, die ihre zulässige Nutzung regeln. ServiceNow identifizierte die Qualität der Configuration-Management-Datenbank als häufiges Hindernis bei der Implementierung von SAM-Programmen in seiner Community-Überprüfung 2025. Anbieter müssen häufig die ersten Monate eines Engagements damit verbringen, die Daten abzugleichen, anstatt den Bestand zu optimieren. Das Problem ist besonders ausgeprägt nach Fusionen und Übernahmen, wenn Systeme und Vertragsunterlagen möglicherweise nur teilweise integriert sind.
Komplexität der Integration von SAM mit CMDB, Beschaffung, ERP und FinOps-Plattformen
Software-Intelligenz ist wertvoller, wenn Asset-, Konfigurations-, Beschaffungs-, Finanz- und Governance-Systeme relevante Daten austauschen können. Diese Verbindung in einem aktiven Unternehmen herzustellen, kann die Koordination zwischen mehreren Teams erfordern und den Implementierungszeitplan verlängern. ServiceNow stellt fest, dass SAM Pro von einer gesunden Configuration-Management-Datenbank abhängt und eine kontinuierliche Abstimmung über mehrere Erkennungsquellen hinweg erfordert. Indirekter SAP-Zugriff kann auch durch Verbindungen zwischen Drittanbietersystemen und der Kernanwendung entstehen, die möglicherweise nicht in einem Standardinventar erscheinen. Die vollständige Wertrealisierung kann 12 bis 24 Monate in Anspruch nehmen, sodass Anbieter klare Zwischenmeilensteine benötigen, um das Vertrauen der Kunden zu erhalten. Anbieter mit wiederholbaren Konnektoren und Implementierungsmethoden können diese Hürde senken und gleichzeitig ihre Angebote schwerer ersetzbar machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Lizenzverwaltung verankert die Nachfrage und SaaS-Intelligenz expandiertSoftware-Lizenzverwaltung hielt im Jahr 2026 einen Marktanteil von 24,73 % am Markt für verwaltete Software-Asset-Management-Dienste. Das Segment bleibt zentral, da Organisationen eine verteidigungsfähige Abstimmung von Rechten und Bereitstellungen in Oracle-, Microsoft-, IBM- und SAP-Umgebungen benötigen. Diese Herausgeber haben unterschiedliche Produktbedingungen, Cloud-Regeln und Prüfungsansätze, was allgemeine Inventarisierungsarbeit unzureichend macht. Die Lizenzverwaltung unterstützt auch Entscheidungen über Verlängerungsmengen, ungenutzte Rechte und vertragliche Exposition. Sie ist der Basisdienst, der es anderen verwalteten Aktivitäten ermöglicht, auf einem gemeinsamen Berechtigungsnachweis aufzubauen. Ihre Bedeutung bleibt hoch, wo große Bestände ältere Installationen neben neueren Abonnementvereinbarungen umfassen.
SaaS-Asset-Management-Dienste werden bis 2032 voraussichtlich mit einem CAGR von 17,29 % wachsen. Der Dienst befasst sich mit Anwendungen, die möglicherweise außerhalb konventioneller Beschaffungswege erworben und erst bei Annäherung der Verlängerung entdeckt werden. Die Einführung generativer KI verschärft das Sichtbarkeitsproblem, da Mitarbeiter Tools nutzen können, bevor Governance-Teams den Vertrag oder die Datenimplikationen bewertet haben. Anbieter erweitern die Erkennung auf SaaS-Anwendungen, Abonnements, Nutzungsniveaus und Verlängerungsverantwortliche. Software-Erkennung und Bestandsverwaltung sowie Software-Nutzungsüberwachung und -optimierung bleiben notwendige ergänzende Dienste, da sie die operativen Daten hinter Compliance- und Kostenentscheidungen liefern. Vertrags- und Lieferantenmanagement-Dienste sowie Cloud-Software-Lizenzoptimierungsdienste ergänzen die Unterstützung für Verlängerungskalender und Cloud-bezogene Lizenzentscheidungen. Der Markt für verwaltete Software-Asset-Management-Dienste bewegt sich daher in Richtung Dienstleistungspakete, die Beweiserhebung, vertragliche Kontrolle, kommerzielle Maßnahmen und eine kontinuierliche Sicht auf die Software-Nutzung im gesamten Unternehmen verknüpfen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Vollständig verwaltete Dienste führen, während Co-verwaltete Unterstützung zunimmtVollständig verwaltete SAM-Dienste machten im Jahr 2026 43,96 % der Marktgröße für verwaltete Software-Asset-Management-Dienste aus. Viele Unternehmen wählen dieses Modell, wenn ihre internen Teams die erforderliche Breite an Lizenzierungs-, Vertrags-, Erkennungs- und Prüfungsreaktionskompetenz nicht aufrechterhalten können. Vollständiges Outsourcing ist besonders relevant, wenn die Organisation eine kontinuierliche Kontrolle über mehrere Herausgeber benötigt, aber keine dedizierte SAM-Funktion hat. Der Anbieter übernimmt die Verantwortung für wiederkehrende Berichterstattung, Lizenzpositionsarbeit und operative Governance. Dies kann die Verantwortlichkeiten für Beschaffungs-, IT-, Finanz- und Rechtsteams klarer gestalten. Es ermöglicht dem Kunden auch, spezialisiertes Fachwissen zu nutzen, ohne eine vollständige interne Gruppe einzustellen.
Co-verwaltete SAM-Dienste werden bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen. Dieses Modell eignet sich für Organisationen mit einem etablierten ITAM-Programm, die gezielte Unterstützung für Prüfungen, komplexe Herausgeber oder Cloud-Lizenzierungsänderungen benötigen. KI-verknüpfte und nutzungsbasierte Preisgestaltung erhöhen den Bedarf an aktuellen Verbrauchsdaten neben der traditionellen Berechtigungszählung. Das interne Team behält die Governance-Verantwortung, während der Anbieter Spezialanalysen und Lieferkapazitäten hinzufügt. Monitor-und-Benachrichtigungs-Dienste bieten kleineren Organisationen kostengünstigere Lizenzüberwachung. Bedarfsgesteuerte und retainerbasierte Dienste adressieren begrenzte Ereignisse wie Prüfungsvorbereitung, Veräußerungen und Lizenz-Carve-outs. Diese Bereitstellungsoptionen ermöglichen es dem Markt für verwaltete Software-Asset-Management-Dienste, Käufer mit unterschiedlichem internem Reifegrad anzusprechen.
Nach Unternehmensgröße:
Großunternehmen halten den größten Ausgabenanteil und KMU steigern die NachfrageGroßunternehmen hielten im Jahr 2026 71,54 % des Umsatzes. Ihre Software-Bestände sind umfangreich, ihre vertraglichen Verpflichtungen sind wesentlich, und sie sind häufiger Ziel von Anbieterprüfungsprogrammen. Große Organisationen können mehrere Geschäftsbereiche, Regionen und akquisitionsbedingte Systeme betreiben, was eine einheitliche Lizenzposition schwer aufrechtzuerhalten macht. Ihr Bedarf umfasst häufig Unternehmensanwendungen, Produktivitätssuiten, Cloud-Dienste und spezialisierte Ingenieur- oder Branchensoftware. Die Größe dieser Bestände unterstützt wiederkehrende verwaltete Verträge und tiefes Herausgeberwissen. Es erklärt auch, warum Unternehmenskäufer für viele Anbieter die Hauptumsatzquelle bleiben.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 18,64 % wachsen. Die cloudbasierte Bereitstellung reduziert den Implementierungsaufwand, der es kleineren Organisationen zuvor schwerer machte, Outsourcing zu rechtfertigen. Hybride Preisgestaltung, die Benutzerlizenzen mit Verbrauchsmetriken kombiniert, kann selbst in bescheidenen Portfolios Lizenzierungskomplexität erzeugen. Produktisierte Abonnements und Online-Onboarding ermöglichen es Anbietern, diese Gruppe mit standardisierterer Bereitstellung zu bedienen. Das Segment wird wahrscheinlich zunächst auf Unterstützung bei der Verlängerungsplanung, SaaS-Erkennung und grundlegender Compliance-Überwachung setzen, bevor es umfassendere verwaltete Dienste übernimmt. Der breitere Trend zu verwalteten Technologiediensten bietet Anbietern einen Weg, Organisationen ohne dediziertes Asset-Management-Personal zu erreichen. In diesem Umfeld kann der Markt für verwaltete Software-Asset-Management-Dienste über komplexe globale Konten hinaus wachsen, ohne seine Kern-Compliance-Funktion zu verändern, insbesondere wenn Cloud-Bereitstellung den Zugang zu Spezialunterstützung erleichtert.
Nach Endnutzerbranche:
BFSI behält die Umsatzführerschaft und das Gesundheitswesen beschleunigtBFSI machte im Jahr 2026 31,66 % des Endnutzerbranchensegments aus. Finanzinstitute sehen sich klaren Governance-Erwartungen für Software-Aufzeichnungen, Anbieterdetails, Verlängerungsdaten, Versionen, Patch-Levels und Hosting-Vereinbarungen gegenüber. Der Federal Financial Institutions Examination Council spezifiziert diese Elemente in seiner Leitlinie zu Software-Inventaren. Diese Anforderung deckt sich eng mit den für Software-Asset-Management-Operationen benötigten Aufzeichnungen. ServiceNow führte in seiner Zurich-Version im Juli 2025 eine Asset-Audit-Response-Anwendung ein, um Evidenz-Workflows für Anforderungen im Finanzdienstleistungsbereich zu unterstützen. Die Kombination aus regulatorischer Berichterstattung und breiter Software-Nutzung hält den Sektor für verwaltete Anbieter bedeutsam.
Die Gesundheits- und Biowissenschaftsbranche wird bis 2032 voraussichtlich mit einem CAGR von 19,27 % wachsen. Eine im Januar 2025 vorgeschlagene Aktualisierung der HIPAA-Sicherheitsregel enthielt eine Anforderung für regulierte Einrichtungen, schriftliche Technologie-Asset-Inventare zu führen und diese mindestens jährlich zu aktualisieren. Diese Richtung erhöht die Bedeutung disziplinierter Software- und Technologieaufzeichnungen in regulierten Gesundheitsumgebungen. Anbieter können die Asset-Sichtbarkeit unterstützen und gleichzeitig Organisationen helfen, Nachweise für Governance-Aktivitäten zu strukturieren. IT und Telekommunikation, Regierung und öffentlicher Sektor, Industriefertigung sowie Einzelhandel und E-Commerce benötigen ebenfalls verwaltete Unterstützung, da ihre Cloud- und SaaS-Bestände wachsen. Ihr Wachstum bleibt in dieser Analyse unter dem Gesundheitsbereich, aber ihre Anforderungen stützen eine breite Nachfragebasis. Der Markt für verwaltete Software-Asset-Management-Dienste profitiert dort, wo regulierte Betriebe dokumentierte Kontrolle statt nur Kosteneinsparungen benötigen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Herausgeberkategorie:
Microsoft führt und Broadcom verändert Compliance-PrioritätenMicrosoft hielt im Jahr 2026 28,52 % des Herausgeberkategoriesegments. Seine Bedeutung spiegelt die weite Verbreitung von Microsoft 365, Azure und verwandter Unternehmenssoftware in Unternehmensumgebungen wider. Hybrid-Cloud-Vorteile und neuere Copilot-Lizenzierung führen Bedingungen ein, die Organisationen neben bestehenden Vereinbarungen interpretieren müssen. Die Breite des Microsoft-Bestands macht ihn häufig zu einer Priorität für Lizenzabstimmung und Verlängerungsplanung. Käufer müssen verstehen, wie Cloud-Anreize, Benutzerzuweisungen und Nutzungsdaten ihre Rechte beeinflussen. Anbieter mit Microsoft-Expertise können daher sowohl Compliance- als auch kommerzielle Entscheidungen unterstützen. Diese Herausgeberkategorie macht einen wesentlichen Anteil der wiederkehrenden verwalteten Aktivitäten aus.
Broadcom wird bis 2032 voraussichtlich mit einem CAGR von 16,64 % wachsen. Die VMware Cloud Foundation 9.0-Berichtspflicht vom Mai 2025 erhöhte den Bedarf an kontinuierlichen Nachweisen und operativer Überwachung bei betroffenen Kunden. Die europäische Überprüfung der VMware-Lizenzierungspraktiken im Jahr 2026 fügte eine weitere Überlegung für Organisationen hinzu, die in der Region tätig sind. Oracle-Java-Durchsetzung, SAP-Digital-Access-Überprüfungen und Adobe-Creative-Cloud-Sitzungs-Compliance erhalten weitere herausgeberspezifische Arbeitsbereiche aufrecht. Das Portfolio ist nicht auf einen Anbieter beschränkt, da Organisationen häufig mehrere überlappende Verträge verwalten. Der Markt für verwaltete Software-Asset-Management-Dienste belohnt daher Anbieter, die breite Software-Intelligenz mit Tiefenwissen in den Regeln eines bestimmten Herausgebers kombinieren können.
Geografische Analyse
Markt für verwaltete Software-Asset-Management-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,64 % am Markt für verwaltete Software-Asset-Management-Dienste. Die Region verfügt über eine dichte Basis großer Unternehmen mit ausgereiften IT-Governance-Programmen und komplexen Beziehungen zu großen Software-Herstellern. Die Vereinigten Staaten machen den größten Teil der regionalen Ausgaben aus, da Anforderungen im Finanzdienstleistungsbereich, Offenlegungserwartungen und eine breite SaaS-Nutzung eine kontinuierliche Nachfragebasis schaffen. Kanada trägt durch Unternehmen bei, die ihre Software-Kontrollen an Datensouveränitätsanforderungen ausrichten. Mexiko wird ebenfalls relevanter, da multinationale Organisationen globale Lizenz-Governance-Standards auf ihre gesamten Geschäftstätigkeiten anwenden. Die Konzentration großer Kunden und Prüfungsaktivitäten macht Nordamerika zu einer zentralen Lieferregion für den Markt für verwaltete Software-Asset-Management-Dienste.
Markt für verwaltete Software-Asset-Management-Dienste in Europa
Europa bleibt der zweitgrößte regionale Markt, wobei das Vereinigte Königreich, Deutschland und Frankreich im Jahr 2026 den regionalen Wert anführen. Deutschland stützt die Nachfrage durch softwareintensive Betriebe in der Automobil-, Fertigungs- und Finanzdienstleistungsbranche. Frankreich eröffnete einen öffentlichen Beschaffungsweg, als USU im Dezember 2025 den Rahmenvertrag CANUT SAM-MCO erhielt.[3] Die Compliance-Frist des Digital Operational Resilience Act im Januar 2025 verstärkte die Notwendigkeit für Finanzinstitute, vollständige IKT-Asset-Aufzeichnungen zu führen. Europäische Kunden legen zudem großen Wert auf Anbieterunabhängigkeit, vertragliche Klarheit und die Fähigkeit, über nationale Beschaffungsstrukturen hinweg zu arbeiten.
Markt für verwaltete Software-Asset-Management-Dienste in APAC, MEA und Südamerika
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 19,91 % wachsen. Die Region verbindet eine steigende SaaS-Nutzung, umfangreichere Multi-Cloud-Umgebungen und eine vergleichsweise geringere Anzahl interner SAM-Spezialisten. Indien, China, Japan, Südkorea und Südostasien weisen unterschiedliche Ausprägungen bei der Outsourcing-Akzeptanz auf, doch in jeder Region gibt es Unternehmen, die zunehmend komplexe Software-Rechte verwalten müssen. Südamerika, der Nahe Osten und Afrika sind kleinere, aber zunehmend aktive Märkte, wobei Brasilien, die Vereinigten Arabischen Emirate, Saudi-Arabien, die Türkei, Südafrika und Ägypten wichtige Nachfragezentren darstellen. Die rasche Migration zu Cloud-Diensten in diesen Regionen kann interne Teams mit Governance-Lücken zurücklassen, die den Markt für verwaltete Software-Asset-Management-Dienste relevanter machen, insbesondere wenn Vertrags-, Bereitstellungs- und Verbrauchsaufzeichnungen in verschiedenen Systemen gespeichert sind.
Wettbewerbslandschaft
Marktkonzentration
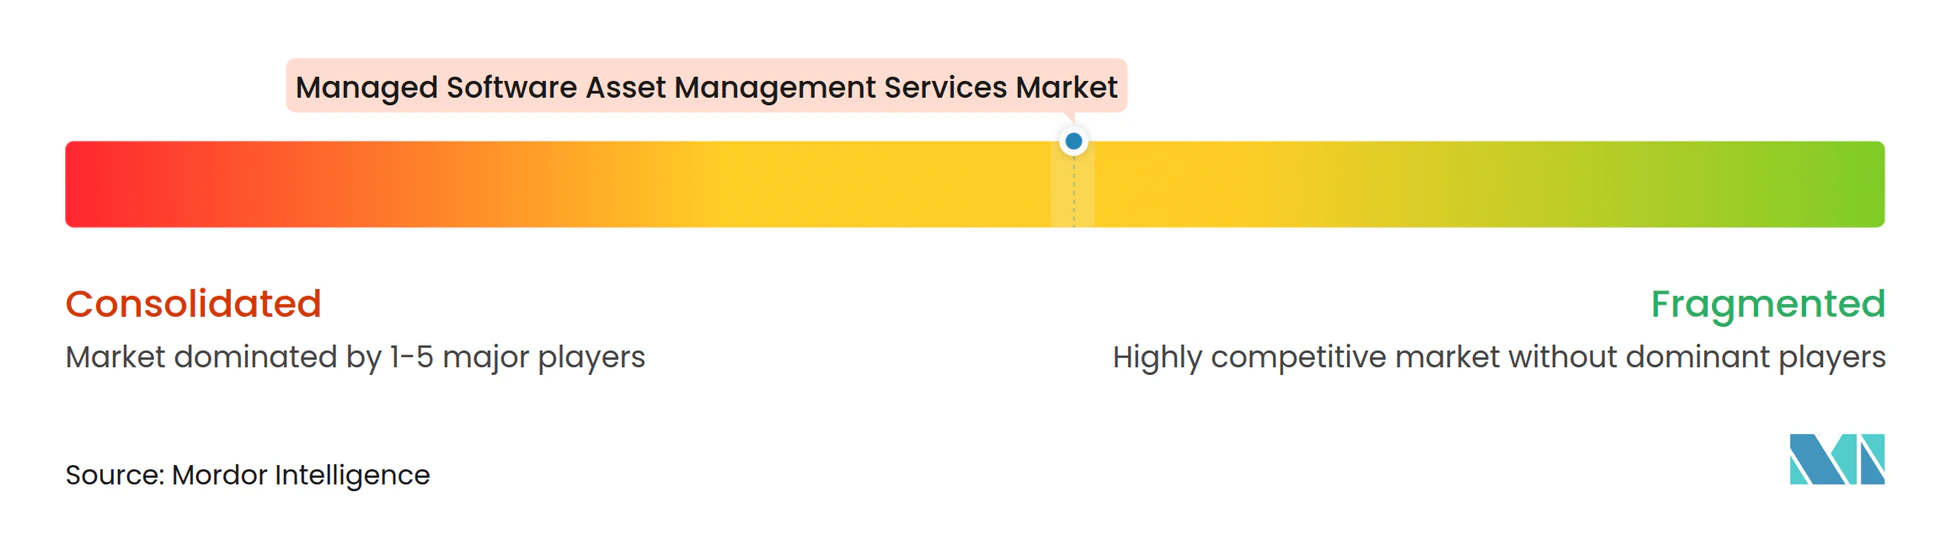
Der Markt für verwaltete Software-Asset-Management-Dienste ist unter großen Unternehmensanbietern mäßig konzentriert und im mittleren Marktsegment fragmentiert. SoftwareOne schloss im Juli 2025 die Übernahme von Crayon Group Holding ASA ab und schuf damit einen kombinierten Anbieter, der in mehr als 70 Ländern tätig ist. Die Transaktion umfasste eine Gesamtbarzahlung von 515 Millionen CHF, und die kombinierten Betriebe meldeten einen Umsatz von 1,6 Milliarden CHF. Diese Größenordnung macht es für kleinere reine Anbieter schwieriger, die globale Reichweite und die angrenzenden Lizenzierungsfähigkeiten größerer Anbieter zu erreichen. Gleichzeitig stützen Kundenbedenken hinsichtlich wiederverkaufsgebundener Beratung die Nachfrage nach Spezialisten, die sich als unabhängig positionieren.
Anglepoint, Certero, Xensam und Zylo nutzen Neutralität, SaaS-native Architektur und fokussierte Software-Intelligenz, um sich von wiederverkäuferverbundenen Unternehmen zu differenzieren. Ein Certero-Bericht aus dem Jahr 2025 über den VMware-Siemens-Streit zeigte, wie Inventarinformationen, die während einer Support-Verlängerung bereitgestellt wurden, in einem Urheberrechtsfall relevant werden konnten. Die Episode unterstreicht den Wert, den Kunden einer intern berechneten, aktuellen Lizenzposition beimessen. Globale Systemintegratoren, darunter Accenture, Deloitte Touche Tohmatsu, Ernst and Young, Tata Consultancy Services, Infosys, Wipro und HCL Technologies, konkurrieren, indem sie SAM-Dienste in umfassendere Technologieprogramme einbetten. Spezialisierte Unternehmen konkurrieren durch herausgeberspezifisches Wissen, Erkennungsfähigkeit und die Fähigkeit, Prüfungsverteidigung zu unterstützen. Der Markt für verwaltete Software-Asset-Management-Dienste bietet Raum für beide Ansätze, da Käufer unterschiedliche Bedürfnisse nach breiter Transformationsunterstützung oder fokussierter Lizenzierungsarbeit haben.
ServiceNow und SoftwareOne kündigten im Januar 2025 eine mehrjährige Partnerschaft an, die Workflow-Automatisierung mit Software-Lizenzierungsberatung kombiniert. Flexera lancierte im Juli 2025 Flexera One SaaS Management und brachte SaaS-Erkennung, -Optimierung und -Kontrolle in eine einheitliche Plattform. USU erwarb im März 2025 SaaSmetrix, um sein SaaS-Management-Portfolio zu stärken. Diese Schritte zeigen, dass Plattformintegration, SaaS-Sichtbarkeit und verwaltetes Fachwissen eng miteinander verbunden werden. Chancen bestehen in der KI-verknüpften Lizenz-Governance, standardisierten Paketen für kleine und mittelständische Unternehmen sowie Verbindungen zwischen SAM-Intelligenz und Nachhaltigkeitsberichterstattung. Anbieter, die komplexe Daten für Beschaffungs- und Finanzteams nutzbar machen können, werden im Markt für verwaltete Software-Asset-Management-Dienste wahrscheinlich einen Vorteil haben, da Entscheidungen über Verlängerungen, Sanierungen und Anbieterverhandlungen von zeitnahen Nachweisen abhängen.
Branchenführer im Markt für verwaltete Software-Asset-Management-Dienste
-
SoftwareOne AG
-
Crayon Group Holding ASA
-
Anglepoint Group, Inc.
-
DXC Technology Company
-
Infosys Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Software-Asset-Management-Dienste Unternehmen in diesem Bericht
- SoftwareOne AG
- Crayon Group Holding ASA
- Anglepoint Group, Inc.
- DXC Technology Company
- Infosys Limited
- Wipro Limited
- Insight Enterprises, Inc.
- HCL Technologies Limited
- SHI International Corp.
- Tata Consultancy Services Limited
- KPMG International Cooperative
- Livingstone Technologies LLC
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- International Business Machines Corporation
- Flexera Software, Inc.
- ServiceNow, Inc.
- USU Software AG
- Ivanti, Inc.
- BMC Software, Inc.
- OpenText Corporation
- Certero Limited
- Eracent, Inc.
- Lansweeper NV
- Zylo, Inc.
- Torii Labs Ltd.
- Xensam AB
- License Dashboard Limited
- Microsoft Corporation
Neueste Industrielle Entwicklungen in Markt für verwaltete Software-Asset-Management-Dienste
- Oktober 2026: Die Marke Crayon wurde weltweit vollständig in SoftwareOne integriert und schloss damit einen Rebranding-Prozess ab, der nach der Übernahme im Juli 2025 begonnen hatte. Das kombinierte Unternehmen operiert nun unter einer einheitlichen SoftwareOne-Marke in allen Märkten und ermöglicht eine einheitliche Markteinführungsstrategie, die Software-Lizenzierungsberatung, Cloud-Lösungen und verwaltete SAM-Dienste für Unternehmenskunden weltweit umfasst.
- September 2026: Infosys gab die Erweiterung seines Entwicklungszentrums in Indore (DC) mit der Einweihung eines neuen Software-Entwicklungsblocks (SDB-2) auf seinem Campus im Super Corridor, Indore, bekannt. Der neue 330.000 Quadratfuß große Block stärkt die Präsenz von Infosys in Zentralindien und sein Engagement für das wachsende Technologie- und Talentökosystem der Region.
- Oktober 2026: DXC Technology kündigte eine Reihe von Investitionen und Fähigkeiten an, die Versicherern helfen sollen, kritische Betriebe zu modernisieren, die Produktivität zu steigern und KI einzuführen, ohne die Systeme zu stören, auf die ihre Unternehmen angewiesen sind. Die auf dem DXC Connect Insurance Executive Forum in London vorgestellten Ankündigungen bauen auf DXCs Strategie „Protect, Extend, Transform” und dem Smart-AI-Ansatz auf und helfen Versicherern, kritische Betriebe zu modernisieren und KI mit der für die Versicherungsbranche wesentlichen Governance, menschlichen Aufsicht und Rechenschaftspflicht einzusetzen.
- Januar 2026: Flexera erwarb ProsperOps und Chaos Genius, um seine FinOps-Lösung mit agentischer und KI-gestützter Kostenoptimierung zu erweitern. Die Übernahmen erweitern die Plattformreichweite von Flexera in FinOps für KI-Workloads und FinOps für Daten-Clouds und vertiefen die Konvergenz von Technologieausgaben-Intelligenz mit verwalteten SAM-Fähigkeiten.
Globaler Berichtsumfang des Marktes für verwaltete Software-Asset-Management-Dienste
Markt für verwaltete Software-Asset-Management-Dienste: ausgelagerte Fähigkeiten zur Erkennung, Verfolgung, Lizenzierung, Optimierung und Verwaltung von Software-Assets in einer Organisation. Diese Dienste helfen Unternehmen, die Lizenz-Compliance aufrechtzuerhalten, Software-Verschwendung und Prüfungsrisiken zu reduzieren, Ausgaben zu kontrollieren und die Sichtbarkeit in die On-Premises-, SaaS- und cloudbasierte Software-Nutzung zu verbessern.
Der Bericht über den Markt für verwaltete Software-Asset-Management-Dienste ist segmentiert nach Dienstleistungstyp (Software-Erkennung und Bestandsverwaltung, Software-Lizenzverwaltung, Software-Nutzungsüberwachung und -optimierung, Software-Compliance- und Prüfungsverteidigungsdienste, SaaS-Asset-Management-Dienste, Cloud-Software-Lizenzoptimierungsdienste, Software-Vertrags- und Lieferantenmanagement-Dienste und andere Dienstleistungstypen), Bereitstellungsmodell (vollständig verwaltete SAM-Dienste, Co-verwaltete SAM-Dienste, Monitor-und-Benachrichtigungs-Dienste sowie bedarfsgesteuerte und retainerbasierte Dienste), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Regierung und öffentliche Verwaltung, IT und Telekommunikation, Gesundheit und Biowissenschaften, Energie und Versorgungsunternehmen, Fertigung und Industrie sowie andere Endnutzer), Herausgeberkategorie (Microsoft, Oracle, IBM, SAP, Adobe, Broadcom, Salesforce und andere SaaS-Herausgeber) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software-Erkennung und Bestandsverwaltung |
| Software-Lizenzverwaltung |
| Software-Nutzungsüberwachung und -optimierung |
| Software-Compliance- und Prüfungsverteidigungsdienste |
| SaaS-Asset-Management-Dienste |
| Cloud-Software-Lizenzoptimierungsdienste |
| Software-Vertrags- und Lieferantenmanagement-Dienste |
| Andere Dienstleistungstypen |
| Vollständig verwaltete SAM-Dienste |
| Co-verwaltete SAM-Dienste |
| Monitor-und-Benachrichtigungs-Dienste |
| Bedarfsgesteuerte und retainerbasierte Dienste |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheit und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Industriefertigung |
| Einzelhandel und E-Commerce |
| Andere Endnutzerbranchen |
| Microsoft |
| Oracle |
| IBM |
| SAP |
| Adobe |
| Broadcom |
| Salesforce |
| Andere SaaS-Herausgeber |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Software-Erkennung und Bestandsverwaltung | |
| Software-Lizenzverwaltung | ||
| Software-Nutzungsüberwachung und -optimierung | ||
| Software-Compliance- und Prüfungsverteidigungsdienste | ||
| SaaS-Asset-Management-Dienste | ||
| Cloud-Software-Lizenzoptimierungsdienste | ||
| Software-Vertrags- und Lieferantenmanagement-Dienste | ||
| Andere Dienstleistungstypen | ||
| Nach Bereitstellungsmodell | Vollständig verwaltete SAM-Dienste | |
| Co-verwaltete SAM-Dienste | ||
| Monitor-und-Benachrichtigungs-Dienste | ||
| Bedarfsgesteuerte und retainerbasierte Dienste | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheit und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Industriefertigung | ||
| Einzelhandel und E-Commerce | ||
| Andere Endnutzerbranchen | ||
| Nach Herausgeberkategorie | Microsoft | |
| Oracle | ||
| IBM | ||
| SAP | ||
| Adobe | ||
| Broadcom | ||
| Salesforce | ||
| Andere SaaS-Herausgeber | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Software-Asset-Management-Dienste?
Die Marktgröße für verwaltete Software-Asset-Management-Dienste wird voraussichtlich von 1,92 Milliarden USD im Jahr 2026 und 2,28 Milliarden USD im Jahr 2027 auf 4,64 Milliarden USD bis 2032 anwachsen, was einem CAGR von 15,27 % zwischen 2027 und 2032 entspricht.
Was treibt die Nachfrage nach verwalteten Software-Asset-Management-Diensten an?
Hybride Cloud-Umgebungen, SaaS-Adoption, KI-verknüpfte Lizenzierung, wiederkehrende Prüfungsexposition und die Notwendigkeit, Verlängerungskosten zu kontrollieren, steigern die Nachfrage nach verwalteter Unterstützung.
Welcher Dienstleistungstyp führt bei verwalteten Software-Asset-Management-Diensten?
Software-Lizenzverwaltung hielt im Jahr 2026 mit 24,73 % den größten Anteil, während SaaS-Asset-Management-Dienste mit einem CAGR von 17,29 % das schnellste Dienstleistungswachstum verzeichnen sollen.
Warum nutzen Organisationen Co-verwaltete SAM-Dienste?
Co-verwaltete Modelle ermöglichen es internen ITAM-Teams, die Governance beizubehalten, während externe Spezialisten für Prüfungsverteidigung, komplexe Herausgeber und verbrauchsbasierte Lizenzierung eingesetzt werden.
Welcher Endnutzersektor wächst am schnellsten bei verwalteten SAM-Diensten?
Gesundheit und Biowissenschaften wird bis 2032 voraussichtlich mit einem CAGR von 19,27 % wachsen, unterstützt durch stärkere Erwartungen an Technologie-Asset-Inventare.
Welche Region wächst am schnellsten bei verwalteten Software-Asset-Management-Diensten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 19,91 % wachsen, da Unternehmen die SaaS- und Multi-Cloud-Adoption steigern.