
Taille et part du marché des services gérés de gestion des actifs logiciels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.28 Milliards de dollars |
| Taille du Marché (2032) | 4.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.27 % |
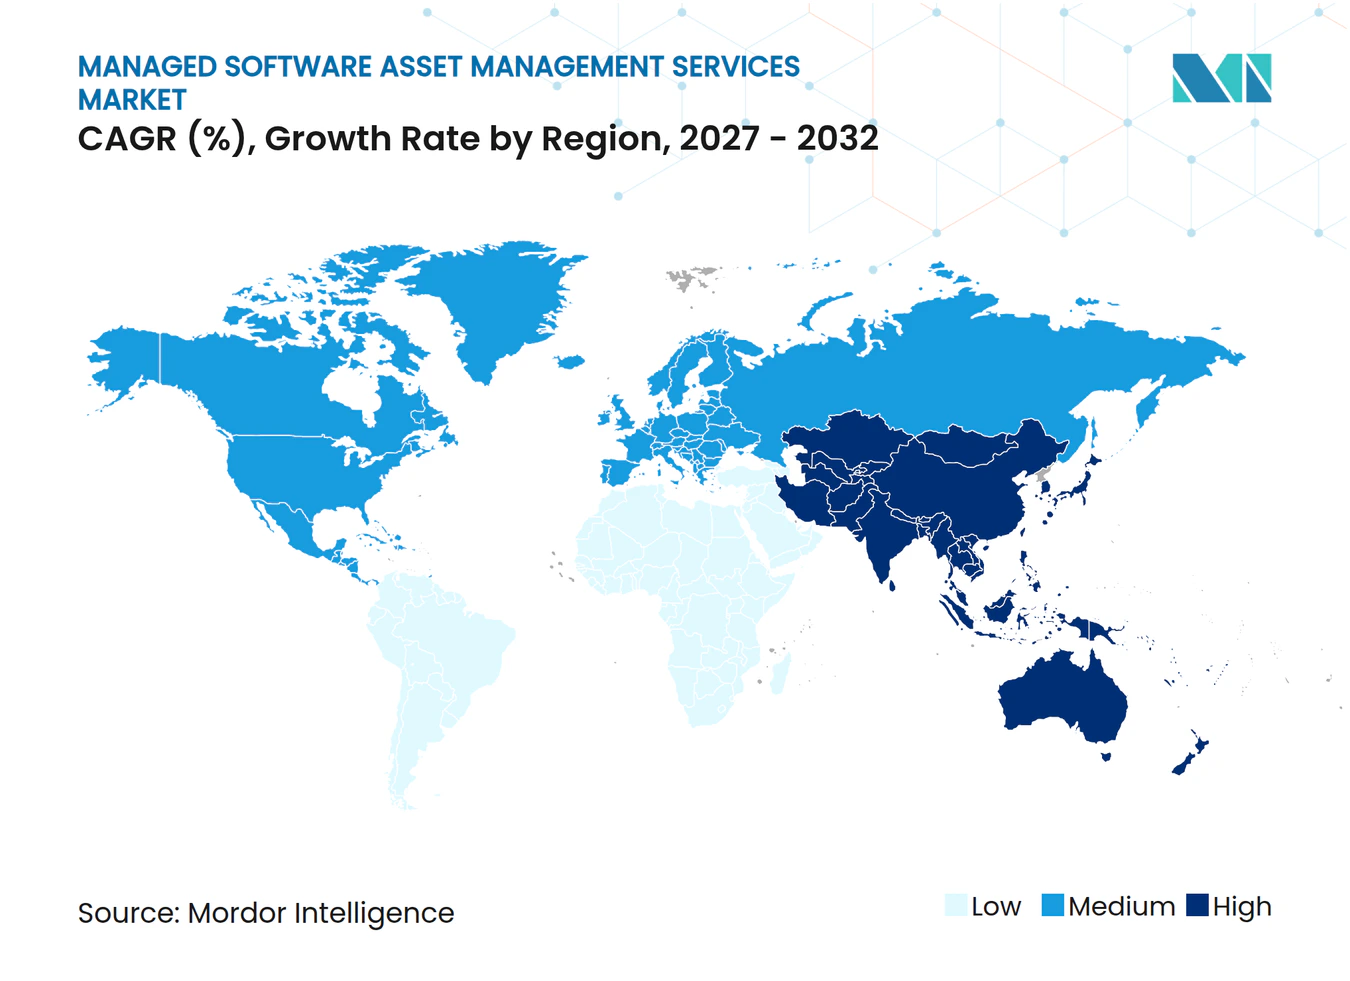
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de gestion des actifs logiciels par Mordor Intelligence
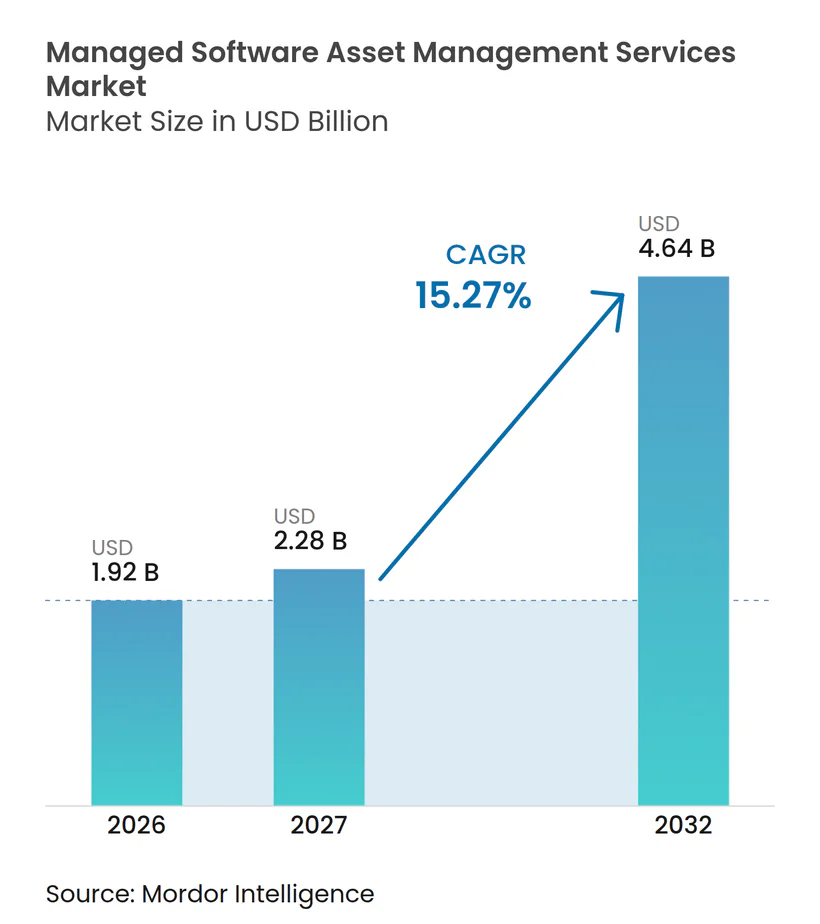
La taille du marché des services gérés de gestion des actifs logiciels devrait s'étendre de 1,92 milliard USD en 2026 et 2,28 milliards USD en 2027 à 4,64 milliards USD d'ici 2032, enregistrant un CAGR de 15,27 % entre 2027 et 2032. Le marché des services gérés de gestion des actifs logiciels est façonné par des entreprises qui doivent contrôler les droits sur les systèmes sur site, les clouds privés, les clouds publics, les abonnements SaaS et les services liés à l'IA, souvent dans le cadre d'une seule relation avec un éditeur. Ces environnements utilisent des règles de mesure différentes, de sorte qu'une vue interne unique des droits, des déploiements, de la consommation, des conditions contractuelles et de l'exposition aux renouvellements est difficile à maintenir, en particulier après une expansion cloud, une migration ERP, une fusion ou une cession. La demande est également soutenue par une activité d'audit plus fréquente et par la nécessité de gérer les renouvellements avant que les coûts ne soient fixés, ce qui a déplacé la gouvernance des licences au-delà d'un contrôle technique pour l'intégrer dans les décisions financières et d'approvisionnement. Les prestataires répondent en combinant la gouvernance des licences avec des processus de gestion des coûts, la découverte SaaS, la surveillance de l'utilisation, la gestion des contrats et un support opérationnel continu plutôt que des projets de remédiation isolés. L'échelle devient de plus en plus importante sur le marché des services gérés de gestion des actifs logiciels à mesure que les prestataires affiliés aux revendeurs se consolident, tandis que les spécialistes indépendants continuent de se différencier par leur neutralité, leur expertise en matière d'éditeurs, leur découverte axée sur le SaaS et leur capacité à formuler des recommandations séparées des incitations à la revente.
Points clés du rapport
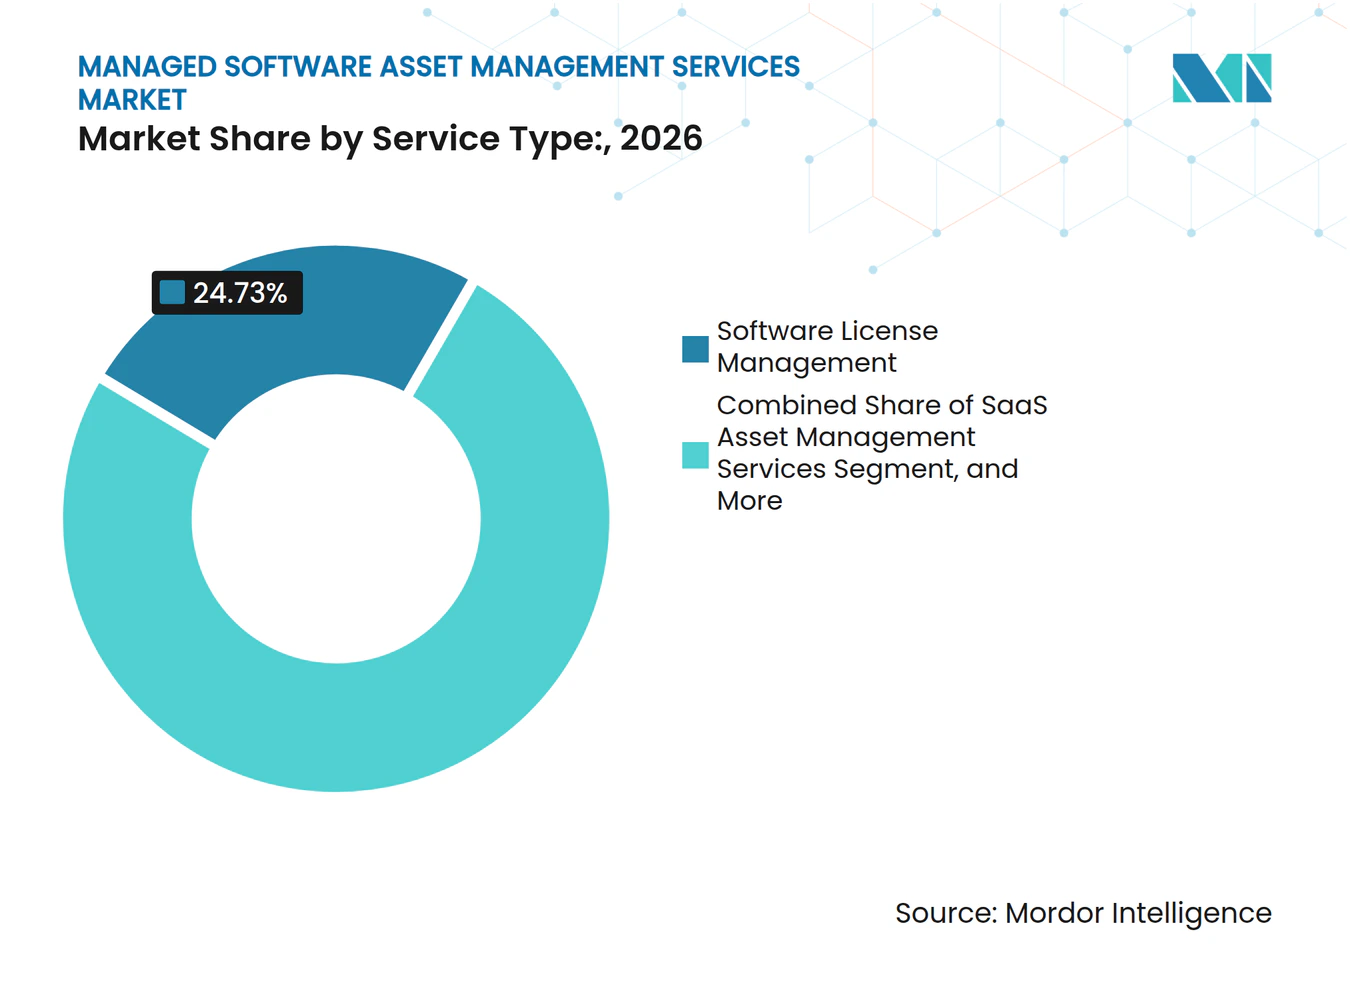
- Par type de service, la gestion des licences logicielles détenait 24,73 % de la part du marché des services gérés de gestion des actifs logiciels en 2026, tandis que les services de gestion des actifs SaaS devraient se développer à un CAGR de 17,29 % jusqu'en 2032.
- Par modèle de prestation, les services SAM entièrement gérés détenaient 43,96 % de la part des revenus en 2026, tandis que les services SAM co-gérés devraient se développer à un CAGR de 18,34 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 71,54 % de la part des revenus du marché des services gérés de gestion des actifs logiciels en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 18,64 % jusqu'en 2032.
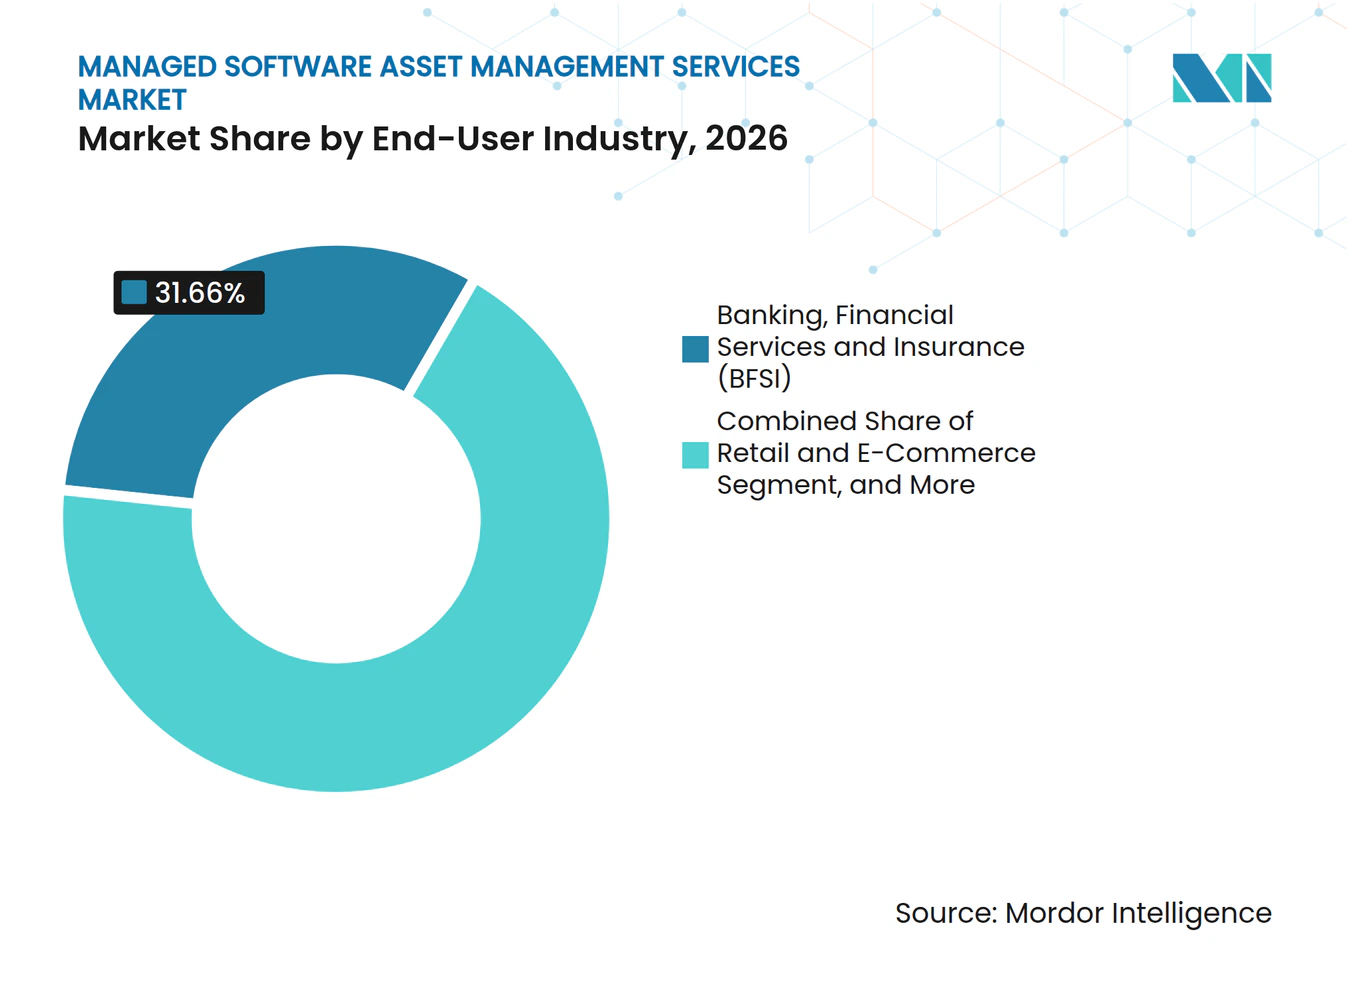
- Par secteur d'utilisation final, le BFSI détenait 31,66 % de la part des revenus en 2026, tandis que le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 19,27 % jusqu'en 2032.
- Par catégorie d'éditeur, Microsoft détenait 28,52 % de la part des revenus en 2026, tandis que Broadcom devrait se développer à un CAGR de 16,64 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 38,64 % de la part des revenus du marché des services gérés de gestion des actifs logiciels en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Complexité croissante des licences logicielles dans les environnements hybrides et multiclouds | +3.2% | Mondial, avec des gains principaux en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Exposition croissante aux audits et à la conformité des éditeurs | +2.8% | Mondial, concentration la plus élevée en Amérique du Nord et dans le cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande des entreprises pour des dépenses logicielles prévisibles et l'alignement FinOps | +2.4% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie d'expertise interne en matière de licences et de SAM | +1.9% | Mondial, aiguë en Asie du Sud-Est et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion des métriques de licences SaaS, basées sur l'utilisation et liées à l'IA | +1.6% | Mondial, avec la vélocité la plus élevée en Amérique du Nord et dans les environnements SaaS d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Externalisation des opérations continues de position de licence et de renouvellement | +1.2% | Amérique du Nord et Europe, émergent au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante des licences logicielles dans les environnements hybrides et multiclouds
Le marché des services gérés de gestion des actifs logiciels est soutenu par des entreprises qui exécutent des charges de travail sur des environnements sur site, en cloud privé et dans plusieurs environnements de cloud public. Les droits pour une charge de travail peuvent changer lorsqu'elle passe d'une infrastructure bare-metal à une machine virtuelle dans le cadre d'un arrangement d'apport de sa propre licence. Cela rend difficile la comparaison d'une position de licence interne avec l'interprétation qu'un éditeur peut appliquer lors d'un audit. Chaque expansion de région cloud ou migration de planification des ressources d'entreprise peut réinitialiser la position de licence effective et créer un besoin de surveillance continue. La norme ISO/IEC 19770 fournit également aux organisations une base reconnue pour établir des contrôles de gestion des actifs logiciels dans des environnements réglementés.
Exposition croissante aux audits et à la conformité des éditeurs
Les éditeurs de logiciels ont intensifié leur activité d'audit en 2025 et 2026, car la migration vers le cloud, les services d'IA et les transitions vers les abonnements ont créé de nouveaux domaines d'exposition aux licences. Une enquête menée par Azul Systems et l'ITAM Forum a révélé qu'1 organisation sur 4 dépensait plus de 500 000 USD par an pour résoudre la non-conformité des licences logicielles.[1] Broadcom a introduit une exigence obligatoire de rapport de conformité de 180 jours pour VMware Cloud Foundation 9.0 en mai 2025. Cette exigence a transformé un examen périodique en une responsabilité opérationnelle continue pour les clients concernés. Oracle, SAP et Adobe introduisent des domaines distincts d'exposition aux audits, ce qui accroît le besoin d'une connaissance spécifique à chaque éditeur. Cet environnement favorise un engagement géré continu, car les acheteurs sur le marché des services gérés de gestion des actifs logiciels ont besoin que les preuves, les positions de licence, les décisions de renouvellement et une répartition claire des responsabilités soient prêtes avant le début d'un audit.
Demande des entreprises pour des dépenses logicielles prévisibles et l'alignement FinOps
Le marché des services gérés de gestion des actifs logiciels bénéficie également de l'extension des pratiques FinOps au-delà des factures d'infrastructure pour inclure les licences logicielles et les abonnements SaaS. La FinOps Foundation a élargi son cadre 2025 pour inclure les licences logicielles, le SaaS et l'infrastructure de cloud privé dans son périmètre Cloud+.[2] Son partenariat de juin 2025 avec l'ITAM Forum a établi un travail conjoint sur l'inventaire SaaS, la conformité des licences cloud et la gouvernance des renouvellements. Cette connexion intègre l'optimisation des logiciels dans les décisions financières sur l'évitement des coûts et la prévisibilité des dépenses. Les prestataires peuvent donc se différencier en offrant une vue unique des droits sur site, des engagements SaaS et de l'utilisation du cloud. Le modèle est le plus utile lorsque les opportunités d'économies peuvent être liées à des actions commerciales avant la prochaine date de renouvellement.
Pénurie d'expertise interne en matière de licences et de SAM
Le périmètre de la gestion des actifs logiciels s'élargit plus rapidement que de nombreuses équipes internes ne peuvent développer des compétences spécialisées. Flexera a rapporté que seulement 33 % des professionnels du SAM pouvaient suivre de manière cohérente l'utilisation des logiciels dans toutes les équipes, tous les projets et tous les environnements en 2025. La charge de travail comprend désormais les applications SaaS, les accords cloud, les licences traditionnelles et les droits de consommation liés à l'IA. Les organisations ont également besoin de personnel qui comprend les règles commerciales d'éditeurs spécifiques et peut préparer des dossiers d'audit défendables. Les prestataires gérés peuvent répartir cette expertise entre plusieurs clients plutôt que d'exiger de chaque entreprise qu'elle constitue une grande pratique interne. La certification reste utile comme norme d'embauche, mais elle n'élimine pas la demande immédiate de soutien externe sur le marché des services gérés de gestion des actifs logiciels, où les praticiens qualifiés doivent comprendre la technologie, le langage contractuel et les règles de licence commerciale.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Données incomplètes sur les droits et l'utilisation dans des systèmes déconnectés | -1.4% | Mondial, le plus aigu dans les grandes entreprises distribuées | Court terme (≤ 2 ans) |
| Complexité de l'intégration du SAM avec les plateformes CMDB, approvisionnement, ERP et FinOps | -1.1% | Amérique du Nord et Europe, où les environnements de gestion des services informatiques sont les plus développés | Moyen terme (2-4 ans) |
| Préoccupations des clients concernant l'indépendance des prestataires dans les engagements liés à la revente | -0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Longs cycles de transition des entreprises et charge de gestion du changement | -0.6% | Mondial, amplifié dans les secteurs réglementés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Données incomplètes sur les droits et l'utilisation dans des systèmes déconnectés
Une prestation fiable commence par des enregistrements fiables, mais les données sur les droits, les enregistrements de découverte et les archives juridiques montrent souvent des versions différentes du même parc logiciel. Les systèmes d'approvisionnement peuvent indiquer un achat mais pas le statut de déploiement ou les droits contractuels qui y sont attachés. Les outils de découverte peuvent identifier les logiciels installés mais peuvent ne pas capturer les conditions qui régissent leur utilisation autorisée. ServiceNow a identifié la qualité de la base de données de gestion des configurations comme un obstacle fréquent dans la mise en œuvre des programmes SAM lors de son examen communautaire 2025. Les prestataires doivent souvent passer les premiers mois d'un engagement à réconcilier les données plutôt qu'à optimiser le parc. Le problème est particulièrement prononcé après des fusions et acquisitions, lorsque les systèmes et les dossiers contractuels peuvent n'être que partiellement intégrés.
Complexité de l'intégration du SAM avec les plateformes CMDB, approvisionnement, ERP et FinOps
L'intelligence logicielle est plus précieuse lorsque les systèmes d'actifs, de configuration, d'approvisionnement, de finance et de gouvernance peuvent échanger des données pertinentes. Réaliser cette connexion dans une entreprise en activité peut nécessiter la coordination de plusieurs équipes et peut prolonger le calendrier de mise en œuvre. ServiceNow note que SAM Pro dépend d'une base de données de gestion des configurations saine et nécessite un réglage continu sur plusieurs sources de découverte. L'accès indirect à SAP peut également résulter de liens entre des systèmes tiers et l'application principale, qui peuvent ne pas apparaître dans un inventaire standard. La pleine valeur peut prendre 12 à 24 mois à se réaliser, de sorte que les prestataires ont besoin d'étapes intermédiaires claires pour maintenir la confiance des clients. Les prestataires disposant de connecteurs reproductibles et de méthodes de mise en œuvre peuvent réduire cet obstacle tout en rendant leurs offres plus difficiles à remplacer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la gestion des licences ancre la demande et l'intelligence SaaS se développeLa gestion des licences logicielles détenait 24,73 % de la part du marché des services gérés de gestion des actifs logiciels en 2026. Le segment reste central car les organisations ont besoin d'une réconciliation défendable des droits et des déploiements dans les environnements Oracle, Microsoft, IBM et SAP. Ces éditeurs ont des conditions de produits, des règles cloud et des approches d'audit distinctes, ce qui rend le travail d'inventaire général insuffisant. La gestion des licences soutient également les décisions sur les quantités de renouvellement, les droits inutilisés et l'exposition contractuelle. C'est le service de base qui permet aux autres activités gérées de s'appuyer sur un enregistrement commun des droits. Son importance reste élevée là où les grands parcs incluent d'anciennes installations aux côtés de nouveaux accords d'abonnement.
Les services de gestion des actifs SaaS devraient se développer à un CAGR de 17,29 % jusqu'en 2032. Le service traite les applications qui peuvent être acquises en dehors des voies d'approvisionnement conventionnelles et découvertes seulement lorsque le renouvellement approche. L'adoption de l'IA générative rend le problème de visibilité plus aigu car les employés peuvent commencer à utiliser des outils avant que les équipes de gouvernance n'évaluent les implications contractuelles ou en matière de données. Les prestataires étendent la découverte aux applications SaaS, aux abonnements, aux niveaux d'utilisation et aux responsables des renouvellements. Les services de découverte et de gestion des stocks de logiciels et les services de surveillance et d'optimisation de l'utilisation des logiciels restent des services complémentaires nécessaires car ils fournissent les données opérationnelles derrière les décisions de conformité et de coûts. Les services de gestion des contrats et des fournisseurs, ainsi que les services d'optimisation des licences logicielles cloud, ajoutent un soutien pour les calendriers de renouvellement et les choix de licences liés au cloud. Le marché des services gérés de gestion des actifs logiciels évolue donc vers des offres groupées de services qui relient la collecte de preuves, le contrôle contractuel, l'action commerciale et une vue continue de l'utilisation des logiciels dans l'organisation.



Par modèle de prestation :
les services entièrement gérés sont en tête tandis que le support co-géré progresseLes services SAM entièrement gérés représentaient 43,96 % de la taille du marché des services gérés de gestion des actifs logiciels en 2026. De nombreuses entreprises choisissent ce modèle lorsque leurs équipes internes ne peuvent pas maintenir l'étendue des compétences en matière de licences, de contrats, de découverte et de réponse aux audits requises. L'externalisation totale est particulièrement pertinente lorsque l'organisation a besoin d'un contrôle continu sur plusieurs éditeurs mais ne dispose pas d'une fonction SAM dédiée. Le prestataire prend en charge les rapports récurrents, le travail sur la position des licences et la gouvernance opérationnelle. Cela peut clarifier les responsabilités pour les équipes d'approvisionnement, informatiques, financières et juridiques. Cela permet également au client d'utiliser une expertise spécialisée sans constituer un groupe interne complet.
Les services SAM co-gérés devraient se développer à un CAGR de 18,34 % jusqu'en 2032. Ce modèle convient aux organisations disposant d'un programme ITAM établi qui ont besoin d'une assistance ciblée pour les audits, les éditeurs complexes ou les changements de licences cloud. Les tarifications liées à l'IA et basées sur l'utilisation augmentent le besoin de données de consommation actuelles aux côtés du comptage traditionnel des droits. L'équipe interne conserve la propriété de la gouvernance tandis que le prestataire ajoute une analyse spécialisée et une capacité de prestation. Les services de surveillance et de notification offrent aux petites organisations une surveillance des licences à moindre coût. Les services à la demande et sur retainer traitent des événements limités tels que la préparation aux audits, les cessions et les découpages de licences. Ces choix de prestation permettent au marché des services gérés de gestion des actifs logiciels de répondre aux acheteurs ayant différents niveaux de maturité interne.
Par taille d'organisation :
les grandes entreprises détiennent la majorité des dépenses et les PME ajoutent de la demandeLes grandes entreprises détenaient 71,54 % des revenus en 2026. Leurs parcs logiciels sont vastes, leurs obligations contractuelles sont importantes et elles sont plus susceptibles d'être des cibles des programmes d'audit des éditeurs. Les grandes organisations peuvent exploiter plusieurs unités commerciales, régions et systèmes issus d'acquisitions, ce qui rend difficile le maintien d'une position de licence unique. Leurs besoins couvrent souvent les applications d'entreprise, les suites de productivité, les services cloud et les logiciels d'ingénierie ou sectoriels spécialisés. La taille de ces parcs soutient des contrats gérés récurrents et une expertise approfondie en matière d'éditeurs. Cela explique également pourquoi les acheteurs d'entreprise restent la principale source de revenus pour de nombreux prestataires.
Les petites et moyennes entreprises devraient se développer à un CAGR de 18,64 % jusqu'en 2032. La prestation basée sur le cloud réduit la charge de mise en œuvre qui rendait auparavant plus difficile pour les petites organisations de justifier l'externalisation. La tarification hybride qui combine les sièges utilisateurs avec des métriques de consommation peut créer une complexité de licences même dans des portefeuilles modestes. Les abonnements productisés et l'intégration en ligne permettent aux prestataires de servir ce groupe avec une prestation plus standardisée. Le segment est susceptible de s'appuyer sur le soutien à la planification des renouvellements, la découverte SaaS et la surveillance de conformité de base avant d'adopter des services gérés plus larges. Le mouvement plus large vers les services technologiques gérés offre aux prestataires un moyen d'atteindre les organisations qui manquent de personnel dédié à la gestion des actifs. Dans ce contexte, le marché des services gérés de gestion des actifs logiciels peut s'élargir au-delà des comptes mondiaux complexes sans modifier sa fonction de conformité principale, en particulier là où la prestation cloud facilite l'accès au soutien spécialisé.
Par secteur d'utilisation final :
le BFSI maintient son leadership en matière de revenus et la santé accélèreLe BFSI représentait 31,66 % du segment des secteurs d'utilisation final en 2026. Les institutions financières font face à des attentes claires en matière de gouvernance pour les enregistrements de logiciels, les détails des fournisseurs, les dates de renouvellement, les versions, les niveaux de correctifs et les arrangements d'hébergement. Le Conseil fédéral d'examen des institutions financières spécifie ces éléments dans ses orientations sur les inventaires de logiciels. Cette exigence s'aligne étroitement avec les enregistrements nécessaires aux opérations de gestion des actifs logiciels. ServiceNow a introduit une application de réponse aux audits d'actifs dans sa version Zurich en juillet 2025 pour soutenir les flux de travail de preuves pour les exigences des services financiers. La combinaison des rapports réglementaires et de l'utilisation étendue des logiciels maintient l'importance du secteur pour les prestataires gérés.
Le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 19,27 % jusqu'en 2032. Une mise à jour proposée en janvier 2025 de la règle de sécurité HIPAA incluait une exigence pour les entités réglementées de maintenir des inventaires écrits des actifs technologiques et de les mettre à jour au moins annuellement. Cette orientation renforce l'importance de dossiers disciplinés sur les logiciels et les technologies dans les environnements de santé réglementés. Les prestataires peuvent soutenir la visibilité des actifs tout en aidant les organisations à structurer les preuves pour les activités de gouvernance. Les secteurs des technologies de l'information et des télécommunications, du gouvernement et du secteur public, de la fabrication industrielle, et du commerce de détail et du commerce électronique ont également besoin d'un soutien géré à mesure que leurs parcs cloud et SaaS s'étendent. Leur croissance reste inférieure au taux du secteur de la santé dans cette analyse, mais leurs exigences soutiennent une large base de demande. Le marché des services gérés de gestion des actifs logiciels bénéficie là où les opérations réglementées nécessitent un contrôle documenté plutôt que de simples économies de coûts.

Par catégorie d'éditeur :
Microsoft est en tête et Broadcom modifie les priorités de conformitéMicrosoft détenait 28,52 % du segment des catégories d'éditeurs en 2026. Son importance reflète le large déploiement de Microsoft 365, Azure et des logiciels d'entreprise associés dans les environnements d'entreprise. Les avantages du cloud hybride et les nouvelles licences Copilot introduisent des conditions que les organisations doivent interpréter aux côtés des accords existants. L'étendue du parc Microsoft en fait souvent une priorité pour la réconciliation des licences et la planification des renouvellements. Les acheteurs doivent comprendre comment les incitations cloud, les affectations d'utilisateurs et les données d'utilisation affectent leurs droits. Les prestataires disposant d'une expertise Microsoft peuvent donc soutenir à la fois les décisions de conformité et les décisions commerciales. Cette catégorie d'éditeur représente une part substantielle de l'activité gérée récurrente.
Broadcom devrait se développer à un CAGR de 16,64 % jusqu'en 2032. L'exigence de rapport VMware Cloud Foundation 9.0 de mai 2025 a accru le besoin de preuves continues et de surveillance opérationnelle parmi les clients concernés. L'examen européen des pratiques de licence VMware en 2026 a ajouté une considération supplémentaire pour les organisations opérant dans la région. L'application des licences Oracle Java, les examens d'accès numérique SAP et la conformité des sièges Adobe Creative Cloud maintiennent d'autres domaines de travail spécifiques aux éditeurs. Le portefeuille n'est pas limité à un seul fournisseur car les organisations gèrent souvent plusieurs contrats qui se chevauchent. Le marché des services gérés de gestion des actifs logiciels récompense donc les prestataires qui peuvent combiner une intelligence logicielle large avec une profondeur dans les règles d'un éditeur spécifique.
Analyse géographique
Marché des services gérés de gestion des actifs logiciels en Amérique du Nord
L'Amérique du Nord détenait 38,64 % de la part de marché des services gérés de gestion des actifs logiciels en 2026. La région dispose d'une base dense de grandes entreprises dotées de programmes de gouvernance informatique matures et d'relations complexes avec les principaux éditeurs de logiciels. Les États-Unis représentent la majeure partie des dépenses régionales, car les exigences du secteur des services financiers, les attentes en matière de divulgation et l'utilisation généralisée du SaaS créent une base de demande continue. Le Canada contribue par l'intermédiaire d'entreprises qui alignent leurs contrôles logiciels sur les besoins de souveraineté des données. Le Mexique devient également plus pertinent à mesure que les organisations multinationales appliquent des normes mondiales de gouvernance des licences à l'ensemble de leurs opérations. La concentration de grands comptes et l'activité d'audit font de l'Amérique du Nord une région de prestation centrale pour le marché des services gérés de gestion des actifs logiciels.
Marché des services gérés de gestion des actifs logiciels en Europe
L'Europe reste le deuxième marché régional en importance, le Royaume-Uni, l'Allemagne et la France étant en tête de la valeur régionale en 2026. L'Allemagne soutient la demande grâce à des opérations à forte intensité logicielle dans les secteurs de l'automobile, de la fabrication et des services financiers. La France a ajouté une voie d'approvisionnement dans le secteur public lorsque USU Software AG a obtenu le contrat-cadre SAM-MCO de la CANUT en décembre 2025.[3] La date limite de conformité au règlement sur la résilience opérationnelle numérique en janvier 2025 a renforcé la nécessité pour les institutions financières de maintenir des registres complets des actifs TIC. Les clients européens accordent également de l'importance à l'indépendance des prestataires, à la clarté contractuelle et à la capacité à travailler dans le cadre de structures d'approvisionnement nationales.
Marché des services gérés de gestion des actifs logiciels en Asie-Pacifique, au Moyen-Orient et en Afrique et en Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 19,91 % jusqu'en 2032. La région combine une utilisation croissante du SaaS, des parcs multicloud plus étendus et une base comparativement plus restreinte de spécialistes SAM internes. L'Inde, la Chine, le Japon, la Corée du Sud et l'Asie du Sud-Est affichent différents niveaux d'adoption de l'externalisation, mais chacune compte des entreprises qui doivent gérer des droits logiciels de plus en plus complexes. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont plus modestes mais de plus en plus actifs, le Brésil, les Émirats arabes unis, l'Arabie saoudite, la Turquie, l'Afrique du Sud et l'Égypte constituant d'importants centres de demande. La migration rapide vers les services cloud dans ces régions peut laisser les équipes internes face à des lacunes en matière de gouvernance, ce qui rend le marché des services gérés de gestion des actifs logiciels plus pertinent, notamment lorsque les enregistrements de contrats, de déploiements et de consommation se trouvent dans des systèmes différents.
Paysage concurrentiel
Concentration du Marché
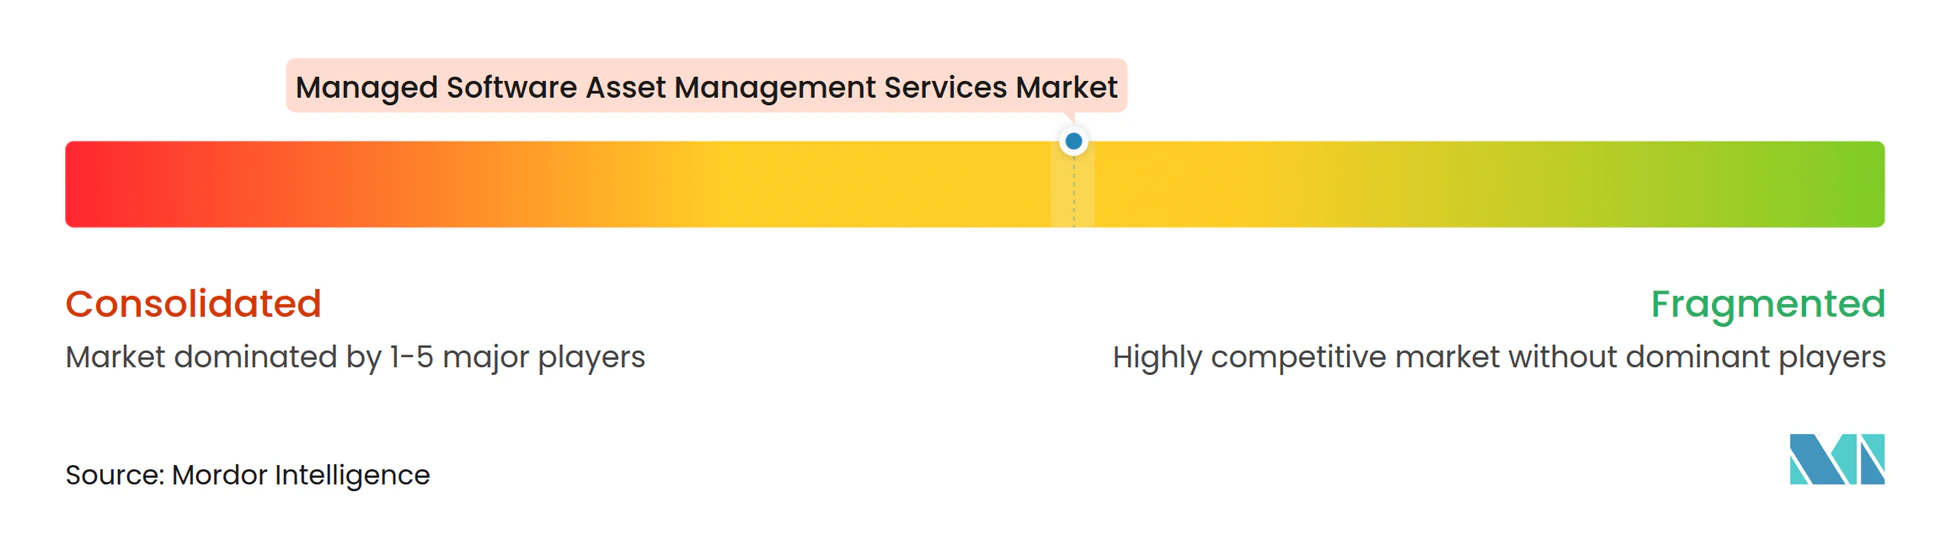
Le marché des services gérés de gestion des actifs logiciels est modérément concentré parmi les grands prestataires d'entreprise et fragmenté sur le marché intermédiaire. SoftwareOne a finalisé son acquisition de Crayon Group Holding ASA en juillet 2025, créant un prestataire combiné opérant dans plus de 70 pays. La transaction comprenait 515 millions CHF de contrepartie totale en espèces, et les opérations combinées ont déclaré 1,6 milliard CHF de revenus. Cette échelle rend plus difficile pour les prestataires plus petits spécialisés de correspondre à la portée mondiale et aux capacités de licences adjacentes des prestataires plus importants. Dans le même temps, les préoccupations des clients concernant les conseils liés à la revente soutiennent la demande pour des spécialistes qui se positionnent comme indépendants.
Anglepoint, Certero, Xensam et Zylo utilisent la neutralité, l'architecture native SaaS et l'intelligence logicielle ciblée pour se différencier des entreprises affiliées aux revendeurs. Un compte rendu de 2025 de Certero sur le litige VMware-Siemens a montré comment les informations d'inventaire fournies lors d'un renouvellement de support pouvaient devenir pertinentes dans une affaire de droits d'auteur. L'épisode renforce la valeur que les clients accordent à une position de licence actuelle calculée en interne. Les intégrateurs de systèmes mondiaux, notamment Accenture, Deloitte Touche Tohmatsu, Ernst and Young, Tata Consultancy Services, Infosys, Wipro et HCL Technologies, se différencient en intégrant les services SAM dans des programmes technologiques plus larges. Les entreprises spécialisées se différencient par leur connaissance spécifique des éditeurs, leur capacité de découverte et leur aptitude à soutenir la défense lors des audits. Le marché des services gérés de gestion des actifs logiciels offre de la place pour les deux approches car les acheteurs diffèrent dans leur besoin d'un soutien à la transformation large ou d'un travail de licences ciblé.
ServiceNow et SoftwareOne ont annoncé un partenariat pluriannuel en janvier 2025 combinant l'automatisation des flux de travail avec le conseil en licences logicielles. Flexera a lancé Flexera One SaaS Management en juillet 2025, intégrant la découverte, l'optimisation et le contrôle SaaS dans une plateforme unifiée. USU a acquis SaaSmetrix en mars 2025 pour renforcer son portefeuille de gestion SaaS. Ces mouvements montrent que l'intégration des plateformes, la visibilité SaaS et l'expertise gérée deviennent étroitement liées. Des opportunités subsistent dans la gouvernance des licences liées à l'IA, les offres groupées standardisées pour les petites et moyennes entreprises, et les liens entre l'intelligence SAM et les rapports de durabilité. Les prestataires capables de rendre les données complexes utilisables pour les équipes d'approvisionnement et financières sont susceptibles d'avoir un avantage sur le marché des services gérés de gestion des actifs logiciels, car les décisions sur les renouvellements, la remédiation et les négociations avec les fournisseurs dépendent de preuves opportunes.
Leaders du secteur des services gérés de gestion des actifs logiciels
-
SoftwareOne AG
-
Crayon Group Holding ASA
-
Anglepoint Group, Inc.
-
DXC Technology Company
-
Infosys Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de gestion des actifs logiciels Entreprises couvertes dans ce rapport
- SoftwareOne AG
- Crayon Group Holding ASA
- Anglepoint Group, Inc.
- DXC Technology Company
- Infosys Limited
- Wipro Limited
- Insight Enterprises, Inc.
- HCL Technologies Limited
- SHI International Corp.
- Tata Consultancy Services Limited
- KPMG International Cooperative
- Livingstone Technologies LLC
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- International Business Machines Corporation
- Flexera Software, Inc.
- ServiceNow, Inc.
- USU Software AG
- Ivanti, Inc.
- BMC Software, Inc.
- OpenText Corporation
- Certero Limited
- Eracent, Inc.
- Lansweeper NV
- Zylo, Inc.
- Torii Labs Ltd.
- Xensam AB
- License Dashboard Limited
- Microsoft Corporation
Développements industriels récents dans Marché des services gérés de gestion des actifs logiciels
- Octobre 2026 : La marque Crayon a achevé son intégration complète dans SoftwareOne à l'échelle mondiale, finalisant un processus de rebranding commencé après l'acquisition de juillet 2025. L'entité combinée opère désormais sous une seule marque SoftwareOne sur tous les marchés, permettant une stratégie commerciale unifiée couvrant le conseil en licences logicielles, les solutions cloud et les services SAM gérés pour les clients d'entreprise dans le monde entier.
- Septembre 2026 : Infosys a annoncé l'expansion de son centre de développement d'Indore avec l'inauguration d'un nouveau bloc de développement logiciel (SDB-2) sur son campus dans le Super Corridor, Indore. Le nouveau bloc de 330 000 pieds carrés renforce davantage la présence d'Infosys en Inde centrale et son engagement envers l'écosystème technologique et de talents en pleine croissance de la région.
- Octobre 2026 : DXC Technology a annoncé une série d'investissements et de capacités conçus pour aider les assureurs à moderniser leurs opérations critiques, améliorer la productivité et adopter l'IA sans perturber les systèmes dont dépendent leurs activités. Dévoilées lors du Forum exécutif DXC Connect Insurance à Londres, les annonces s'appuient sur la stratégie Protéger, Étendre, Transformer de DXC et son approche IA intelligente, aidant les assureurs à moderniser leurs opérations critiques et à appliquer l'IA avec la gouvernance, la supervision humaine et la responsabilité essentielles à l'assurance.
- Janvier 2026 : Flexera a acquis ProsperOps et Chaos Genius pour étendre sa solution FinOps avec une optimisation des coûts agentique et activée par l'IA. Les acquisitions étendent la portée de la plateforme Flexera dans le FinOps pour les charges de travail IA et le FinOps pour les clouds de données, approfondissant la convergence de l'intelligence des dépenses technologiques avec les capacités SAM gérées.
Périmètre du rapport mondial sur le marché des services gérés de gestion des actifs logiciels
Le marché des services gérés de gestion des actifs logiciels désigne les capacités externalisées pour découvrir, suivre, licencier, optimiser et gouverner les actifs logiciels dans une organisation. Ces services aident les entreprises à maintenir la conformité des licences, à réduire le gaspillage logiciel et le risque d'audit, à contrôler les dépenses et à améliorer la visibilité sur l'utilisation des logiciels sur site, SaaS et basés sur le cloud.
Le rapport sur le marché des services gérés de gestion des actifs logiciels est segmenté par type de service (découverte et gestion des stocks de logiciels, gestion des licences logicielles, surveillance et optimisation de l'utilisation des logiciels, services de conformité logicielle et de défense lors des audits, services de gestion des actifs SaaS, services d'optimisation des licences logicielles cloud, services de gestion des contrats et des fournisseurs de logiciels, et autres types de services), modèle de prestation (services SAM entièrement gérés, services SAM co-gérés, services de surveillance et de notification, et services à la demande et sur retainer), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance (BFSI), gouvernement et administration publique, technologies de l'information et télécommunications, santé et sciences de la vie, énergie et services publics, fabrication et industrie, et autres utilisateurs finaux), catégorie d'éditeur (Microsoft, Oracle, IBM, SAP, Adobe, Broadcom, Salesforce, et autres éditeurs SaaS), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Découverte et gestion des stocks de logiciels |
| Gestion des licences logicielles |
| Surveillance et optimisation de l'utilisation des logiciels |
| Services de conformité logicielle et de défense lors des audits |
| Services de gestion des actifs SaaS |
| Services d'optimisation des licences logicielles cloud |
| Services de gestion des contrats et des fournisseurs de logiciels |
| Autres types de services |
| Services SAM entièrement gérés |
| Services SAM co-gérés |
| Services de surveillance et de notification |
| Services à la demande et sur retainer |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisation final |
| Microsoft |
| Oracle |
| IBM |
| SAP |
| Adobe |
| Broadcom |
| Salesforce |
| Autres éditeurs SaaS |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Découverte et gestion des stocks de logiciels | |
| Gestion des licences logicielles | ||
| Surveillance et optimisation de l'utilisation des logiciels | ||
| Services de conformité logicielle et de défense lors des audits | ||
| Services de gestion des actifs SaaS | ||
| Services d'optimisation des licences logicielles cloud | ||
| Services de gestion des contrats et des fournisseurs de logiciels | ||
| Autres types de services | ||
| Par modèle de prestation | Services SAM entièrement gérés | |
| Services SAM co-gérés | ||
| Services de surveillance et de notification | ||
| Services à la demande et sur retainer | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisation final | ||
| Par catégorie d'éditeur | Microsoft | |
| Oracle | ||
| IBM | ||
| SAP | ||
| Adobe | ||
| Broadcom | ||
| Salesforce | ||
| Autres éditeurs SaaS | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de gestion des actifs logiciels ?
La taille du marché des services gérés de gestion des actifs logiciels devrait s'étendre de 1,92 milliard USD en 2026 et 2,28 milliards USD en 2027 à 4,64 milliards USD d'ici 2032, enregistrant un CAGR de 15,27 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de services gérés de gestion des actifs logiciels ?
Les environnements cloud hybrides, l'adoption du SaaS, les licences liées à l'IA, l'exposition récurrente aux audits et la nécessité de contrôler les coûts de renouvellement augmentent la demande de soutien géré.
Quel type de service est en tête des services gérés de gestion des actifs logiciels ?
La gestion des licences logicielles détenait la plus grande part à 24,73 % en 2026, tandis que les services de gestion des actifs SaaS devraient enregistrer la croissance de service la plus rapide à un CAGR de 17,29 %.
Pourquoi les organisations utilisent-elles des services SAM co-gérés ?
Les modèles co-gérés permettent aux équipes ITAM internes de conserver la gouvernance tout en faisant appel à des spécialistes externes pour la défense lors des audits, les éditeurs complexes et les licences basées sur la consommation.
Quel secteur d'utilisation final se développe le plus rapidement pour les services SAM gérés ?
La santé et les sciences de la vie devraient se développer à un CAGR de 19,27 % jusqu'en 2032, soutenues par des attentes plus fortes en matière d'inventaire des actifs technologiques.
Quelle région se développe le plus rapidement pour les services gérés de gestion des actifs logiciels ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,91 % jusqu'en 2032, à mesure que les entreprises augmentent leur adoption du SaaS et du multicloud.