
Tamaño y Participación del Mercado de Servicios Gestionados de Gestión de Activos de Software
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Gestión de Activos de Software por Mordor Intelligence
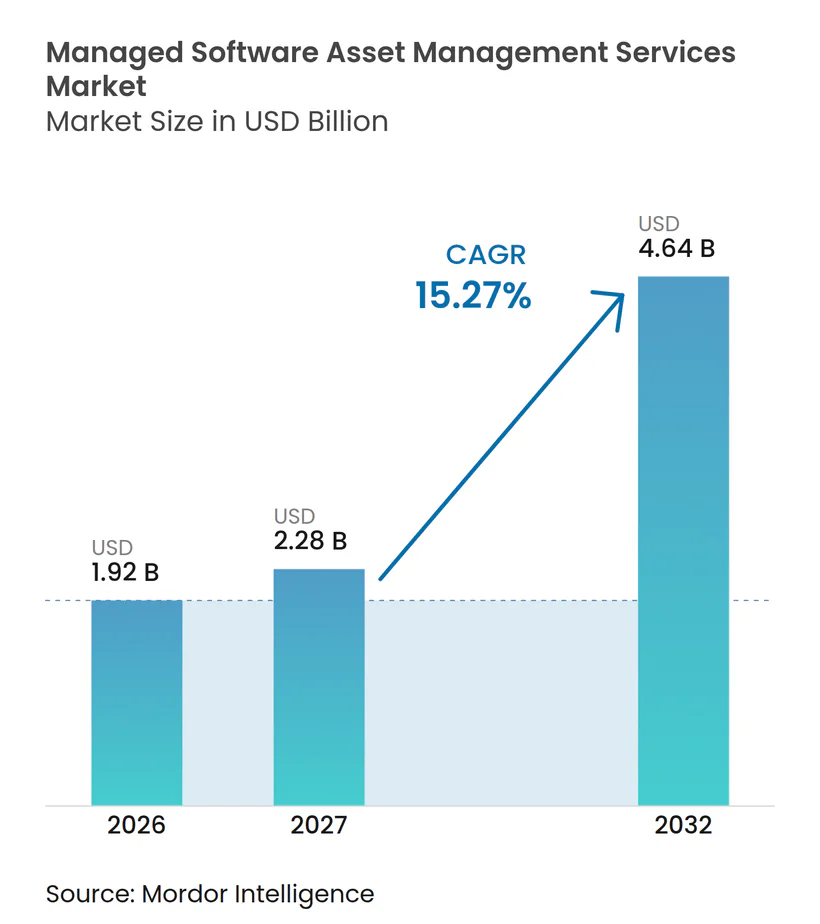
Se proyecta que el tamaño del mercado de servicios gestionados de gestión de activos de software se expanda desde 1,92 mil millones de USD en 2026 y 2,28 mil millones de USD en 2027 hasta 4,64 mil millones de USD para 2032, registrando una CAGR del 15,27% entre 2027 y 2032. El mercado de servicios gestionados de gestión de activos de software está siendo moldeado por empresas que deben controlar los derechos en sistemas locales, nubes privadas, nubes públicas, suscripciones SaaS y servicios vinculados a la inteligencia artificial, a menudo dentro de una misma relación con un proveedor. Estos entornos utilizan diferentes reglas de medición, por lo que resulta difícil mantener una visión interna unificada de los derechos, el despliegue, el consumo, los términos contractuales y la exposición a renovaciones, especialmente tras una expansión en la nube, una migración de ERP, una fusión o una desinversión. La demanda también está respaldada por una mayor frecuencia de actividades de auditoría y por la necesidad de gestionar las renovaciones antes de que los costos se fijen, lo que ha trasladado la gobernanza de licencias más allá de un control técnico hacia la toma de decisiones en finanzas y adquisiciones. Los proveedores están respondiendo combinando la gobernanza de licencias con procesos de gestión de costos, descubrimiento de SaaS, monitoreo de uso, gestión de contratos y soporte operativo continuo, en lugar de proyectos de remediación aislados. La escala está adquiriendo mayor importancia en el mercado de servicios gestionados de gestión de activos de software a medida que los proveedores afiliados a revendedores se consolidan, mientras que los especialistas independientes continúan compitiendo en neutralidad, experiencia en editores, descubrimiento orientado a SaaS y la capacidad de ofrecer recomendaciones separadas de los incentivos de reventa.
Conclusiones Clave del Informe
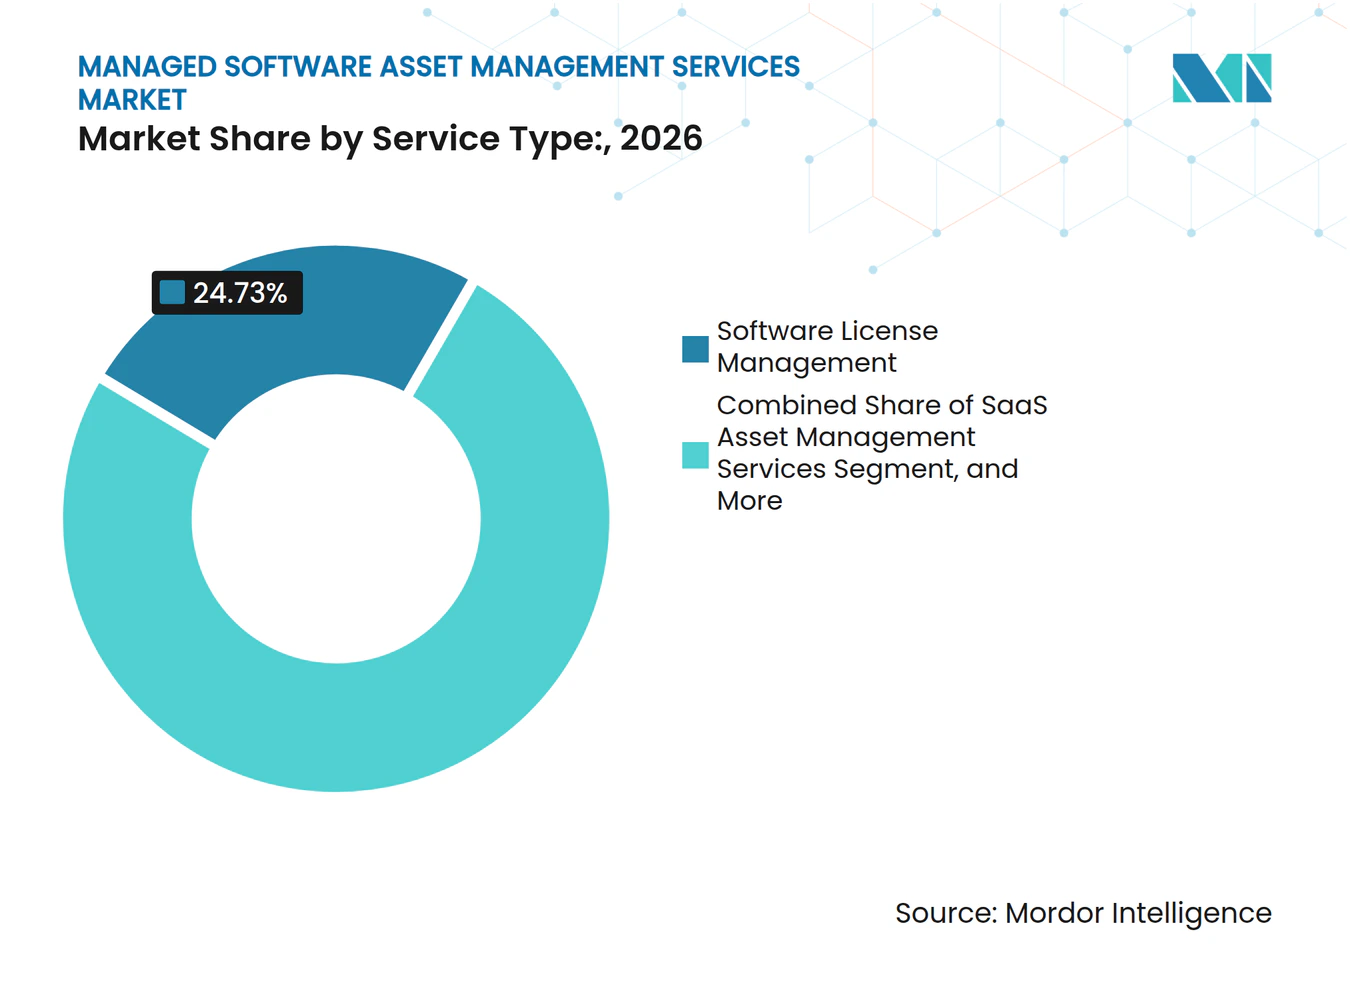
- Por tipo de servicio, la Gestión de Licencias de Software representó el 24,73% de la participación del mercado de servicios gestionados de gestión de activos de software en 2026, mientras que se proyecta que los Servicios de Gestión de Activos SaaS se expandan a una CAGR del 17,29% hasta 2032.
- Por modelo de entrega, los Servicios SAM Totalmente Gestionados representaron el 43,96% de la participación en ingresos en 2026, mientras que se proyecta que los Servicios SAM Co-Gestionados se expandan a una CAGR del 18,34% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 71,54% de la participación en ingresos del mercado de servicios gestionados de gestión de activos de software en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 18,64% hasta 2032.
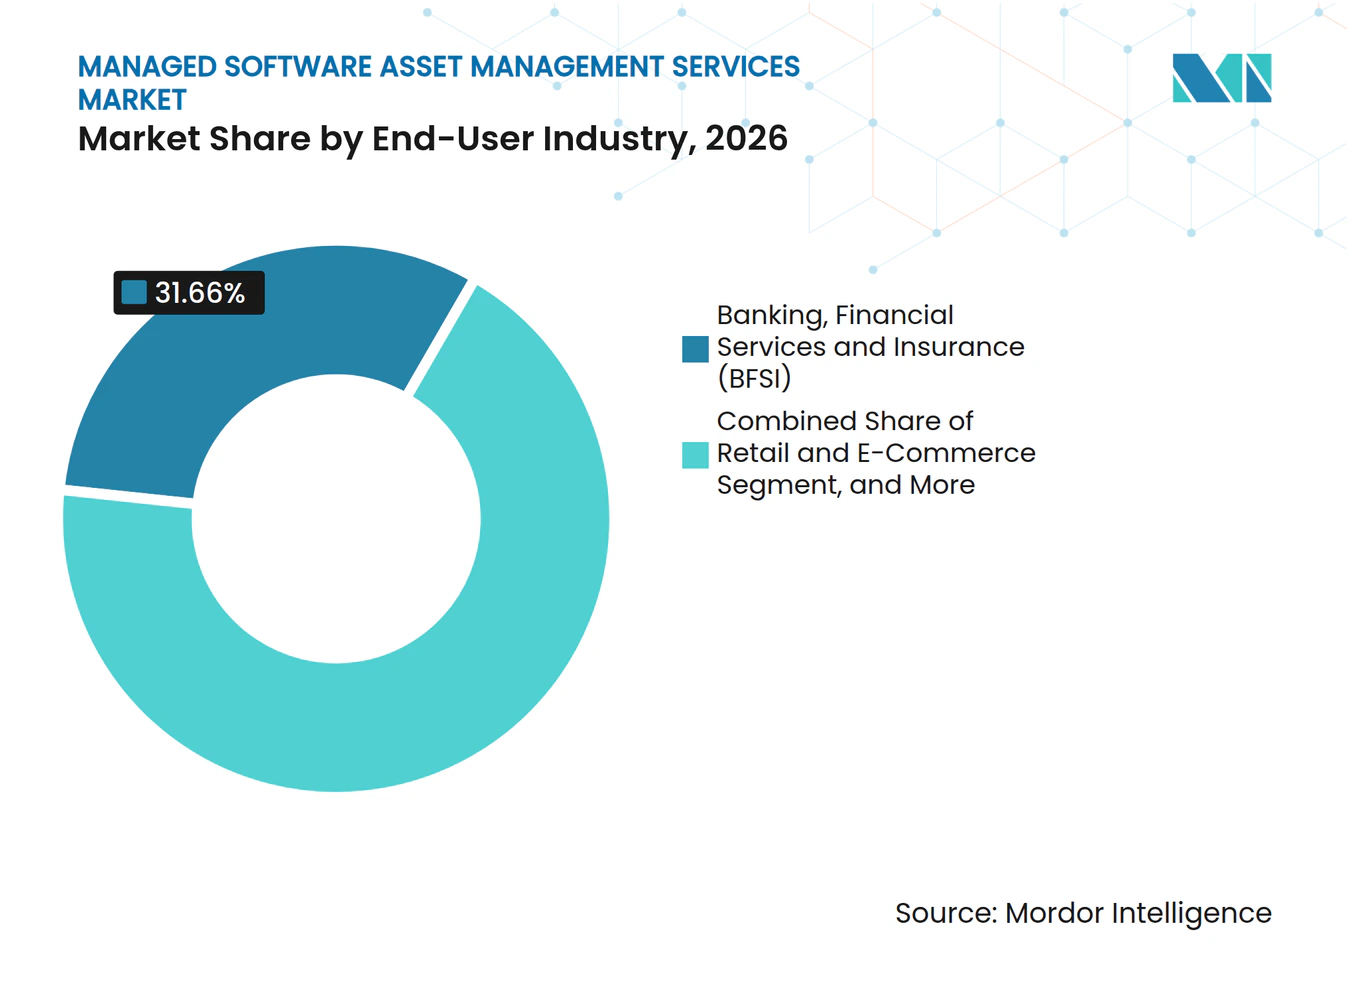
- Por industria de usuario final, BFSI representó el 31,66% de la participación en ingresos en 2026, mientras que se proyecta que la industria de salud y ciencias de la vida se expanda a una CAGR del 19,27% hasta 2032.
- Por categoría de editor, Microsoft representó el 28,52% de la participación en ingresos en 2026, mientras que se proyecta que Broadcom se expanda a una CAGR del 16,64% hasta 2032.
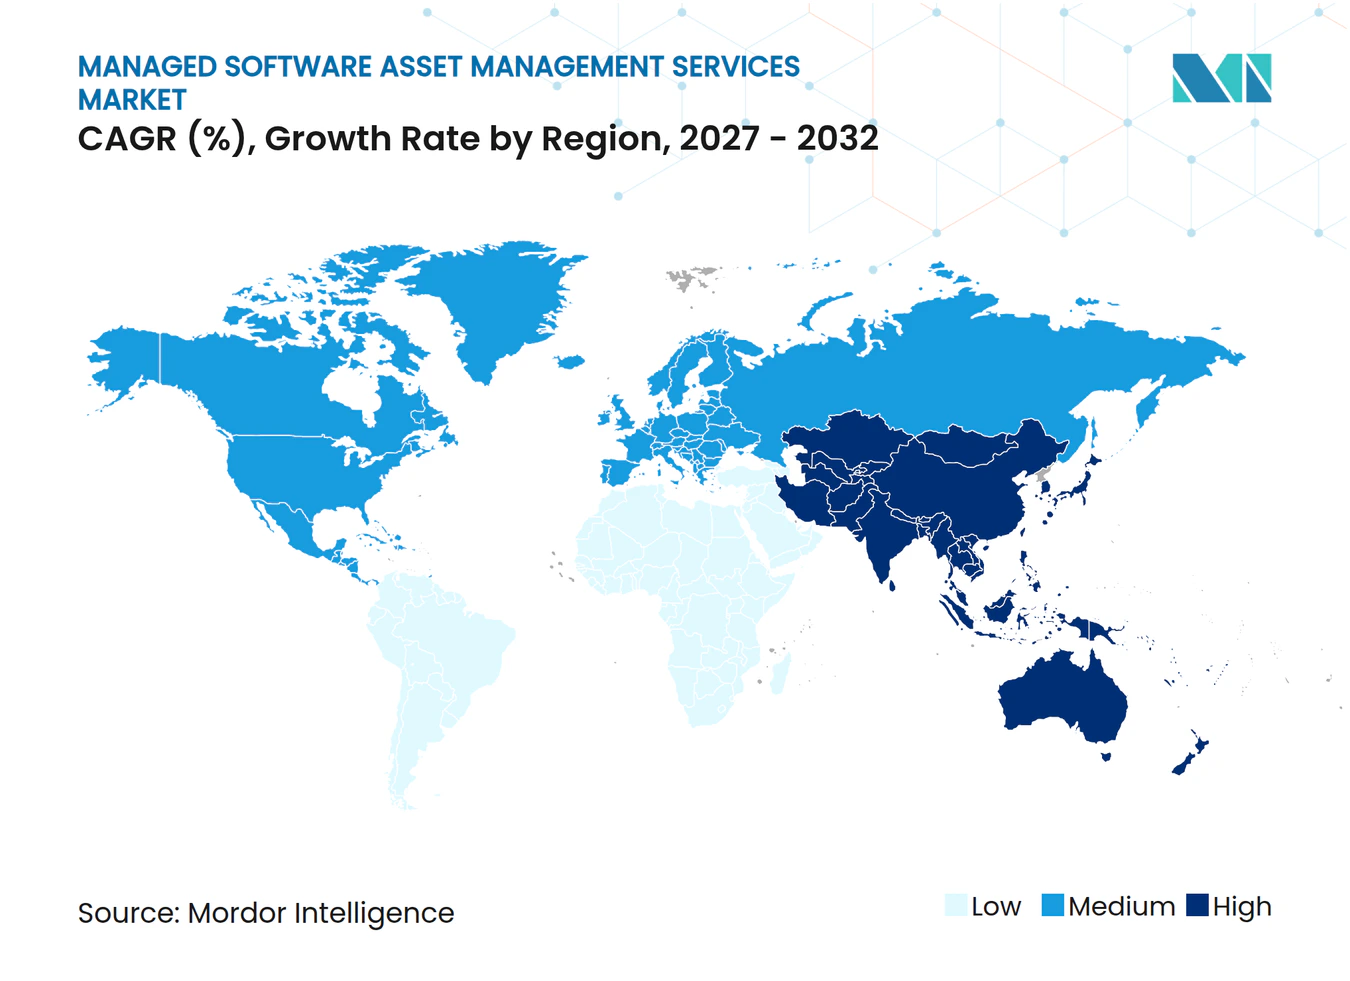
- Por geografía, América del Norte representó el 38,64% de la participación en ingresos del mercado de servicios gestionados de gestión de activos de software en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 19,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Creciente Complejidad de las Licencias de Software en Entornos Híbridos y Multinube | +3.2% | Global, con ganancias principales en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente Exposición a Auditorías de Proveedores y al Cumplimiento Normativo | +2.8% | Global, mayor concentración en América del Norte y el núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda Empresarial de Gasto Predecible en Software y Alineación con FinOps | +2.4% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Experiencia Interna en Licencias y SAM | +1.9% | Global, aguda en el Sudeste Asiático y América del Sur | Mediano plazo (2-4 años) |
| Expansión de Métricas de Licencias SaaS, Basadas en Uso y Vinculadas a la Inteligencia Artificial | +1.6% | Global, con mayor velocidad en América del Norte y entornos SaaS de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Externalización de la Posición Continua de Licencias y las Operaciones de Renovación | +1.2% | América del Norte y Europa, emergente en Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de las Licencias de Software en Entornos Híbridos y Multinube
El mercado de servicios gestionados de gestión de activos de software está respaldado por empresas que ejecutan cargas de trabajo en entornos locales, de nube privada y de varias nubes públicas. Los derechos de una carga de trabajo pueden cambiar cuando se traslada de una infraestructura de metal desnudo a una máquina virtual bajo un acuerdo de licencia propia. Esto dificulta comparar una posición de licencia interna con la interpretación que un editor puede aplicar durante una auditoría. Cada expansión de región en la nube o migración de planificación de recursos empresariales puede restablecer la posición efectiva de la licencia y crear la necesidad de supervisión continua. La norma ISO/IEC 19770 también proporciona a las organizaciones una base reconocida para establecer controles de gestión de activos de software en entornos regulados.
Creciente Exposición a Auditorías de Proveedores y al Cumplimiento Normativo
Los editores de software intensificaron la actividad de auditoría en 2025 y 2026 a medida que la migración a la nube, los servicios de inteligencia artificial y las transiciones a suscripciones crearon nuevas áreas de exposición en materia de licencias. Una encuesta realizada por Azul Systems y el ITAM Forum reveló que 1 de cada 4 organizaciones gastaba más de 500.000 USD al año resolviendo el incumplimiento de licencias de software.[1] Broadcom introdujo un requisito obligatorio de reporte de cumplimiento de 180 días para VMware Cloud Foundation 9.0 en mayo de 2025. El requisito convirtió una revisión periódica en una responsabilidad operativa continua para los clientes afectados. Oracle, SAP y Adobe introducen áreas distintas de exposición a auditorías, lo que aumenta la necesidad de conocimiento específico por editor. Este entorno favorece el compromiso gestionado continuo porque los compradores en el mercado de servicios gestionados de gestión de activos de software necesitan que las evidencias, las posiciones de licencia, las decisiones de renovación y una clara asignación de responsabilidades estén listas antes de que comience una auditoría.
Demanda Empresarial de Gasto Predecible en Software y Alineación con FinOps
El mercado de servicios gestionados de gestión de activos de software también se beneficia de la extensión de las prácticas de FinOps más allá de las facturas de infraestructura hacia las licencias de software y las suscripciones SaaS. La Fundación FinOps amplió su marco de 2025 para incluir licencias de software, SaaS e infraestructura de nube privada dentro de su alcance Cloud+.[2] Su asociación de junio de 2025 con el ITAM Forum estableció trabajo conjunto sobre inventario SaaS, cumplimiento de licencias en la nube y gobernanza de renovaciones. Esta conexión incorpora la optimización de software en las decisiones lideradas por finanzas sobre evitación de costos y previsibilidad del gasto. Los proveedores pueden, por tanto, competir con una visión unificada de los derechos locales, los compromisos SaaS y el uso en la nube. El modelo es más útil cuando las oportunidades de ahorro pueden vincularse a acciones comerciales antes de la próxima fecha de renovación.
Escasez de Experiencia Interna en Licencias y SAM
El alcance de la gestión de activos de software se está ampliando más rápido de lo que muchos equipos internos pueden desarrollar capacidades especializadas. Flexera informó que solo el 33% de los profesionales de SAM podía rastrear de manera consistente el uso de software en todos los equipos, proyectos y entornos en 2025. La carga de trabajo ahora incluye aplicaciones SaaS, acuerdos en la nube, licencias tradicionales y derechos de consumo relacionados con la inteligencia artificial. Las organizaciones también necesitan personal que comprenda las reglas comerciales de editores específicos y pueda preparar registros de auditoría defendibles. Los proveedores gestionados pueden distribuir esa experiencia entre varios clientes en lugar de requerir que cada empresa construya una gran práctica interna. La certificación sigue siendo útil como estándar de contratación, pero no elimina la demanda inmediata de apoyo externo en el mercado de servicios gestionados de gestión de activos de software, donde los profesionales calificados deben comprender la tecnología, el lenguaje contractual y las reglas comerciales de licencias.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Datos Incompletos de Derechos y Uso en Sistemas Desconectados | -1.4% | Global, más agudo en grandes empresas distribuidas | Corto plazo (≤ 2 años) |
| Complejidad de Integrar SAM con CMDB, Adquisiciones, ERP y Plataformas FinOps | -1.1% | América del Norte y Europa, donde los entornos de gestión de servicios de TI son más profundos | Mediano plazo (2-4 años) |
| Preocupaciones de los Clientes sobre la Independencia del Proveedor en Compromisos Vinculados a la Reventa | -0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Largos Ciclos de Transición Empresarial y Carga de Gestión del Cambio | -0.6% | Global, amplificado en sectores regulados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Datos Incompletos de Derechos y Uso en Sistemas Desconectados
Una entrega confiable comienza con registros confiables; sin embargo, los datos de derechos, los registros de descubrimiento y los archivos legales a menudo muestran versiones diferentes del mismo patrimonio de software. Los sistemas de adquisición pueden mostrar una compra, pero no el estado de despliegue ni los derechos contractuales asociados. Las herramientas de descubrimiento pueden identificar el software instalado, pero pueden no capturar los términos que rigen su uso permitido. ServiceNow identificó la calidad de la base de datos de gestión de configuración como un obstáculo frecuente en la implementación de programas SAM durante su revisión comunitaria de 2025. Los proveedores a menudo deben dedicar los primeros meses de un compromiso a conciliar los datos en lugar de optimizar el patrimonio. El problema es especialmente pronunciado después de fusiones y adquisiciones, cuando los sistemas y los registros de contratos pueden estar solo parcialmente integrados.
Complejidad de Integrar SAM con CMDB, Adquisiciones, ERP y Plataformas FinOps
La inteligencia de software es más valiosa cuando los sistemas de activos, configuración, adquisiciones, finanzas y gobernanza pueden intercambiar datos relevantes. Lograr esa conexión en una empresa en funcionamiento puede requerir la coordinación entre varios equipos y puede extender el cronograma de implementación. ServiceNow señala que SAM Pro depende de una base de datos de gestión de configuración en buen estado y requiere ajustes continuos en varias fuentes de descubrimiento. El acceso indirecto a SAP también puede surgir de los vínculos entre sistemas de terceros y la aplicación central, que pueden no aparecer en un inventario estándar. La realización del valor completo puede tardar entre 12 y 24 meses, por lo que los proveedores necesitan hitos intermedios claros para mantener la confianza del cliente. Los proveedores con conectores repetibles y métodos de implementación pueden reducir esta barrera al mismo tiempo que hacen sus ofertas más difíciles de reemplazar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Gestión de Licencias Ancla la Demanda y la Inteligencia SaaS se ExpandeLa Gestión de Licencias de Software representó el 24,73% de la participación del mercado de servicios gestionados de gestión de activos de software en 2026. El segmento sigue siendo central porque las organizaciones necesitan una conciliación defendible de derechos y despliegues en entornos de Oracle, Microsoft, IBM y SAP. Estos editores tienen términos de producto, reglas de nube y enfoques de auditoría distintos, lo que hace que el trabajo de inventario general sea insuficiente. La gestión de licencias también respalda las decisiones sobre cantidades de renovación, derechos no utilizados y exposición contractual. Es el servicio base que permite que otras actividades gestionadas se apoyen en un registro común de derechos. Su importancia sigue siendo alta donde los grandes patrimonios incluyen instalaciones antiguas junto con acuerdos de suscripción más recientes.
Se proyecta que los Servicios de Gestión de Activos SaaS se expandan a una CAGR del 17,29% hasta 2032. El servicio aborda aplicaciones que pueden adquirirse fuera de los canales de adquisición convencionales y descubrirse solo cuando se acerca la renovación. La adopción de inteligencia artificial generativa agudiza el problema de visibilidad porque los empleados pueden comenzar a usar herramientas antes de que los equipos de gobernanza evalúen las implicaciones contractuales o de datos. Los proveedores están extendiendo el descubrimiento a aplicaciones SaaS, suscripciones, niveles de uso y responsables de renovación. Los Servicios de Descubrimiento de Software y Gestión de Inventario, y los Servicios de Monitoreo y Optimización del Uso de Software siguen siendo servicios complementarios necesarios porque proporcionan los datos operativos detrás de las decisiones de cumplimiento y costos. Los Servicios de Gestión de Contratos y Proveedores, junto con los Servicios de Optimización de Licencias de Software en la Nube, añaden soporte para calendarios de renovación y opciones de licencias relacionadas con la nube. El mercado de servicios gestionados de gestión de activos de software se está moviendo, por tanto, hacia paquetes de servicios que vinculan la recopilación de evidencias, el control contractual, la acción comercial y una visión continua del uso de software en toda la organización.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega:
Los Servicios Totalmente Gestionados Lideran Mientras el Soporte Co-Gestionado Gana TerrenoLos Servicios SAM Totalmente Gestionados representaron el 43,96% del tamaño del mercado de servicios gestionados de gestión de activos de software en 2026. Muchas empresas seleccionan este modelo cuando sus equipos internos no pueden mantener la amplitud de habilidades en licencias, contratos, descubrimiento y respuesta a auditorías requeridas. La externalización total es particularmente relevante cuando la organización necesita control continuo en múltiples editores pero carece de una función SAM dedicada. El proveedor asume la responsabilidad de los informes recurrentes, el trabajo de posición de licencias y la gobernanza operativa. Esto puede hacer que las responsabilidades sean más claras para los equipos de adquisiciones, TI, finanzas y legal. También permite al cliente utilizar experiencia especializada sin contratar un grupo interno completo.
Se proyecta que los Servicios SAM Co-Gestionados se expandan a una CAGR del 18,34% hasta 2032. Este modelo es adecuado para organizaciones con un programa ITAM establecido que necesitan asistencia específica para auditorías, editores complejos o cambios en las licencias de nube. Los precios vinculados a la inteligencia artificial y basados en el uso aumentan la necesidad de datos de consumo actuales junto con el recuento tradicional de derechos. El equipo interno retiene la propiedad de la gobernanza mientras el proveedor añade análisis especializado y capacidad de entrega. Los Servicios de Monitoreo y Notificación ofrecen a las organizaciones más pequeñas una vigilancia de licencias de menor costo. Los Servicios Bajo Demanda y Basados en Retención abordan eventos limitados como la preparación de auditorías, desinversiones y separaciones de licencias. Estas opciones de entrega permiten que el mercado de servicios gestionados de gestión de activos de software atienda a compradores con diferentes niveles de madurez interna.
Por Tamaño de Organización:
Las Grandes Empresas Concentran la Mayor Parte del Gasto y las PYMEs Añaden DemandaLas Grandes Empresas representaron el 71,54% de los ingresos en 2026. Sus patrimonios de software son amplios, sus obligaciones contractuales son materiales y tienen más probabilidades de ser objeto de programas de auditoría de proveedores. Las grandes organizaciones pueden operar varias unidades de negocio, regiones y sistemas de eras de adquisición, lo que dificulta mantener una posición de licencia única. Sus necesidades a menudo abarcan aplicaciones empresariales, suites de productividad, servicios en la nube y software especializado de ingeniería o industria. El tamaño de estos patrimonios respalda contratos gestionados recurrentes y una profunda experiencia en editores. También explica por qué los compradores empresariales siguen siendo la principal fuente de ingresos para muchos proveedores.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 18,64% hasta 2032. La entrega basada en la nube reduce la carga de implementación que anteriormente dificultaba que las organizaciones más pequeñas justificaran la externalización. Los precios híbridos que combinan puestos de usuario con métricas de consumo pueden crear complejidad en las licencias incluso en carteras modestas. Las suscripciones productizadas y la incorporación en línea permiten a los proveedores atender a este grupo con una entrega más estandarizada. Es probable que el segmento dependa del soporte para la planificación de renovaciones, el descubrimiento de SaaS y el monitoreo básico de cumplimiento antes de adoptar servicios gestionados más amplios. El cambio más amplio hacia los servicios de tecnología gestionados ofrece a los proveedores una vía para llegar a organizaciones que carecen de personal dedicado a la gestión de activos. En este contexto, el mercado de servicios gestionados de gestión de activos de software puede ampliarse más allá de las cuentas globales complejas sin cambiar su función central de cumplimiento, especialmente donde la entrega en la nube facilita el acceso al soporte especializado.
Por Industria de Usuario Final:
BFSI Mantiene el Liderazgo en Ingresos y el Sector Salud se AceleraBFSI representó el 31,66% del segmento de industria de usuario final en 2026. Las instituciones financieras enfrentan expectativas claras de gobernanza para los registros de software, detalles de proveedores, fechas de renovación, versiones, niveles de parches y acuerdos de alojamiento. El Consejo Federal de Examen de Instituciones Financieras especifica estos elementos en su guía sobre inventarios de software. Este requisito se alinea estrechamente con los registros necesarios para las operaciones de gestión de activos de software. ServiceNow introdujo una aplicación de Respuesta a Auditoría de Activos en su versión Zurich en julio de 2025 para respaldar los flujos de trabajo de evidencia para los requisitos de servicios financieros. La combinación de informes regulatorios y el amplio uso de software mantiene al sector como importante para los proveedores gestionados.
Se proyecta que la industria de salud y ciencias de la vida se expanda a una CAGR del 19,27% hasta 2032. Una actualización propuesta en enero de 2025 a la Regla de Seguridad HIPAA incluyó un requisito para que las entidades reguladas mantengan inventarios escritos de activos tecnológicos y los actualicen al menos anualmente. Esta dirección eleva la importancia de los registros disciplinados de software y tecnología en entornos de salud regulados. Los proveedores pueden respaldar la visibilidad de activos mientras ayudan a las organizaciones a estructurar evidencias para las actividades de gobernanza. TI y Telecomunicaciones, Gobierno y Sector Público, Manufactura Industrial, y Comercio Minorista y Electrónico también necesitan soporte gestionado a medida que sus patrimonios en la nube y SaaS se expanden. Su crecimiento se mantiene por debajo de la tasa del sector salud en este análisis, pero sus requisitos respaldan una amplia base de demanda. El mercado de servicios gestionados de gestión de activos de software se beneficia donde las operaciones reguladas necesitan control documentado en lugar de solo ahorro de costos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Editor:
Microsoft Lidera y Broadcom Cambia las Prioridades de CumplimientoMicrosoft representó el 28,52% del segmento de categoría de editor en 2026. Su importancia refleja el amplio despliegue de Microsoft 365, Azure y software empresarial relacionado en entornos corporativos. Los beneficios de la nube híbrida y las nuevas licencias de Copilot introducen términos que las organizaciones deben interpretar junto con los acuerdos establecidos. La amplitud del patrimonio de Microsoft a menudo lo convierte en una prioridad para la conciliación de licencias y la planificación de renovaciones. Los compradores necesitan comprender cómo los incentivos en la nube, las asignaciones de usuarios y los datos de uso afectan sus derechos. Los proveedores con experiencia en Microsoft pueden, por tanto, respaldar tanto las decisiones de cumplimiento como las comerciales. Esta categoría de editor representa una parte sustancial de la actividad gestionada recurrente.
Se proyecta que Broadcom se expanda a una CAGR del 16,64% hasta 2032. El requisito de reporte de VMware Cloud Foundation 9.0 de mayo de 2025 aumentó la necesidad de evidencia continua y monitoreo operativo entre los clientes afectados. El escrutinio europeo de las prácticas de licencias de VMware en 2026 añadió una consideración adicional para las organizaciones que operan en la región. La aplicación de Oracle Java, las revisiones de acceso digital de SAP y el cumplimiento de puestos de Adobe Creative Cloud mantienen otras áreas de trabajo específicas por editor. La cartera no se limita a un solo proveedor porque las organizaciones a menudo gestionan varios contratos superpuestos. El mercado de servicios gestionados de gestión de activos de software recompensa, por tanto, a los proveedores que pueden combinar una amplia inteligencia de software con profundidad en las reglas de un editor específico.
Análisis Geográfico
Mercado de Servicios Gestionados de Gestión de Activos de Software en América del Norte
América del Norte concentró el 38,64% de la cuota del mercado de servicios gestionados de gestión de activos de software en 2026. La región cuenta con una densa base de grandes empresas con programas maduros de gobernanza de TI y relaciones complejas con los principales editores de software. Estados Unidos representa la mayor parte del gasto regional, ya que los requisitos del sector de servicios financieros, las expectativas de divulgación y el amplio uso de SaaS generan una demanda continua. Canadá contribuye a través de empresas que alinean sus controles de software con las necesidades de soberanía de datos. México también está adquiriendo mayor relevancia a medida que las organizaciones multinacionales aplican estándares globales de gobernanza de licencias en todas sus operaciones. La concentración de grandes cuentas y la actividad de auditoría convierten a América del Norte en una región de prestación de servicios clave para el mercado de servicios gestionados de gestión de activos de software.
Mercado de Servicios Gestionados de Gestión de Activos de Software en Europa
Europa sigue siendo el segundo mercado regional más grande, con el Reino Unido, Alemania y Francia liderando el valor regional en 2026. Alemania impulsa la demanda a través de operaciones intensivas en software en los sectores automotriz, manufacturero y de servicios financieros. Francia incorporó una vía de contratación pública cuando USU Software AG obtuvo el contrato marco CANUT SAM-MCO en diciembre de 2025.[3] El plazo de cumplimiento de la Ley de Resiliencia Operativa Digital en enero de 2025 reforzó la necesidad de que las instituciones financieras mantengan registros completos de activos de TIC. Los clientes europeos también otorgan importancia a la independencia del proveedor, la claridad contractual y la capacidad de operar en distintas estructuras de contratación nacionales.
Mercado de Servicios Gestionados de Gestión de Activos de Software en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,91% hasta 2032. La región combina un creciente uso de SaaS, patrimonios multinube más amplios y una base comparativamente menor de especialistas internos en SAM. India, China, Japón, Corea del Sur y el Sudeste Asiático muestran distintos niveles de adopción de la externalización; sin embargo, cada uno cuenta con empresas que deben gestionar derechos de software cada vez más complejos. América del Sur, Oriente Medio y África son mercados más pequeños pero cada vez más activos, con Brasil, los Emiratos Árabes Unidos, Arabia Saudita, Turquía, Sudáfrica y Egipto como centros de demanda relevantes. La rápida migración a servicios en la nube en estas regiones puede dejar a los equipos internos con brechas de gobernanza que hacen que el mercado de servicios gestionados de gestión de activos de software sea más pertinente, especialmente cuando los registros de contratos, implementación y consumo se encuentran en sistemas distintos.
Panorama Competitivo
Concentración del Mercado
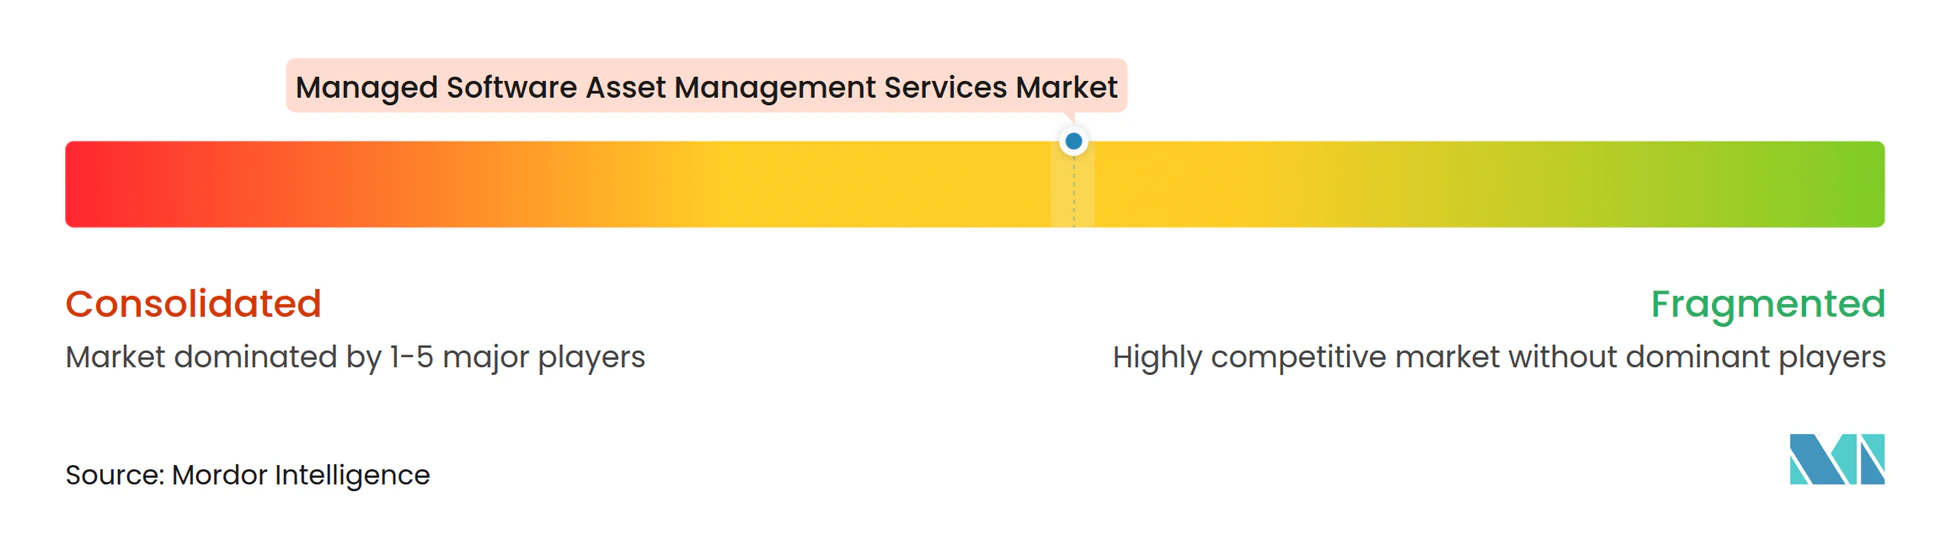
El mercado de servicios gestionados de gestión de activos de software está moderadamente concentrado entre los grandes proveedores empresariales y fragmentado en el mercado medio. SoftwareOne completó su adquisición de Crayon Group Holding ASA en julio de 2025, creando un proveedor combinado que opera en más de 70 países. La transacción incluyó 515 millones de CHF en contraprestación total en efectivo, y las operaciones combinadas reportaron 1,6 mil millones de CHF en ingresos. Esta escala dificulta que los proveedores más pequeños especializados igualen el alcance global y las capacidades de licencias adyacentes de los proveedores más grandes. Al mismo tiempo, las preocupaciones de los clientes sobre el asesoramiento vinculado a la reventa respaldan la demanda de especialistas que se posicionan como independientes.
Anglepoint, Certero, Xensam y Zylo utilizan la neutralidad, la arquitectura nativa de SaaS y la inteligencia de software enfocada para diferenciarse de las empresas afiliadas a revendedores. Un relato de 2025 de Certero sobre la disputa VMware-Siemens mostró cómo la información de inventario suministrada durante una renovación de soporte podría volverse relevante en un caso de derechos de autor. El episodio refuerza el valor que los clientes otorgan a una posición de licencia actual calculada internamente. Los integradores de sistemas globales, incluidos Accenture, Deloitte Touche Tohmatsu, Ernst and Young, Tata Consultancy Services, Infosys, Wipro y HCL Technologies, compiten incorporando servicios SAM dentro de programas tecnológicos más amplios. Las empresas especializadas compiten a través del conocimiento específico de editores, la capacidad de descubrimiento y la capacidad de respaldar la defensa en auditorías. El mercado de servicios gestionados de gestión de activos de software tiene espacio para ambos enfoques porque los compradores difieren en su necesidad de soporte amplio de transformación o trabajo de licencias enfocado.
ServiceNow y SoftwareOne anunciaron una asociación plurianual en enero de 2025 que combinó la automatización de flujos de trabajo con la consultoría de licencias de software. Flexera lanzó Flexera One SaaS Management en julio de 2025, integrando el descubrimiento, la optimización y el control de SaaS en una plataforma unificada. USU adquirió SaaSmetrix en marzo de 2025 para fortalecer su cartera de gestión de SaaS. Estos movimientos muestran que la integración de plataformas, la visibilidad de SaaS y la experiencia gestionada están cada vez más interconectadas. Las oportunidades permanecen en la gobernanza de licencias vinculadas a la inteligencia artificial, los paquetes estandarizados para pequeñas y medianas empresas, y los vínculos entre la inteligencia SAM y los informes de sostenibilidad. Los proveedores que puedan hacer que los datos complejos sean utilizables para los equipos de adquisiciones y finanzas probablemente tendrán una ventaja en el mercado de servicios gestionados de gestión de activos de software, porque las decisiones sobre renovaciones, remediación y negociaciones con proveedores dependen de evidencia oportuna.
Líderes de la Industria de Servicios Gestionados de Gestión de Activos de Software
-
SoftwareOne AG
-
Crayon Group Holding ASA
-
Anglepoint Group, Inc.
-
DXC Technology Company
-
Infosys Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Gestión de Activos de Software Empresas cubiertas en este informe
- SoftwareOne AG
- Crayon Group Holding ASA
- Anglepoint Group, Inc.
- DXC Technology Company
- Infosys Limited
- Wipro Limited
- Insight Enterprises, Inc.
- HCL Technologies Limited
- SHI International Corp.
- Tata Consultancy Services Limited
- KPMG International Cooperative
- Livingstone Technologies LLC
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- International Business Machines Corporation
- Flexera Software, Inc.
- ServiceNow, Inc.
- USU Software AG
- Ivanti, Inc.
- BMC Software, Inc.
- OpenText Corporation
- Certero Limited
- Eracent, Inc.
- Lansweeper NV
- Zylo, Inc.
- Torii Labs Ltd.
- Xensam AB
- License Dashboard Limited
- Microsoft Corporation
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Gestión de Activos de Software
- Octubre de 2026: La marca de Crayon completó su integración total en SoftwareOne a nivel global, finalizando un proceso de rebranding iniciado tras la adquisición de julio de 2025. La entidad combinada opera ahora bajo una única marca SoftwareOne en todos los mercados, lo que permite una estrategia de comercialización unificada que abarca asesoría en licencias de software, soluciones en la nube y servicios SAM gestionados para clientes empresariales en todo el mundo.
- Septiembre de 2026: Infosys anunció la expansión de su Centro de Desarrollo de Indore con la inauguración de un nuevo Bloque de Desarrollo de Software (SDB-2) en su campus en el Super Corredor de Indore. El nuevo bloque de 330.000 pies cuadrados refuerza aún más la presencia de Infosys en el centro de India y su compromiso con el creciente ecosistema tecnológico y de talento de la región.
- Octubre de 2026: DXC Technology anunció una serie de inversiones y capacidades diseñadas para ayudar a las aseguradoras a modernizar operaciones críticas, mejorar la productividad y adoptar la inteligencia artificial sin interrumpir los sistemas de los que dependen sus negocios. Presentados en el Foro Ejecutivo de Seguros DXC Connect en Londres, los anuncios se basan en la estrategia Proteger, Extender, Transformar y el enfoque de Inteligencia Artificial Inteligente de DXC, ayudando a las aseguradoras a modernizar operaciones críticas y aplicar la inteligencia artificial con la gobernanza, la supervisión humana y la responsabilidad esenciales para el sector asegurador.
- Enero de 2026: Flexera adquirió ProsperOps y Chaos Genius para ampliar su solución FinOps con optimización de costos agéntica y habilitada por inteligencia artificial. Las adquisiciones extienden el alcance de la plataforma de Flexera hacia FinOps para cargas de trabajo de inteligencia artificial y FinOps para nubes de datos, profundizando la convergencia de la inteligencia de gasto tecnológico con las capacidades SAM gestionadas.
Alcance del Informe Global del Mercado de Servicios Gestionados de Gestión de Activos de Software
El mercado de servicios gestionados de gestión de activos de software comprende capacidades externalizadas para descubrir, rastrear, licenciar, optimizar y gobernar los activos de software en toda una organización. Estos servicios ayudan a las empresas a mantener el cumplimiento de licencias, reducir el desperdicio de software y el riesgo de auditoría, controlar el gasto y mejorar la visibilidad del uso de software en entornos locales, SaaS y basados en la nube.
El Informe del Mercado de Servicios Gestionados de Gestión de Activos de Software está Segmentado por Tipo de Servicio (Descubrimiento de Software y Gestión de Inventario, Gestión de Licencias de Software, Monitoreo y Optimización del Uso de Software, Servicios de Cumplimiento de Software y Defensa en Auditorías, Servicios de Gestión de Activos SaaS, Servicios de Optimización de Licencias de Software en la Nube, Servicios de Gestión de Contratos y Proveedores de Software y Otros Tipos de Servicios), Modelo de Entrega (Servicios SAM Totalmente Gestionados, Servicios SAM Co-Gestionados, Servicios de Monitoreo y Notificación, y Servicios Bajo Demanda y Basados en Retención), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Gobierno y Administración Pública, TI y Telecomunicaciones, Salud y Ciencias de la Vida, Energía y Servicios Públicos, Manufactura e Industrial y Otros Usuarios Finales), Categoría de Editor (Microsoft, Oracle, IBM, SAP, Adobe, Broadcom, Salesforce y Otros Editores SaaS) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Descubrimiento de Software y Gestión de Inventario |
| Gestión de Licencias de Software |
| Monitoreo y Optimización del Uso de Software |
| Servicios de Cumplimiento de Software y Defensa en Auditorías |
| Servicios de Gestión de Activos SaaS |
| Servicios de Optimización de Licencias de Software en la Nube |
| Servicios de Gestión de Contratos y Proveedores de Software |
| Otros Tipos de Servicios |
| Servicios SAM Totalmente Gestionados |
| Servicios SAM Co-Gestionados |
| Servicios de Monitoreo y Notificación |
| Servicios Bajo Demanda y Basados en Retención |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura Industrial |
| Comercio Minorista y Electrónico |
| Otras Industrias de Usuario Final |
| Microsoft |
| Oracle |
| IBM |
| SAP |
| Adobe |
| Broadcom |
| Salesforce |
| Otros Editores SaaS |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Descubrimiento de Software y Gestión de Inventario | |
| Gestión de Licencias de Software | ||
| Monitoreo y Optimización del Uso de Software | ||
| Servicios de Cumplimiento de Software y Defensa en Auditorías | ||
| Servicios de Gestión de Activos SaaS | ||
| Servicios de Optimización de Licencias de Software en la Nube | ||
| Servicios de Gestión de Contratos y Proveedores de Software | ||
| Otros Tipos de Servicios | ||
| Por Modelo de Entrega | Servicios SAM Totalmente Gestionados | |
| Servicios SAM Co-Gestionados | ||
| Servicios de Monitoreo y Notificación | ||
| Servicios Bajo Demanda y Basados en Retención | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura Industrial | ||
| Comercio Minorista y Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Categoría de Editor | Microsoft | |
| Oracle | ||
| IBM | ||
| SAP | ||
| Adobe | ||
| Broadcom | ||
| Salesforce | ||
| Otros Editores SaaS | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de gestión de activos de software?
Se proyecta que el tamaño del mercado de servicios gestionados de gestión de activos de software se expanda desde 1,92 mil millones de USD en 2026 y 2,28 mil millones de USD en 2027 hasta 4,64 mil millones de USD para 2032, registrando una CAGR del 15,27% entre 2027 y 2032.
¿Qué está impulsando la demanda de servicios gestionados de gestión de activos de software?
Los entornos de nube híbrida, la adopción de SaaS, las licencias vinculadas a la inteligencia artificial, la exposición recurrente a auditorías y la necesidad de controlar los costos de renovación están aumentando la demanda de soporte gestionado.
¿Qué tipo de servicio lidera los servicios gestionados de gestión de activos de software?
La Gestión de Licencias de Software representó la mayor participación con el 24,73% en 2026, mientras que se proyecta que los Servicios de Gestión de Activos SaaS registren el crecimiento de servicio más rápido con una CAGR del 17,29%.
¿Por qué las organizaciones utilizan servicios SAM co-gestionados?
Los modelos co-gestionados permiten a los equipos internos de ITAM retener la gobernanza mientras utilizan especialistas externos para la defensa en auditorías, editores complejos y licencias basadas en el consumo.
¿Qué sector de usuario final se está expandiendo más rápido para los servicios SAM gestionados?
Se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 19,27% hasta 2032, respaldado por expectativas más sólidas de inventario de activos tecnológicos.
¿Qué región se está expandiendo más rápido para los servicios gestionados de gestión de activos de software?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,91% hasta 2032 a medida que las empresas aumentan la adopción de SaaS y multinube.