
マネージドソフトウェアアセットマネジメントサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
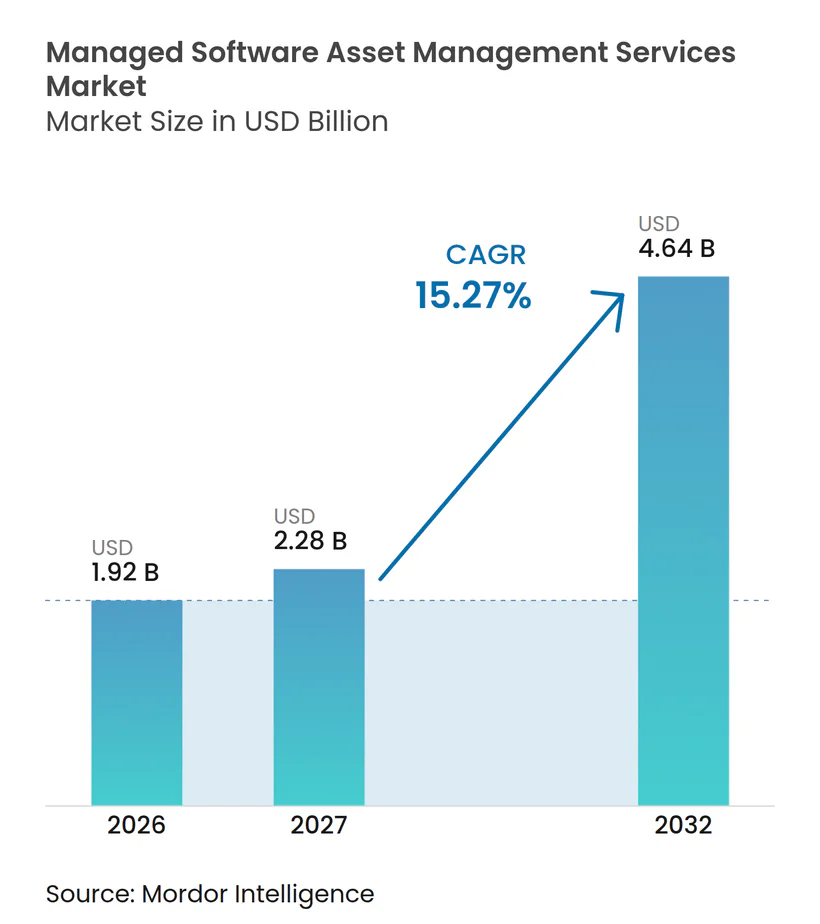
| 市場規模 (2027) | 2.28 十億米ドル |
| 市場規模 (2032) | 4.64 十億米ドル |
| 成長率 (2027 - 2032) | 15.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドソフトウェアアセットマネジメントサービス市場分析
マネージドソフトウェアアセットマネジメントサービスの市場規模は、2026年の1.92 ビリオン 米ドル、2027年の2.28 ビリオン 米ドルから2032年には4.64 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 15.27%を記録すると予測されています。マネージドソフトウェアアセットマネジメントサービス市場は、オンプレミスシステム、プライベートクラウド、パブリッククラウド、SaaSサブスクリプション、AIリンクサービスにわたる権利を管理しなければならない企業によって形成されており、多くの場合、これらは単一のベンダー関係の中に存在します。これらの環境では異なる測定ルールが使用されるため、特にクラウド拡張、ERPマイグレーション、合併、または事業売却後においては、エンタイトルメント、デプロイメント、消費、契約条件、および更新リスクに関する単一の内部ビューを維持することが困難です。需要は、より頻繁な監査活動と、コストが固定される前に更新を管理する必要性によっても支えられており、これによりライセンスガバナンスは技術的な管理を超えて財務および調達の意思決定へと移行しています。プロバイダーは、孤立した是正プロジェクトではなく、ライセンスガバナンスとコスト管理プロセス、SaaSディスカバリー、使用状況モニタリング、契約管理、および継続的な運用サポートを組み合わせることで対応しています。リセラー系プロバイダーが統合を進める中、マネージドソフトウェアアセットマネジメントサービス市場ではスケールの重要性が高まっており、一方で独立系スペシャリストは中立性、パブリッシャー専門知識、SaaSに特化したディスカバリー、および再販インセンティブから切り離された推奨を提供する能力で競争を続けています。
レポートの主要ポイント
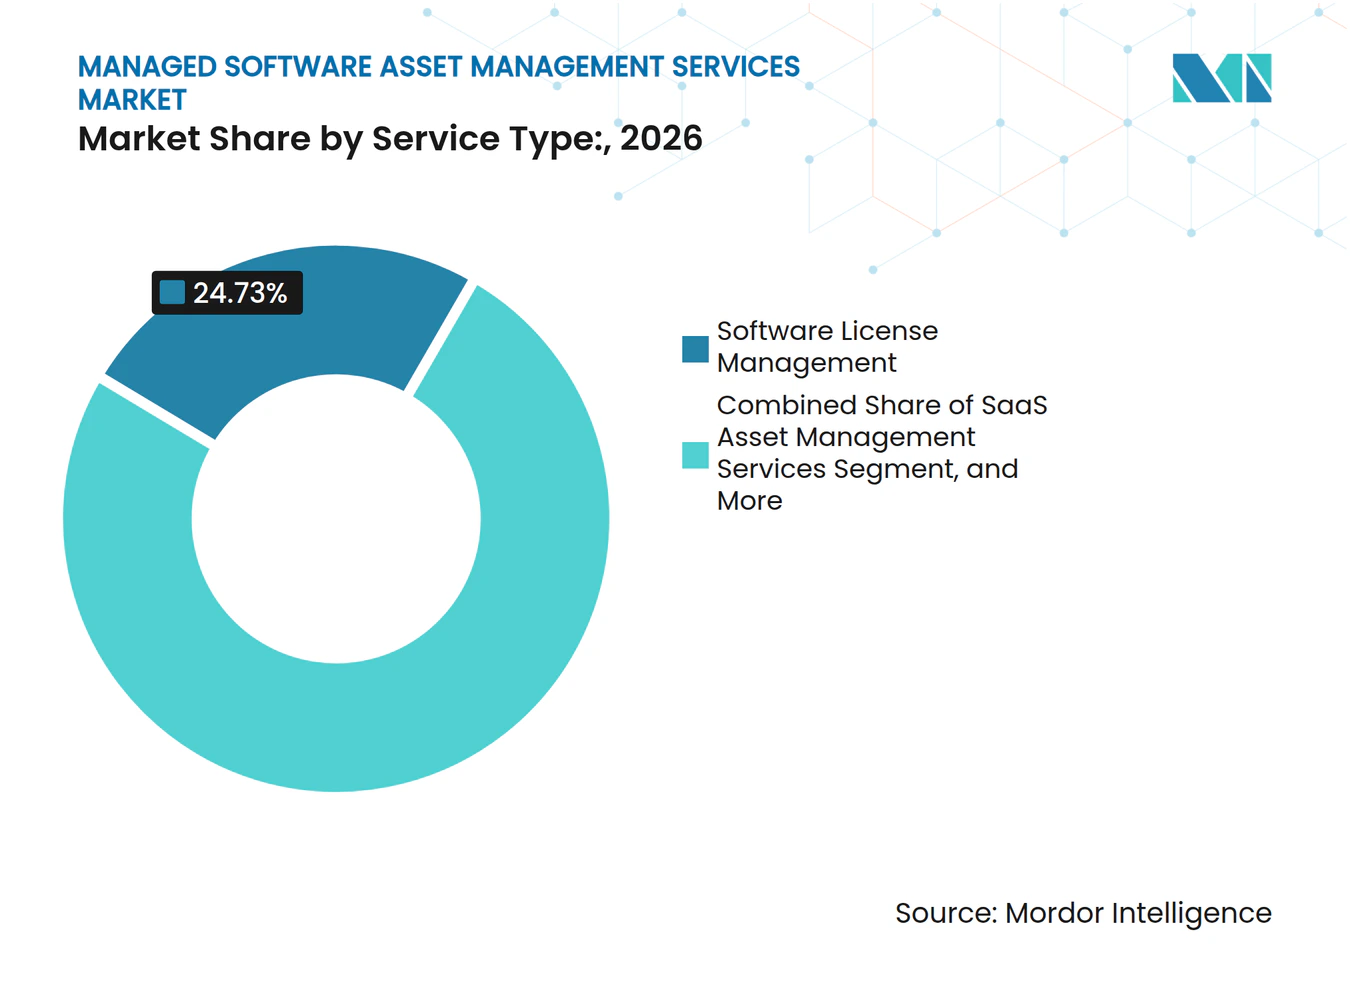
- サービスタイプ別では、ソフトウェアライセンス管理が2026年のマネージドソフトウェアアセットマネジメントサービス市場シェアの24.73%を占め、SaaSアセットマネジメントサービスは2032年までCAGR 17.29%で拡大すると予測されています。
- デリバリーモデル別では、フルマネージドSAMサービスが2026年に43.96%の収益シェアを占め、コマネージドSAMサービスは2032年までCAGR 18.34%で拡大すると予測されています。
- 組織規模別では、大企業が2026年のマネージドソフトウェアアセットマネジメントサービス市場収益シェアの71.54%を占め、中小企業は2032年までCAGR 18.64%で拡大すると予測されています。
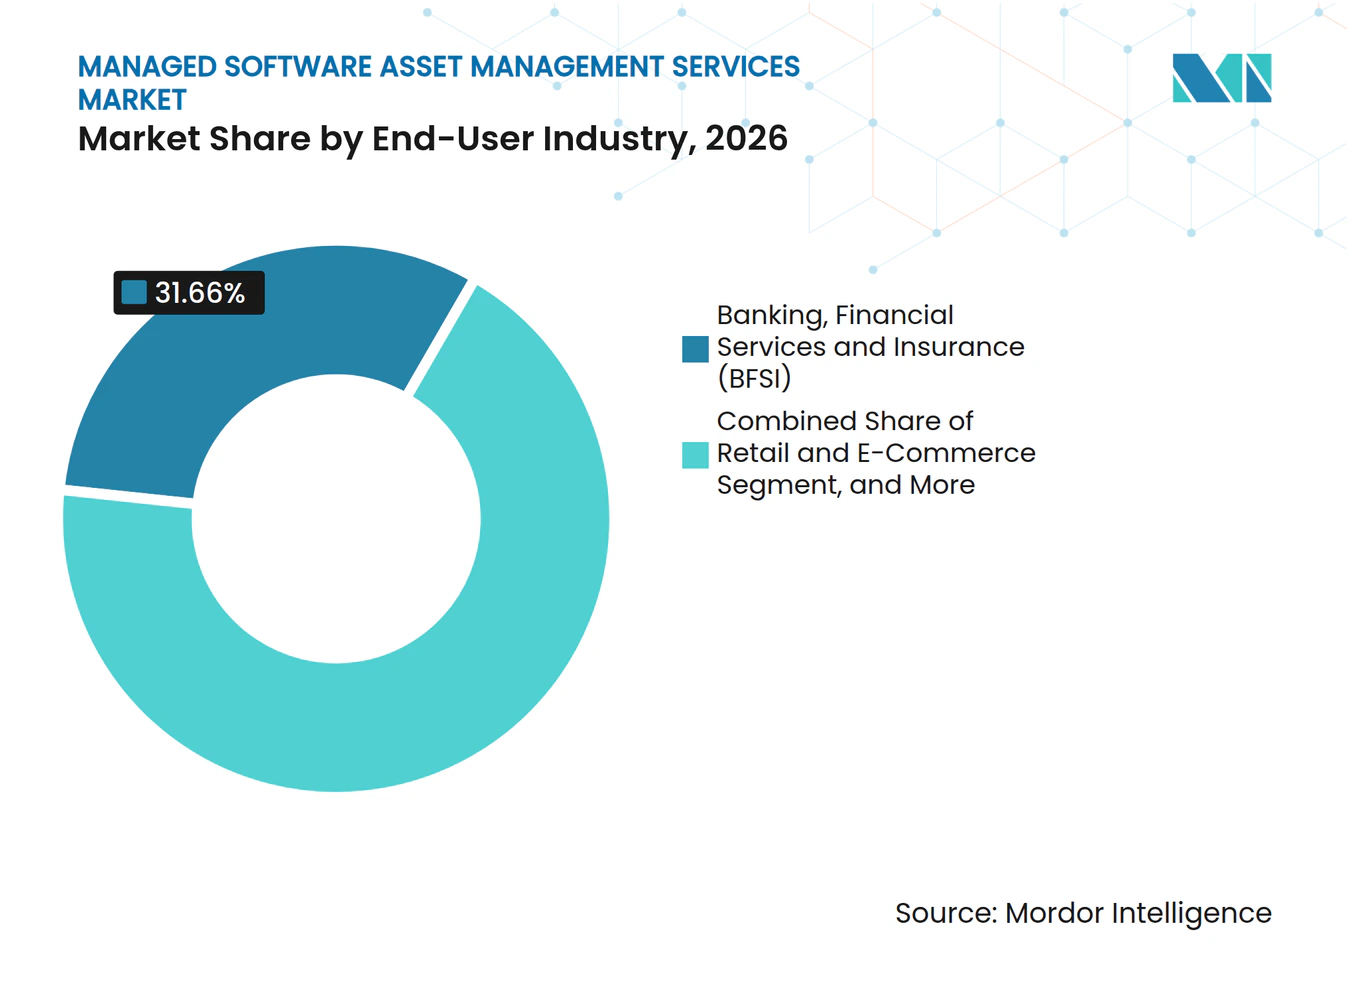
- エンドユーザー産業別では、BFSIが2026年に31.66%の収益シェアを占め、ヘルスケアおよびライフサイエンス産業は2032年までCAGR 19.27%で拡大すると予測されています。
- パブリッシャーカテゴリー別では、Microsoftが2026年に28.52%の収益シェアを占め、Broadcomは2032年までCAGR 16.64%で拡大すると予測されています。
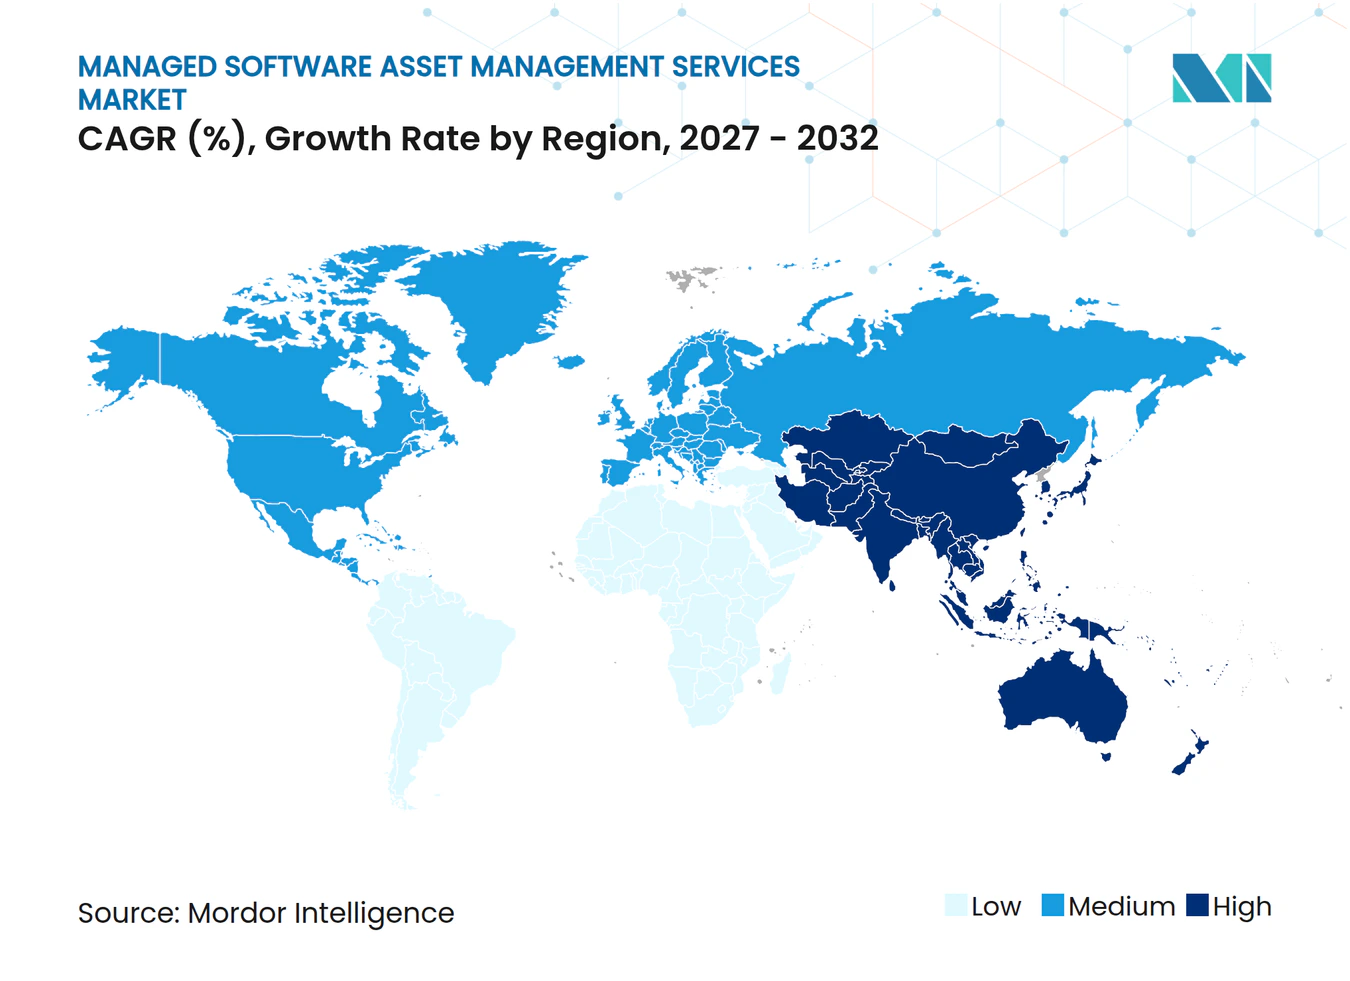
- 地域別では、北米が2026年マネージドソフトウェアアセットマネジメントサービス市場収益シェアの38.64%を占め、アジア太平洋地域は2032年までCAGR 19.91%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウド環境全体にわたるソフトウェアライセンスの複雑性の増大 | +3.2% | グローバル、北米およびヨーロッパで中核的な成長 | 短期(2年以内) |
| ベンダー監査およびコンプライアンスリスクの拡大 | +2.8% | グローバル、北米およびアジア太平洋中核地域で最高集中度 | 短期(2年以内) |
| 予測可能なソフトウェア支出とFinOpsアラインメントに対する企業需要 | +2.4% | 北米およびヨーロッパ、アジア太平洋への波及あり | 中期(2〜4年) |
| 社内ライセンスおよびSAM専門知識の不足 | +1.9% | グローバル、東南アジアおよび南米で深刻 | 中期(2〜4年) |
| SaaS、使用量ベース、およびAIリンクライセンスメトリクスの拡大 | +1.6% | グローバル、北米およびアジア太平洋のSaaS環境で最高の成長速度 | 長期(4年以上) |
| 継続的なライセンスポジションおよび更新業務のアウトソーシング | +1.2% | 北米およびヨーロッパ、中東で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウド環境全体にわたるソフトウェアライセンスの複雑性の増大
マネージドソフトウェアアセットマネジメントサービス市場は、オンプレミス、プライベートクラウド、および複数のパブリッククラウド環境にわたってワークロードを実行する企業によって支えられています。ワークロードがベアメタルインフラからブリング・ユア・オウン・ライセンス方式の仮想マシンに移行すると、そのワークロードの権利が変化する可能性があります。これにより、内部のライセンスポジションと、監査時にパブリッシャーが適用する解釈を比較することが困難になります。クラウドリージョンの拡張やエンタープライズリソースプランニングのマイグレーションのたびに、実効ライセンスポジションがリセットされ、継続的な監視の必要性が生じる可能性があります。ISO/IEC 19770はまた、規制された環境においてソフトウェアアセットマネジメントの管理を確立するための認められた基盤を組織に提供しています。
ベンダー監査およびコンプライアンスリスクの拡大
クラウドマイグレーション、AIサービス、およびサブスクリプション移行が新たなライセンスリスク領域を生み出したことを受け、ソフトウェアパブリッシャーは2025年および2026年に監査活動を強化しました。Azul SystemsとITAMフォーラムによる調査では、4社に1社がソフトウェアライセンス非準拠の解決に年間50万米ドル以上を費やしていることが明らかになりました。[1] Broadcomは20255月にVMware Cloud Foundation 9.0に対して180日間のコンプライアンス報告義務を導入しました。この要件により、定期的なレビューが影響を受ける顧客にとって継続的な運用上の責任へと変わりました。Oracle、SAP、およびAdobeはそれぞれ異なる監査リスク領域をもたらしており、パブリッシャー固有の知識の必要性を高めています。この環境は継続的なマネージドエンゲージメントを有利にします。なぜなら、マネージドソフトウェアアセットマネジメントサービス市場の購買者は、監査が始まる前に証拠、ライセンスポジション、更新の決定、および責任の明確な割り当てを準備しておく必要があるからです。
予測可能なソフトウェア支出とFinOpsアラインメントに対する企業需要
マネージドソフトウェアアセットマネジメントサービス市場は、FinOpsの実践がインフラ費用を超えてソフトウェアライセンスおよびSaaSサブスクリプションにまで拡大していることからも恩恵を受けています。FinOps財団は2025年のフレームワークを拡張し、ソフトウェアライセンス、SaaS、およびプライベートクラウドインフラをCloud+スコープに含めました。[2] 2025年6月のITAMフォーラムとのパートナーシップにより、SaaSインベントリ、クラウドライセンスコンプライアンス、および更新ガバナンスに関する共同作業が確立されました。この連携により、ソフトウェア最適化がコスト回避と支出予測可能性に関する財務主導の意思決定に組み込まれます。プロバイダーはそのため、オンプレミス権利、SaaSコミットメント、およびクラウド使用状況の単一ビューで競争することができます。このモデルは、次の更新日前に商業的なアクションに節約機会を結びつけることができる場合に最も有用です。
社内ライセンスおよびSAM専門知識の不足
ソフトウェアアセットマネジメントの範囲は、多くの社内チームがスペシャリスト能力を構築できる速度よりも速く拡大しています。Flexeraは、2025年にSAM専門家のうちすべてのチーム、プロジェクト、および環境にわたってソフトウェア使用状況を一貫して追跡できたのはわずか33%であったと報告しています。現在の業務には、SaaSアプリケーション、クラウド契約、従来のライセンス、およびAI関連の消費権利が含まれます。組織はまた、特定のパブリッシャーの商業ルールを理解し、防御可能な監査記録を準備できるスタッフを必要としています。マネージドプロバイダーは、各企業が大規模な社内プラクティスを構築することを求めるのではなく、その専門知識を複数のクライアントに分散させることができます。資格認定は採用基準として有用であり続けますが、技術、契約言語、および商業ライセンスルールを理解する資格のある実務者が必要とされるマネージドソフトウェアアセットマネジメントサービス市場における外部サポートへの即時需要をなくすものではありません。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 切断されたシステム全体にわたるエンタイトルメントおよび使用状況データの不完全性 | -1.4% | グローバル、大規模分散型企業で最も深刻 | 短期(2年以内) |
| SAMとCMDB、調達、ERP、およびFinOpsプラットフォームとの統合の複雑性 | -1.1% | ITサービス管理環境が最も成熟している北米およびヨーロッパ | 中期(2〜4年) |
| 再販連携エンゲージメントにおけるプロバイダーの独立性に関するクライアントの懸念 | -0.8% | 北米およびヨーロッパ | 短期(2年以内) |
| 長い企業移行サイクルと変更管理の負担 | -0.6% | グローバル、規制された分野で増幅 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
切断されたシステム全体にわたるエンタイトルメントおよび使用状況データの不完全性
信頼性の高いデリバリーは信頼性の高い記録から始まりますが、エンタイトルメントデータ、ディスカバリー記録、および法的アーカイブは同じソフトウェア資産の異なるバージョンを示すことが多くあります。調達システムは購入を示すことはあっても、デプロイメントステータスやそれに付随する契約上の権利を示さない場合があります。ディスカバリーツールはインストールされたソフトウェアを識別できますが、その許可された使用を規定する条件を把握できない場合があります。ServiceNowは2025年のコミュニティレビューにおいて、構成管理データベースの品質をSAMプログラム実装における頻繁な障害として特定しました。プロバイダーはエンゲージメントの最初の数ヶ月を、資産を最適化するのではなくデータの照合に費やさなければならないことが多くあります。この問題は、システムと契約記録が部分的にしか統合されていない可能性がある合併・買収後に特に顕著です。
SAMとCMDB、調達、ERP、およびFinOpsプラットフォームとの統合の複雑性
ソフトウェアインテリジェンスは、資産、構成、調達、財務、およびガバナンスシステムが関連データを交換できる場合により価値が高まります。稼働中の企業でその接続を実現するには、複数のチーム間の調整が必要となり、実装スケジュールが延長される可能性があります。ServiceNowは、SAM Proが健全な構成管理データベースに依存し、複数のディスカバリーソースにわたる継続的な調整が必要であると指摘しています。SAPの間接アクセスは、標準インベントリには表示されない可能性があるサードパーティシステムとコアアプリケーション間のリンクからも生じる可能性があります。完全な価値の実現には12〜24ヶ月かかる場合があるため、プロバイダーはクライアントの信頼を維持するために明確な中間マイルストーンを必要とします。反復可能なコネクターと実装方法を持つプロバイダーはこの障壁を低減しながら、自社のサービスを置き換えにくくすることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ライセンス管理が需要の中核を担い、SaaSインテリジェンスが拡大ソフトウェアライセンス管理は2026年のマネージドソフトウェアアセットマネジメントサービス市場シェアの24.73%を占めました。このセグメントは、Oracle、Microsoft、IBM、およびSAP環境全体にわたる権利とデプロイメントの防御可能な照合を組織が必要としているため、引き続き中心的な位置を占めています。これらのパブリッシャーはそれぞれ異なる製品条件、クラウドルール、および監査アプローチを持っており、一般的なインベントリ作業では不十分です。ライセンス管理はまた、更新数量、未使用権利、および契約上のリスクに関する意思決定を支援します。これは、他のマネージドアクティビティが共通のエンタイトルメント記録に依存できるようにする基本サービスです。その重要性は、大規模な資産に新しいサブスクリプション契約と並んで古いインストールが含まれる場合に高く維持されます。
SaaSアセットマネジメントサービスは2032年までCAGR 17.29%で拡大すると予測されています。このサービスは、従来の調達経路外で取得され、更新が近づいた時点でのみ発見される可能性があるアプリケーションに対応します。生成AIの採用により、従業員がガバナンスチームが契約やデータへの影響を評価する前にツールの使用を開始できるため、可視性の問題がより深刻になります。プロバイダーはSaaSアプリケーション、サブスクリプション、使用レベル、および更新担当者へのディスカバリーを拡張しています。ソフトウェアディスカバリーおよびインベントリ管理とソフトウェア使用状況モニタリングおよび最適化は、コンプライアンスおよびコスト決定の背後にある運用データを提供するため、引き続き必要な補完サービスです。契約およびベンダー管理サービスは、クラウドソフトウェアライセンス最適化サービスとともに、更新カレンダーおよびクラウド関連のライセンス選択のサポートを追加します。マネージドソフトウェアアセットマネジメントサービス市場は、組織全体のソフトウェア使用状況の証拠収集、契約管理、商業的アクション、および継続的なビューを結びつけるサービスバンドルへと移行しています。


注記: すべての個別セグメントのシェアはレポート購入時に入手可能
デリバリーモデル別:
フルマネージドサービスがリードし、コマネージドサポートが成長フルマネージドSAMサービスは2026年のマネージドソフトウェアアセットマネジメントサービス市場規模の43.96%を占めました。多くの企業は、社内チームが必要なライセンス、契約、ディスカバリー、および監査対応スキルの幅を維持できない場合にこのモデルを選択します。完全なアウトソーシングは、組織が専任のSAM機能を持たずに複数のパブリッシャーにわたる継続的な管理を必要とする場合に特に適しています。プロバイダーは定期的な報告、ライセンスポジション作業、および運用ガバナンスの責任を担います。これにより、調達、IT、財務、および法務チームの責任がより明確になります。また、クライアントは大規模な社内グループを採用することなく専門的な専門知識を活用することができます。
コマネージドSAMサービスは2032年までCAGR 18.34%で拡大すると予測されています。このモデルは、監査、複雑なパブリッシャー、またはクラウドライセンスの変更に対して的を絞った支援を必要とする確立されたITAMプログラムを持つ組織に適しています。AIリンクおよび使用量ベースの価格設定により、従来のエンタイトルメントカウントと並んで現在の消費データの必要性が高まります。社内チームはガバナンスの所有権を保持しながら、プロバイダーがスペシャリスト分析とデリバリー能力を追加します。モニター・アンド・ノティファイサービスは、小規模組織に低コストのライセンス監視を提供します。オンデマンドおよびリテイナーベースのサービスは、監査準備、事業売却、およびライセンスカーブアウトなどの限定的なイベントに対応します。これらのデリバリーの選択肢により、マネージドソフトウェアアセットマネジメントサービス市場は社内成熟度のレベルが異なる購買者に対応することができます。
組織規模別:
大企業が支出の大部分を占め、中小企業が需要を追加大企業は2026年の収益の71.54%を占めました。そのソフトウェア資産は広範であり、契約上の義務は重大であり、ベンダー監査プログラムのターゲットになる可能性が高くなっています。大規模組織は複数の事業部門、地域、および買収時代のシステムを運用している場合があり、単一のライセンスポジションを維持することが困難です。そのニーズは多くの場合、エンタープライズアプリケーション、生産性スイート、クラウドサービス、および専門的なエンジニアリングまたは業界ソフトウェアにわたります。これらの資産の規模は、定期的なマネージド契約と深いパブリッシャー専門知識を支えます。また、エンタープライズ購買者が多くのプロバイダーにとって主要な収益源であり続ける理由も説明しています。
中小企業は2032年までCAGR 18.64%で拡大すると予測されています。クラウドベースのデリバリーにより、以前は小規模組織がアウトソーシングを正当化することを困難にしていた実装負担が軽減されます。ユーザーシートと消費メトリクスを組み合わせたハイブリッド価格設定は、規模の小さいポートフォリオでもライセンスの複雑性を生み出す可能性があります。製品化されたサブスクリプションとオンラインオンボーディングにより、プロバイダーはより標準化されたデリバリーでこのグループにサービスを提供できます。このセグメントは、より広範なマネージドサービスを採用する前に、更新計画、SaaSディスカバリー、および基本的なコンプライアンスモニタリングのサポートに依存する可能性が高いです。マネージドテクノロジーサービスへの広範なシフトにより、プロバイダーは専任のアセット管理スタッフを持たない組織にリーチするルートを得ています。この状況において、マネージドソフトウェアアセットマネジメントサービス市場は、特にクラウドデリバリーによりスペシャリストサポートへのアクセスが容易になる場合、コアコンプライアンス機能を変えることなく複雑なグローバルアカウントを超えて拡大することができます。
エンドユーザー産業別:
BFSIが収益リーダーシップを維持し、ヘルスケアが加速BFSIは2026年のエンドユーザー産業セグメントの31.66%を占めました。金融機関は、ソフトウェア記録、ベンダー詳細、更新日、バージョン、パッチレベル、およびホスティング手配に関する明確なガバナンス要件に直面しています。連邦金融機関審査委員会は、ソフトウェアインベントリに関するガイダンスでこれらの要素を規定しています。この要件は、ソフトウェアアセットマネジメント業務に必要な記録と密接に一致しています。ServiceNowは2025年7月のチューリッヒリリースで、金融サービス要件の証拠ワークフローをサポートするためのアセット監査対応アプリケーションを導入しました。規制報告と広範なソフトウェア使用の組み合わせにより、このセクターはマネージドプロバイダーにとって重要であり続けます。
ヘルスケアおよびライフサイエンス産業は2032年までCAGR 19.27%で拡大すると予測されています。2025年1月のHIPAAセキュリティルールの改正案には、規制対象事業体が書面によるテクノロジーアセットインベントリを維持し、少なくとも年1回更新することの要件が含まれていました。この方向性は、規制された医療環境全体にわたる規律あるソフトウェアおよびテクノロジー記録の重要性を高めます。プロバイダーはアセットの可視性をサポートしながら、組織がガバナンス活動のための証拠を構造化するのを支援することができます。ITおよび通信、政府および公共部門、産業製造、ならびに小売およびEコマースも、クラウドおよびSaaS資産の拡大に伴いマネージドサポートを必要としています。この分析では、これらの成長率はヘルスケアの成長率を下回っていますが、その要件は広範な需要基盤を支えています。マネージドソフトウェアアセットマネジメントサービス市場は、規制された業務がコスト削減だけでなく文書化された管理を必要とする場合に恩恵を受けます。

注記: すべての個別セグメントのシェアはレポート購入時に入手可能
パブリッシャーカテゴリー別:
Microsoftがリードし、Broadcomがコンプライアンス優先事項を変化させるMicrosoftは2026年のパブリッシャーカテゴリーセグメントの28.52%を占めました。その重要性は、企業環境全体にわたるMicrosoft 365、Azure、および関連エンタープライズソフトウェアの広範なデプロイメントを反映しています。ハイブリッドクラウドの特典と新しいCopilotライセンスは、組織が既存の契約と並んで解釈しなければならない条件を導入しています。Microsoftの資産の広さは、多くの場合ライセンス照合と更新計画の優先事項となります。購買者は、クラウドインセンティブ、ユーザー割り当て、および使用状況データが自社の権利にどのように影響するかを理解する必要があります。Microsoft専門知識を持つプロバイダーは、コンプライアンスと商業的意思決定の両方をサポートすることができます。このパブリッシャーカテゴリーは、定期的なマネージドアクティビティの相当なシェアを占めています。
Broadcomは2032年までCAGR 16.64%で拡大すると予測されています。2025年5月のVMware Cloud Foundation 9.0の報告要件により、影響を受ける顧客の間で継続的な証拠と運用モニタリングの必要性が高まりました。2026年のVMwareライセンス慣行に対するヨーロッパの精査により、この地域で事業を展開する組織にさらなる考慮事項が加わりました。Oracle Javaの執行、SAPデジタルアクセスレビュー、およびAdobe Creative Cloudシートコンプライアンスは、他のパブリッシャー固有の作業領域を維持しています。ポートフォリオは1つのベンダーに限定されず、組織は複数の重複する契約を管理することが多くあります。マネージドソフトウェアアセットマネジメントサービス市場は、広範なソフトウェアインテリジェンスと特定のパブリッシャーのルールに関する深い知識を組み合わせることができるプロバイダーに報いています。
地域分析
北米マネージド・ソフトウェア・アセット・マネジメント・サービス市場
北米は2026年のマネージド・ソフトウェア・アセット・マネジメント・サービス市場シェアの38.64%を占めました。同地域には、成熟したITガバナンスプログラムと主要ソフトウェアパブリッシャーとの複雑な関係を持つ大企業が集中しています。米国は地域支出の大部分を占めており、金融サービスの要件、開示義務、および広範なSaaS利用が継続的な需要基盤を生み出しています。カナダは、ソフトウェア管理をデータ主権ニーズに合わせる企業を通じて貢献しています。メキシコも、多国籍企業がグローバルなライセンスガバナンス基準を業務全体に適用するにつれて、より重要性を増しています。大口顧客の集中と監査活動により、北米はマネージド・ソフトウェア・アセット・マネジメント・サービス市場における中核的なデリバリー地域となっています。
欧州マネージド・ソフトウェア・アセット・マネジメント・サービス市場
欧州は2026年においても第2位の地域市場であり続けており、英国、ドイツ、フランスが地域の市場価値をリードしています。ドイツは、自動車、製造業、金融サービスにおけるソフトウェア集約型の業務を通じて需要を支えています。フランスでは、2025年12月にUSU Software AGがCANUT SAM-MCOフレームワーク契約を受注したことで、公共調達ルートが追加されました。[3] 2025年1月のデジタル・オペレーショナル・レジリエンス法(DORA)のコンプライアンス期限により、金融機関がICTアセットの完全な記録を維持する必要性が強まりました。欧州のクライアントはまた、プロバイダーの独立性、契約上の明確さ、および各国の調達構造をまたいで対応できる能力を重視しています。
アジア太平洋、中東・アフリカ、南米マネージド・ソフトウェア・アセット・マネジメント・サービス市場
アジア太平洋地域は2032年にかけて19.91%のCAGRで拡大すると予測されています。地域では、SaaS利用の増加、マルチクラウド環境の拡大、および社内SAMスペシャリストの相対的な不足が組み合わさっています。インド、中国、日本、韓国、東南アジアはアウトソーシング導入の水準がそれぞれ異なりますが、いずれの地域においても、ますます複雑化するソフトウェア権利を管理しなければならない企業が存在します。南米、中東、アフリカは規模は小さいものの活動が活発化しており、ブラジル、アラブ首長国連邦、サウジアラビア、トルコ、南アフリカ、エジプトが重要な需要の中心地となっています。これらの地域におけるクラウドサービスへの急速な移行は、社内チームにガバナンスのギャップをもたらす可能性があり、特に契約、展開、消費の記録が異なるシステムに分散している場合に、マネージド・ソフトウェア・アセット・マネジメント・サービス市場の重要性が高まります。
競合環境
市場集中度
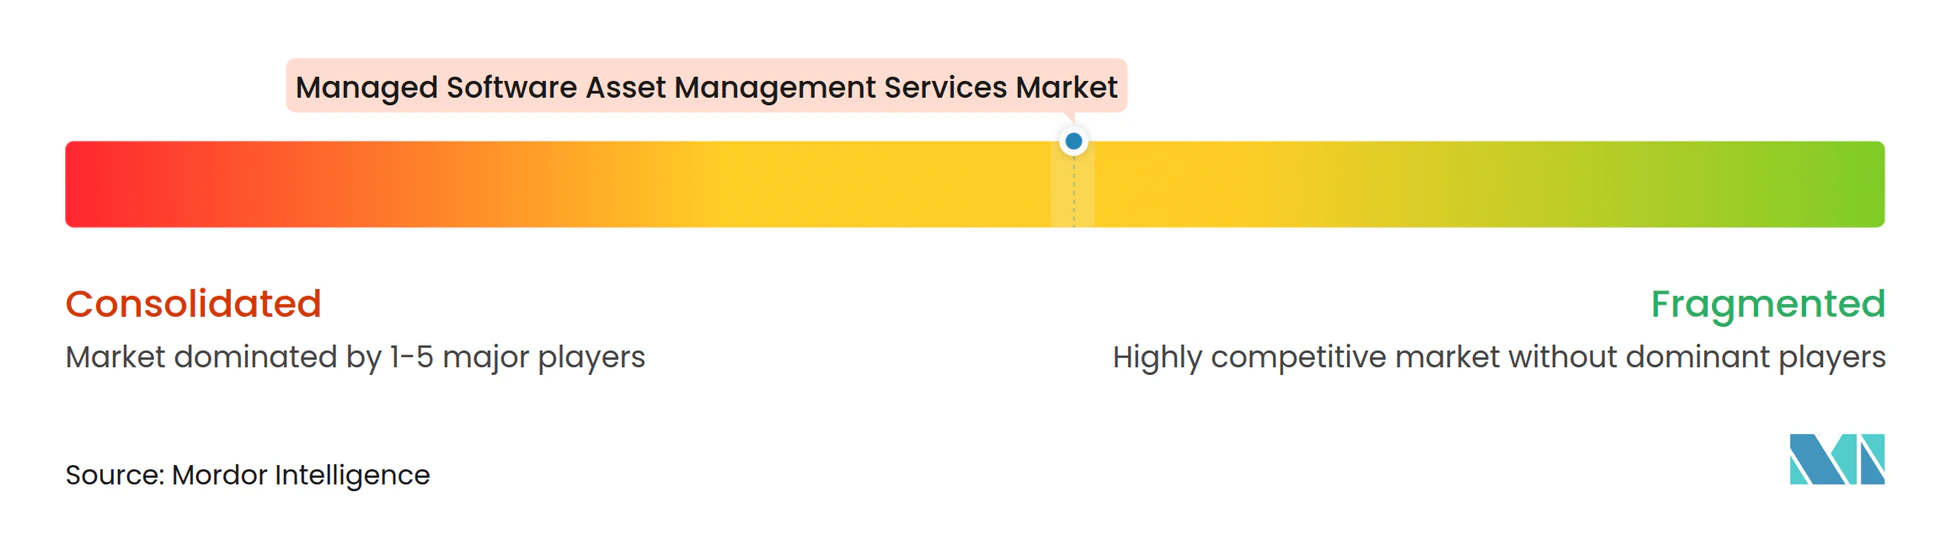
マネージドソフトウェアアセットマネジメントサービス市場は、大規模エンタープライズプロバイダーの間では適度に集中しており、ミッドマーケットでは分散しています。SoftwareOneは2025年7月にCrayon Group Holding ASAの買収を完了し、70カ国以上で事業を展開する統合プロバイダーを設立しました。この取引には総額5億1,500万スイスフランの現金対価が含まれ、統合後の事業は16億スイスフランの収益を報告しました。この規模により、小規模な純粋プレイプロバイダーが大規模プロバイダーのグローバルリーチと隣接するライセンス能力に匹敵することが困難になっています。同時に、再販連携アドバイスに関するクライアントの懸念が、独立系として位置づけるスペシャリストへの需要を支えています。
Anglepoint、Certero、Xensam、およびZyloは、中立性、SaaSネイティブアーキテクチャ、および集中したソフトウェアインテリジェンスを使用して、リセラー系企業との差別化を図っています。2025年のCerteroによるVMware対Siemens紛争の事例は、サポート更新時に提供されたインベントリ情報が著作権訴訟でどのように関連性を持つ可能性があるかを示しました。このエピソードは、クライアントが内部で計算された現在のライセンスポジションに置く価値を強化しています。Accenture、Deloitte Touche Tohmatsu、Ernst and Young、Tata Consultancy Services、Infosys、Wipro、およびHCL Technologiesを含むグローバルシステムインテグレーターは、より広範なテクノロジープログラムにSAMサービスを組み込むことで競争しています。スペシャリスト企業は、パブリッシャー固有の知識、ディスカバリー能力、および監査防御をサポートする能力を通じて競争しています。マネージドソフトウェアアセットマネジメントサービス市場は、購買者が広範な変革サポートまたは集中したライセンス作業のどちらを必要とするかによって異なるため、両方のアプローチに余地があります。
ServiceNowとSoftwareOneは2025年1月に、ワークフロー自動化とソフトウェアライセンスコンサルタンシーを組み合わせた複数年パートナーシップを発表しました。Flexeraは2025年7月にFlexera One SaaS管理をリリースし、SaaSディスカバリー、最適化、および管理を統合プラットフォームに統合しました。USUは2025年3月にSaaSmetrixを買収し、SaaS管理ポートフォリオを強化しました。これらの動きは、プラットフォーム統合、SaaS可視性、およびマネージド専門知識が密接に結びつきつつあることを示しています。AIリンクライセンスガバナンス、中小企業向け標準化バンドル、およびSAMインテリジェンスとサステナビリティ報告のリンクに機会が残っています。複雑なデータを調達および財務チームにとって使いやすくできるプロバイダーは、マネージドソフトウェアアセットマネジメントサービス市場で優位性を持つ可能性が高く、更新、是正、およびベンダー交渉に関する決定はタイムリーな証拠に依存しているからです。
マネージドソフトウェアアセットマネジメントサービス産業のリーダー企業
-
SoftwareOne AG
-
Crayon Group Holding ASA
-
Anglepoint Group, Inc.
-
DXC Technology Company
-
Infosys Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・ソフトウェア・アセット・マネジメント・サービス市場 このレポートでカバーされる企業
- SoftwareOne AG
- Crayon Group Holding ASA
- Anglepoint Group, Inc.
- DXC Technology Company
- Infosys Limited
- Wipro Limited
- Insight Enterprises, Inc.
- HCL Technologies Limited
- SHI International Corp.
- Tata Consultancy Services Limited
- KPMG International Cooperative
- Livingstone Technologies LLC
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- International Business Machines Corporation
- Flexera Software, Inc.
- ServiceNow, Inc.
- USU Software AG
- Ivanti, Inc.
- BMC Software, Inc.
- OpenText Corporation
- Certero Limited
- Eracent, Inc.
- Lansweeper NV
- Zylo, Inc.
- Torii Labs Ltd.
- Xensam AB
- License Dashboard Limited
- Microsoft Corporation
最近の産業開発事情 マネージド・ソフトウェア・アセット・マネジメント・サービス市場
- 2026年10月:CrayonのブランドはSoftwareOneにグローバルで完全統合され、2025年7月の買収後に開始されたリブランディングプロセスが完了しました。統合後の事業体は現在、すべての市場でSoftwareOneの単一ブランドの下で運営されており、世界中のエンタープライズクライアト向けのソフトウェアライセンスアドバイザリー、クラウドソリューション、およびマネージドSAMサービスにわたる統一された市場参入戦略を可能にしています。
- 2026年9月:Infosysは、インドール・スーパーコリドーのキャンパスに新しいソフトウェア開発ブロック(SDB-2)を開設し、インドール開発センター(DC)の拡張を発表しました。33万平方フィートの新しいブロックにより、インド中部におけるInfosysのプレゼンスと、この地域の成長するテクノロジーおよび人材エコシステムへのコミットメントがさらに強化されます。
- 2026年10月:DXC Technologyは、保険会社が重要な業務を近代化し、生産性を向上させ、ビジネスが依存するシステムを中断することなくAIを採用するのを支援するために設計された一連の投資と能力を発表しました。ロンドンで開催されたDXC Connect Insurance Executive Forumで発表されたこれらの発表は、DXCの「保護、拡張、変革」戦略とスマートAIアプローチに基づいており、保険会社が重要な業務を近代化し、保険に不可欠なガバナンス、人間による監視、および説明責任を持ってAIを適用するのを支援します。
- 2026年1月:Flexeraは、エージェンティックおよびAI対応のコスト最適化でFinOpsソリューションを拡張するためにProsperOpsとChaos Geniusを買収しました。この買収により、FlexeraのプラットフォームリーチがAIワークロード向けFinOpsおよびデータクラウド向けFinOpsに拡大し、テクノロジー支出インテリジェンスとマネージドSAM能力の融合が深まります。
グローバルマネージドソフトウェアアセットマネジメントサービス市場レポートの範囲
マネージドソフトウェアアセットマネジメントサービス市場は、組織全体のソフトウェアアセットのディスカバリー、追跡、ライセンス管理、最適化、およびガバナンスのためのアウトソーシング能力です。これらのサービスは、企業がライセンスコンプライアンスを維持し、ソフトウェアの無駄と監査リスクを削減し、支出を管理し、オンプレミス、SaaS、およびクラウドベースのソフトウェア使用状況への可視性を向上させるのに役立ちます。
マネージドソフトウェアアセットマネジメントサービス市場レポートは、サービスタイプ(ソフトウェアディスカバリーおよびインベントリ管理、ソフトウェアライセンス管理、ソフトウェア使用状況モニタリングおよび最適化、ソフトウェアコンプライアンスおよび監査防御サービス、SaaSアセットマネジメントサービス、クラウドソフトウェアライセンス最適化サービス、ソフトウェア契約およびベンダー管理サービス、その他のサービスタイプ)、デリバリーモデル(フルマネージドSAMサービス、コマネージドSAMサービス、モニター・アンド・ノティファイサービス、オンデマンドおよびリテイナーベースのサービス)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府および公共行政、ITおよび通信、ヘルスケアおよびライフサイエンス、エネルギーおよびユーティリティ、製造および産業、その他のエンドユーザー)、パブリッシャーカテゴリー(Microsoft、Oracle、IBM、SAP、Adobe、Broadcom、Salesforce、その他のSaaSパブリッシャー)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェアディスカバリーおよびインベントリ管理 |
| ソフトウェアライセンス管理 |
| ソフトウェア使用状況モニタリングおよび最適化 |
| ソフトウェアコンプライアンスおよび監査防御サービス |
| SaaSアセットマネジメントサービス |
| クラウドソフトウェアライセンス最適化サービス |
| ソフトウェア契約およびベンダー管理サービス |
| その他のサービスタイプ |
| フルマネージドSAMサービス |
| コマネージドSAMサービス |
| モニター・アンド・ノティファイサービス |
| オンデマンドおよびリテイナーベースのサービス |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 産業製造 |
| 小売およびEコマース |
| その他のエンドユーザー産業 |
| Microsoft |
| Oracle |
| IBM |
| SAP |
| Adobe |
| Broadcom |
| Salesforce |
| その他のSaaSパブリッシャー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | ソフトウェアディスカバリーおよびインベントリ管理 | |
| ソフトウェアライセンス管理 | ||
| ソフトウェア使用状況モニタリングおよび最適化 | ||
| ソフトウェアコンプライアンスおよび監査防御サービス | ||
| SaaSアセットマネジメントサービス | ||
| クラウドソフトウェアライセンス最適化サービス | ||
| ソフトウェア契約およびベンダー管理サービス | ||
| その他のサービスタイプ | ||
| デリバリーモデル別 | フルマネージドSAMサービス | |
| コマネージドSAMサービス | ||
| モニター・アンド・ノティファイサービス | ||
| オンデマンドおよびリテイナーベースのサービス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 産業製造 | ||
| 小売およびEコマース | ||
| その他のエンドユーザー産業 | ||
| パブリッシャーカテゴリー別 | Microsoft | |
| Oracle | ||
| IBM | ||
| SAP | ||
| Adobe | ||
| Broadcom | ||
| Salesforce | ||
| その他のSaaSパブリッシャー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドソフトウェアアセットマネジメントサービスの市場規模はどのくらいですか?
マネージドソフトウェアアセットマネジメントサービスの市場規模は、2026年の1.92 ビリオン 米ドル、2027年の2.28 ビリオン 米ドルから2032年には4.64 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 15.27%を記録すると予測されています。
マネージドソフトウェアアセットマネジメントサービスへの需要を促進しているものは何ですか?
ハイブリッドクラウド環境、SaaS採用、AIリンクライセンス、定期的な監査リスク、および更新コストの管理の必要性がマネージドサポートへの需要を高めています。
マネージドソフトウェアアセットマネジメントサービスをリードするサービスタイプはどれですか?
ソフトウェアライセンス管理が2026年に24.73%で最大のシェアを占め、SaaSアセットマネジメントサービスはCAGR 17.29%で最も速いサービス成長を記録すると予測されています。
組織がコマネージドSAMサービスを使用する理由は何ですか?
コマネージドモデルにより、社内のITAMチームはガバナンスを維持しながら、監査防御、複雑なパブリッシャー、および消費ベースのライセンスに外部スペシャリストを活用することができます。
マネージドSAMサービスで最も急速に拡大しているエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、テクノロジーアセットインベントリへの期待の高まりに支えられ、2032年までCAGR 19.27%で拡大すると予測されています。
マネージドソフトウェアアセットマネジメントサービスで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、企業がSaaSおよびマルチクラウドの採用を増やすにつれて、2032年までCAGR 19.91%で拡大すると予測されています。