
Tamanho e Participação do Mercado de Serviços Gerenciados de SOAR
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.39 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.68 % |
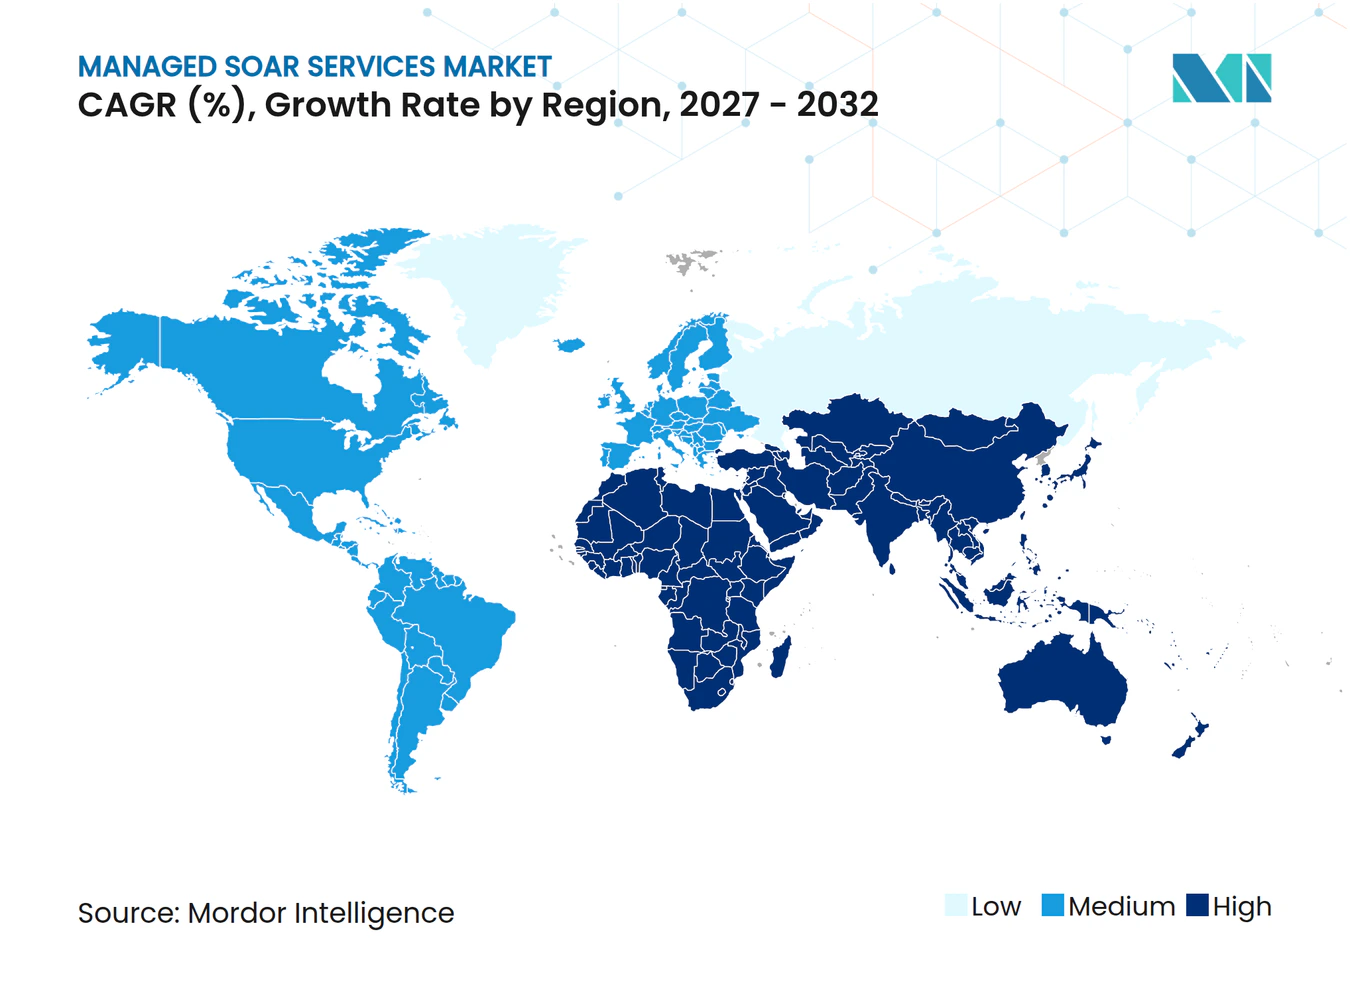
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de SOAR por Mordor Intelligence
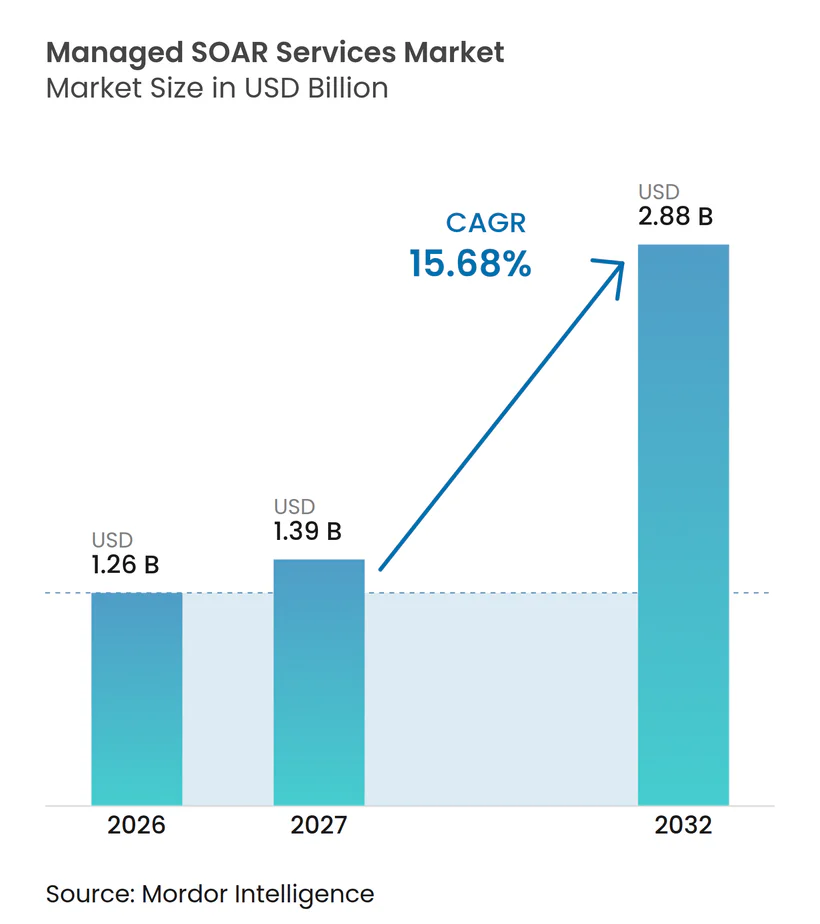
O tamanho do mercado de serviços gerenciados de SOAR está projetado para expandir de 1,26 bilhões de USD em 2026 e 1,39 bilhões de USD em 2027 para 2,88 bilhões de USD até 2032, registrando um CAGR de 15,68% entre 2027 e 2032. O mercado de serviços gerenciados de SOAR está crescendo à medida que as equipes de segurança recebem mais alertas do que os analistas disponíveis conseguem investigar, tornando a automação terceirizada uma escolha operacional prática. Os requisitos de conformidade também estão aumentando a demanda por ações de resposta registradas e evidências auditáveis. Ambientes de nuvem, híbridos e multinuvem adicionam mais ferramentas, registros e contextos de identidade para as equipes de segurança gerenciarem. Os provedores estão respondendo por meio de IA agêntica, plataformas de entrega multilocatário e módulos de conformidade que reduzem o trabalho manual para os clientes. A dívida de integração, a manutenção recorrente de playbooks e as necessidades de residência de dados continuam a moldar a seleção de provedores e os cronogramas de implantação.
Principais Conclusões do Relatório
- Por tipo de serviço, as Operações de Plataforma SOAR Gerenciada detinham 27,83% do mercado de serviços gerenciados de SOAR em 2026, enquanto a Triagem e Resposta a Incidentes Gerenciada está projetada para expandir a um CAGR de 16,27% até 2032.
- Por modelo de entrega, os Serviços SOAR Totalmente Gerenciados detinham 41,62% da receita em 2026, enquanto os Serviços SOAR de Marca Branca para MSSPs estão projetados para expandir a um CAGR de 16,84% até 2032.
- Por modo de implantação, a implantação baseada em nuvem representou 63,47% da receita em 2026 e está projetada para crescer a um CAGR de 16,21% até 2032.
- Por tamanho da organização, as grandes empresas representaram 71,38% da receita em 2026, enquanto as PMEs estão projetadas para crescer a um CAGR de 16,74% até 2032.
- Por setor do usuário final, o BFSI detinha 24,13% da receita em 2026, enquanto a área da saúde está projetada para expandir a um CAGR de 16,47% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Volumes de Alertas e Restrições de Capacidade dos Analistas | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Automação Orientada à Conformidade e Requisitos de Evidências | +2.8% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Expansão da Superfície de Ataque em Nuvem, Híbrida e Multinuvem | +2.3% | Global | Médio prazo (2 a 4 anos) |
| Requisitos de Resiliência de Ciberseguro e em Nível de Conselho | +1.9% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Expansão das Margens dos MSSPs por Meio da Automação Multilocatário | +1.6% | Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Demanda por Operações de Segurança Soberanas e em Idioma Local | +1.0% | Oriente Médio e África e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento dos Volumes de Alertas e as Restrições de Capacidade dos Analistas Criam Demanda Estrutural por Terceirização
As equipes de operações de segurança recebem mais sinais de detecção do que os modelos de pessoal padrão conseguem gerenciar. A Vectra AI relatou que as organizações receberam uma média de 2.992 alertas de segurança por dia em 2026, e 63% não foram tratados porque as equipes não tinham capacidade de investigação.[1]A Tines relatou em 2025 que 40% dos alertas não foram investigados, e 60% das equipes afirmaram que um alerta ignorado havia contribuído para um incidente. O mercado de serviços gerenciados de SOAR se beneficia quando os provedores assumem o trabalho de triagem de Nível 1 e Nível 2 que as equipes internas não conseguem sustentar. A lacuna tende a persistir porque os métodos de ataque são cada vez mais automatizados e os orçamentos de segurança não acompanham os requisitos dos analistas.
A Automação Orientada à Conformidade e os Requisitos de Evidências Elevam o Patamar Obrigatório de Auditoria
Os reguladores esperam cada vez mais que as organizações retenham evidências confiáveis de como os incidentes foram detectados, avaliados e tratados. A NIS2 exige que as entidades mantenham procedimentos de tratamento de incidentes, enquanto a DORA exige que as entidades financeiras classifiquem e reportem incidentes de TIC por meio de processos formais. A CISA e o Diretório de Sinais da Austrália identificaram a integração de SIEM e SOAR como parte importante de operações de segurança maduras em suas orientações de maio de 2025. O NIST SP 800-61 Revisão 3 incentiva o uso de automação para alertas, emissão de tickets e compartilhamento de informações no planejamento de resposta a incidentes. Esses requisitos encurtam as discussões de aquisição para o mercado de serviços gerenciados de SOAR em serviços financeiros e outros setores regulamentados. Os provedores com módulos de evidências de conformidade prontos para uso e opções de implantação soberana estão melhor posicionados para atender organizações com múltiplas obrigações de reporte.
A Expansão da Superfície de Ataque em Nuvem, Híbrida e Multinuvem Sobrecarrega a Capacidade de Resposta Interna
As organizações precisam correlacionar volumes crescentes de registros, identidades e atividades do plano de controle em sistemas de nuvem e on-premises. A IBM e a Palo Alto Networks relataram que as empresas gerenciam uma média de 83 ferramentas de segurança de 29 fornecedores, criando uma ampla carga de integração para as equipes de segurança. A Splunk disponibilizou sua plataforma SOAR no Google Cloud Marketplace em fevereiro de 2026, com mais de 2.800 ações automatizadas em 300 integrações. Isso apoia modelos de entrega nativos em nuvem no mercado de serviços gerenciados de SOAR, permitindo que os provedores apliquem expertise em integração em múltiplos clientes. O modelo operacional resultante reduz o custo de normalização dos dados de segurança em comparação com a manutenção de integrações internas separadas.
Os Requisitos de Ciberseguro e de Resiliência em Nível de Conselho Formalizam o SOAR como um Controle de Referência
A subscrição de ciberseguros examina cada vez mais se as organizações conseguem documentar seus controles de resposta a incidentes. Em 2026, a IRONSCALES relatou que as seguradoras exigem fluxos de trabalho integrados de SOC e detecção e resposta gerenciadas com playbooks documentados para cobertura comercial de ciberseguro. A Torq também identificou a documentação de fluxos de trabalho SOAR como um item comum nas listas de verificação de ciberseguros em 2025. O SOAR gerenciado pode fornecer aos compradores um processo operacional documentado enquanto se preparam para a renovação da apólice. Isso cria uma rota de compra vinculada ao cronograma do seguro, em vez de uma avaliação tecnológica independente e demorada. O escrutínio dos conselhos sobre o risco cibernético na América do Norte e na Europa reforça a demanda por procedimentos de contenção demonstráveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dívida de Integração de SIEM Legado e Ferramentas Heterogêneas | -2.3% | Global | Médio prazo (2 a 4 anos) |
| Custos de Engenharia de Automação e Manutenção de Playbooks | -1.8% | Global | Médio prazo (2 a 4 anos) |
| Requisitos de Aprovação do Cliente para Ações de Alto Impacto | -1.3% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Residência de Dados, Confiança em Terceiros e Preocupações com Confidencialidade de IA | -1.0% | Ásia-Pacífico, Oriente Médio e África e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Dívida de Integração de SIEM Legado e Ferramentas Heterogêneas Atrasa a Realização de Valor
Os sistemas SIEM legados e os conectores proprietários retardam a transição da assinatura do contrato para a automação em produção. Alguns ambientes utilizam arquiteturas de data lake que carecem das interfaces de aplicação necessárias para orquestração direta. Isso pode estender a implantação em 3 a 6 meses e atrasar as economias incluídas no caso de negócio original do comprador. Provedores com conectores pré-construídos para SIEM, detecção e resposta de endpoint e plataformas de identidade podem reduzir esse atraso. A Palo Alto Networks descreve capacidades Cortex XSOAR multilocatário que utilizam conexões pré-integradas para provedores de serviços de segurança gerenciada. A profundidade de integração, portanto, permanece um fator central de seleção no mercado de serviços gerenciados de SOAR.
Os Custos de Engenharia de Automação e Manutenção de Playbooks Restringem as Margens dos Provedores
Os provedores precisam continuamente construir, testar e atualizar playbooks à medida que as ameaças, integrações e configurações de nuvem mudam. Esse trabalho é um custo operacional contínuo, e não uma tarefa de implementação única. Provedores menores podem sofrer pressão sobre as margens porque o esforço de engenharia nem sempre acompanha os preços contratuais por alerta ou por endpoint. Bibliotecas de playbooks pré-construídas podem ajudar os provedores a padronizar trabalhos repetitivos entre contas. A Swimlane apresentou sua plataforma de SOC com IA em fevereiro de 2026 e relatou 94% de automação para trabalhos de Nível 1 e Nível 2. A abordagem de plataforma ilustra por que a engenharia de automação escalável é importante para o mercado de serviços gerenciados de SOAR.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
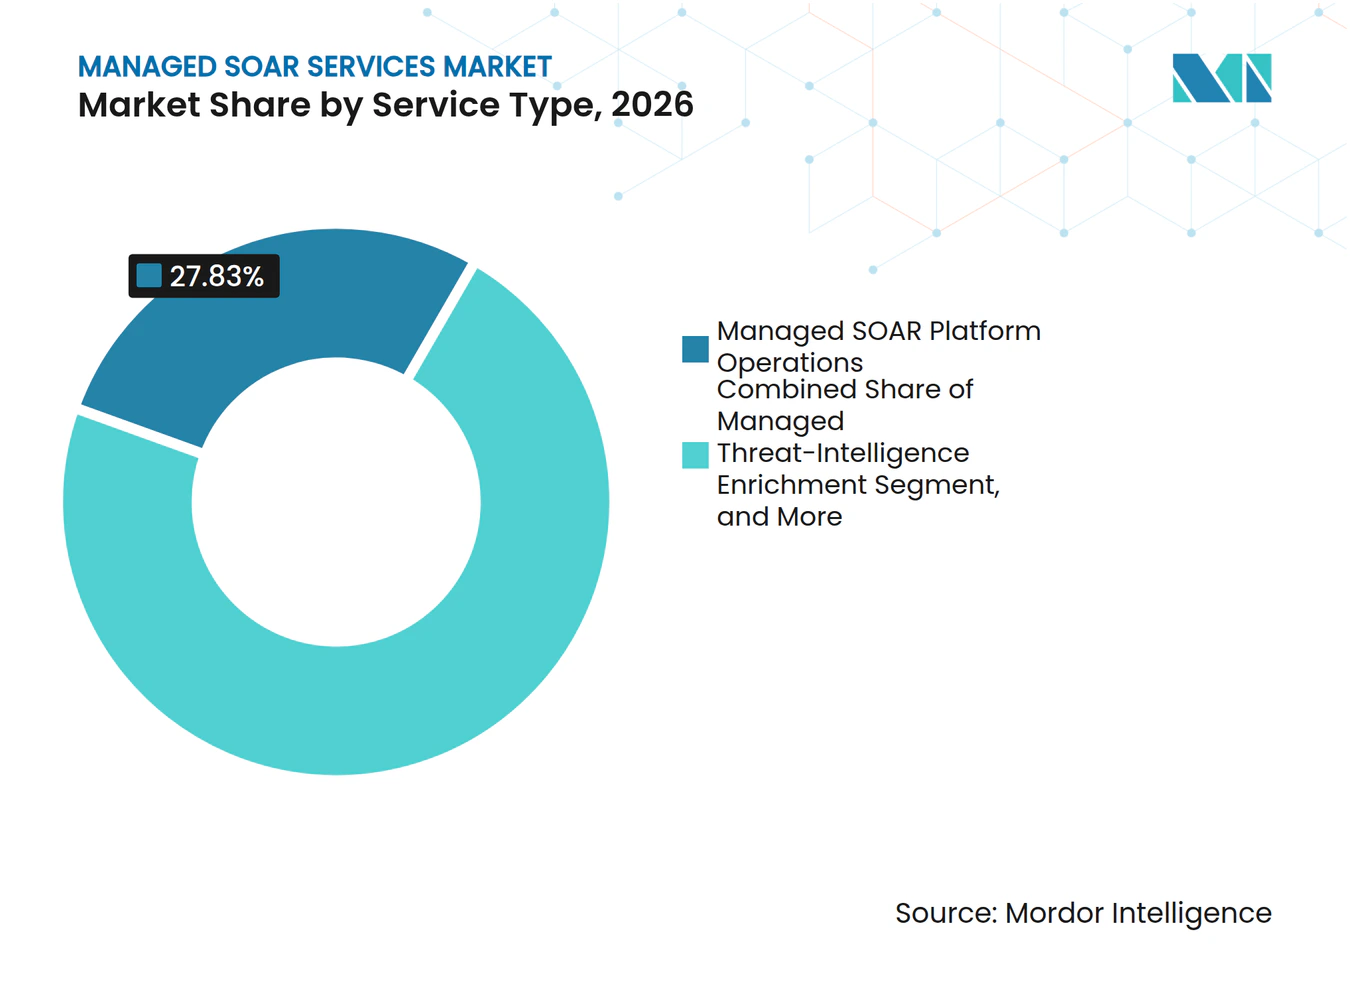
As Operações de Plataforma Estabelecem o Escopo Gerenciado InicialAs Operações de Plataforma SOAR Gerenciada detinham 27,83% da participação do mercado de serviços gerenciados de SOAR em 2026, tornando-se a maior categoria de serviço e um importante ponto de entrada para contratos gerenciados. Os compradores geralmente começam terceirizando a governança de rotina antes de permitir que equipes externas lidem com ações de resposta autônoma com controles de aprovação definidos. O serviço inclui administração da plataforma, gerenciamento de conectores, atualizações de versão, monitoramento de desempenho, administração de acesso e supervisão de fluxo de trabalho de rotina nas ferramentas de segurança do cliente. Essas atividades exigem habilidades especializadas, mas têm um escopo definido que se adapta a contratos gerenciados e oferece aos clientes um modelo operacional previsível. O modelo permite que os clientes mantenham o controle sobre decisões de segurança de alto impacto durante os estágios iniciais do contrato, ao mesmo tempo em que melhora a confiabilidade das operações centrais da plataforma.
A Triagem e Resposta a Incidentes Gerenciada está projetada para crescer a um CAGR de 16,27% até 2032, à medida que as organizações ampliam o escopo do trabalho atribuído aos seus provedores de serviços. Os clientes frequentemente expandem para esse serviço após ganhar confiança nos controles do provedor, nos procedimentos de escalonamento e nos limites de resposta durante as operações de plataforma. Uma revisão sistemática de 2026 observou que os contratos SOAR gerenciados de ciclo completo podem melhorar o tempo médio de resposta em comparação com a terceirização parcial. O desenvolvimento gerenciado de playbooks cria trabalho recorrente à medida que os métodos de ameaça mudam e os clientes adicionam novos sistemas aos seus ambientes de monitoramento. O enriquecimento de inteligência de ameaças fornece contexto para clientes sem equipes de inteligência dedicadas, enquanto relatórios, governança, evidências de conformidade, treinamento e capacitação de analistas apoiam diferentes estágios de adoção.



Por Modelo de Entrega:
Os Serviços de Marca Branca Transformam a Economia dos MSSPsOs Serviços SOAR Totalmente Gerenciados detinham 41,62% da receita em 2026, apoiados por grandes empresas e instituições regulamentadas que preferem uma responsabilidade clara de entrega de ponta a ponta. Esses compradores geralmente querem que um único provedor assuma a responsabilidade pelos playbooks, inteligência de ameaças, relatórios e operações diárias em um ambiente de segurança complexo. O modelo é adequado para organizações com capacidade interna limitada de cibersegurança e ambientes complexos que, de outra forma, precisariam de várias equipes especializadas. Os Serviços SOAR Co-Gerenciados permanecem relevantes para empresas de médio porte que mantêm equipes internas de segurança e desejam manter a visibilidade operacional. Essas organizações utilizam provedores externos para complementar suas habilidades e capacidade, em vez de substituir suas funções internas.
Os Serviços SOAR de Marca Branca para MSSPs estão projetados para crescer a um CAGR de 16,84% até 2032. O modelo permite que provedores regionais e de médio porte ofereçam automação avançada sem duplicar um investimento completo em engenharia de software ou construir uma plataforma de orquestração do zero. A Anomali lançou seu Programa MSSP em novembro de 2025 com arquitetura multilocatário, isolamento de locatários e opções de marca personalizada. O SOAR como Serviço também atrai compradores que preferem gastos baseados em consumo, implementação rápida e implantações de menor complexidade. O crescimento na entrega de marca branca oferece aos provedores de plataforma uma rota mais ampla para o mercado por meio de parceiros de serviço e oferece aos MSSPs uma maneira mais rápida de ampliar seu portfólio gerenciado. O setor de serviços gerenciados de SOAR está se movendo em direção a estruturas de entrega que suportam vendas diretas e lideradas por parceiros.
Por Modo de Implantação:
A Entrega em Nuvem Fortalece Sua Posição OperacionalA implantação baseada em nuvem detinha 63,47% da receita do mercado de serviços gerenciados de SOAR em 2026 e está projetada para crescer a um CAGR de 16,21% até 2032. Essa combinação de escala líder e crescimento mais rápido reflete a migração ativa para operações de SOC nativas em nuvem, em vez de uma combinação de implantação consolidada. As plataformas em nuvem podem sincronizar versões de playbooks entre equipes distribuídas, agregar alertas de vários locais e fornecer um ambiente comum para a entrega de serviços. Elas também podem escalar durante períodos de alta atividade de ataque sem adicionar hardware on-premises ou aguardar mudanças na infraestrutura local. O lançamento da Splunk no Google Cloud Marketplace em fevereiro de 2026 forneceu mais de 2.800 ações automatizadas em 300 integrações.
A implantação on-premises permanece necessária para contratantes de defesa e operadores de infraestrutura crítica com controles rígidos sobre movimentação de dados e processamento por terceiros. A implantação híbrida combina orquestração baseada em nuvem com agentes de coleta on-premises para organizações multinacionais que precisam reter telemetria selecionada localmente. Essa abordagem pode suportar diferentes obrigações de residência de dados entre jurisdições, ao mesmo tempo em que fornece às equipes gerenciamento centralizado de playbooks. A adoção de SOC nativo em nuvem também está aumentando na Ásia-Pacífico, no Oriente Médio e na África à medida que a infraestrutura de nuvem se torna mais disponível para as empresas. O mercado de serviços gerenciados de SOAR continua a favorecer a entrega em nuvem para novos contratos porque evita alguns limites de capacidade legada e suporta operações multilocatário. Os projetos on-premises e híbridos permanecem importantes onde limites regulatórios ou operacionais impedem a migração completa para a nuvem.
Por Tamanho da Organização:
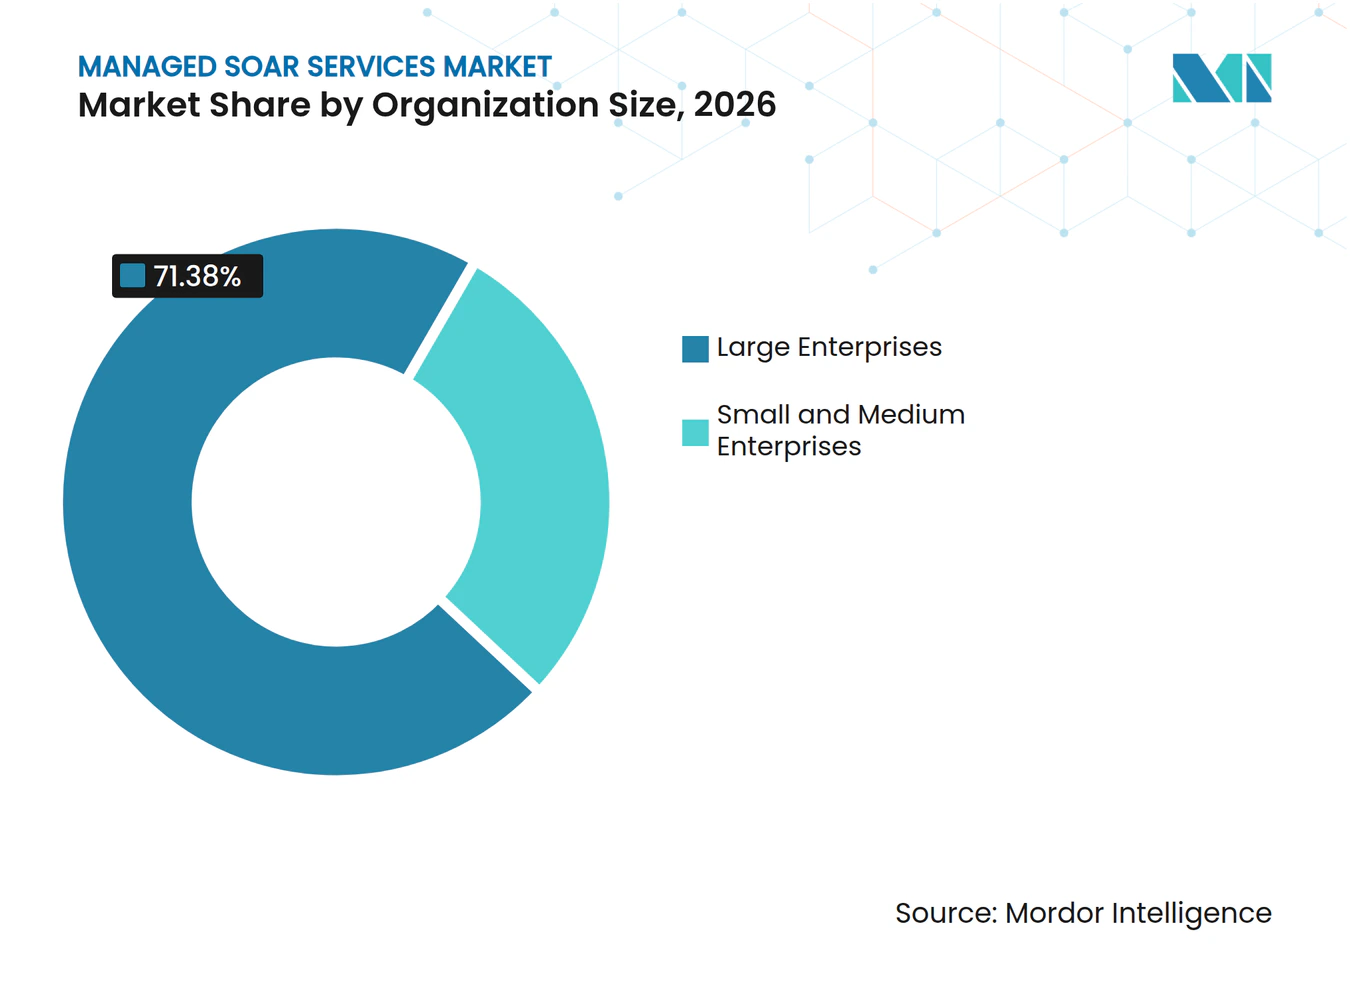
O Crescimento das PMEs Amplia a Base de ClientesAs grandes empresas detinham 71,38% da receita em 2026. Seus ambientes de segurança geram telemetria suficiente para que as operações manuais de SOC se tornem difíceis de sustentar sem pessoal interno extenso e ferramentas especializadas. As primeiras implantações comerciais de SOAR estavam concentradas em grandes instituições financeiras e agências governamentais com relacionamentos estabelecidos de segurança gerenciada. Esses compradores estabeleceram relacionamentos com integradores especializados e provedores de segurança gerenciada antes que organizações menores adotassem serviços similares. Seus gastos contínuos sustentam a base de grandes empresas do mercado de serviços gerenciados de SOAR e financiam a demanda por modelos de serviço complexos e personalizados.
As PMEs estão projetadas para crescer a um CAGR de 16,74% até 2032. As ofertas de SOAR como Serviço com preços baseados em consumo reduzem a barreira de capital que anteriormente limitava a adoção e permitem que os compradores comecem com um escopo operacional menor. Organizações menores geralmente começam com casos de uso definidos, incluindo triagem de phishing e quarentena de endpoint, antes de ampliar seu contrato de serviço gerenciado. Os requisitos de seguro também podem incentivar a adoção quando um serviço gerenciado oferece melhores condições de subscrição e fornece ao cliente controles documentados. Os provedores precisam equilibrar um volume maior de clientes com valores médios de contrato menores neste segmento. O setor de serviços gerenciados de SOAR favorecerá camadas de serviço padronizadas para PMEs que preservem a capacidade de engenharia para contas maiores.

Por Setor do Usuário Final:
O BFSI Lidera Enquanto a Saúde Expande Mais RapidamenteO BFSI detinha 24,13% da receita em 2026, a maior participação de usuário final no mercado de serviços gerenciados de SOAR. As instituições financeiras operam sistemas de transação de alto valor, enfrentam revisões regulatórias frequentes e precisam proteger a atividade dos clientes com baixa tolerância a interrupções de serviço. Essas condições apoiam o investimento em detecção rápida, resposta documentada e alta disponibilidade de serviço ao longo do processo de operações de segurança. A SBI Capital Markets emitiu uma solicitação de proposta em agosto de 2025 para um SOC gerenciado que incluía capacidades de SIEM, SOAR e análise de comportamento de usuários e entidades.[2] Os provedores de TI e telecomunicações também utilizam o SOAR gerenciado para coordenar respostas em vários ambientes de clientes e reduzir o trabalho repetitivo dos analistas.
A área da saúde está projetada para crescer a um CAGR de 16,47% até 2032. Registros eletrônicos de saúde conectados, serviços de telemedicina e redes de dispositivos médicos aumentam o ambiente de segurança que os provedores precisam monitorar, bem como as consequências dos atrasos na resposta. Governo, defesa, manufatura, energia, serviços públicos, transporte e logística acrescentam mais demanda à medida que os sistemas de TI e operacionais se tornam mais conectados. Os playbooks específicos para a área da saúde permanecem uma área potencial de especialização para os provedores, particularmente onde os sistemas clínicos exigem procedimentos de resposta cautelosos.
Análise Geográfica
Mercado de Serviços SOAR Gerenciados da América do Norte
A América do Norte respondeu por 44,63% da receita em 2026, conferindo à região a maior participação no mercado de serviços SOAR gerenciados. Serviços financeiros, agências federais e redes de saúde foram os primeiros a adotar contratos comerciais de SOAR, pois os fluxos de trabalho de resposta manual não conseguiam atender de forma consistente aos seus requisitos de notificação e evidências. O NIST publicou a SP 800-61 Revisão 3 em abril de 2025, que incentiva as organizações a integrar a automação ao planejamento de resposta a incidentes e vincula essas atividades a processos mais amplos de gestão de riscos. As diretrizes da CISA também apoiam o uso de capacidades de SIEM e SOAR em operações de segurança maduras, especialmente para organizações que gerenciam ambientes complexos de infraestrutura crítica. Seguradoras e conselhos enfrentam pressão crescente para documentar processos de resposta, enquanto organizações canadenses de serviços financeiros e saúde contribuem para a demanda por entrega transfronteiriça.
Mercado de Serviços SOAR Gerenciados da Europa
A Europa ocupa a segunda maior posição regional, pois a NIS2 e a DORA aumentam a necessidade de classificação formal de incidentes, reporte e processos operacionais responsáveis. A França registrou a incorporação de automação e SOAR por provedores de SOC gerenciados em ofertas de serviços de maior maturidade para clientes que necessitam de uma divisão mais clara de responsabilidade operacional. A Alemanha e os Países Baixos são importantes para ofertas localizadas que atendem às expectativas de infraestrutura crítica, enquanto o Sul e o Leste da Europa oferecem oportunidades à medida que as organizações respondem a uma aplicação mais rigorosa dos requisitos europeus.
Mercado de Serviços SOAR Gerenciados da APAC, América do Sul e MEA
A Ásia-Pacífico deve crescer a um CAGR de 16,92% até 2032, tornando-se a geografia de crescimento mais rápido no mercado de serviços SOAR gerenciados. Mandatos de segurança soberana e a adoção inicial de serviços gerenciados sustentam a demanda no Sudeste Asiático, onde os compradores buscam controle local sobre a telemetria de segurança sensível. A pesquisa fornecida identifica a integração SOAR-SIEM como uma área-chave de crescimento. A IOH e a Cisco implantaram um SOC soberano indonésio em agosto de 2025 utilizando o Splunk Cloud dentro das fronteiras jurisdicionais do país. A América do Sul, o Oriente Médio e a África permanecem como áreas de menor demanda, mas seus requisitos financeiros e de cibersegurança estão criando novas oportunidades para provedores capazes de oferecer modelos de serviço localizados e soberanos.
Cenário Competitivo
Concentração do Mercado
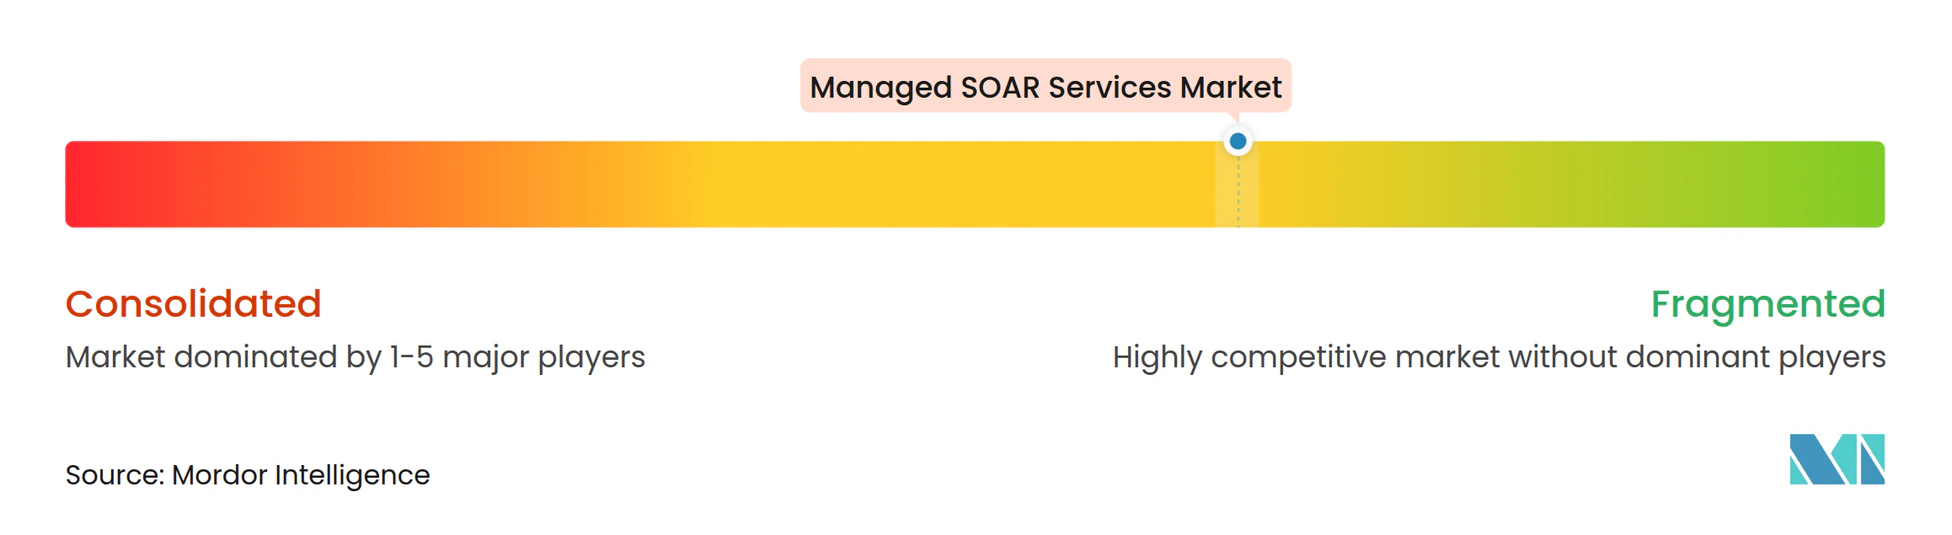
O mercado de serviços gerenciados de SOAR é moderadamente fragmentado em 2026 porque nenhum provedor lidera em todos os tipos de serviço, modelos de entrega e geografias. Os provedores de segurança gerenciada liderados por consultoria incluem Deloitte, Accenture e IBM, enquanto os fornecedores de plataforma incluem Palo Alto Networks, Swimlane, Tines e Fortinet. Os MSSPs regionais utilizam plataformas de marca branca para atender requisitos locais na Ásia-Pacífico, Europa e Oriente Médio. Os provedores competem em profundidade de automação, capacidades multilocatário, cobertura de integração e suporte a modelos operacionais regulamentados, todos os quais podem ser verificados durante a aquisição.
A Swimlane captou 45 milhões de USD em março de 2026 após um desempenho recorde em 2025 e relatou 94% de automação em trabalhos de Nível 1 e Nível 2, com mais de 60.000 interações diárias de analistas virtuais.[3] A Palo Alto Networks e o Google Cloud formalizaram uma parceria estratégica em dezembro de 2025, com serviços combinados de segurança em nuvem se aproximando de 10 bilhões de USD. A Fortinet apresentou o FortiSOC em maio de 2026, combinando FortiSIEM, FortiSOAR e FortiTIP em uma única plataforma em nuvem com fluxos de trabalho de IA agêntica para simplificar a vinculação de serviços para parceiros MSSP. A Tines lançou o Tines 3B em julho de 2026 como um ambiente de automação de segurança nativo de IA para organizações de operações de segurança. Essas ações mostram que os principais provedores estão combinando capacidades de automação, dados e entrega em vez de vender ferramentas separadas.
Novos concorrentes também chegam de automação de fluxo de trabalho, agentes de IA e detecção e resposta estendidas, ampliando as opções de abordagens de automação para os compradores. Suas ofertas podem exercer pressão de preços sobre serviços independentes que não fazem parte de um contrato mais amplo de segurança gerenciada. Oportunidades permanecem no SOAR como Serviço para o mercado intermediário, implantação em conformidade soberana e triagem específica para a área da saúde, onde os playbooks de resposta específicos do setor são menos estabelecidos. A Swimlane obteve a certificação ISO 42001 para seu sistema de gestão de IA, o que apoia os requisitos de aquisição relacionados à governança de IA e ao uso controlado de IA. Os provedores que demonstram integração confiável em configurações de nuvem, híbridas e soberanas podem melhorar sua posição em contas regulamentadas no mercado de serviços gerenciados de SOAR.
Líderes do Setor de Serviços Gerenciados de SOAR
-
IBM Corporation
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
Fortinet, Inc.
-
Rapid7, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços SOAR Gerenciados Empresas cobertas neste relatório
- IBM Corporation
- Palo Alto Networks, Inc.
- Microsoft Corporation
- Fortinet, Inc.
- Rapid7, Inc.
- Splunk Inc.
- Cisco Systems, Inc.
- Swimlane LLC
- Tines Security Limited
- ServiceNow, Inc.
- Google LLC
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- NTT DATA Group Corporation
- Kyndryl Holdings, Inc.
- Orange S.A.
- Optiv Security Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços SOAR Gerenciados
- Julho de 2026: A Tines lançou o Tines 3B, um ambiente de automação de segurança nativo de IA projetado como um tempo de execução de orquestração de terceira geração. Os primeiros adotantes empresariais incluíram Headspace e Fin (Intercom), validando a adoção de IA agêntica entre organizações de operações de segurança voltadas para tecnologia em escala comercial.
- Maio de 2026: A Fortinet apresentou o FortiSOC, uma plataforma unificada em nuvem que integra FortiSIEM, FortiSOAR e FortiTIP com capacidades de fluxo de trabalho orientadas por IA agêntica. A consolidação de 3 linhas de produtos anteriormente distintas em uma única arquitetura de serviço gerenciado reduziu a dependência de múltiplos produtos para parceiros MSSP e simplificou a economia de entrega de serviços gerenciados.
- Março de 2026: A Swimlane captou 45 milhões de USD em capital de crescimento após um desempenho recorde em 2025, relatando uma taxa de automação de Nível 1 e Nível 2 de 94% e capacidade diária de analistas virtuais superior a 60.000 interações em sua base de clientes.
- Fevereiro de 2026: A Kyndryl inaugurou um Centro de Operações de Defesa Cibernética em Bengaluru, Índia, em 19 de fevereiro de 2026, estabelecendo capacidade dedicada de resposta a incidentes integrada ao SOAR no Sul da Ásia para atender clientes empresariais e do setor público na região.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de SOAR
O Mercado de Serviços de Orquestração, Automação e Resposta de Segurança Gerenciada (SOAR) compreende provedores terceirizados que entregam serviços gerenciados de cibersegurança utilizando plataformas SOAR. Esses serviços ajudam as organizações a integrar ferramentas de segurança, automatizar operações de segurança repetitivas, orquestrar fluxos de trabalho de resposta a incidentes e melhorar a detecção, investigação e remediação de ameaças.
O Relatório do Mercado de Serviços Gerenciados de SOAR é Segmentado por Tipo de Serviço (Operações de Plataforma SOAR Gerenciada, Desenvolvimento e Otimização de Playbooks Gerenciados, Triagem e Resposta a Incidentes Gerenciada, Enriquecimento de Inteligência de Ameaças Gerenciada, Relatórios, Governança e Evidências de Conformidade SOAR Gerenciados, e Treinamento SOAR Gerenciado e Capacitação de Analistas), Modelo de Entrega (Serviços SOAR Totalmente Gerenciados, Serviços SOAR Co-Gerenciados, SOAR como Serviço e Serviços SOAR de Marca Branca para MSSPs), Modo de Implantação (Baseado em Nuvem, On-Premises e Híbrido), Tamanho da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Governo e Defesa, Educação e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Operações de Plataforma SOAR Gerenciada |
| Desenvolvimento e Otimização de Playbooks Gerenciados |
| Triagem e Resposta a Incidentes Gerenciada |
| Enriquecimento de Inteligência de Ameaças Gerenciada |
| Relatórios, Governança e Evidências de Conformidade SOAR Gerenciados |
| Treinamento SOAR Gerenciado e Capacitação de Analistas |
| Serviços SOAR Totalmente Gerenciados |
| Serviços SOAR Co-Gerenciados |
| SOAR como Serviço |
| Serviços SOAR de Marca Branca para MSSPs |
| Baseado em Nuvem |
| On-Premises |
| Híbrido |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Governo e Defesa |
| Educação |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Operações de Plataforma SOAR Gerenciada | |
| Desenvolvimento e Otimização de Playbooks Gerenciados | ||
| Triagem e Resposta a Incidentes Gerenciada | ||
| Enriquecimento de Inteligência de Ameaças Gerenciada | ||
| Relatórios, Governança e Evidências de Conformidade SOAR Gerenciados | ||
| Treinamento SOAR Gerenciado e Capacitação de Analistas | ||
| Por Modelo de Entrega | Serviços SOAR Totalmente Gerenciados | |
| Serviços SOAR Co-Gerenciados | ||
| SOAR como Serviço | ||
| Serviços SOAR de Marca Branca para MSSPs | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| On-Premises | ||
| Híbrido | ||
| Por Tamanho da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Governo e Defesa | ||
| Educação | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de SOAR?
O mercado de serviços gerenciados de SOAR está projetado para crescer de 1,39 bilhões de USD em 2027 para 2,88 bilhões de USD até 2032 a um CAGR de 15,68%.
O que está impulsionando a demanda por serviços gerenciados de SOAR?
Altos volumes de alertas, capacidade limitada de analistas, necessidades de evidências de conformidade e ambientes de nuvem mais complexos estão apoiando a adoção.
Qual modo de implantação lidera a adoção de SOAR gerenciado?
A implantação baseada em nuvem detinha 63,47% da receita em 2026 e está projetada para crescer a um CAGR de 16,21% até 2032.
Qual setor do usuário final tem a maior participação nos gastos com SOAR gerenciado?
O BFSI detinha 24,13% da receita em 2026 devido a sistemas de alto valor, escrutínio regulatório e a necessidade de processos de resposta confiáveis.
Qual região está se expandindo mais rapidamente para serviços gerenciados de SOAR?
A Ásia-Pacífico está projetada para crescer a um CAGR de 16,92% até 2032, apoiada por requisitos de segurança soberana e investimentos em nuvem.
Por que as organizações escolhem um provedor de SOAR gerenciado?
Um provedor pode operar playbooks, gerenciar integrações, produzir evidências de conformidade e ajudar as equipes internas de segurança a lidar com o trabalho de triagem de rotina.