
Managed SOAR Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.39 Milliarden US-Dollar |
| Marktgröße (2032) | 2.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.68 % |
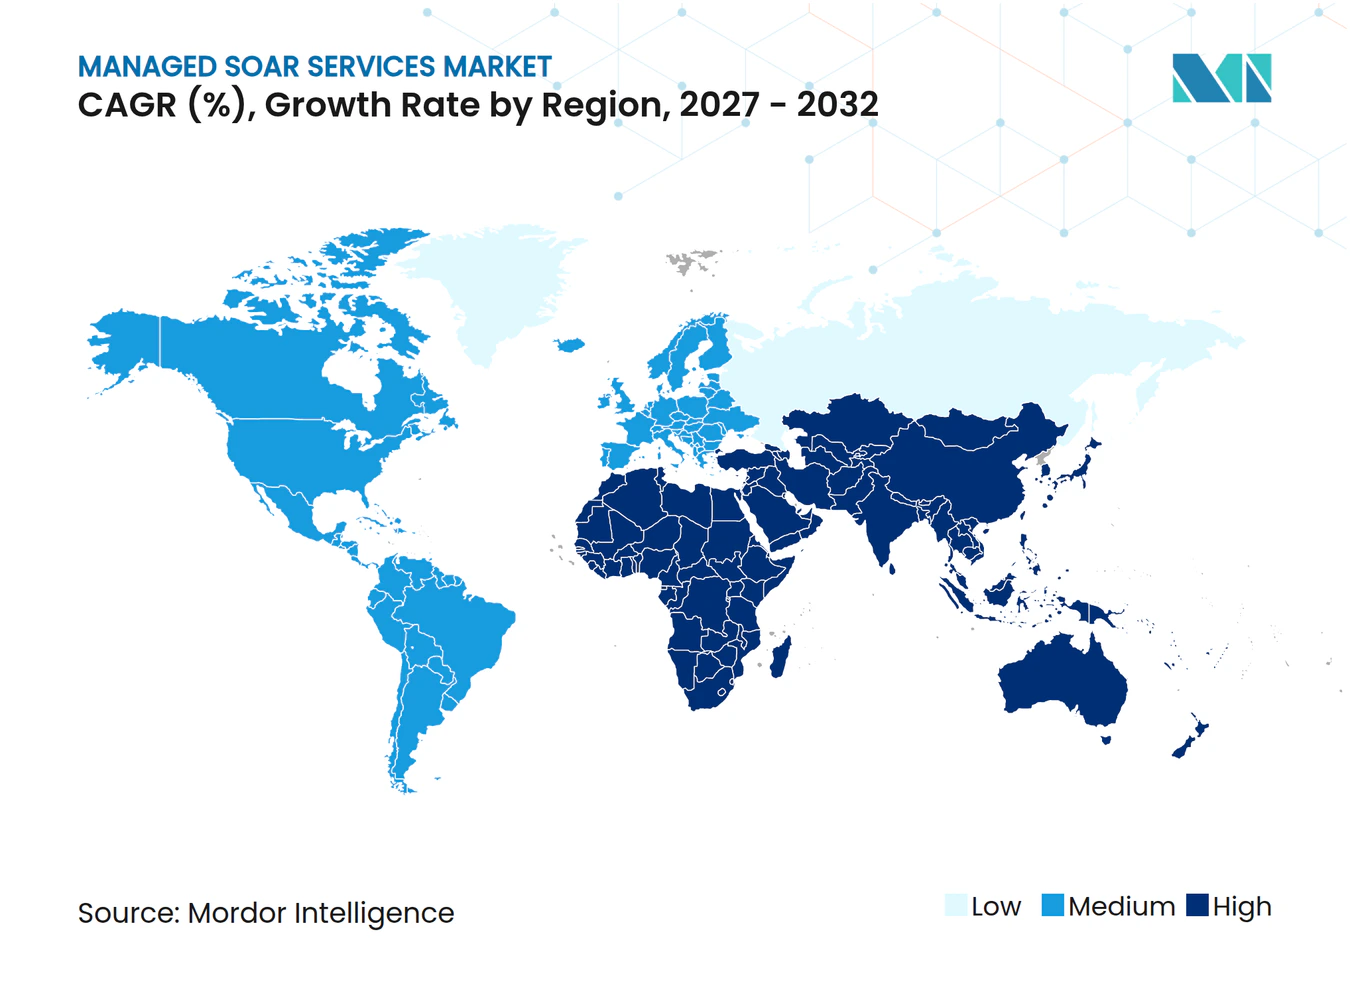
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed SOAR Services Marktanalyse von Mordor Intelligence
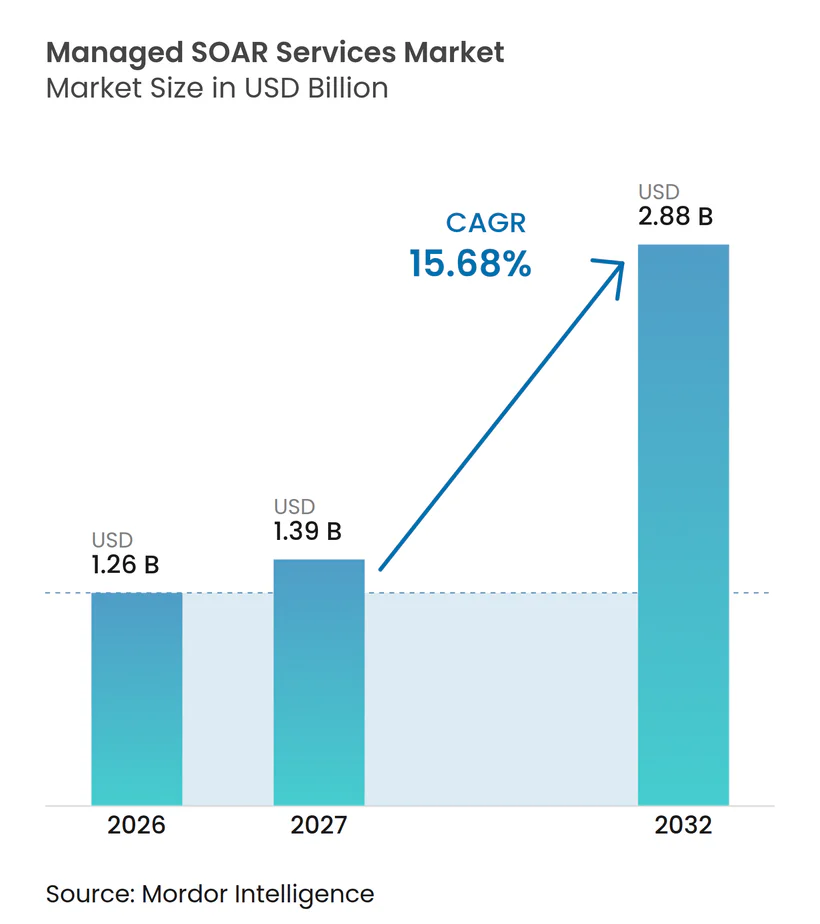
Die Marktgröße für Managed SOAR Services wird voraussichtlich von 1,26 Milliarden USD im Jahr 2026 und 1,39 Milliarden USD im Jahr 2027 auf 2,88 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 15,68 % zwischen 2027 und 2032. Der Managed SOAR Services Markt wächst, da Sicherheitsteams mehr Alarme erhalten, als ihre verfügbaren Analysten untersuchen können, was ausgelagerte Automatisierung zu einer praktischen Betriebsentscheidung macht. Compliance-Anforderungen steigern ebenfalls die Nachfrage nach aufgezeichneten Reaktionsmaßnahmen und prüffähigen Nachweisen. Cloud-, Hybrid- und Multi-Cloud-Umgebungen fügen weitere Tools, Protokolle und Identitätskontexte hinzu, die Sicherheitsteams verwalten müssen. Anbieter reagieren mit agentischer KI, mandantenfähigen Bereitstellungsplattformen und Compliance-Modulen, die den manuellen Aufwand für Kunden reduzieren. Integrationsschulden, wiederkehrende Playbook-Wartung und Anforderungen an den Datenspeicherort prägen weiterhin die Anbieterauswahl und Bereitstellungspläne.
Wichtigste Erkenntnisse des Berichts
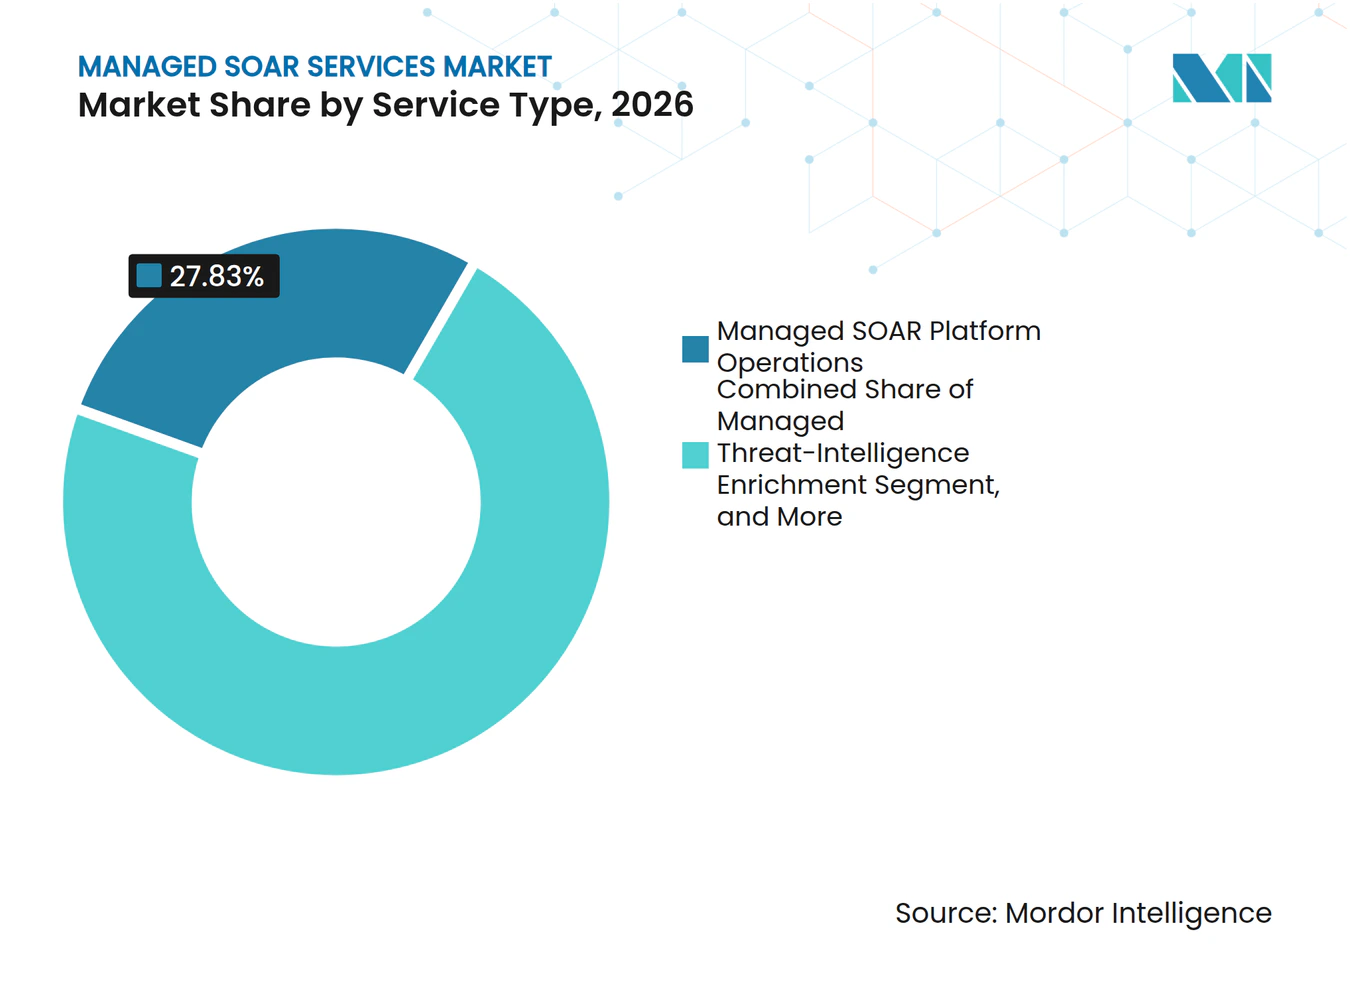
- Nach Servicetyp hielt Managed SOAR Platform Operations im Jahr 2026 einen Anteil von 27,83 % am Managed SOAR Services Markt, während Managed Incident Triage and Response bis 2032 voraussichtlich mit einer CAGR von 16,27 % wachsen wird.
- Nach Liefermodell hielt Fully Managed SOAR Services im Jahr 2026 einen Umsatzanteil von 41,62 %, während White-Label SOAR Services für MSSPs bis 2032 voraussichtlich mit einer CAGR von 16,84 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2026 ein Umsatzanteil von 63,47 % auf die cloudbasierte Bereitstellung, die bis 2032 voraussichtlich mit einer CAGR von 16,21 % wachsen wird.
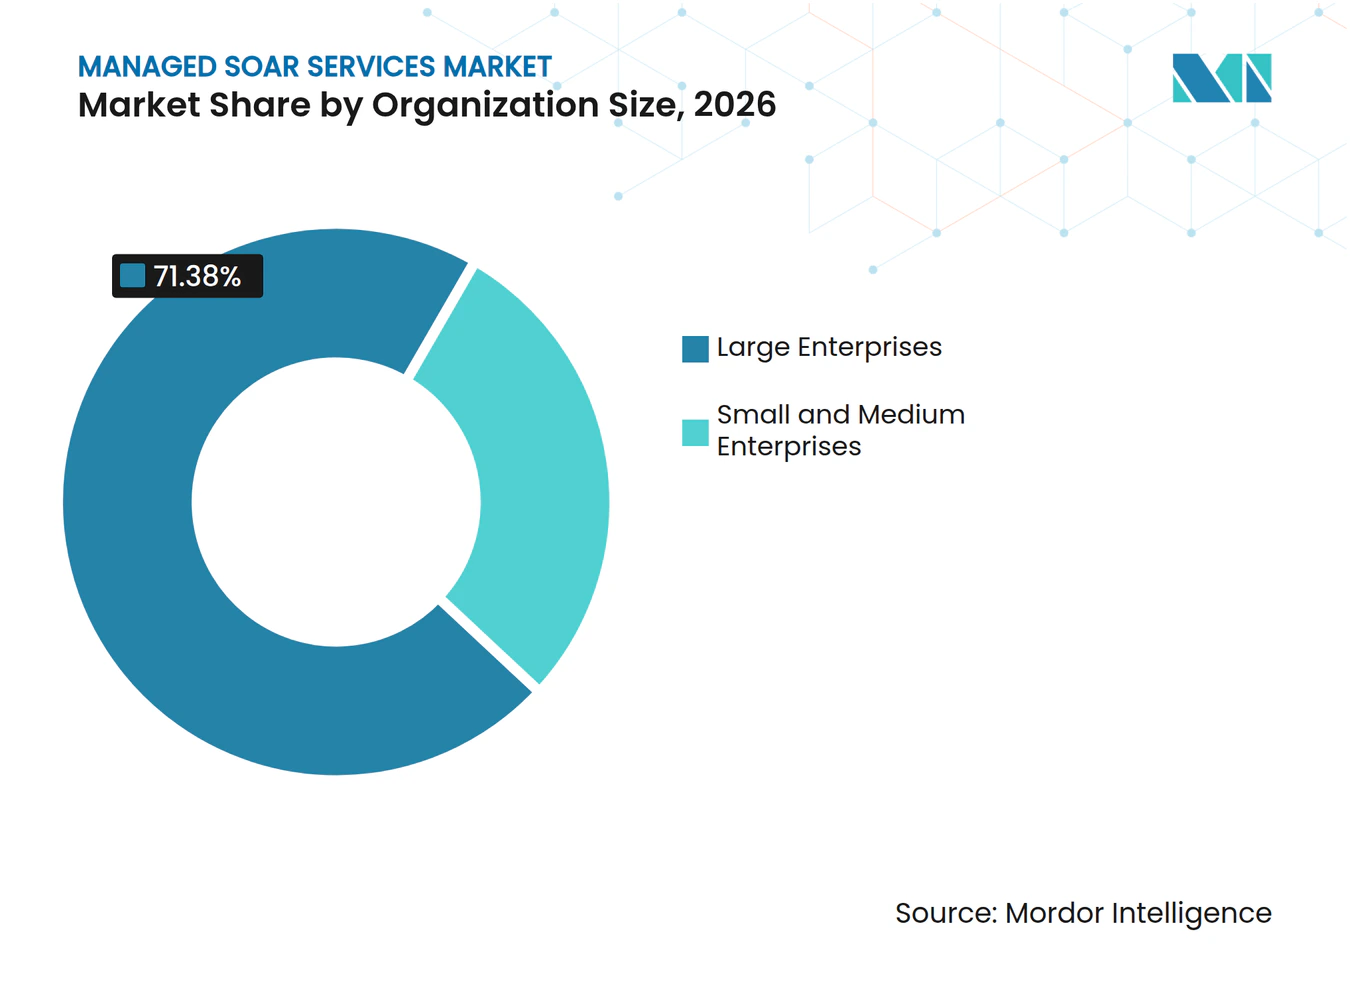
- Nach Unternehmensgröße entfielen im Jahr 2026 71,38 % des Umsatzes auf Großunternehmen, während KMU bis 2032 voraussichtlich mit einer CAGR von 16,74 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 24,13 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 16,47 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Alarmvolumen und Kapazitätsengpässe bei Analysten | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Compliance-getriebene Automatisierung und Anforderungen an Nachweise | +2.8% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der Angriffsfläche durch Cloud-, Hybrid- und Multi-Cloud-Umgebungen | +2.3% | Global | Mittelfristig (2–4 Jahre) |
| Cyber-Versicherungs- und Resilienzanforderungen auf Vorstandsebene | +1.9% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Margenausweitung von MSSPs durch mandantenfähige Automatisierung | +1.6% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach souveränen und lokalisiert-sprachigen Sicherheitsoperationen | +1.0% | Naher Osten und Afrika sowie Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Alarmvolumen und Kapazitätsengpässe bei Analysten schaffen strukturelle Nachfrage nach Outsourcing
Sicherheitsoperationsteams erhalten mehr Erkennungssignale, als standardmäßige Personalmodelle bewältigen können. Vectra AI berichtete, dass Organisationen im Jahr 2026 durchschnittlich 2.992 Sicherheitswarnungen pro Tag erhielten, wobei 63 % nicht bearbeitet wurden, weil den Teams die Untersuchungskapazität fehlte.[1]Tines berichtete im Jahr 2025, dass 40 % der Warnungen nicht untersucht wurden und 60 % der Teams angaben, dass eine ignorierte Warnung zu einem Vorfall beigetragen hatte. Der Managed SOAR Services Markt profitiert, wenn Anbieter Triage-Aufgaben der Stufen 1 und 2 übernehmen, die interne Teams nicht aufrechterhalten können. Die Lücke wird voraussichtlich bestehen bleiben, da Angriffsmethoden zunehmend automatisiert werden und Sicherheitsbudgets nicht mit den Anforderungen an Analysten Schritt halten.
Compliance-getriebene Automatisierung und Anforderungen an Nachweise erhöhen die obligatorische Prüfhürde
Regulierungsbehörden erwarten zunehmend, dass Organisationen zuverlässige Nachweise darüber aufbewahren, wie Vorfälle erkannt, bewertet und behandelt wurden. NIS2 verpflichtet Einrichtungen zur Aufrechterhaltung von Verfahren zur Vorfallbehandlung, während DORA Finanzunternehmen verpflichtet, IKT-Vorfälle durch formale Prozesse zu klassifizieren und zu melden. CISA und das Australian Signals Directorate identifizierten die SIEM- und SOAR-Integration in ihrer Leitlinie vom Mai 2025 als wichtigen Bestandteil reifer Sicherheitsoperationen. NIST SP 800-61 Revision 3 empfiehlt den Einsatz von Automatisierung für Alarmierung, Ticketing und Informationsaustausch bei der Planung der Vorfallreaktion. Diese Anforderungen verkürzen Beschaffungsgespräche für den Managed SOAR Services Markt in Finanzdienstleistungen und anderen regulierten Sektoren. Anbieter mit vorgefertigten Compliance-Nachweismodulen und souveränen Bereitstellungsoptionen sind besser positioniert, um Organisationen mit mehreren Berichtspflichten zu bedienen.
Erweiterung der Angriffsfläche durch Cloud-, Hybrid- und Multi-Cloud-Umgebungen überfordert die interne Reaktionskapazität
Organisationen müssen wachsende Mengen an Protokollen, Identitäten und Steuerungsebenenaktivitäten über Cloud- und On-Premises-Systeme hinweg korrelieren. IBM und Palo Alto Networks berichteten, dass Unternehmen durchschnittlich 83 Sicherheitstools von 29 Anbietern verwalten, was eine erhebliche Integrationsbelastung für Sicherheitsteams schafft. Splunk stellte seine SOAR-Plattform im Februar 2026 auf dem Google Cloud Marketplace zur Verfügung und bietet mehr als 2.800 automatisierte Aktionen über 300 Integrationen. Dies unterstützt cloudnative Bereitstellungsmodelle im Managed SOAR Services Markt, indem Anbieter ihr Integrations-Know-how über mehrere Kunden hinweg einsetzen können. Das daraus resultierende Betriebsmodell reduziert die Kosten für die Normalisierung von Sicherheitsdaten im Vergleich zur Pflege separater interner Integrationen.
Cyber-Versicherungs- und Resilienzanforderungen auf Vorstandsebene etablieren SOAR als grundlegende Kontrolle
Cyber-Versicherungszeichner prüfen zunehmend, ob Organisationen ihre Vorfallreaktionskontrollen dokumentieren können. Im Jahr 2026 berichtete IRONSCALES, dass Versicherer integrierte SOC- und verwaltete Erkennungs- und Reaktions-Workflows mit dokumentierten Playbooks für gewerbliche Cyber-Deckung verlangen. Torq identifizierte die SOAR-Workflow-Dokumentation im Jahr 2025 ebenfalls als häufigen Punkt auf Checklisten für Cyber-Versicherungen. Managed SOAR kann Käufern einen dokumentierten Betriebsprozess bereitstellen, während sie sich auf die Policenerneuerung vorbereiten. Dies schafft einen Kaufweg, der an den Versicherungszeitplan geknüpft ist, anstatt an eine langwierige eigenständige Technologiebewertung. Die Prüfung von Cyber-Risiken durch Vorstände in Nordamerika und Europa verstärkt die Nachfrage nach nachweisbaren Eindämmungsverfahren.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationsschulden durch Legacy-SIEM und heterogene Tools | -2.3% | Global | Mittelfristig (2–4 Jahre) |
| Kosten für Automatisierungsentwicklung und Playbook-Wartung | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Genehmigungsanforderungen der Kunden für Aktionen mit hoher Auswirkung | -1.3% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Datenspeicherort, Drittanbietervertrauen und KI-Vertraulichkeit | -1.0% | Asien-Pazifik, Naher Osten und Afrika sowie EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationsschulden durch Legacy-SIEM und heterogene Tools verzögern die Wertrealisierung
Legacy-SIEM-Systeme und proprietäre Konnektoren verlangsamen den Übergang von der Vertragsunterzeichnung zur Live-Automatisierung. Einige Umgebungen verwenden Data-Lake-Architekturen, denen die Anwendungsschnittstellen für eine direkte Orchestrierung fehlen. Dies kann die Bereitstellung um 3 bis 6 Monate verlängern und die im ursprünglichen Business Case des Käufers enthaltenen Einsparungen verzögern. Anbieter mit vorgefertigten Konnektoren für SIEM, Endpunkterkennung und -reaktion sowie Identitätsplattformen können diese Verzögerung reduzieren. Palo Alto Networks beschreibt mandantenfähige Cortex XSOAR-Funktionen, die vorintegrierte Verbindungen für verwaltete Sicherheitsdienstleister nutzen. Die Integrationstiefe bleibt daher ein zentrales Auswahlkriterium im Managed SOAR Services Markt.
Kosten für Automatisierungsentwicklung und Playbook-Wartung belasten die Anbietermargen
Anbieter müssen Playbooks kontinuierlich erstellen, testen und aktualisieren, da sich Bedrohungen, Integrationen und Cloud-Konfigurationen ändern. Diese Arbeit ist eine laufende Betriebskosten und keine einmalige Implementierungsaufgabe. Kleinere Anbieter können Margendruck erfahren, da der Entwicklungsaufwand nicht immer mit der Vertragspreisgestaltung pro Alarm oder pro Endpunkt übereinstimmt. Vorgefertigte Playbook-Bibliotheken können Anbietern helfen, wiederkehrende Aufgaben über Konten hinweg zu standardisieren. Swimlane stellte im Februar 2026 seine KI-SOC-Plattform vor und berichtete von 94 % Automatisierung für Triage-Aufgaben der Stufen 1 und 2. Der Plattformansatz verdeutlicht, warum skalierbare Automatisierungsentwicklung für den Managed SOAR Services Markt wichtig ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Plattformoperationen legen den anfänglichen verwalteten Umfang festManaged SOAR Platform Operations hielt im Jahr 2026 einen Anteil von 27,83 % am Managed SOAR Services Markt und war damit die größte Servicekategorie und ein wichtiger Einstiegspunkt für verwaltete Engagements. Käufer beginnen häufig damit, die routinemäßige Governance auszulagern, bevor sie externen Teams erlauben, autonome Reaktionsmaßnahmen mit definierten Genehmigungskontrollen durchzuführen. Der Service umfasst Plattformadministration, Konnektorverwaltung, Versionsaktualisierungen, Leistungsüberwachung, Zugriffsverwaltung und routinemäßige Workflow-Überwachung über die Sicherheitstools des Kunden hinweg. Diese Aktivitäten erfordern Spezialkenntnisse, haben jedoch einen definierten Umfang, der sich für verwaltete Verträge eignet und Kunden ein vorhersehbares Betriebsmodell bietet. Das Modell ermöglicht es Kunden, in frühen Engagementphasen die Kontrolle über sicherheitskritische Entscheidungen zu behalten und gleichzeitig die Zuverlässigkeit der Kernplattformoperationen zu verbessern.
Managed Incident Triage and Response wird bis 2032 voraussichtlich mit einer CAGR von 16,27 % wachsen, da Organisationen den Umfang der an ihre Dienstleister übertragenen Aufgaben erweitern. Kunden weiten diesen Service häufig aus, nachdem sie während der Plattformoperationen Vertrauen in die Anbieterkontrollen, Eskalationsverfahren und Reaktionsgrenzen aufgebaut haben. Eine systematische Überprüfung aus dem Jahr 2026 stellte fest, dass vollständig verwaltete SOAR-Arrangements über den gesamten Lebenszyklus die mittlere Reaktionszeit im Vergleich zu teilweisem Outsourcing verbessern können. Die verwaltete Playbook-Entwicklung schafft wiederkehrende Arbeit, da sich Bedrohungsmethoden ändern und Kunden neue Systeme zu ihren Überwachungsumgebungen hinzufügen. Die Anreicherung mit Bedrohungsinformationen liefert Kontext für Kunden ohne dedizierte Intelligence-Teams, während Berichterstattung, Governance, Compliance-Nachweise, Schulungen und Analysten-Enablement verschiedene Adoptionsphasen unterstützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Liefermodell:
White-Label-Dienste verändern die MSSP-WirtschaftlichkeitFully Managed SOAR Services hielt im Jahr 2026 einen Umsatzanteil von 41,62 %, unterstützt durch Großunternehmen und regulierte Institutionen, die eine klare End-to-End-Bereitstellungsverantwortung bevorzugen. Diese Käufer möchten häufig, dass ein Anbieter die Verantwortung für Playbooks, Bedrohungsinformationen, Berichterstattung und den täglichen Betrieb in einer komplexen Sicherheitsumgebung übernimmt. Das Modell eignet sich für Organisationen mit begrenzter interner Cybersicherheitskapazität und komplexen Umgebungen, die andernfalls mehrere Spezialistenteams benötigen würden. Co-Managed SOAR Services bleiben für mittelgroße Unternehmen relevant, die interne Sicherheitsteams unterhalten und die operative Transparenz wahren möchten. Diese Organisationen nutzen externe Anbieter, um ihre Fähigkeiten und Kapazitäten zu ergänzen, anstatt ihre internen Funktionen zu ersetzen.
White-Label SOAR Services für MSSPs wird bis 2032 voraussichtlich mit einer CAGR von 16,84 % wachsen. Das Modell ermöglicht es regionalen und mittelgroßen Anbietern, fortschrittliche Automatisierung anzubieten, ohne eine vollständige Software-Engineering-Investition zu duplizieren oder eine Orchestrierungsplattform von Grund auf aufzubauen. Anomali startete im November 2025 sein MSSP-Programm mit mandantenfähiger Architektur, Mandantenisolierung und benutzerdefinierten Branding-Optionen. SOAR-as-a-Service spricht auch Käufer an, die verbrauchsbasierte Ausgaben, schnelle Implementierung und weniger komplexe Bereitstellungen bevorzugen. Das Wachstum bei der White-Label-Bereitstellung gibt Plattformanbietern einen breiteren Marktzugang über Servicepartner und gibt MSSPs einen schnelleren Weg zur Erweiterung ihres verwalteten Portfolios. Die Managed SOAR Services Branche entwickelt sich hin zu Bereitstellungsstrukturen, die sowohl direkte als auch partnergeführte Verkäufe unterstützen.
Nach Bereitstellungsmodus:
Cloud-Bereitstellung festigt ihre operative PositionDie cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 63,47 % am Managed SOAR Services Markt und wird bis 2032 voraussichtlich mit einer CAGR von 16,21 % wachsen. Diese Kombination aus führender Größe und schnellstem Wachstum spiegelt eine aktive Migration zu cloudnativen SOC-Operationen wider und nicht einen stabilen Bereitstellungsmix. Cloud-Plattformen können Playbook-Versionen über verteilte Teams hinweg synchronisieren, Alarme von mehreren Standorten aggregieren und eine gemeinsame Umgebung für die Servicebereitstellung bereitstellen. Sie können auch in Zeiten hoher Angriffsaktivität skalieren, ohne On-Premises-Hardware hinzuzufügen oder auf lokale Infrastrukturänderungen zu warten. Splunks Google Cloud Marketplace-Veröffentlichung vom Februar 2026 bot mehr als 2.800 automatisierte Aktionen über 300 Integrationen.
Die On-Premises-Bereitstellung bleibt für Verteidigungsauftragnehmer und Betreiber kritischer Infrastrukturen mit strengen Kontrollen über Datenbewegungen und Drittanbieterverarbeitung notwendig. Die Hybrid-Bereitstellung kombiniert cloudbasierte Orchestrierung mit On-Premises-Erfassungsagenten für multinationale Organisationen, die ausgewählte Telemetriedaten lokal aufbewahren müssen. Dieser Ansatz kann unterschiedliche Anforderungen an den Datenspeicherort in verschiedenen Rechtsordnungen unterstützen und gleichzeitig Teams ein zentralisiertes Playbook-Management bieten. Die Einführung cloudnativer SOC-Lösungen nimmt auch in Asien-Pazifik, dem Nahen Osten und Afrika zu, da Cloud-Infrastrukturen für Unternehmen zugänglicher werden. Der Managed SOAR Services Markt bevorzugt weiterhin die Cloud-Bereitstellung für neue Verträge, da sie einige Legacy-Kapazitätsgrenzen vermeidet und mandantenfähige Operationen unterstützt. On-Premises- und Hybrid-Designs bleiben wichtig, wo regulatorische oder betriebliche Einschränkungen eine vollständige Cloud-Migration verhindern.
Nach Unternehmensgröße:
KMU-Wachstum verbreitert die KundenbasisGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 71,38 %. Ihre Sicherheitsumgebungen erzeugen ausreichend Telemetrie, sodass manuelle SOC-Operationen ohne umfangreiche interne Personalausstattung und spezialisierte Tools schwer aufrechtzuerhalten sind. Frühe kommerzielle SOAR-Bereitstellungen konzentrierten sich auf große Finanzinstitute und Regierungsbehörden mit etablierten verwalteten Sicherheitsbeziehungen. Diese Käufer knüpften Beziehungen zu spezialisierten Integratoren und verwalteten Sicherheitsanbietern, bevor kleinere Organisationen ähnliche Dienste übernahmen. Ihre anhaltenden Ausgaben stützen die Großunternehmensbasis des Managed SOAR Services Marktes und finanzieren die Nachfrage nach komplexen, maßgeschneiderten Servicemodellen.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 16,74 % wachsen. Verbrauchspreisbasierte SOAR-as-a-Service-Angebote senken die Kapitalbarriere, die die Einführung bisher eingeschränkt hat, und ermöglichen es Käufern, mit einem kleineren Betriebsumfang zu beginnen. Kleinere Organisationen beginnen häufig mit definierten Anwendungsfällen, einschließlich Phishing-Triage und Endpunkt-Quarantäne, bevor sie ihren verwalteten Servicevertrag erweitern. Versicherungsanforderungen können die Einführung ebenfalls fördern, wenn ein verwalteter Dienst bessere Zeichnungsbedingungen bietet und dem Kunden dokumentierte Kontrollen bereitstellt. Anbieter müssen ein höheres Kundenvolumen mit niedrigeren durchschnittlichen Vertragswerten in diesem Segment in Einklang bringen. Die Managed SOAR Services Branche wird standardisierte KMU-Servicetiers bevorzugen, die die Entwicklungskapazität für größere Konten erhalten.

Nach Endnutzerbranche:
BFSI führt, während das Gesundheitswesen schneller wächstBFSI hielt im Jahr 2026 einen Umsatzanteil von 24,13 %, den größten Endnutzeranteil im Managed SOAR Services Markt. Finanzinstitute betreiben wertvolle Transaktionssysteme, unterliegen regelmäßiger regulatorischer Überprüfung und müssen Kundenaktivitäten mit geringer Toleranz für Serviceunterbrechungen schützen. Diese Bedingungen unterstützen Investitionen in schnelle Erkennung, dokumentierte Reaktion und hohe Serviceverfügbarkeit im gesamten Sicherheitsoperationsprozess. SBI Capital Markets veröffentlichte im August 2025 eine Ausschreibung für einen verwalteten SOC, der SIEM-, SOAR- und User-Entity-Behavior-Analytics-Funktionen umfasste.[2] IT- und Telekommunikationsanbieter nutzen ebenfalls Managed SOAR, um Reaktionen über mehrere Kundenumgebungen hinweg zu koordinieren und repetitive Analysten-Aufgaben zu reduzieren.
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 16,47 % wachsen. Vernetzte elektronische Gesundheitsakten, Telemedizindienste und Medizingerätenetzwerke vergrößern die Sicherheitsumgebung, die Anbieter überwachen müssen, sowie die Folgen von Reaktionsverzögerungen. Regierung, Verteidigung, Fertigung, Energie, Versorgungsunternehmen, Transport und Logistik schaffen weitere Nachfrage, da IT- und Betriebssysteme stärker vernetzt werden. Gesundheitsspezifische Playbooks bleiben ein potenzieller Bereich für die Spezialisierung von Anbietern, insbesondere dort, wo klinische Systeme vorsichtige Reaktionsverfahren erfordern.
Geografische Analyse
Markt für verwaltete SOAR-Dienste in Nordamerika
Nordamerika entfiel im Jahr 2026 auf 44,63 % des Umsatzes und hält damit den größten Anteil am Markt für verwaltete SOAR-Dienste. Finanzdienstleister, Bundesbehörden und Gesundheitsnetzwerke gehörten zu den frühen Anwendern kommerzieller SOAR-Verträge, da manuelle Reaktions-Workflows ihre Benachrichtigungs- und Nachweisanforderungen nicht konsistent erfüllen konnten. Das NIST veröffentlichte im April 2025 die SP 800-61 Revision 3, die Organisationen dazu ermutigt, Automatisierung in die Planung der Incident-Response zu integrieren, und diese Aktivitäten mit umfassenderen Risikomanagementprozessen verknüpft. Die CISA-Leitlinien unterstützen ebenfalls den Einsatz von SIEM- und SOAR-Funktionen in reifen Sicherheitsoperationen, insbesondere für Organisationen, die komplexe kritische Infrastrukturumgebungen verwalten. Versicherer und Vorstände stehen unter zunehmendem Druck, Reaktionsprozesse zu dokumentieren, während kanadische Finanzdienstleister und Gesundheitsorganisationen zur Nachfrage nach grenzüberschreitender Leistungserbringung beitragen.
Markt für verwaltete SOAR-Dienste in Europa
Europa ist die zweitgrößte regionale Position, da NIS2 und DORA den Bedarf an formaler Incident-Klassifizierung, Berichterstattung und verantwortlichen operativen Prozessen erhöhen. In Frankreich haben verwaltete SOC-Anbieter Automatisierung und SOAR in Dienstleistungsangebote höherer Reife für Kunden integriert, die eine klarere Aufteilung der operativen Verantwortung benötigen. Deutschland und die Niederlande sind wichtig für lokalisierte Angebote, die den Erwartungen an kritische Infrastrukturen gerecht werden, während Süd- und Osteuropa Chancen bieten, da Organisationen auf eine stärkere Durchsetzung europäischer Anforderungen reagieren.
Markt für verwaltete SOAR-Dienste in APAC, Südamerika und MEA
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 16,92 % wachsen und ist damit die am schnellsten wachsende Region im Markt für verwaltete SOAR-Dienste. Souveräne Sicherheitsmandate und die erstmalige Einführung verwalteter Dienste stützen die Nachfrage in Südostasien, wo Käufer eine lokale Kontrolle über sensible Sicherheitstelemetrie anstreben. Die vorliegende Studie identifiziert die SOAR-SIEM-Integration als wichtigen Wachstumsbereich. IOH und Cisco haben im August 2025 einen indonesischen souveränen SOC unter Verwendung von Splunk Cloud innerhalb der Landesgrenzen eingerichtet. Südamerika, der Nahe Osten und Afrika bleiben kleinere Nachfragebereiche, doch ihre finanziellen und cybersicherheitsbezogenen Anforderungen schaffen neue Möglichkeiten für Anbieter, die lokalisierte und souveräne Servicemodelle anbieten können.
Wettbewerbslandschaft
Marktkonzentration
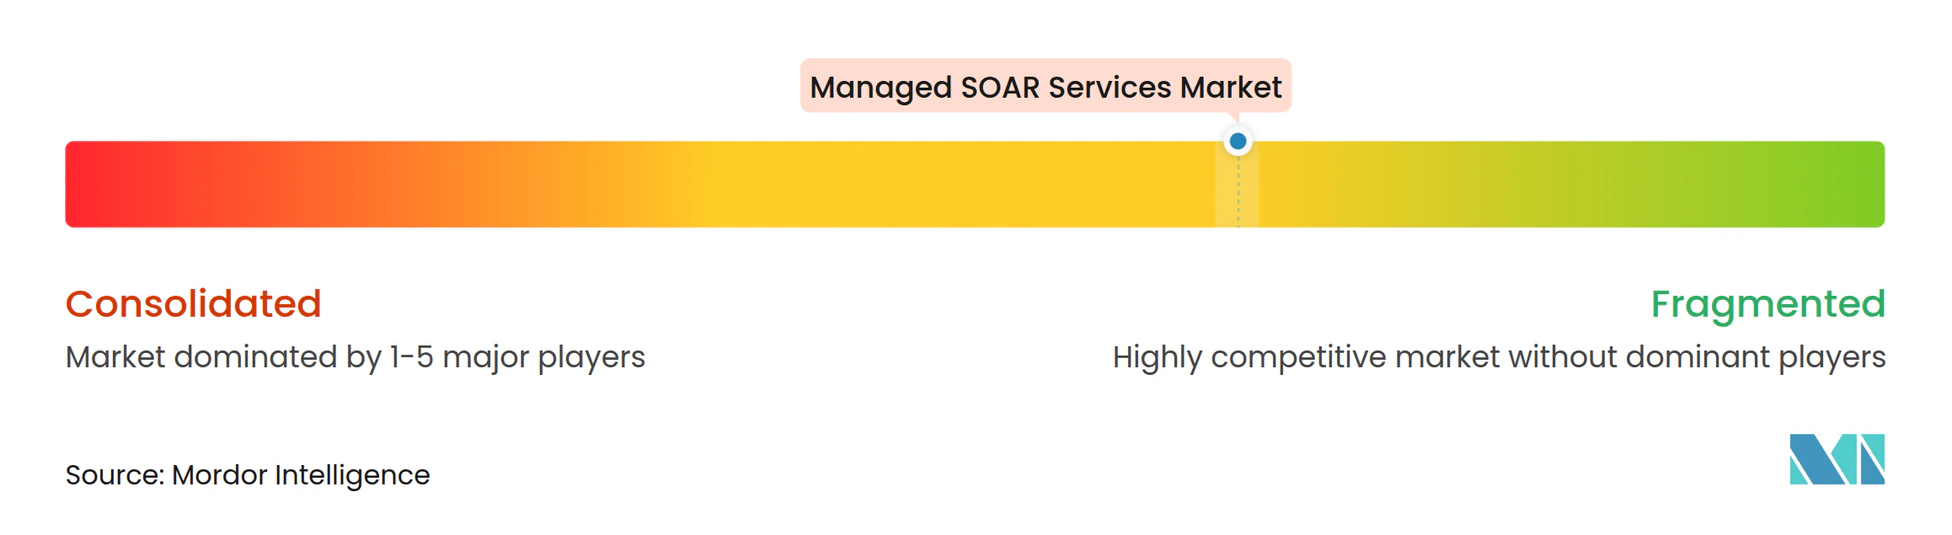
Der Managed SOAR Services Markt ist im Jahr 2026 mäßig fragmentiert, da kein Anbieter jeden Servicetyp, jedes Liefermodell und jede Region dominiert. Beratungsgeführte verwaltete Sicherheitsanbieter umfassen Deloitte, Accenture und IBM, während Plattformanbieter Palo Alto Networks, Swimlane, Tines und Fortinet umfassen. Regionale MSSPs nutzen White-Label-Plattformen, um lokale Anforderungen in Asien-Pazifik, Europa und dem Nahen Osten zu erfüllen. Anbieter konkurrieren auf der Grundlage von Automatisierungstiefe, mandantenfähigen Funktionen, Integrationsabdeckung und Unterstützung für regulierte Betriebsmodelle, die alle während der Beschaffung überprüft werden können.
Swimlane sammelte im März 2026 45 Millionen USD nach einem Rekordjahr 2025 und berichtete von 94 % Automatisierung bei Triage-Aufgaben der Stufen 1 und 2 sowie mehr als 60.000 täglichen virtuellen Analysten-Interaktionen.[3] Palo Alto Networks und Google Cloud formalisierten im Dezember 2025 eine strategische Partnerschaft, wobei sich die kombinierten Cloud-Sicherheitsdienste einem Wert von 10 Milliarden USD nähern. Fortinet präsentierte FortiSOC im Mai 2026 als Vorschau und kombinierte FortiSIEM, FortiSOAR und FortiTIP in einer einzigen Cloud-Plattform mit agentischen KI-Workflows, um die Serviceanbindung für MSSP-Partner zu vereinfachen. Tines startete Tines 3B im Juli 2026 als KI-native Sicherheitsautomatisierungsumgebung für Sicherheitsoperationsorganisationen. Diese Maßnahmen zeigen, dass führende Anbieter Automatisierungs-, Daten- und Bereitstellungsfähigkeiten kombinieren, anstatt separate Tools zu verkaufen.
Neue Wettbewerber kommen auch aus den Bereichen Workflow-Automatisierung, KI-Agenten und erweiterte Erkennung und Reaktion, was die Auswahl an Automatisierungsansätzen für Käufer erweitert. Ihre Angebote können Preisdruck auf eigenständige Dienste ausüben, die nicht Teil eines umfassenderen verwalteten Sicherheitsvertrags sind. Chancen bestehen im mittelständischen SOAR-as-a-Service, souveräner Bereitstellung und gesundheitsspezifischer Triage, wo sektorspezifische Reaktions-Playbooks weniger etabliert sind. Swimlane erlangte die ISO-42001-Zertifizierung für sein KI-Managementsystem, was Beschaffungsanforderungen im Zusammenhang mit KI-Governance und kontrolliertem KI-Einsatz unterstützt. Anbieter, die eine zuverlässige Integration über Cloud-, Hybrid- und souveräne Konfigurationen hinweg nachweisen, können ihre Position in regulierten Konten im Managed SOAR Services Markt verbessern.
Marktführer im Bereich Managed SOAR Services
-
IBM Corporation
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
Fortinet, Inc.
-
Rapid7, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete SOAR-Dienste Unternehmen in diesem Bericht
- IBM Corporation
- Palo Alto Networks, Inc.
- Microsoft Corporation
- Fortinet, Inc.
- Rapid7, Inc.
- Splunk Inc.
- Cisco Systems, Inc.
- Swimlane LLC
- Tines Security Limited
- ServiceNow, Inc.
- Google LLC
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- NTT DATA Group Corporation
- Kyndryl Holdings, Inc.
- Orange S.A.
- Optiv Security Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete SOAR-Dienste
- Juli 2026: Tines startete Tines 3B, eine KI-native Sicherheitsautomatisierungsumgebung, die als Orchestrierungslaufzeit der dritten Generation konzipiert ist. Zu den frühen Unternehmensanwendern gehörten Headspace und Fin (Intercom), was die Akzeptanz agentischer KI unter technologieorientierten Sicherheitsoperationsorganisationen im kommerziellen Maßstab bestätigte.
- Mai 2026: Fortinet präsentierte FortiSOC als Vorschau, eine einheitliche Cloud-Plattform, die FortiSIEM, FortiSOAR und FortiTIP mit agentischen KI-gesteuerten Workflow-Funktionen zusammenführt. Die Konsolidierung von 3 zuvor eigenständigen Produktlinien in eine einzige verwaltete Servicearchitektur reduzierte die Abhängigkeit von mehreren Produkten für MSSP-Partner und optimierte die Wirtschaftlichkeit der verwalteten Servicebereitstellung.
- März 2026: Swimlane sammelte nach einem Rekordjahr 2025 45 Millionen USD Wachstumskapital und berichtete von einer Automatisierungsrate von 94 % bei Triage-Aufgaben der Stufen 1 und 2 sowie einer täglichen virtuellen Analysten-Kapazität von mehr als 60.000 Interaktionen in seiner Kundenbasis.
- Februar 2026: Kyndryl eröffnete am 19. Februar 2026 ein Cyber Defense Operations Center in Bengaluru, Indien, und schuf damit dedizierte SOAR-integrierte Vorfallreaktionskapazitäten in Südasien zur Bedienung von Unternehmens- und Behördenkunden in der Region.
Globaler Berichtsumfang des Managed SOAR Services Marktes
Der Markt für verwaltete Sicherheitsorchestrierungs-, Automatisierungs- und Reaktionsdienste (SOAR) umfasst Drittanbieter, die verwaltete Cybersicherheitsdienste unter Verwendung von SOAR-Plattformen bereitstellen. Diese Dienste helfen Organisationen dabei, Sicherheitstools zu integrieren, repetitive Sicherheitsoperationen zu automatisieren, Vorfallreaktions-Workflows zu orchestrieren und die Erkennung, Untersuchung und Behebung von Bedrohungen zu verbessern.
Der Managed SOAR Services Marktbericht ist segmentiert nach Servicetyp (Managed SOAR Platform Operations, Managed Playbook Development and Optimization, Managed Incident Triage and Response, Managed Threat-Intelligence Enrichment, Managed SOAR Reporting, Governance, and Compliance Evidence sowie Managed SOAR Training and Analyst Enablement), Liefermodell (Fully Managed SOAR Services, Co-Managed SOAR Services, SOAR-as-a-Service und White-Label SOAR Services für MSSPs), Bereitstellungsmodus (cloudbasiert, vor Ort und hybrid), Unternehmensgröße (kleine und mittlere Unternehmen und Großunternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzel- und E-Commerce, Regierung und Verteidigung, Bildung und sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed SOAR Platform Operations |
| Managed Playbook Development and Optimization |
| Managed Incident Triage and Response |
| Managed Threat-Intelligence Enrichment |
| Managed SOAR Reporting, Governance, and Compliance Evidence |
| Managed SOAR Training and Analyst Enablement |
| Fully Managed SOAR Services |
| Co-Managed SOAR Services |
| SOAR-as-a-Service |
| White-Label SOAR Services für MSSPs |
| Cloudbasiert |
| Vor Ort |
| Hybrid |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzel- und E-Commerce |
| Regierung und Verteidigung |
| Bildung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed SOAR Platform Operations | |
| Managed Playbook Development and Optimization | ||
| Managed Incident Triage and Response | ||
| Managed Threat-Intelligence Enrichment | ||
| Managed SOAR Reporting, Governance, and Compliance Evidence | ||
| Managed SOAR Training and Analyst Enablement | ||
| Nach Liefermodell | Fully Managed SOAR Services | |
| Co-Managed SOAR Services | ||
| SOAR-as-a-Service | ||
| White-Label SOAR Services für MSSPs | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| Vor Ort | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzel- und E-Commerce | ||
| Regierung und Verteidigung | ||
| Bildung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed SOAR Services Markt?
Der Managed SOAR Services Markt wird voraussichtlich von 1,39 Milliarden USD im Jahr 2027 auf 2,88 Milliarden USD bis 2032 mit einer CAGR von 15,68 % wachsen.
Was treibt die Nachfrage nach Managed SOAR Services an?
Hohe Alarmvolumen, begrenzte Analysten-Kapazität, Anforderungen an Compliance-Nachweise und zunehmend komplexe Cloud-Umgebungen unterstützen die Einführung.
Welcher Bereitstellungsmodus führt bei der SOAR-Einführung?
Die cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 63,47 % und wird bis 2032 voraussichtlich mit einer CAGR von 16,21 % wachsen.
Welcher Endnutzersektor hat den größten Anteil an den Managed SOAR-Ausgaben?
BFSI hielt im Jahr 2026 einen Umsatzanteil von 24,13 % aufgrund hochwertiger Systeme, regulatorischer Prüfung und der Notwendigkeit zuverlässiger Reaktionsprozesse.
Welche Region wächst am schnellsten bei Managed SOAR Services?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 16,92 % wachsen, unterstützt durch souveräne Sicherheitsanforderungen und Cloud-Investitionen.
Warum wählen Organisationen einen Managed SOAR-Anbieter?
Ein Anbieter kann Playbooks betreiben, Integrationen verwalten, Compliance-Nachweise erstellen und internen Sicherheitsteams bei der Bewältigung routinemäßiger Triage-Aufgaben helfen.