
マネージドSOARサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
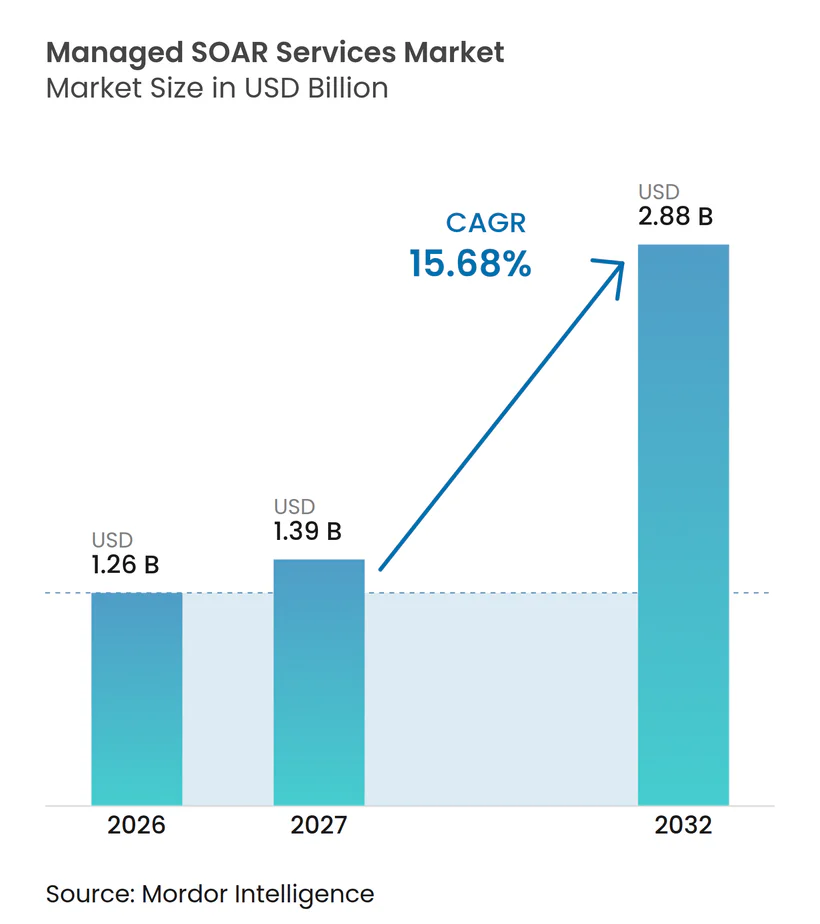
| 市場規模 (2027) | 1.39 十億米ドル |
| 市場規模 (2032) | 2.88 十億米ドル |
| 成長率 (2027 - 2032) | 15.68 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドソアーサービス市場分析
マネージドSOARサービスの市場規模は、2026年の12.6億米ドル、2027年の13.9億米ドルから、2032年までに28.8億米ドルへと拡大し、2027年から2032年の間にCAGR 15.68%を記録すると予測されています。マネージドSOARサービス市場は、セキュリティチームが利用可能なアナリストでは調査しきれないほどの多数のアラートに直面しているため、アウトソーシングされた自動化が現実的な運用上の選択肢となることで成長しています。コンプライアンス要件も、記録された対応アクションおよび監査可能なエビデンスへの需要を高めています。クラウド、ハイブリッド、マルチクラウド環境は、セキュリティチームが管理すべきツール、ログ、およびアイデンティティコンテキストをさらに増加させています。プロバイダーは、エージェンティックAI、マルチテナントデリバリープラットフォーム、およびクライアントの手作業を削減するコンプライアンスモジュールを通じて対応しています。インテグレーションデット、継続的なプレイブックメンテナンス、およびデータレジデンシーニーズは、引き続きプロバイダー選定とデプロイメントスケジュールを左右しています。
主要レポートのポイント
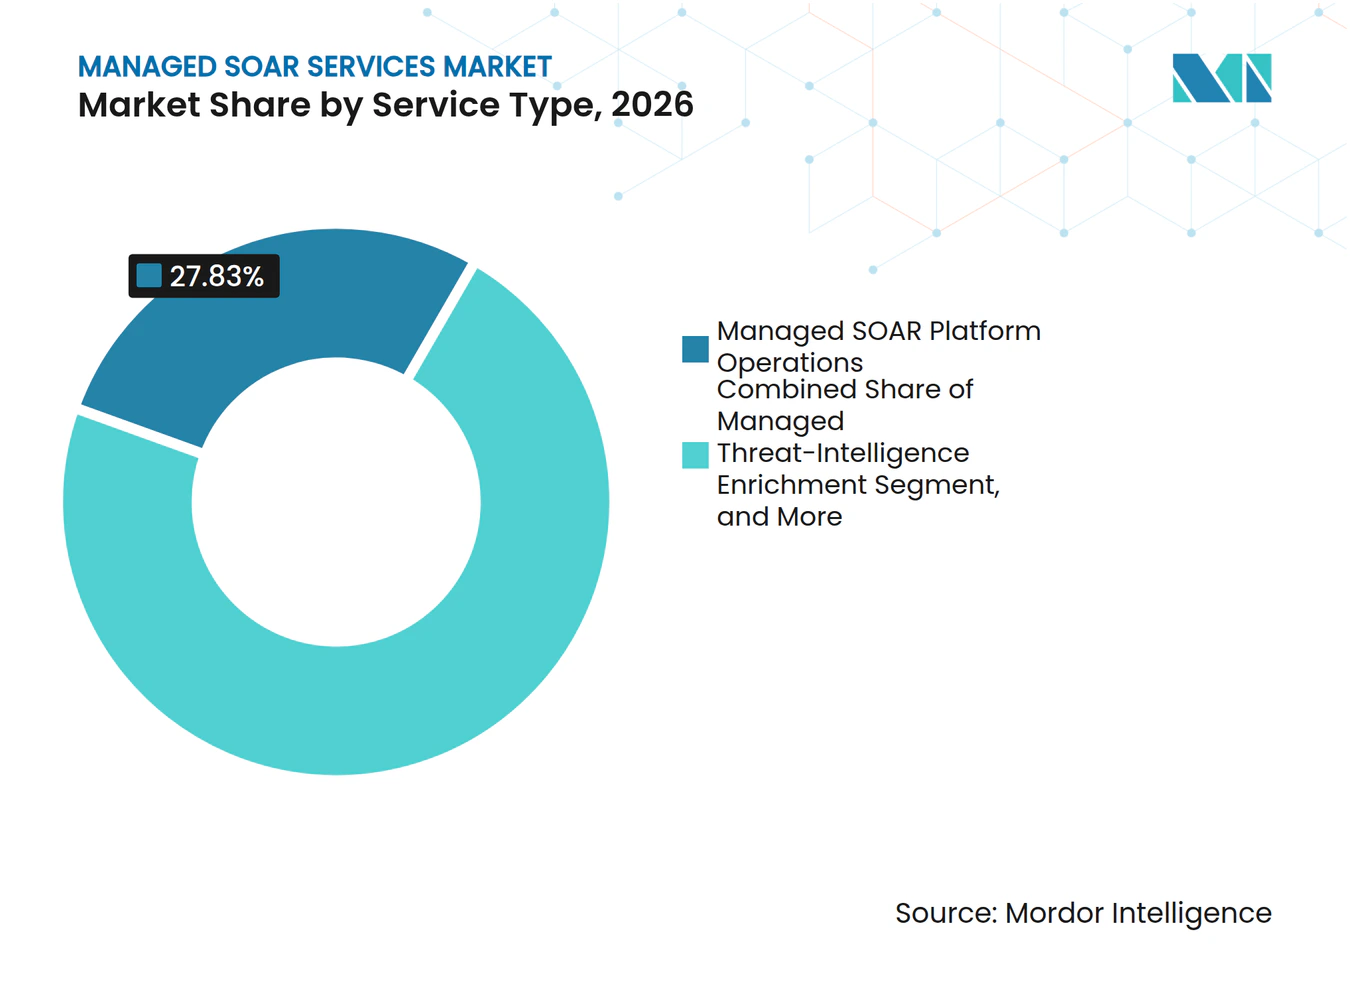
- サービスタイプ別では、マネージドSOARプラットフォームオペレーションが2026年のマネージドSOARサービス市場の27.83%を占め、マネージドインシデントトリアージおよびレスポンスは2032年にかけてCAGR 16.27%で拡大すると予測されています。
- デリバリーモデル別では、フルマネージドSOARサービスが2026年の収益の41.62%を占め、MSSPs向けホワイトラベルSOARサービスは2032年にかけてCAGR 16.84%で拡大すると予測されています。
- デプロイメントモード別では、クラウドベースのデプロイメントが2026年の収益の63.47%を占め、2032年にかけてCAGR 16.21%で成長すると予測されています。
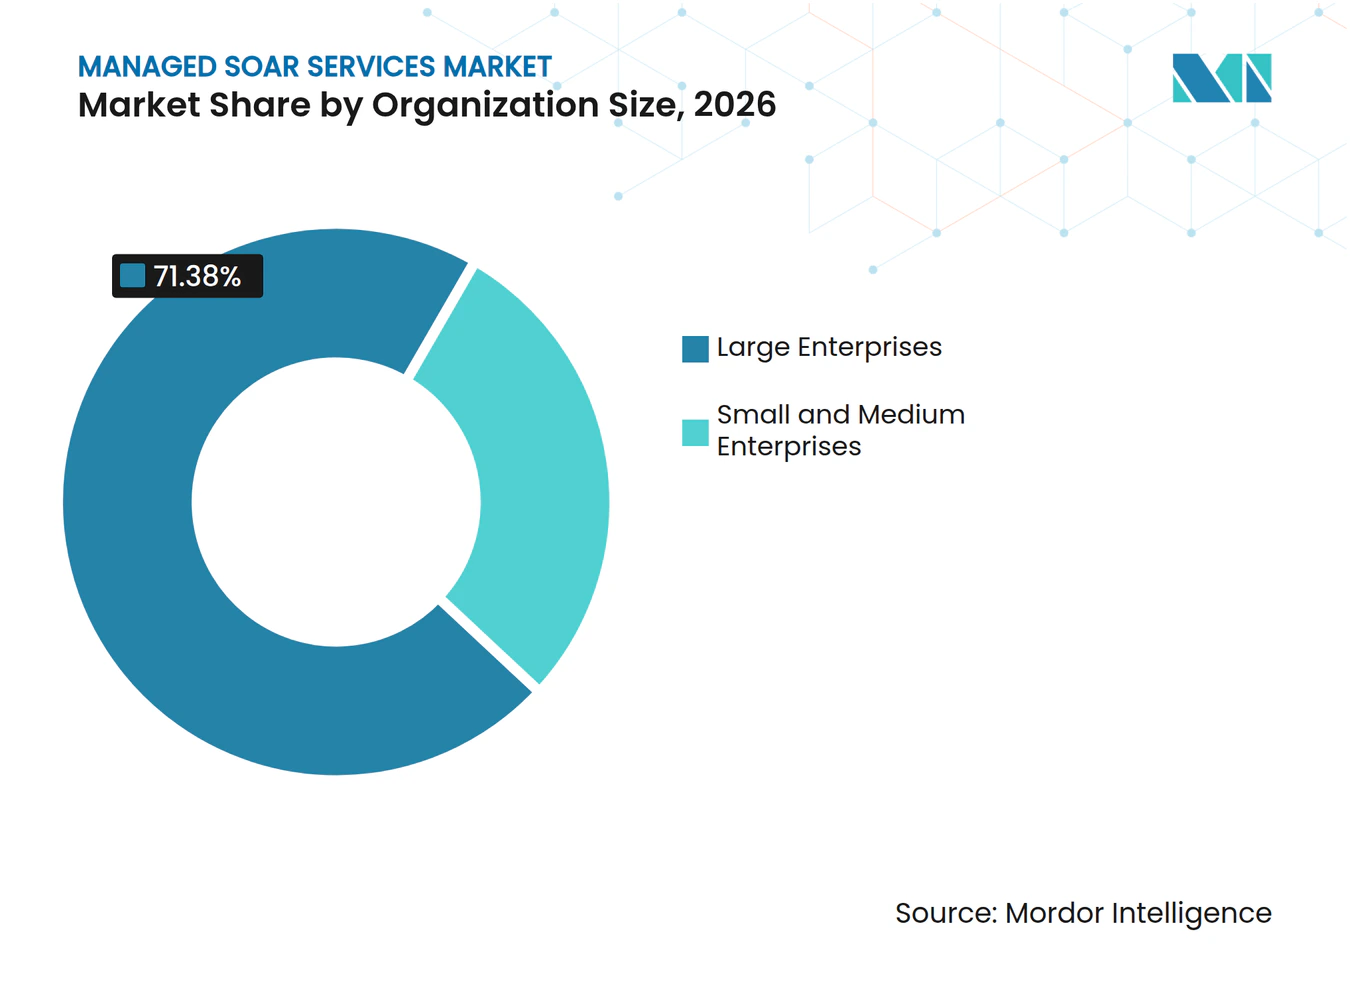
- 組織規模別では、大企業が2026年の収益の71.38%を占め、中小企業は2032年にかけてCAGR 16.74%で成長すると予測されています。
- エンドユーザー産別では、BFSIが2026年の収益の24.13%を占め、ヘルスケアは2032年にかけてCAGR 16.47%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| アラート件数の急増とアナリストのキャパシティ制約 | +3.2% | グローバル | 短期(2年以内) |
| コンプライアンス主導の自動化とエビデンス要件 | +2.8% | 北米およびEU | 短期(2年以内) |
| クラウド・ハイブリッド・マルチクラウドにおける攻撃対象領域の拡大 | +2.3% | グローバル | 中期(2〜4年) |
| サイバー保険と取締役会レベルのレジリエンス要件 | +1.9% | 北米およびEU | 短期(2年以内) |
| マルチテナント自動化によるMSSPマージン拡大 | +1.6% | アジア太平洋および北米 | 中期(2〜4年) |
| ソブリンおよびローカル言語によるセキュリティオペレーション需要 | +1.0% | 中東・アフリカおよびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アラート件数の急増とアナリストのキャパシティ制約が構造的なアウトソーシング需要を創出
セキュリティオペーションチームは、標準的な人員配置モデルでは対処しきれないほどの検知シグナルを受信しています。Vectra AIは、2026年に組織が1日平均2,992件のセキュリティアラートを受信し、そのうち63%はチームの調査キャパシティ不足により対処されなかったと報告しています。[1]Tinesは2025年に、アラートの40%が調査されず、チームの60%が未対処のアラートがインシデントの原因となったと報告しています。マネージドSOARサービス市場は、内部チームが維持できないTier 1およびTier 2のトリアージ作業をプロバイダーが担うことで恩恵を受けています。攻撃手法がますます自動化されており、セキュリティ予算がアナリストの要件に追いついていないため、このギャップは持続する可能性が高いです。
コンプライアンス主導の自動化とエビデンス要件が必須の監査水準を引き上げ
規制当局は、インシントがどのように検知・評価・処理されたかについて信頼できるエビデンスを組織が保持することをますます求めています。NIS2はエンティティにインシデント対応手順の維持を求め、DORAは金融エンティティに対して正式なプロセスを通じたICTインシデントの分類・報告を義務付けています。CISAとオーストラリアシグナルズ局は、2025年5月のガイダンスで、SIEMとSOARの統合を成熟したセキュリティオペレーションの重要な要素として特定しました。NIST SP 800-61改訂第3版は、インシデント対応計画におけるアラート、チケッティング、および情報共有への自動化の活用を奨励しています。これらの要件により、金融サービスおよびその他の規制対象セクターにおけるマネージドSOARサービス市場の調達協議が短縮されています。既製のコンプライアンスエビデンスモジュールとソブリンデプロイメントオプションを備えたプロバイダーは、複数の報告義務を持つ組織への対応において有利な立場にあります。
クラウド・ハイブリッド・マルチクラウドにおける攻撃対象領域の拡大が社内対応能力を圧迫
組織クラウドおよびオンプレミスシステム全体で増大するログ、アイデンティティ、およびコントロールプレーンのアクティビティを相関させなければなりません。IBM とPalo Alto Networksは、企業が平均29ベンダーから83のセキュリティツールを管理しており、セキュリティチームに広範な統合負担を生じさせていると報告しています。Splunkは2026年2月にSOARプラットフォームをGoogle Cloud Marketplaceで提供開始し、300以上のインテグレーションにわたる2,800以上の自動化アクションを備えています。これにより、プロバイダーが複数のクライアントにわたってインテグレーションの専門知識を適用できるようにすることで、マネージドSOARサービス市場におけるクラウドネイティブなデリバリーモデルをサポートしています。この運用モデルにより、個別の社内インテグレーションを維持する場合と比較して、セキュリティデータの正規化コストが削減されます。
サイバー保険と取締役会レベルのレジリエンス要件がSOARをベースラインコントロールとして公式化
サイバー保険のアンダーライティングは、組織がインシデント対応コントロールを文書化できるかどうかをますます検討しています。2026年、IRRONSCALESは、商業用サイバー保険の適用に際して保険会社が文書化されたプレイブックを備えた統合SOCおよびマネージドディテクションアンドレスポンスワークフローを求めると報告しました。Torqも2025年に、SOARワークフローの文書化がサイバー保険チェックリストの一般的な項目であることを特定しました。マネージドSOARは、保険の更新準備をする購入者に文書化された運用プロセスを提供できます。これにより、長期にわたる単独の技術評価ではなく、保険のタイミングに連動した購入経路が生まれます。北米およびヨーロッパにおける取締役会のサイバーリスクへの監視強化が、実証可能な封じ込め手順への需要を後押ししています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| レガシーSIEMおよび異種ツールのインテグレーションデット | -2.3% | グローバル | 中期(2〜4年) |
| 自動化エンジニアリングおよびプレイブックメンテナンスコスト | -1.8% | グローバル | 中期(2〜4年) |
| 高影響アクションに対する顧客承認要件 | -1.3% | 北米およびEU | 短期(2年以内) |
| データレジデンシー、サードパーティ信頼、およびAI機密性への懸念 | -1.0% | アジア太平洋、中東・アフリカ、およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーSIEMおよび異種ツールのインテグレーションデットが価値実現を遅延
レガシーSIEMシステムと独自コネクタにより、契約締結からライブ自動化への移行が遅れます。一部の環境では、直接オーケストレーションに必要なアプリケーションインターフェースを欠くデータレイクアーキテクチャが使用されています。これにより、デプロイメントが3〜6ヶ月延長され、購入者の当初のビジネスケースに含まれる節減が遅延する可能性があります。SIEM、エンドポイントディテクションアンドレスポンス、およびアイデンティティプラットフォーム向けの事前構築済みコネクタを持つプロバイダーは、この遅延を短縮できます。Palo Alto Networksは、マネージドセキュリティサービスプロバイダー向けに事前統合された接続を使用するマルチテナントCortex XSOARの機能について説明していますしたがって、インテグレーションの深さは、マネージドSOARサービス市場における中心的な選定要素であり続けています。
自動化エンジニアリングおよびプレイブックメンテナンスコストがプロバイダーマージンを制約
プロバイダーは、脅威、インテグレーション、およびクラウド構成の変化に応じて、プレイブックを継続的に構築、テスト、および更新しなければなりません。この作業は、一度きりの実装タスクではなく、継続的な運用コストです。小規模なプロバイダーは、エンジニアリング工数がアラート単価またはエンドポイント単価の契約価格に必ずしも連動しないため、マージン圧力を経験する可能性があります。事前構築済みのプレイブックライブラリは、プロバイダーが複数のアカウントにわたって繰り返し作業を標準化するのに役立ちます。SwimlanはTier 1およびTier 2業務の94%自動化を達成したとするAI SOCプラットフォームを2026年2月に発表しました。このプラットフォームのアプローチは、スケーラブルな自動化エンジニアリングがマネージドSOARサービス市場においていかに重要であかを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
プラットフォームオペレーションが初期のマネージドスコープを確立マネージドSOARプラットフォームオペレーションは、2026年のマネージドSOARサービス市場シェアの27.83%を占め、最大のサービスカテゴリであり、マネージドエンゲージメントへの重要な入口となっています。購入者は一般的に、定義された承認コントロールを伴う自律的な対応アクションを外部チームに任せる前に、まず日常的なガバナンスのアウトソーシングから始めます。このサービスには、プラットフォーム管理、コネクタ管理、バージョンアップデート、パフォーマンス監視、アクセス管理、およびクライアントのセキュリティツール全体にわたる日常的なワークフロー監督が含まれます。これらの活動には専門スキルが必要ですが、マネージド契約に適した明確なスコープを持ち、クライアントに予測可能な運用モデルを提供します。このモデルにより、クライアントはエンゲージメントの初期段階において高影響度のセキュリティ決定に対するコントロールを維しながら、コアプラットフォームオペレーションの信頼性を向上させることができます。
マネージドインシデントトリアージおよびレスポンスは、組織がサービスプロバイダーに割り当てる作業範囲を拡大するにつれて、2032年にかけてCAGR 16.27%で成長すると予測されています。クライアントは多くの場合、プラットフォームオペレーション中にプロバイダーのコントロール、エスカレーション手順、およびレスポンスの境界に対する信頼を構築した後、このサービスに拡大します。2026年のシステマティックレビューでは、フルライフサイクルのマネージドSOARアレンジメントにより、部分的なアウトソーシングと比較して平均対応時間を改善できることが指摘されました。マネージドプレイブック開発は、脅威の手法が変化し、クライアントが監視環境に新しいシステムを追加するにつれて、繰り返し作業を生み出します。脅威インテリジェンスエンリッチメントは、専任のインテリジェンスチームを持たないクライアントにコンテキストを提供し、レポーティング、ガバナンス、コンプライアンスエビデンス、トレーニング、およびアナリストイネーブルメントが採用のさまざまな段階をサポートします。


注記: 個別セグメントのシェアはレポート購入後に提供されます
デリバリーモデル別:
ホワイトラベルサービスがMSSPの経済性を変革フルマネージドSOARサービスは2026年の収益の41.62%を占め、明確なエンドツーエンドのデリバリー責任を好む大企業および規制対象機関に支持されています。これらの購入者は多くの場合、複雑なセキュリティ環境全体でプレイブック、脅威インテリジェンス、レポーティング、および日常業務に責任を持つ1つプロバイダーを求めています。このモデルは、社内のサイバーセキュリティキャパシティが限られており、複数の専門チームが必要になるような複雑な環境を持つ組織に適しています。コマネージドSOARサービスは、社内のセキュリティチームを維持しながら運用上の可視性を維持したい中規模企業にとって引き続き関連性があります。これらの組織は、社内機能を置き換えるのではなく、スキルとキャパシティを補完するために外部プロバイダーを利用しています。
MSSPs向けホワイトラベルSOARサービスは、2032年にかけてCAGR 16.84%で成長すると予測されています。このモデルにより、地域および中規模プロバイダーは、完全なソフトウェアエンジニアリング投資を重複させたり、オーケストレーションプラットフォームをゼロから構築したりすることなく、高度な自動化を提供できます。Anomaliは2025年11月に、マルチテナントアーキテクチャ、テナント分離、およびカスタムブランディングオプションを備えたMSSPプログラムを開始しました。SOARアズアサービスは、消費ベースの支出、迅速な実装、および複雑さの低いデプロイメントを好む購入者にも魅力的です。ホワイトラベルデリバリーの成長により、プラットフォームプロバイダーにはサービスパートナーを通じたより広い市場へのルートが提供され、MSSPsにはマネージドポートフォリオを拡大するより迅速な方法が提供されます。マネージドSOARサービス産業は、直接販売とパートナー主導の販売の両方をサポートするデリバリー構造に向けて移行しています。
デプロイメントモード別:
クラウドデリバリーが運用上の地位を強化クラウドベースのデプロイメントは、2026年のマネージドSOARサービス市場収益の63.47%を占め、2032年にかけてCAGR 16.21%で成長すると予測されています。先頭規模と最速成長のこの組み合わせは、落ち着いたデプロイメントの組み合わせではなく、クラウドネイティブなSOCオペレーションへの積極的な移行を反映しています。クラウドプラットフォームは、分散チーム全体でプレイブックバージョンを同期させ、複数の場所からのアラートを集約し、サービスデリバリーのための共通環境を提供できます。また、オンプレミスのハードウェアを追加したり、ローカルインフラの変更を待ったりすることなく、高い攻撃活動の時期にスケールできます。Splunkの2026年2月のGoogle Cloud Marketplace公開は、300以上のインテグレーションにわたる2,800以上の自動化アクションを提供しました。
オンプレミスデプロイメントは、データ移動とサードパーティ処理に対して厳格なコントロールを持つ防衛請負業者および重要インフラ事業者にとって引き続き必要です。ハイブリッドデプロイメントは、選択したテレメトリをローカルに保持する必要がある多国籍組織向けに、クラウドベースのオーケストレーションとオンプレミスの収集エージェントを組み合わせます。このアプローチは、集中化されたプレイブック管理をチームに提供しながら、管轄区域をまたがるさまざまなデータレジデンシー義務をサポートできます。クラウドネイティブなSOCの採用は、クラウドインフラが企業にとってより利用しやすくなるにつれて、アジア太平洋、中東、アフリカ全体でも増加しています。マネージドSOARサービス市場は、レガシーキャパシティの制限の一部を避し、マルチテナントオペレーションをサポートするため、新規契約においてクラウドデリバリーを引き続き優先しています。規制上または運用上の制限によりクラウドへの完全移行が妨げられる場合、オンプレミスおよびハイブリッド設計は引き続き重要です。
組織規模別:
中小企業の成長が顧客基盤を拡大大企業は2026年の収益の71.38%を占めています。それらのセキュリティ環境は、大規模な社内スタッフと専門ツールなしに手動SOCオペレーションを維持することが困難になるほど十分なテレメトリを生成します。初期の商業SOARデプロイメントは、確立されたマネージドセキュリティ関係を持つ大規模な金融機関および政府機関に集中していました。これらの購入者は、小規模組織が同様のサービスを採用する前に、専門のインテグレーターおよびマネージドセキュリティプロバイダーとの関係を確立しました。彼らの継続的な支出は、マネージドSOARサービス市場の大企業基盤を支え、複雑でカスタマイズされたサービスモデルへの需要を促進しています。
中小企業は2032年にかけてCAGR 16.74%で成長すると予測されています。消費価格型SOARアズアサービスの提供は、以前は採用を制限していた資本障壁を低下させ、購入者がより小さな運用スコープから始めることを可能にします。小規模組織は多くの場合、マネージドサービス契約を延長する前に、フィッシングトリアージやエンドポイント隔離などの定義されたユースケースから始めます。マネージドサービスがより良いアンダーライティング条件を提供し、クライアントに文書化されたコントロールを提供する場合、保険要件も採用を促進する可能性があります。プロバイダーは、このセグメントでより高いクライアント数とより低い平均契約金額のバランスを取る必要があります。マネージドSOARサービス産業は、大規模アカウントのためのエンジニアリングキャパシティを維持する標準化された中小企業サービス層を優先するでしょう。

エンドユーザー産業別:
BFSIがリードし、ヘルスケアがより速く拡大BFSIは2026年の収益の24.13%を占め、マネージドSOARサービス市場における最大のエンドユーザーシェアとなっています。金融機関は価値ある取引システムを運営し、定期的な規制審査に直面し、サービス中断への許容度が低い中で顧客活動を保護する必要があります。これらの条件は、セキュリティオペレーションプロセス全体を通じた迅速な検知、文書化された対応、および高いサービス可用性への投資を支持します。SBIキャピタルマーケッツは2025年8月に、SIEM、SOAR、およびユーザーエンティティ行動分析機能を含むマネージドSOCに関する提案依頼書を発行しました。[2] ITおよび通プロバイダーも、複数の顧客環境にわたる対応を調整し、繰り返しのアナリスト作業を削減するためにマネージドSOARを活用しています。
ヘルスケアは2032年にかけてCAGR 16.47%で成長すると予測されています。接続された電子医療記録、遠隔医療サービス、および医療機器ネットワークにより、プロバイダーが監視しなければならないセキュリティ環境と対応遅延の影響が増大しています。政府、防衛、製造、エネルギー、ユーティリティ、輸送、物流も、ITおよびオペレーショナルシステムの接続が深まるにつれてさらなる需要を追加しています。ヘルスケア固有のプレイブックは、特に臨床システムが慎重な対応手順を必要とするプロバイダー専門化の潜在的な領域として残っています。
地域分析
北米マネージドSOARサービス市場
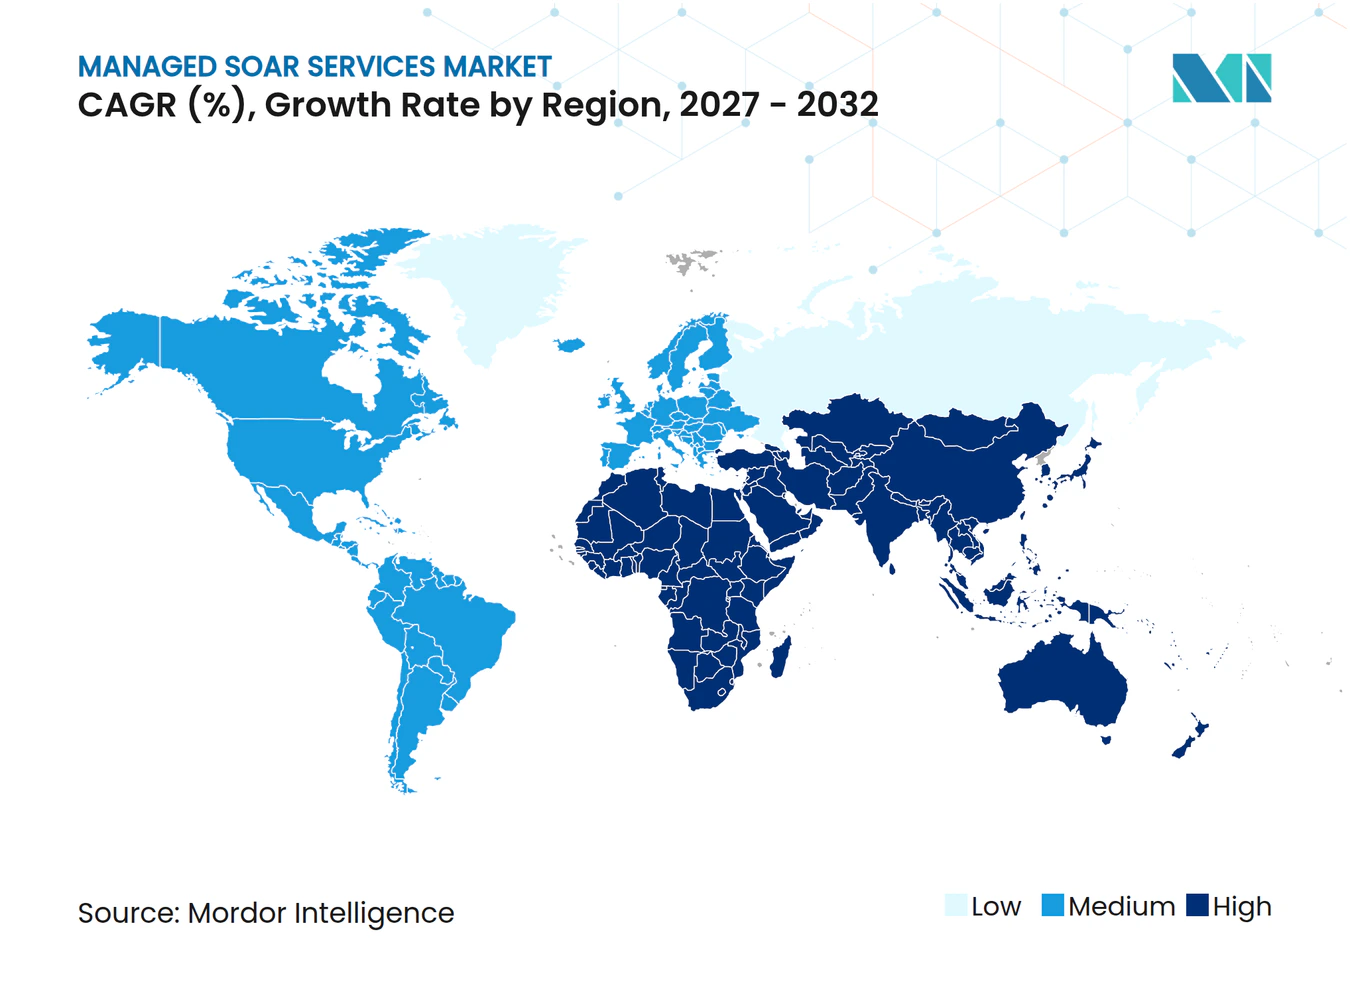
北米は2026年の収益の44.63%を占め、マネージドSOARサービス市場において最大の地域シェアを有している。金融サービス、連邦機関、およびヘルスケアネットワークは、手動による対応ワークフローが通知および証拠要件を一貫して満たすことができかったため、商業SOAR契約の早期採用者となった。NISTは2025年4月にSP 800-61改訂第3版を公表し、組織がインシデント対応計画に自動化を統合することを奨励するとともに、それらの活動をより広範なリスク管理プロセスと結び付けている。CISAのガイダンスも、特に複雑な重要インフラ環境を管理する組織において、成熟したセキュリティオペレーションにおけるSIEMおよびSOAR機能の活用を支持している。保険会社および取締役会は対応プロセスの文書化に対する圧力が高まっており、カナダの金融サービスおよびヘルスケア組織はクロスボーダーデリバリーへの需要に貢献している。
欧州マネージドSOARサービス市場
欧州は第2位の地域ポジションを占めており、これはNIS2およびDORAが正式なインシデント分類、報告、および説明責任ある運用プロセスへの需要を高めているためである。フランスでは、マネージドSOCプロバイダーが、運用責任のより明確な分担を必要とするクライアント向けに、より高い成熟度のサービス提供に自動化およびSOARを組み込む動きが見られる。ドイツおよびオランダは重要イフラへの期待に対応したローカライズされたサービス提供において重要であり、南欧および東欧は欧州要件の強化された執行への対応として組織が動き出す中で機会を提供している。
アジア太平洋、南米、中東・アフリカ マネージドSOARサービス市場
アジア太平洋地域は2032年までCAGR 16.92%で成長すると予測されており、マネージドSOARサービス市場において最も成長の速い地域となっている。主権セキュリティ義務およびマネージドサービスの初回採用が、機密性の高いセキュリティテレメトリに対するローカルコントロールを求めるバイヤーの多い東南アジア全域での需要を支えている。提供された調査では、SOAR-SIEM統合が主要な成長分野として特定されている。IOHおよびCisco Systems, Inc.は2025年8月、Splunk Inc.のSplunk Cloudを国内の管轄境界内で活用したインドネシア主権SOCを展開した。南米、中東、およびアフリカは依然として需要規模の小さい地域であるが、それらの金融およびサイバーセキュリティ要件は、ローカライズされた主権サービスモデルを提供できるプロバイダーに新たな機会を生み出しいる。
競争環境
市場集中度
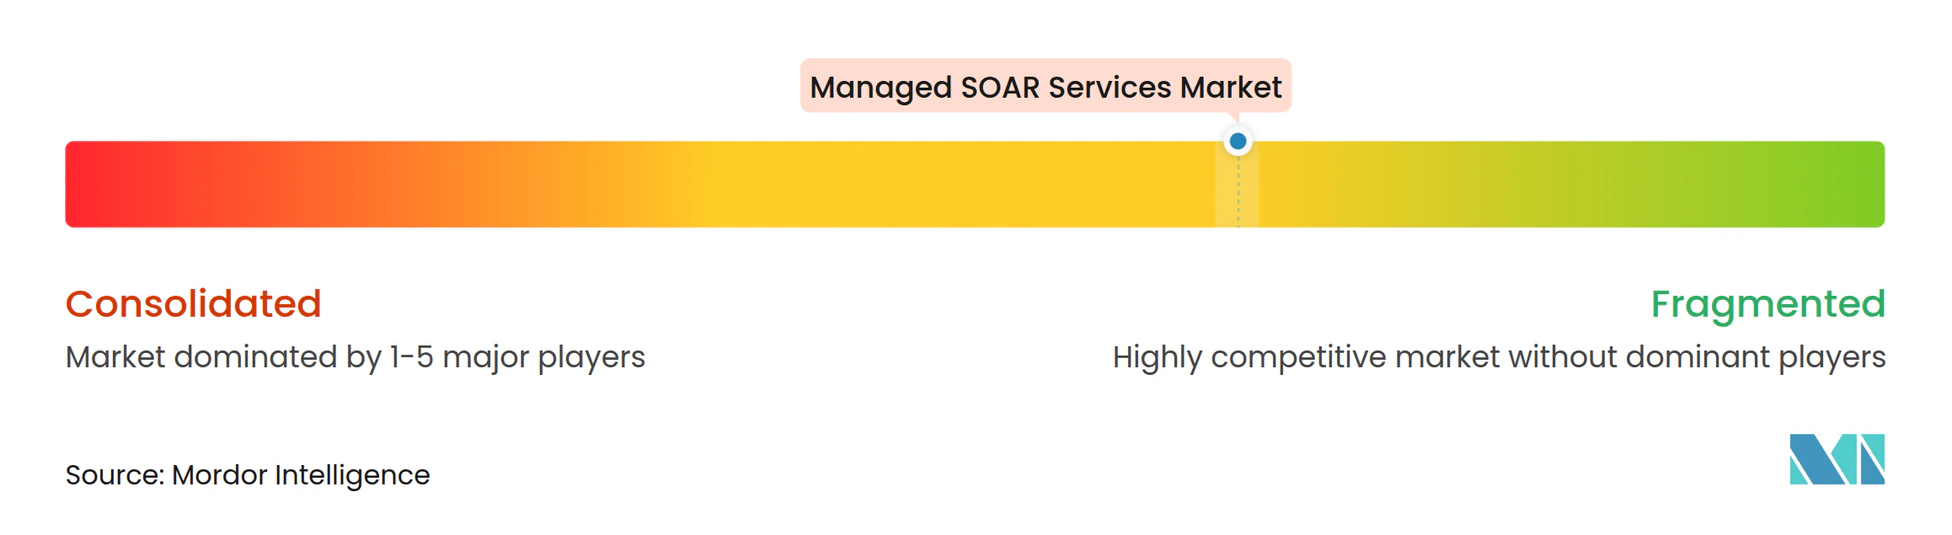
マネージドSOARサービス市場は、2026年において、いかなるプロバイダーもすべてのサービスタイプ、デリバリーモデル、および地域でリードしているわけではないため、中程度の分散状態にあります。コンサルティング主導のマネージドセキュリティプロバイダーにはDeloitte、Accenture plc、IBM Corporationが含まれ、プラットフォームベンダーにはPalo Alto Networks, Inc.、Swimlane LLC、Tines Security Limited、Fortinet, Inc.が含まれます。地域のMSSPsは、アジア太平洋、ヨーロッパ、中東のローカル要件に対応するためにホワイトラベルプラットフォームを使用しています。プロバイダーは、自動化の深さ、マルチテナント機能、インテグレーションカバレッジ、および規制された運用モデルのサポートで競争しており、これらはすべて調達時に検証できます。
Swimlane LLCは、2025年の過去最高のパフォーマンスを受け、2026年3月に4,500万米ドルを調達し、Tier 1およびTier 2業務での94%の自動化率と、1日あたり60,000件以上のバーチャルアナリストインタラクションを報告しました。[3]Palo Alto Networks, Inc.とGoogle LLCは2025年12月に戦略的パートナーシップを正式化し、合算したクラウドセキュリティサービスは100億米ドルに迫っています。Fortinet, Inc.は2026年5月にFortiSOCをプレビューし、FortiSIEM、FortiSOAR、およびFortiTIPをエージェンティックAIワークフローを備えた単一のクラウドプラットフォームに統合し、MSSPパートナーのサービスアタッチメントを簡素化しました。Tines Security Limitedは2026年7月にTines 3Bをセキュリティオペレーション組織向けのAIネイティブなセキュリティ自動化環境として発表しました。これらのアクションは、要プロバイダーが個別のツールを販売するのではなく、自動化、データ、およびデリバリー機能を組み合わせていることを示しています。
新しい競合他社もワークフロー自動化、AIエージェント、および拡張ディテクションアンドレスポンスから参入し、購入者にとって自動化アプローチの選択肢を広げています。それらの提供は、より広範なマネージドセキュリティ契約の一部でないスタンドアロンサービスに対して価格圧力を与える可能性があります。機会は中堅市場向けSOARアズアサービス、ソブリンコンプライアントデプロイメント、およびセクター固有の対応プレイブックが確立されていないヘルスケア固有のトリアージに残っています。Swimlane LLCはAI管理システムに対してISO 42001認証を取得し、AIガバナンスおよびコントロールされたAI使用に関連する調達要件をサポートしています。クラウド、ハイブリッド、およびソブリン構成にわたって信頼性の高いインテグレーションを示すプロバイダーは、マネージドSOARサービス市場における規制対象アカウントでの地位を向上させることができます。
マネージドSOARサービス産業のリーダー
-
IBM Corporation
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
Fortinet, Inc.
-
Rapid7, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドSOARサービス市場 このレポートでカバーされる企業
- IBM Corporation
- Palo Alto Networks, Inc.
- Microsoft Corporation
- Fortinet, Inc.
- Rapid7, Inc.
- Splunk Inc.
- Cisco Systems, Inc.
- Swimlane LLC
- Tines Security Limited
- ServiceNow, Inc.
- Google LLC
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- NTT DATA Group Corporation
- Kyndryl Holdings, Inc.
- Orange S.A.
- Optiv Security Inc.
最近の産業開発事情 マネージドSOARサービス市場
- 2026年7月:Tines Security LimitedはTines 3Bを発表しました。これは第三世代のオーケストレーションランタイムとして設計されたAIネイティブなセキュリティ自動化環境です。早期エンタープライズ採用者にはHeadspaceおよびFin(Intercom)が含まれ、商業規模でのテクノロジー先進的なセキュリティオペレーション組織におけるエージェンティックAI採用を検証しました。
- 2026年5月:Fortinet, Inc.はFortiSOCをプレビューしました。これはエージェンティックAI駆動のワークフロー機能を持つFortiSIEM、FortiSOAR、およびFortiTIPを統合した統一クラウドプラットフォームです。以前は個別だった3つの製品ラインを単一のマネージドサービスアーキテクチャに統合することで、MSSPパートナーのマルチプロダクト依存性が軽減され、マネージドサービスデリバリーの経済性が合理化されました。
- 2026年3月:Swimlane LLCは、2025年の過去最高業績を受けて4,500万米ドルの成長資本を調達し、Tier 1およびTier 2の自動化率94%と、顧客ベース全体で60,000件を超えるバーチャルアナリストの1日のキャパシティを報告しました。
- 2026年2月:Kyndryl Holdings, Inc.は2026年2月19日にインド・ベンガルールにサイバーディフェンスオペレーションセンターを開設し、地域全体の企業および公共部門クライアントにサービスを提供するために南アジアに専用のSOAR統合インシデント対応キャパシティを確立しました。
グローバルマネージドSOARサービス市場レポートのスコープ
マネージドセキュリティオーケストレーション・オートメーション・アンドレスポンス(SOAR)サービス市場は、SOARプラットフォームを使用してマネージドサイバーセキュリティサービスを提供するサードパーティプロバイダーで構成されています。これらのサービスは、組織がセキュリティツールを統合し、繰り返しのセキュリティオペレーションを自動化し、インシデント対応ワークフローをオーケストレーションし、脅威の検知・調査・修復を改善するのに役立ちます。
マネージドSOARサービス市場レポートは、サービスタイプ(マネージドSOARプラットフォームオペレーション、マネージドプレイブック開発・最適化、マネージドインシデントトリアージおよびレスポンス、マネージドスレットインテリジェンスエンリッチメント、マネージドSOARレポーティング・ガバナンス・コンプライアンスエビデン、およびマネージドSOARトレーニング・アナリストイネーブルメント)、デリバリーモデル(フルマネージドSOARサービス、コマネージドSOARサービス、SOARアズアサービス、およびMSSPs向けホワイトラベルSOARサービス)、デプロイメントモード(クラウドベース、オンプレミス、およびハイブリッド)、組織規模(中小企業および大企業)、エンドユーザー産業(情報技術・通信、BFSI、ヘルスケア、小売・電子商取引、政府・防衛、教育、その他エンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドSOARプラットフォームオペレーション |
| マネージドプレイブック開発・最適化 |
| マネージドインシデントトリアージおよびレスポンス |
| マネージドスレットインテリジェンスエンリッチメント |
| マネージドSOARレポーティング・ガバナンス・コンプライアンスエビデンス |
| マネージドSOARトレーニング・アナリストイネーブルメント |
| フルマネージドSOARサービス |
| コマネージドSOARサービス |
| SOARアズアサービス |
| MSSPs向けホワイトラベルSOARサービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| 情報技術・通信 |
| BFSI |
| ヘルスケア |
| 小売・電子商取引 |
| 政府・防衛 |
| 教育 |
| その他エンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイ | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | マネージドSOARプラットフォームオペレーション | |
| マネージドプレイブック開発・最適化 | ||
| マネージドインシデントトリアージおよびレスポンス | ||
| マネージドスレットインテリジェンスエンリッチメント | ||
| マネージドSOARレポーティング・ガバナンス・コンプライアンスエビデンス | ||
| マネージドSOARトレーニング・アナリストイネーブルメント | ||
| デリバリーモデル別 | フルマネージドSOARサービス | |
| コマネージドSOARサービス | ||
| SOARアズアサービス | ||
| MSSPs向けホワイトラベルSOARサービス | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 情報技術・通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売・電子商取引 | ||
| 政府・防衛 | ||
| 教育 | ||
| その他エンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイ | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主な質問
マネージドSOARサービス市場の規模はどのくらいですか?
マネージドSOARサビス市場は、2027年の13.9億米ドルから2032年には28.8億米ドルへ、CAGR 15.68%で拡大すると予測されています。
マネージドSOARサービスへの需要を促進しているものは何ですか?
大量のアラート、アナリストキャパシティの限界、コンプライアンスエビデンスの必要性、およびより複雑なクラウド環境が採用を支持しています。
マネージドSOARの採用においてどのデプロイメントモードがリードしていますか?
クラウドベースのデプロイメントは2026年の収益の63.47%を占め、2032年にかけてCAGR 16.21%で成長すると予測されています。
マネージドSOARの支出において最大のシェアを持つエンドユーザーセクターはどこですか?
BFSIは高価値システム、規制上の審査、および信頼性の高い対応プロセスの必要性から、2026年の収益の24.13%を占めています。
マネージドSOARサービスで最も拡大が速い地域はどこですか?
アジア太平洋はソブリンセキュリティ要件とクラウド投資に支えられ、2032年にかけてCAGR 16.92%で成長すると予測されています。
なぜ組織はマネージドSOARプロバイダーを選ぶのですか?
ロバイダーはプレイブックの運用、インテグレーションの管理、コンプライアンスエビデンスの作成、および社内セキュリティチームの日常的なトリアージ作業の処理を支援できます。