
Tamaño y Participación del Mercado de Servicios Gestionados SOAR
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.39 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados SOAR por Mordor Intelligence
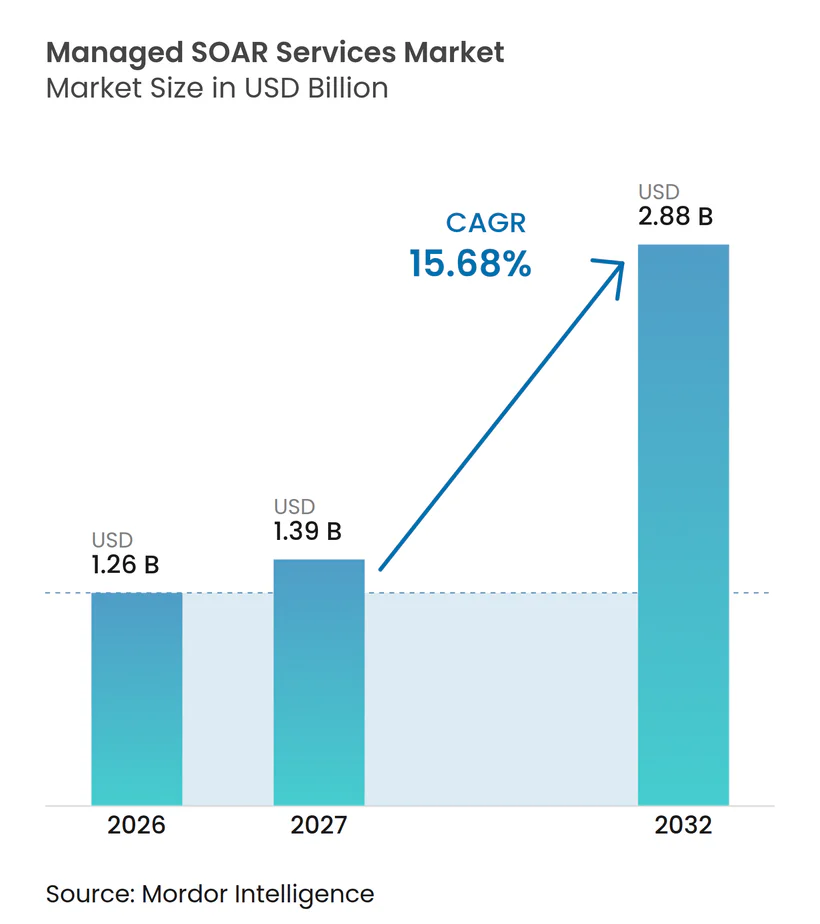
Se proyecta que el tamaño del mercado de servicios gestionados SOAR se expanda desde 1,26 mil millones de USD en 2026 y 1,39 mil millones de USD en 2027 hasta 2,88 mil millones de USD para 2032, registrando un CAGR del 15,68% entre 2027 y 2032. El mercado de servicios gestionados SOAR está creciendo a medida que los equipos de seguridad reciben más alertas de las que sus analistas disponibles pueden investigar, lo que convierte la automatización externalizada en una opción operativa práctica. Los requisitos de cumplimiento normativo también están incrementando la demanda de acciones de respuesta registradas y evidencia auditable. Los entornos de nube, híbridos y multinube añaden más herramientas, registros y contextos de identidad que los equipos de seguridad deben gestionar. Los proveedores están respondiendo mediante IA agéntica, plataformas de entrega multiinquilino y módulos de cumplimiento que reducen el trabajo manual para los clientes. La deuda de integración, el mantenimiento recurrente de los libros de jugadas y las necesidades de residencia de datos continúan influyendo en la selección de proveedores y los calendarios de implementación.
Conclusiones Clave del Informe
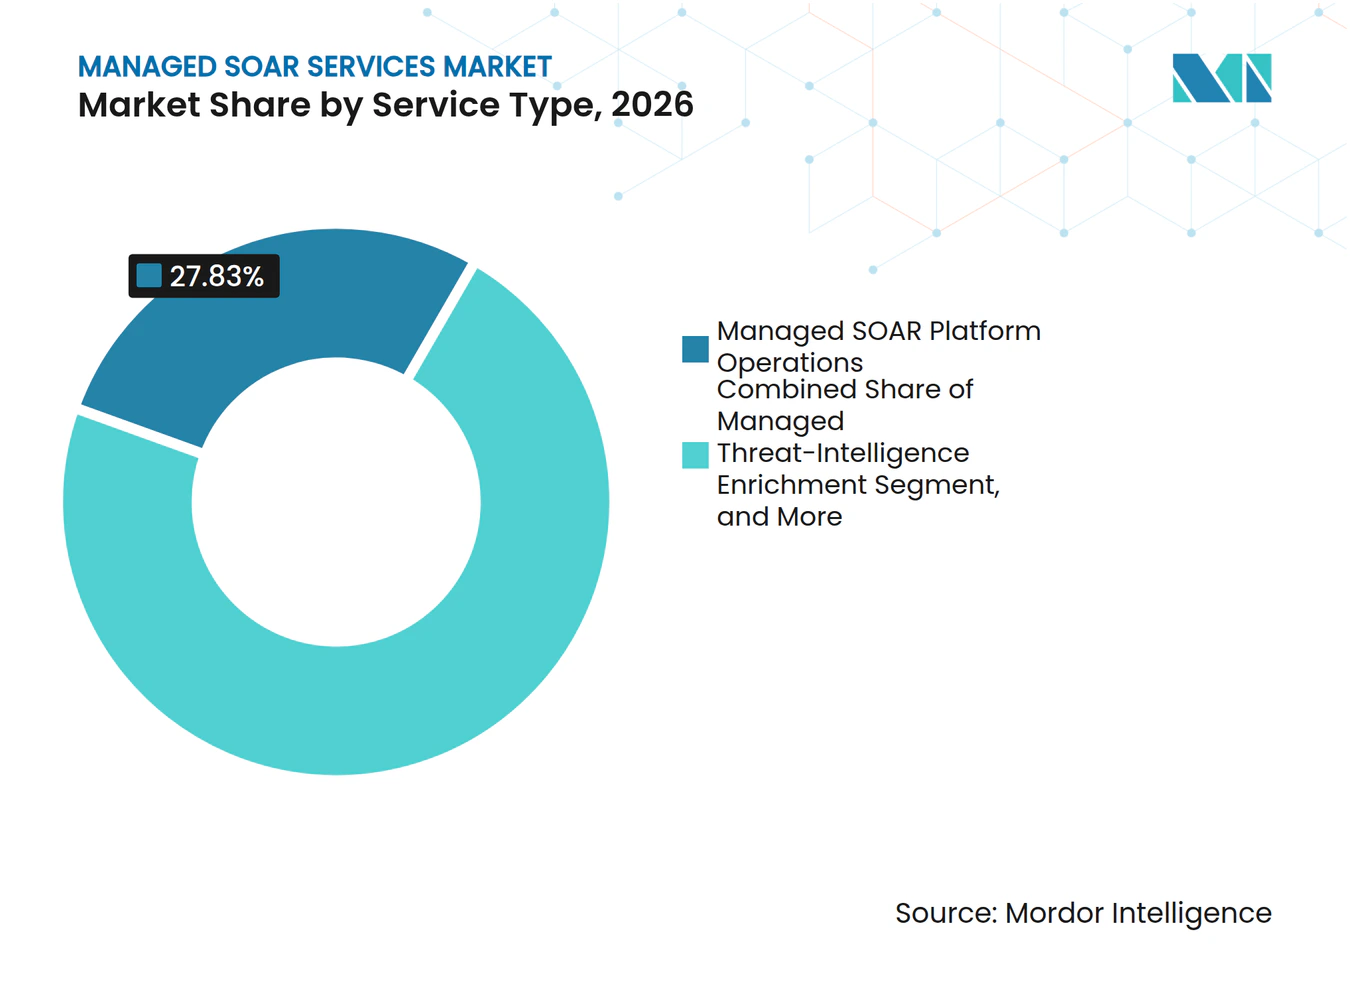
- Por tipo de servicio, las Operaciones de Plataforma SOAR Gestionada representaron el 27,83% del mercado de servicios gestionados SOAR en 2026, mientras que se proyecta que el Triaje y Respuesta a Incidentes Gestionados se expanda a un CAGR del 16,27% hasta 2032.
- Por modelo de entrega, los Servicios SOAR Totalmente Gestionados representaron el 41,62% de los ingresos en 2026, mientras que se proyecta que los Servicios SOAR de Marca Blanca para MSSP se expandan a un CAGR del 16,84% hasta 2032.
- Por modo de implementación, la implementación basada en la nube representó el 63,47% de los ingresos en 2026 y se proyecta que crezca a un CAGR del 16,21% hasta 2032.
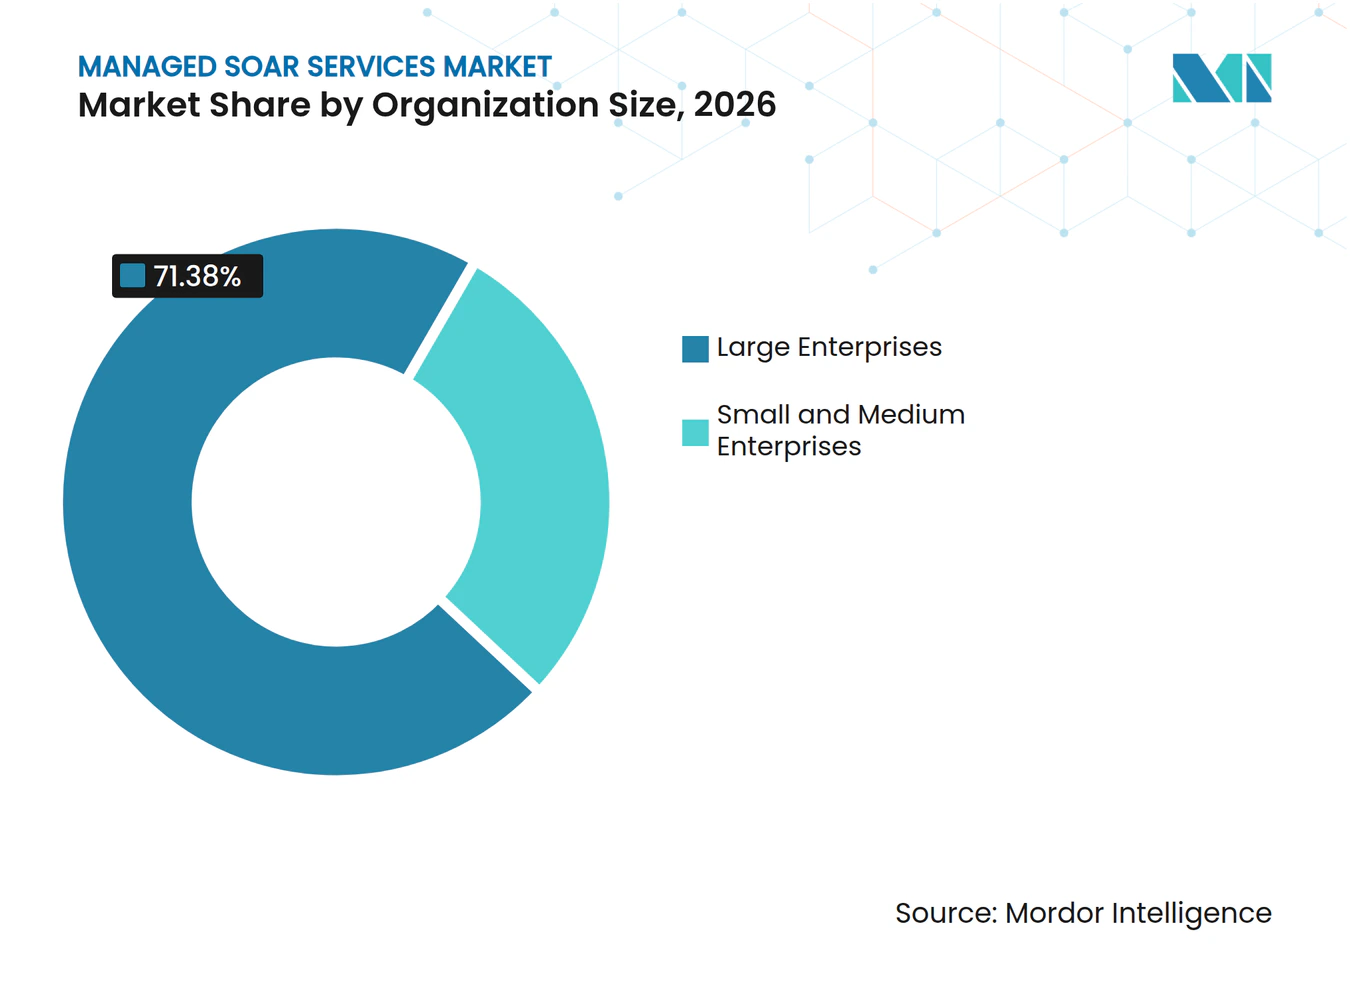
- Por tamaño de organización, las grandes empresas representaron el 71,38% de los ingresos en 2026, mientras que se proyecta que las pymes crezcan a un CAGR del 16,74% hasta 2032.
- Por industria del usuario final, el sector BFSI representó el 24,13% de los ingresos en 2026, mientras que se proyecta que el sector sanitario se expanda a un CAGR del 16,47% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los Volúmenes de Alertas y Limitaciones de Capacidad de los Analistas | +3.2% | Global | Corto plazo (≤ 2 años) |
| Automatización Impulsada por el Cumplimiento Normativo y Requisitos de Evidencia | +2.8% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Expansión de la Superficie de Ataque en Entornos de Nube, Híbridos y Multinube | +2.3% | Global | Mediano plazo (2-4 años) |
| Requisitos de Resiliencia a Nivel de Ciberseguros y Directivos | +1.9% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Expansión del Margen de los MSSP Mediante la Automatización Multiinquilino | +1.6% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Operaciones de Seguridad Soberanas y en Idioma Local | +1.0% | Oriente Medio y África y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento en los Volúmenes de Alertas y las Limitaciones de Capacidad de los Analistas Crean una Demanda Estructural de Externalización
Los equipos de operaciones de seguridad reciben más señales de detección de las que los modelos de dotación de personal estándar pueden gestionar. Vectra AI informó que las organizaciones recibieron un promedio de 2.992 alertas de seguridad por día en 2026, y el 63% no fueron atendidas porque los equipos carecían de capacidad de investigación.[1]Tines informó en 2025 que el 40% de las alertas no fueron investigadas, y el 60% de los equipos indicó que una alerta ignorada había contribuido a un incidente. El mercado de servicios gestionados SOAR se beneficia cuando los proveedores asumen el trabajo de triaje de Nivel 1 y Nivel 2 que los equipos internos no pueden sostener. Es probable que la brecha persista porque los métodos de ataque están cada vez más automatizados y los presupuestos de seguridad no siguen el ritmo de los requisitos de los analistas.
La Automatización Impulsada por el Cumplimiento Normativo y los Requisitos de Evidencia Elevan el Umbral Obligatorio de Auditoría
Los reguladores esperan cada vez más que las organizaciones conserven evidencia fiable sobre cómo se detectaron, evaluaron y gestionaron los incidentes. NIS2 exige que las entidades mantengan procedimientos de gestión de incidentes, mientras que DORA exige que las entidades financieras clasifiquen y notifiquen los incidentes de TIC mediante procesos formales. CISA y la Dirección de Señales de Australia identificaron la integración de SIEM y SOAR como una parte importante de las operaciones de seguridad maduras en su orientación de mayo de 2025. NIST SP 800-61 Revisión 3 fomenta el uso de la automatización para alertas, gestión de tickets e intercambio de información en la planificación de respuesta a incidentes. Estos requisitos acortan las discusiones de adquisición para el mercado de servicios gestionados SOAR en servicios financieros y otros sectores regulados. Los proveedores con módulos de evidencia de cumplimiento ya preparados y opciones de implementación soberana están mejor posicionados para atender a organizaciones con múltiples obligaciones de reporte.
La Expansión de la Superficie de Ataque en Entornos de Nube, Híbridos y Multinube Supera la Capacidad de Respuesta Interna
Las organizaciones deben correlacionar volúmenes crecientes de registros, identidades y actividad del plano de control en sistemas de nube y en instalaciones propias. IBM y Palo Alto Networks informaron que las empresas gestionan un promedio de 83 herramientas de seguridad de 29 proveedores, lo que genera una amplia carga de integración para los equipos de seguridad. Splunk puso su plataforma SOAR a disposición en Google Cloud Marketplace en febrero de 2026, con más de 2.800 acciones automatizadas en 300 integraciones. Esto respalda los modelos de entrega nativos de la nube en el mercado de servicios gestionados SOAR al permitir que los proveedores apliquen su experiencia en integración en múltiples clientes. El modelo operativo resultante reduce el costo de normalización de los datos de seguridad en comparación con el mantenimiento de integraciones internas separadas.
Los Requisitos de Ciberseguros y Resiliencia a Nivel Directivo Formalizan el SOAR como un Control de Referencia
La suscripción de ciberseguros examina cada vez más si las organizaciones pueden documentar sus controles de respuesta a incidentes. En 2026, IRONSCALES informó que las aseguradoras exigen flujos de trabajo integrados de SOC y detección y respuesta gestionadas con libros de jugadas documentados para la cobertura comercial de ciberseguros. Torq también identificó la documentación de flujos de trabajo SOAR como un elemento habitual en las listas de verificación de ciberseguros en 2025. El SOAR gestionado puede proporcionar a los compradores un proceso operativo documentado mientras se preparan para la renovación de la póliza. Esto crea una vía de compra vinculada al calendario de los seguros en lugar de una evaluación tecnológica independiente y prolongada. El escrutinio de los directivos sobre el riesgo cibernético en América del Norte y Europa refuerza la demanda de procedimientos de contención demostrables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Deuda de Integración de SIEM Heredado y Herramientas Heterogéneas | -2.3% | Global | Mediano plazo (2-4 años) |
| Costos de Ingeniería de Automatización y Mantenimiento de Libros de Jugadas | -1.8% | Global | Mediano plazo (2-4 años) |
| Requisitos de Aprobación del Cliente para Acciones de Alto Impacto | -1.3% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Preocupaciones sobre Residencia de Datos, Confianza en Terceros y Confidencialidad de la IA | -1.0% | Asia-Pacífico, Oriente Medio y África, y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Deuda de Integración de SIEM Heredado y Herramientas Heterogéneas Retrasa la Realización del Valor
Los sistemas SIEM heredados y los conectores propietarios ralentizan el paso de la firma del contrato a la automatización en producción. Algunos entornos utilizan arquitecturas de lago de datos que carecen de las interfaces de aplicación necesarias para la orquestación directa. Esto puede extender la implementación entre 3 y 6 meses y retrasar los ahorros incluidos en el caso de negocio original del comprador. Los proveedores con conectores prediseñados para SIEM, detección y respuesta en endpoints y plataformas de identidad pueden reducir este retraso. Palo Alto Networks describe las capacidades multiinquilino de Cortex XSOAR que utilizan conexiones preintegradas para proveedores de servicios de seguridad gestionados. La profundidad de integración, por tanto, sigue siendo un factor de selección central en el mercado de servicios gestionados SOAR.
Los Costos de Ingeniería de Automatización y Mantenimiento de Libros de Jugadas Limitan los Márgenes de los Proveedores
Los proveedores deben construir, probar y actualizar continuamente los libros de jugadas a medida que cambian las amenazas, las integraciones y las configuraciones de la nube. Este trabajo es un costo operativo continuo y no una tarea de implementación única. Los proveedores más pequeños pueden experimentar presión sobre los márgenes porque el esfuerzo de ingeniería no siempre se corresponde con los precios de los contratos por alerta o por endpoint. Las bibliotecas de libros de jugadas prediseñados pueden ayudar a los proveedores a estandarizar el trabajo repetitivo entre cuentas. Swimlane presentó su plataforma de SOC con IA en febrero de 2026 e informó una automatización del 94% para el trabajo de Nivel 1 y Nivel 2. El enfoque de plataforma ilustra por qué la ingeniería de automatización escalable es importante para el mercado de servicios gestionados SOAR.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Operaciones de Plataforma Establecen el Alcance Gestionado InicialLas Operaciones de Plataforma SOAR Gestionada representaron el 27,83% de la participación del mercado de servicios gestionados SOAR en 2026, convirtiéndola en la categoría de servicio más grande y un punto de entrada importante para los compromisos gestionados. Los compradores suelen comenzar externalizando la gobernanza rutinaria antes de permitir que los equipos externos gestionen acciones de respuesta autónomas con controles de aprobación definidos. El servicio incluye administración de la plataforma, gestión de conectores, actualizaciones de versiones, monitoreo del rendimiento, administración de accesos y supervisión rutinaria de flujos de trabajo en las herramientas de seguridad del cliente. Estas actividades requieren habilidades especializadas pero tienen un alcance definido que se adapta a los contratos gestionados y ofrece a los clientes un modelo operativo predecible. El modelo permite a los clientes mantener el control sobre las decisiones de seguridad de alto impacto durante las etapas iniciales del compromiso, al tiempo que mejora la fiabilidad de las operaciones centrales de la plataforma.
Se proyecta que el Triaje y Respuesta a Incidentes Gestionados crezca a un CAGR del 16,27% hasta 2032, a medida que las organizaciones amplíen el alcance del trabajo asignado a sus proveedores de servicios. Los clientes a menudo se expanden hacia este servicio después de generar confianza en los controles del proveedor, los procedimientos de escalada y los límites de respuesta durante las operaciones de plataforma. Una revisión sistemática de 2026 señaló que los acuerdos de SOAR gestionado de ciclo completo pueden mejorar el tiempo medio de respuesta en comparación con la externalización parcial. El desarrollo gestionado de libros de jugadas genera trabajo recurrente a medida que cambian los métodos de amenaza y los clientes añaden nuevos sistemas a sus entornos de monitoreo. El enriquecimiento de inteligencia de amenazas proporciona contexto a los clientes sin equipos de inteligencia dedicados, mientras que los informes, la gobernanza, la evidencia de cumplimiento, la formación y la habilitación de analistas apoyan diferentes etapas de adopción.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega:
Los Servicios de Marca Blanca Cambian la Economía de los MSSPLos Servicios SOAR Totalmente Gestionados representaron el 41,62% de los ingresos en 2026, respaldados por grandes empresas e instituciones reguladas que prefieren una clara responsabilidad de entrega de extremo a extremo. Estos compradores a menudo desean que un único proveedor asuma la responsabilidad de los libros de jugadas, la inteligencia de amenazas, los informes y las operaciones diarias en un entorno de seguridad complejo. El modelo se adapta a organizaciones con capacidad interna de ciberseguridad limitada y entornos complejos que de otro modo necesitarían varios equipos especializados. Los Servicios SOAR Cogestionados siguen siendo relevantes para las empresas medianas que mantienen equipos de seguridad internos y desean mantener la visibilidad operativa. Estas organizaciones utilizan proveedores externos para complementar sus habilidades y capacidad en lugar de reemplazar sus funciones internas.
Se proyecta que los Servicios SOAR de Marca Blanca para MSSP crezcan a un CAGR del 16,84% hasta 2032. El modelo permite a los proveedores regionales y de nivel medio ofrecer automatización avanzada sin duplicar una inversión completa en ingeniería de software ni construir una plataforma de orquestación desde cero. Anomali lanzó su Programa MSSP en noviembre de 2025 con arquitectura multiinquilino, aislamiento de inquilinos y opciones de marca personalizada. El SOAR como Servicio también atrae a compradores que prefieren el gasto basado en consumo, la implementación rápida y las implementaciones de menor complejidad. El crecimiento en la entrega de marca blanca ofrece a los proveedores de plataformas una ruta más amplia hacia el mercado a través de socios de servicio y ofrece a los MSSP una forma más rápida de ampliar su cartera gestionada. La industria de servicios gestionados SOAR avanza hacia estructuras de entrega que respaldan tanto las ventas directas como las lideradas por socios.
Por Modo de Implementación:
La Entrega en la Nube Consolida su Posición OperativaLa implementación basada en la nube representó el 63,47% de los ingresos del mercado de servicios gestionados SOAR en 2026 y se proyecta que crezca a un CAGR del 16,21% hasta 2032. Esta combinación de escala líder y crecimiento más rápido refleja una migración activa hacia operaciones de SOC nativas de la nube en lugar de una combinación de implementación consolidada. Las plataformas en la nube pueden sincronizar versiones de libros de jugadas entre equipos distribuidos, agregar alertas de varias ubicaciones y proporcionar un entorno común para la prestación de servicios. También pueden escalar durante períodos de alta actividad de ataques sin añadir hardware en instalaciones propias ni esperar cambios en la infraestructura local. El lanzamiento de Splunk en Google Cloud Marketplace en febrero de 2026 proporcionó más de 2.800 acciones automatizadas en 300 integraciones.
La implementación en instalaciones propias sigue siendo necesaria para los contratistas de defensa y los operadores de infraestructura crítica con controles estrictos sobre el movimiento de datos y el procesamiento por terceros. La implementación híbrida combina la orquestación basada en la nube con agentes de recopilación en instalaciones propias para organizaciones multinacionales que deben retener determinada telemetría localmente. Este enfoque puede respaldar diferentes obligaciones de residencia de datos en distintas jurisdicciones, al tiempo que proporciona a los equipos una gestión centralizada de los libros de jugadas. La adopción de SOC nativo de la nube también está aumentando en Asia-Pacífico, Oriente Medio y África a medida que la infraestructura de nube se vuelve más accesible para las empresas. El mercado de servicios gestionados SOAR continúa favoreciendo la entrega en la nube para los nuevos contratos porque evita algunas limitaciones de capacidad heredadas y respalda las operaciones multiinquilino. Los diseños en instalaciones propias e híbridos siguen siendo importantes donde los límites regulatorios u operativos impiden la migración completa a la nube.
Por Tamaño de Organización:
El Crecimiento de las Pymes Amplía la Base de ClientesLas grandes empresas representaron el 71,38% de los ingresos en 2026. Sus entornos de seguridad generan suficiente telemetría como para que las operaciones manuales de SOC sean difíciles de sostener sin una dotación de personal interna extensa y herramientas especializadas. Las primeras implementaciones comerciales de SOAR se concentraron en grandes instituciones financieras y agencias gubernamentales con relaciones de seguridad gestionada establecidas. Estos compradores establecieron relaciones con integradores especializados y proveedores de seguridad gestionada antes de que las organizaciones más pequeñas adoptaran servicios similares. Su gasto continuo respalda la base de grandes empresas del mercado de servicios gestionados SOAR y financia la demanda de modelos de servicio complejos y personalizados.
Se proyecta que las pymes crezcan a un CAGR del 16,74% hasta 2032. Las ofertas de SOAR como Servicio con precios basados en consumo reducen la barrera de capital que anteriormente limitaba la adopción y permiten a los compradores comenzar con un alcance operativo más reducido. Las organizaciones más pequeñas a menudo comienzan con casos de uso definidos, incluidos el triaje de phishing y la cuarentena de endpoints, antes de ampliar su contrato de servicio gestionado. Los requisitos de seguros también pueden fomentar la adopción cuando un servicio gestionado ofrece mejores condiciones de suscripción y proporciona al cliente controles documentados. Los proveedores deben equilibrar un mayor volumen de clientes con valores de contrato promedio más bajos en este segmento. La industria de servicios gestionados SOAR favorecerá los niveles de servicio estandarizados para pymes que preserven la capacidad de ingeniería para las cuentas más grandes.

Por Industria del Usuario Final:
El Sector BFSI Lidera Mientras el Sector Sanitario Crece Más RápidoEl sector BFSI representó el 24,13% de los ingresos en 2026, la mayor participación de usuarios finales en el mercado de servicios gestionados SOAR. Las instituciones financieras operan sistemas de transacciones de alto valor, enfrentan revisiones regulatorias periódicas y necesitan proteger la actividad de los clientes con una tolerancia limitada a las interrupciones del servicio. Estas condiciones respaldan la inversión en detección rápida, respuesta documentada y alta disponibilidad del servicio a lo largo del proceso de operaciones de seguridad. SBI Capital Markets emitió una solicitud de propuesta en agosto de 2025 para un SOC gestionado que incluía capacidades de SIEM, SOAR y análisis de comportamiento de usuarios y entidades.[2] Los proveedores de TI y telecomunicaciones también utilizan el SOAR gestionado para coordinar respuestas en varios entornos de clientes y reducir el trabajo repetitivo de los analistas.
Se proyecta que el sector sanitario crezca a un CAGR del 16,47% hasta 2032. Los registros electrónicos de salud conectados, los servicios de telemedicina y las redes de dispositivos médicos amplían el entorno de seguridad que los proveedores deben monitorear, así como las consecuencias de los retrasos en la respuesta. El gobierno, la defensa, la manufactura, la energía, los servicios públicos, el transporte y la logística añaden mayor demanda a medida que los sistemas de TI y operativos se vuelven más interconectados. Los libros de jugadas específicos para el sector sanitario siguen siendo un área potencial de especialización para los proveedores, particularmente donde los sistemas clínicos requieren procedimientos de respuesta cautelosos.
Análisis Geográfico
Mercado de Servicios Gestionados de SOAR en América del Norte
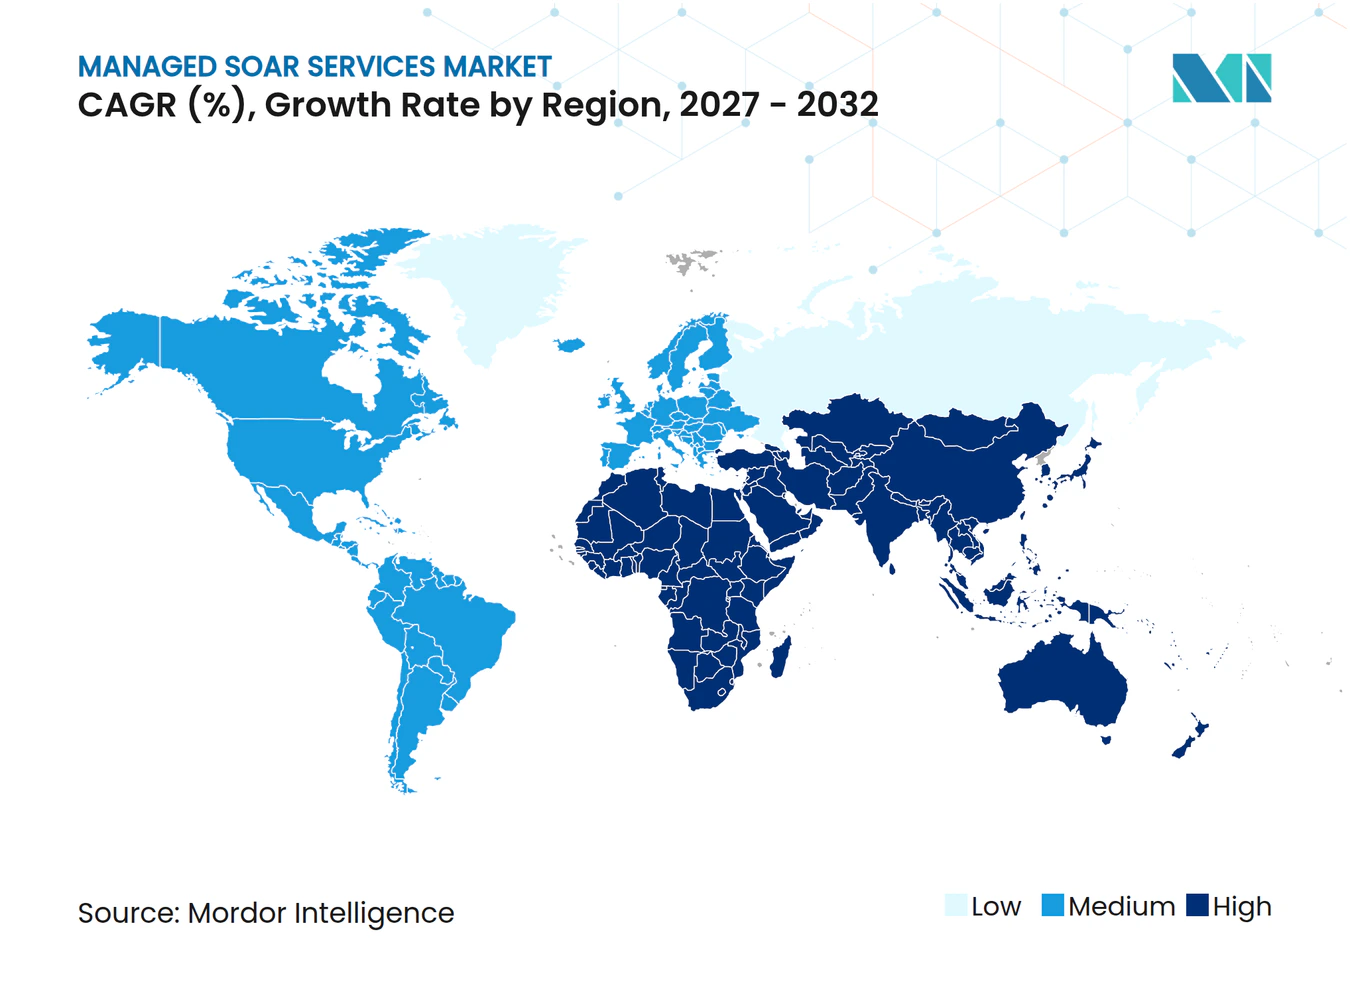
América del Norte representó el 44,63% de los ingresos en 2026, otorgando a la región la mayor participación en el mercado de servicios gestionados de SOAR. Los servicios financieros, las agencias federales y las redes de atención médica fueron los primeros en adoptar contratos comerciales de SOAR, dado que los flujos de trabajo de respuesta manual no podían cumplir de manera consistente con sus requisitos de notificación y evidencia. El NIST publicó la SP 800-61 Revisión 3 en abril de 2025, que alienta a las organizaciones a integrar la automatización en la planificación de respuesta a incidentes y vincula dichas actividades con procesos más amplios de gestión de riesgos. La orientación de la CISA también respalda el uso de capacidades de SIEM y SOAR en operaciones de seguridad maduras, particularmente para organizaciones que gestionan entornos complejos de infraestructura crítica. Los aseguradores y los consejos directivos enfrentan una mayor presión para documentar los procesos de respuesta, mientras que las organizaciones canadienses de servicios financieros y atención médica contribuyen a la demanda de prestación transfronteriza.
Mercado de Servicios Gestionados de SOAR en Europa
Europa ocupa la segunda posición regional más importante, dado que NIS2 y DORA incrementan la necesidad de clasificación formal de incidentes, notificación y procesos operativos con responsabilidad definida. Francia ha visto cómo los proveedores de SOC gestionados incorporan la automatización y el SOAR en ofertas de servicios de mayor madurez para clientes que necesitan una división más clara de la responsabilidad operativa. Alemania y los Países Bajos son relevantes para las ofertas localizadas que abordan las expectativas de infraestructura crítica, mientras que el sur y el este de Europa ofrecen oportunidades a medida que las organizaciones responden a una aplicación más estricta de los requisitos europeos.
Mercado de Servicios Gestionados de SOAR en Asia-Pacífico, América del Sur y Oriente Medio y África
Se proyecta que Asia-Pacífico crecerá a una CAGR del 16,92% hasta 2032, convirtiéndose en la geografía de mayor crecimiento en el mercado de servicios gestionados de SOAR. Los mandatos de seguridad soberana y la adopción inicial de servicios gestionados impulsan la demanda en el sudeste asiático, donde los compradores buscan control local sobre la telemetría de seguridad sensible. La investigación suministrada identifica la integración de SOAR y SIEM como un área clave de crecimiento. IOH y Cisco desplegaron un SOC soberano indonesio en agosto de 2025 utilizando Splunk Cloud dentro de los límites jurisdiccionales del país. América del Sur, Oriente Medio y África siguen siendo áreas de demanda más reducida, pero sus requisitos financieros y de ciberseguridad están creando nuevas oportunidades para los proveedores que pueden ofrecer modelos de servicio localizados y soberanos.
Panorama Competitivo
Concentración del Mercado
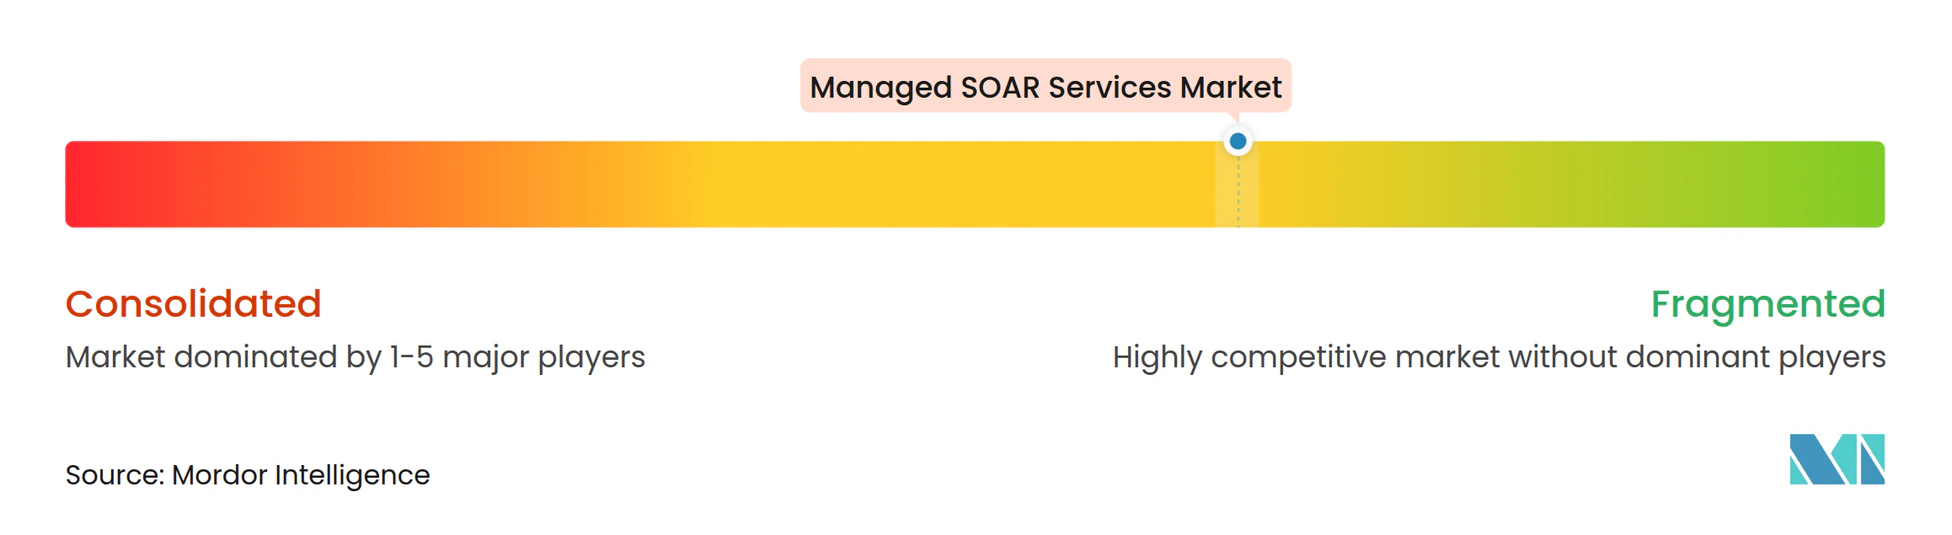
El mercado de servicios gestionados SOAR está moderadamente fragmentado en 2026 porque ningún proveedor lidera en todos los tipos de servicio, modelos de entrega y geografías. Los proveedores de seguridad gestionada liderados por consultoría incluyen Deloitte, Accenture e IBM, mientras que los proveedores de plataformas incluyen Palo Alto Networks, Swimlane, Tines y Fortinet. Los MSSP regionales utilizan plataformas de marca blanca para atender los requisitos locales en Asia-Pacífico, Europa y Oriente Medio. Los proveedores compiten en profundidad de automatización, capacidades multiinquilino, cobertura de integración y soporte para modelos operativos regulados, todo lo cual puede verificarse durante la adquisición.
Swimlane recaudó 45 millones de USD en marzo de 2026 tras un desempeño récord en 2025 e informó una automatización del 94% en el trabajo de Nivel 1 y Nivel 2, con más de 60.000 interacciones diarias de analistas virtuales.[3] Palo Alto Networks y Google Cloud formalizaron una asociación estratégica en diciembre de 2025, con servicios combinados de seguridad en la nube que se aproximan a los 10 mil millones de USD. Fortinet presentó una vista previa de FortiSOC en mayo de 2026, combinando FortiSIEM, FortiSOAR y FortiTIP en una única plataforma en la nube con flujos de trabajo de IA agéntica para simplificar la incorporación de servicios para los socios MSSP. Tines lanzó Tines 3B en julio de 2026 como un entorno de automatización de seguridad nativo de IA para organizaciones de operaciones de seguridad. Estas acciones muestran que los proveedores líderes están combinando capacidades de automatización, datos y entrega en lugar de vender herramientas separadas.
También llegan nuevos competidores desde la automatización de flujos de trabajo, los agentes de IA y la detección y respuesta extendidas, ampliando las opciones de enfoques de automatización para los compradores. Sus ofertas pueden ejercer presión sobre los precios de los servicios independientes que no forman parte de un contrato de seguridad gestionada más amplio. Las oportunidades permanecen en el SOAR como Servicio para el mercado medio, la implementación con cumplimiento soberano y el triaje específico para el sector sanitario, donde los libros de jugadas de respuesta específicos del sector están menos establecidos. Swimlane obtuvo la certificación ISO 42001 para su sistema de gestión de IA, lo que respalda los requisitos de adquisición relacionados con la gobernanza de la IA y el uso controlado de la IA. Los proveedores que demuestren una integración fiable en configuraciones de nube, híbridas y soberanas pueden mejorar su posición en cuentas reguladas dentro del mercado de servicios gestionados SOAR.
Líderes de la Industria de Servicios Gestionados SOAR
-
IBM Corporation
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
Fortinet, Inc.
-
Rapid7, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de SOAR Empresas cubiertas en este informe
- IBM Corporation
- Palo Alto Networks, Inc.
- Microsoft Corporation
- Fortinet, Inc.
- Rapid7, Inc.
- Splunk Inc.
- Cisco Systems, Inc.
- Swimlane LLC
- Tines Security Limited
- ServiceNow, Inc.
- Google LLC
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- NTT DATA Group Corporation
- Kyndryl Holdings, Inc.
- Orange S.A.
- Optiv Security Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de SOAR
- Julio de 2026: Tines lanzó Tines 3B, un entorno de automatización de seguridad nativo de IA diseñado como un tiempo de ejecución de orquestación de tercera generación. Los primeros adoptantes empresariales incluyeron Headspace y Fin (Intercom), validando la adopción de IA agéntica entre organizaciones de operaciones de seguridad orientadas a la tecnología a escala comercial.
- Mayo de 2026: Fortinet presentó una vista previa de FortiSOC, una plataforma unificada en la nube que fusiona FortiSIEM, FortiSOAR y FortiTIP con capacidades de flujo de trabajo impulsadas por IA agéntica. La consolidación de 3 líneas de productos previamente independientes en una única arquitectura de servicio gestionado redujo la dependencia de múltiples productos para los socios MSSP y simplificó la economía de la prestación de servicios gestionados.
- Marzo de 2026: Swimlane recaudó 45 millones de USD en capital de crecimiento tras un desempeño récord en 2025, informando una tasa de automatización del 94% en Nivel 1 y Nivel 2 y una capacidad diaria de analistas virtuales que supera las 60.000 interacciones en su base de clientes.
- Febrero de 2026: Kyndryl inauguró un Centro de Operaciones de Defensa Cibernética en Bengaluru, India, el 19 de febrero de 2026, estableciendo capacidad dedicada de respuesta a incidentes integrada con SOAR en el sur de Asia para atender a clientes empresariales y del sector público en toda la región.
Alcance del Informe Global del Mercado de Servicios Gestionados SOAR
El Mercado de Servicios de Orquestación, Automatización y Respuesta de Seguridad Gestionada (SOAR) comprende proveedores externos que ofrecen servicios de ciberseguridad gestionados utilizando plataformas SOAR. Estos servicios ayudan a las organizaciones a integrar herramientas de seguridad, automatizar operaciones de seguridad repetitivas, orquestar flujos de trabajo de respuesta a incidentes y mejorar la detección, investigación y remediación de amenazas.
El Informe del Mercado de Servicios Gestionados SOAR está segmentado por Tipo de Servicio (Operaciones de Plataforma SOAR Gestionada, Desarrollo y Optimización de Libros de Jugadas Gestionados, Triaje y Respuesta a Incidentes Gestionados, Enriquecimiento de Inteligencia de Amenazas Gestionada, Informes, Gobernanza y Evidencia de Cumplimiento SOAR Gestionados, y Formación y Habilitación de Analistas SOAR Gestionados), Modelo de Entrega (Servicios SOAR Totalmente Gestionados, Servicios SOAR Cogestionados, SOAR como Servicio y Servicios SOAR de Marca Blanca para MSSP), Modo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Sector Sanitario, Comercio Minorista y Comercio Electrónico, Gobierno y Defensa, Educación y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Operaciones de Plataforma SOAR Gestionada |
| Desarrollo y Optimización de Libros de Jugadas Gestionados |
| Triaje y Respuesta a Incidentes Gestionados |
| Enriquecimiento de Inteligencia de Amenazas Gestionada |
| Informes, Gobernanza y Evidencia de Cumplimiento SOAR Gestionados |
| Formación y Habilitación de Analistas SOAR Gestionados |
| Servicios SOAR Totalmente Gestionados |
| Servicios SOAR Cogestionados |
| SOAR como Servicio |
| Servicios SOAR de Marca Blanca para MSSP |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Sector Sanitario |
| Comercio Minorista y Comercio Electrónico |
| Gobierno y Defensa |
| Educación |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Operaciones de Plataforma SOAR Gestionada | |
| Desarrollo y Optimización de Libros de Jugadas Gestionados | ||
| Triaje y Respuesta a Incidentes Gestionados | ||
| Enriquecimiento de Inteligencia de Amenazas Gestionada | ||
| Informes, Gobernanza y Evidencia de Cumplimiento SOAR Gestionados | ||
| Formación y Habilitación de Analistas SOAR Gestionados | ||
| Por Modelo de Entrega | Servicios SOAR Totalmente Gestionados | |
| Servicios SOAR Cogestionados | ||
| SOAR como Servicio | ||
| Servicios SOAR de Marca Blanca para MSSP | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Sector Sanitario | ||
| Comercio Minorista y Comercio Electrónico | ||
| Gobierno y Defensa | ||
| Educación | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados SOAR?
Se proyecta que el mercado de servicios gestionados SOAR aumente de 1,39 mil millones de USD en 2027 a 2,88 mil millones de USD para 2032 a un CAGR del 15,68%.
¿Qué está impulsando la demanda de servicios gestionados SOAR?
Los altos volúmenes de alertas, la capacidad limitada de los analistas, las necesidades de evidencia de cumplimiento y los entornos de nube más complejos están respaldando la adopción.
¿Qué modo de implementación lidera la adopción de SOAR gestionado?
La implementación basada en la nube representó el 63,47% de los ingresos en 2026 y se proyecta que crezca a un CAGR del 16,21% hasta 2032.
¿Qué sector de usuarios finales tiene la mayor participación del gasto en SOAR gestionado?
El sector BFSI represent el 24,13% de los ingresos en 2026 debido a los sistemas de alto valor, el escrutinio regulatorio y la necesidad de procesos de respuesta fiables.
¿Qué región está creciendo más rápido en servicios gestionados SOAR?
Se proyecta que Asia-Pacífico crezca a un CAGR del 16,92% hasta 2032, respaldado por los requisitos de seguridad soberana y la inversión en la nube.
¿Por qué las organizaciones eligen un proveedor de SOAR gestionado?
Un proveedor puede operar libros de jugadas, gestionar integraciones, producir evidencia de cumplimiento y ayudar a los equipos de seguridad internos a gestionar el trabajo rutinario de triaje.