
Tamanho e Participação do Mercado de Serviços de Service Desk Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
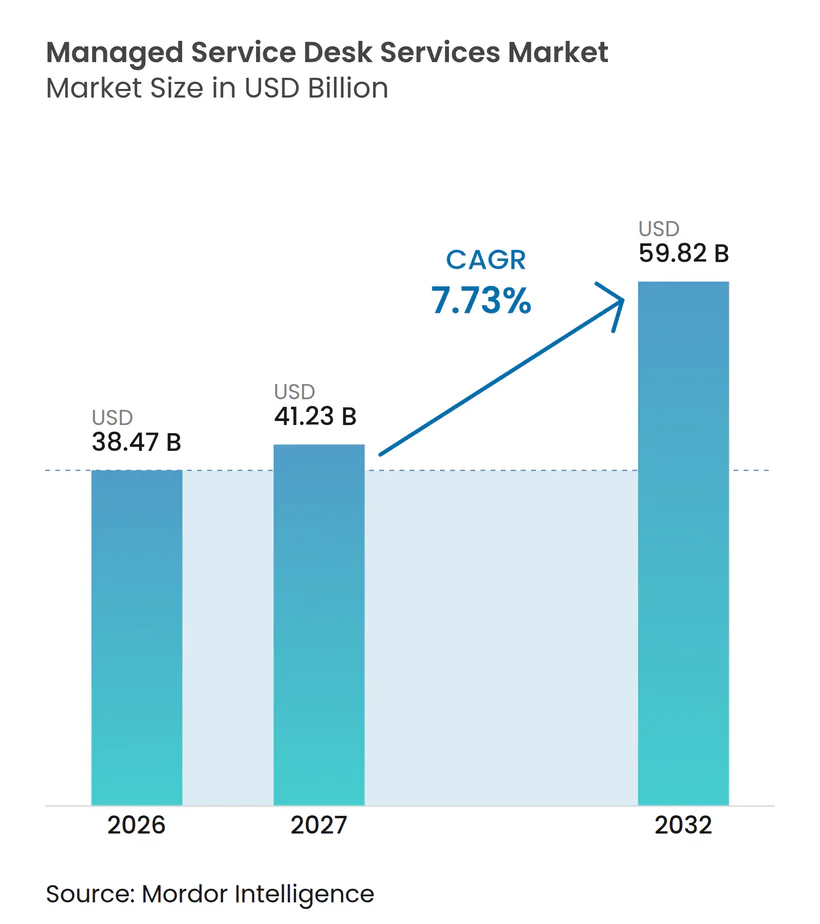
| Tamanho do Mercado (2027) | 41.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 59.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.73 % |
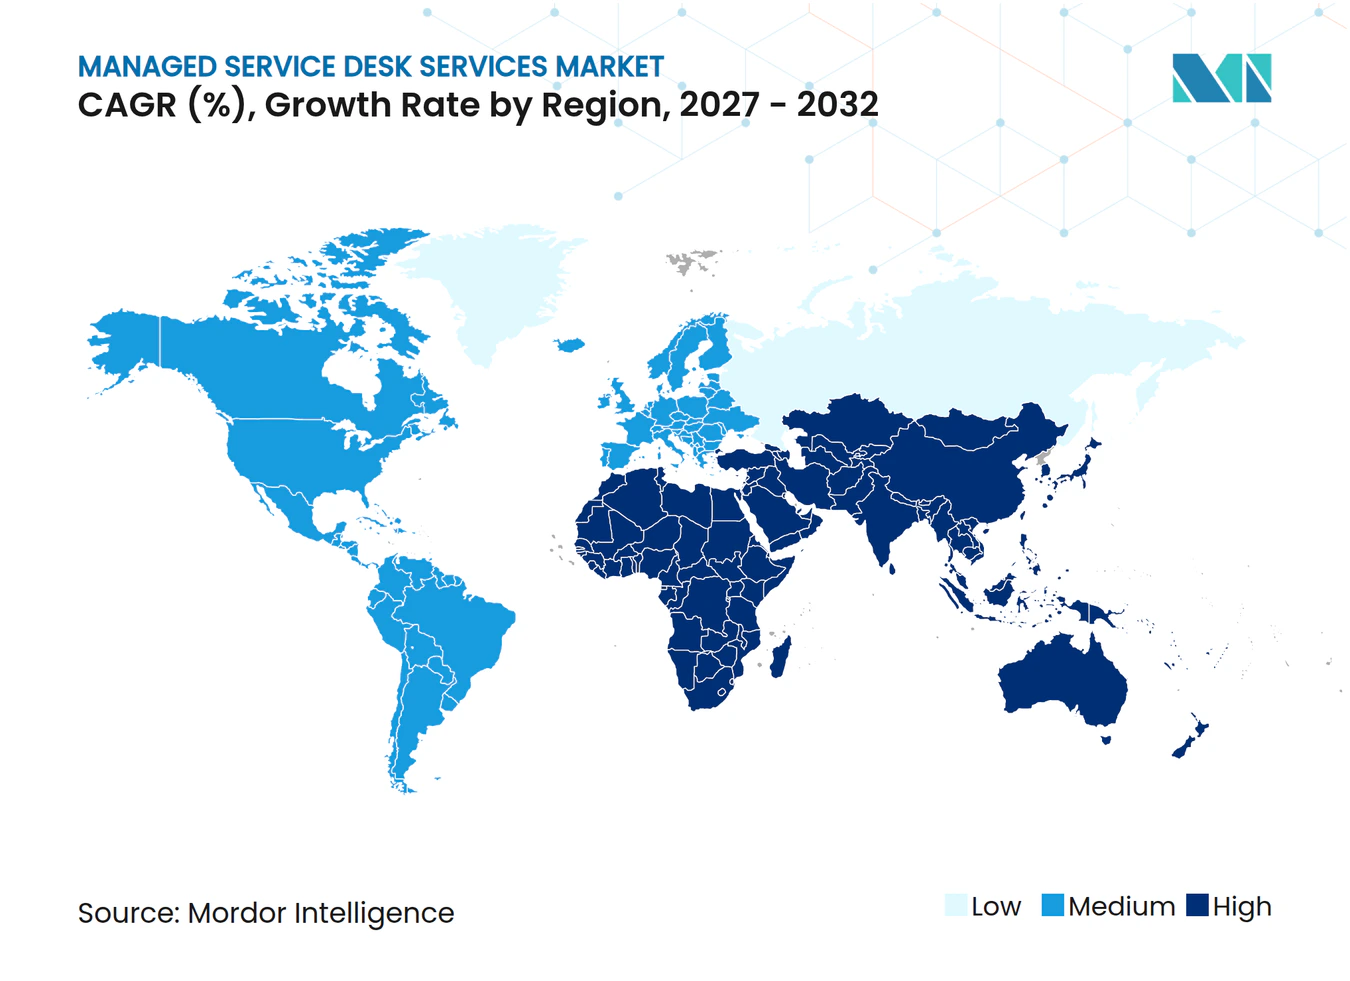
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Service Desk Gerenciados por Mordor Intelligence
O tamanho do Mercado de Serviços de Service Desk Gerenciados está projetado em 38,47 bilhões de USD em 2026, 41,23 bilhões de USD em 2027, e deve atingir 59,82 bilhões de USD até 2032, crescendo a um CAGR de 7,73% de 2027 a 2032. O mercado de serviços de service desk gerenciados está sendo moldado pela demanda corporativa por suporte externo em ambientes de nuvem, on-premises e software como serviço. Os compradores estão atribuindo maior peso à experiência do colaborador e às métricas de produtividade do que aos acordos de nível de serviço tradicionais isoladamente. Isso eleva a importância de plataformas capazes de reportar a qualidade do serviço e resolver problemas rotineiros antes que cheguem a um agente. O mercado de serviços de service desk gerenciados também está se tornando mais dependente de controles confiáveis de conhecimento e identidade. Os provedores estão respondendo com roteamento automatizado, ferramentas de gestão do conhecimento e controles de segurança adaptados ao ambiente operacional de cada cliente. O mercado de service desk gerenciado também oferece oportunidades para que os fornecedores migrem de precificação por volume de chamados para contratos vinculados a resultados de serviço.
Principais Conclusões do Relatório
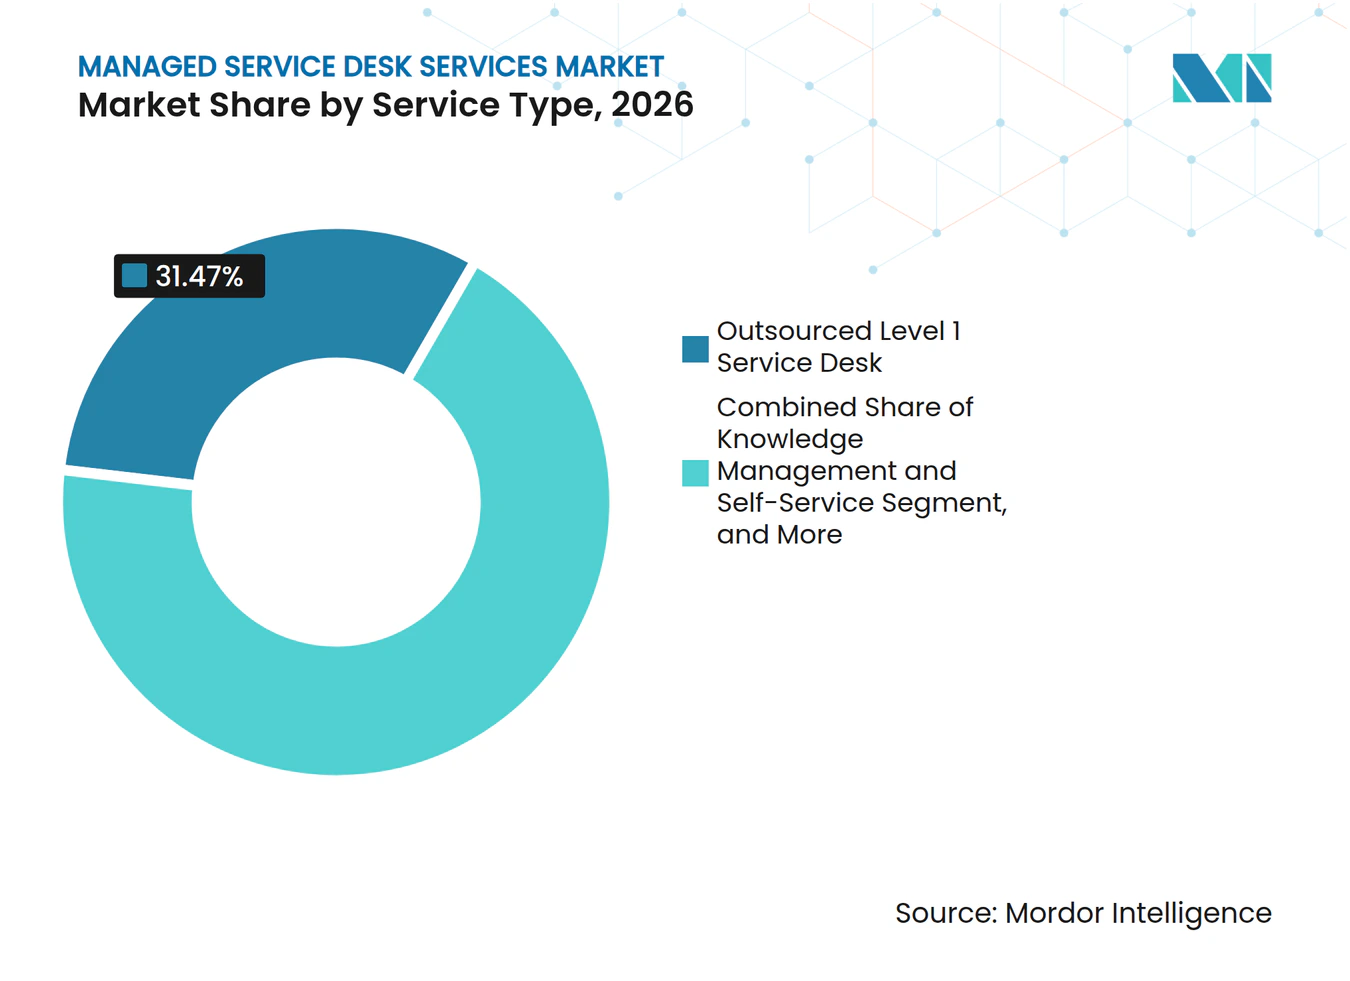
- Por tipo de serviço, o service desk de Nível 1 terceirizado detinha 31,47% da participação do mercado de serviços de service desk gerenciados em 2026, enquanto a gestão do conhecimento e o autoatendimento devem expandir a um CAGR de 8,83% até 2032.
- Por porte da empresa, as grandes empresas detinham 69,83% de participação em 2026, enquanto as pequenas e médias empresas têm projeção de expansão a um CAGR de 8,17% até 2032.
- Em relação à habilitação tecnológica, o service desk tradicional conduzido por humanos detinha 47,23% de participação em 2026, enquanto o service desk autônomo e agêntico deve expandir a um CAGR de 8,37% até 2032.
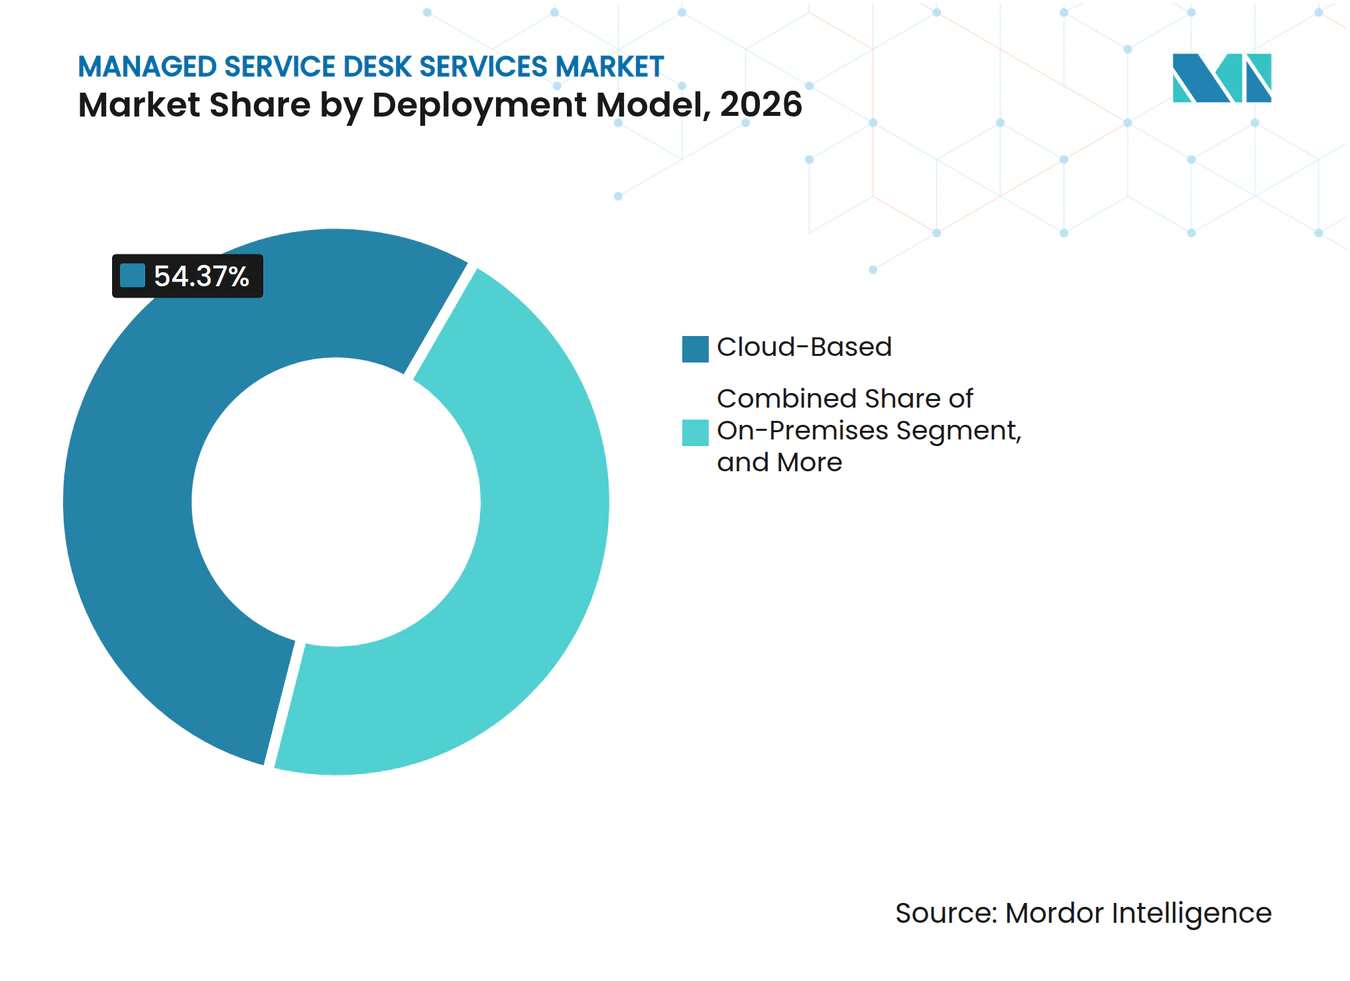
- Por modelo de implantação, as configurações baseadas em nuvem detinham 54,37% de participação em 2026, enquanto a implantação híbrida tem projeção de expansão a um CAGR de 8,63% até 2032.
- Por setor do usuário final, tecnologia da informação e telecomunicações detinham 23,87% de participação em 2026, enquanto a área de saúde deve expandir a um CAGR de 8,41% até 2032.
- Por geografia, a América do Norte detinha 37,43% de participação em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 8,26% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Nuvem Híbrida e Multinuvem | +2.0% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda por Suporte ao Usuário 24/7 e Resolução Mais Rápida | +1.8% | Global, pronunciado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Automação de Chamados Habilitada por IA e Autoatendimento | +1.5% | Global, ganhos de pioneirismo na América do Norte e no Japão | Médio prazo (2-4 anos) |
| Expansão de Forças de Trabalho Remotas e Híbridas | +1.2% | América do Norte e Europa como núcleo, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Centros de Capacidade Global na Ásia-Pacífico | +0.9% | Núcleo na Ásia-Pacífico, especificamente na Índia | Médio prazo (2-4 anos) |
| Contratos de Serviços Gerenciados Baseados em Resultados | +0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Nuvem Híbrida e Multinuvem
O mercado de service desk gerenciado se beneficia à medida que as equipes internas enfrentam mais sistemas para suportar em ambientes de nuvem híbrida, multinuvem e software como serviço. Migração, repatriação e novas cargas de trabalho de IA podem simultaneamente distribuir sistemas por diferentes infraestruturas. As solicitações de suporte podem, portanto, exigir roteamento entre plataformas de nuvem, aplicações on-premises e camadas de autenticação. Provedores com fluxos de trabalho de diagnóstico e caminhos de escalonamento estabelecidos podem tornar esse modelo operacional mais fácil de gerenciar para os clientes.
Demanda por Suporte ao Usuário 24/7 e Resolução Mais Rápida
O suporte contínuo é cada vez mais relevante para empresas com colaboradores e clientes em vários fusos horários. A Freshworks reportou um aumento de 20% no volume diário de chamados nos últimos dias de março de 2026, enquanto a conformidade com os acordos de nível de serviço fora do horário comercial foi de 2 a 5 pontos percentuais inferior durante seu período de observação. O HDI reportou que o help desk de TI médio processou 492 chamados por mês em 2025, 17% a mais do que em 2023. Lacunas na cobertura podem interromper o trabalho dos colaboradores mesmo quando o problema subjacente é simples. O mercado de serviços de service desk gerenciados pode atender a essa necessidade por meio de cobertura ininterrupta e triagem automatizada. Os provedores também precisam de modelos de pessoal e automação capazes de lidar com picos sem reduzir a qualidade do serviço.
Automação de Chamados Habilitada por IA e Autoatendimento
A automação está se tornando uma parte prática da entrega do service desk, e não um complemento opcional. A ServiceNow introduziu capacidades de IA agêntica para gestão de serviços de TI, gestão de operações de TI e gestão de ativos de TI em maio de 2025. A Riverbed introduziu o Aternity Self-Service em outubro de 2025, que utiliza um agente de IA para realizar triagem, diagnóstico e remediação de endpoints antes de criar um chamado para suporte adicional. Essas ferramentas podem resolver solicitações recorrentes antes que cheguem aos agentes de Nível 1. Cada caso resolvido também pode aprimorar o conhecimento disponível para diagnósticos futuros. Isso confere ao mercado de serviços de service desk gerenciados um argumento mais sólido para contratos baseados em resultados em vez de volume de chamados.
Expansão de Forças de Trabalho Remotas e Híbridas
O trabalho remoto e híbrido continua a criar necessidades de suporte distribuídas. A Gallup reportou em maio de 2026 que 52% dos colaboradores norte-americanos com capacidade para trabalho remoto atuavam em regime híbrido e 26% trabalhavam exclusivamente de forma remota. A Ivanti constatou que 78% dos profissionais de TI globalmente trabalhavam pelo menos parte do tempo de forma virtual. A Ivanti também reportou que 81% dos trabalhadores de escritório utilizavam dispositivos pessoais para o trabalho, incluindo 40% que o faziam sem o conhecimento do empregador. Redefinições de senha, desbloqueios de autenticação multifator e solicitações de acesso são necessidades comuns em uma força de trabalho dispersa. Ampla cobertura e verificações seguras de identidade são, portanto, tão importantes quanto o suporte técnico especializado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Exposição à Segurança de Dados e Crimes Cibernéticos | -1.1% | Global, maior preocupação na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Custos de Integração, Migração e Personalização | -0.9% | Global, concentrado em grandes empresas com pilhas legadas de ITSM | Médio prazo (2-4 anos) |
| Bases de Conhecimento e Dados de Configuração Inconsistentes | -0.7% | Global | Médio prazo (2-4 anos) |
| Dependência do Cliente em Plataformas de Automação Proprietárias | -0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição à Segurança de Dados e Crimes Cibernéticos
Os service desks têm acesso a sistemas de identidade, tornando-os alvos de ataques de engenharia social. A Microsoft documentou um método de ataque de 2026 no qual agentes de ameaça se passavam por funcionários do help desk, obtinham acesso ao Quick Assist e se moviam pelo ambiente utilizando o Windows Remote Management.[1] Esses incidentes podem prolongar os ciclos de vendas e aumentar os requisitos dos clientes em relação à autenticação e aos controles de sessão. Provedores que demonstram verificação clara de confiança zero e monitoramento contínuo podem reduzir essa preocupação.
Custos de Integração, Migração e Personalização
A substituição de uma plataforma de gestão de serviços existente pode exigir um trabalho de transição substancial. Os custos podem surgir da migração de dados de configuração, reconstrução de fluxos de trabalho, conexão de sistemas corporativos e execução simultânea de processos antigos e novos. Clientes em setores regulados também devem manter a continuidade do suporte durante a mudança. Links pré-construídos para as principais plataformas de gestão de serviços e corporativas podem reduzir o escopo do trabalho. No entanto, anos de personalização local ainda podem criar decisões difíceis de migração. Essa restrição pode favorecer os provedores existentes quando os clientes avaliam o custo e o risco de trocar de fornecedor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Automação do Conhecimento Transforma o Suporte no Primeiro ContatoO service desk de Nível 1 terceirizado detinha 31,47% do mercado de serviços de service desk gerenciados em 2026. Grandes organizações continuam a utilizar provedores externos para solicitações de alto volume e resolução repetitiva no primeiro contato. Os provedores existentes frequentemente detêm anos de histórico de chamados que podem aprimorar o roteamento e a orientação de autoatendimento. A gestão do conhecimento e o autoatendimento devem expandir a um CAGR de 8,83% até 2032. Essa parte do tamanho do mercado de serviços de service desk gerenciados se beneficia quando uma solicitação é resolvida antes que um agente humano seja envolvido. A Microsoft descreveu sistemas autônomos de gestão de serviços de TI capazes de detectar padrões de log, executar ações corretivas como reiniciar serviços ou reverter alterações, e fechar chamados automaticamente. O suporte de Nível 2 e Nível 3 permanece importante para questões complexas de nuvem, segurança e aplicações. O monitoramento e gerenciamento remotos, juntamente com a gestão de incidentes, solicitações e problemas, enfrentam maior pressão de preços à medida que as plataformas de nuvem incorporam o monitoramento em suas ofertas. O suporte presencial e no local permanece relevante onde os ambientes físicos limitam a resolução remota.
A gestão do conhecimento está evoluindo de um repositório de back-office para uma capacidade central de serviço. Os provedores podem utilizar casos resolvidos para manter grafos de conhecimento e oferecer respostas mais consistentes. Isso pode melhorar o tempo de resolução e permitir que os provedores assumam compromissos contratuais mais claros. A ServiceNow lançou o Flow by ServiceNow em outubro de 2026 como um service desk nativo de IA projetado para resolver problemas dos colaboradores por meio de interfaces conversacionais nos canais de chat existentes. O lançamento aponta para uma mudança em relação a portais independentes e formulários de chamados. Provedores integrados às principais plataformas de colaboração podem posicionar as respostas mais próximas de onde os usuários trabalham. O setor de serviços de service desk gerenciados provavelmente manterá especialistas humanos no processo para casos complexos. No entanto, o autoatendimento pode reduzir o volume que chega a esses especialistas. Isso sustenta um papel mais focado para os agentes que lidam com exceções e solicitações sensíveis.



Por Porte da Empresa:
A Entrega em Nuvem Amplia o Acesso para Organizações MenoresAs grandes empresas responderam por 69,83% do mercado de service desk gerenciado em 2026. Sua escala e relacionamentos de terceirização de longa data sustentaram arranjos de serviço plurianuais. Historicamente, a entrega de service desk exigia infraestrutura e uma ampla base de pessoal que organizações menores não conseguiam justificar. As pequenas e médias empresas devem expandir a um CAGR de 8,17% até 2032. As plataformas baseadas em nuvem reduzem o comprometimento inicial necessário para utilizar serviços de suporte gerenciados. Equipes de TI menores podem achar esse encargo especialmente difícil porque têm menos pessoas para absorver o trabalho operacional. A integração automatizada e os playbooks padronizados podem tornar contratos menores mais viáveis para os provedores. A precificação baseada em consumo também pode facilitar a adoção de suporte gerenciado por organizações menores.
A mudança não elimina a importância das grandes contas. Grandes organizações frequentemente precisam de integrações personalizadas, controles de conformidade e caminhos de escalonamento especializados. Esses requisitos sustentam contratos de maior valor, mas também podem aumentar os custos de entrega. Organizações menores geralmente precisam de implantações mais simples e ativação mais rápida. Isso cria espaço para provedores capazes de oferecer um serviço padrão sem personalização extensiva. O mercado de serviços de service desk gerenciados pode, portanto, crescer atendendo a duas necessidades distintas de clientes. As grandes contas permanecem importantes para a estabilidade da receita. As contas menores podem criar uma base mais ampla de demanda recorrente quando entregues por meio de modelos operacionais eficientes. Os provedores precisarão proteger a qualidade do serviço à medida que aumentam o número de clientes menores.
Por Habilitação Tecnológica:
Ferramentas Agênticas Avançam ao Lado do Suporte HumanoOs service desks tradicionais conduzidos por humanos responderam por 47,23% do mercado de service desk gerenciado em 2026. Muitos clientes mantêm esse modelo porque as equipes existentes conhecem suas aplicações, caminhos de escalonamento e práticas internas. O suporte totalmente autônomo requer conhecimento confiável e dados de configuração antes de poder substituir o julgamento humano. O service desk autônomo e agêntico deve expandir a um CAGR de 8,37% até 2032. A Kyndryl introduziu o Agentic Service Management em abril de 2026, juntamente com blueprints de implementação para a transição de operações de serviço convencionais para fluxos de trabalho autônomos. A Intellias introduziu o Agentic ServiceOps em outubro de 2026 para entregar serviços gerenciados em plataformas de gestão de serviços de TI e gestão de operações de TI.[2] As ferramentas demonstram que os fluxos de trabalho autônomos estão migrando para o uso operacional. Os clientes ainda precisam gerenciar o risco de classificação inadequada de chamados e ações automatizadas incorretas.
Os service desks assistidos por IA oferecem um caminho intermediário para organizações que precisam de controle humano. Nesse modelo, o software pode propor respostas, resumir incidentes e orientar os agentes enquanto as pessoas aprovam a resolução. Essa abordagem pode ser especialmente útil em ambientes regulados onde a responsabilização permanece importante. Os modelos integrados de gestão de serviços de TI e AIOps podem combinar sinais de infraestrutura com filas do service desk. Isso pode ajudar as equipes a identificar problemas antes que os usuários os reportem. O mercado de serviços de service desk gerenciados tem espaço para cada um desses modelos porque a prontidão dos clientes difere. A entrega conduzida por humanos permanece importante onde o conhecimento institucional é difícil de documentar. Os modelos autônomos podem ganhar participação onde tarefas repetitivas e dados confiáveis tornam a automação prática. Provedores que suportam ambas as abordagens podem gerenciar a transição sem impor um único caminho aos clientes.
Por Modelo de Implantação:
A Entrega Híbrida Responde aos Requisitos de DadosA implantação baseada em nuvem respondeu por 54,37% da participação do mercado de service desk gerenciado em 2026. As organizações adotaram a entrega em nuvem pela escalabilidade e pela redução dos compromissos de infraestrutura. A implantação híbrida deve expandir a um CAGR de 8,63% até 2032. A Flexera reportou que a atividade de repatriação de nuvem aumentou 2 pontos percentuais em 2026, à medida que as organizações moveram cargas de trabalho e dados para onde melhor se adequavam às necessidades operacionais. Algumas organizações mantêm registros sensíveis de chamados ou fluxos de trabalho de segurança em sua própria infraestrutura. Elas ainda podem usar plataformas de nuvem para triagem inicial, entrega de conhecimento e processos de suporte menos sensíveis. Esse modelo ajuda as organizações a equilibrar necessidades de acesso, desempenho e residência de dados. Também cria demanda por provedores capazes de gerenciar fluxos de trabalho consistentes em ambos os ambientes.
A implantação on-premises está diminuindo como modelo principal, mas permanece importante em defesa, infraestrutura crítica e serviços financeiros. Esses clientes podem enfrentar limitações legais ou de política sobre onde informações pessoais, de segurança ou classificadas podem ser armazenadas. A entrega híbrida pode oferecer a eles uma forma de utilizar ferramentas baseadas em nuvem sem mover todos os registros. A abordagem pode exigir mais integração e governança cuidadosa do que uma implantação exclusivamente em nuvem. Os provedores precisam de conexões seguras e propriedade clara de identidade, dados e registros de incidentes. Isso pode aumentar o valor das práticas certificadas de gestão de serviços. O tamanho do mercado de serviços de service desk gerenciados para serviços híbridos é sustentado por clientes que precisam de opções flexíveis de implantação. Fornecedores sem capacidades de nuvem para on-premises podem perder trabalho para especialistas com experiência mais consolidada em setores regulados.

Por Setor do Usuário Final:
A Área de Saúde Adiciona Necessidades de Conformidade à Demanda por SuporteA tecnologia da informação e as telecomunicações responderam por 23,87% do mercado de service desk gerenciado em 2026. As organizações desse setor frequentemente possuem expertise interna para definir requisitos detalhados de nível de serviço e nível de experiência. A área de saúde deve expandir a um CAGR de 8,41% até 2032. Sistemas clínicos, numerosos endpoints e informações de saúde protegidas criam um ambiente de suporte exigente. A Regra de Segurança da HIPAA exige que entidades cobertas e associados de negócios protejam as informações de saúde protegidas em formato eletrônico. Provedores terceirizados podem precisar de Acordos de Associado de Negócios e controles formais de segurança. Provedores com treinamento em saúde e práticas documentadas de segurança da informação podem atender a esse requisito. O setor de service desk gerenciado se beneficia quando organizações de saúde precisam de suporte que combine disponibilidade operacional com controles de privacidade.
Os serviços financeiros também exigem fluxos de trabalho auditáveis e controles de acesso robustos. O varejo e o comércio eletrônico precisam de suporte para sistemas de ponto de venda e operações voltadas ao cliente. A manufatura precisa de ajuda para integrar tecnologia operacional e sistemas corporativos. O governo e a defesa têm requisitos significativos, mas podem envolver longos ciclos de aquisição pública. Os compradores da área de saúde precisam de controles contínuos, e não de uma revisão de conformidade pontual. O acesso baseado em função, o monitoramento de informações de saúde protegidas e a autenticação verificada de usuários podem sustentar esse modelo operacional. A RSA constatou que 45% dos entrevistados afirmaram que o custo de uma violação relacionada à identidade superou um benchmark típico de violação de dados, com 24% reportando custos acima de 10 milhões de USD. Essas condições tornam os processos de serviço seguros centrais para a seleção de fornecedores. Elas também aumentam o valor dos provedores de suporte que compreendem as obrigações específicas do setor.
Análise Geográfica
A América do Norte respondeu por 37,43% do mercado de service desk gerenciado em 2026. A região possui uma base concentrada de compradores de tecnologia multinacionais e práticas maduras de terceirização. O Canadá e o México adicionam demanda por meio de entrega nearshore, incluindo suporte de primeiro contato bilíngue para forças de trabalho de língua espanhola. Esse padrão de trabalho mantém a demanda por suporte em ambientes domésticos, de escritório e de nuvem. A modernização do setor público e a adoção de software como serviço para gestão de serviços de TI pelo mercado intermediário podem sustentar a demanda regional até 2032.
A Ásia-Pacífico deve expandir a um CAGR de 8,26% até 2032. O ecossistema de centros de capacidade global da Índia cria demanda por provedores capazes de suportar políticas globais, resolução multilíngue no primeiro contato e plataformas compartilhadas de gestão de serviços de TI. A Kyndryl Japan e a PKSHA Technology anunciaram uma colaboração de AI-BPaaS em junho de 2025 que combina uma plataforma de help desk de IA com serviços de local de trabalho digital.[3] A oferta abrange consultoria, construção de ambiente e operações contínuas. As restrições de talentos de TI do Japão tornam esse modelo relevante para compradores corporativos locais. China, Coreia do Sul e Austrália também adicionam demanda dos setores de serviços financeiros, manufatura e governo.
A Europa ocupa uma posição significativa no mercado de serviços de service desk gerenciados, sustentada pela Alemanha, pelo Reino Unido e pela França. As expectativas de conformidade e os gastos corporativos em tecnologia continuam a sustentar a demanda por service desk externo. A Atos ganhou um contrato de 5 anos no valor de 150 milhões de GBP (192,39 milhões de USD) em março de 2025 para transformar o service desk do Departamento de Meio Ambiente, Alimentação e Assuntos Rurais do Reino Unido para 34.000 usuários. A América do Sul apresenta demanda moderada dos setores de serviços financeiros e varejo do Brasil. O Oriente Médio e a África permanecem mercados em estágio inicial, com a Arábia Saudita e os Emirados Árabes Unidos liderando a demanda regional, e a Nigéria e a África do Sul sustentando atividades de telecomunicações e serviços bancários.
Cenário Competitivo
Concentração do Mercado
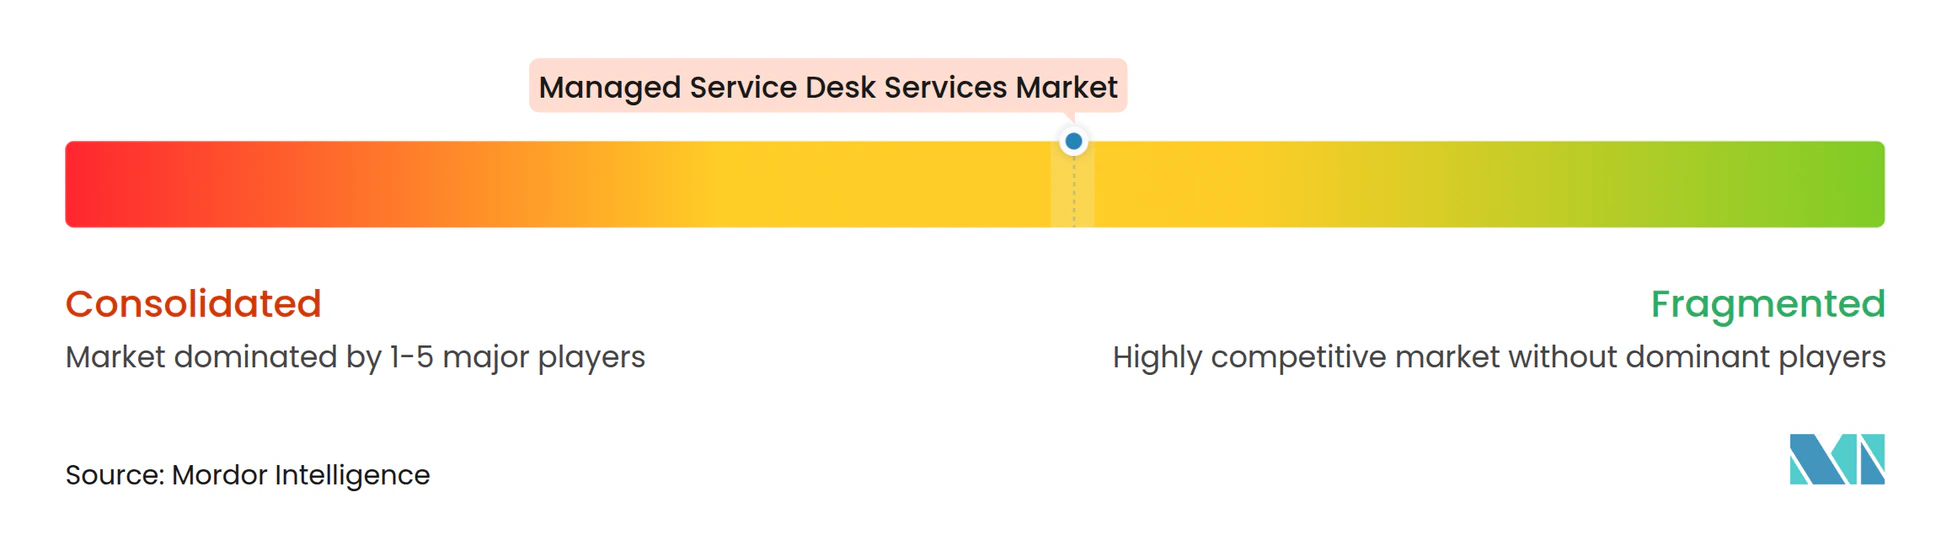
O mercado de serviços de service desk gerenciados possui uma estrutura competitiva em duas partes. Os integradores globais competem em plataformas de IA, capacidades de conformidade e precificação vinculada a resultados. Os provedores regionais e de mercado intermediário competem em implantação mais rápida, conhecimento setorial e entrega nearshore. Accenture, HCL Technologies, Tata Consultancy Services, Infosys, Wipro e Capgemini investiram em transformação de serviços com suporte de IA. A Kyndryl lançou o Agentic Service Management em abril de 2026 com ferramentas destinadas a ajudar empresas a adotar fluxos de trabalho autônomos. Também recebeu um contrato do Departamento de Recursos de Informação do Texas em março de 2026 para fornecer serviços de tecnologia a governos estaduais e locais. Esses movimentos mostram como os provedores de serviços de infraestrutura estão adicionando operações de serviço lideradas por IA aos seus portfólios.
DXC Technology, Atos, Fujitsu, NTT DATA e Unisys têm posições estabelecidas em governo, serviços financeiros e grandes empresas. Os relacionamentos de longa data com clientes podem ser importantes porque uma mudança de provedor de service desk pode envolver um trabalho de transição significativo. Provedores com ferramentas de experiência digital podem utilizar essas métricas em seus contratos. A HCLTech foi selecionada pelo M Group em setembro de 2026 para modernizar as operações de TI em mais de 200 locais com sua plataforma AI Force.[4] A Tata Consultancy Services foi selecionada pela Kalmar em janeiro de 2026 para uma transformação de TI corporativa que inclui serviço ao usuário final e operações de nuvem híbrida. Esses exemplos mostram o foco na entrega integrada de aplicações, infraestrutura e suporte ao usuário.
Provedores menores como Stefanini, Microland e Sutherland Global Services podem competir em saúde e implantações híbridas por meio de bases de conhecimento focadas e limites de contrato mais baixos. Sua posição pode ser mais forte onde um cliente precisa de uma capacidade setorial específica, mas não necessita de um modelo de entrega global completo. Especialistas em IA agêntica também oferecem resolução autônoma de Nível 0 e Nível 1 como serviço independente. Isso pode desafiar provedores maiores em projetos iniciais. Os grandes provedores podem responder tornando as ofertas de service desk mais modulares. O mercado de serviços de service desk gerenciados pode recompensar os provedores que realizarem essa transição sem perturbar as operações estabelecidas dos clientes. A ISO/IEC 20000 também pode influenciar as aquisições ao fornecer uma estrutura reconhecida para a gestão de serviços de TI.
Líderes do Setor de Serviços de Service Desk Gerenciados
-
Accenture plc
-
HCL Technologies Limited
-
International Business Machines Corporation
-
Infosys Limited
-
Wipro Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Service Desk Gerenciados Empresas cobertas neste relatório
- Accenture plc
- HCL Technologies Limited
- International Business Machines Corporation
- Infosys Limited
- Wipro Limited
- DXC Technology Company
- Tata Consultancy Services Limited
- NTT DATA Corporation
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Kyndryl Holdings, Inc.
- Atos SE
- Fujitsu Limited
- Unisys Corporation
- Stefanini Group
- Computacenter plc
- CompuCom Systems, Inc.
- Microland Limited
- Sutherland Global Services, Inc.
- Unify Technologies
Desenvolvimentos industriais recentes em Mercado de Serviços de Service Desk Gerenciados
- Outubro de 2026: A Intellias lançou o Agentic ServiceOps, um serviço de TI gerenciado que aplica IA agêntica governada em plataformas de gestão de serviços de TI e gestão de operações de TI, operando nas plataformas existentes ServiceNow, Jira Service Management, Datadog, Dynatrace e PagerDuty. O serviço resolve solicitações elegíveis no Nível 0 utilizando histórico de chamados, runbooks e dados de configuração sem intervenção humana, e vincula a precificação comercial a resultados em vez de volume de chamados.
- Outubro de 2026: A ServiceNow lançou o Flow by ServiceNow, um service desk nativo de IA que é implantado sem um projeto de implementação e resolve problemas dos colaboradores por meio de interfaces conversacionais nos canais de chat existentes. A oferta tem como alvo organizações que buscam modernização da gestão de serviços de TI sem programas de integração de vários meses, e está posicionada como uma startup complementar dentro da plataforma ServiceNow mais ampla.
- Julho de 2026: A Kyndryl modernizou o suporte de TI global do Forvis Mazars Group com um service desk remoto suportado a partir de Brno, República Tcheca, mantendo expertise no local na França, e transformou a plataforma de TI interna da empresa em uma base de conhecimento continuamente atualizada que permite o autoatendimento dos colaboradores.
- Abril de 2026: A Kyndryl lançou o Agentic Service Management, incluindo blueprints de implementação para ajudar empresas a fazer a transição de operações de serviço tradicionais para fluxos de trabalho autônomos e inteligentes em escala, expandindo seu portfólio de serviços de local de trabalho digital além do suporte de infraestrutura.
Escopo do Relatório Global do Mercado de Serviços de Service Desk Gerenciados
O relatório do Mercado de Serviços de Service Desk Gerenciados define os serviços de service desk gerenciados como soluções de suporte de TI terceirizadas que fornecem às organizações assistência centralizada para resolução de incidentes, solicitações de serviço, solução de problemas técnicos e suporte ao usuário final.
O Relatório do Mercado de Serviços de Service Desk Gerenciados é Segmentado por Tipo de Serviço (Service Desk de Nível 1 Terceirizado, Suporte Técnico de Nível 2 e Nível 3 Terceirizado, Monitoramento e Gerenciamento Remotos, Gestão de Incidentes, Solicitações e Problemas, Gestão do Conhecimento e Autoatendimento, Suporte Presencial e no Local, e Outros Tipos de Serviço), Porte da Empresa (Grandes Empresas e Pequenas e Médias Empresas), Habilitação Tecnológica (Service Desk Tradicional Conduzido por Humanos, Service Desk Assistido por IA, Service Desk Autônomo e Agêntico, e Service Desk Integrado de ITSM e AIOps), Modelo de Implantação (On-Premises, Baseado em Nuvem e Híbrido), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Service Desk de Nível 1 Terceirizado |
| Suporte Técnico de Nível 2 e Nível 3 Terceirizado |
| Monitoramento e Gerenciamento Remotos |
| Gestão de Incidentes, Solicitações e Problemas |
| Gestão do Conhecimento e Autoatendimento |
| Suporte Presencial e no Local |
| Outros Tipos de Serviço |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Service Desk Tradicional Conduzido por Humanos |
| Service Desk Assistido por IA |
| Service Desk Autônomo e Agêntico |
| Service Desk Integrado de ITSM e AIOps |
| On-Premises |
| Baseado em Nuvem |
| Híbrido |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Service Desk de Nível 1 Terceirizado | |
| Suporte Técnico de Nível 2 e Nível 3 Terceirizado | ||
| Monitoramento e Gerenciamento Remotos | ||
| Gestão de Incidentes, Solicitações e Problemas | ||
| Gestão do Conhecimento e Autoatendimento | ||
| Suporte Presencial e no Local | ||
| Outros Tipos de Serviço | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Habilitação Tecnológica | Service Desk Tradicional Conduzido por Humanos | |
| Service Desk Assistido por IA | ||
| Service Desk Autônomo e Agêntico | ||
| Service Desk Integrado de ITSM e AIOps | ||
| Por Modelo de Implantação | On-Premises | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de service desk gerenciados?
O tamanho do Mercado de Serviços de Service Desk Gerenciados está projetado em 38,47 bilhões de USD em 2026, 41,23 bilhões de USD em 2027, e deve atingir 59,82 bilhões de USD até 2032, crescendo a um CAGR de 7,73% de 2027 a 2032.
O que está impulsionando a demanda por serviços de service desk gerenciados?
A complexidade da nuvem híbrida, as necessidades de suporte ininterrupto, a automação habilitada por IA e as forças de trabalho distribuídas estão expandindo a demanda.
Qual tipo de serviço está crescendo mais rapidamente?
A gestão do conhecimento e o autoatendimento devem crescer a um CAGR de 8,83% até 2032, à medida que as organizações buscam resolver solicitações rotineiras antes que cheguem a um agente.
Qual modelo de implantação está crescendo mais rapidamente?
A implantação híbrida tem projeção de crescimento a um CAGR de 8,63% até 2032, pois as organizações precisam tanto da flexibilidade da nuvem quanto do controle sobre dados sensíveis.
Qual setor do usuário final está crescendo mais rapidamente?
A área de saúde deve crescer a um CAGR de 8,41% até 2032, sustentada pela complexidade dos sistemas clínicos e pelos requisitos de proteção de dados.