
Marktgröße und Marktanteil im Bereich Managed Service Desk Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 41.23 Milliarden US-Dollar |
| Marktgröße (2032) | 59.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.73 % |
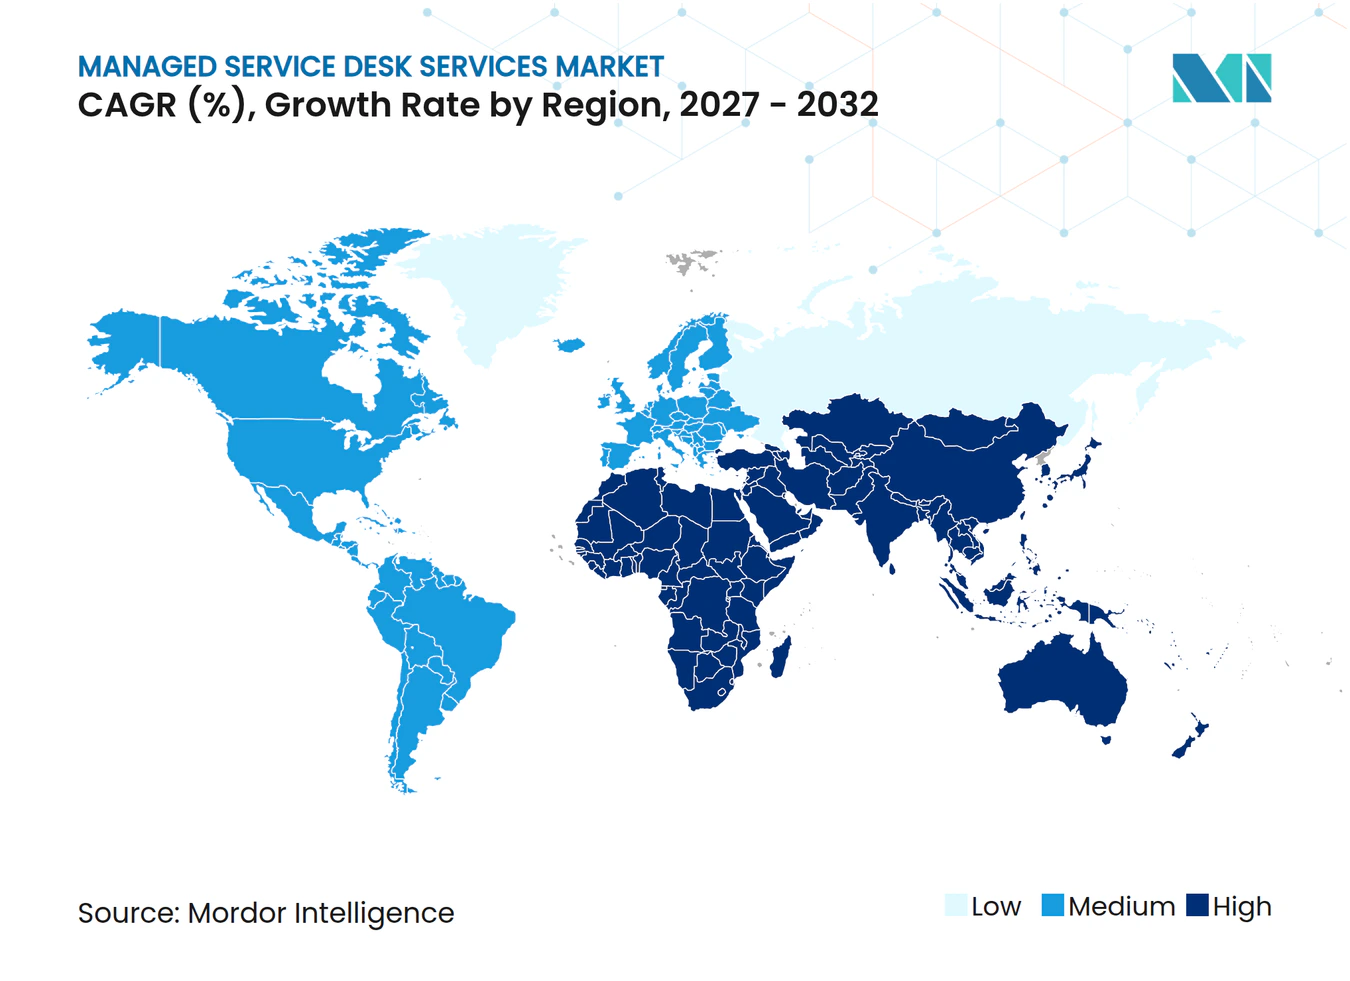
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Managed Service Desk Services von Mordor Intelligence
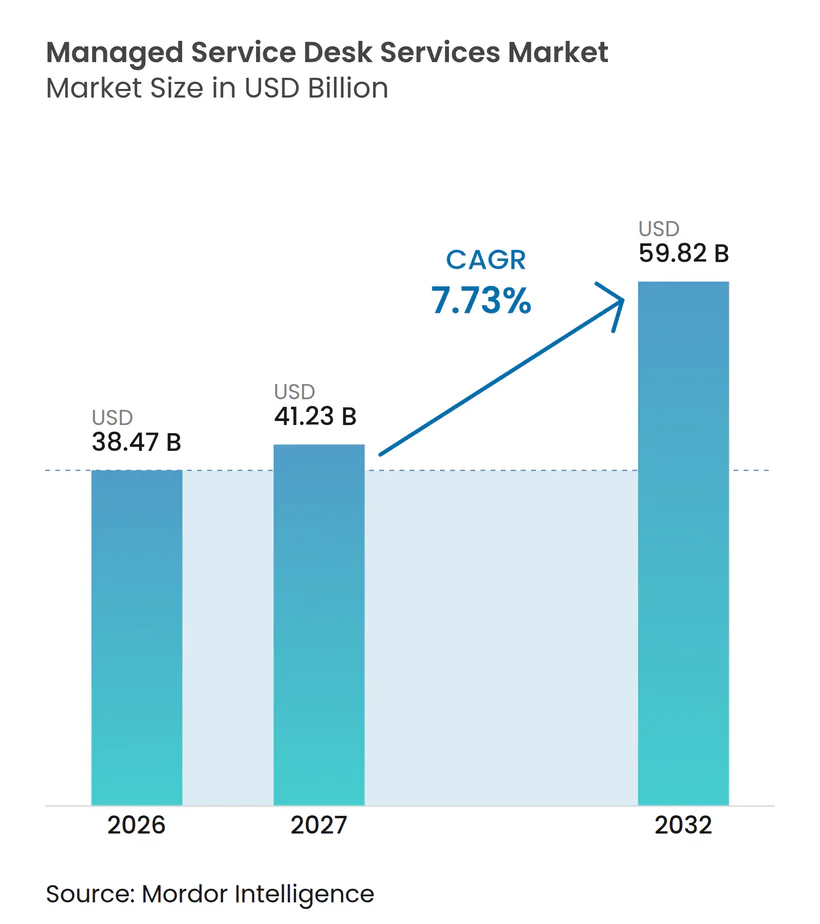
Die Marktgröße für Managed Service Desk Services wird für 2026 auf 38,47 Milliarden USD, für 2027 auf 41,23 Milliarden USD geschätzt und soll bis 2032 einen Wert von 59,82 Milliarden USD erreichen, mit einer CAGR von 7,73 % von 2027 bis 2032. Der Markt für Managed Service Desk Services wird durch die Unternehmensnachfrage nach externer Unterstützung in Cloud-, On-Premises- und Software-as-a-Service-Umgebungen geprägt. Käufer legen mehr Gewicht auf Mitarbeitererfahrung und Produktivitätskennzahlen als auf traditionelle Service-Level-Vereinbarungen allein. Dies erhöht die Bedeutung von Plattformen, die Servicequalität berichten und Routineprobleme lösen können, bevor sie einen Mitarbeiter erreichen. Der Markt für Managed Service Desk Services wird zudem zunehmend abhängig von zuverlässigen Wissens- und Identitätskontrollen. Anbieter reagieren mit automatisierter Weiterleitung, Wissenswerkzeugen und Sicherheitskontrollen, die zur Betriebsumgebung jedes Kunden passen. Der Markt für Managed Service Desks bietet Anbietern auch Möglichkeiten, von der Ticketvolumenpreisgestaltung zu Verträgen überzugehen, die an Serviceergebnisse geknüpft sind.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt der ausgelagerte Level-1-Service-Desk im Jahr 2026 einen Marktanteil von 31,47 % am Markt für Managed Service Desk Services, während Wissensmanagement und Self-Service bis 2032 voraussichtlich mit einer CAGR von 8,83 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 69,83 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 8,17 % wachsen werden.
- Beim Technologieeinsatz hielt der traditionelle, von Menschen geführte Service Desk im Jahr 2026 einen Anteil von 47,23 %, während der autonome und agentische Service Desk bis 2032 voraussichtlich mit einer CAGR von 8,37 % wachsen wird.
- Nach Bereitstellungsmodell hielten cloudbasierte Konfigurationen im Jahr 2026 einen Anteil von 54,37 %, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 8,63 % wachsen wird.
- Nach Endnutzerbranche hielten Informationstechnologie und Telekommunikation im Jahr 2026 einen Anteil von 23,87 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 8,41 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 37,43 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,26 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybrid- und Multi-Cloud-Komplexitt | +2.0% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach 24/7-Benutzerunterstützung und schnellerer Problemlösung | +1.8% | Global, ausgeprägt in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Ticketautomatisierung und Self-Service | +1.5% | Global, Vorteile für frühe Anwender in Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Ausweitung von Remote- und hybriden Belegschaften | +1.2% | Nordamerika und Europa als Kern, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Expansion globaler Kompetenzzentren im asiatisch-pazifischen Raum | +0.9% | Asiatisch-pazifischer Raum als Kern, insbesondere Indien | Mittelfristig (2–4 Jahre) |
| Ergebnisorientierte Managed-Service-Verträge | +0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybrid- und Multi-Cloud-Komplexität
Der Markt für Managed Service Desks profitiert davon, dass interne Teams mehr Systeme in Hybrid-Cloud-, Multi-Cloud- und Software-as-a-Service-Umgebungen unterstützen müssen. Migration, Repatriierung und neue KI-Workloads können Systeme gleichzeitig auf verschiedenen Infrastrukturen platzieren. Supportanfragen können daher eine Weiterleitung über Cloud-Plattformen, On-Premises-Anwendungen und Authentifizierungsebenen erfordern. Anbieter mit Diagnose-Workflows und etablierten Eskalationspfaden können dieses Betriebsmodell für Kunden einfacher handhabbar machen.
Nachfrage nach 24/7-Benutzerunterstützung und schnellerer Problemlösung
Kontinuierlicher Support ist zunehmend relevant für Unternehmen mit Mitarbeitern und Kunden in mehreren Zeitzonen. Freshworks meldete in den letzten Märztagen 2026 einen Anstieg des täglichen Ticketvolumens um 20 %, während die Einhaltung von Service-Level-Vereinbarungen außerhalb der Geschäftszeiten in seinem Beobachtungszeitraum um 2 bis 5 Prozentpunkte niedriger war. HDI berichtete, dass der durchschnittliche IT-Helpdesk im Jahr 2025 492 Tickets pro Monat bearbeitete, 17 % mehr als im Jahr 2023. Lücken in der Abdeckung können die Arbeit der Mitarbeiter unterbrechen, selbst wenn das zugrunde liegende Problem unkompliziert ist. Der Markt für Managed Service Desk Services kann diesen Bedarf durch Rund-um-die-Uhr-Abdeckung und automatisierte Triage decken. Anbieter benötigen außerdem Personalbesetzungs- und Automatisierungsmodelle, die Spitzenzeiten bewältigen können, ohne die Servicequalität zu beeinträchtigen.
KI-gestützte Ticketautomatisierung und Self-Service
Automatisierung wird zu einem praktischen Bestandteil der Service-Desk-Bereitstellung und nicht mehr nur zu einem optionalen Zusatz. ServiceNow führte im Mai 2025 agentische KI-Funktionen für IT-Service-Management, IT-Betriebsmanagement und IT-Asset-Management ein. Riverbed stellte im Oktober 2025 Aternity Self-Service vor, das einen KI-Agenten einsetzt, um Triage, Diagnose und Endpunkt-Behebung durchzuführen, bevor ein Ticket für weiteren Support erstellt wird. Solche Werkzeuge können wiederkehrende Anfragen lösen, bevor sie Level-1-Mitarbeiter erreichen. Jeder gelöste Fall kann auch das für zukünftige Diagnosen verfügbare Wissen verbessern. Dies verschafft dem Markt für Managed Service Desk Services ein stärkeres Argument für Verträge, die auf Ergebnissen statt auf Ticketvolumen basieren.
Ausweitung von Remote- und hybriden Belegschaften
Remote- und hybride Arbeit schafft weiterhin verteilte Supportbedürfnisse. Gallup berichtete im Mai 2026, dass 52 % der remote-fähigen US-amerikanischen Mitarbeiter in einer hybriden Arbeitsweise tätig waren und 26 % ausschließlich remote arbeiteten. Ivanti stellte fest, dass 78 % der IT-Mitarbeiter weltweit zumindest teilweise virtuell arbeiteten. Ivanti berichtete außerdem, dass 81 % der Büroangestellten persönliche Geräte für die Arbeit nutzten, darunter 40 %, die dies ohne Wissen des Arbeitgebers taten. Passwortzurücksetzungen, Entsperrungen der Multi-Faktor-Authentifizierung und Zugriffsanfragen sind häufige Bedürfnisse in einer verteilten Belegschaft. Breite Abdeckung und sichere Identitätsprüfungen sind daher ebenso wichtig wie spezialisierter technischer Support.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensicherheit und Cyberkriminalitätsrisiko | -1.1% | Global, höchste Bedenken in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integrations-, Migrations- und Anpassungskosten | -0.9% | Global, konzentriert in Großunternehmen mit veralteten ITSM-Systemen | Mittelfristig (2–4 Jahre) |
| Inkonsistente Wissensdatenbanken und Konfigurationsdaten | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Abhängigkeit der Kunden von proprietären Automatisierungsplattformen | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheit und Cyberkriminalitätsrisiko
Service Desks haben Zugang zu Identitätssystemen und sind damit Ziele für Social-Engineering-Angriffe. Microsoft dokumentierte im Jahr 2026 eine Angriffsmethode, bei der Bedrohungsakteure Helpdesk-Mitarbeiter imitierten, Quick-Assist-Zugang erlangten und sich über Windows Remote Management durch die Umgebung bewegten.[1] Solche Vorfälle können Verkaufszyklen verlängern und die Kundenanforderungen an Authentifizierungs- und Sitzungskontrollen erhöhen. Anbieter, die klare Zero-Trust-Verifizierung und kontinuierliche Überwachung nachweisen, können diese Bedenken verringern.
Integrations-, Migrations- und Anpassungskosten
Der Austausch einer bestehenden Service-Management-Plattform kann erhebliche Übergangsarbeiten erfordern. Kosten können durch die Migration von Konfigurationsdaten, den Neuaufbau von Workflows, die Anbindung von Unternehmenssystemen und den gleichzeitigen Betrieb alter und neuer Prozesse entstehen. Regulierte Kunden müssen während der Umstellung auch die Kontinuität des Supports aufrechterhalten. Vorgefertigte Verbindungen zu wichtigen Service-Management- und Unternehmensplattformen können den Arbeitsumfang reduzieren. Jahrelange lokale Anpassungen können jedoch weiterhin schwierige Migrationsentscheidungen verursachen. Dieses Hemmnis kann bestehende Anbieter begünstigen, wenn Kunden die Kosten und Risiken eines Anbieterwechsels abwägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
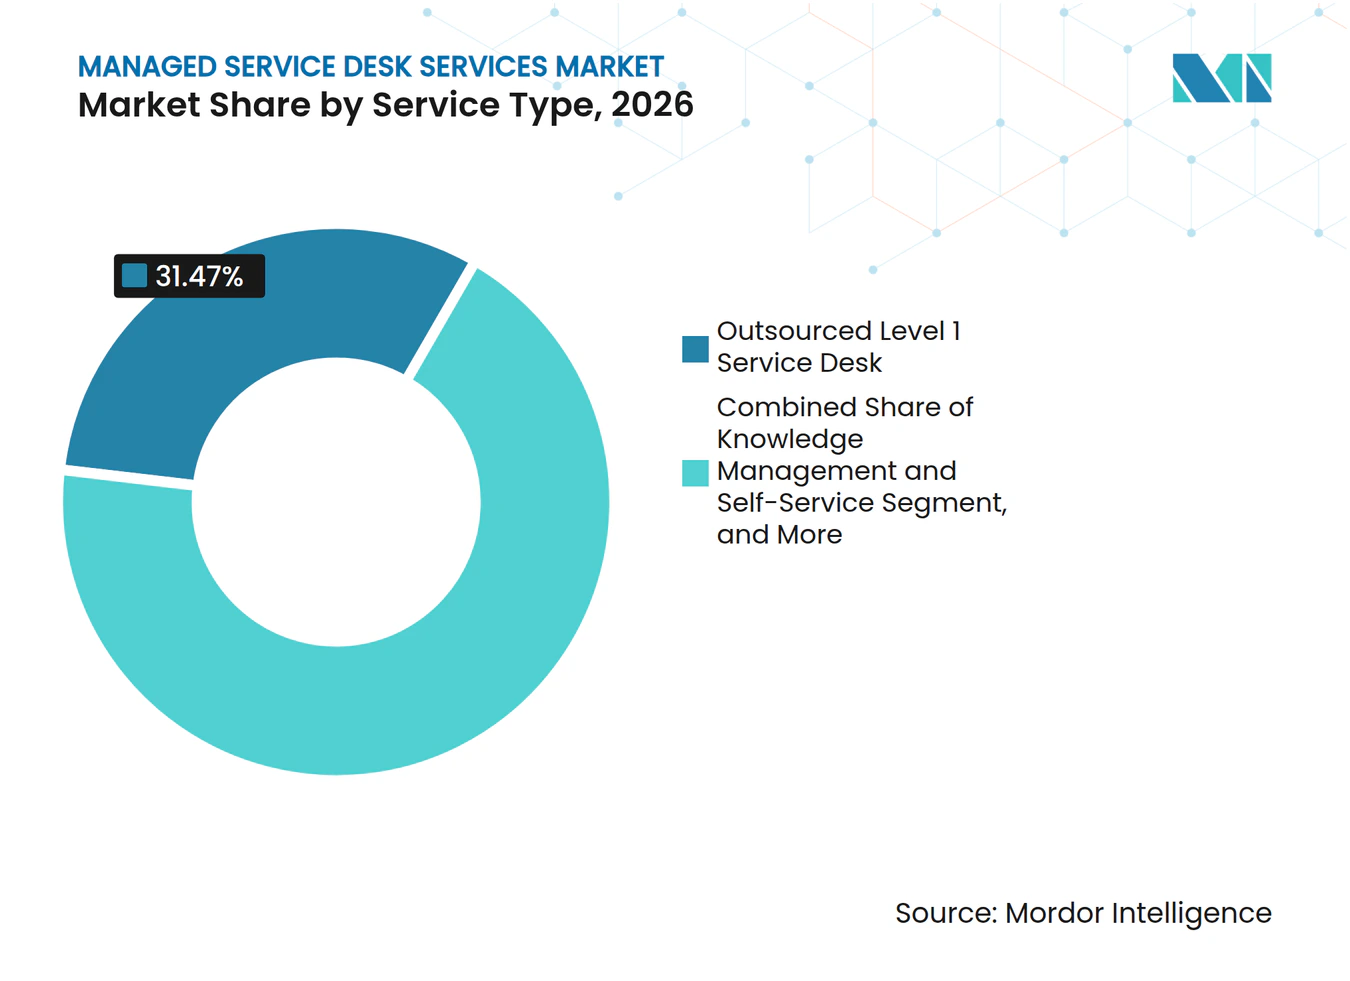
Wissensautomatisierung verändert den Erstkontakt-SupportDer ausgelagerte Level-1-Service-Desk hielt im Jahr 2026 einen Anteil von 31,47 % am Markt für Managed Service Desk Services. Große Organisationen nutzen weiterhin externe Anbieter für hochvolumige Anfragen und repetitive Erstkontaktlösungen. Bestehende Anbieter verfügen oft über jahrelange Tickethistorien, die die Weiterleitung und Self-Service-Anleitungen verbessern können. Wissensmanagement und Self-Service werden voraussichtlich bis 2032 mit einer CAGR von 8,83 % wachsen. Dieser Teil der Marktgröße für Managed Service Desk Services profitiert, wenn eine Anfrage gelöst wird, bevor ein menschlicher Mitarbeiter einbezogen wird. Microsoft beschrieb autonome IT-Service-Management-Systeme, die Protokollmuster erkennen, Korrekturmaßnahmen wie das Neustarten von Diensten oder das Zurücksetzen von Änderungen ergreifen und Tickets automatisch schließen können. Level-2- und Level-3-Support bleiben wichtig für komplexe Cloud-, Sicherheits- und Anwendungsprobleme. Remote-Monitoring und -Management sowie Incident-, Request- und Problem-Management stehen unter stärkerem Preisdruck, da Cloud-Plattformen Monitoring in ihre Angebote integrieren. Deskside- und Vor-Ort-Support bleibt relevant, wo physische Umgebungen die Remote-Lösung einschränken.
Wissensmanagement entwickelt sich von einem Back-Office-Repository zu einer zentralen Servicefähigkeit. Anbieter können gelöste Fälle nutzen, um Wissensgraphen zu pflegen und konsistentere Antworten zu unterstützen. Dies kann die Zeit bis zur Lösung verbessern und Anbietern ermöglichen, klarere vertragliche Verpflichtungen einzugehen. ServiceNow startete im Oktober 2026 Flow by ServiceNow als KI-nativen Service Desk, der Mitarbeiterprobleme über konversationelle Schnittstellen in bestehenden Chat-Kanälen löst. Die Veröffentlichung deutet auf eine Abkehr von eigenständigen Portalen und Ticketformularen hin. Anbieter, die mit wichtigen Kollaborationsplattformen verbunden sind, können Antworten näher an den Arbeitsort der Nutzer bringen. Die Managed Service Desk Services Branche wird menschliche Spezialisten wahrscheinlich weiterhin für komplexe Fälle im Prozess behalten. Self-Service kann jedoch das Volumen reduzieren, das diese Spezialisten erreicht. Dies unterstützt eine fokussiertere Rolle für Mitarbeiter, die Ausnahmen und sensible Anfragen bearbeiten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Cloud-Bereitstellung erweitert den Zugang für kleinere OrganisationenGroßunternehmen machten im Jahr 2026 69,83 % des Marktes für Managed Service Desks aus. Ihr Umfang und ihre langjährigen Outsourcing-Beziehungen haben mehrjährige Servicevereinbarungen unterstützt. Historisch gesehen erforderte die Service-Desk-Bereitstellung eine Infrastruktur und eine breite Personalbasis, die kleinere Organisationen nicht rechtfertigen konnten. Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 8,17 % wachsen. Cloudbasierte Plattformen reduzieren das anfängliche Engagement, das für die Nutzung von Managed-Support-Services erforderlich ist. Kleinere IT-Teams können diese Belastung als besonders schwierig empfinden, da sie weniger Mitarbeiter haben, um operative Arbeit zu absorbieren. Automatisiertes Onboarding und standardisierte Playbooks können kleine Verträge für Anbieter rentabler machen. Verbrauchsbasierte Preisgestaltung kann Managed Support auch für kleinere Organisationen leichter zugänglich machen.
Die Verschiebung beseitigt nicht die Bedeutung großer Konten. Große Organisationen benötigen oft individuelle Integrationen, Compliance-Kontrollen und spezialisierte Eskalationspfade. Diese Anforderungen unterstützen höherwertige Verträge, können aber auch die Bereitstellungskosten erhöhen. Kleinere Organisationen benötigen im Allgemeinen einfachere Bereitstellungen und schnellere Aktivierung. Dies schafft Raum für Anbieter, die einen Standardservice ohne umfangreiche Anpassung anbieten können. Der Markt für Managed Service Desk Services kann daher über zwei verschiedene Kundenbedürfnisse wachsen. Große Konten bleiben wichtig für die Umsatzstabilität. Kleinere Konten können eine breitere Basis wiederkehrender Nachfrage schaffen, wenn sie durch effiziente Betriebsmodelle bedient werden. Anbieter müssen die Servicequalität schützen, wenn sie die Anzahl kleinerer Kunden erhöhen.
Nach Technologieeinsatz:
Agentische Werkzeuge entwickeln sich parallel zum menschlichen SupportTraditionelle, von Menschen geführte Service Desks machten im Jahr 2026 47,23 % des Marktes für Managed Service Desks aus. Viele Kunden behalten dieses Modell bei, weil bestehende Teams ihre Anwendungen, Eskalationspfade und internen Praktiken kennen. Vollständig autonomer Support erfordert zuverlässige Wissens- und Konfigurationsdaten, bevor er menschliches Urteilsvermögen ersetzen kann. Autonome und agentische Service Desks werden voraussichtlich bis 2032 mit einer CAGR von 8,37 % wachsen. Kyndryl führte im April 2026 Agentic Service Management ein, zusammen mit Implementierungs-Blueprints für den Übergang von konventionellen Service-Operationen zu autonomen Workflows. Intellias führte im Oktober 2026 Agentic ServiceOps ein, um Managed Services über IT-Service-Management- und IT-Betriebsmanagement-Plattformen bereitzustellen.[2] Die Werkzeuge zeigen, dass autonome Workflows in den operativen Einsatz übergehen. Kunden müssen weiterhin das Risiko einer schlechten Ticketklassifizierung und falscher automatisierter Aktionen managen.
KI-unterstützte Service Desks bieten einen Mittelweg für Organisationen, die menschliche Kontrolle benötigen. In diesem Modell kann Software Antworten vorschlagen, Vorfälle zusammenfassen und Mitarbeiter führen, während Menschen die Lösung genehmigen. Dieser Ansatz kann besonders nützlich in regulierten Umgebungen sein, wo Verantwortlichkeit wichtig bleibt. Integrierte IT-Service-Management- und AIOps-Modelle können Infrastruktursignale mit Service-Desk-Warteschlangen kombinieren. Das kann Teams helfen, Probleme zu identifizieren, bevor Nutzer sie melden. Der Markt für Managed Service Desk Services hat Raum für jedes dieser Modelle, da die Kundenbereitschaft unterschiedlich ist. Von Menschen geführte Bereitstellung bleibt wichtig, wo institutionelles Wissen schwer zu dokumentieren ist. Autonome Modelle können Marktanteile gewinnen, wo repetitive Aufgaben und zuverlässige Daten Automatisierung praktikabel machen. Anbieter, die beide Ansätze unterstützen, können den Übergang managen, ohne Kunden einen einzigen Weg aufzuzwingen.
Nach Bereitstellungsmodell:
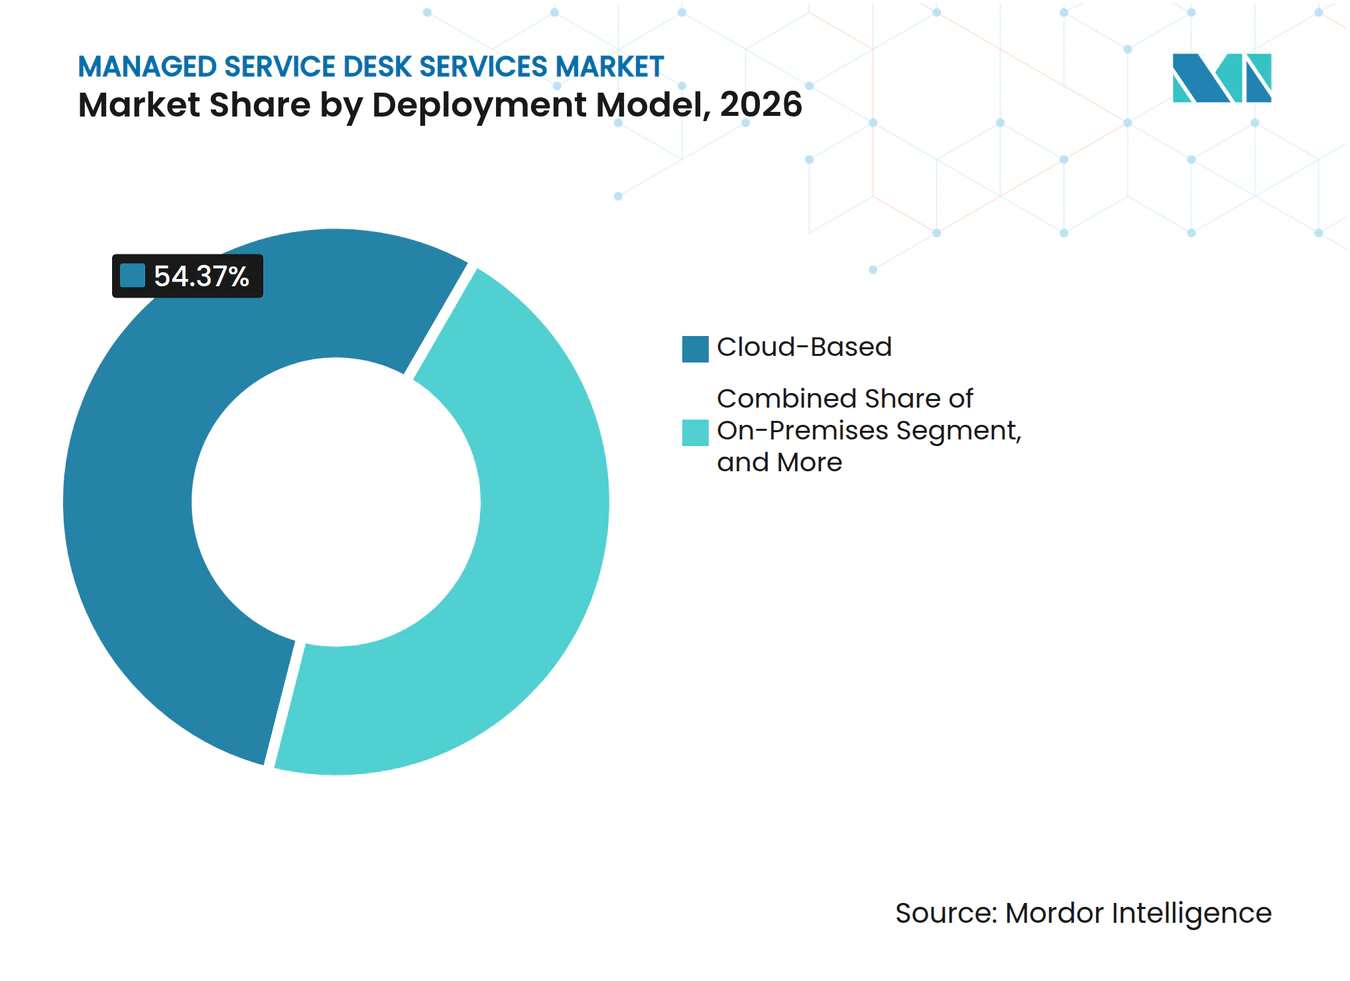
Hybride Bereitstellung reagiert auf DatenanforderungenCloudbasierte Bereitstellung machte im Jahr 2026 54,37 % des Marktanteils für Managed Service Desks aus. Organisationen haben Cloud-Bereitstellung für Skalierbarkeit und reduzierte Infrastrukturverpflichtungen übernommen. Hybride Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 8,63 % wachsen. Flexera berichtete, dass die Cloud-Repatriierungsaktivität im Jahr 2026 um 2 Prozentpunkte gestiegen ist, da Organisationen Workloads und Daten dorthin verlagerten, wo sie am besten zu den betrieblichen Anforderungen passen. Einige Organisationen halten sensible Ticketing-Aufzeichnungen oder Sicherheits-Workflows auf ihrer eigenen Infrastruktur. Sie können dennoch Cloud-Plattformen für die anfängliche Triage, Wissensbereitstellung und weniger sensible Supportprozesse nutzen. Dieses Modell hilft Organisationen, Zugang, Leistung und Datenspeicherungsanforderungen auszubalancieren. Es schafft auch Nachfrage nach Anbietern, die konsistente Workflows in beiden Umgebungen verwalten können.
On-Premises-Bereitstellung nimmt als Hauptmodell ab, bleibt aber in Verteidigung, kritischer Infrastruktur und Finanzdienstleistungen wichtig. Diese Kunden können rechtlichen oder politischen Einschränkungen unterliegen, wo persönliche, sicherheitsrelevante oder klassifizierte Informationen gespeichert werden dürfen. Hybride Bereitstellung kann ihnen einen Weg bieten, cloudbasierte Werkzeuge zu nutzen, ohne jeden Datensatz zu verschieben. Der Ansatz kann mehr Integration und sorgfältige Governance erfordern als eine reine Cloud-Bereitstellung. Anbieter benötigen sichere Verbindungen und klare Eigentümerschaft von Identitäts-, Daten- und Vorfallsaufzeichnungen. Dies kann den Wert zertifizierter Service-Management-Praktiken erhöhen. Die Marktgröße für Managed Service Desk Services im Bereich hybrider Dienste wird von Kunden unterstützt, die flexible Bereitstellungsoptionen benötigen. Anbieter ohne Cloud-zu-On-Premises-Fähigkeiten können Aufträge an Spezialisten mit etablierterer Erfahrung im regulierten Sektor verlieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Das Gesundheitswesen fügt Compliance-Anforderungen zur Supportnachfrage hinzuInformationstechnologie und Telekommunikation machten im Jahr 2026 23,87 % des Marktes für Managed Service Desks aus. Organisationen in diesem Sektor verfügen oft über das interne Fachwissen, um detaillierte Service-Level- und Experience-Level-Anforderungen festzulegen. Das Gesundheitswesen wird voraussichtlich bis 2032 mit einer CAGR von 8,41 % wachsen. Klinische Systeme, zahlreiche Endpunkte und geschützte Gesundheitsinformationen schaffen eine anspruchsvolle Supportumgebung. Die HIPAA-Sicherheitsregel verpflichtet betroffene Einrichtungen und Geschäftspartner, elektronisch geschützte Gesundheitsinformationen zu schützen. Ausgelagerte Anbieter benötigen möglicherweise Geschäftspartnervereinbarungen und formale Sicherheitskontrollen. Anbieter mit Gesundheitswesentraining und dokumentierten Informationssicherheitspraktiken können diese Anforderung erfüllen. Die Managed Service Desk Branche profitiert, wenn Gesundheitsorganisationen Support benötigen, der betriebliche Verfügbarkeit mit Datenschutzkontrollen verbindet.
Finanzdienstleistungen erfordern ebenfalls prüfbare Workflows und starke Zugriffskontrollen. Einzelhandel und E-Commerce benötigen Support für Point-of-Sale-Systeme und kundenorientierte Operationen. Die Fertigung benötigt Hilfe bei der Überbrückung von Betriebstechnologie und Unternehmenssystemen. Regierung und Verteidigung haben bedeutende Anforderungen, können aber lange öffentliche Beschaffungszyklen beinhalten. Käufer im Gesundheitswesen benötigen laufende Kontrollen statt einer einmaligen Compliance-Überprüfung. Rollenbasierter Zugang, Überwachung geschützter Gesundheitsinformationen und verifizierte Benutzerauthentifizierung können dieses Betriebsmodell unterstützen. RSA stellte fest, dass 45 % der Befragten angaben, dass die Kosten eines identitätsbezogenen Sicherheitsvorfalls einen typischen Datenschutzverletzungs-Benchmark überstiegen, wobei 24 % Kosten von über 10 Millionen USD meldeten. Diese Bedingungen machen sichere Serviceprozesse zu einem zentralen Element der Anbieterauswahl. Sie erhöhen auch den Wert von Supportanbietern, die sektorspezifische Verpflichtungen verstehen.
Geografische Analyse
Nordamerika machte im Jahr 2026 37,43 % des Marktes für Managed Service Desks aus. Die Region verfügt über eine konzentrierte Basis multinationaler Technologiekäufer und ausgereifte Outsourcing-Praktiken. Kanada und Mexiko tragen durch Nearshore-Bereitstellung zur Nachfrage bei, einschließlich zweisprachigem Erstkontakt-Support für spanischsprachige Belegschaften. Dieses Arbeitsmuster hält die Nachfrage nach Support in Heim-, Büro- und Cloud-Umgebungen aufrecht. Die Modernisierung des öffentlichen Sektors und die Einführung von Software-as-a-Service IT-Service-Management im mittleren Marktsegment können die regionale Nachfrage bis 2032 unterstützen.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 8,26 % wachsen. Das Ökosystem globaler Kompetenzzentren in Indien schafft Nachfrage nach Anbietern, die globale Richtlinien, mehrsprachige Erstkontaktlösung und gemeinsame IT-Service-Management-Plattformen unterstützen können. Kyndryl Japan und PKSHA Technology kündigten im Juni 2025 eine KI-BPaaS-Zusammenarbeit an, die eine KI-Helpdesk-Plattform mit digitalen Arbeitsplatzservices kombiniert.[3] Das Angebot umfasst Beratung, Umgebungsaufbau und laufenden Betrieb. Japans IT-Talentengpässe machen dieses Modell für lokale Unternehmenskäufer relevant. China, Südkorea und Australien tragen ebenfalls Nachfrage aus Finanzdienstleistungen, Fertigung und Regierungsnutzern bei.
Europa hat eine bedeutende Position im Markt für Managed Service Desk Services, unterstützt durch Deutschland, das Vereinigte Königreich und Frankreich. Compliance-Erwartungen und Unternehmenstechnologieausgaben unterstützen weiterhin die externe Service-Desk-Nachfrage. Atos gewann im März 2025 einen 5-Jahres-Vertrag im Wert von 150 Millionen GBP (192,39 Millionen USD), um den Service Desk des britischen Ministeriums für Umwelt, Ernährung und ländliche Angelegenheiten für 34.000 Nutzer zu transformieren. Südamerika zeigt eine gemessene Nachfrage aus Brasiliens Finanzdienstleistungs- und Einzelhandelssektoren. Der Nahe Osten und Afrika sind noch frühere Märkte, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die regionale Nachfrage anführen und Nigeria und Südafrika Telekommunikations- und Bankaktivitäten unterstützen.
Wettbewerbslandschaft
Marktkonzentration
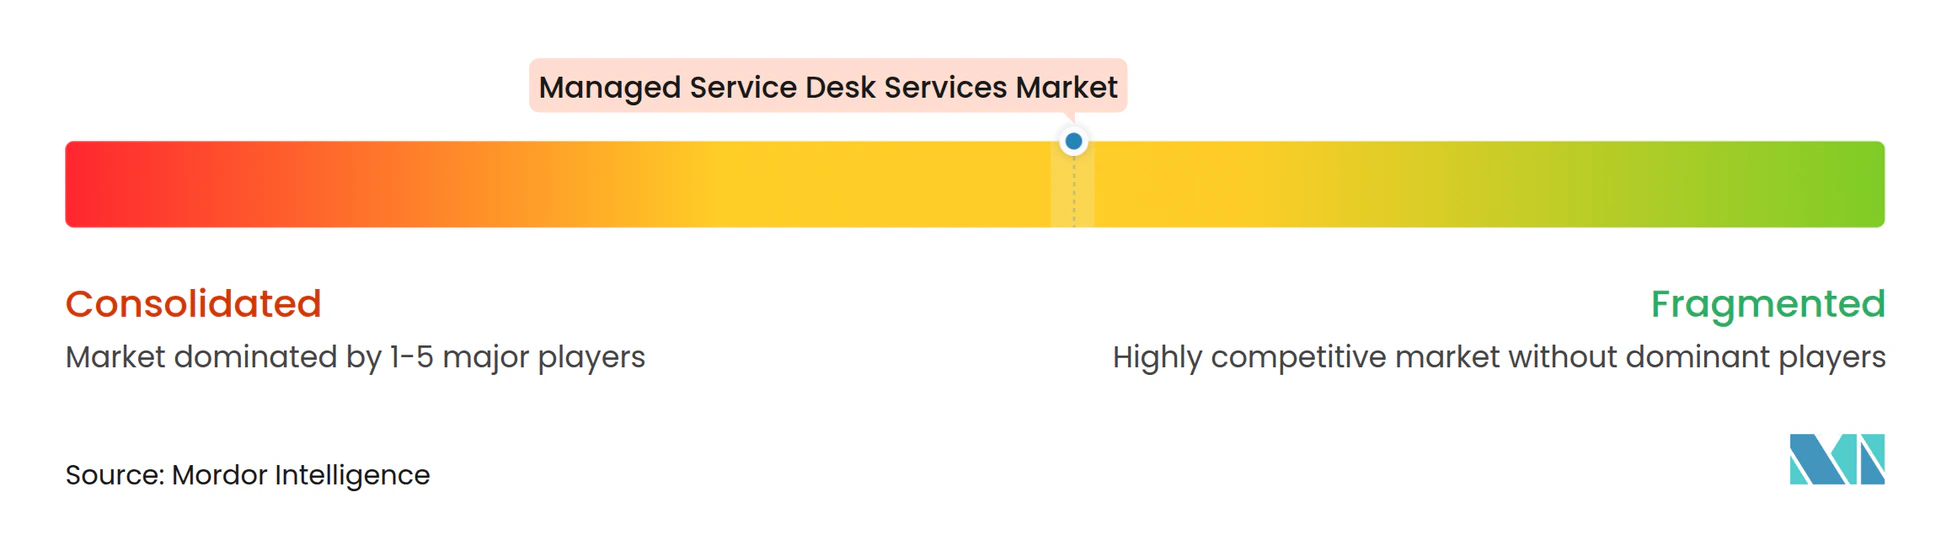
Der Markt für Managed Service Desk Services hat eine zweiteilige Wettbewerbsstruktur. Globale Integratoren konkurrieren über KI-Plattformen, Compliance-Fähigkeiten und ergebnisorientierte Preisgestaltung. Regionale und mittelständische Anbieter konkurrieren über schnellere Bereitstellung, Branchenkenntnisse und Nearshore-Lieferung. Accenture, HCL Technologies, Tata Consultancy Services, Infosys, Wipro und Capgemini haben in KI-gestützte Service-Transformation investiert. Kyndryl startete im April 2026 Agentic Service Management mit Werkzeugen, die Unternehmen bei der Einführung autonomer Workflows unterstützen sollen. Es erhielt außerdem im März 2026 einen Vertrag vom Texas Department of Information Resources, um Technologiedienstleistungen für staatliche und lokale Regierungen bereitzustellen. Diese Schritte zeigen, wie Infrastrukturdienstleister KI-geführte Service-Operationen in ihre Portfolios aufnehmen.
DXC Technology, Atos, Fujitsu, NTT DATA und Unisys haben etablierte Positionen in Regierung, Finanzdienstleistungen und Großunternehmen. Langjährige Kundenbeziehungen können wichtig sein, da ein Wechsel des Service-Desk-Anbieters erhebliche Übergangsarbeiten beinhalten kann. Anbieter mit digitalen Erfahrungswerkzeugen können diese Maßnahmen in ihre Verträge einbeziehen. HCLTech wurde im September 2026 von M Group ausgewählt, um IT-Operationen an mehr als 200 Standorten mit seiner AI Force-Plattform zu modernisieren.[4] Tata Consultancy Services wurde im Januar 2026 von Kalmar für eine unternehmensweite IT-Transformation ausgewählt, die Endnutzer-Service und hybride Cloud-Operationen umfasst. Diese Beispiele zeigen den Fokus auf integrierte Bereitstellung über Anwendungen, Infrastruktur und Benutzerunterstützung hinweg.
Kleinere Anbieter wie Stefanini, Microland und Sutherland Global Services können im Gesundheitswesen und bei hybriden Bereitstellungen durch fokussierte Wissensdatenbanken und niedrigere Vertragsschwellen konkurrieren. Ihre Position kann stärker sein, wo ein Kunde eine spezifische Sektorfähigkeit benötigt, aber kein vollständiges globales Liefermodell braucht. Agentische KI-Spezialisten bieten auch autonome Level-0- und Level-1-Lösung als eigenständigen Service an. Dies kann größere Anbieter bei Erstprojekten herausfordern. Große Anbieter können reagieren, indem sie Service-Desk-Angebote modularer gestalten. Der Markt für Managed Service Desk Services kann Anbieter belohnen, die diesen Übergang vollziehen, ohne etablierte Kundenoperationen zu stören. ISO/IEC 20000 kann auch die Beschaffung beeinflussen, indem es einen anerkannten Rahmen für IT-Service-Management bietet.
Marktführer im Bereich Managed Service Desk Services
-
Accenture plc
-
HCL Technologies Limited
-
International Business Machines Corporation
-
Infosys Limited
-
Wipro Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed Service Desk Services Unternehmen in diesem Bericht
- Accenture plc
- HCL Technologies Limited
- International Business Machines Corporation
- Infosys Limited
- Wipro Limited
- DXC Technology Company
- Tata Consultancy Services Limited
- NTT DATA Corporation
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Kyndryl Holdings, Inc.
- Atos SE
- Fujitsu Limited
- Unisys Corporation
- Stefanini Group
- Computacenter plc
- CompuCom Systems, Inc.
- Microland Limited
- Sutherland Global Services, Inc.
- Unify Technologies
Neueste Industrielle Entwicklungen in Markt für Managed Service Desk Services
- Oktober 2026: Intellias startete Agentic ServiceOps, einen verwalteten IT-Service, der gesteuerte agentische KI über IT-Service-Management und IT-Betriebsmanagement anwendet und auf bestehenden ServiceNow-, Jira Service Management-, Datadog-, Dynatrace- und PagerDuty-Plattformen läuft. Der Service löst berechtigte Anfragen auf L0 mithilfe von Tickethistorie, Runbooks und Konfigurationsdaten ohne menschliches Eingreifen und verknüpft die kommerzielle Preisgestaltung mit Ergebnissen statt mit Ticketvolumen.
- Oktober 2026: ServiceNow startete Flow by ServiceNow, einen KI-nativen Service Desk, der ohne ein Implementierungsprojekt bereitgestellt wird und Mitarbeiterprobleme über konversationelle Schnittstellen in bestehenden Chat-Kanälen löst. Das Angebot richtet sich an Organisationen, die eine IT-Service-Management-Modernisierung ohne mehrmonatige Integrationsprogramme anstreben, und ist als ergänzendes Startup innerhalb der breiteren ServiceNow-Plattform positioniert.
- Juli 2026: Kyndryl modernisierte den globalen IT-Support der Forvis Mazars Group mit einem Remote-Service-Desk, der von Brünn, Tschechische Republik, aus unterstützt wird, während Vor-Ort-Expertise in Frankreich erhalten blieb, und transformierte die interne IT-Plattform des Unternehmens in eine kontinuierlich aktualisierte Wissensdatenbank, die den Mitarbeiter-Self-Service ermöglicht.
- April 2026: Kyndryl startete Agentic Service Management, einschließlich Implementierungs-Blueprints, um Unternehmen beim Übergang von traditionellen Service-Operationen zu autonomen, intelligenten Workflows in großem Maßstab zu unterstützen, und erweiterte sein Portfolio digitaler Arbeitsplatzservices über den Infrastruktursupport hinaus.
Globaler Berichtsumfang für den Markt für Managed Service Desk Services
Der Bericht über den Markt für Managed Service Desk Services definiert Managed Service Desk Services als ausgelagerte IT-Supportlösungen, die Organisationen zentralisierte Unterstützung bei der Vorfallslösung, Serviceanfragen, technischer Fehlerbehebung und Endnutzerunterstützung bieten.
Der Bericht über den Markt für Managed Service Desk Services ist segmentiert nach Servicetyp (ausgelagerter Level-1-Service-Desk, ausgelagerter technischer Level-2- und Level-3-Support, Remote-Monitoring und -Management, Incident-, Request- und Problem-Management, Wissensmanagement und Self-Service, Deskside- und Vor-Ort-Support sowie weitere Servicetypen), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Technologieeinsatz (traditioneller, von Menschen geführter Service Desk, KI-unterstützter Service Desk, autonomer und agentischer Service Desk sowie integrierter ITSM- und AIOps-Service-Desk), Bereitstellungsmodell (On-Premises, cloudbasiert und hybrid), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Ausgelagerter Level-1-Service-Desk |
| Ausgelagerter technischer Level-2- und Level-3-Support |
| Remote-Monitoring und -Management |
| Incident-, Request- und Problem-Management |
| Wissensmanagement und Self-Service |
| Deskside- und Vor-Ort-Support |
| Weitere Servicetypen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Traditioneller, von Menschen geführter Service Desk |
| KI-unterstützter Service Desk |
| Autonomer und agentischer Service Desk |
| Integrierter ITSM- und AIOps-Service-Desk |
| On-Premises |
| Cloudbasiert |
| Hybrid |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Ausgelagerter Level-1-Service-Desk | |
| Ausgelagerter technischer Level-2- und Level-3-Support | ||
| Remote-Monitoring und -Management | ||
| Incident-, Request- und Problem-Management | ||
| Wissensmanagement und Self-Service | ||
| Deskside- und Vor-Ort-Support | ||
| Weitere Servicetypen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Technologieeinsatz | Traditioneller, von Menschen geführter Service Desk | |
| KI-unterstützter Service Desk | ||
| Autonomer und agentischer Service Desk | ||
| Integrierter ITSM- und AIOps-Service-Desk | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Service Desk Services?
Die Marktgröße für Managed Service Desk Services wird für 2026 auf 38,47 Milliarden USD, für 2027 auf 41,23 Milliarden USD geschätzt und soll bis 2032 einen Wert von 59,82 Milliarden USD erreichen, mit einer CAGR von 7,73 % von 2027 bis 2032.
Was treibt die Nachfrage nach Managed Service Desk Services an?
Hybrid-Cloud-Komplexität, Rund-um-die-Uhr-Supportbedarf, KI-gestützte Automatisierung und verteilte Belegschaften weiten die Nachfrage aus.
Welcher Servicetyp wächst am schnellsten?
Wissensmanagement und Self-Service wird voraussichtlich bis 2032 mit einer CAGR von 8,83 % wachsen, da Organisationen Routineanfragen lösen möchten, bevor sie einen Mitarbeiter erreichen.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybride Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 8,63 % wachsen, da Organisationen sowohl Cloud-Flexibilität als auch Kontrolle über sensible Daten benötigen.
Welcher Endnutzersektor wächst am schnellsten?
Das Gesundheitswesen wird voraussichtlich bis 2032 mit einer CAGR von 8,41 % wachsen, unterstützt durch die Komplexität klinischer Systeme und Datenschutzanforderungen.