
マネージドサービスデスクサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 41.23 十億米ドル |
| 市場規模 (2032) | 59.82 十億米ドル |
| 成長率 (2027 - 2032) | 7.73 % |
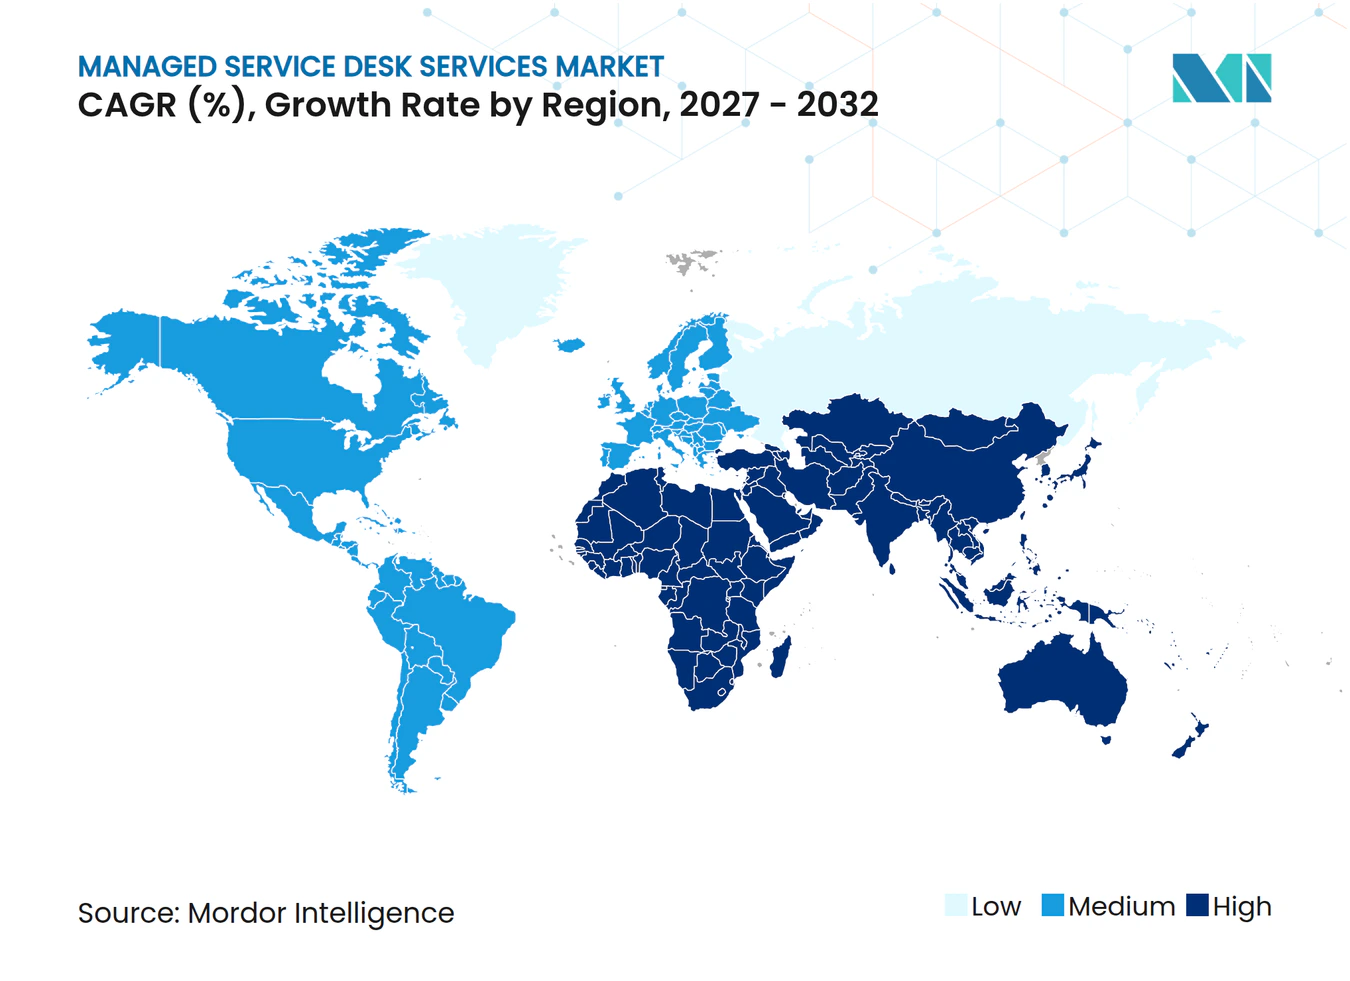
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドサービスデスクサービス市場分析
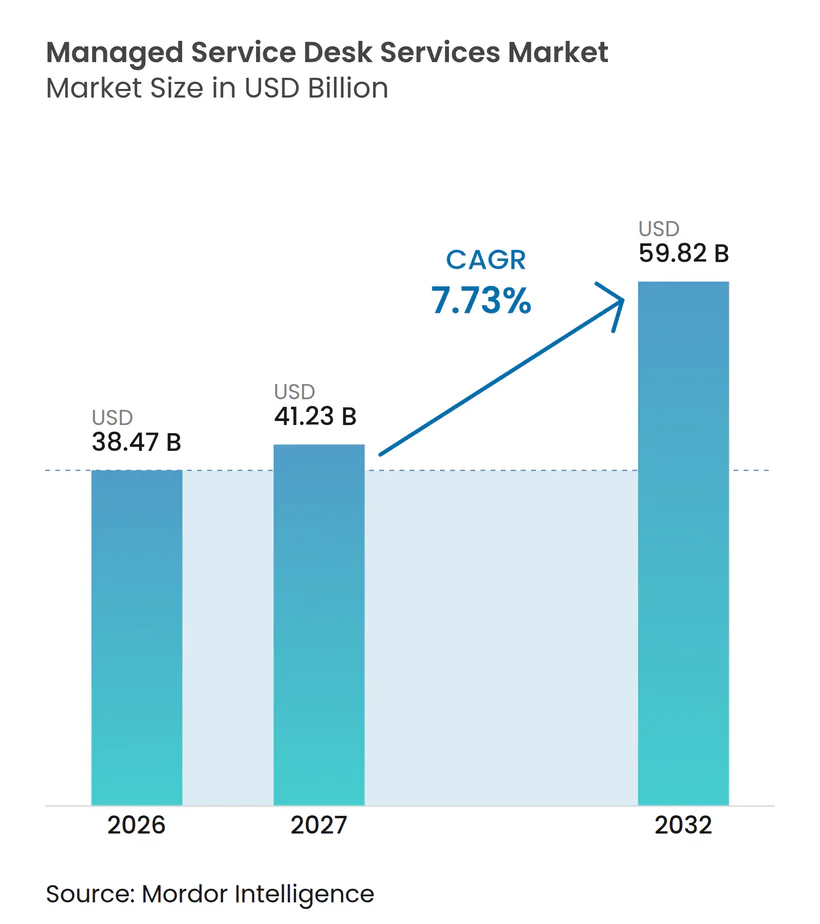
マネージドサービスデスクサービス市場規模は、2026年に38.47 ビリオン 米ドル、2027年に41.23 ビリオン 米ドルと予測され、2032年までに59.82 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 7.73%で成長する見込みです。マネージドサービスデスクサービス市場は、クラウド、オンプレミス、およびサービスとしてのソフトウェア環境全体にわたる外部サポートに対する企業需要によって形成されています。購買担当者は、従来のサービスレベルアグリーメントだけでなく、従業員エクスペリエンスと生産性指標をより重視するようになっています。これにより、サービス品質を報告し、エージェントに到達する前に定型的な問題を解決できるプラットフォームの重要性が高まっています。マネージドサービスデスクサービス市場は、信頼性の高いナレッジ管理とアイデンティティ管理にも依存度を増しています。プロバイダーは、各顧客の運用環境に適した自動ルーティング、ナレッジツール、およびセキュリティ管理で対応しています。マネージドサービスデスク市場はまた、ベンダーがチケット量ベースの価格設定からサービス成果に連動した契約へと移行する機会も提供しています。
主要レポートのポイント
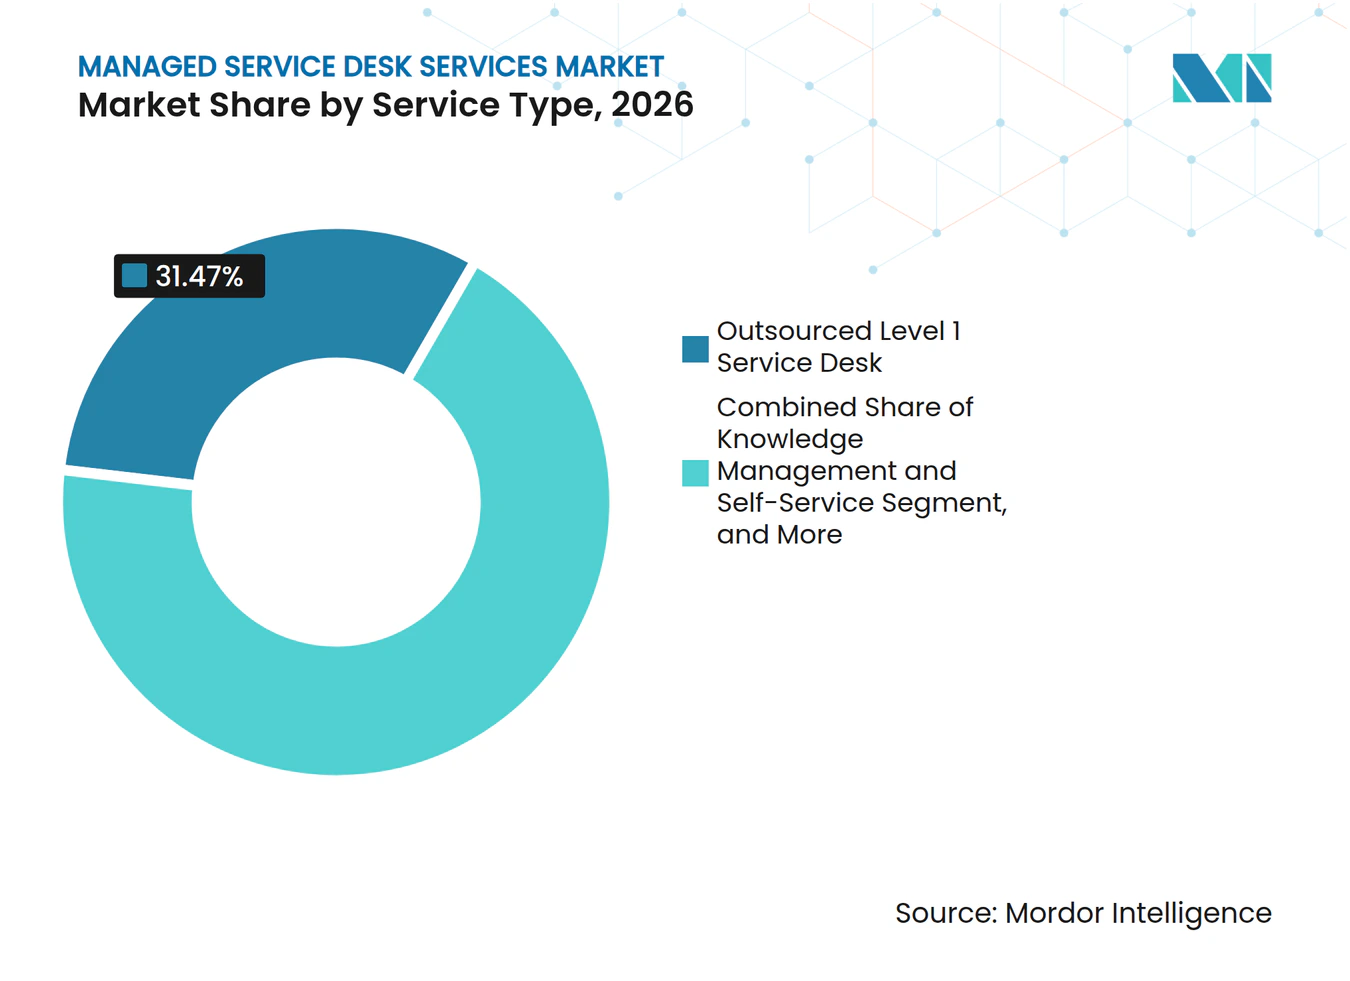
- サービスタイプ別では、アウトソーシングされたレベル1サービスデスクが2026年のマネージドサービスデスクサービス市場シェアの31.47%を占め、ナレッジマネジメントおよびセルフサービスは2032年にかけてCAGR 8.83%で拡大する見込みです。
- 企業規模別では、大企業が2026年に69.83%のシェアを占め、中小企業は2032年にかけてCAGR 8.17%で拡大する見込みです。
- テクノロジー活用別では、従来型の人主導サービスデスクが2026年に47.23%のシェアを占め、自律型およびエージェント型サービスデスクは2032年にかけてCAGR 8.37%で拡大する見込みです。
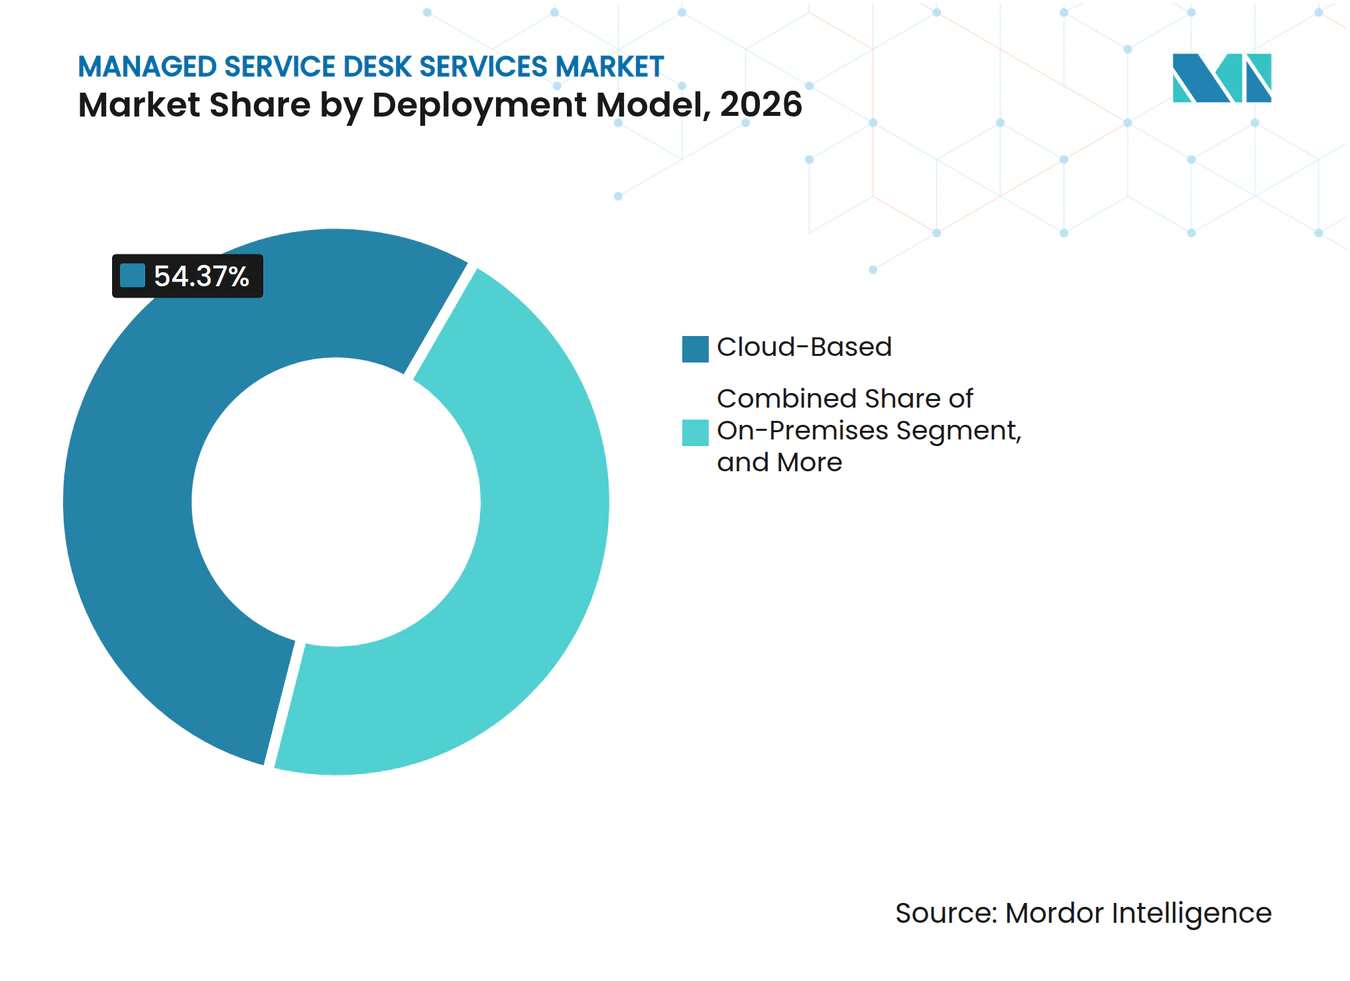
- デプロイメントモデル別では、クラウドベースの構成が2026年に54.37%のシェアを占め、ハイブリッドデプロイメントは2032年にかけてCAGR 8.63%で拡大する見込みです。
- エンドユーザー産業別では、情報技術および通信が2026年に23.87%のシェアを占め、ヘルスケアは2032年にかけてCAGR 8.41%で拡大する見込みです。
- 地域別では、北米が2026年に37.43%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 8.26%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウドの複雑性 | +2.0% | グローバル、北米およびヨーロッパに集中 | 短期(2年以内) |
| 24時間365日のユーザーサポートおよび迅速な解決への需要 | +1.8% | グローバル、北米、ヨーロッパ、アジア太平洋地域で顕著 | 短期(2年以内) |
| AIによるチケット自動化およびセルフサービス | +1.5% | グローバル、北米および日本でのアーリームーバーの優位性 | 中期(2〜4年) |
| リモートおよびハイブリッドワークフォースの拡大 | +1.2% | 北米およびヨーロッパが中心、アジア太平洋地域への波及 | 中期(2〜4年) |
| アジア太平洋地域におけるグローバルケイパビリティセンターの拡大 | +0.9% | アジア太平洋地域が中心、特にインド | 中期(2〜4年) |
| 成果連動型マネージドサービス契約 | +0.7% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウドの複雑性
マネージドサービスデスク市場は、社内チームがハイブリッドクラウド、マルチクラウド、およびサービスとしてのソフトウェア環境全体にわたってより多くのシステムをサポートしなければならない状況から恩恵を受けています。移行、リパトリエーション、および新たなAIワークロードは、異なるインフラストラクチャにまたがってシステムを同時に配置する可能性があります。そのため、サポートリクエストはクラウドプラットフォーム、オンプレミスアプリケーション、および認証レイヤーにわたるルーティングを必要とする場合があります。診断ワークフローと確立されたエスカレーションパスを持つプロバイダーは、この運用モデルを顧客が管理しやすくすることができます。
24時間365日のユーザーサポートおよび迅速な解決への需要
継続的なサポートは、複数のタイムゾーンにスタッフと顧客を持つ企業にとってますます重要になっています。Freshworksは2026年3月の最終日に1日あたりのチケット量が20%増加したと報告し、観察期間中のアフターアワーのサービスレベルアグリーメント遵守率は2〜5パーセントポイント低下しました。HDIは、2025年の平均的なITヘルプデスクが月間492件のチケットを処理し、2023年比で17%増加したと報告しました。カバレッジのギャップは、根本的な問題が単純なものであっても、従業員の業務を中断させる可能性があります。マネージドサービスデスクサービス市場は、24時間体制のカバレッジと自動トリアージを通じてこのニーズに対応できます。プロバイダーはまた、サービス品質を低下させることなくピーク時に対応できるスタッフィングおよび自動化モデルも必要です。
AIによるチケット自動化およびセルフサービス
自動化は、オプションの付加機能ではなく、サービスデスク提供の実用的な一部となりつつあります。ServiceNowは2025年5月に、ITサービスマネジメント、IT運用管理、およびITアセットマネジメント向けのエージェント型AI機能を導入しました。Riverbedは2025年10月にAternity Self-Serviceを導入し、AIエージェントを使用してチケットを作成する前にトリアージ、診断、およびエンドポイント修復を処理します。このようなツールは、レベル1エージェントに到達する前に繰り返し発生するリクエストを解決できます。解決された各ケースは、将来の診断に利用可能なナレッジを向上させることもできます。これにより、マネージドサービスデスクサービス市場は、チケット量ではなく成果に基づく契約に対してより強力な根拠を持つことができます。
リモートおよびハイブリッドワークフォースの拡大
リモートおよびハイブリッドワークは、分散したサポートニーズを生み出し続けています。Gallupは2026年5月に、リモート対応可能な米国従業員の52%がハイブリッド形態で勤務し、26%が完全リモートで勤務していると報告しました。Ivantiは、世界中のITワーカーの78%が少なくとも一部の時間をバーチャルで勤務していることを発見しました。Ivantiはまた、オフィスワーカーの81%が業務に個人デバイスを使用しており、そのうち40%は雇用主の知識なしに使用していると報告しました。パスワードリセット、多要素認証のロック解除、およびアクセスリクエストは、分散したワークフォースにおける一般的なニーズです。したがって、広範なカバレッジと安全なアイデンティティ確認は、専門的な技術サポートと同様に重要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセキュリティおよびサイバー犯罪リスク | -1.1% | グローバル、ヨーロッパおよび北米で最も懸念が高い | 短期(2年以内) |
| 統合、移行、およびカスタマイズコスト | -0.9% | グローバル、レガシーITSMスタックを持つ大企業に集中 | 中期(2〜4年) |
| 一貫性のないナレッジベースおよび構成データ | -0.7% | グローバル | 中期(2〜4年) |
| プロプライエタリ自動化プラットフォームへのクライアント依存 | -0.5% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセキュリティおよびサイバー犯罪リスク
サービスデスクはアイデンティティシステムへのアクセス権を持つため、ソーシャルエンジニアリング攻撃の標的となります。Microsoftは2026年の攻撃手法を文書化しており、脅威アクターがヘルプデスクスタッフになりすまし、Quick Assistアクセスを取得し、Windows Remote Managementを使用して環境内を移動しました。[1] このようなインシデントは、販売サイクルを長引かせ、認証およびセッション管理に関する顧客要件を増加させる可能性があります。明確なゼロトラスト検証と継続的なモニタリングを示すプロバイダーは、この懸念を軽減できます。
統合、移行、およびカスタマイズコスト
既存のサービスマネジメントプラットフォームの置き換えには、相当な移行作業が必要になる場合がありま。コストは、構成データの移行、ワークフローの再構築、エンタープライズシステムの接続、および新旧プロセスの同時運用から発生する可能性があります。規制対象の顧客は、変更中もサポートの継続性を維持しなければなりません。主要なサービスマネジメントおよびエンタープライズプラットフォームへの事前構築済みリンクは、作業範囲を縮小できます。ただし、長年にわたるローカルカスタマイズは、依然として困難な移行上の決断を生み出す可能性があります。この制約要因は、顧客がベンダー変更のコストとリスクを検討する際に、既存プロバイダーを有利にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ナレッジ自動化がファーストコンタクトサポートを変革アウトソーシングされたレベル1サービスデスクは、2026年のマネージドサービスデスクサービス市場の31.47%を占めました。大規模組織は、大量リクエストおよび繰り返しのファーストコンタクト解決のために外部プロバイダーを引き続き利用しています。既存プロバイダーは多くの場合、ルーティングとセルフサービスガイダンスを改善できる数年分のチケット履歴を保有しています。ナレッジマネジメントおよびセルフサービスは、2032年にかけてCAGR 8.83%で拡大する見込みです。マネージドサービスデスクサービス市場規模のこの部分は、人間のエージェントが関与する前にリクエストが解決された場合に恩恵を受けます。Microsoftは、ログパターンを検出し、サービスの再起動や変更のロールバックなどの是正措置を講じ、チケットを自動的にクローズできる自律型ITサービスマネジメントシステムについて説明しました。レベル2およびレベル3サポートは、複雑なクラウド、セキュリティ、およびアプリケーションの問題に対して引き続き重要です。リモートモニタリングおよび管理、ならびにインシデント、リクエスト、および問題管理は、クラウドプラットフォームがモニタリングを自社サービスに組み込むにつれて、より大きな価格圧力に直面しています。デスクサイドおよびオンサイトサポートは、物理的な環境がリモート解決を制限する場合に引き続き重要です。
ナレッジマネジメントは、バックオフィスのリポジトリを超えて、コアサービス機能へと移行しています。プロバイダーは解決済みケースを使用してナレッジグラフを維持し、より一貫した回答をサポートできます。これにより、解決までの時間が改善され、プロバイダーがより明確な契約上のコミットメントを行えるようになります。ServiceNowは2026年10月に、既存のチャットチャネルの会話型インターフェースを通じて従業員の問題を解決するよう設計されたAIネイティブサービスデスクであるFlow by ServiceNowを発売しました。このリリースは、スタンドアロンポータルおよびチケットフォームからの移行を示しています。主要なコラボレーションプラットフォームと連携しているプロバイダーは、ユーザーが作業する場所の近くに回答を配置できます。マネージドサービスデスクサービス産業は、複雑なケースに対してプロセス内に人間の専門家を維持し続ける可能性が高いです。ただし、セルフサービスはそれらの専門家に到達するボリュームを削減できます。これにより、例外的なケースや機密性の高いリクエストを処理するエージェントのより集中した役割がサポートされます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
企業規模別:
クラウド提供が中小企業へのアクセスを拡大大企業は2026年のマネージドサービスデスク市場の69.83%を占めました。その規模と長年のアウトソーシング関係が、複数年にわたるサービス契約を支えてきました。歴史的に、サービスデスクの提供にはインフラストラクチャと広範なスタッフィングベースが必要であり、中小企業には正当化できないものでした。中小企業は2032年にかけてCAGR 8.17%で拡大する見込みです。クラウドベースのプラットフォームは、マネージドサポートサービスを利用するために必要な初期コミットメントを削減します。ITチームが小規模な場合、運用業務を吸収する人員が少ないため、この負担は特に困難です。自動化されたオンボーディングと標準化されたプレイブックにより、プロバイダーにとって小規模な契約がより実行可能になります。消費量ベースの価格設定も、中小企業がマネージドサポートを採用しやすくする可能性があります。
この変化は大口顧客の重要性を排除するものではありません。大規模組織は多くの場合、カスタム統合、コンプライアンス管理、および専門的なエスカレーションパスを必要とします。これらの要件は高付加価値の契約を支えますが、提供コストを増加させる可能性もあります。中小企業は一般的に、よりシンプルなデプロイメントと迅速なアクティベーションを必要とします。これにより、広範なカスタマイズなしに標準サービスを提供できるプロバイダーの余地が生まれます。したがって、マネージドサービスデスクサービス市場は、2つの異なるクライアントニーズにわたって成長できます。大口顧客は収益の安定性にとって引き続き重要です。中小企業顧客は、効率的な運用モデルを通じて提供される場合、より広範な継続的需要の基盤を生み出すことができます。プロバイダーは、中小企業顧客の数を増やしながらサービス品質を維持する必要があります。
テクノロジー活用別:
エージェント型ツールが人間によるサポートと並行して進化従来型の人主導サービスデスクは2026年のマネージドサービスデスク市場の47.23%を占めました。多くの顧客がこのモデルを維持しているのは、既存チームがアプリケーション、エスカレーションパス、および内部慣行を理解しているためです。完全自律型サポートは、人間の判断を置き換える前に、信頼性の高いナレッジと構成データを必要とします。自律型およびエージェント型サービスデスクは2032年にかけてCAGR 8.37%で拡大する見込みです。Kyndrylは2026年4月にエージェント型サービスマネジメントを導入し、従来のサービス運用から自律型ワークフローへの移行を支援する実装ブループリントも提供しました。Intelliasは2026年10月にエージェント型ServiceOpsを導入し、ITサービスマネジメントおよびIT運用管理プラットフォーム全体でマネードサービスを提供します。[2] これらのツールは、自律型ワークフローが運用利用に移行していることを示しています。顧客は依然として、不適切なチケット分類と誤った自動化アクションのリスクを管理しなければなりません。
AI支援サービスデスクは、人間による管理を必要とする組織に中間的な選択肢を提供します。このモデルでは、ソフトウェアが回答を提案し、インシデントを要約し、人間が解決策を承認しながらエージェントをガイドできます。このアプローチは、説明責任が引き続き重要な規制環境において特に有用です。統合されたITサービスマネジメントとAIOpsモデルは、インフラストラクチャシグナルとサービスデスクキューを組み合わせることができます。これにより、ユーザーが報告する前にチームが問題を特定するのに役立ちます。マネージドサービスデスクサービス市場は、顧客の準備状況が異なるため、これらの各モデルに対応する余地があります。人主導の提供は、組織的なナレッジの文書化が困難な場合に引き続き重要です。自律型モデルは、繰り返しのタスクと信頼性の高いデータが自動化を実用的にする場合にシェアを獲得できます。両方のアプローチをサポートするプロバイダーは、顧客に単一の道を強制することなく移行を管理できます。
デプロイメントモデル別:
ハイブリッド提供がデータ要件に対応クラウドベースのデプロイメントは2026年のマネージドサービスデスク市場シェアの54.37%を占めました。組織はスケーラビリティとインフラストラクチャコミットメントの削減のためにクラウド提供を採用しています。ハイブリッドデプロイメントは2032年にかけてCAGR 8.63%で拡大する見込みです。Flexeraは、組織がワークロードとデータを運用ニーズに最も適した場所に移動させるにつれて、2026年にクラウドリパトリエーション活動が2パーセントポイント増加したと報告しました。一部の組織は、機密性の高いチケット記録やセキュリティワークフローを自社インフラストラクチャ上に保持しています。それでも、初期トリアージ、ナレッジ提供、および機密性の低いサポートプロセスにはクラウドプラットフォームを使用できます。このモデルは、組織がアクセス、パフォーマンス、およびデータレジデンシーのニーズのバランスを取るのに役立ちます。また、両方の環境にわたって一貫したワークフローを管理できるプロバイダーへの需要も生み出します。
オンプレミスデプロイメントは主要モデルとしては衰退していますが、防衛、重要インフラ、および金融サービスでは引き続き重要です。これらの顧客は、個人情報、セキュリティ情報、または機密情報を保存できる場所に関する法的または政策上の制限に直面する場合があります。ハイブリッド提供は、すべての記録を移動させることなくクラウドベースのツールを使用する方法を提供できます。このアプローチは、クラウドのみのデプロイメントよりも多くの統合と慎重なガバナンスを必要とする場合があります。ロバイダーは、アイデンティティ、データ、およびインシデント記録の安全な接続と明確な所有権を必要とします。これにより、認定されたサービスマネジメント慣行の価値が高まる可能性があります。ハイブリッドサービスのマネージドサービスデスクサービス市場規模は、柔軟なデプロイメントの選択肢を必要とする顧客によって支えられています。クラウドからオンプレミスへの機能を持たないベンダーは、より確立された規制セクターの経験を持つ専門業者に仕事を奪われる可能性があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ヘルスケアがサポート需要にコンプライアンスニーズを追加情報技術および通信は2026年のマネージドサービスデスク市場の23.87%を占めました。このセクターの組織は多くの場合、詳細なサービスレベルおよびエクスペリエンスレベルの要件を設定するための内部専門知識を持っています。ヘルスケアは2032年にかけてCAGR 8.41%で拡大する見込みです。臨床システム、多数のエンドポイント、および保護された医療情報は、要求の高いサポート環境を生み出します。HIPAAセキュリティ規則は、対象事業体およびビジネスアソシエイトに対して電子的に保護された医療情報を保護することを要求しています。アウトソーシングされたプロバイダーは、ビジネスアソシエイト契約と正式なセキュリティ管理を必要とする場合があります。ヘルスケアトレーニングと文書化された情報セキュリティ慣行を持つプロバイダーは、この要件に対応できます。マネージドサービスデスク産業は、ヘルスケア組織が運用上の可用性とプライバシー管理を組み合わせたサポートを必要とする場合に恩恵を受けます。
金融サービスも監査可能なワークフローと強力なアクセス管理を必要とします。小売および電子商取引は、販売時点管理システムと顧客向け業務のサポートを必要とします。製造業は、運用技術とエンタープライズシステムの橋渡しを必要とします。政府および防衛には重要な要件がありますが、長い公共調達サイクルを伴う場合があります。ヘルスケアの購買担当者は、一度限りのコンプライアンスレビューではなく、継続的な管理を必要とします。役割ベースのアクセス、保護された医療情報のモニタリング、および検証済みユーザー認証は、その運用モデルをサポートできます。RSAは、回答者の45%がアイデンティティ関連の侵害コストが典型的なデータ侵害のベンチマークを超えたと述べ、24%が10 ミリオン 米ドルを超えるコストを報告したことを発見しました。これらの条件により、安全なサービスプロセスがベンダー選定の中心となります。また、セクター固有の義務を理解するサポートプロバイダーの価値も高まります。
地域分析
北米は2026年のマネージドサービスデスク市場の37.43%を占めました。この地域には、国籍テクノロジー購買企業の集中した基盤と成熟したアウトソーシング慣行があります。カナダとメキシコは、スペイン語を話すワークフォースへのバイリンガルファーストコンタクトサポートを含むニアショア提供を通じて需要を追加しています。この業務パターンは、自宅、オフィス、およびクラウド環境全体にわたるサポートへの需要を維持しています。公共部門の近代化とサービスとしてのソフトウェアITサービスマネジメントの中堅市場への採用は、2032年まで地域需要を支える可能性があります。
アジア太平洋地域は2032年にかけてCAGR 8.26%で拡大する見込みです。インドのグローバルケイパビリティセンターエコシステムは、グローバルポリシー、多言語ファーストコンタクト解決、および共有ITサービスマネジメントプラットフォームをサポートできるプロバイダーへの需要を生み出しています。Kyndryl JapanとPKSHA Technologyは2025年6月に、AIヘルプデスクプラットフォームとデジタルワークプレイスサービスを組み合わせたAI-BPaaSコラボレーションを発表しました。[3] このサービスは、コンサルティング、環境構築、および継続的な運用をカバーしています。日本のITタレント不足により、このモデルは地元の企業購買担当者にとって重要です。中国、韓国、およびオーストラリアも、金融サービス、製造業、および政府ユーザーからの需要を追加しています。
ヨーロッパは、ドイツ、英国、およびフランスに支えられ、マネージドサービスデスクサービス市場において重要な地位を占めています。コンプライアンスへの期待とエンタープライズテクノロジー支出は、外部サービスデスク需要を引き続き支えています。Atosは2025年3月に、34,000人のユーザー向けに英国環境・食料・農村地域省のサービスデスクを変革するための5年間1億5,000万英ポンド(1億9,239万米ドル)の契約を受注しました。南米はブラジルの金融サービスおよび小売セクターからの需要を示しています。中東およびアフリカは依然として初期段階の市場であり、サウジアラビアとアラブ首長国連邦が地域需要をリードし、ナイジェリアと南アフリカが通信および銀行業務をサポートしています。
競合環境
市場集中度
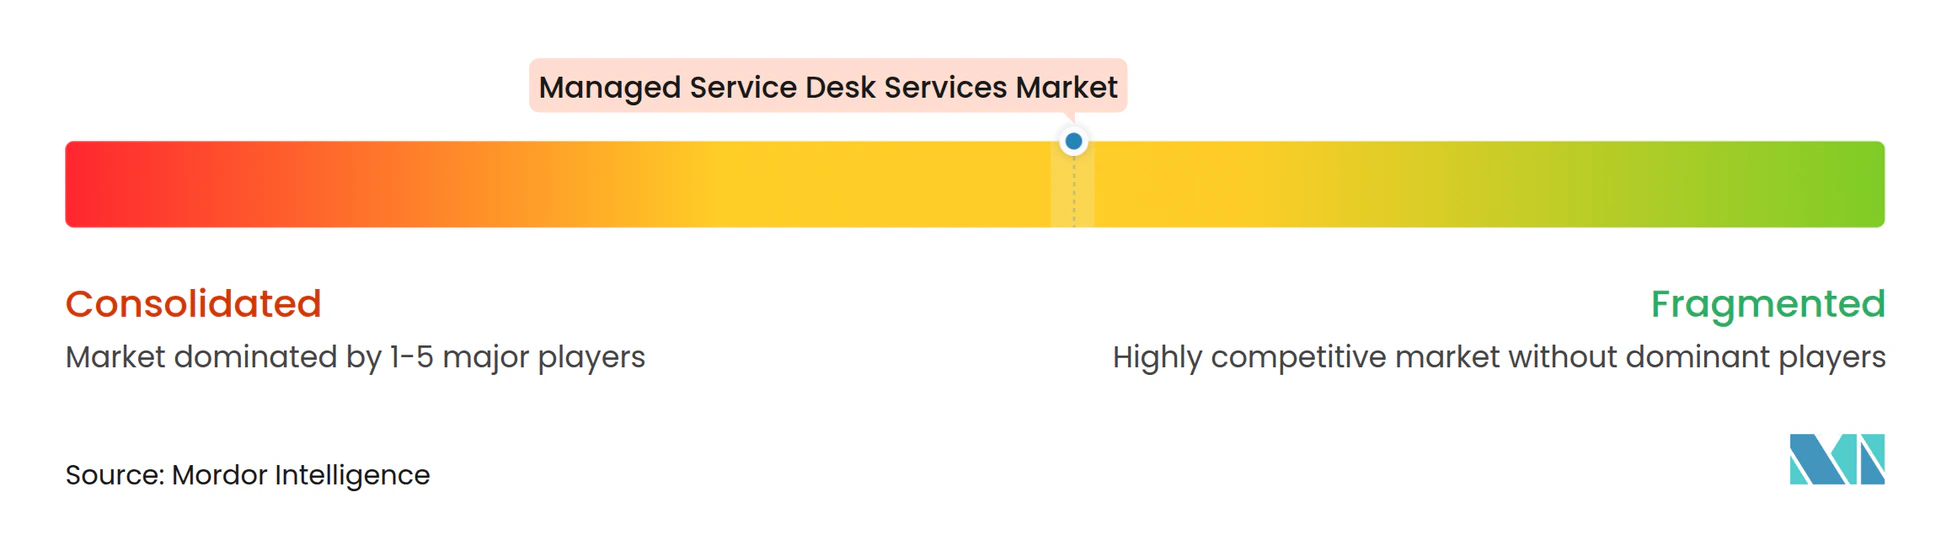
マネージドサービスデスクサービス市場は、2つの部分からなる競争構造を持っています。グローバルインテグレーターは、AIプラットフォーム、コンプライアンス機能、および成果連動型価格設定で競争しています。地域および中堅市場のプロバイダーは、より迅速なデプロイメント、セクター知識、およびアショア提供で競争しています。Accenture、HCL Technologies、Tata Consultancy Services、Infosys、Wipro、およびCapgeminiは、AI支援サービス変革に投資しています。Kyndrylは2026年4月に、企業が自律型ワークフローを採用するのを支援するツールを備えたエージェント型サービスマネジメントを発売しました。また、2026年3月にテキサス州情報資源局から州および地方政府にテクノロジーサービスを提供する契約を受注しました。これらの動きは、インフラストラクチャサービスプロバイダーがAI主導のサービス運用をポートフォリオに追加している様子を示しています。
DXC Technology、Atos、Fujitsu、NTT DATA、およびUnisysは、政府、金融サービス、および大企業において確立された地位を持っています。サービスデスクプロバイダーの変更には相当な移行作業が伴う可能性があるため、長期的な顧客関係が重要になる場合があります。デジタルエクスペリエンスツールを持つプロバイダーは、これらの指標を契約に活用できます。HCLTechは2026年9月にM Groupから、AI Forceプラットフォームを使用して200か所以上の拠点にわたるIT運用を近代化するために選定されました。[4] Tata Consultancy Servicesは2026年1月にKalmarから、エンドユーザーサービスとハイブリッドクラウド運用を含むエンタープライズIT変革のために選定されました。これらの例は、アプリケーション、インフラストラクチャ、およびユーザーサポートにわたる統合提供への注力を示しています。
Stefanini、Microland、およびSutherland Global Servicesなどの中小プロバイダーは、集中したナレッジベースと低い契約閾値を通じて、ヘルスケアおよびハイブリッドデプロイメントで競争できます。顧客が特定のセクター機能を必要とするが、完全なグローバル提供モデルを必要としない場合、その地位はより強固になります。エージェント型AIスペシャリストも、スタンドアロンサービスとして自律型レベル0およびレベル1解決を提供しています。これにより、初期プロジェクトで大手プロバイダーに挑戦できます。大手プロバイダーは、サービスデスクの提供をよりモジュール化することで対応できます。マネージドサービスデスクサービス市場は、確立された顧客運用を中断させることなくその移行を行うプロバイダーを評価する可能性があります。ISO/IEC 20000は、ITサービスマネジメントの認知されたフレームワークを提供することで、調達に影響を与える可能性もあります。
マネージドサービスデスクサービス産業のリーダー
-
Accenture plc
-
HCL Technologies Limited
-
International Business Machines Corporation
-
Infosys Limited
-
Wipro Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドサービスデスクサービス市場 このレポートでカバーされる企業
- Accenture plc
- HCL Technologies Limited
- International Business Machines Corporation
- Infosys Limited
- Wipro Limited
- DXC Technology Company
- Tata Consultancy Services Limited
- NTT DATA Corporation
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Kyndryl Holdings, Inc.
- Atos SE
- Fujitsu Limited
- Unisys Corporation
- Stefanini Group
- Computacenter plc
- CompuCom Systems, Inc.
- Microland Limited
- Sutherland Global Services, Inc.
- Unify Technologies
最近の産業開発事情 マネージドサービスデスクサービス市場
- 2026年10月:Intelliasは、ServiceNow、Jira Service Management、Datadog、Dynatrace、およびPagerDutyの既存プラットフォーム上で動作し、ITサービスマネジメントおよびIT運用管理全体にガバナンスされたエージェント型AIを適用するマネージドITサービスであるエージェント型ServiceOpsを発売しました。このサービスは、人間の介入なしにチケット履歴、ランブック、および構成データを使用してL0で適格なリクエストを解決し、商業的な価格設定をチケット量ではなく成果に連動させます。
- 2026年10月:ServiceNowは、実装プロジェクトなしにデプロイされ、既存のチャットチャネルの会話型インターフェースを通じて従業員の問題を解決するAIネイティブサービスデスクであるFlow by ServiceNowを発売しました。このサービスは、数か月にわたる統合プログラムなしにITサービスマネジメントの近代化を求める組織を対象としており、より広範なServiceNowプラットフォーム内の補完的なスタートアップとして位置付けられています。
- 2026年7月:Kyndrylは、チェコ共和国ブルノからリモートサービスデスクでサポートしながらフランスのオンサイト専門知識を維持し、Forvis Mazars Groupのグローバルなサービスデスクを近代化し、同社の内部ITプラットフォームを従業員のセルフサービスを可能にする継続的に更新されるナレッジベースに変革しました。
- 2026年4月:Kyndrylは、企業が従来のサービス運用から大規模な自律型インテリジェントワークフローへの移行を支援する実装ブループリントを含むエージェント型サービスマネジメントを発売し、インフラストラクチャサポートを超えてデジタルワークプレイスサービスポートフォリオを拡張しました。
グローバルマネージドサービスデスクサービス市場レポートの範囲
マネージドサービスデスクサービス市場レポートは、マネージドサービスデスクサービスを、インシデント解決、サービスリクエスト、技術的なトラブルシューティング、およびエンドユーザーサポートのための集中型支援を組織に提供するアウトソーシングされたITサポートソリューションとして定義しています。
マネージドサービスデスクサービス市場レポートは、サービスタイプ(アウソーシングされたレベル1サービスデスク、アウトソーシングされたレベル2およびレベル3技術サポート、リモートモニタリングおよび管理、インシデント・リクエスト・問題管理、ナレッジマネジメントおよびセルフサービス、デスクサイドおよびオンサイトサポート、その他のサービスタイプ)、企業規模(大企業および中小企業)、テクノロジー活用(従来型の人主導サービスデスク、AI支援サービスデスク、自律型およびエージェント型サービスデスク、統合ITSMおよびAIOpsサービスデスク)、デプロイメントモデル(オンプレミス、クラウドベース、およびハイブリッド)、エンドユーザー産業(情報技術および通信、BFSI、ヘルスケア、小売および電子商取引、製造業、政府および防衛、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アウトソーシングされたレベル1サービスデスク |
| アウトソーシングされたレベル2およびレベル3技術サポート |
| リモートモニタリングおよび管理 |
| インシデント・リクエスト・問題管理 |
| ナレッジマネジメントおよびセルフサービス |
| デスクサイドおよびオンサイトサポート |
| その他のサービスタイプ |
| 大企業 |
| 中小企業 |
| 従来型の人主導サービスデスク |
| AI支援サービスデスク |
| 自律型およびエージェント型サービスデスク |
| 統合ITSMおよびAIOpsサービスデスク |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 情報技術および通信 |
| BFSI |
| ヘルスケア |
| 小売および電子商取引 |
| 製造業 |
| 政府および防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | アウトソーシングされたレベル1サービスデスク | |
| アウトソーシングされたレベル2およびレベル3技術サポート | ||
| リモートモニタリングおよび管理 | ||
| インシデント・リクエスト・問題管理 | ||
| ナレッジマネジメントおよびセルフサービス | ||
| デスクサイドおよびオンサイトサポート | ||
| その他のサービスタイプ | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| テクノロジー活用別 | 従来型の人主導サービスデスク | |
| AI支援サービスデスク | ||
| 自律型およびエージェント型サービスデスク | ||
| 統合ITSMおよびAIOpsサービスデスク | ||
| デプロイメントモデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| エンドユーザー産業別 | 情報技術および通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売および電子商取引 | ||
| 製造業 | ||
| 政府および防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドサービスデスクサービス市場の規模はどのくらいですか?
マネージドサービスデスクサービス市場規模は、2026年に38.47 ビリオン 米ドル、2027年に41.23 ビリオン 米ドルと予測され、2032年までに59.82 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 7.73%で成長する見込みです。
マネージドサービスデスクサービスへの需要を牽引しているものは何ですか?
ハイブリッドクラウドの複雑性、24時間体制のサポートニーズ、AI対応の自動化、および分散したワークフォースが需要を拡大しています。
最も急速に成長しているサービスタイプはどれですか?
ナレッジマネジメントおよびセルフサービスは、組織がエージェントに到達する前に定型的なリクエストを決しようとするため、2032年にかけてCAGR 8.83%で成長する見込みです。
最も急速に成長しているデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは、組織がクラウドの柔軟性と機密データの管理の両方を必要とするため、2032年にかけてCAGR 8.63%で成長する見込みです。
最も急速に成長しているエンドユーザーセクターはどれですか?
ヘルスケアは、臨床システムの複雑性とデータ保護要件に支えられ、2032年にかけてCAGR 8.41%で成長する見込みです。