
Taille et part du marché des services de service desk gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 41.23 Milliards de dollars |
| Taille du Marché (2032) | 59.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.73 % |
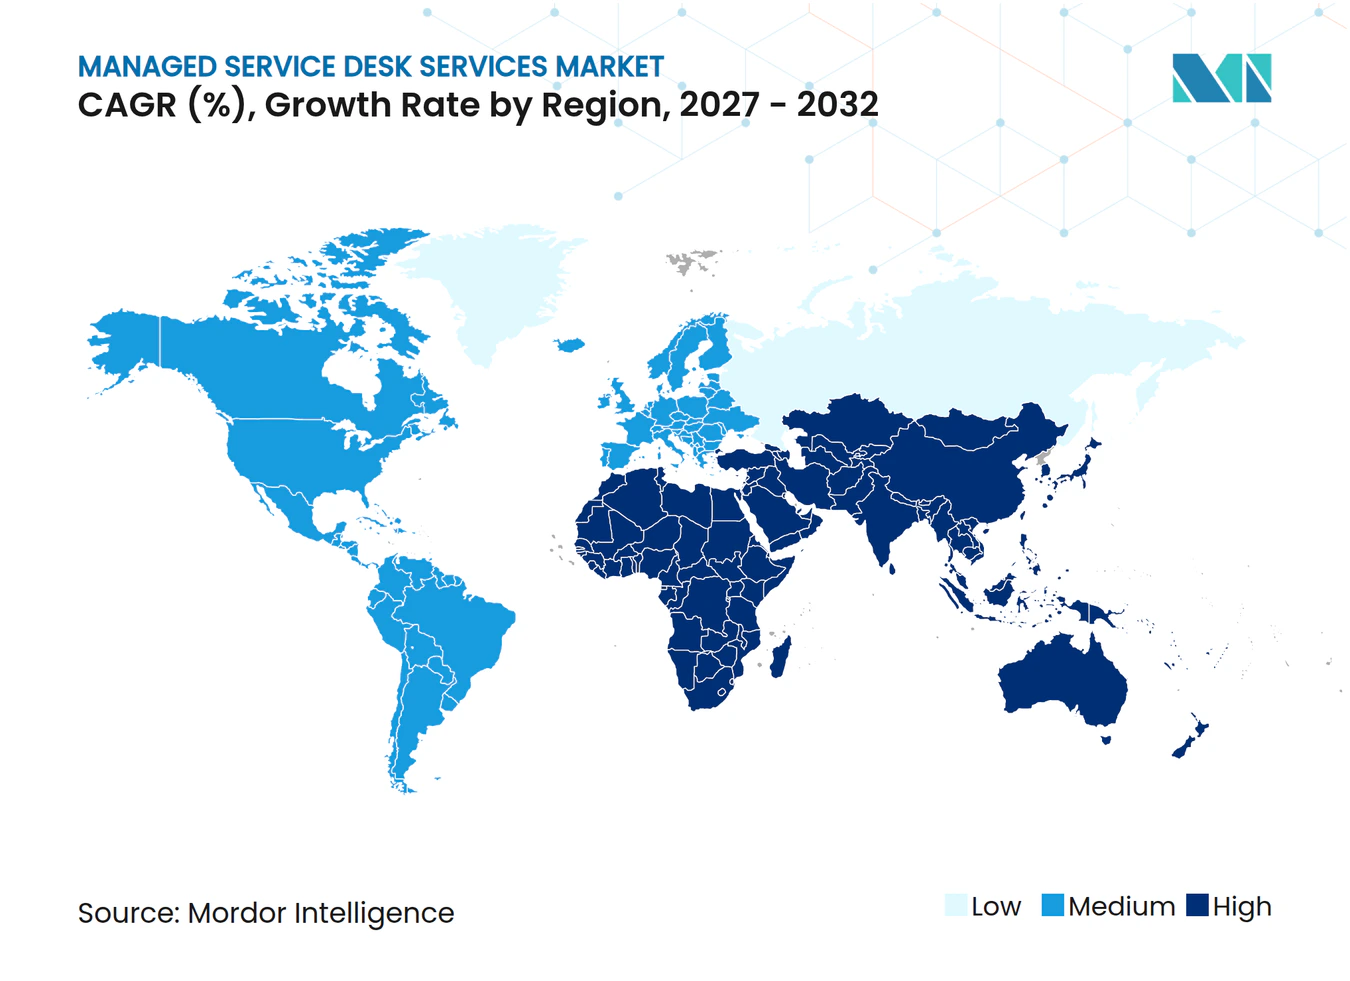
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de service desk gérés par Mordor Intelligence
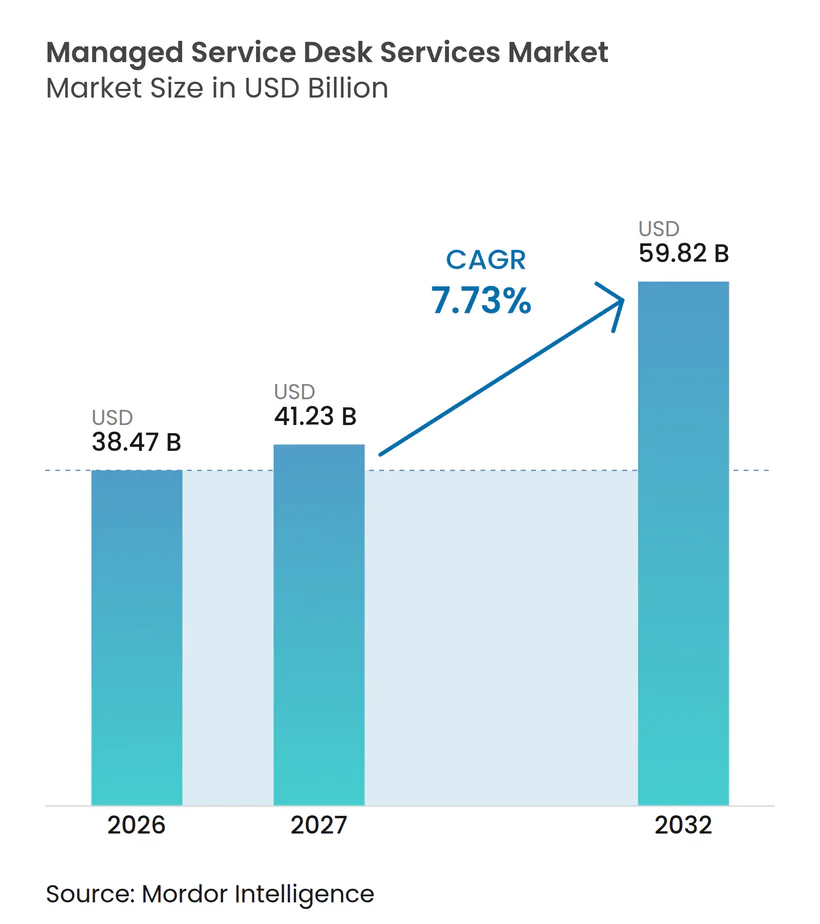
La taille du marché des services de service desk gérés est projetée à 38,47 milliards USD en 2026, 41,23 milliards USD en 2027, et devrait atteindre 59,82 milliards USD d'ici 2032, avec un CAGR de 7,73 % de 2027 à 2032. Le marché des services de service desk gérés est façonné par la demande des entreprises en matière de support externe dans les environnements cloud, sur site et de logiciel en tant que service. Les acheteurs accordent davantage d'importance aux mesures d'expérience et de productivité des employés qu'aux accords de niveau de service traditionnels seuls. Cela renforce l'importance des plateformes capables de rendre compte de la qualité du service et de résoudre les problèmes courants avant qu'ils n'atteignent un agent. Le marché des services de service desk gérés dépend également de plus en plus de contrôles fiables des connaissances et des identités. Les prestataires répondent avec un routage automatisé, des outils de gestion des connaissances et des contrôles de sécurité adaptés à l'environnement opérationnel de chaque client. Le marché des services de service desk gérés offre également aux fournisseurs des opportunités de passer d'une tarification basée sur le volume de tickets à des contrats liés aux résultats du service.
Points clés du rapport
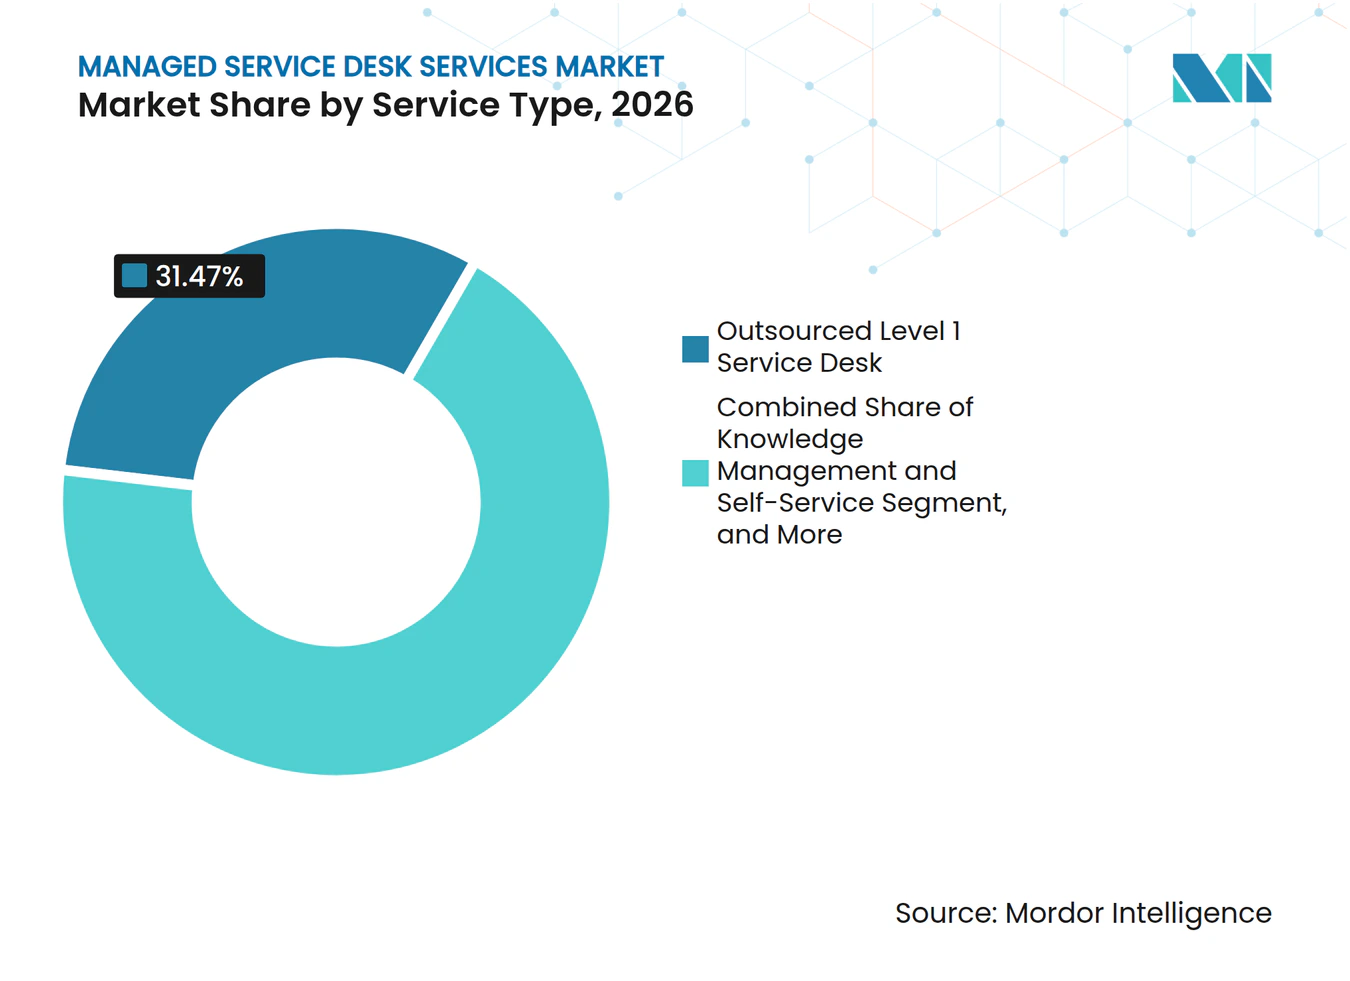
- Par type de service, le service desk de niveau 1 externalisé détenait 31,47 % de la part du marché des services de service desk gérés en 2026, tandis que la gestion des connaissances et le libre-service devraient se développer à un CAGR de 8,83 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises détenaient une part de 69,83 % en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 8,17 % jusqu'en 2032.
- En matière d'activation technologique, le service desk traditionnel piloté par des agents humains détenait une part de 47,23 % en 2026, tandis que le service desk autonome et agentique devrait se développer à un CAGR de 8,37 % jusqu'en 2032.
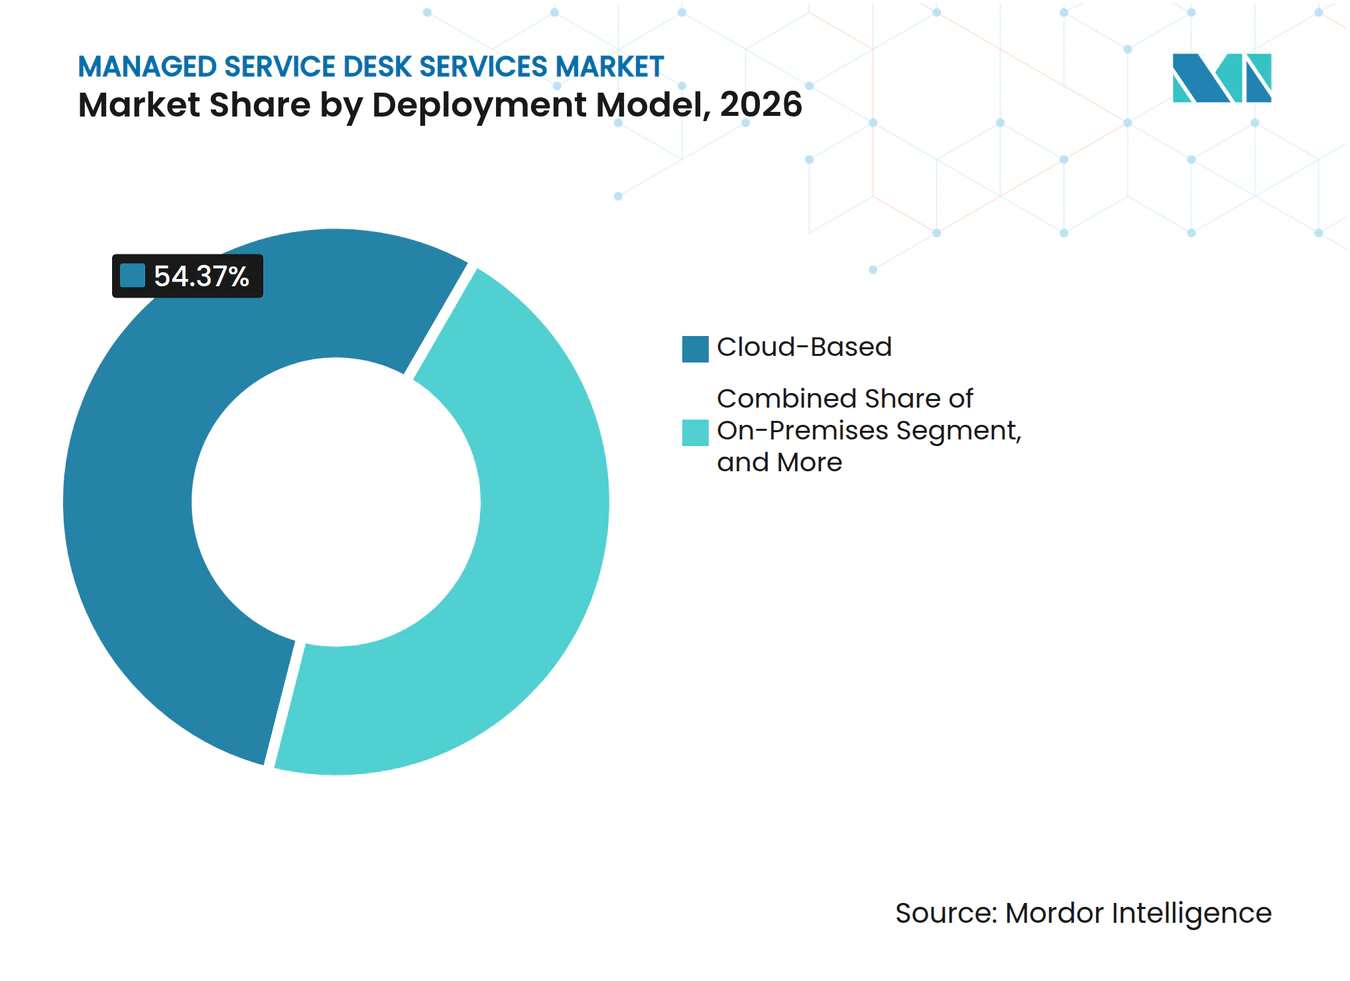
- Par modèle de déploiement, les configurations basées sur le cloud détenaient une part de 54,37 % en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 8,63 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, les technologies de l'information et les télécommunications détenaient une part de 23,87 % en 2026, tandis que la santé devrait se développer à un CAGR de 8,41 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 37,43 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,26 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité hybride et multi-cloud | +2.0% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande de support utilisateur 24h/24 et 7j/7 et de résolution plus rapide | +1.8% | Mondial, prononcé en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Automatisation des tickets et libre-service activés par l'IA | +1.5% | Mondial, gains des premiers adoptants en Amérique du Nord et au Japon | Moyen terme (2-4 ans) |
| Expansion des effectifs à distance et hybrides | +1.2% | Amérique du Nord et Europe en cœur, débordement vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des centres de compétences mondiaux en Asie-Pacifique | +0.9% | Asie-Pacifique en cœur, spécifiquement l'Inde | Moyen terme (2-4 ans) |
| Contrats de services gérés basés sur les résultats | +0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité hybride et multi-cloud
Le marché des services de service desk gérés bénéficie de la situation dans laquelle les équipes internes doivent prendre en charge davantage de systèmes dans des environnements hybrides-cloud, multi-cloud et de logiciel en tant que service. La migration, le rapatriement et les nouvelles charges de travail d'IA peuvent simultanément placer des systèmes sur différentes infrastructures. Les demandes de support peuvent donc nécessiter un routage entre les plateformes cloud, les applications sur site et les couches d'authentification. Les prestataires disposant de flux de travail de diagnostic et de chemins d'escalade établis peuvent faciliter la gestion de ce modèle opérationnel pour leurs clients.
Demande de support utilisateur 24h/24 et 7j/7 et de résolution plus rapide
Le support continu est de plus en plus pertinent pour les entreprises dont le personnel et les clients sont répartis sur plusieurs fuseaux horaires. Freshworks a signalé une hausse de 20 % du volume quotidien de tickets dans les derniers jours de mars 2026, tandis que la conformité aux accords de niveau de service en dehors des heures de bureau était inférieure de 2 à 5 points de pourcentage au cours de sa période d'observation. HDI a rapporté que le service d'assistance informatique moyen traitait 492 tickets par mois en 2025, soit 17 % de plus qu'en 2023. Les lacunes en matière de couverture peuvent interrompre le travail des employés même lorsque le problème sous-jacent est simple. Le marché des services de service desk gérés peut répondre à ce besoin grâce à une couverture permanente et à un triage automatisé. Les prestataires ont également besoin de modèles de dotation en personnel et d'automatisation capables de gérer les pics sans réduire la qualité du service.
Automatisation des tickets et libre-service activés par l'IA
L'automatisation devient une partie pratique de la prestation du service desk plutôt qu'un complément optionnel. ServiceNow a introduit des capacités d'IA agentique pour la gestion des services informatiques, la gestion des opérations informatiques et la gestion des actifs informatiques en mai 2025. Riverbed a introduit Aternity Self-Service en octobre 2025, qui utilise un agent d'IA pour gérer le triage, les diagnostics et la remédiation des points de terminaison avant de créer un ticket pour un support supplémentaire. Ces outils peuvent résoudre les demandes récurrentes avant qu'elles n'atteignent les agents de niveau 1. Chaque cas résolu peut également améliorer les connaissances disponibles pour les diagnostics futurs. Cela donne au marché des services de service desk gérés un argument plus solide pour des contrats basés sur les résultats plutôt que sur le volume de tickets.
Expansion des effectifs à distance et hybrides
Le travail à distance et hybride continue de créer des besoins de support distribués. Gallup a rapporté en mai 2026 que 52 % des employés américains capables de travailler à distance travaillaient dans un arrangement hybride et 26 % travaillaient exclusivement à distance. Ivanti a constaté que 78 % des travailleurs informatiques dans le monde travaillaient au moins en partie virtuellement. Ivanti a également rapporté que 81 % des travailleurs de bureau utilisaient des appareils personnels pour le travail, dont 40 % à l'insu de leur employeur. Les réinitialisations de mots de passe, les déverrouillages d'authentification multifacteur et les demandes d'accès sont des besoins courants dans une main-d'œuvre dispersée. Une couverture étendue et des vérifications d'identité sécurisées sont donc aussi importantes que le support technique spécialisé.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sécurité des données et exposition à la cybercriminalité | -1.1% | Mondial, préoccupation la plus élevée en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Coûts d'intégration, de migration et de personnalisation | -0.9% | Mondial, concentré dans les grandes entreprises avec des piles ITSM héritées | Moyen terme (2-4 ans) |
| Bases de connaissances et données de configuration incohérentes | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Dépendance des clients vis-à-vis des plateformes d'automatisation propriétaires | -0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sécurité des données et exposition à la cybercriminalité
Les services desk ont accès aux systèmes d'identité, ce qui en fait des cibles pour les attaques d'ingénierie sociale. Microsoft a documenté en 2026 une méthode d'attaque dans laquelle des acteurs malveillants se faisaient passer pour du personnel du service d'assistance, obtenaient un accès via Quick Assist et se déplaçaient dans l'environnement en utilisant la gestion à distance de Windows.[1] Ces incidents peuvent allonger les cycles de vente et accroître les exigences des clients en matière d'authentification et de contrôles de session. Les prestataires qui démontrent une vérification claire de type zéro confiance et une surveillance continue peuvent réduire cette préoccupation.
Coûts d'intégration, de migration et de personnalisation
Le remplacement d'une plateforme de gestion des services existante peut nécessiter un travail de transition substantiel. Des coûts peuvent découler du déplacement des données de configuration, de la reconstruction des flux de travail, de la connexion des systèmes d'entreprise et de l'exécution simultanée des anciens et des nouveaux processus. Les clients réglementés doivent également maintenir la continuité du support pendant la transition. Des liens préconstruits vers les principales plateformes de gestion des services et d'entreprise peuvent réduire la portée des travaux. Cependant, des années de personnalisation locale peuvent encore créer des décisions de migration difficiles. Cette contrainte peut favoriser les prestataires existants lorsque les clients évaluent le coût et le risque de changer de fournisseur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'automatisation des connaissances transforme le support au premier contactLe service desk de niveau 1 externalisé détenait 31,47 % du marché des services de service desk gérés en 2026. Les grandes organisations continuent de faire appel à des prestataires externes pour les demandes à volume élevé et la résolution répétitive au premier contact. Les prestataires existants détiennent souvent des années d'historique de tickets qui peuvent améliorer le routage et les conseils en libre-service. La gestion des connaissances et le libre-service devraient se développer à un CAGR de 8,83 % jusqu'en 2032. Cette partie de la taille du marché des services de service desk gérés bénéficie lorsqu'une demande est résolue avant qu'un agent humain ne soit impliqué. Microsoft a décrit des systèmes de gestion des services informatiques autonomes capables de détecter des modèles de journaux, de prendre des mesures correctives telles que le redémarrage de services ou l'annulation de modifications, et de fermer automatiquement des tickets. Le support de niveau 2 et de niveau 3 reste important pour les problèmes complexes liés au cloud, à la sécurité et aux applications. La surveillance et la gestion à distance, ainsi que la gestion des incidents, des demandes et des problèmes, font face à une pression accrue sur les prix à mesure que les plateformes cloud intègrent la surveillance dans leurs offres. Le support sur site et en présentiel reste pertinent là où les environnements physiques limitent la résolution à distance.
La gestion des connaissances évolue au-delà d'un référentiel de back-office vers une capacité de service centrale. Les prestataires peuvent utiliser les cas résolus pour maintenir des graphes de connaissances et soutenir des réponses plus cohérentes. Cela peut améliorer le délai de résolution et permettre aux prestataires de prendre des engagements contractuels plus clairs. ServiceNow a lancé Flow by ServiceNow en octobre 2026 en tant que service desk natif IA conçu pour résoudre les problèmes des employés via des interfaces conversationnelles dans les canaux de discussion existants. Cette publication indique un changement par rapport aux portails autonomes et aux formulaires de tickets. Les prestataires liés aux principales plateformes de collaboration peuvent placer les réponses plus près de l'endroit où les utilisateurs travaillent. Le secteur des services de service desk gérés est susceptible de maintenir des spécialistes humains dans le processus pour les cas complexes. Cependant, le libre-service peut réduire le volume qui atteint ces spécialistes. Cela soutient un rôle plus ciblé pour les agents gérant les exceptions et les demandes sensibles.



Par taille d'entreprise :
la livraison cloud élargit l'accès pour les petites organisationsLes grandes entreprises représentaient 69,83 % du marché des services de service desk gérés en 2026. Leur envergure et leurs relations d'externalisation de longue date ont soutenu des arrangements de service pluriannuels. Historiquement, la prestation de services de service desk nécessitait une infrastructure et une large base de personnel que les petites organisations ne pouvaient pas justifier. Les petites et moyennes entreprises devraient se développer à un CAGR de 8,17 % jusqu'en 2032. Les plateformes basées sur le cloud réduisent l'engagement initial requis pour utiliser les services de support gérés. Les équipes informatiques plus petites peuvent trouver cette charge particulièrement difficile car elles ont moins de personnes pour absorber le travail opérationnel. L'intégration automatisée et les manuels standardisés peuvent rendre les petits contrats plus viables pour les prestataires. La tarification basée sur la consommation peut également faciliter l'adoption du support géré pour les petites organisations.
Ce changement ne supprime pas l'importance des grands comptes. Les grandes organisations ont souvent besoin d'intégrations personnalisées, de contrôles de conformité et de chemins d'escalade spécialisés. Ces exigences soutiennent des contrats à plus haute valeur ajoutée, mais peuvent également augmenter les coûts de prestation. Les petites organisations ont généralement besoin de déploiements plus simples et d'une activation plus rapide. Cela crée de la place pour les prestataires capables d'offrir un service standard sans personnalisation extensive. Le marché des services de service desk gérés peut donc croître selon deux besoins clients différents. Les grands comptes restent importants pour la stabilité des revenus. Les petits comptes peuvent créer une base plus large de demande récurrente lorsqu'ils sont livrés via des modèles opérationnels efficaces. Les prestataires devront protéger la qualité du service à mesure qu'ils augmentent le nombre de petits clients.
Par activation technologique :
les outils agentiques progressent aux côtés du support humainLes services desk traditionnels pilotés par des agents humains représentaient 47,23 % du marché des services de service desk gérés en 2026. De nombreux clients conservent ce modèle parce que les équipes existantes comprennent leurs applications, leurs chemins d'escalade et leurs pratiques internes. Le support entièrement autonome nécessite des connaissances et des données de configuration fiables avant de pouvoir remplacer le jugement humain. Le service desk autonome et agentique devrait se développer à un CAGR de 8,37 % jusqu'en 2032. Kyndryl a introduit la gestion des services agentiques en avril 2026, ainsi que des plans de mise en œuvre pour passer des opérations de service conventionnelles aux flux de travail autonomes. Intellias a introduit Agentic ServiceOps en octobre 2026 pour fournir des services gérés sur les plateformes de gestion des services informatiques et de gestion des opérations informatiques.[2] Ces outils montrent que les flux de travail autonomes entrent en usage opérationnel. Les clients doivent encore gérer le risque d'une mauvaise classification des tickets et d'une action automatisée incorrecte.
Les services desk assistés par IA offrent une voie intermédiaire pour les organisations qui ont besoin d'un contrôle humain. Dans ce modèle, le logiciel peut proposer des réponses, résumer les incidents et guider les agents tandis que les personnes approuvent la résolution. Cette approche peut être particulièrement utile dans les environnements réglementés où la responsabilité reste importante. Les modèles intégrés de gestion des services informatiques et d'AIOps peuvent combiner les signaux d'infrastructure avec les files d'attente du service desk. Cela peut aider les équipes à identifier les problèmes avant que les utilisateurs ne les signalent. Le marché des services de service desk gérés a de la place pour chacun de ces modèles car la maturité des clients diffère. La prestation pilotée par des agents humains reste importante là où les connaissances institutionnelles sont difficiles à documenter. Les modèles autonomes peuvent gagner des parts là où les tâches répétitives et les données fiables rendent l'automatisation pratique. Les prestataires qui soutiennent les deux approches peuvent gérer la transition sans imposer un chemin unique à leurs clients.
Par modèle de déploiement :
la livraison hybride répond aux exigences en matière de donnéesLe déploiement basé sur le cloud représentait 54,37 % de la part du marché des services de service desk gérés en 2026. Les organisations ont adopté la livraison cloud pour sa scalabilité et la réduction des engagements en matière d'infrastructure. Le déploiement hybride devrait se développer à un CAGR de 8,63 % jusqu'en 2032. Flexera a rapporté que l'activité de rapatriement cloud a augmenté de 2 points de pourcentage en 2026, les organisations déplaçant les charges de travail et les données là où elles correspondent le mieux aux besoins opérationnels. Certaines organisations conservent des enregistrements de tickets sensibles ou des flux de travail de sécurité sur leur propre infrastructure. Elles peuvent toujours utiliser des plateformes cloud pour le triage initial, la livraison de connaissances et les processus de support moins sensibles. Ce modèle aide les organisations à équilibrer les besoins d'accès, de performance et de résidence des données. Il crée également une demande pour des prestataires capables de gérer des flux de travail cohérents dans les deux environnements.
Le déploiement sur site est en déclin en tant que modèle principal, mais il reste important dans la défense, les infrastructures critiques et les services financiers. Ces clients peuvent faire face à des limites légales ou politiques concernant l'endroit où les informations personnelles, de sécurité ou classifiées peuvent être stockées. La livraison hybride peut leur offrir un moyen d'utiliser des outils basés sur le cloud sans déplacer chaque enregistrement. Cette approche peut nécessiter plus d'intégration et une gouvernance plus rigoureuse qu'un déploiement uniquement cloud. Les prestataires ont besoin de connexions sécurisées et d'une propriété claire de l'identité, des données et des enregistrements d'incidents. Cela peut augmenter la valeur des pratiques de gestion des services certifiées. La taille du marché des services de service desk gérés pour les services hybrides est soutenue par les clients qui ont besoin de choix de déploiement flexibles. Les fournisseurs sans capacités cloud vers sur site peuvent perdre des contrats au profit de spécialistes ayant une expérience plus établie dans les secteurs réglementés.

Par secteur d'activité des utilisateurs finaux :
la santé ajoute des besoins de conformité à la demande de supportLes technologies de l'information et les télécommunications représentaient 23,87 % du marché des services de service desk gérés en 2026. Les organisations de ce secteur disposent souvent de l'expertise interne nécessaire pour définir des exigences détaillées en matière de niveau de service et d'expérience. La santé devrait se développer à un CAGR de 8,41 % jusqu'en 2032. Les systèmes cliniques, les nombreux points de terminaison et les informations de santé protégées créent un environnement de support exigeant. La règle de sécurité HIPAA exige que les entités couvertes et leurs associés commerciaux protègent les informations de santé protégées sous forme électronique. Les prestataires externalisés peuvent avoir besoin d'accords d'associé commercial et de contrôles de sécurité formels. Les prestataires disposant d'une formation en santé et de pratiques documentées en matière de sécurité de l'information peuvent répondre à cette exigence. Le secteur des services de service desk gérés bénéficie lorsque les organisations de santé ont besoin d'un support qui combine disponibilité opérationnelle et contrôles de confidentialité.
Les services financiers nécessitent également des flux de travail auditables et des contrôles d'accès solides. Le commerce de détail et le commerce électronique ont besoin d'un support pour les systèmes de point de vente et les opérations orientées client. La fabrication a besoin d'aide pour relier la technologie opérationnelle et les systèmes d'entreprise. Le gouvernement et la défense ont des exigences significatives mais peuvent impliquer de longs cycles d'approvisionnement public. Les acheteurs du secteur de la santé ont besoin de contrôles continus plutôt que d'un examen de conformité ponctuel. L'accès basé sur les rôles, la surveillance des informations de santé protégées et l'authentification vérifiée des utilisateurs peuvent soutenir ce modèle opérationnel. RSA a constaté que 45 % des répondants ont déclaré que le coût d'une violation liée à l'identité dépassait un référentiel typique de violation de données, 24 % signalant des coûts supérieurs à 10 millions USD. Ces conditions font des processus de service sécurisés un élément central de la sélection des fournisseurs. Elles augmentent également la valeur des prestataires de support qui comprennent les obligations spécifiques au secteur.
Analyse géographique
L'Amérique du Nord représentait 37,43 % du marché des services de service desk gérés en 2026. La région dispose d'une base concentrée d'acheteurs technologiques multinationaux et de pratiques d'externalisation matures. Le Canada et le Mexique ajoutent de la demande via la livraison en proximité, notamment le support au premier contact bilingue pour les effectifs hispanophones. Ce schéma de travail maintient la demande de support dans les environnements domestiques, de bureau et cloud. La modernisation du secteur public et l'adoption par le marché intermédiaire de la gestion des services informatiques en logiciel en tant que service peuvent soutenir la demande régionale jusqu'en 2032.
L'Asie-Pacifique devrait se développer à un CAGR de 8,26 % jusqu'en 2032. L'écosystème des centres de compétences mondiaux de l'Inde crée une demande pour des prestataires capables de soutenir des politiques mondiales, une résolution multilingue au premier contact et des plateformes de gestion des services informatiques partagées. Kyndryl Japan et PKSHA Technology ont annoncé une collaboration AI-BPaaS en juin 2025 qui combine une plateforme de service d'assistance IA avec des services de lieu de travail numérique.[3] L'offre couvre le conseil, la construction de l'environnement et les opérations continues. Les contraintes de talents informatiques au Japon rendent ce modèle pertinent pour les acheteurs d'entreprises locaux. La Chine, la Corée du Sud et l'Australie ajoutent également de la demande de la part des services financiers, de la fabrication et des utilisateurs gouvernementaux.
L'Europe occupe une position significative sur le marché des services de service desk gérés, soutenue par l'Allemagne, le Royaume-Uni et la France. Les attentes en matière de conformité et les dépenses technologiques des entreprises continuent de soutenir la demande de service desk externe. Atos a remporté un contrat de 5 ans d'une valeur de 150 millions GBP (192,39 millions USD) en mars 2025 pour transformer le service desk du Département britannique de l'environnement, de l'alimentation et des affaires rurales pour 34 000 utilisateurs. L'Amérique du Sud affiche une demande mesurée provenant des secteurs des services financiers et du commerce de détail au Brésil. Le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, avec l'Arabie saoudite et les Émirats arabes unis en tête de la demande régionale, et le Nigeria et l'Afrique du Sud soutenant les activités de télécommunications et bancaires.
Paysage concurrentiel
Concentration du Marché
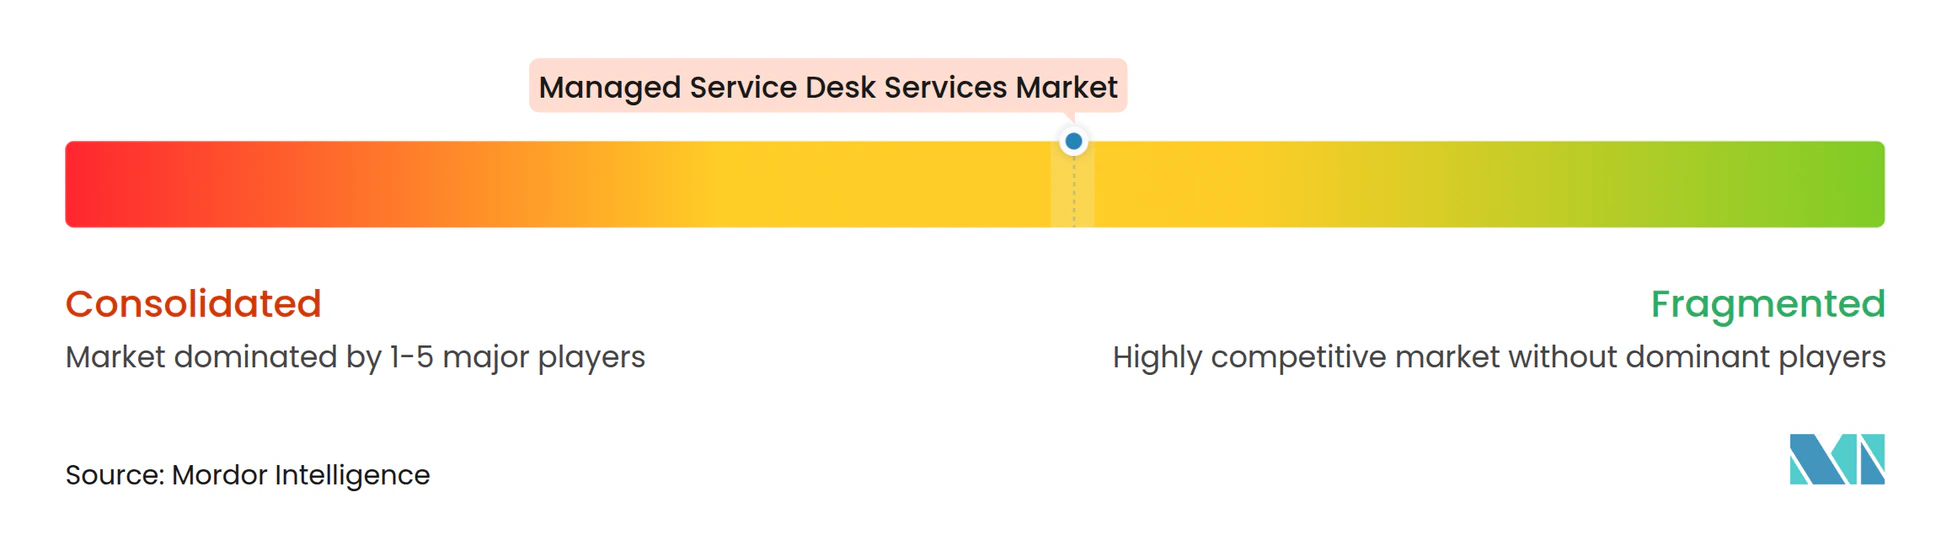
Le marché des services de service desk gérés présente une structure concurrentielle en deux parties. Les intégrateurs mondiaux se concurrencent sur les plateformes d'IA, les capacités de conformité et la tarification liée aux résultats. Les prestataires régionaux et de marché intermédiaire se concurrencent sur la rapidité de déploiement, la connaissance sectorielle et la livraison en proximité. Accenture, HCL Technologies, Tata Consultancy Services, Infosys, Wipro et Capgemini ont investi dans la transformation des services assistée par IA. Kyndryl a lancé la gestion des services agentiques en avril 2026 avec des outils destinés à aider les entreprises à adopter des flux de travail autonomes. Elle a également reçu un contrat du Département des ressources informatiques du Texas en mars 2026 pour fournir des services technologiques aux gouvernements étatiques et locaux. Ces mouvements montrent comment les prestataires de services d'infrastructure ajoutent des opérations de service pilotées par l'IA à leurs portefeuilles.
DXC Technology, Atos, Fujitsu, NTT DATA et Unisys ont des positions établies dans le gouvernement, les services financiers et les grandes entreprises. Les relations clients de longue date peuvent avoir de l'importance car un changement de prestataire de service desk peut impliquer un travail de transition significatif. Les prestataires disposant d'outils d'expérience numérique peuvent utiliser ces mesures dans leurs contrats. HCLTech a été sélectionné par M Group en septembre 2026 pour moderniser les opérations informatiques dans plus de 200 sites avec sa plateforme AI Force.[4] Tata Consultancy Services a été sélectionné par Kalmar en janvier 2026 pour une transformation informatique d'entreprise qui comprend le service aux utilisateurs finaux et les opérations cloud hybrides. Ces exemples montrent l'accent mis sur la livraison intégrée entre les applications, l'infrastructure et le support aux utilisateurs.
Les prestataires de plus petite taille tels que Stefanini, Microland et Sutherland Global Services peuvent se concurrencer dans la santé et les déploiements hybrides grâce à des bases de connaissances ciblées et des seuils de contrat plus bas. Leur position peut être plus forte là où un client a besoin d'une capacité sectorielle spécifique mais n'a pas besoin d'un modèle de livraison mondial complet. Les spécialistes de l'IA agentique proposent également une résolution autonome de niveau 0 et de niveau 1 en tant que service autonome. Cela peut défier les grands prestataires pour les projets initiaux. Les grands prestataires peuvent répondre en rendant les offres de service desk plus modulaires. Le marché des services de service desk gérés peut récompenser les prestataires qui réalisent cette transition sans perturber les opérations des clients établis. ISO/IEC 20000 peut également influencer les achats en fournissant un cadre reconnu pour la gestion des services informatiques.
Leaders du secteur des services de service desk gérés
-
Accenture plc
-
HCL Technologies Limited
-
International Business Machines Corporation
-
Infosys Limited
-
Wipro Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de service desk gérés Entreprises couvertes dans ce rapport
- Accenture plc
- HCL Technologies Limited
- International Business Machines Corporation
- Infosys Limited
- Wipro Limited
- DXC Technology Company
- Tata Consultancy Services Limited
- NTT DATA Corporation
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Kyndryl Holdings, Inc.
- Atos SE
- Fujitsu Limited
- Unisys Corporation
- Stefanini Group
- Computacenter plc
- CompuCom Systems, Inc.
- Microland Limited
- Sutherland Global Services, Inc.
- Unify Technologies
Développements industriels récents dans Marché des services de service desk gérés
- Octobre 2026 : Intellias a lancé Agentic ServiceOps, un service informatique géré appliquant des agents d'IA gouvernés à la gestion des services informatiques et à la gestion des opérations informatiques, fonctionnant sur les plateformes ServiceNow, Jira Service Management, Datadog, Dynatrace et PagerDuty existantes. Le service résout les demandes éligibles au niveau L0 en utilisant l'historique des tickets, les manuels d'exploitation et les données de configuration sans intervention humaine, et lie la tarification commerciale aux résultats plutôt qu'au volume de tickets.
- Octobre 2026 : ServiceNow a lancé Flow by ServiceNow, un service desk natif IA qui se déploie sans projet de mise en œuvre et résout les problèmes des employés via des interfaces conversationnelles dans les canaux de discussion existants. L'offre cible les organisations cherchant à moderniser la gestion des services informatiques sans programmes d'intégration de plusieurs mois et est positionnée comme une startup complémentaire au sein de la plateforme ServiceNow plus large.
- Juillet 2026 : Kyndryl a modernisé le support informatique mondial du groupe Forvis Mazars avec un service desk à distance soutenu depuis Brno, en République tchèque, tout en conservant une expertise sur site en France, et a transformé la plateforme informatique interne de l'entreprise en une base de connaissances continuellement mise à jour permettant le libre-service des employés.
- Avril 2026 : Kyndryl a lancé la gestion des services agentiques, incluant des plans de mise en œuvre pour aider les entreprises à passer des opérations de service traditionnelles à des flux de travail autonomes et intelligents à grande échelle, étendant son portefeuille de services de lieu de travail numérique au-delà du support d'infrastructure.
Portée du rapport mondial sur le marché des services de service desk gérés
Le rapport sur le marché des services de service desk gérés définit les services de service desk gérés comme des solutions de support informatique externalisées qui fournissent aux organisations une assistance centralisée pour la résolution des incidents, les demandes de service, le dépannage technique et le support aux utilisateurs finaux.
Le rapport sur le marché des services de service desk gérés est segmenté par type de service (service desk de niveau 1 externalisé, support technique externalisé de niveau 2 et niveau 3, surveillance et gestion à distance, gestion des incidents, des demandes et des problèmes, gestion des connaissances et libre-service, support sur site et en présentiel, et autres types de services), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), activation technologique (service desk traditionnel piloté par des agents humains, service desk assisté par IA, service desk autonome et agentique, et service desk ITSM intégré et AIOps), modèle de déploiement (sur site, basé sur le cloud et hybride), secteur d'activité des utilisateurs finaux (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Service desk de niveau 1 externalisé |
| Support technique externalisé de niveau 2 et niveau 3 |
| Surveillance et gestion à distance |
| Gestion des incidents, des demandes et des problèmes |
| Gestion des connaissances et libre-service |
| Support sur site et en présentiel |
| Autres types de services |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Service desk traditionnel piloté par des agents humains |
| Service desk assisté par IA |
| Service desk autonome et agentique |
| Service desk ITSM intégré et AIOps |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Service desk de niveau 1 externalisé | |
| Support technique externalisé de niveau 2 et niveau 3 | ||
| Surveillance et gestion à distance | ||
| Gestion des incidents, des demandes et des problèmes | ||
| Gestion des connaissances et libre-service | ||
| Support sur site et en présentiel | ||
| Autres types de services | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par activation technologique | Service desk traditionnel piloté par des agents humains | |
| Service desk assisté par IA | ||
| Service desk autonome et agentique | ||
| Service desk ITSM intégré et AIOps | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par secteur d'activité des utilisateurs finaux | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de service desk gérés ?
La taille du marché des services de service desk gérés est projetée à 38,47 milliards USD en 2026, 41,23 milliards USD en 2027, et devrait atteindre 59,82 milliards USD d'ici 2032, avec un CAGR de 7,73 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services de service desk gérés ?
La complexité du cloud hybride, les besoins de support permanent, l'automatisation activée par l'IA et les effectifs distribués élargissent la demande.
Quel type de service connaît la croissance la plus rapide ?
La gestion des connaissances et le libre-service devraient croître à un CAGR de 8,83 % jusqu'en 2032, les organisations cherchant à résoudre les demandes courantes avant qu'elles n'atteignent un agent.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride devrait croître à un CAGR de 8,63 % jusqu'en 2032, car les organisations ont besoin à la fois de la flexibilité du cloud et du contrôle sur les données sensibles.
Quel secteur d'utilisateurs finaux connaît la croissance la plus rapide ?
La santé devrait croître à un CAGR de 8,41 % jusqu'en 2032, soutenue par la complexité des systèmes cliniques et les exigences de protection des données.