
Tamaño y Participación del Mercado de Servicios de Mesa de Servicio Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 41.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 59.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.73 % |
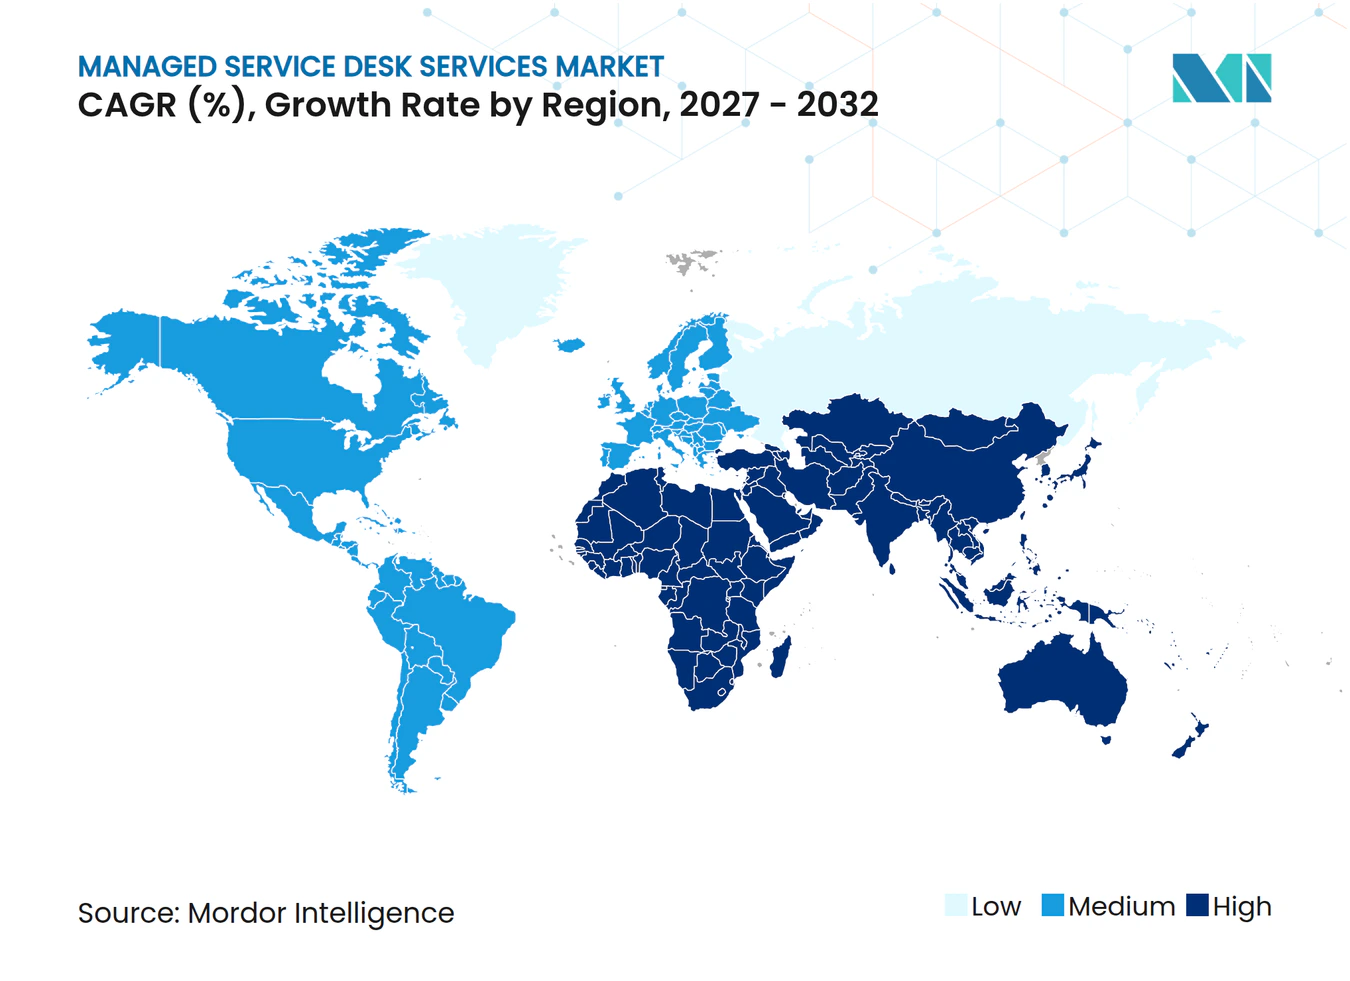
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Mesa de Servicio Gestionados por Mordor Intelligence
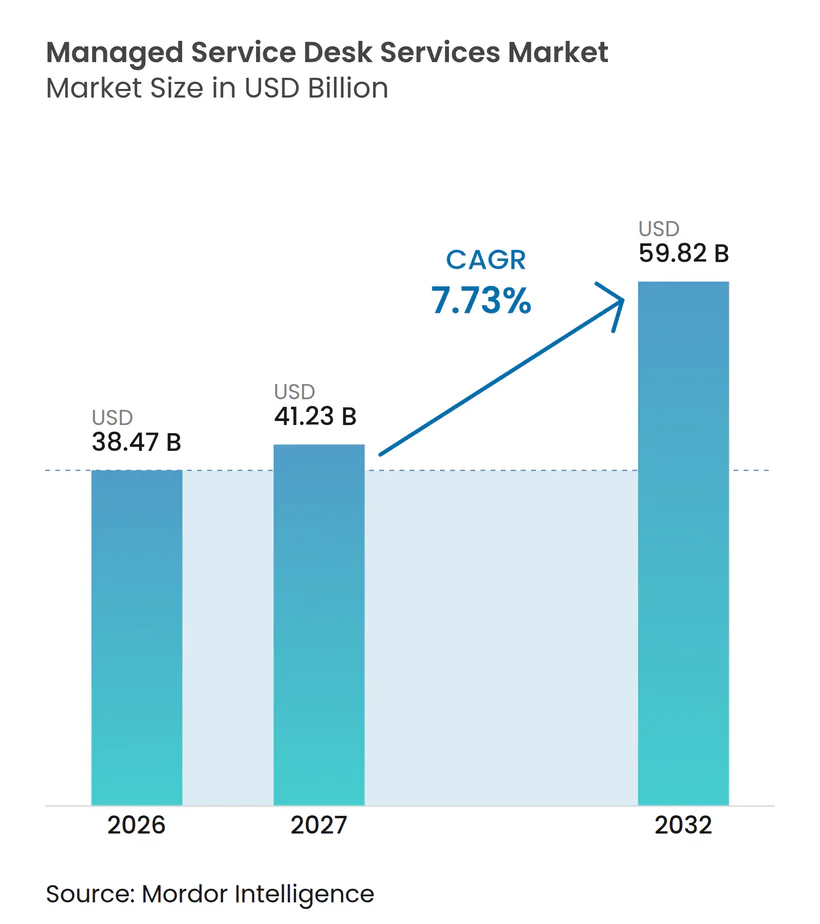
Se proyecta que el tamaño del Mercado de Servicios de Mesa de Servicio Gestionados sea de 38,47 mil millones de USD en 2026, 41,23 mil millones de USD en 2027, y alcance los 59,82 mil millones de USD para 2032, creciendo a una CAGR del 7,73% de 2027 a 2032. El mercado de servicios de mesa de servicio gestionados está siendo moldeado por la demanda empresarial de soporte externo en entornos de nube, instalaciones propias y software como servicio. Los compradores están otorgando mayor importancia a las medidas de experiencia y productividad del empleado que a los acuerdos de nivel de servicio tradicionales por sí solos. Esto aumenta la importancia de las plataformas que pueden reportar la calidad del servicio y resolver problemas rutinarios antes de que lleguen a un agente. El mercado de servicios de mesa de servicio gestionados también se está volviendo más dependiente de controles confiables de conocimiento e identidad. Los proveedores están respondiendo con enrutamiento automatizado, herramientas de gestión del conocimiento y controles de seguridad que se adaptan al entorno operativo de cada cliente. El mercado de mesa de servicio gestionado también ofrece oportunidades para que los proveedores pasen de la fijación de precios por volumen de tickets a contratos vinculados a resultados del servicio.
Conclusiones Clave del Informe
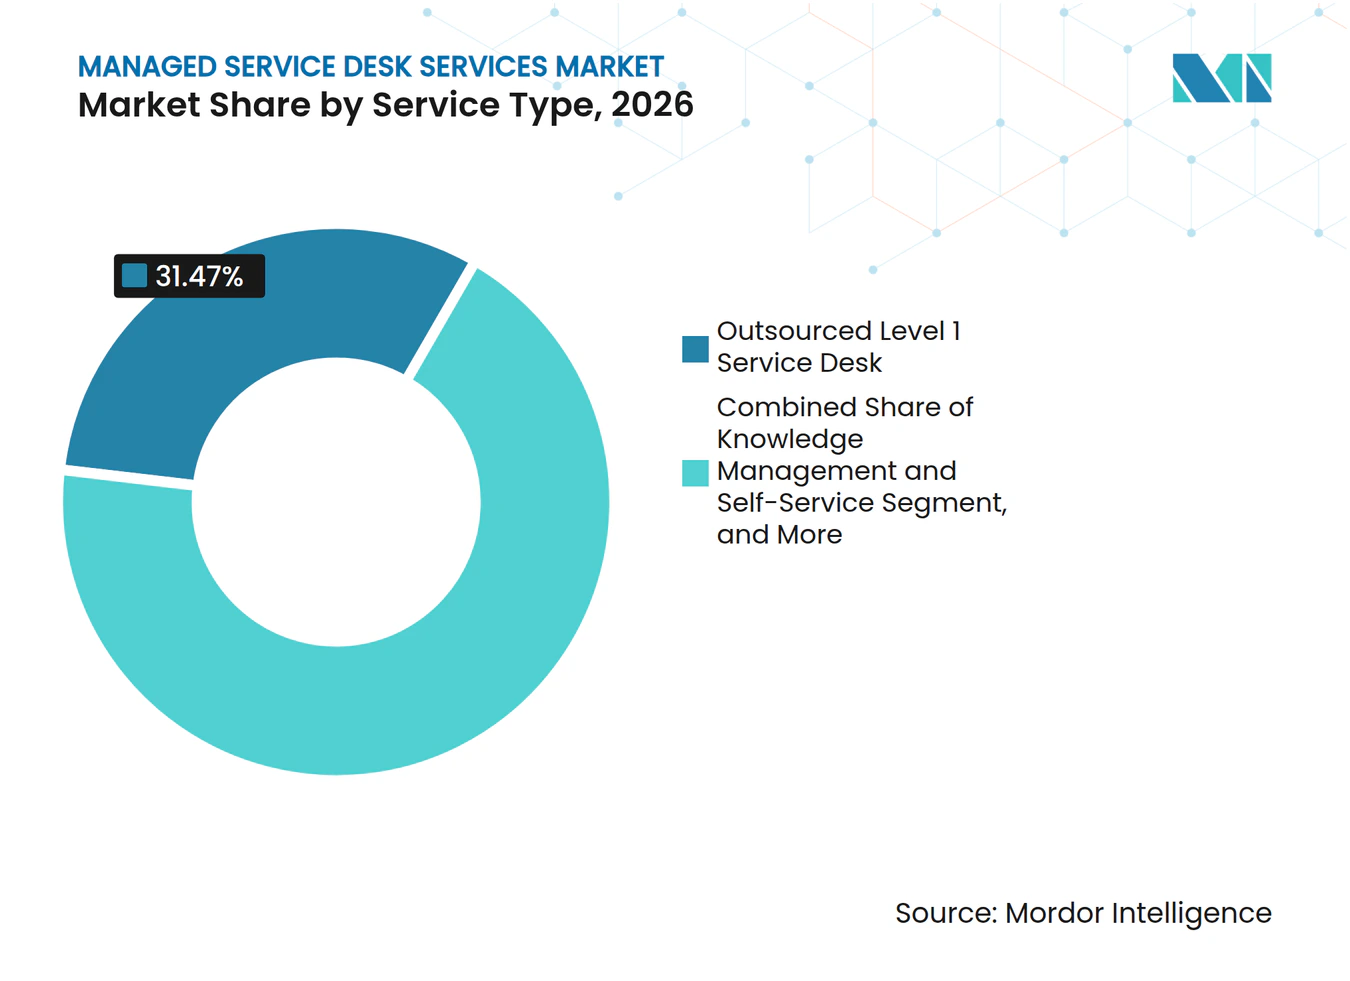
- Por tipo de servicio, la mesa de servicio de Nivel 1 externalizada representó el 31,47% de la participación del mercado de servicios de mesa de servicio gestionados en 2026, mientras que se espera que la gestión del conocimiento y el autoservicio se expandan a una CAGR del 8,83% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 69,83% de la participación en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 8,17% hasta 2032.
- En cuanto a habilitación tecnológica, la mesa de servicio tradicional liderada por humanos representó el 47,23% de la participación en 2026, mientras que se espera que la mesa de servicio autónoma y agéntica se expanda a una CAGR del 8,37% hasta 2032.
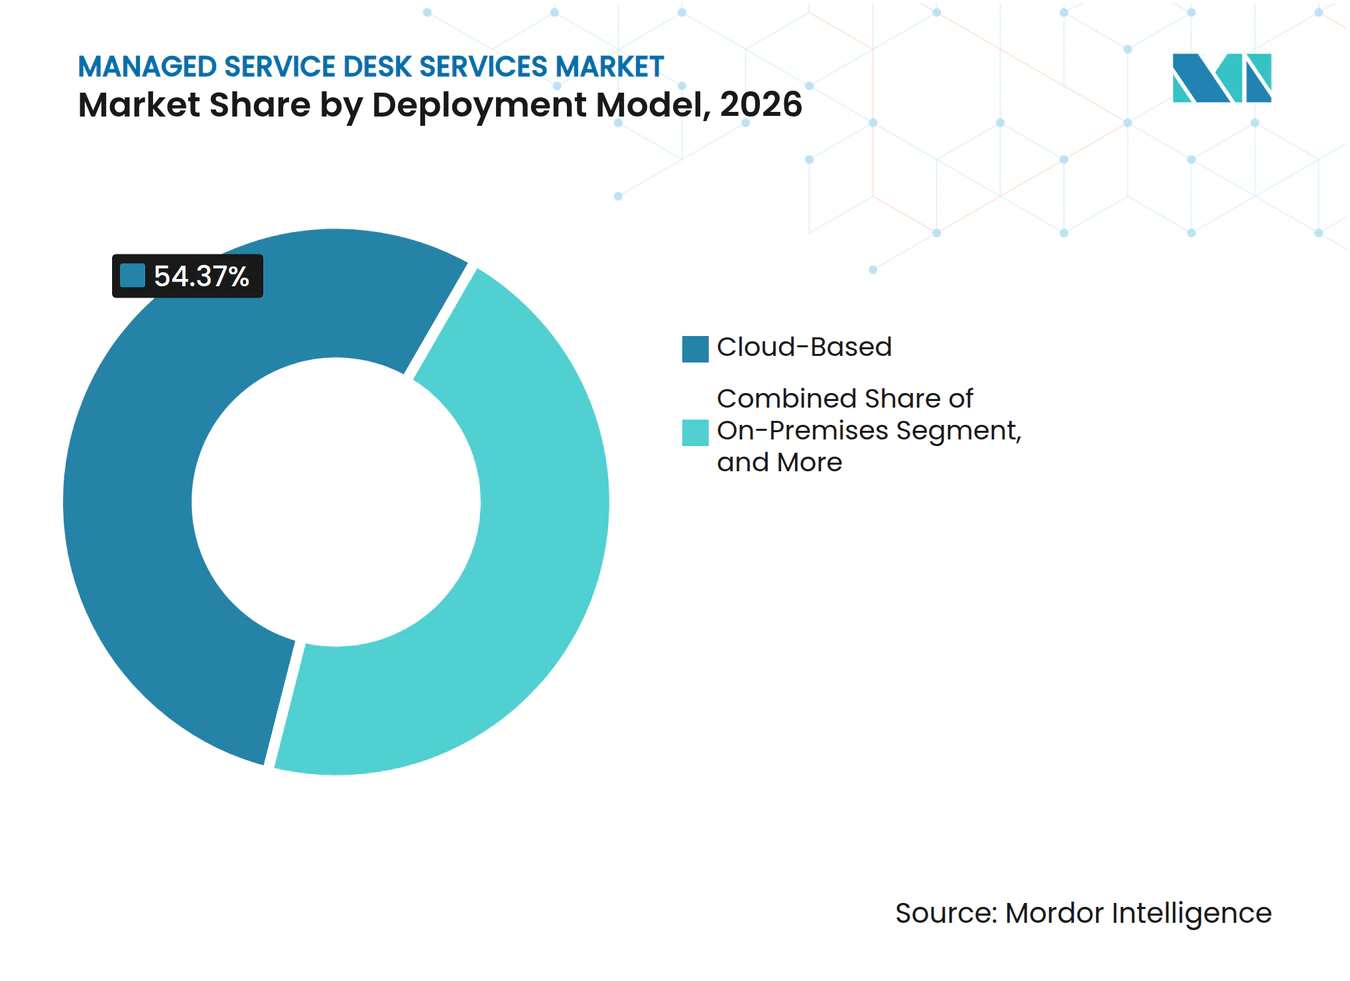
- Por modelo de implementación, las configuraciones basadas en la nube representaron el 54,37% de la participación en 2026, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 8,63% hasta 2032.
- Por industria del usuario final, la tecnología de la información y las telecomunicaciones representaron el 23,87% de la participación en 2026, mientras que se espera que la atención sanitaria se expanda a una CAGR del 8,41% hasta 2032.
- Por geografía, América del Norte representó el 37,43% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 8,26% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Nube Híbrida y Multinube | +2.0% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda de Soporte al Usuario 24/7 y Resolución más Rápida | +1.8% | Global, pronunciado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Automatización de Tickets Habilitada por IA y Autoservicio | +1.5% | Global, ventajas para los pioneros en América del Norte y Japón | Mediano plazo (2-4 años) |
| Expansión de Fuerzas de Trabajo Remotas e Híbridas | +1.2% | América del Norte y Europa como núcleo, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Centros de Capacidad Global en Asia-Pacífico | +0.9% | Asia-Pacífico como núcleo, específicamente India | Mediano plazo (2-4 años) |
| Contratos de Servicios Gestionados Basados en Resultados | +0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Nube Híbrida y Multinube
El mercado de mesa de servicio gestionado se beneficia a medida que los equipos internos enfrentan más sistemas que soportar en entornos de nube híbrida, multinube y software como servicio. La migración, la repatriación y las nuevas cargas de trabajo de IA pueden colocar simultáneamente sistemas en diferentes infraestructuras. Las solicitudes de soporte pueden, por tanto, requerir enrutamiento a través de plataformas en la nube, aplicaciones en instalaciones propias y capas de autenticación. Los proveedores con flujos de trabajo de diagnóstico y rutas de escalada establecidas pueden hacer que este modelo operativo sea más fácil de gestionar para los clientes.
Demanda de Soporte al Usuario 24/7 y Resolución más Rápida
El soporte continuo es cada vez más relevante para las empresas con personal y clientes en varias zonas horarias. Freshworks reportó un aumento del 20% en el volumen diario de tickets en los últimos días de marzo de 2026, mientras que el cumplimiento de los acuerdos de nivel de servicio fuera del horario habitual fue de 2 a 5 puntos porcentuales inferior durante su período de observación. HDI reportó que la mesa de ayuda de TI promedio gestionó 492 tickets por mes en 2025, un 17% más que en 2023. Las brechas en la cobertura pueden interrumpir el trabajo de los empleados incluso cuando el problema subyacente es sencillo. El mercado de servicios de mesa de servicio gestionados puede abordar esta necesidad mediante cobertura ininterrumpida y triaje automatizado. Los proveedores también necesitan modelos de personal y automatización que puedan gestionar los picos sin reducir la calidad del servicio.
Automatización de Tickets Habilitada por IA y Autoservicio
La automatización se está convirtiendo en una parte práctica de la prestación de servicios de mesa de servicio en lugar de un complemento opcional. ServiceNow introdujo capacidades de IA agéntica para la gestión de servicios de TI, la gestión de operaciones de TI y la gestión de activos de TI en mayo de 2025. Riverbed introdujo Aternity Self-Service en octubre de 2025, que utiliza un agente de IA para gestionar el triaje, el diagnóstico y la corrección de endpoints antes de crear un ticket para soporte adicional. Estas herramientas pueden resolver solicitudes recurrentes antes de que lleguen a los agentes de Nivel 1. Cada caso resuelto también puede mejorar el conocimiento disponible para diagnósticos futuros. Esto le da al mercado de servicios de mesa de servicio gestionados un argumento más sólido para contratos basados en resultados en lugar de volumen de tickets.
Expansión de Fuerzas de Trabajo Remotas e Híbridas
El trabajo remoto e híbrido continúa creando necesidades de soporte distribuidas. Gallup reportó en mayo de 2026 que el 52% de los empleados estadounidenses con capacidad para trabajar de forma remota lo hacían en un esquema híbrido y el 26% trabajaba exclusivamente de forma remota. Ivanti encontró que el 78% de los trabajadores de TI a nivel global trabajaban al menos parte del tiempo de forma virtual. Ivanti también reportó que el 81% de los trabajadores de oficina utilizaban dispositivos personales para trabajar, incluido el 40% que lo hacía sin conocimiento del empleador. Los restablecimientos de contraseñas, los desbloqueos de autenticación multifactor y las solicitudes de acceso son necesidades comunes en una fuerza de trabajo dispersa. La cobertura amplia y las verificaciones de identidad seguras son, por tanto, tan importantes como el soporte técnico especializado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a la Seguridad de Datos y la Ciberdelincuencia | -1.1% | Global, mayor preocupación en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Costos de Integración, Migración y Personalización | -0.9% | Global, concentrado en grandes empresas con sistemas heredados de gestión de servicios de TI | Mediano plazo (2-4 años) |
| Bases de Conocimiento y Datos de Configuración Inconsistentes | -0.7% | Global | Mediano plazo (2-4 años) |
| Dependencia del Cliente en Plataformas de Automatización Propietarias | -0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a la Seguridad de Datos y la Ciberdelincuencia
Las mesas de servicio tienen acceso a sistemas de identidad, lo que las convierte en objetivos de ataques de ingeniería social. Microsoft documentó en 2026 un método de ataque en el que actores de amenazas se hacían pasar por personal de la mesa de ayuda, obtenían acceso a Quick Assist y se desplazaban por el entorno utilizando la Administración Remota de Windows.[1] Estos incidentes pueden alargar los ciclos de ventas y aumentar los requisitos de los clientes en materia de autenticación y controles de sesión. Los proveedores que demuestren una verificación clara de confianza cero y una supervisión continua pueden reducir esta preocupación.
Costos de Integración, Migración y Personalización
Reemplazar una plataforma de gestión de servicios existente puede requerir un trabajo de transición considerable. Los costos pueden surgir del traslado de datos de configuración, la reconstrucción de flujos de trabajo, la conexión de sistemas empresariales y la ejecución simultánea de procesos antiguos y nuevos. Los clientes regulados también deben mantener la continuidad del soporte durante el cambio. Los enlaces prediseñados con las principales plataformas de gestión de servicios y empresariales pueden reducir el alcance del trabajo. Sin embargo, años de personalización local pueden generar decisiones de migración difíciles. Esta restricción puede favorecer a los proveedores existentes cuando los clientes evalan el costo y el riesgo de cambiar de proveedor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Automatización del Conocimiento Transforma el Soporte en el Primer ContactoLa mesa de servicio de Nivel 1 externalizada representó el 31,47% del mercado de servicios de mesa de servicio gestionados en 2026. Las grandes organizaciones continúan utilizando proveedores externos para solicitudes de alto volumen y resolución repetitiva en el primer contacto. Los proveedores existentes a menudo cuentan con años de historial de tickets que pueden mejorar el enrutamiento y la orientación de autoservicio. Se espera que la gestión del conocimiento y el autoservicio se expandan a una CAGR del 8,83% hasta 2032. Esta parte del tamaño del mercado de servicios de mesa de servicio gestionados se beneficia cuando una solicitud se resuelve antes de que intervenga un agente humano. Microsoft describió sistemas autónomos de gestión de servicios de TI que pueden detectar patrones de registros, tomar acciones correctivas como reiniciar servicios o revertir cambios, y cerrar tickets automáticamente. El soporte de Nivel 2 y Nivel 3 sigue siendo importante para problemas complejos de nube, seguridad y aplicaciones. La supervisión y gestión remota, junto con la gestión de incidentes, solicitudes y problemas, enfrentan mayor presin de precios a medida que las plataformas en la nube incorporan la supervisión en sus ofertas. El soporte en el puesto de trabajo y en las instalaciones sigue siendo relevante donde los entornos físicos limitan la resolución remota.
La gestión del conocimiento está evolucionando más allá de un repositorio de back-office hacia una capacidad de servicio central. Los proveedores pueden utilizar los casos resueltos para mantener grafos de conocimiento y ofrecer respuestas más consistentes. Esto puede mejorar el tiempo de resolución y permitir a los proveedores asumir compromisos contractuales más claros. ServiceNow lanzó Flow by ServiceNow en octubre de 2026 como una mesa de servicio nativa de IA diseñada para resolver los problemas de los empleados a través de interfaces conversacionales en los canales de chat existentes. El lanzamiento apunta a un alejamiento de los portales independientes y los formularios de tickets. Los proveedores vinculados con las principales plataformas de colaboración pueden acercar las respuestas al lugar donde trabajan los usuarios. Es probable que la industria de servicios de mesa de servicio gestionados mantenga a especialistas humanos en el proceso para casos complejos. Sin embargo, el autoservicio puede reducir el volumen que llega a esos especialistas. Esto respalda un papel más enfocado para los agentes que gestionan excepciones y solicitudes sensibles.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
La Entrega en la Nube Amplía el Acceso para las Organizaciones más PequeñasLas grandes empresas representaron el 69,83% del mercado de mesa de servicio gestionado en 2026. Su escala y sus relaciones de externalización de larga data han respaldado acuerdos de servicio plurianuales. Históricamente, la prestación de servicios de mesa de servicio requería infraestructura y una amplia base de personal que las organizaciones más pequeñas no podían justificar. Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 8,17% hasta 2032. Las plataformas basadas en la nube reducen el compromiso inicial necesario para utilizar servicios de soporte gestionado. Los equipos de TI más pequeños pueden encontrar esta carga especialmente difícil porque tienen menos personas para absorber el trabajo operativo. La incorporación automatizada y los manuales de procedimientos estandarizados pueden hacer que los contratos pequeños sean más viables para los proveedores. Los precios basados en el consumo también pueden facilitar la adopción del soporte gestionado por parte de las organizaciones más pequeñas.
El cambio no elimina la importancia de las cuentas grandes. Las grandes organizaciones a menudo necesitan integraciones personalizadas, controles de cumplimiento y rutas de escalada especializadas. Estos requisitos respaldan contratos de mayor valor, pero también pueden aumentar los costos de entrega. Las organizaciones más pequeñas generalmente necesitan implementaciones más simples y una activación más rápida. Esto crea espacio para proveedores que pueden ofrecer un servicio estándar sin una personalización extensa. El mercado de servicios de mesa de servicio gestionados puede, por tanto, crecer en dos tipos diferentes de necesidades de clientes. Las cuentas grandes siguen siendo importantes para la estabilidad de los ingresos. Las cuentas más pequeñas pueden crear una base más amplia de demanda recurrente cuando se entregan a través de modelos operativos eficientes. Los proveedores deberán proteger la calidad del servicio a medida que aumenten el número de clientes más pequeños.
Por Habilitación Tecnológica:
Las Herramientas Agénticas Avanzan junto al Soporte HumanoLas mesas de servicio tradicionales lideradas por humanos representaron el 47,23% del mercado de mesa de servicio gestionado en 2026. Muchos clientes conservan este modelo porque los equipos existentes conocen sus aplicaciones, rutas de escalada y prácticas internas. El soporte totalmente autónomo requiere conocimiento confiable y datos de configuración antes de poder reemplazar el juicio humano. Se espera que la mesa de servicio autónoma y agéntica se expanda a una CAGR del 8,37% hasta 2032. Kyndryl introdujo la Gestión de Servicios Agéntica en abril de 2026, junto con planos de implementación para la transición de las operaciones de servicio convencionales a flujos de trabajo autónomos. Intellias introdujo Agentic ServiceOps en octubre de 2026 para prestar servicios gestionados en plataformas de gestión de servicios de TI y gestión de operaciones de TI.[2] Las herramientas demuestran que los flujos de trabajo autónomos están pasando al uso operativo. Los clientes aún deben gestionar el riesgo de una clasificación deficiente de tickets y acciones automatizadas incorrectas.
Las mesas de servicio asistidas por IA proporcionan un camino intermedio para las organizaciones que necesitan control humano. En este modelo, el software puede proponer respuestas, resumir incidentes y guiar a los agentes mientras las personas aprueban la resolución. Este enfoque puede ser especialmente útil en entornos regulados donde la responsabilidad sigue siendo importante. Los modelos integrados de gestión de servicios de TI y AIOps pueden combinar señales de infraestructura con colas de mesa de servicio. Eso puede ayudar a los equipos a identificar problemas antes de que los usuarios los reporten. El mercado de servicios de mesa de servicio gestionados tiene espacio para cada uno de estos modelos porque la preparación de los clientes difiere. La entrega liderada por humanos sigue siendo importante donde el conocimiento institucional es difícil de documentar. Los modelos autónomos pueden ganar participación donde las tareas repetitivas y los datos confiables hacen que la automatización sea práctica. Los proveedores que respaldan ambos enfoques pueden gestionar la transición sin imponer un único camino a los clientes.
Por Modelo de Implementación:
La Entrega Híbrida Responde a los Requisitos de DatosLa implementación basada en la nube representó el 54,37% de la participación del mercado de mesa de servicio gestionado en 2026. Las organizaciones han adoptado la entrega en la nube por su escalabilidad y la reducción de los compromisos de infraestructura. Se espera que la implementación híbrida se expanda a una CAGR del 8,63% hasta 2032. Flexera reportó que la actividad de repatriación a la nube aumentó 2 puntos porcentuales en 2026 a medida que las organizaciones trasladaron cargas de trabajo y datos al lugar que mejor se adaptaba a sus necesidades operativas. Algunas organizaciones mantienen registros de tickets sensibles o flujos de trabajo de seguridad en su propia infraestructura. Aun así, pueden utilizar plataformas en la nube para el triaje inicial, la entrega de conocimiento y los procesos de soporte menos sensibles. Este modelo ayuda a las organizaciones a equilibrar las necesidades de acceso, rendimiento y residencia de datos. También crea demanda de proveedores capaces de gestionar flujos de trabajo consistentes en ambos entornos.
La implementación en instalaciones propias está disminuyendo como modelo principal, pero sigue siendo importante en defensa, infraestructura crítica y servicios financieros. Estos clientes pueden enfrentar límites legales o de política sobre dónde se puede almacenar información personal, de seguridad o clasificada. La entrega híbrida puede proporcionarles una forma de utilizar herramientas basadas en la nube sin mover todos los registros. El enfoque puede requerir más integración y una gobernanza cuidadosa que una implementación exclusivamente en la nube. Los proveedores necesitan conexiones seguras y una propiedad clara de la identidad, los datos y los registros de incidentes. Esto puede aumentar el valor de las prácticas certificadas de gestión de servicios. El tamaño del mercado de servicios de mesa de servicio gestionados para los servicios híbridos está respaldado por clientes que necesitan opciones de implementación flexibles. Los proveedores sin capacidades de nube a instalaciones propias pueden perder trabajo frente a especialistas con mayor experiencia establecida en sectores regulados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final:
La Atención Sanitaria Añade Necesidades de Cumplimiento a la Demanda de SoporteLa tecnología de la información y las telecomunicaciones representaron el 23,87% del mercado de mesa de servicio gestionado en 2026. Las organizaciones de este sector a menudo cuentan con la experiencia interna para establecer requisitos detallados de nivel de servicio y nivel de experiencia. Se espera que la atención sanitaria se expanda a una CAGR del 8,41% hasta 2032. Los sistemas clínicos, los numerosos endpoints y la información de salud protegida crean un entorno de soporte exigente. La Regla de Seguridad de la HIPAA exige que las entidades cubiertas y sus socios comerciales protejan la información de salud protegida en formato electrónico. Los proveedores externalizados pueden necesitar Acuerdos de Socio Comercial y controles de seguridad formales. Los proveedores con formación en atención sanitaria y prácticas documentadas de seguridad de la información pueden cumplir con este requisito. La industria de mesa de servicio gestionado se beneficia cuando las organizaciones sanitarias necesitan soporte que combine disponibilidad operativa con controles de privacidad.
Los servicios financieros también requieren flujos de trabajo auditables y controles de acceso sólidos. El comercio minorista y el comercio electrónico necesitan soporte para los sistemas de punto de venta y las operaciones orientadas al cliente. La manufactura necesita ayuda para conectar la tecnología operativa con los sistemas empresariales. El gobierno y la defensa tienen requisitos significativos, pero pueden implicar largos ciclos de contratación pública. Los compradores del sector sanitario necesitan controles continuos en lugar de una revisión de cumplimiento puntual. El acceso basado en roles, la supervisión de la información de salud protegida y la autenticación verificada de usuarios pueden respaldar ese modelo operativo. RSA encontró que el 45% de los encuestados afirmó que el costo de una brecha relacionada con la identidad superó el umbral típico de una brecha de datos, con el 24% reportando costos superiores a 10 millones de USD. Estas condiciones hacen que los procesos de servicio seguros sean fundamentales para la selección de proveedores. También aumentan el valor de los proveedores de soporte que comprenden las obligaciones específicas del sector.
Análisis Geográfico
América del Norte representó el 37,43% del mercado de mesa de servicio gestionado en 2026. La región cuenta con una base concentrada de compradores tecnológicos multinacionales y prácticas de externalización maduras. Canadá y México añaden demanda a través de la entrega nearshore, incluido el soporte de primer contacto bilingüe para fuerzas de trabajo de habla hispana. Este patrón de trabajo mantiene la demanda de soporte en entornos domésticos, de oficina y en la nube. La modernización del sector público y la adopción por parte del mercado medio del software como servicio para la gestión de servicios de TI pueden respaldar la demanda regional hasta 2032.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,26% hasta 2032. El ecosistema de centros de capacidad global de India crea demanda de proveedores capaces de respaldar políticas globales, resolución de primer contacto multilingüe y plataformas compartidas de gestión de servicios de TI. Kyndryl Japan y PKSHA Technology anunciaron una colaboración de IA-BPaaS en junio de 2025 que combina una plataforma de mesa de ayuda de IA con servicios de lugar de trabajo digital.[3] La oferta abarca consultoría, construcción del entorno y operaciones continuas. Las limitaciones de talento en TI de Japón hacen que este modelo sea relevante para los compradores empresariales locales. China, Corea del Sur y Australia también añaden demanda de los sectores de servicios financieros, manufactura y gobierno.
Europa tiene una posición significativa en el mercado de servicios de mesa de servicio gestionados, respaldada por Alemania, el Reino Unido y Francia. Las expectativas de cumplimiento y el gasto empresarial en tecnología continúan respaldando la demanda externa de mesa de servicio. Atos ganó un contrato de 5 años por 150 millones de GBP (192,39 millones de USD) en marzo de 2025 para transformar la mesa de servicio del Departamento de Medio Ambiente, Alimentación y Asuntos Rurales del Reino Unido para 34.000 usuarios. América del Sur muestra una demanda moderada proveniente de los sectores de servicios financieros y comercio minorista de Brasil. Oriente Medio y África siguen siendo mercados en etapas más tempranas, con Arabia Saudita y los Emiratos Árabes Unidos liderando la demanda regional, y Nigeria y Sudáfrica respaldando la actividad en telecomunicaciones y banca.
Panorama Competitivo
Concentración del Mercado
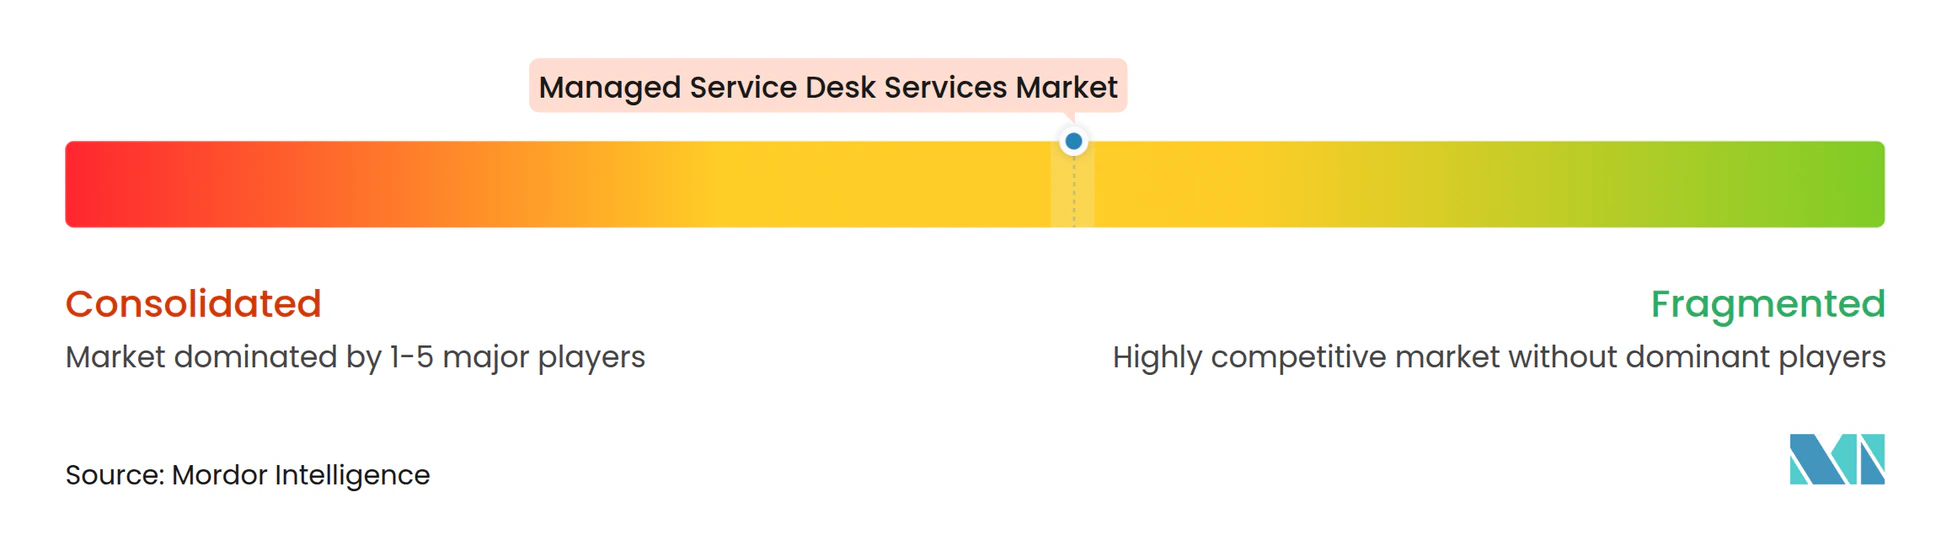
El mercado de servicios de mesa de servicio gestionados tiene una estructura competitiva de dos partes. Los integradores globales compiten en plataformas de IA, capacidades de cumplimiento y precios vinculados a resultados. Los proveedores regionales y de mercado medio compiten en implementación más rápida, conocimiento sectorial y entrega nearshore. Accenture, HCL Technologies, Tata Consultancy Services, Infosys, Wipro y Capgemini han invertido en la transformación de servicios respaldada por IA. Kyndryl lanzó la Gestión de Servicios Agéntica en abril de 2026 con herramientas destinadas a ayudar a las empresas a adoptar flujos de trabajo autónomos. También recibió un contrato del Departamento de Recursos de Información de Texas en marzo de 2026 para proporcionar servicios tecnológicos a gobiernos estatales y locales. Estos movimientos muestran cómo los proveedores de servicios de infraestructura están añadiendo operaciones de servicio lideradas por IA a sus carteras.
DXC Technology, Atos, Fujitsu, NTT DATA y Unisys tienen posiciones establecidas en gobierno, servicios financieros y grandes empresas. Las relaciones duraderas con los clientes pueden ser importantes porque un cambio de proveedor de mesa de servicio puede implicar un trabajo de transición significativo. Los proveedores con herramientas de experiencia digital pueden utilizar estas medidas en sus contratos. HCLTech fue seleccionada por M Group en septiembre de 2026 para modernizar las operaciones de TI en más de 200 ubicaciones con su plataforma AI Force.[4] Tata Consultancy Services fue seleccionada por Kalmar en enero de 2026 para una transformación de TI empresarial que incluye servicio al usuario final y operaciones de nube híbrida. Estos ejemplos muestran el enfoque en la entrega integrada a través de aplicaciones, infraestructura y soporte al usuario.
Los proveedores más pequeños como Stefanini, Microland y Sutherland Global Services pueden competir en atención sanitaria e implementaciones híbridas a través de bases de conocimiento especializadas y umbrales de contrato más bajos. Su posición puede ser más sólida donde un cliente necesita una capacidad sectorial específica pero no requiere un modelo de entrega global completo. Los especialistas en IA agéntica también ofrecen resolución autónoma de Nivel 0 y Nivel 1 como servicio independiente. Esto puede desafiar a los proveedores más grandes en proyectos iniciales. Los grandes proveedores pueden responder haciendo que las ofertas de mesa de servicio sean más modulares. El mercado de servicios de mesa de servicio gestionados puede recompensar a los proveedores que realicen esa transición sin interrumpir las operaciones establecidas de los clientes. La norma ISO/IEC 20000 también puede influir en la contratación al proporcionar un marco reconocido para la gestión de servicios de TI.
Líderes de la Industria de Servicios de Mesa de Servicio Gestionados
-
Accenture plc
-
HCL Technologies Limited
-
International Business Machines Corporation
-
Infosys Limited
-
Wipro Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Mesa de Servicio Gestionados Empresas cubiertas en este informe
- Accenture plc
- HCL Technologies Limited
- International Business Machines Corporation
- Infosys Limited
- Wipro Limited
- DXC Technology Company
- Tata Consultancy Services Limited
- NTT DATA Corporation
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Kyndryl Holdings, Inc.
- Atos SE
- Fujitsu Limited
- Unisys Corporation
- Stefanini Group
- Computacenter plc
- CompuCom Systems, Inc.
- Microland Limited
- Sutherland Global Services, Inc.
- Unify Technologies
Desarrollos recientes de la industria en Mercado de Servicios de Mesa de Servicio Gestionados
- Octubre de 2026: Intellias lanzó Agentic ServiceOps, un servicio de TI gestionado que aplica IA agéntica gobernada en plataformas de gestión de servicios de TI y gestión de operaciones de TI, ejecutándose en las plataformas existentes de ServiceNow, Jira Service Management, Datadog, Dynatrace y PagerDuty. El servicio resuelve las solicitudes elegibles en L0 utilizando el historial de tickets, los manuales de procedimientos y los datos de configuración sin intervención humana, y vincula los precios comerciales a los resultados en lugar del volumen de tickets.
- Octubre de 2026: ServiceNow lanzó Flow by ServiceNow, una mesa de servicio nativa de IA que se implementa sin un proyecto de implementación y resuelve los problemas de los empleados a través de interfaces conversacionales en los canales de chat existentes. La oferta está dirigida a organizaciones que buscan la modernización de la gestión de servicios de TI sin programas de integración de varios meses y se posiciona como una empresa emergente complementaria dentro de la plataforma más amplia de ServiceNow.
- Julio de 2026: Kyndryl modernizó el soporte de TI global de Forvis Mazars Group con una mesa de servicio remota respaldada desde Brno, República Checa, manteniendo al mismo tiempo la experiencia in situ en Francia, y transformó la plataforma de TI interna de la empresa en una base de conocimiento actualizada continuamente que permite el autoservicio de los empleados.
- Abril de 2026: Kyndryl lanzó la Gestión de Servicios Agéntica, incluidos planos de implementación para ayudar a las empresas a hacer la transición de las operaciones de servicio tradicionales a flujos de trabajo autónomos e inteligentes a escala, ampliando su cartera de servicios de lugar de trabajo digital más allá del soporte de infraestructura.
Alcance del Informe Global del Mercado de Servicios de Mesa de Servicio Gestionados
El informe del Mercado de Servicios de Mesa de Servicio Gestionados define los servicios de mesa de servicio gestionados como soluciones de soporte de TI externalizadas que proporcionan a las organizaciones asistencia centralizada para la resolución de incidentes, solicitudes de servicio, resolución de problemas técnicos y soporte al usuario final.
El Informe del Mercado de Servicios de Mesa de Servicio Gestionados está Segmentado por Tipo de Servicio (Mesa de Servicio de Nivel 1 Externalizada, Soporte Técnico de Nivel 2 y Nivel 3 Externalizado, Supervisión y Gestión Remota, Gestión de Incidentes, Solicitudes y Problemas, Gestión del Conocimiento y Autoservicio, Soporte en el Puesto de Trabajo y en las Instalaciones, y Otros Tipos de Servicio), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Habilitación Tecnológica (Mesa de Servicio Tradicional Liderada por Humanos, Mesa de Servicio Asistida por IA, Mesa de Servicio Autónoma y Agéntica, y Mesa de Servicio Integrada de Gestión de Servicios de TI y AIOps), Modelo de Implementación (En Instalaciones Propias, Basado en la Nube e Híbrido), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Atención Sanitaria, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias del Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Mesa de Servicio de Nivel 1 Externalizada |
| Soporte Técnico de Nivel 2 y Nivel 3 Externalizado |
| Supervisión y Gestión Remota |
| Gestión de Incidentes, Solicitudes y Problemas |
| Gestión del Conocimiento y Autoservicio |
| Soporte en el Puesto de Trabajo y en las Instalaciones |
| Otros Tipos de Servicio |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Mesa de Servicio Tradicional Liderada por Humanos |
| Mesa de Servicio Asistida por IA |
| Mesa de Servicio Autónoma y Agéntica |
| Mesa de Servicio Integrada de Gestión de Servicios de TI y AIOps |
| En Instalaciones Propias |
| Basado en la Nube |
| Híbrido |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Atención Sanitaria |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Mesa de Servicio de Nivel 1 Externalizada | |
| Soporte Técnico de Nivel 2 y Nivel 3 Externalizado | ||
| Supervisión y Gestión Remota | ||
| Gestión de Incidentes, Solicitudes y Problemas | ||
| Gestión del Conocimiento y Autoservicio | ||
| Soporte en el Puesto de Trabajo y en las Instalaciones | ||
| Otros Tipos de Servicio | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Habilitación Tecnológica | Mesa de Servicio Tradicional Liderada por Humanos | |
| Mesa de Servicio Asistida por IA | ||
| Mesa de Servicio Autónoma y Agéntica | ||
| Mesa de Servicio Integrada de Gestión de Servicios de TI y AIOps | ||
| Por Modelo de Implementación | En Instalaciones Propias | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Atención Sanitaria | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de mesa de servicio gestionados?
Se proyecta que el tamaño del Mercado de Servicios de Mesa de Servicio Gestionados sea de 38,47 mil millones de USD en 2026, 41,23 mil millones de USD en 2027, y alcance los 59,82 mil millones de USD para 2032, creciendo a una CAGR del 7,73% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios de mesa de servicio gestionados?
La complejidad de la nube híbrida, las necesidades de soporte ininterrumpido, la automatización habilitada por IA y las fuerzas de trabajo distribuidas están expandiendo la demanda.
¿Qué tipo de servicio está creciendo más rápido?
Se espera que la gestión del conocimiento y el autoservicio crezcan a una CAGR del 8,83% hasta 2032, a medida que las organizaciones buscan resolver solicitudes rutinarias antes de que lleguen a un agente.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación híbrida crezca a una CAGR del 8,63% hasta 2032, porque las organizaciones necesitan tanto la flexibilidad de la nube como el control sobre los datos sensibles.
¿Qué sector de usuario final está creciendo más rápido?
Se espera que la atención sanitaria crezca a una CAGR del 8,41% hasta 2032, respaldada por la complejidad de los sistemas clínicos y los requisitos de protección de datos.