
Tamanho e Participação do Mercado de Serviços de Operações Serverless Gerenciadas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 10.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.81 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações Serverless Gerenciadas por Mordor Intelligence
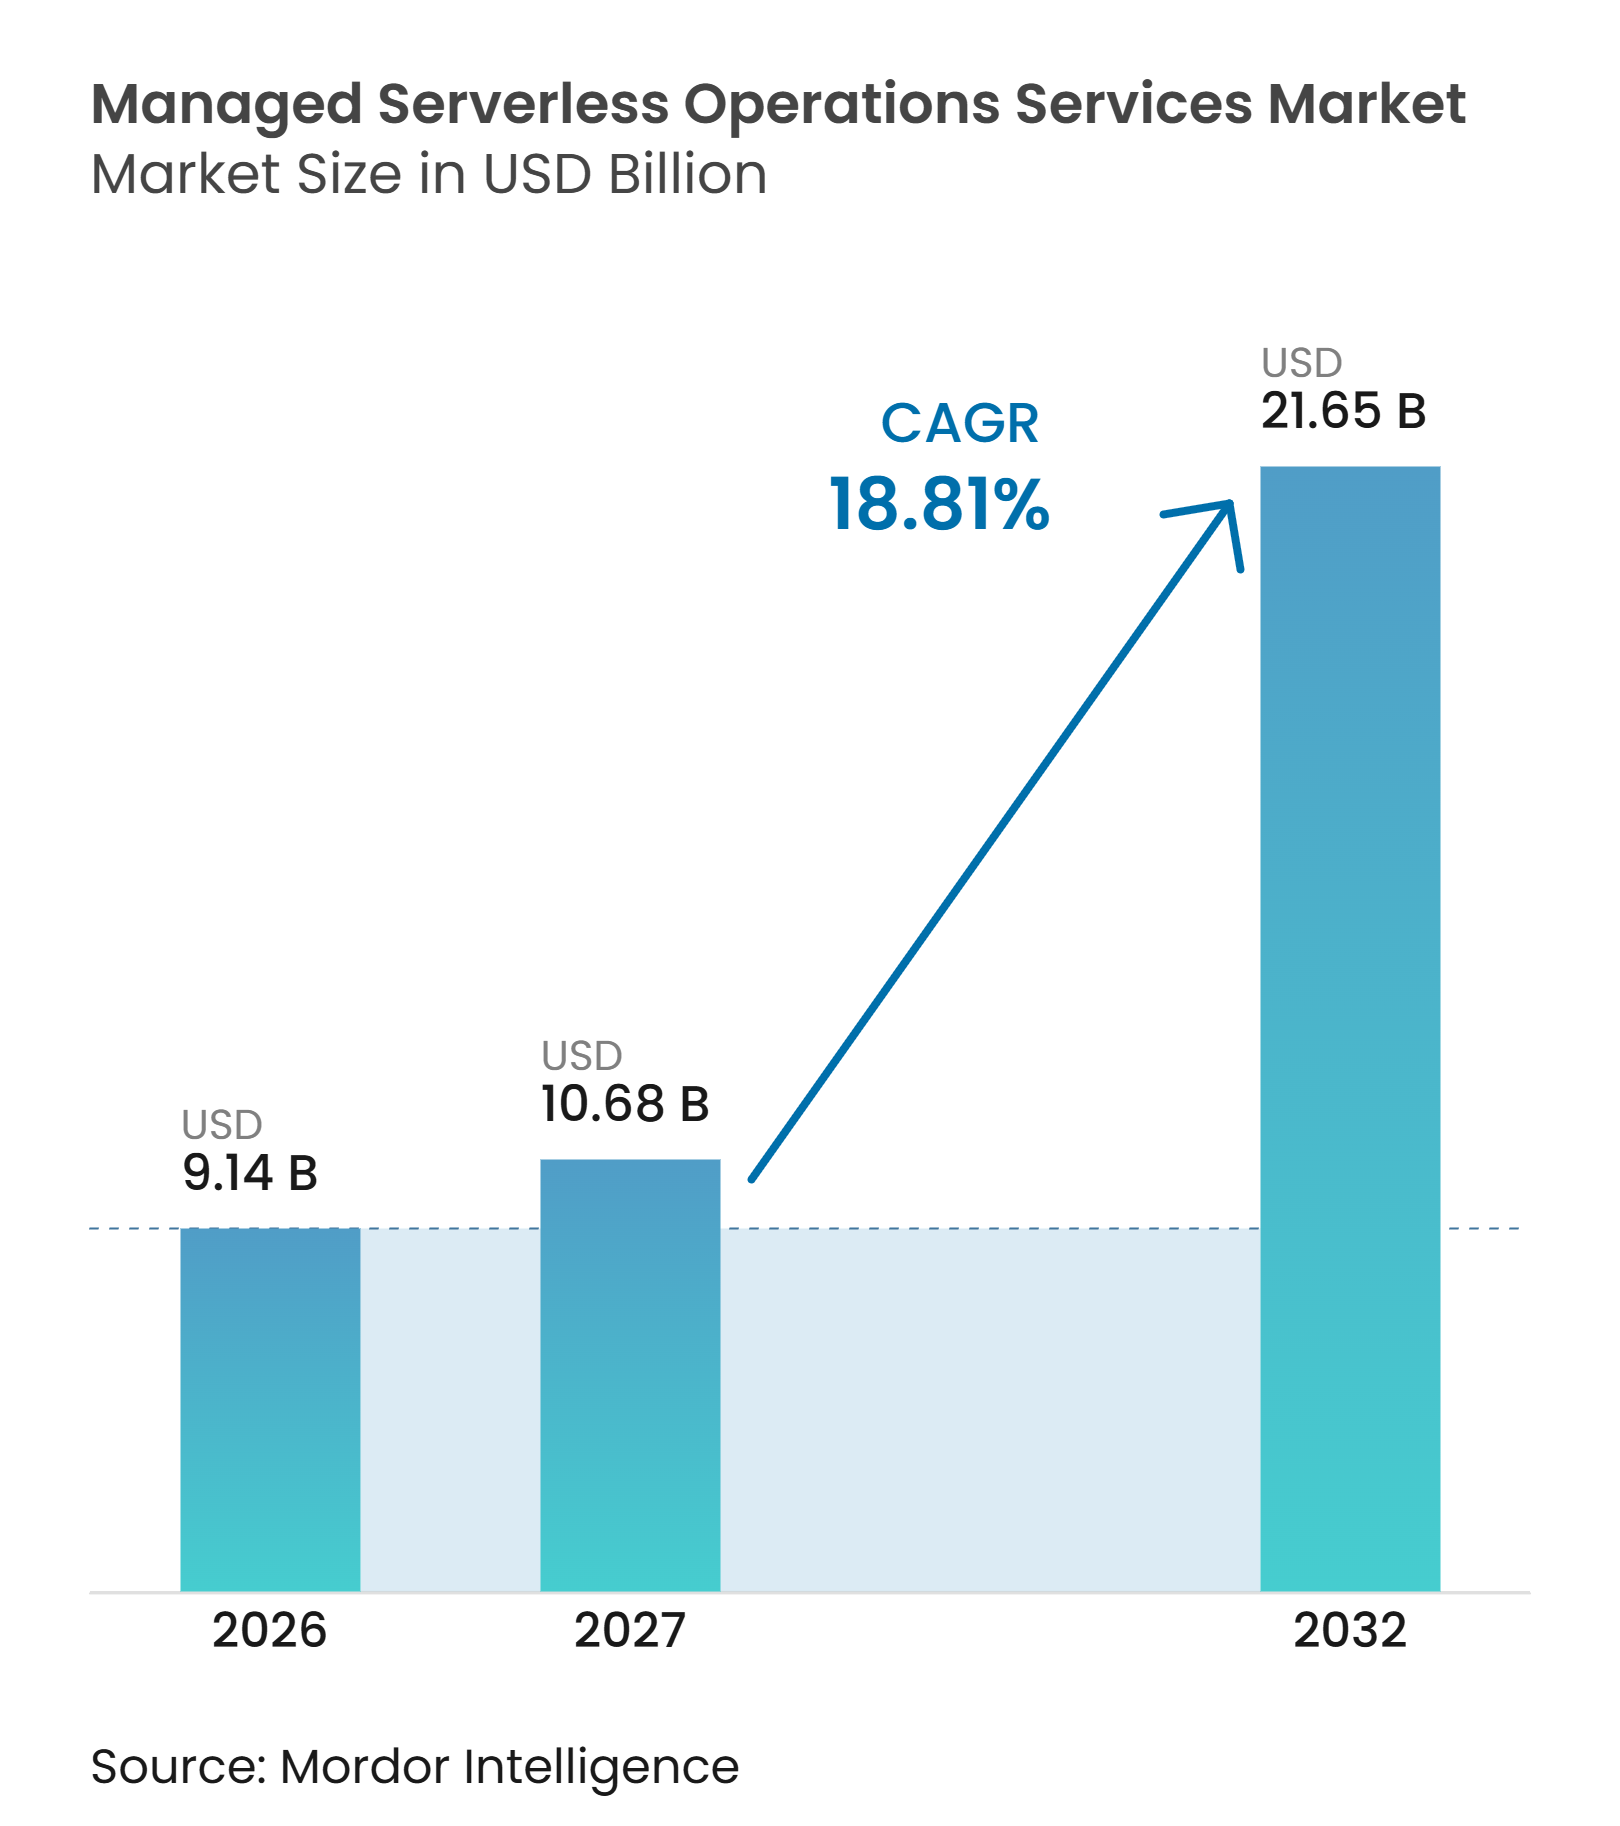
O tamanho do mercado de serviços de operações serverless gerenciadas tem projeção de expansão de 9,14 bilhões de USD em 2026 e 10,68 bilhões de USD em 2027 para 21,65 bilhões de USD até 2032, registrando um CAGR de 18,81% entre 2027 e 2032. O mercado de serviços de operações serverless gerenciadas está evoluindo além do suporte de infraestrutura porque os clientes precisam de gerenciamento contínuo de aplicações orientadas a eventos que utilizam muitos serviços de nuvem interconectados. A governança multinuvem, a capacidade limitada de engenharia de confiabilidade de sites e a observabilidade habilitada por IA estão aumentando o valor do suporte operacional externo. Os provedores estão migrando para acordos de serviço vinculados a objetivos de confiabilidade, visibilidade de custos e qualidade de resposta. O mercado de serviços de operações serverless gerenciadas também oferece aos provedores oportunidades de combinar engenharia de plataforma, controles de segurança e capacidades de FinOps em engajamentos contínuos. A diferenciação competitiva depende de ajudar os clientes a melhorar a confiabilidade do serviço enquanto controlam os custos variáveis das cargas de trabalho serverless.
Principais Conclusões do Relatório
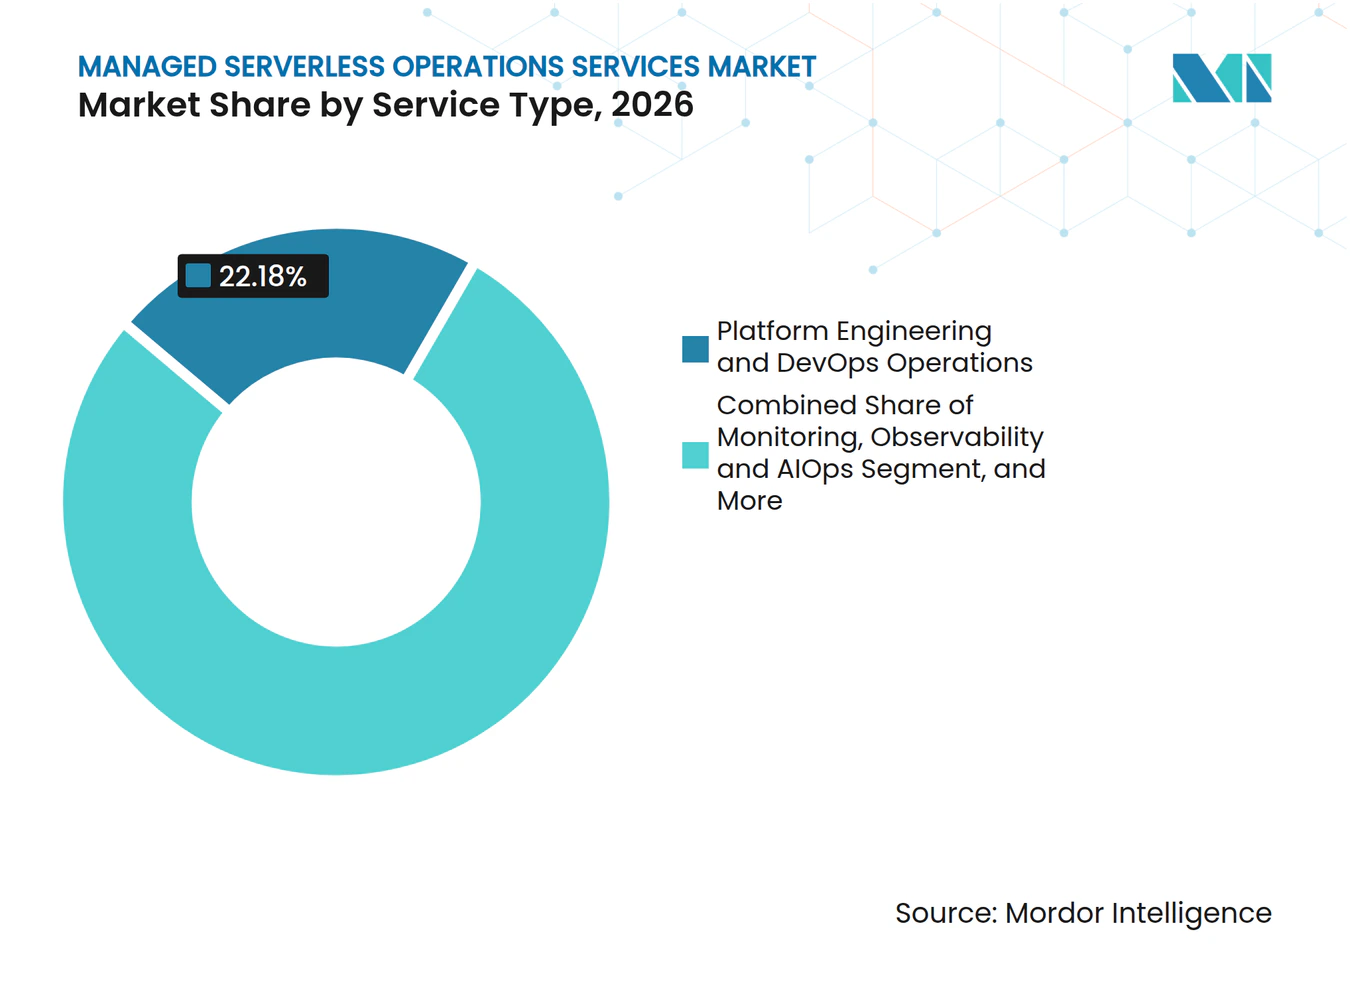
- Por tipo de serviço, Engenharia de Plataforma e Operações de DevOps deteve 22,18% da receita em 2026, enquanto Monitoramento, Observabilidade e AIOps tem projeção de expansão a um CAGR de 19,73% até 2032.
- Por modelo de serviço, Serviços Gerenciados respondeu por 73,42% da receita em 2026, enquanto o mesmo segmento tem projeção de avançar a um CAGR de 19,65% até 2032.
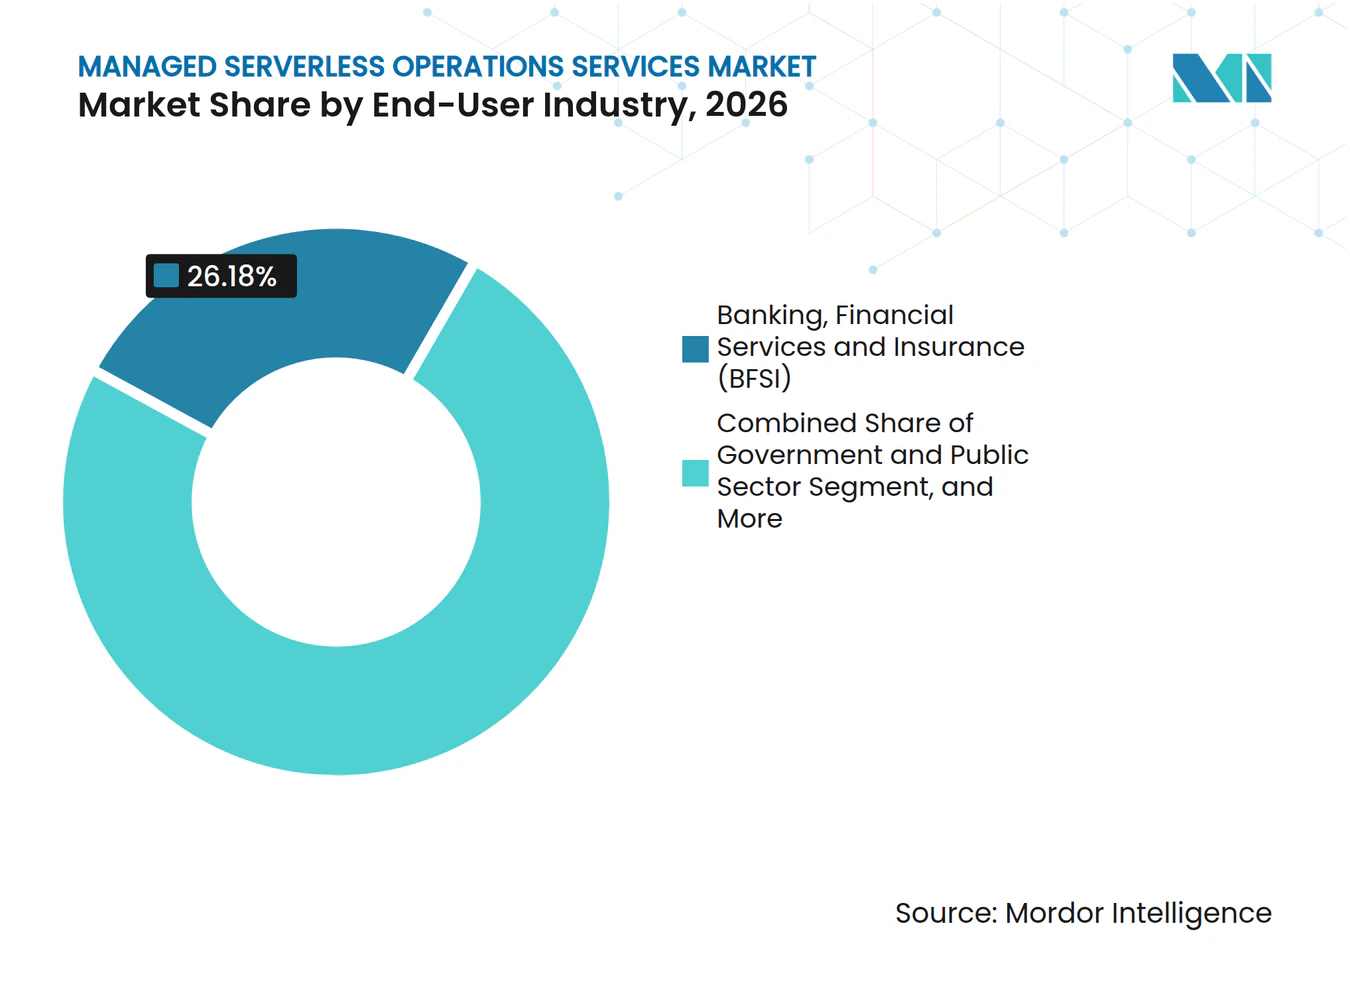
- Por setor do usuário final, BFSI deteve 26,18% da receita em 2026 e tem projeção de registrar o maior CAGR de 19,87% até 2032.
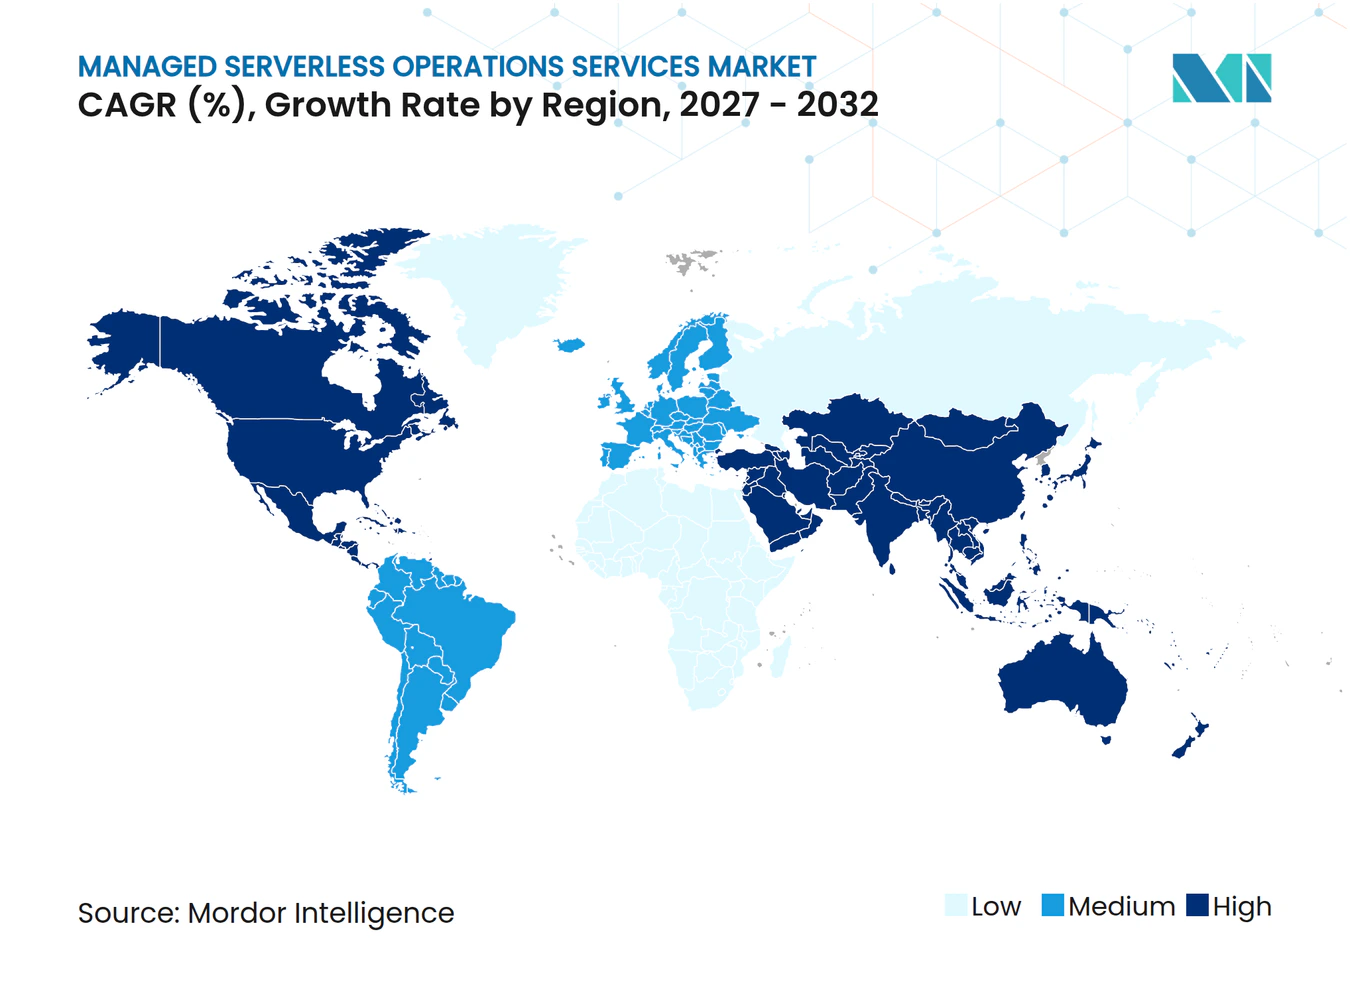
- Por geografia, a América do Norte deteve 43,26% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 19,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração Empresarial para Arquiteturas Orientadas a Eventos e Serverless | +4.5% | Global, com adoção máxima na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Governança Multinuvem e Complexidade Operacional | +3.8% | Global, pronunciado nos centros financeiros da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Observabilidade Assistida por IA e Remediação Automatizada | +3.2% | Global, com ganhos iniciais nos centros tecnológicos da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Nuvem e Engenharia de Confiabilidade de Sites | +2.8% | América do Norte e Europa, com repercussão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Processamento de Eventos Serverless em Edge e 5G | +1.9% | Ásia-Pacífico, com repercussão no Oriente Médio e América do Norte | Longo prazo (≥ 4 anos) |
| Otimização de Custos Baseada em Consumo para Cargas de Trabalho Variáveis | +1.6% | Global, com tração inicial na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Migração Empresarial para Arquiteturas Orientadas a Eventos e Serverless
A adoção empresarial de arquiteturas orientadas a eventos avançou além dos projetos piloto e está mudando a forma como o trabalho operacional é contratado. A BMW ConnectedDrive migrou de uma arquitetura monolítica para uma solução serverless orientada a eventos na AWS em 2025. O ambiente suportava 24,5 milhões de veículos conectados e processava mais de 16,6 bilhões de requisições por dia. A BMW relatou uma redução de 60% no tempo de lançamento no mercado e uma redução de 20% nos custos de infraestrutura. Tais implantações necessitam de governança persistente para barramentos de eventos, lançamentos controlados e testes de resiliência. O mercado de serviços de operações serverless gerenciadas se beneficia quando as equipes internas não conseguem manter essas atividades na escala necessária.[1]A AWS introduziu um Barramento de Eventos Personalizado aprimorado para o Amazon EventBridge em outubro de 2026. O serviço suporta até 10.000 assinantes por barramento e altera a estrutura de preços para movimentação de eventos. Isso oferece às grandes organizações mais flexibilidade no roteamento de eventos entre contas. Também aumenta o número de configurações de serviço e padrões de uso que as equipes de operações devem monitorar. Os provedores gerenciados podem ajudar os clientes a definir políticas de roteamento, alocação de custos e controle de acesso. Esse impulsionador é mais visível onde as organizações executam grandes aplicações orientadas a eventos em várias unidades de negócios.
Governança Multinuvem e Complexidade Operacional
Muitas organizações herdaram ambientes multinuvem por meio de aquisições, decisões separadas de unidades de negócios ou escolhas tecnológicas anteriores. Elas agora gerenciam diferentes consoles, modelos de identidade, políticas de segurança e registros de faturamento. Essa fragmentação dificulta a aplicação de um padrão único para confiabilidade de serviço. Também torna a coordenação de incidentes mais lenta quando um fluxo de trabalho abrange múltiplos serviços de nuvem. O mercado de serviços de operações serverless gerenciadas se beneficia dessa lacuna operacional porque equipes externas podem executar controles comuns em todos os ambientes. Provedores que combinam política como código com procedimentos operacionais podem reduzir o trabalho manual envolvido na governança. Os requisitos de conformidade aumentam a pressão sobre as equipes internas. SOC 2, ISO 27001 e a Lei de Resiliência Cibernética da UE exigem que as organizações mantenham evidências de como as cargas de trabalho nativas de nuvem são controladas. As aplicações serverless podem mudar rapidamente porque novas funções e fluxos de eventos são introduzidos com frequência. As equipes de operações devem manter os direitos de acesso, registros de configuração e material de auditoria atualizados. Esse trabalho é mais difícil quando os serviços são executados em diferentes nuvens. O mercado de serviços de operações serverless gerenciadas, portanto, suporta um papel mais amplo para provedores que podem conectar a automação de conformidade com as operações diárias.
Observabilidade Assistida por IA e Remediação Automatizada
A observabilidade assistida por IA está mudando o custo e o ritmo das operações gerenciadas. Pesquisas sobre análise automatizada de causa raiz relataram que uma estrutura baseada em LLM resolveu 91% dos incidentes comuns e reduziu o tempo médio de resolução em 84,2% em comparação com métodos baseados em regras. Isso pode reduzir a carga de trabalho manual associada ao monitoramento contínuo. Também pode permitir que um provedor responda de forma mais consistente a problemas recorrentes. O mercado de serviços de operações serverless gerenciadas é suportado quando os clientes buscam tratamento mais rápido de incidentes sem construir grandes equipes internas de operações. Os provedores ainda precisam de controles que tornem as ações automatizadas rastreáveis e seguras.[2]A Datadog introduziu a Remediação Serverless Bits AI em 2026 para suportar a resolução de problemas em aplicações AWS Lambda. A empresa também expandiu sua colaboração com a AWS em torno de fluxos de trabalho de observabilidade e segurança. Esses lançamentos mostram que as ferramentas de IA estão se tornando parte do conjunto padrão de operações. Os provedores devem gerenciar os modelos, a telemetria utilizada por esses modelos e os runbooks que orientam a remediação. A capacidade de GPU, a deriva de modelos e as mudanças nos ambientes dos clientes criam trabalho adicional. O mercado de serviços de operações serverless gerenciadas pode se beneficiar à medida que essa responsabilidade se torna uma necessidade de serviço definida.
Escassez de Talentos em Nuvem e Engenharia de Confiabilidade de Sites
A escassez de engenheiros de confiabilidade de sites experientes torna o suporte gerenciado mais importante para muitas organizações. Os ambientes serverless exigem habilidades em sistemas distribuídos, automação, segurança e gerenciamento de custos de nuvem. Essas habilidades são difíceis de manter em equipes internas menores. O desafio é mais agudo quando as empresas adicionam cargas de trabalho de IA e novos serviços de dados. Os engenheiros internos devem supervisionar modelos, gerenciar recursos de GPU e monitorar agentes automatizados. O mercado de serviços de operações serverless gerenciadas oferece uma alternativa para organizações que precisam dessa expertise de forma contínua. O requisito de habilidades não se limita à resolução técnica de problemas. As equipes também precisam de processos confiáveis de incidentes, objetivos de nível de serviço e propriedade clara entre as aplicações. Organizações que tentam construir essa capacidade sem automação suficiente podem permanecer reativas. Os provedores gerenciados podem padronizar essas práticas em um portfólio de clientes. Eles também podem usar runbooks reutilizáveis para lidar com problemas operacionais comuns. Isso torna o suporte operacional externo mais relevante para empresas de médio porte e organizações regulamentadas. O impulsionador permanecerá importante enquanto as implantações serverless se tornarem mais distribuídas e críticas para os negócios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de Fornecedor e Portabilidade Limitada de Cargas de Trabalho | -2.8% | Global, mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Visibilidade de Tempo de Execução Distribuído e Complexidade de Depuração | -2.2% | Global | Curto prazo (≤ 2 anos) |
| Variabilidade de Consumo Serverless e Risco de Margem Contratual | -1.7% | América do Norte e Europa, com repercussão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Lacunas de Residência de Dados, Responsabilidade Compartilhada e Evidências de Auditoria | -1.3% | Europa, mercados nacionais da Ásia-Pacífico e setores regulamentados globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Fornecedor e Portabilidade Limitada de Cargas de Trabalho
Gatilhos de eventos específicos do provedor, integrações de serviços gerenciados e modelos de identidade tornam as cargas de trabalho serverless difíceis de migrar. O problema é arquitetural porque as aplicações dependem da forma como uma plataforma de nuvem específica lida com eventos e permissões. Um estudo de 2025 com 306 profissionais de TI constatou que 68,3% dos profissionais de serverless consideravam os gatilhos de eventos específicos do provedor como uma grande barreira à migração. O estudo também constatou que a dependência de fornecedor se tornava mais grave à medida que os modelos de nuvem migravam de serviços de infraestrutura para serviços serverless. Essas condições podem atrasar as decisões de terceirização quando os clientes esperam mover cargas de trabalho entre provedores. O mercado de serviços de operações serverless gerenciadas deve abordar a portabilidade como parte do design do serviço. A AWS introduziu a conversão de código do Azure para AWS no AWS Transform em outubro de 2026. A capacidade converte Azure Functions em equivalentes AWS Lambda e elementos do Azure Cosmos DB para o Amazon DynamoDB. Isso ilustra a importância que os principais provedores de nuvem atribuem à migração de cargas de trabalho. Também destaca o risco para clientes cujos serviços dependem fortemente de uma plataforma. Camadas de abstração, estruturas baseadas em Kubernetes e padrões de eventos abertos podem reduzir parte da exposição. Cada opção adiciona trabalho de design, complexidade operacional e custo.
Visibilidade de Tempo de Execução Distribuído e Complexidade de Depuração
As funções serverless são sem estado e de curta duração, e muitas podem ser executadas ao mesmo tempo. Essas características tornam a análise de causa raiz mais difícil do que em ambientes de servidor tradicionais. Pesquisas sobre rastreamento distribuído encontraram reduções de throughput de 19% a 80% e aumentos de latência de até 175%, dependendo da configuração da aplicação. A telemetria de alta fidelidade pode, portanto, afetar o desempenho que os sistemas serverless pretendem entregar. Isso cria uma difícil troca entre visibilidade da aplicação e eficiência. O mercado de serviços de operações serverless gerenciadas deve fornecer designs de monitoramento que equilibrem ambos os requisitos. As inicializações a frio acrescentam a esse desafio porque algumas funções existem por apenas milissegundos. A telemetria deve ser capturada e exportada dentro desse período limitado. Muitas ferramentas de instrumentação não suportam todos os comportamentos de tempo de execução da mesma forma. Clientes sem práticas maduras de engenharia de plataforma podem enfrentar custos de integração mais elevados. Os provedores precisam de linhas de base claras para profundidade de rastreamento, latência e custo antes de assumir a responsabilidade por um ambiente. Essa restrição pode limitar a adoção entre organizações com operações de nuvem menos maduras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Engenharia de Plataforma Suporta um Conjunto de Operações Mais AmploEngenharia de Plataforma e Operações de DevOps deteve 22,18% da participação do mercado de serviços de operações serverless gerenciadas em 2026. O segmento fornece a base operacional para provisionamento de infraestrutura, gerenciamento de CI/CD e governança de múltiplas contas. Muitas empresas iniciam seu programa de operações gerenciadas com essas tarefas fundamentais. Em seguida, adicionam observabilidade, FinOps, segurança e serviços de dados à medida que suas cargas de trabalho se tornam mais complexas. O segmento permanece central porque as aplicações serverless precisam de implantação controlada e gerenciamento confiável de configuração. Também oferece aos provedores um ponto de partida para expandir o relacionamento com o cliente. Operações de Segurança, Conformidade e Governança, Operações de FinOps e Modernização, Gerenciamento de Incidentes e Eventos e Serviços Gerenciados de Banco de Dados e Dados atendem a diferentes requisitos de risco e custo. Os serviços gerenciados de banco de dados estão ganhando relevância à medida que as organizações utilizam mais plataformas de dados serverless. A Confluent introduziu Aplicações Flink Serverless em 2026 com processamento exatamente uma vez, escalonamento automático e sem provisionamento de infraestrutura. Essas capacidades estendem as operações gerenciadas para cargas de trabalho de streaming com estado. Os provedores precisam de habilidades de engenharia de dados ao lado das habilidades tradicionais de DevOps para suportar tais sistemas. Esse escopo de serviço mais amplo suporta um mercado de serviços de operações serverless gerenciadas mais diversificado.[3]
Monitoramento, Observabilidade e AIOps tem projeção de expansão a um CAGR de 19,73% até 2032. O tamanho do mercado de serviços de operações serverless gerenciadas para esse segmento é suportado pela necessidade de detectar loops de invocação, cascatas de inicialização a frio e acúmulos de eventos antes que aumentem os custos ou interrompam os serviços. A observabilidade é essencial porque as funções efêmeras são difíceis de diagnosticar após a ocorrência de um problema. O segmento pode combinar monitoramento técnico com controles financeiros. Isso é particularmente importante quando um padrão de evento defeituoso pode aumentar rapidamente os encargos de consumo. A Fundação FinOps identificou a otimização de cargas de trabalho e a governança em escala como prioridades principais para os profissionais de nuvem em 2025. Essas prioridades suportam ofertas combinadas de monitoramento e FinOps. Os clientes de serviços financeiros também precisam de processos de monitoramento que suportem as obrigações PCI-DSS Nível 1 e SOC 2 Tipo II. Os provedores podem usar essa necessidade para oferecer serviços integrados de conformidade e operações. O tipo de serviço provavelmente permanecerá importante à medida que a remediação automatizada se tornar mais comum. Seu crescimento reflete a necessidade de melhorar a visibilidade em vez de apenas coletar mais telemetria.



Por Modelo de Serviço:
Serviços Gerenciados Lidera um Modelo de Entrega Baseado em ResultadosServiços Gerenciados respondeu por 73,42% da receita em 2026. Também tem projeção de expansão a um CAGR de 19,65% até 2032. O modelo oferece aos clientes suporte contínuo vinculado a níveis de serviço e resultados operacionais definidos. Grandes ambientes orientados a eventos não podem depender de equipes de projeto toda vez que um novo gatilho Lambda, consumidor Kafka ou serviço Cloud Run é adicionado. As operações contínuas oferecem aos clientes um caminho mais claro para desempenho estável e responsabilidade. Os engajamentos gerenciados são cada vez mais construídos em torno de níveis de serviço vinculados ao consumo, em vez de níveis fixos de pessoal. Essa estrutura reflete os padrões de demanda variável das cargas de trabalho serverless. Também coloca pressão sobre os provedores que não conseguem automatizar o monitoramento de rotina e o trabalho de resposta. Provedores com forte automação podem manter margens mais estáveis em uma grande base de clientes. O mercado de serviços de operações serverless gerenciadas se beneficia quando os clientes preferem um modelo operacional sempre ativo. Esse modelo é especialmente relevante para sistemas que lidam com pagamentos, interações com clientes e serviços digitais essenciais.
Serviços Profissionais deteve os 26,58% restantes da receita em 2026. O segmento suporta a migração inicial para serverless, planejamento de arquitetura e revisões pontuais de governança. Permanece útil para organizações de manufatura, governo e saúde que estão começando a adotar operações nativas de nuvem. Esses clientes podem precisar de projetos de arquitetura antes de migrar para um acordo de serviço contínuo. Os serviços profissionais também podem ajudar a estabelecer os controles necessários para cargas de trabalho regulamentadas. Os engajamentos profissionais frequentemente levam a serviços gerenciados assim que a implantação se torna estável. Isso torna os dois modelos de entrega conectados em vez de separados. Os provedores podem usar avaliações iniciais para identificar lacunas em observabilidade, segurança ou controle de custos. Os clientes podem então decidir quais funções desejam manter internamente. O mercado de serviços de operações serverless gerenciadas tem espaço para ambos os modelos porque a maturidade difere por organização e carga de trabalho. A combinação de entrega dependerá da rapidez com que um cliente passa da atividade de migração para as operações contínuas.
Por Setor do Usuário Final:
BFSI Lidera por Meio de Necessidades de Conformidade e Processamento em Tempo RealBFSI deteve 26,18% da receita em 2026. Tem projeção de avançar a um CAGR de 19,87% até 2032. O processamento de pagamentos em tempo real, os requisitos de trilha de auditoria e os volumes de transações flutuantes suportam a demanda por serviços de operações serverless. A capacidade baseada em consumo pode ser adequada para cargas de trabalho financeiras com demanda variável. Ao mesmo tempo, essas cargas de trabalho exigem controles rigorosos sobre confiabilidade, segurança e tempo de resposta. Essa combinação torna o suporte operacional externo valioso. A Visa implantou sua carga de trabalho Tier 0 Visa Protect para Pagamentos Conta a Conta na AWS em 2025. A carga de trabalho entregou latência inferior a 250 milissegundos e disponibilidade de 99,99%. Esse exemplo mostra os requisitos operacionais associados a serviços financeiros orientados a eventos. Os provedores precisam de processos maduros de monitoramento e incidentes para suportar cargas de trabalho desse tipo. O National Australia Bank relatou um processo de aprovação regulatória de 18 meses para uso serverless em seu ambiente de dados. O longo período de preparação mostra que a governança permanece uma parte significativa da adoção em serviços financeiros.
Tecnologia da Informação e Telecomunicações é o segundo maior segmento de usuário final. Essas organizações frequentemente têm práticas avançadas de DevOps e grandes ambientes serverless multinuvem. Sua complexidade cria uma necessidade contínua de suporte operacional em entrega de aplicações, monitoramento e controle de custos. A Saúde requer pipelines de dados protegidos que atendam aos requisitos da HIPAA. Os usuários governamentais operam dentro das restrições do FedRAMP e precisam de evidências de como os serviços de nuvem são controlados. Varejo e Mídia e Entretenimento usam o escalonamento automático serverless para personalização, streaming e picos de tráfego. Manufatura e Automotivo é uma área de aplicação emergente à medida que redes 5G privadas conectam sistemas de fábrica com análises de nuvem. Essas cargas de trabalho trazem operações de edge para o escopo do serviço. Nenhum provedor estabeleceu um modelo operacional dominante nessa área. O mercado de serviços de operações serverless gerenciadas oferece aos provedores uma oportunidade de desenvolver práticas especializadas para dados industriais e eventos de edge. O sucesso dependerá de conectar as operações de nuvem com as necessidades operacionais de sites físicos.

Análise Geográfica
A América do Norte deteve 43,26% da receita em 2026. A região se beneficia das principais plataformas de nuvem, adoção precoce de tecnologia nativa de nuvem e uma base profunda de talentos técnicos. Suas organizações operam ambientes serverless maduros para cargas de trabalho voltadas ao cliente e de missão crítica. As instituições financeiras e empresas digitais dos EUA são usuários importantes. O Canadá adiciona demanda por meio de provedores de telecomunicações que integram funções de edge 5G.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 19,68% até 2032. O tamanho do mercado de serviços de operações serverless gerenciadas na região é suportado pela modernização da nuvem, expansão dos serviços digitais e maior uso de multinuvem. O mercado de nuvem pública do Japão atingiu 4,49 trilhões de JPY, equivalente a 30 bilhões de USD, em 2025. O país está usando o suporte a operações de nuvem como parte de programas mais amplos de renovação tecnológica. O Ministério da Indústria e Tecnologia da Informação da China estabeleceu como meta que 55% das novas aplicações nativas de nuvem utilizassem computação serverless até 2028. Índia, Sudeste Asiático e China estão adicionando plataformas digitais que precisam de operações de nuvem confiáveis.
Europa, América do Sul, Oriente Médio e África representaram a participação de receita restante em 2026. O desenvolvimento da Europa é moldado pelas regras de residência de dados do GDPR e pelas obrigações de governança sob a Lei de IA da UE. A América do Sul está desenvolvendo demanda por meio da atividade de fintech do Brasil e das exportações de serviços de tecnologia da Argentina. A Arábia Saudita e os Emirados Árabes Unidos estão incluindo operações de nuvem em programas mais amplos de infraestrutura digital. A África permanece uma oportunidade em estágio inicial, liderada pelo fintech mobile-first na África do Sul e na Nigéria. O crescimento nessas regiões variará de acordo com a disponibilidade de nuvem, regulamentações e habilidades tecnológicas locais.
Cenário Competitivo
Concentração do Mercado
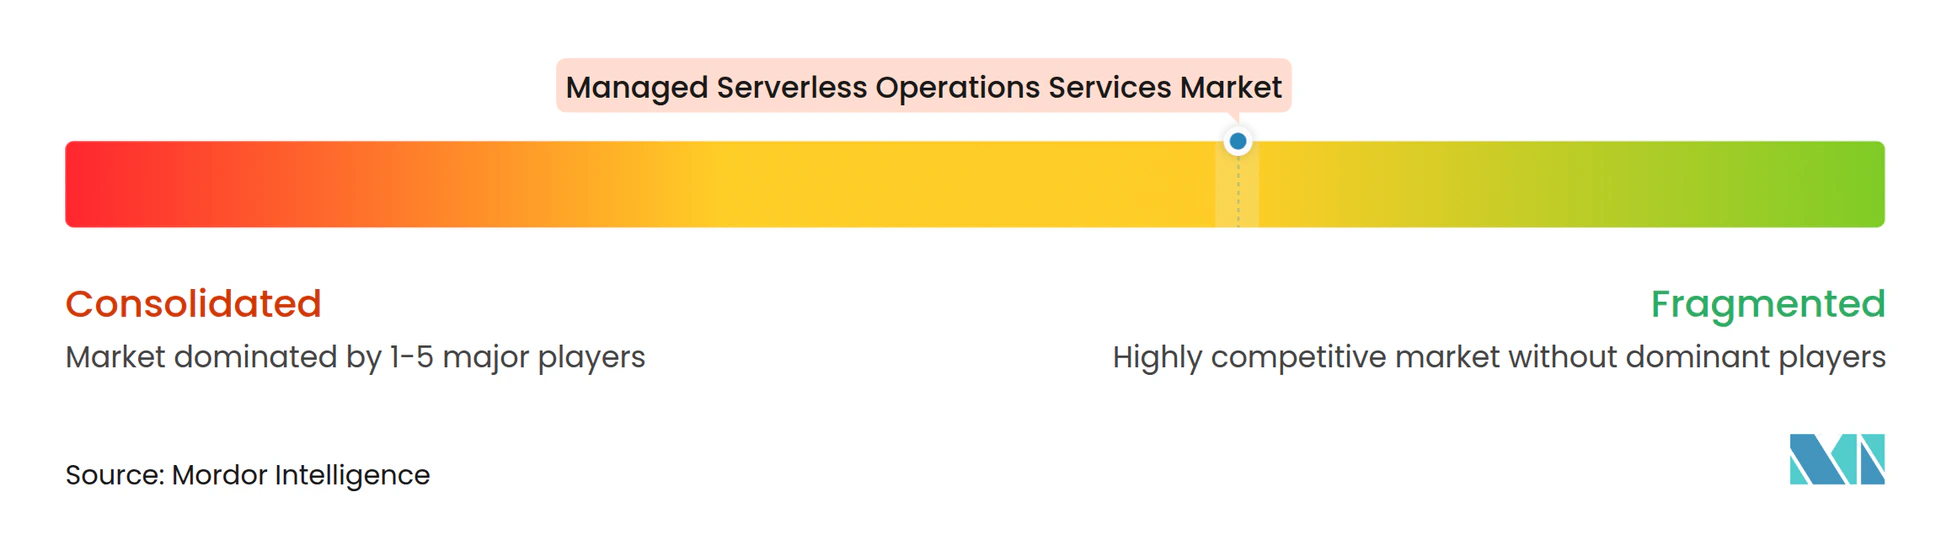
O mercado de serviços de operações serverless gerenciadas é moderadamente fragmentado entre os principais provedores e mais fragmentado abaixo do nível dos hiperescaladores. Amazon Web Services, Microsoft Corporation e Google LLC moldam as escolhas de plataforma, os preços e as ferramentas operacionais disponíveis para seus clientes. Eles competem como provedores de infraestrutura de nuvem, fornecedores de ferramentas e parceiros de serviços gerenciados. Isso cria uma posição difícil para provedores independentes que constroem seus serviços nas mesmas plataformas. As empresas independentes devem demonstrar valor por meio de processos operacionais mais robustos, habilidades especializadas ou suporte em mais de 1 ambiente de nuvem.
AWS Systems Manager, ferramentas de remediação do Azure e Google Cloud Run são exemplos de capacidades de plataforma que influenciam a concorrência. O Google relatou que o número de desenvolvedores ativos externos e aplicações usando o Cloud Run dobrou em 2025. Os provedores de plataforma podem usar essas capacidades para fortalecer seu relacionamento com os clientes. No entanto, grandes clientes empresariais ainda podem exigir suporte que vincule as plataformas com seus próprios controles internos. O mercado de serviços de operações serverless gerenciadas, portanto, mantém espaço para provedores que podem coordenar ambientes complexos.
Os especialistas em observabilidade estão desenvolvendo integrações mais profundas com as plataformas de nuvem. A Datadog introduziu a integração agêntica serverless em 2026 para AWS Lambda, Google Cloud Run e Azure Container Apps. A capacidade tem como objetivo simplificar a instrumentação usando um único processo de linha de comando. Esse tipo de ferramenta pode ajudar os provedores a padronizar a entrega de serviços em ambientes de nuvem. Também pode reduzir o tempo necessário para começar a monitorar uma nova aplicação. O valor competitivo depende de se a ferramenta melhora a qualidade da resposta sem criar custos desnecessários de telemetria.
Líderes do Setor de Serviços de Operações Serverless Gerenciadas
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Cloudflare, Inc.
-
Fastly, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Operações Serverless Gerenciadas Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Cloudflare, Inc.
- Fastly, Inc.
- Vercel Inc.
- Netlify, Inc.
- DigitalOcean Holdings, Inc.
- Akamai Technologies, Inc.
- MongoDB, Inc.
- Twilio Inc.
- Datadog, Inc.
- Elastic N.V.
- Confluent, Inc.
- Supabase Inc.
- Deno Land Inc.
- Fly.io, Inc.
- Render Services, Inc.
- Modal Labs, Inc.
- Temporal Technologies, Inc.
- TriggerMesh, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Operações Serverless Gerenciadas
- Outubro de 2026: O Google lançou o Agent Compute Engine no AGNTCon mais MCPCon, um serviço de computação desenvolvido especificamente que fornece sandboxes de tempo de execução isolados por hardware para agentes autônomos e cargas de trabalho do Cloud Run, expandindo o escopo de complexidade operacional que os provedores de serviços gerenciados devem cobrir.
- Agosto de 2026: A Temporal Technologies lançou os Serverless Workers para AWS Lambda em pré-visualização pública, permitindo que o Temporal Cloud invoque, escalone e encerre automaticamente os Workers como funções Lambda em resposta à demanda da fila de tarefas, demonstrado em escala com 100.000 fluxos de trabalho processados por 10 USD em custos de computação.
- Agosto de 2026: A Datadog introduziu a Remediação Serverless Bits AI em pré-visualização no AWS re:Invent, habilitando a resolução de problemas de aplicações serverless na AWS com suporte de IA, juntamente com a expansão da colaboração com a AWS cobrindo automação de recomendações de custo para Lambda, ECS e Amazon RDS.
- Agosto de 2026: A Microsoft anunciou a disponibilidade geral da Instância Gerenciada no Azure App Service com SLA empresarial de 99,95%, expandida para mais de 8 regiões do Azure, integrando o Azure Monitor e a governança do Defender for Cloud, uma resposta competitiva às capacidades de instância gerenciada do AWS Lambda.
Escopo do Relatório Global do Mercado de Serviços de Operações Serverless Gerenciadas
O Mercado de Serviços de Operações Serverless Gerenciadas abrange os serviços profissionais e gerenciados de terceiros que permitem às organizações projetar, implantar, monitorar, proteger, otimizar e operar continuamente aplicações e cargas de trabalho construídas em arquiteturas de computação serverless, incluindo função como serviço (FaaS), backend como serviço (BaaS), contêineres serverless, fluxos de trabalho orientados a eventos, bancos de dados serverless e gateways de API, em ambientes de nuvem pública, privada, híbrida e multinuvem.
O Relatório de Serviços de Operações Serverless Gerenciadas é Segmentado por Tipo de Serviço (Engenharia de Plataforma e Operações de DevOps, Monitoramento, Observabilidade e AIOps, Operações de Segurança, Conformidade e Governança, Operações de FinOps e Modernização, Gerenciamento de Incidentes e Eventos, Serviços Gerenciados de Banco de Dados e Dados), Modelo de Serviço (Serviços Gerenciados, Serviços Profissionais), Setor do Usuário Final (BFSI, TI e Telecomunicações, Saúde, Governo, Varejo, Manufatura, Mídia e Entretenimento) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Engenharia de Plataforma e Operações de DevOps |
| Monitoramento, Observabilidade e AIOps |
| Operações de Segurança, Conformidade e Governança |
| Operações de FinOps e Modernização |
| Gerenciamento de Incidentes e Eventos |
| Serviços Gerenciados de Banco de Dados e Dados |
| Serviços Gerenciados |
| Serviços Profissionais |
| Serviços Bancários, Financeiros e de Seguros |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Varejo e Bens de Consumo |
| Manufatura e Automotivo |
| Mídia e Entretenimento |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Engenharia de Plataforma e Operações de DevOps | |
| Monitoramento, Observabilidade e AIOps | ||
| Operações de Segurança, Conformidade e Governança | ||
| Operações de FinOps e Modernização | ||
| Gerenciamento de Incidentes e Eventos | ||
| Serviços Gerenciados de Banco de Dados e Dados | ||
| Por Modelo de Serviço | Serviços Gerenciados | |
| Serviços Profissionais | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Varejo e Bens de Consumo | ||
| Manufatura e Automotivo | ||
| Mídia e Entretenimento | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de operações serverless gerenciadas?
O setor vale 9,14 bilhões de USD em 2026 e tem projeção de atingir 21,65 bilhões de USD até 2032 a um CAGR de 18,81%.
O que está impulsionando a demanda por serviços de operações serverless gerenciadas?
A demanda é suportada pela adoção de aplicações orientadas a eventos, necessidades de governança multinuvem, capacidade limitada de engenharia de confiabilidade de sites e maior uso de observabilidade assistida por IA.
Qual tipo de serviço lidera os serviços de operações serverless gerenciadas?
Engenharia de Plataforma e Operações de DevOps lidera com 22,18% da receita em 2026, enquanto Monitoramento, Observabilidade e AIOps tem o maior CAGR projetado de 19,73%.
Qual modelo de serviço é mais amplamente utilizado?
Serviços Gerenciados responde por 73,42% da receita de 2026 e tem projeção de expansão a um CAGR de 19,65% até 2032.
Qual setor do usuário final tem a maior demanda?
BFSI detém 26,18% da receita de 2026 e tem projeção de avançar a um CAGR de 19,87% até 2032 devido a requisitos de processamento de pagamentos, segurança e conformidade.
Qual região tem expectativa de expansão mais rápida?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 19,68% até 2032, enquanto a América do Norte detém a maior participação de 43,26% em 2026.