
Taille et part du marché des services d'opérations sans serveur gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.68 Milliards de dollars |
| Taille du Marché (2032) | 21.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'opérations sans serveur gérés par Mordor Intelligence
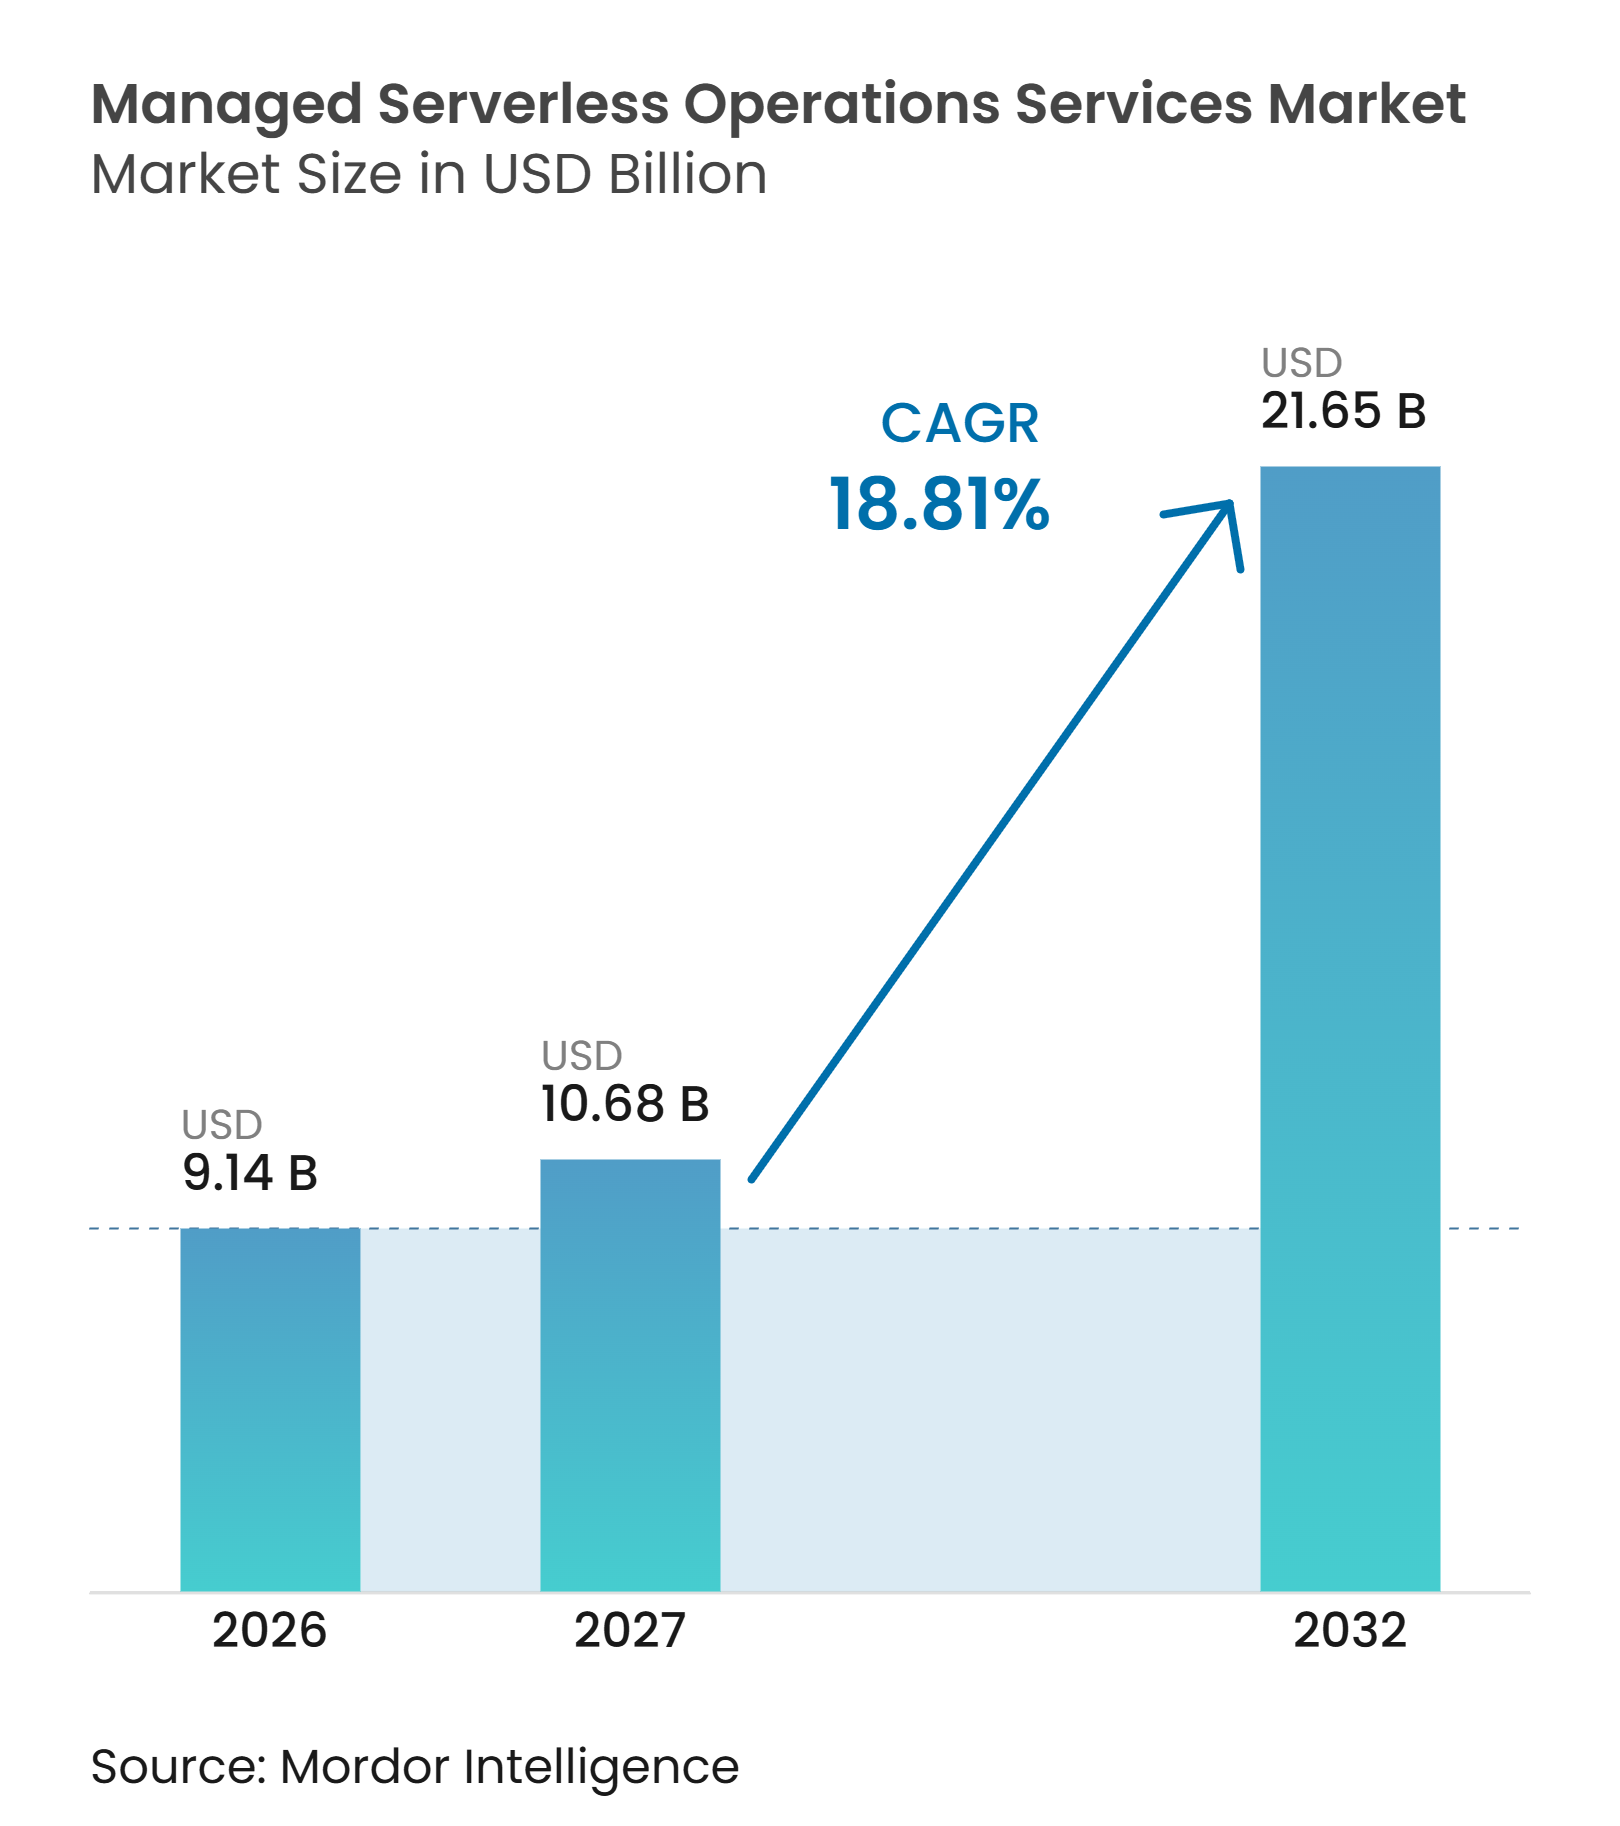
La taille du marché des services d'opérations sans serveur gérés devrait s'étendre de 9,14 milliards USD en 2026 et 10,68 milliards USD en 2027 à 21,65 milliards USD d'ici 2032, enregistrant un CAGR de 18,81% entre 2027 et 2032. Le marché des services d'opérations sans serveur gérés évolue au-delà du support d'infrastructure car les clients ont besoin d'une gestion continue des applications événementielles qui utilisent de nombreux services cloud interconnectés. La gouvernance multi-cloud, la capacité limitée en ingénierie de fiabilité des sites, et l'observabilité assistée par l'IA augmentent la valeur du support opérationnel externe. Les fournisseurs s'orientent vers des accords de service liés aux objectifs de fiabilité, à la visibilité des coûts et à la qualité des réponses. Le marché des services d'opérations sans serveur gérés offre également aux fournisseurs des opportunités de combiner l'ingénierie de plateforme, les contrôles de sécurité et les capacités FinOps dans des engagements continus. La différenciation concurrentielle dépend de la capacité à aider les clients à améliorer la fiabilité des services tout en maîtrisant les coûts variables des charges de travail sans serveur.
Points clés du rapport
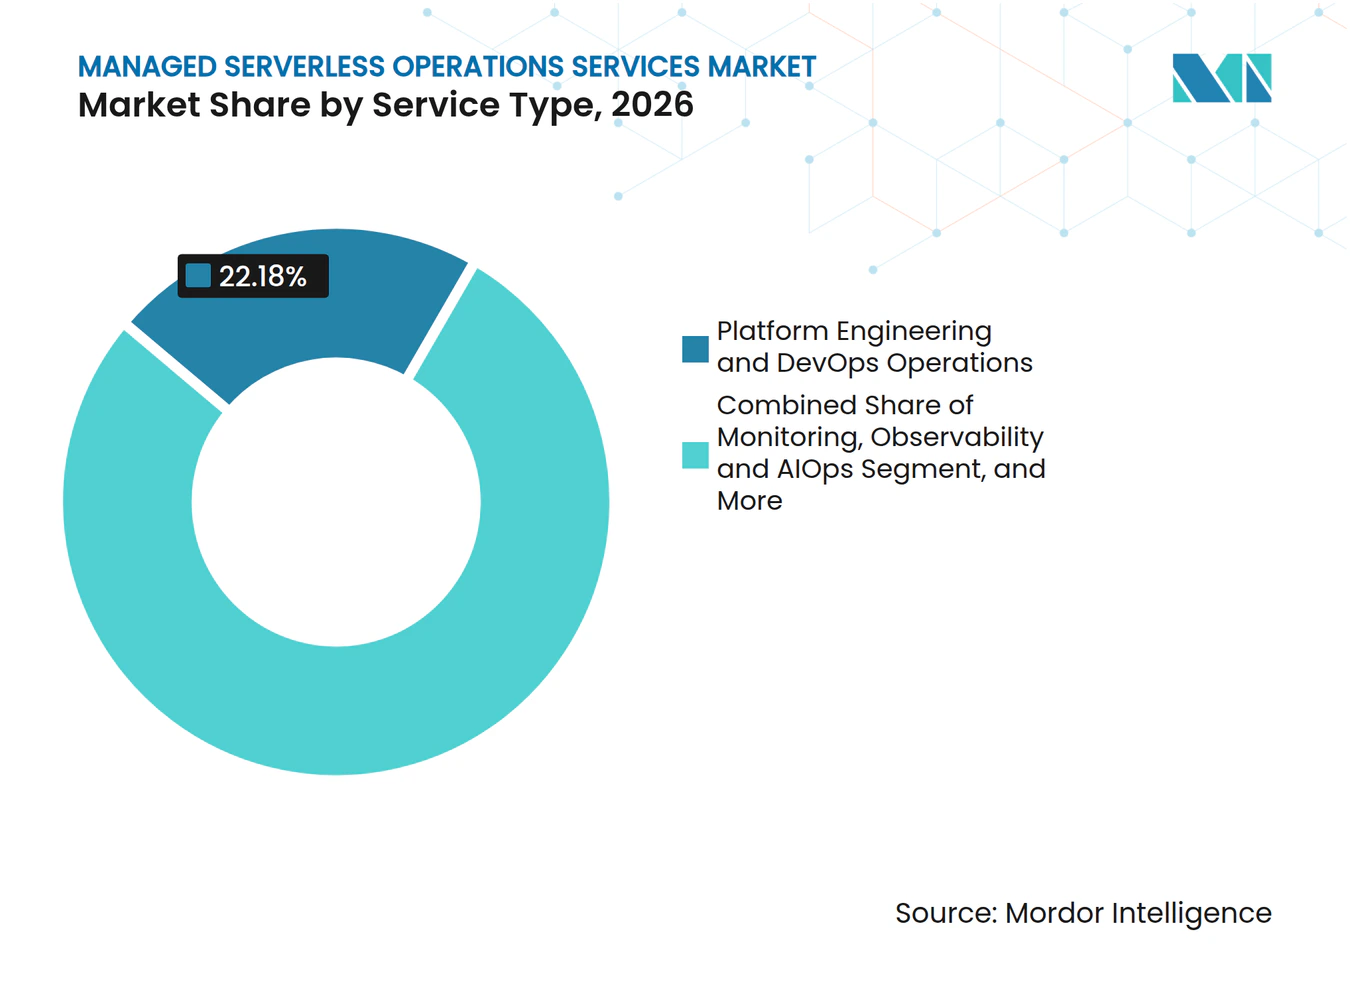
- Par type de service, l'ingénierie de plateforme et les opérations DevOps ont représenté 22,18% du chiffre d'affaires en 2026, tandis que la surveillance, l'observabilité et l'AIOps devraient progresser à un CAGR de 19,73% jusqu'en 2032.
- Par modèle de service, les services gérés ont représenté 73,42% du chiffre d'affaires en 2026, tandis que ce même segment devrait progresser à un CAGR de 19,65% jusqu'en 2032.
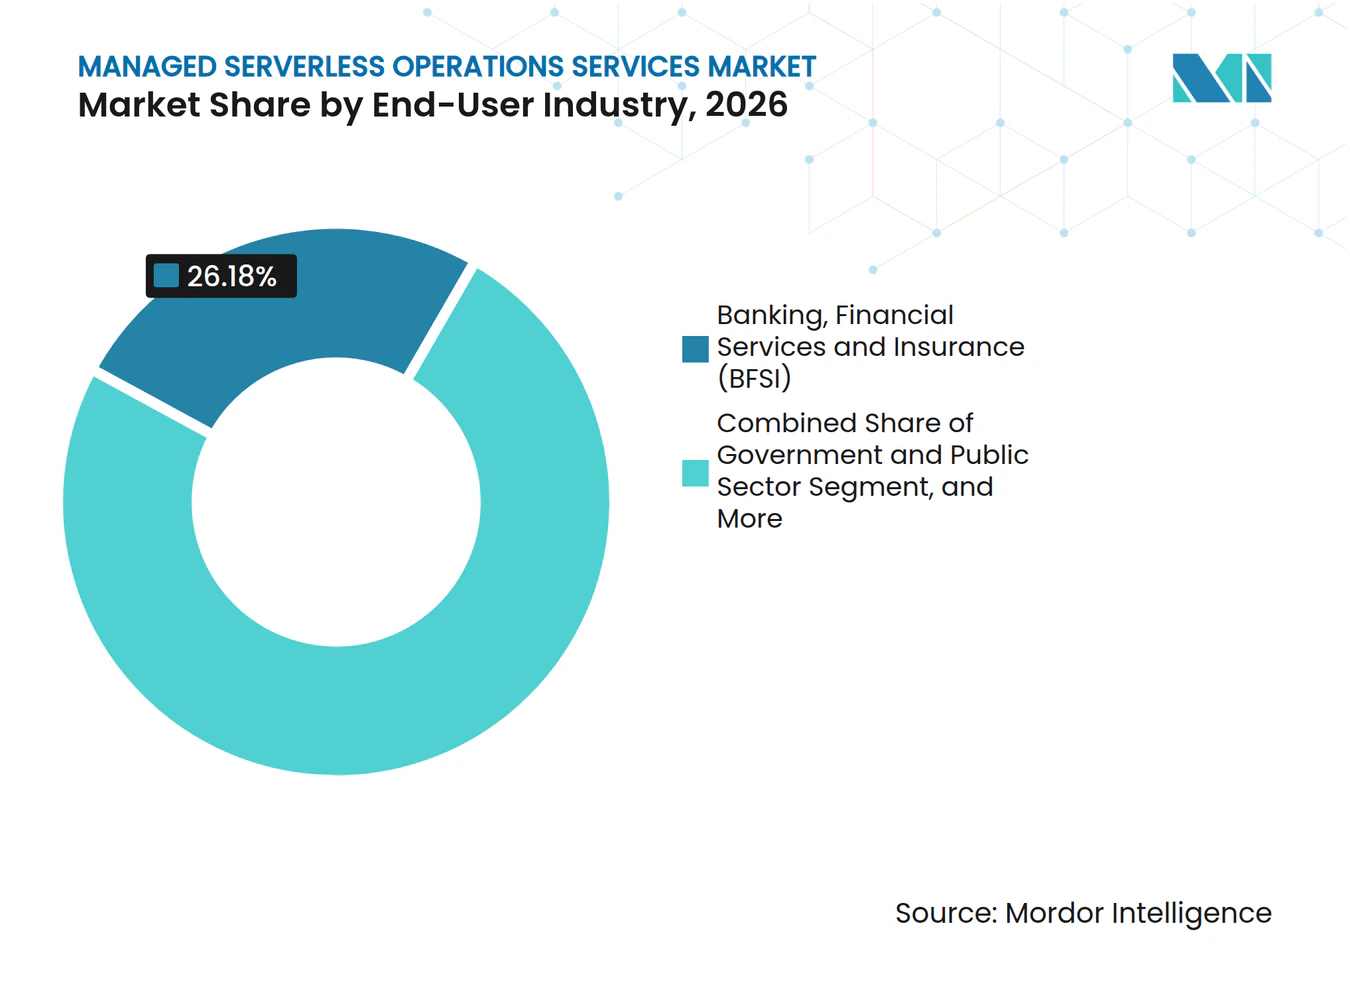
- Par secteur d'utilisateur final, le BFSI a représenté 26,18% du chiffre d'affaires en 2026 et devrait enregistrer le CAGR le plus élevé de 19,87% jusqu'en 2032.
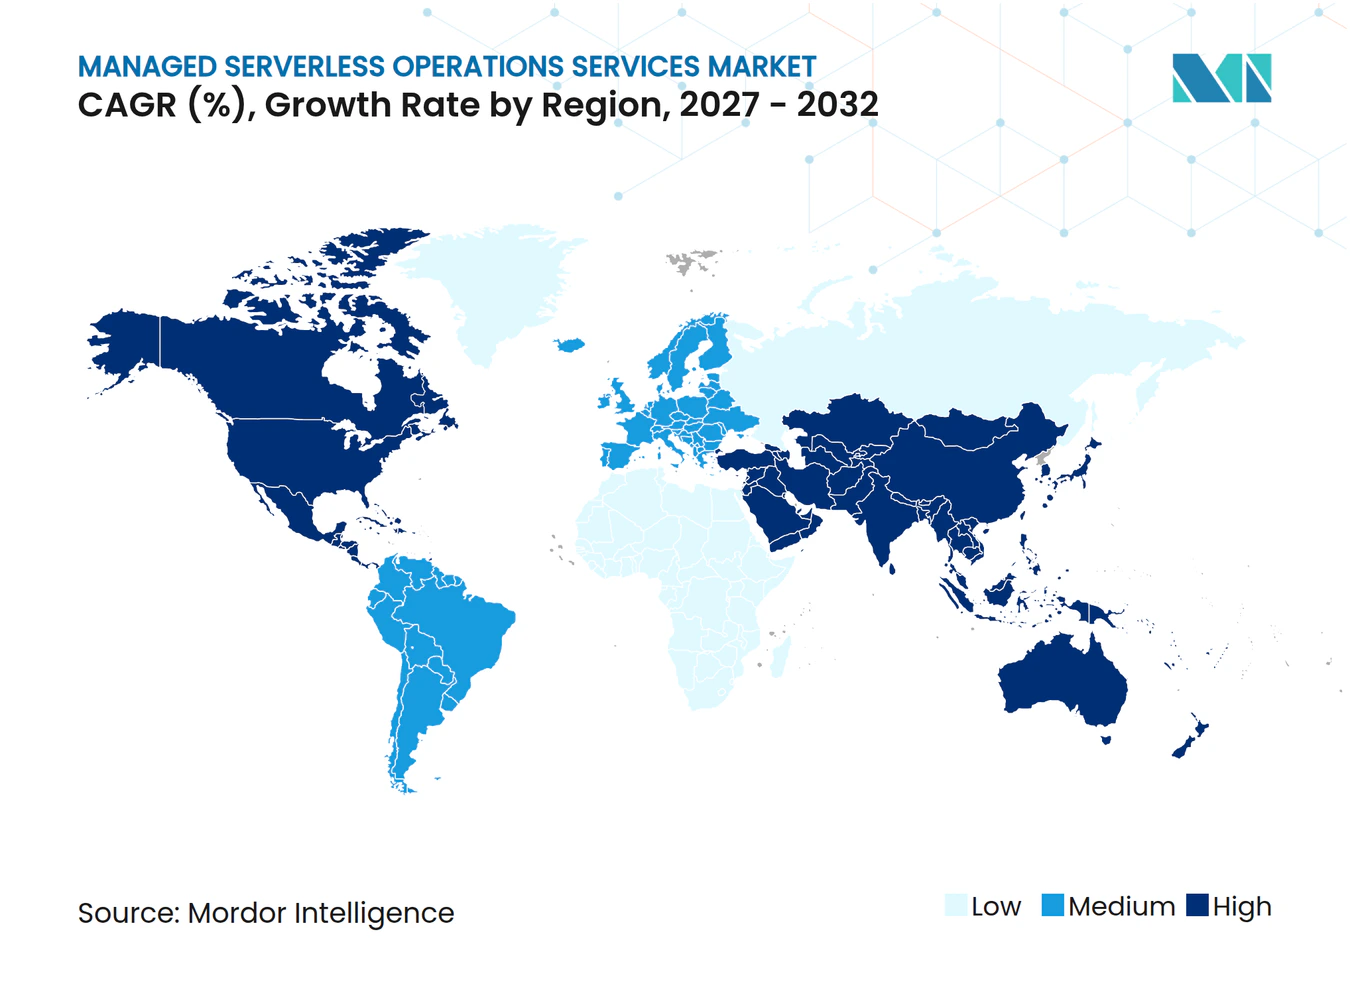
- Par géographie, l'Amérique du Nord a représenté 43,26% du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 19,68% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition des entreprises vers des architectures événementielles et sans serveur | +4.5% | Mondial, avec une adoption maximale en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Gouvernance multi-cloud et complexité opérationnelle | +3.8% | Mondial, prononcé en Amérique du Nord, en Europe et dans les pôles financiers d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Observabilité assistée par l'IA et remédiation automatisée | +3.2% | Mondial, avec des gains précoces en Amérique du Nord et dans les centres technologiques d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie de talents cloud et d'ingénieurs en fiabilité des sites | +2.8% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Traitement des événements sans serveur en périphérie et 5G | +1.9% | Asie-Pacifique, avec des répercussions au Moyen-Orient et en Amérique du Nord | Long terme (≥ 4 ans) |
| Optimisation des coûts basée sur la consommation pour les charges de travail variables | +1.6% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition des entreprises vers des architectures événementielles et sans serveur
L'adoption par les entreprises des architectures événementielles a dépassé le stade des projets pilotes et modifie la façon dont les opérations sont externalisées. BMW ConnectedDrive a migré d'une architecture monolithique vers une solution sans serveur événementielle sur AWS en 2025. L'environnement prenait en charge 24,5 millions de véhicules connectés et traitait plus de 16,6 milliards de requêtes par jour. BMW a rapporté une réduction de 60% du délai de mise sur le marché et une réduction de 20% des coûts d'infrastructure. De tels déploiements nécessitent une gouvernance persistante pour les bus d'événements, les déploiements contrôlés et les tests de résilience. Le marché des services d'opérations sans serveur gérés en bénéficie lorsque les équipes internes ne peuvent pas maintenir ces activités à l'échelle requise.[1]AWS a introduit un bus d'événements personnalisé amélioré pour Amazon EventBridge en octobre 2026. Le service prend en charge jusqu'à 10 000 abonnés par bus et modifie la structure tarifaire pour le transfert d'événements. Cela offre aux grandes organisations plus de flexibilité dans le routage d'événements inter-comptes. Cela augmente également le nombre de paramètres de service et de modèles d'utilisation que les équipes opérationnelles doivent surveiller. Les fournisseurs gérés peuvent aider les clients à définir des politiques de routage, d'allocation des coûts et de contrôle d'accès. Ce moteur est le plus visible là où les organisations exploitent de grandes applications événementielles dans plusieurs unités commerciales.
Gouvernance multi-cloud et complexité opérationnelle
De nombreuses organisations ont hérité d'environnements multi-cloud à travers des acquisitions, des décisions d'unités commerciales distinctes ou des choix technologiques antérieurs. Elles gèrent désormais différentes consoles, modèles d'identité, politiques de sécurité et enregistrements de facturation. Cette fragmentation rend difficile l'application d'une norme unique pour la fiabilité des services. Elle ralentit également la coordination des incidents lorsqu'un flux de travail s'étend sur plusieurs services cloud. Le marché des services d'opérations sans serveur gérés bénéficie de cette lacune opérationnelle car les équipes externes peuvent appliquer des contrôles communs dans tous les environnements. Les fournisseurs qui combinent la politique en tant que code avec des procédures opérationnelles peuvent réduire le travail manuel impliqué dans la gouvernance. Les exigences de conformité ajoutent à la pression sur les équipes internes. SOC 2, ISO 27001 et la loi européenne sur la cyber-résilience exigent que les organisations maintiennent des preuves de la façon dont les charges de travail cloud natives sont contrôlées. Les applications sans serveur peuvent évoluer rapidement car de nouvelles fonctions et de nouveaux flux d'événements sont introduits fréquemment. Les équipes opérationnelles doivent maintenir à jour les droits d'accès, les enregistrements de configuration et le matériel d'audit. Ce travail est plus difficile lorsque les services s'exécutent sur différents clouds. Le marché des services d'opérations sans serveur gérés soutient donc un rôle plus large pour les fournisseurs capables de connecter l'automatisation de la conformité aux opérations quotidiennes.
Observabilité assistée par l'IA et remédiation automatisée
L'observabilité assistée par l'IA modifie le coût et le rythme des opérations gérées. Des recherches sur l'analyse automatisée des causes profondes ont rapporté qu'un cadre basé sur un modèle de langage de grande taille a résolu 91% des incidents courants et réduit le délai moyen de résolution de 84,2% par rapport aux méthodes basées sur des règles. Cela peut réduire la charge de travail manuelle associée à la surveillance continue. Cela peut également permettre à un fournisseur de répondre de manière plus cohérente aux problèmes récurrents. Le marché des services d'opérations sans serveur gérés est soutenu lorsque les clients recherchent une gestion plus rapide des incidents sans constituer de grandes équipes opérationnelles internes. Les fournisseurs ont encore besoin de contrôles qui rendent les actions automatisées traçables et sûres.[2]Datadog a introduit Bits AI Serverless Remediation en 2026 pour faciliter le dépannage des applications AWS Lambda. La société a également élargi sa collaboration avec AWS autour des flux de travail d'observabilité et de sécurité. Ces publications montrent que les outils d'IA font partie intégrante de la pile opérationnelle standard. Les fournisseurs doivent gérer les modèles, la télémétrie utilisée par ces modèles et les guides opérationnels qui orientent la remédiation. La capacité GPU, la dérive des modèles et les changements dans les environnements clients créent un travail supplémentaire. Le marché des services d'opérations sans serveur gérés peut en bénéficier à mesure que cette responsabilité devient un besoin de service défini.
Pénurie de talents cloud et d'ingénieurs en fiabilité des sites
La pénurie d'ingénieurs expérimentés en fiabilité des sites rend le support géré plus important pour de nombreuses organisations. Les environnements sans serveur requièrent des compétences en systèmes distribués, automatisation, sécurité et gestion des coûts cloud. Ces compétences sont difficiles à maintenir dans des équipes internes plus réduites. Le défi est plus aigu lorsque les entreprises ajoutent des charges de travail d'IA et de nouveaux services de données. Les ingénieurs internes doivent superviser les modèles, gérer les ressources GPU et surveiller les agents automatisés. Le marché des services d'opérations sans serveur gérés offre une alternative aux organisations qui ont besoin de cette expertise de manière continue. L'exigence de compétences ne se limite pas au dépannage technique. Les équipes ont également besoin de processus d'incidents fiables, d'objectifs de niveau de service et d'une propriété claire des applications. Les organisations qui tentent de développer cette capacité sans suffisamment d'automatisation peuvent rester réactives. Les fournisseurs gérés peuvent standardiser ces pratiques dans un portefeuille de clients. Ils peuvent également utiliser des guides opérationnels réutilisables pour traiter les problèmes opérationnels courants. Cela rend le support opérationnel externe plus pertinent pour les entreprises de taille moyenne et les organisations réglementées. Ce moteur restera important tant que les déploiements sans serveur deviendront plus distribués et critiques pour les activités.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance aux fournisseurs et portabilité limitée des charges de travail | -2.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Visibilité de l'exécution distribuée et complexité du débogage | -2.2% | Mondial | Court terme (≤ 2 ans) |
| Variabilité de la consommation sans serveur et risque de marge contractuelle | -1.7% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Résidence des données, responsabilité partagée et lacunes dans les preuves d'audit | -1.3% | Europe, marchés nationaux d'Asie-Pacifique et secteurs réglementés à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux fournisseurs et portabilité limitée des charges de travail
Les déclencheurs d'événements spécifiques aux fournisseurs, les intégrations de services gérés et les modèles d'identité rendent les charges de travail sans serveur difficiles à déplacer. Le problème est architectural car les applications dépendent de la façon dont une plateforme cloud spécifique gère les événements et les autorisations. Une étude de 2025 portant sur 306 professionnels de l'informatique a révélé que 68,3% des praticiens du sans serveur considéraient les déclencheurs d'événements spécifiques aux fournisseurs comme un obstacle majeur à la migration. L'étude a également constaté que la dépendance devenait plus sévère à mesure que les modèles cloud évoluaient des services d'infrastructure vers les services sans serveur. Ces conditions peuvent retarder les décisions d'externalisation lorsque les clients s'attendent à déplacer des charges de travail entre fournisseurs. Le marché des services d'opérations sans serveur gérés doit aborder la portabilité dans le cadre de la conception des services. AWS a introduit la conversion de code Azure vers AWS dans AWS Transform en octobre 2026. La fonctionnalité convertit les fonctions Azure en équivalents AWS Lambda et les éléments Azure Cosmos DB en Amazon DynamoDB. Cela illustre l'importance que les principaux fournisseurs cloud accordent à la migration des charges de travail. Cela met également en évidence le risque pour les clients dont les services dépendent fortement d'une seule plateforme. Les couches d'abstraction, les cadres basés sur Kubernetes et les normes d'événements ouvertes peuvent réduire une partie de l'exposition. Chaque option ajoute du travail de conception, de la complexité opérationnelle et des coûts.
Visibilité de l'exécution distribuée et complexité du débogage
Les fonctions sans serveur sont sans état et de courte durée, et plusieurs peuvent s'exécuter simultanément. Ces caractéristiques rendent l'analyse des causes profondes plus difficile que dans les environnements serveur traditionnels. Des recherches sur le traçage distribué ont révélé des réductions de débit de 19% à 80% et des augmentations de latence allant jusqu'à 175%, selon la configuration de l'application. Une télémétrie haute fidélité peut donc affecter les performances que les systèmes sans serveur sont censés offrir. Cela crée un compromis difficile entre la visibilité des applications et l'efficacité. Le marché des services d'opérations sans serveur gérés doit fournir des conceptions de surveillance qui équilibrent les deux exigences. Les démarrages à froid s'ajoutent à ce défi car certaines fonctions n'existent que pendant quelques millisecondes. La télémétrie doit être capturée et exportée dans ce délai limité. De nombreux outils d'instrumentation ne prennent pas en charge tous les comportements d'exécution de la même manière. Les clients sans pratiques d'ingénierie de plateforme matures peuvent faire face à des coûts d'intégration plus élevés. Les fournisseurs ont besoin de références claires pour la profondeur de traçage, la latence et les coûts avant de prendre en charge un environnement. Cette contrainte peut limiter l'adoption parmi les organisations dont les opérations cloud sont moins matures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'ingénierie de plateforme soutient une pile opérationnelle plus largeL'ingénierie de plateforme et les opérations DevOps ont représenté 22,18% de la part du marché des services d'opérations sans serveur gérés en 2026. Le segment fournit la base opérationnelle pour le provisionnement d'infrastructure, la gestion CI/CD et la gouvernance multi-comptes. De nombreuses entreprises commencent leur programme d'opérations gérées par ces tâches fondamentales. Elles ajoutent ensuite l'observabilité, le FinOps, la sécurité et les services de données à mesure que leurs charges de travail deviennent plus complexes. Le segment reste central car les applications sans serveur nécessitent un déploiement contrôlé et une gestion fiable de la configuration. Il offre également aux fournisseurs un point de départ pour élargir une relation client. Les opérations de sécurité, conformité et gouvernance, les opérations FinOps et de modernisation, la gestion des incidents et des événements, et les services de bases de données et de données gérés répondent à différentes exigences en matière de risque et de coût. Les services de bases de données gérés gagnent en pertinence à mesure que les organisations utilisent davantage de plateformes de données sans serveur. Confluent a introduit Serverless Flink Apps en 2026 avec un traitement exactement une fois, une mise à l'échelle automatique et aucun provisionnement d'infrastructure. Ces capacités étendent les opérations gérées aux charges de travail de streaming avec état. Les fournisseurs ont besoin de compétences en ingénierie des données en plus des compétences DevOps traditionnelles pour prendre en charge de tels systèmes. Cette portée de service élargie soutient un marché des services d'opérations sans serveur gérés plus diversifié.[3]
La surveillance, l'observabilité et l'AIOps devraient progresser à un CAGR de 19,73% jusqu'en 2032. La taille du marché des services d'opérations sans serveur gérés pour ce segment est soutenue par la nécessité de détecter les boucles d'invocation, les cascades de démarrages à froid et les files d'attente d'événements avant qu'elles n'augmentent les coûts ou ne perturbent les services. L'observabilité est essentielle car les fonctions éphémères sont difficiles à diagnostiquer après qu'un problème s'est produit. Le segment peut combiner la surveillance technique avec des contrôles financiers. Cela est particulièrement important lorsqu'un modèle d'événement défectueux peut rapidement augmenter les frais de consommation. La Fondation FinOps a identifié l'optimisation des charges de travail et la gouvernance à grande échelle comme des priorités majeures pour les praticiens du cloud en 2025. Ces priorités soutiennent les offres groupées de surveillance et de FinOps. Les clients des services financiers ont également besoin de processus de surveillance qui soutiennent les obligations PCI-DSS Niveau 1 et SOC 2 Type II. Les fournisseurs peuvent utiliser ce besoin pour proposer des services intégrés de conformité et d'opérations. Le type de service devrait rester important à mesure que la remédiation automatisée devient plus courante. Sa croissance reflète la nécessité d'améliorer la visibilité plutôt que de simplement collecter davantage de télémétrie.



Par modèle de service :
les services gérés mènent un modèle de prestation axé sur les résultatsLes services gérés ont représenté 73,42% du chiffre d'affaires en 2026. Ils devraient également progresser à un CAGR de 19,65% jusqu'en 2032. Le modèle offre aux clients un support continu lié à des niveaux de service et des résultats opérationnels définis. Les grands environnements événementiels ne peuvent pas compter sur des équipes de projet chaque fois qu'un nouveau déclencheur Lambda, un consommateur Kafka ou un service Cloud Run est ajouté. Les opérations continues offrent aux clients une voie plus claire vers des performances stables et la responsabilisation. Les engagements gérés sont de plus en plus construits autour de niveaux de service liés à la consommation plutôt qu'à des niveaux de dotation en personnel fixes. Cette structure reflète les modèles de demande variables des charges de travail sans serveur. Elle exerce également une pression sur les fournisseurs qui ne peuvent pas automatiser la surveillance de routine et le travail de réponse. Les fournisseurs dotés d'une forte automatisation peuvent maintenir des marges plus stables dans une grande base de clients. Le marché des services d'opérations sans serveur gérés en bénéficie lorsque les clients préfèrent un modèle opérationnel toujours actif. Ce modèle est particulièrement pertinent pour les systèmes qui gèrent les paiements, les interactions avec les clients et les services numériques essentiels.
Les services professionnels ont représenté les 26,58% restants du chiffre d'affaires en 2026. Le segment soutient la migration sans serveur initiale, la planification de l'architecture et les révisions ponctuelles de la gouvernance. Il reste utile pour les organisations manufacturières, gouvernementales et de santé qui commencent à adopter les opérations cloud natives. Ces clients peuvent avoir besoin de plans d'architecture avant de passer à un accord de service continu. Les services professionnels peuvent également aider à établir les contrôles requis pour les charges de travail réglementées. Les engagements professionnels mènent souvent à des services gérés une fois que le déploiement devient stable. Cela rend les deux modèles de prestation connectés plutôt que séparés. Les fournisseurs peuvent utiliser les évaluations initiales pour identifier les lacunes en matière d'observabilité, de sécurité ou de contrôle des coûts. Les clients peuvent ensuite décider quelles fonctions ils souhaitent conserver en interne. Le marché des services d'opérations sans serveur gérés a de la place pour les deux modèles car la maturité diffère selon l'organisation et la charge de travail. La combinaison de prestation dépendra de la rapidité avec laquelle un client passe de l'activité de migration aux opérations continues.
Par secteur d'utilisateur final :
le BFSI mène grâce aux besoins de conformité et de traitement en temps réelLe BFSI a représenté 26,18% du chiffre d'affaires en 2026. Il devrait progresser à un CAGR de 19,87% jusqu'en 2032. Le traitement des paiements en temps réel, les exigences de piste d'audit et les volumes de transactions fluctuants soutiennent la demande de services d'opérations sans serveur. La capacité basée sur la consommation peut convenir aux charges de travail financières à demande variable. Dans le même temps, ces charges de travail nécessitent des contrôles stricts sur la fiabilité, la sécurité et le temps de réponse. Cette combinaison rend le support opérationnel externe précieux. Visa a déployé sa charge de travail Tier 0 Visa Protect pour les paiements de compte à compte sur AWS en 2025. La charge de travail a fourni une latence inférieure à 250 millisecondes et une disponibilité de 99,99%. Cet exemple montre les exigences opérationnelles associées aux services financiers événementiels. Les fournisseurs ont besoin de processus de surveillance et d'incidents matures pour prendre en charge des charges de travail de ce type. La National Australia Bank a rapporté un processus d'approbation réglementaire de 18 mois pour l'utilisation du sans serveur dans son environnement de données. La longue période de préparation montre que la gouvernance reste une partie importante de l'adoption dans les services financiers.
Les technologies de l'information et les télécommunications constituent le deuxième segment d'utilisateurs finaux en importance. Ces organisations ont souvent des pratiques DevOps avancées et de grands environnements sans serveur multi-cloud. Leur complexité crée un besoin continu de support opérationnel pour la livraison d'applications, la surveillance et le contrôle des coûts. La santé nécessite des pipelines de données protégés qui répondent aux exigences HIPAA. Les utilisateurs gouvernementaux opèrent dans le cadre des contraintes FedRAMP et ont besoin de preuves de la façon dont les services cloud sont contrôlés. Le commerce de détail et les médias et divertissements utilisent la mise à l'échelle automatique sans serveur pour la personnalisation, le streaming et les pics de trafic. La fabrication et l'automobile est un domaine d'application émergent à mesure que les réseaux 5G privés connectent les systèmes d'usine aux analyses cloud. Ces charges de travail intègrent les opérations en périphérie dans le périmètre de service. Aucun fournisseur n'a établi un modèle opérationnel dominant dans ce domaine. Le marché des services d'opérations sans serveur gérés offre aux fournisseurs l'opportunité de développer des pratiques spécialisées pour les données industrielles et les événements en périphérie. Le succès dépendra de la connexion des opérations cloud aux besoins opérationnels des sites physiques.

Analyse géographique
L'Amérique du Nord a représenté 43,26% du chiffre d'affaires en 2026. La région bénéficie des principales plateformes cloud, d'une adoption précoce du cloud natif et d'une base profonde de talents techniques. Ses organisations exploitent des environnements sans serveur matures pour les charges de travail orientées client et critiques. Les institutions financières et les entreprises numériques américaines sont des utilisateurs importants. Le Canada ajoute de la demande grâce aux fournisseurs de télécommunications intégrant des fonctions en périphérie 5G.
L'Asie-Pacifique devrait progresser à un CAGR de 19,68% jusqu'en 2032. La taille du marché des services d'opérations sans serveur gérés dans la région est soutenue par la modernisation du cloud, l'expansion des services numériques et une utilisation plus large du multi-cloud. Le marché du cloud public au Japon a atteint 4,49 billions JPY, soit l'équivalent de 30 milliards USD, en 2025. Le pays utilise le support des opérations cloud dans le cadre de programmes de renouvellement technologique plus larges. Le ministère de l'Industrie et des Technologies de l'Information de Chine a fixé un objectif de 55% des nouvelles applications cloud natives sur l'informatique sans serveur d'ici 2028. L'Inde, l'Asie du Sud-Est et la Chine ajoutent des plateformes numériques qui nécessitent des opérations cloud fiables.
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique ont représenté la part de chiffre d'affaires restante en 2026. Le développement de l'Europe est façonné par les règles de résidence des données du RGPD et les obligations de gouvernance en vertu de la loi européenne sur l'IA. L'Amérique du Sud développe la demande grâce à l'activité fintech du Brésil et aux exportations de services technologiques de l'Argentine. L'Arabie saoudite et les Émirats arabes unis intègrent les opérations cloud dans des programmes d'infrastructure numérique plus larges. L'Afrique reste une opportunité à un stade plus précoce, portée par le fintech axé sur le mobile en Afrique du Sud et au Nigeria. La croissance dans ces régions variera selon la disponibilité du cloud, les réglementations et les compétences technologiques locales.
Paysage concurrentiel
Concentration du Marché
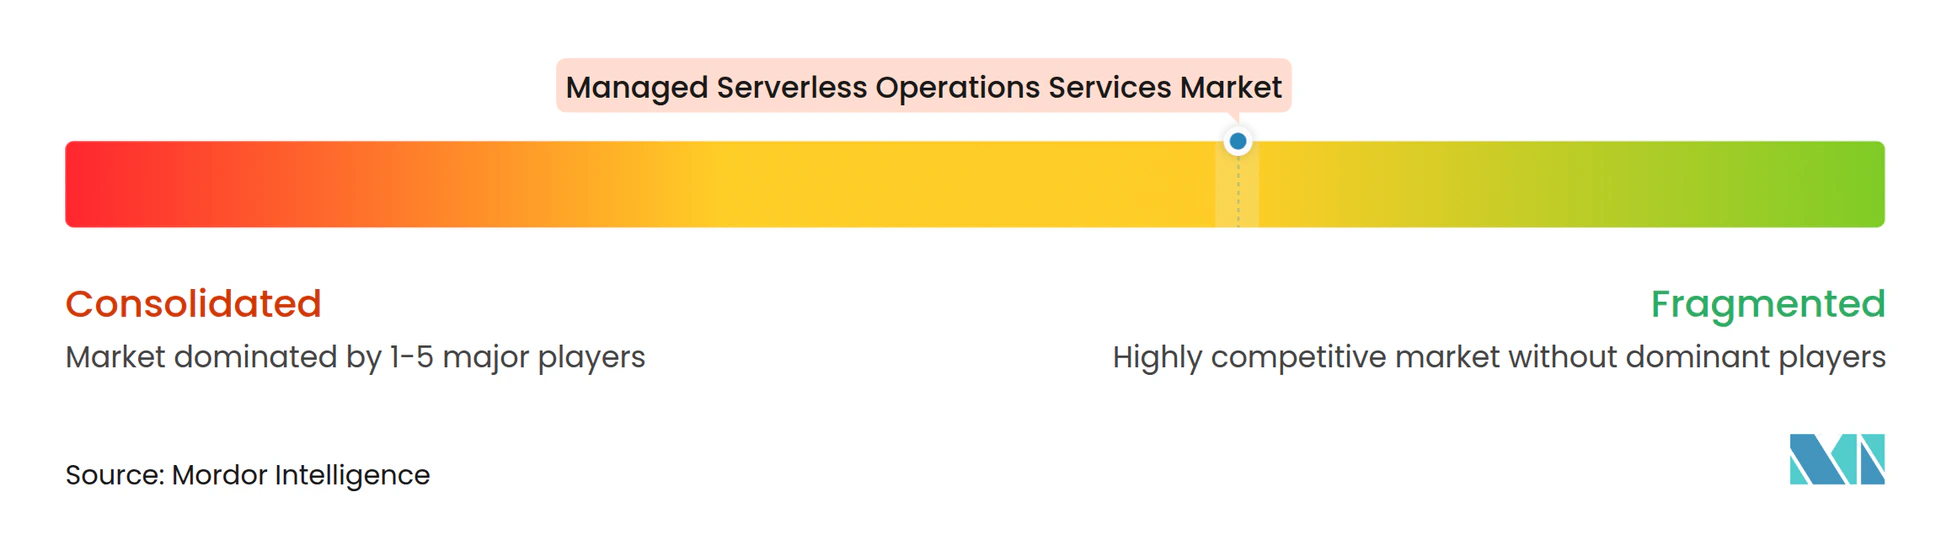
Le marché des services d'opérations sans serveur gérés est modérément fragmenté parmi les principaux fournisseurs et plus fragmenté en dessous du niveau des hyperscalers. Amazon Web Services, Microsoft Corporation et Google LLC façonnent les choix de plateformes, les prix et les outils opérationnels disponibles pour leurs clients. Ils sont en concurrence en tant que fournisseurs d'infrastructure cloud, éditeurs d'outils et partenaires de services gérés. Cela crée une position difficile pour les fournisseurs indépendants qui construisent leurs services sur les mêmes plateformes. Les entreprises indépendantes doivent démontrer leur valeur par des processus opérationnels plus solides, des compétences spécialisées ou un support sur plus d'un environnement cloud.
AWS Systems Manager, les outils de remédiation Azure et Google Cloud Run sont des exemples de capacités de plateforme qui influencent la concurrence. Google a rapporté que le nombre de développeurs actifs externes et d'applications utilisant Cloud Run a doublé en 2025. Les fournisseurs de plateformes peuvent utiliser ces capacités pour renforcer leur relation avec les clients. Cependant, les grands clients d'entreprise peuvent encore nécessiter un support qui relie les plateformes à leurs propres contrôles internes. Le marché des services d'opérations sans serveur gérés conserve donc de la place pour les fournisseurs capables de coordonner des environnements complexes.
Les spécialistes de l'observabilité développent des intégrations plus profondes avec les plateformes cloud. Datadog a introduit l'intégration agentique sans serveur en 2026 sur AWS Lambda, Google Cloud Run et Azure Container Apps. La fonctionnalité est destinée à simplifier l'instrumentation à l'aide d'un processus de ligne de commande unique. Ce type d'outil peut aider les fournisseurs à standardiser la prestation de services dans tous les environnements cloud. Il peut également réduire le temps nécessaire pour commencer à surveiller une nouvelle application. La valeur concurrentielle dépend de la capacité de l'outil à améliorer la qualité des réponses sans créer de coûts de télémétrie inutiles.
Leaders du secteur des services d'opérations sans serveur gérés
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Cloudflare, Inc.
-
Fastly, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'opérations sans serveur gérés Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Cloudflare, Inc.
- Fastly, Inc.
- Vercel Inc.
- Netlify, Inc.
- DigitalOcean Holdings, Inc.
- Akamai Technologies, Inc.
- MongoDB, Inc.
- Twilio Inc.
- Datadog, Inc.
- Elastic N.V.
- Confluent, Inc.
- Supabase Inc.
- Deno Land Inc.
- Fly.io, Inc.
- Render Services, Inc.
- Modal Labs, Inc.
- Temporal Technologies, Inc.
- TriggerMesh, Inc.
Développements industriels récents dans Marché des services d'opérations sans serveur gérés
- Octobre 2026 : Google a lancé Agent Compute Engine lors de l'AGNTCon et du MCPCon, un service de calcul dédié fournissant des environnements d'exécution isolés par matériel pour les agents autonomes et les charges de travail Cloud Run, élargissant l'empreinte de complexité opérationnelle que les fournisseurs de services gérés doivent couvrir.
- Août 2026 : Temporal Technologies a publié Serverless Workers pour AWS Lambda en préversion publique, permettant à Temporal Cloud d'invoquer, de mettre à l'échelle et d'arrêter automatiquement les Workers en tant que fonctions Lambda en réponse à la demande de file de tâches, démontré à grande échelle avec 100 000 flux de travail traités pour 10 USD en coûts de calcul.
- Août 2026 : Datadog a introduit Bits AI Serverless Remediation en préversion lors d'AWS re:Invent, permettant le dépannage augmenté par l'IA des applications sans serveur sur AWS, ainsi qu'une collaboration élargie avec AWS couvrant l'automatisation des recommandations de coûts pour Lambda, ECS et Amazon RDS.
- Août 2026 : Microsoft a annoncé la disponibilité générale de l'instance gérée sur Azure App Service avec un SLA entreprise de 99,95%, étendue à plus de 8 régions Azure, intégrant Azure Monitor et la gouvernance Defender for Cloud, une réponse concurrentielle aux capacités d'instance gérée d'AWS Lambda.
Périmètre du rapport mondial sur le marché des services d'opérations sans serveur gérés
Le marché des services d'opérations sans serveur gérés englobe les services professionnels et gérés tiers qui permettent aux organisations de concevoir, déployer, surveiller, sécuriser, optimiser et exploiter en continu des applications et des charges de travail construites sur des architectures d'informatique sans serveur, notamment les fonctions en tant que service (FaaS), le backend en tant que service (BaaS), les conteneurs sans serveur, les flux de travail événementiels, les bases de données sans serveur et les passerelles API, dans des environnements cloud publics, privés, hybrides et multi-cloud.
Le rapport sur les services d'opérations sans serveur gérés est segmenté par type de service (ingénierie de plateforme et opérations DevOps, surveillance, observabilité et AIOps, opérations de sécurité, conformité et gouvernance, opérations FinOps et de modernisation, gestion des incidents et des événements, services de bases de données et de données gérés), modèle de service (services gérés, services professionnels), secteur d'utilisateur final (BFSI, informatique et télécommunications, santé, gouvernement, commerce de détail, fabrication, médias et divertissements), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Ingénierie de plateforme et opérations DevOps |
| Surveillance, observabilité et AIOps |
| Opérations de sécurité, conformité et gouvernance |
| Opérations FinOps et de modernisation |
| Gestion des incidents et des événements |
| Services de bases de données et de données gérés |
| Services gérés |
| Services professionnels |
| Banque, services financiers et assurance |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Commerce de détail et biens de consommation |
| Fabrication et automobile |
| Médias et divertissements |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Ingénierie de plateforme et opérations DevOps | |
| Surveillance, observabilité et AIOps | ||
| Opérations de sécurité, conformité et gouvernance | ||
| Opérations FinOps et de modernisation | ||
| Gestion des incidents et des événements | ||
| Services de bases de données et de données gérés | ||
| Par modèle de service | Services gérés | |
| Services professionnels | ||
| Par secteur d'utilisateur final | Banque, services financiers et assurance | |
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Commerce de détail et biens de consommation | ||
| Fabrication et automobile | ||
| Médias et divertissements | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'opérations sans serveur gérés ?
Le secteur est évalué à 9,14 milliards USD en 2026 et devrait atteindre 21,65 milliards USD d'ici 2032 à un CAGR de 18,81%.
Qu'est-ce qui stimule la demande de services d'opérations sans serveur gérés ?
La demande est soutenue par l'adoption des applications événementielles, les besoins de gouvernance multi-cloud, la capacité limitée en ingénierie de fiabilité des sites et une utilisation accrue de l'observabilité assistée par l'IA.
Quel type de service mène les services d'opérations sans serveur gérés ?
L'ingénierie de plateforme et les opérations DevOps mènent avec 22,18% du chiffre d'affaires en 2026, tandis que la surveillance, l'observabilité et l'AIOps affichent le CAGR projeté le plus élevé à 19,73%.
Quel modèle de service est le plus largement utilisé ?
Les services gérés représentent 73,42% du chiffre d'affaires 2026 et devraient progresser à un CAGR de 19,65% jusqu'en 2032.
Quel secteur d'utilisateur final affiche la demande la plus élevée ?
Le BFSI représente 26,18% du chiffre d'affaires 2026 et devrait progresser à un CAGR de 19,87% jusqu'en 2032 en raison des exigences de traitement des paiements, de sécurité et de conformité.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 19,68% jusqu'en 2032, tandis que l'Amérique du Nord détient la plus grande part à 43,26% en 2026.