
マネージドサーバーレスオペレーションサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 10.68 十億米ドル |
| 市場規模 (2032) | 21.65 十億米ドル |
| 成長率 (2027 - 2032) | 18.81 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドサーバーレスオペレーションサービス市場分析
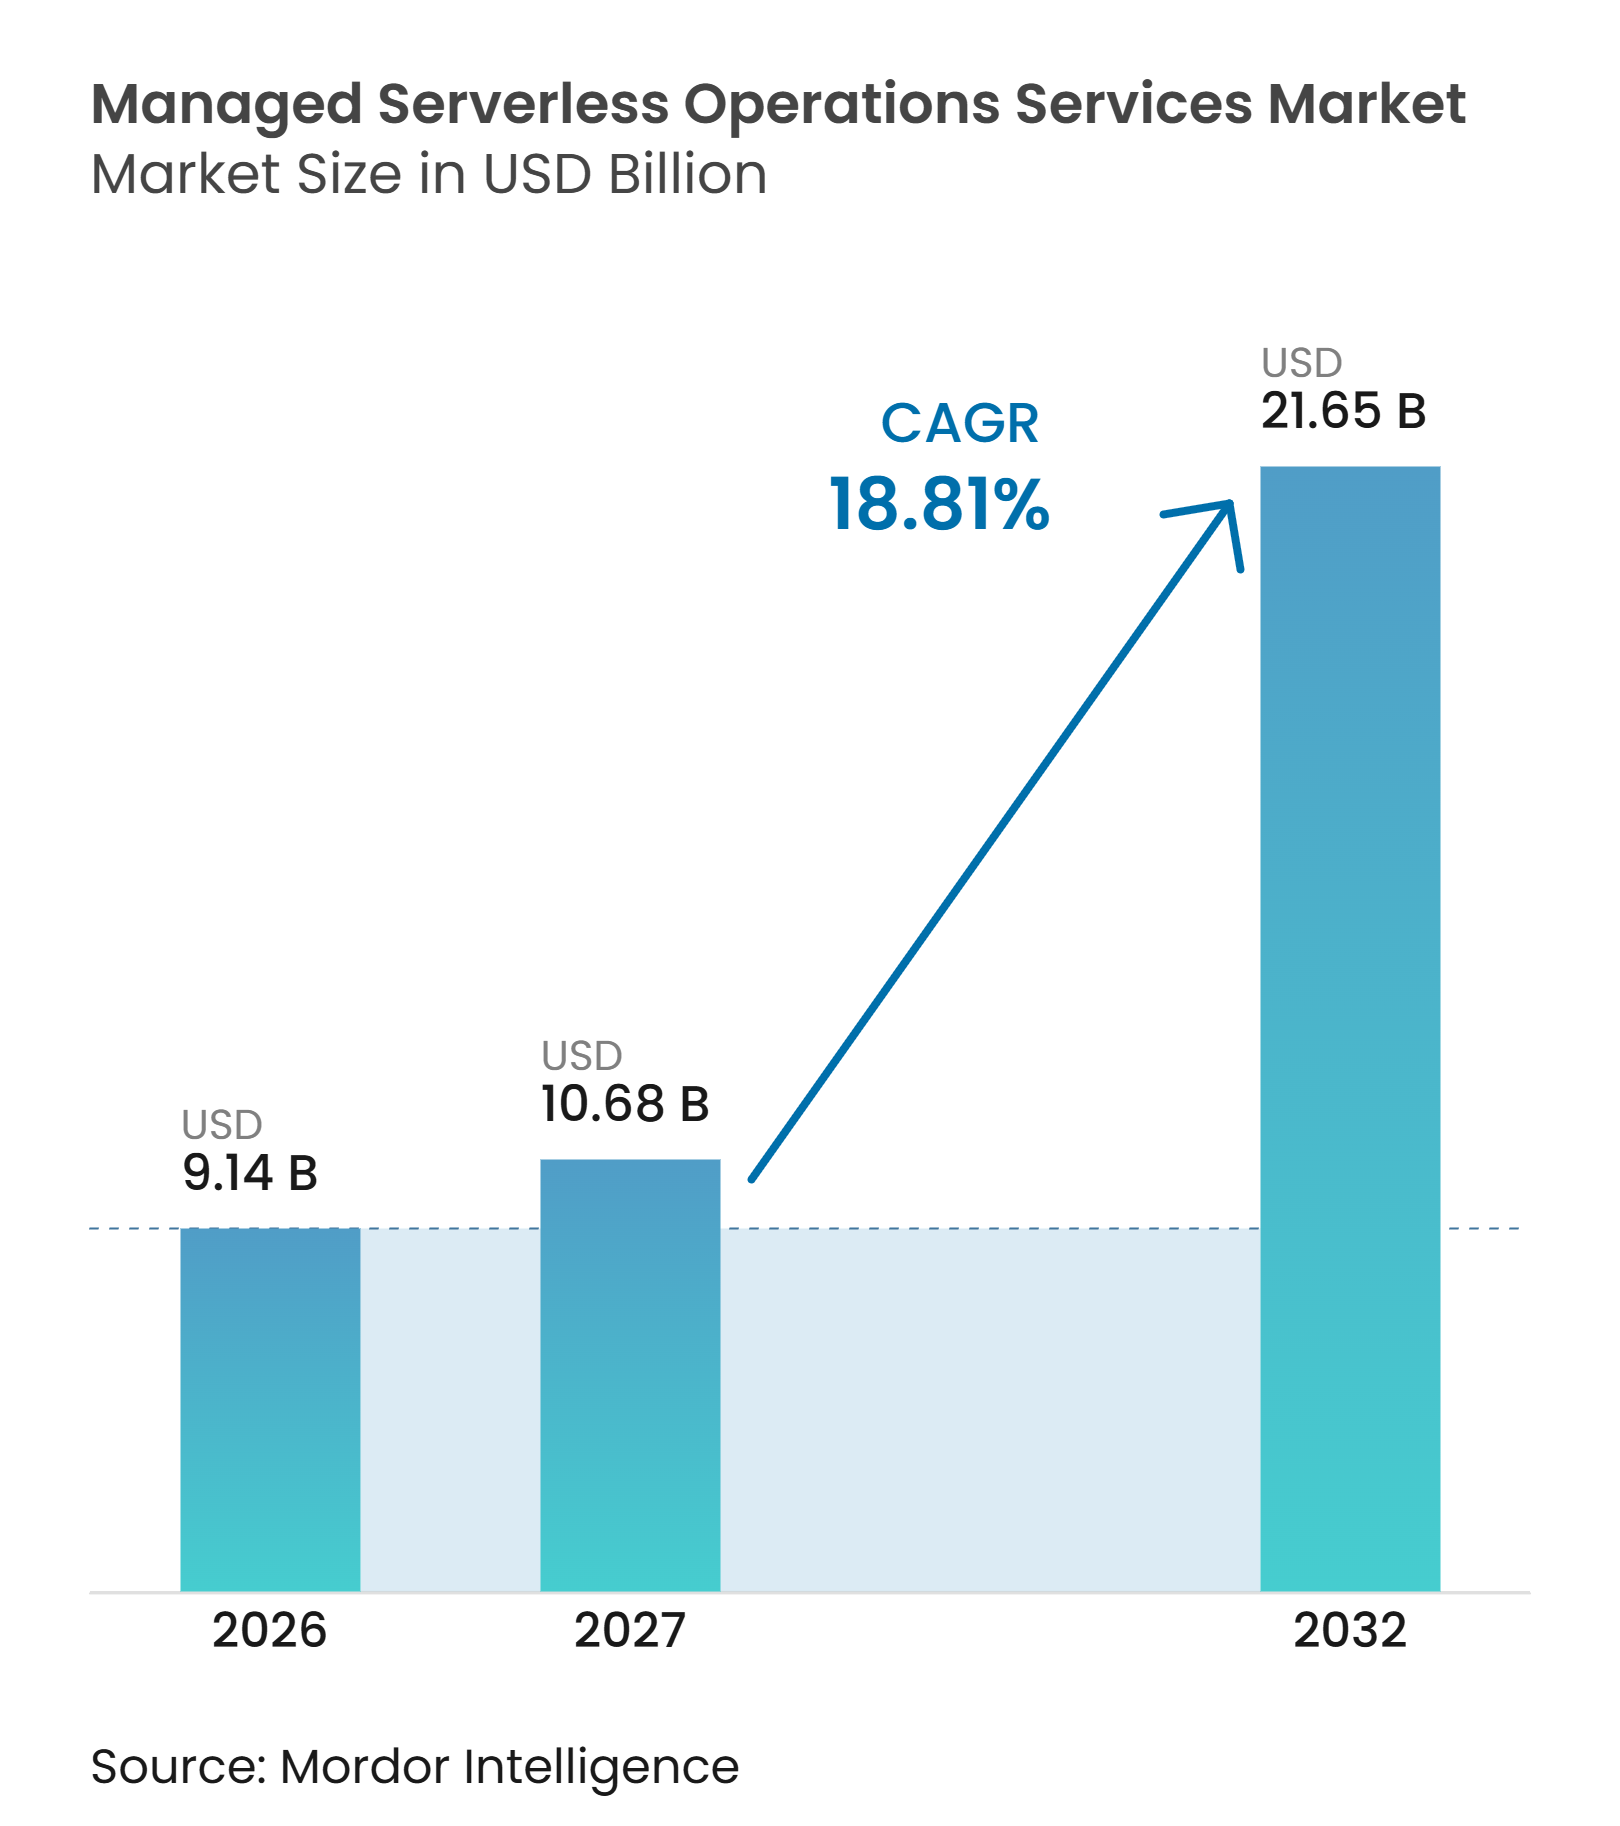
マネージドサーバーレスオペレーションサービスの市場規模は、2026年の9.14 ビリオン 米ドルおよび2027年の10.68 ビリオン 米ドルから、2032年までに21.65 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 18.81%を記録すると測されています。マネージドサーバーレスオペレーションサービス市場は、インフラサポートの枠を超えて移行しており、クライアントは多数の接続されたクラウドサービスを使用するイベント駆動型アプリケーションの継続的な管理を必要としています。マルチクラウドガバナンス、サイトリライアビリティエンジニアリング能力の不足、およびAI対応オブザーバビリティが外部オペレーションサポートの価値を高めています。プロバイダーは、信頼性目標、コスト可視性、および応答品質に結びついたサービス契約へと移行しています。マネージドサーバーレスオペレーションサービス市場はまた、プロバイダーがプラットフォームエンジニアリング、セキュリティコントロール、およびFinOps機能を継続的なエンゲージメントに組み合わせる機会を提供しています。競争上の差別化は、サーバーレスワークロードの変動コストを管理しながらサービスの信頼性を向上させるためにクライアントを支援することにかかっています。
主要レポートのポイント
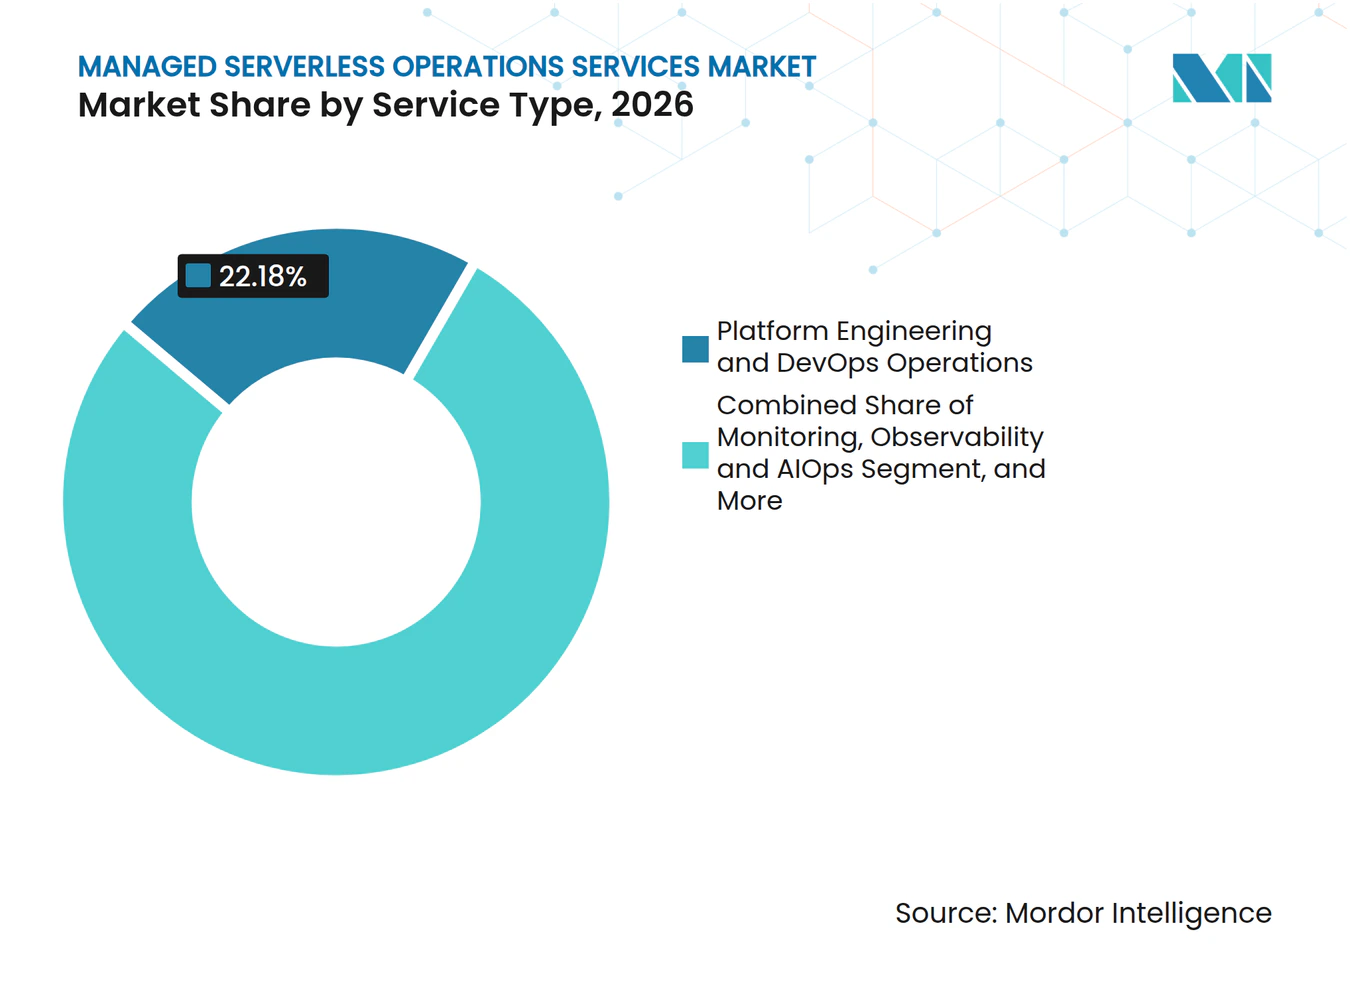
- サービスタイプ別では、プラットフォームエンジニアリングおよびDevOpsオペレーションが2026年の収益の22.18%を占め、モニタリング・オブザーバビリティおよびAIOpsは2032年にかけてCAGR 19.73%で拡大すると予測されています。
- サービスモデル別では、マネージドサービスが2026年の収益の73.42%を占め、同セグメントは2032年にかけてCAGR 19.65%で成長すると予測されています。
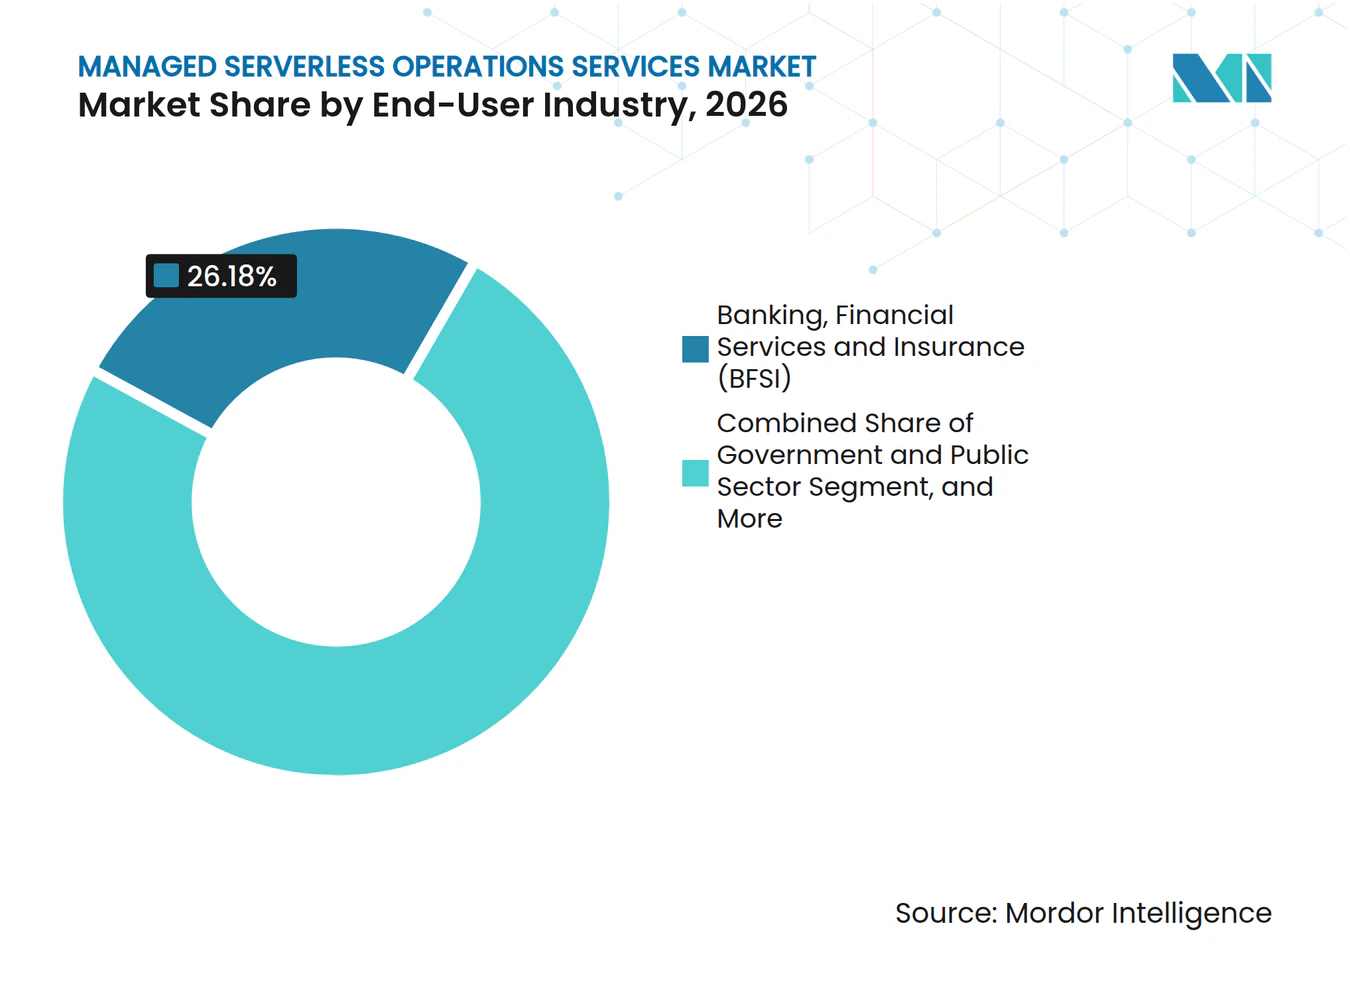
- エンドユーザー産業別では、BFSIが2026年の収益の26.18%を占め、2032年にかけて最高のCAGR 19.87%を記録すると予測されています。
- 地域別では、北米が2026年の収益の43.26%を占め、アジア太平洋地域は2032年にかけてCAGR 19.68%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| イベント駆動型およびサーバーレスアーキテクチャへの企業移行 | +4.5% | 北米および西ヨーロッパでの採用がピークとなるグローバル | 短期(2年以内) |
| マルチクラウドガバナンスと運用上の複性 | +3.8% | 北米、ヨーロッパ、およびアジア太平洋の金融ハブで顕著なグローバル | 中期(2〜4年) |
| AI支援オブザーバビリティと自動修復 | +3.2% | 北米およびアジア太平洋のテクノロジーセンターで早期の成果が見られるグローバル | 短期(2年以内) |
| クラウド人材とサイトリライアビリティエンジニアリングの不足 | +2.8% | 北米およびヨーロッパ、アジア太平洋への波及あり | 中期(2〜4年) |
| サーバーレスエッジと5Gイベント処理 | +1.9% | アジア太平洋、中東および北米への波及あり | 長期(4年以上) |
| 変動ワークロードに対する消費ベースのコスト最適化 | +1.6% | 北米およびヨーロッパで早期の牽引力があるグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
イベント駆動型およびサーバーレスアーキテクチャへの企業移行
イベント駆動型アーキテクチャの企業採用はパイロットプロジェクトの段階を超え、オペレーション業務の調達方法を変えています。BMW ConnectedDriveは2025年に、モノリシックアーキテクチャからAWS上のイベント駆動型サーバーレスソリューションへ移行しました。この環境は2,450万台の接続車両をサポートし、1あたり166億件以上のリクエストを処理しました。BMWはタイムトゥマーケットの60%削減とインフラコストの20%削減を報告しました。このような展開には、イベントバス、制御されたリリース、およびレジリエンステストの継続的なガバナンスが必要です。内部チームが必要な規模でそれらの活動を維持できない場合、マネージドサーバーレスオペレーションサービス市場は恩恵を受けます。[1]Amazon Web Services, Inc.は2026年10月にAmazon EventBridge向けの強化されたカスタムイベントバスを導入しました。このサービスはバスあたり最大10,000のサブスクライバーをサポートし、イベント移動の価格体系を変更します。これにより大規模な組織はクロスアカウントのイベントルーティングにおいてより高い柔軟性を得られます。また、オペレーションチームが監視しなければならないサービス設定と使用パターンの数も増加します。マネージドプロバイダーは、ルーティング、コスト配分、およびアクセス制御のポリシー設定をクライアントが行う際に支援できます。このドライバーは、組織が複数のビジネスユニットにわたって大規模なイベント駆動型アプリケーションを運用している場合に最も顕著に現れます。
マルチクラウドガバナンスと運用上の複雑性
多くの組織は、買収、個別のビジネスユニットの意思決定、または以前の技術選択を通じてマルチクラウド環境を引き継いでいます。現在、それらは異なるコンソール、アイデンティティモデル、セキュリティポリシー、および請求記録を管理しています。この断片化により、サービスの信頼性に対して一つの標準を適用することが困難になっています。また、ワークフローが複数のクラウドサービスにまたがる場合、インシデント対応が遅くなります。外部チームが環全体で共通のコントロールを実行できるため、マネージドサーバーレスオペレーションサービス市場はこの運用上のギャップから恩恵を受けます。ポリシーアズコードと運用手順を組み合わせるプロバイダーは、ガバナンスに関わる手作業を削減できます。コンプライアンス要件は内部チームへのプレッシャーを高めます。SOC 2、ISO 27001、およびEUサイバーレジリエンス法は、クラウドネイティブワークロードがどのように管理されているかの証拠を維持することを組織に求めています。サーバーレスアプリケーションは、新しい関数とイベントフローが頻繁に導入されるため、急速に変化する可能性があります。オペレーションチームは、アクセス権、設定記録、および監査資料を最新の状態に保つ必要があります。サービスが異なるクラウドにまたがって実行される場合、この作業はより困難になります。したがって、マネージドサーバーレスオペレーションサービス市場は、コンプライアンス自動化と日常業務を結びつけることができるプロバイダーに対して、より広い役割を支援します。
AI支援オブーバビリティと自動修復
AI支援オブザーバビリティは、マネージドオペレーションのコストとペースを変えています。自動根本原因分析に関する研究では、LLMベースのフレームワークが一般的なインシデントの91%を解決し、ルールベースの手法と比較して平均解決時間を84.2%削減したと報告されています。これにより、継続的なモニタリングに関連する手作業の負荷を軽減できます。また、プロバイダーが繰り返し発生する問題により一貫して対応できるようになります。クライアントが大規模な内部オペレーションチームを構築せずに迅速なインシデント対応を求める場合、マネージドサーバーレスオペレーションサービス市場は支援されます。プロバイダーは依然として、自動化されたアクションを追跡可能かつ安全にするコントロールを必要としています。[2]Datadog, Inc.は2026年にAWS LambdaアプリケーションのトラブルシューティングをサポートするBits AIサーバーレス修復機能をプレビュー版として導入しました。同社はまた、オブザーバビリティおよびセキュリティワークフローに関するAmazon Web Services, Inc.との協力関係を拡大しました。これらのリリースは、AIツールが標準的なオペレーションスタックの一部になりつつあることを示しています。プロバイダーはモデル、それらのモデルが使用するテレメトリー、および修復を導くランブックを管理する必要があります。GPUキャパシティ、モデルドリフト、および顧客環境の変化が追加の作業を生み出します。この責任が定義されたサービスニーズになるにつれて、マネージドサーバーレスオペレーションサービス市場は恩恵を受けることができます。
クラウド人材とサイトリイアビリティエンジニアリングの不足
経験豊富なサイトリライアビリティエンジニアの不足により、多くの組織にとってマネージドサポートがより重要になっています。サーバーレス環境には、分散システム、自動化、セキュリティ、およびクラウドコスト管理のスキルが必要です。これらのスキルは、小規模な内部チームでは維持が困難です。企業がAIワークロードと新しいデータサービスを追加する場合、課題はより深刻になります。内部エンジニアはモデルを監督し、GPUリソースを管理し、自動化されたエージェントを監視する必要があります。マネージドサーバーレスオペレーションサービス市場は、継続的にこの専門知識を必要とする組織に代替手段を提供します。スキル要件は技術的なトラブルシューティングに限定されません。チームはまた、信頼性の高いインシデントプロセス、サービスレベル目標、およびアプリケーション全体での明確なオーナーシップを必要としています。十分な自動化なしにこの能力を構築しようとする組織は、反応的なままになる可能性があります。マネージドプバイダーは、クライアントポートフォリオ全体でこれらのプラクティスを標準化できます。また、再利用可能なランブックを使用して一般的な運用上の問題を処理することもできます。これにより、外部オペレーションサポートは中規模企業や規制を受ける組織にとってより関連性が高くなります。サーバーレスの展開がより分散化し、ビジネスクリティカルになるにつれて、このドライバーは重要であり続けるでしょう。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ベンダーロックインとワークロードポータビリティの制限 | -2.8% | 北米およびヨーロッパで最も深刻なグローバル | 中期(2〜4年) |
| 分散ランタイムの可視性とデバッグの複雑性 | -2.2% | グローバル | 短期(2年以内) |
| サーバーレス消費の変動性と契約マージンリスク | -1.7% | 北米およびヨーロッパ、アジア太平洋への波及あり | 中期(2〜4年) |
| データレジデンシー、共有責任、および監査証拠のギャップ | -1.3% | ヨーロッパ、アジア太平洋の国内市場、およびグローバルの規制セクター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベンダーロックインとワークロードポータビリティの制限
プロバイダー固有のイベントトリガー、マネージドサービス統合、およびアイデンティティモデルにより、サーバーレスワークロードの移行が困難になっています。この問題はアーキテクチャ上のものであり、アプリケーションが特定のクラウドプラットフォームがイベントと権限を処理する方法に依存しているためです。306人のIT専門家を対象とした2025年の調査では、サーバーレス実践者の68.3%がプロバイダー固有のイベントトリガーを主要な移行障壁と見なしていることがわかりました。この調査はまた、クラウドモデルがインフラサービスからサーバーレスサービスへと移行するにつれて、ロックインがより深刻になることも明らかにしました。これらの条件は、クライアントがプロバイダー間でワークロードを移動することを期待している場合、アウトソーシングの決定を遅らせる可能性があります。マネージドサーバーレスオペレーションサービス市場は、サービス設計の一部としてポータビリティに対処する必要があります。Amazon Web Services, Inc.は2026年10月にAWS TransformにAzureからAWSへのコード変換機能を導入しました。この機能はAzure FunctionsをAWS Lambdaの同等機能に、Azure Cosmos DBの要素をAmazon DynamoDBに変換します。これは、主要なクラウドプロバイダーがワークロード移行に置く重要性を示しています。また、サービスが特定のプラットフォームに大きく依存しているクライアントのリスクも浮き彫りにしています。抽象化レイヤー、Kubernetesベースのフレームワーク、およびオープンイベント標準は、一部のリスクを軽減できます。各オプションは設計作業、運用上の複雑性、およびコストを追加します。
分散ランタイムの可視性とデバッグの複雑性
サーバーレス関数はステートレスで短命であり、多くが同時に実行される可能性があります。これらの特性により、従来のサーバー環境よりも根本原因分析が困難になります。分散トレーシングに関する研究では、アプリケーション構成に応じて19%から80%のスループット低下と最大175%のレイテンシ増加が見られました。高忠実度のテレメトリーは、サーバーレスシステムが供することを意図したパフォーマンスに影響を与える可能性があります。これにより、アプリケーションの可視性と効率性の間に難しいトレードオフが生じます。マネージドサーバーレスオペレーションサービス市場は、両方の要件のバランスをとるモニタリング設計を提供する必要があります。コールドスタートはこの課題を増大させます。なぜなら、一部の関数はわずか数ミリ秒しか存在しないからです。テレメトリーはその限られた期間内にキャプチャしてエクスポートする必要があります。多くのインストルメンテーションツールは、すべてのランタイム動作を同じ方法でサポートしているわけではありません。成熟したプラットフォームエンジニアリングプラクティスを持たないクライアントは、より高いオンボーディングコストに直面する可能性があります。プロバイダーは、環境の責任を負う前に、トレーシングの深さ、レイテンシ、およびコストの明確なベースラインを必要としています。この制約は、クラウドオペレーションの成熟度が低い組織での採用を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グメント分析
サービスタイプ別:
プラットフォームエンジニアリングがより広いオペレーションスタックを支援プラットフォームエンジニアリングおよびDevOpsオペレーションは、2026年のマネージドサーバーレスオペレーションサービス市場シェアの22.18%を占めました。このセグメントは、インフラプロビジョニング、CI/CD管理、およびマルチアカウントガバナンスのための運用基盤を提供します。多くの企業はこれらの基礎的なタスクからマネージドオペレーションプログラムを開始します。その後、ワークロードが複雑になるにつれて、オブザーバビリティ、FinOps、セキュリティ、およびデータサービスを追加します。サーバーレスアプリケーションには制御されたデプロイメントと信頼性の高い構成管理が必要なため、このセグメントは引き続き中心的な役割を果たします。また、プロバイダーがクライアントとの関係を拡大するための出発点にもなります。セキュリティ・コンプライアンスおよびガバナンスオペレーション、FinOpsおよびモダナイゼーションオペレーション、インシデントおよびイント管理、マネージドデータベースおよびデータサービスは、異なるリスクとコスト要件に対応しています。組織がより多くのサーバーレスデータプラットフォームを使用するにつれて、マネージドデータベースサービスの関連性が高まっています。Confluent, Inc.は2026年に、正確に一度の処理、自動スケーリング、およびインフラプロビジョニング不要のサーバーレスFlinkアプリを導入しました。これらの機能により、マネージドオペレーションはステートフルなストリーミングワークロードへと拡張されます。プロバイダーは、このようなシステムをサポートするために、従来のDevOpsスキルに加えてデータエンジニアリングスキルが必要です。このサービス範囲の拡大は、より多様化したマネージドサーバーレスオペレーションサービス市場を支援します。[3]
モニタリング・オブザーバビリティおよびAIOpsは、2032年にかけてCAGR 19.73%で拡大すると予測されています。このセグメントのマネージドサーバーレスオペレーションサービス市場規模は、コストを増加させたりサービスを中断させたりする前に、呼び出しループ、コールドスタートカスケード、およびイベントバックログを検出する必要性によって支えられています。一時的な関数は問題が発生した後に診断することが困難なため、オブザーバビリティは不可欠です。このセグメントは技術的なモニタリングと財務コントロールを組み合わせることができます。これは、欠陥のあるイベントパターンが消費料金を急速に増加させる可能性がある場合に特に重要です。FinOps Foundationは、2025年のクラウド実践者にとっての主要な優先事項として、ワークロードの最適化とスケールでのガバナンスを特定しました。これらの優先事項は、バンドルされたモニタリングとFinOpsの提供を支援します。金融サービスのクライアントはまた、PCI-DSSレベル1およびSOC 2タイプIIの義務をサポートするモニタリングプロセスを必要としています。プロバイダーはこのニーズを活用して、統合されたコンプライアンスおよびオペレーションサービスを提供できます。自動修復がより一般的になるにつれて、このサービスタイプは引き続き重要であり続ける可能性があります。その成長は、単により多くのテレメトリーを収集するのではなく、可視性を向上させる必要性を反映しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスモデル別:
マネージドサービスが成果ベースの提供モデルをリードマネージドサービスは2026年の収益の73.42%を占めました。また、2032年にかけてCAGR 19.65%で拡大すると予測されています。このモデルは、定義されたサービスレベルと運用成果に結びついた継続的なサポートをクライアントに提供します。大規模なイベント駆動型環境は、新しいLambdaトリガー、Kafkaコンシューマー、またはCloud Runサービスが追加されるたびにプロジェクトチームに頼ることはできません。継続的なオペレーションにより、クライアントは安定したパフォーマンスと説明責任への明確な道筋を得られます。マネージドエンゲージメントは、固定のスタッフィングレベルではなく、消費に連動したサービスレベルを中心に構築されるようになっています。この構造は、サーバーレスワークロードの変動する需要パターンを反映しています。また、日常的なモニタリングと応答作業を自動化できないプロバイダーにプレッシャーをかけます。強力な自動化を持つプロバイダーは、大規模なクライアントベース全体でマージンをより安定的に維持できます。顧客が常時稼働の運用モデルを好む場合、マネージドサーバーレスオペレーションサービス市場は恩恵を受けます。このモデルは、支払い、顧客インタラクション、およびコアデジタルサービスを処理するシステムに特に関連しています。
プロフェッショナルサービスは2026年の収益の残り26.58%を占めました。このセグメントは、初期のサーバーレス移行、アーキテクチャ計画、および一回限りのガバナンスレビューをサポートします。クラウドネイティブオペレーションの採用を始めている製造業、政府、およびヘルスケア組織にとって引き続き有用です。これらのクライアントは、継続的なサービス契約に移行する前にアーキテクチャのブループリントを必要とする場合があります。プロフェッショナルサービスはまた、規制されたワークロードに必要なコントロールの確立を支援することもできます。プロフェッショナルエンゲージメントは、デプロイントが安定した後にマネージドサービスへと移行することが多いです。これにより、2つの提供モデルは別々ではなく、つながっています。プロバイダーは初期評価を使用して、オブザーバビリティ、セキュリティ、またはコスト管理のギャップを特定できます。クライアントはその後、内部で保持したい機能を決定できます。成熟度は組織とワークロードによって異なるため、マネージドサーバーレスオペレーションサービス市場には両方のモデルの余地があります。提供ミックスは、クライアントが移行活動から継続的なオペレーションへどれだけ迅速に移行するかによって決まります。
エンドユーザー産業別:
BFSIがコンプライアンスとリアルタイム処理ニーズを通じてリードBFSIは2026年の収益の26.18%を占めました。2032年にかけてCAGR 19.87%で成長すると予測されています。リアルタイム決済処理、監査証跡要件、および変動する取引量がサーバーレスオペレーションサービスへの需要を支えています。消費ベースのキャパシティは、変動する需要を持つ金融ワークロードに適している可能性あります。同時に、これらのワークロードは信頼性、セキュリティ、および応答時間に対する厳格なコントロールを必要としています。この組み合わせにより、外部の運用サポートが価値を持ちます。Visaは2025年にAWS上でTier 0のVisa Protect for Account-to-Account Paymentsワークロードを展開しました。このワークロードは250ミリ秒未満のレイテンシと99.99%の可用性を実現しました。この例は、イベント駆動型金融サービスに関連する運用要件を示しています。プロバイダーは、このタイプのワークロードをサポートするために成熟したモニタリングとインシデントプロセスを必要としています。National Australia Bankは、データ環境でのサーバーレス使用に対して18ヶ月の規制承認プロセスを報告しました。この長い準備期間は、ガバナンスが金融サービス採用の重要な部分であり続けることを示しています。
情報技術および通信は2番目に大きいエンドユーザーセグメントです。これらの組織は多くの場合、高度なDevOpsプラクティスと大規模なマルチクラウドサーバーレス環境を持っています。その複雑性により、アプリーション提供、モニタリング、およびコスト管理にわたるオペレーションサポートへの継続的なニーズが生まれます。ヘルスケアはHIPAA要件を満たす保護されたデータパイプラインを必要としています。政府ユーザーはFedRAMPの制約の中で運用し、クラウドサービスがどのように管理されているかの証拠を必要としています。小売業およびメディア・エンターテインメントは、パーソナライゼーション、ストリーミング、およびトラフィックピークにサーバーレス自動スケーリングを使用しています。製造業および自動車は、プライベート5Gネットワークが工場システムとクラウド分析を接続するにつれて、新興のアプリケーション領域となっています。これらのワークロードはエッジオペレーションをサービス範囲に取り込みます。この分野で支配的な運用モデルを確立したプロバイダーはいません。マネージドサーバーレスオペレーションサービス市場は、プロバイダーが産業データとエッジイベントに特化したプラクティスを開発する機会を提供しています。成功は、クラウドオペレーションを物理的なサイト運用ニーズと結びつけることにかかっています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
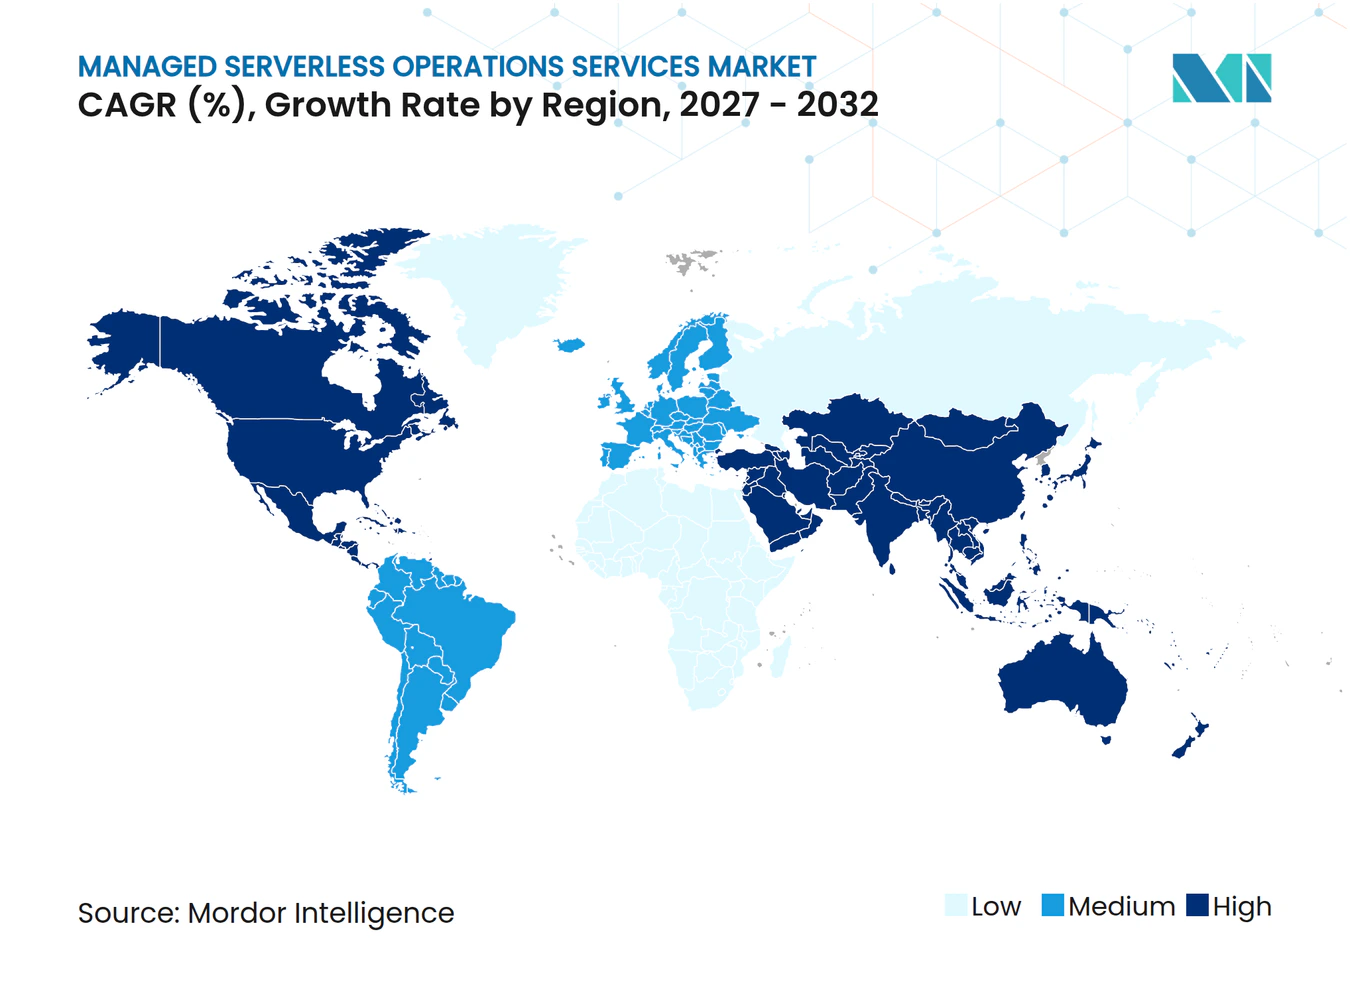
北米は2026年の収益の43.26%を占めました。この地域は、主要なクラウドプラットフォーム、早期のクラウドネイティブ採用、および豊富な技術人材基盤から恩恵を受けています。この地域の組織は、顧客向けおよびミッションクリティカルなワークロードに対して成熟したサーバーレス環境を運用しています。米国の金融機関とデジタル企業は重要なユーザーです。カナダは5Gエッジ機能を統合する通信プロバイダーを通じて需要を追加しています。
アジア太平洋地域は2032年にかけてCAGR 19.68%で拡大すると予測されています。この地域のマネージドサーバーレスオペレーションサービス市場規模は、クラウドモダナイゼーション、デジタルサービスの拡大、およびマルチクラウド利用の拡大によって支えられています。日本のパブリッククラウド市場は2025年に4.49 トリリオン 円(約30 ビリオン 米ドル相当)に達しました。同国は、より広範な技術刷新プログラムの一環としてクラウドオペレーションサポートを活用しています。中国の工業情報化部は、2028年までに新しいクラウドネイティブアプリケーションの55%をサーバーレスコンピューティング上で稼働させることを目標としています。インド、東南アジア、および中国は、信頼性の高いクラウドオペレーションを必要とするデジタルプラットフォームを追加しています。
ヨーロッパ、南米、中東、およびアフリカは2026年の残りの収益シェアを占めました。ヨーッパの発展は、GDPRのデータレジデンシー規則とEU AI法に基づくガバナンス義務によって形成されています。南米は、ブラジルのフィンテック活動とアルゼンチンのテクノロジーサービス輸出を通じて需要を発展させています。サウジアラビアとアラブ首長国連邦は、より広範なデジタルインフラプログラムにクラウドオペレーションを含めています。アフリカは依然として初期段階の機会であり、南アフリカとナイジェリアのモバイルファーストのフィンテックが牽引しています。これらの地域全体の成長は、クラウドの可用性、規制、および地域の技術スキルによって異なります。
競争環境
市場集中度
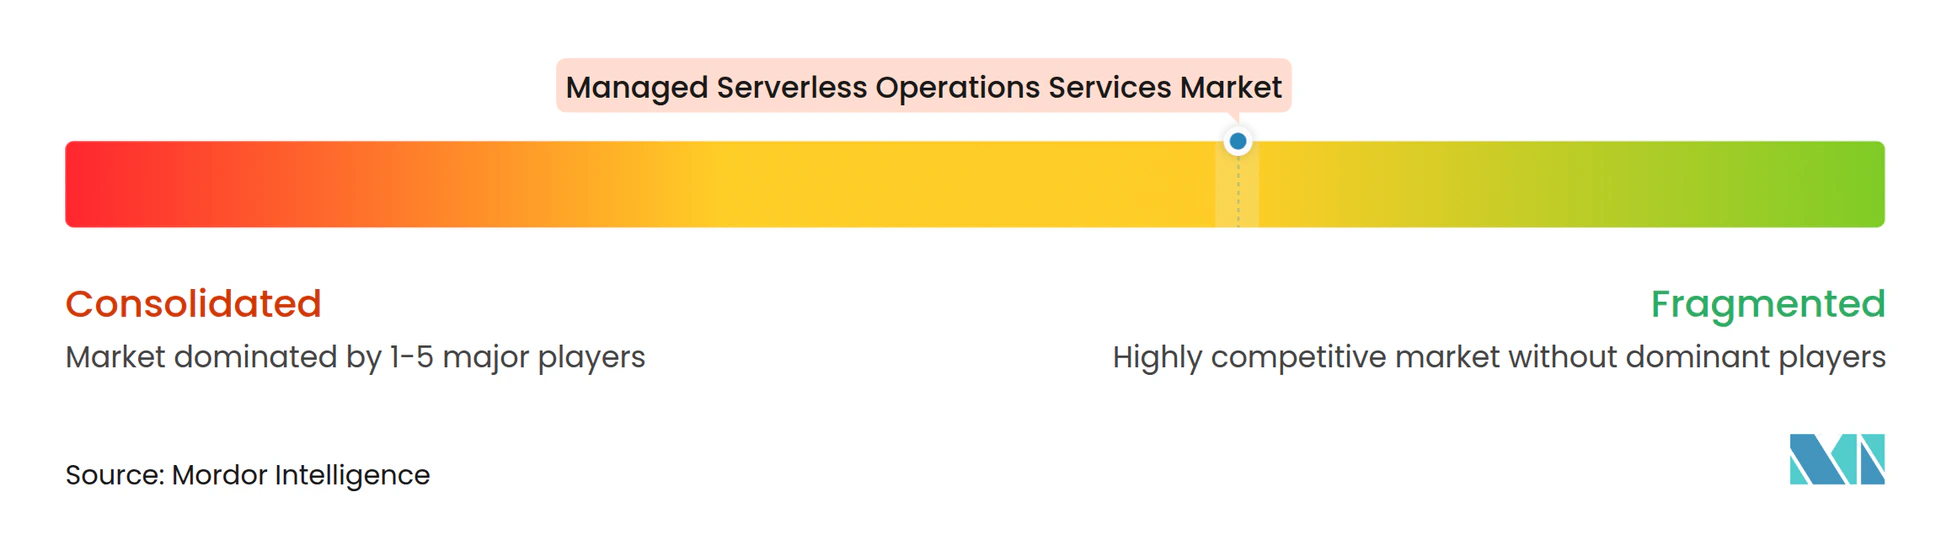
マネージドサーバーレスオペレーションサービス市場は、主要プロバイダー間では適度に断片化されており、ハイパースケーラー層の下ではより断片化されています。Amazon Web Services, Inc.、Microsoft Corporation、およびGoogle LLCは、プラットフォームの選択、価格設定、および顧客が利用できる運用ツールを形成しています。これらはクラウドインフラプロバイダー、ツールベンダー、およびマネージドサービスパートナーとして競合しています。これにより、同じプラットフォーム上にサービスを構築する独立系プロバイダーにとって困難な立場が生まれます。独立系企業は、より強力なオペレーションプロセス、専門的なスキル、または複数のクラウド環境にわたるサポートを通じて価値を示す必要があります。
AWS Systems Manager、Azureの修復ツール、およびGoogle Cloud Runは、競争に影響を与えるプラットフォーム機能の例です。Google LLCは、Cloud Runを使用する外部のアクティブな開発者とアプリケーションの数が2025年に倍増したと報告しました。プラットフォームプロバイダーはこれらの機能を使用して顧客との関係を強化できます。ただし、大規模なエンタープライズクライアントは依然として、プラットフォームを自社の内部コントロールと結びつけるサポートを必要とする場合があります。したがって、マネージドサーバーレスオペレーションサービス市場は、複雑な環境を調整できるプロバイダーのためのスペースを保持しています。
オブザーバビリティスペシャリストは、クラウドプラットフォームとのより深い統合を開発しています。Datadog, Inc.は2026年に、AWS Lambda、Google Cloud Run、およびAzure Container Apps全体でサーバーレスエージェンティックオンボーディングを導入しました。この機能は、単一のコマンドラインプロセスを使用してインストルメンテーションを簡素化することを目的としています。このタイプのツールは、プロバイダーがクラウド環境全体でサービス提供を標準化するのに役立ちます。また、新しいアプリケーションのモニタリングを開始するために必要な時間を短縮することもできます。競争上の価値は、ツールが不必要なテレメトリーコストを生み出すことなく応答品質を向上させるかどうかにかかっています。
マネージドサーバーレスオペレーションサービス産業リーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Cloudflare, Inc.
-
Fastly, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドサーバーレスオペレーションサービス市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Cloudflare, Inc.
- Fastly, Inc.
- Vercel Inc.
- Netlify, Inc.
- DigitalOcean Holdings, Inc.
- Akamai Technologies, Inc.
- MongoDB, Inc.
- Twilio Inc.
- Datadog, Inc.
- Elastic N.V.
- Confluent, Inc.
- Supabase Inc.
- Deno Land Inc.
- Fly.io, Inc.
- Render Services, Inc.
- Modal Labs, Inc.
- Temporal Technologies, Inc.
- TriggerMesh, Inc.
最近の産業開発事情 マネージドサーバーレスオペレーションサービス市場
- 2026年10月:Google LLCはAGNTCon plus MCPConにてAgent Compute Engineを発表しました。これは自律エージェントおよびCloud Runワークロード向けにハードウェア分離されたランタイムサンドボックスを提供する専用コンピューティングサービスであり、マネージドサービスプロバイダーがカバーしなければならない運用上の複雑性のフットプリントを拡大します。
- 2026年8月:Temporal Technologies, Inc.はAWS Lambda向けサーバーレスワーカーをパブリックプレビューとしてリリースしました。これにより、Temporal Cloudはタスクキューの需要に応じてLambda関数としてワーカーを自動的に呼び出し、スケーリングし、シャットダウンできるようになります。コンピューティングコスト10米ドルで処理された100,000のワークフローでスケールが実証されました。
- 2026年8月:Datadog, Inc.はAWS re:InventにてBits AIサーバーレス修復機能をプレビューとして導入しました。これにより、AWS上のサーバーレスアプリケーションのAI強化トラブルシューティングが可能になります。また、Lambda、ECS、およびAmazon RDSのコスト推奨自動化をカバーするAmazon Web Services, Inc.との協力関係の拡大も発表されました。
- 2026年8月:Microsoft Corporationは、Azure App ServiceのManaged Instanceの一般提供を発表しました。99.95%のエンタープライズSLAを持ち、8以上のAzureリージョンに拡大され、Azure MonitorおよびDefender for Cloudガバナンスを統合しており、AWS Lambdaのマネージドインスタンス機能に対する競争的な対応です。
グローバルマネージドサーバーレスオペレーションサービス市場レポートの範囲
マネージドサーバーレスオペレーションサービス市場は、サービスとしての関数(FaaS)、サービスとしてのバックエンド(BaaS)、サーバーレスコンテナ、イベント駆動型ワークフロー、サーバーレスデータベース、およびAPIゲートウェイを含むサーバーレスコンピューティングアーキテクチャ上に構築されたアプリケーションとワークロードを、パブリック、プライベート、ハイブリッド、およびマルチクラウド環境全体にわたって設計、展開、モニタリング、セキュリティ確保、最適化、および継続的に運用することを組織が可能にするサードパーティのプロフェッショナルおよびマネージドサービスを包含しています。
ネージドサーバーレスオペレーションサービスレポートは、サービスタイプ(プラットフォームエンジニアリングおよびDevOpsオペレーション、モニタリング・オブザーバビリティおよびAIOps、セキュリティ・コンプライアンスおよびガバナンスオペレーション、FinOpsおよびモダナイゼーションオペレーション、インシデントおよびイベント管理、マネージドデータベースおよびデータサービス)、サービスモデル(マネージドサービス、プロフェッショナルサービス)、エンドユーザー産業(BFSI、ITおよびテレコム、ヘルスケア、政府、小売業、製造業、メディア・エンターテインメント)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| プラットフォームエンジニアリングおよびDevOpsオペレーション |
| モニタリング・オブザーバビリティおよびAIOps |
| セキュリティ・コンプライアンスおよびガバナンスオペレーション |
| FinOpsおよびモダナイゼーションオペレーション |
| インシデントおよびイベント管理 |
| マネージドデータベースおよびデータサービス |
| マネージドサービス |
| プロフェッショナルサービス |
| 銀行・金融サービス・保険 |
| 情報技術および通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共セクター |
| 小売業および消費財 |
| 製造業および自動車 |
| メディアおよびエンターテインメント |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | プラットフォームエンジニアリングおよびDevOpsオペレーション | |
| モニタリング・オブザーバビリティおよびAIOps | ||
| セキュリティ・コンプライアンスおよびガバナンスオペレーション | ||
| FinOpsおよびモダナイゼーションオペレーション | ||
| インシデントおよびイベント管理 | ||
| マネージドデータベースおよびデータサービス | ||
| サービスモデル別 | マネージドサービス | |
| プロフェッショナルサービス | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| 情報技術および通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共セクター | ||
| 小売業および消費財 | ||
| 製造業および自動車 | ||
| メディアおよびエンターテインメント | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドサーバーレスオペレーションサービスの市場規模はどのくらいですか?
このセクターは2026年に9.14 ビリオン 米ドルであり、CAGR 18.81%で2032年までに21.65 ビリオン 米ドルに達すると予測されています。
マネージドサーバーレスオペレーションサービスへの需要を促進しているものは何ですか?
需要は、イベント駆動型アプリケーションの採用、マルチクラウドガバナンスのニーズ、サイトリライアビリティエンジニアリング能力の制限、およびAI支援オブザーバビリティの利用拡大によって支えられています。
マネージドサーバーレスオペレーションサービスをリードするサービスタイプはどれですか?
プラットフォームエンジニアリングおよびDevOpsオペレーションが2026年の収益の22.18%でリードしており、モニタリング・オブザーバビリティおよびAIOpsは19.73%で最高の予測CAGRを持っています。
最も広く使用されているサービスモデルはどれですか?
マネージドサービスは2026年の収益の73.42%を占め、2032年にかけてCAGR 19.65%で拡大すると予測されています。
最も需要が高いエンドユーザーセクターはどこですか?
BFSIは2026年の収益の26.18%を占め、決済処理、セキュリティ、およびコンプライアンス要件により、2032年にかけてCAGR 19.87%で成長すると予測されています。
最も速く拡大すると予想される地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 19.68%で拡大すると予測されており、北米は2026年に43.26%で最大のシェアを保持しています。