
Managed Serverless Operations Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 10.68 Milliarden US-Dollar |
| Marktgröße (2032) | 21.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed Serverless Operations Services Marktanalyse von Mordor Intelligence
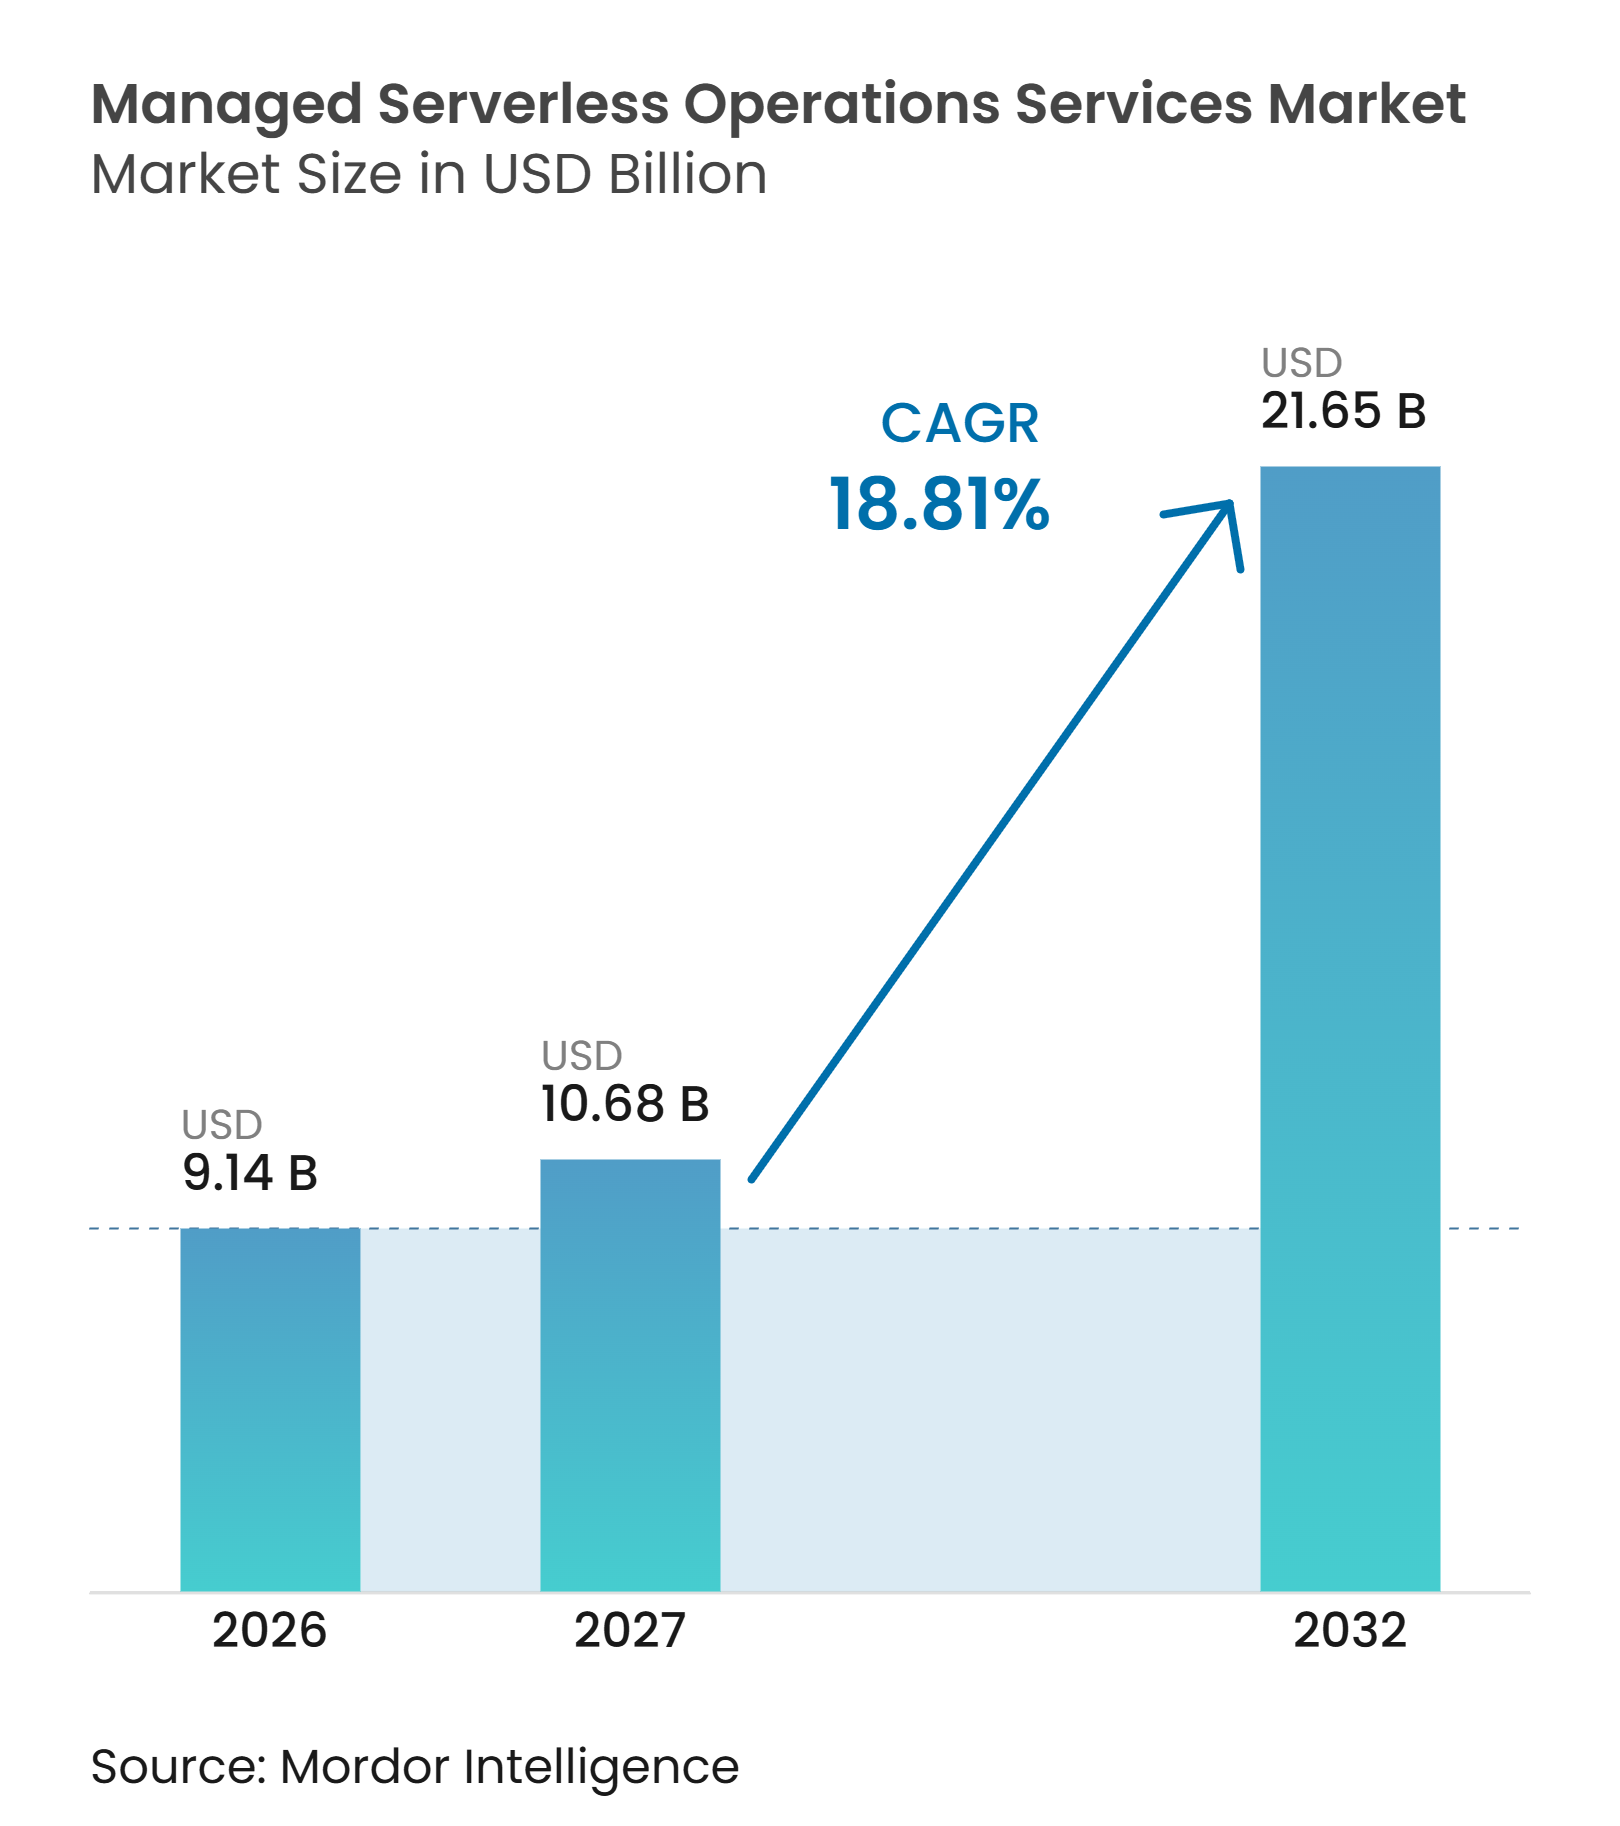
Die Marktgröße für Managed Serverless Operations Services wird voraussichtlich von 9,14 Milliarden USD im Jahr 2026 und 10,68 Milliarden USD im Jahr 2027 auf 21,65 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 18,81 % zwischen 2027 und 2032. Der Managed Serverless Operations Services Markt entwickelt sich über die reine Infrastrukturunterstützung hinaus, da Kunden ein kontinuierliches Management ereignisgesteuerter Anwendungen benötigen, die viele miteinander verbundene Cloud-Dienste nutzen. Multi-Cloud-Governance, begrenzte Kapazitäten im Bereich Site Reliability Engineering und KI-gestützte Observability steigern den Wert externer Betriebsunterstützung. Anbieter bewegen sich zunehmend auf Servicevereinbarungen zu, die an Zuverlässigkeitsziele, Kostentransparenz und Antwortqualität geknüpft sind. Der Managed Serverless Operations Services Markt bietet Anbietern zudem Möglichkeiten, Plattform-Engineering, Sicherheitskontrollen und FinOps-Fähigkeiten in laufenden Engagements zu kombinieren. Die Wettbewerbsdifferenzierung hängt davon ab, Kunden dabei zu helfen, die Servicezuverlässigkeit zu verbessern und gleichzeitig die variablen Kosten serverloser Arbeitslasten zu kontrollieren.
Wichtigste Erkenntnisse des Berichts
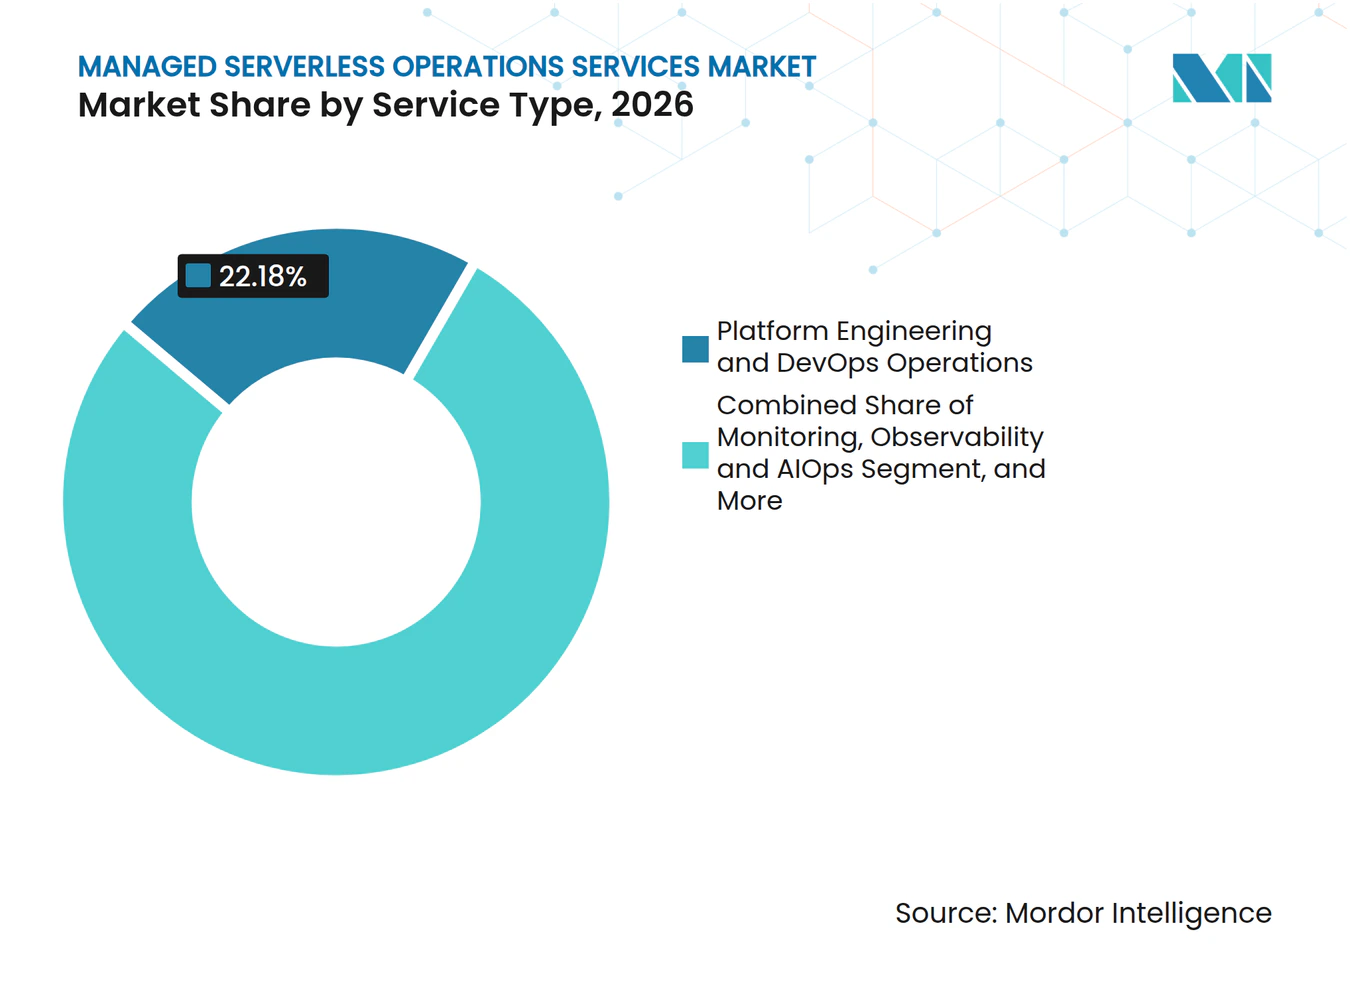
- Nach Servicetyp hielt Plattform-Engineering und DevOps-Betrieb im Jahr 2026 einen Umsatzanteil von 22,18 %, während Monitoring, Observability und AIOps bis 2032 voraussichtlich mit einer CAGR von 19,73 % wachsen wird.
- Nach Servicemodell entfielen im Jahr 2026 73,42 % des Umsatzes auf Managed Services, wobei dasselbe Segment bis 2032 voraussichtlich mit einer CAGR von 19,65 % wachsen wird.
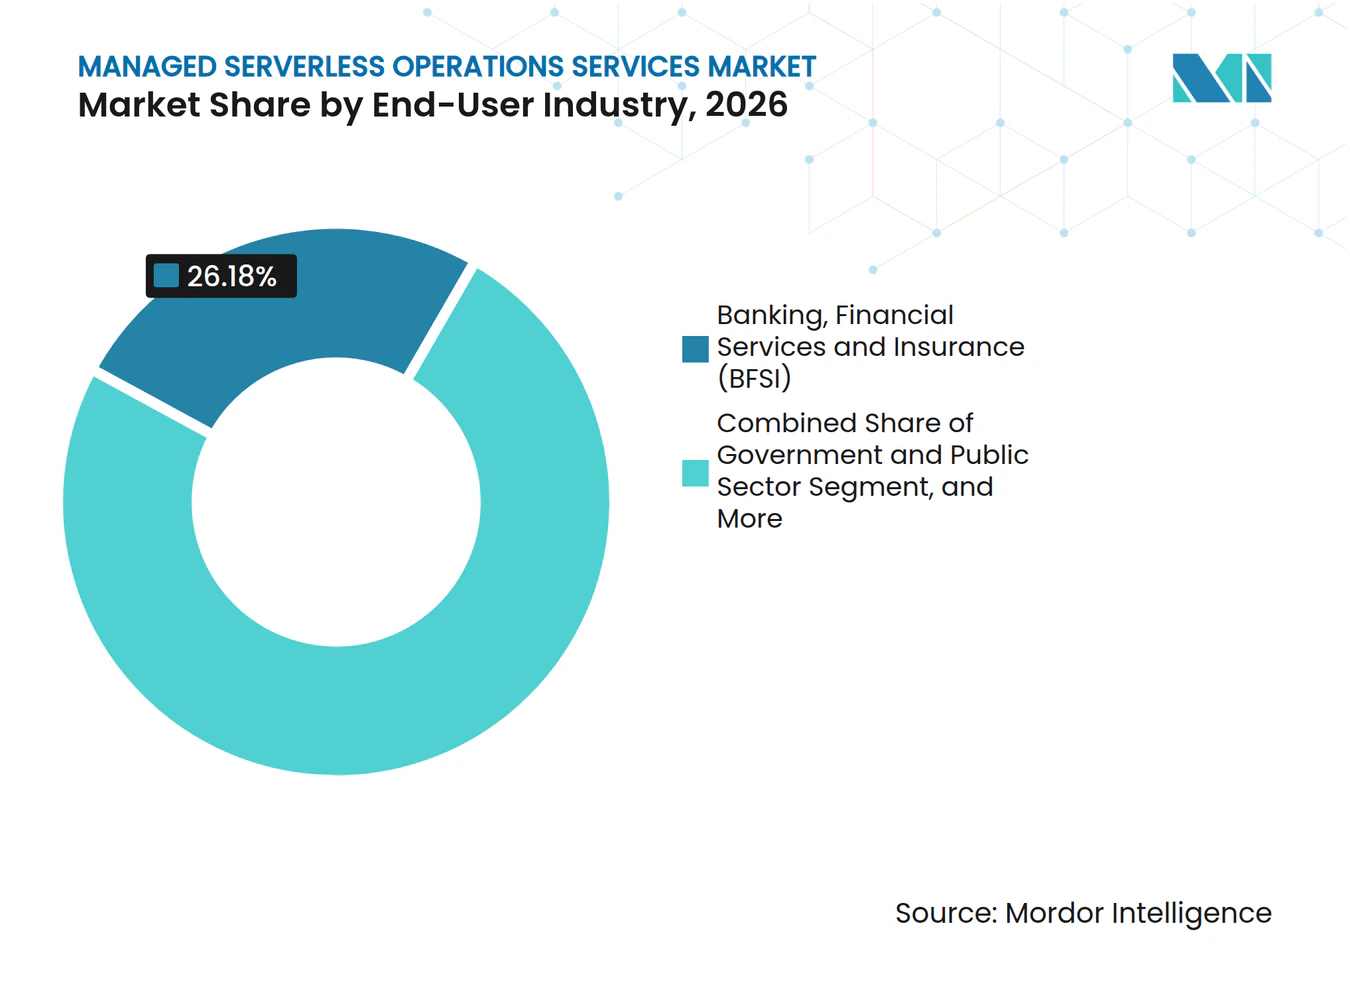
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 26,18 % und wird bis 2032 voraussichtlich die höchste CAGR von 19,87 % verzeichnen.
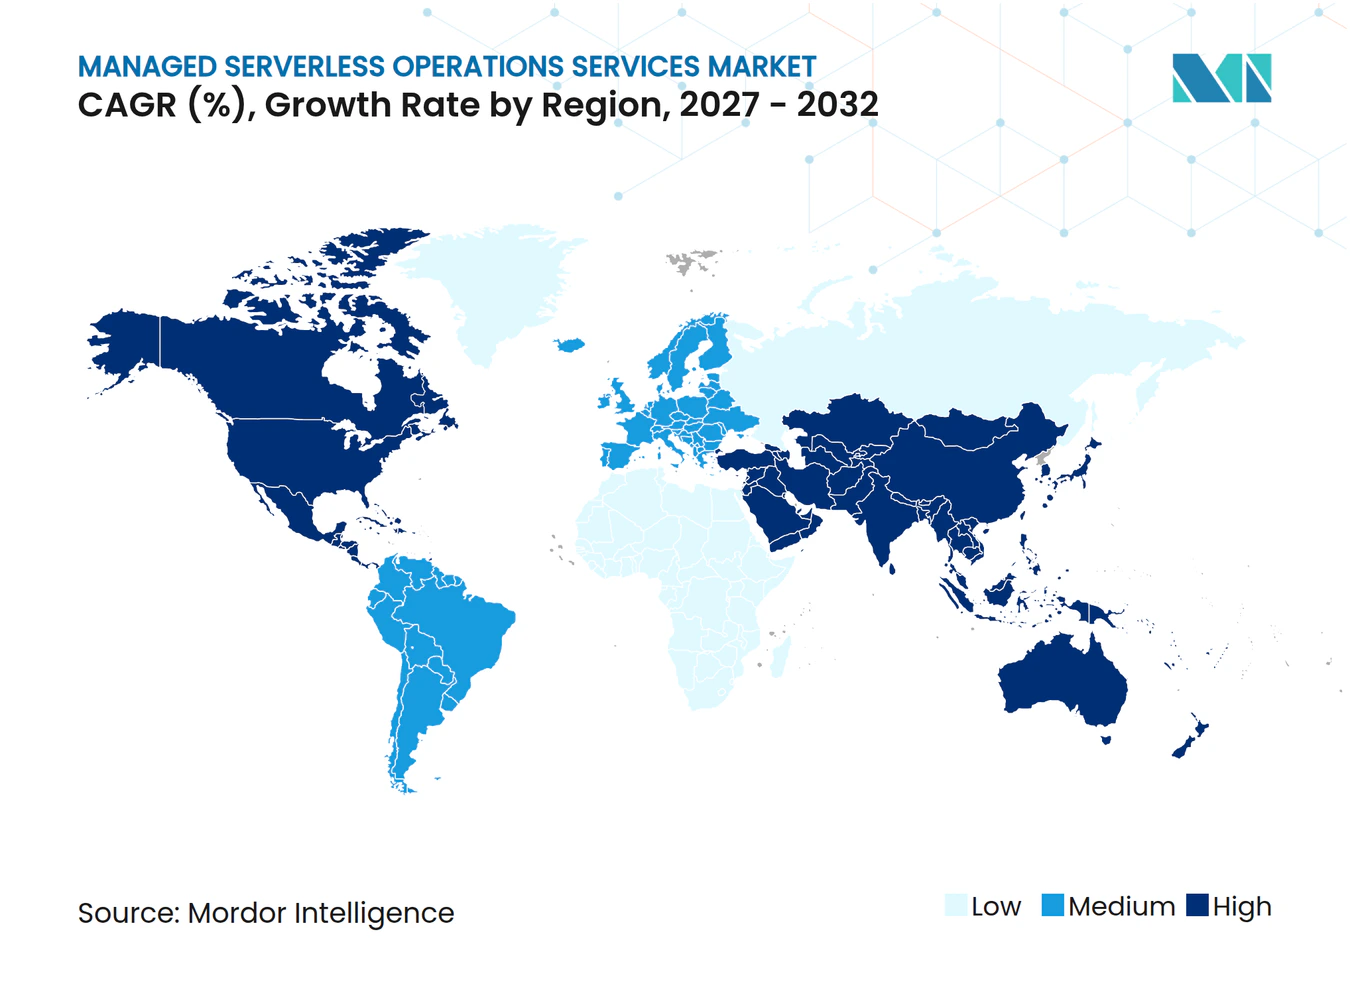
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 43,26 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 19,68 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unternehmensumstieg auf ereignisgesteuerte und serverlose Architekturen | +4.5% | Global, mit stärkster Akzeptanz in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Multi-Cloud-Governance und operative Komplexität | +3.8% | Global, ausgeprägt in nordamerikanischen, europäischen und asiatisch-pazifischen Finanzzentren | Mittelfristig (2–4 Jahre) |
| KI-gestützte Observability und automatisierte Fehlerbehebung | +3.2% | Global, mit frühen Gewinnen in nordamerikanischen und asiatisch-pazifischen Technologiezentren | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cloud-Fachkräften und Site Reliability Engineers | +2.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Serverloser Edge-Betrieb und 5G-Ereignisverarbeitung | +1.9% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verbrauchsbasierte Kostenoptimierung für variable Arbeitslasten | +1.6% | Global, mit früher Dynamik in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmensumstieg auf ereignisgesteuerte und serverlose Architekturen
Die Einführung ereignisgesteuerter Architekturen in Unternehmen ist über Pilotprojekte hinausgegangen und verändert die Art und Weise, wie Betriebsaufgaben vergeben werden. BMW ConnectedDrive migrierte 2025 von einer monolithischen Architektur zu einer ereignisgesteuerten serverlosen Lösung auf AWS. Die Umgebung unterstützte 24,5 Millionen vernetzte Fahrzeuge und verarbeitete täglich mehr als 16,6 Milliarden Anfragen. BMW berichtete von einer Reduzierung der Markteinführungszeit um 60 % und einer Senkung der Infrastrukturkosten um 20 %. Solche Implementierungen erfordern eine dauerhafte Governance für Ereignisbusse, kontrollierte Releases und Resilienztests. Der Managed Serverless Operations Services Markt profitiert davon, wenn interne Teams diese Aktivitäten nicht im erforderlichen Umfang aufrechterhalten können.[1]AWS führte im Oktober 2026 einen erweiterten Custom Event Bus für Amazon EventBridge ein. Der Dienst unterstützt bis zu 10.000 Abonnenten pro Bus und ändert die Preisstruktur für die Ereignisübertragung. Dies gibt großen Organisationen mehr Flexibilität beim kontoübergreifenden Ereignis-Routing. Es erhöht auch die Anzahl der Diensteinstellungen und Nutzungsmuster, die Betriebsteams überwachen müssen. Managed-Anbieter können Kunden dabei helfen, Richtlinien für Routing, Kostenzuordnung und Zugangskontrolle festzulegen. Dieser Treiber ist am deutlichsten sichtbar, wo Organisationen große ereignisgesteuerte Anwendungen über mehrere Geschäftsbereiche hinweg betreiben.
Multi-Cloud-Governance und operative Komplexität
Viele Organisationen haben Multi-Cloud-Umgebungen durch Akquisitionen, separate Entscheidungen einzelner Geschäftsbereiche oder frühere Technologieentscheidungen geerbt. Sie verwalten nun unterschiedliche Konsolen, Identitätsmodelle, Sicherheitsrichtlinien und Abrechnungsunterlagen. Diese Fragmentierung erschwert die Anwendung eines einheitlichen Standards für die Servicezuverlässigkeit. Sie verlangsamt auch die Koordination bei Vorfällen, wenn ein Workflow mehrere Cloud-Dienste umfasst. Der Managed Serverless Operations Services Markt profitiert von dieser Betriebslücke, da externe Teams gemeinsame Kontrollen über Umgebungen hinweg einsetzen können. Anbieter, die Policy-as-Code mit Betriebsverfahren kombinieren, können den manuellen Aufwand für die Governance reduzieren. Compliance-Anforderungen erhöhen den Druck auf interne Teams. SOC 2, ISO 27001 und der EU Cyber Resilience Act verlangen von Organisationen, Nachweise darüber zu führen, wie Cloud-native Arbeitslasten kontrolliert werden. Serverlose Anwendungen können sich schnell ändern, da neue Funktionen und Ereignisflüsse häufig eingeführt werden. Betriebsteams müssen Zugriffsrechte, Konfigurationsaufzeichnungen und Prüfmaterial aktuell halten. Diese Arbeit ist schwieriger, wenn Dienste über verschiedene Clouds hinweg betrieben werden. Der Managed Serverless Operations Services Markt unterstützt daher eine umfassendere Rolle für Anbieter, die Compliance-Automatisierung mit dem täglichen Betrieb verbinden können.
KI-gestützte Observability und automatisierte Fehlerbehebung
KI-gestützte Observability verändert die Kosten und das Tempo des Managed-Betriebs. Forschungen zur automatisierten Ursachenanalyse ergaben, dass ein auf großen Sprachmodellen basierendes Framework 91 % der häufigen Vorfälle löste und die mittlere Zeit bis zur Behebung im Vergleich zu regelbasierten Methoden um 84,2 % reduzierte. Dies kann den manuellen Arbeitsaufwand im Zusammenhang mit der kontinuierlichen Überwachung reduzieren. Es kann einem Anbieter auch ermöglichen, konsistenter auf wiederkehrende Probleme zu reagieren. Der Managed Serverless Operations Services Markt wird unterstützt, wenn Kunden eine schnellere Vorfallbearbeitung anstreben, ohne große interne Betriebsteams aufzubauen. Anbieter benötigen weiterhin Kontrollen, die automatisierte Aktionen nachvollziehbar und sicher machen.[2]Datadog führte 2026 Bits AI Serverless Remediation ein, um die Fehlerbehebung für AWS Lambda-Anwendungen zu unterstützen. Das Unternehmen erweiterte auch seine Zusammenarbeit mit AWS im Bereich Observability- und Sicherheits-Workflows. Diese Veröffentlichungen zeigen, dass KI-Tools Teil des Standard-Betriebsstacks werden. Anbieter müssen die Modelle, die von diesen Modellen verwendeten Telemetriedaten und die Runbooks verwalten, die die Fehlerbehebung leiten. GPU-Kapazität, Modell-Drift und Änderungen in Kundenumgebungen schaffen zusätzliche Arbeit. Der Managed Serverless Operations Services Markt kann davon profitieren, wenn diese Verantwortung zu einem definierten Servicebedarf wird.
Mangel an Cloud-Fachkräften und Site Reliability Engineers
Ein Mangel an erfahrenen Site Reliability Engineers macht Managed-Unterstützung für viele Organisationen wichtiger. Serverlose Umgebungen erfordern Kenntnisse in verteilten Systemen, Automatisierung, Sicherheit und Cloud-Kostenmanagement. Diese Fähigkeiten sind in kleineren internen Teams schwer aufrechtzuerhalten. Die Herausforderung ist akuter, wenn Unternehmen KI-Arbeitslasten und neue Datendienste hinzufügen. Interne Ingenieure müssen Modelle überwachen, GPU-Ressourcen verwalten und automatisierte Agenten beobachten. Der Managed Serverless Operations Services Markt bietet eine Alternative für Organisationen, die dieses Fachwissen auf kontinuierlicher Basis benötigen. Die Qualifikationsanforderung beschränkt sich nicht auf technische Fehlerbehebung. Teams benötigen auch zuverlässige Vorfallprozesse, Service-Level-Ziele und klare Verantwortlichkeiten über Anwendungen hinweg. Organisationen, die versuchen, diese Fähigkeit ohne ausreichende Automatisierung aufzubauen, bleiben möglicherweise reaktiv. Managed-Anbieter können diese Praktiken über ein Kundenportfolio hinweg standardisieren. Sie können auch wiederverwendbare Runbooks einsetzen, um häufige Betriebsprobleme zu lösen. Dies macht externe Betriebsunterstützung für mittelgroße Unternehmen und regulierte Organisationen relevanter. Der Treiber wird wichtig bleiben, solange serverlose Implementierungen verteilter und geschäftskritischer werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anbieterabhängigkeit und begrenzte Portabilität von Arbeitslasten | -2.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Laufzeittransparenz und Debugging-Komplexität in verteilten Systemen | -2.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Variabilität des serverlosen Verbrauchs und Vertragsmargenrisiko | -1.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Datenspeicherort, geteilte Verantwortung und Lücken bei Prüfnachweisen | -1.3% | Europa, nationale Märkte im asiatisch-pazifischen Raum und regulierte Sektoren weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anbieterabhängigkeit und begrenzte Portabilität von Arbeitslasten
Anbieterspezifische Ereignisauslöser, Managed-Service-Integrationen und Identitätsmodelle erschweren die Migration serverloser Arbeitslasten. Das Problem ist architektonischer Natur, da Anwendungen davon abhängen, wie eine bestimmte Cloud-Plattform Ereignisse und Berechtigungen verarbeitet. Eine Studie aus dem Jahr 2025 mit 306 IT-Fachleuten ergab, dass 68,3 % der serverlosen Praktiker anbieterspezifische Ereignisauslöser als wesentliche Migrationsbarriere betrachteten. Die Studie ergab auch, dass die Anbieterabhängigkeit stärker wurde, je mehr Cloud-Modelle von Infrastrukturdiensten zu serverlosen Diensten übergingen. Diese Bedingungen können Outsourcing-Entscheidungen verzögern, wenn Kunden erwarten, Arbeitslasten zwischen Anbietern zu verschieben. Der Managed Serverless Operations Services Markt muss Portabilität als Teil des Servicedesigns berücksichtigen. AWS führte im Oktober 2026 eine Azure-zu-AWS-Codekonvertierung in AWS Transform ein. Die Funktion konvertiert Azure Functions in AWS Lambda-Äquivalente und Azure Cosmos DB-Elemente in Amazon DynamoDB. Dies verdeutlicht die Bedeutung, die große Cloud-Anbieter der Workload-Migration beimessen. Es unterstreicht auch das Risiko für Kunden, deren Dienste stark von einer Plattform abhängen. Abstraktionsschichten, Kubernetes-basierte Frameworks und offene Ereignisstandards können einige Risiken reduzieren. Jede Option fügt Designaufwand, operative Komplexität und Kosten hinzu.
Eingeschränkte Laufzeittransparenz und Debugging-Komplexität in verteilten Systemen
Serverlose Funktionen sind zustandslos und kurzlebig, und viele können gleichzeitig ausgeführt werden. Diese Eigenschaften erschweren die Ursachenanalyse im Vergleich zu traditionellen Serverumgebungen. Forschungen zum verteilten Tracing ergaben Durchsatzreduzierungen von 19 % bis 80 % und Latenzerhöhungen von bis zu 175 %, abhängig von der Anwendungskonfiguration. Hochauflösende Telemetrie kann daher die Leistung beeinträchtigen, die serverlose Systeme eigentlich liefern sollen. Dies schafft einen schwierigen Kompromiss zwischen Anwendungstransparenz und Effizienz. Der Managed Serverless Operations Services Markt muss Monitoring-Designs bereitstellen, die beide Anforderungen ausbalancieren. Kaltstarts verschärfen diese Herausforderung, da einige Funktionen nur Millisekunden lang existieren. Telemetriedaten müssen innerhalb dieses begrenzten Zeitraums erfasst und exportiert werden. Viele Instrumentierungstools unterstützen nicht jedes Laufzeitverhalten auf dieselbe Weise. Kunden ohne ausgereifte Plattform-Engineering-Praktiken können höhere Onboarding-Kosten haben. Anbieter benötigen klare Baselines für Tracing-Tiefe, Latenz und Kosten, bevor sie die Verantwortung für eine Umgebung übernehmen. Diese Einschränkung kann die Akzeptanz bei Organisationen mit weniger ausgereiften Cloud-Betriebsabläufen begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Plattform-Engineering unterstützt einen umfassenderen BetriebsstackPlattform-Engineering und DevOps-Betrieb hielt im Jahr 2026 einen Marktanteil von 22,18 % am Managed Serverless Operations Services Markt. Das Segment bildet die operative Grundlage für Infrastrukturbereitstellung, CI/CD-Management und Multi-Account-Governance. Viele Unternehmen beginnen ihr Managed-Operations-Programm mit diesen grundlegenden Aufgaben. Anschließend fügen sie Observability, FinOps, Sicherheit und Datendienste hinzu, wenn ihre Arbeitslasten komplexer werden. Das Segment bleibt zentral, da serverlose Anwendungen kontrollierte Bereitstellung und zuverlässiges Konfigurationsmanagement benötigen. Es gibt Anbietern auch einen Ausgangspunkt für die Erweiterung einer Kundenbeziehung. Sicherheits-, Compliance- und Governance-Betrieb, FinOps und Modernisierungsbetrieb, Vorfall- und Ereignismanagement sowie Managed Database und Datendienste adressieren unterschiedliche Risiko- und Kostenanforderungen. Managed-Datenbankdienste gewinnen an Relevanz, da Organisationen mehr serverlose Datenplattformen nutzen. Confluent führte 2026 Serverless Flink Apps mit Exactly-Once-Verarbeitung, automatischer Skalierung und ohne Infrastrukturbereitstellung ein. Diese Fähigkeiten erweitern den Managed-Betrieb auf zustandsbehaftete Streaming-Arbeitslasten. Anbieter benötigen neben traditionellen DevOps-Kenntnissen auch Data-Engineering-Fähigkeiten, um solche Systeme zu unterstützen. Dieser sich erweiternde Serviceumfang unterstützt einen stärker diversifizierten Managed Serverless Operations Services Markt.[3]
Monitoring, Observability und AIOps wird bis 2032 voraussichtlich mit einer CAGR von 19,73 % wachsen. Die Marktgröße des Managed Serverless Operations Services für dieses Segment wird durch die Notwendigkeit unterstützt, Aufrufschleifen, Kaltstart-Kaskaden und Ereignisrückstände zu erkennen, bevor sie Kosten erhöhen oder Dienste unterbrechen. Observability ist unerlässlich, da ephemere Funktionen nach einem aufgetretenen Problem schwer zu diagnostizieren sind. Das Segment kann technisches Monitoring mit finanziellen Kontrollen kombinieren. Dies ist besonders wichtig, wenn ein fehlerhaftes Ereignismuster die Verbrauchsgebühren schnell erhöhen kann. Die FinOps Foundation identifizierte Workload-Optimierung und Governance im großen Maßstab als führende Prioritäten für Cloud-Praktiker im Jahr 2025. Diese Prioritäten unterstützen gebündelte Monitoring- und FinOps-Angebote. Finanzdienstleistungskunden benötigen auch Monitoring-Prozesse, die PCI-DSS Level 1 und SOC 2 Typ II-Verpflichtungen unterstützen. Anbieter können diesen Bedarf nutzen, um integrierte Compliance- und Betriebsdienste anzubieten. Der Servicetyp wird voraussichtlich wichtig bleiben, da automatisierte Fehlerbehebung häufiger wird. Sein Wachstum spiegelt die Notwendigkeit wider, die Transparenz zu verbessern, anstatt lediglich mehr Telemetriedaten zu sammeln.



Nach Servicemodell:
Managed Services führt ein ergebnisbasiertes Liefermodell anManaged Services entfielen im Jahr 2026 auf 73,42 % des Umsatzes. Das Segment wird bis 2032 voraussichtlich auch mit einer CAGR von 19,65 % wachsen. Das Modell bietet Kunden laufende Unterstützung, die an definierte Service-Level und Betriebsergebnisse geknüpft ist. Große ereignisgesteuerte Umgebungen können sich nicht jedes Mal auf Projektteams verlassen, wenn ein neuer Lambda-Trigger, Kafka-Consumer oder Cloud Run-Dienst hinzugefügt wird. Kontinuierlicher Betrieb bietet Kunden einen klareren Weg zu stabiler Leistung und Verantwortlichkeit. Managed-Engagements werden zunehmend auf verbrauchsgebundenen Service-Levels statt auf festen Personalstärken aufgebaut. Diese Struktur spiegelt die variablen Nachfragemuster serverloser Arbeitslasten wider. Sie setzt auch Anbieter unter Druck, die routinemäßige Monitoring- und Reaktionsaufgaben nicht automatisieren können. Anbieter mit starker Automatisierung können die Margen über eine große Kundenbasis hinweg stabiler halten. Der Managed Serverless Operations Services Markt profitiert, wenn Kunden ein Always-on-Betriebsmodell bevorzugen. Dieses Modell ist besonders relevant für Systeme, die Zahlungen, Kundeninteraktionen und zentrale digitale Dienste abwickeln.
Professional Services hielten im Jahr 2026 die verbleibenden 26,58 % des Umsatzes. Das Segment unterstützt frühe serverlose Migration, Architekturplanung und einmalige Governance-Überprüfungen. Es bleibt nützlich für Fertigungs-, Regierungs- und Gesundheitsorganisationen, die beginnen, Cloud-native Betriebsabläufe einzuführen. Diese Kunden benötigen möglicherweise Architektur-Blueprints, bevor sie zu einer laufenden Servicevereinbarung übergehen. Professional Services können auch dabei helfen, die für regulierte Arbeitslasten erforderlichen Kontrollen einzurichten. Professional-Engagements führen oft zu Managed Services, sobald die Bereitstellung stabil wird. Dies macht die beiden Liefermodelle miteinander verbunden statt getrennt. Anbieter können frühe Bewertungen nutzen, um Lücken in Observability, Sicherheit oder Kostenkontrolle zu identifizieren. Kunden können dann entscheiden, welche Funktionen sie intern behalten möchten. Der Managed Serverless Operations Services Markt hat Raum für beide Modelle, da die Reife je nach Organisation und Arbeitslast unterschiedlich ist. Der Liefermix wird davon abhängen, wie schnell ein Kunde von der Migrationsaktivität zum kontinuierlichen Betrieb übergeht.
Nach Endnutzerbranche:
BFSI führt durch Compliance- und Echtzeit-VerarbeitungsanforderungenBFSI hielt im Jahr 2026 einen Umsatzanteil von 26,18 %. Es wird bis 2032 voraussichtlich mit einer CAGR von 19,87 % wachsen. Echtzeit-Zahlungsverarbeitung, Anforderungen an Prüfpfade und schwankende Transaktionsvolumina unterstützen die Nachfrage nach serverlosen Betriebsdiensten. Verbrauchsbasierte Kapazität kann für finanzielle Arbeitslasten mit variabler Nachfrage geeignet sein. Gleichzeitig erfordern diese Arbeitslasten strenge Kontrollen über Zuverlässigkeit, Sicherheit und Reaktionszeit. Diese Kombination macht externe Betriebsunterstützung wertvoll. Visa implementierte 2025 seine Tier-0-Arbeitslast Visa Protect für Konto-zu-Konto-Zahlungen auf AWS. Die Arbeitslast lieferte eine Latenz von unter 250 Millisekunden und eine Verfügbarkeit von 99,99 %. Dieses Beispiel zeigt die betrieblichen Anforderungen, die mit ereignisgesteuerten Finanzdienstleistungen verbunden sind. Anbieter benötigen ausgereifte Monitoring- und Vorfallprozesse, um Arbeitslasten dieser Art zu unterstützen. Die National Australia Bank berichtete von einem 18-monatigen behördlichen Genehmigungsverfahren für den serverlosen Einsatz in ihrer Datenumgebung. Der lange Vorbereitungszeitraum zeigt, dass Governance ein wesentlicher Bestandteil der Einführung im Finanzdienstleistungsbereich bleibt.
Informationstechnologie und Telekommunikation ist das zweitgrößte Endnutzersegment. Diese Organisationen verfügen oft über fortgeschrittene DevOps-Praktiken und große Multi-Cloud-serverlose Umgebungen. Ihre Komplexität schafft einen anhaltenden Bedarf an Betriebsunterstützung in den Bereichen Anwendungsbereitstellung, Monitoring und Kostenkontrolle. Das Gesundheitswesen erfordert geschützte Datenpipelines, die HIPAA-Anforderungen erfüllen. Regierungsnutzer arbeiten innerhalb von FedRAMP-Einschränkungen und benötigen Nachweise darüber, wie Cloud-Dienste kontrolliert werden. Einzelhandel sowie Medien und Unterhaltung nutzen serverlose automatische Skalierung für Personalisierung, Streaming und Verkehrsspitzen. Fertigung und Automobil ist ein aufstrebendes Anwendungsgebiet, da private 5G-Netzwerke Fabriksysteme mit Cloud-Analysen verbinden. Diese Arbeitslasten bringen Edge-Betrieb in den Serviceumfang. Kein Anbieter hat in diesem Bereich ein dominantes Betriebsmodell etabliert. Der Managed Serverless Operations Services Markt bietet Anbietern die Möglichkeit, spezialisierte Praktiken für industrielle Daten und Edge-Ereignisse zu entwickeln. Der Erfolg wird davon abhängen, Cloud-Betrieb mit den betrieblichen Anforderungen physischer Standorte zu verbinden.

Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 43,26 %. Die Region profitiert von großen Cloud-Plattformen, früher Cloud-nativer Einführung und einer tiefen Basis an technischen Fachkräften. Ihre Organisationen betreiben ausgereifte serverlose Umgebungen für kundenorientierte und unternehmenskritische Arbeitslasten. US-amerikanische Finanzinstitute und digitale Unternehmen sind wichtige Nutzer. Kanada trägt durch Telekommunikationsanbieter, die 5G-Edge-Funktionen integrieren, zur Nachfrage bei.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 19,68 % wachsen. Die Marktgröße des Managed Serverless Operations Services in der Region wird durch Cloud-Modernisierung, expandierende digitale Dienste und eine breitere Multi-Cloud-Nutzung unterstützt. Japans öffentlicher Cloud-Markt erreichte im Jahr 2025 4,49 Billionen JPY, was 30 Milliarden USD entspricht. Das Land nutzt Cloud-Betriebsunterstützung als Teil umfassenderer Technologieerneuerungsprogramme. Chinas Ministerium für Industrie und Informationstechnologie hat das Ziel gesetzt, dass bis 2028 55 % der neuen Cloud-nativen Anwendungen auf serverlosem Computing basieren. Indien, Südostasien und China fügen digitale Plattformen hinzu, die zuverlässigen Cloud-Betrieb benötigen.
Europa, Südamerika, der Nahe Osten und Afrika repräsentierten den verbleibenden Umsatzanteil im Jahr 2026. Europas Entwicklung wird durch DSGVO-Datenspeicherortregeln und Governance-Verpflichtungen im Rahmen des EU AI Act geprägt. Südamerika entwickelt Nachfrage durch Brasiliens Fintech-Aktivitäten und Argentiniens Technologiedienstleistungsexporte. Saudi-Arabien und die Vereinigten Arabischen Emirate beziehen Cloud-Betrieb in umfassendere digitale Infrastrukturprogramme ein. Afrika bleibt eine Möglichkeit in einem früheren Stadium, angeführt von Mobile-First-Fintech in Südafrika und Nigeria. Das Wachstum in diesen Regionen wird je nach Cloud-Verfügbarkeit, Vorschriften und lokalen Technologiekenntnissen variieren.
Wettbewerbslandschaft
Marktkonzentration
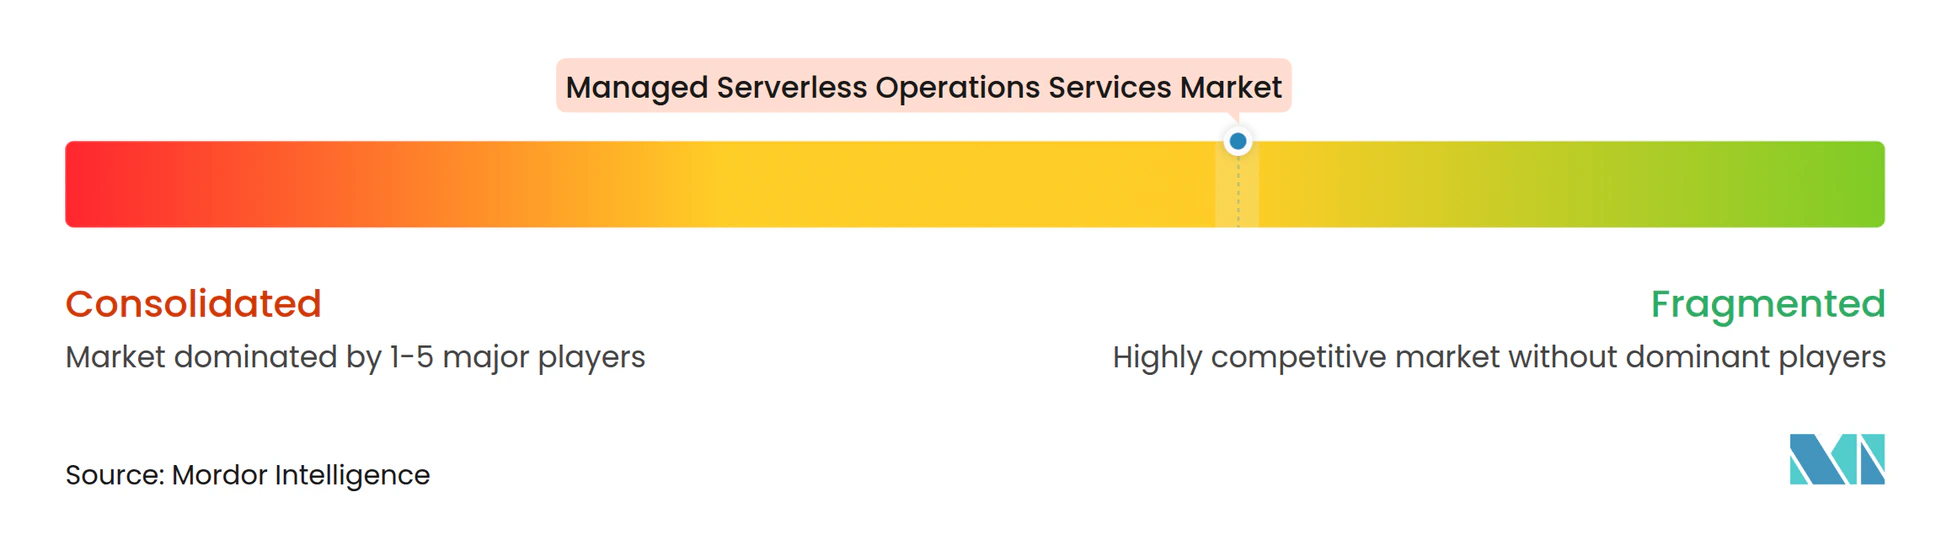
Der Managed Serverless Operations Services Markt ist unter den führenden Anbietern mäßig fragmentiert und unterhalb der Hyperscaler-Ebene stärker fragmentiert. Amazon Web Services, Microsoft Corporation und Google LLC prägen Plattformentscheidungen, Preisgestaltung und die für ihre Kunden verfügbaren Betriebstools. Sie konkurrieren als Cloud-Infrastrukturanbieter, Tooling-Anbieter und Managed-Services-Partner. Dies schafft eine schwierige Position für unabhängige Anbieter, die ihre Dienste auf denselben Plattformen aufbauen. Unabhängige Unternehmen müssen ihren Mehrwert durch stärkere Betriebsprozesse, spezialisierte Kenntnisse oder Unterstützung über mehr als eine Cloud-Umgebung hinweg nachweisen.
AWS Systems Manager, Azure-Fehlerbehebungstools und Google Cloud Run sind Beispiele für Plattformfähigkeiten, die den Wettbewerb beeinflussen. Google berichtete, dass sich die Anzahl der externen aktiven Entwickler und Anwendungen, die Cloud Run nutzen, im Jahr 2025 verdoppelt hat. Plattformanbieter können diese Fähigkeiten nutzen, um ihre Beziehung zu Kunden zu stärken. Große Unternehmenskunden benötigen jedoch möglicherweise weiterhin Unterstützung, die Plattformen mit ihren eigenen internen Kontrollen verknüpft. Der Managed Serverless Operations Services Markt behält daher Raum für Anbieter, die komplexe Umgebungen koordinieren können.
Observability-Spezialisten entwickeln tiefere Integrationen mit Cloud-Plattformen. Datadog führte 2026 serverloses agentisches Onboarding über AWS Lambda, Google Cloud Run und Azure Container Apps hinweg ein. Die Funktion soll die Instrumentierung mithilfe eines einzigen Befehlszeilenprozesses vereinfachen. Diese Art von Tool kann Anbietern helfen, die Servicebereitstellung über Cloud-Umgebungen hinweg zu standardisieren. Es kann auch die Zeit verkürzen, die benötigt wird, um mit der Überwachung einer neuen Anwendung zu beginnen. Der Wettbewerbswert hängt davon ab, ob das Tool die Antwortqualität verbessert, ohne unnötige Telemetriekosten zu verursachen.
Marktführer im Bereich Managed Serverless Operations Services
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Cloudflare, Inc.
-
Fastly, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Managed Serverless Operations Services Markt Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Cloudflare, Inc.
- Fastly, Inc.
- Vercel Inc.
- Netlify, Inc.
- DigitalOcean Holdings, Inc.
- Akamai Technologies, Inc.
- MongoDB, Inc.
- Twilio Inc.
- Datadog, Inc.
- Elastic N.V.
- Confluent, Inc.
- Supabase Inc.
- Deno Land Inc.
- Fly.io, Inc.
- Render Services, Inc.
- Modal Labs, Inc.
- Temporal Technologies, Inc.
- TriggerMesh, Inc.
Neueste Industrielle Entwicklungen in Managed Serverless Operations Services Markt
- Oktober 2026: Google stellte auf der AGNTCon plus MCPCon die Agent Compute Engine vor, einen zweckgebundenen Computerdienst, der hardware-isolierte Laufzeit-Sandboxes für autonome Agenten und Cloud-Run-Arbeitslasten bereitstellt und den operativen Komplexitätsfußabdruck erweitert, den Managed-Services-Anbieter abdecken müssen.
- August 2026: Temporal Technologies veröffentlichte Serverless Workers für AWS Lambda in der öffentlichen Vorschau, wodurch Temporal Cloud automatisch Workers als Lambda-Funktionen als Reaktion auf die Aufgabenwarteschlangennachfrage aufrufen, skalieren und herunterfahren kann, was im großen Maßstab mit 100.000 verarbeiteten Workflows für 10 USD an Rechenkosten demonstriert wurde.
- August 2026: Datadog stellte Bits AI Serverless Remediation in der Vorschau auf der AWS re:Invent vor und ermöglichte damit KI-gestützte Fehlerbehebung serverloser Anwendungen auf AWS, zusammen mit erweiterter Zusammenarbeit mit AWS, die Lambda, ECS und die Automatisierung von Kostenempfehlungen für Amazon RDS umfasst.
- August 2026: Microsoft kündigte die allgemeine Verfügbarkeit von Managed Instance auf Azure App Service mit einem Unternehmens-SLA von 99,95 % an, erweitert auf mehr als 8 Azure-Regionen, mit Integration von Azure Monitor und Defender for Cloud Governance, als Wettbewerbsantwort auf die Managed-Instance-Fähigkeiten von AWS Lambda.
Globaler Managed Serverless Operations Services Markt – Berichtsumfang
Der Managed Serverless Operations Services Markt umfasst die professionellen und verwalteten Drittanbieterdienste, die es Organisationen ermöglichen, Anwendungen und Arbeitslasten, die auf serverlosen Computing-Architekturen aufgebaut sind, zu entwerfen, bereitzustellen, zu überwachen, zu sichern, zu optimieren und kontinuierlich zu betreiben. Dazu gehören Function-as-a-Service (FaaS), Backend-as-a-Service (BaaS), serverlose Container, ereignisgesteuerte Workflows, serverlose Datenbanken und API-Gateways in öffentlichen, privaten, hybriden und Multi-Cloud-Umgebungen.
Der Managed Serverless Operations Services Bericht ist segmentiert nach Servicetyp (Plattform-Engineering und DevOps-Betrieb, Monitoring, Observability und AIOps, Sicherheits-, Compliance- und Governance-Betrieb, FinOps und Modernisierungsbetrieb, Vorfall- und Ereignismanagement, Managed Database und Datendienste), Servicemodell (Managed Services, Professional Services), Endnutzerbranche (BFSI, IT und Telekommunikation, Gesundheitswesen, Regierung, Einzelhandel, Fertigung, Medien und Unterhaltung) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Plattform-Engineering und DevOps-Betrieb |
| Monitoring, Observability und AIOps |
| Sicherheits-, Compliance- und Governance-Betrieb |
| FinOps und Modernisierungsbetrieb |
| Vorfall- und Ereignismanagement |
| Managed Database und Datendienste |
| Managed Services |
| Professional Services |
| Banken, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Einzelhandel und Konsumgüter |
| Fertigung und Automobil |
| Medien und Unterhaltung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Plattform-Engineering und DevOps-Betrieb | |
| Monitoring, Observability und AIOps | ||
| Sicherheits-, Compliance- und Governance-Betrieb | ||
| FinOps und Modernisierungsbetrieb | ||
| Vorfall- und Ereignismanagement | ||
| Managed Database und Datendienste | ||
| Nach Servicemodell | Managed Services | |
| Professional Services | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Einzelhandel und Konsumgüter | ||
| Fertigung und Automobil | ||
| Medien und Unterhaltung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed Serverless Operations Services Markt?
Der Sektor hat im Jahr 2026 einen Wert von 9,14 Milliarden USD und wird bis 2032 voraussichtlich 21,65 Milliarden USD bei einer CAGR von 18,81 % erreichen.
Was treibt die Nachfrage nach Managed Serverless Operations Services an?
Die Nachfrage wird durch die Einführung ereignisgesteuerter Anwendungen, Multi-Cloud-Governance-Anforderungen, begrenzte SRE-Kapazitäten und eine verstärkte Nutzung KI-gestützter Observability unterstützt.
Welcher Servicetyp führt bei Managed Serverless Operations Services?
Plattform-Engineering und DevOps-Betrieb führt mit einem Umsatzanteil von 22,18 % im Jahr 2026, während Monitoring, Observability und AIOps mit 19,73 % die höchste prognostizierte CAGR aufweist.
Welches Servicemodell wird am häufigsten genutzt?
Managed Services entfallen auf 73,42 % des Umsatzes im Jahr 2026 und werden bis 2032 voraussichtlich mit einer CAGR von 19,65 % wachsen.
Welcher Endnutzersektor hat die höchste Nachfrage?
BFSI hält 26,18 % des Umsatzes im Jahr 2026 und wird bis 2032 aufgrund von Anforderungen an Zahlungsverarbeitung, Sicherheit und Compliance voraussichtlich mit einer CAGR von 19,87 % wachsen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 19,68 % wachsen, während Nordamerika im Jahr 2026 mit 43,26 % den größten Anteil hält.