
Tamaño y Participación del Mercado de Servicios de Operaciones Serverless Gestionadas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 10.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.81 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones Serverless Gestionadas por Mordor Intelligence
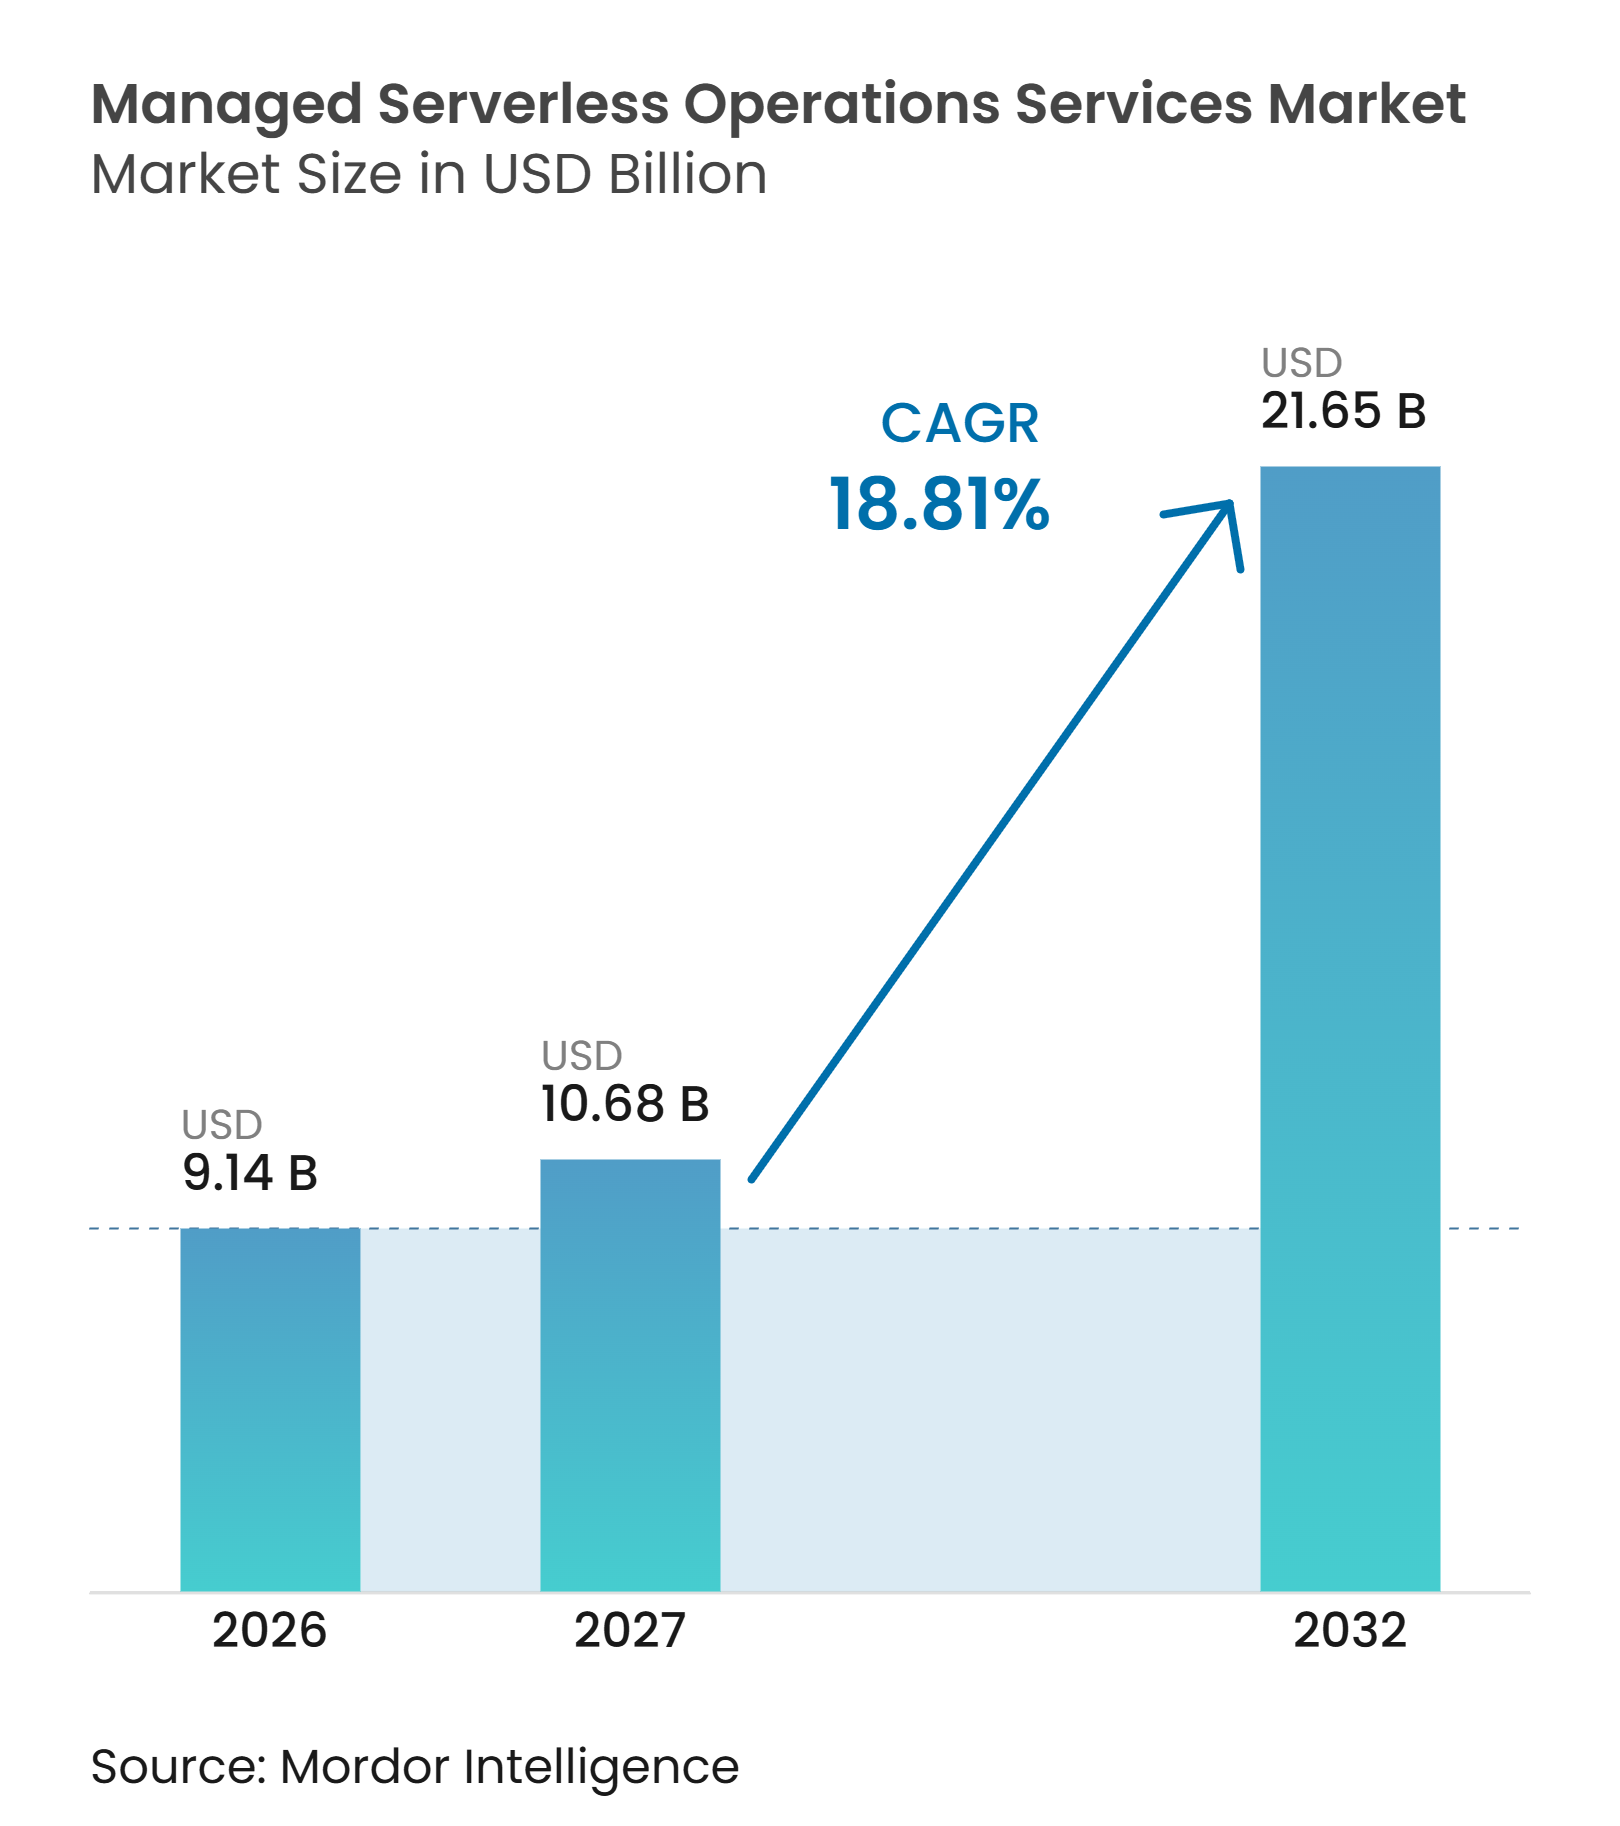
Se proyecta que el tamaño del mercado de servicios de operaciones serverless gestionadas se expanda desde 9,14 mil millones de USD en 2026 y 10,68 mil millones de USD en 2027 hasta 21,65 mil millones de USD para 2032, registrando un CAGR del 18,81% entre 2027 y 2032. El mercado de servicios de operaciones serverless gestionadas está evolucionando más allá del soporte de infraestructura porque los clientes necesitan una gestión continua de aplicaciones orientadas a eventos que utilizan numerosos servicios en la nube interconectados. La gobernanza multi-nube, la capacidad limitada de ingeniería de confiabilidad del sitio y la observabilidad habilitada por inteligencia artificial están aumentando el valor del soporte operativo externo. Los proveedores están avanzando hacia acuerdos de servicio vinculados a objetivos de confiabilidad, visibilidad de costos y calidad de respuesta. El mercado de servicios de operaciones serverless gestionadas también ofrece a los proveedores oportunidades para combinar ingeniería de plataformas, controles de seguridad y capacidades de FinOps en compromisos continuos. La diferenciación competitiva depende de ayudar a los clientes a mejorar la confiabilidad del servicio mientras se controlan los costos variables de las cargas de trabajo serverless.
Conclusiones Clave del Informe
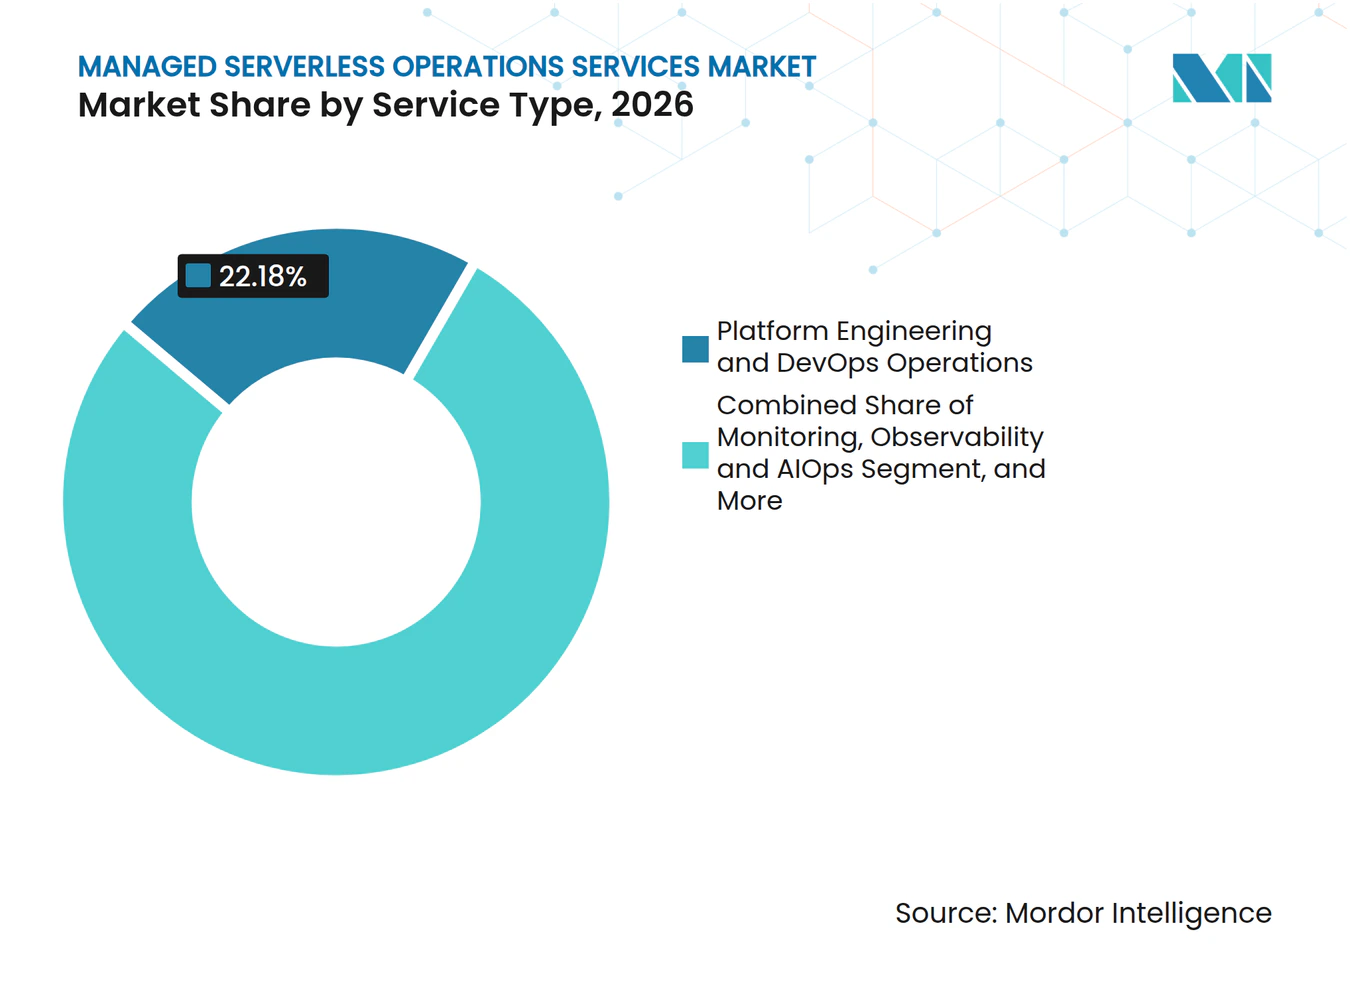
- Por tipo de servicio, Ingeniería de Plataformas y Operaciones DevOps representó el 22,18% de los ingresos en 2026, mientras que se proyecta que Monitoreo, Observabilidad y AIOps se expanda a un CAGR del 19,73% hasta 2032.
- Por modelo de servicio, los Servicios Gestionados representaron el 73,42% de los ingresos en 2026, mientras que se proyecta que el mismo segmento avance a un CAGR del 19,65% hasta 2032.
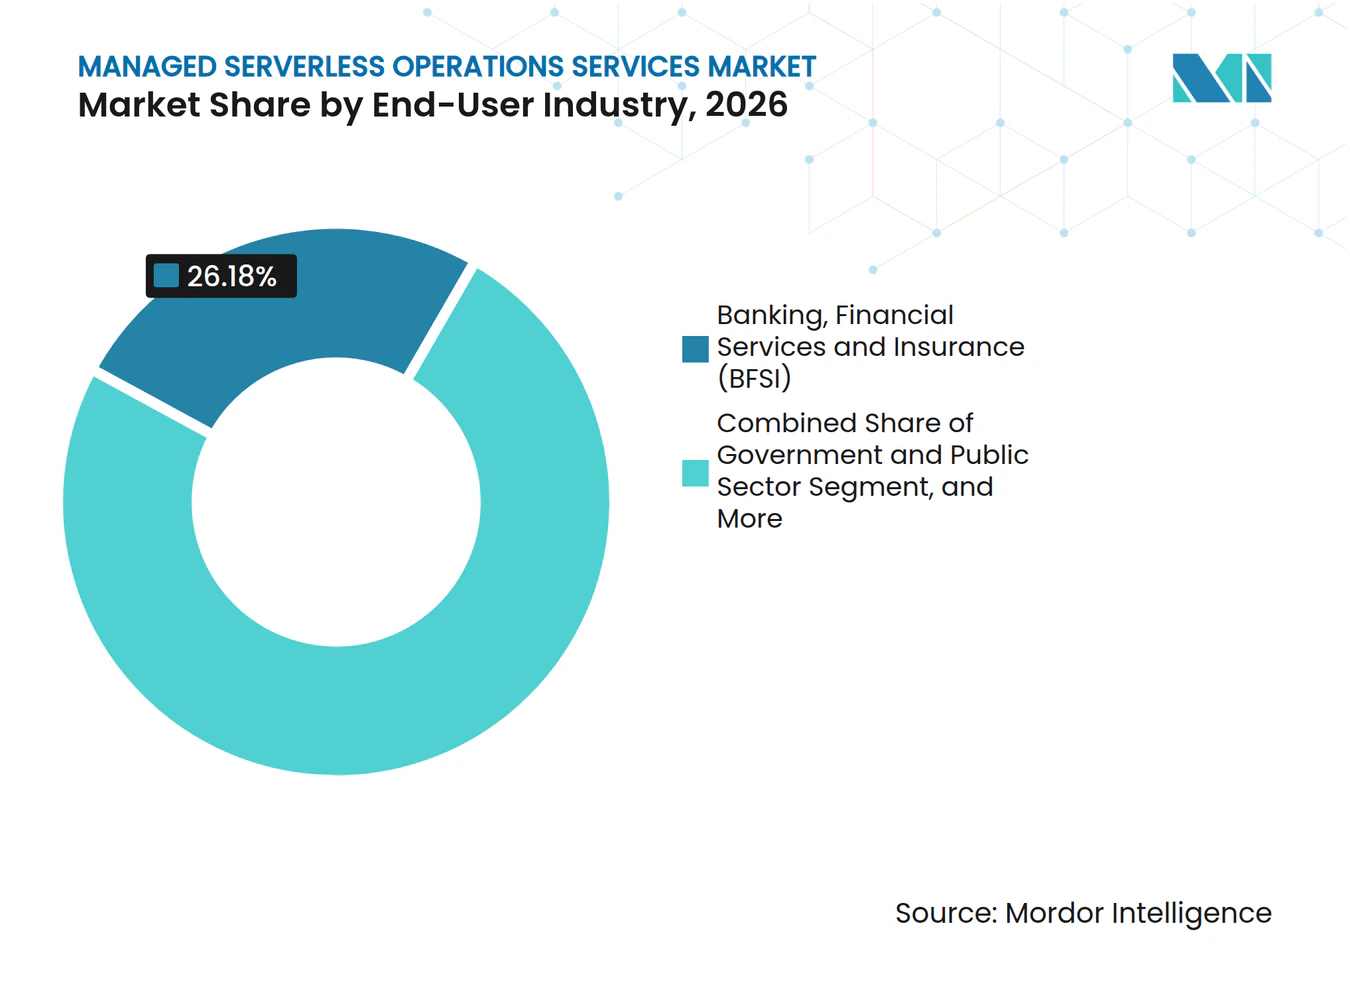
- Por industria de usuario final, BFSI representó el 26,18% de los ingresos en 2026 y se proyecta que registre el CAGR más alto del 19,87% hasta 2032.
- Por geografía, América del Norte representó el 43,26% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 19,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio Empresarial hacia Arquitecturas Orientadas a Eventos y Serverless | +4.5% | Global, con mayor adopción en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Gobernanza Multi-Nube y Complejidad Operativa | +3.8% | Global, pronunciado en los centros financieros de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Observabilidad Asistida por Inteligencia Artificial y Remediación Automatizada | +3.2% | Global, con ganancias tempranas en los centros tecnológicos de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Talento en la Nube e Ingeniería de Confiabilidad del Sitio | +2.8% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Procesamiento de Eventos en el Borde Serverless y 5G | +1.9% | Asia-Pacífico, con repercusión en Oriente Medio y América del Norte | Largo plazo (≥ 4 años) |
| Optimización de Costos Basada en el Consumo para Cargas de Trabajo Variables | +1.6% | Global, con tracción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cambio Empresarial hacia Arquitecturas Orientadas a Eventos y Serverless
La adopción empresarial de arquitecturas orientadas a eventos ha superado la fase de proyectos piloto y está cambiando la forma en que se externaliza el trabajo operativo. BMW ConnectedDrive migró de una arquitectura monolítica a una solución serverless orientada a eventos en AWS en 2025. El entorno soportaba 24,5 millones de vehículos conectados y procesaba más de 16.600 millones de solicitudes cada día. BMW reportó una reducción del 60% en el tiempo de comercialización y una reducción del 20% en los costos de infraestructura. Dichos despliegues requieren una gobernanza persistente para los buses de eventos, lanzamientos controlados y pruebas de resiliencia. El mercado de servicios de operaciones serverless gestionadas se beneficia cuando los equipos internos no pueden mantener esas actividades a la escala requerida.[1]AWS introdujo un Bus de Eventos Personalizado mejorado para Amazon EventBridge en octubre de 2026. El servicio admite hasta 10.000 suscriptores por bus y modifica la estructura de precios para el movimiento de eventos. Esto otorga a las grandes organizaciones mayor flexibilidad en el enrutamiento de eventos entre cuentas. También aumenta el número de configuraciones de servicio y patrones de uso que los equipos de operaciones deben monitorear. Los proveedores gestionados pueden ayudar a los clientes a establecer políticas de enrutamiento, asignación de costos y control de acceso. Este impulsor es más visible donde las organizaciones ejecutan grandes aplicaciones orientadas a eventos en varias unidades de negocio.
Gobernanza Multi-Nube y Complejidad Operativa
Muchas organizaciones heredaron entornos multi-nube a través de adquisiciones, decisiones independientes de unidades de negocio o elecciones tecnológicas anteriores. Ahora gestionan diferentes consolas, modelos de identidad, políticas de seguridad y registros de facturación. Esta fragmentación dificulta la aplicación de un estándar único para la confiabilidad del servicio. También ralentiza la coordinación de incidentes cuando un flujo de trabajo abarca múltiples servicios en la nube. El mercado de servicios de operaciones serverless gestionadas se beneficia de esta brecha operativa porque los equipos externos pueden ejecutar controles comunes en todos los entornos. Los proveedores que combinan la política como código con los procedimientos operativos pueden reducir el trabajo manual involucrado en la gobernanza. Los requisitos de cumplimiento añaden presión sobre los equipos internos. SOC 2, ISO 27001 y la Ley de Resiliencia Cibernética de la UE exigen a las organizaciones mantener evidencia de cómo se controlan las cargas de trabajo nativas de la nube. Las aplicaciones serverless pueden cambiar rápidamente porque se introducen frecuentemente nuevas funciones y flujos de eventos. Los equipos de operaciones deben mantener actualizados los derechos de acceso, los registros de configuración y el material de auditoría. Este trabajo es más difícil cuando los servicios se ejecutan en diferentes nubes. El mercado de servicios de operaciones serverless gestionadas, por tanto, respalda un papel más amplio para los proveedores que pueden conectar la automatización del cumplimiento con las operaciones diarias.
Observabilidad Asistida por Inteligencia Artificial y Remediación Automatizada
La observabilidad asistida por inteligencia artificial está cambiando el costo y el ritmo de las operaciones gestionadas. Una investigación sobre el análisis automatizado de causa raíz reportó que un marco basado en modelos de lenguaje de gran escala resolvió el 91% de los incidentes comunes y redujo el tiempo medio de resolución en un 84,2% en comparación con los métodos basados en reglas. Esto puede reducir la carga de trabajo manual asociada con el monitoreo continuo. También puede permitir que un proveedor responda de manera más consistente a los problemas recurrentes. El mercado de servicios de operaciones serverless gestionadas se ve respaldado cuando los clientes buscan una gestión de incidentes más rápida sin necesidad de construir grandes equipos internos de operaciones. Los proveedores aún necesitan controles que hagan que las acciones automatizadas sean trazables y seguras.[2]Datadog introdujo Bits AI Serverless Remediation en 2026 para apoyar la resolución de problemas en aplicaciones AWS Lambda. La empresa también amplió su colaboración con AWS en torno a los flujos de trabajo de observabilidad y seguridad. Estos lanzamientos muestran que las herramientas de inteligencia artificial se están convirtiendo en parte del conjunto estándar de operaciones. Los proveedores deben gestionar los modelos, la telemetría utilizada por esos modelos y los manuales de procedimientos que guían la remediación. La capacidad de GPU, la deriva del modelo y los cambios en los entornos de los clientes generan trabajo adicional. El mercado de servicios de operaciones serverless gestionadas puede beneficiarse a medida que esta responsabilidad se convierte en una necesidad de servicio definida.
Escasez de Talento en la Nube e Ingeniería de Confiabilidad del Sitio
La escasez de ingenieros de confiabilidad del sitio con experiencia hace que el soporte gestionado sea más importante para muchas organizaciones. Los entornos serverless requieren habilidades en sistemas distribuidos, automatización, seguridad y gestión de costos en la nube. Estas habilidades son difíciles de mantener en equipos internos más pequeños. El desafío es más agudo cuando las empresas añaden cargas de trabajo de inteligencia artificial y nuevos servicios de datos. Los ingenieros internos deben supervisar modelos, gestionar recursos de GPU y monitorear agentes automatizados. El mercado de servicios de operaciones serverless gestionadas ofrece una alternativa para las organizaciones que necesitan esta experiencia de forma continua. El requisito de habilidades no se limita a la resolución técnica de problemas. Los equipos también necesitan procesos de incidentes confiables, objetivos de nivel de servicio y una propiedad clara de las aplicaciones. Las organizaciones que intentan desarrollar esta capacidad sin suficiente automatización pueden permanecer reactivas. Los proveedores gestionados pueden estandarizar estas prácticas en toda una cartera de clientes. También pueden utilizar manuales de procedimientos reutilizables para gestionar problemas operativos comunes. Esto hace que el soporte operativo externo sea más relevante para las empresas medianas y las organizaciones reguladas. El impulsor seguirá siendo importante mientras los despliegues serverless se vuelvan más distribuidos y críticos para el negocio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia del Proveedor y Portabilidad Limitada de Cargas de Trabajo | -2.8% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Visibilidad del Tiempo de Ejecución Distribuido y Complejidad de Depuración | -2.2% | Global | Corto plazo (≤ 2 años) |
| Variabilidad del Consumo Serverless y Riesgo de Margen Contractual | -1.7% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Residencia de Datos, Responsabilidad Compartida y Brechas en la Evidencia de Auditoría | -1.3% | Europa, mercados nacionales de Asia-Pacífico y sectores regulados a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia del Proveedor y Portabilidad Limitada de Cargas de Trabajo
Los disparadores de eventos específicos del proveedor, las integraciones de servicios gestionados y los modelos de identidad hacen que las cargas de trabajo serverless sean difíciles de migrar. El problema es arquitectónico porque las aplicaciones dependen de la forma en que una plataforma en la nube específica gestiona los eventos y los permisos. Un estudio de 2025 realizado con 306 profesionales de TI encontró que el 68,3% de los profesionales serverless consideraban los disparadores de eventos específicos del proveedor como una barrera importante para la migración. El estudio también encontró que la dependencia del proveedor se volvía más severa a medida que los modelos en la nube pasaban de los servicios de infraestructura a los servicios serverless. Estas condiciones pueden retrasar las decisiones de externalización cuando los clientes esperan mover cargas de trabajo entre proveedores. El mercado de servicios de operaciones serverless gestionadas debe abordar la portabilidad como parte del diseño del servicio. AWS introdujo la conversión de código de Azure a AWS en AWS Transform en octubre de 2026. La capacidad convierte Azure Functions en equivalentes de AWS Lambda y elementos de Azure Cosmos DB en Amazon DynamoDB. Esto ilustra la importancia que los principales proveedores de nube otorgan a la migración de cargas de trabajo. También pone de relieve el riesgo para los clientes cuyos servicios dependen en gran medida de una sola plataforma. Las capas de abstracción, los marcos basados en Kubernetes y los estándares de eventos abiertos pueden reducir parte de la exposición. Cada opción añade trabajo de diseño, complejidad operativa y costo.
Visibilidad del Tiempo de Ejecución Distribuido y Complejidad de Depuración
Las funciones serverless son sin estado y de corta duración, y muchas pueden ejecutarse al mismo tiempo. Estas características hacen que el análisis de causa raíz sea más difícil que en los entornos de servidores tradicionales. Una investigación sobre el rastreo distribuido encontró reducciones de rendimiento del 19% al 80% y aumentos de latencia de hasta el 175%, dependiendo de la configuración de la aplicación. La telemetría de alta fidelidad puede, por tanto, afectar el rendimiento que los sistemas serverless están destinados a ofrecer. Esto crea una difícil compensación entre la visibilidad de la aplicación y la eficiencia. El mercado de servicios de operaciones serverless gestionadas debe proporcionar diseños de monitoreo que equilibren ambos requisitos. Los arranques en frío añaden a este desafío porque algunas funciones existen solo por milisegundos. La telemetría debe capturarse y exportarse dentro de ese período limitado. Muchas herramientas de instrumentación no admiten todos los comportamientos del tiempo de ejecución de la misma manera. Los clientes sin prácticas maduras de ingeniería de plataformas pueden enfrentar mayores costos de incorporación. Los proveedores necesitan líneas de base claras para la profundidad del rastreo, la latencia y el costo antes de asumir la responsabilidad de un entorno. Esta restricción puede limitar la adopción entre organizaciones con operaciones en la nube menos maduras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Ingeniería de Plataformas Respalda un Conjunto de Operaciones más AmplioIngeniería de Plataformas y Operaciones DevOps representó el 22,18% de la participación del mercado de servicios de operaciones serverless gestionadas en 2026. El segmento proporciona la base operativa para el aprovisionamiento de infraestructura, la gestión de CI/CD y la gobernanza de múltiples cuentas. Muchas empresas comienzan su programa de operaciones gestionadas con estas tareas fundamentales. Luego añaden observabilidad, FinOps, seguridad y servicios de datos a medida que sus cargas de trabajo se vuelven más complejas. El segmento sigue siendo central porque las aplicaciones serverless necesitan un despliegue controlado y una gestión de configuración confiable. También ofrece a los proveedores un punto de partida para expandir la relación con el cliente. Las Operaciones de Seguridad, Cumplimiento y Gobernanza, las Operaciones de FinOps y Modernización, la Gestión de Incidentes y Eventos, y los Servicios Gestionados de Bases de Datos y Datos abordan diferentes requisitos de riesgo y costo. Los servicios gestionados de bases de datos están ganando relevancia a medida que las organizaciones utilizan más plataformas de datos serverless. Confluent introdujo Serverless Flink Apps en 2026 con procesamiento exactamente una vez, escalado automático y sin aprovisionamiento de infraestructura. Estas capacidades extienden las operaciones gestionadas a las cargas de trabajo de transmisión con estado. Los proveedores necesitan habilidades de ingeniería de datos junto con las habilidades tradicionales de DevOps para soportar dichos sistemas. Este alcance de servicio más amplio respalda un mercado de servicios de operaciones serverless gestionadas más diversificado.[3]
Se proyecta que Monitoreo, Observabilidad y AIOps se expanda a un CAGR del 19,73% hasta 2032. El tamaño del mercado de servicios de operaciones serverless gestionadas para este segmento está respaldado por la necesidad de detectar bucles de invocación, cascadas de arranque en frío y acumulaciones de eventos antes de que aumenten los costos o interrumpan los servicios. La observabilidad es esencial porque las funciones efímeras son difíciles de diagnosticar después de que ha pasado un problema. El segmento puede combinar el monitoreo técnico con los controles financieros. Esto es particularmente importante cuando un patrón de eventos defectuoso puede aumentar rápidamente los cargos de consumo. La Fundación FinOps identificó la optimización de cargas de trabajo y la gobernanza a escala como prioridades principales para los profesionales de la nube en 2025. Estas prioridades respaldan las ofertas combinadas de monitoreo y FinOps. Los clientes de servicios financieros también necesitan procesos de monitoreo que respalden las obligaciones de PCI-DSS Nivel 1 y SOC 2 Tipo II. Los proveedores pueden utilizar esta necesidad para ofrecer servicios integrados de cumplimiento y operaciones. Es probable que el tipo de servicio siga siendo importante a medida que la remediación automatizada se vuelva más común. Su crecimiento refleja la necesidad de mejorar la visibilidad en lugar de simplemente recopilar más telemetría.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Servicio:
Los Servicios Gestionados Lideran un Modelo de Entrega Basado en ResultadosLos Servicios Gestionados representaron el 73,42% de los ingresos en 2026. También se proyecta que se expandan a un CAGR del 19,65% hasta 2032. El modelo ofrece a los clientes soporte continuo vinculado a niveles de servicio definidos y resultados operativos. Los grandes entornos orientados a eventos no pueden depender de equipos de proyecto cada vez que se añade un nuevo disparador Lambda, un consumidor Kafka o un servicio Cloud Run. Las operaciones continuas ofrecen a los clientes una ruta más clara hacia un rendimiento estable y la rendición de cuentas. Los compromisos gestionados se están construyendo cada vez más en torno a niveles de servicio vinculados al consumo en lugar de niveles de personal fijos. Esta estructura refleja los patrones de demanda variable de las cargas de trabajo serverless. También ejerce presión sobre los proveedores que no pueden automatizar el monitoreo rutinario y el trabajo de respuesta. Los proveedores con una automatización sólida pueden mantener márgenes más estables en una gran base de clientes. El mercado de servicios de operaciones serverless gestionadas se beneficia cuando los clientes prefieren un modelo operativo siempre activo. Este modelo es especialmente relevante para los sistemas que gestionan pagos, interacciones con clientes y servicios digitales principales.
Los Servicios Profesionales representaron el 26,58% restante de los ingresos en 2026. El segmento apoya la migración serverless temprana, la planificación de arquitectura y las revisiones de gobernanza puntuales. Sigue siendo útil para organizaciones de manufactura, gobierno y salud que están comenzando a adoptar operaciones nativas de la nube. Estos clientes pueden necesitar planos de arquitectura antes de pasar a un acuerdo de servicio continuo. Los servicios profesionales también pueden ayudar a establecer los controles requeridos para las cargas de trabajo reguladas. Los compromisos profesionales a menudo conducen a servicios gestionados una vez que el despliegue se estabiliza. Esto hace que los dos modelos de entrega estén conectados en lugar de ser separados. Los proveedores pueden utilizar las evaluaciones iniciales para identificar brechas en observabilidad, seguridad o control de costos. Los clientes pueden entonces decidir qué funciones desean retener internamente. El mercado de servicios de operaciones serverless gestionadas tiene espacio para ambos modelos porque la madurez difiere según la organización y la carga de trabajo. La combinación de entrega dependerá de la rapidez con que un cliente pase de la actividad de migración a las operaciones continuas.
Por Industria de Usuario Final:
BFSI Lidera a través de las Necesidades de Cumplimiento y Procesamiento en Tiempo RealBFSI representó el 26,18% de los ingresos en 2026. Se proyecta que avance a un CAGR del 19,87% hasta 2032. El procesamiento de pagos en tiempo real, los requisitos de registro de auditoría y los volúmenes de transacciones fluctuantes respaldan la demanda de servicios de operaciones serverless. La capacidad basada en el consumo puede adaptarse a las cargas de trabajo financieras que tienen demanda variable. Al mismo tiempo, estas cargas de trabajo requieren controles estrictos sobre la confiabilidad, la seguridad y el tiempo de respuesta. Esta combinación hace que el soporte operativo externo sea valioso. Visa desplegó su carga de trabajo Tier 0 Visa Protect para Pagos de Cuenta a Cuenta en AWS en 2025. La carga de trabajo ofreció una latencia inferior a 250 milisegundos y una disponibilidad del 99,99%. Este ejemplo muestra los requisitos operativos asociados con los servicios financieros orientados a eventos. Los proveedores necesitan procesos maduros de monitoreo e incidentes para soportar cargas de trabajo de este tipo. El National Australia Bank reportó un proceso de aprobación regulatoria de 18 meses para el uso serverless en su entorno de datos. El largo período de preparación muestra que la gobernanza sigue siendo una parte significativa de la adopción en servicios financieros.
Tecnología de la Información y Telecomunicaciones es el segundo segmento de usuario final más grande. Estas organizaciones a menudo tienen prácticas avanzadas de DevOps y grandes entornos serverless multi-nube. Su complejidad crea una necesidad continua de soporte operativo en la entrega de aplicaciones, el monitoreo y el control de costos. La salud requiere canalizaciones de datos protegidas que cumplan con los requisitos de HIPAA. Los usuarios gubernamentales operan dentro de las restricciones de FedRAMP y necesitan evidencia de cómo se controlan los servicios en la nube. El comercio minorista y los medios de comunicación y entretenimiento utilizan el escalado automático serverless para la personalización, la transmisión y los picos de tráfico. Manufactura y Automotriz es un área de aplicación emergente a medida que las redes 5G privadas conectan los sistemas de fábrica con el análisis en la nube. Estas cargas de trabajo incorporan las operaciones en el borde al alcance del servicio. Ningún proveedor ha establecido un modelo operativo dominante en esta área. El mercado de servicios de operaciones serverless gestionadas ofrece a los proveedores la oportunidad de desarrollar prácticas especializadas para datos industriales y eventos en el borde. El éxito dependerá de conectar las operaciones en la nube con las necesidades operativas de los sitios físicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
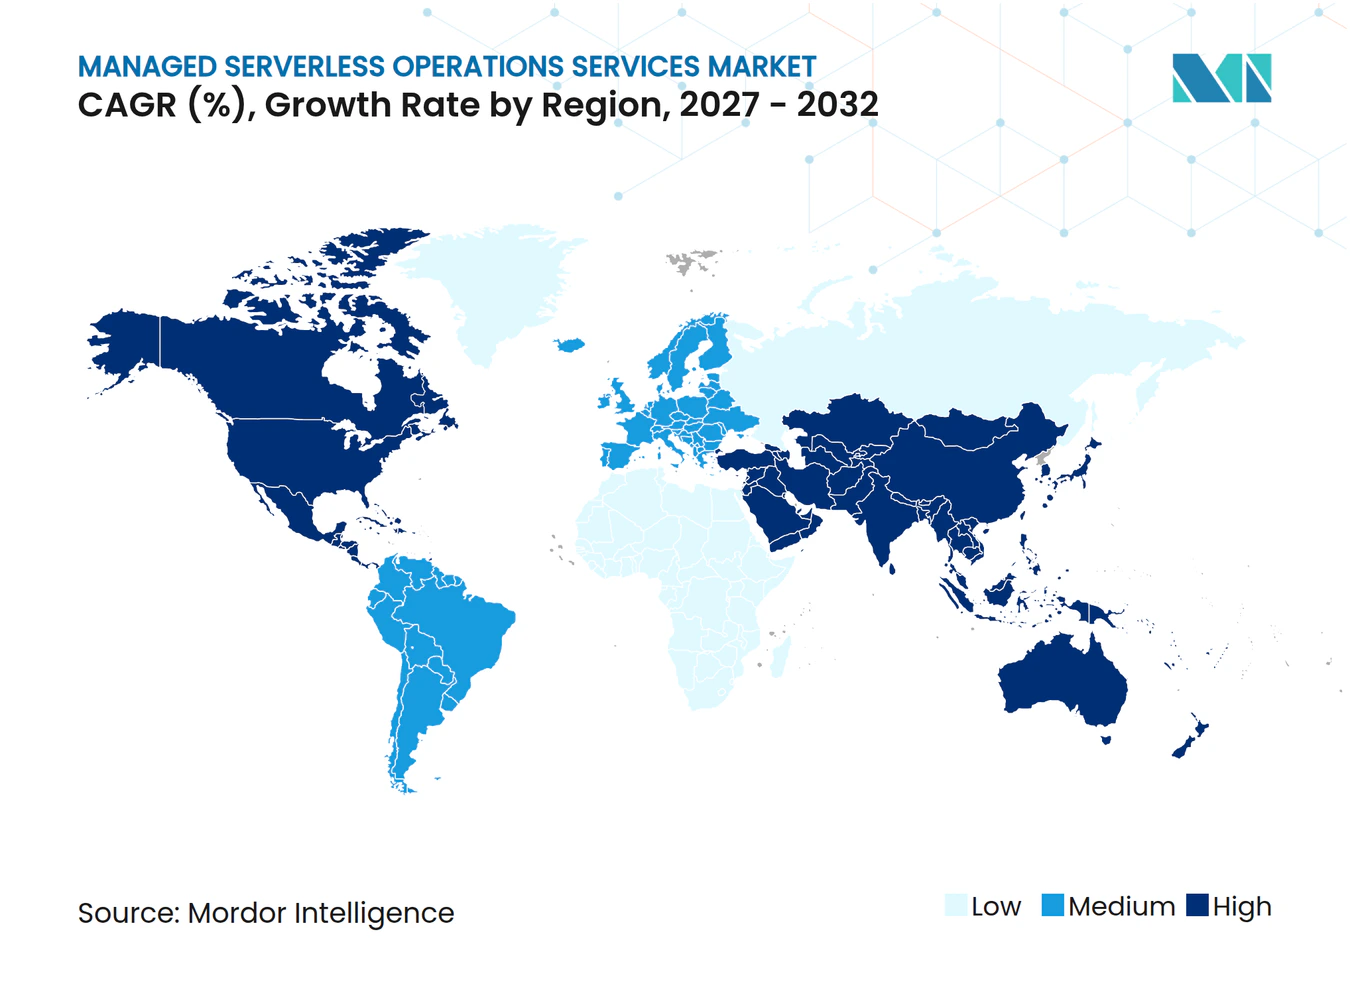
América del Norte representó el 43,26% de los ingresos en 2026. La región se beneficia de las principales plataformas en la nube, la adopción temprana de tecnología nativa de la nube y una amplia base de talento técnico. Sus organizaciones operan entornos serverless maduros para cargas de trabajo orientadas al cliente y de misión crítica. Las instituciones financieras y las empresas digitales de Estados Unidos son usuarios importantes. Canadá añade demanda a través de proveedores de telecomunicaciones que integran funciones de borde 5G.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 19,68% hasta 2032. El tamaño del mercado de servicios de operaciones serverless gestionadas en la región está respaldado por la modernización de la nube, la expansión de los servicios digitales y un mayor uso de la multi-nube. El mercado de nube pública de Japón alcanzó los 4,49 billones de JPY, equivalente a 30 mil millones de USD, en 2025. El país está utilizando el soporte de operaciones en la nube como parte de programas más amplios de renovación tecnológica. El Ministerio de Industria y Tecnología de la Información de China fijó como objetivo que el 55% de las nuevas aplicaciones nativas de la nube se ejecuten en computación serverless para 2028. India, el Sudeste Asiático y China están añadiendo plataformas digitales que necesitan operaciones en la nube confiables.
Europa, América del Sur, Oriente Medio y África representaron la participación de ingresos restante en 2026. El desarrollo de Europa está moldeado por las normas de residencia de datos del RGPD y las obligaciones de gobernanza bajo la Ley de Inteligencia Artificial de la UE. América del Sur está desarrollando demanda a través de la actividad fintech de Brasil y las exportaciones de servicios tecnológicos de Argentina. Arabia Saudita y los Emiratos Árabes Unidos están incluyendo las operaciones en la nube en programas más amplios de infraestructura digital. África sigue siendo una oportunidad en etapa más temprana, liderada por el fintech de primera generación móvil en Sudáfrica y Nigeria. El crecimiento en estas regiones variará según la disponibilidad de la nube, las regulaciones y las habilidades tecnológicas locales.
Panorama Competitivo
Concentración del Mercado
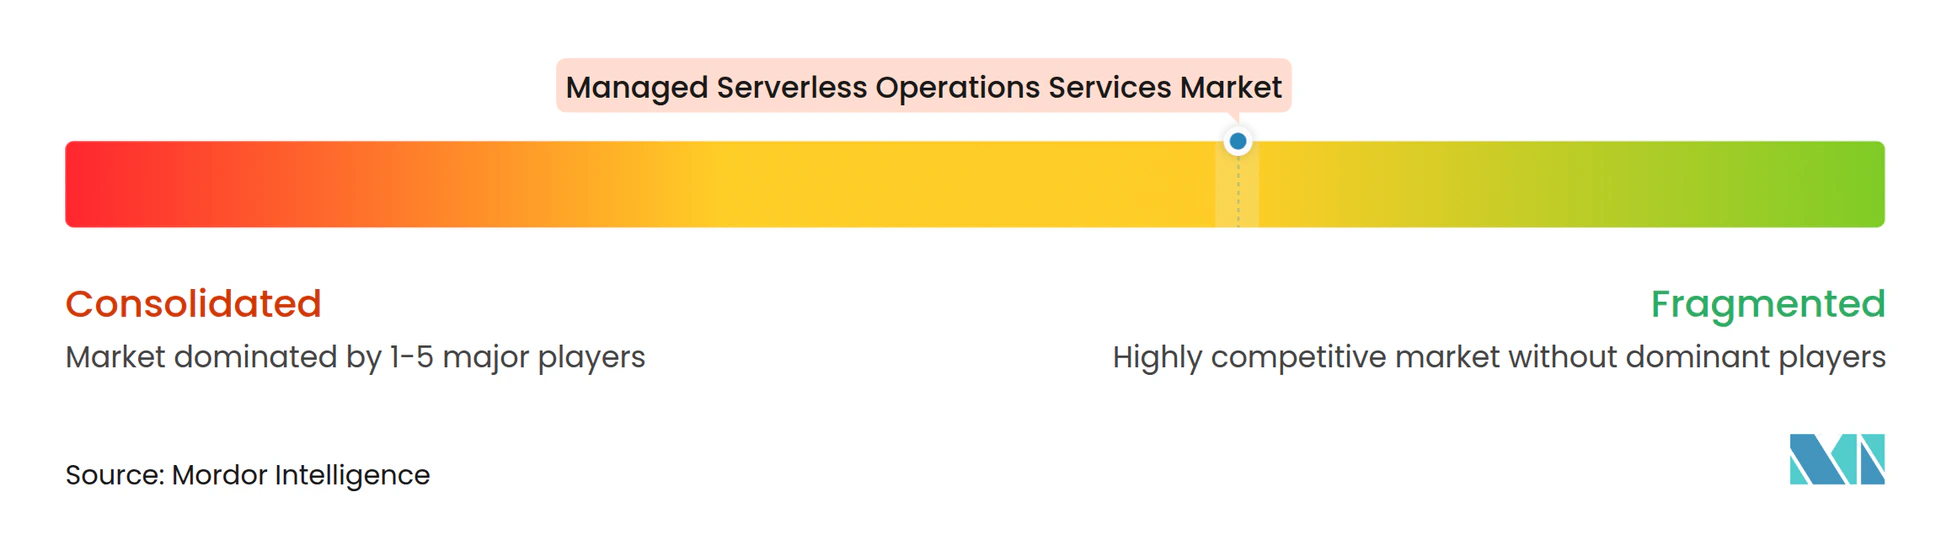
El mercado de servicios de operaciones serverless gestionadas está moderadamente fragmentado entre los proveedores líderes y más fragmentado por debajo del nivel de los hiperescaladores. Amazon Web Services, Microsoft Corporation y Google LLC determinan las opciones de plataforma, los precios y las herramientas operativas disponibles para sus clientes. Compiten como proveedores de infraestructura en la nube, proveedores de herramientas y socios de servicios gestionados. Esto crea una posición difícil para los proveedores independientes que construyen sus servicios sobre las mismas plataformas. Las empresas independientes deben demostrar valor a través de procesos operativos más sólidos, habilidades especializadas o soporte en más de 1 entorno de nube.
AWS Systems Manager, las herramientas de remediacin de Azure y Google Cloud Run son ejemplos de capacidades de plataforma que influyen en la competencia. Google reportó que el número de desarrolladores activos externos y aplicaciones que utilizan Cloud Run se duplicó en 2025. Los proveedores de plataformas pueden utilizar estas capacidades para fortalecer su relación con los clientes. Sin embargo, los grandes clientes empresariales aún pueden requerir soporte que vincule las plataformas con sus propios controles internos. El mercado de servicios de operaciones serverless gestionadas, por tanto, conserva espacio para los proveedores que pueden coordinar entornos complejos.
Los especialistas en observabilidad están desarrollando integraciones más profundas con las plataformas en la nube. Datadog introdujo la incorporación agéntica serverless en 2026 en AWS Lambda, Google Cloud Run y Azure Container Apps. La capacidad está destinada a simplificar la instrumentación mediante un único proceso de línea de comandos. Este tipo de herramienta puede ayudar a los proveedores a estandarizar la entrega de servicios en todos los entornos de nube. También puede reducir el tiempo necesario para comenzar a monitorear una nueva aplicación. El valor competitivo depende de si la herramienta mejora la calidad de la respuesta sin generar costos de telemetría innecesarios.
Líderes de la Industria de Servicios de Operaciones Serverless Gestionadas
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Cloudflare, Inc.
-
Fastly, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Operaciones Serverless Gestionadas Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Cloudflare, Inc.
- Fastly, Inc.
- Vercel Inc.
- Netlify, Inc.
- DigitalOcean Holdings, Inc.
- Akamai Technologies, Inc.
- MongoDB, Inc.
- Twilio Inc.
- Datadog, Inc.
- Elastic N.V.
- Confluent, Inc.
- Supabase Inc.
- Deno Land Inc.
- Fly.io, Inc.
- Render Services, Inc.
- Modal Labs, Inc.
- Temporal Technologies, Inc.
- TriggerMesh, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Operaciones Serverless Gestionadas
- Octubre de 2026: Google lanzó Agent Compute Engine en AGNTCon más MCPCon, un servicio de cómputo de propósito específico que proporciona entornos de ejecución aislados por hardware para agentes autónomos y cargas de trabajo de Cloud Run, ampliando la complejidad operativa que los proveedores de servicios gestionados deben cubrir.
- Agosto de 2026: Temporal Technologies lanzó Serverless Workers para AWS Lambda en vista previa pública, permitiendo que Temporal Cloud invoque, escale y apague automáticamente los Workers como funciones Lambda en respuesta a la demanda de la cola de tareas, demostrado a escala con 100.000 flujos de trabajo procesados por 10 USD en costos de cómputo.
- Agosto de 2026: Datadog introdujo Bits AI Serverless Remediation en vista previa en AWS re:Invent, habilitando la resolución de problemas de aplicaciones serverless en AWS asistida por inteligencia artificial, junto con una colaboración ampliada con AWS que cubre la automatización de recomendaciones de costos de Lambda, ECS y Amazon RDS.
- Agosto de 2026: Microsoft anunció la disponibilidad general de Instancia Gestionada en Azure App Service con un SLA empresarial del 99,95%, expandida a más de 8 regiones de Azure, integrando la gobernanza de Azure Monitor y Defender for Cloud, una respuesta competitiva a las capacidades de instancia gestionada de AWS Lambda.
Alcance del Informe Global del Mercado de Servicios de Operaciones Serverless Gestionadas
El Mercado de Servicios de Operaciones Serverless Gestionadas abarca los servicios profesionales y gestionados de terceros que permiten a las organizaciones diseñar, desplegar, monitorear, asegurar, optimizar y operar continuamente aplicaciones y cargas de trabajo construidas sobre arquitecturas de computación serverless, incluyendo función como servicio (FaaS), backend como servicio (BaaS), contenedores serverless, flujos de trabajo orientados a eventos, bases de datos serverless y puertas de enlace de API, en entornos de nube pública, privada, híbrida y multi-nube.
El Informe de Servicios de Operaciones Serverless Gestionadas está Segmentado por Tipo de Servicio (Ingeniería de Plataformas y Operaciones DevOps, Monitoreo, Observabilidad y AIOps, Operaciones de Seguridad, Cumplimiento y Gobernanza, Operaciones de FinOps y Modernización, Gestión de Incidentes y Eventos, Servicios Gestionados de Bases de Datos y Datos), Modelo de Servicio (Servicios Gestionados, Servicios Profesionales), Industria de Usuario Final (BFSI, TI y Telecomunicaciones, Salud, Gobierno, Comercio Minorista, Manufactura, Medios de Comunicación y Entretenimiento), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Ingeniería de Plataformas y Operaciones DevOps |
| Monitoreo, Observabilidad y AIOps |
| Operaciones de Seguridad, Cumplimiento y Gobernanza |
| Operaciones de FinOps y Modernización |
| Gestión de Incidentes y Eventos |
| Servicios Gestionados de Bases de Datos y Datos |
| Servicios Gestionados |
| Servicios Profesionales |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Comercio Minorista y Bienes de Consumo |
| Manufactura y Automotriz |
| Medios de Comunicación y Entretenimiento |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Ingeniería de Plataformas y Operaciones DevOps | |
| Monitoreo, Observabilidad y AIOps | ||
| Operaciones de Seguridad, Cumplimiento y Gobernanza | ||
| Operaciones de FinOps y Modernización | ||
| Gestión de Incidentes y Eventos | ||
| Servicios Gestionados de Bases de Datos y Datos | ||
| Por Modelo de Servicio | Servicios Gestionados | |
| Servicios Profesionales | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| Tecnología de la Información y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Comercio Minorista y Bienes de Consumo | ||
| Manufactura y Automotriz | ||
| Medios de Comunicación y Entretenimiento | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de operaciones serverless gestionadas?
El sector alcanza los 9,14 mil millones de USD en 2026 y se proyecta que llegue a los 21,65 mil millones de USD para 2032 con un CAGR del 18,81%.
¿Qué está impulsando la demanda de servicios de operaciones serverless gestionadas?
La demanda está respaldada por la adopción de aplicaciones orientadas a eventos, las necesidades de gobernanza multi-nube, la capacidad limitada de ingeniería de confiabilidad del sitio y un mayor uso de la observabilidad asistida por inteligencia artificial.
¿Qué tipo de servicio lidera los servicios de operaciones serverless gestionadas?
Ingeniería de Plataformas y Operaciones DevOps lidera con el 22,18% de los ingresos en 2026, mientras que Monitoreo, Observabilidad y AIOps tiene el CAGR proyectado más alto del 19,73%.
¿Qué modelo de servicio es el más utilizado?
Los Servicios Gestionados representan el 73,42% de los ingresos de 2026 y se proyecta que se expandan a un CAGR del 19,65% hasta 2032.
¿Qué sector de usuario final tiene la mayor demanda?
BFSI representa el 26,18% de los ingresos de 2026 y se proyecta que avance a un CAGR del 19,87% hasta 2032 debido a los requisitos de procesamiento de pagos, seguridad y cumplimiento.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 19,68% hasta 2032, mientras que América del Norte tiene la mayor participación del 43,26% en 2026.