
Tamanho e Participação do Mercado de Serviços Gerenciados Seguros de SD-WAN
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 22.93 Bilhões de dólares |
| Tamanho do Mercado (2032) | 45.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados Seguros de SD-WAN por Mordor Intelligence
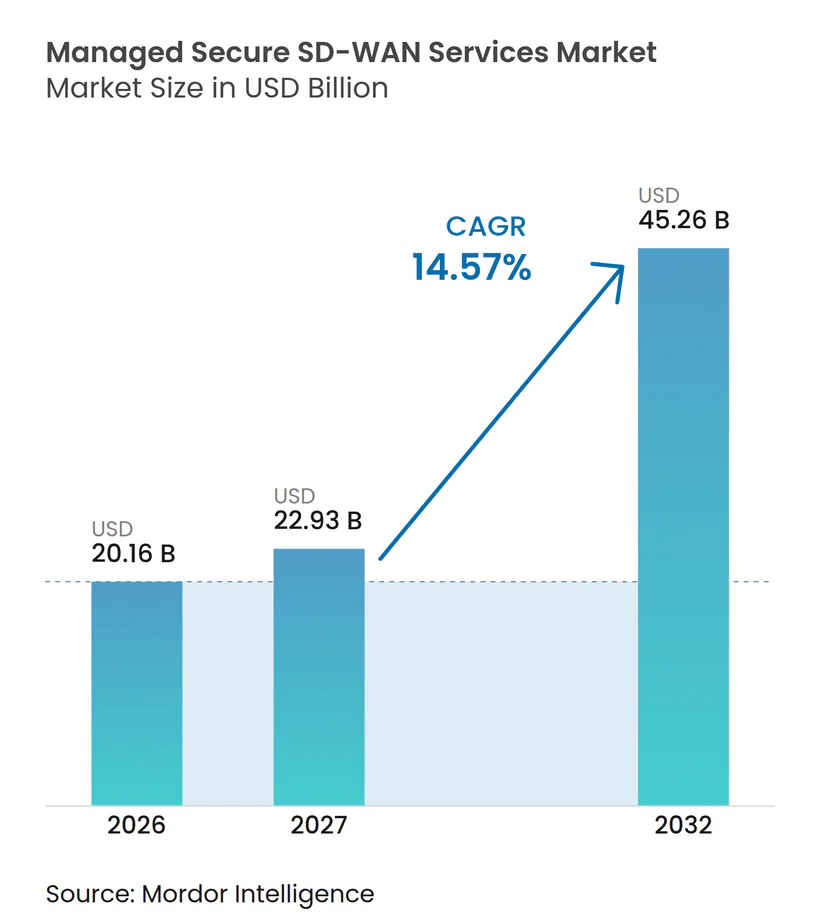
O tamanho do mercado de serviços gerenciados seguros de SD-WAN é avaliado em 20,16 bilhões de USD em 2026 e deve atingir 45,26 bilhões de USD até 2032, avançando a um CAGR de 14,57% durante 2027-2032. O mercado de serviços gerenciados seguros de SD-WAN está se beneficiando à medida que as empresas substituem redes MPLS obsoletas por sobreposições com prioridade à internet para aplicações em nuvem. O acesso direto à internet atingiu 49% dos sites de WAN corporativos pesquisados, enquanto o MPLS representou 41%, o que altera a oportunidade para provedores que gerenciam sobreposições baseadas em banda larga. A convergência de SD-WAN, borda de serviço de acesso seguro e segurança de confiança zero está tornando as capacidades de segurança um requisito padrão de aquisição. Os provedores podem expandir o valor do contrato ao combinar operações de rede, gerenciamento de segurança, acesso à nuvem e resposta a incidentes em um único acordo de serviço. Uma base de provedores dispersa também deixa espaço para provedores capacitados conquistarem clientes no mercado de serviços gerenciados seguros de SD-WAN por meio de expertise vertical, modelos de serviço flexíveis e maior automação.
Principais Conclusões do Relatório
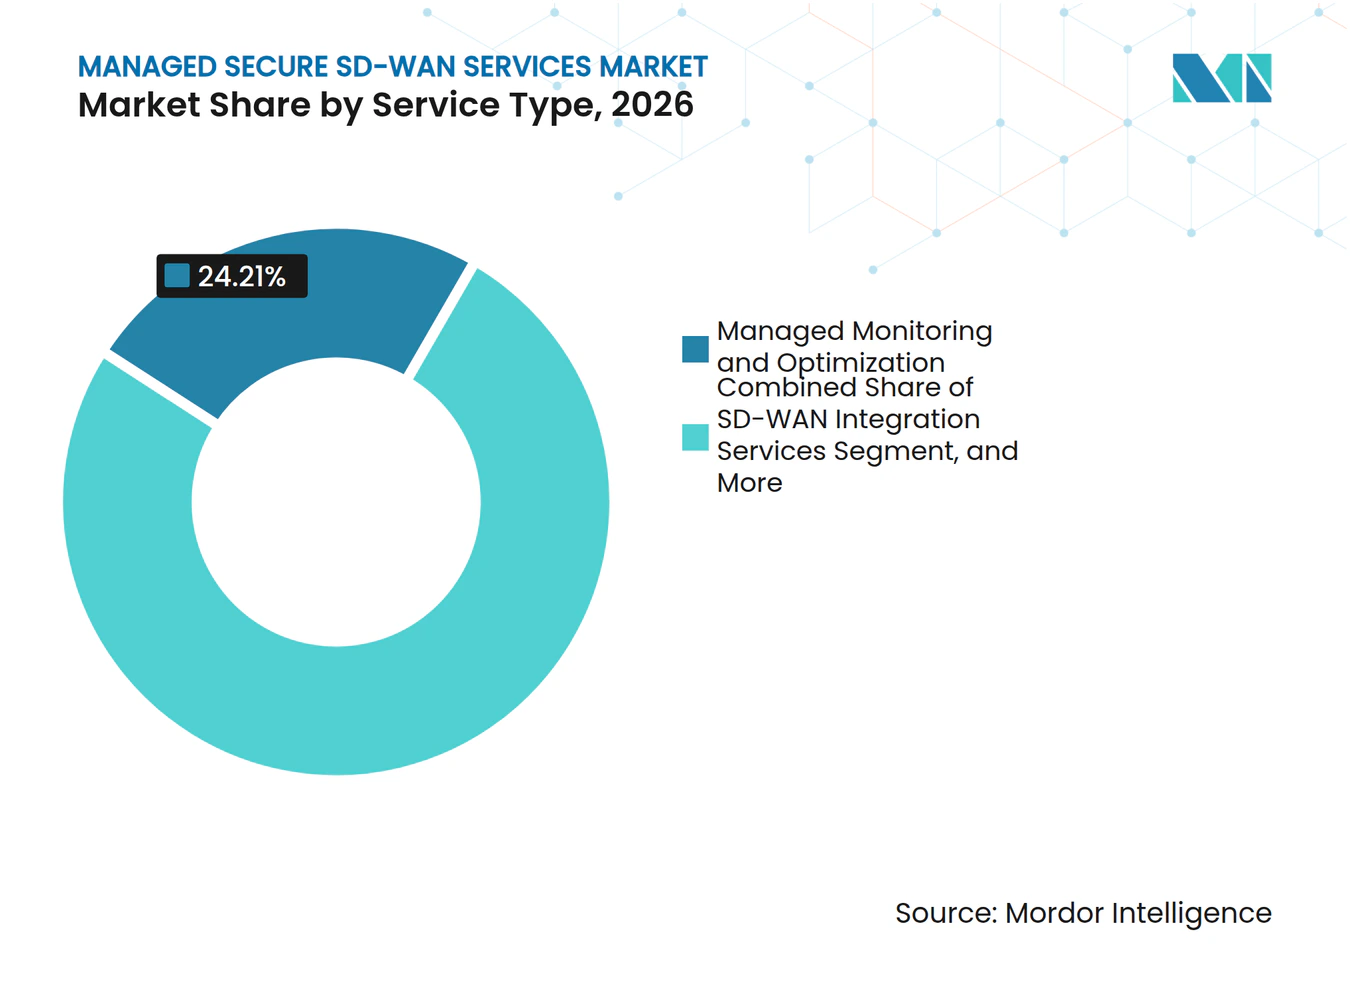
- Por tipo de serviço, Monitoramento e Otimização Gerenciados deteve 24,21% da participação do mercado de serviços gerenciados seguros de SD-WAN em 2026, enquanto Serviços de Segurança Gerenciada e SASE deve expandir a um CAGR de 14,88% até 2032.
- Por modelo de implantação, SD-WAN Entregue em Nuvem representou 41,26% da receita em 2026 e deve expandir a um CAGR de 14,94% até 2032.
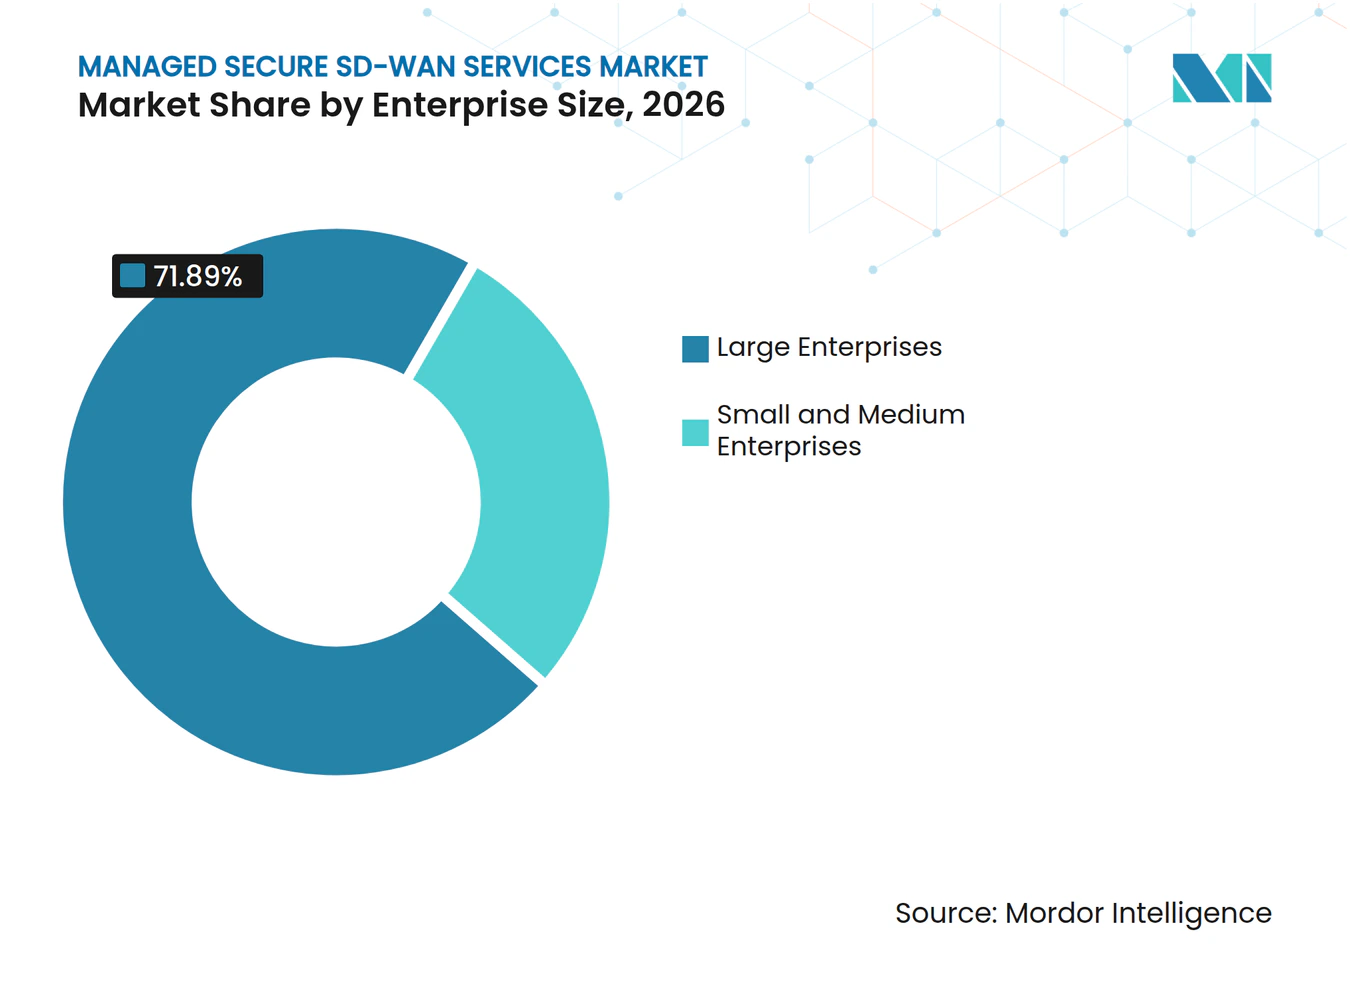
- Por porte da empresa, Grandes Empresas detiveram 71,89% da receita em 2026, enquanto as PMEs devem expandir a um CAGR de 14,72% até 2032.
- Por setor do usuário final, BFSI representou 21,54% da receita em 2026, enquanto a Manufatura deve expandir a um CAGR de 15,14% até 2032.
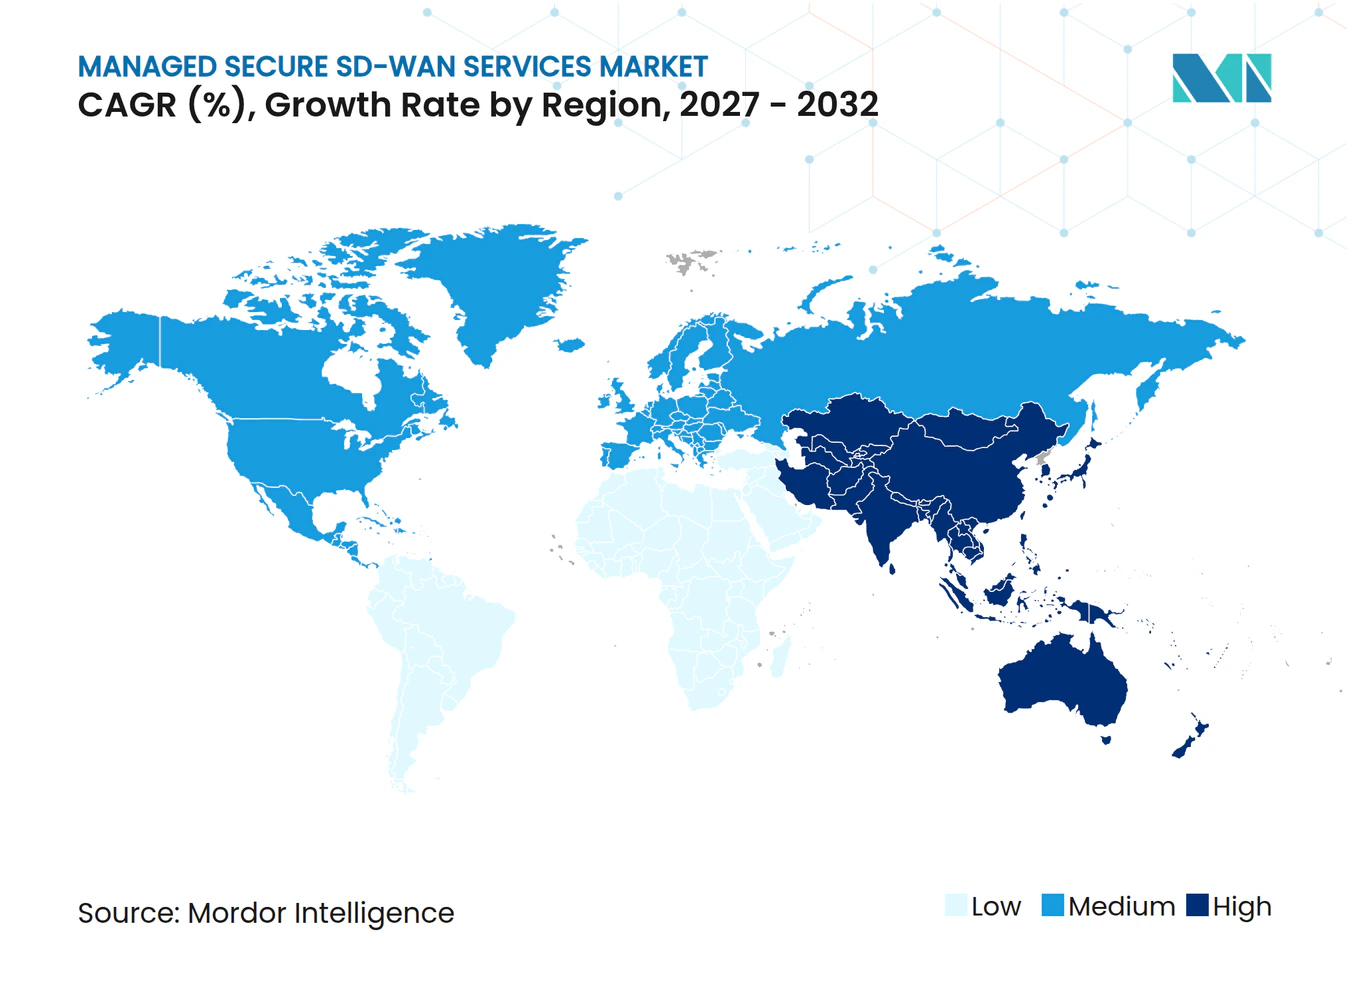
- Por geografia, a América do Norte deteve 38,16% da receita em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 15,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Gerenciados Seguros de SD-WAN
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tráfego de Nuvem e SaaS em Filiais Distribuídas | +4.1% | Global, maior concentração na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Convergência de SD-WAN, SASE e Confiança Zero | +2.9% | Global, acelerado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Terceirização de Competências Escassas em Rede e Segurança | +2.5% | Global, particularmente Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Migração de MPLS para Banda Larga e Acesso Direto à Internet | +2.1% | América do Norte, Europa e núcleo da Ásia-Pacífico, com expansão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda por Garantia de Rede Assistida por Inteligência Artificial | +1.1% | América do Norte e Europa, com ganhos iniciais no Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Expansão de Sites Conectados à IoT Industrial e à Borda | +0.7% | Núcleo da Ásia-Pacífico, com expansão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Tráfego de Nuvem e SaaS em Filiais Distribuídas
A adoção de múltiplas nuvens torna o encaminhamento do tráfego de filiais por meio de centros de dados menos adequado para muitas cargas de trabalho em nuvem. O acesso local à internet pode direcionar o tráfego para mais perto das aplicações em nuvem e reservar links privados para cargas de trabalho internas. A Best Buy Health integrou o SD-WAN da Fortinet com o AWS Cloud WAN para suportar sua rede distribuída de centros de atendimento.[1] O mercado de serviços gerenciados seguros de SD-WAN, portanto, se beneficia quando os provedores incluem pontos de acesso à nuvem e roteamento com reconhecimento de aplicações. Essas capacidades podem aumentar os custos de migração quando um provedor gerencia conectividade, política e desempenho de aplicações em conjunto. Empresas com contratos MPLS legados também têm uma razão clara para avaliar opções de banda larga de menor custo e acesso direto à internet.
Convergência de SD-WAN, SASE e Segurança de Confiança Zero
O mercado de serviços gerenciados seguros de SD-WAN está avançando em direção a serviços que combinam operações de rede e segurança. Esse modelo pode reduzir o número de fornecedores que uma empresa precisa coordenar. A Palo Alto Networks introduziu um agente autônomo de resolução de problemas do Prisma SD-WAN que desenvolve planos de diagnóstico a partir de telemetria em tempo real e realiza análise de causa raiz.[2] Os provedores podem estender políticas de confiança zero a dispositivos de filiais, incluindo equipamentos de IoT e endpoints não gerenciados. Uma política unificada em ambientes de nuvem, filiais e tecnologia operacional pode suportar contratos de maior valor. A integração de segurança também torna os serviços gerenciados de WAN mais relevantes para decisões de compra orientadas por conformidade.
Terceirização de Competências Escassas em Rede e Segurança
As empresas frequentemente precisam de competências especializadas para operar redes de múltiplos fornecedores e ferramentas de segurança. Esse requisito sustenta a demanda por modelos de serviço gerenciado e co-gerenciado. Os provedores gerenciados podem reunir especialistas em muitos ambientes de clientes e tornar operações avançadas acessíveis a equipes menores. Portais de autoatendimento e provisionamento automatizado podem reduzir o custo de suporte a cada site gerenciado. O mercado de serviços gerenciados seguros de SD-WAN pode, portanto, atender organizações menores de forma mais eficaz por meio de ofertas baseadas em consumo. Provedores que simplificam pedidos e operações podem estar melhor posicionados para capturar a demanda de PMEs não atendidas.
Migração de MPLS para Banda Larga e Acesso Direto à Internet
O uso de MPLS caiu de 82% dos sites corporativos pesquisados em 2018 para 41% em 2023, enquanto o acesso direto à internet atingiu 49%.[3] Essa mudança amplia a necessidade de sobreposições que possam gerenciar o desempenho em camadas de base baseadas em internet. A Tata Communications implantou o IZO SD-WAN para a WACKER Chemie em mais de 110 sites em mais de 30 países. A implantação combinou links de acesso direto à internet, banda larga, 5G e satélite em órbita baixa terrestre sob uma camada gerenciada. Alguns setores regulamentados manterão conectividade privada onde a conformidade e as garantias de serviço o exigirem. Os provedores devem, portanto, suportar arquiteturas híbridas em vez de tratar cada migração como uma substituição completa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração de WAN Legada e Segurança de Múltiplos Fornecedores | -1.8% | Global, maior atrito na América do Norte e Europa com grandes bases de MPLS | Médio prazo (2-4 anos) |
| Relutância em Terceirizar Operações de Rede Sensíveis | -1.4% | América do Norte e Europa, particularmente BFSI e governo | Longo prazo (≥ 4 anos) |
| Custos Iniciais de Transformação e Requisitos de Competências | -1.0% | América do Sul e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Restrições de Interoperabilidade de Operadoras e Portabilidade de Políticas | -0.7% | Global, maior atrito em implantações multinacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração de WAN Legada e Segurança de Múltiplos Fornecedores
As implantações com prioridade à sobreposição permitem que as empresas preservem os circuitos existentes, mas podem prolongar os cronogramas de migração. Os provedores devem suportar ambientes heterogêneos de rede e segurança durante essas transições. Organizações de manufatura e energia também precisam de políticas separadas para tráfego de tecnologia da informação e tecnologia operacional. Uma avaliação revisada por pares constatou que o SD-WAN tinha a menor pontuação de risco de segurança de tecnologia operacional entre 9 tecnologias de WAN estudadas. A avaliação ainda destaca a importância de segmentação e implementação cuidadosas. Para o mercado de serviços gerenciados seguros de SD-WAN, designs pré-validados podem ajudar os provedores a reduzir esse ônus de implementação para os clientes.
Relutância em Terceirizar Operações de Rede Sensíveis
Organizações em setores regulamentados podem hesitar em transferir o controle total das operações de rede para um provedor externo. Dados sensíveis, requisitos de conformidade e confiança na análise operada pelo provedor podem influenciar essa decisão. Uma abordagem co-gerenciada permite que a empresa mantenha a propriedade da política enquanto terceiriza monitoramento, provisionamento e resposta a incidentes. Essa abordagem cria um engajamento inicial menor em vez de forçar uma transferência operacional completa. O mercado de serviços gerenciados seguros de SD-WAN pode se beneficiar quando os provedores oferecem níveis claros entre autogerenciamento e terceirização total. Portais de autoatendimento também podem dar aos clientes visibilidade direta sem remover a responsabilidade do provedor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Monitoramento e Otimização Suportam Operações Contínuas
Monitoramento e Otimização Gerenciados capturou 24,21% da receita por tipo de serviço em 2026. O tamanho do mercado de serviços gerenciados seguros de SD-WAN para esse tipo de serviço é sustentado por empresas que implantaram sobreposições, mas ainda precisam de expertise operacional. Esses contratos podem criar receita recorrente porque o gerenciamento de desempenho permanece necessário após a implantação. Serviços de Segurança Gerenciada e SASE deve expandir a um CAGR de 14,88% até 2032. As organizações estão combinando funções de borda de serviço de segurança com operações de WAN para reduzir a coordenação de fornecedores.
Serviços de Implantação e Serviços de Integração suportam a atividade de migração inicial e tendem a gerar receita baseada em projetos. Serviços Gerenciados de Conectividade e Camada de Base permanecem estrategicamente importantes para provedores que podem agrupar a aquisição de acesso com operações de sobreposição. Suporte Técnico e Serviços de Ciclo de Vida ganham relevância à medida que a base instalada de dispositivos de borda se expande. No mercado de serviços gerenciados seguros de SD-WAN, essa demanda acompanha o número de dispositivos implantados em vez do número de novos projetos. Isso ajuda os provedores a usar a automação para melhorar a alavancagem operacional à medida que a base de clientes amadurece.



Por Modelo de Implantação: Entrega em Nuvem Lidera Escala e Momentum
SD-WAN Entregue em Nuvem deteve 41,26% da receita por modelo de implantação em 2026. Também deve expandir a um CAGR de 14,94% até 2032, conferindo-lhe a maior participação do mercado de serviços gerenciados seguros de SD-WAN e o ritmo de previsão mais rápido nessa segmentação. A Arista Networks adquiriu o portfólio VeloCloud da Broadcom em julho de 2025. A transação colocou uma plataforma amplamente implantada entregue em nuvem dentro do portfólio de redes de campus e centros de dados da Arista. Essa mudança de propriedade reforça a importância estratégica da conectividade de filiais para a nuvem.
As implantações de borda gerenciada local permanecem relevantes para usuários de governo, defesa e serviços financeiros com requisitos rigorosos de soberania de dados. Esses usuários podem limitar o uso do plano de controle em nuvem para classes de tráfego sensíveis. A entrega híbrida permite migração gradual enquanto mantém o gerenciamento local para aplicações selecionadas. O mercado de serviços gerenciados seguros de SD-WAN também mantém um papel para arquiteturas híbridas durante essas transições. Provedores que suportam modelos entregues em nuvem, locais e híbridos podem reduzir a interrupção durante a transição de um cliente.
Por Porte da Empresa: Grandes Empresas Fornecem Receita Enquanto PMEs Adicionam Oportunidade
Grandes Empresas representaram 71,89% da receita em 2026. Seus gastos mais elevados por site, necessidades de múltiplas nuvens e acordos de serviço plurianuais sustentam essa concentração. As PMEs devem expandir a um CAGR de 14,72% até 2032. Custos mais baixos de dispositivos de borda e preços baseados em consumo reduzem a necessidade de grandes compromissos iniciais. O mercado de serviços gerenciados seguros de SD-WAN oferece às PMEs uma alternativa à criação de equipes dedicadas de engenharia de WAN.
Organizações menores frequentemente preferem um serviço integrado de rede e segurança em vez de produtos especialistas separados. A Fortinet oferece capacidades do SD-WAN Manager para gerenciamento centralizado de implantações de SD-WAN. A Cato Networks oferece uma plataforma nativa em nuvem que combina serviços de rede e segurança. Provedores que automatizam o atendimento e o suporte ao cliente podem atender à demanda das PMEs sem aumentos correspondentes na equipe de engenharia de campo. Esse modelo operacional pode favorecer plataformas de serviço centradas em software no mercado de serviços gerenciados seguros de SD-WAN.

Por Setor do Usuário Final: BFSI Ancora os Gastos e a Manufatura Adiciona Demanda
BFSI deteve 21,54% da receita do usuário final em 2026. A densidade de filiais, a sensibilidade das transações e as obrigações regulatórias criam demanda por conectividade criptografada e monitoramento contínuo de rede. O tamanho do mercado de serviços gerenciados seguros de SD-WAN em BFSI também é sustentado por requisitos de segmentação, camadas de base redundantes e registro de eventos de segurança. A Tata Tele Business descreveu uma implantação de SD-WAN gerenciado para um cliente de serviços financeiros com micro-segmentação, filtragem de URL e funções de firewall. Essas necessidades podem aumentar o valor de cada site gerenciado.
A Manufatura deve expandir a um CAGR de 15,14% até 2032. A IoT industrial conecta sites de produção, operações logísticas e redes de fornecedores, aumentando a necessidade de conectividade segura e confiável. A avaliação do Journal of Cybersecurity and Privacy constatou que o SD-WAN tinha a menor pontuação de risco entre as 9 tecnologias de WAN avaliadas para tecnologia operacional. A Palo Alto Networks publicou um guia de design específico para manufatura para conectividade empresarial segura em outubro de 2025. Dentro do mercado de serviços gerenciados seguros de SD-WAN, esse setor requer políticas de segurança e desempenho personalizadas.
Análise Geográfica
A América do Norte deteve 38,16% da receita em 2026. Grandes orçamentos corporativos e um ecossistema de provedores maduro sustentam a posição regional no mercado de serviços gerenciados seguros de SD-WAN. A AT&T Business lançou um serviço de SD-WAN habilitado com criptografia pós-quântica em maio de 2026. O lançamento elevou a importância da segurança resistente a quantum nos roteiros dos provedores. A região também suporta parcerias entre operadoras e provedores de tecnologia que tornam serviços integrados disponíveis para clientes do mercado intermediário.
A Ásia-Pacífico deve expandir a um CAGR de 15,11% até 2032. A modernização de redes na China, Japão, Índia, Coreia do Sul e Sudeste Asiático está sustentando a adoção. A Tata Communications foi nomeada Líder no IDC MarketScape para serviços gerenciados de SD-WAN e SASE na Ásia-Pacífico para 2025-2026. A empresa citou sua estratégia Digital Fabric e entrega orientada por automação. A região apresenta oportunidades para provedores que suportam modernização incremental e modelos de consumo orientados por API.
A Europa permanece uma grande região corporativa, liderada por Alemanha, Reino Unido, França e Benelux. Requisitos de privacidade, resiliência e segurança podem direcionar a aquisição de WAN para ofertas integradas. Na América do Sul e no Oriente Médio e África, o mercado de serviços gerenciados seguros de SD-WAN pode se beneficiar de nova capacidade de backbone. A GTT expandiu seu backbone EnvisionCORE para pontos de presença na Argentina, Chile, Colômbia, Arábia Saudita e África do Sul em 2025. Os provedores ainda devem considerar as condições de acesso local, os requisitos de conformidade e a prontidão dos clientes nessas regiões.
Cenário Competitivo
Concentração do Mercado
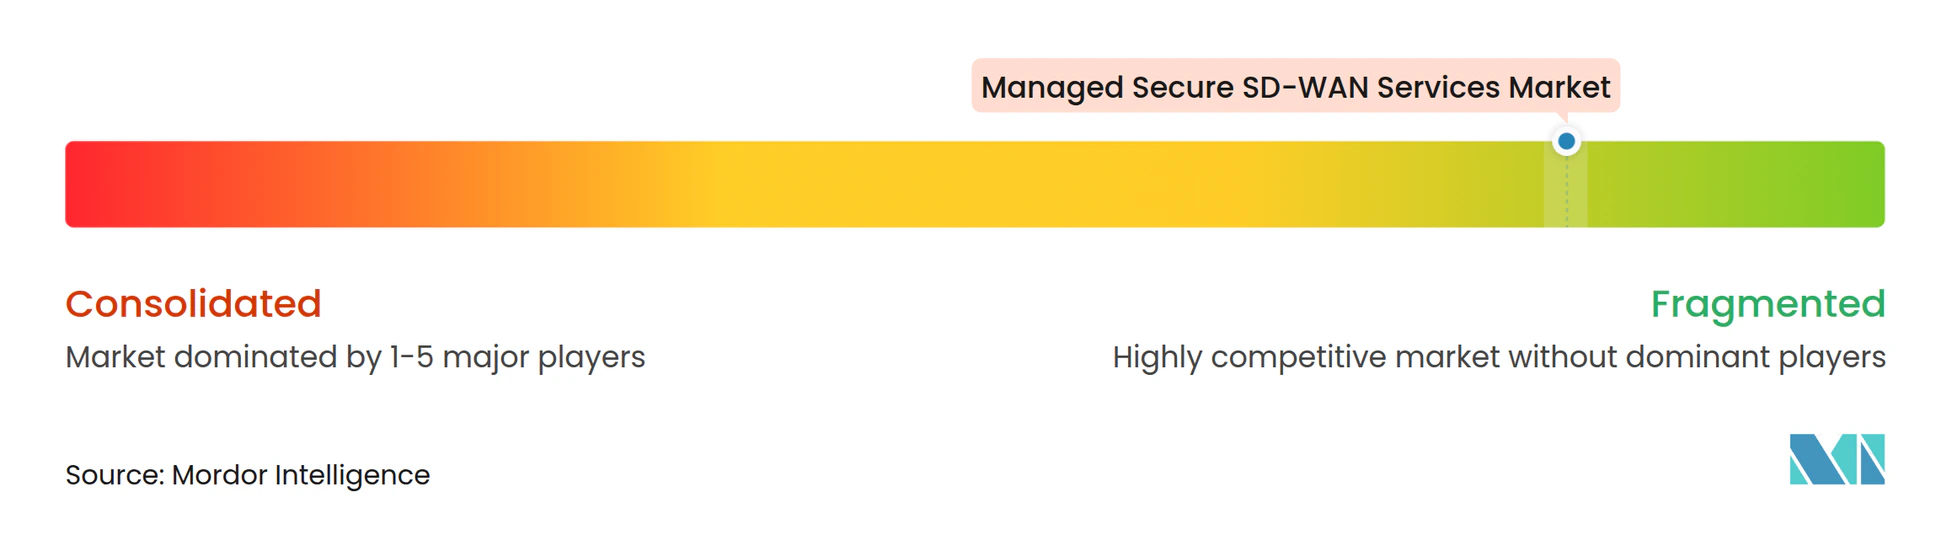
O mercado de serviços gerenciados seguros de SD-WAN inclui operadoras de telecomunicações globais, provedores de serviços gerenciados especializados e fornecedores de tecnologia que oferecem capacidades gerenciadas. As grandes operadoras de telecomunicações incluem AT&T, Verizon, Orange, Vodafone, BT, Telefónica, NTT, Deutsche Telekom e Singtel. Os provedores especializados incluem GTT, Aryaka, Colt, Comcast, PCCW Global e Tata Communications. Os provedores de tecnologia incluem Cisco, Fortinet, Palo Alto Networks, HPE, Versa Networks e Cato Networks. A concorrência se concentra na entrega integrada de SASE, automação, conectividade em nuvem e segurança específica por setor.
A AT&T Business lançou seu serviço de SD-WAN habilitado com criptografia pós-quântica com tecnologia Cisco em maio de 2026. A oferta adiciona um ponto de diferenciação orientado à segurança além da largura de banda e do gerenciamento básico de sobreposição. A aquisição do VeloCloud pela Arista em julho de 2025 adicionou redes de filiais entregues em nuvem ao seu portfólio existente. A GTT declarou que sua estratégia para 2026 prioriza segurança habilitada por inteligência artificial, SASE de fornecedor único e serviços de nuvem híbrida. Esses movimentos mostram que a concorrência no mercado de serviços gerenciados seguros de SD-WAN se concentra na amplitude da plataforma e na integração de segurança.
A Cato Networks reportou 350 milhões de USD em receita recorrente anual e crescimento de 43% ano a ano em 2025. Ela também adquiriu a Aim Security para ampliar as capacidades de proteção de dados corporativos. A Colt e a Versa Networks reduziram o tempo de provisionamento de SD-WAN de 90 minutos para 12 segundos em 1.000 serviços em 55 países. O mercado de serviços gerenciados seguros de SD-WAN permanece fragmentado, com oportunidades em PMEs, ambientes industriais de tecnologia operacional e regiões que ganham capacidade de backbone.
Líderes do Setor de Serviços Gerenciados Seguros de SD-WAN
-
AT&T Inc.
-
Verizon Communications Inc.
-
Hughes Network Systems, LLC
-
Orange S.A.
-
Vodafone Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: A AT&T Business lançou o primeiro grande serviço de SD-WAN habilitado com criptografia pós-quântica da América do Norte, alimentado pelo Roteador Seguro Cisco série 8000. A oferta fornece defesas criptográficas de próxima geração contra ameaças representadas pela computação quântica e está planejada para disponibilidade global no final de 2026, estabelecendo um novo padrão de segurança para serviços gerenciados de WAN.
- Abril de 2026: A Orange Business expandiu sua oferta de segurança Flexible SD-WAN incorporando recursos do Cisco Catalyst SD-WAN, fortalecendo as capacidades de segurança de seu portfólio de SD-WAN gerenciado. A solução tem como alvo sites locais e integra capacidades de rede e segurança.
- Abril de 2026: A GTT Communications anunciou sua estratégia para 2026 após investimentos em 2025 que expandiram seu backbone IP Tier 1 global para o terceiro maior do mundo, com capacidade superior a 700 terabits. A estratégia prioriza segurança de rede habilitada por inteligência artificial por meio da plataforma GTT Envision, ofertas expandidas de SASE de fornecedor único e serviços de nuvem híbrida abrangendo nós de borda e núcleo.
- Fevereiro de 2026: A Scale Computing adquiriu a Adaptiv Networks, um provedor nativo em nuvem de SD-WAN e SASE, ampliando suas soluções de rede gerenciada com conectividade integrada de SD-WAN e orquestração centralizada para ambientes distribuídos. A entidade combinada atende mais de 9.000 clientes nos setores de restaurantes de serviço rápido, varejo e empresas distribuídas.
Escopo do Relatório Global do Mercado de Serviços Gerenciados Seguros de SD-WAN
O Mercado de Serviços Gerenciados Seguros de SD-WAN compreende serviços terceirizados baseados em assinatura nos quais um provedor terceirizado projeta, implanta, opera, monitora e protege a rede de área ampla definida por software (SD-WAN) de uma organização com capacidades de segurança integradas que combinam roteamento inteligente com reconhecimento de aplicações, gerenciamento centralizado de políticas e funções de segurança entregues em nuvem, como firewall de próxima geração (NGFW), gateway web seguro (SWG), acesso à rede de confiança zero (ZTNA) e agente de segurança de acesso à nuvem (CASB).
O Relatório do Mercado de Serviços Gerenciados Seguros de SD-WAN é Segmentado por Tipo de Serviço (Serviços de Implantação de SD-WAN, Serviços de Integração de SD-WAN, Serviços de Monitoramento e Otimização Gerenciados, Serviços de Segurança Gerenciada e SASE, Serviços Gerenciados de Conectividade e Camada de Base e Suporte Técnico e Serviços de Ciclo de Vida), Modelo de Implantação (Borda Gerenciada Local, SD-WAN Entregue em Nuvem e Implantação Híbrida), Porte da Empresa (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (BFSI, TI e Telecomunicações, Manufatura, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Governo e Setor Público, Energia e Serviços Públicos e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Implantação de SD-WAN |
| Serviços de Integração de SD-WAN |
| Serviços de Monitoramento e Otimização Gerenciados |
| Serviços de Segurança Gerenciada e SASE |
| Serviços Gerenciados de Conectividade e Camada de Base |
| Suporte Técnico e Serviços de Ciclo de Vida |
| Borda Gerenciada Local |
| SD-WAN Entregue em Nuvem |
| Implantação Híbrida |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| BFSI |
| TI e Telecomunicações |
| Manufatura |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Governo e Setor Público |
| Energia e Serviços Públicos |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Serviços de Implantação de SD-WAN | |
| Serviços de Integração de SD-WAN | ||
| Serviços de Monitoramento e Otimização Gerenciados | ||
| Serviços de Segurança Gerenciada e SASE | ||
| Serviços Gerenciados de Conectividade e Camada de Base | ||
| Suporte Técnico e Serviços de Ciclo de Vida | ||
| Por Modelo de Implantação | Borda Gerenciada Local | |
| SD-WAN Entregue em Nuvem | ||
| Implantação Híbrida | ||
| Por Porte da Empresa | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | BFSI | |
| TI e Telecomunicações | ||
| Manufatura | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Governo e Setor Público | ||
| Energia e Serviços Públicos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados seguros de SD-WAN?
O mercado é avaliado em 20,16 bilhões de USD em 2026 e deve atingir 45,26 bilhões de USD até 2032, a um CAGR de 14,57% durante 2027-2032.
O que está impulsionando a adoção de serviços gerenciados seguros de SD-WAN?
O mercado de serviços gerenciados seguros de SD-WAN é sustentado pelo tráfego em nuvem, migração de MPLS, convergência de segurança e escassez de competências em rede e segurança. Os provedores podem atender a essas necessidades por meio de modelos de entrega gerenciada e co-gerenciada.
Qual tipo de serviço detém a maior participação de receita?
Monitoramento e Otimização Gerenciados detém 24,21% da receita por tipo de serviço em 2026. Serviços de Segurança Gerenciada e SASE deve expandir a um CAGR de 14,88% até 2032.
Qual modelo de implantação tem as perspectivas mais sólidas?
SD-WAN Entregue em Nuvem detém 41,26% da receita em 2026 e deve expandir a um CAGR de 14,94% até 2032.
Qual segmento de clientes está se expandindo mais rapidamente?
As PMEs devem expandir a um CAGR de 14,72% até 2032 à medida que os provedores introduzem serviços baseados em consumo mais simples.
Qual região tem a expansão projetada mais rápida?
A Ásia-Pacífico deve expandir a um CAGR de 15,11% até 2032 à medida que as empresas modernizam redes legadas.