
Taille et Part du Marché des Services SD-WAN Sécurisés Gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 22.93 Milliards de dollars |
| Taille du Marché (2032) | 45.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services SD-WAN Sécurisés Gérés par Mordor Intelligence
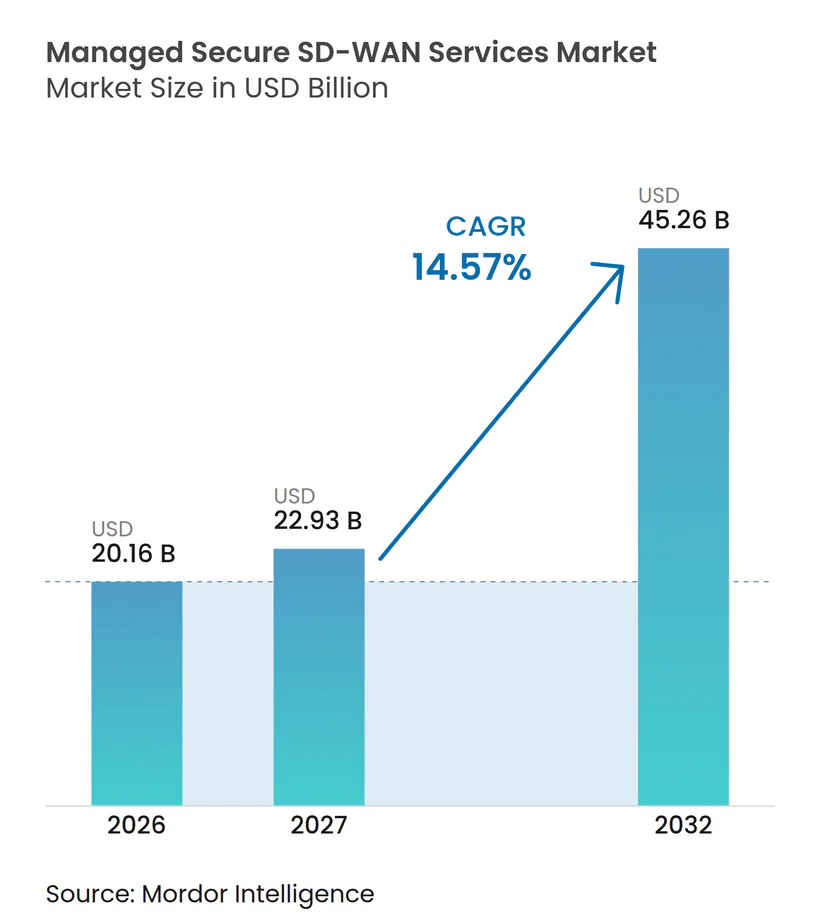
La taille du marché des services SD-WAN sécurisés gérés est évaluée à 20,16 milliards USD en 2026 et devrait atteindre 45,26 milliards USD d'ici 2032, progressant à un CAGR de 14,57% durant la période 2027-2032. Le marché des services SD-WAN sécurisés gérés bénéficie du remplacement par les entreprises des réseaux MPLS vieillissants par des superpositions axées sur Internet pour les applications cloud. L'accès direct à Internet a atteint 49% des sites WAN d'entreprise interrogés, tandis que le MPLS représentait 41%, ce qui modifie les opportunités pour les fournisseurs qui gèrent des superpositions basées sur le haut débit. La convergence du SD-WAN, du périmètre de service d'accès sécurisé et de la sécurité zéro confiance fait des capacités de sécurité une exigence standard dans les appels d'offres. Les fournisseurs peuvent accroître la valeur des contrats en combinant les opérations réseau, la gestion de la sécurité, l'accès au cloud et la réponse aux incidents dans un seul accord de service. Une base de fournisseurs dispersée laisse également de la place aux fournisseurs compétents pour conquérir des clients sur le marché des services SD-WAN sécurisés gérés grâce à une expertise sectorielle, des modèles de service flexibles et une automatisation renforcée.
Points Clés du Rapport
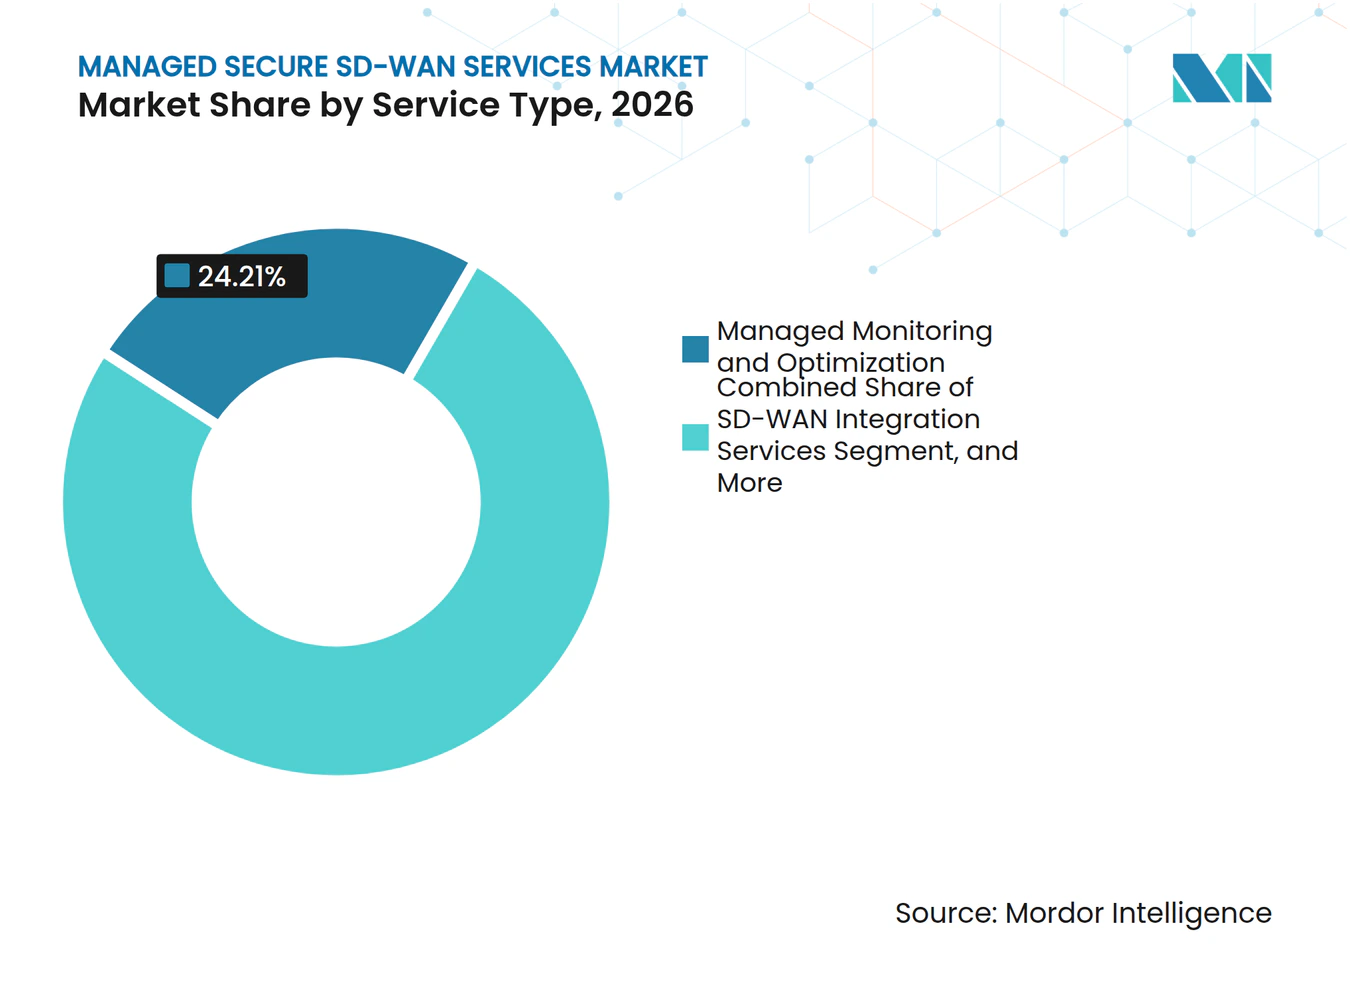
- Par type de service, la Surveillance et Optimisation Gérées détenait 24,21% de la part de marché des services SD-WAN sécurisés gérés en 2026, tandis que les Services de Sécurité Gérés et SASE devraient se développer à un CAGR de 14,88% jusqu'en 2032.
- Par modèle de déploiement, le SD-WAN Livré par le Cloud représentait 41,26% des revenus en 2026 et devrait se développer à un CAGR de 14,94% jusqu'en 2032.
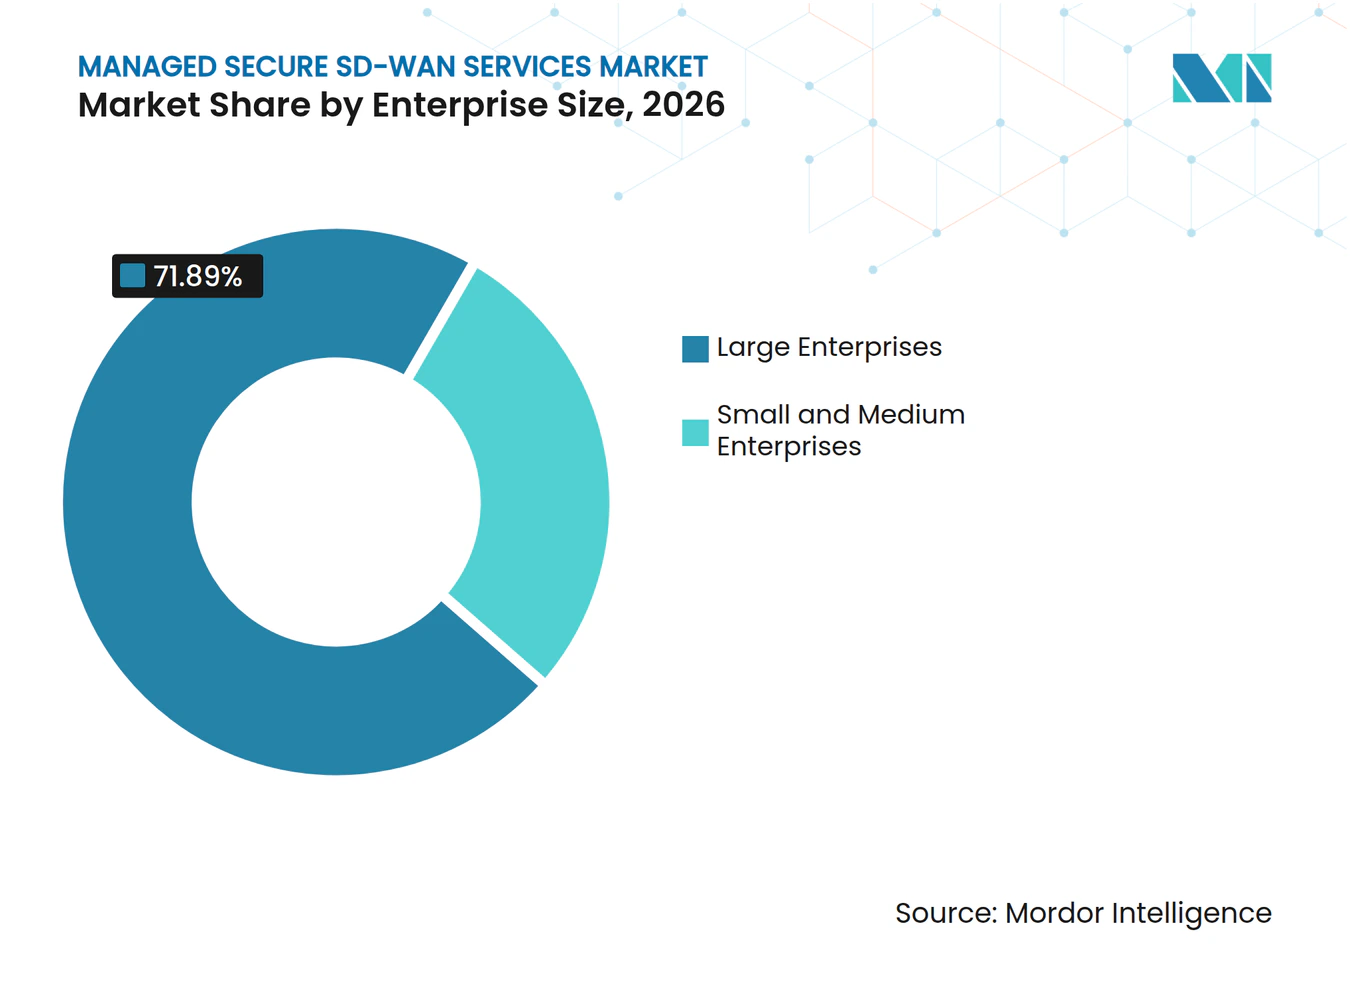
- Par taille d'entreprise, les Grandes Entreprises détenaient 71,89% des revenus en 2026, tandis que les PME devraient se développer à un CAGR de 14,72% jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI représentait 21,54% des revenus en 2026, tandis que le secteur Manufacturier devrait se développer à un CAGR de 15,14% jusqu'en 2032.
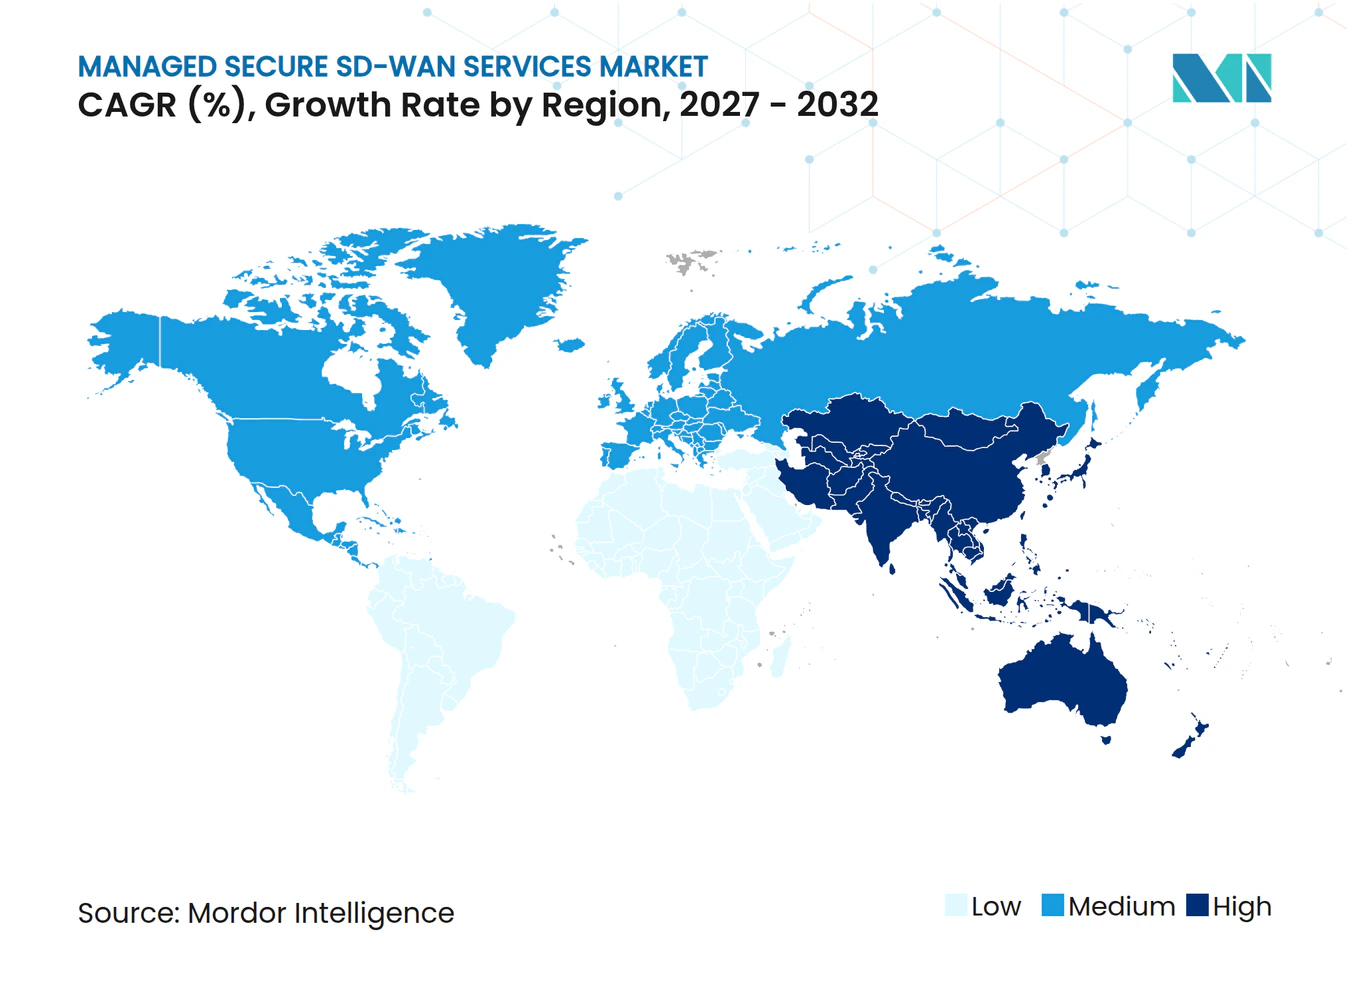
- Par géographie, l'Amérique du Nord détenait 38,16% des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,11% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Services SD-WAN Sécurisés Gérés
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Trafic Cloud et SaaS à Travers les Succursales Distribuées | +4.1% | Mondial, concentration la plus élevée en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Convergence SD-WAN, SASE et Zéro Confiance | +2.9% | Mondial, accéléré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Externalisation des Compétences Rares en Réseau et Sécurité | +2.5% | Mondial, particulièrement en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Migration du MPLS vers le Haut Débit et l'Accès Direct à Internet | +2.1% | Amérique du Nord, Europe et cœur de l'Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Demande d'Assurance Réseau Assistée par l'IA | +1.1% | Amérique du Nord et Europe, avec des gains précoces au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Expansion des Sites Connectés à l'IoT Industriel et à la Périphérie | +0.7% | Cœur de l'Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Trafic Cloud et SaaS à Travers les Succursales Distribuées
L'adoption du multi-cloud rend le renvoi du trafic des succursales via les centres de données moins adapté à de nombreuses charges de travail cloud. La sortie Internet locale peut diriger le trafic plus près des applications cloud et réserver les liaisons privées aux charges de travail internes. Best Buy Health a intégré le SD-WAN de Fortinet avec AWS Cloud WAN pour soutenir son réseau de centres de soins distribués.[1] Le marché des services SD-WAN sécurisés gérés bénéficie donc lorsque les fournisseurs incluent des points d'accès cloud et un routage tenant compte des applications. Ces capacités peuvent augmenter les coûts de changement lorsqu'un fournisseur gère conjointement la connectivité, la politique et les performances des applications. Les entreprises disposant de contrats MPLS hérités ont également une raison claire d'évaluer les options de haut débit à moindre coût et d'accès direct à Internet.
Convergence SD-WAN, SASE et Sécurité Zéro Confiance
Le marché des services SD-WAN sécurisés gérés évolue vers des services combinant les opérations réseau et de sécurité. Ce modèle peut réduire le nombre de fournisseurs qu'une entreprise doit coordonner. Palo Alto Networks a introduit un agent autonome de dépannage Prisma SD-WAN qui élabore des plans de dépannage à partir de la télémétrie en temps réel et effectue une analyse des causes profondes.[2] Les fournisseurs peuvent étendre les politiques zéro confiance aux appareils des succursales, y compris les équipements IoT et les points de terminaison non gérés. Une politique unifiée couvrant les environnements cloud, succursales et technologies opérationnelles peut soutenir des contrats à plus haute valeur. L'intégration de la sécurité rend également les services WAN gérés plus pertinents pour les décisions d'achat axes sur la conformité.
Externalisation des Compétences Rares en Réseau et Sécurité
Les entreprises ont souvent besoin de compétences spécialisées pour exploiter des réseaux et des outils de sécurité multi-fournisseurs. Cette exigence soutient la demande de modèles de services gérés et co-gérés. Les fournisseurs gérés peuvent regrouper des spécialistes dans de nombreux environnements clients et rendre les opérations avancées accessibles à des équipes plus réduites. Les portails en libre-service et le provisionnement automatisé peuvent réduire le coût de prise en charge de chaque site géré. Le marché des services SD-WAN sécurisés gérés peut donc servir plus efficacement les organisations de plus petite taille grâce à des offres basées sur la consommation. Les fournisseurs qui simplifient la commande et les opérations peuvent être mieux positionnés pour capter la demande des PME non desservies.
Migration du MPLS vers le Haut Débit et l'Accès Direct à Internet
L'utilisation du MPLS a diminué de 82% des sites d'entreprise interrogés en 2018 à 41% en 2023, tandis que l'accès direct à Internet a atteint 49%.[3] Ce changement accroît le besoin de superpositions capables de gérer les performances sur des sous-couches basées sur Internet. Tata Communications a déployé IZO SD-WAN pour WACKER Chemie sur plus de 110 sites dans plus de 30 pays. Le déploiement a combiné l'accès direct à Internet, le haut débit, la 5G et les liaisons par satellite en orbite basse terrestre sous une couche gérée. Certains secteurs réglementés conserveront une connectivité privée là où la conformité et les garanties de service l'exigent. Les fournisseurs doivent donc prendre en charge des architectures hybrides plutôt que de traiter chaque migration comme un remplacement complet.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité de l'Intégration du WAN Hérité et de la Sécurité Multi-Fournisseurs | -1.8% | Mondial, friction la plus élevée en Amérique du Nord et en Europe avec de grandes bases MPLS | Moyen terme (2-4 ans) |
| Réticence à Externaliser les Opérations Réseau Sensibles | -1.4% | Amérique du Nord et Europe, particulièrement BFSI et gouvernement | Long terme (≥ 4 ans) |
| Coûts de Transformation Initiaux et Exigences en Compétences | -1.0% | Amérique du Sud et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Contraintes d'Interopérabilité des Opérateurs et de Portabilité des Politiques | -0.7% | Mondial, friction la plus forte dans les déploiements multinationaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'Intégration du WAN Hérité et de la Sécurité Multi-Fournisseurs
Les déploiements axés sur la superposition permettent aux entreprises de préserver les circuits existants, mais peuvent prolonger les calendriers de migration. Les fournisseurs doivent prendre en charge des environnements réseau et de sécurité hétérogènes durant ces transitions. Les organisations manufacturières et énergétiques ont également besoin de politiques distinctes pour le trafic des technologies de l'information et des technologies opérationnelles. Une évaluation évaluée par des pairs a révélé que le SD-WAN avait le score de risque de sécurité des technologies opérationnelles le plus bas parmi les 9 technologies WAN étudiées. L'évaluation souligne néanmoins l'importance d'une segmentation et d'une mise en œuvre soigneuses. Pour le marché des services SD-WAN sécurisés gérés, des conceptions pré-validées peuvent aider les fournisseurs à réduire cette charge de mise en œuvre pour les clients.
Réticence à Externaliser les Opérations Réseau Sensibles
Les organisations des secteurs réglementés peuvent hésiter à transférer le contrôle total des opérations réseau à un fournisseur externe. Les données sensibles, les exigences de conformité et la confiance dans les analyses opérées par le fournisseur peuvent influencer cette décision. Une approche co-gérée permet à l'entreprise de conserver la propriété des politiques tout en externalisant la surveillance, le provisionnement et la réponse aux incidents. Cette approche crée un engagement de départ plus restreint au lieu d'imposer un transfert opérationnel complet. Le marché des services SD-WAN sécurisés gérés peut bénéficier lorsque les fournisseurs proposent des niveaux clairs entre l'autogestion et l'externalisation complète. Les portails en libre-service peuvent également offrir aux clients une visibilité directe sans supprimer la responsabilité du fournisseur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : La Surveillance et l'Optimisation Soutiennent les Opérations Continues
La Surveillance et Optimisation Gérées a capturé 24,21% des revenus par type de service en 2026. La taille du marché des services SD-WAN sécurisés gérés pour ce type de service est soutenue par les entreprises qui ont déployé des superpositions mais ont encore besoin d'une expertise opérationnelle. Ces contrats peuvent générer des revenus récurrents car la gestion des performances reste nécessaire après le déploiement. Les Services de Sécurité Gérés et SASE devraient se développer à un CAGR de 14,88% jusqu'en 2032. Les organisations combinent les fonctions de périmètre de service de sécurité avec les opérations WAN pour réduire la coordination entre fournisseurs.
Les Services de Déploiement et les Services d'Intégration soutiennent l'activité de migration initiale et tendent à générer des revenus basés sur des projets. Les Services de Connectivité Gérée et de Sous-couche restent stratégiquement importants pour les fournisseurs capables de regrouper l'approvisionnement en accès avec les opérations de superposition. Les Services de Support Technique et de Cycle de Vie gagnent en pertinence à mesure que la base installée d'appareils périphériques s'élargit. Sur le marché des services SD-WAN sécurisés gérés, cette demande suit le nombre d'appareils déployés plutôt que le nombre de nouveaux projets. Cela aide les fournisseurs à utiliser l'automatisation pour améliorer l'effet de levier opérationnel à mesure que la base de clients arrive à maturité.



Par Modèle de Déploiement : La Livraison par le Cloud Mène en Termes d'Échelle et de Dynamisme
Le SD-WAN Livré par le Cloud détenait 41,26% des revenus par modèle de déploiement en 2026. Il devrait également se développer à un CAGR de 14,94% jusqu'en 2032, lui conférant la part de marché des services SD-WAN sécurisés gérés la plus élevée et le rythme de prévision le plus rapide dans cette segmentation. Arista Networks a acquis le portefeuille VeloCloud auprès de Broadcom en juillet 2025. La transaction a placé une plateforme livrée par le cloud largement déployée au sein du portefeuille de réseaux de campus et de centres de données d'Arista Networks. Ce changement de propriété renforce l'importance stratégique de la connectivité entre les succursales et le cloud.
Les déploiements périphériques gérés sur site restent pertinents pour les utilisateurs gouvernementaux, de défense et de services financiers soumis à des exigences strictes de souveraineté des données. Ces utilisateurs peuvent limiter l'utilisation du plan de contrôle cloud pour les classes de trafic sensibles. Le déploiement hybride permet une migration progressive tout en conservant la gestion locale pour les applications sélectionnées. Le marché des services SD-WAN sécurisés gérés conserve également un rôle pour les architectures hybrides durant ces transitions. Les fournisseurs qui prennent en charge les modèles livrés par le cloud, sur site et hybrides peuvent réduire les perturbations lors de la transition d'un client.
Par Taille d'Entreprise : Les Grandes Entreprises Fournissent les Revenus Tandis que les PME Ajoutent des Opportunités
Les Grandes Entreprises représentaient 71,89% des revenus en 2026. Leurs dépenses plus élevées par site, leurs besoins multi-cloud et leurs accords de service pluriannuels soutiennent cette concentration. Les PME devraient se développer à un CAGR de 14,72% jusqu'en 2032. La baisse des coûts des appareils périphériques et la tarification basée sur la consommation réduisent le besoin d'engagements initiaux importants. Le marché des services SD-WAN sécurisés gérés offre aux PME une alternative à la constitution d'équipes d'ingénierie WAN dédiées.
Les organisations de plus petite taille préfèrent souvent un service de réseau et de sécurité packagé à des produits spécialisés séparés. Fortinet propose des capacités SD-WAN Manager pour la gestion centralisée des déploiements SD-WAN. Cato Networks propose une plateforme native du cloud qui combine des services de réseau et de sécurité. Les fournisseurs qui automatisent l'exécution et le support client peuvent répondre à la demande des PME sans augmentation correspondante du personnel d'ingénierie terrain. Ce modèle opérationnel peut favoriser les plateformes de services centrées sur les logiciels sur le marché des services SD-WAN sécurisés gérés.

Par Secteur d'Activité des Utilisateurs Finaux : Le BFSI Ancre les Dépenses et le Secteur Manufacturier Ajoute de la Demande
Le BFSI détenait 21,54% des revenus des utilisateurs finaux en 2026. La densité des succursales, la sensibilité des transactions et les obligations réglementaires créent une demande de connectivité chiffrée et de surveillance continue du réseau. La taille du marché des services SD-WAN sécurisés gérés dans le BFSI est également soutenue par les exigences de segmentation, de sous-couches redondantes et de journalisation des événements de sécurité. Tata Tele Business a décrit un déploiement SD-WAN géré pour un client de services financiers avec micro-segmentation, filtrage d'URL et fonctions de pare-feu. Ces besoins peuvent augmenter la valeur de chaque site géré.
Le secteur Manufacturier devrait se développer à un CAGR de 15,14% jusqu'en 2032. L'IoT industriel connecte les sites de production, les opérations logistiques et les réseaux de fournisseurs, augmentant le besoin de connectivité sécurisée et fiable. L'évaluation du Journal of Cybersecurity and Privacy a révélé que le SD-WAN avait le score de risque le plus bas parmi les 9 technologies WAN évaluées pour les technologies opérationnelles. Palo Alto Networks a publié un guide de conception spécifique au secteur manufacturier pour une connectivité d'entreprise sécurisée en octobre 2025. Au sein du marché des services SD-WAN sécurisés gérés, ce secteur nécessite des politiques de sécurité et de performance adaptées.
Analyse Géographique
L'Amérique du Nord détenait 38,16% des revenus en 2026. Les budgets des grandes entreprises et un écosystème de fournisseurs mature soutiennent la position régionale sur le marché des services SD-WAN sécurisés gérés. AT&T Business a lancé un service SD-WAN compatible avec la cryptographie post-quantique en mai 2026. Cette annonce a renforcé l'importance de la sécurité résistante aux ordinateurs quantiques dans les feuilles de route des fournisseurs. La région soutient également des partenariats entre opérateurs et fournisseurs de technologies qui rendent les services intégrés accessibles aux clients du marché intermédiaire.
L'Asie-Pacifique devrait se développer à un CAGR de 15,11% jusqu'en 2032. La modernisation des réseaux en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est soutient l'adoption. Tata Communications a été nommé Leader dans l'IDC MarketScape pour les services SD-WAN et SASE gérés en Asie-Pacifique pour 2025-2026. La société a cité sa stratégie Digital Fabric et sa livraison axée sur l'automatisation. La région présente des opportunités pour les fournisseurs qui soutiennent la modernisation progressive et les modèles de consommation pilotés par API.
L'Europe reste une région d'entreprise majeure, menée par l'Allemagne, le Royaume-Uni, la France et le Benelux. Les exigences en matière de confidentialité, de résilience et de sécurité peuvent orienter les achats WAN vers des offres intégrées. En Amérique du Sud et au Moyen-Orient et en Afrique, le marché des services SD-WAN sécurisés gérés peut bénéficier de nouvelles capacités de réseau dorsal. GTT a étendu son réseau dorsal EnvisionCORE à des points de présence en Argentine, au Chili, en Colombie, en Arabie Saoudite et en Afrique du Sud en 2025. Les fournisseurs doivent néanmoins tenir compte des conditions d'accès locales, des exigences de conformité et de la maturité des clients dans ces régions.
Paysage Concurrentiel
Concentration du Marché
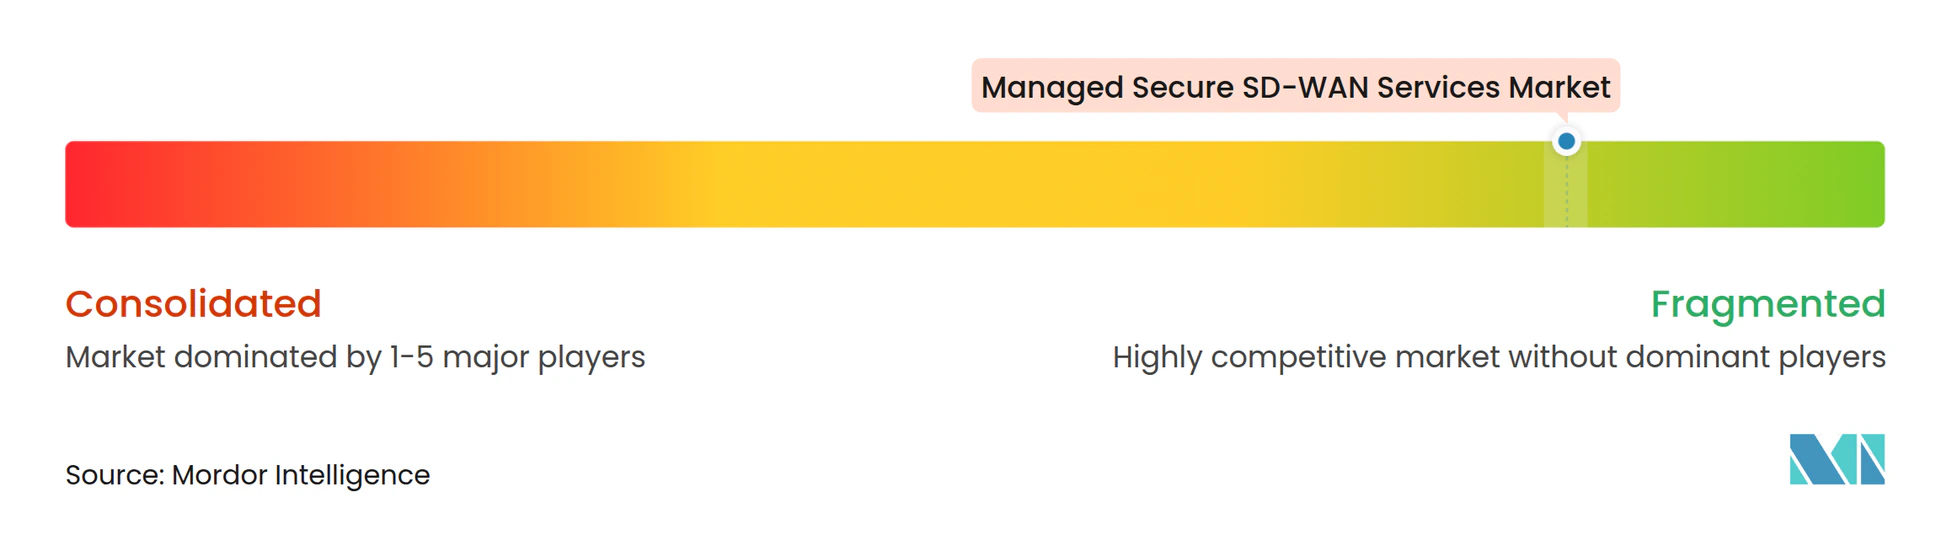
Le marché des services SD-WAN sécurisés gérés comprend des opérateurs de télécommunications mondiaux, des fournisseurs de services gérés spécialisés et des fournisseurs de technologies proposant des capacités gérées. Les grands opérateurs de télécommunications comprennent AT&T, Verizon, Orange, Vodafone, BT, Telefónica, NTT, Deutsche Telekom et Singtel. Les fournisseurs spécialisés comprennent GTT, Aryaka, Colt, Comcast, PCCW Global et Tata Communications. Les fournisseurs de technologies comprennent Cisco, Fortinet, Palo Alto Networks, HPE, Versa Networks et Cato Networks. La concurrence se concentre sur la livraison SASE intégrée, l'automatisation, la connectivité cloud et la sécurité spécifique aux secteurs verticaux.
AT&T Business a lancé son service SD-WAN compatible avec la cryptographie post-quantique avec la technologie Cisco en mai 2026. L'offre ajoute un point de différenciation axé sur la sécurité au-delà de la bande passante et de la gestion de superposition de base. L'acquisition de VeloCloud par Arista Networks en juillet 2025 a ajouté la mise en réseau des succursales livrée par le cloud à son portefeuille existant. GTT a déclaré que sa stratégie 2026 donne la priorit à la sécurité activée par l'IA, au SASE mono-fournisseur et aux services cloud hybrides. Ces mouvements montrent que la concurrence sur le marché des services SD-WAN sécurisés gérés se concentre sur l'étendue de la plateforme et l'intégration de la sécurité.
Cato Networks a déclaré 350 millions USD de revenus récurrents annuels et une croissance de 43% d'une année sur l'autre en 2025. Elle a également acquis Aim Security pour étendre les capacités de protection des données d'entreprise. Colt et Versa Networks ont réduit le temps de provisionnement SD-WAN de 90 minutes à 12 secondes sur 1 000 services dans 55 pays. Le marché des services SD-WAN sécurisés gérés reste fragmenté, avec des opportunités dans les PME, les environnements de technologies opérationnelles industrielles et les régions gagnant en capacité de réseau dorsal.
Leaders du Secteur des Services SD-WAN Sécurisés Gérés
-
AT&T Inc.
-
Verizon Communications Inc.
-
Hughes Network Systems, LLC
-
Orange S.A.
-
Vodafone Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Mai 2026 : AT&T Business a lancé le premier service SD-WAN majeur en Amérique du Nord compatible avec la cryptographie post-quantique, alimenté par le routeur sécurisé Cisco série 8000. L'offre fournit des défenses cryptographiques de nouvelle génération contre les menaces posées par l'informatique quantique et est prévue pour une disponibilité mondiale plus tard en 2026, établissant un nouveau référentiel de sécurité pour les services WAN gérés.
- Avril 2026 : Orange Business a élargi son offre de sécurité SD-WAN Flexible en intégrant les fonctionnalités Cisco Catalyst SD-WAN, renforçant les capacités de sécurité de son portefeuille SD-WAN géré. La solution cible les sites sur site et intègre des capacités de réseau et de sécurité.
- Avril 2026 : GTT Communications a annoncé sa stratégie 2026 à la suite d'investissements en 2025 qui ont développé son réseau dorsal IP mondial de niveau 1 pour en faire le troisième plus grand au monde avec plus de 700 térabits de capacité. La stratégie donne la priorité à la sécurité réseau activée par l'IA via la plateforme GTT Envision, à l'expansion des offres SASE mono-fournisseur et aux services cloud hybrides couvrant les nœuds périphériques et centraux.
- Février 2026 : Scale Computing a acquis Adaptiv Networks, un fournisseur de SD-WAN et SASE natif du cloud, étendant ses solutions de réseau géré avec une connectivité SD-WAN intégrée et une orchestration centralisée pour les environnements distribués. L'entité combinée sert plus de 9 000 clients dans les secteurs de la restauration rapide, du commerce de détail et des entreprises distribuées.
Périmètre du Rapport Mondial sur le Marché des Services SD-WAN Sécurisés Gérés
Le Marché des Services SD-WAN Sécurisés Gérés comprend des services externalisés par abonnement dans lesquels un fournisseur tiers conçoit, déploie, exploite, surveille et sécurise le réseau étendu défini par logiciel (SD-WAN) d'une organisation avec des capacités de sécurité intégrées combinant un routage intelligent tenant compte des applications, une gestion centralisée des politiques et des fonctions de sécurité livrées par le cloud telles que le pare-feu de nouvelle génération (NGFW), la passerelle web sécurisée (SWG), l'accès réseau zéro confiance (ZTNA) et le courtier de sécurité d'accès au cloud (CASB).
Le Rapport sur le Marché des Services SD-WAN Sécurisés Gérés est Segmenté par Type de Service (Services de Déploiement SD-WAN, Services d'Intégration SD-WAN, Services de Surveillance et Optimisation Gérées, Services de Sécurité Gérés et SASE, Services de Connectivité Gérée et de Sous-couche, et Services de Support Technique et de Cycle de Vie), Modèle de Déploiement (Périphérie Gérée Sur Site, SD-WAN Livré par le Cloud, et Déploiement Hybride), Taille d'Entreprise (Petites et Moyennes Entreprises et Grandes Entreprises), Secteur d'Activité des Utilisateurs Finaux (BFSI, Informatique et Télécommunications, Secteur Manufacturier, Santé et Sciences de la Vie, Commerce de Détail et Commerce Électronique, Gouvernement et Secteur Public, Énergie et Services Publics, et Autres Secteurs d'Activité des Utilisateurs Finaux), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Services de Déploiement SD-WAN |
| Services d'Intégration SD-WAN |
| Services de Surveillance et Optimisation Gérées |
| Services de Sécurité Gérés et SASE |
| Services de Connectivité Gérée et de Sous-couche |
| Services de Support Technique et de Cycle de Vie |
| Périphérie Gérée Sur Site |
| SD-WAN Livré par le Cloud |
| Déploiement Hybride |
| Petites et Moyennes Entreprises |
| Grandes Entreprises |
| BFSI |
| Informatique et Télécommunications |
| Secteur Manufacturier |
| Santé et Sciences de la Vie |
| Commerce de Détail et Commerce Électronique |
| Gouvernement et Secteur Public |
| Énergie et Services Publics |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Services de Déploiement SD-WAN | |
| Services d'Intégration SD-WAN | ||
| Services de Surveillance et Optimisation Gérées | ||
| Services de Sécurité Gérés et SASE | ||
| Services de Connectivité Gérée et de Sous-couche | ||
| Services de Support Technique et de Cycle de Vie | ||
| Par Modèle de Déploiement | Périphérie Gérée Sur Site | |
| SD-WAN Livré par le Cloud | ||
| Déploiement Hybride | ||
| Par Taille d'Entreprise | Petites et Moyennes Entreprises | |
| Grandes Entreprises | ||
| Par Secteur d'Activité des Utilisateurs Finaux | BFSI | |
| Informatique et Télécommunications | ||
| Secteur Manufacturier | ||
| Santé et Sciences de la Vie | ||
| Commerce de Détail et Commerce Électronique | ||
| Gouvernement et Secteur Public | ||
| Énergie et Services Publics | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services SD-WAN sécurisés gérés ?
Le marché est évalué à 20,16 milliards USD en 2026 et devrait atteindre 45,26 milliards USD d'ici 2032, à un CAGR de 14,57% durant la période 2027-2032.
Qu'est-ce qui stimule l'adoption des services SD-WAN sécurisés gérés ?
Le marché des services SD-WAN sécurisés gérés est soutenu par le trafic cloud, la migration du MPLS, la convergence de la sécurité et les pénuries de compétences en réseau et en sécurité. Les fournisseurs peuvent répondre à ces besoins grâce à des modèles de livraison grés et co-gérés.
Quel type de service détient la plus grande part de revenus ?
La Surveillance et Optimisation Gérées détient 24,21% des revenus par type de service en 2026. Les Services de Sécurité Gérés et SASE devraient se développer à un CAGR de 14,88% jusqu'en 2032.
Quel modèle de déploiement présente les meilleures perspectives ?
Le SD-WAN Livré par le Cloud détient 41,26% des revenus en 2026 et devrait se développer à un CAGR de 14,94% jusqu'en 2032.
Quel segment de clientèle se développe le plus rapidement ?
Les PME devraient se développer à un CAGR de 14,72% jusqu'en 2032 à mesure que les fournisseurs introduisent des services basés sur la consommation plus simples.
Quelle région présente l'expansion projetée la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 15,11% jusqu'en 2032 à mesure que les entreprises modernisent leurs réseaux hérités.