
マネージド・セキュア SD-WAN サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
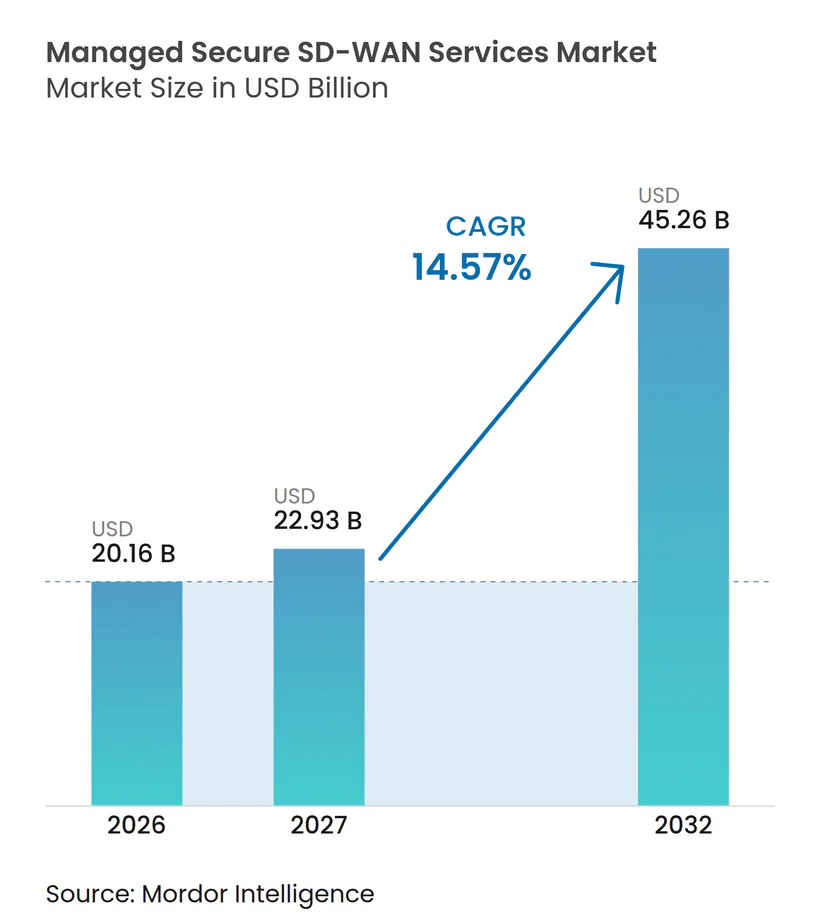
| 市場規模 (2027) | 22.93 十億米ドル |
| 市場規模 (2032) | 45.26 十億米ドル |
| 成長率 (2027 - 2032) | 14.57 % |
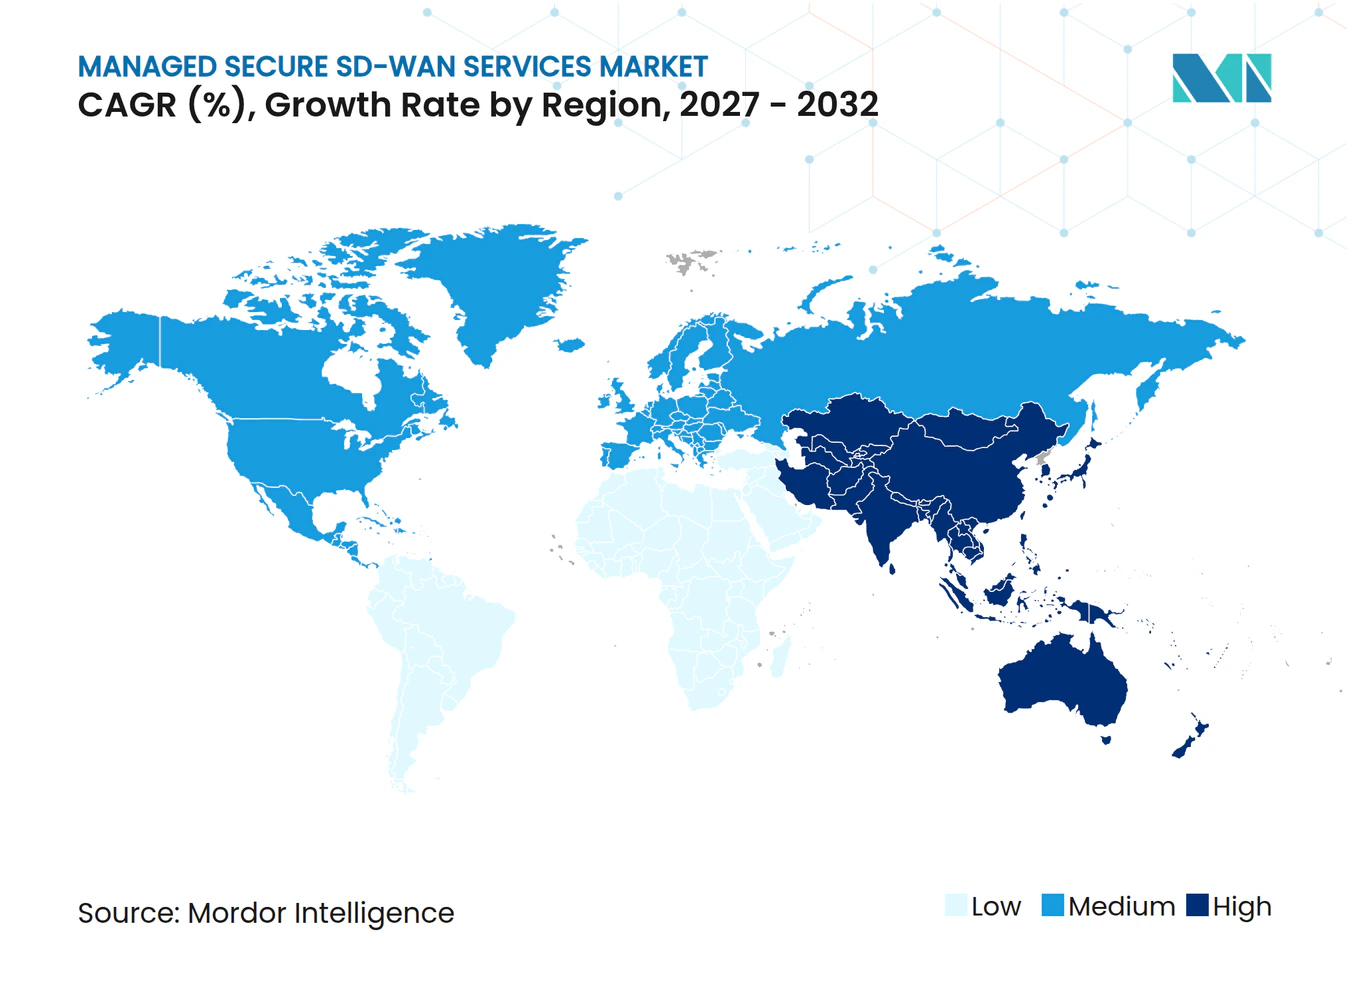
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
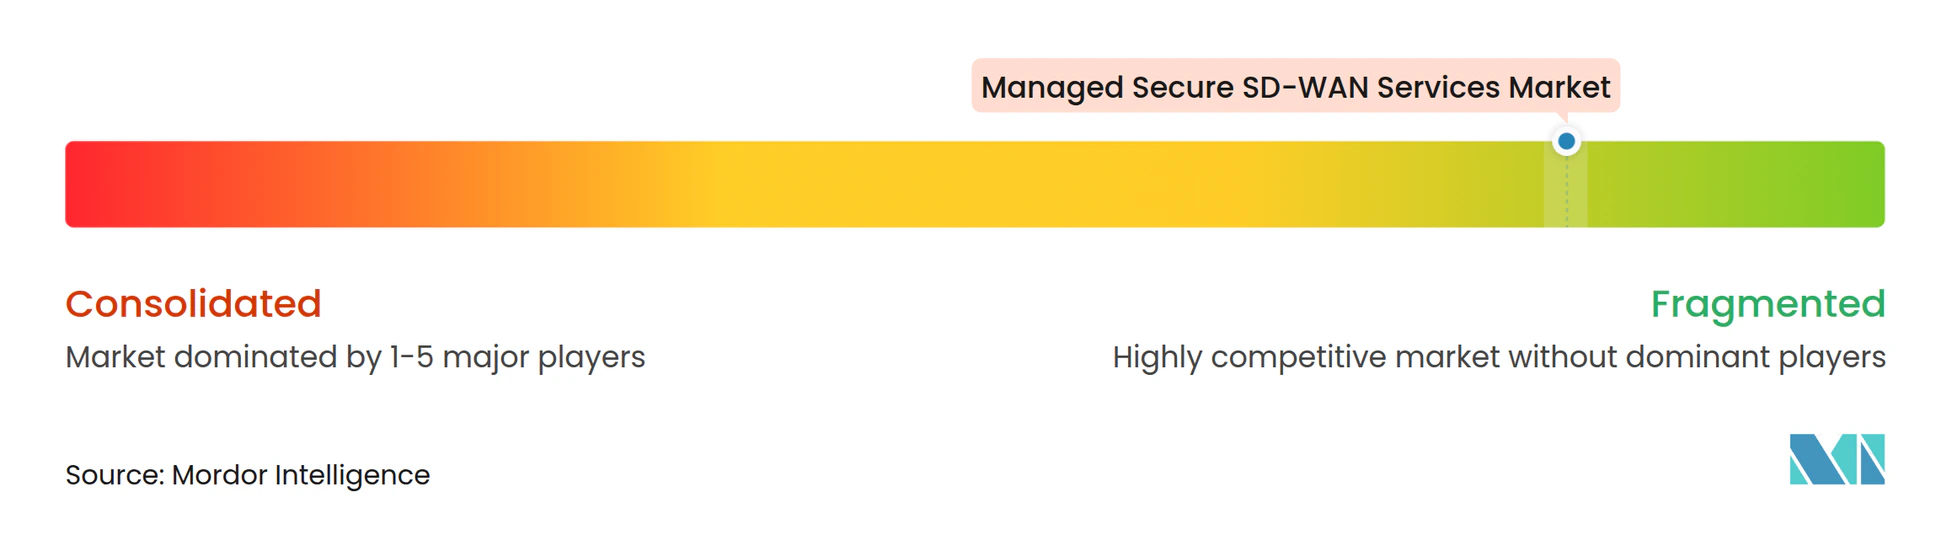
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるマネージド・セキュア SD-WAN サービス市場分析
マネージド・セキュア SD-WAN サービス市場規模は2026年に20.16 ビリオン 米ドルと評価されており、2027年から2032年の期間に CAGR 14.57% で成長し、2032年までに45.26 ビリオン 米ドルに達すると予測されています。マネージド・セキュア SD-WAN サービス市場は、企業がクラウドアプリケーション向けにインターネットファーストのオーバーレイで老朽化した MPLS ネットワークを置き換えるにつれて恩恵を受けています。調査対象の企業 WAN サイトのうち、ダイレクトインターネットアクセスが49%に達した一方、MPLS は41%を占めており、ブロードバンベースのオーバーレイを管理するプロバイダーにとっての機会が変化しています。SD-WAN、セキュアアクセスサービスエッジ、およびゼロトラストセキュリティの収束により、セキュリティ機能が標準的な調達要件となっています。プロバイダーは、ネットワーク運用、セキュリティ管理、クラウドアクセス、およびインシデント対応を一つのサービス契約にまとめることで、契約価値を拡大できます。分散したプロバイダー基盤は、有能なプロバイダーが垂直分野の専門知識、柔軟なサービスモデル、および強化された自動化を通じてマネージド・セキュア SD-WAN サービス市場でクライアントを獲得する余地も残しています。
主要レポートのポイント
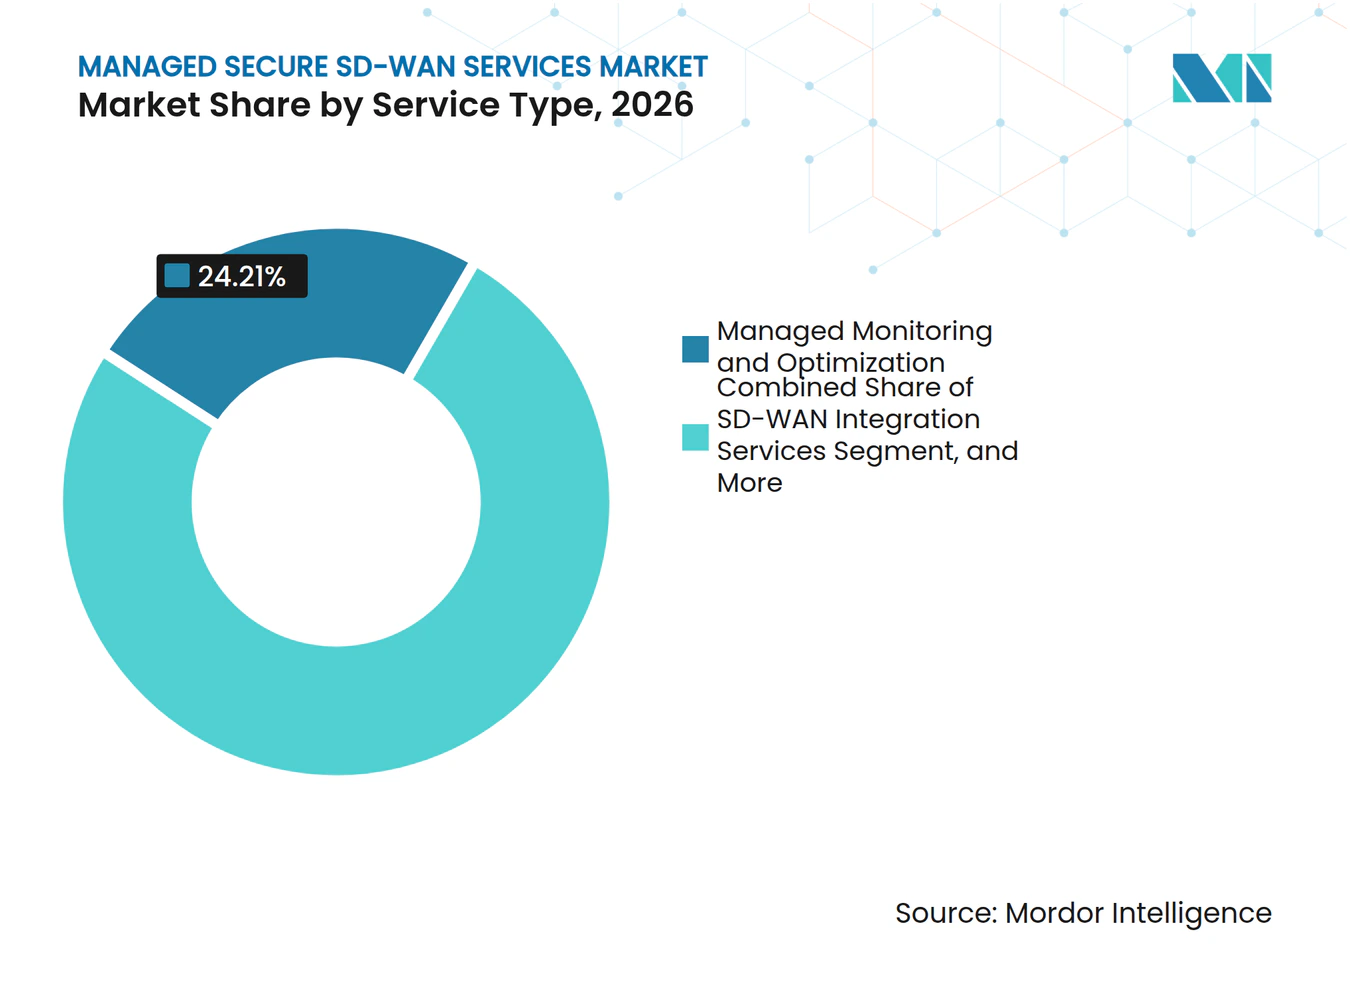
- サービスタイプ別では、マネージドモニタリングおよび最適化が2026年のマネージド・セキュア SD-WAN サービス市場シェアの24.21%を占め、マネージドセキュリティおよび SASE サービスは2032年にかけて CAGR 14.88% で拡大すると予測されています。
- 導入モデル別では、クラウド型 SD-WAN が2026年の収益の41.26%を占め、2032年にかけて CAGR 14.94% で拡大ると予測されています。
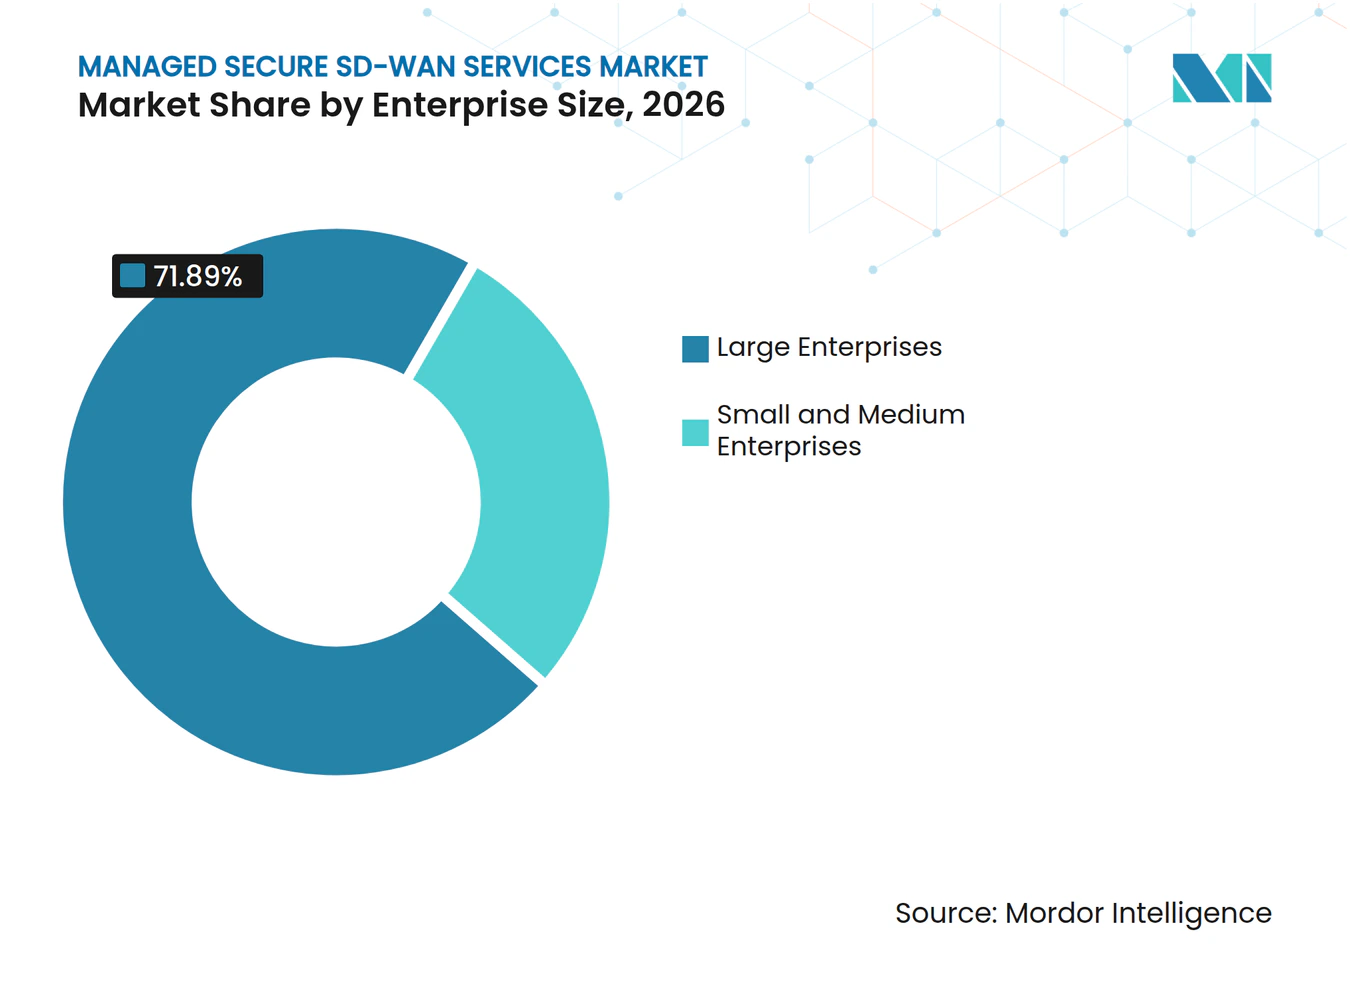
- 企業規模別では、大企業が2026年の収益の71.89%を占め、中小企業は2032年にかけて CAGR 14.72% で拡大すると予測されています。
- エンドユーザー産業別では、BFSI が2026年の収益の21.54%を占め、製造業は2032年にかけて CAGR 15.14% で拡大すると予測されています。
- 地域別では、北米が2026年の収益の38.16%を占め、アジア太平洋地域は2032年にかけて CAGR 15.11% で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージド・セキュア SD-WAN サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR 予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散型ブランチにおけるクラウドおよび SaaS トラフィック | +4.1% | グローバル、北米およびアジア太平洋地域に最も集中 | 短期(2年以内) |
| SD-WAN、SASE、およびゼロトラストの収束 | +2.9% | グローバル、北米およびヨーロッパで加速 | 中期(2〜4年) |
| 希少なネットワークおよびセキュリティスキルのアウトソーシング | +2.5% | グローバル、特にアジア太平洋地域および南米 | 短期(2年以内) |
| MPLS からブロードバンドおよびダイレクトインターネットアクセスへの移行 | +2.1% | 北米、ヨーロッパ、アジア太平洋地域が中心で、中東・アフリカへの波及あり | 中期(2〜4年) |
| AI 支援ネットワーク保証の需要 | +1.1% | 北米およびヨーロッパ、日本および韓国での早期成長あり | 長期(4年以上) |
| 産業用 IoT およびエッジ接続サイトの拡大 | +0.7% | アジア太平洋地域が中心で、中東・アフリカへの波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
分散型ブランチにおけるクラウドおよび SaaS トラフィックの成長
マルチクラウドの採用により、ブランチトラフィックをデータセンター経由でバックホールすることは、多くのクラウドワークロードにとって適切でなくなっています。ローカルインターネットブレイクアウトにより、トラフィックをクラウドアプリケーションに近い場所に誘導し、内部ワークロード向けにプライベートリンクを確保できます。Best Buy Health は Fortinet SD-WAN と AWS Cloud WAN を統合し、分散型ケアセンターネットワークをサポートしました。[1] したがって、マネージド・セキュア SD-WAN サービス市場は、プロバイダーがクラウドオンランプとアプリケーション対応ルーティングを含む場合に恩恵を受けます。これらの機能は、プロバイダーが接続性、ポリシー、およびアプリケーションパフォーマンスをまとめて管理する場合に切り替えコストを高める可能性があります。レガシー MPLS 契約を持つ企業にも、低コストのブロードバンドおよびダイレクトインターネットアクセスオプションを評価する明確な理由があります。
SD-WAN、SASE、およびゼロトラストセキュリティの収束
マネージド・セキュア SD-WAN サービス市場は、ネットワーキングとセキュリティ運用を組み合わせたサービスへと移行しています。このモデルにより、企業が調整しなければならないベンダーの数を削減できます。Palo Alto Networks 、リアルタイムのテレメトリからトラブルシューティング計画を策定し、根本原因分析を実行する自律型 Prisma SD-WAN トラブルシューティングエージェントを導入しました。[2] プロバイダーは、IoT 機器や管理されていないエンドポイントを含むブランチデバイスにゼロトラストポリシーを拡張できます。クラウド、ブランチ、および運用技術環境にわたる統一ポリシーは、より高い価値の契約をサポートできます。セキュリティ統合により、マネージド WAN サービスはコンプライアンス主導の購買決定にも関連性が高まります。
希少なネットワークおよびセキュリティ専門知識のアウトソーシング
企業はマルチベンダーのネットワークおよびキュリティツールを運用するために専門的なスキルを必要とすることが多いです。この要件は、マネージドおよびコマネージドサービスモデルへの需要を支えています。マネージドプロバイダーは多くの顧客環境にわたって専門家を集約し、より小規模なチームでも高度な運用を利用できるようにします。セルフサービスポータルと自動プロビジョニングにより、各マネージドサイトのサポートコストを削減できます。したがって、マネージド・セキュア SD-WAN サービス市場は、消費ベースのオファーを通じて中小企業をより効果的に支援できます。注文と運用を簡素化するプロバイダーは、未開拓の中小企業需要を取り込むうえで有利な立場に立てる可能性があります。
MPLS からブロードバンドおよびダイレクトインターネットアクセスへの移行
MPLS の利用は、調査対象の企業サイトの2018年の82%から2023年には41%に低下した一方、ダイレクトインターネットアクセスは49%に達しました。[3] このシフトにより、インターネットベースのアンダーレイ全体でパフォーマンスを管理できるオーバーレイの必要性が拡大しています。Tata Communications は、30カ国以上の110以上のサイトにわたって WACKER Chemie 向けに IZO SD-WAN を導入しました。この導入では、ダイレクトインターネットアクセス、ブロードバンド、5G、および低軌道衛星リンクをマネージドレイヤーの下に統合しました。一部の規制産業では、コンプライアンスとサービス保証が求められる場合にプライベート接続を維持します。したがって、プロバイダーはすべての移行を完全な置き換えとして扱うのではなく、ハイブリッドアーキテクチャをサポートする必要があります。
抑制要因の影響分析*
| 抑制要因 | CAGR 予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシー WAN およびマルチベンダーセキュリティ統合の複雑さ | -1.8% | グローバ、大規模な MPLS 基盤を持つ北米およびヨーロッパで最も摩擦が大きい | 中期(2〜4年) |
| 機密性の高いネットワーク運用のアウトソーシングへの抵抗 | -1.4% | 北米およびヨーロッパ、特に BFSI および政府機関 | 長期(4年以上) |
| 初期変革コストおよびスキル要件 | -1.0% | 南米および中東・アフリカ | 短期(2年以内) |
| キャリア間の相互運用性およびポリシーポータビリティの制約 | -0.7% | グローバル、多国籍展開で最も摩擦が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシー WAN およびマルチベンダーセキュリティ統合の複雑さ
オーバーレイファーストの展開により、企業は既存の回線を維持できますが、移行スケジュールが延長される可能性があります。プロバイダーはこれらの移行期間中、異種のネットワークおよびセキュリティ環境をサポートする必要があります。製造業およびエネルギー組織は、情報技術と運用技術のトラフィックに対して個別のポリシーも必要とします。査読済みの評価では、SD-WAN が研究対象の9つの WAN 技術の中で最も低い運用技術セキュリティリスクスコアを持つことが判明しました。この評は依然として、慎重なセグメンテーションと実装の重要性を強調しています。マネージド・セキュア SD-WAN サービス市場において、事前検証済みの設計はプロバイダーが顧客のこの実装負担を軽減するのに役立ちます。
機密性の高いネットワーク運用のアウトソーシングへの抵抗
規制産業の組織は、ネットワーク運用の完全な制御を外部プロバイダーに移管することをためらう場合があります。機密データ、コンプライアンス要件、およびプロバイダー運用の分析に対する信頼がその決定に影響を与える可能性があります。コマネージドアプローチにより、企業はポリシーの所有権を維持しながら、監視、プロビジョニング、およびインシデント対応をアウトソーシングできます。このアプローチは、完全な運用の引き渡しを強制するのではなく、より小さな初期エンゲージメントを生み出します。マネージド・セキュア SD-WAN サービス市場は、プロバイダーが自己管理と完全アウトソーシングの間に明確な段階を提供する場合に恩恵を受けます。セルフサービスポータルにより、プロバイダーの説明責任を損なうことなく、顧客に直接的な可視性を提供することもできます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:モニタリングおよび最適化が継続的な運用をサポート
マネージドモニタリングおよび最適化は2026年のサービスタイプ収益の24.21%を占めました。このサービスタイプのマネージド・セキュア SD-WAN サービス市場規模は、オーバーレイを導入済みでも運用上の専門知識を必要とする企業によって支えられています。パフォーマンス管理は導入後も必要であるため、これらの契約は継続的な収益を生み出す可能性があります。マネージドセキュリティおよび SASE サービスは2032年にかけて CAGR 14.88% で拡大すると予測されています。組織はベンダー調整を削減するために、セキュリティサービスエッジ機能と WAN 運用を組み合わせています。
導入サービスおよび統合サービスは初期移行活動をサポートし、プロジェクトベースの収益を生み出す傾向があります。マネージド接続およびアンダーレイサービスは、アクセス調達とオーバーレイ運用をバンドルできるプロバイダーにとって戦略的に重要であり続けます。テクニカルサポートおよびライフサイクルサービスは、エッジデバイスの導入済みベースが拡大するにつれて関連性が高まります。マネージド・セキュア SD-WAN サービス市場において、この需要は新規プロジェクト数ではなく導入済みデバイス数に連動します。これにより、プロバイダーは顧客基盤が成熟するにつれて自動化を活用して運用レバレッジを向上させることができます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
導入モデル別:クラウド型がスケールと勢いをリード
クラウド型 SD-WAN は2026年の導入モデル収益の41.26%を占めました。ま、2032年にかけて CAGR 14.94% で拡大すると予測されており、このセグメンテーションにおいて最大のマネージド・セキュア SD-WAN サービス市場シェアと最速の予測ペースを持っています。Arista Networks は2025年7月に Broadcom から VeloCloud ポートフォリオを取得しました。この取引により、広く導入されているクラウド型プラットフォームが Arista のキャンパスおよびデータセンターネットワーキングポートフォリオに組み込まれました。この所有権の変更は、ブランチからクラウドへの接続の戦略的重要性を強化しています。
オンプレミスのマネージドエッジ導入は、厳格なデータ主権要件を持つ政府、防衛、および金融サービスユーザーにとって引き続き関連性があります。これらのユーザーは、機密性の高いトラフィッククラスに対してクラウドコントロールプレーンの使用を制限する場合があります。ハイブリッド型の提供により、選択したアプリケーションのローカル管理を維持しながら段階的な移行が可能になります。マネージド・セキュア SD-WAN サービス市場は、これらの移行期間中もハイブリッドアーキテクチャの役割を維持しています。クラウド型、オンプレミス、およびハイブリッドモデルをサポートするプロバイダーは、顧客の移行中の混乱を軽減できます。
企業規模別:大企業が収益を提供し、中小企業が機会を追加
大企業は2026年の収益の71.89%を占めました。サイトあたりの高い支出、マルチクラウドのニーズ、および複数年のサービス契約がその集中を支えています。中小企業は2032年にかけて CAGR 14.72% で拡大すると予測されています。エッジデバイスコストの低下と消費ベースの価格設定により、大規模な初期コミットメントの必要性が軽減されます。マネージド・セキュア SD-WAN サービス市場は、中小企業に専任の WAN エンジニアリングチームを構築する代替手段を提供します。
中小規模の組織は、個別の専門製品よりもパッケージ化されたネットワーキングおよびセキュリティサービスを好む傾向があります。Fortinet は SD-WAN 導入の集中管理のための SD-WAN マネージャー機能を提供しています。Cato Networks はネットワーキングとセキュリティサービスを組み合わせたクラウドネイティブプラットフォームを提供しています。フルフィルメントとカスタマーサポートを自動化するプロバイダーは、フィールドエンジニアリングスタッフの増加なしに中小企業の需要に対応できます。この運用モデルは、マネージド・セキュア SD-WAN サービス市場においてソフトウェア中心のサービスプラットフォームを優位にする可能性があります。

エンドユーザー産業別:BFSI が支出を牽引し、製造業が需要を追加
BFSI は2026年のエンドユーザー収益の21.54%を占めました。ブランチの密度、取引の機密性、および規制上の義務が、暗号化された接続と継続的なネットワーク監視への需要を生み出しています。BFSI におけるマネージド・セキュア SD-WAN サービス市場規模は、セグメンテーション、冗長アンダーレイ、およびセキュリティイベントログの要件によっても支えられています。Tata Tele Business は、マイクロセグメンテーション、URL フィルタリング、およびファイアウォール機能を備えた金融サービス顧客向けのマネージド SD-WAN 導入について説明しました。これらのニーズにより、各マネージドサイトの価値が高まる可能性があります。
製造業は2032年にかけて CAGR 15.14% で拡大すると予測されています。産業用 IoT が生産サイト、物流業務、およびサプライヤーネットワークを接続し、安全で信頼性の高い接続の必要性が高まっています。サイバーセキュリティおよびプライバシージャーナルの評価では、SD-WAN が運用技術向けに評価された9つの WAN 技術の中で最も低いリスクスコアを持つことが判明しました。Palo Alto Networks は2025年10月に製造業向けのセキュアエンタープライズ接続設計ガイドを公開しました。マネージド・セキュア SD-WAN サービス市場において、このセクターはカスタマイズされたセキュリティとパフォーマンスポリシーを必要とします。
地域分析
北米は2026年の収益の38.16%を占めました。大企業の予算と成熟したプロバイダーエコシステムが、マネージド・セキュア SD-WAN サービス市場における地域的な地位を支えています。AT&T Business は2026年5月に耐量子暗号対応 SD-WAN サービスを開始しました。このリリースにより、プロバイダーのロードマップにおける量子耐性セキュリティの重要性が高まりました。この地域はまた、統合サービスを中堅市場の顧客に提供するキャリアとテクノロジープロバイダーのパートナーシップもサポートしています。
アジア太平洋地域は2032年にかけて CAGR 15.11% で拡大すると予測されています。中国、日本、インド、韓国、および東南アジア全体のネットワーク近代化が採用を支えています。Tata Communications は2025〜2026年の IDC マーケットスケープにおけるアジア太平洋地域のマネージド SD-WAN および SASE サービスのリーダーに選ばれました。同社はデジタルファブリック戦略と自動化主導の提供を挙げました。この地域は、段階的な近代化と API 主導の消費モデルをサポートするプロバイダーに機会を提供しています。
ヨーロッパはドイツ、英国、フランス、およびベネルクスを中心とした主要な企業地域であり続けています。プライバシー、レジリエンス、およびセキュリティ要件により、WAN 調達が統合型オファリングへとシフトする可能性があります。南米および中東・アフリカでは、マネージド・セキュア SD-WAN サービス市場が新しいバックボーン容量から恩恵を受けることができます。GTT は2025年にアルゼンチン、チリ、コロンビア、サウジアラビア、および南アフリカのプレゼンスポイントに EnvisionCORE バックボーンを拡張しました。プロバイダーはこれらの地域全体でローカルアクセス条件、コンプライアンス要件、および顧客の準備状況を考慮する必要があります。
競合環境
市場集中度
マネージド・セキュア SD-WAN サービス市場には、グローバルな通信事業者、専門マネージドサービスプロバイダー、およびマネージド機能を提供するテクノロジーベンダーが含まれます。大手通信事業者には AT&T、Verizon、Orange、Vodafone、BT、Telefónica、NTT、Deutsche Telekom、および Singtel が含まれます。専門プロバイダーには GTT、Aryaka、Colt、Comcast、PCCW Global、および Tata Communications が含まれます。テクノロジープロバイダーには Cisco、Fortinet、Palo Alto Networks、HPE、Versa Networks、および Cato Networks が含まれます。競争は統合 SASE 提供、自動化、クラウド接続、および垂直分野固有のセキュリティを中心に展開されています。
AT&T Business は2026年5月に Cisco テクノロジーを活用した耐量子暗号対応 SD-WAN サービスを開始しました。このオファリングは、帯域幅と基本的なオーバーレイ管理を超えたセキュリティ指向の差別化ポイントを追加します。Arista の2025年7月の VeloCloud 買収により、クラウド型ブランチネットワーキングが既存のポートフォリオに追加されました。GTT は2026年の戦略が AI 対応セキュリティ、シングルベンダー SASE、およびハイブリッドクラウドサービスを優先することを述べました。これらの動きは、マネージド・セキュア SD-WAN サービス市場における競争がプラットフォームの幅とセキュリティ統合を中心に展開されていることを示しています。
Cato Networks は2025年に年間経常収益350 ミリオン 米ドルおよび前年比43%の成長を報告しました。また、エンタープライズデータ保護機能を拡張するために Aim Security を買収しました。Colt と Versa Networks は55カ国の1,000サービスにわたって SD-WAN プロビジョニング時間を90分から12秒に短縮しました。マネージド・セキュア SD-WAN サービス市場は依然として断片化されており、中小企業、産業用運用技術環境、およびバックボーン容量が拡大している地域に機会があります。
マネージド・セキュア SD-WAN サービス業界リーダー
-
AT&T Inc.
-
Verizon Communications Inc.
-
Hughes Network Systems, LLC
-
Orange S.A.
-
Vodafone Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:AT&T Business は Cisco 8000 シリーズセキュアルーターを搭載した北米初の主要な耐量子暗号対応 SD-WAN サービスを開始しました。このオファリングは量子コンピューティングによる脅威に対する次世代暗号防御を提供し、2026年後半にグローバル展開が予定されており、マネージド WAN サービスの新たなセキュリティベンチマークを設定しています。
- 2026年4月:Orange Business は Cisco Catalyst SD-WAN 機能を組み込むことでフレキシブル SD-WAN セキュリティオファリングを拡張し、マネージド SD-WAN ポートフォリオのセキュリティ機能を強化しました。このソリューションはオンプレミスサイトを対象とし、ネットワーキングとセキュリティ機能を統合しています。
- 2026年4月:GTT Communications は、グローバルティア1 IP バックボーンを世界第3位の700テラビット以上の容量に成長させた2025年の投資に続く2026年の戦略を発表しました。この戦略は GTT Envision プラットフォームを通じた AI 対応ネットワークセキュリティ、拡張されたシングルベンダー SASE オファリング、およびエッジとコアノードにまたがるハイブリッドクラウドサービスを優先しています。
- 2026年2月:Scale Computing はクラウドネイティブ SD-WAN および SASE プロバイダーである Adaptiv Networks を買収し、分散環境向けの統合 SD-WAN 接続と集中オーケストレーションによりマネージドネットワークソリューションを拡張しました。統合後の事業体は、クイックサービスレストラン、小売、および分散型エンタープライズセクターにわたる9,000以上の顧客にサービスを提供しています。
グローバルマネージド・セキュア SD-WAN サービス市場レポートの範囲
マネージド・セキュア SD-WAN サービス市場は、サードパーティプロバイダーが組織のソフトウェア定義広域ネットワーク(SD-WAN)を設計、導入、運用、監視、およびセキュリティ保護するアウトソーシングされたサブスクリプションベースのサービスで構成されており、インテリジェントなアプリケーション対応ルーティング、集中ポリシー管理、および次世代ファイアウォール(NGFW)、セキュアウェブゲートウェイ(SWG)、ゼロトラストネットワークアクセス(ZTNA)、クラウドアクセスセキュリティブローカー(CASB)などのクラウド型セキュリティ機能を組み合わせた統合セキュリティ機を備えています。
マネージド・セキュア SD-WAN サービス市場レポートは、サービスタイプ(SD-WAN 導入サービス、SD-WAN 統合サービス、マネージドモニタリングおよび最適化サービス、マネージドセキュリティおよび SASE サービス、マネージド接続およびアンダーレイサービス、テクニカルサポートおよびライフサイクルサービス)、導入モデル(オンプレミスマネージドエッジ、クラウド型 SD-WAN、ハイブリッド導入)、企業規模(中小企業および大企業)、エンドユーザー産業(BFSI、IT・通信、製造業、ヘルスケア・ライフサイエンス、小売・Eコマース、政府・公共部門、エネルギー・ユーティリティ、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| SD-WAN 導入サービス |
| SD-WAN 統合サービス |
| マネージドモニタリングおよび最適化サービス |
| マネージドセキュリティおよび SASE サービス |
| マネージド接続およびアンダーレイサービス |
| テクニカルサポートおよびライフサイクルサービス |
| オンプレミスマネージドエッジ |
| クラウド型 SD-WAN |
| ハイブリッド導入 |
| 中小企業 |
| 大企業 |
| BFSI |
| IT・通信 |
| 製造業 |
| ヘルスケア・ライフサイエンス |
| 小売・Eコマース |
| 政府・公共部門 |
| エネルギー・ユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | SD-WAN 導入サービス | |
| SD-WAN 統合サービス | ||
| マネージドモニタリングおよび最適化サービス | ||
| マネージドセキュリティおよび SASE サービス | ||
| マネージド接続およびアンダーレイサービス | ||
| テクニカルサポートおよびライフサイクルサービス | ||
| 導入モデル別 | オンプレミスマネージドエッジ | |
| クラウド型 SD-WAN | ||
| ハイブリッド導入 | ||
| 企業規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | BFSI | |
| IT・通信 | ||
| 製造業 | ||
| ヘルスケア・ライフサイエンス | ||
| 小売・Eコマース | ||
| 政府・公共部門 | ||
| エネルギー・ユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージド・セキュア SD-WAN サービス市場規模はどのくらいですか?
市場は2026年に20.16 ビリオン 米ドルと評価されており、2027年から2032年の CAGR 14.57% で2032年までに45.26 ビリオン 米ドルに達すると予測されています。
マネージド・セキュア SD-WAN サービスの採用を促進しているものは何ですか?
マネージド・セキュア SD-WAN サービス市場は、クラウドトラフィック、MPLS 移行、セキュリティの収束、およびネットワークとセキュリティスキルの不足によって支えられています。プロバイダーはマネージドおよびコマネージドの提供モデルを通じてこれらのニーズに対応できます。
最大の収益シェアを持つサービスタイプはどれですか?
マネージドモニタリングおよび最適化は2026年のサービスタイプ収益の24.21%を占めています。マネージドセキュリティおよび SASE サービスは2032年にかけて CAGR 14.88% で拡大すると予測されています。
最も強い見通しを持つ導入モデルはどれですか?
クラウド型 SD-WAN は2026年の収益の41.26%を占め、2032年にかけて CAGR 14.94% で拡大すると測されています。
最も急速に拡大している顧客セグメントはどれですか?
中小企業は、プロバイダーがよりシンプルな消費ベースのサービスを導入するにつれて、2032年にかけて CAGR 14.72% で拡大すると予測されています。
最も急速な拡大が予測されている地域はどこですか?
アジア太平洋地域は、企業がレガシーネットワークを近代化するにつれて、2032年にかけて CAGR 15.11% で拡大すると予測されています。