
Marktgröße und Marktanteil für Managed Secure SD-WAN Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
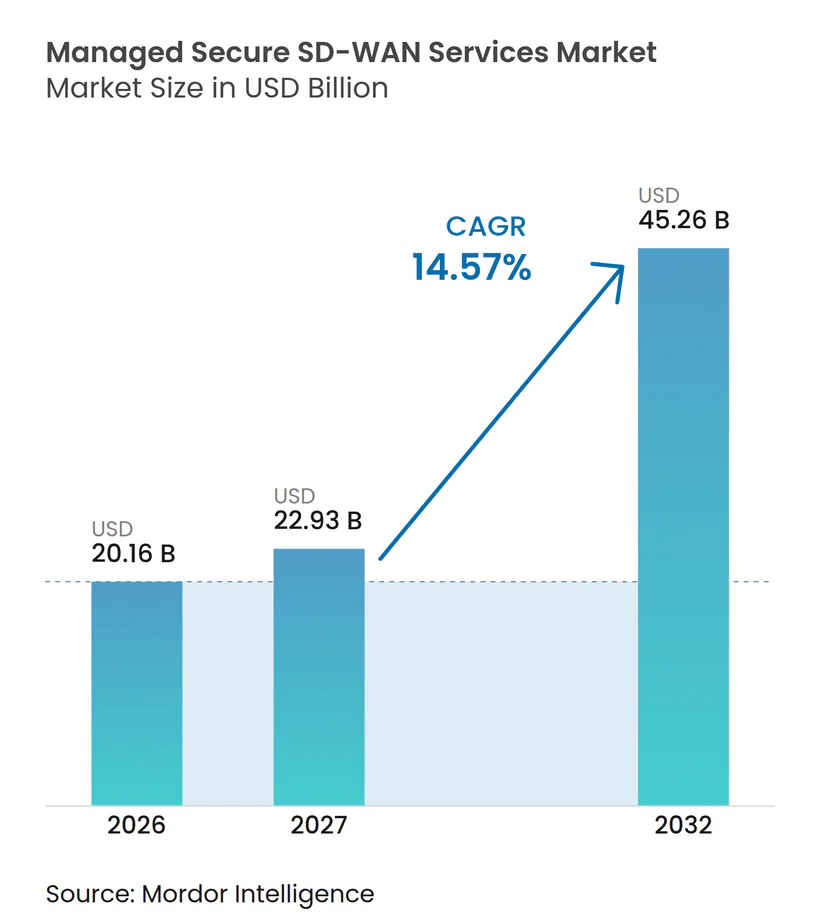
| Marktgröße (2027) | 22.93 Milliarden US-Dollar |
| Marktgröße (2032) | 45.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.57 % |
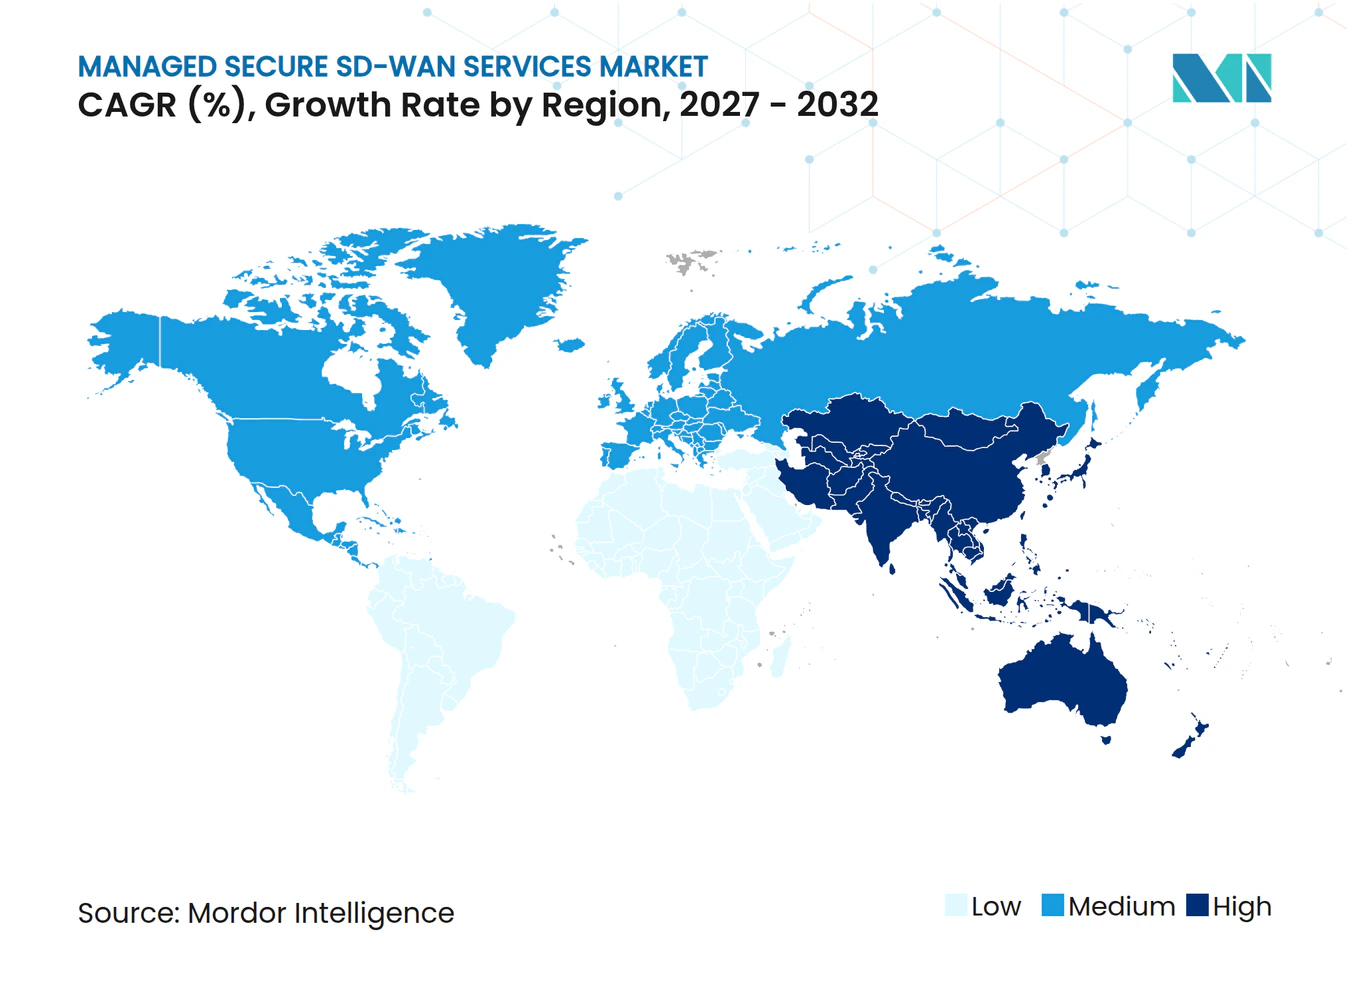
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Secure SD-WAN Services von Mordor Intelligence
Die Marktgröße für Managed Secure SD-WAN Services wird im Jahr 2026 auf 20,16 Milliarden USD geschätzt und soll bis 2032 auf 45,26 Milliarden USD anwachsen, mit einem CAGR von 14,57 % im Zeitraum 2027–2032. Der Markt für Managed Secure SD-WAN Services profitiert davon, dass Unternehmen veraltete MPLS-Netzwerke durch Internet-First-Overlays für Cloud-Anwendungen ersetzen. Der direkte Internetzugang erreichte 49 % der befragten Unternehmens-WAN-Standorte, während MPLS einen Anteil von 41 % aufwies, was die Chancen für Anbieter verändert, die Breitband-basierte Overlays verwalten. Die Konvergenz von SD-WAN, Secure Access Service Edge und Zero-Trust-Sicherheit macht Sicherheitsfunktionen zu einer Standardanforderung bei der Beschaffung. Anbieter können den Vertragswert steigern, wenn sie Netzwerkbetrieb, Sicherheitsmanagement, Cloud-Zugang und Incident Response unter einer einzigen Servicevereinbarung bündeln. Eine fragmentierte Anbieterbasis bietet leistungsfähigen Anbietern im Markt für Managed Secure SD-WAN Services zudem Raum, durch branchenspezifisches Fachwissen, flexible Servicemodelle und stärkere Automatisierung neue Kunden zu gewinnen.
Wichtigste Erkenntnisse des Berichts
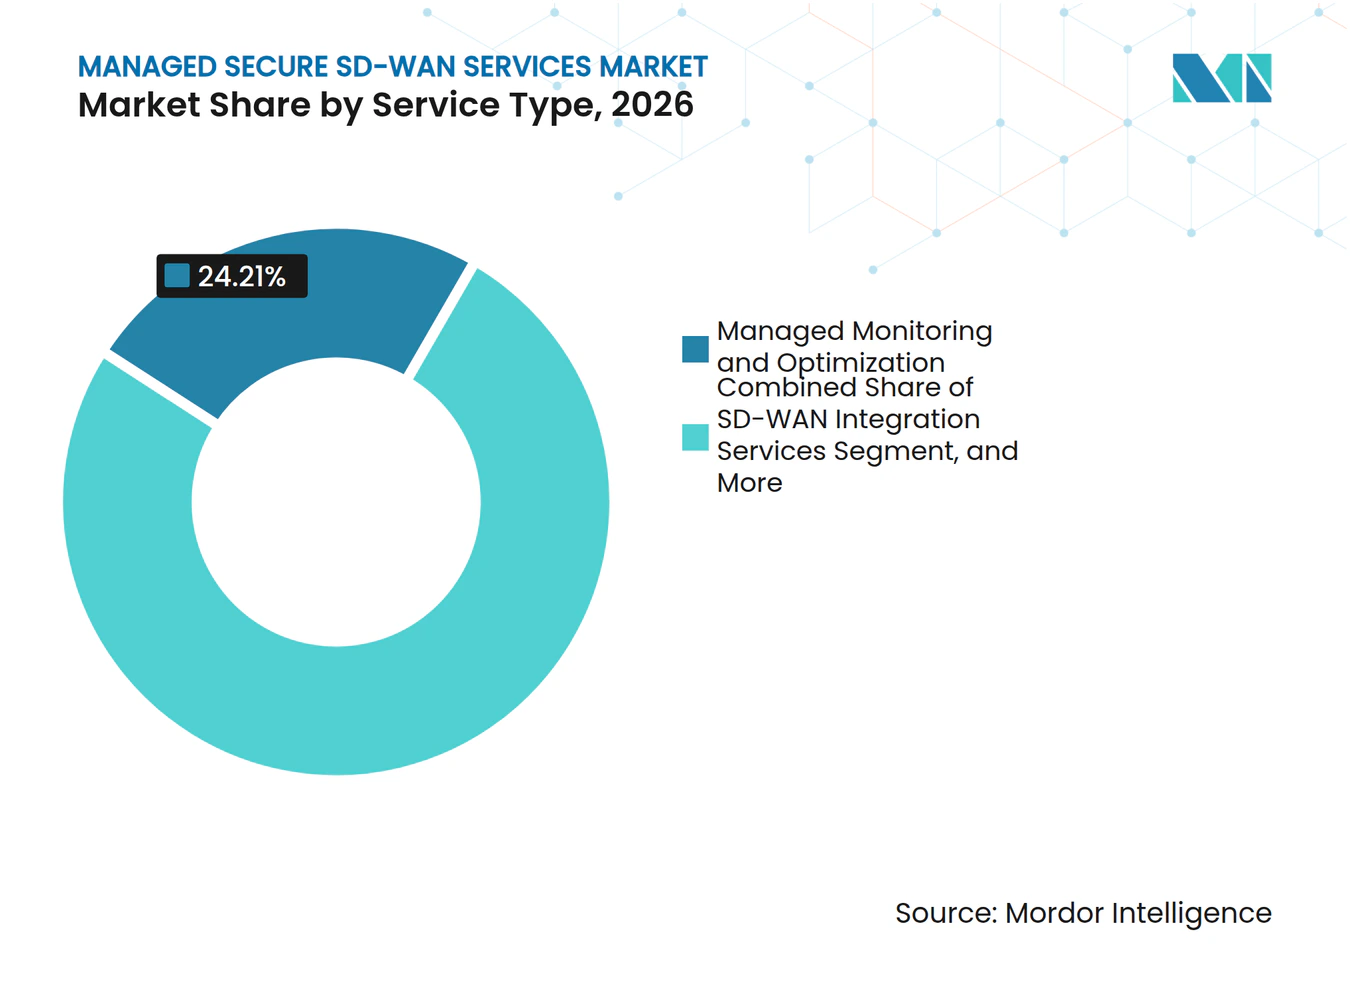
- Nach Servicetyp hielt Managed Monitoring und Optimierung im Jahr 2026 einen Marktanteil von 24,21 % am Markt für Managed Secure SD-WAN Services, während Managed Security und SASE Services bis 2032 voraussichtlich mit einem CAGR von 14,88 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 41,26 % des Umsatzes auf Cloud-bereitgestelltes SD-WAN, das bis 2032 voraussichtlich mit einem CAGR von 14,94 % wachsen wird.
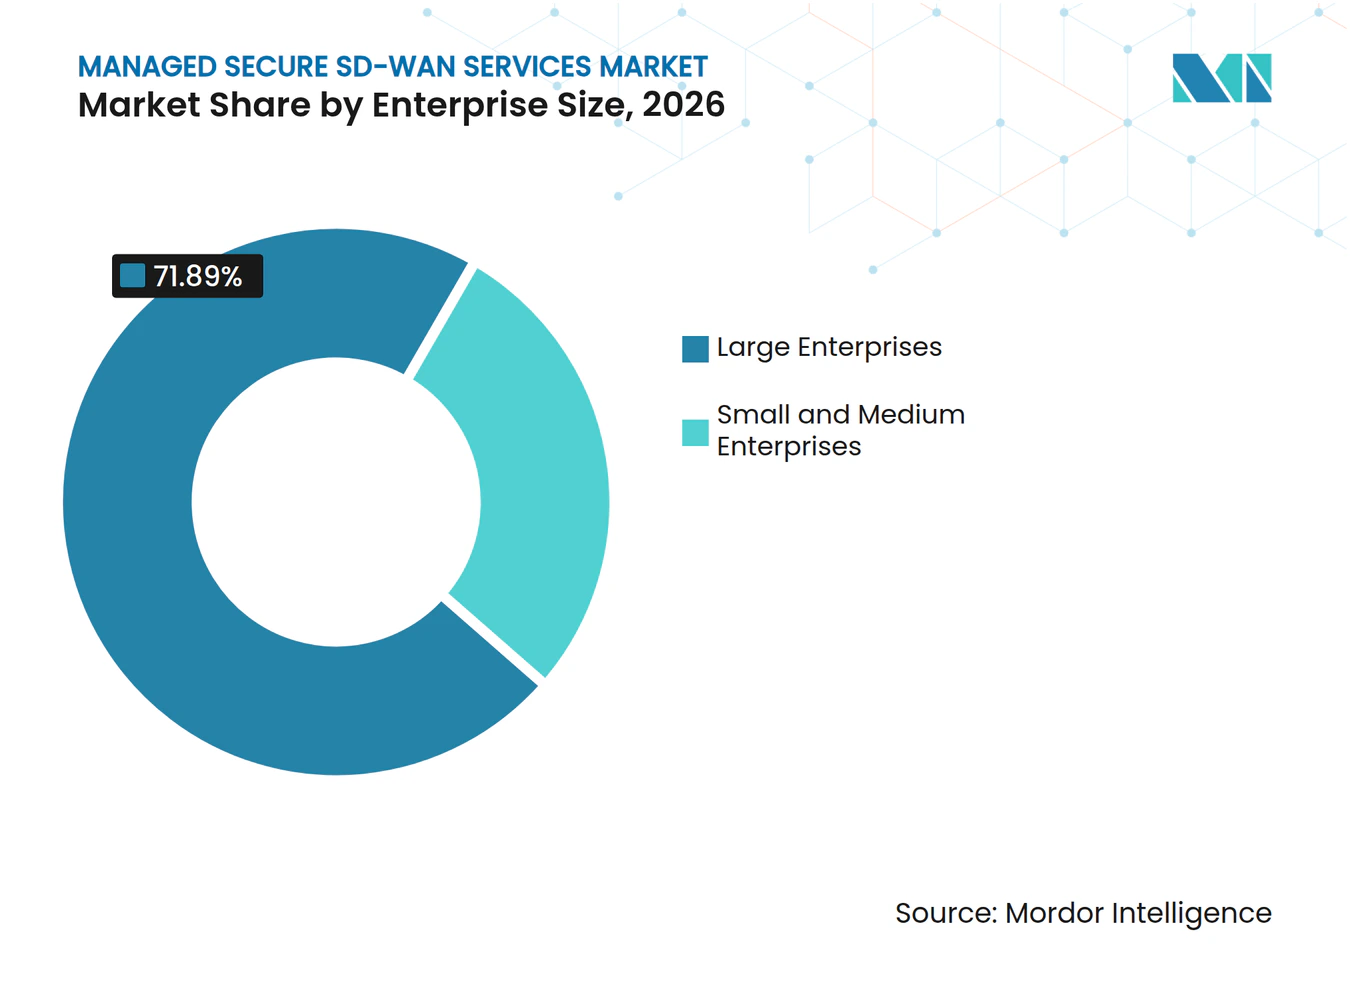
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 71,89 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 14,72 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 21,54 % des Umsatzes auf BFSI, während das verarbeitende Gewerbe bis 2032 voraussichtlich mit einem CAGR von 15,14 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,16 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,11 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Managed Secure SD-WAN Services
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud- und SaaS-Datenverkehr in verteilten Niederlassungen | +4.1% | Global, höchste Konzentration in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von SD-WAN, SASE und Zero-Trust | +2.9% | Global, beschleunigt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Auslagerung knapper Netzwerk- und Sicherheitsfachkenntnisse | +2.5% | Global, insbesondere asiatisch-pazifischer Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Migration von MPLS zu Breitband und DIA | +2.1% | Nordamerika, Europa und asiatisch-pazifischer Raum als Kernregionen, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach KI-gestützter Netzwerkqualitätssicherung | +1.1% | Nordamerika und Europa, mit frühen Zuwächsen in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Industrielles IoT und Expansion von Edge-vernetzten Standorten | +0.7% | Asiatisch-pazifischer Raum als Kernregion, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Cloud- und SaaS-Datenverkehrs in verteilten Niederlassungen
Die Einführung von Multi-Cloud macht das Zurückleiten von Niederlassungsdatenverkehr über Rechenzentren für viele Cloud-Workloads weniger geeignet. Lokaler Internet-Breakout kann den Datenverkehr näher an Cloud-Anwendungen leiten und private Verbindungen für interne Workloads reservieren. Best Buy Health integrierte Fortinet SD-WAN mit AWS Cloud WAN zur Unterstützung seines verteilten Pflegezentren-Netzwerks.[1] Der Markt für Managed Secure SD-WAN Services profitiert daher, wenn Anbieter Cloud-Onramps und anwendungsbewusstes Routing einschließen. Diese Funktionen können die Wechselkosten erhöhen, wenn ein Anbieter Konnektivität, Richtlinien und Anwendungsleistung gemeinsam verwaltet. Unternehmen mit bestehenden MPLS-Verträgen haben zudem einen klaren Anlass, kostengünstigere Breitband- und Direktinternetzugangsoptionen zu prüfen.
Konvergenz von SD-WAN, SASE und Zero-Trust-Sicherheit
Der Markt für Managed Secure SD-WAN Services entwickelt sich hin zu Diensten, die Netzwerk- und Sicherheitsbetrieb kombinieren. Dieses Modell kann die Anzahl der Anbieter reduzieren, die ein Unternehmen koordinieren muss. Palo Alto Networks führte einen autonomen Prisma SD-WAN-Fehlerbehebungsagenten ein, der Fehlerbehebungspläne aus Echtzeit-Telemetrie entwickelt und Ursachenanalysen durchführt.[2] Anbieter können Zero-Trust-Richtlinien auf Niederlassungsgeräte ausweiten, einschließlich IoT-Geräte und nicht verwaltete Endpunkte. Eine einheitliche Richtlinie über Cloud-, Niederlassungs- und Betriebstechnologieumgebungen hinweg kann höherwertige Verträge unterstützen. Die Sicherheitsintegration macht verwaltete WAN-Dienste auch für compliance-getriebene Kaufentscheidungen relevanter.
Auslagerung knapper Netzwerk- und Sicherheitsfachkenntnisse
Unternehmen benötigen häufig spezialisierte Fachkenntnisse, um Multi-Anbieter-Netzwerke und Sicherheitstools zu betreiben. Diese Anforderung unterstützt die Nachfrage nach verwalteten und gemeinsam verwalteten Servicemodellen. Managed-Anbieter können Spezialisten über viele Kundenumgebungen hinweg bündeln und fortschrittliche Betriebsabläufe für kleinere Teams zugänglich machen. Self-Service-Portale und automatisierte Bereitstellung können die Kosten für die Unterstützung jedes verwalteten Standorts senken. Der Markt für Managed Secure SD-WAN Services kann daher kleinere Organisationen durch verbrauchsbasierte Angebote effektiver bedienen. Anbieter, die Bestellung und Betrieb vereinfachen, sind möglicherweise besser positioniert, um die unterversorgte Nachfrage kleiner und mittlerer Unternehmen zu erschließen.
Migration von MPLS zu Breitband und DIA
Die MPLS-Nutzung sank von 82 % der befragten Unternehmensstandorte im Jahr 2018 auf 41 % im Jahr 2023, während der direkte Internetzugang 49 % erreichte.[3] Diese Verschiebung erweitert den Bedarf an Overlays, die die Leistung über internetbasierte Underlays hinweg verwalten können. Tata Communications implementierte IZO SD-WAN für WACKER Chemie an mehr als 110 Standorten in mehr als 30 Ländern. Die Implementierung kombinierte DIA, Breitband, 5G und Satellitenkommunikation im niedrigen Erdorbit unter einer verwalteten Schicht. Einige regulierte Branchen werden private Konnektivität beibehalten, wo Compliance und Servicegarantien dies erfordern. Anbieter müssen daher hybride Architekturen unterstützen, anstatt jede Migration als vollständigen Ersatz zu behandeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Integration von Legacy-WAN und Multi-Anbieter-Sicherheit | -1.8% | Global, höchste Reibung in Nordamerika und Europa mit großen MPLS-Basen | Mittelfristig (2–4 Jahre) |
| Zurückhaltung bei der Auslagerung sensibler Netzwerkbetriebsabläufe | -1.4% | Nordamerika und Europa, insbesondere BFSI und öffentlicher Sektor | Langfristig (≥ 4 Jahre) |
| Vorabkosten für die Transformation und Anforderungen an Fachkenntnisse | -1.0% | Südamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Interoperabilität von Carriern und der Portabilität von Richtlinien | -0.7% | Global, stärkste Reibung bei multinationalen Implementierungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Legacy-WAN und Multi-Anbieter-Sicherheit
Overlay-First-Rollouts ermöglichen es Unternehmen, bestehende Leitungen beizubehalten, können jedoch Migrationszeitpläne verlängern. Anbieter müssen während dieser Übergänge heterogene Netzwerk- und Sicherheitsumgebungen unterstützen. Fertigungs- und Energieorganisationen benötigen zudem separate Richtlinien für Informationstechnologie- und Betriebstechnologiedatenverkehr. Eine von Fachleuten begutachtete Bewertung ergab, dass SD-WAN unter 9 untersuchten WAN-Technologien den niedrigsten Sicherheitsrisikoscore für Betriebstechnologie aufwies. Die Bewertung unterstreicht dennoch die Bedeutung sorgfältiger Segmentierung und Implementierung. Für den Markt für Managed Secure SD-WAN Services können vorab validierte Designs Anbietern helfen, diese Implementierungslast für Kunden zu reduzieren.
Zurückhaltung bei der Auslagerung sensibler Netzwerkbetriebsabläufe
Organisationen in regulierten Sektoren zögern möglicherweise, die vollständige Kontrolle über den Netzwerkbetrieb an einen externen Anbieter zu übertragen. Sensible Daten, Compliance-Anforderungen und das Vertrauen in anbieterbetriebene Analysen können diese Entscheidung beeinflussen. Ein gemeinsam verwalteter Ansatz ermöglicht es dem Unternehmen, die Richtlinienhoheit zu behalten und gleichzeitig Überwachung, Bereitstellung und Incident Response auszulagern. Dieser Ansatz schafft ein kleineres Einstiegsengagement, anstatt eine vollständige operative Übergabe zu erzwingen. Der Markt für Managed Secure SD-WAN Services kann profitieren, wenn Anbieter klare Stufen zwischen Selbstverwaltung und vollständiger Auslagerung anbieten. Self-Service-Portale können Kunden zudem direkte Transparenz bieten, ohne die Verantwortlichkeit des Anbieters aufzuheben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Überwachung und Optimierung unterstützen den laufenden Betrieb
Managed Monitoring und Optimierung erzielte im Jahr 2026 einen Umsatzanteil von 24,21 % nach Servicetyp. Die Marktgröße für Managed Secure SD-WAN Services für diesen Servicetyp wird von Unternehmen getragen, die Overlays implementiert haben, aber weiterhin operative Fachkenntnisse benötigen. Diese Verträge können wiederkehrende Umsätze generieren, da das Leistungsmanagement auch nach der Implementierung notwendig bleibt. Managed Security und SASE Services wird bis 2032 voraussichtlich mit einem CAGR von 14,88 % wachsen. Organisationen kombinieren Security Service Edge-Funktionen mit WAN-Betrieb, um die Anbieterkoordination zu reduzieren.
Bereitstellungsdienste und Integrationsdienste unterstützen die anfängliche Migrationsaktivität und tendieren dazu, projektbasierte Umsätze zu generieren. Managed Connectivity und Underlay Services bleiben strategisch wichtig für Anbieter, die Zugangsbeschaffung mit Overlay-Betrieb bündeln können. Technischer Support und Lifecycle Services gewinnen an Relevanz, da die installierte Basis von Edge-Geräten wächst. Im Markt für Managed Secure SD-WAN Services folgt diese Nachfrage der Anzahl der implementierten Geräte und nicht der Anzahl neuer Projekte. Dies hilft Anbietern, Automatisierung einzusetzen, um den operativen Hebel zu verbessern, wenn die Kundenbasis reift.



Nach Bereitstellungsmodell: Cloud-Bereitstellung führt bei Skalierung und Dynamik
Cloud-bereitgestelltes SD-WAN hielt im Jahr 2026 einen Umsatzanteil von 41,26 % nach Bereitstellungsmodell. Es wird bis 2032 voraussichtlich auch mit einem CAGR von 14,94 % wachsen, was ihm den führenden Marktanteil und das schnellste prognostizierte Wachstum in dieser Segmentierung verleiht. Arista Networks erwarb das VeloCloud-Portfolio von Broadcom im Juli 2025. Die Transaktion integrierte eine weit verbreitete Cloud-bereitgestellte Plattform in Aristas Campus- und Rechenzentrums-Netzwerkportfolio. Dieser Eigentümerwechsel unterstreicht die strategische Bedeutung der Konnektivität von Niederlassungen zur Cloud.
Vor-Ort verwaltete Edge-Implementierungen bleiben für Behörden, Verteidigungseinrichtungen und Finanzdienstleistungsnutzer mit strengen Datensouveränitätsanforderungen relevant. Diese Nutzer können die Nutzung der Cloud-Steuerungsebene für sensible Datenverkehrsklassen einschränken. Hybride Bereitstellung ermöglicht eine schrittweise Migration unter Beibehaltung der lokalen Verwaltung für ausgewählte Anwendungen. Der Markt für Managed Secure SD-WAN Services behält auch während dieser Übergänge eine Rolle für hybride Architekturen. Anbieter, die Cloud-bereitgestellte, vor-Ort und hybride Modelle unterstützen, können Unterbrechungen während des Übergangs eines Kunden reduzieren.
Nach Unternehmensgröße: Großunternehmen liefern Umsatz, während kleine und mittlere Unternehmen Chancen bieten
Großunternehmen machten im Jahr 2026 71,89 % des Umsatzes aus. Ihre höheren Ausgaben pro Standort, Multi-Cloud-Anforderungen und mehrjährige Servicevereinbarungen unterstützen diese Konzentration. Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 14,72 % wachsen. Niedrigere Kosten für Edge-Geräte und verbrauchsbasierte Preisgestaltung reduzieren den Bedarf an größeren Vorabverpflichtungen. Der Markt für Managed Secure SD-WAN Services bietet kleinen und mittleren Unternehmen eine Alternative zum Aufbau dedizierter WAN-Engineering-Teams.
Kleinere Organisationen bevorzugen häufig einen gebündelten Netzwerk- und Sicherheitsdienst gegenüber separaten Spezialprodukten. Fortinet bietet SD-WAN Manager-Funktionen für die zentrale Verwaltung von SD-WAN-Implementierungen an. Cato Networks bietet eine Cloud-native Plattform, die Netzwerk- und Sicherheitsdienste kombiniert. Anbieter, die Auftragserfüllung und Kundensupport automatisieren, können die Nachfrage kleiner und mittlerer Unternehmen bedienen, ohne den Außendienstmitarbeiterstab proportional zu erhöhen. Dieses Betriebsmodell könnte softwarezentrierte Serviceplattformen im Markt für Managed Secure SD-WAN Services begünstigen.

Nach Endnutzerbranche: BFSI verankert die Ausgaben und das verarbeitende Gewerbe steigert die Nachfrage
BFSI hielt im Jahr 2026 einen Endnutzerumsatzanteil von 21,54 %. Niederlassungsdichte, Transaktionssensibilität und regulatorische Verpflichtungen schaffen Nachfrage nach verschlüsselter Konnektivität und kontinuierlicher Netzwerküberwachung. Die Marktgröße für Managed Secure SD-WAN Services im BFSI-Bereich wird auch durch Anforderungen an Segmentierung, redundante Underlays und Sicherheitsereignisprotokollierung unterstützt. Tata Tele Business beschrieb eine verwaltete SD-WAN-Implementierung für einen Finanzdienstleistungskunden mit Mikrosegmentierung, URL-Filterung und Firewall-Funktionen. Diese Anforderungen können den Wert jedes verwalteten Standorts erhöhen.
Das verarbeitende Gewerbe wird bis 2032 voraussichtlich mit einem CAGR von 15,14 % wachsen. Industrielles IoT verbindet Produktionsstandorte, Logistikbetriebe und Lieferantennetzwerke und erhöht den Bedarf an sicherer und zuverlässiger Konnektivität. Die Bewertung im Journal of Cybersecurity and Privacy ergab, dass SD-WAN unter den 9 für Betriebstechnologie bewerteten WAN-Technologien den niedrigsten Risikoscore aufwies. Palo Alto Networks veröffentlichte im Oktober 2025 einen fertigungsspezifischen Designleitfaden für sichere Unternehmenskonnektivität. Innerhalb des Marktes für Managed Secure SD-WAN Services erfordert dieser Sektor maßgeschneiderte Sicherheits- und Leistungsrichtlinien.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 38,16 %. Große Unternehmensbudgets und ein reifes Anbieterökosystem unterstützen die regionale Position im Markt für Managed Secure SD-WAN Services. AT&T Business startete im Mai 2026 einen SD-WAN-Dienst mit Post-Quanten-Kryptografie. Die Veröffentlichung hob die Bedeutung quantenresistenter Sicherheit in Anbieter-Roadmaps hervor. Die Region unterstützt auch Carrier- und Technologieanbieterpartnerschaften, die integrierten Diensten für mittelständische Kunden zugänglich machen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 15,11 % wachsen. Die Netzwerkmodernisierung in China, Japan, Indien, Südkorea und Südostasien unterstützt die Einführung. Tata Communications wurde als Leader im IDC MarketScape für verwaltete SD-WAN- und SASE-Dienste im asiatisch-pazifischen Raum für 2025–2026 ausgezeichnet. Das Unternehmen verwies auf seine Digital Fabric-Strategie und automatisierungsgesteuerte Bereitstellung. Die Region bietet Chancen für Anbieter, die schrittweise Modernisierung und API-gesteuerte Verbrauchsmodelle unterstützen.
Europa bleibt eine wichtige Unternehmensregion, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich und den Benelux-Ländern. Datenschutz-, Resilienz- und Sicherheitsanforderungen können die WAN-Beschaffung in Richtung integrierter Angebote verschieben. In Südamerika sowie im Nahen Osten und Afrika kann der Markt für Managed Secure SD-WAN Services von neuer Backbone-Kapazität profitieren. GTT erweiterte seinen EnvisionCORE-Backbone im Jahr 2025 um Präsenzpunkte in Argentinien, Chile, Kolumbien, Saudi-Arabien und Südafrika. Anbieter müssen in diesen Regionen weiterhin lokale Zugangsbedingungen, Compliance-Anforderungen und die Bereitschaft der Kunden berücksichtigen.
Wettbewerbslandschaft
Marktkonzentration
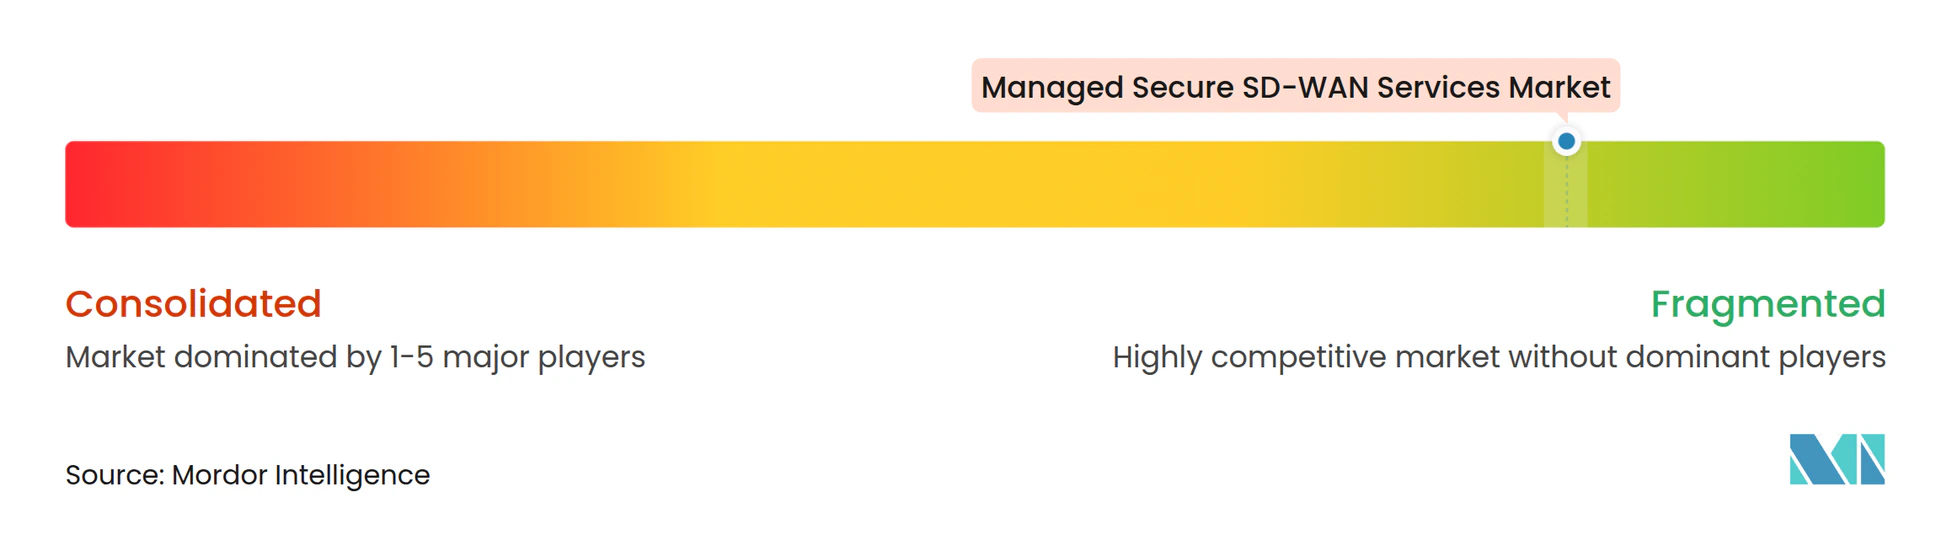
Der Markt für Managed Secure SD-WAN Services umfasst globale Telekommunikationsbetreiber, spezialisierte Managed Service Provider und Technologieanbieter, die verwaltete Funktionen anbieten. Zu den großen Telekommunikationsbetreibern gehören AT&T, Verizon, Orange, Vodafone, BT, Telefónica, NTT, Deutsche Telekom und Singtel. Zu den spezialisierten Anbietern gehören GTT, Aryaka, Colt, Comcast, PCCW Global und Tata Communications. Zu den Technologieanbietern gehören Cisco, Fortinet, Palo Alto Networks, HPE, Versa Networks und Cato Networks. Der Wettbewerb konzentriert sich auf integrierte SASE-Bereitstellung, Automatisierung, Cloud-Konnektivität und branchenspezifische Sicherheit.
AT&T Business startete im Mai 2026 seinen SD-WAN-Dienst mit Post-Quanten-Kryptografie und Cisco-Technologie. Das Angebot fügt einen sicherheitsorientierten Differenzierungspunkt über Bandbreite und grundlegendes Overlay-Management hinaus hinzu. Aristas Übernahme von VeloCloud im Juli 2025 ergänzte Cloud-bereitgestelltes Niederlassungsnetzwerk in sein bestehendes Portfolio. GTT erklärte, dass seine Strategie für 2026 KI-gestützte Sicherheit, Single-Vendor-SASE und Hybrid-Cloud-Dienste priorisiert. Diese Schritte zeigen, dass der Wettbewerb im Markt für Managed Secure SD-WAN Services auf Plattformbreite und Sicherheitsintegration ausgerichtet ist.
Cato Networks meldete 350 Millionen USD an jährlich wiederkehrenden Umsätzen und ein Wachstum von 43 % im Jahresvergleich im Jahr 2025. Das Unternehmen erwarb auch Aim Security, um die Datenschutzfunktionen für Unternehmen zu erweitern. Colt und Versa Networks reduzierten die SD-WAN-Bereitstellungszeit von 90 Minuten auf 12 Sekunden über 1.000 Dienste in 55 Ländern. Der Markt für Managed Secure SD-WAN Services bleibt fragmentiert, mit Chancen bei kleinen und mittleren Unternehmen, industriellen Betriebstechnologieumgebungen und Regionen, die Backbone-Kapazität gewinnen.
Marktführer im Bereich Managed Secure SD-WAN Services
-
AT&T Inc.
-
Verizon Communications Inc.
-
Hughes Network Systems, LLC
-
Orange S.A.
-
Vodafone Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Mai 2026: AT&T Business startete den ersten großen nordamerikanischen SD-WAN-Dienst mit Post-Quanten-Kryptografie, betrieben vom Cisco 8000 Series Secure Router. Das Angebot bietet kryptografische Abwehrmechanismen der nächsten Generation gegen Bedrohungen durch Quantencomputing und ist für eine globale Verfügbarkeit später im Jahr 2026 geplant, womit ein neuer Sicherheitsmaßstab für verwaltete WAN-Dienste gesetzt wird.
- April 2026: Orange Business erweiterte sein Flexible SD-WAN-Sicherheitsangebot durch die Integration von Cisco Catalyst SD-WAN-Funktionen und stärkte damit die Sicherheitsfunktionen seines verwalteten SD-WAN-Portfolios. Die Lösung richtet sich an vor-Ort-Standorte und integriert Netzwerk- und Sicherheitsfunktionen.
- April 2026: GTT Communications gab seine Strategie für 2026 bekannt, nach Investitionen im Jahr 2025, die seinen globalen Tier-1-IP-Backbone auf den drittgrößten der Welt mit einer Kapazität von über 700 Terabit ausgebaut haben. Die Strategie priorisiert KI-gestützte Netzwerksicherheit über die GTT Envision-Plattform, erweiterte Single-Vendor-SASE-Angebote und Hybrid-Cloud-Dienste, die Edge- und Core-Knoten umfassen.
- Februar 2026: Scale Computing erwarb Adaptiv Networks, einen Cloud-nativen SD-WAN- und SASE-Anbieter, und erweiterte damit seine verwalteten Netzwerklösungen um integrierte SD-WAN-Konnektivität und zentralisierte Orchestrierung für verteilte Umgebungen. Das kombinierte Unternehmen bedient über 9.000 Kunden in den Bereichen Schnellrestaurants, Einzelhandel und verteilte Unternehmensumgebungen.
Umfang des globalen Marktberichts für Managed Secure SD-WAN Services
Der Markt für Managed Secure SD-WAN Services umfasst ausgelagerte, abonnementbasierte Dienste, bei denen ein Drittanbieter das softwaredefinierte Weitverkehrsnetz (SD-WAN) einer Organisation mit integrierten Sicherheitsfunktionen entwirft, implementiert, betreibt, überwacht und absichert, wobei intelligentes anwendungsbewusstes Routing, zentralisiertes Richtlinienmanagement und Cloud-bereitgestellte Sicherheitsfunktionen wie Next-Generation-Firewall (NGFW), Secure Web Gateway (SWG), Zero-Trust-Netzwerkzugang (ZTNA) und Cloud Access Security Broker (CASB) kombiniert werden.
Der Marktbericht für Managed Secure SD-WAN Services ist segmentiert nach Servicetyp (SD-WAN-Bereitstellungsdienste, SD-WAN-Integrationsdienste, Managed Monitoring und Optimierungsdienste, Managed Security und SASE Services, Managed Connectivity und Underlay Services sowie technischer Support und Lifecycle Services), Bereitstellungsmodell (vor-Ort verwalteter Edge, Cloud-bereitgestelltes SD-WAN und hybride Bereitstellung), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (BFSI, IT und Telekommunikation, verarbeitendes Gewerbe, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Regierung und öffentlicher Sektor, Energie und Versorgungsunternehmen sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| SD-WAN-Bereitstellungsdienste |
| SD-WAN-Integrationsdienste |
| Managed Monitoring und Optimierungsdienste |
| Managed Security und SASE Services |
| Managed Connectivity und Underlay Services |
| Technischer Support und Lifecycle Services |
| Vor-Ort verwalteter Edge |
| Cloud-bereitgestelltes SD-WAN |
| Hybride Bereitstellung |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| BFSI |
| IT und Telekommunikation |
| Verarbeitendes Gewerbe |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Regierung und öffentlicher Sektor |
| Energie und Versorgungsunternehmen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | SD-WAN-Bereitstellungsdienste | |
| SD-WAN-Integrationsdienste | ||
| Managed Monitoring und Optimierungsdienste | ||
| Managed Security und SASE Services | ||
| Managed Connectivity und Underlay Services | ||
| Technischer Support und Lifecycle Services | ||
| Nach Bereitstellungsmodell | Vor-Ort verwalteter Edge | |
| Cloud-bereitgestelltes SD-WAN | ||
| Hybride Bereitstellung | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | BFSI | |
| IT und Telekommunikation | ||
| Verarbeitendes Gewerbe | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| Regierung und öffentlicher Sektor | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Secure SD-WAN Services?
Der Markt wird im Jahr 2026 auf 20,16 Milliarden USD geschätzt und soll bis 2032 auf 45,26 Milliarden USD anwachsen, mit einem CAGR von 14,57 % im Zeitraum 2027–2032.
Was treibt die Einführung von Managed Secure SD-WAN Services an?
Der Markt für Managed Secure SD-WAN Services wird durch Cloud-Datenverkehr, MPLS-Migration, Sicherheitskonvergenz und den Mangel an Netzwerk- und Sicherheitsfachkräften unterstützt. Anbieter können diese Anforderungen durch verwaltete und gemeinsam verwaltete Bereitstellungsmodelle erfüllen.
Welcher Servicetyp hat den größten Umsatzanteil?
Managed Monitoring und Optimierung hält im Jahr 2026 einen Umsatzanteil von 24,21 % nach Servicetyp. Managed Security und SASE Services wird bis 2032 voraussichtlich mit einem CAGR von 14,88 % wachsen.
Welches Bereitstellungsmodell hat die stärksten Aussichten?
Cloud-bereitgestelltes SD-WAN hält im Jahr 2026 einen Umsatzanteil von 41,26 % und wird bis 2032 voraussichtlich mit einem CAGR von 14,94 % wachsen.
Welches Kundensegment wächst am schnellsten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 14,72 % wachsen, da Anbieter einfachere verbrauchsbasierte Dienste einführen.
Welche Region verzeichnet die schnellste prognostizierte Expansion?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 15,11 % wachsen, da Unternehmen veraltete Netzwerke modernisieren.