
Tamanho e Participação do Mercado de Serviços SASE Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 18.22 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.12 % |
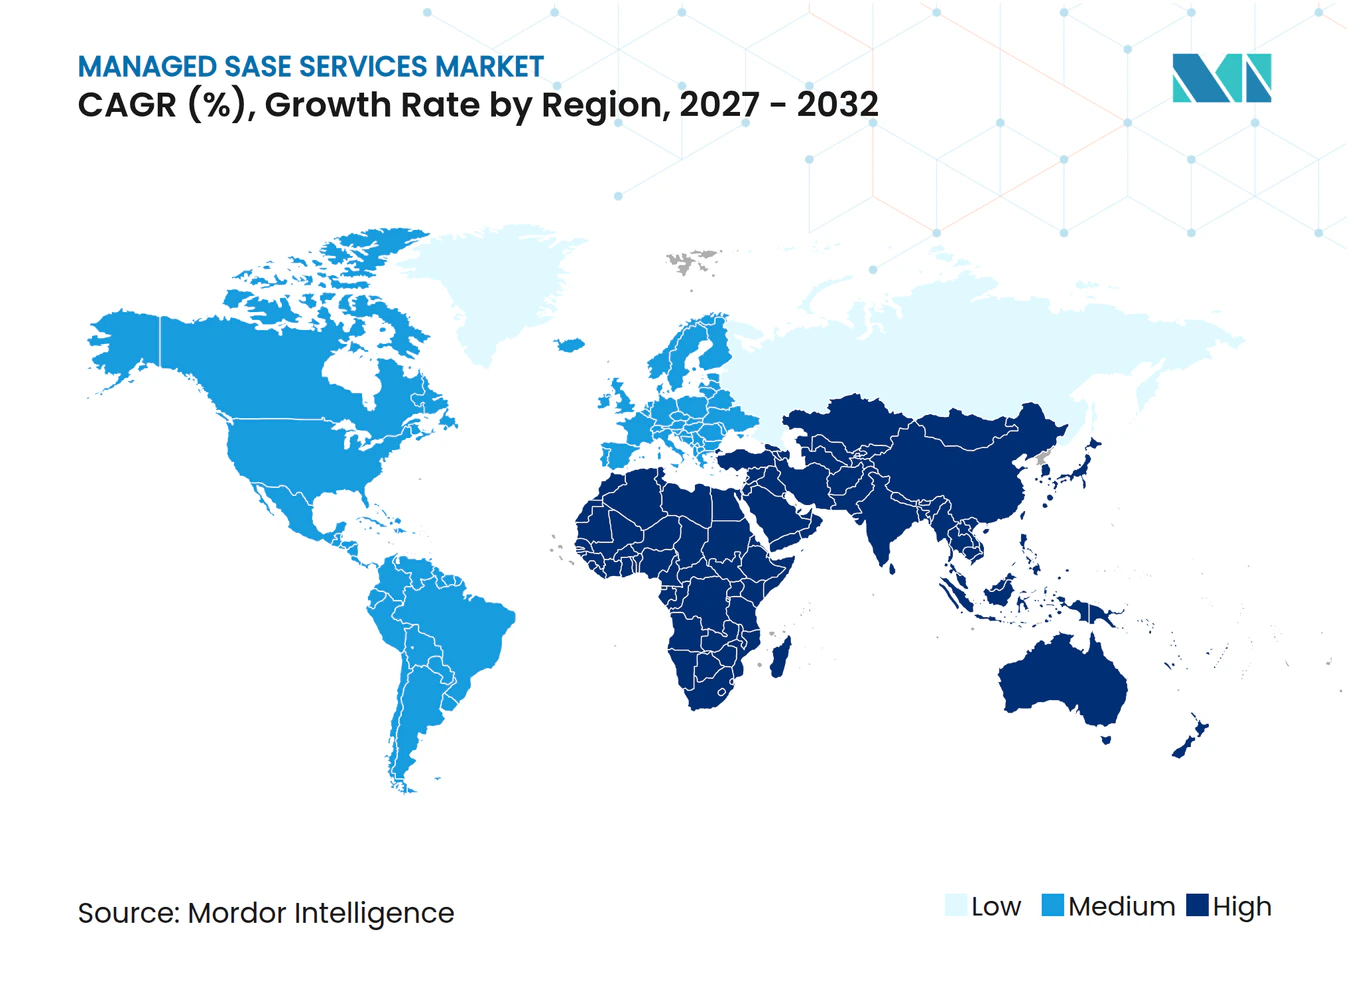
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços SASE Gerenciados por Mordor Intelligence
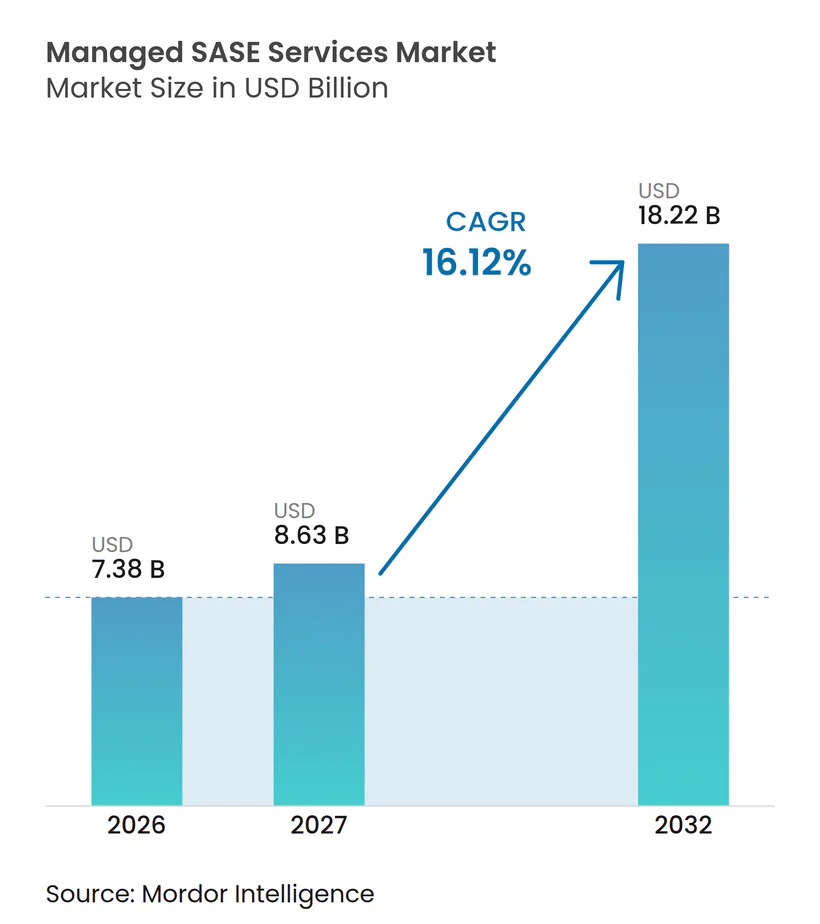
O tamanho do mercado de serviços SASE gerenciados é de 7,38 bilhões de USD em 2026 e tem previsão de atingir 18,22 bilhões de USD até 2032, crescendo a um CAGR de 16,12% de 2027 a 2032. O crescimento acompanha a migração das cargas de trabalho empresariais para aplicações entregues na nuvem, o que reduz a utilidade dos modelos de segurança centrados em data centers. Os provedores estão combinando conectividade de rede, acesso seguro e operações em contratos de assinatura que podem substituir ciclos separados de atualização de hardware. Essa abordagem oferece às operadoras uma forma de converter o risco de renovação de rede em receita recorrente de segurança e relacionamentos mais profundos com os clientes. Os requisitos de soberania de dados também estão aumentando o valor dos provedores capazes de operar pontos de inspeção dentro dos países onde os clientes processam dados. A migração de MPLS, firewalls e VPNs continua sendo difícil, enquanto a latência de inspeção e os custos de saída de nuvem podem aumentar o custo total de implantação.
Principais Conclusões do Relatório
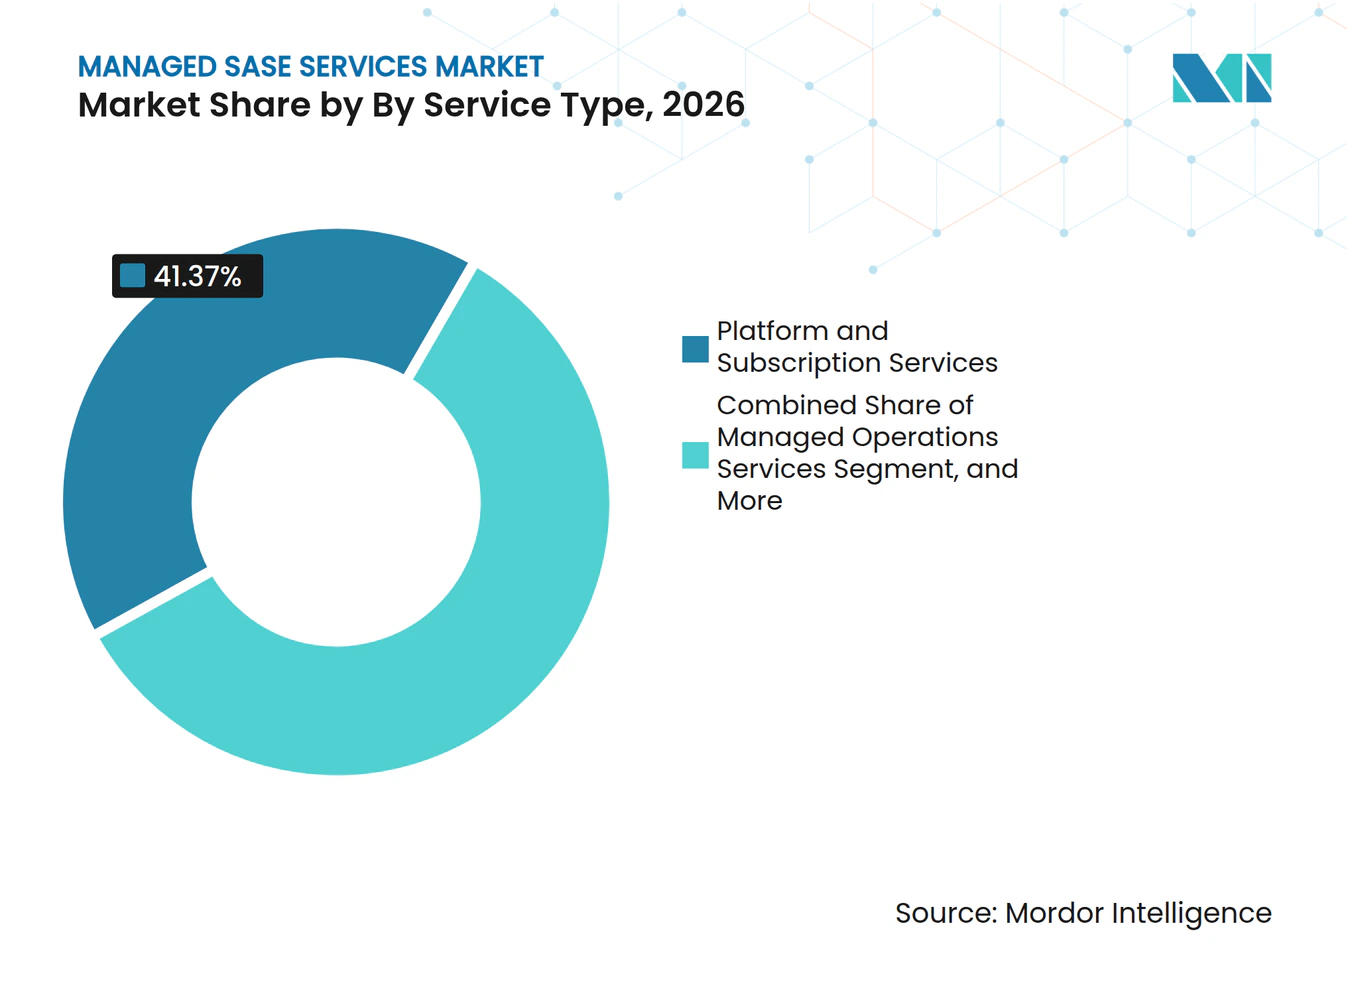
- Por tipo de serviço, os Serviços de Plataforma e Assinatura detinham 41,37% da participação do mercado de serviços SASE gerenciados em 2026, enquanto os Serviços de Operações Gerenciadas têm projeção de expansão a um CAGR de 16,93% até 2032.
- Por modelo de gestão, o Serviço Totalmente Gerenciado detinha 43,83% de participação em 2026, enquanto o Serviço Cogerenciado e Assistido tem projeção de expansão a um CAGR de 16,52% até 2032.
- Por tipo de fornecedor, o SASE de Fornecedor Único detinha 58,27% de participação em 2026, enquanto o SASE de Múltiplos Fornecedores tem projeção de expansão a um CAGR de 16,62% até 2032.
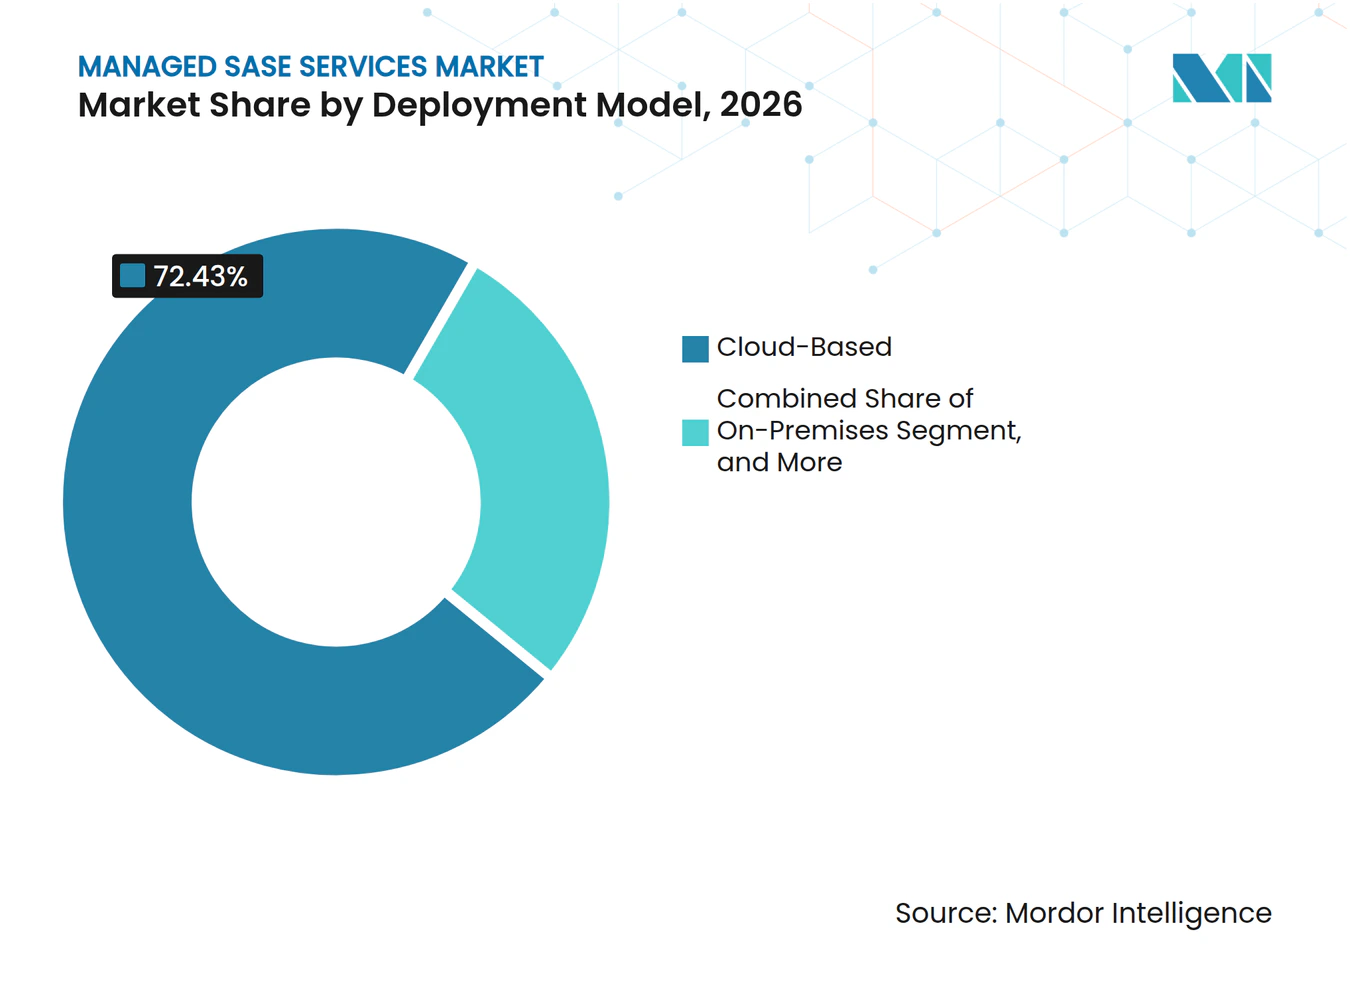
- Por modelo de implantação, a implantação Baseada em Nuvem detinha 72,43% de participação em 2026, enquanto a implantação Híbrida tem projeção de expansão a um CAGR de 16,83% até 2032.
- Por setor do usuário final, o BFSI detinha 23,87% de participação em 2026, enquanto a Saúde tem projeção de expansão a um CAGR de 16,37% até 2032.
- Por geografia, a América do Norte detinha 38,73% de participação em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 16,48% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços SASE Gerenciados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Migração para Nuvem e SaaS | +3.0% | Global | Curto prazo (≤ 2 anos) |
| Trabalho Híbrido e Requisitos de Acesso Distribuído | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Escalada das Ameaças de Cibersegurança e Adoção de Zero Trust | +2.0% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda Empresarial por Expertise em Segurança Gerenciada | +1.5% | Global | Médio prazo (2-4 anos) |
| Pontos de Inspeção Soberanos e Requisitos de Custódia Local de Chaves | +0.8% | Europa, Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Zero Trust Nativo em eSIM para Frotas de IoT Celular | +0.4% | Global, tração inicial na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração para Nuvem e SaaS
A migração empresarial para a nuvem está enfraquecendo o argumento econômico para MPLS e segurança de perímetro local. As aplicações empresariais funcionam cada vez mais na nuvem, de modo que mais tráfego se origina fora do data center corporativo. O mercado de serviços SASE gerenciados se beneficia quando os provedores inspecionam esse tráfego em pontos de presença distribuídos, em vez de roteá-lo de volta por headends legados. Isso pode melhorar o tratamento do tráfego para as principais plataformas de software como serviço, como Microsoft 365, Salesforce e Workday. Os provedores também podem usar o peering direto com SaaS para gerenciar a latência e a exposição de saída. Muitos compradores começam com funções de borda de serviço de segurança antes de adicionar SD-WAN, o que favorece contratos modulares em detrimento de um compromisso completo com a plataforma.
Trabalho Híbrido e Requisitos de Acesso Distribuído
As operações híbridas exigem que as organizações protejam simultaneamente funcionários remotos, aplicações de software como serviço, data centers, cargas de trabalho em nuvem, filiais e acesso de terceiros. O trabalho híbrido é agora um modelo operacional comum nas organizações. Isso torna a aplicação contínua de políticas difícil para equipes internas que gerenciam redes e ferramentas de segurança separadas. O mercado de serviços SASE gerenciados responde a essa necessidade por meio de monitoramento, administração de políticas e resposta a incidentes. Grandes empresas tendem a financiar a consolidação de plataformas e a automação, enquanto organizações de médio porte dependem mais fortemente dos provedores para as operações diárias.
Escalada das Ameaças de Cibersegurança e Adoção de Zero Trust
Ransomware, phishing habilitado por IA e malware de cadeia de suprimentos estão tornando mais difícil adiar os gastos com segurança. A diferença entre adoção e operação plena cria demanda por modelos de entrega gerenciados e cogerenciados. O mercado de serviços SASE gerenciados pode integrar verificação de identidade, aplicação de políticas e inteligência de ameaças em um único modelo operacional. Os compradores esperam cada vez mais prevenção em tempo real e controles automatizados como recursos padrão.
Demanda Empresarial por Expertise em Segurança Gerenciada
A escassez de competências em cibersegurança está aumentando o valor das equipes de operações externas. Quase metade das organizações pesquisadas descreveu o uso paralelo de VPN e ZTNA como um grande fardo operacional. Os provedores gerenciados podem manter capacidades de operações de rede, engenharia de segurança e inteligência de ameaças que são custosas de desenvolver internamente. O mercado de serviços SASE gerenciados tem uma abertura entre empresas com 500 a 5.000 usuários, pois muitas ofertas continuam sendo projetadas para grandes corporações globais. A entrega padronizada e a automação podem reduzir os custos de serviço para esse grupo. Os parceiros de canal continuam sendo importantes para alcançar esses compradores, enquanto a automação de tarefas rotineiras é essencial para uma entrega de serviços sustentável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Migração de MPLS, Firewall e VPN Legados | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Altos Custos de Implementação e Transição | -1.2% | Global, pronunciado em segmentos de PMEs | Médio prazo (2-4 anos) |
| Latência de Inspeção de Segurança Inline para Aplicações em Tempo Real | -0.6% | Global, concentrado em serviços financeiros e mídia | Médio prazo (2-4 anos) |
| Taxas de Saída de SaaS em Hiperescala para Cargas de Trabalho de Inspeção | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Migração de MPLS, Firewall e VPN Legados
A migração de circuitos MPLS, firewalls de hardware e concentradores de VPN para SASE entregue na nuvem pode perturbar tanto a tecnologia quanto as estruturas internas de propriedade. As organizações frequentemente operam sistemas legados e SASE simultaneamente por 12 a 24 meses enquanto resolvem conflitos de políticas, compatibilidade de equipamentos nas instalações do cliente e migrações de filiais. A dificuldade de migração é um obstáculo persistente para organizações multinacionais com hardware de filiais variado. As equipes de rede e segurança também podem ter estruturas de governança separadas, o que atrasa as decisões além dos cronogramas de implantação dos fornecedores. O mercado de serviços SASE gerenciados depende de provedores capazes de reduzir esse fardo por meio de engenharia de migração, provisionamento sem intervenção manual e serviços de transição cogerenciados. Provedores que oferecem planos de migração estruturados podem construir confiança junto aos compradores durante o processo de aquisição.
Altos Custos de Implementação e Transição
Os gastos com implementação incluem engenharia de migração, integração de identidade, infraestrutura simultânea, treinamento de pessoal e encargos de saída de nuvem. A AWS lista a saída básica de internet a 0,09 USD por gigabyte para os primeiros 10 terabytes, enquanto a Azure lista 0,087 USD por gigabyte para a Zona 1, e o Google Cloud lista 0,12 USD por gigabyte como linha de base.[1] O tráfego de inspeção de alto volume, incluindo videoconferência, replicação de dados e inferência de IA, pode, portanto, tornar-se uma parte relevante dos gastos com nuvem. Projetos híbridos podem manter alguma aplicação local nas instalações e enviar apenas o tráfego essencial para inspeção na nuvem. O mercado de serviços SASE gerenciados permanece mais acessível quando os provedores apresentam o custo total de propriedade às equipes financeiras. Organizações menores estão mais expostas porque os custos fixos de engenharia e as operações paralelas prolongam os períodos de retorno do investimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Plataforma Lideram Enquanto Operações Gerenciadas se Expandem
Os Serviços de Plataforma e Assinatura representaram 41,37% da receita por tipo de serviço em 2026. Contratos unificados combinam SD-WAN, funções de borda de serviço de segurança e orquestração de rede em um único acordo. Essa estrutura pode apoiar relacionamentos de vários anos e fornecer aos provedores uma base para adicionar capacidades gerenciadas. Os serviços de plataforma também simplificam a responsabilidade comercial para clientes que desejam menos relacionamentos com fornecedores. Os Serviços Profissionais continuam sendo importantes porque muitas organizações precisam de ajuda para integrar portfólios de segurança legados com arquiteturas entregues na nuvem. A consultoria pode ajudar os clientes a estabelecer planos de política, implantação e operação antes de introduzirem serviços gerenciados.
Os Serviços de Operações Gerenciadas têm projeção de crescimento a um CAGR de 16,93% de 2027 a 2032. O segmento se beneficia da necessidade de aplicar políticas de Zero Trust continuamente em redes distribuídas. Muitas organizações não desejam manter operações de segurança de rede durante 24 horas por dia ou recrutar especialistas para cada domínio de segurança. Os provedores podem fornecer monitoramento contínuo, resposta a incidentes, testes de políticas e otimização operacional dentro do mesmo relacionamento de serviço. A detecção de anomalias baseada em IA e os fluxos de trabalho automatizados de incidentes agregam valor além da administração básica de rede, pois ajudam as equipes a priorizar os problemas que precisam de atenção. Essas capacidades são importantes quando os clientes precisam de melhor desempenho além de melhor segurança. O mercado de serviços SASE gerenciados está, portanto, avançando em direção a serviços que combinam entrega de tecnologia com responsabilidade operacional diária.



Por Modelo de Gestão: Entrega Totalmente Gerenciada Detém a Maior Participação
O Serviço Totalmente Gerenciado detinha 43,83% da receita em 2026. O modelo atrai equipes de segurança que desejam transferir a responsabilidade diária para um provedor, mantendo compromissos claros de nível de serviço. O controle operacional total oferece aos provedores uma visão mais clara dos ambientes dos clientes e pode apoiar discussões sobre renovação e expansão de serviços. A BT Business oferece uma estrutura em camadas que vai do autoatendimento à entrega totalmente terceirizada em 180 países. O mercado de serviços SASE gerenciados utiliza essa variedade de níveis de serviço para atender organizações com capacidades operacionais internas muito diferentes.
O Serviço Cogerenciado e Assistido tem previsão de crescimento a um CAGR de 16,52% de 2027 a 2032. Ele é adequado para grandes organizações que desejam manter a governança enquanto precisam de suporte externo para operações contínuas. Esses clientes podem já possuir plataformas de segurança, mas carecem de pessoal suficiente para operá-las continuamente. O mercado de serviços SASE gerenciados apoia esse modelo porque os provedores podem lidar com a execução operacional enquanto as equipes internas definem políticas e supervisionam riscos. Esse arranjo pode facilitar a adoção para organizações que não estão dispostas a terceirizar completamente as operações de segurança.
Por Tipo de Fornecedor: Plataformas de Fornecedor Único Lideram Enquanto Modelos de Múltiplos Fornecedores Ganham Terreno
O SASE de Fornecedor Único detinha 58,27% da receita por tipo de fornecedor em 2026. Os compradores valorizam um único console de gerenciamento, responsabilidade clara e menos trabalho de integração entre funções de rede e segurança. Muitos compradores desejam reduzir a complexidade de integração, consolidar serviços e diminuir os custos de capital e operacionais. Arquiteturas unificadas também podem facilitar o gerenciamento de trilhas de auditoria e governança de dados. Os requisitos ISO 27001 e SOC 2 Tipo II reforçam essa preferência em algumas organizações. Um modelo de fornecedor único pode ser útil quando as empresas priorizam a simplicidade operacional em detrimento da seleção de componentes.
O SASE de Múltiplos Fornecedores tem projeção de avançar a um CAGR de 16,62% de 2027 a 2032. Ele atende às necessidades de grandes empresas globais que enfrentam requisitos de conformidade variados e têm compromissos existentes com fornecedores. Nenhuma plataforma única atende sempre a todos os requisitos operacionais ou regulatórios locais. O mercado de serviços SASE gerenciados também inclui provedores que combinam capacidades de borda de serviço de segurança de melhor categoria com sua própria camada SD-WAN. A Orange Business utiliza componentes da Cisco, Fortinet, Palo Alto Networks, HPE Aruba, Netskope e Zscaler como funções de rede virtual em seus Super POPs. Essa abordagem oferece aos clientes mais flexibilidade, mas também aumenta a necessidade de integração e expertise operacional.
Por Modelo de Implantação: Entrega em Nuvem Domina Enquanto as Necessidades Híbridas Crescem
A implantação Baseada em Nuvem representou 72,43% da receita em 2026. Ela oferece aos clientes capacidade de segurança distribuída globalmente sem ciclos de atualização de hardware nas filiais ou um grande investimento inicial em appliances. A entrega nativa em nuvem pode suportar automação de políticas baseada em IA, detecção de anomalias e monitoramento de experiência digital em usuários e locais. Também pode escalar conforme a demanda de tráfego muda entre usuários e sites distribuídos. O tamanho do mercado de serviços SASE gerenciados para serviços baseados em nuvem reflete a ampla preferência por segurança escalável e administrada centralmente. O mercado de serviços SASE gerenciados também depende da entrega em nuvem para estender a proteção rapidamente a novas filiais e trabalhadores remotos.
A implantação Híbrida tem previsão de crescimento a um CAGR de 16,83% de 2027 a 2032. Regras de processamento soberano, sistemas de tecnologia operacional com isolamento físico e cargas de trabalho industriais de baixa latência sustentam essa demanda. A Fortinet descreve o FortiSASE Outpost como um design que mantém a inspeção e o registro em infraestrutura controlada pelo cliente quando o processamento local é necessário.[2] Os modelos híbridos permitem que os clientes utilizem segurança entregue na nuvem enquanto mantêm nós de inspeção onde precisam de controle local e tratamento previsível do tráfego. Os sistemas locais continuam sendo relevantes para infraestrutura crítica e ambientes governamentais classificados. A seleção do modelo de implantação depende cada vez mais dos requisitos regulatórios e das características do tráfego, e não apenas da preferência pela nuvem. O mercado de serviços SASE gerenciados se beneficia quando os provedores conseguem operar tanto em ambientes de nuvem quanto em ambientes controlados pelo cliente.

Por Setor do Usuário Final: BFSI Lidera Enquanto Saúde Cresce Mais Rapidamente
O BFSI representou 23,87% da receita por usuário final em 2026. As instituições financeiras enfrentam alta exposição a ameaças, requisitos detalhados de conformidade e necessidades de conectividade em filiais e equipes de assessoria remota. As organizações de serviços financeiros estão adotando tanto projetos SASE híbridos quanto tecnologias de segurança nativas em nuvem. Tecnologia da Informação e Telecomunicações também é um grupo de usuários relevante porque suas redes são frequentemente nativas em nuvem e estão em estágio inicial de adoção de SASE. Manufatura, Governo e Defesa, Energia e Serviços Públicos, e Varejo e Comércio Eletrônico estão ganhando demanda à medida que as operações conectadas ampliam o perímetro empresarial. A IoT industrial e a transformação digital aumentam o número de usuários, locais e sistemas que requerem acesso seguro.
A Saúde tem projeção de expansão a um CAGR de 16,37% de 2027 a 2032. A telemedicina, o monitoramento remoto de pacientes e a exposição a ransomware estão aumentando a necessidade de controles de acesso consistentes. As redes clínicas agora abrangem hospitais, dispositivos de clínicos remotos, fornecedores terceirizados e aplicações de pacientes, de modo que as decisões de acesso devem funcionar em múltiplos ambientes. O mercado de serviços SASE gerenciados pode aplicar políticas baseadas em identidade e inspeção criptografada nesse ambiente distribuído. Os requisitos da HIPAA para informações de saúde eletrônicas protegidas tornam os controles de acesso e as trilhas de auditoria importantes. As organizações de saúde frequentemente precisam de suporte gerenciado porque não mantêm grandes equipes internas de segurança de rede. Transporte e Logística, Educação, e Hotelaria e Viagens também precisam de conectividade segura para operações distribuídas e forças de trabalho híbridas. Isso cria oportunidades para provedores capazes de combinar administração centralizada de políticas com entrega de serviços adaptada aos requisitos operacionais.
Análise Geográfica
A América do Norte detinha 38,73% da receita regional em 2026. O mercado de serviços SASE gerenciados se beneficia da infraestrutura de nuvem madura e de uma base de serviços gerenciados por operadoras na região, incluindo AT&T, Verizon, Comcast Business e Lumen Technologies. A CISA emitiu orientações em julho de 2026 direcionando as agências civis federais para arquiteturas SASE alinhadas ao TIC 3.0.[3] As orientações deslocam a demanda das empresas comerciais para as agências federais. Canadá e México estão se desenvolvendo por meio de subsidiárias multinacionais que precisam de políticas de segurança consistentes em suas operações. A América do Sul é menor, mas o Brasil tem demanda proveniente de serviços financeiros digitais, enquanto a Argentina e outros países permanecem em estágios mais iniciais.
A Europa é moldada pelas regras de residência de dados do GDPR, pela Diretiva NIS2 e pelo Regulamento de Resiliência Operacional Digital para serviços financeiros. Esses requisitos tornam a localização das decisões de segurança e da infraestrutura uma questão prática de compra. O mercado de serviços SASE gerenciados na Europa valoriza projetos soberanos que colocam o processamento de dados, o controle de acesso, a gestão e a jurisdição legal sob a lei da UE. A Versa Networks ativou uma implantação SASE totalmente soberana na Alemanha em 2026. A Alemanha lidera a adoção porque as grandes empresas enfrentam requisitos detalhados de segurança e governança de dados. O Reino Unido, a França e o Benelux são mercados significativos, enquanto Itália, Espanha, Rússia e o restante da Europa estão se desenvolvendo em linha com a modernização da nuvem e a aplicação regulatória.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 16,48% de 2027 a 2032. A Lei de Proteção de Dados Pessoais Digitais da Índia, as emendas à lei de cibersegurança da China e as atualizações de conectividade relacionadas ao 5G estão aumentando a necessidade de capacidade de inspeção localizada. O mercado de serviços SASE gerenciados na Ásia-Pacífico favorece provedores com infraestrutura regional credenciada capaz de suportar processamento especificado dentro do país. Os provedores na região estão expandindo a entrega baseada em automação para atender a essa necessidade. A Arábia Saudita e os Emirados Árabes Unidos também estão aumentando o investimento em nuvem por meio de programas nacionais, enquanto os serviços soberanos atendem às expectativas locais de custódia de dados. A África permanece em estágio inicial, com África do Sul, Egito e Nigéria apoiados por empresas multinacionais que estendem políticas de segurança globais para operações regionais.
Cenário Competitivo
Concentração do Mercado
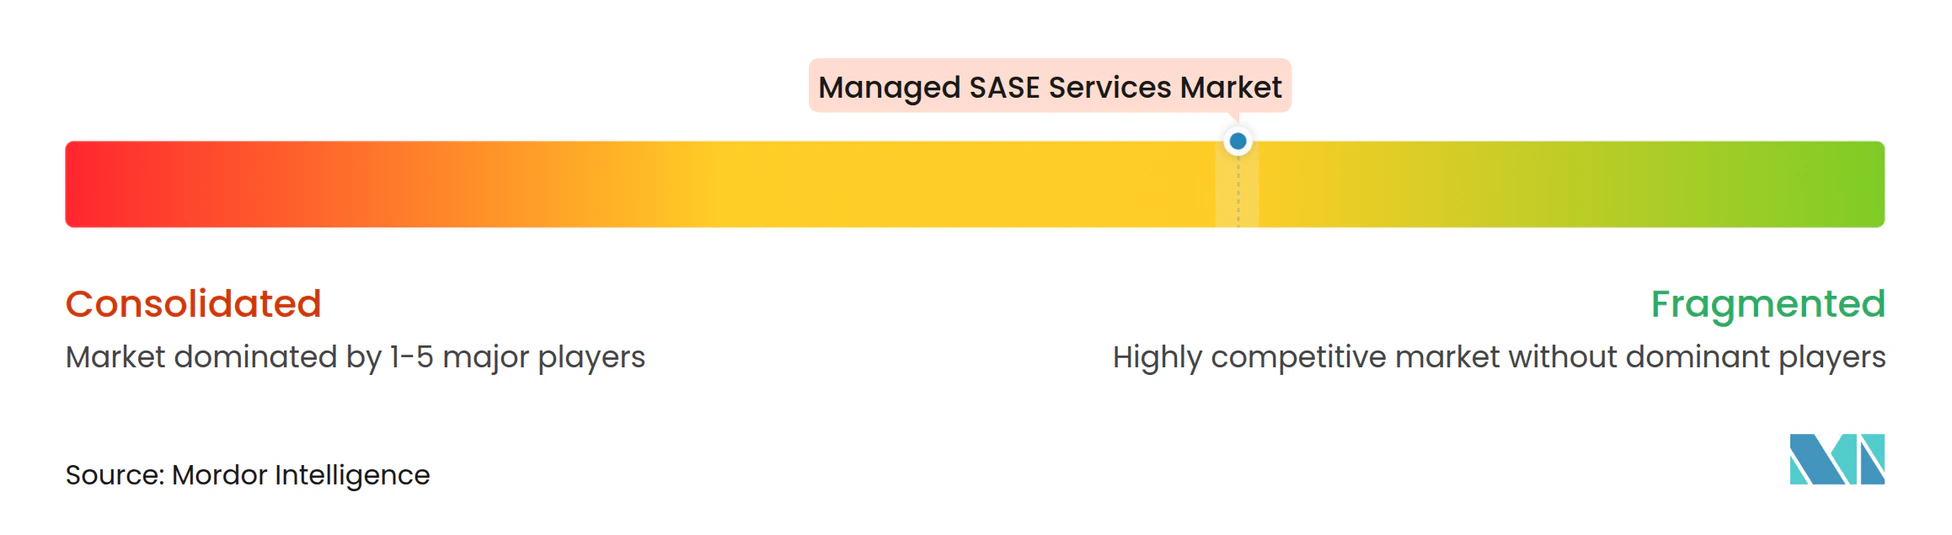
O mercado de serviços SASE gerenciados é moderadamente fragmentado porque nenhum provedor lidera em todas as geografias e grupos de clientes. As operadoras globais, incluindo AT&T, Verizon, Orange Business, BT Group, Vodafone, Telefónica, Deutsche Telekom e NTT DOCOMO BUSINESS, utilizam o alcance de rede e os contratos empresariais existentes como suas principais vantagens. Os fornecedores nativos em nuvem e os especialistas em segurança gerenciada competem por meio de velocidade de desenvolvimento de arquitetura e produtos. A Cato Networks captou 359 milhões de USD em junho de 2025 a uma avaliação acima de 4,8 bilhões de USD, ilustrando o financiamento contínuo para plataformas nativas em nuvem. A concorrência se concentra cada vez mais em automação de políticas, prevenção de perda de dados e na capacidade de entregar operações em escala.
As principais áreas de oportunidade são empresas de médio porte, ambientes de tecnologia operacional em manufatura e energia, e governos que precisam de serviços soberanos. Os fornecedores tradicionais de redes podem enfrentar pressão de provedores com foco em segurança que avançam mais rapidamente no desenvolvimento de plataformas. Os provedores estão usando IA para detecção de anomalias, automação de resposta a incidentes e classificação de chamados para melhorar a entrega de serviços. A Wipro lançou seu CISO Command Center com a CrowdStrike em setembro de 2026 para combinar suporte consultivo com operações de segurança.[4] A oferta utiliza a plataforma CrowdStrike Falcon em segurança de endpoint, segurança em nuvem, gestão de exposição e segurança de IA. Isso demonstra como os integradores de sistemas estão expandindo as operaçes gerenciadas além da conectividade e da segurança de acesso.
A AT&T Business e a Palo Alto Networks entregaram um SASE Fabric Resistente a Quantum em julho de 2026, incorporando criptografia pós-quântica nativamente na arquitetura Prisma SASE usando padrões IETF de troca híbrida de chaves. O mercado de serviços SASE gerenciados também está respondendo às necessidades de soberania de dados por meio de cobertura local mais ampla. A Vodafone Business e a Fortinet expandiram sua parceria em abril de 2025 na Europa, Ásia e Estados Unidos, incluindo opções de serviço cogerenciado e suporte profissional. Esses movimentos mostram que cobertura, processamento local e entrega gerenciada estão se tornando fatores competitivos centrais. O mercado de serviços SASE gerenciados recompensa cada vez mais os provedores capazes de combinar essas capacidades em um modelo operacional transfronteiriço consistente.
Líderes do Setor de Serviços SASE Gerenciados
-
AT&T Inc.
-
Verizon Communications Inc.
-
BT Group plc
-
Tata Communications Limited
-
Wipro Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Wipro Limited e a CrowdStrike lançaram o CISO Command Center, uma oferta de consultoria e operações de segurança alimentada pela plataforma CrowdStrike Falcon®. A iniciativa oferece proteção integrada em segurança de endpoint, segurança em nuvem, gestão de exposição e segurança de IA por meio do conjunto de serviços gerenciados CyberTransform e CyberShield da Wipro, operacionalizando um modelo de segurança orientado a riscos para empresas que enfrentam ameaças aceleradas por IA de fronteira.
- Julho de 2026: A AT&T Business e a Palo Alto Networks entregaram um SASE Fabric Resistente a Quantum, incorporando criptografia pós-quântica nativamente na arquitetura Prisma SASE usando os padrões IETF de troca híbrida de chaves RFC 9370, RFC 9242 e RFC 8784. O fabric oferece agilidade criptográfica nas camadas 5G, fibra e legadas da AT&T, protegendo contra ameaças de coleta-agora-descriptografe-depois e alinhando-se aos requisitos de conformidade CNSA 2.0 e NIS2/DORA.
- Maio de 2026: A Netskope expandiu sua Rede NewEdge para cobrir todos os quatro componentes da soberania de dados — transporte de rede, processamento de dados, armazenamento doméstico e governança de metadados — em 24 países por meio de mais de 120 data centers e 80 regiões, com adições recentes na Indonésia e na Turquia. A expansão inclui validação por terceiros e ambientes auditáveis para apoiar a conformidade com o GDPR, a DPDPA da Índia, a PDPL da Arábia Saudita e os mandatos de localização específicos do setor.
- Maio de 2026: A Netskope e a Deloitte expandiram sua parceria global de SASE gerenciado, com lançamento inicial na EMEA para entregar SASE gerenciado integrando SSE, SD-WAN, ZTNA, CASB, Gateway Web Seguro e Firewall como Serviço da Netskope dentro do framework de segurança gerenciada e consultoria da Deloitte. O serviço tem como alvo empresas que navegam pela adoção de nuvem, fluxos de dados de IA e requisitos regulatórios multirregionais, com regiões adicionais a seguir o lançamento na EMEA.
Escopo do Relatório Global do Mercado de Serviços SASE Gerenciados
O mercado de serviços de borda de serviço de acesso seguro (SASE) gerenciados abrange soluções de rede e segurança baseadas em nuvem gerenciadas por terceiros que integram capacidades de rede de longa distância (WAN) com serviços de segurança, incluindo gateways web seguros, corretores de segurança de acesso à nuvem, firewall como serviço e acesso à rede de zero trust.
O Relatório do Mercado de Serviços SASE Gerenciados é Segmentado por Tipo de Serviço (Serviços de Plataforma e Assinatura, Serviços Profissionais, Serviços de Operações Gerenciadas e Serviços de Monitoramento, Resposta a Incidentes e Otimização), Modelo de Gestão (Serviço Totalmente Gerenciado, Serviço Cogerenciado e Assistido e Serviço Autogerenciado), Tipo de Fornecedor (SASE de Fornecedor Único e SASE de Múltiplos Fornecedores), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa, Educação, Energia e Serviços Públicos, Transporte e Logística, Hotelaria e Viagens e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Plataforma e Assinatura |
| Serviços Profissionais |
| Serviços de Operações Gerenciadas |
| Serviços de Monitoramento, Resposta a Incidentes e Otimização |
| Serviço Totalmente Gerenciado |
| Serviço Cogerenciado e Assistido |
| Serviço Autogerenciado |
| SASE de Fornecedor Único |
| SASE de Múltiplos Fornecedores |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Plataforma e Assinatura | |
| Serviços Profissionais | ||
| Serviços de Operações Gerenciadas | ||
| Serviços de Monitoramento, Resposta a Incidentes e Otimização | ||
| Por Modelo de Gestão | Serviço Totalmente Gerenciado | |
| Serviço Cogerenciado e Assistido | ||
| Serviço Autogerenciado | ||
| Por Tipo de Fornecedor | SASE de Fornecedor Único | |
| SASE de Múltiplos Fornecedores | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços SASE gerenciados?
O tamanho do mercado de serviços SASE gerenciados é de 7,38 bilhões de USD em 2026 e tem previsão de atingir 18,22 bilhões de USD até 2032 a um CAGR de 16,12% de 2027 a 2032.
O que está impulsionando a demanda por serviços SASE gerenciados?
A migração para a nuvem, o trabalho híbrido, as ameaças de cibersegurança e a capacidade limitada de operações de segurança estão sustentando a demanda por entrega gerenciada.
Qual tipo de serviço lidera os serviços SASE gerenciados?
Os Serviços de Plataforma e Assinatura lideram com 41,37% de participação em 2026, enquanto os Serviços de Operações Gerenciadas têm o maior CAGR previsto de 16,93%.
Qual modelo de implantação está crescendo mais rapidamente?
A implantação Híbrida tem projeção de crescimento a um CAGR de 16,83% até 2032 porque os clientes precisam de processamento local, menor latência e maior controle sobre dados regulamentados.
Qual setor do usuário final está crescendo mais rapidamente?
A Saúde tem projeção de crescimento a um CAGR de 16,37% até 2032, apoiada pela telemedicina, pelo monitoramento remoto de pacientes e pela necessidade de proteger informações clínicas.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 16,48% até 2032, apoiada por regulamentações de proteção de dados e atualizações de conectividade empresarial.