
Marktgröße und Marktanteil im Bereich Managed SASE Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.63 Milliarden US-Dollar |
| Marktgröße (2032) | 18.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.12 % |
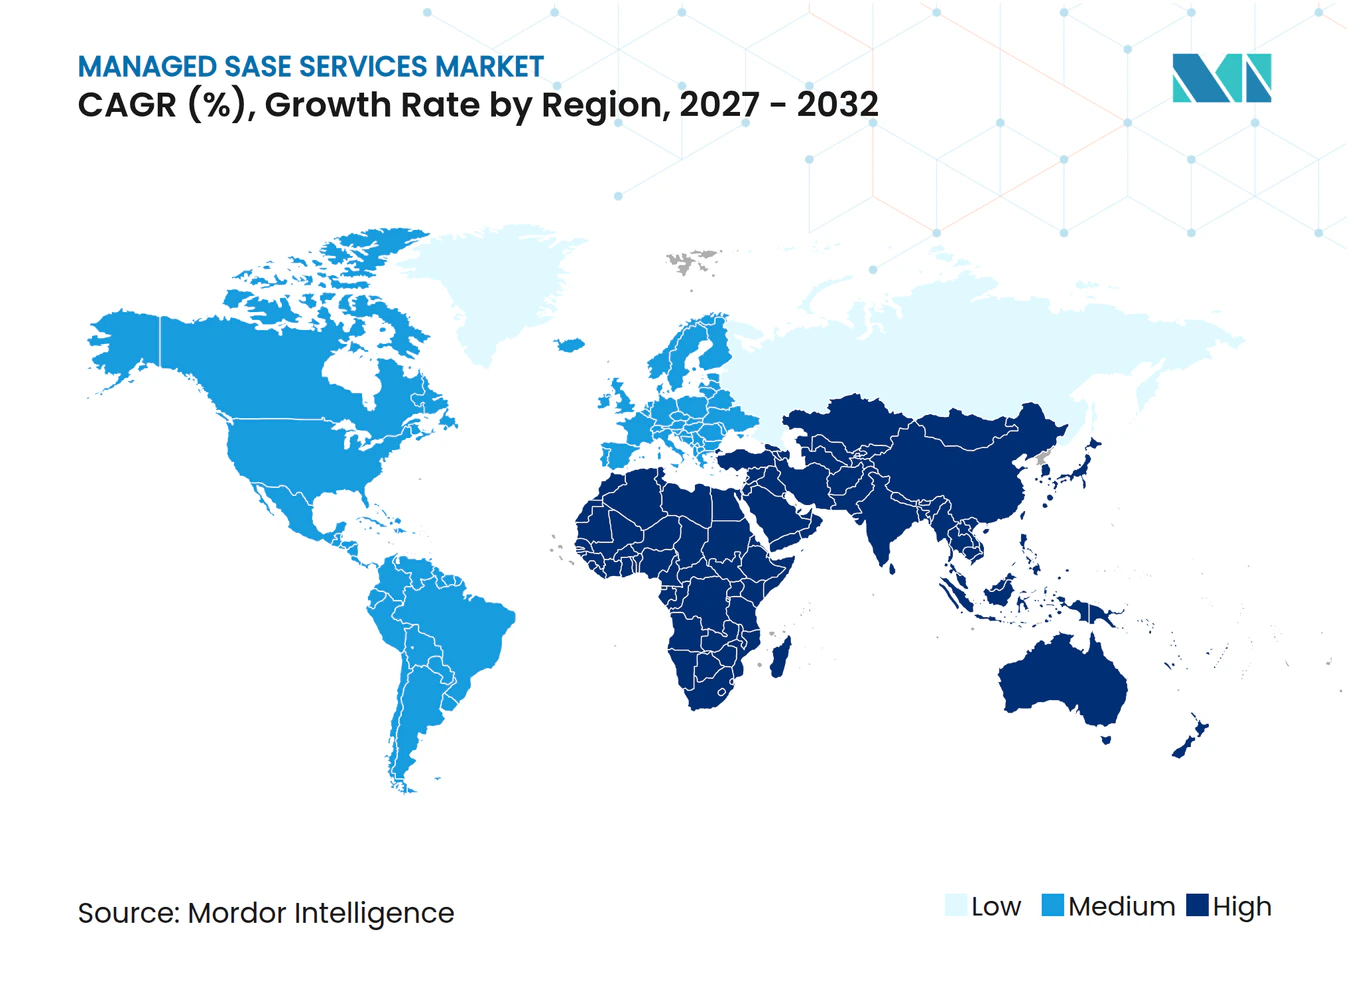
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed SASE Services von Mordor Intelligence
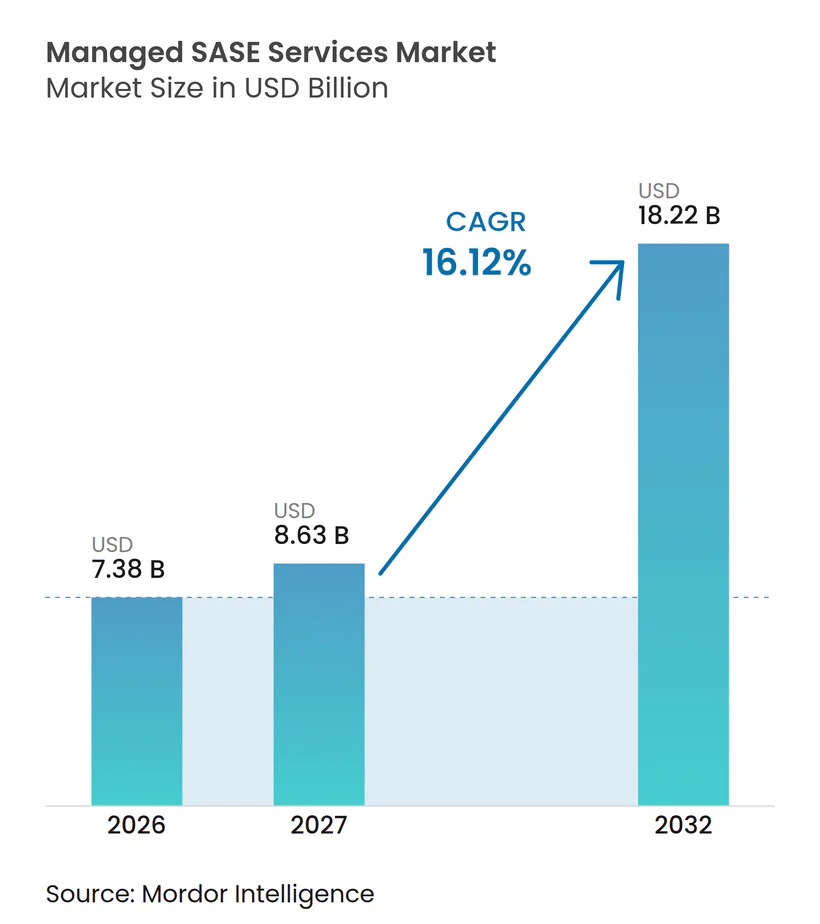
Die Marktgröße für Managed SASE Services beträgt im Jahr 2026 7,38 Milliarden USD und soll bis 2032 auf 18,22 Milliarden USD anwachsen, mit einer CAGR von 16,12 % von 2027 bis 2032. Das Wachstum folgt der Verlagerung von Unternehmens-Workloads hin zu cloudbasierten Anwendungen, was den Nutzen datenzentrierter Sicherheitsarchitekturen verringert. Anbieter kombinieren Netzwerkkonnektivität, sicheren Zugang und Betrieb in Abonnementverträgen, die separate Hardware-Erneuerungszyklen ersetzen können. Dieser Ansatz gibt Carriern die Möglichkeit, das Risiko der Netzwerkerneuerung in wiederkehrende Sicherheitseinnahmen und tiefere Kundenbeziehungen umzuwandeln. Anforderungen an die Datensouveränität erhöhen zudem den Wert von Anbietern, die Inspektionspunkte in den Ländern betreiben können, in denen Kunden Daten verarbeiten. Die Migration von MPLS, Firewalls und VPNs bleibt schwierig, während Inspektionslatenz und Cloud-Egress-Kosten die Gesamtbereitstellungskosten erhöhen können.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielten Plattform- und Abonnementdienste im Jahr 2026 einen Marktanteil von 41,37 % am Markt für Managed SASE Services, während Managed Operations Services bis 2032 voraussichtlich mit einer CAGR von 16,93 % wachsen wird.
- Nach Verwaltungsmodell hielt der vollständig verwaltete Service im Jahr 2026 einen Anteil von 43,83 %, während Co-Managed und unterstützter Service bis 2032 voraussichtlich mit einer CAGR von 16,52 % wachsen wird.
- Nach Anbietertyp hielt Single-Vendor SASE im Jahr 2026 einen Anteil von 58,27 %, während Multi-Vendor SASE bis 2032 voraussichtlich mit einer CAGR von 16,62 % wachsen wird.
- Nach Bereitstellungsmodell hielt die cloudbasierte Bereitstellung im Jahr 2026 einen Anteil von 72,43 %, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 16,83 % wachsen wird.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 23,87 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 16,37 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,73 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 16,48 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für Managed SASE Services
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Cloud- und SaaS-Migration | +3.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Hybrides Arbeiten und verteilte Zugriffsanforderungen | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Cybersicherheitsbedrohungen und Zero-Trust-Einführung | +2.0% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage von Unternehmen nach verwalteter Sicherheitskompetenz | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Souveräne Inspektionspunkte und lokale Anforderungen an die Schlüsselverwahrung | +0.8% | Europa, Asien-Pazifik, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| eSIM-natives Zero Trust für zellulare IoT-Flotten | +0.4% | Global, frühe Verbreitung in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud- und SaaS-Migration
Die Cloud-Migration von Unternehmen schwächt die wirtschaftliche Grundlage für MPLS und On-Premises-Perimetersicherheit. Unternehmensanwendungen laufen zunehmend in der Cloud, sodass mehr Datenverkehr außerhalb des unternehmenseigenen Rechenzentrums entsteht. Der Markt für Managed SASE Services profitiert, wenn Anbieter diesen Datenverkehr an verteilten Points of Presence inspizieren, anstatt ihn über veraltete Headends zurückzuleiten. Dies kann die Datenverkehrsverarbeitung für wichtige Software-als-Dienst-Plattformen wie Microsoft 365, Salesforce und Workday verbessern. Anbieter können auch direktes SaaS-Peering nutzen, um Latenz und Egress-Exposition zu steuern. Viele Käufer beginnen mit Security Service Edge-Funktionen, bevor sie SD-WAN hinzufügen, was modulare Verträge gegenüber einer vollständigen Plattformverpflichtung begünstigt.
Hybrides Arbeiten und verteilte Zugriffsanforderungen
Hybride Betriebsmodelle erfordern von Organisationen, Remote-Mitarbeiter, Software-als-Dienst-Anwendungen, Rechenzentren, Cloud-Workloads, Niederlassungen und den Zugang von Drittparteien gleichzeitig abzusichern. Hybrides Arbeiten ist mittlerweile ein verbreitetes Betriebsmodell in Organisationen. Dies erschwert die kontinuierliche Durchsetzung von Richtlinien für interne Teams, die separate Netzwerke und Sicherheitstools verwalten. Der Markt für Managed SASE Services reagiert auf diesen Bedarf durch Überwachung, Richtlinienverwaltung und Incident Response. Größere Unternehmen neigen dazu, Plattformkonsolidierung und Automatisierung zu finanzieren, während mittelgroße Organisationen stärker auf Anbieter für den täglichen Betrieb angewiesen sind.
Zunehmende Cybersicherheitsbedrohungen und Zero-Trust-Einführung
Ransomware, KI-gestütztes Phishing und Supply-Chain-Malware machen es schwieriger, Sicherheitsausgaben aufzuschieben. Die Lücke zwischen Einführung und vollständigem Betrieb schafft Nachfrage nach verwalteten und gemeinsam verwalteten Bereitstellungsmodellen. Der Markt für Managed SASE Services kann Identitätsverifizierung, Richtliniendurchsetzung und Bedrohungsintelligenz in ein einziges Betriebsmodell integrieren. Käufer erwarten zunehmend Echtzeit-Prävention und automatisierte Kontrollen als Standardfunktionen.
Nachfrage von Unternehmen nach verwalteter Sicherheitskompetenz
Ein Mangel an Cybersicherheitsfachkräften erhöht den Wert externer Betriebsteams. Fast die Hälfte der befragten Organisationen beschrieb die parallele Nutzung von VPN und ZTNA als erhebliche betriebliche Belastung. Verwaltete Anbieter können Netzwerkbetrieb, Sicherheitstechnik und Bedrohungsintelligenz-Kapazitäten aufrechterhalten, die intern kostspielig aufzubauen sind. Der Markt für Managed SASE Services bietet Chancen bei Unternehmen mit 500 bis 5.000 Nutzern, da viele Angebote weiterhin für globale Konzerne konzipiert sind. Standardisierte Bereitstellung und Automatisierung können die Servicekosten für diese Gruppe senken. Kanalpartner bleiben wichtig, um diese Käufer zu erreichen, während die Automatisierung von Routineaufgaben für eine nachhaltige Servicebereitstellung unerlässlich ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Komplexität der Migration von Legacy-MPLS, Firewalls und VPNs | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Implementierungs- und Übergangskosten | -1.2% | Global, ausgeprägt im KMU-Segment | Mittelfristig (2–4 Jahre) |
| Inline-Sicherheitsinspektionslatenz für Echtzeit-Anwendungen | -0.6% | Global, konzentriert in Finanzdienstleistungen und Medien | Mittelfristig (2–4 Jahre) |
| Hyperscale-SaaS-Egress-Gebühren für Inspektions-Workloads | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Migration von Legacy-MPLS, Firewalls und VPNs
Der Wechsel von MPLS-Leitungen, Hardware-Firewalls und VPN-Konzentratoren zu cloudbasiertem SASE kann sowohl Technologie- als auch interne Eigentumsstrukturen beeinträchtigen. Organisationen betreiben Legacy- und SASE-Systeme häufig 12 bis 24 Monate parallel, während sie Richtlinienkonflikte, Kompatibilität von Customer-Premises-Equipment und Niederlassungsumstellungen bewältigen. Die Migrationskomplexität ist ein dauerhaftes Hindernis für multinationale Organisationen mit unterschiedlicher Niederlassungshardware. Netzwerk- und Sicherheitsteams können auch separate Governance-Strukturen haben, was Entscheidungen über die Bereitstellungszeitpläne der Anbieter hinaus verzögert. Der Markt für Managed SASE Services ist auf Anbieter angewiesen, die diese Belastung durch Migrationstechnik, Zero-Touch-Provisionierung und gemeinsam verwaltete Übergangsdienste reduzieren können. Anbieter, die strukturierte Migrationspläne anbieten, können das Vertrauen der Käufer während der Beschaffung stärken.
Hohe Implementierungs- und Übergangskosten
Implementierungsausgaben umfassen Migrationstechnik, Identitätsintegration, parallele Infrastruktur, Mitarbeiterschulungen und Cloud-Egress-Gebühren. AWS listet den Basis-Internet-Egress mit 0,09 USD pro Gigabyte für die ersten 10 Terabyte auf, Azure listet 0,087 USD pro Gigabyte für Zone 1 und Google Cloud listet 0,12 USD pro Gigabyte als Basiswert.[1] Hochvolumiger Inspektionsdatenverkehr, einschließlich Videokonferenzen, Datenreplikation und KI-Inferenz, kann daher ein wesentlicher Teil der Cloud-Ausgaben werden. Hybride Designs können einige lokale Durchsetzungsmaßnahmen On-Premises beibehalten und nur wesentlichen Datenverkehr zur Cloud-Inspektion senden. Der Markt für Managed SASE Services bleibt zugänglicher, wenn Anbieter den Finanzteams die Gesamtbetriebskosten aufzeigen. Kleinere Organisationen sind stärker exponiert, da feste Technikkosten und parallele Betriebszeiten die Amortisationszeiten verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Plattformdienste führen, während Managed Operations wächst
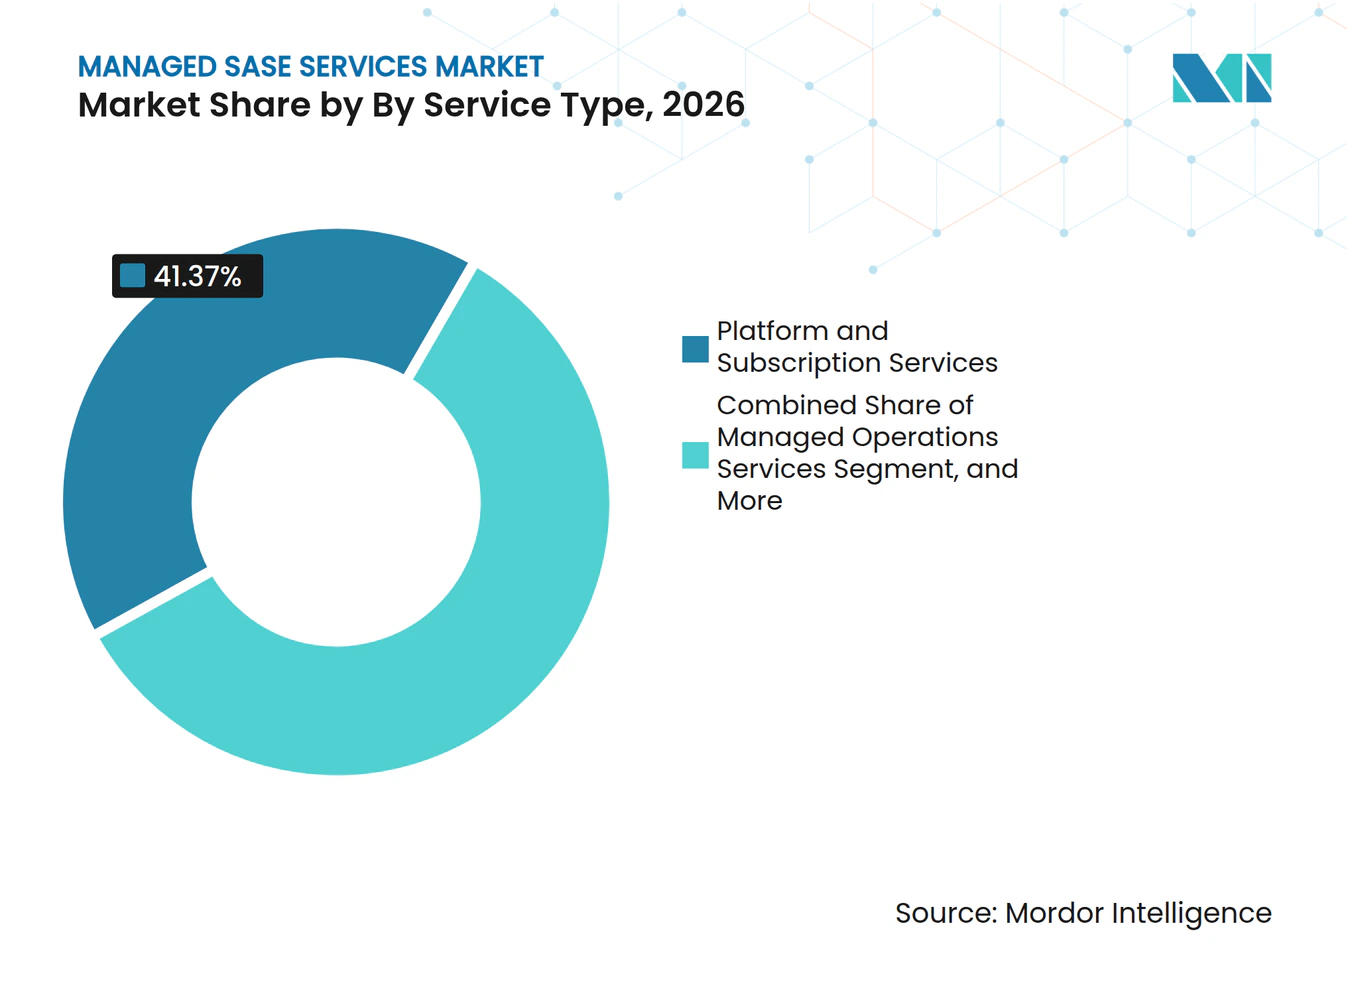
Plattform- und Abonnementdienste machten im Jahr 2026 41,37 % des Umsatzes nach Servicetyp aus. Einheitliche Verträge kombinieren SD-WAN, Security Service Edge-Funktionen und Netzwerkorchestrierung unter einer einzigen Vereinbarung. Diese Struktur kann mehrjährige Beziehungen unterstützen und Anbietern eine Grundlage für das Hinzufügen verwalteter Kapazitäten bieten. Plattformdienste vereinfachen auch die kommerzielle Verantwortlichkeit für Kunden, die weniger Lieferantenbeziehungen wünschen. Professional Services bleibt wichtig, da viele Organisationen Hilfe bei der Integration von Legacy-Sicherheitsportfolios mit cloudbasierten Architekturen benötigen. Beratung kann Kunden helfen, Richtlinien-, Bereitstellungs- und Betriebspläne zu erstellen, bevor sie verwaltete Dienste einführen.
Managed Operations Services soll von 2027 bis 2032 mit einer CAGR von 16,93 % wachsen. Das Segment profitiert von der Notwendigkeit, Zero-Trust-Richtlinien kontinuierlich über verteilte Netzwerke hinweg durchzusetzen. Viele Organisationen möchten keine Netzwerksicherheitsoperationen rund um die Uhr besetzen oder Spezialisten für jede Sicherheitsdomäne rekrutieren. Anbieter können kontinuierliche Überwachung, Incident Response, Richtlinientests und betriebliche Optimierung innerhalb derselben Servicebeziehung liefern. KI-basierte Anomalieerkennung und automatisierte Incident-Workflows schaffen Mehrwert über die grundlegende Netzwerkverwaltung hinaus, da sie Teams helfen, Probleme zu priorisieren, die Aufmerksamkeit erfordern. Diese Fähigkeiten sind wichtig, wenn Kunden sowohl bessere Leistung als auch bessere Sicherheit benötigen. Der Markt für Managed SASE Services bewegt sich daher auf Dienste zu, die Technologiebereitstellung mit täglicher Betriebsverantwortung kombinieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verwaltungsmodell: Vollständig verwaltete Bereitstellung hält den größten Anteil
Der vollständig verwaltete Service hielt im Jahr 2026 43,83 % des Umsatzes. Das Modell spricht Sicherheitsteams an, die die tägliche Verantwortung an einen Anbieter übertragen möchten, während sie klare Service-Level-Verpflichtungen beibehalten. Die vollständige Betriebskontrolle gibt Anbietern einen klareren Einblick in die Umgebungen der Kunden und kann Gespräche über Verlängerung und Serviceerweiterung unterstützen. BT Business bietet eine abgestufte Struktur an, die von Self-Service bis zur vollständig ausgelagerten Bereitstellung in 180 Ländern reicht. Der Markt für Managed SASE Services nutzt diese Bandbreite an Service-Levels, um Organisationen mit sehr unterschiedlichen internen Betriebskapazitäten anzusprechen.
Co-Managed und unterstützter Service soll von 2027 bis 2032 mit einer CAGR von 16,52 % wachsen. Er eignet sich für große Organisationen, die Governance beibehalten möchten, aber externe Unterstützung für den kontinuierlichen Betrieb benötigen. Diese Kunden besitzen möglicherweise bereits Sicherheitsplattformen, haben aber nicht genug Personal, um sie kontinuierlich zu betreiben. Der Markt für Managed SASE Services unterstützt dieses Modell, da Anbieter die operative Ausführung übernehmen können, während interne Teams Richtlinien festlegen und Risiken überwachen. Diese Vereinbarung kann die Einführung für Organisationen erleichtern, die nicht bereit sind, Sicherheitsoperationen vollständig auszulagern.
Nach Anbietertyp: Single-Vendor-Plattformen führen, während Multi-Vendor-Modelle an Boden gewinnen
Single-Vendor SASE hielt im Jahr 2026 58,27 % des Umsatzes nach Anbietertyp. Käufer schätzen eine einzige Verwaltungskonsole, klare Verantwortlichkeit und weniger Integrationsaufwand über Netzwerk- und Sicherheitsfunktionen hinweg. Viele Käufer möchten die Integrationskomplexität reduzieren, Dienste konsolidieren und Kapital- sowie Betriebskosten senken. Einheitliche Architekturen können auch Prüfpfade und Data Governance einfacher handhabbar machen. ISO-27001- und SOC-2-Typ-II-Anforderungen verstärken diese Präferenz bei einigen Organisationen. Ein Single-Vendor-Modell kann nützlich sein, wenn Unternehmen die Betriebseinfachheit gegenüber der Komponentenauswahl priorisieren.
Multi-Vendor SASE soll von 2027 bis 2032 mit einer CAGR von 16,62 % wachsen. Es erfüllt die Anforderungen globaler Unternehmen, die unterschiedliche Compliance-Anforderungen haben und bestehende Anbieterverträge besitzen. Keine einzelne Plattform erfüllt immer alle lokalen betrieblichen oder regulatorischen Anforderungen. Der Markt für Managed SASE Services umfasst auch Anbieter, die erstklassige Security Service Edge-Fähigkeiten mit ihrem eigenen SD-WAN-Underlay kombinieren. Orange Business nutzt Cisco, Fortinet, Palo Alto Networks, HPE Aruba, Netskope und Zscaler-Komponenten als virtuelle Netzwerkfunktionen in seinen Super POPs. Dieser Ansatz gibt Kunden mehr Flexibilität, erhöht aber auch den Bedarf an Integrations- und Betriebskompetenz.
Nach Bereitstellungsmodell: Cloud-Bereitstellung dominiert, während hybride Anforderungen steigen
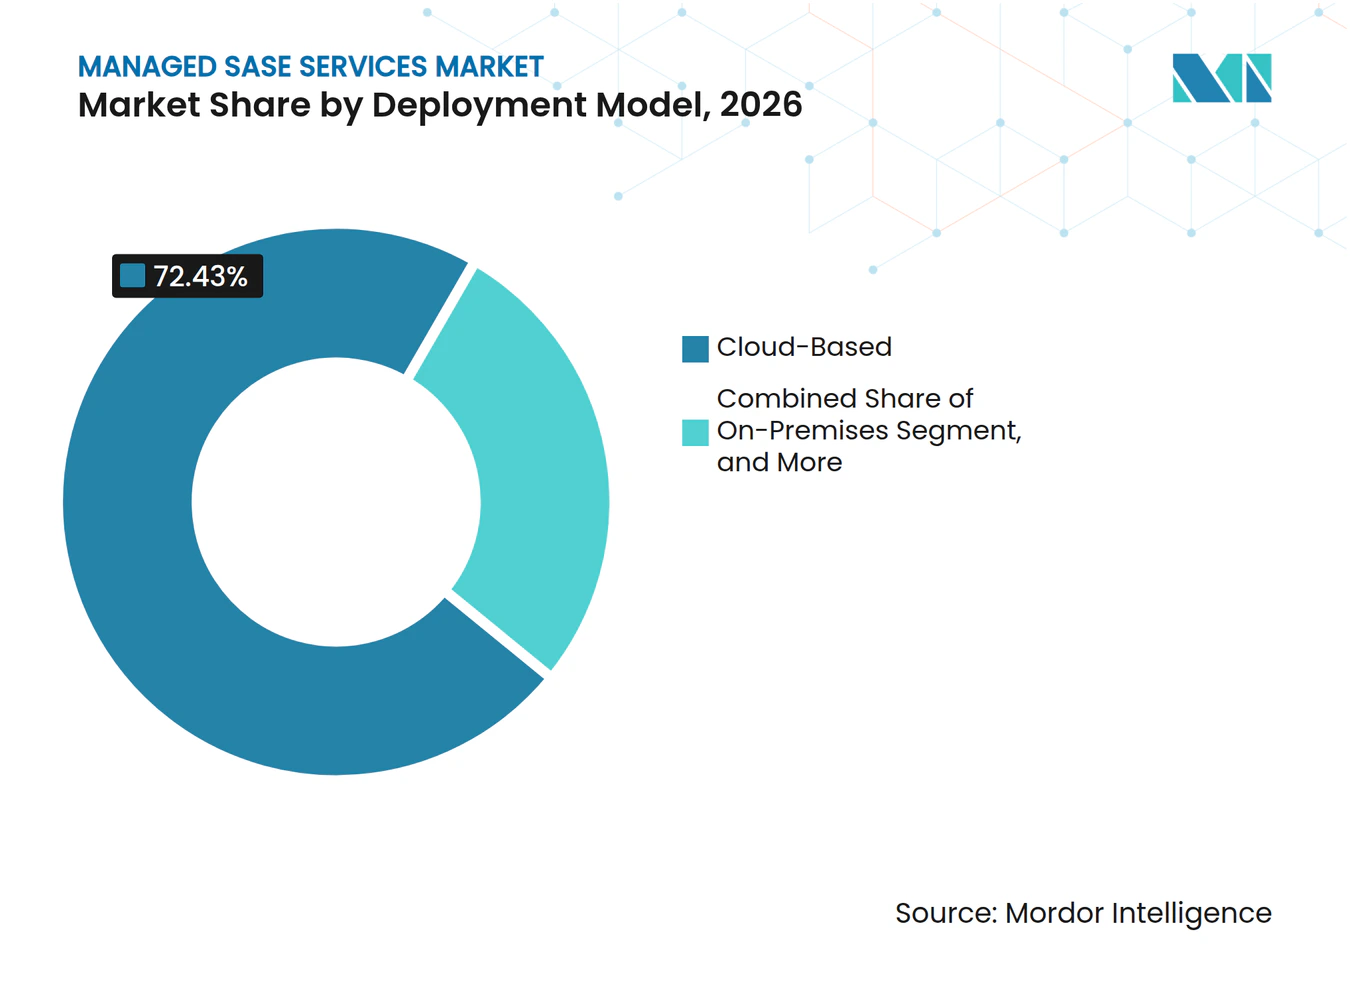
Die cloudbasierte Bereitstellung machte im Jahr 2026 72,43 % des Umsatzes aus. Sie gibt Kunden global verteilte Sicherheitskapazität ohne Hardware-Erneuerungszyklen in Niederlassungen oder große Vorabinvestitionen in Appliances. Cloud-native Bereitstellung kann KI-basierte Richtlinienautomatisierung, Anomalieerkennung und digitales Erfahrungsmonitoring über Nutzer und Standorte hinweg unterstützen. Sie kann auch skalieren, wenn sich die Datenverkehrsnachfrage über verteilte Nutzer und Standorte hinweg ändert. Die Marktgröße für Managed SASE Services für cloudbasierte Dienste spiegelt die breite Präferenz für skalierbare, zentral verwaltete Sicherheit wider. Der Markt für Managed SASE Services verlässt sich auch auf Cloud-Bereitstellung, um den Schutz schnell auf neue Niederlassungen und Remote-Mitarbeiter auszuweiten.
Die hybride Bereitstellung soll von 2027 bis 2032 mit einer CAGR von 16,83 % wachsen. Souveräne Verarbeitungsregeln, luftgespaltene Betriebstechnologiesysteme und latenzarme industrielle Workloads unterstützen diese Nachfrage. Fortinet beschreibt FortiSASE Outpost als ein Design, das Inspektion und Protokollierung in kundenkontrollierter Infrastruktur hält, wenn lokale Verarbeitung erforderlich ist.[2] Hybride Modelle ermöglichen es Kunden, cloudbasierte Sicherheit zu nutzen und gleichzeitig Inspektionsknoten beizubehalten, wo sie lokale Kontrolle und vorhersehbare Datenverkehrsverarbeitung benötigen. On-Premises-Systeme bleiben für kritische Infrastrukturen und klassifizierte Regierungsumgebungen relevant. Die Wahl des Bereitstellungsmodells hängt zunehmend von regulatorischen Anforderungen und Datenverkehrsmerkmalen ab, nicht nur von der Cloud-Präferenz. Der Markt für Managed SASE Services profitiert, wenn Anbieter sowohl in Cloud- als auch in kundenkontrollierten Umgebungen operieren können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: BFSI führt, während das Gesundheitswesen am schnellsten wächst
BFSI machte im Jahr 2026 23,87 % des Endnutzerumsatzes aus. Finanzinstitute sind hoher Bedrohungsexposition, detaillierten Compliance-Anforderungen und Konnektivitätsbedarf über Niederlassungen und Remote-Beratungsteams hinweg ausgesetzt. Finanzdienstleistungsorganisationen übernehmen sowohl hybride SASE-Designs als auch cloudnative Sicherheitstechnologien. IT und Telekommunikation ist ebenfalls eine bedeutende Nutzergruppe, da ihre Netzwerke oft cloudnativ und früh in der SASE-Einführung sind. Fertigung, Regierung und Verteidigung, Energie und Versorgung sowie Einzelhandel und E-Commerce gewinnen an Nachfrage, da vernetzte Betriebsabläufe den Unternehmensperimeter erweitern. Industrielles IoT und digitale Transformation erhöhen die Anzahl der Nutzer, Standorte und Systeme, die sicheren Zugang benötigen.
Das Gesundheitswesen soll von 2027 bis 2032 mit einer CAGR von 16,37 % wachsen. Telemedizin, Remote-Patientenüberwachung und Ransomware-Exposition erhöhen den Bedarf an konsistenten Zugriffskontrollen. Klinische Netzwerke umfassen jetzt Krankenhäuser, Remote-Klinikgeräte, Drittanbieter und Patientenanwendungen, sodass Zugriffsentscheidungen über mehrere Umgebungen hinweg funktionieren müssen. Der Markt für Managed SASE Services kann identitätsbasierte Richtlinien und verschlüsselte Inspektion in dieser verteilten Umgebung anwenden. HIPAA-Anforderungen für elektronisch geschützte Gesundheitsinformationen machen Zugriffskontrollen und Prüfpfade wichtig. Gesundheitsorganisationen benötigen oft verwaltete Unterstützung, da sie keine großen internen Netzwerksicherheitsteams unterhalten. Transport und Logistik, Bildung sowie Gastgewerbe und Reisen benötigen ebenfalls sichere Konnektivität für verteilte Betriebsabläufe und hybride Belegschaften. Dies schafft Chancen für Anbieter, die zentrale Richtlinienverwaltung mit auf betriebliche Anforderungen zugeschnittener Servicebereitstellung kombinieren können.
Geografische Analyse
Nordamerika hielt im Jahr 2026 38,73 % des regionalen Umsatzes. Der Markt für Managed SASE Services profitiert von reifer Cloud-Infrastruktur und einer Carrier-Managed-Services-Basis in der Region, einschließlich AT&T, Verizon, Comcast Business und Lumen Technologies. Die CISA veröffentlichte im Juli 2026 Leitlinien, die zivile Bundesbehörden auf SASE-Architekturen ausrichten, die mit TIC 3.0 übereinstimmen.[3] Die Leitlinien verlagern die Nachfrage von kommerziellen Unternehmen hin zu Bundesbehörden. Kanada und Mexiko entwickeln sich durch multinationale Tochtergesellschaften, die konsistente Sicherheitsrichtlinien über ihre Betriebsabläufe hinweg benötigen. Südamerika ist kleiner, aber Brasilien hat Nachfrage aus digitalen Finanzdienstleistungen, während Argentinien und andere Länder in früheren Phasen verbleiben.
Europa wird durch DSGVO-Datenspeicherungsregeln, die NIS2-Richtlinie und den Digital Operational Resilience Act für Finanzdienstleistungen geprägt. Diese Anforderungen machen den Standort von Sicherheitsentscheidungen und Infrastruktur zu einem praktischen Kaufthema. Der Markt für Managed SASE Services in Europa schätzt souveräne Designs, die Datenverarbeitung, Zugangskontrolle, Verwaltung und rechtliche Zuständigkeit unter EU-Recht stellen. Versa Networks aktivierte im Jahr 2026 eine vollständig souveräne SASE-Bereitstellung in Deutschland. Deutschland führt die Einführung an, da große Unternehmen detaillierten Sicherheits- und Data-Governance-Anforderungen gegenüberstehen. Das Vereinigte Königreich, Frankreich und die Benelux-Länder sind bedeutende Märkte, während Italien, Spanien, Russland und der Rest Europas sich im Einklang mit Cloud-Modernisierung und regulatorischer Durchsetzung entwickeln.
Asien-Pazifik soll von 2027 bis 2032 mit einer CAGR von 16,48 % wachsen. Indiens Digital Personal Data Protection Act, Chinas Änderungen des Cybersicherheitsgesetzes und 5G-bezogene Konnektivitäts-Upgrades erhöhen den Bedarf an lokalisierter Inspektionskapazität. Der Markt für Managed SASE Services in Asien-Pazifik bevorzugt Anbieter mit zertifizierter regionaler Infrastruktur, die eine spezifizierte landesinterne Verarbeitung unterstützen kann. Anbieter in der Region erweitern die automatisierungsgestützte Bereitstellung, um diesen Bedarf zu decken. Saudi-Arabien und die Vereinigten Arabischen Emirate erhöhen ebenfalls Cloud-Investitionen durch nationale Programme, während souveräne Dienste lokale Erwartungen an die Datenverwaltung erfüllen. Afrika befindet sich noch in einer frühen Phase, wobei Südafrika, Ägypten und Nigeria von multinationalen Unternehmen unterstützt werden, die globale Sicherheitsrichtlinien auf regionale Betriebsabläufe ausweiten.
Wettbewerbslandschaft
Marktkonzentration
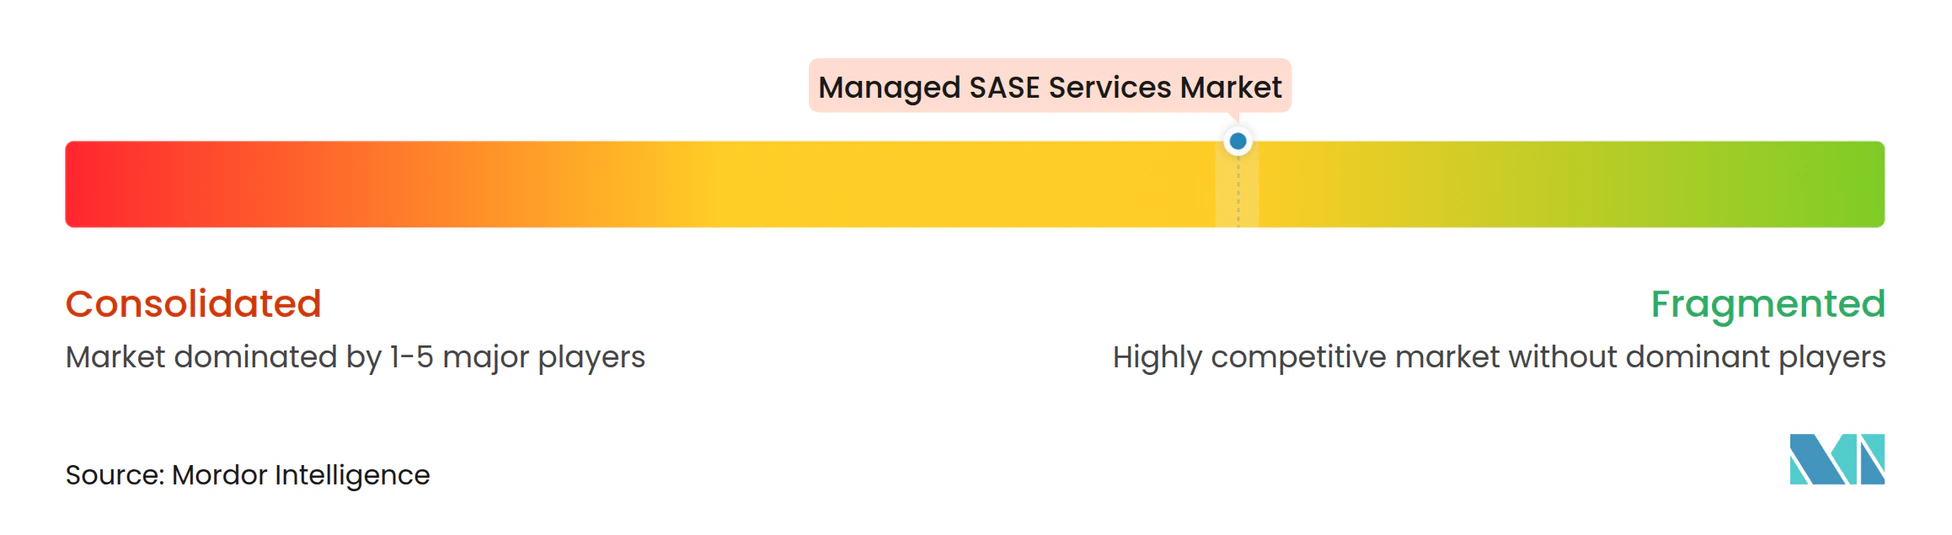
Der Markt für Managed SASE Services ist mäßig fragmentiert, da kein Anbieter jede Geografie und Kundengruppe anführt. Globale Carrier, darunter AT&T, Verizon, Orange Business, BT Group, Vodafone, Telefónica, Deutsche Telekom und NTT DOCOMO BUSINESS, nutzen Netzwerkreichweite und bestehende Unternehmensverträge als ihre Hauptvorteile. Cloud-native Anbieter und verwaltete Sicherheitsspezialisten konkurrieren durch Architektur und Produktentwicklungsgeschwindigkeit. Cato Networks sammelte im Juni 2025 359 Millionen USD bei einer Bewertung von über 4,8 Milliarden USD ein, was die anhaltende Finanzierung für cloudnative Plattformen verdeutlicht. Der Wettbewerb konzentriert sich zunehmend auf Richtlinienautomatisierung, Datenverlustprävention und die Fähigkeit, Betrieb in großem Maßstab zu liefern.
Die wichtigsten Chancenbereiche sind mittelgroße Unternehmen, Betriebstechnologieumgebungen in Fertigung und Energie sowie Regierungen, die souveräne Dienste benötigen. Traditionelle Netzwerkanbieter können unter Druck von sicherheitsorientierten Anbietern geraten, die sich in der Plattformentwicklung schneller bewegen. Anbieter nutzen KI für Anomalieerkennung, Incident-Response-Automatisierung und Ticket-Klassifizierung, um die Servicebereitstellung zu verbessern. Wipro startete im September 2026 sein CISO Command Center mit CrowdStrike, um Beratungsunterstützung mit Sicherheitsoperationen zu kombinieren.[4] Das Angebot nutzt die CrowdStrike Falcon-Plattform für Endpunkt-, Cloud-, Expositions- und KI-Sicherheit. Dies zeigt, wie Systemintegratoren verwaltete Operationen über Konnektivität und Zugangssicherheit hinaus erweitern.
AT&T Business und Palo Alto Networks lieferten im Juli 2026 ein quantenresistentes SASE-Fabric, das Post-Quanten-Kryptografie nativ in die Prisma-SASE-Architektur unter Verwendung von IETF-Hybrid-Schlüsselaustauschstandards einbettet. Der Markt für Managed SASE Services reagiert auch auf Datensouveränitätsbedürfnisse durch breitere lokale Abdeckung. Vodafone Business und Fortinet erweiterten ihre Partnerschaft im April 2025 in Europa, Asien und den Vereinigten Staaten, einschließlich gemeinsam verwalteter Serviceoptionen und professioneller Unterstützung. Diese Schritte zeigen, dass Abdeckung, lokale Verarbeitung und verwaltete Bereitstellung zu zentralen Wettbewerbsfaktoren werden. Der Markt für Managed SASE Services belohnt zunehmend Anbieter, die diese Fähigkeiten in einem konsistenten grenzüberschreitenden Betriebsmodell kombinieren können.
Marktführer im Bereich Managed SASE Services
-
AT&T Inc.
-
Verizon Communications Inc.
-
BT Group plc
-
Tata Communications Limited
-
Wipro Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: Wipro Limited und CrowdStrike starteten das CISO Command Center, ein Beratungs- und Sicherheitsoperationsangebot, das von der CrowdStrike Falcon®-Plattform betrieben wird. Die Initiative bietet integrierten Schutz über Endpunktsicherheit, Cloud-Sicherheit, Expositionsmanagement und KI-Sicherheit durch Wipros CyberTransform- und CyberShield-Managed-Service-Suite und operationalisiert ein risikobasiertes Sicherheitsmodell für Unternehmen, die mit KI-beschleunigten Bedrohungen der nächsten Generation konfrontiert sind.
- Juli 2026: AT&T Business und Palo Alto Networks lieferten ein quantenresistentes SASE-Fabric, das Post-Quanten-Kryptografie nativ in die Prisma-SASE-Architektur unter Verwendung der IETF-Hybrid-Schlüsselaustauschstandards RFC 9370, RFC 9242 und RFC 8784 einbettet. Das Fabric bietet Krypto-Agilität über AT&Ts 5G-, Glasfaser- und Legacy-Underlays und schützt vor Harvest-now-decrypt-later-Bedrohungen sowie die Einhaltung von CNSA 2.0 und NIS2/DORA-Compliance-Anforderungen.
- Mai 2026: Netskope erweiterte sein NewEdge-Netzwerk, um alle vier Komponenten der Datensouveränität – Netzwerktransport, Datenverarbeitung, inländische Speicherung und Metadaten-Governance – in 24 Ländern durch mehr als 120 Rechenzentren und 80 Regionen abzudecken, mit jüngsten Ergänzungen in Indonesien und der Türkei. Die Erweiterung umfasst Drittanbietervalidierung und prüfbare Umgebungen zur Unterstützung der Einhaltung von DSGVO, Indiens DPDPA, Saudi-Arabiens PDPL und sektorspezifischen Lokalisierungsmandaten.
- Mai 2026: Netskope und Deloitte erweiterten ihre globale Managed-SASE-Partnerschaft, zunächst in der EMEA-Region gestartet, um verwaltetes SASE bereitzustellen, das Netskopes SSE, SD-WAN, ZTNA, CASB, Secure Web Gateway und Firewall als Dienst in Deloittes verwaltetes Sicherheits- und Beratungsrahmenwerk integriert. Der Dienst richtet sich an Unternehmen, die Cloud-Einführung, KI-Datenflüsse und multiregionale regulatorische Anforderungen bewältigen, mit weiteren Regionen nach dem EMEA-Start.
Berichtsumfang des globalen Marktes für Managed SASE Services
Der Markt für verwaltete Secure Access Service Edge (SASE)-Dienste umfasst von Drittanbietern verwaltete cloudbasierte Netzwerk- und Sicherheitslösungen, die Wide-Area-Networking (WAN)-Fähigkeiten mit Sicherheitsdiensten integrieren, einschließlich sicherer Web-Gateways, Cloud Access Security Broker, Firewall als Dienst und Zero-Trust-Netzwerkzugang.
Der Bericht über den Markt für Managed SASE Services ist segmentiert nach Servicetyp (Plattform- und Abonnementdienste, Professional Services, Managed Operations Services sowie Überwachungs-, Incident-Response- und Optimierungsdienste), Verwaltungsmodell (vollständig verwalteter Service, Co-Managed und unterstützter Service sowie selbstverwalteter Service), Anbietertyp (Single-Vendor SASE und Multi-Vendor SASE), Bereitstellungsmodell (On-Premises, cloudbasiert und hybrid), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung, Bildung, Energie und Versorgung, Transport und Logistik, Gastgewerbe und Reisen sowie sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Plattform- und Abonnementdienste |
| Professional Services |
| Managed Operations Services |
| Überwachungs-, Incident-Response- und Optimierungsdienste |
| Vollständig verwalteter Service |
| Co-Managed und unterstützter Service |
| Selbstverwalteter Service |
| Single-Vendor SASE |
| Multi-Vendor SASE |
| On-Premises |
| Cloudbasiert |
| Hybrid |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Rest von Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Rest von Afrika |
| Nach Servicetyp | Plattform- und Abonnementdienste | |
| Professional Services | ||
| Managed Operations Services | ||
| Überwachungs-, Incident-Response- und Optimierungsdienste | ||
| Nach Verwaltungsmodell | Vollständig verwalteter Service | |
| Co-Managed und unterstützter Service | ||
| Selbstverwalteter Service | ||
| Nach Anbietertyp | Single-Vendor SASE | |
| Multi-Vendor SASE | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Rest von Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed SASE Services?
Die Marktgröße für Managed SASE Services beträgt im Jahr 2026 7,38 Milliarden USD und soll bis 2032 bei einer CAGR von 16,12 % von 2027 bis 2032 einen Wert von 18,22 Milliarden USD erreichen.
Was treibt die Nachfrage nach Managed SASE Services an?
Cloud-Migration, hybrides Arbeiten, Cybersicherheitsbedrohungen und begrenzte Kapazitäten im Sicherheitsbetrieb unterstützen die Nachfrage nach verwalteter Bereitstellung.
Welcher Servicetyp führt bei Managed SASE Services?
Plattform- und Abonnementdienste führen mit einem Anteil von 41,37 % im Jahr 2026, während Managed Operations Services die höchste prognostizierte CAGR von 16,93 % aufweist.
Welches Bereitstellungsmodell wächst am schnellsten?
Die hybride Bereitstellung soll bis 2032 mit einer CAGR von 16,83 % wachsen, da Kunden lokale Verarbeitung, geringere Latenz und mehr Kontrolle über regulierte Daten benötigen.
Welcher Endnutzersektor wächst am schnellsten?
Das Gesundheitswesen soll bis 2032 mit einer CAGR von 16,37 % wachsen, unterstützt durch Telemedizin, Remote-Patientenüberwachung und den Bedarf zum Schutz klinischer Informationen.
Welche Region wächst am schnellsten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 16,48 % wachsen, unterstützt durch Datenschutzregeln und Upgrades der Unternehmenskonnektivität.