
Taille et part du marché des services SASE gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.63 Milliards de dollars |
| Taille du Marché (2032) | 18.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.12 % |
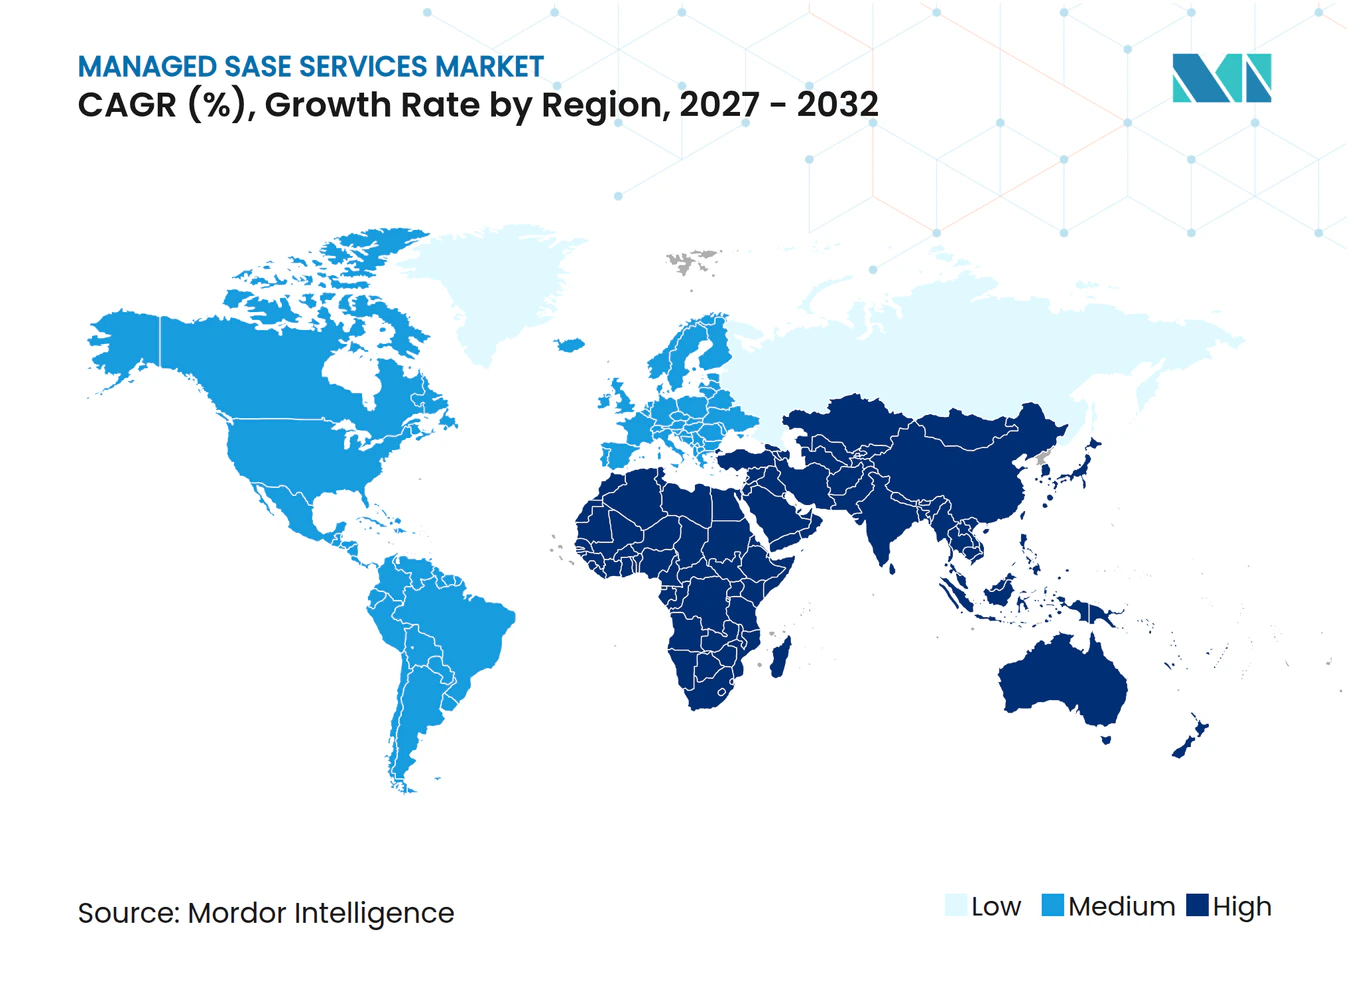
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services SASE gérés par Mordor Intelligence
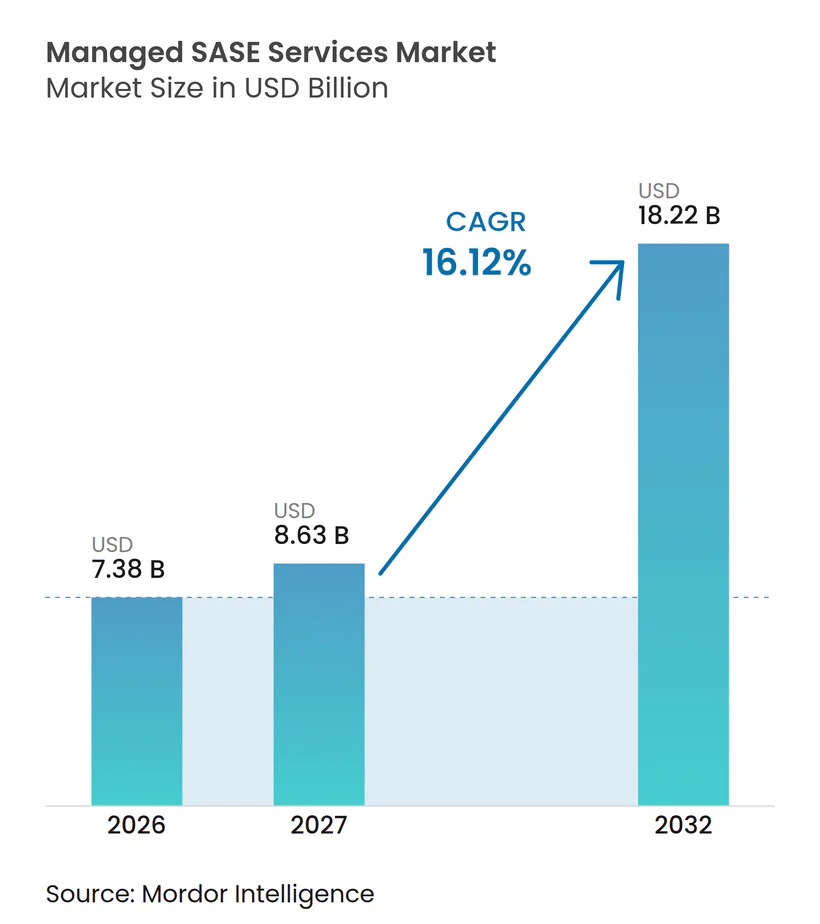
La taille du marché des services SASE gérés est de 7,38 milliards USD en 2026 et devrait atteindre 18,22 milliards USD d'ici 2032, avec un CAGR de 16,12 % de 2027 à 2032. La croissance suit le déplacement des charges de travail des entreprises vers des applications distribuées dans le cloud, ce qui réduit l'utilité des architectures de sécurité centrées sur les centres de données. Les fournisseurs combinent la connectivité réseau, l'accès sécurisé et les opérations dans des contrats d'abonnement pouvant remplacer les cycles distincts de renouvellement du matériel. Cette approche permet aux opérateurs de transformer le risque de renouvellement du réseau en revenus de sécurité récurrents et en relations clients plus approfondies. Les exigences de souveraineté des données augmentent également la valeur des fournisseurs capables d'exploiter des points d'inspection dans les pays où les clients traitent leurs données. La migration depuis MPLS, les pare-feux et les VPN reste difficile, tandis que la latence d'inspection et les coûts de sortie cloud peuvent augmenter le coût total de déploiement.
Points clés du rapport
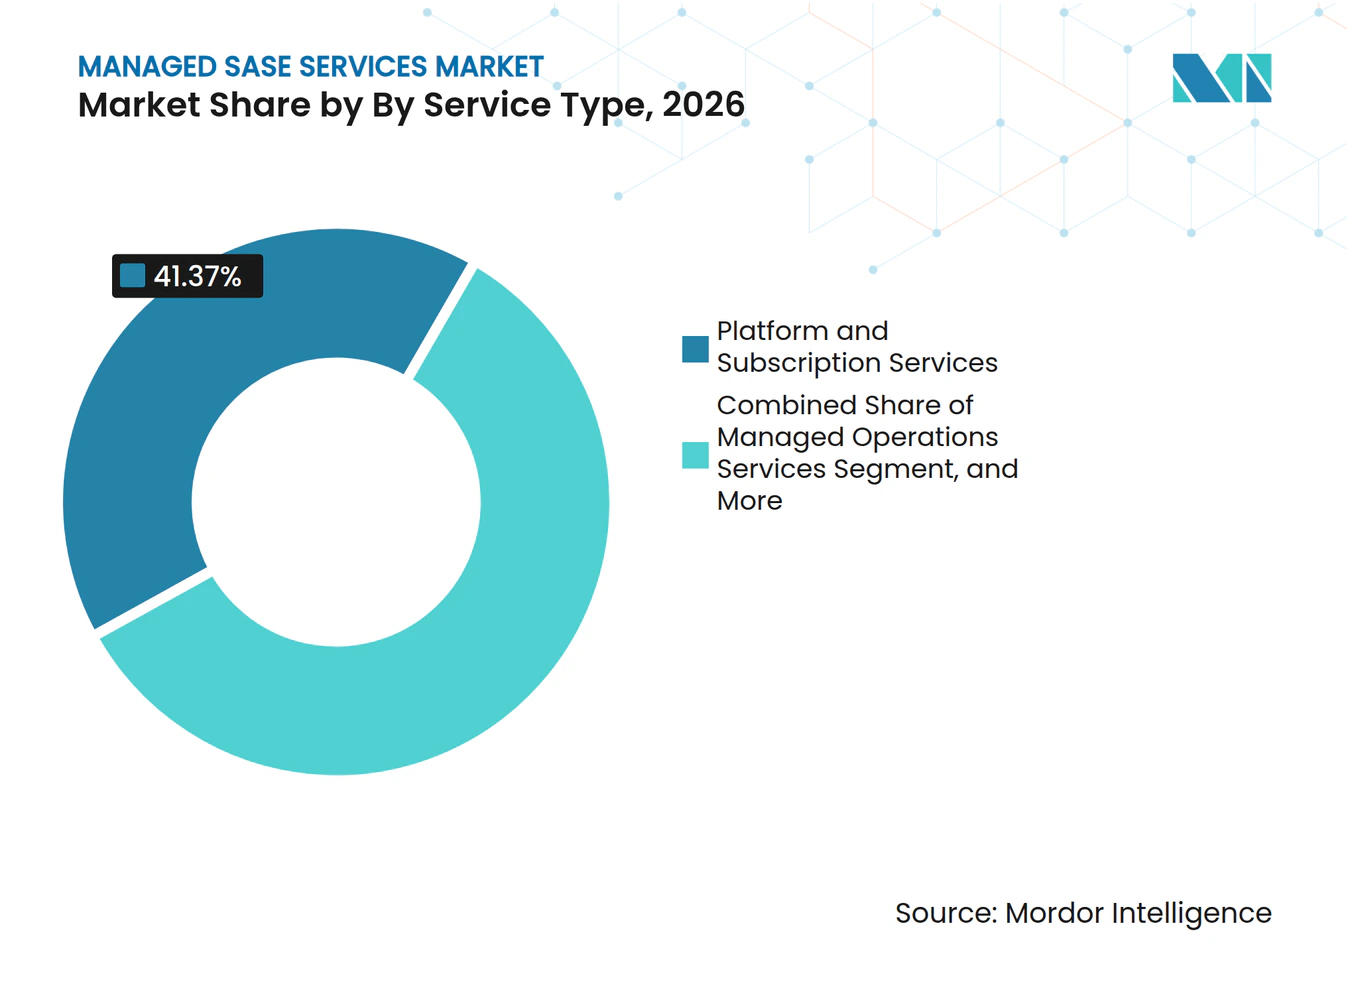
- Par type de service, les services de plateforme et d'abonnement détenaient 41,37 % de la part du marché des services SASE gérés en 2026, tandis que les services d'opérations gérées devraient se développer à un CAGR de 16,93 % jusqu'en 2032.
- Par modèle de gestion, le service entièrement géré détenait une part de 43,83 % en 2026, tandis que le service co-géré et assisté devrait se développer à un CAGR de 16,52 % jusqu'en 2032.
- Par type de fournisseur, le SASE à fournisseur unique détenait une part de 58,27 % en 2026, tandis que le SASE multi-fournisseurs devrait se développer à un CAGR de 16,62 % jusqu'en 2032.
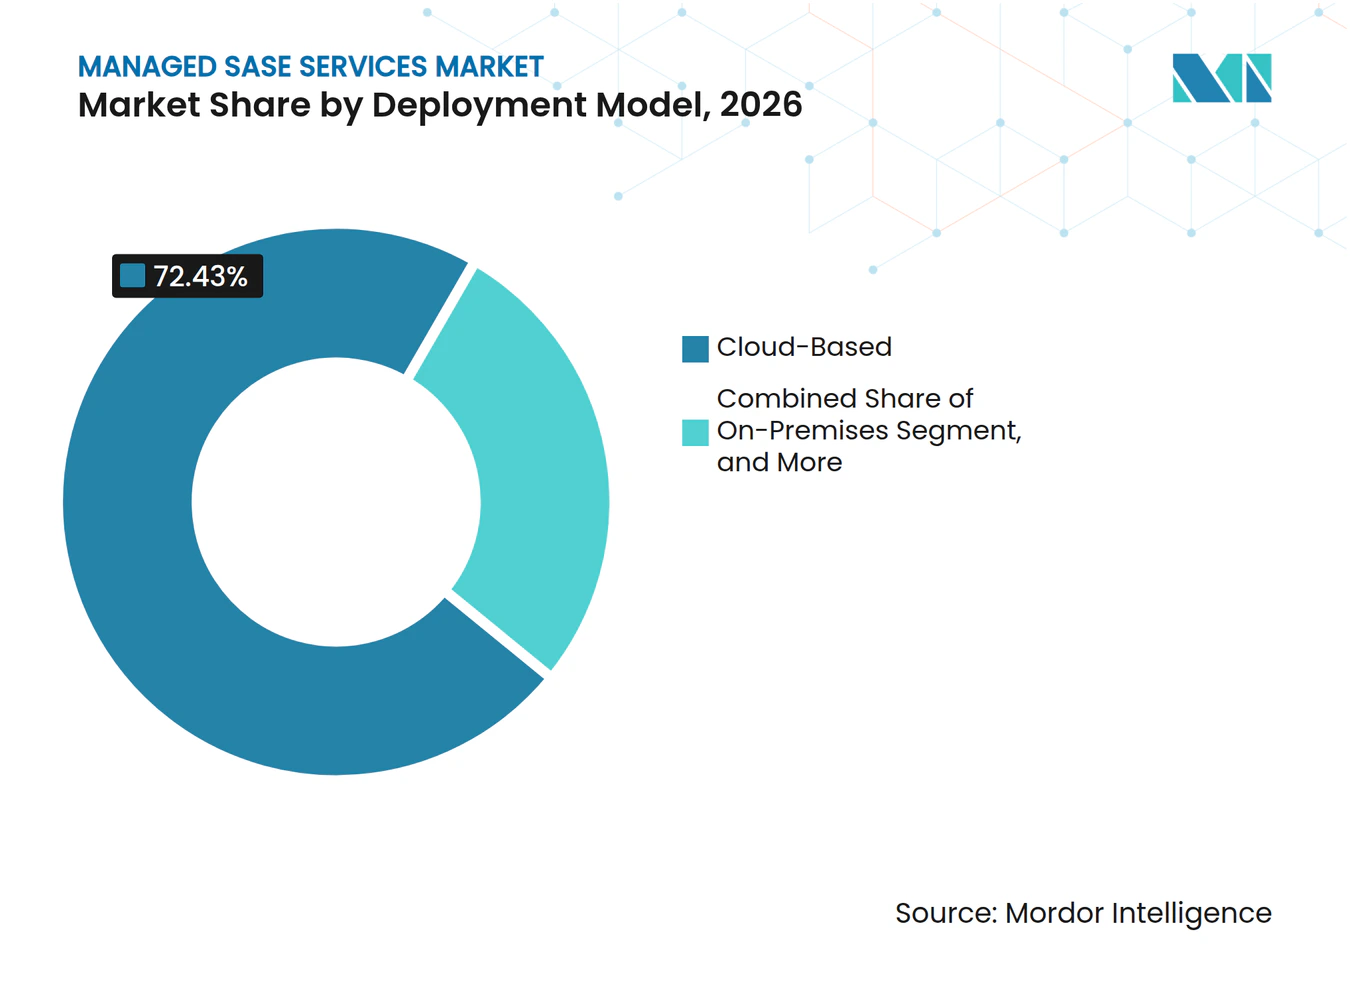
- Par modèle de déploiement, le déploiement basé sur le cloud détenait une part de 72,43 % en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 16,83 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, la BFSI détenait une part de 23,87 % en 2026, tandis que le secteur de la santé devrait se développer à un CAGR de 16,37 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 38,73 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,48 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des services SASE gérés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration vers le cloud et les SaaS | +3.0% | Mondial | Court terme (≤ 2 ans) |
| Travail hybride et exigences d'accès distribué | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Escalade des cybermenaces et adoption du Zero Trust | +2.0% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande des entreprises en matière d'expertise en sécurité gérée | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Points d'inspection souverains et exigences de conservation locale des clés | +0.8% | Europe, Asie-Pacifique, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Zero Trust natif eSIM pour les flottes IoT cellulaires | +0.4% | Mondial, adoption précoce en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration vers le cloud et les SaaS
La migration des entreprises vers le cloud affaiblit la justification économique du MPLS et de la sécurité périmétrique sur site. Les applications d'entreprise fonctionnent de plus en plus dans le cloud, de sorte qu'une plus grande partie du trafic commence en dehors du centre de données de l'entreprise. Le marché des services SASE gérés bénéficie lorsque les fournisseurs inspectent ce trafic à des points de présence distribués plutôt que de le réacheminer via des têtes de réseau héritées. Cela peut améliorer la gestion du trafic pour les principales plateformes de logiciels en tant que service telles que Microsoft 365, Salesforce et Workday. Les fournisseurs peuvent également utiliser le peering direct avec les SaaS pour gérer la latence et l'exposition aux coûts de sortie. De nombreux acheteurs commencent par les fonctions de périmètre de service de sécurité avant d'ajouter le SD-WAN, ce qui favorise les contrats modulaires plutôt qu'un engagement de plateforme complet.
Travail hybride et exigences d'accès distribué
Les opérations hybrides exigent des organisations qu'elles sécurisent simultanément le personnel distant, les applications de logiciels en tant que service, les centres de données, les charges de travail cloud, les succursales et les accès tiers. Le travail hybride est désormais un modèle d'exploitation courant au sein des organisations. Cela rend l'application continue des politiques difficile pour les équipes internes qui gèrent des réseaux et des outils de sécurité distincts. Le marché des services SASE gérés répond à ce besoin par la surveillance, l'administration des politiques et la réponse aux incidents. Les grandes entreprises ont tendance à financer la consolidation des plateformes et l'automatisation, tandis que les organisations de taille moyenne s'appuient davantage sur les fournisseurs pour les opérations quotidiennes.
Escalade des cybermenaces et adoption du Zero Trust
Les rançongiciels, le hameçonnage assisté par l'IA et les logiciels malveillants dans la chaîne d'approvisionnement rendent les dépenses de sécurité de plus en plus difficiles à différer. L'écart entre l'adoption et la pleine mise en œuvre crée une demande pour des modèles de livraison gérés et co-gérés. Le marché des services SASE gérés peut intégrer la vérification d'identité, l'application des politiques et le renseignement sur les menaces dans un modèle d'exploitation unique. Les acheteurs s'attendent de plus en plus à la prévention en temps réel et aux contrôles automatisés comme fonctionnalités standard.
Demande des entreprises en matière d'expertise en sécurité gérée
La pénurie de compétences en cybersécurité augmente la valeur des équipes d'exploitation externes. Près de la moitié des organisations interrogées ont décrit l'utilisation parallèle du VPN et du ZTNA comme une charge opérationnelle majeure. Les fournisseurs gérés peuvent maintenir des capacités d'exploitation réseau, d'ingénierie de sécurité et de renseignement sur les menaces qui sont coûteuses à développer en interne. Le marché des services SASE gérés offre une opportunité auprès des entreprises de 500 à 5 000 utilisateurs, car de nombreuses offres restent conçues pour les grandes multinationales. La livraison standardisée et l'automatisation peuvent réduire les coûts de service pour ce groupe. Les partenaires de distribution restent importants pour atteindre ces acheteurs, tandis que l'automatisation des tâches routinières est essentielle pour une prestation de services durable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la migration depuis MPLS, les pare-feux et les VPN | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Coûts élevés de mise en œuvre et de transition | -1.2% | Mondial, prononcé dans les segments PME | Moyen terme (2-4 ans) |
| Latence d'inspection de sécurité en ligne pour les applications en temps réel | -0.6% | Mondial, concentré dans les services financiers et les médias | Moyen terme (2-4 ans) |
| Frais de sortie SaaS hyperscale pour les charges de travail d'inspection | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la migration depuis MPLS, les pare-feux et les VPN
La migration depuis les circuits MPLS, les pare-feux matériels et les concentrateurs VPN vers un SASE distribué dans le cloud peut perturber à la fois la technologie et les structures de propriété interne. Les organisations exploitent souvent les systèmes hérités et les systèmes SASE simultanément pendant 12 à 24 mois le temps de résoudre les conflits de politiques, la compatibilité des équipements sur site client et les basculements de succursales. La difficulté de migration est un obstacle persistant pour les organisations multinationales disposant de matériel de succursale varié. Les équipes réseau et sécurité peuvent également avoir des structures de gouvernance distinctes, ce qui retarde les décisions au-delà des délais de déploiement des fournisseurs. Le marché des services SASE gérés dépend de fournisseurs capables de réduire cette charge grâce à l'ingénierie de migration, au provisionnement sans intervention et aux services de transition co-gérés. Les fournisseurs qui proposent des plans de migration structurés peuvent renforcer la confiance des acheteurs lors des achats.
Coûts élevés de mise en œuvre et de transition
Les dépenses de mise en œuvre comprennent l'ingénierie de migration, l'intégration des identités, l'infrastructure simultanée, la formation du personnel et les frais de sortie cloud. AWS indique un coût de sortie internet de base de 0,09 USD par gigaoctet pour les 10 premiers téraoctets, tandis qu'Azure indique 0,087 USD par gigaoctet pour la Zone 1, et Google Cloud indique 0,12 USD par gigaoctet comme référence.[1] Le trafic d'inspection à volume élevé, notamment la vidéoconférence, la réplication de données et l'inférence IA, peut donc représenter une part significative des dépenses cloud. Les architectures hybrides peuvent conserver une partie de l'application locale sur site et n'envoyer que le trafic essentiel pour l'inspection dans le cloud. Le marché des services SASE gérés reste plus accessible lorsque les fournisseurs présentent le coût total de possession aux équipes financières. Les petites organisations sont plus exposées car les coûts d'ingénierie fixes et les opérations parallèles prolongent les délais de retour sur investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services de plateforme sont en tête tandis que les opérations gérées se développent
Les services de plateforme et d'abonnement représentaient 41,37 % du chiffre d'affaires par type de service en 2026. Les contrats unifiés combinent le SD-WAN, les fonctions de périmètre de service de sécurité et l'orchestration réseau dans un seul accord. Cette structure peut soutenir des relations pluriannuelles et fournir aux fournisseurs une base pour ajouter des capacités gérées. Les services de plateforme simplifient également la responsabilité commerciale pour les clients qui souhaitent moins de relations fournisseurs. Les services professionnels restent importants car de nombreuses organisations ont besoin d'aide pour intégrer les portefeuilles de sécurité hérités avec les architectures distribuées dans le cloud. Le conseil peut aider les clients à établir des plans de politique, de déploiement et d'exploitation avant d'introduire des services gérés.
Les services d'opérations gérées devraient croître à un CAGR de 16,93 % de 2027 à 2032. Le segment bénéficie de la nécessité d'appliquer en continu les politiques Zero Trust sur des réseaux distribués. De nombreuses organisations ne souhaitent pas assurer la sécurité des opérations réseau en permanence ni recruter des spécialistes pour chaque domaine de sécurité. Les fournisseurs peuvent assurer une surveillance continue, une réponse aux incidents, des tests de politiques et une optimisation opérationnelle dans le cadre de la même relation de service. La détection d'anomalies basée sur l'IA et les flux de travail automatisés de gestion des incidents apportent une valeur ajoutée au-delà de l'administration réseau de base car ils aident les équipes à prioriser les problèmes nécessitant une attention. Ces capacités sont importantes lorsque les clients ont besoin de meilleures performances ainsi que d'une meilleure sécurité. Le marché des services SASE gérés évolue donc vers des services qui combinent la livraison technologique avec la responsabilité opérationnelle quotidienne.



Par modèle de gestion : la livraison entièrement gérée détient la plus grande part
Le service entièrement géré détenait 43,83 % du chiffre d'affaires en 2026. Le modèle attire les équipes de sécurité qui souhaitent transférer la responsabilité quotidienne à un fournisseur tout en conservant des engagements clairs sur les niveaux de service. Le contrôle opérationnel total donne aux fournisseurs une vision plus claire des environnements de leurs clients et peut soutenir les discussions sur le renouvellement et l'expansion des services. BT Business propose une structure à plusieurs niveaux allant du libre-service à la livraison entièrement externalisée dans 180 pays. Le marché des services SASE gérés utilise cette gamme de niveaux de service pour répondre aux organisations ayant des capacités opérationnelles internes très différentes.
Le service co-géré et assisté devrait croître à un CAGR de 16,52 % de 2027 à 2032. Il convient aux grandes organisations qui souhaitent conserver la gouvernance tout en ayant besoin d'un soutien externe pour les opérations continues. Ces clients peuvent déjà posséder des plateformes de sécurité mais manquer de personnel suffisant pour les exploiter en permanence. Le marché des services SASE gérés soutient ce modèle car les fournisseurs peuvent gérer l'exécution opérationnelle tandis que les équipes internes définissent les politiques et supervisent les risques. Cet arrangement peut faciliter l'adoption pour les organisations qui ne souhaitent pas externaliser entièrement les opérations de sécurité.
Par type de fournisseur : les plateformes à fournisseur unique sont en tête tandis que les modèles multi-fournisseurs gagnent du terrain
Le SASE à fournisseur unique détenait 58,27 % du chiffre d'affaires par type de fournisseur en 2026. Les acheteurs apprécient une console de gestion unique, une responsabilité claire et moins de travail d'intégration entre les fonctions réseau et sécurité. De nombreux acheteurs souhaitent réduire la complexité d'intégration, consolider les services et réduire les coûts d'investissement et d'exploitation. Les architectures unifiées peuvent également faciliter la gestion des pistes d'audit et de la gouvernance des données. Les exigences ISO 27001 et SOC 2 Type II renforcent cette préférence pour certaines organisations. Un modèle à fournisseur unique peut être utile lorsque les entreprises privilégient la simplicité opérationnelle à la sélection des composants.
Le SASE multi-fournisseurs devrait progresser à un CAGR de 16,62 % de 2027 à 2032. Il répond aux besoins des grandes entreprises mondiales confrontées à des exigences de conformité variées et ayant des engagements fournisseurs existants. Aucune plateforme unique ne répond toujours à toutes les exigences opérationnelles ou réglementaires locales. Le marché des services SASE gérés comprend également des fournisseurs qui combinent les meilleures capacités de périmètre de service de sécurité avec leur propre sous-couche SD-WAN. Orange Business utilise des composants Cisco, Fortinet, Palo Alto Networks, HPE Aruba, Netskope et Zscaler comme fonctions réseau virtuelles dans ses Super POPs. Cette approche offre aux clients plus de flexibilité, mais elle augmente également le besoin d'expertise en intégration et en exploitation.
Par modèle de déploiement : la livraison cloud domine tandis que les besoins hybrides augmentent
Le déploiement basé sur le cloud représentait 72,43 % du chiffre d'affaires en 2026. Il offre aux clients une capacité de sécurité distribuée à l'échelle mondiale sans cycles de renouvellement du matériel de succursale ni investissement initial important en appliances. La livraison cloud native peut prendre en charge l'automatisation des politiques basée sur l'IA, la détection d'anomalies et la surveillance de l'expérience numérique pour les utilisateurs et les sites. Elle peut également évoluer en fonction des variations de la demande de trafic entre les utilisateurs et les sites distribués. La taille du marché des services SASE gérés pour les services basés sur le cloud reflète la large préférence pour une sécurité évolutive et administrée de manière centralisée. Le marché des services SASE gérs s'appuie également sur la livraison cloud pour étendre rapidement la protection aux nouvelles succursales et aux travailleurs à distance.
Le déploiement hybride devrait croître à un CAGR de 16,83 % de 2027 à 2032. Les règles de traitement souverain, les systèmes de technologie opérationnelle à isolation physique et les charges de travail industrielles à faible latence soutiennent cette demande. Fortinet décrit FortiSASE Outpost comme une architecture qui maintient l'inspection et la journalisation dans une infrastructure contrôlée par le client lorsqu'un traitement local est requis.[2] Les modèles hybrides permettent aux clients d'utiliser la sécurité distribuée dans le cloud tout en conservant des nœuds d'inspection là où ils ont besoin d'un contrôle local et d'une gestion prévisible du trafic. Les systèmes sur site restent pertinents pour les infrastructures critiques et les environnements gouvernementaux classifiés. Le choix du modèle de déploiement dépend de plus en plus des exigences réglementaires et des caractéristiques du trafic, et pas seulement de la préférence pour le cloud. Le marché des services SASE gérés bénéficie lorsque les fournisseurs peuvent opérer à la fois dans des environnements cloud et contrôlés par le client.

Par secteur d'activité des utilisateurs finaux : la BFSI est en tête tandis que la santé connaît la croissance la plus rapide
La BFSI représentait 23,87 % du chiffre d'affaires des utilisateurs finaux en 2026. Les institutions financières font face à une forte exposition aux menaces, à des exigences de conformité détaillées et à des besoins de connectivité entre les succursales et les équipes de conseil à distance. Les organisations de services financiers adoptent à la fois des architectures SASE hybrides et des technologies de sécurité cloud natives. Les technologies de l'information et les télécommunications constituent également un groupe d'utilisateurs significatif car leurs réseaux sont souvent cloud natifs et en avance dans l'adoption du SASE. La fabrication, le gouvernement et la défense, l'énergie et les services publics, ainsi que le commerce de détail et le commerce électronique voient leur demande augmenter à mesure que les opérations connectées étendent le périmètre de l'entreprise. L'IoT industriel et la transformation numérique augmentent le nombre d'utilisateurs, de sites et de systèmes nécessitant un accès sécurisé.
Le secteur de la santé devrait se développer à un CAGR de 16,37 % de 2027 à 2032. La télémédecine, la surveillance à distance des patients et l'exposition aux rançongiciels augmentent le besoin de contrôles d'accès cohérents. Les réseaux cliniques couvrent désormais les hôpitaux, les dispositifs des cliniciens à distance, les fournisseurs tiers et les applications patients, de sorte que les décisions d'accès doivent fonctionner dans de multiples contextes. Le marché des services SASE gérés peut appliquer des politiques basées sur l'identité et une inspection chiffrée dans cet environnement distribué. Les exigences HIPAA relatives aux informations de santé électroniques protégées rendent les contrôles d'accès et les pistes d'audit importants. Les organisations de santé ont souvent besoin d'un soutien géré car elles ne maintiennent pas de grandes équipes internes de sécurité réseau. Le transport et la logistique, l'éducation, ainsi que l'hôtellerie et le voyage ont également besoin d'une connectivité sécurisée pour les opérations distribuées et les effectifs hybrides. Cela crée des opportunités pour les fournisseurs capables de combiner une administration centralisée des politiques avec une prestation de services adaptée aux exigences opérationnelles.
Analyse géographique
L'Amérique du Nord détenait 38,73 % du chiffre d'affaires régional en 2026. Le marché des services SASE gérés bénéficie d'une infrastructure cloud mature et d'une base de services gérés par les opérateurs dans la région, notamment AT&T, Verizon, Comcast Business et Lumen Technologies. La CISA a publié des orientations en juillet 2026 dirigeant les agences civiles fédérales vers des architectures SASE alignées sur TIC 3.0.[3] Ces orientations déplacent la demande des entreprises commerciales vers les agences fédérales. Le Canada et le Mexique se développent via des filiales multinationales qui ont besoin de politiques de sécurité cohérentes dans leurs opérations. L'Amérique du Sud est plus modeste, mais le Brésil présente une demande liée aux services financiers numériques, tandis que l'Argentine et d'autres pays en sont à des stades plus précoces.
L'Europe est façonnée par les règles de résidence des données du RGPD, la directive NIS2 et la loi sur la résilience opérationnelle numérique pour les services financiers. Ces exigences font de la localisation des décisions de sécurité et de l'infrastructure une question d'achat pratique. Le marché des services SASE gérés en Europe valorise les architectures souveraines qui placent le traitement des données, le contrôle d'accès, la gestion et la juridiction légale sous le droit de l'UE. Versa Networks a activé un déploiement SASE entièrement souverain en Allemagne en 2026. L'Allemagne est en tête de l'adoption car les grandes entreprises font face à des exigences détaillées en matière de sécurité et de gouvernance des données. Le Royaume-Uni, la France et le Benelux sont des marchés significatifs, tandis que l'Italie, l'Espagne, la Russie et le reste de l'Europe se développent en ligne avec la modernisation du cloud et l'application réglementaire.
L'Asie-Pacifique devrait croître à un CAGR de 16,48 % de 2027 à 2032. La loi indienne sur la protection des données personnelles numériques, les amendements à la loi chinoise sur la cybersécurité et les mises à niveau de connectivité liées à la 5G augmentent le besoin de capacités d'inspection localisées. Le marché des services SASE gérés en Asie-Pacifique favorise les fournisseurs disposant d'une infrastructure régionale accréditée pouvant prendre en charge le traitement spécifié dans le pays. Les fournisseurs de la région développent une livraison basée sur l'automatisation pour répondre à ce besoin. L'Arabie saoudite et les Émirats arabes unis augmentent également leurs investissements cloud via des programmes nationaux, tandis que les services souverains répondent aux attentes locales en matière de conservation des données. L'Afrique reste à un stade précoce, avec l'Afrique du Sud, l'Égypte et le Nigéria soutenus par des entreprises multinationales qui étendent les politiques de sécurité mondiales aux opérations régionales.
Paysage concurrentiel
Concentration du Marché
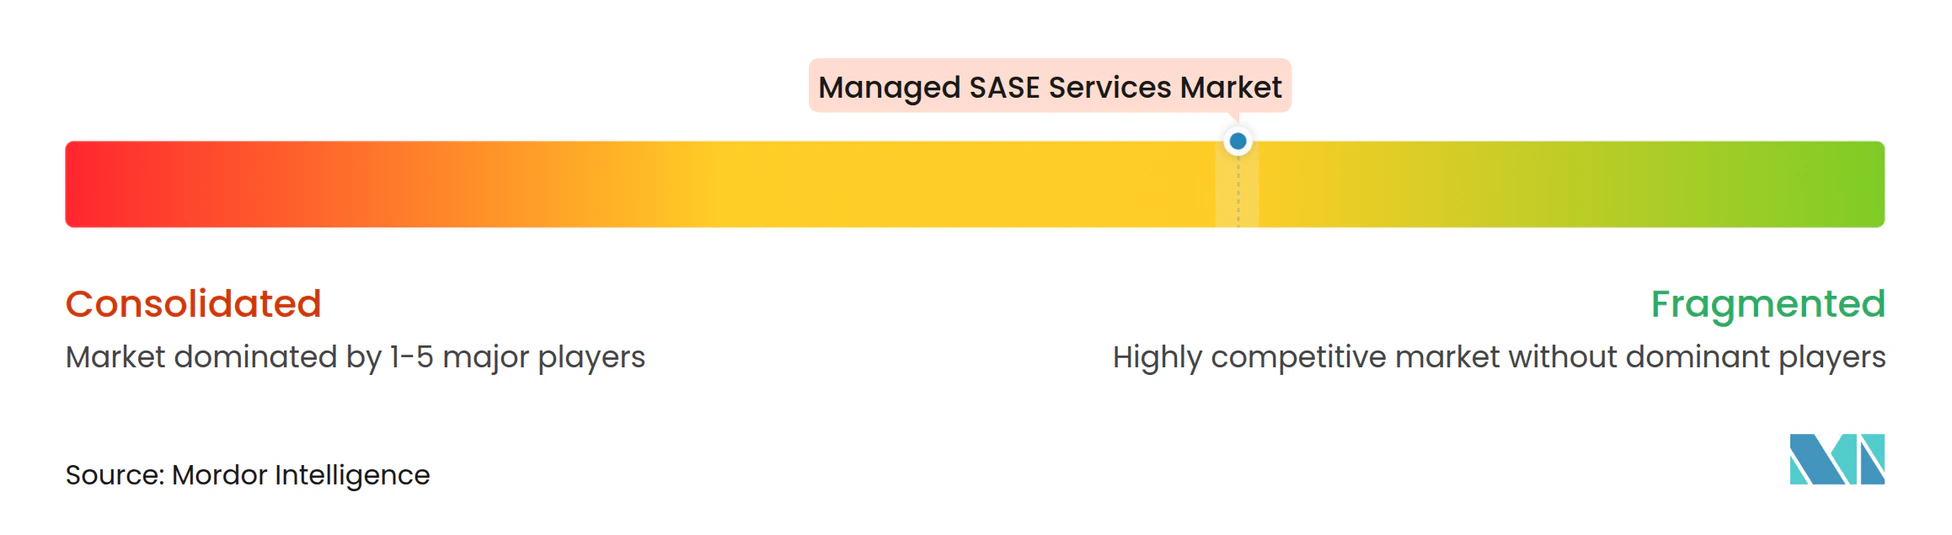
Le marché des services SASE gérés est modérément fragmenté car aucun fournisseur ne domine toutes les zones géographiques et tous les groupes de clients. Les opérateurs mondiaux, notamment AT&T, Verizon, Orange Business, BT Group, Vodafone, Telefónica, Deutsche Telekom et NTT DOCOMO BUSINESS, utilisent leur portée réseau et leurs contrats d'entreprise existants comme principaux avantages. Les fournisseurs cloud natifs et les spécialistes de la sécurité gérée se font concurrence par l'architecture et la vitesse de développement des produits. Cato Networks a levé 359 millions USD en juin 2025 à une valorisation supérieure à 4,8 milliards USD, illustrant le financement continu des plateformes cloud natives. La concurrence se concentre de plus en plus sur l'automatisation des politiques, la prévention des pertes de données et la capacité à fournir des opérations à grande échelle.
Les principales opportunités concernent les entreprises de taille moyenne, les environnements de technologie opérationnelle dans la fabrication et l'énergie, et les gouvernements ayant besoin de services souverains. Les fournisseurs de réseaux traditionnels peuvent faire face à la pression des fournisseurs axés sur la sécurité qui évoluent plus rapidement dans le développement de plateformes. Les fournisseurs utilisent l'IA pour la détection d'anomalies, l'automatisation de la réponse aux incidents et la classification des tickets afin d'améliorer la prestation de services. Wipro a lancé son CISO Command Center avec CrowdStrike en septembre 2026 pour combiner le soutien consultatif avec les opérations de sécurité.[4] L'offre utilise la plateforme CrowdStrike Falcon pour la sécurité des terminaux, la sécurité cloud, la gestion de l'exposition et la sécurité IA. Cela montre comment les intégrateurs de systèmes étendent les opérations gérées au-delà de la connectivité et de la sécurité des accès.
AT&T Business et Palo Alto Networks ont livré un tissu SASE résistant aux attaques quantiques en juillet 2026 en intégrant nativement la cryptographie post-quantique dans l'architecture Prisma SASE à l'aide des normes d'échange de clés hybrides IETF. Le marché des services SASE gérés répond également aux besoins de souveraineté des données grâce à une couverture locale plus large. Vodafone Business et Fortinet ont élargi leur partenariat en avril 2025 en Europe, en Asie et aux États-Unis, incluant des options de service co-géré et un soutien professionnel. Ces évolutions montrent que la couverture, le traitement local et la livraison gérée deviennent des facteurs concurrentiels centraux. Le marché des services SASE gérés récompense de plus en plus les fournisseurs capables de combiner ces capacités dans un modèle d'exploitation transfrontalier cohérent.
Leaders du secteur des services SASE gérés
-
AT&T Inc.
-
Verizon Communications Inc.
-
BT Group plc
-
Tata Communications Limited
-
Wipro Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Wipro Limited et CrowdStrike ont lancé le CISO Command Center, une offre de conseil et d'opérations de sécurité alimentée par la plateforme CrowdStrike Falcon®. L'initiative offre une protection intégrée couvrant la sécurité des terminaux, la sécurité cloud, la gestion de l'exposition et la sécurité IA via la suite de services gérés CyberTransform et CyberShield de Wipro, opérationnalisant un modèle de sécurité axé sur les risques pour les entreprises confrontées aux menaces accélérées par l'IA de pointe.
- Juillet 2026 : AT&T Business et Palo Alto Networks ont livré un tissu SASE résistant aux attaques quantiques, intégrant nativement la cryptographie post-quantique dans l'architecture Prisma SASE à l'aide des normes d'échange de clés hybrides IETF RFC 9370, RFC 9242 et RFC 8784. Le tissu offre une agilité cryptographique sur les sous-couches 5G, fibre et héritées d'AT&T, protégeant contre les menaces de type « collecter maintenant, déchiffrer plus tard » et s'alignant sur les exigences de conformité CNSA 2.0 et NIS2/DORA.
- Mai 2026 : Netskope a étendu son réseau NewEdge pour couvrir les quatre composantes de la souveraineté des données — transport réseau, traitement des données, stockage national et gouvernance des métadonnées — dans 24 pays via plus de 120 centres de données et 80 régions, avec des ajouts récents en Indonésie et en Turquie. L'expansion comprend une validation par des tiers et des environnements auditables pour soutenir la conformité au RGPD, à la loi indienne DPDPA, à la loi saoudienne PDPL et aux mandats de localisation sectoriels.
- Mai 2026 : Netskope et Deloitte ont élargi leur partenariat mondial de services SASE gérés, en lançant d'abord en EMEA pour fournir des services SASE gérés intégrant le SSE, le SD-WAN, le ZTNA, le CASB, la passerelle web sécurisée et le pare-feu en tant que service de Netskope dans le cadre de gestion de la sécurité et du conseil de Deloitte. Le service cible les entreprises naviguant dans l'adoption du cloud, les flux de données IA et les exigences réglementaires multi-régionales, avec des régions supplémentaires à suivre le lancement EMEA.
Périmètre du rapport mondial sur le marché des services SASE gérés
Le marché des services de périmètre de service d'accès sécurisé géré (SASE) couvre les solutions de mise en réseau et de sécurité basées sur le cloud gérées par des tiers qui intègrent des capacités de réseau étendu (WAN) avec des services de sécurité, notamment les passerelles web sécurisées, les courtiers de sécurité d'accès au cloud, le pare-feu en tant que service et l'accès réseau Zero Trust.
Le rapport sur le marché des services SASE gérés est segmenté par type de service (services de plateforme et d'abonnement, services professionnels, services d'opérations gérées, et services de surveillance, de réponse aux incidents et d'optimisation), modèle de gestion (service entièrement gré, service co-géré et assisté, et service auto-géré), type de fournisseur (SASE à fournisseur unique et SASE multi-fournisseurs), modèle de déploiement (sur site, basé sur le cloud et hybride), secteur d'activité des utilisateurs finaux (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, éducation, énergie et services publics, transport et logistique, hôtellerie et voyage, et autres secteurs d'activité des utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de plateforme et d'abonnement |
| Services professionnels |
| Services d'opérations gérées |
| Services de surveillance, de réponse aux incidents et d'optimisation |
| Service entièrement géré |
| Service co-géré et assisté |
| Service auto-géré |
| SASE à fournisseur unique |
| SASE multi-fournisseurs |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services de plateforme et d'abonnement | |
| Services professionnels | ||
| Services d'opérations gérées | ||
| Services de surveillance, de réponse aux incidents et d'optimisation | ||
| Par modèle de gestion | Service entièrement géré | |
| Service co-géré et assisté | ||
| Service auto-géré | ||
| Par type de fournisseur | SASE à fournisseur unique | |
| SASE multi-fournisseurs | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par secteur d'activité des utilisateurs finaux | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services SASE gérés ?
La taille du marché des services SASE gérés est de 7,38 milliards USD en 2026 et devrait atteindre 18,22 milliards USD d'ici 2032 à un CAGR de 16,12 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services SASE gérés ?
La migration vers le cloud, le travail hybride, les cybermenaces et la capacité limitée des opérations de sécurité soutiennent la demande de livraison gérée.
Quel type de service est en tête des services SASE gérés ?
Les services de plateforme et d'abonnement sont en tête avec une part de 41,37 % en 2026, tandis que les services d'opérations gérées affichent le CAGR prévisionnel le plus élevé à 16,93 %.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride devrait croître à un CAGR de 16,83 % jusqu'en 2032 car les clients ont besoin d'un traitement local, d'une latence réduite et d'un meilleur contrôle sur les données réglementées.
Quel secteur d'utilisateurs finaux connaît la croissance la plus rapide ?
Le secteur de la santé devrait croître à un CAGR de 16,37 % jusqu'en 2032, soutenu par la télémédecine, la surveillance à distance des patients et la nécessité de protéger les informations cliniques.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 16,48 % jusqu'en 2032, soutenue par les règles de protection des données et les mises à niveau de connectivité des entreprises.