
Taille et part du marché des services DNS inversé managés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
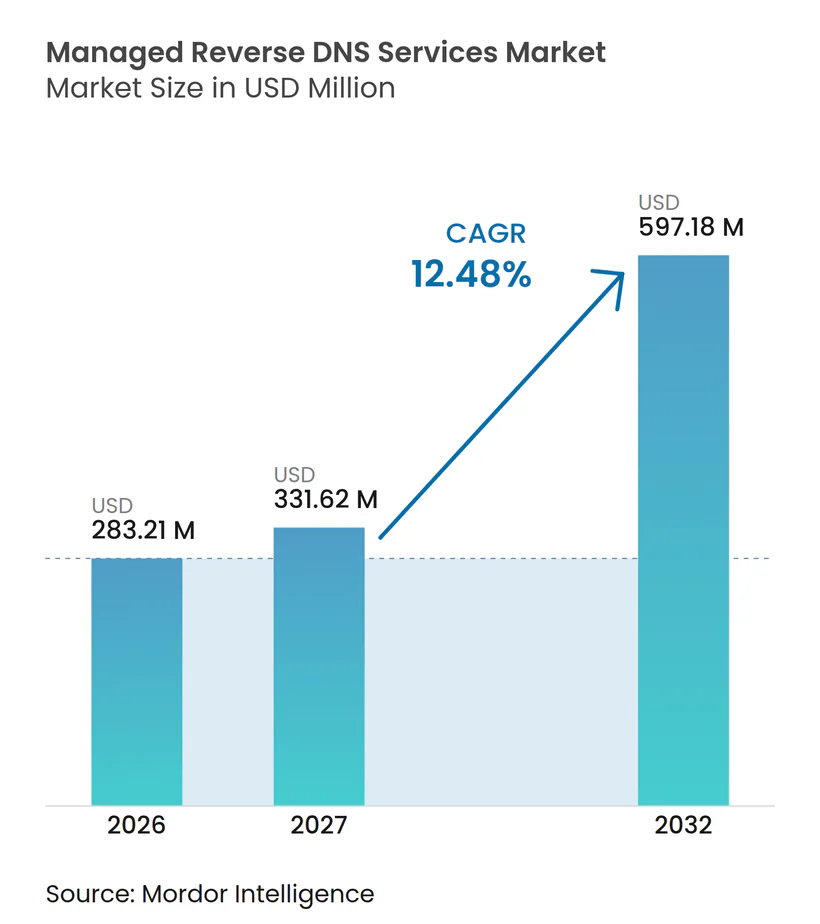
| Taille du Marché (2027) | 331.62 Millions de dollars américains |
| Taille du Marché (2032) | 597.18 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 12.48 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services DNS inversé managés par Mordor Intelligence
La taille du marché des services DNS inversé managés devrait s'étendre de 283,21 millions USD en 2026 à 331,62 millions USD en 2027, puis à 597,18 millions USD d'ici 2032, enregistrant un CAGR de 12,48 % entre 2027 et 2032. Le marché des services DNS inversé managés est soutenu par l'adoption du cloud, le renforcement des contrôles des expéditeurs d'e-mails et la charge opérationnelle liée à la maintenance des enregistrements inversés dans des inventaires d'adresses IP en constante évolution. Les organisations ont de plus en plus besoin d'enregistrements PTR cohérents pour les e-mails sortants, l'analyse des incidents et l'utilisation responsable de l'espace d'adressage public. Le déploiement IPv6 ajoute une couche supplémentaire de travail, car les zones inversées sont plus détaillées et plus difficiles à gérer à grande échelle. Les fournisseurs peuvent se différencier grâce à l'automatisation, aux intégrations API, à la surveillance et aux services qui associent la gestion du DNS inversé aux contrôles de réputation des adresses IP. Le marché des services DNS inversé managés bénéficie également de la volonté des entreprises et des fournisseurs de services d'adopter un modèle opérationnel unique pour les réseaux cloud et sur site.
Principaux enseignements du rapport
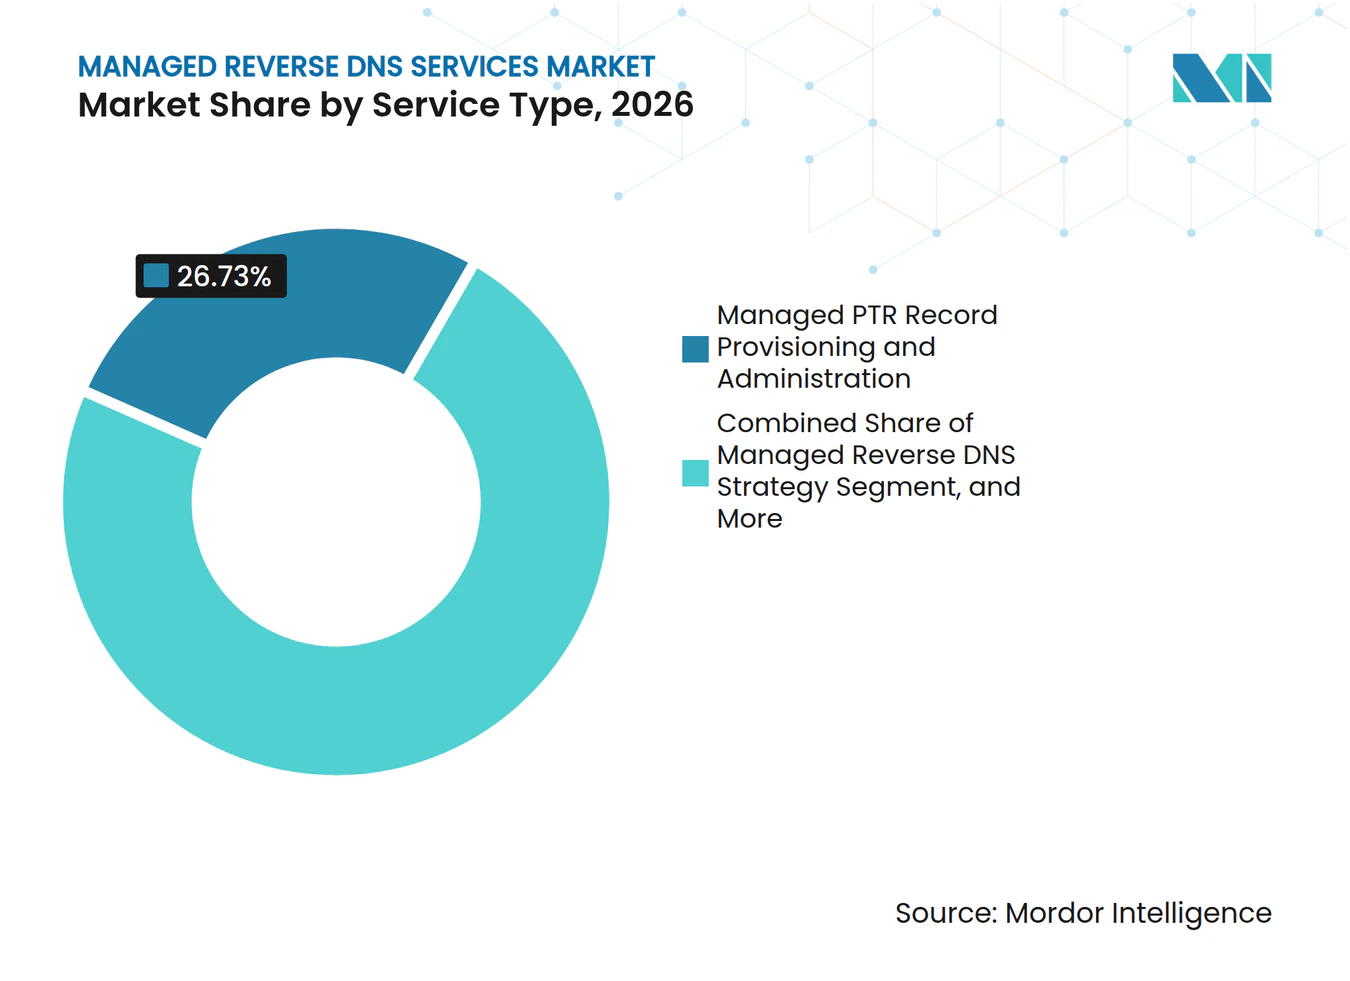
- Par type de service, l'approvisionnement et l'administration managés des enregistrements PTR détenaient 26,73 % de la part du marché des services DNS inversé managés en 2026, tandis que la validation FCrDNS managée et la surveillance continue devraient progresser à un CAGR de 13,91 % jusqu'en 2032.
- Par famille d'adresses, le DNS inversé IPv4 représentait 72,51 % du chiffre d'affaires en 2026, tandis que le DNS inversé IPv6 devrait progresser à un CAGR de 14,63 % jusqu'en 2032.
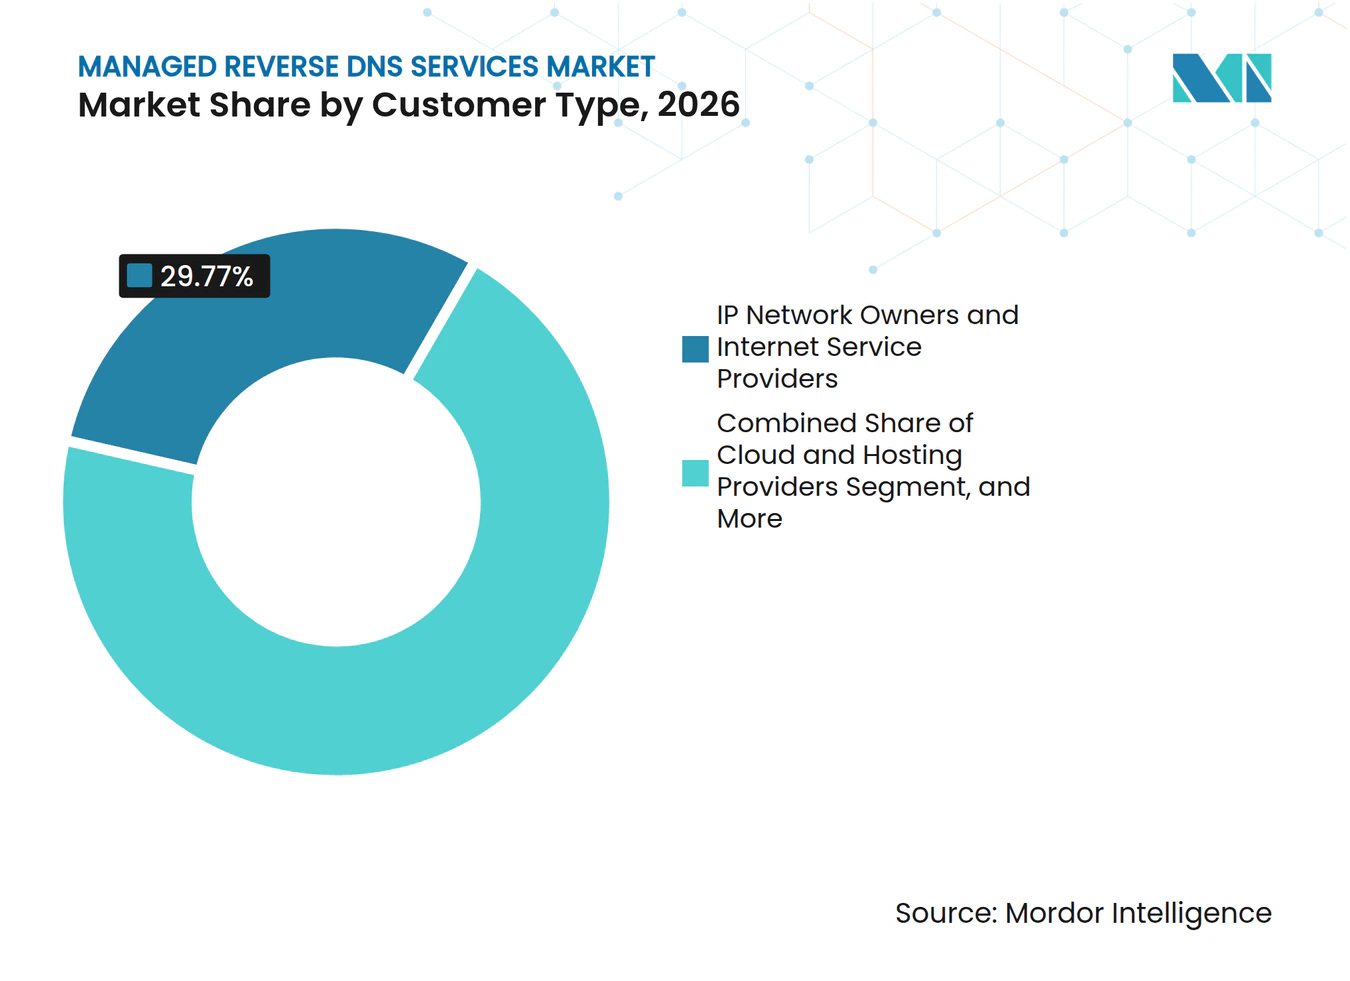
- Par type de client, les propriétaires de réseaux IP et les fournisseurs d'accès à Internet détenaient 29,77 % du chiffre d'affaires du marché des services DNS inversé managés en 2026, tandis que les fournisseurs cloud et d'hébergement devraient progresser à un CAGR de 14,86 % jusqu'en 2032.
- Par modèle de déploiement, la livraison basée sur le cloud représentait 69,48 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 15,63 % jusqu'en 2032.
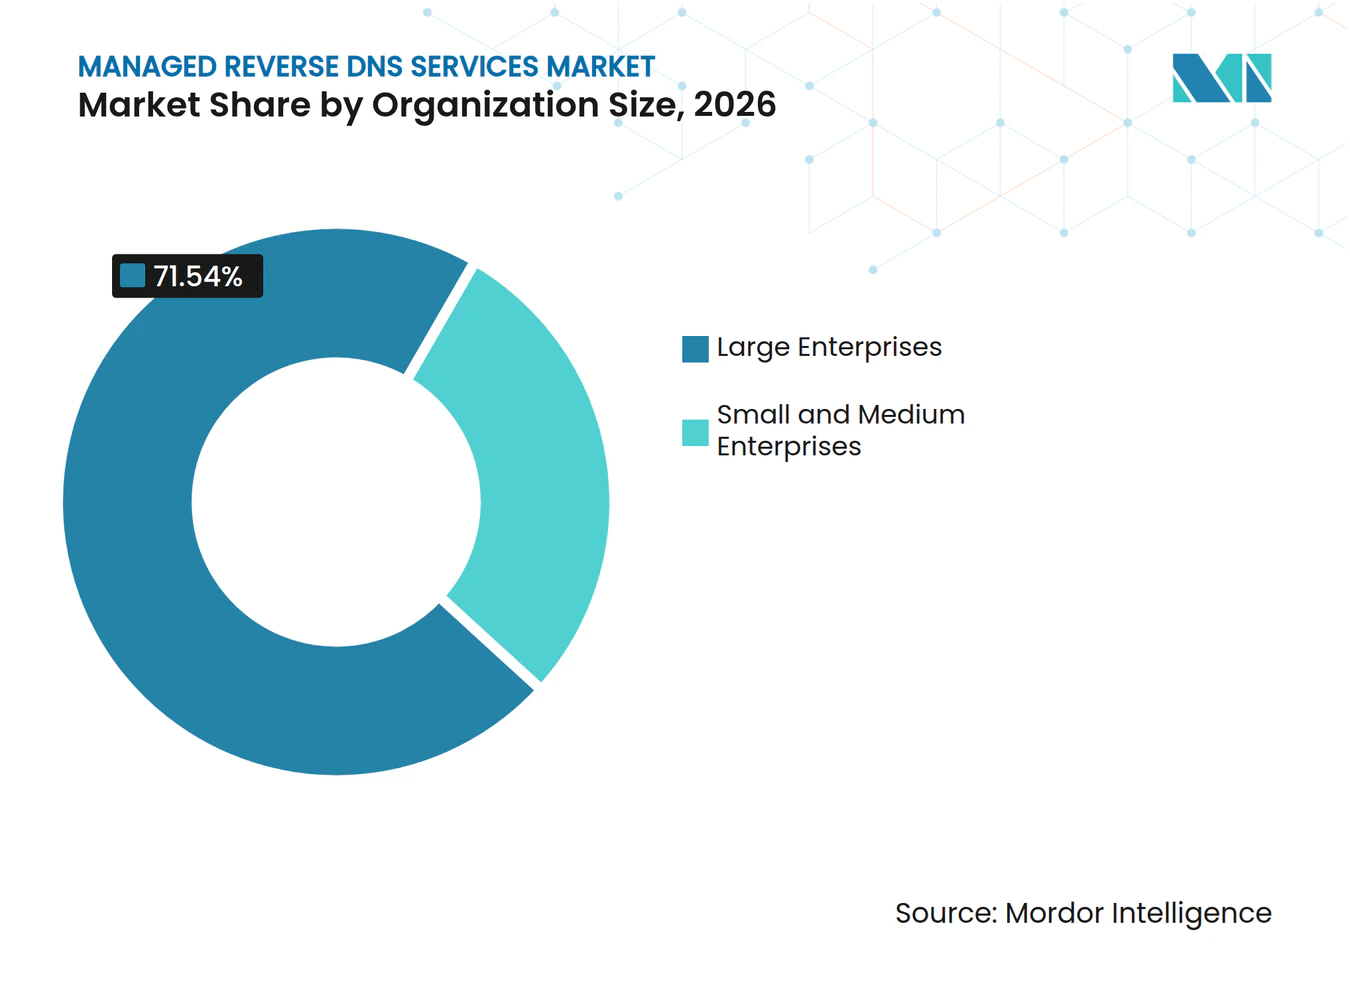
- Par taille d'organisation, les grandes entreprises détenaient 71,54 % du chiffre d'affaires en 2026, tandis que les PME devraient progresser à un CAGR de 16,24 % jusqu'en 2032.
- Par secteur d'utilisation final, l'informatique et les télécommunications détenaient 31,66 % du chiffre d'affaires en 2026, tandis que le secteur de la santé et des sciences de la vie devrait progresser à un CAGR de 14,37 % jusqu'en 2032.
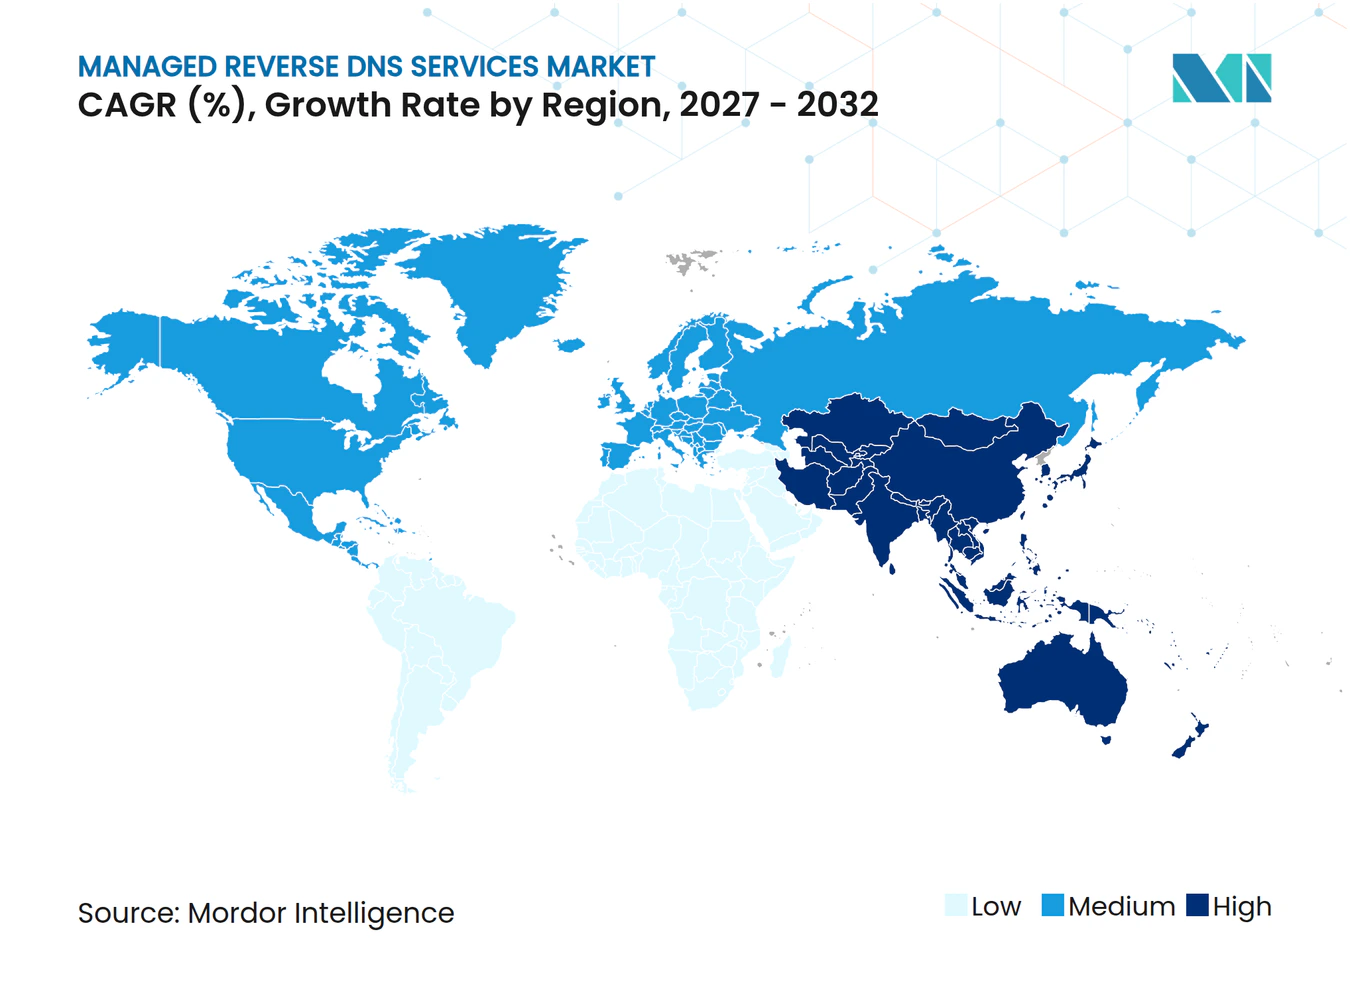
- Par géographie, l'Amérique du Nord détenait 38,64 % du chiffre d'affaires du marché des services DNS inversé managés en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 15,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| FACTEUR DE CROISSANCE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Adoption du cloud et du multi-cloud élargissant les opérations managées sur les adresses IP | +3.2% | Mondial | Moyen terme (2 à 4 ans) |
| Exigences de délivrabilité des e-mails augmentant la conformité des enregistrements PTR | +2.8% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Expansion de l'espace d'adressage IPv6 accroissant la complexité des zones inversées | +2.2% | Cœur Asie-Pacifique, avec répercussions en Europe, au Moyen-Orient, en Afrique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Opérations de sécurité et attribution réseau lisible par l'humain | +1.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Délégation rDNS automatisée pour les blocs IP loués et courtés | +1.4% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Signaux de réputation basés sur les PTR dans la messagerie à haut volume et la surveillance des abus | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption du cloud et du multi-cloud élargissant les opérations managées sur les adresses IP
La migration vers le cloud est un facteur de demande central pour le marché des services DNS inversé managés. Les entreprises utilisant plusieurs environnements cloud doivent coordonner les attributions d'adresses IP et les enregistrements inversés sur des plateformes dotées d'outils d'administration différents. Ce travail devient plus difficile lorsque les adresses sont créées et supprimées par des processus de déploiement automatisés. Les fournisseurs managés peuvent utiliser des flux de travail basés sur des API pour maintenir les enregistrements PTR alignés sur les modifications d'infrastructure en tant que code. Leur rôle devient plus pertinent lorsque les équipes cloud et les équipes réseau utilisent des processus opérationnels distincts. Cela crée une demande pour des services qui réduisent les transferts manuels et offrent une vue unifiée de l'activité des zones inversées.
Exigences de délivrabilité des e-mails augmentant la conformité des enregistrements PTR
Les opérations de messagerie font des enregistrements PTR corrects une exigence commerciale immédiate pour de nombreuses organisations. Les principaux fournisseurs de boîtes aux lettres appliquent des vérifications DNS directes et inversées dans le cadre des contrôles des expéditeurs, ce qui peut empêcher la livraison lorsque les enregistrements ne sont pas alignés. Un échec de la vérification DNS inversé confirmé en aval peut entraîner un rejet SMTP et interrompre les communications avec les clients, les fournisseurs et les employés. Le marché des services DNS inversé managés a donc un lien direct avec les organisations qui exploitent des systèmes de messagerie à haut volume. Les services d'administration DNS peuvent identifier les incohérences avant que les systèmes d'envoi ne soient affectés. Ce besoin est particulièrement important pour les entreprises qui gèrent leurs propres agents de transfert de courrier et leurs adresses IP publiques.
Expansion de l'espace d'adressage IPv6 accroissant la complexité des zones inversées
L'adoption de l'IPv6 élargit la charge de travail d'administration du DNS inversé. L'APNIC a rapporté que la région Asie-Pacifique a atteint 50 % de capacité IPv6 en avril 2025, tandis que l'Inde a atteint 78,16 % et le Japon 58,2 %.[1] Une allocation IPv6 standard /48 peut contenir jusqu'à 65 536 sous-réseaux /64, ce qui rend la planification des zones inversées plus complexe que pour une allocation IPv4 classique. La structure de nommage ip6.arpa plus longue augmente également le risque d'erreurs de configuration lors de la création manuelle des enregistrements. Une étude de 2025 a révélé que seulement 12,6 % des 100 000 premiers sites web étaient entièrement prêts pour l'IPv6. Cet écart laisse un nombre substantiel d'organisations qui auront besoin d'opérations DNS IPv6 structurées à mesure que les déploiements arrivent à maturité.
Opérations de sécurité et attribution réseau lisible par l'humain
Le DNS inversé fournit aux équipes de sécurité des noms lisibles qui les aident à interpréter les adresses IP dans les journaux et les alertes. Cela favorise des investigations plus rapides, une corrélation des menaces plus utile et des communications plus claires lors des réponses aux abus. Les directives d'analyse réseau d'AWS publiées en 2025 exigent que les scanners conformes prennent en charge les recherches DNS inversées pour les zones DNS publiques.[2] La gouvernance DNSSEC attire également l'attention sur l'exactitude et la fiabilité des pratiques de gestion DNS. L'APNIC a rapporté en 2026 que la validation DNSSEC était proche de 36 % à l'échelle mondiale. Les services DNS inversé managés peuvent soutenir les équipes de sécurité en rendant l'attribution des hôtes et la révision des enregistrements plus cohérentes.
Analyse de l'impact des facteurs de frein*
| FACTEUR DE FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Contrôle du DNS inversé restant aux propriétaires des blocs d'adresses IP | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Sensibilisation limitée en dehors des équipes de messagerie et d'opérations réseau | -1.0% | Mondial, plus prononcé en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Délais de propagation et friction liée à la délégation multi-registres | -0.8% | Mondial, concentré dans les environnements multi-RIR | Moyen terme (2 à 4 ans) |
| Contraintes liées aux IP partagées et à l'abstraction cloud limitant le contrôle des clients | -0.7% | Mondial, concentré parmi les PME natives du cloud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contrôle du DNS inversé restant aux propriétaires des blocs d'adresses IP
Le contrôle d'une zone DNS inversée reste lié au détenteur du bloc d'adresses IP concerné. Un fournisseur managé ne peut pas modifier ou déléguer indépendamment cette zone sans l'implication du détenteur du bloc. Cela limite le degré de contrôle qu'un service externe peut fournir et peut ralentir l'intégration. Cela devient également difficile pour les organisations dont les allocations sont réparties sur plusieurs registres régionaux. Une étude soutenue par la NSF publiée en 2025 a révélé que les préfixes IPv4 loués étaient 2,89 fois plus susceptibles d'apparaître sur des listes de blocage que les préfixes non loués.[3] Le modèle de propriété rend nécessaire la coopération entre les détenteurs d'adresses, les fournisseurs de services et les registres.
Sensibilisation limitée en dehors des équipes de messagerie et d'opérations réseau
Les enregistrements PTR et le DNS inversé confirmé en aval restent des sujets spécialisés au sein de nombreuses organisations. Les administrateurs de messagerie et les ingénieurs réseau comprennent généralement le risque opérationnel, tandis que les responsables des achats et de la sécurité peuvent se concentrer sur d'autres priorités d'infrastructure. Cet écart peut prolonger le temps nécessaire pour expliquer le service et obtenir une décision d'achat. Les fournisseurs peuvent avoir besoin de positionner le DNS inversé dans le cadre des programmes de résilience des e-mails, de gouvernance des IP publiques et de réponse aux incidents. L'effet est le plus visible là où les organisations disposent de ressources limitées dédiées aux opérations réseau. L'éducation et les offres groupées de services managés peuvent réduire cet obstacle en intégrant le DNS inversé dans un service de gestion des adresses IP plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'administration PTR ancre le chiffre d'affaires tandis que la surveillance FCrDNS s'accélèreL'approvisionnement et l'administration managés des enregistrements PTR détenaient 26,73 % du chiffre d'affaires du marché des services DNS inversé managés en 2026. Le service couvre la création, les mises à jour et la maintenance des enregistrements PTR pour les adresses IP publiques. Son utilisation généralisée reflète le besoin d'enregistrements précis pour la livraison des e-mails, la journalisation réseau et les opérations de services externes. Les organisations y ont recours lorsqu'elles manquent de personnel ou de processus pour gérer les enregistrements inversés sur de nombreuses plages d'adresses. L'administration PTR soutient également les contrats de service récurrents, car les adresses et les noms d'hôtes évoluent dans le temps. La catégorie est pertinente pour les entreprises, les sociétés d'hébergement et les fournisseurs d'accès à Internet. Elle constitue un point d'entrée pratique pour les fournisseurs souhaitant proposer une gestion DNS plus large. Le marché des services DNS inversé managés peut bénéficier de cette tâche essentielle qui conduit les clients à adopter des services de surveillance et de support à la délégation.
La validation FCrDNS managée et la surveillance continue devraient progresser à un CAGR de 13,91 % jusqu'en 2032. Ce service vérifie si un enregistrement PTR se résout vers l'enregistrement DNS direct prévu. Il est utile pour les équipes qui ont besoin d'une alerte précoce sur les erreurs de configuration avant que les systèmes de messagerie ne rencontrent des problèmes de livraison. La surveillance continue fait évoluer le service d'une création occasionnelle d'enregistrements vers un contrôle opérationnel continu. Les services DNS inversé IPv6 managés ajoutent un support pour les organisations gérant des zones ip6.arpa complexes. Les services de sécurité DNS inversé et DNSSEC, la conception et la délégation de zones, le support à la délivrabilité des e-mails et les services de stratégie élargissent la gamme d'options de service. Ensemble, ces services permettent aux fournisseurs d'adapter le support à la maturité et à l'échelle de l'environnement DNS de chaque client. Le marché des services DNS inversé managés soutient les fournisseurs qui combinent l'approvisionnement de routine avec une validation continue.



Par famille d'adresses :
les fondations IPv4 soutiennent la demande tandis que la complexité IPv6 stimule la croissanceLe DNS inversé IPv4 représentait 72,51 % du chiffre d'affaires 2026, lui conférant la plus grande part du marché des services DNS inversé managés par famille d'adresses. La base installée d'infrastructure IPv4 reste étendue dans les réseaux d'entreprise, les systèmes de messagerie et les opérations de services Internet. De nombreux processus de sécurité et de livraison dépendent encore de la réputation des adresses IPv4 et d'une identification fiable des hôtes. Cela maintient la demande de gestion PTR même lorsque des systèmes d'adressage plus récents sont déployés. IPXO a rapporté que son volume de location IPv4 a doublé en 2025 par rapport à 2024.[4] L'activité de location peut accroître le besoin d'une attribution claire des adresses et d'un approvisionnement PTR rigoureux. Les services IPv4 restent donc une source centrale de travail récurrent pour les fournisseurs. Le marché des services DNS inversé managés conserve cette base de demande pendant que les clients planifient leur transition vers l'IPv6.
Le DNS inversé IPv6 devrait progresser à un CAGR de 14,63 % jusqu'en 2032. Sa progression reflète la complexité opérationnelle créée par les longues étiquettes de zones inversées et les grandes allocations d'adresses. La génération automatisée d'enregistrements ip6.arpa inversés en nibbles peut réduire le temps consacré à la configuration répétitive. Les fournisseurs qui connectent cette automatisation aux systèmes de gestion des préfixes peuvent rendre l'administration plus prévisible. Le marché des services DNS inversé managés en bénéficie car la préparation à l'IPv6 nécessite plus que la simple allocation d'adresses. Les équipes ont également besoin de structures de zones inversées documentées, d'une autorité déléguée et de vérifications que les enregistrements se résolvent comme prévu. Le marché des services DNS inversé managés peut répondre à ce besoin avec des outils qui affichent la propriété, le statut et l'historique des enregistrements. Le faible niveau de préparation complète des sites web à l'IPv6 rapporté par l'étude de 2025 indique que le travail de modernisation reste inachevé.
Par type de client :
la prédominance des FAI perdure tandis que les fournisseurs cloud affichent la croissance la plus rapideLes propriétaires de réseaux IP et les fournisseurs d'accès à Internet détenaient 29,77 % du chiffre d'affaires en 2026. Ils constituent des acheteurs fondamentaux car ils détiennent des blocs d'adresses et gèrent souvent le DNS inversé pour leurs clients en aval. Leur position leur confère un rôle direct dans la délégation, les mises à jour des enregistrements et le support aux abonnés. Les fournisseurs d'accès à Internet peuvent proposer le DNS inversé dans le cadre d'un package de connectivité ou d'infrastructure managée plus large. Ils gèrent également des portefeuilles d'adresses publiques qui nécessitent des processus de gestion reproductibles. Cela crée une base de demande stable pour les plateformes qui centralisent la politique, l'approvisionnement et les enregistrements d'audit. Le rôle du segment est structurel car les détenteurs d'adresses restent au cœur du contrôle des zones inversées. Le marché des services DNS inversé managés s'appuie sur leur participation pour rendre les services de délégation efficaces.
Les fournisseurs cloud et d'hébergement devraient progresser à un CAGR de 14,86 % jusqu'en 2032. Ces organisations provisionnent et réattribuent des adresses à une échelle difficile à gérer par des demandes manuelles. Leurs clients attendent également des contrôles DNS inversés rapides pour les applications hébergées et les charges de travail de messagerie. L'automatisation est importante car les grandes plateformes cloud et d'hébergement gèrent à la fois des inventaires IPv4 et IPv6. Les plateformes de location d'adresses IP constituent un autre groupe de clients émergent, notamment lorsque la réputation des adresses nécessite une surveillance attentive. La recherche soutenue par la NSF sur l'exposition aux listes de blocage dans les préfixes IPv4 loués renforce le besoin de contrôles plus stricts dans ce domaine. Les entreprises disposant d'espace d'adressage public dédié et les fournisseurs de services managés complètent la base de clients. Le marché des services DNS inversé managés offre à chacun de ces groupes une voie différente pour utiliser le support automatisé.

Par modèle de déploiement :
la livraison cloud consolide sa position dominanteLe déploiement basé sur le cloud représentait 69,48 % du chiffre d'affaires 2026 et devrait croître à un CAGR de 15,63 % jusqu'en 2032. Ce modèle fournit l'administration du DNS inversé via des portails hébergés, des API et des couches de politique partagées. Il convient aux clients qui souhaitent une mise en place rapide sans avoir à maintenir une infrastructure de gestion DNS spécialisée. Les interfaces centralisées sont précieuses lorsque les adresses IP sont réparties sur différents sites et environnements cloud. La livraison cloud s'adapte également aux flux de travail automatisés qui créent des charges de travail et des ressources réseau à la demande. La combinaison de la plus grande part et de la projection d'expansion la plus rapide montre que ce modèle est important pour la taille du marché des services DNS inversé managés. Il offre aux fournisseurs une voie évolutive pour soutenir les clients dont les inventaires d'adresses IP évoluent.
Cloudflare a rendu le DNS interne généralement disponible en juillet 2026 avec un plan de contrôle unifié pour le DNS public et privé, une API partagée, des pistes d'audit et des contrôles de politique. Ce développement montre comment les plateformes DNS combinent des environnements administratifs distincts. Le déploiement sur site reste pertinent pour les agences gouvernementales, les sous-traitants de la défense et les organisations de santé ayant des besoins stricts en matière de résidence des données. Le déploiement hybride relie l'infrastructure héritée aux services basés sur le cloud et nécessite une coordination attentive pour éviter les conflits d'enregistrements. Infoblox a publié une intégration avec Amazon VPC IPAM en novembre 2025 pour synchroniser les allocations d'adresses entre les environnements sur site et AWS. De telles intégrations peuvent réduire le travail de réconciliation qui conduit à des erreurs d'enregistrements inversés.
Par taille d'organisation :
l'échelle des grandes entreprises domine tandis que les PME affichent la croissance la plus rapideLes grandes entreprises détenaient 71,54 % du chiffre d'affaires en 2026. Leurs portefeuilles d'adresses publiques, leur infrastructure distribuée et leur activité de messagerie à haut volume créent un besoin évident d'opérations DNS inversé contrôlées. Beaucoup disposent de fonctions formelles de sécurité, de réseau et de conformité qui nécessitent une administration documentée. Ces organisations peuvent également utiliser des intégrations avancées avec des plateformes de gestion des adresses IP et de surveillance de la sécurité. Leur échelle soutient des contrats récurrents pour les services de surveillance, de délégation et de remédiation. Le marché des services DNS inversé managés est donc ancré par des clients plus importants qui gèrent de nombreuses unités commerciales et environnements réseau. La qualité de service, l'auditabilité et la profondeur d'intégration sont des facteurs d'achat importants pour ce groupe. Le marché des services DNS inversé managés favorise donc les fournisseurs capables de s'intégrer aux processus de contrôle établis des grandes entreprises.
Les PME devraient progresser à un CAGR de 16,24 % jusqu'en 2032. Les modèles opérationnels axés sur le cloud exposent les organisations plus petites aux charges de travail d'adresses IP publiques même lorsqu'elles manquent d'ingénieurs DNS spécialisés. Les fournisseurs de services managés peuvent regrouper le DNS inversé avec l'hébergement, la connectivité, la sécurité et le support de messagerie. Cela peut rendre le service accessible sans qu'une PME ait à exploiter une fonction d'administration DNS distincte. Des conseils clairs et des fonctionnalités en libre-service sont importants car le DNS inversé n'est pas toujours familier aux acheteurs non techniques. Le rythme de progression prévu plus rapide reflète un besoin croissant de support opérationnel à mesure que les petites entreprises utilisent davantage d'applications cloud. Les fournisseurs qui simplifient la configuration et la surveillance sont bien positionnés pour répondre à ce groupe.
Par secteur d'utilisation final :
les télécommunications en tête tandis que l'urgence de conformité dans la santé s'intensifieL'informatique et les télécommunications détenaient 31,66 % du chiffre d'affaires 2026. Les opérateurs de télécommunications et les fournisseurs d'accès à Internet achètent des capacités DNS inversé pour les plages d'adresses qui desservent de grandes populations d'abonnés et de clients. Les équipes informatiques des entreprises ont également besoin du service pour les ressources cloud, les centres de données et les applications exposées à l'extérieur. La messagerie transactionnelle et la surveillance des abus renforcent la demande d'alignement fiable entre DNS direct et inversé. Le segment bénéficie d'équipes d'opérations réseau établies qui comprennent la configuration PTR et la délégation. Il a également un lien opérationnel direct avec la propriété de l'espace d'adressage public. Cela fait de l'informatique et des télécommunications une source durable de demande pour les services managés.
Le secteur de la santé et des sciences de la vie devrait progresser à un CAGR de 14,37 % jusqu'en 2032. Le secteur gère des communications cliniques, administratives et avec les patients qui nécessitent des opérations de messagerie sécurisées et fiables. Les organisations gèrent également des systèmes soumis à des exigences strictes en matière de confidentialité et d'exploitation. Le DNS inversé managé peut soutenir un contrôle renforcé de l'infrastructure d'envoi et une attribution plus claire dans les opérations de sécurité. Le secteur BFSI requiert une attention similaire car les communications fréquentes avec les clients et les mesures anti-hameçonnage renforcent l'importance d'une configuration fiable des expéditeurs. Le secteur public, le commerce de détail et le commerce électronique, ainsi que la fabrication industrielle contribuent également à la demande à mesure qu'ils centralisent la gestion des adresses IP. Ces secteurs peuvent adopter des services managés lorsque les pratiques fragmentées au niveau des sites deviennent difficiles à maintenir. Le marché des services DNS inversé managés peut soutenir ce changement en centralisant les tâches de routine sans supprimer la responsabilité locale.
Analyse géographique
Marché des Services Gérés de DNS Inversé en Amérique du Nord
L'Amérique du Nord a représenté 38,64 % des revenus de 2026 et demeure le principal contributeur régional au Marché des Services Gérés de DNS Inversé. La région concentre un grand nombre de détenteurs d'adresses enregistrées auprès de l'ARIN, d'opérations de messagerie d'entreprise et de fournisseurs d'infrastructures gérées. Sa base technique favorise l'adoption précoce de contrôles centralisés des adresses IP et du DNS. L'APNIC a signalé que les économies de la zone ARIN avaient atteint 52 % de capacité IPv6 en avril 2025, au-dessus du chiffre mondial de 40 %. Les États-Unis bénéficient de vastes écosystèmes dans les domaines du cloud, de l'hébergement et de la cybersécurité. Le Canada et le Mexique représentent une demande supplémentaire, les investissements dans le cloud élargissant le besoin d'opérations IP coordonnées.
Marché des Services Gérés de DNS Inversé en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 15,82 % jusqu'en 2032 et affiche les perspectives régionales les plus dynamiques. L'Inde et le Japon présentaient des taux de capacité IPv6 de 78,16 % et 58,2 %, respectivement, en avril 2025. Cela confère à la région un besoin croissant de planification des zones inversées pour les grands déploiements IPv6. L'expansion du cloud, le commerce électronique transfrontalier et la banque numérique augmentent également le volume des communications clients qui dépendent d'une infrastructure d'envoi fiable. La taille du Marché des Services Gérés de DNS Inversé dans la région est soutenue par des organisations qui doivent coordonner les ressources IP publiques dans des environnements en évolution rapide. Les plateformes gérées peuvent répondre à ce besoin grâce à la délégation automatisée, à la surveillance et aux contrôles partagés.
Marché des Services Gérés de DNS Inversé en EMEA et en Amérique du Sud
L'Europe est une région mature où les besoins en gouvernance DNS et en résidence des données soutiennent les investissements continus dans les opérations gérées. Le Centre commun de recherche de la Commission européenne a enregistré un taux moyen de validation DNSSEC de 49,4 % dans les États membres de l'UE au troisième trimestre 2025. L'Allemagne, le Royaume-Uni et la France sont en tête de la demande régionale en raison de leurs importantes bases d'entreprises et de services numériques. L'Amérique du Sud se développe à mesure que les fournisseurs d'accès à Internet régionaux formalisent les processus de provisionnement IPv6 et PTR. Le Moyen-Orient prend de l'élan grâce aux programmes de transformation numérique en Arabie saoudite et aux Émirats arabes unis. L'Afrique reste la plus petite région, avec une demande concentrée en Afrique du Sud, en Égypte et dans les corridors de télécommunications urbains.
Paysage concurrentiel
Concentration du Marché
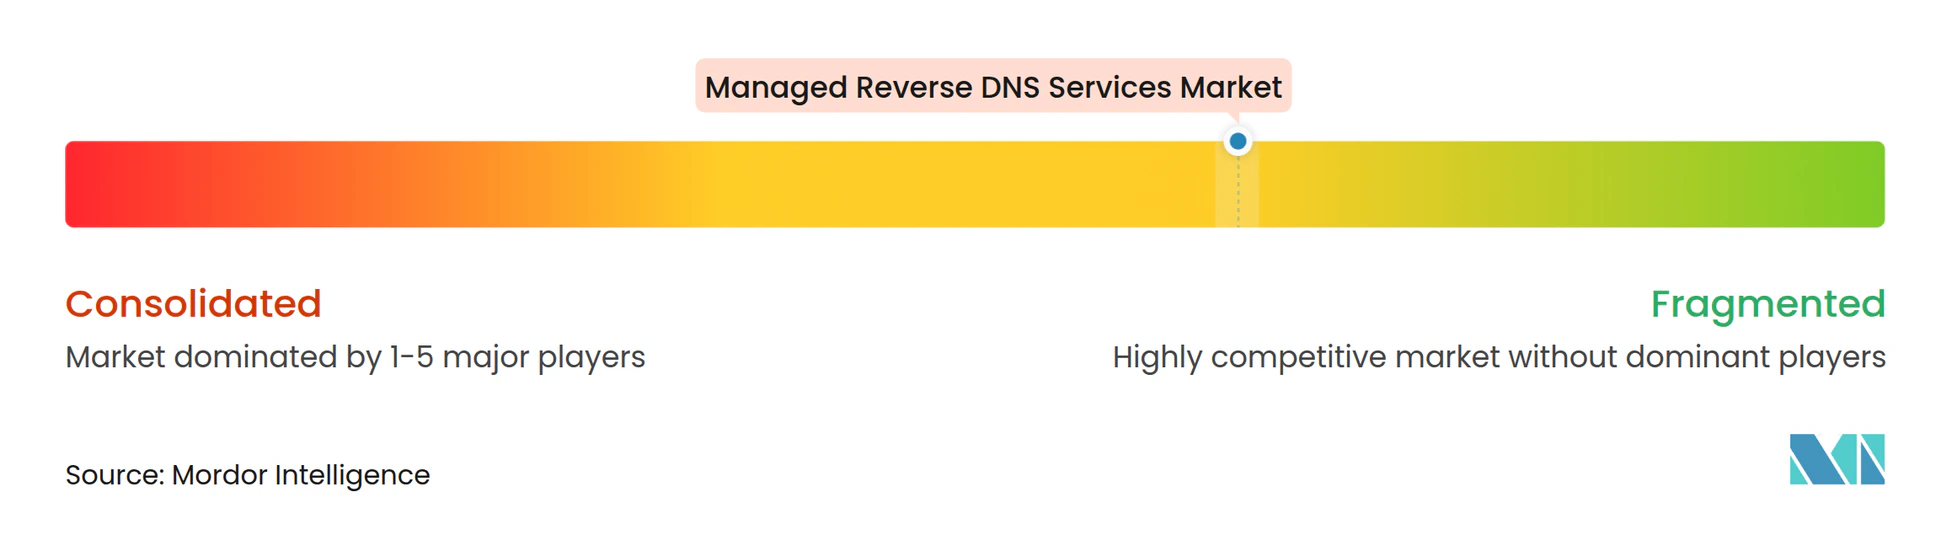
Le marché des services DNS inversé managés est modérément fragmenté car les grands fournisseurs cloud et de sécurité sont en concurrence avec des spécialistes de la gestion DNS et des adresses IP. Cloudflare, Amazon Web Services, Microsoft et Akamai intègrent des capacités DNS dans des portefeuilles d'infrastructure et de sécurité plus larges. Infoblox, IPXO et Tiggee s'adressent aux acheteurs recherchant des fonctions DNS, de gestion des adresses IP ou de DNS inversé plus ciblées. Les portefeuilles intégrés peuvent séduire les clients d'entreprise qui préfèrent moins de systèmes administratifs. Les spécialistes peuvent se démarquer grâce à une automatisation ciblée, des modèles de service plus flexibles et un support pour des cas d'usage spécifiques. La propriété de l'autorité DNS inversé par les détenteurs d'adresses IP et les registres régionaux limite la consolidation complète. Les fournisseurs doivent encore travailler avec les parties qui contrôlent les blocs d'adresses et les droits de délégation.
Akamai a lancé la gestion de la posture DNS en juin 2025 avec une visibilité multicloud, une surveillance en temps réel et des intégrations avec Splunk, Google Security Operations et Microsoft Sentinel. Ce lancement illustre une évolution vers des services de gouvernance DNS qui connectent les équipes opérationnelles et de sécurité. Infoblox a rapporté en novembre 2025 avoir dépassé 200 clients Universal DDI et a annoncé des intégrations cloud pour soutenir la transformation réseau. Son intégration AWS IPAM illustre également la valeur des données d'adresses synchronisées dans les opérations hybrides. La mise à disposition générale du DNS interne de Cloudflare en juillet 2026 a également réuni le DNS public et privé dans un seul environnement de contrôle. Ces évolutions placent la gestion du DNS inversé dans le cadre d'une stratégie de plateforme plus large.
Des opportunités commerciales subsistent dans l'approvisionnement automatisé des zones inversées IPv6, la gestion de la réputation des plateformes de location d'adresses IP et les services orientés conformité pour les clients réglementés. Les opérateurs de télécommunications ont besoin d'outils évolutifs à mesure que les déploiements IPv6 s'étendent. Les plateformes de location ont besoin de processus PTR et de réputation plus solides là où les historiques d'adresses peuvent affecter la confiance. Les clients des secteurs de la santé et de la finance peuvent rechercher de meilleurs contrôles pour la messagerie publique et l'infrastructure réseau. Les fournisseurs plus petits, notamment ClouDNS, DNSimple, EuroDNS, No-IP et Netriplex, servent les clients qui ont besoin de portails plus simples et de tarifs en libre-service. La connaissance des normes reste importante car les politiques de l'ICANN et les pratiques de délégation basées sur les RFC façonnent l'environnement opérationnel. Le tableau concurrentiel soutient un profil de concentration modérée plutôt qu'une domination par un petit groupe de fournisseurs.
Leaders du secteur des services DNS inversé managés
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Neustar Security Services, LLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de DNS Inversé Entreprises couvertes dans ce rapport
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Neustar Security Services, LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Google LLC
- Oracle America, Inc.
- Tiggee LLC
- DigiCert, Inc.
- Vercara, LLC
- GoDaddy Inc.
- Infoblox Inc.
- ClouDNS Ltd.
- DNSimple Corporation
- No-IP, Inc.
- IPXO UAB
- Netriplex, LLC
- EuroDNS S.A.
- Corporation Service Company
- Open-Xchange AG
Développements industriels récents dans Marché des Services Gérés de DNS Inversé
- Août 2026 : IPXO a consolidé la location, la gestion, la surveillance et la monétisation des adresses IP dans une plateforme connectée unique avec de nouveaux plans d'abonnement et un modèle d'utilisation basé sur des jetons, se repositionnant d'une place de marché de location vers une plateforme de gestion IP intégrée avec approvisionnement PTR et gestion de la réputation intégrés.
- Juillet 2026 : Cloudflare a lancé le DNS interne en disponibilité générale, unifiant le DNS public et privé sur un plan de contrôle unique avec une API partagée, une piste d'audit et une couche de politique, éliminant l'infrastructure distincte précédemment requise pour la gestion du DNS interne et externe.
- Juin 2026 : Amazon Route 53 Global Resolver a ajouté le partage de vues DNS entre comptes AWS via AWS Resource Access Manager, permettant aux organisations de centraliser la gestion des enregistrements PTR et DNS sur des structures de comptes distribués sans transférer la propriété des zones.
- Avril 2026 : Cloudflare et GoDaddy ont annoncé un partenariat stratégique soutenant les normes Agent Name Service et Web Bot Auth, intégrant la vérification de l'identité des robots d'exploration IA à l'infrastructure DNS et signalant un nouveau cas d'usage nécessitant l'approvisionnement PTR et FCrDNS pour les adresses IP exploitées par des agents IA.
Périmètre du rapport mondial sur le marché des services DNS inversé managés
Le marché des services DNS inversé managés couvre les offres externalisées dans lesquelles un fournisseur héberge, configure, surveille et maintient les enregistrements DNS inversé (PTR) qui mappent les adresses IP vers des noms de domaine. Ces services soutiennent la délivrabilité des e-mails, la prévention du spam et de l'usurpation d'identité, les diagnostics réseau et la gestion appropriée de la réputation des adresses IP dans les environnements IPv4 et IPv6.
Le rapport sur le marché des services DNS inversé managés est segmenté par type de service (stratégie et évaluation DNS inversé managé, conception et délégation de zones DNS inversé managé, approvisionnement et administration managés des enregistrements PTR, validation FCrDNS managée et surveillance continue, services managés de délivrabilité des e-mails et de réputation des adresses IP, services DNS inversé IPv6 managés, services de sécurité DNS inversé managé et DNSSEC, et autres types de services), famille d'adresses (DNS inversé IPv4 et DNS inversé IPv6), type de client (propriétaires de réseaux IP et fournisseurs d'accès à Internet, fournisseurs cloud et d'hébergement, plateformes de location d'adresses IP, entreprises disposant d'espace d'adressage IP public dédié et fournisseurs de services managés), modèle de déploiement (basé sur le cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance (BFSI), informatique et télécommunications, santé et sciences de la vie, secteur public, fabrication industrielle, commerce de détail et commerce électronique, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Stratégie et évaluation DNS inversé managé |
| Conception et délégation de zones DNS inversé managé |
| Approvisionnement et administration managés des enregistrements PTR |
| Validation FCrDNS managée et surveillance continue |
| Services managés de délivrabilité des e-mails et de réputation des adresses IP |
| Services DNS inversé IPv6 managés |
| Services de sécurité DNS inversé managé et DNSSEC |
| Autres types de services |
| DNS inversé IPv4 |
| DNS inversé IPv6 |
| Propriétaires de réseaux IP et fournisseurs d'accès à Internet |
| Fournisseurs cloud et d'hébergement |
| Plateformes de location d'adresses IP |
| Entreprises disposant d'espace d'adressage IP public dédié |
| Fournisseurs de services managés |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Secteur public |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Stratégie et évaluation DNS inversé managé | |
| Conception et délégation de zones DNS inversé managé | ||
| Approvisionnement et administration managés des enregistrements PTR | ||
| Validation FCrDNS managée et surveillance continue | ||
| Services managés de délivrabilité des e-mails et de réputation des adresses IP | ||
| Services DNS inversé IPv6 managés | ||
| Services de sécurité DNS inversé managé et DNSSEC | ||
| Autres types de services | ||
| Par famille d'adresses | DNS inversé IPv4 | |
| DNS inversé IPv6 | ||
| Par type de client | Propriétaires de réseaux IP et fournisseurs d'accès à Internet | |
| Fournisseurs cloud et d'hébergement | ||
| Plateformes de location d'adresses IP | ||
| Entreprises disposant d'espace d'adressage IP public dédié | ||
| Fournisseurs de services managés | ||
| Par modèle de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Secteur public | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services DNS inversé managés ?
La taille du marché des services DNS inversé managés devrait s'étendre de 283,21 millions USD en 2026 à 331,62 millions USD en 2027, puis à 597,18 millions USD d'ici 2032, enregistrant un CAGR de 12,48 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de services DNS inversé managés ?
La demande est soutenue par l'adoption du cloud, les contrôles de délivrabilité des e-mails, le déploiement IPv6 et le besoin d'une attribution fiable des adresses IP dans les opérations de sécurité.
Quel type de service détient la plus grande part du chiffre d'affaires DNS inversé managé ?
L'approvisionnement et l'administration managés des enregistrements PTR détenaient 26,73 % du chiffre d'affaires en 2026.
Quel modèle de déploiement est en tête de l'adoption du DNS inversé managé ?
Le déploiement basé sur le cloud détenait 69,48 % du chiffre d'affaires en 2026 et devrait progresser à un CAGR de 15,63 % jusqu'en 2032.
Quelle région affiche les perspectives les plus rapides pour les services DNS inversé managés ?
L'Asie-Pacifique devrait progresser à un CAGR de 15,82 % jusqu'en 2032, soutenue par l'adoption de l'IPv6 et l'expansion de l'infrastructure cloud.
Quel secteur d'utilisation final affiche la progression projetée la plus rapide ?
La santé et les sciences de la vie devraient progresser à un CAGR de 14,37 % jusqu'en 2032, les organisations cherchant des contrôles fiables pour les communications et les opérations réseau.