
Tamanho e Participação do Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
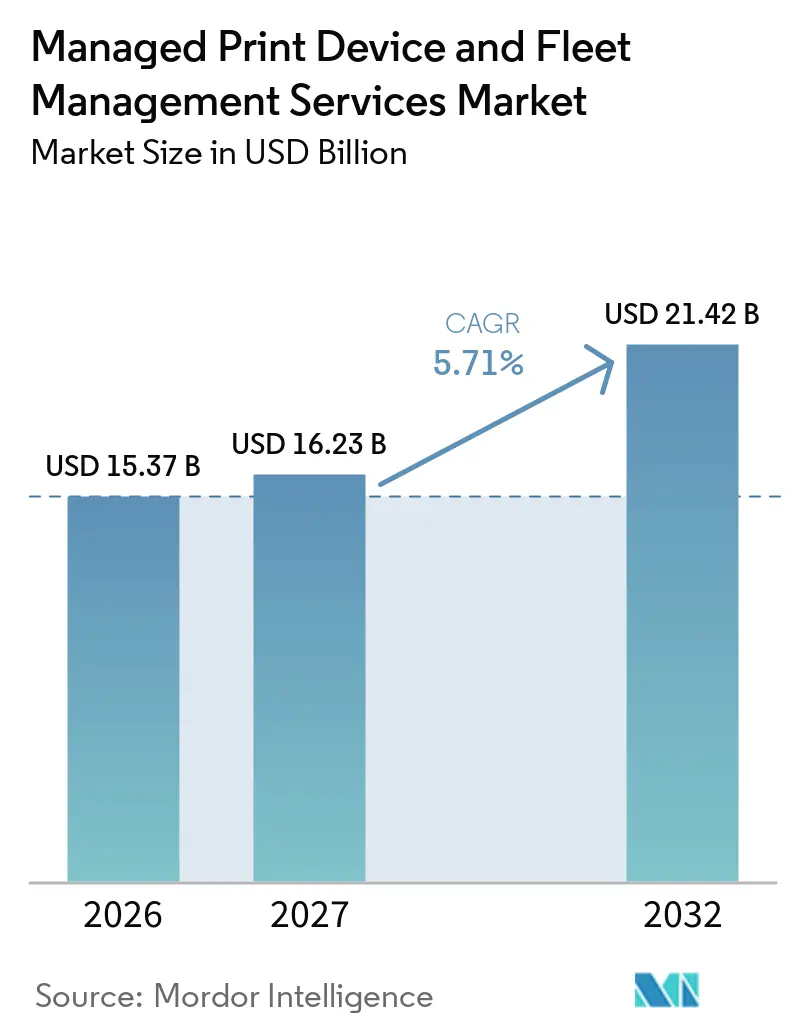
| Tamanho do Mercado (2027) | 16.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.71 % |
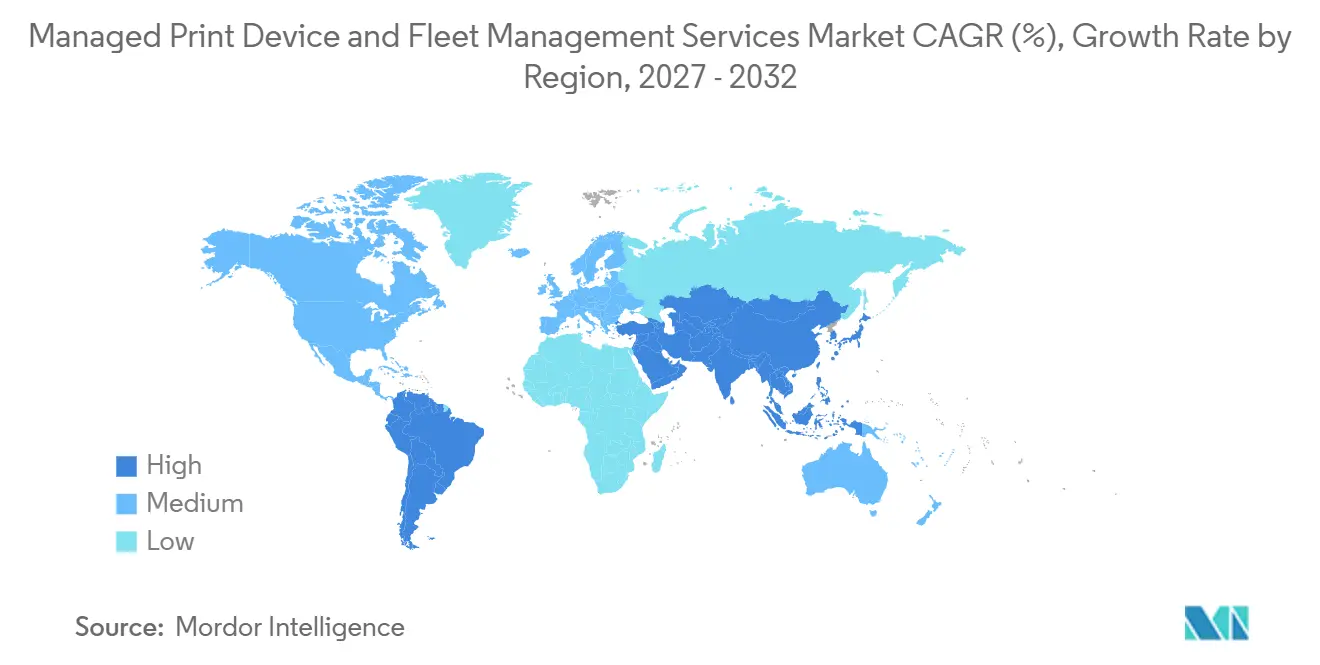
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
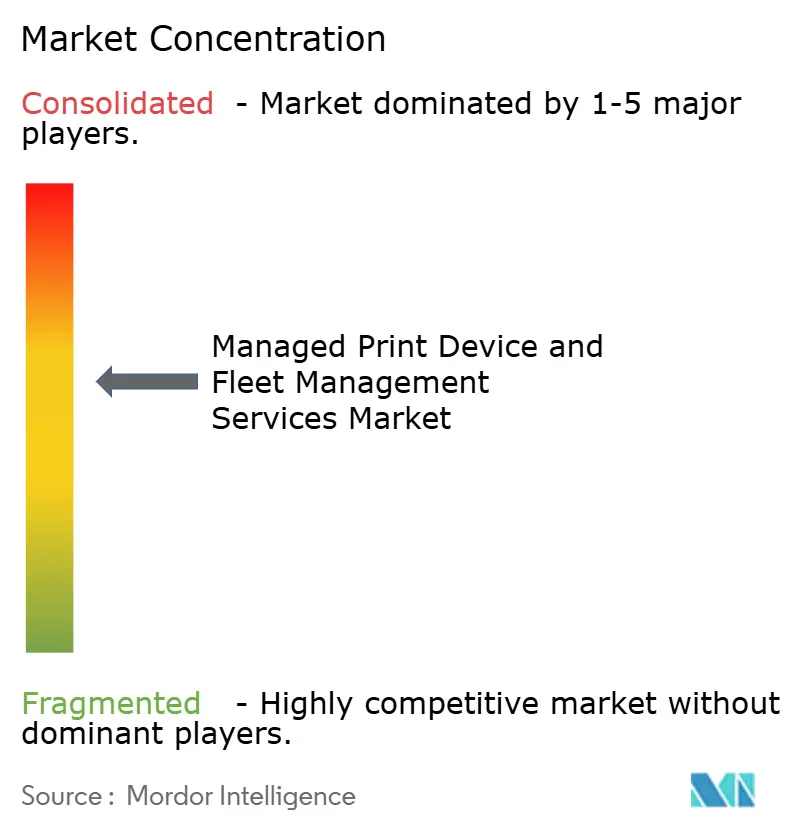
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota por Mordor Intelligence
O tamanho do Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota é de 15,37 bilhões de USD em 2026 e tem previsão de atingir 21,42 bilhões de USD até 2032, crescendo a um CAGR de 5,71% durante 2027-2032. O mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota está se afastando dos acordos de custo por página em direção a contratos de serviço que combinam inteligência de frota, controles de segurança e suporte a fluxos de trabalho documentais. O trabalho híbrido distribuiu a atividade de impressão entre sedes, locais remotos, escritórios domésticos e espaços de trabalho compartilhados, aumentando a necessidade de supervisão centralizada sem dependência de servidores de impressão locais. Controles de custos, obrigações de conformidade e dados de dispositivos conectados estão ampliando o escopo dos serviços gerenciados além do fornecimento de dispositivos e consumíveis. Os provedores estão cada vez mais competindo em administração segura em nuvem, integração de fluxos de trabalho e ferramentas de relatórios, em vez de apenas em volumes de dispositivos. Isso confere ao mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota um papel mais claro dentro da governança de TI corporativa e do gerenciamento de endpoints.
Principais Conclusões do Relatório
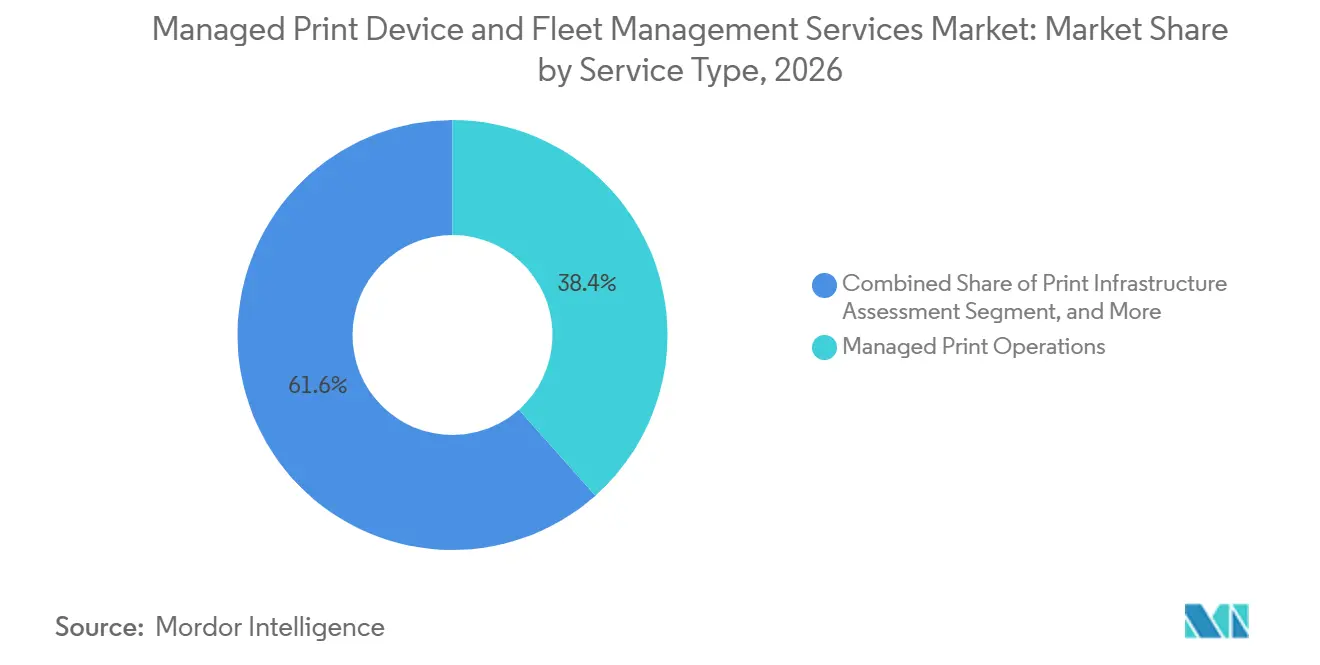
- Por tipo de serviço, as Operações de Impressão Gerenciada detinham 38,43% da participação do Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota em 2026, enquanto os Serviços de Impressão em Nuvem têm projeção de expansão a um CAGR de 6,63% até 2032.
- Por porte da organização, as Grandes Empresas detinham 64,27% do mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota em 2026, enquanto as Pequenas e Médias Empresas têm projeção de crescimento a um CAGR de 6,41% até 2032.
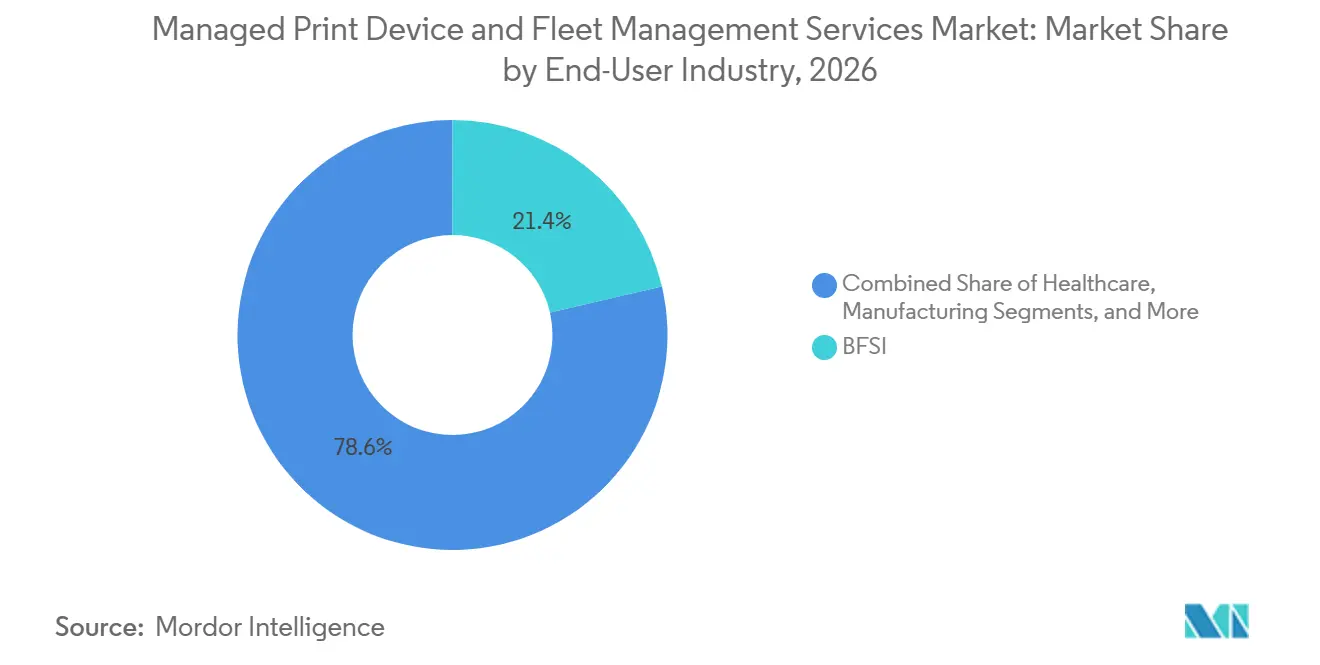
- Por setor do usuário final, o BFSI detinha 21,37% do mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota em 2026, enquanto a saúde tem projeção de crescimento a um CAGR de 6,24% até 2032.
- Por geografia, a América do Norte detinha 35,63% do mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 6,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Otimização da Infraestrutura de Impressão para Trabalho Híbrido | +1.2% | Global | Médio prazo (2-4 anos) |
| Adoção de Gerenciamento de Frota por Assinatura entre PMEs | +1.0% | Global | Médio prazo (2-4 anos) |
| Requisitos de Segurança de Impressão e Conformidade em Setores Regulamentados | +0.9% | América do Norte e UE | Médio prazo (2-4 anos) |
| Relatórios de Sustentabilidade e Rastreamento de Emissões por Página | +0.6% | UE e Ásia-Pacífico como núcleo, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Telemetria de Frota IoT para Gerenciamento Preditivo de Disponibilidade | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Demanda por Interoperabilidade em Frotas com Múltiplos Fornecedores | +0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Otimização da Infraestrutura de Impressão para Trabalho Híbrido
O trabalho híbrido deslocou a demanda de impressão dos escritórios centrais para um conjunto mais amplo de locais. As empresas agora gerenciam dispositivos menores conectados à nuvem em residências, filiais e espaços de trabalho compartilhados. Essa mudança amplia o número de endpoints que precisam ser monitorados, protegidos e abastecidos, o que favorece a terceirização no mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota. Um estudo de MPS de 2025 relatou que 66% dos tomadores de decisão de TI consideravam os serviços de impressão gerenciada muito importantes para a transformação digital, chegando a 74% nos Estados Unidos e 75% no Reino Unido, embora o estudo não seja utilizado como fonte neste relatório. As organizações frequentemente mantêm dispositivos centrais mais antigos enquanto adicionam equipamentos gerenciados em nuvem para equipes distribuídas. Provedores com faturamento unificado, análises e controles de políticas baseados em localização podem atender a esse ambiente misto de forma mais eficaz do que provedores focados em uma única marca de dispositivo.
Adoção de Gerenciamento de Frota por Assinatura entre PMEs
Os planos de assinatura reduzem os custos iniciais de equipamentos para pequenas e médias empresas. Eles também combinam instalação, serviço, toner, peças e suporte em um pagamento mensal previsível. A Konica Minolta lançou sua loja online OneRate no Reino Unido em junho de 2026 com esse tipo de oferta de taxa fixa para micro e pequenas empresas.[1] A abordagem torna a impressão gerenciada mais fácil de adquirir para empresas que anteriormente utilizavam suporte break-fix ou compravam dispositivos diretamente. A Canon também introduziu seis séries de impressoras A4 i-SENSYS em outubro de 2025 para PMEs, trabalhadores domésticos e escritórios satélite, com gerenciamento simplificado e autoconfiguração Master Setup. As Pequenas e Médias Empresas têm projeção de crescimento mais rápido do que as Grandes Empresas, o que oferece ao mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota uma oportunidade de agregar segurança, análises e reabastecimento automatizado às assinaturas básicas.
Requisitos de Segurança de Impressão e Conformidade em Setores Regulamentados
Documentos impressos e dispositivos multifuncionais fazem parte da superfície de ataque corporativa. Um documento sem supervisão ou um dispositivo sem correções de segurança pode criar uma exposição em setores que lidam com informações regulamentadas. As instituições financeiras buscam cada vez mais impressão com liberação segura, criptografia, controle de acesso baseado em função e registros de auditoria centralizados em seus contratos de serviço. Os prestadores de serviços de saúde também precisam de acordos de parceiro comercial quando um provedor de impressão em nuvem processa informações de saúde protegidas. Esse requisito pode favorecer provedores com programas de segurança estabelecidos e controles de conformidade comprovados. A certificação ISO 27001 e a atestação SOC 2 Tipo II estão, portanto, tornando-se mais importantes nas análises de aquisição em todo o mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota.
Relatórios de Sustentabilidade e Rastreamento de Emissões por Página
Os requisitos de relatórios corporativos estão tornando as emissões relacionadas à impressão mais visíveis nas decisões de aquisição. Os provedores podem diferenciar seus serviços quando medem o uso de papel, toner, consumo de energia dos dispositivos e deslocamentos de técnicos no nível da página. Um estudo revisado por pares de 2025, desenvolvido com a Ricoh Europe, constatou que a digitalização dos serviços de manutenção de impressão poderia reduzir os potenciais impactos sobre as mudanças climáticas em até 97% no gerenciamento de falhas e incidentes. Essa evidência apoia o uso de ferramentas de serviço digital no gerenciamento de trabalhos de manutenção. As plataformas de frota também devem conectar as medidas de carbono relevantes aos sistemas de relatórios corporativos quando os clientes exigem divulgações. A Xerox oferece um Painel de Sustentabilidade de Serviços de Impressão Gerenciada que rastreia o impacto de carbono da redução de papel, ilustrando uma importante capacidade de relatório no mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Queda nos Volumes de Impressão em Escritórios em Meio à Transformação Digital | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Restrições de Soberania de Dados no Gerenciamento de Impressão em Nuvem | -0.8% | UE e América do Norte | Médio prazo (2-4 anos) |
| Percepção de Aprisionamento a Fornecedor e Complexidade Contratual | -0.5% | Global | Médio prazo (2-4 anos) |
| Fragmentação de Protocolos de Dispositivos Legados e Custos de Integração de Borda | -0.4% | Núcleo da Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Queda nos Volumes de Impressão em Escritórios em Meio à Transformação Digital
A queda nos volumes de impressão em escritórios continua sendo o principal limite estrutural sobre a receita de serviços vinculada a contagens de páginas. Um estudo setorial de 2025 relatou que 73% dos entrevistados do setor de impressão esperavam que os volumes diminuíssem nos 12 meses seguintes, com uma queda média projetada de 8,4%, mas foi excluído deste relatório por se tratar de pesquisa comercial. Volumes de impressão menores reduzem a receita base dos contratos baseados em cliques, mesmo quando os requisitos de suporte permanecem inalterados. Frotas distribuídas podem aumentar a complexidade de gerenciamento apesar da menor produção. Os provedores estão respondendo vinculando seus preços à disponibilidade dos dispositivos, resultados de segurança e melhorias de fluxo de trabalho, em vez de apenas ao volume. A transição é desigual, deixando alguns provedores expostos à pressão sobre as margens contratuais no mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota.
Restrições de Soberania de Dados no Gerenciamento de Impressão em Nuvem
As regras de residência de dados podem retardar a migração para a nuvem quando o conteúdo de documentos ou metadados deve permanecer em uma jurisdição específica. O Regulamento Geral de Proteção de Dados estabelece requisitos para o processamento e a transferência de dados pessoais na União Europeia. O framework BSI C5 da Alemanha e os requisitos SecNumCloud da França também podem influenciar a forma como os serviços em nuvem são avaliados em ambientes regulamentados. Uma análise de 2025 pelo Comissário de Proteção de Dados de Zurique constatou que um serviço de impressão e digitalização baseado em nuvem exigia precauções técnicas especiais para impedir que a equipe do provedor visualizasse o conteúdo dos documentos. Tais requisitos podem levar os compradores a manter sistemas locais ou buscar implantações privadas específicas para cada jurisdição. A complexidade resultante pode atrasar projetos de gerenciamento de frota em nuvem em governo, saúde e serviços financeiros em todo o mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Plataformas em Nuvem Adicionam Crescimento às Operações de Impressão GerenciadaAs Operações de Impressão Gerenciada detinham 38,43% da participação do Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota em 2026. O segmento abrange provisionamento de dispositivos, consumíveis, serviços de reparo, relatórios de utilização e revisões regulares de desempenho sob um único relacionamento com o provedor. Contratos corporativos de vários anos sustentam a receita recorrente e tornam a troca mais difícil porque os fornecedores gerenciam procedimentos operacionais, históricos de serviço, fluxos de consumíveis e arranjos de suporte local. O Gerenciamento de Dispositivos e Frota e a Otimização de Fluxo de Trabalho Documental estão recebendo mais atenção à medida que as organizações substituem servidores de impressão legados por plataformas gerenciadas remotamente que podem aplicar políticas em todo o parque de dispositivos. A Avaliação de Infraestrutura de Impressão continua sendo um serviço de menor receita, mas pode identificar necessidades de consolidação, lacunas de segurança, equipamentos não utilizados e problemas de fluxo de trabalho que sustentam contratos de serviço mais amplos.
Os Serviços de Impressão em Nuvem têm projeção de crescimento a um CAGR de 6,63% até 2032. As organizações utilizam serviços em nuvem para reduzir a administração de servidores de impressão, simplificar o suporte remoto e viabilizar a impressão em locais de trabalho distribuídos. A adoção permanece desigual porque os compradores avaliam de forma diferente a segurança, o desempenho, a confiabilidade da rede, a compatibilidade com dispositivos existentes e as obrigações de residência de dados. A Canon expandiu o uniFLOW Online para suportar dispositivos HP Workpath em abril de 2026, melhorando o gerenciamento em frotas mistas Canon e HP.[2] Provedores que suportam configurações em nuvem, privadas e locais podem atender melhor a clientes regulamentados e com múltiplas localizações, preservando acesso consistente dos usuários e relatórios.

Por Porte da Organização:
Grandes Empresas Mantêm Liderança em Receita Enquanto PMEs se ExpandemAs Grandes Empresas detinham 64,27% do tamanho do Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota em 2026. Organizações com centenas ou milhares de dispositivos têm uma razão mais forte para terceirizar o monitoramento de frota, suprimentos, reparos, administração de políticas e coordenação de serviços em múltiplos locais. Os requisitos são particularmente exigentes nos setores de BFSI, saúde e governo, onde a segurança de documentos e a continuidade dos processos são preocupações operacionais. Esses compradores buscam cada vez mais compromissos de disponibilidade, postura de segurança, tempos de resposta e desempenho de fluxo de trabalho, em vez de medidas tradicionais baseadas em dispositivos. Provedores com análises em tempo real, cobertura de serviço de campo estabelecida e garantias de nível de servio podem atender melhor a esses requisitos.
As Pequenas e Médias Empresas têm projeção de expansão a um CAGR de 6,41% até 2032. Os planos de assinatura reduzem os gastos de capital, distribuem os custos operacionais e simplificam a aquisição para equipes de TI menores que podem ter capacidade limitada para gerenciar frotas de impressoras. A loja OneRate da Konica Minolta mostra como os fabricantes de equipamentos originais estão criando canais digitais diretos para empresas menores. O MPS Essential da Brother e o Print as a Service Essential da Ricoh seguem abordagens semelhantes de pagamento mensal ou pagamento por impressão que reduzem as barreiras de entrada nos contratos. PMEs de saúde, jurídico e financeiro ainda precisam de serviços que atendam às obrigações relevantes de privacidade e segurança, mesmo sem equipes de segurança dedicadas.
Por Setor do Usuário Final:
BFSI Lidera e Saúde Registra o Crescimento Mais RápidoO BFSI detinha 21,37% do mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota em 2026. Bancos e seguradoras precisam de manuseio rastreável de documentos financeiros e frequentemente exigem impressão com liberação segura, filas criptografadas, controles de acesso e um registro claro da atividade de documentos. As obrigações SOX e PCI-DSS reforçam a necessidade de processos documentais auditáveis e administração controlada de dispositivos. As organizações de tecnologia da informação e telecomunicações são usuárias pioneiras de frotas gerenciadas em nuvem e análises com suporte de IA porque essas organizações já operam em estreita colaboração com sistemas de local de trabalho digital. Manufatura, varejo e comércio eletrônico sustentam a demanda por meio de etiquetas, registros de envio, documentação de armazém e impressão operacional relacionada.
A saúde tem projeção de crescimento a um CAGR de 6,24% até 2032. Hospitais e clínicas exigem manuseio confiável de pulseiras de pacientes, etiquetas de medicamentos, documentos de alta e outros materiais clínicos sem saída sem supervisão. A Pharos oferece uma plataforma de impressão em nuvem voltada para a saúde com liberação segura autenticada e administração centralizada de políticas. A orientação do HHS também exige que as entidades cobertas utilizem acordos de parceiro comercial com provedores de serviços relevantes que lidam com informações de saúde protegidas. Clientes governamentais e de defesa oferecem oportunidades adicionais por meio de contratos de vários anos regidos por estruturas de aquisição como o Cronograma da Administração de Serviços Gerais dos EUA.
Análise Geográfica
A América do Norte detinha 35,63% da participação do mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota em 2026. A região tem ampla adoção em setores regulamentados, ciclos estabelecidos de renovação de contratos e implantações complexas de trabalho híbrido que exigem gerenciamento seguro de equipamentos dispersos. Os programas federais dos EUA que utilizam o Cronograma da GSA fornecem caminhos estruturados de aquisição para serviços de impressão gerenciada e podem apoiar acordos de vários anos para fornecedores qualificados. O Canadá reflete necessidades semelhantes de trabalho híbrido, enquanto o México sustenta a demanda de impressão por meio de documentação de manufatura, etiquetas e registros de cadeia de suprimentos. Os requisitos de segurança e conformidade são cada vez mais importantes para os compradores regionais.
A Europa tem demanda significativa moldada pelo GDPR, expectativas de soberania de dados e requisitos de divulgação de sustentabilidade. O Reino Unido e a França são os maiores mercados de receita europeus identificados no material fornecido. O foco da Alemanha na soberania de dados favorece configurações locais e hospedadas de forma privada, particularmente onde o acesso e a localização dos dados devem ser documentados. O ambiente de políticas da região torna os controles de acesso, o manuseio de documentos e os relatórios de carbono centrais para a seleção de serviços. Itália, Espanha e Rússia têm padrões de adoção mais fragmentados e redes de distribuidores menores.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,86% até 2032, o ritmo regional mais rápido no mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota. China e Índia são apoiadas por programas de modernização empresarial e demanda crescente por operações de frota terceirizadas no mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota. A iniciativa Digital India da Índia apoia o contexto mais amplo de digitalização para organizações que consideram serviços gerenciados. O Japão continua sendo um mercado maduro onde Ricoh e Canon estabeleceram relacionamentos corporativos por meio de acordos de terceirização de longa data. Coreia do Sul e Austrália adicionam demanda à medida que a adoção de nuvem avança nas operações empresariais. A América do Sul oferece potencial em manufatura e serviços financeiros, enquanto restrições econômicas e de infraestrutura podem retardar a adoção. O Oriente Médio e a África são oportunidades de longo prazo apoiadas por programas de governo digital, expansão empresarial e crescente formalização de PMEs.
Cenário Competitivo
O mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota é moderadamente consolidado entre grandes provedores apoiados por fabricantes de equipamentos originais. Xerox, HP, Canon, Ricoh e Konica Minolta possuem amplas redes de serviço, capacidades de segurança estabelecidas e software de frota proprietário ou integrado. Distribuidores regionais menores, fornecedores independentes de software e provedores de serviços gerenciados criam um mercado intermediário mais fragmentado. A Xerox concluiu sua aquisição da Lexmark International, Inc. por 1,5 bilhão de USD em julho de 2025. A empresa combinada atende a mais de 200.000 clientes em mais de 170 países e espera pelo menos 300 milhões de USD em sinergias de custos.[3]
Os principais fornecedores estão investindo em administração em nuvem, credenciais de segurança e vínculos de fluxo de trabalho com sistemas de identidade, planejamento de recursos empresariais e gerenciamento de documentos. A Xerox integrou suas organizações de vendas da Lexmark International, Inc. e Xerox em março de 2026 e ampliou o acesso à linha Lexmark 9-Series A3, aos Serviços de Impressão Gerenciada Xerox, ao Workflow Central e aos aplicativos ConnectKey. A Canon expandiu o uniFLOW Online para dispositivos HP Workpath em abril de 2026, o que melhora o suporte para frotas mistas. A Toshiba Tec Corporation adquiriu a Youmebee Ltd. em outubro de 2025, incorporando sua plataforma directprint.io à marca Coreza como Coreza Print. Esses movimentos mostram que a interoperabilidade e a entrega de serviços em nuvem estão se tornando requisitos competitivos.
O gerenciamento independente de fornecedor continua sendo importante no mercado de serviços de dispositivos de impressão gerenciada e gerenciamento de frota porque as frotas corporativas frequentemente incluem equipamentos de vários fabricantes. Provedores focados em software, como PaperCut Software International Pty Ltd e Y Soft, podem atender a essa necessidade por meio de abordagens de integração abertas. As plataformas em nuvem de autoatendimento voltadas para PMEs também permanecem menos desenvolvidas do que as ofertas corporativas. Os relatórios de sustentabilidade no nível da página são outra área onde poucos provedores têm conexões de dados maduras. As obrigações de conformidade sob GDPR, HIPAA e ISO 27001 podem favorecer provedores maiores que podem financiar certificações, ao mesmo tempo que permitem que provedores especializados compitam por meio de um design de conformidade robusto. O nível superior, portanto, compete na capacidade de combinar gerenciamento de equipamentos, segurança de documentos, relatórios e entrega de serviços locais em um único contrato responsável. Os compradores ainda podem usar provedores regionais onde o suporte a frotas mistas, a cobertura local ou os fluxos de trabalho documentais especializados são mais importantes.
Líderes do Setor de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota
-
Xerox Corporation
-
HP Inc.
-
Ricoh Company, Ltd.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota Empresas cobertas neste relatório
- Xerox Corporation
- HP Inc.
- Ricoh Company, Ltd.
- Canon Inc.
- Konica Minolta, Inc.
- Lexmark International, Inc.
- Brother Industries, Ltd.
- Seiko Epson Corporation
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- Dell Technologies Inc.
- Electronics For Imaging, Inc.
- PaperCut Software International Pty Ltd
- Quadient SA
- Arc Document Solutions, LLC
- Wipro Limited
- Econocom Group SE
- Computacenter plc
Desenvolvimentos industriais recentes em Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota
- Julho de 2026: A Visual Edge IT, LLC anunciou a expansão de sua parceria de longa data em serviços de impressão gerenciada com a Konica Minolta para fortalecer as capacidades de vendas e serviços em impressão de produção, A3, A4 e serviços de impressão gerenciada em nível nacional. O acordo ampliado tem como alvo clientes de saúde, governo estadual e local, educação K-12 e ensino superior, reforçando a estratégia de canal da Konica Minolta para verticais institucionais críticas.
- Junho de 2026: A Konica Minolta Business Solutions UK Ltd lançou sua loja online OneRate, uma plataforma de comércio eletrônico que oferece assinaturas de impressão gerenciada com taxa fixa diretamente para micro e pequenas empresas do Reino Unido, contornando os canais tradicionais de distribuidores. A plataforma fornece entrega, instalação, manutenção, toner, peças sobressalentes e suporte contínuo sob um único pagamento mensal previsível, refletindo uma grande mudança em direção à distribuição de serviços de impressão gerenciada direta para PMEs.
- Abril de 2026: A Canon expandiu sua plataforma de gerenciamento de impressão em nuvem uniFLOW Online para incluir dispositivos HP Workpath, permitindo efetivamente o gerenciamento de frota com múltiplos fornecedores sob uma única plataforma em nuvem. Essa expansão de interoperabilidade, abrangendo organizações que operam frotas mistas Canon e HP, aborda diretamente a lacuna de independência de fornecedor que historicamente impediu a adoção completa de nuvem em ambientes corporativos heterogêneos.
- Março de 2026: A Xerox unificou suas forças de vendas da Lexmark International, Inc. e Xerox sob uma estrutura integrada de entrada no mercado, dando aos clientes da Xerox acesso à linha de impressoras Lexmark 9-Series A3 e permitindo a compatibilidade entre os dispositivos Lexmark e os Serviços de Impressão Gerenciada Xerox, Workflow Central e aplicativos ConnectKey. A integração estabeleceu um modelo operacional consistente e escalável em ambientes corporativos e departamentais globalmente.
Escopo do Relatório Global do Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota
O Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota abrange serviços terceirizados para monitoramento, administração, manutenção e otimização de infraestrutura de impressão corporativa e frotas de dispositivos conectados. Esses serviços incluem avaliação de infraestrutura de impressão, operações de impressão gerenciada, gerenciamento de dispositivos e frota, otimização de fluxo de trabalho documental e serviços de impressão em nuvem. Os provedores gerenciam a implantação, configuração, utilização, manutenção, consumíveis, monitoramento de desempenho, políticas de segurança e fluxos de trabalho relacionados à impressão de impressoras e dispositivos multifuncionais em ambientes de escritório distribuídos. O mercado também inclui telemetria de frota, manutenção preditiva, rastreamento de uso, otimização de custos e administração centralizada de ambientes de impressão com múltiplos fornecedores.
O Relatório do Mercado de Serviços de Dispositivos de Impressão Gerenciada e Gerenciamento de Frota é Segmentado por Tipo de Serviço (Avaliação de Infraestrutura de Impressão, Operações de Impressão Gerenciada, Gerenciamento de Dispositivos e Frota, Otimização de Fluxo de Trabalho Documental e Serviços de Impressão em Nuvem), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Avaliação de Infraestrutura de Impressão |
| Operações de Impressão Gerenciada |
| Gerenciamento de Dispositivos e Frota |
| Otimização de Fluxo de Trabalho Documental |
| Serviços de Impressão em Nuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Avaliação de Infraestrutura de Impressão | |
| Operações de Impressão Gerenciada | ||
| Gerenciamento de Dispositivos e Frota | ||
| Otimização de Fluxo de Trabalho Documental | ||
| Serviços de Impressão em Nuvem | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de suporte técnico móvel gerenciado?
O mercado de serviços de suporte técnico móvel gerenciado tem projeção de crescimento de 3,64 bilhões de USD em 2027 para 6,18 bilhões de USD até 2032, a um CAGR de 11,17%. A previsão reflete um papel mais amplo para provedores que podem combinar suporte cotidiano ao usuário com controles de endpoint, logística de dispositivos, administração de operadoras, relatórios de conformidade e suporte para forças de trabalho que operam em escritórios, residências, locais de campo e ambientes clínicos.
O que está impulsionando a demanda por serviços de suporte técnico móvel gerenciado?
O trabalho híbrido, os requisitos de segurança móvel, o gerenciamento de endpoints em nuvem e a terceirização de trabalhos de ciclo de vida de dispositivos estão aumentando a demanda. As organizações também desejam custos de serviço previsíveis e um único provedor que possa coordenar suporte a dispositivos, administração de operadoras, aplicação de políticas, registros de inventário, logística de substituição e fluxos de trabalho de reparo em uma força de trabalho dispersa.
Qual tipo de serviço lidera os serviços de suporte técnico móvel gerenciado?
O Suporte Técnico Móvel e Suporte Técnico liderou o segmento de tipo de serviço com 33,47% de participação em 2026. O serviço lida com as atividades frequentes que os funcionários encontram, incluindo ativação, recuperação de senha, acesso a aplicativos, suporte de conectividade, solução de problemas inicial e orientação quando um dispositivo substituto ou novo SIM deve ser configurado.
Qual grupo de clientes está se expandindo mais rapidamente?
As Pequenas e Médias Empresas têm projeção de expansão a um CAGR de 12,27% até 2032, à medida que os modelos de assinatura reduzem as barreiras de adoção. As ferramentas baseadas em nuvem permitem que essas organizações utilizem limpeza remota, gerenciamento de políticas, relatórios de conformidade, administração de aplicativos e suporte gerenciado sem construir sua própria equipe dedicada de gerenciamento de dispositivos ou assinar contratos separados para cada capacidade.
Por que a saúde é um setor de usuários de crescimento rápido?
A saúde tem projeção de crescimento a um CAGR de 11,67% porque os dispositivos clínicos exigem acesso seguro, gerenciamento de dispositivos compartilhados e reprovisionamento confiável. A necessidade de proteger informações de pacientes, manter práticas de acesso auditáveis e evitar atrasos de acesso torna o suporte à mobilidade um requisito operacional contínuo para organizações de prestação de serviços de saúde com equipe clínica trabalhando em departamentos e locais.
Qual região tem expectativa de crescimento mais rápido?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 11,84% até 2032, apoiada por um ecossistema móvel grande e em crescimento. China, Índia, Japão, Coreia do Sul, Austrália e países do Sudeste Asiático oferecem oportunidades de demanda para o mercado de serviços de suporte técnico móvel gerenciado à medida que as empresas expandem forças de trabalho móveis, digitalizam operações de linha de frente e buscam parceiros que possam gerenciar requisitos regionais de operadoras e idiomas.