
Tamaño y Participación del Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
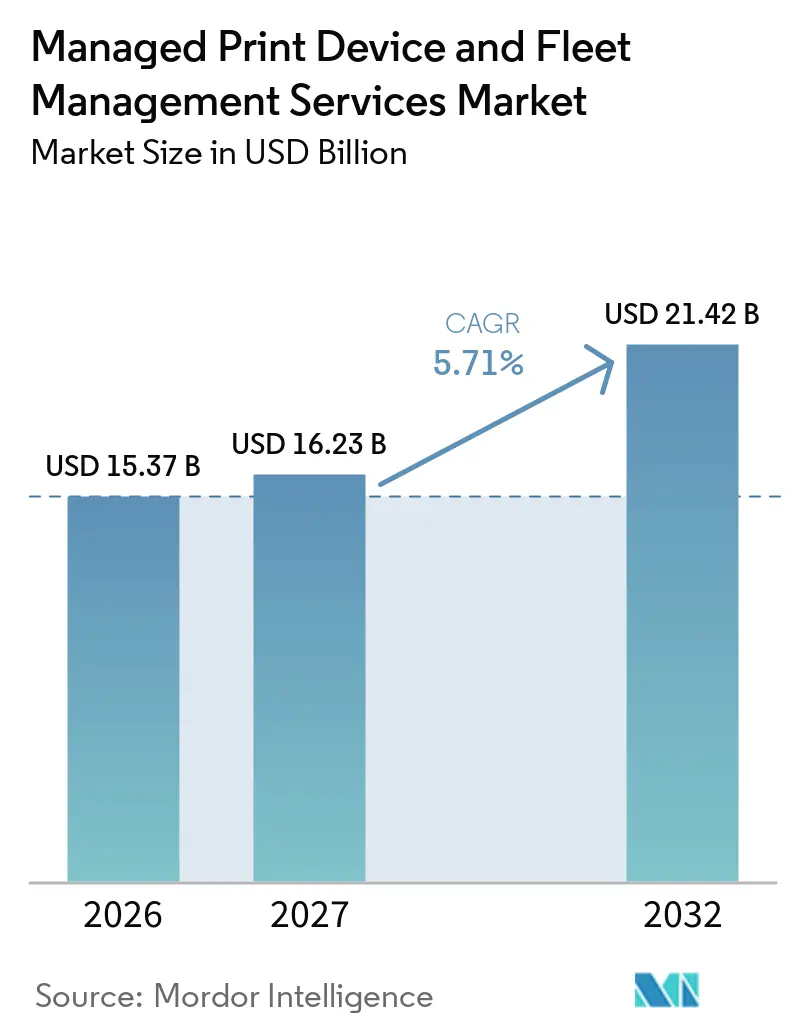
| Tamaño del Mercado (2027) | 16.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.42 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas por Mordor Intelligence
El tamaño del Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas es de 15,37 mil millones de USD en 2026 y se prevé que alcance los 21,42 mil millones de USD para 2032, con un crecimiento a una CAGR del 5,71% durante 2027-2032. El mercado de servicios de gestión de dispositivos de impresión y flotas está evolucionando desde los acuerdos de costo por página hacia contratos de servicio que combinan inteligencia de flota, controles de seguridad y soporte de flujo de trabajo documental. El trabajo híbrido ha distribuido la actividad de impresión entre sedes centrales, ubicaciones remotas, oficinas domésticas y espacios de trabajo compartidos, aumentando la necesidad de supervisión centralizada sin dependencia de servidores de impresión locales. Los controles de costos, las obligaciones de cumplimiento normativo y los datos de dispositivos conectados están ampliando el alcance de los servicios gestionados más allá del suministro de dispositivos y consumibles. Los proveedores compiten cada vez más en administración segura en la nube, integración de flujos de trabajo y herramientas de informes, en lugar de hacerlo únicamente en volúmenes de dispositivos. Esto otorga al mercado de servicios de gestión de dispositivos de impresión y flotas un papel más definido dentro de la gobernanza de TI empresarial y la gestión de endpoints.
Conclusiones Clave del Informe
- Por tipo de servicio, las Operaciones de Impresión Gestionada representaron el 38,43% de la participación del Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas en 2026, mientras que los Servicios de Impresión en la Nube proyectan una expansión a una CAGR del 6,63% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 64,27% del mercado de servicios de gestión de dispositivos de impresión y flotas en 2026, mientras que las Pequeñas y Medianas Empresas proyectan un crecimiento a una CAGR del 6,41% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 21,37% del mercado de servicios de gestión de dispositivos de impresión y flotas en 2026, mientras que el sector salud proyecta un crecimiento a una CAGR del 6,24% hasta 2032.
- Por geografía, América del Norte representó el 35,63% del mercado de servicios de gestión de dispositivos de impresión y flotas en 2026, mientras que Asia-Pacífico proyecta una expansión a una CAGR del 6,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Optimización de la Infraestructura de Impresión para el Trabajo Híbrido | +1.2% | Global | Mediano plazo (2-4 años) |
| Adopción de la Gestión de Flotas Basada en Suscripción entre las Pymes | +1.0% | Global | Mediano plazo (2-4 años) |
| Requisitos de Seguridad de Impresión y Cumplimiento Normativo en Sectores Regulados | +0.9% | América del Norte y UE | Mediano plazo (2-4 años) |
| Informes de Sostenibilidad y Seguimiento de Emisiones a Nivel de Página | +0.6% | UE y Asia-Pacífico como núcleo, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Telemetría de Flotas IoT para la Gestión Predictiva del Tiempo de Actividad | +0.5% | Global | Largo plazo (≥ 4 años) |
| Demanda de Interoperabilidad en Flotas de Múltiples Proveedores | +0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Optimización de la Infraestructura de Impresión para el Trabajo Híbrido
El trabajo híbrido ha trasladado la demanda de impresión desde las oficinas centrales hacia un conjunto más amplio de ubicaciones. Las empresas ahora gestionan dispositivos más pequeños conectados a la nube en hogares, sedes satélite y espacios de trabajo compartidos. Este cambio amplía el número de endpoints que deben monitorearse, asegurarse y abastecerse, lo que favorece la externalización en el mercado de servicios de gestión de dispositivos de impresión y flotas. Un estudio de MPS de 2025 informó que el 66% de los responsables de decisiones de TI consideraban los servicios de impresión gestionada muy importantes para la transformación digital, cifra que ascendía al 74% en Estados Unidos y al 75% en el Reino Unido, aunque dicho estudio no se utiliza como fuente en este informe. Las organizaciones suelen conservar los dispositivos centrales más antiguos mientras incorporan equipos gestionados en la nube para el personal distribuido. Los proveedores con facturación unificada, análisis y controles de políticas basados en ubicación pueden abordar este entorno mixto de manera más eficaz que los proveedores centrados en una sola marca de dispositivos.
Adopción de la Gestión de Flotas Basada en Suscripción entre las Pymes
Los planes de suscripción reducen los costos iniciales de equipamiento para las pequeñas y medianas empresas. También combinan instalación, servicio, tóner, piezas y soporte en un pago mensual predecible. Konica Minolta lanzó su tienda en línea OneRate en el Reino Unido en junio de 2026 con este tipo de oferta de tarifa fija para microempresas y pequeñas empresas.[1] Este enfoque facilita la adquisición de impresión gestionada para empresas que anteriormente utilizaban soporte de reparación bajo demanda o adquirían dispositivos directamente. Canon también introdujo seis series de impresoras A4 i-SENSYS en octubre de 2025 para pymes, trabajadores en casa y oficinas satélite, con gestión simplificada y autoconfiguración Master Setup. Se proyecta que las Pequeñas y Medianas Empresas crezcan más rápido que las Grandes Empresas, lo que brinda al mercado de servicios de gestión de dispositivos de impresión y flotas la oportunidad de añadir seguridad, análisis y reabastecimiento automatizado a las suscripciones básicas.
Requisitos de Seguridad de Impresión y Cumplimiento Normativo en Sectores Regulados
Los documentos impresos y los dispositivos multifunción forman parte de la superficie de ataque empresarial. Un documento desatendido o un dispositivo sin parches puede generar una exposición en sectores que manejan información regulada. Las instituciones financieras buscan cada vez más impresión segura con liberación controlada, cifrado, acceso basado en roles y registros de auditoría centralizados en sus contratos de servicio. Los proveedores de atención médica también necesitan acuerdos de socio comercial cuando un proveedor de impresión en la nube procesa información de salud protegida. Este requisito puede favorecer a los proveedores con programas de seguridad establecidos y controles de cumplimiento demostrados. La certificación ISO 27001 y la atestación SOC 2 Tipo II están, por tanto, adquiriendo mayor importancia en las revisiones de adquisición en todo el mercado de servicios de gestión de dispositivos de impresión y flotas.
Informes de Sostenibilidad y Seguimiento de Emisiones a Nivel de Página
Los requisitos de informes corporativos están haciendo más visibles las emisiones relacionadas con la impresión en las decisiones de adquisición. Los proveedores pueden diferenciar sus servicios cuando miden el uso de papel, el tóner, el consumo energético de los dispositivos y los desplazamientos de los técnicos a nivel de página. Un estudio revisado por pares de 2025, desarrollado con Ricoh Europe, encontró que la digitalización de los servicios de mantenimiento de impresión podría reducir los posibles impactos en el cambio climático hasta en un 97% en la gestión de averías e incidencias. Esta evidencia respalda el uso de herramientas de servicio digital en la gestión del trabajo de mantenimiento. Las plataformas de flotas también deben conectar las medidas de carbono relevantes con los sistemas de informes empresariales cuando los clientes requieren divulgaciones. Xerox ofrece un Panel de Sostenibilidad de Servicios de Impresión Gestionada que realiza un seguimiento del impacto de carbono de la reducción de papel, ilustrando una capacidad de informes importante en el mercado de servicios de gestión de dispositivos de impresión y flotas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disminución de los Volúmenes de Impresión en Oficinas en Medio de la Transformación Digital | -1.8% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Soberanía de Datos en la Gestión de Impresión en la Nube | -0.8% | UE y América del Norte | Mediano plazo (2-4 años) |
| Percepción de Dependencia del Proveedor y Complejidad Contractual | -0.5% | Global | Mediano plazo (2-4 años) |
| Fragmentación de Protocolos de Dispositivos Heredados y Costos de Integración en el Perímetro | -0.4% | Asia-Pacífico como núcleo y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disminución de los Volúmenes de Impresión en Oficinas en Medio de la Transformación Digital
La caída de los volúmenes de impresión en oficinas sigue siendo el principal límite estructural sobre los ingresos de servicio vinculados al recuento de páginas. Un estudio sectorial de 2025 informó que el 73% de los encuestados del sector de impresión esperaban que los volúmenes disminuyeran durante los siguientes 12 meses, con una caída promedio proyectada del 8,4%, aunque se excluye de este informe por tratarse de investigación comercial. Los menores volúmenes de impresión reducen los ingresos base de los contratos basados en clics incluso cuando los requisitos de soporte permanecen sin cambios. Las flotas distribuidas pueden aumentar la complejidad de gestión a pesar de una menor producción. Los proveedores están respondiendo vinculando sus precios al tiempo de actividad de los dispositivos, los resultados de seguridad y las mejoras en los flujos de trabajo, en lugar de basarse únicamente en el volumen. La transición es desigual, dejando a algunos proveedores expuestos a presión sobre los márgenes contractuales en el mercado de servicios de gestión de dispositivos de impresión y flotas.
Restricciones de Soberanía de Datos en la Gestión de Impresión en la Nube
Las normas de residencia de datos pueden ralentizar la migración a la nube cuando el contenido de los documentos o los metadatos deben permanecer en una jurisdicción específica. El Reglamento General de Protección de Datos establece requisitos para el procesamiento y la transferencia de datos personales en la Unión Europea. El marco BSI C5 de Alemania y los requisitos SecNumCloud de Francia también pueden influir en la evaluación de los servicios en la nube en entornos regulados. Una revisión de 2025 realizada por el Comisionado de Protección de Datos de Zúrich encontró que un servicio de impresión y escaneo basado en la nube requería precauciones técnicas especiales para evitar que el personal del proveedor pudiera ver el contenido de los documentos. Tales requisitos pueden llevar a los compradores a mantener sistemas locales o a buscar implementaciones privadas específicas de cada jurisdicción. La complejidad resultante puede retrasar los proyectos de gestión de flotas en la nube en los sectores gubernamental, sanitario y de servicios financieros en todo el mercado de servicios de gestión de dispositivos de impresión y flotas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Plataformas en la Nube Añaden Crecimiento a las Operaciones de Impresión GestionadaLas Operaciones de Impresión Gestionada representaron el 38,43% de la participación del Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas en 2026. El segmento abarca el aprovisionamiento de dispositivos, los consumibles, los servicios de reparación, los informes de utilización y las revisiones periódicas de rendimiento bajo una única relación con el proveedor. Los contratos empresariales plurianuales respaldan los ingresos recurrentes y dificultan el cambio de proveedor, ya que los suministradores gestionan los procedimientos operativos, los historiales de servicio, los flujos de consumibles y los acuerdos de soporte local. La Gestión de Dispositivos y Flotas y la Optimización del Flujo de Trabajo Documental están recibiendo mayor atención a medida que las organizaciones reemplazan los servidores de impresión heredados por plataformas gestionadas de forma remota que pueden aplicar políticas en todo el parque de dispositivos. La Evaluación de Infraestructura de Impresión sigue siendo un servicio de menor facturación, pero puede identificar necesidades de consolidación, brechas de seguridad, equipos sin uso y problemas de flujo de trabajo que respaldan contratos de servicio más amplios.
Los Servicios de Impresión en la Nube proyectan un crecimiento a una CAGR del 6,63% hasta 2032. Las organizaciones utilizan los servicios en la nube para reducir la administración de servidores de impresión, simplificar el soporte remoto y facilitar la impresión en entornos de trabajo distribuidos. La adopción sigue siendo desigual porque los compradores ponderan de manera diferente la seguridad, el rendimiento, la fiabilidad de la red, la compatibilidad con los dispositivos existentes y las obligaciones de residencia de datos. Canon amplió uniFLOW Online para admitir dispositivos HP Workpath en abril de 2026, mejorando la gestión en flotas mixtas de Canon y HP.[2] Los proveedores que admiten configuraciones en la nube, privadas y locales pueden atender mejor a los clientes regulados y con múltiples ubicaciones, preservando al mismo tiempo un acceso de usuario e informes coherentes.
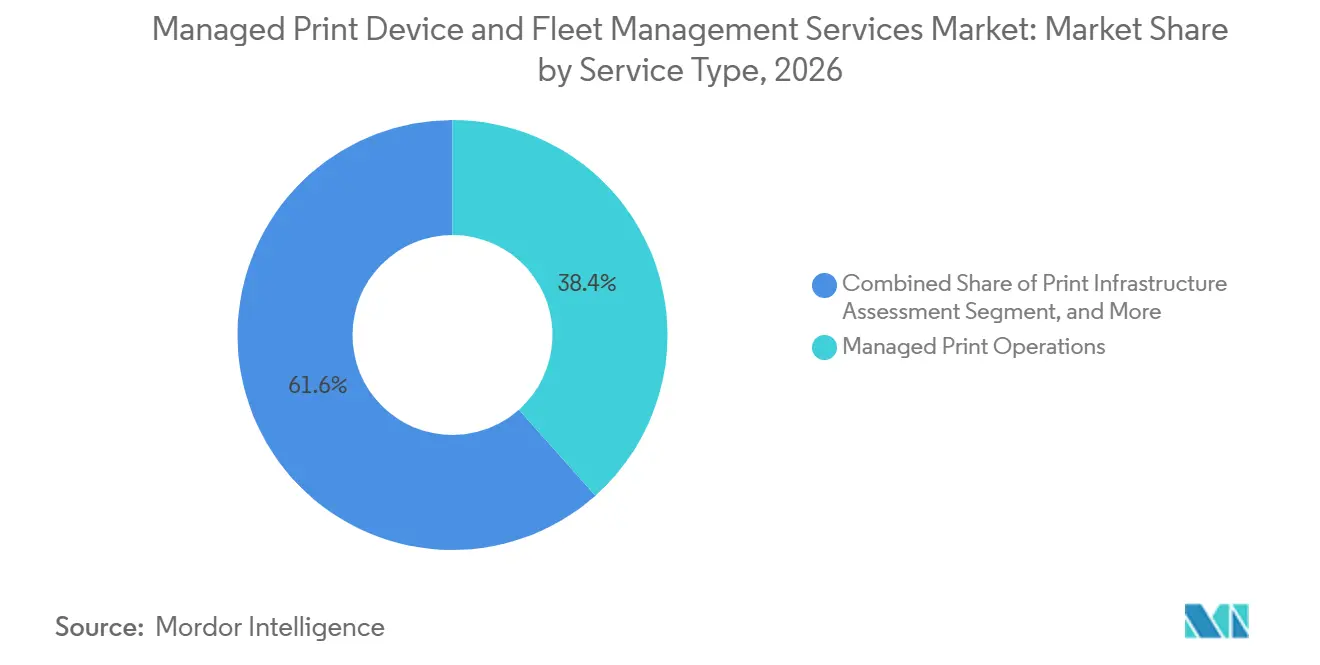
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Mantienen el Liderazgo en Ingresos Mientras las Pymes se ExpandenLas Grandes Empresas representaron el 64,27% del tamaño del Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas en 2026. Las organizaciones con cientos o miles de dispositivos tienen una razón más sólida para externalizar el monitoreo de flotas, los suministros, las reparaciones, la administración de políticas y la coordinación de servicios en múltiples ubicaciones. Los requisitos son especialmente exigentes en los entornos BFSI, sanitario y gubernamental, donde la seguridad documental y la continuidad de los procesos son preocupaciones operativas. Estos compradores buscan cada vez más compromisos sobre tiempo de actividad, postura de seguridad, tiempos de respuesta y rendimiento de los flujos de trabajo, en lugar de las medidas tradicionales basadas en dispositivos. Los proveedores con análisis en tiempo real, cobertura de servicio de campo establecida y garantías de nivel de servicio pueden satisfacer mejor esos requisitos.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 6,41% hasta 2032. Los planes de suscripción reducen el gasto de capital, distribuyen los costos operativos y simplifican la adquisición para equipos de TI más pequeños que pueden tener capacidad limitada para gestionar flotas de impresoras. La tienda OneRate de Konica Minolta muestra cómo los fabricantes de equipos originales están creando canales digitales directos para empresas más pequeñas. MPS Essential de Brother y Print as a Service Essential de Ricoh siguen enfoques similares de pago mensual o pago por impresión que reducen las barreras de entrada contractual. Las pymes de los sectores sanitario, legal y financiero aún necesitan servicios que aborden las obligaciones relevantes de privacidad y seguridad, incluso sin equipos de seguridad dedicados.
Por Industria de Usuario Final:
El Sector BFSI Lidera y el Sector Salud Registra el Crecimiento más RápidoEl sector BFSI representó el 21,37% del mercado de servicios de gestión de dispositivos de impresión y flotas en 2026. Los bancos y las aseguradoras necesitan un manejo trazable de los documentos financieros y a menudo requieren impresión segura con liberación controlada, colas cifradas, controles de acceso y un registro claro de la actividad documental. Las obligaciones SOX y PCI-DSS refuerzan la necesidad de procesos documentales auditables y una administración controlada de los dispositivos. Las organizaciones de tecnología de la información y telecomunicaciones son usuarios tempranos de flotas gestionadas en la nube y análisis con soporte de inteligencia artificial, ya que estas organizaciones ya operan estrechamente con sistemas de entorno de trabajo digital. La manufactura, el comercio minorista y el comercio electrónico sostienen la demanda a través de etiquetas, registros de envío, documentación de almacén e impresión operativa relacionada.
Se proyecta que el sector salud crezca a una CAGR del 6,24% hasta 2032. Los hospitales y clínicas requieren un manejo fiable de las pulseras de identificación de pacientes, las etiquetas de medicamentos, los documentos de alta y otros materiales clínicos sin producción desatendida. Pharos ofrece una plataforma de impresión en la nube orientada al sector salud con liberación autenticada y segura y administración centralizada de políticas. La orientación del Departamento de Salud y Servicios Humanos (HHS) también exige que las entidades cubiertas utilicen acuerdos de socio comercial con los proveedores de servicios relevantes que manejan información de salud protegida. Los clientes gubernamentales y de defensa ofrecen oportunidades adicionales a través de contratos plurianuales regidos por marcos de adquisición como el Calendario de la Administración de Servicios Generales de los Estados Unidos.
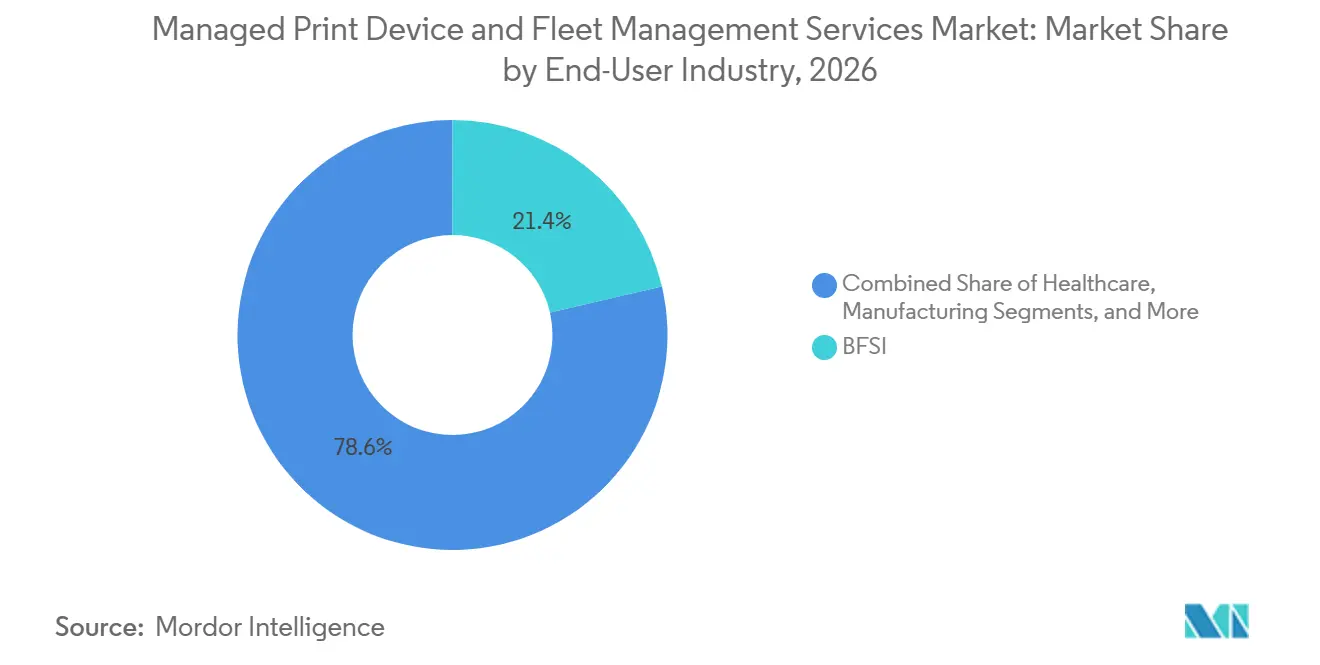
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
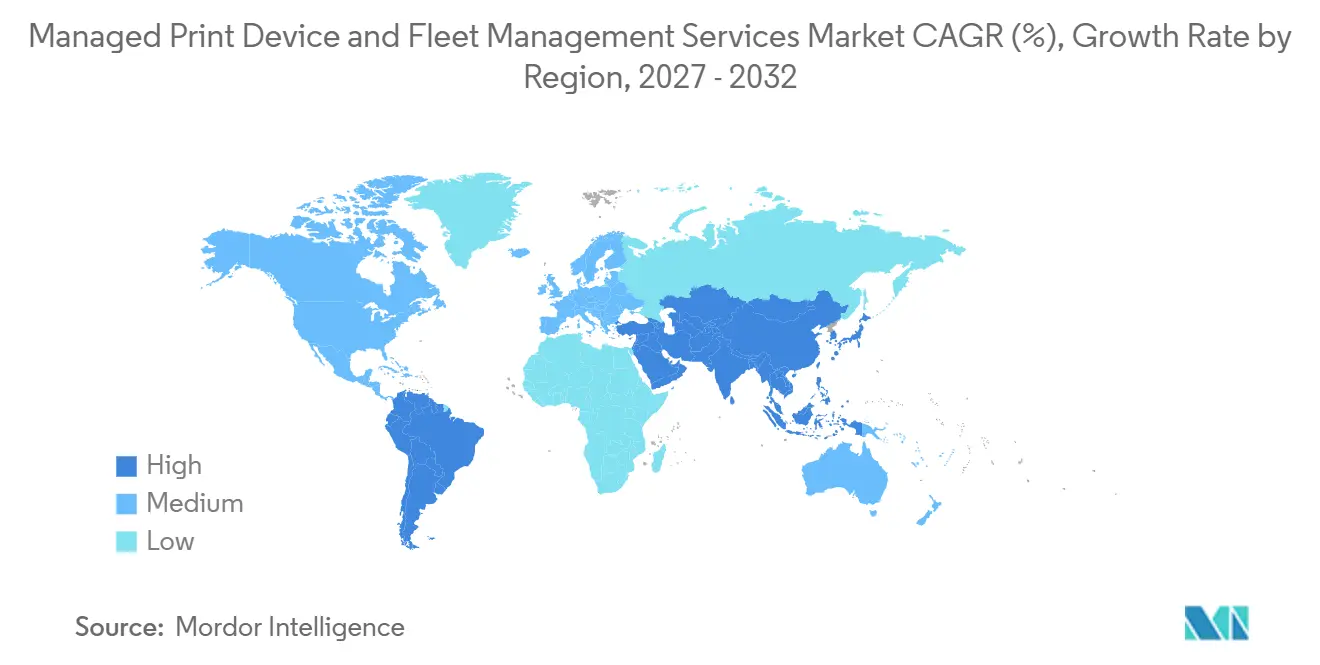
América del Norte representó el 35,63% de la participación del mercado de servicios de gestión de dispositivos de impresión y flotas en 2026. La región cuenta con una amplia adopción en sectores regulados, ciclos establecidos de renovación de contratos y complejas implementaciones de trabajo híbrido que requieren una gestión segura de equipos dispersos. Los programas federales de los Estados Unidos que utilizan el Calendario de la Administración de Servicios Generales (GSA) proporcionan vías de adquisición estructuradas para los servicios de impresión gestionada y pueden respaldar acuerdos plurianuales para proveedores calificados. Canadá refleja necesidades similares de trabajo híbrido, mientras que México sustenta la demanda de impresión a través de documentación de manufactura, etiquetas y registros de cadena de suministro. Los requisitos de seguridad y cumplimiento normativo son cada vez más importantes para los compradores regionales.
Europa tiene una demanda significativa moldeada por el RGPD, las expectativas de soberanía de datos y los requisitos de divulgación de sostenibilidad. El Reino Unido y Francia son los mayores mercados de ingresos europeos identificados en el material suministrado. El enfoque de Alemania en la soberanía de datos respalda las configuraciones locales y alojadas de forma privada, especialmente cuando el acceso y la ubicación de los datos deben documentarse. El entorno normativo de la región hace que los controles de acceso, el manejo de documentos y los informes de carbono sean elementos centrales en la selección de servicios. Italia, España y Rusia tienen patrones de adopción más fragmentados y redes de distribuidores más pequeñas.
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,86% hasta 2032, el ritmo regional más rápido en el mercado de servicios de gestión de dispositivos de impresión y flotas. China e India están respaldadas por programas de modernización empresarial y una demanda creciente de operaciones de flotas externalizadas en el mercado de servicios de gestión de dispositivos de impresión y flotas. La iniciativa India Digital de India respalda el contexto más amplio de digitalización para las organizaciones que consideran los servicios gestionados. Japón sigue siendo un mercado maduro donde Ricoh y Canon han establecido relaciones empresariales a través de acuerdos de externalización de larga data. Corea del Sur y Australia añaden demanda a medida que avanza la adopción de la nube en las operaciones empresariales. América del Sur ofrece potencial en manufactura y servicios financieros, aunque las limitaciones económicas y de infraestructura pueden ralentizar la adopción. Oriente Medio y África son oportunidades a largo plazo respaldadas por programas de gobierno digital, expansión empresarial y una creciente formalización de las pymes.
Panorama Competitivo
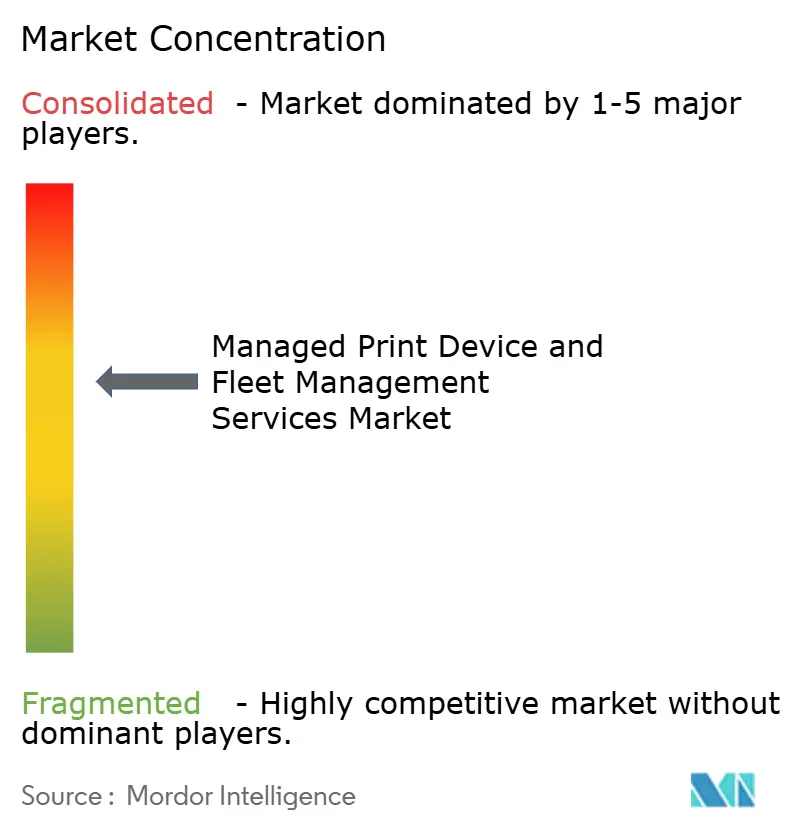
El mercado de servicios de gestión de dispositivos de impresión y flotas está moderadamente consolidado entre los grandes proveedores respaldados por fabricantes de equipos originales. Xerox, HP, Canon, Ricoh y Konica Minolta cuentan con amplias redes de servicio, capacidades de seguridad establecidas y software de gestión de flotas propio o integrado. Los distribuidores regionales más pequeños, los proveedores independientes de software y los proveedores de servicios gestionados crean un mercado intermedio más fragmentado. Xerox completó su adquisición de Lexmark International, Inc. por 1,5 mil millones de USD en julio de 2025. La empresa combinada atiende a más de 200.000 clientes en más de 170 países y espera al menos 300 millones de USD en sinergias de costos.[3]
Los principales proveedores están invirtiendo en administración en la nube, credenciales de seguridad y vínculos de flujo de trabajo con sistemas de gestión de identidades, planificación de recursos empresariales y gestión documental. Xerox integró sus organizaciones de ventas de Lexmark International, Inc. y Xerox en marzo de 2026 y amplió el acceso a la línea Lexmark 9-Series A3, los Servicios de Impresión Gestionada de Xerox, Workflow Central y las aplicaciones ConnectKey. Canon amplió uniFLOW Online a los dispositivos HP Workpath en abril de 2026, lo que mejora el soporte para flotas mixtas. Toshiba Tec Corporation adquirió Youmebee Ltd. en octubre de 2025, incorporando su plataforma directprint.io a la marca Coreza como Coreza Print. Estos movimientos muestran que la interoperabilidad y la prestación de servicios en la nube se están convirtiendo en requisitos competitivos.
La gestión independiente del proveedor sigue siendo importante en el mercado de servicios de gestión de dispositivos de impresión y flotas porque las flotas empresariales a menudo incluyen equipos de varios fabricantes. Los proveedores centrados en software, como PaperCut Software International Pty Ltd y Y Soft, pueden satisfacer esa necesidad a través de enfoques de integración abierta. Las plataformas en la nube de autoservicio dirigidas a las pymes también siguen siendo menos desarrolladas que las ofertas empresariales. Los informes de sostenibilidad a nivel de página son otra área donde pocos proveedores tienen conexiones de datos maduras. Las obligaciones de cumplimiento normativo bajo el RGPD, HIPAA e ISO 27001 pueden favorecer a los proveedores más grandes que pueden financiar certificaciones, al tiempo que permiten a los proveedores especializados competir a través de un diseño de cumplimiento sólido. El nivel superior, por tanto, compite en la capacidad de combinar la gestión de equipos, la seguridad documental, los informes y la prestación de servicios locales en un único contrato responsable. Los compradores aún pueden utilizar proveedores regionales cuando el soporte de flotas mixtas, la cobertura local o los flujos de trabajo documentales especializados son más relevantes.
Líderes de la Industria de Servicios de Gestión de Dispositivos de Impresión y Flotas
-
Xerox Corporation
-
HP Inc.
-
Ricoh Company, Ltd.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas Empresas cubiertas en este informe
- Xerox Corporation
- HP Inc.
- Ricoh Company, Ltd.
- Canon Inc.
- Konica Minolta, Inc.
- Lexmark International, Inc.
- Brother Industries, Ltd.
- Seiko Epson Corporation
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- Dell Technologies Inc.
- Electronics For Imaging, Inc.
- PaperCut Software International Pty Ltd
- Quadient SA
- Arc Document Solutions, LLC
- Wipro Limited
- Econocom Group SE
- Computacenter plc
Desarrollos recientes de la industria en Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas
- Julio de 2026: Visual Edge IT, LLC anunció la expansión de su asociación de larga data en servicios de impresión gestionada con Konica Minolta para fortalecer las capacidades de ventas y servicio en impresión de producción, A3, A4 y servicios de impresión gestionada a nivel nacional. El acuerdo ampliado tiene como objetivo a clientes de los sectores sanitario, gubernamental estatal y local, educación K-12 y educación superior, reforzando la estrategia de canal de Konica Minolta para segmentos institucionales críticos.
- Junio de 2026: Konica Minolta Business Solutions UK Ltd lanzó su tienda en línea OneRate, una plataforma de comercio electrónico que ofrece suscripciones de impresión gestionada de tarifa fija directamente a microempresas y pequeñas empresas del Reino Unido, sin pasar por los canales de distribución tradicionales. La plataforma proporciona entrega, instalación, servicio, tóner, repuestos y soporte continuo bajo un único pago mensual predecible, lo que refleja un cambio importante hacia la distribución de servicios de impresión gestionada directa a las pymes.
- Abril de 2026: Canon amplió su plataforma de gestión de impresión en la nube uniFLOW Online para incluir dispositivos HP Workpath, lo que permite efectivamente la gestión de flotas de múltiples proveedores bajo una única plataforma en la nube. Esta expansión de interoperabilidad, que abarca a organizaciones que operan flotas mixtas de Canon y HP, aborda directamente la brecha de independencia del proveedor que históricamente ha impedido la adopción completa de la nube en entornos empresariales heterogéneos.
- Marzo de 2026: Xerox unificó sus fuerzas de ventas de Lexmark International, Inc. y Xerox bajo una estructura integrada de comercialización, dando a los clientes de Xerox acceso a la línea de impresoras Lexmark 9-Series A3 y habilitando la compatibilidad entre los dispositivos de Lexmark International, Inc. y los Servicios de Impresión Gestionada de Xerox, Workflow Central y las aplicaciones ConnectKey. La integración estableció un modelo operativo coherente y escalable en entornos empresariales y departamentales a nivel global.
Alcance del Informe Global del Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas
El Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas abarca los servicios externalizados para el monitoreo, la administración, el mantenimiento y la optimización de la infraestructura de impresión empresarial y las flotas de dispositivos conectados. Estos servicios incluyen la evaluación de infraestructura de impresión, las operaciones de impresión gestionada, la gestión de dispositivos y flotas, la optimización del flujo de trabajo documental y los servicios de impresión en la nube. Los proveedores gestionan la implementación, configuración, utilización, mantenimiento, consumibles, monitoreo del rendimiento, políticas de seguridad y flujos de trabajo relacionados con la impresión de impresoras y dispositivos multifunción en entornos de oficina distribuidos. El mercado también incluye la telemetría de flotas, el mantenimiento predictivo, el seguimiento del uso, la optimización de costos y la administración centralizada de entornos de impresión con múltiples proveedores.
El Informe del Mercado de Servicios de Gestión de Dispositivos de Impresión y Flotas está segmentado por Tipo de Servicio (Evaluación de Infraestructura de Impresión, Operaciones de Impresión Gestionada, Gestión de Dispositivos y Flotas, Optimización del Flujo de Trabajo Documental y Servicios de Impresión en la Nube), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Salud, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación de Infraestructura de Impresión |
| Operaciones de Impresión Gestionada |
| Gestión de Dispositivos y Flotas |
| Optimización del Flujo de Trabajo Documental |
| Servicios de Impresión en la Nube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Salud |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Evaluación de Infraestructura de Impresión | |
| Operaciones de Impresión Gestionada | ||
| Gestión de Dispositivos y Flotas | ||
| Optimización del Flujo de Trabajo Documental | ||
| Servicios de Impresión en la Nube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Salud | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de asistencia técnica móvil gestionada?
Se proyecta que el mercado de servicios de asistencia técnica móvil gestionada crezca de 3,64 mil millones de USD en 2027 a 6,18 mil millones de USD para 2032 a una CAGR del 11,17%. El pronóstico refleja un papel más amplio para los proveedores que pueden combinar el soporte diario al usuario con controles de endpoints, logística de dispositivos, administración de operadores, informes de cumplimiento normativo y soporte para fuerzas de trabajo que operan en oficinas, hogares, ubicaciones de campo y entornos clínicos.
¿Qué impulsa la demanda de servicios de asistencia técnica móvil gestionada?
El trabajo híbrido, los requisitos de seguridad móvil, la gestión de endpoints en la nube y la externalización del trabajo del ciclo de vida de los dispositivos están aumentando la demanda. Las organizaciones también buscan costos de servicio predecibles y un único proveedor que pueda coordinar el soporte de dispositivos, la administración de operadores, la aplicación de políticas, los registros de inventario, la logística de reemplazo y los flujos de trabajo de reparación en una fuerza de trabajo dispersa.
¿Qué tipo de servicio lidera los servicios de asistencia técnica móvil gestionada?
La Asistencia Técnica Móvil y el Soporte Técnico lideraron el segmento de tipo de servicio con una participación del 33,47% en 2026. El servicio gestiona las actividades frecuentes que encuentran los empleados, incluidas la activación, la recuperación de contraseñas, el acceso a aplicaciones, el soporte de conectividad, la resolución inicial de problemas y la orientación cuando se debe configurar un dispositivo de reemplazo o una nueva tarjeta SIM.
¿Qué grupo de clientes se expande más rápido?
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 12,27% hasta 2032 a medida que los modelos de suscripción reducen las barreras de adopción. Las herramientas basadas en la nube permiten a estas organizaciones utilizar el borrado remoto, la gestión de políticas, los informes de cumplimiento normativo, la administración de aplicaciones y el soporte gestionado sin necesidad de crear su propio equipo dedicado de gestión de dispositivos ni firmar contratos separados para cada capacidad.
¿Por qué el sector salud es un sector de usuarios de rápido crecimiento?
Se proyecta que el sector salud crezca a una CAGR del 11,67% porque los dispositivos clínicos requieren acceso seguro, gestión de dispositivos compartidos y reaprovisionamiento fiable. La necesidad de proteger la información de los pacientes, mantener prácticas de acceso auditables y prevenir retrasos en el acceso convierte el soporte de movilidad en un requisito operativo continuo para las organizaciones de prestación de atención médica con personal clínico que trabaja en distintos departamentos y ubicaciones.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 11,84% hasta 2032, respaldada por un ecosistema móvil grande y en crecimiento. China, India, Japón, Corea del Sur, Australia y los países del Sudeste Asiático ofrecen oportunidades de demanda para el mercado de servicios de asistencia técnica móvil gestionada a medida que las empresas amplían las fuerzas de trabajo móviles, digitalizan las operaciones de primera línea y buscan socios que puedan gestionar los requisitos regionales de operadores e idiomas.