
マネージドプリントデバイスおよびフリート管理サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
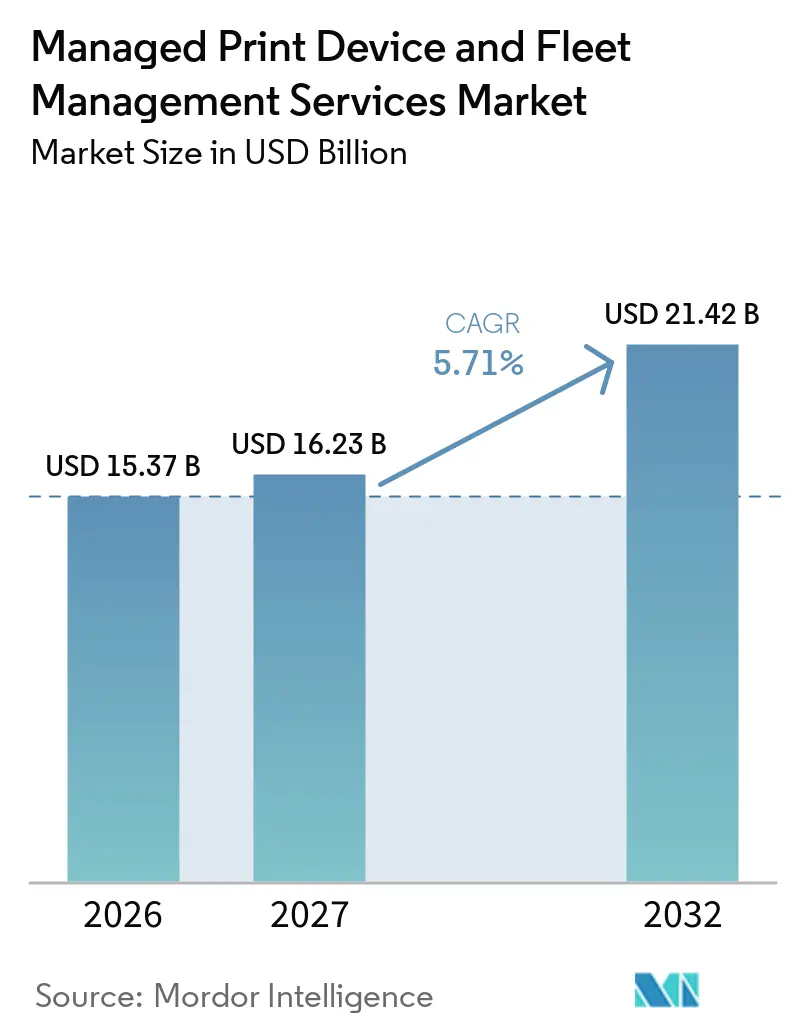
| 市場規模 (2027) | 16.23 十億米ドル |
| 市場規模 (2032) | 21.42 十億米ドル |
| 成長率 (2027 - 2032) | 5.71 % |
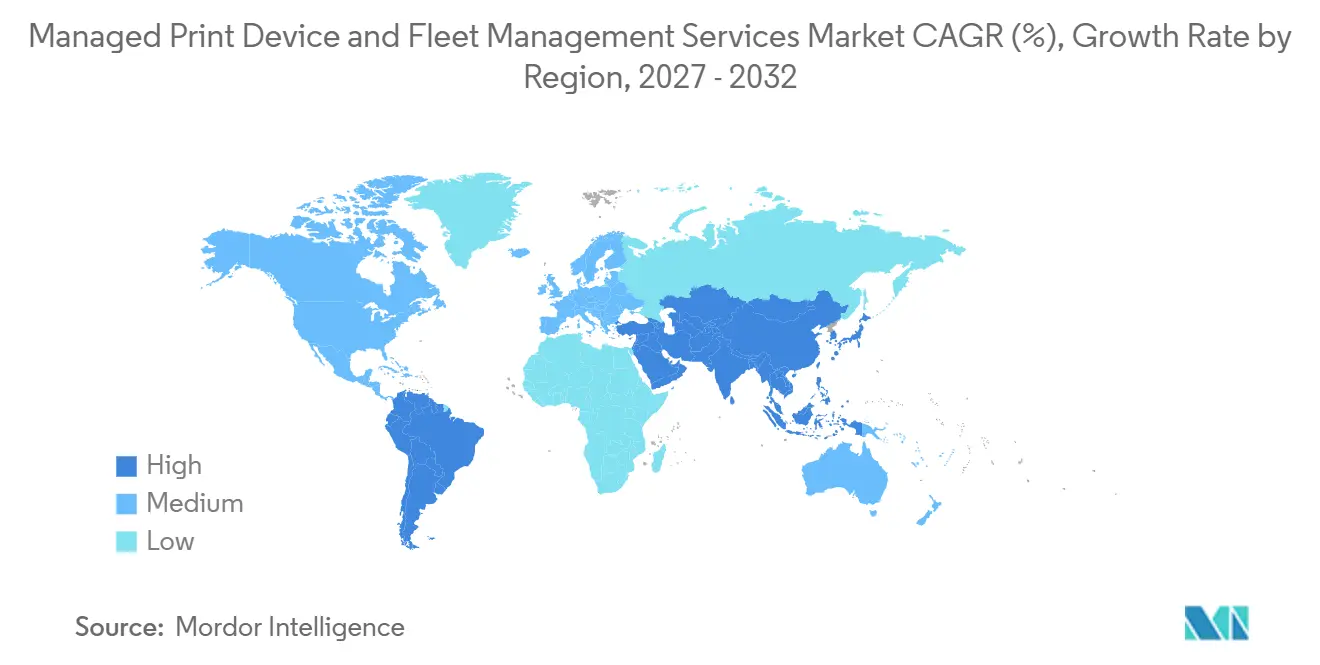
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
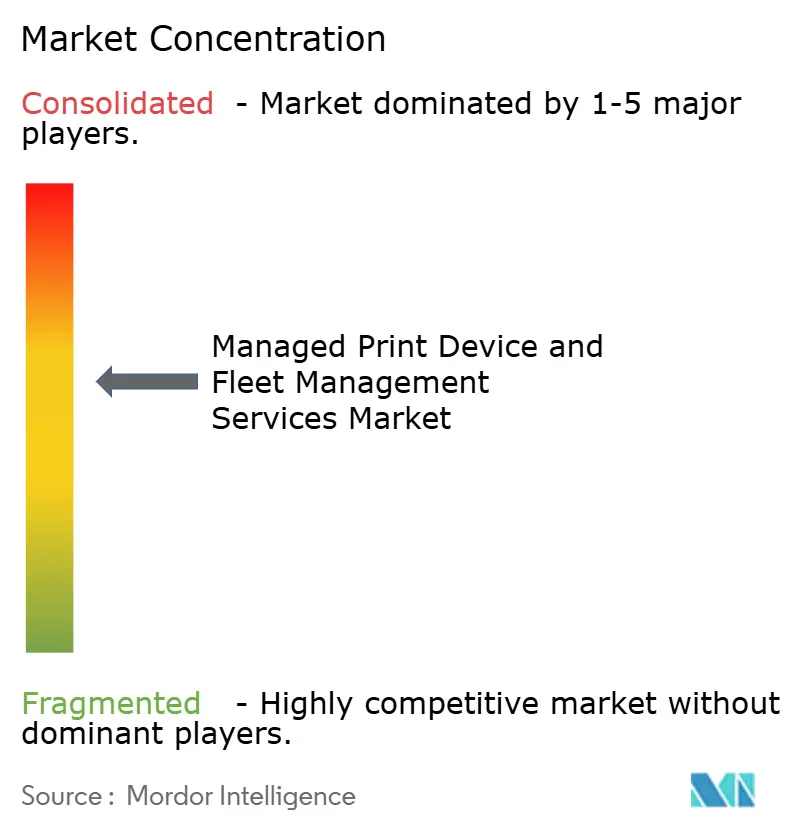
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドプリントデバイスおよびフリート管理サービス市場分析
マネージドプリントデバイスおよびフリート管理サービス市場規模は2026年に15.37 ビオン 米ドルであり、2032年までに21.42 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 5.71%で成長します。マネージドプリントデバイスおよびフリート管理サービス市場は、ページ単価契約から、フリートインテリジェンス、セキュリティコントロール、ドキュメントワークフローサポートを組み合わせたサービス契約へと移行しています。ハイブリッドワークにより、プリント需要が本社、リモート拠点、ホームオフィス、共有ワークスペースなど幅広い場所に分散し、ローカルプリントサーバーに依存しない集中管理の必要性が高まっています。コスト管理、コンプライアンス義務、および接続デバイスデータにより、マネージドサービスの範囲はデバイス供給や消耗品を超えて拡大しています。プロバイダーは、デバイス台数だけでなく、セキュアなクラウド管理、ワークフロー統合、レポートツールで競争するようになっています。これにより、マネージドプリントデバイスおよびフリート管理サービス市場は、エンタープライズITガバナンスおよびエンドポイント管理においてより明確な割を担うようになっています。
レポートの主要ポイント
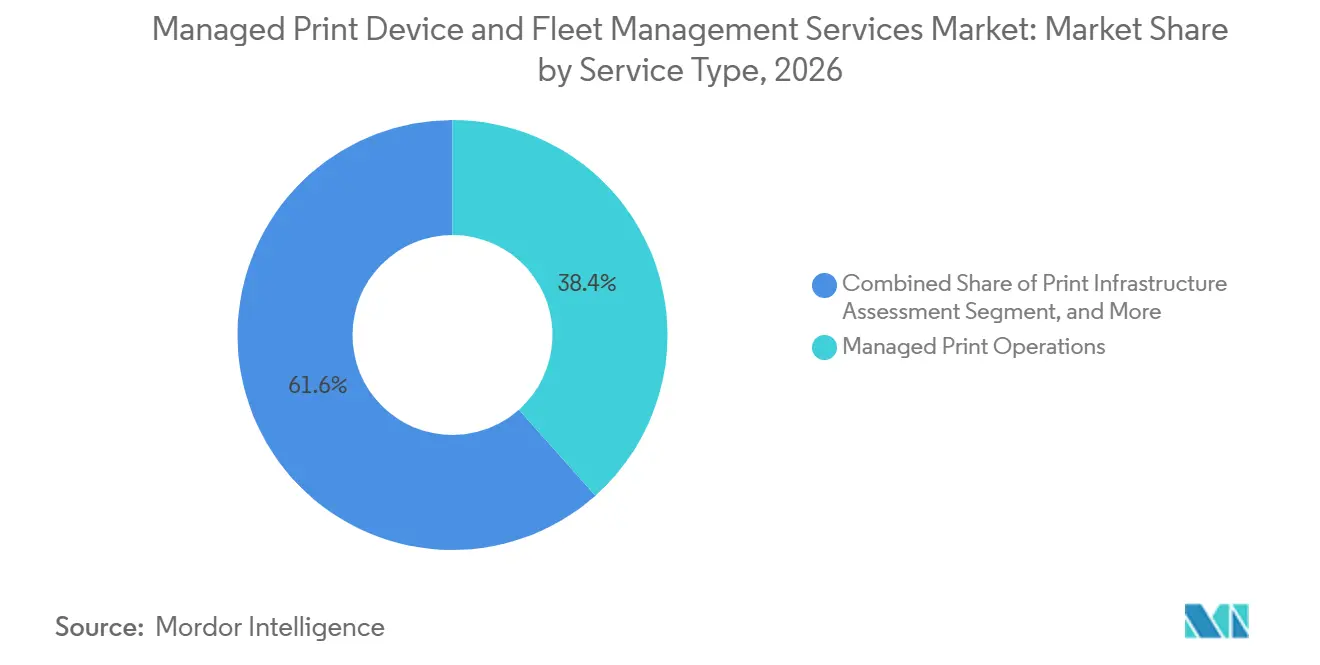
- サービスタイプ別では、マネージドプリントオペレーションが2026年のマネージドプリントデバイスおよびフリート管理サービス市場シェアの38.43%を占め、クラウドプリントサービスは2032年までCAGR 6.63%で拡大すると予測されています。
- 組織規模別では、大企業が2026年のマネージドプリントデバイスおよびフリート管理サービス市場の64.27%を占め、中小企業は2032年までCAGR 6.41%で成長すると予測されています。
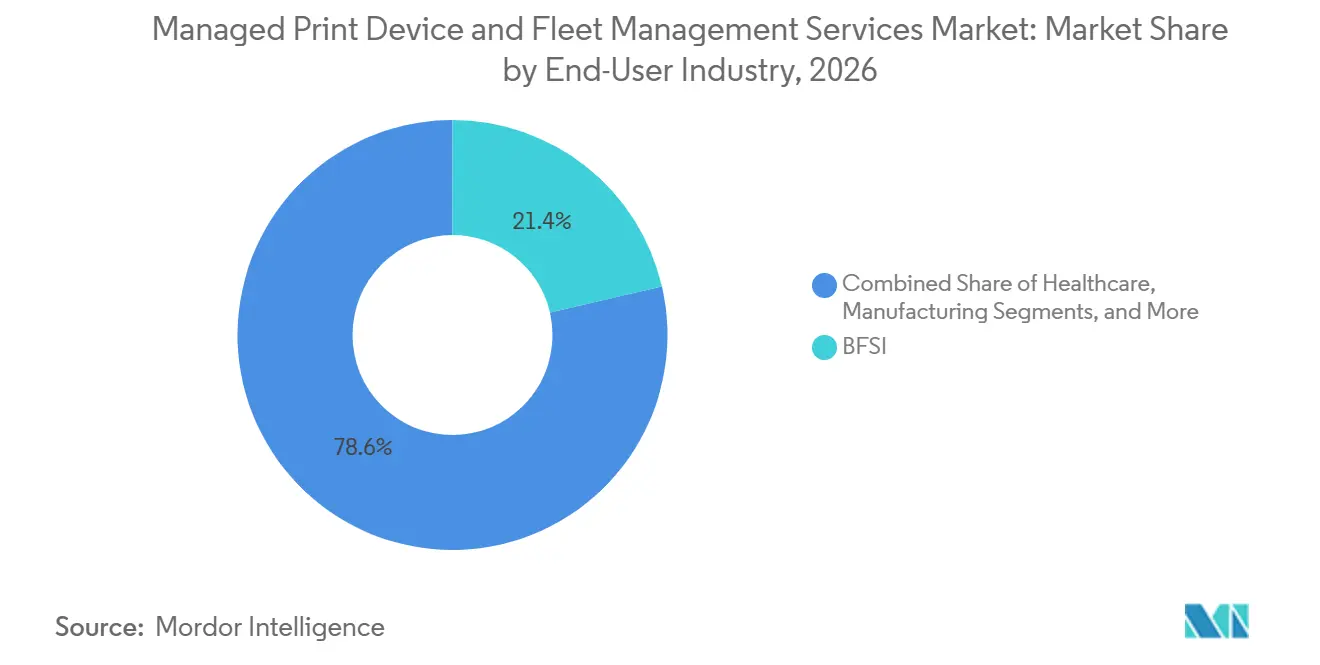
- エンドユーザー産業別では、BFSIが2026年のマネージドプリントデバイスおよびフリート管理サービス市場の21.37%を占め、ヘルスケアは2032年までCAGR 6.24%で成長すると予測されています。
- 地域別では、北米が2026年のマネージドプリントデバイスおよびフリート管理サービス市場の35.63%を占め、アジア太平洋地域は2032年までCAGR 6.86%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワークにおけるプリントインフラストラクチャの最適化 | +1.2% | グローバル | 中期(2〜4年) |
| 中小企業におけるサブスクリプション型フリート管理の採用 | +1.0% | グローバル | 中期(2〜4年) |
| 規制対象セクターにおけるプリントセキュリティおよびコンプライアンス要件 | +0.9% | 北米およびEU | 中期(2〜4年) |
| サステナビリティレポーティングとページレベルの排出量追跡 | +0.6% | EUおよびアジア太平洋地域中心、北米への波及 | 長期(4年以上) |
| 予測的稼働時間管理のためのIoTフリートテレメトリー | +0.5% | グローバル | 長期(4年以上) |
| 混在ベンダーフリートにおける相互運用性の需要 | +0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークにおけるプリントインフラストラクチャの最適化
ハイブリッドワークにより、プリント需要が中央オフィスからより広範な場所へと移行しています。企業は現在、ホーム、サテライトサイト、共有ワークスペースにおいて小型のクラウド接続デバイスを管理しています。この変化により、監視、セキュリティ確保、供給が必要なエンドポイント数が増加し、マネージドプリントデバイスおよびフリート管理サービス市場におけるアウトソーシングを後押ししています。2025年のMPS調査では、ITの意思決定者の66%がマネージドプリントサービスをデジタルトランスフォーメーションにとって非常に重要と考えており、米国では74%、英国では75%に上昇しましたが、この調査は本レポートの情報源としては使用していません。組織は多くの場合、古い中央デバイスを維持しながら、分散したスタッフ向けにクラウド管理機器を追加しています。統合された請求、分析、および場所ベースのポリシーコントロールを持つプロバイダーは、単一デバイスブランドに特化したプロバイダーよりも、この混在環境に効果的に対応できます。
中小企業におけるサブスクリプション型フリート管理の採用
サブスクリプションプランは、中小企業の初期設備コストを削減します。また、設置、サービス、トナー、部品、サポートを予測可能な月額支払いにまとめます。Konica Minoltaは2026年6月に英国でOneRateオンラインストアを立ち上げ、マイクロおよび小規模企業向けにこのタイプの定額制オファリングを提供しました。[1] このアプローチにより、以前は故障時対応サポートを利用していたか、デバイスを直接購入していた企業にとって、マネージドプリントの購入が容易になります。Canonも2025年10月に中小企業、ホームワーカー、サテライトオフィス向けに6シリーズのi-SENSYS A4プリンターを発売し、簡素化された管理とマスターセットアップ自動設定を提供しました。中小企業は大企業よりも速く成長すると予測されており、マネージドプリントデバイスおよびフリート管理サービス市場に対して、基本的なサブスクリプションにセキュリティ、分析、自動補充を追加する機会を提供しています。
規制対象セクターにおけるプントセキュリティおよびコンプライアンス要件
印刷文書と複合機は、エンタープライズの攻撃対象領域の一部です。放置された文書やパッチが適用されていないデバイスは、規制情報を扱うセクターにおいてリスクをもたらす可能性があります。金融機関は、サービス契約においてセキュアリリースプリント、暗号化、役割ベースのアクセス、集中監査記録をますます求めるようになっています。ヘルスケアプロバイダーも、クラウドプリントプロバイダーが保護された医療情報を処理する場合、業務提携契約が必要です。この要件は、確立されたセキュリティプログラムと実証済みのコンプライアンスコントロールを持つプロバイダーに有利に働く可能性があります。したがって、ISO 27001認証とSOC 2 タイプII認証は、マネージドプリントデバイスおよびフリート管理サービス市場全体の調達審査においてますます重要になっています。
サステナビリティレポーティングとページレベルの排出量追跡
企業報告要件により、プリント関連の排出量が調達決定においてより可視化されています。プロバイダーは、用紙使用量、トナー、デバイスエネルギー使用量、技術者の移動をページレベルで測定することで、サービスを差別化できます。2025年にRicoh Europeと共同で実施された査読済み研究では、プリントメンテナンスサービスのデジタル化により、障害・インシデント管理における潜在的な気候変動への影響を最大97%削減できることが示されました。この証拠は、メンテナンス作業を管理する際にデジタルサービスツールを使用することを支持しています。フリートプラットフォームは、顧客が開示を必要とする場合、関連する炭素指標をエンタープライズレポーティングシステムと接続する必要もあります。Xeroxは、用紙削減の炭素影響を追跡するマネージドプリントサービスサステナビリティダッシュボードを提供しており、マネージドプリントデバイスおよびフリート管理サービス市場における重要なレポーティング機能を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルトランスフォーメーションに伴うオフィスプリント量の減少 | -1.8% | グローバル | 短期(2年以内) |
| クラウドプリント管理におけるデータ主権の制約 | -0.8% | EUおよび北米 | 中期(2〜4年) |
| ベンダーロックインの認識と契約の複雑性 | -0.5% | グローバル | 中期(2〜4年) |
| レガシーデバイスプロトコルの断片化とエッジ統合コスト | -0.4% | アジア太平洋地域中心および中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルトランスフォーメーションに伴うオフィスプリント量の減少
オフィスプリント量の減少は、ページ数に連動したサービス収益に対する主要な構造的制約として残っています。2025年の業界調査では、プリントセクターの回答者の73%が今後12ヶ月間に量が減少すると予想し、平均8.4%の減少が見込まれると報告されましたが、これは商業調査であるため本レポートからは除外しています。プリント量の減少は、サポート要件が変わらない場合でも、クリックベース契約の基本収益を減少させます。分散したフリートは、出力が低下しても管理の複雑性を増大させる可能性があります。プロバイダーは、量だけでなく、デバイスの稼働時間、セキュリティ成果、ワークフロー改善に価格設定を結びつけることで対応しています。この移行は不均一であり、マネージドプリントデバイスおよびフリート管理サービス市場において、一部のプロバイダーが契約マージンへの圧力にさらされています。
クラウドプリント管理におけるデータ主権の制約
ドキュメントコンテンツやメタデータが特定の管轄区域内に留まる必要がある場合、データ居住ルールがクラウド移行を遅らせる可能性があります。一般データ保護規則(GDPR)は、欧州連合における個人データの処理と移転に関する要件を定めています。ドツのBSI C5フレームワークとフランスのSecNumCloud要件も、規制された環境でクラウドサービスがどのように評価されるかに影響を与える可能性があります。2025年のチューリッヒデータ保護委員によるレビューでは、クラウドベースのプリントおよびスキャンサービスが、プロバイダースタッフによるドキュメント内容の閲覧を防ぐために特別な技術的予防措置を必要とすることが判明しました。このような要件により、購入者はオンプレミスシステムを維持するか、プライベートな管轄区域固有の展開を求める場合があります。その結果生じる複雑性は、マネージドプリントデバイスおよびフリート管理サービス市場全体の政府、ヘルスケア、金融サービスにおけるクラウドフリート管理プロジェクトを遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
クラウドプラットフォームがマネージドプリントオペレーションに成長をもたらすマネージドプリントオペレーションは2026年のマネージドプリントデバイスおよびフリート管理サービス市場シェアの38.43%を占めました。このセグメントは、1つのプロバイダー関係のもとで、デバイスプロビジョニング、消耗品、修理サービス、利用状況レポーティング、定期的なパフォーマンスレビューをカバーしています。複数年にわたるエンタープライズ契約は、定期収益を支え、サプライヤーが運用手順、サービス履歴、消耗品フロー、ローカルサポート体制を管理するため、切り替えをより困難にします。デバイスおよびフリート管理とドキュメントワークフロー最適化は、組織がレガシープリントサーバーをデバイス全体にポリシーを適用できるリモート管理プラットフォームに置き換えるにつれて、より多くの注目を集めています。プリントインフラストラクチャアセスメントは収益の低いサービスですが、より広範なサービス契約を支援する統合ニーズ、セキュリティギャップ、未使用機器、ワークフロー上の問題を特定できます。
クラウドプリントサービスは2032年までCAGR 6.63%で成長すると予測されています。組織はクラウドサービスを利用して、プリントサーバーの管理を削減し、リモートサポートを簡素化し、分散したワークプレイス全体での印刷をサポートしています。購入者がセキュリティ、パフォーマンス、ネットワーク信頼性、既存デバイスの互換性、データ居住義務を異なる方法で評価するため、採用は依然として不均一です。Canonは2026年4月にuniFLOW OnlineをHP Workpathデバイスに対応させ、CanonとHPの混在フリートの管理を改善しました。[2] クラウド、プライベート、オンプレミス構成をサポートするプロバイダーは、一貫したユーザーアクセスとレポーティングを維持しながら、規制対象および複数拠点の顧客により良いサービスを提供できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業が収益リーダーシップを維持しながら中小企業が拡大大企業は2026年のマネージドプリントデバイスおよびフリート管理サービス市場規模の64.27%を占めました。数百から数千台のデバイスを持つ組織は、複数拠点にわたるフリート監視、消耗品、修理、ポリシー管理、サービス調整をアウトソーシングする強い理由があります。要件は特に、ドキュメントセキュリティとプロセス継続性が運用上の懸念事項であるBFSI、ヘルスケア、政府機関において厳しいです。これらの購入者は、従来のデバイスベースの指標ではなく、稼働時間、セキュリティ態勢、応答時間、ワークフローパフォーマンスに関するコミットメントをますます求めています。リアルタイム分析、確立されたフィールドサービスカバレッジ、サービスレベル保証を持つプロバイダーは、これらの要件をより良く満たすことができます。
中小企業は2032年までCAGR 6.41%で拡大すると予測されています。サブスクリプションプランは、プリンターフリートを管理する能力が限られている可能性のある小規模ITチームの資本支出を削減し、運用コストを分散し、調達を簡素化します。Konica MinoltaのOneRateストアは、OEMが小規模企業向けに直接デジタルチャネルを構築している方法を示しています。BrotherのMPS EssentialとRicohのPrint as a Service Essentialは、契約参入障壁を下げる同様の月額払いまたは印刷量払いアプローチに従っています。ヘルスケア、法律、金融の中小企業は、専任のセキュリティチームがなくても、関連するプライバシーおよびセキュリティ義務に対応するサービスを必要としています。
エンドユーザー産業別:
BFSIがリードし、ヘルスケアが最速の成長を記録BFSIは2026年のマネージドプリントデバイスおよびフリート管理サービス市場の21.37%を占めました。銀行や保険会社は金融文書の追跡可能な取り扱いを必要とし、多くの場合、セキュアリリースプリント、暗号化キュー、アクセスコントロール、ドキュメントアクティビティの明確な記録を必要とします。SOXおよびPCI-DSS義務は、監査可能なドキュメントプロセスと管理されたデバイス管理の必要性を強化します。情報技術・通信組織は、これらの組織がすでにデジタルワークプレイスシステムと密接に連携して運営しているため、クラウド管理フリートとAIサポート分析の早期ユーザーです。製造、小売、電子商取引は、ラベル、出荷記録、倉庫文書、および関連する運用印刷を通じて需要を維持しています。
ヘルスケアは2032年までCAGR 6.24%で成長すると予測されています。病院やクリニックは、患者リストバンド、薬剤ラベル、退院文書、その他の臨床資材を放置された出力なしに確実に取り扱う必要があります。Pharosは、認証済みのセキュアリリースと集中ポリシー管理を備えたヘルスケア向けクラウドプリントプラットフォームを提供しています。HHSのガイダンスでは、対象事業体が保護された医療情報を取り扱う関連サービスプロバイダーと業務提携契約を使用することも求めています。政府および防衛顧客は、米国一般調達局スケジュールなどの調達フレームワークに基づく複数年契約を通じて追加の機会を提供します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年のマネージドプリントデバイスおよびフリート管理サービス市場シェアの35.63%を占めました。この地域は、規制対象セクター全体で広範な採用が進んでおり、確立された契約更新サイクルと、分散した機器のセキュアな管理を必要とする複雑なハイブリッドワーク展開があります。GSAスケジュールを使用する米国連邦プログラムは、マネージドプリントサービスの構造化された調達経路を提供し、資格のあるベンダーの複数年契約をサポートできます。カナダも同様のハイブリッドワークニーズを反映しており、メキシコは製造文書、ラベル、サプライチェーン記録を通じてプリント需要を支えています。セキュリティとコンプライアンス要件は、地域の購入者にとってますます重要になっています。
欧州では、GDPR、データ主権への期待、サステナビリティ開示要件によって形成された大きな需要があります。英国とフランスは、提供された資料で特定された最大の欧州収益市場です。ドイツのデータ主権への注力は、特にデータアクセスと場所を文書化する必要がある場合に、オンプレミスおよびプライベートホスト構成をサポートしています。この地域の政策環境により、アクセスコントロール、ドキュメント取り扱い、炭素レポーティングがサービス選択の中心となっています。イタリア、スペイン、ロシアは、より断片化した採用パターンと小規模なディーラーネットワークを持っています。
アジア太平洋地域は2032年までCAGR 6.86%で成長すると予測されており、マネージドプリントデバイスおよびフリート管理サービス市場において最も速い地域成長ペースです。中国とインドは、マネージドプリントデバイスおよびフリート管理サービス市場におけるエンタープライズ近代化プログラムとアウトソーシングフリート運用への需要拡大によって支えられています。インドのデジタルインディア構想は、マネージドサービスを検討する組織のより広いデジタル化の文脈を支援しています。日本は成熟した市場であり、RicohとCanonが長年のアウトソーシング契約を通じてエンタープライズ関係を確立しています。韓国とオーストラリアは、ビジネスオペレーションにおけるクラウド採用の進展に伴い需要を追加しています。南米は製造業と金融サービスに潜在性を提供していますが、経済的・インフラ的制約が採用を遅らせる可能性があります。中東とアフリカは、デジタル政府プログラム、エタープライズ拡大、中小企業の正式化の進展によって支えられた長期的な機会です。
競合ランドスケープ
マネージドプリントデバイスおよびフリート管理サービス市場は、大手OEMバックドプロバイダーの間で適度に集中しています。Xerox、HP、Canon、Ricoh、Konica Minoltaは、広範なサービスネットワーク、確立されたセキュリティ機能、独自または統合されたフリートソフトウェアを持っています。小規模な地域ディーラー、独立系ソフトウェアベンダー、マネージドサービスプロバイダーが、より断片化した中間市場を形成しています。Xeroxは2025年7月に15億 米ドルでLexmarkの買収を完了しました。合併後の会社は170カ国以上の200,000社以上のクライアントにサービスを提供し、少なくとも300 ミリオン 米ドルのコストシナジーを見込んでいます。[3]
主要サプライヤーは、クラウド管理、セキュリティ認証、アイデンティティ、エンタープライズリソースプランニング、ドキュメント管理システムとのワークフローリンクに投資しています。Xeroxは2026年3月にLexmarkとXeroxの営業組織を統合し、Lexmark 9シリーズA3ライン、Xeroxマネージドプリントサービス、ワークフローセントラル、ConnectKeyアプリケーションへのアクセスを拡大しました。Canonは2026年4月にuniFLOW OnlineをHP Workpathデバイスに拡張し、混在フリートのサポートを改善しました。Toshibaは2025年10月にYoumebee Ltd.を買収し、そのdirectprint.ioプラットフォームをCoreザブランドにCoreza Printとして組み込みました。これらの動きは、相互運用性とクラウドサービス提供が競争上の要件になりつつあることを示しています。
マネージドプリントデバイスおよびフリート管理サービス市場では、エンタープライズフリートに複数のメーカーの機器が含まれることが多いため、ベンダー非依存の管理が引き続き重要です。PaperCutやY Softなどのソフトウェア重視のプロバイダーは、オープンな統合アプローチを通じてそのニーズに対応できます。中小企業向けのセルフサービスクラウドプラットフォームも、エンタープライズ向けオファリングと比較してまだ発展途上です。ページレベルのサステナビリティレポーティングも、成熟したデータ接続を持つプロバイダーが少ない分野です。GDPR、HIPAA、ISO 27001に基づくコンプライアンス義務は、認証に資金を投じることができる大手プロバイダーに有利に働く一方で、強力なコンプライアンス設計を通じて専門プロバイダーが競争することも可能にします。したがって、上位層は、機器管理、ドキュメンセキュリティ、レポーティング、ローカルサービス提供を1つの責任ある契約に組み合わせる能力で競争します。購入者は、混在フリートサポート、ローカルカバレッジ、または専門的なドキュメントワークフローが最も重要な場合に、引き続き地域プロバイダーを利用できます。
マネージドプリントデバイスおよびフリート管理サービス業界リーダー
-
Xerox Corporation
-
HP Inc.
-
Ricoh Company, Ltd.
-
Canon Inc.
-
Konica Minolta, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドプリントデバイスおよびフリート管理サービス市場 このレポートでカバーされる企業
- Xerox Corporation
- HP Inc.
- Ricoh Company, Ltd.
- Canon Inc.
- Konica Minolta, Inc.
- Lexmark International, Inc.
- Brother Industries, Ltd.
- Seiko Epson Corporation
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- Dell Technologies Inc.
- Electronics For Imaging, Inc.
- PaperCut Software International Pty Ltd
- Quadient SA
- Arc Document Solutions, LLC
- Wipro Limited
- Econocom Group SE
- Computacenter plc
最近の産業開発事情 マネージドプリントデバイスおよびフリート管理サービス市場
- 2026年7月:Visual Edge IT, LLCは、Konica Minoltaとの長年にわたるマネージドプリントサービスパートナーシップを拡大し、全国的な本番印刷、A3、A4、マネージドプリントサービスにわたる販売およびサービス能力を強化すると発表しました。拡大された契約は、ヘルスケア、州・地方政府、K-12教育、高等教育の顧客を対象とし、重要な機関向け垂直市場に対するKonica Minoltaのチャネル戦略を強化します。
- 2026年6月:Konica Minolta Business Solutions UK Ltd.は、英国のマイクロおよび小規模企業に対して、従来のディーラーチャネルを経由せずに定額制マネージドプリントサブスクリプションを直接提供する電子商取引プラットフォームであるOneRateオンラインストアを立ち上げました。このプラットフォームは、単一の予測可能な月額支払いのもとで、配送、設置、サービス、トナー、スペアパーツ、継続的なサポートを提供し、中小企業向け直接マネージドプリントサービス流通への大きな転換を反映しています。
- 2026年4月:Canonは、uniFLOW Onlineクラウドプリント管理プラットフォームをHP Workpathデバイスに対応させ、単一のクラウドプラットフォームでマルチベンダーフリート管理を効果的に実現しました。CanonとHPの混在フリートを運用する組織をカバーするこの相互運用性の拡張は、異種エンタープライズ環境における完全なクラウド採用を歴史的に妨げてきたベンダー非依存性のギャップに直接対応しています。
- 2026年3月:XeroxはLexmarkとXeroxの営業部隊を統合されたゴートゥーマーケット構造のもとに統一し、XeroxクライアントにLexmark 9シリーズA3プリンターラインへのアクセスを提供し、LexmarkデバイスとXeroxマネージドプリントサービス、ワークフローセントラル、ConnectKeyアプリケーションとの互換性を実現しました。この統合により、グローバルなエンタープライズおよび部門環境全体にわたって一貫したスケーラブルな運用モデルが確立されました。
グローバルマネージドプリントデバイスおよびフリート管理サービス市場レポートの調査範囲
マネージドプリントデバイスおよびフリート管理サービス市場は、エンタープライズプリントインフラストラクチャおよび接続デバイスフリートの監視、管理、保守、最適化のためのアウトソーシングサービスをカバーしています。これらのサービスには、プリントインフラストラクチャアセスメント、マネージドプリントオペレーション、デバイスおよびフリート管理、ドキュメントワークフロー最適化、クラウドプリントサービスが含まれます。プロバイダーは、分散したオフィス環境全体にわたって、プリンターおよび複合機の展開、設定、利用状況、保守、消耗品、パフォーマンス監視、セキュリティポリシー、プリント関連ワークフローを管理します。市場には、フリートテレメトリー、予測メンテナンス、使用状況追跡、コスト最適化、混在ベンダープリント環境の集中管理も含まれます。
マネージドプリントデバイスおよびフリート管理サービス市場レポートは、サービスタイプ(プリントインフラストラクチャアセスメント、マネージドプリントオペレーション、デバイスおよびフリート管理、ドキュメントワークフロー最適化、クラウドプリントサービス)、組織規模(大企業、中小企業)、エンドユーザー産業(情報技術・通信、BFSI、ヘルスケア、小売・電子商取引、製造、政府・防衛、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| プリントインフラストラクチャアセスメント |
| マネージドプリントオペレーション |
| デバイスおよびフリート管理 |
| ドキュメントワークフロー最適化 |
| クラウドプリントサービス |
| 大企業 |
| 中小企業 |
| 情報技術・通信 |
| BFSI |
| ヘルスケア |
| 小売・電子商取引 |
| 製造 |
| 政府・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | プリントインフラストラクチャアセスメント | |
| マネージドプリントオペレーション | ||
| デバイスおよびフリート管理 | ||
| ドキュメントワークフロー最適化 | ||
| クラウドプリントサービス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 情報技術・通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売・電子商取引 | ||
| 製造 | ||
| 政府・防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドモバイルヘルプデスクサービス市場規模はどのくらいですか?
マネージドモバイルヘルプデスクサービス市場は、2027年の3.64 ビリオン 米ドルから2032年までに6.18 ビリオン 米ドルへ、CAGR 11.17%で成長すると予測されています。この予測は、日常的なユーザーサポートとエンドポイントコントロール、デバイスロジスティクス、キャリア管理、コンプライアンスレポーティング、オフィス、ホーム、フィールド拠点、臨床環境にわたって業務を行う従業員のサポートを組み合わせることができるプロバイダーのより広い役割を反映しています。
マネージドモバイルヘルプデスクサービスの需要を牽引しているものは何ですか?
ハイブリッドワーク、モバイルセキュリティ要件、クラウドエンドポイント管理、デバイスライフサイクル業務のアウトソーシングが需要を増加させています。組織はまた、予測可能なサービスコストと、分散した従業員全体にわたってデバイスサポート、キャリア管理、ポリシー施行、在庫記録、交換ロジスティクス、修理ワークフローを調整できる単一のプロバイダーを求めています。
マネージドモバイルヘルプデスクサービスをリードするサービスタイプはどれですか?
モバイルヘルプデスクおよびテクニカルサポートは、2026年にサービスタイプセグメントで33.47%のシェアを持ちリードしました。このサービスは、アクティベーション、パスワード回復、アプリケーションアクセス、接続サポート、初期トラブルシューティング、交換デバイスや新しいSIMの設定が必要な場合のガイダンスなど、従業員が頻繁に遭遇するアクティビティを処理します。
最も速く拡大している顧客グループはどれですか?
中小企業は、サブスクリプションモデルが採用障壁を下げることで、2032年までCAGR 12.27%で拡大すると予測されています。クラウドベースのツールにより、これらの組織は、専任のデバイス管理チームを構築したり、各機能について個別の契約を締結したりすることなく、リモートワイプ、ポリシー管理、コンプライアンスレポーティング、アプリケーション管理、マネージドサポートを利用できます。
ヘルスケアが急成長するユーザーセクターである理由は何ですか?
ヘルスケアは、臨床デバイスがセキュアなアクセス、共有デバイス管理、信頼性の高い再プロビジョニングを必要とするため、CAGR 11.67%で成長すると予測されています。患者情報を保護し、監査可能なアクセス慣行を維持し、アクセス遅延を防ぐ必要性は、部門や場所をまたいで業務を行う臨床スタッフを持つヘルスケア提供組織にとって、モビリティサポートを継続的な運用要件にしています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は、大規模かつ成長するモバイルエコシステムに支えられ、2032年までCAGR 11.84%で拡大すると予測されています。中国、インド、日本、韓国、オーストラリア、東南アジア諸国は、企業がモバイル従業員を拡大し、フロントライン業務をデジタル化し、地域キャリアおよび言語要件を管理できるパートナーを求めるにつれて、マネージドモバイルヘルプデスクサービス市場の需要機会を提供しています。