
Taille et part du marché des services de gestion des dispositifs d'impression et de flotte
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
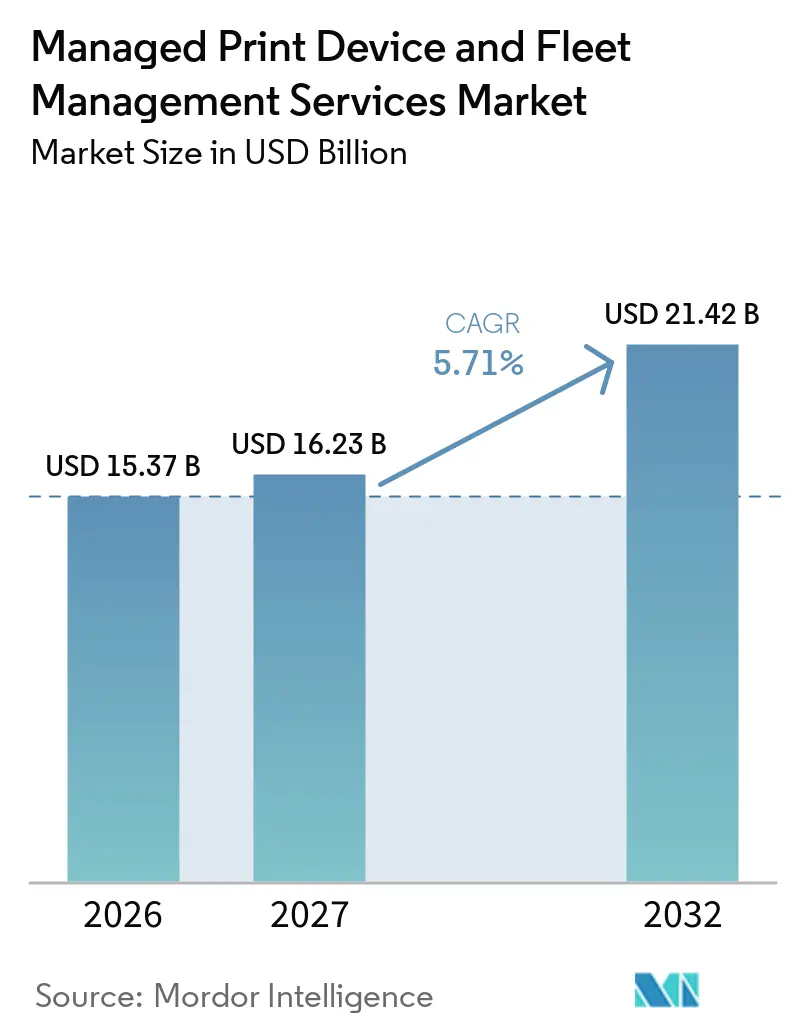
| Taille du Marché (2027) | 16.23 Milliards de dollars |
| Taille du Marché (2032) | 21.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de gestion des dispositifs d'impression et de flotte par Mordor Intelligence
La taille du marché des services de gestion des dispositifs d'impression et de flotte est de 15,37 milliards USD en 2026 et devrait atteindre 21,42 milliards USD d'ici 2032, avec un CAGR de 5,71 % durant la période 2027-2032. Le marché des services de gestion des dispositifs d'impression et de flotte s'éloigne des formules au coût par page pour évoluer vers des contrats de service combinant l'intelligence de flotte, les contrôles de sécurité et le support des flux documentaires. Le travail hybride a réparti l'activité d'impression entre les sièges sociaux, les sites distants, les bureaux à domicile et les espaces de travail partagés, accroissant le besoin d'une supervision centralisée sans dépendance aux serveurs d'impression locaux. Les impératifs de maîtrise des coûts, les obligations de conformité et les données des dispositifs connectés élargissent le périmètre des services gérés au-delà de la fourniture de dispositifs et de consommables. Les prestataires se différencient de plus en plus par l'administration cloud sécurisée, l'intégration des flux de travail et les outils de reporting plutôt que par les volumes de dispositifs seuls. Cela confère au marché des services de gestion des dispositifs d'impression et de flotte un rôle plus clairement défini au sein de la gouvernance informatique d'entreprise et de la gestion des points de terminaison.
Points clés du rapport
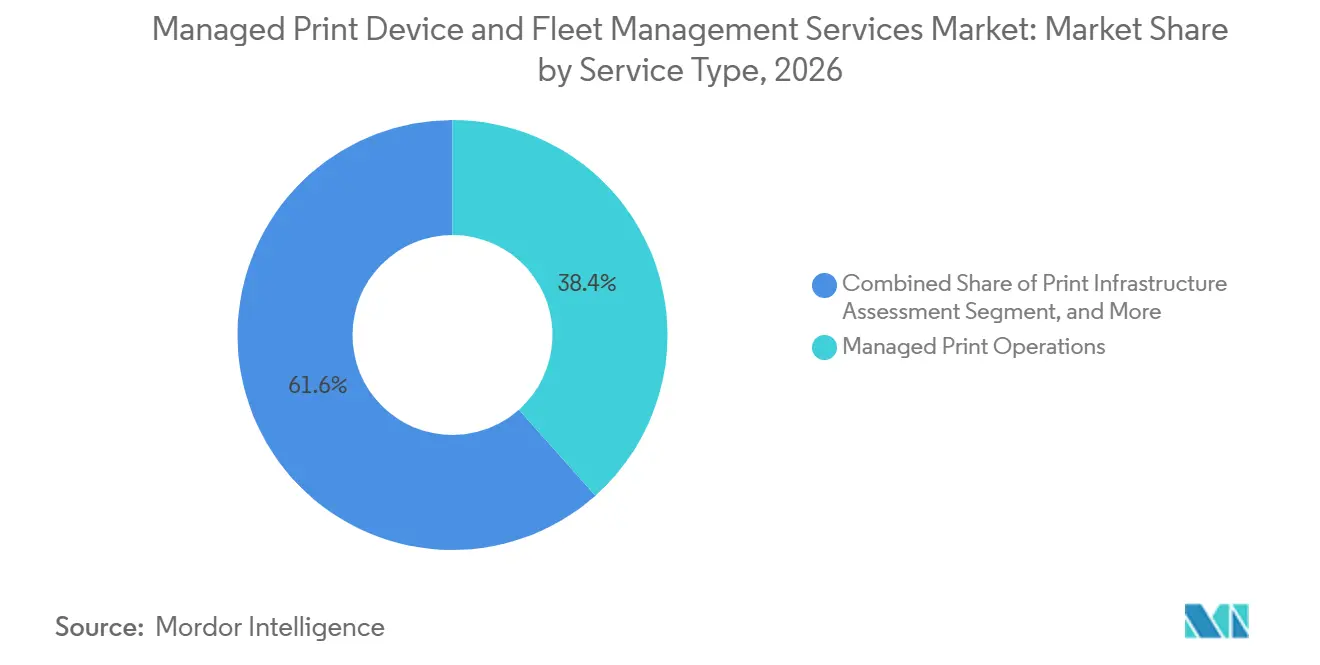
- Par type de service, les opérations d'impression gérées détenaient 38,43 % de la part du marché des services de gestion des dispositifs d'impression et de flotte en 2026, tandis que les services d'impression cloud devraient se développer à un CAGR de 6,63 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 64,27 % du marché des services de gestion des dispositifs d'impression et de flotte en 2026, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 6,41 % jusqu'en 2032.
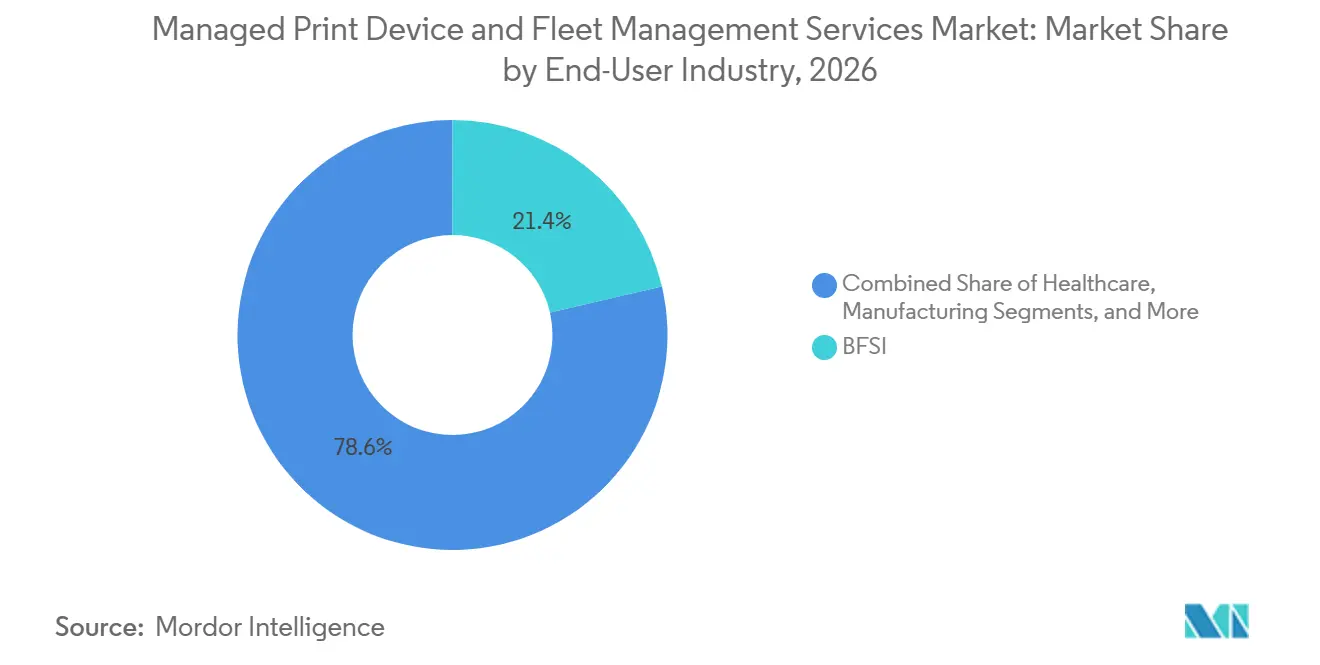
- Par secteur d'utilisation final, le BFSI détenait 21,37 % du marché des services de gestion des dispositifs d'impression et de flotte en 2026, tandis que le secteur de la santé devrait croître à un CAGR de 6,24 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,63 % du marché des services de gestion des dispositifs d'impression et de flotte en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 6,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Optimisation de l'infrastructure d'impression en mode de travail hybride | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Adoption de la gestion de flotte par abonnement parmi les PME | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Exigences de sécurité d'impression et de conformité dans les secteurs réglementés | +0.9% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Reporting de durabilité et suivi des émissions au niveau de la page | +0.6% | UE et Asie-Pacifique en cœur de cible, extension vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Télémétrie de flotte IoT pour la gestion prédictive de la disponibilité | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Demande d'interopérabilité entre flottes multi-fournisseurs | +0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Optimisation de l'infrastructure d'impression en mode de travail hybride
Le travail hybride a déplacé la demande d'impression des bureaux centraux vers un ensemble plus large de sites. Les entreprises gèrent désormais des dispositifs plus petits connectés au cloud dans les domiciles, les sites satellites et les espaces de travail partagés. Ce changement accroît le nombre de points de terminaison devant être surveillés, sécurisés et approvisionnés, ce qui favorise l'externalisation dans le marché des services de gestion des dispositifs d'impression et de flotte. Une étude MPS de 2025 a indiqué que 66 % des décideurs informatiques considéraient les services d'impression gérés comme très importants pour la transformation numérique, ce chiffre montant à 74 % aux États-Unis et 75 % au Royaume-Uni, bien que cette étude ne soit pas utilisée comme source dans ce rapport. Les organisations conservent souvent les anciens dispositifs centraux tout en ajoutant des équipements gérés dans le cloud pour le personnel distribué. Les prestataires disposant d'une facturation unifiée, d'analyses et de contrôles de politique basés sur la localisation peuvent répondre à cet environnement mixte plus efficacement que les prestataires axés sur une seule marque de dispositifs.
Adoption de la gestion de flotte par abonnement parmi les PME
Les formules d'abonnement réduisent les coûts d'équipement initiaux pour les petites et moyennes entreprises. Elles combinent également l'installation, le service, le toner, les pièces et le support en un paiement mensuel prévisible. Konica Minolta a lancé sa boutique en ligne OneRate au Royaume-Uni en juin 2026 avec ce type d'offre à tarif fixe pour les micro et petites entreprises.[1] Cette approche facilite l'achat de services d'impression gérés pour les entreprises qui utilisaient auparavant un support en mode dépannage ou achetaient des dispositifs directement. Canon a également introduit six séries d'imprimantes A4 i-SENSYS en octobre 2025 pour les PME, les travailleurs à domicile et les bureaux satellites, avec une gestion simplifiée et une configuration automatique Master Setup. Les petites et moyennes entreprises devraient croître plus rapidement que les grandes entreprises, ce qui offre au marché des services de gestion des dispositifs d'impression et de flotte une opportunité d'ajouter la sécurité, l'analyse et le réapprovisionnement automatisé aux abonnements de base.
Exigences de sécurité d'impression et de conformité dans les secteurs réglementés
Les documents imprimés et les dispositifs multifonctions font partie de la surface d'attaque des entreprises. Un document sans surveillance ou un dispositif non corrigé peut créer une exposition dans les secteurs qui traitent des informations réglementées. Les institutions financières recherchent de plus en plus l'impression sécurisée à la demande, le chiffrement, le contrôle d'accès basé sur les rôles et les registres d'audit centralisés dans leurs contrats de service. Les prestataires de soins de santé ont également besoin d'accords de partenariat commercial lorsqu'un prestataire d'impression cloud traite des informations de santé protégées. Cette exigence peut favoriser les prestataires disposant de programmes de sécurité établis et de contrôles de conformité démontrés. La certification ISO 27001 et l'attestation SOC 2 Type II deviennent donc de plus en plus importantes dans les examens d'approvisionnement sur le marché des services de gestion des dispositifs d'impression et de flotte.
Reporting de durabilité et suivi des émissions au niveau de la page
Les exigences en matière de reporting d'entreprise rendent les émissions liées à l'impression plus visibles dans les décisions d'approvisionnement. Les prestataires peuvent différencier leurs services lorsqu'ils mesurent l'utilisation du papier, du toner, la consommation d'énergie des dispositifs et les déplacements des techniciens au niveau de la page. Une étude évaluée par des pairs en 2025, développée avec Ricoh Europe, a révélé que la numérisation des services de maintenance d'impression pourrait réduire les impacts potentiels sur le changement climatique jusqu'à 97 % dans la gestion des pannes et des incidents. Ces données soutiennent l'utilisation d'outils de service numérique pour la gestion des travaux de maintenance. Les plateformes de flotte doivent également connecter les mesures carbone pertinentes aux systèmes de reporting d'entreprise lorsque les clients exigent des divulgations. Xerox propose un tableau de bord de durabilité des services d'impression gérés qui suit l'impact carbone de la réduction du papier, illustrant une capacité de reporting importante sur le marché des services de gestion des dispositifs d'impression et de flotte.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse des volumes d'impression en bureau dans le contexte de la transformation numérique | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Contraintes de souveraineté des données sur la gestion de l'impression cloud | -0.8% | UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Perception du verrouillage fournisseur et complexité contractuelle | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Fragmentation des protocoles des dispositifs hérités et coûts d'intégration en périphérie | -0.4% | Asie-Pacifique en cœur de cible et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse des volumes d'impression en bureau dans le contexte de la transformation numérique
La baisse des volumes d'impression en bureau reste la principale limite structurelle sur les revenus de service liés aux comptages de pages. Une étude sectorielle de 2025 a indiqué que 73 % des répondants du secteur de l'impression s'attendaient à une baisse des volumes au cours des 12 mois suivants, avec une baisse moyenne projetée de 8,4 %, mais elle est exclue de ce rapport car il s'agit d'une recherche commerciale. Des volumes d'impression plus faibles réduisent les revenus de base des contrats au clic même lorsque les besoins de support restent inchangés. Les flottes distribuées peuvent accroître la complexité de gestion malgré une production plus faible. Les prestataires répondent en liant leur tarification à la disponibilité des dispositifs, aux résultats de sécurité et aux améliorations des flux de travail plutôt qu'au volume seul. La transition est inégale, laissant certains prestataires exposés à des pressions sur les marges contractuelles dans le marché des services de gestion des dispositifs d'impression et de flotte.
Contraintes de souveraineté des données sur la gestion de l'impression cloud
Les règles de résidence des données peuvent ralentir la migration vers le cloud lorsque le contenu des documents ou les métadonnées doivent rester dans une juridiction spécifiée. Le Règlement général sur la protection des données établit des exigences pour le traitement et le transfert des données personnelles dans l'Union européenne. Le cadre BSI C5 allemand et les exigences SecNumCloud françaises peuvent également influencer la manière dont les services cloud sont évalués dans des contextes réglementés. Un examen de 2025 par le Commissaire à la protection des données de Zurich a révélé qu'un service d'impression et de numérisation basé sur le cloud nécessitait des précautions techniques spéciales pour empêcher le personnel du prestataire de consulter le contenu des documents. De telles exigences peuvent amener les acheteurs à conserver des systèmes sur site ou à rechercher des déploiements privés spécifiques à une juridiction. La complexité qui en résulte peut retarder les projets de gestion de flotte cloud dans les secteurs gouvernemental, de la santé et des services financiers sur le marché des services de gestion des dispositifs d'impression et de flotte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les plateformes cloud ajoutent de la croissance aux opérations d'impression géréesLes opérations d'impression gérées détenaient 38,43 % de la part du marché des services de gestion des dispositifs d'impression et de flotte en 2026. Le segment couvre le provisionnement des dispositifs, les consommables, les services de réparation, les rapports d'utilisation et les revues de performance régulières dans le cadre d'une relation avec un seul prestataire. Les contrats d'entreprise pluriannuels soutiennent les revenus récurrents et rendent le changement plus difficile car les fournisseurs gèrent les procédures opérationnelles, les historiques de service, les flux de consommables et les arrangements de support local. La gestion des dispositifs et de la flotte ainsi que l'optimisation des flux documentaires reçoivent plus d'attention à mesure que les organisations remplacent les serveurs d'impression hérités par des plateformes gérées à distance pouvant appliquer des politiques sur l'ensemble des parcs de dispositifs. L'évaluation de l'infrastructure d'impression reste un service à revenus plus faibles, mais elle peut identifier les besoins de consolidation, les lacunes de sécurité, les équipements inutilisés et les problèmes de flux de travail qui soutiennent des contrats de service plus larges.
Les services d'impression cloud devraient croître à un CAGR de 6,63 % jusqu'en 2032. Les organisations utilisent les services cloud pour réduire l'administration des serveurs d'impression, simplifier le support à distance et prendre en charge l'impression dans des environnements de travail distribués. L'adoption reste inégale car les acheteurs évaluent différemment la sécurité, les performances, la fiabilité du réseau, la compatibilité des dispositifs existants et les obligations de résidence des données. Canon a étendu uniFLOW Online pour prendre en charge les dispositifs HP Workpath en avril 2026, améliorant la gestion des flottes mixtes Canon et HP.[2] Les prestataires qui prennent en charge les configurations cloud, privées et sur site peuvent mieux servir les clients réglementés et multi-sites tout en préservant un accès utilisateur et un reporting cohérents.

Par taille d'organisation :
les grandes entreprises conservent le leadership en termes de revenus tandis que les PME se développentLes grandes entreprises détenaient 64,27 % de la taille du marché des services de gestion des dispositifs d'impression et de flotte en 2026. Les organisations disposant de centaines ou de milliers de dispositifs ont une raison plus forte d'externaliser la surveillance de la flotte, les fournitures, les réparations, l'administration des politiques et la coordination des services sur plusieurs sites. Les exigences sont particulièrement élevées dans les secteurs BFSI, de la santé et gouvernemental, où la sécurité des documents et la continuité des processus sont des préoccupations opérationnelles. Ces acheteurs recherchent de plus en plus des engagements sur la disponibilité, la posture de sécurité, les délais de réponse et les performances des flux de travail plutôt que sur les mesures traditionnelles basées sur les dispositifs. Les prestataires disposant d'analyses en temps réel, d'une couverture de service sur le terrain établie et de garanties de niveau de service peuvent mieux répondre à ces exigences.
Les petites et moyennes entreprises devraient se développer à un CAGR de 6,41 % jusqu'en 2032. Les formules d'abonnement réduisent les dépenses en capital, répartissent les coûts opérationnels et simplifient les achats pour les équipes informatiques plus petites qui peuvent avoir une capacité limitée pour gérer les parcs d'imprimantes. La boutique OneRate de Konica Minolta montre comment les fabricants d'équipements d'origine créent des canaux numériques directs pour les petites entreprises. MPS Essential de Brother et Print as a Service Essential de Ricoh suivent des approches similaires de paiement mensuel ou à l'utilisation qui réduisent les barrières à l'entrée contractuelle. Les PME des secteurs de la santé, juridique et financier ont toujours besoin de services répondant aux obligations de confidentialité et de sécurité pertinentes, même sans équipes de sécurité dédiées.
Par secteur d'utilisation final :
le BFSI est en tête et la santé affiche la croissance la plus rapideLe BFSI détenait 21,37 % du marché des services de gestion des dispositifs d'impression et de flotte en 2026. Les banques et les assureurs ont besoin d'une gestion traçable des documents financiers et exigent souvent l'impression sécurisée à la demande, des files d'attente chiffrées, des contrôles d'accès et un enregistrement clair de l'activité documentaire. Les obligations SOX et PCI-DSS renforcent le besoin de processus documentaires auditables et d'une administration contrôlée des dispositifs. Les organisations des technologies de l'information et des télécommunications sont des utilisateurs précoces des flottes gérées dans le cloud et des analyses assistées par l'IA car ces organisations opèrent déjà en étroite collaboration avec les systèmes de lieu de travail numérique. La fabrication, le commerce de détail et le commerce électronique soutiennent la demande à travers les étiquettes, les enregistrements d'expédition, la documentation d'entrepôt et l'impression opérationnelle connexe.
Le secteur de la santé devrait croître à un CAGR de 6,24 % jusqu'en 2032. Les hôpitaux et les cliniques nécessitent une gestion fiable des bracelets patients, des étiquettes de médicaments, des documents de sortie et d'autres matériaux cliniques sans sortie sans surveillance. Pharos propose une plateforme d'impression cloud axée sur la santé avec une diffusion sécurisée authentifiée et une administration centralisée des politiques. Les directives du HHS exigent également que les entités couvertes utilisent des accords de partenariat commercial avec les prestataires de services concernés traitant des informations de santé protégées. Les clients gouvernementaux et de défense offrent des opportunités supplémentaires grâce à des contrats pluriannuels régis par des cadres d'approvisionnement tels que le calendrier de l'Administration des services généraux des États-Unis.
Analyse géographique
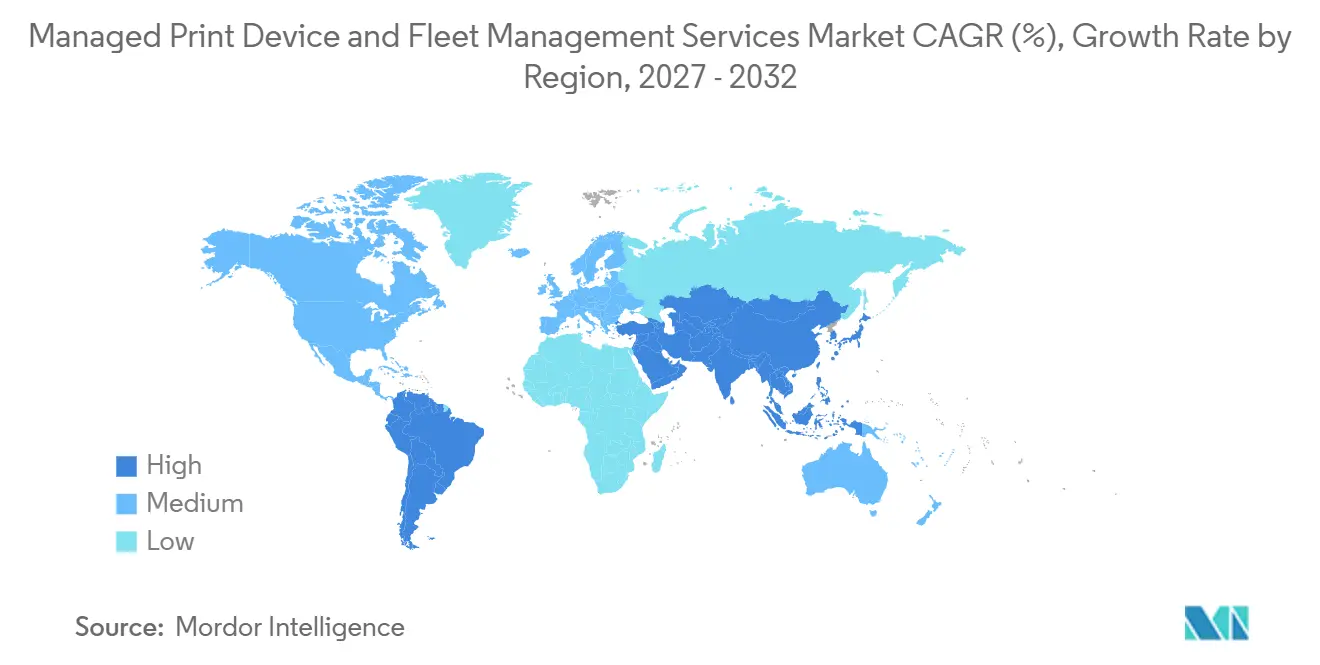
L'Amérique du Nord détenait 35,63 % de la part du marché des services de gestion des dispositifs d'impression et de flotte en 2026. La région bénéficie d'une adoption étendue dans les secteurs réglementés, de cycles de renouvellement de contrats établis et de déploiements de travail hybride complexes nécessitant une gestion sécurisée des équipements dispersés. Les programmes fédéraux américains utilisant le calendrier GSA fournissent des voies d'approvisionnement structurées pour les services d'impression gérés et peuvent soutenir des accords pluriannuels pour les fournisseurs qualifiés. Le Canada reflète des besoins similaires en matière de travail hybride, tandis que le Mexique soutient la demande d'impression à travers la documentation de fabrication, les étiquettes et les enregistrements de chaîne d'approvisionnement. Les exigences de sécurité et de conformité sont de plus en plus importantes pour les acheteurs régionaux.
L'Europe présente une demande significative façonnée par le RGPD, les attentes en matière de souveraineté des données et les exigences de divulgation en matière de durabilité. Le Royaume-Uni et la France sont les plus grands marchés de revenus européens identifiés dans le matériel fourni. L'accent mis par l'Allemagne sur la souveraineté des données favorise les configurations sur site et hébergées en privé, en particulier lorsque l'accès aux données et leur localisation doivent être documentés. L'environnement politique de la région place les contrôles d'accès, la gestion des documents et le reporting carbone au cœur de la sélection des services. L'Italie, l'Espagne et la Russie présentent des schémas d'adoption plus fragmentés et des réseaux de revendeurs plus petits.
L'Asie-Pacifique devrait croître à un CAGR de 6,86 % jusqu'en 2032, le rythme régional le plus rapide sur le marché des services de gestion des dispositifs d'impression et de flotte. La Chine et l'Inde sont soutenues par des programmes de modernisation des entreprises et une demande croissante d'opérations de flotte externalisées sur le marché des services de gestion des dispositifs d'impression et de flotte. L'initiative Digital India de l'Inde soutient le contexte de numérisation plus large pour les organisations envisageant des services gérés. Le Japon reste un marché mature où Ricoh et Canon ont établi des relations d'entreprise à travers des arrangements d'externalisation de longue date. La Corée du Sud et l'Australie ajoutent de la demande à mesure que l'adoption du cloud progresse dans les opérations commerciales. L'Amérique du Sud offre un potentiel dans les secteurs de la fabrication et des services financiers, tandis que les contraintes économiques et d'infrastructure peuvent ralentir l'adoption. Le Moyen-Orient et l'Afrique sont des opportunités à plus long terme soutenues par des programmes de gouvernement numérique, l'expansion des entreprises et la formalisation croissante des PME.
Paysage concurrentiel
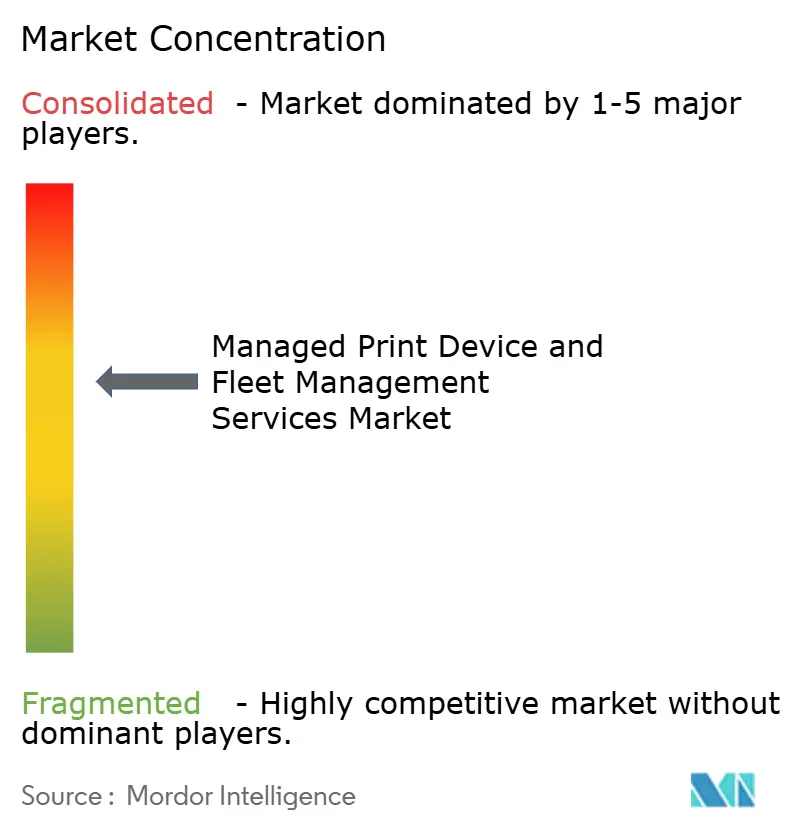
Le marché des services de gestion des dispositifs d'impression et de flotte est modérément consolidé parmi les grands prestataires soutenus par des fabricants d'équipements d'origine. Xerox, HP, Canon, Ricoh et Konica Minolta disposent de vastes réseaux de service, de capacités de sécurité établies et de logiciels de flotte propriétaires ou intégrés. Les revendeurs régionaux plus petits, les éditeurs de logiciels indépendants et les prestataires de services gérés créent un marché intermédiaire plus fragmenté. Xerox a finalisé l'acquisition de Lexmark pour 1,5 milliard USD en juillet 2025. L'entreprise combinée sert plus de 200 000 clients dans plus de 170 pays et prévoit au moins 300 millions USD de synergies de coûts.[3]
Les principaux fournisseurs investissent dans l'administration cloud, les accréditations de sécurité et les liens de flux de travail avec les systèmes d'identité, de planification des ressources d'entreprise et de gestion documentaire. Xerox a intégré ses organisations de vente Lexmark et Xerox en mars 2026 et a étendu l'accès à la gamme Lexmark 9-Series A3, aux services d'impression gérés Xerox, à Workflow Central et aux applications ConnectKey. Canon a étendu uniFLOW Online aux dispositifs HP Workpath en avril 2026, ce qui améliore le support des flottes mixtes. Toshiba a acquis Youmebee Ltd. en octobre 2025, intégrant sa plateforme directprint.io dans la marque Coreza sous le nom Coreza Print. Ces mouvements montrent que l'interopérabilité et la prestation de services cloud deviennent des exigences concurrentielles.
La gestion indépendante des fournisseurs reste importante sur le marché des services de gestion des dispositifs d'impression et de flotte car les parcs d'entreprise comprennent souvent des équipements de plusieurs fabricants. Les prestataires axés sur les logiciels tels que PaperCut et Y Soft peuvent répondre à ce besoin grâce à des approches d'intégration ouvertes. Les plateformes cloud en libre-service destinées aux PME restent également moins développées que les offres pour les grandes entreprises. Le reporting de durabilité au niveau de la page est un autre domaine où peu de prestataires disposent de connexions de données matures. Les obligations de conformité au titre du RGPD, de l'HIPAA et de l'ISO 27001 peuvent favoriser les prestataires plus importants capables de financer les certifications, tout en permettant aux prestataires spécialisés de se démarquer grâce à une conception de conformité solide. Le niveau supérieur se différencie donc par la capacité à combiner la gestion des équipements, la sécurité des documents, le reporting et la prestation de services locaux dans un seul contrat responsable. Les acheteurs peuvent toujours recourir à des prestataires régionaux lorsque le support multi-fournisseurs, la couverture locale ou les flux documentaires spécialisés sont les plus importants.
Leaders du secteur des services de gestion des dispositifs d'impression et de flotte
-
Xerox Corporation
-
HP Inc.
-
Ricoh Company, Ltd.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de gestion des dispositifs d'impression et de flotte Entreprises couvertes dans ce rapport
- Xerox Corporation
- HP Inc.
- Ricoh Company, Ltd.
- Canon Inc.
- Konica Minolta, Inc.
- Lexmark International, Inc.
- Brother Industries, Ltd.
- Seiko Epson Corporation
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- Dell Technologies Inc.
- Electronics For Imaging, Inc.
- PaperCut Software International Pty Ltd
- Quadient SA
- Arc Document Solutions, LLC
- Wipro Limited
- Econocom Group SE
- Computacenter plc
Développements industriels récents dans Marché des services de gestion des dispositifs d'impression et de flotte
- Juillet 2026 : Visual Edge IT, LLC a annoncé l'expansion de son partenariat de longue date en matière de services d'impression gérés avec Konica Minolta afin de renforcer les capacités de vente et de service dans les domaines de l'impression de production, A3, A4 et des services d'impression gérés à l'échelle nationale. L'accord élargi cible les clients des secteurs de la santé, des gouvernements étatiques et locaux, de l'enseignement primaire et secondaire (K-12) et de l'enseignement supérieur, renforçant la stratégie de canal de Konica Minolta pour les secteurs institutionnels critiques.
- Juin 2026 : Konica Minolta Business Solutions UK Ltd a lancé sa boutique en ligne OneRate, une plateforme de commerce électronique proposant des abonnements d'impression gérés à tarif fixe directement aux micro et petites entreprises britanniques, contournant les canaux de distribution traditionnels. La plateforme fournit la livraison, l'installation, la maintenance, le toner, les pièces de rechange et le support continu dans le cadre d'un paiement mensuel unique et prévisible, reflétant un changement majeur vers la distribution directe de services d'impression gérés aux PME.
- Avril 2026 : Canon a étendu sa plateforme de gestion d'impression cloud uniFLOW Online pour inclure les dispositifs HP Workpath, permettant ainsi la gestion de flotte multi-fournisseurs sous une seule plateforme cloud. Cette expansion de l'interopérabilité, couvrant les organisations exploitant des flottes mixtes Canon et HP, répond directement au manque d'indépendance vis-à-vis des fournisseurs qui a historiquement freiné l'adoption complète du cloud dans les environnements d'entreprise hétérogènes.
- Mars 2026 : Xerox a unifié ses forces de vente Lexmark et Xerox sous une structure commerciale intégrée, donnant aux clients Xerox accès à la gamme d'imprimantes A3 Lexmark 9-Series et permettant la compatibilité entre les dispositifs Lexmark et les services d'impression gérés Xerox, Workflow Central et les applications ConnectKey. L'intégration a établi un modèle opérationnel cohérent et évolutif dans les environnements d'entreprise et départementaux à l'échelle mondiale.
Périmètre du rapport mondial sur le marché des services de gestion des dispositifs d'impression et de flotte
Le marché des services de gestion des dispositifs d'impression et de flotte couvre les services externalisés de surveillance, d'administration, de maintenance et d'optimisation de l'infrastructure d'impression d'entreprise et des parcs de dispositifs connectés. Ces services comprennent l'évaluation de l'infrastructure d'impression, les opérations d'impression gérées, la gestion des dispositifs et de la flotte, l'optimisation des flux documentaires et les services d'impression cloud. Les prestataires gèrent le déploiement, la configuration, l'utilisation, la maintenance, les consommables, la surveillance des performances, les politiques de sécurité et les flux de travail liés à l'impression des imprimantes et des dispositifs multifonctions dans des environnements de bureau distribués. Le marché comprend également la télémétrie de flotte, la maintenance prédictive, le suivi de l'utilisation, l'optimisation des coûts et l'administration centralisée des environnements d'impression multi-fournisseurs.
Le rapport sur le marché des services de gestion des dispositifs d'impression et de flotte est segmenté par type de service (évaluation de l'infrastructure d'impression, opérations d'impression gérées, gestion des dispositifs et de la flotte, optimisation des flux documentaires et services d'impression cloud), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation de l'infrastructure d'impression |
| Opérations d'impression gérées |
| Gestion des dispositifs et de la flotte |
| Optimisation des flux documentaires |
| Services d'impression cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Évaluation de l'infrastructure d'impression | |
| Opérations d'impression gérées | ||
| Gestion des dispositifs et de la flotte | ||
| Optimisation des flux documentaires | ||
| Services d'impression cloud | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'assistance mobile gérés ?
Le marché des services d'assistance mobile gérés devrait croître de 3,64 milliards USD en 2027 à 6,18 milliards USD d'ici 2032 à un CAGR de 11,17 %. Les prévisions reflètent un rôle plus large pour les prestataires capables de combiner le support quotidien des utilisateurs avec les contrôles des points de terminaison, la logistique des dispositifs, l'administration des opérateurs, le reporting de conformité et le support pour les effectifs opérant dans des bureaux, des domiciles, des sites terrain et des environnements cliniques.
Qu'est-ce qui stimule la demande de services d'assistance mobile gérés ?
Le travail hybride, les exigences de sécurité mobile, la gestion des points de terminaison cloud et l'externalisation des travaux de cycle de vie des dispositifs augmentent la demande. Les organisations souhaitent également des coûts de service prévisibles et un seul prestataire capable de coordonner le support des dispositifs, l'administration des opérateurs, l'application des politiques, les enregistrements d'inventaire, la logistique de remplacement et les flux de travail de réparation pour un effectif dispersé.
Quel type de service est en tête des services d'assistance mobile gérés ?
L'assistance mobile et le support technique ont mené le segment par type de service avec une part de 33,47 % en 2026. Le service gère les activités fréquentes rencontrées par les employés, notamment l'activation, la récupération de mot de passe, l'accès aux applications, le support de connectivité, le dépannage initial et l'assistance lors de la configuration d'un dispositif de remplacement ou d'une nouvelle carte SIM.
Quel groupe de clients se développe le plus rapidement ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 12,27 % jusqu'en 2032 à mesure que les modèles d'abonnement abaissent les barrières à l'adoption. Les outils basés sur le cloud permettent à ces organisations d'utiliser l'effacement à distance, la gestion des politiques, le reporting de conformité, l'administration des applications et le support géré sans constituer leur propre équipe dédiée à la gestion des dispositifs ni signer des contrats séparés pour chaque capacité.
Pourquoi la santé est-elle un secteur d'utilisation à croissance rapide ?
Le secteur de la santé devrait croître à un CAGR de 11,67 % car les dispositifs cliniques nécessitent un accès sécurisé, une gestion des dispositifs partagés et un reprovisionnement fiable. La nécessité de protéger les informations des patients, de maintenir des pratiques d'accès auditables et de prévenir les retards d'accès fait du support à la mobilité une exigence opérationnelle continue pour les organisations de prestation de soins de santé dont le personnel clinique travaille dans différents services et sites.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,84 % jusqu'en 2032, soutenue par un écosystème mobile vaste et en croissance. La Chine, l'Inde, le Japon, la Corée du Sud, l'Australie et les pays d'Asie du Sud-Est offrent des opportunités de demande pour le marché des services d'assistance mobile gérés à mesure que les entreprises développent leurs effectifs mobiles, numérisent les opérations de première ligne et recherchent des partenaires capables de gérer les exigences régionales en matière d'opérateurs et de langues.