
Marktgröße und Marktanteil für verwaltete Druckgeräte und Flottenmanagement-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 16.23 Milliarden US-Dollar |
| Marktgröße (2032) | 21.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
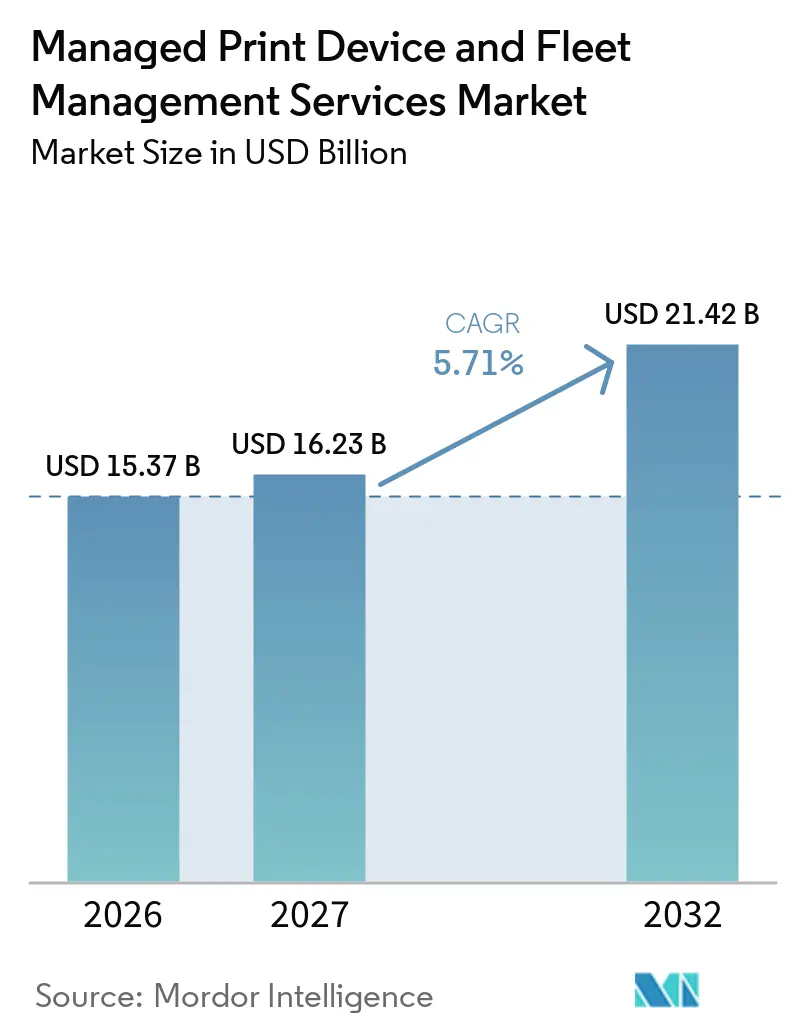
Marktanalyse für verwaltete Druckgeräte und Flottenmanagement-Dienste von Mordor Intelligence
Der Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste hat im Jahr 2026 eine Größe von 15,37 Milliarden USD und wird bis 2032 voraussichtlich 21,42 Milliarden USD erreichen, mit einem CAGR von 5,71 % im Zeitraum 2027–2032. Der Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste entwickelt sich weg von Kosten-pro-Seite-Vereinbarungen hin zu Serviceverträgen, die Flottenintelligenz, Sicherheitskontrollen und Unterstützung für Dokumenten-Workflows kombinieren. Hybrides Arbeiten hat die Druckaktivität auf eine größere Anzahl von Standorten verteilt – Hauptsitze, entfernte Standorte, Heimbüros und gemeinsam genutzte Arbeitsbereiche –, was den Bedarf an zentraler Überwachung ohne Abhängigkeit von lokalen Druckservern erhöht. Kostenkontrolle, Compliance-Anforderungen und Daten vernetzter Geräte erweitern den Umfang verwalteter Dienste über die Gerätebereitstellung und Verbrauchsmaterialien hinaus. Anbieter konkurrieren zunehmend über sichere Cloud-Verwaltung, Workflow-Integration und Berichtstools statt allein über Gerätevolumina. Dies verleiht dem Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste eine klarere Rolle innerhalb der IT-Governance und des Endpunktmanagements von Unternehmen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielt der verwaltete Druckbetrieb im Jahr 2026 einen Marktanteil von 38,43 % am Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste, während Cloud-Druckdienste bis 2032 voraussichtlich mit einem CAGR von 6,63 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 64,27 % am Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 6,41 % wachsen werden.
- Nach Endnutzerbranche hielt der BFSI-Sektor im Jahr 2026 einen Anteil von 21,37 % am Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste, während das Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 6,24 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 35,63 % am Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 6,86 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Optimierung der Druckinfrastruktur für hybrides Arbeiten | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Einführung abonnementbasierter Flottenmanagement-Lösungen bei kleinen und mittleren Unternehmen | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Anforderungen an Drucksicherheit und Compliance in regulierten Sektoren | +0.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsberichterstattung und seitenbasierte Emissionsverfolgung | +0.6% | EU und asiatisch-pazifischer Kernraum, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| IoT-Flottentelemetrie für prädiktives Betriebszeitmanagement | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Interoperabilitätsbedarf in herstellerübergreifenden Flotten | +0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Optimierung der Druckinfrastruktur für hybrides Arbeiten
Hybrides Arbeiten hat die Drucknachfrage von zentralen Büros auf eine größere Anzahl von Standorten verlagert. Unternehmen verwalten nun kleinere, mit der Cloud verbundene Geräte in Heimbüros, Satellitenbüros und gemeinsam genutzten Arbeitsbereichen. Diese Veränderung erhöht die Anzahl der Endpunkte, die überwacht, gesichert und versorgt werden müssen, was die Auslagerung im Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste begünstigt. Eine MPS-Studie aus dem Jahr 2025 ergab, dass 66 % der IT-Entscheidungsträger verwaltete Druckdienste als sehr wichtig für die digitale Transformation betrachteten, wobei dieser Anteil in den Vereinigten Staaten auf 74 % und im Vereinigten Königreich auf 75 % stieg, obwohl die Studie nicht als Quelle für diesen Bericht verwendet wird. Organisationen behalten häufig ältere zentrale Geräte bei und ergänzen diese um Cloud-verwaltete Geräte für verteilte Mitarbeiter. Anbieter mit einheitlicher Abrechnung, Analysen und standortbasierten Richtlinienkontrollen können diese gemischte Umgebung effektiver bedienen als Anbieter, die sich auf eine einzelne Gerätemarke konzentrieren.
Einführung abonnementbasierter Flottenmanagement-Lösungen bei kleinen und mittleren Unternehmen
Abonnementpläne reduzieren die Vorabkosten für Geräte bei kleinen und mittleren Unternehmen. Sie kombinieren außerdem Installation, Service, Toner, Ersatzteile und Support in einer vorhersehbaren monatlichen Zahlung. Konica Minolta eröffnete im Juni 2026 seinen OneRate-Onlineshop im Vereinigten Königreich mit diesem Typ eines Festpreisangebots für Kleinstunternehmen und kleine Unternehmen.[1] Dieser Ansatz erleichtert den Kauf verwalteter Druckdienste für Unternehmen, die bisher Reparatur-auf-Anfrage-Support nutzten oder Geräte direkt kauften. Canon führte im Oktober 2025 außerdem sechs i-SENSYS A4-Druckerserien für kleine und mittlere Unternehmen, Heimarbeiter und Satellitenbüros ein, mit vereinfachter Verwaltung und automatischer Master-Setup-Konfiguration. Kleine und mittlere Unternehmen werden voraussichtlich schneller wachsen als Großunternehmen, was dem Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste die Möglichkeit bietet, Sicherheit, Analysen und automatische Nachbestellung zu einfachen Abonnements hinzuzufügen.
Anforderungen an Drucksicherheit und Compliance in regulierten Sektoren
Gedruckte Dokumente und Multifunktionsgeräte sind Teil der Angriffsfläche von Unternehmen. Ein unbeaufsichtigtes Dokument oder ein nicht gepatchtes Gerät kann in Sektoren, die regulierte Informationen verarbeiten, eine Schwachstelle erzeugen. Finanzinstitute suchen zunehmend nach sicherem Release-Druck, Verschlüsselung, rollenbasiertem Zugriff und zentralisierten Prüfprotokollen in ihren Serviceverträgen. Gesundheitsdienstleister benötigen außerdem Geschäftspartnervereinbarungen, wenn ein Cloud-Druckanbieter geschützte Gesundheitsinformationen verarbeitet. Diese Anforderung kann Anbieter mit etablierten Sicherheitsprogrammen und nachgewiesenen Compliance-Kontrollen begünstigen. ISO-27001-Zertifizierung und SOC-2-Typ-II-Attestierung werden daher bei Beschaffungsprüfungen im Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste immer wichtiger.
Nachhaltigkeitsberichterstattung und seitenbasierte Emissionsverfolgung
Unternehmensberichtspflichten machen druckbezogene Emissionen in Beschaffungsentscheidungen sichtbarer. Anbieter können ihre Dienste differenzieren, wenn sie Papierverbrauch, Toner, Gerätestromverbrauch und Technikerfahrten auf Seitenebene messen. Eine im Jahr 2025 gemeinsam mit Ricoh Europe entwickelte, von Fachleuten begutachtete Studie ergab, dass die Digitalisierung von Druckwartungsdiensten die potenziellen Auswirkungen auf den Klimawandel im Fehler- und Störungsmanagement um bis zu 97 % reduzieren könnte. Diese Erkenntnisse unterstützen den Einsatz digitaler Servicewerkzeuge bei der Verwaltung von Wartungsarbeiten. Flottenplattformen müssen außerdem relevante CO₂-Kennzahlen mit den Unternehmensberichtssystemen verknüpfen, wenn Kunden Offenlegungen verlangen. Xerox bietet ein Nachhaltigkeits-Dashboard für verwaltete Druckdienste an, das die CO₂-Auswirkungen der Papierreduzierung verfolgt und eine wichtige Berichtsfähigkeit im Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste veranschaulicht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückläufige Bürodruckvolumina infolge der digitalen Transformation | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Datensouveränitätsbeschränkungen beim Cloud-Druckmanagement | -0.8% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wahrnehmung von Anbieterabhängigkeit und Vertragskomplexität | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierung von Legacy-Geräteprotokollen und Kosten der Edge-Integration | -0.4% | Asiatisch-pazifischer Kernraum sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückläufige Bürodruckvolumina infolge der digitalen Transformation
Sinkende Bürodruckvolumina bleiben die wichtigste strukturelle Einschränkung für seitenanzahlgebundene Serviceerlöse. Eine Branchenstudie aus dem Jahr 2025 ergab, dass 73 % der Befragten aus dem Drucksektor in den folgenden 12 Monaten mit einem Rückgang der Volumina rechneten, mit einem prognostizierten durchschnittlichen Rückgang von 8,4 %, wird jedoch aus diesem Bericht ausgeschlossen, da es sich um kommerzielle Forschung handelt. Niedrigere Druckvolumina reduzieren die Basiserlöse klickbasierter Verträge, auch wenn die Supportanforderungen unverändert bleiben. Verteilte Flotten können die Verwaltungskomplexität trotz geringerer Ausgabe erhöhen. Anbieter reagieren darauf, indem sie ihre Preisgestaltung an Geräteverfügbarkeit, Sicherheitsergebnissen und Workflow-Verbesserungen statt allein am Volumen ausrichten. Der Übergang verläuft ungleichmäßig und setzt einige Anbieter dem Druck auf Vertragsmarginen im Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste aus.
Datensouveränitätsbeschränkungen beim Cloud-Druckmanagement
Datenspeicherungsvorschriften können die Cloud-Migration verlangsamen, wenn Dokumenteninhalte oder Metadaten in einem bestimmten Rechtsgebiet verbleiben müssen. Die Datenschutz-Grundverordnung legt Anforderungen für die Verarbeitung und Übermittlung personenbezogener Daten in der Europäischen Union fest. Das BSI-C5-Rahmenwerk in Deutschland und die SecNumCloud-Anforderungen in Frankreich können ebenfalls beeinflussen, wie Cloud-Dienste in regulierten Umgebungen bewertet werden. Eine Überprüfung des Datenschutzbeauftragten des Kantons Zürich aus dem Jahr 2025 ergab, dass ein cloudbasierter Druck- und Scandienst besondere technische Vorkehrungen erforderte, um zu verhindern, dass Mitarbeiter des Anbieters Dokumenteninhalte einsehen können. Solche Anforderungen können Käufer dazu veranlassen, lokale Systeme beizubehalten oder private, jurisdiktionsspezifische Bereitstellungen zu suchen. Die daraus resultierende Komplexität kann Cloud-Flottenmanagement-Projekte in Behörden, im Gesundheitswesen und im Finanzdienstleistungsbereich im Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
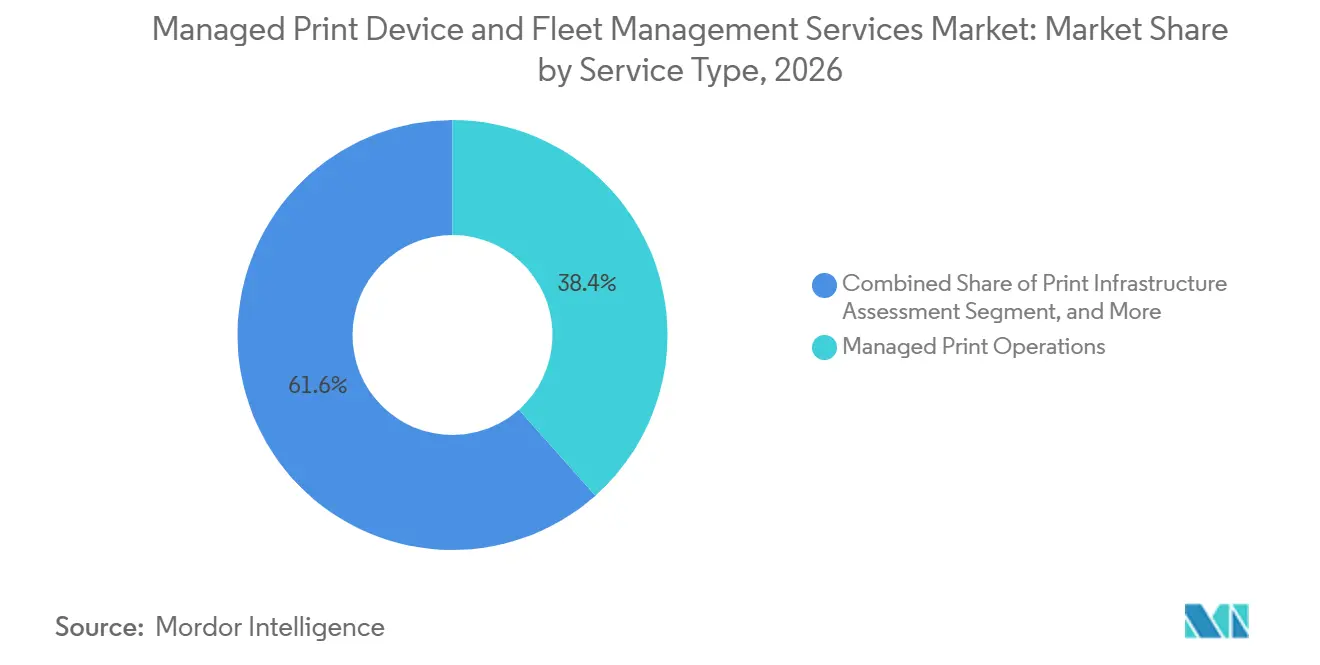
Cloud-Plattformen ergänzen das Wachstum des verwalteten DruckbetriebsDer verwaltete Druckbetrieb hielt im Jahr 2026 einen Marktanteil von 38,43 % am Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste. Das Segment umfasst Gerätebereitstellung, Verbrauchsmaterialien, Reparaturdienste, Nutzungsberichte und regelmäßige Leistungsüberprüfungen unter einer Anbieterbeziehung. Mehrjährige Unternehmensverträge unterstützen wiederkehrende Erlöse und erschweren den Anbieterwechsel, da Lieferanten Betriebsabläufe, Servicehistorien, Verbrauchsmaterialflüsse und lokale Supportvereinbarungen verwalten. Geräte- und Flottenmanagement sowie die Optimierung von Dokumenten-Workflows erhalten mehr Aufmerksamkeit, da Organisationen veraltete Druckserver durch fernverwaltete Plattformen ersetzen, die Richtlinien über gesamte Gerätebestände hinweg anwenden können. Die Bewertung der Druckinfrastruktur bleibt ein umsatzschwächeres Dienstleistungssegment, kann jedoch Konsolidierungsbedarf, Sicherheitslücken, ungenutzte Geräte und Workflow-Probleme identifizieren, die umfassendere Serviceverträge unterstützen.
Cloud-Druckdienste werden bis 2032 voraussichtlich mit einem CAGR von 6,63 % wachsen. Organisationen nutzen Cloud-Dienste, um die Verwaltung von Druckservern zu reduzieren, den Remote-Support zu vereinfachen und das Drucken in verteilten Arbeitsumgebungen zu unterstützen. Die Einführung bleibt uneinheitlich, da Käufer Sicherheit, Leistung, Netzwerkzuverlässigkeit, Kompatibilität vorhandener Geräte und Datenspeicherungspflichten unterschiedlich gewichten. Canon erweiterte uniFLOW Online im April 2026 um die Unterstützung von HP-Workpath-Geräten und verbesserte damit das Management in gemischten Canon- und HP-Flotten.[2] Anbieter, die Cloud-, private und lokale Konfigurationen unterstützen, können regulierte und standortübergreifende Kunden besser bedienen und dabei einen konsistenten Benutzerzugriff und einheitliche Berichte gewährleisten.

Nach Unternehmensgröße:
Großunternehmen behalten die Erlösführerschaft, während kleine und mittlere Unternehmen expandierenGroßunternehmen hielten im Jahr 2026 einen Anteil von 64,27 % an der Marktgröße für verwaltete Druckgeräte und Flottenmanagement-Dienste. Organisationen mit Hunderten oder Tausenden von Geräten haben einen stärkeren Anreiz, Flottenüberwachung, Verbrauchsmaterialien, Reparaturen, Richtlinienverwaltung und Servicekoordination über mehrere Standorte hinweg auszulagern. Die Anforderungen sind besonders anspruchsvoll in den Bereichen BFSI, Gesundheitswesen und öffentliche Verwaltung, wo Dokumentensicherheit und Prozesskontinuität operative Belange darstellen. Diese Käufer suchen zunehmend nach Zusagen hinsichtlich Betriebszeit, Sicherheitsstatus, Reaktionszeiten und Workflow-Leistung statt nach traditionellen gerätebezogenen Kennzahlen. Anbieter mit Echtzeit-Analysen, etablierter Außendienstabdeckung und Service-Level-Garantien können diese Anforderungen besser erfüllen.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 6,41 % wachsen. Abonnementpläne reduzieren Kapitalausgaben, verteilen Betriebskosten und vereinfachen die Beschaffung für kleinere IT-Teams, die möglicherweise nur begrenzte Kapazitäten für die Verwaltung von Druckerflotten haben. Konica Minoltas OneRate-Shop zeigt, wie Originalhersteller direkte digitale Kanäle für kleinere Unternehmen schaffen. Brothers MPS Essential und Ricoh's Print as a Service Essential folgen ähnlichen monatlichen oder nutzungsbasierten Zahlungsansätzen, die die Einstiegshürden für Verträge senken. Kleine und mittlere Unternehmen im Gesundheitswesen, im Rechtsbereich und im Finanzdienstleistungsbereich benötigen weiterhin Dienste, die relevante Datenschutz- und Sicherheitspflichten erfüllen, auch ohne dedizierte Sicherheitsteams.
Nach Endnutzerbranche:
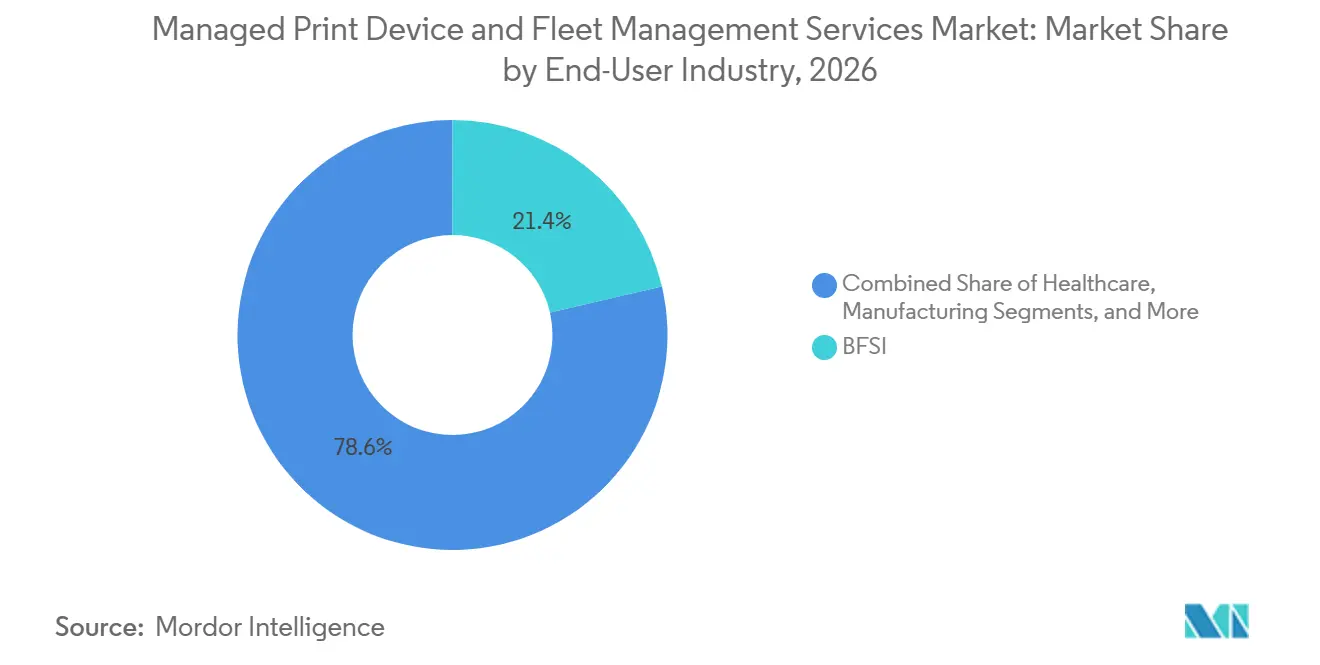
BFSI führt und das Gesundheitswesen verzeichnet das stärkste WachstumDer BFSI-Sektor hielt im Jahr 2026 einen Anteil von 21,37 % am Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste. Banken und Versicherungen benötigen eine nachvollziehbare Handhabung von Finanzdokumenten und verlangen häufig sicheren Release-Druck, verschlüsselte Warteschlangen, Zugriffskontrollen und eine klare Aufzeichnung der Dokumentenaktivitäten. SOX- und PCI-DSS-Verpflichtungen stärken den Bedarf an prüfbaren Dokumentenprozessen und kontrollierter Geräteverwaltung. Organisationen aus dem Bereich Informationstechnologie und Telekommunikation sind frühe Nutzer von Cloud-verwalteten Flotten und KI-gestützten Analysen, da diese Organisationen bereits eng mit digitalen Arbeitsplatzsystemen zusammenarbeiten. Fertigung, Einzelhandel und E-Commerce halten die Nachfrage durch Etiketten, Versanddokumente, Lagerdokumentation und damit verbundenen operativen Druck aufrecht.
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 6,24 % wachsen. Krankenhäuser und Kliniken benötigen eine zuverlässige Handhabung von Patientenarmbändern, Medikamentenetiketten, Entlassungsdokumenten und anderen klinischen Materialien ohne unbeaufsichtigte Ausgabe. Pharos bietet eine auf das Gesundheitswesen ausgerichtete Cloud-Druckplattform mit authentifiziertem, sicherem Release-Druck und zentralisierter Richtlinienverwaltung. HHS-Leitlinien verlangen außerdem, dass betroffene Einrichtungen Geschäftspartnervereinbarungen mit relevanten Dienstleistern abschließen, die geschützte Gesundheitsinformationen verarbeiten. Behörden und Verteidigungskunden bieten zusätzliche Möglichkeiten durch mehrjährige Verträge, die durch Beschaffungsrahmen wie den U.S. General Services Administration Schedule geregelt werden.
Geografische Analyse
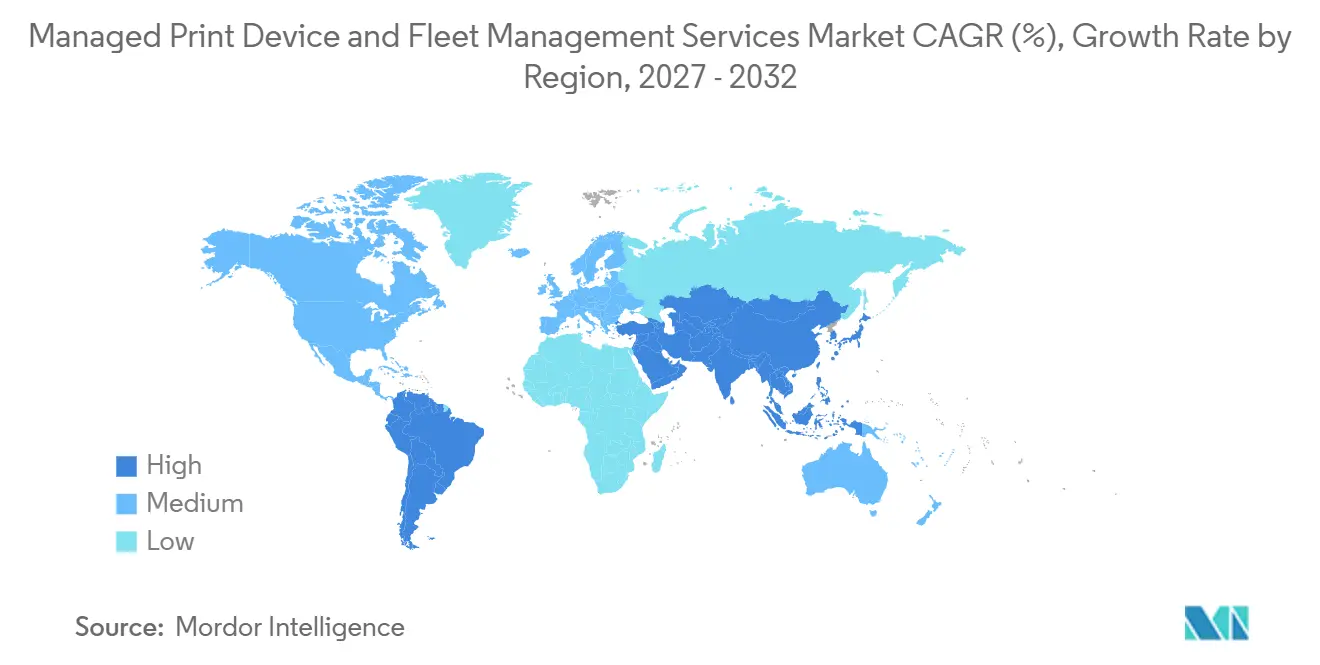
Nordamerika hielt im Jahr 2026 einen Anteil von 35,63 % am Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste. Die Region weist eine umfangreiche Einführung in regulierten Sektoren, etablierte Vertragsverlängerungszyklen und komplexe Hybrid-Arbeits-Bereitstellungen auf, die eine sichere Verwaltung verteilter Geräte erfordern. US-Bundesbehördenprogramme, die den GSA Schedule nutzen, bieten strukturierte Beschaffungswege für verwaltete Druckdienste und können mehrjährige Vereinbarungen für qualifizierte Anbieter unterstützen. Kanada spiegelt ähnliche Hybrid-Arbeits-Anforderungen wider, während Mexiko die Drucknachfrage durch Fertigungsdokumentation, Etiketten und Lieferkettenunterlagen unterstützt. Sicherheits- und Compliance-Anforderungen gewinnen für regionale Käufer zunehmend an Bedeutung.
Europa verzeichnet eine erhebliche Nachfrage, die durch die DSGVO, Datensouveränitätserwartungen und Nachhaltigkeitsberichtspflichten geprägt wird. Das Vereinigte Königreich und Frankreich sind die größten europäischen Erlösmärkte, die im bereitgestellten Material identifiziert wurden. Deutschlands Fokus auf Datensouveränität begünstigt lokale und privat gehostete Konfigurationen, insbesondere dort, wo Datenzugriff und -speicherort dokumentiert werden müssen. Das regulatorische Umfeld der Region macht Zugriffskontrollen, Dokumentenhandhabung und CO₂-Berichterstattung zu zentralen Kriterien bei der Dienstleistungsauswahl. Italien, Spanien und Russland weisen fragmentiertere Einführungsmuster und kleinere Händlernetzwerke auf.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 6,86 % wachsen – dem schnellsten regionalen Tempo im Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste. China und Indien werden durch Unternehmensmodernisierungsprogramme und eine wachsende Nachfrage nach ausgelagerten Flottenoperationen im Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste unterstützt. Indiens Digital-India-Initiative unterstützt den breiteren Digitalisierungskontext für Organisationen, die verwaltete Dienste in Betracht ziehen. Japan bleibt ein reifer Markt, in dem Ricoh und Canon durch langjährige Outsourcing-Vereinbarungen etablierte Unternehmensbeziehungen aufgebaut haben. Südkorea und Australien tragen zur Nachfrage bei, da die Cloud-Einführung in Geschäftsprozessen voranschreitet. Südamerika bietet Potenzial in der Fertigung und im Finanzdienstleistungsbereich, während wirtschaftliche und infrastrukturelle Einschränkungen die Einführung verlangsamen können. Der Nahe Osten und Afrika sind längerfristige Chancenmärkte, die durch digitale Regierungsprogramme, Unternehmensexpansion und eine wachsende Formalisierung des KMU-Sektors unterstützt werden.
Wettbewerbslandschaft
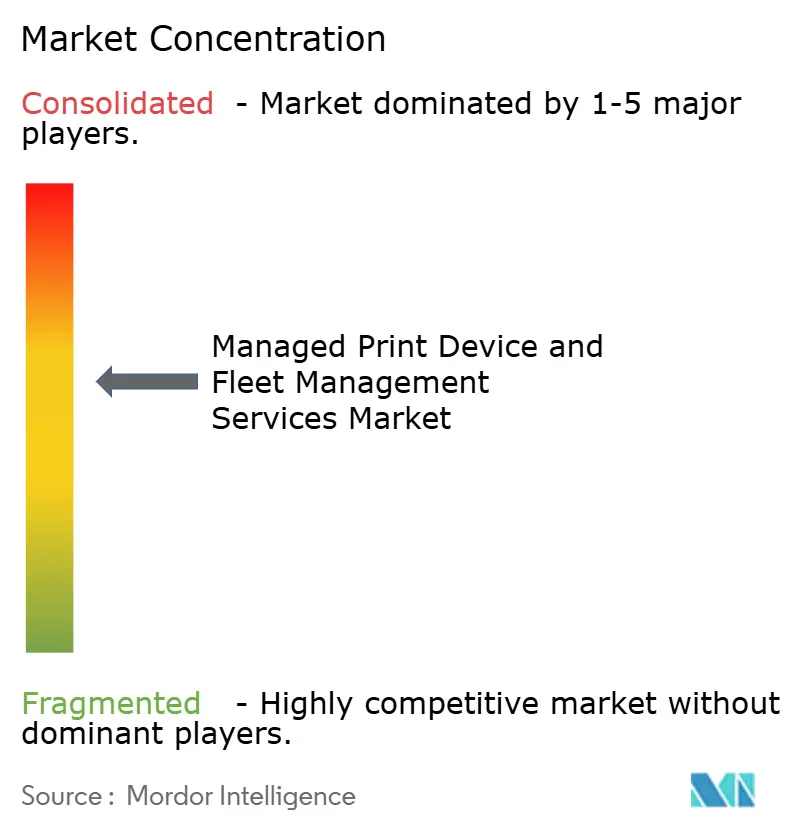
Der Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste ist unter großen OEM-gestützten Anbietern mäßig konsolidiert. Xerox, HP, Canon, Ricoh und Konica Minolta verfügen über breite Servicenetzwerke, etablierte Sicherheitsfähigkeiten sowie proprietäre oder integrierte Flottenmanagement-Software. Kleinere regionale Händler, unabhängige Softwareanbieter und Managed-Service-Provider schaffen einen fragmentierteren Mittelmarkt. Xerox schloss die Übernahme von Lexmark für 1,5 Milliarden USD im Juli 2025 ab. Das kombinierte Unternehmen bedient mehr als 200.000 Kunden in mehr als 170 Ländern und erwartet Kostensynergien von mindestens 300 Millionen USD.[3]
Führende Anbieter investieren in Cloud-Verwaltung, Sicherheitszertifizierungen und Workflow-Verknüpfungen mit Identitäts-, Enterprise-Resource-Planning- und Dokumentenmanagementsystemen. Xerox integrierte seine Lexmark- und Xerox-Vertriebsorganisationen im März 2026 und erweiterte den Zugang zur Lexmark 9-Series A3-Linie, zu Xerox Managed Print Services, Workflow Central und ConnectKey-Anwendungen. Canon erweiterte uniFLOW Online im April 2026 um HP-Workpath-Geräte, was die Unterstützung für gemischte Flotten verbessert. Toshiba übernahm Youmebee Ltd. im Oktober 2025 und integrierte deren directprint.io-Plattform unter der Marke Coreza als Coreza Print. Diese Schritte zeigen, dass Interoperabilität und Cloud-Servicebereitstellung zu Wettbewerbsanforderungen werden.
Herstellerunabhängiges Management bleibt im Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste wichtig, da Unternehmensflotten häufig Geräte mehrerer Hersteller umfassen. Softwareorientierte Anbieter wie PaperCut und Y Soft können diesen Bedarf durch offene Integrationsansätze decken. Self-Service-Cloud-Plattformen für kleine und mittlere Unternehmen sind ebenfalls weniger ausgereift als Unternehmensangebote. Seitenbasierte Nachhaltigkeitsberichterstattung ist ein weiterer Bereich, in dem nur wenige Anbieter über ausgereifte Datenverbindungen verfügen. Compliance-Verpflichtungen gemäß DSGVO, HIPAA und ISO 27001 können größere Anbieter begünstigen, die Zertifizierungen finanzieren können, während sie spezialisierten Anbietern ermöglichen, durch starkes Compliance-Design zu konkurrieren. Das obere Marktsegment konkurriert daher auf der Fähigkeit, Geräteverwaltung, Dokumentensicherheit, Berichterstattung und lokale Servicebereitstellung in einem verantwortlichen Vertrag zu kombinieren. Käufer können weiterhin regionale Anbieter nutzen, wenn herstellerübergreifende Unterstützung, lokale Abdeckung oder spezialisierte Dokumenten-Workflows am wichtigsten sind.
Branchenführer im Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste
-
Xerox Corporation
-
HP Inc.
-
Ricoh Company, Ltd.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste Unternehmen in diesem Bericht
- Xerox Corporation
- HP Inc.
- Ricoh Company, Ltd.
- Canon Inc.
- Konica Minolta, Inc.
- Lexmark International, Inc.
- Brother Industries, Ltd.
- Seiko Epson Corporation
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- Dell Technologies Inc.
- Electronics For Imaging, Inc.
- PaperCut Software International Pty Ltd
- Quadient SA
- Arc Document Solutions, LLC
- Wipro Limited
- Econocom Group SE
- Computacenter plc
Neueste Industrielle Entwicklungen in Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste
- Juli 2026: Visual Edge IT, LLC gab die Ausweitung seiner langjährigen Partnerschaft für verwaltete Druckdienste mit Konica Minolta bekannt, um die Vertriebs- und Servicefähigkeiten in den Bereichen Produktionsdruck, A3, A4 und verwaltete Druckdienste auf nationaler Ebene zu stärken. Die erweiterte Vereinbarung richtet sich an Kunden im Gesundheitswesen, in staatlichen und kommunalen Behörden, im K-12-Bildungsbereich und im Hochschulbereich und stärkt Konica Minoltas Kanalstrategie für kritische institutionelle Marktsegmente.
- Juni 2026: Konica Minolta Business Solutions UK Ltd. eröffnete seinen OneRate-Onlineshop, eine E-Commerce-Plattform, die Festpreis-Abonnements für verwaltete Druckdienste direkt an britische Kleinstunternehmen und kleine Unternehmen anbietet und dabei traditionelle Händlerkanäle umgeht. Die Plattform bietet Lieferung, Installation, Wartung, Toner, Ersatzteile und laufenden Support unter einer einzigen vorhersehbaren monatlichen Zahlung und spiegelt eine wesentliche Verlagerung hin zur direkten Verteilung verwalteter Druckdienste an kleine und mittlere Unternehmen wider.
- April 2026: Canon erweiterte seine uniFLOW-Online-Cloud-Druckverwaltungsplattform um HP-Workpath-Geräte und ermöglichte damit effektiv ein herstellerübergreifendes Flottenmanagement unter einer einzigen Cloud-Plattform. Diese Interoperabilitätserweiterung, die Organisationen mit gemischten Canon- und HP-Flotten abdeckt, adressiert direkt die Lücke bei der Herstellerunabhängigkeit, die die vollständige Cloud-Einführung in heterogenen Unternehmensumgebungen historisch behindert hat.
- März 2026: Xerox vereinte seine Lexmark- und Xerox-Vertriebsteams unter einer integrierten Markteinführungsstruktur, wodurch Xerox-Kunden Zugang zur Lexmark 9-Series A3-Druckerlinie erhielten und die Kompatibilität zwischen Lexmark-Geräten und Xerox Managed Print Services, Workflow Central sowie ConnectKey-Anwendungen ermöglicht wurde. Die Integration etablierte ein konsistentes, skalierbares Betriebsmodell für Unternehmens- und Abteilungsumgebungen weltweit.
Berichtsumfang des globalen Marktes für verwaltete Druckgeräte und Flottenmanagement-Dienste
Der Markt für verwaltete Druckgeräte und Flottenmanagement-Dienste umfasst ausgelagerte Dienste zur Überwachung, Verwaltung, Wartung und Optimierung der Druckinfrastruktur und vernetzter Geräteflotten in Unternehmen. Diese Dienste umfassen die Bewertung der Druckinfrastruktur, den verwalteten Druckbetrieb, das Geräte- und Flottenmanagement, die Optimierung von Dokumenten-Workflows sowie Cloud-Druckdienste. Anbieter verwalten die Bereitstellung, Konfiguration, Nutzung, Wartung, Verbrauchsmaterialien, Leistungsüberwachung, Sicherheitsrichtlinien und druckbezogene Workflows von Druckern und Multifunktionsgeräten in verteilten Büroumgebungen. Der Markt umfasst außerdem Flottentelemetrie, vorausschauende Wartung, Nutzungsverfolgung, Kostenoptimierung und zentralisierte Verwaltung von herstellerübergreifenden Druckumgebungen.
Der Marktbericht für verwaltete Druckgeräte und Flottenmanagement-Dienste ist segmentiert nach Dienstleistungstyp (Bewertung der Druckinfrastruktur, verwalteter Druckbetrieb, Geräte- und Flottenmanagement, Optimierung von Dokumenten-Workflows und Cloud-Druckdienste), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, öffentliche Verwaltung und Verteidigung sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bewertung der Druckinfrastruktur |
| Verwalteter Druckbetrieb |
| Geräte- und Flottenmanagement |
| Optimierung von Dokumenten-Workflows |
| Cloud-Druckdienste |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Öffentliche Verwaltung und Verteidigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Bewertung der Druckinfrastruktur | |
| Verwalteter Druckbetrieb | ||
| Geräte- und Flottenmanagement | ||
| Optimierung von Dokumenten-Workflows | ||
| Cloud-Druckdienste | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Öffentliche Verwaltung und Verteidigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete mobile Helpdesk-Dienste?
Der Markt für verwaltete mobile Helpdesk-Dienste wird voraussichtlich von 3,64 Milliarden USD im Jahr 2027 auf 6,18 Milliarden USD bis 2032 mit einem CAGR von 11,17 % wachsen. Die Prognose spiegelt eine erweiterte Rolle für Anbieter wider, die alltäglichen Benutzersupport mit Endpunktkontrollen, Gerätelogistik, Carrier-Verwaltung, Compliance-Berichterstattung und Support für Belegschaften kombinieren können, die in Büros, Heimbüros, Außendienststandorten und klinischen Umgebungen tätig sind.
Was treibt die Nachfrage nach verwalteten mobilen Helpdesk-Diensten an?
Hybrides Arbeiten, mobile Sicherheitsanforderungen, Cloud-Endpunktverwaltung und die Auslagerung von Geräte-Lifecycle-Arbeiten erhöhen die Nachfrage. Organisationen wünschen außerdem vorhersehbare Servicekosten und einen einzigen Anbieter, der Gerätesupport, Carrier-Verwaltung, Richtliniendurchsetzung, Bestandsaufzeichnungen, Ersatzlogistik und Reparatur-Workflows für eine verteilte Belegschaft koordinieren kann.
Welcher Dienstleistungstyp führt bei verwalteten mobilen Helpdesk-Diensten?
Mobiler Helpdesk und technischer Support führte das Dienstleistungstyp-Segment mit einem Anteil von 33,47 % im Jahr 2026 an. Der Dienst bearbeitet die häufigen Aktivitäten, mit denen Mitarbeiter konfrontiert werden, darunter Aktivierung, Passwortwiederherstellung, Anwendungszugriff, Konnektivitätssupport, erste Fehlerbehebung und Anleitung, wenn ein Ersatzgerät oder eine neue SIM-Karte konfiguriert werden muss.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 12,27 % wachsen, da Abonnementmodelle die Einführungshürden senken. Cloud-basierte Tools ermöglichen es diesen Organisationen, Remote-Löschung, Richtlinienverwaltung, Compliance-Berichterstattung, Anwendungsverwaltung und verwalteten Support zu nutzen, ohne ein eigenes dediziertes Geräteverwaltungsteam aufzubauen oder separate Verträge für jede Funktion abzuschließen.
Warum ist das Gesundheitswesen ein schnell wachsender Nutzersektor?
Das Gesundheitswesen wird voraussichtlich mit einem CAGR von 11,67 % wachsen, da klinische Geräte sicheren Zugriff, gemeinsames Gerätemanagement und zuverlässige Neubereitstellung erfordern. Die Notwendigkeit, Patientendaten zu schützen, prüfbare Zugriffspraktiken aufrechtzuerhalten und Zugriffsverzögerungen zu verhindern, macht Mobilitätssupport zu einer kontinuierlichen operativen Anforderung für Gesundheitsversorgungsorganisationen mit klinischem Personal, das abteilungs- und standortübergreifend tätig ist.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 11,84 % wachsen, unterstützt durch ein großes und wachsendes mobiles Ökosystem. China, Indien, Japan, Südkorea, Australien und südostasiatische Länder bieten Nachfragechancen für den Markt für verwaltete mobile Helpdesk-Dienste, da Unternehmen mobile Belegschaften ausbauen, Frontline-Operationen digitalisieren und Partner suchen, die regionale Carrier- und Sprachanforderungen verwalten können.