
Tamanho e Participação do Mercado de Serviços Gerenciados de Operações de Segurança de OT
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
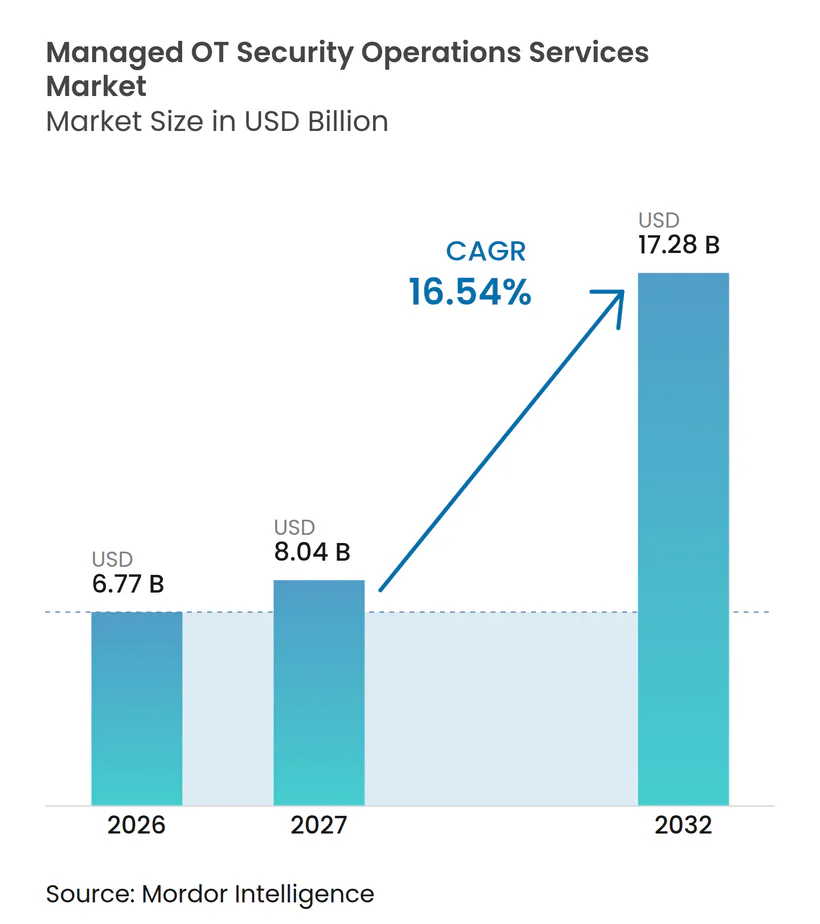
| Tamanho do Mercado (2027) | 8.04 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.28 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.54 % |
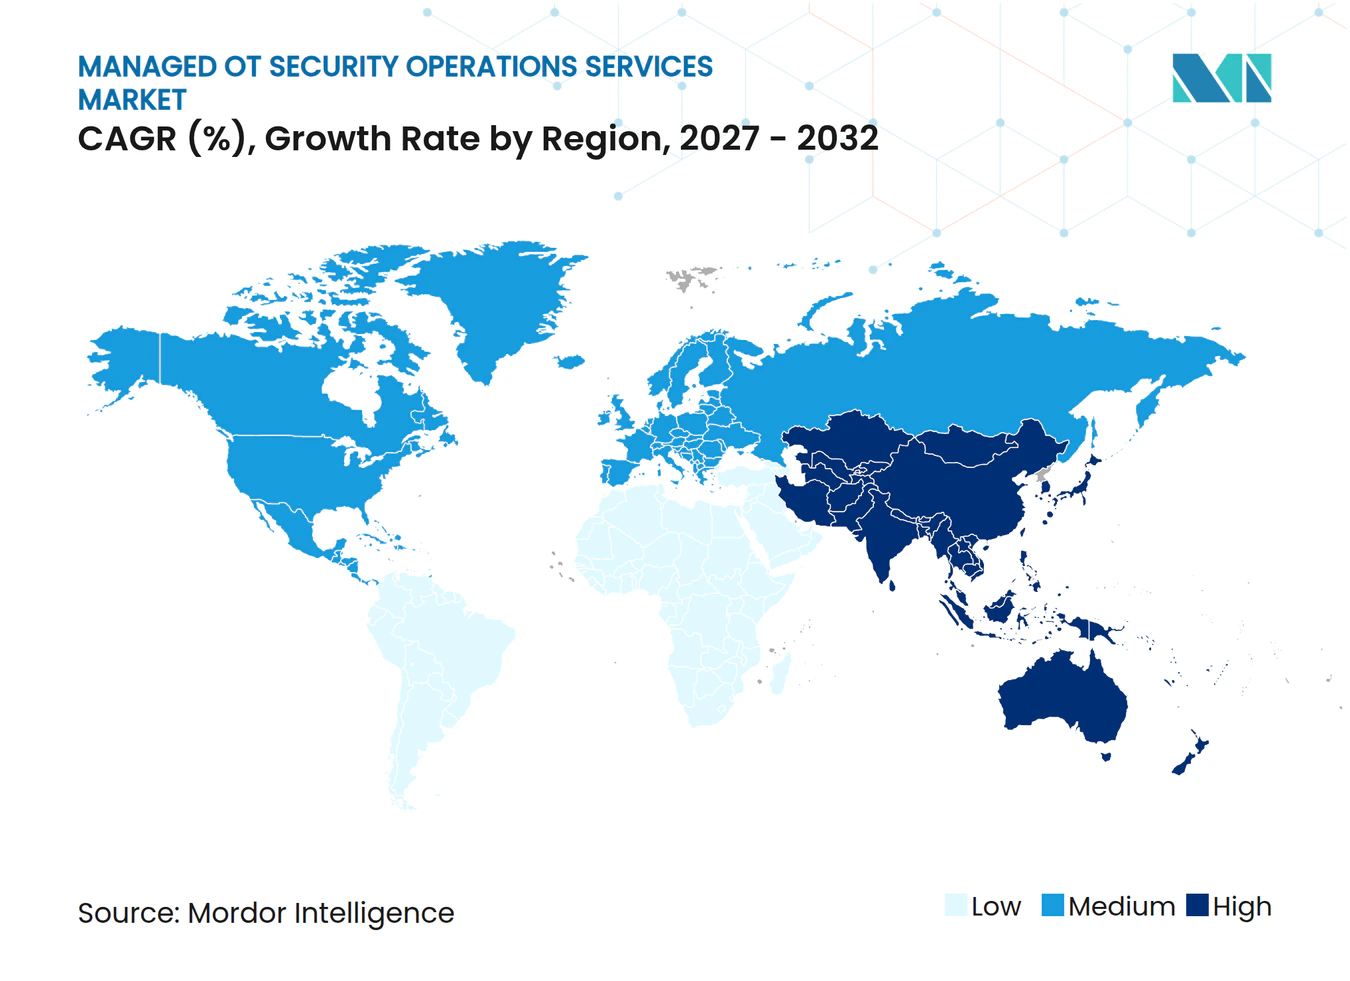
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Operações de Segurança de OT pela Mordor Intelligence
O tamanho do mercado de serviços gerenciados de operações de segurança de OT deve expandir de 6,77 bilhões de USD em 2026 e 8,04 bilhões de USD em 2027 para 17,28 bilhões de USD até 2032, registrando um CAGR de 16,54% entre 2027 e 2032. O mercado de serviços gerenciados de operações de segurança de OT está sendo moldado pela dificuldade de proteger sistemas de produção que agora estão conectados a redes corporativas, usuários remotos e aplicações em nuvem. Os operadores industriais precisam cada vez mais de monitoramento contínuo, mas também precisam de equipes de segurança que compreendam a segurança de processos, os protocolos industriais e as restrições de produção. Ransomware, atividades vinculadas a estados, relatórios regulatórios e acesso remoto de fornecedores estão impulsionando o trabalho de segurança de projetos isolados para contratos de serviços recorrentes. Provedores que combinam monitoramento passivo de OT com procedimentos práticos de resposta podem preencher uma lacuna que as operações convencionais de segurança de TI frequentemente não conseguem cobrir. O mercado de serviços gerenciados de operações de segurança de OT também tem espaço para crescer à medida que a entrega em nuvem e os pacotes modulares tornam o monitoramento gerenciado mais acessível a operadores de menor porte.
Principais Conclusões do Relatório
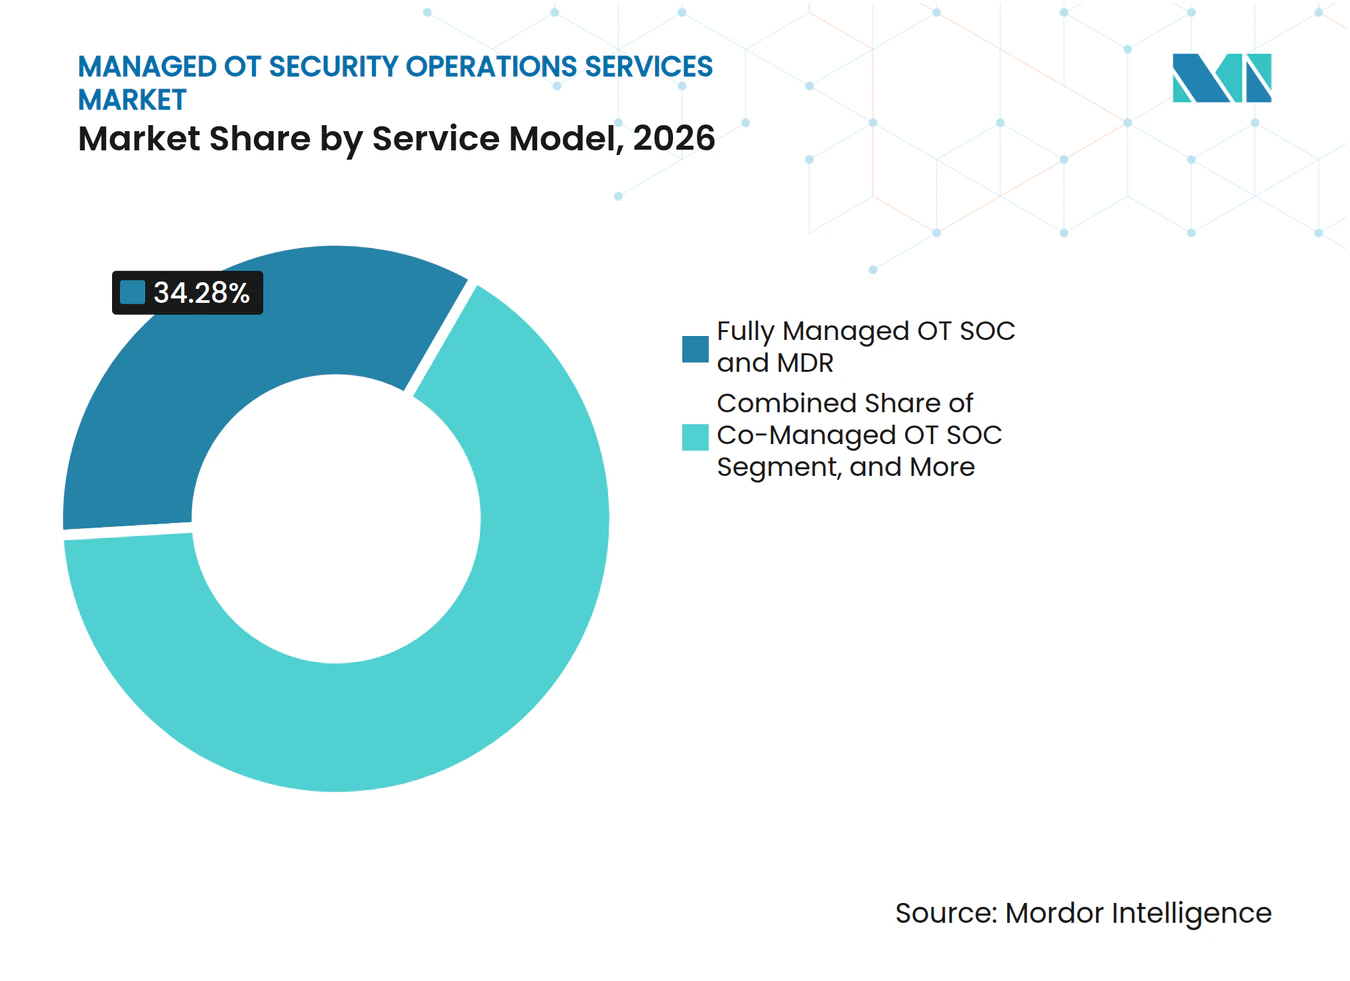
- Por modelo de serviço, o SOC de OT Totalmente Gerenciado e MDR detinha 34,28% da participação do mercado de serviços gerenciados de operações de segurança de OT em 2026, enquanto a Caça a Ameaças Gerenciada deve expandir a um CAGR de 16,87% até 2032.
- Por função de segurança, o Monitoramento e Detecção de Segurança de Rede detinha 23,37% da receita em 2026, enquanto Inteligência de Ameaças e Caça a Ameaças deve expandir a um CAGR de 16,96% até 2032.
- Por modo de implantação, os serviços hospedados em nuvem representavam 36,84% da receita em 2026 e devem expandir a um CAGR de 17,21% até 2032.
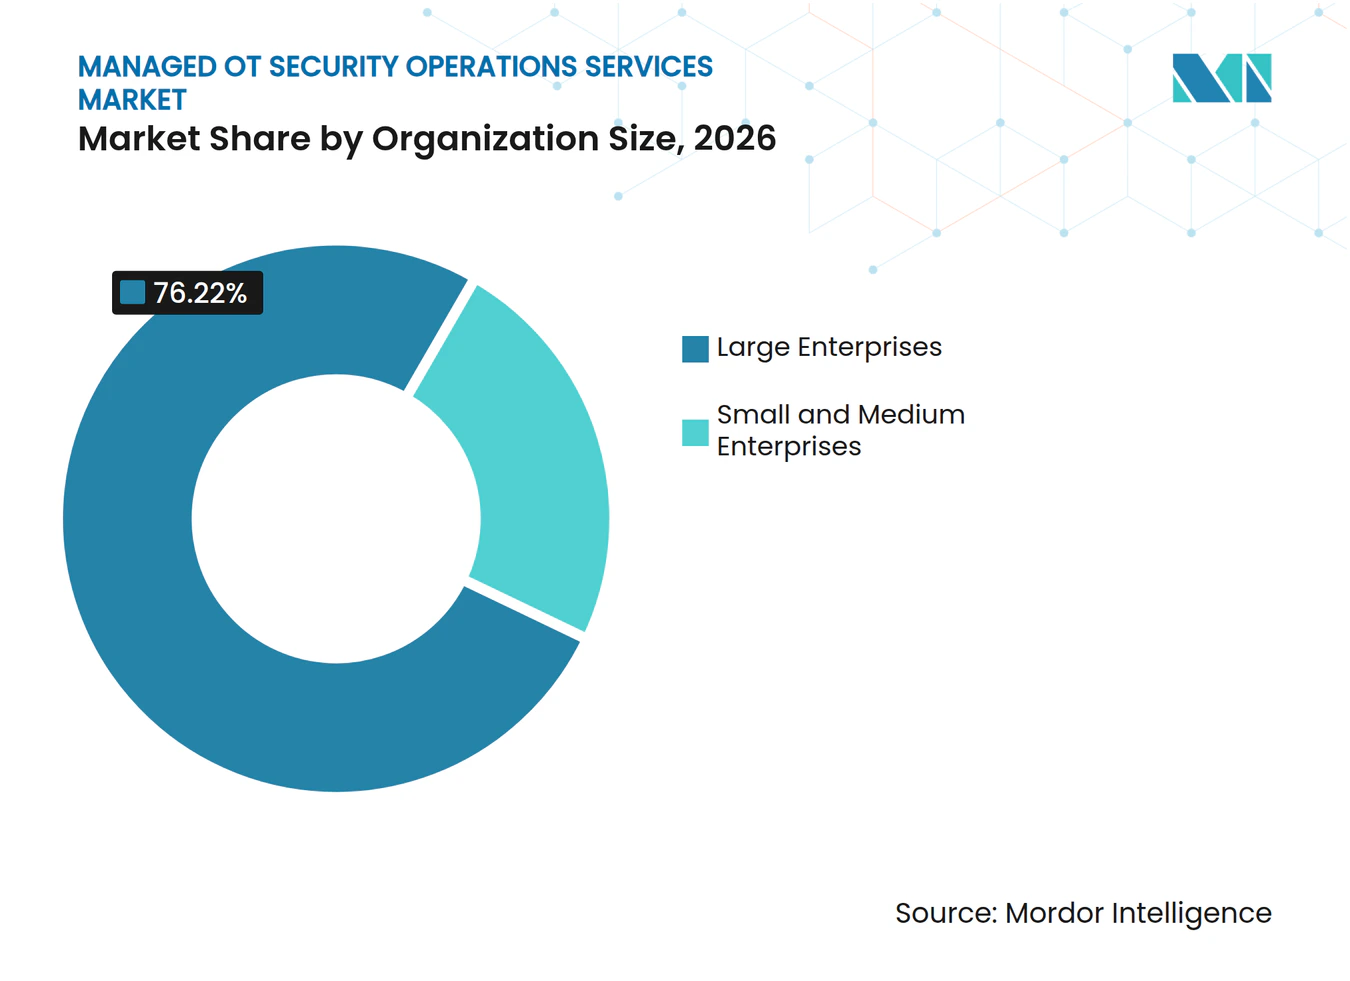
- Por tamanho da organização, as Grandes Empresas detinham 76,22% da receita em 2026, enquanto as Pequenas e Médias Empresas devem expandir a um CAGR de 127,16% até 2032.
- Por setor do usuário final, Energia e Serviços Públicos detinha 21,87% da receita em 2026, enquanto Automação Predial e Centros de Dados deve expandir a um CAGR de 17,21% até 2032.
- Por geografia, a América do Norte detinha 39,88% da receita em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 17,94% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Ataques de Ransomware e de Estados-Nação | +4.5% | Global, com pico de intensidade na América do Norte, Europa e infraestrutura crítica da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Convergência de TI/OT e Digitalização Industrial | +3.8% | Global, acelerado nos corredores de manufatura da Ásia-Pacífico e nas redes de energia da América do Norte | Médio prazo (2-4 anos) |
| Conformidade Regulatória e Requisitos de Relatórios | +2.8% | América do Norte e Europa, com extensão ao Oriente Médio e África por meio de mandatos nacionais de infraestrutura crítica | Médio prazo (2-4 anos) |
| Escassez de Talentos em Cibersegurança de OT | +2.2% | Global, com maior necessidade na Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Janelas de Mudança Críticas para a Segurança Impulsionando a Terceirização | +1.5% | Energia global, serviços públicos, petróleo e gás, concentrados na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Proliferação de Acesso Remoto de Fornecedores em Plantas Multissite | +1% | Global, com alta densidade em centros de manufatura discreta e de processos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Ataques de Ransomware e de Estados-Nação
O ransomware passou de criptografia oportunista de dados para interrupção operacional em ambientes industriais. A Dragos, Inc. rastreou ransomware afetando 3.300 organizações industriais em 2025, e os fabricantes representaram mais de dois terços das vítimas.[1] O padrão torna o tempo de inatividade um risco direto para os negócios de instalações que dependem de processos contínuos e cronogramas de produção rigorosamente controlados. O mercado de serviços gerenciados de operações de segurança de OT se beneficia quando os líderes de segurança exigem detecção contínua em vez de revisões periódicas de registros e alertas. Atores vinculados a estados também podem buscar acesso muito antes de um evento se tornar visível para as equipes de operações. A caça a ameaças gerenciada está, portanto, tornando-se mais relevante para organizações que precisam de analistas para buscar comportamentos incomuns antes que eles alcancem processos críticos para a segurança.
Convergência de TI/OT e Digitalização Industrial
Plataformas de operações remotas, dispositivos de borda conectados à nuvem e ferramentas de manutenção preditiva reduziram a separação entre tecnologia da informação e tecnologia operacional. Um estudo de 2025 da Universidade de Turku constatou que ambientes híbridos de TI e OT se beneficiam de uma estrutura alinhada com a IEC 62443 e a ISO 27001.[2] A aplicação dessas normas nas operações diárias requer pessoal de segurança que compreenda tanto os sistemas digitais quanto os processos industriais. O monitoramento passivo continua sendo essencial porque a varredura ativa pode interromper controladores lógicos programáveis e sistemas de controle distribuído. O mercado de serviços gerenciados de operações de segurança de OT é apoiado por provedores que correlacionam a telemetria de TI e OT sem forçar as plantas a manter equipes de segurança separadas. Um serviço unificado também pode simplificar a transição entre o pessoal de segurança, os engenheiros e as operações do local.
Conformidade Regulatória e Requisitos de Relatórios
Os requisitos de conformidade estão se tornando uma razão prática para adquirir serviços gerenciados, especialmente na América do Norte e na Europa. A Comissão Europeia propôs um pacote de cibersegurança em janeiro de 2026 que estenderia o Quadro de Certificação de Cibersegurança da UE aos serviços de segurança gerenciados.[3] Essa direção aumenta a importância do monitoramento documentado, do tratamento de incidentes e dos controles de fornecedores nas aquisições regulamentadas. A IEC 62443, a NERC CIP, a NIS2 e a CIRCIA moldam muitos cronogramas de aquisição porque vinculam os controles de segurança a relatórios e responsabilização. Os provedores gerenciados podem ajudar os clientes a manter registros de eventos monitorados, ações de resposta e controles de acesso. O mercado de serviços gerenciados de operações de segurança de OT se beneficia dessa necessidade de evidências contínuas em vez de avaliações de conformidade pontuais.
Escassez de Talentos em Cibersegurança de OT
As funções de segurança de OT exigem expertise em protocolos industriais, operações de segurança e segurança de processos. A Honeywell International Inc. e a Westlands Advisory relataram que muitas organizações industriais globalmente não tinham nenhum programa de segurança ou apenas um programa em estágio inicial. Estabelecer uma equipe de segurança interna e disponível 24 horas por dia é desafiador quando talentos especializados são escassos e os custos de retenção são elevados. Essa escassez é particularmente significativa em regiões onde a capacidade industrial está se expandindo mais rapidamente do que a disponibilidade de habilidades especializadas em segurança. Os contratos de serviços gerenciados transformam os desafios de contratação e cobertura em despesas operacionais previsíveis. Isso apoia o mercado de serviços gerenciados de operações de segurança de OT entre organizações que não conseguem justificar um centro de operações de segurança de OT interno dedicado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sistemas Legados e Protocolos Proprietários | -2.2% | Global, com altas concentrações na infraestrutura de energia da América do Norte e nas indústrias de processos europeias | Longo prazo (≥ 4 anos) |
| Alto Custo e Interrupção Operacional da Remediação | -1.8% | Global, mais agudo em energia, petróleo e gás, e manufatura de processos contínuos | Longo prazo (≥ 4 anos) |
| Perda de Contexto de Alertas em Frotas Mistas de OEM | -0.8% | Global, particularmente em ambientes de plantas com múltiplos fornecedores na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Restrições de Residência de Dados e SOC Transfronteiriço | -0.5% | Ásia-Pacífico, Oriente Médio e África, e jurisdições de conformidade europeias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Sistemas Legados e Protocolos Proprietários
Os sistemas legados de controle supervisório e aquisição de dados e os controladores lógicos programáveis podem ser difíceis de monitorar com segurança. Uma revisão sistemática de 2025 identificou os sistemas de OT legados e a ausência de padrões de segurança para protocolos industriais mais antigos como lacunas fundamentais na eficácia do SOC de OT. Muitos dispositivos fornecem telemetria de segurança limitada, comunicam-se por meio de protocolos proprietários ou respondem de forma imprevisível a varreduras ativas. Os provedores podem precisar instalar derivações de rede passivas e desenvolver analisadores de protocolo personalizados em sites individuais. Esses requisitos prolongam os cronogramas de implementação e aumentam os custos iniciais do contrato. O mercado de serviços gerenciados de operações de segurança de OT deve, portanto, acomodar equipamentos que podem permanecer em operação por 15 a 20 anos sem receber uma atualização de segurança.
Alto Custo e Interrupção Operacional da Remediação
As ações de resposta em ambientes de OT requerem coordenação cuidadosa porque mudanças abruptas podem interromper a produção. Em refino, fabricação química e tratamento de água, uma paralisação não planejada pode custar mais do que um contrato de serviço gerenciado. Isso impulsiona a demanda por monitoramento preventivo, mas também limita a velocidade com que os provedores podem isolar ativos ou implementar alterações de configuração. A Siemens AG afirmou que seu serviço gerenciado de detecção e resposta pode reduzir significativamente os investimentos e os custos operacionais contínuos em comparação com um centro de operações de segurança interno. Os provedores requerem manuais de resposta industrial pré-aprovados e protocolos de autorização claros para minimizar atrasos. Essas restrições operacionais podem retardar a implantação no mercado de serviços gerenciados de operações de segurança de OT, mesmo quando a necessidade de proteção permanece forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Serviço:
SOC de OT Totalmente Gerenciado Ancora a Receita, Caça a Ameaças AceleraO SOC de OT Totalmente Gerenciado e MDR detinha 34,28% da participação do mercado de serviços gerenciados de operações de segurança de OT em 2026. O serviço atrai compradores que desejam cobertura de detecção e resposta sem precisar alocar pessoal em cada turno internamente. A cobertura contínua de SOC de OT interno pode exigir de 4 a 5 analistas em tempo integral em um site, o que é viável apenas para os maiores operadores. Os serviços de SOC de OT Cogerenciado são adequados para organizações que mantêm expertise interna, mas precisam de cobertura fora do horário de trabalho padrão. As Operações de Plataforma e Detecção de OT Gerenciadas atendem clientes que possuem tecnologia de visibilidade, mas precisam de conteúdo de detecção e triagem de alertas. Retentores de Resposta a Incidentes, Gerenciamento de Vulnerabilidades e Exposição de OT, e serviços profissionais cobrem necessidades de prontidão, suporte a auditorias, integração e resposta especializada.
A Caça a Ameaças Gerenciada deve expandir a um CAGR de 16,87% de 2027 a 2032. O serviço atende organizações que têm visibilidade básica, mas precisam encontrar atividades que não acionam os limites de alerta comuns. Os contratos de retenção utilizam cada vez mais manuais de OT pré-negociados e procedimentos de autorização de pausa de produção. Esses termos podem reduzir o tempo de resposta aps a confirmação de um incidente. A Dragos, Inc. adquiriu a runZero e a NetRise em setembro de 2026 para adicionar descoberta de ativos e análise de composição à sua plataforma de cibersegurança de OT. O mercado de serviços gerenciados de operações de segurança de OT está migrando de trabalhos por projeto para contratos recorrentes à medida que as obrigações de conformidade, a complexidade das operações e as necessidades de pessoal se tornam mais persistentes.



Por Função de Segurança:
Monitoramento de Rede Lidera, Caça Proativa Ganha TerrenoO Monitoramento e Detecção de Segurança de Rede detinha 23,37% da receita em 2026. A análise passiva de tráfego é importante quando agentes de endpoint não podem ser implantados com segurança em controladores lógicos programáveis, sistemas de controle distribuído ou unidades terminais remotas. A Descoberta de Ativos, Inventário e Contextualização de Riscos frequentemente serve como ponto de partida, pois inventários precisos são necessários para um monitoramento eficaz. O Monitoramento de Endpoints e Dispositivos Industriais, juntamente com o Monitoramento de Identidade, Acesso Privilegiado e Acesso Remoto, cobrem uma superfície de acesso de fornecedores em crescimento. Plantas multissite frequentemente fornecem credenciais remotas a muitas equipes de manutenção de fabricantes de equipamentos originais. As Operações de Gerenciamento de Informações e Eventos de Segurança e SOAR combinam esses sinais em filas de incidentes classificados e registros de relatórios.
Inteligência de Ameaças e Caça a Ameaças devem expandir a um CAGR de 16,96% de 2027 a 2032. Seu papel é identificar o comportamento de adversários industriais por meio de telemetria com reconhecimento de protocolo, em vez de depender exclusivamente de alertas de uso geral. A NTT DATA Corporation lançou o UnifiedMDR para Segurança de OT no Japão em março de 2025 e estabeleceu como meta 22 bilhões de JPY (147 milhões de USD) em receita anual combinada do UnifiedMDR até 2027. O Monitoramento de Vulnerabilidades e Configuração, além de Resposta a Incidentes, Forense e Orientação de Recuperação, também são importantes em setores regulamentados que exigem ações documentadas pós-incidente. Os provedores especializados em OT podem reter clientes ao demonstrar taxas mais baixas de falsos positivos e contenção mais rápida em ambientes industriais. Essa posição apoia o mercado de serviços gerenciados de operações de segurança de OT, onde as plataformas de MSSP de uso geral carecem de contexto industrial.
Por Modo de Implantação:
Serviços Hospedados em Nuvem Lideram em Participação e CrescimentoOs serviços hospedados em nuvem detinham 36,84% da receita em 2026 e devem expandir a um CAGR de 17,21% até 2032. As plataformas de dados em nuvem centralizadas podem agregar telemetria entre sites e identificar padrões que podem não ser visíveis em uma única instalação. O modelo é útil para clientes com operações dispersas e recursos locais de segurança limitados. A implantação on-premises continua a atender ambientes de defesa, nuclear e algumas redes de energia com requisitos rigorosos de soberania ou isolamento físico. A implantação híbrida processa a telemetria localmente e envia eventos normalizados para plataformas de gerenciamento de informações e eventos de segurança e resposta baseadas em nuvem. Essa estrutura ajuda as organizações a equilibrar controles locais com análise centralizada.
O tamanho do mercado de serviços gerenciados de operações de segurança de OT para entrega hospedada em nuvem reflete tanto a adoção por usuários iniciais quanto a nova demanda de adotantes tardios. Processos de integração padronizados e integrações de interface de programação de aplicações podem reduzir a preparação site a site que antes favorecia as instalações on-premises. A Open Systems AG e a Nozomi Networks Inc. anunciaram uma parceria em abril de 2026 para segurança totalmente gerenciada de OT, IoT e sistemas ciberfísicos usando modelos SASE cogerenciados e de confiança zero. A parceria tem como alvo clientes de manufatura, energia e infraestrutura crítica. Os serviços em nuvem ainda precisarão abordar as regras de residência de dados e os requisitos dos clientes para controle local. As arquiteturas híbridas oferecem aos provedores uma rota para atender esses clientes sem abandonar a análise centralizada.
Por Tamanho da Organização:
Grandes Empresas Lideram, Adoção por PMEs AceleraAs Grandes Empresas detinham 76,22% da receita em 2026. Seus parques de OT multissite, exposição regulatória e frotas de equipamentos variados criam um forte argumento para contratos de serviços gerenciados. Esses operadores também enfrentam um perímetro de acesso de fornecedores maior e uma coordenação mais complexa entre as equipes de segurança e o pessoal de operações. Essa posição de receita reflete a escala necessária para justificar uma cobertura de serviço ampla. As Pequenas e Médias Empresas historicamente adiaram investimentos em segurança porque os serviços especializados eram caros e difíceis de adquirir. Os serviços em nuvem modulares e os preços padrão por site estão reduzindo essa barreira.
As Pequenas e Médias Empresas devem expandir a um CAGR de 127,16% de 2027 a 2032. As obrigações da NIS2 e os requisitos de seguro cibernético estão levando mais operadores do mercado intermediário a formalizar acordos de monitoramento. A Honeywell International Inc. expandiu seu Pacote de Cibersegurança de OT em junho de 2026 com um serviço de SOC de OT que oferece monitoramento de rede e endpoint 24 horas por dia, 7 dias por semana, entre fornecedores. A oferta inclui níveis de serviço que podem atender tanto grandes empresas quanto usuários do mercado intermediário. A concorrência por clientes menores está se tornando mais ativa à medida que provedores regionais utilizam entrega em nuvem e pacotes flexíveis. O mercado de serviços gerenciados de operações de segurança de OT pode ver maior diferenciação de serviços em torno de integração rápida, suporte prático de resposta e tamanhos de contrato acessíveis.

Por Setor do Usuário Final:
Energia e Serviços Públicos Lideram, Automação Predial e Centros de Dados Crescem Mais RapidamenteEnergia e Serviços Públicos detinha 21,87% da receita em 2026. O tempo de inatividade de alta consequência, o direcionamento por estados-nação e os requisitos de relatórios da NERC CIP sustentam a demanda neste grupo de usuários finais. Petróleo e gás dependem de monitoramento remoto em infraestrutura geograficamente distribuída. A Manufatura Discreta opera muitas plantas e normalmente gerencia um extenso acesso de fornecedores terceirizados. A Manufatura de Processos, Transporte e Logística, e Farmacêuticos e Ciências da Vida precisam de ações de resposta cuidadosas porque as regras de segurança e os padrões operacionais limitam a remediação agressiva. Água e Esgoto, Instalações de Saúde, Mineração e Metais, e Produtos Químicos também estão adotando o monitoramento gerenciado à medida que as obrigações de relatórios se expandem.
Automação Predial e Centros de Dados devem expandir a um CAGR de 17,21% de 2027 a 2032. Os operadores de centros de dados conectam cada vez mais sistemas de gerenciamento predial, resfriamento e distribuição de energia com ambientes de computação corporativa. Isso cria uma superfície de ataque convergida que as operações comuns de segurança de TI podem não cobrir adequadamente. O segmento também é afetado por regras de infraestrutura crítica, requisitos de proteção de dados e expectativas de segurança da rede elétrica. As Instalações de Saúde têm uma necessidade relacionada porque dispositivos conectados e sistemas prediais trazem riscos de OT para organizações com pessoal dedicado de segurança de OT limitado. O mercado de serviços gerenciados de operações de segurança de OT está bem posicionado onde os clientes precisam de um modelo de serviço prático em vez de construir uma equipe especialista interna.
Análise Geográfica
Mercado de Serviços Gerenciados de Operações de Segurança OT da América do Norte
A América do Norte deteve 39,88% da receita em 2026. Sua liderança é sustentada por uma alta concentração de infraestrutura crítica regulamentada e por um ecossistema maduro de provedores de serviços de segurança gerenciados. As diretrizes de pipeline da NERC CIP, da Administração de Segurança de Transportes e os prazos de reporte da CIRCIA apoiam os gastos contínuos com segurança no mercado de serviços gerenciados de operações de segurança OT. O Canadá registra maior adoção nos setores de energia e mineração, enquanto o México apresenta uma oportunidade por meio de investimentos em manufatura impulsionados pelo nearshoring. A Trustwave lançou um portfólio de serviços de segurança OT em julho de 2025 que combinou design, testes e um SOC co-gerenciado utilizando monitoramento da Nozomi Networks e inteligência de ameaças da SpiderLabs.
Mercado de Serviços Gerenciados de Operações de Segurança OT da Europa
A Europa é influenciada pela implementação da NIS2 e pelos requisitos nacionais de infraestrutura crítica. A Lei de Implementação NIS 2 da Alemanha entrou em vigor em 6 de dezembro de 2025, e seus requisitos aumentaram a atenção ao monitoramento contínuo e à notificação de incidentes. O Reino Unido, a Alemanha e a França respondem por grande parte da demanda da região. A Siemens lançou um serviço de Detecção e Resposta Gerenciada em conformidade com a NIS2 em abril de 2026 para fornecedores de energia e operadores de infraestrutura crítica. Os operadores da Europa Oriental também estão aumentando a adoção em razão de preocupações geopolíticas elevadas e dos prazos regulatórios.
Mercado de Serviços Gerenciados de Operações de Segurança OT da APAC, MEA e América do Sul
A Ásia-Pacífico deve expandir a um CAGR de 17,94% de 2027 a 2032. China, Japão, Índia e Sudeste Asiático apresentam padrões de demanda distintos, mas todos combinam digitalização industrial com a necessidade de competências mais especializadas em segurança OT. O lançamento da NTT DATA no Japão reflete o investimento de grandes provedores de serviços em um modelo localizado de detecção e resposta gerenciada. A Rockwell Automation inaugurou um Centro de Operações de Segurança em Singapura em fevereiro de 2026 para fornecer detecção e resposta OT gerenciada 24 horas por dia, 7 dias por semana em toda a Ásia-Pacífico. O mercado de serviços gerenciados de operações de segurança OT também apresenta oportunidades no Oriente Médio e África e na América do Sul, onde as necessidades de energia, manufatura, mineração e residência de dados apoiam modelos de entrega localizados.
Cenário Competitivo
Concentração do Mercado
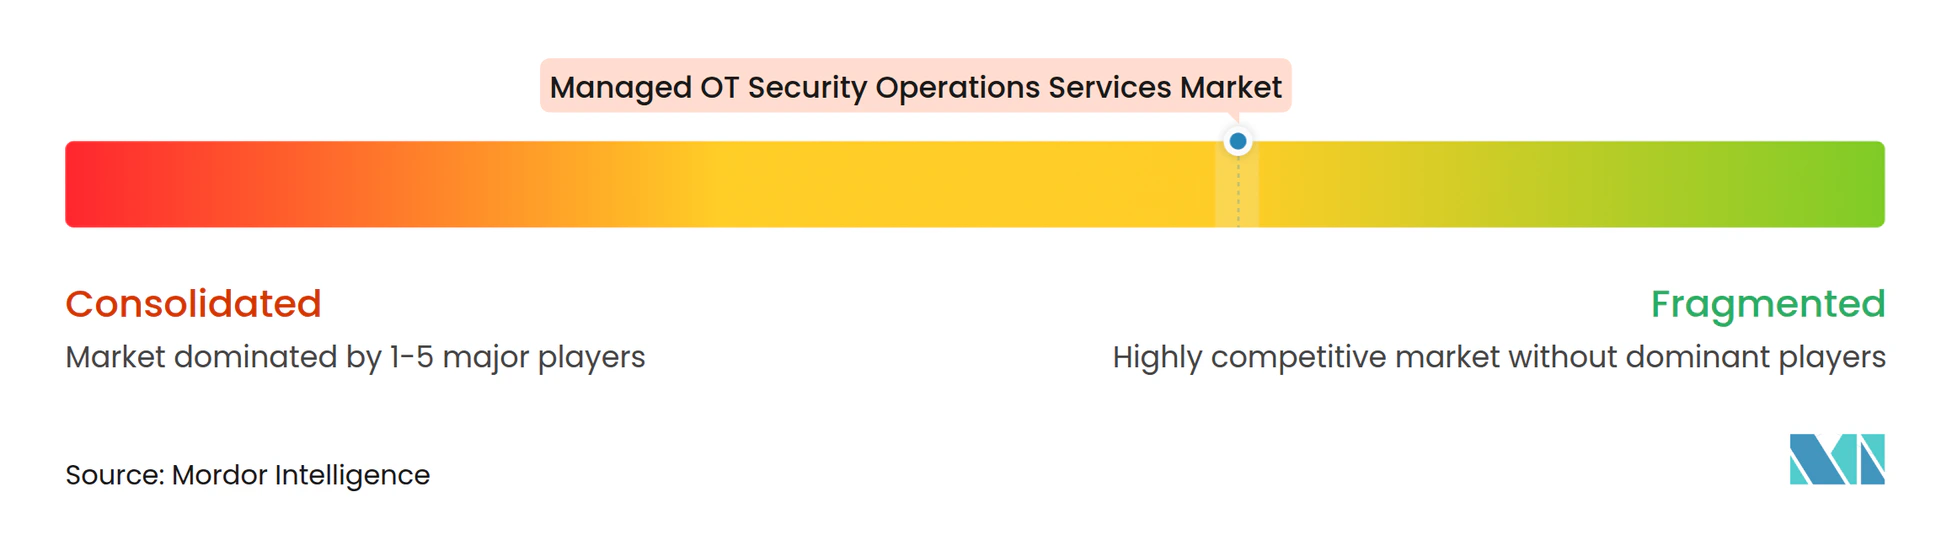
O mercado de serviços gerenciados de operações de segurança de OT é moderadamente fragmentado porque nenhum único provedor combina profundidade em protocolos de OT, cobertura completa de serviços e alcance global em todas as categorias de clientes. A Dragos, Inc., a Claroty Ltd. e a Nozomi Networks Inc. competem por meio de visibilidade industrial e inteligência de ameaças. A Honeywell International Inc., a Siemens AG, a Rockwell Automation, Inc. e a Schneider Electric SE podem combinar serviços de segurança com relacionamentos de longa data com equipamentos. A Accenture plc, a IBM Corporation, a NTT DATA Corporation, a Wipro Limited e a Capgemini SE competem com escala de SOC e integração mais ampla de TI e OT. A certificação IEC 62443 e as evidências de conformidade com a NIS2 estão se tornando qualificações importantes nas aquisições europeias.
As parcerias são uma rota importante para uma cobertura mais ampla. A Rockwell Automation, Inc. expandiu os serviços gerenciados SecureOT em outubro de 2026 para suportar firewalls Fortinet FortiGate e infraestrutura de propriedade do cliente. Essa abordagem permite que os fabricantes coloquem equipamentos existentes sob operações gerenciadas sem substituição de hardware. A Dragos, Inc. adquiriu a runZero e a NetRise em setembro de 2026 para conectar descoberta de ativos, análise de composição e capacidades de resposta. A expansão do pacote da Honeywell International Inc. em junho de 2026 adicionou análise comportamental, tecnologia de engano e um SOC de OT agnóstico de fornecedor.
O mercado de serviços gerenciados de operações de segurança de OT tem uma lacuna na proteção de automação predial e centros de dados, onde ambientes convergidos precisam de contexto tanto de TI quanto industrial. Provedores menores podem competir em pequenas e médias empresas e ambientes remotos multissite por meio de pacotes em nuvem modulares e preços flexíveis, enquanto os incumbentes maiores mantêm vantagens em cobertura geográfica, capacidade de resposta e integração com os parques tecnológicos dos clientes. A qualidade da detecção e a capacidade de usar procedimentos de resposta específicos para OT estão se tornando tão importantes quanto o número de analistas. Os provedores também precisam demonstrar que seu serviço funciona em frotas de equipamentos mistos e requisitos de conformidade locais.
Líderes do Setor de Serviços Gerenciados de Operações de Segurança de OT
-
Honeywell International Inc.
-
Siemens AG
-
IBM Corporation
-
Accenture plc
-
Rockwell Automation, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Operações de Segurança OT Empresas cobertas neste relatório
- Accenture plc
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Dragos, Inc.
- Ernst & Young Global Limited
- Fortinet, Inc.
- Honeywell International Inc.
- IBM Corporation
- KPMG International Limited
- Nozomi Networks Inc.
- NTT DATA Corporation
- Palo Alto Networks, Inc.
- PricewaterhouseCoopers International Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tenable, Inc.
- Wipro Limited
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Operações de Segurança OT
- Outubro de 2026: A Rockwell Automation, Inc. expandiu os serviços gerenciados SecureOT com Serviços Gerenciados de Firewall suportando firewalls Fortinet FortiGate e Serviços Gerenciados de Infraestrutura fornecendo monitoramento 24 horas por dia, 7 dias por semana, e gerenciamento do ciclo de vida de hardware para servidores, switches e plataformas de virtualização de propriedade do cliente. A expansão permite que os fabricantes coloquem a infraestrutura terceirizada existente sob operações gerenciadas sem substituição de hardware, ampliando o escopo de contratos endereçáveis em ambientes de plantas com múltiplos fornecedores.
- Setembro de 2026: A Dragos, Inc. adquiriu a runZero e a NetRise para completar uma plataforma de cibersegurança de OT estendida de ponta a ponta. As aquisições adicionam descoberta de rede e análise de composição de firmware/software às capacidades de detecção gerenciada e resposta a incidentes da Dragos, Inc., permitindo visibilidade integrada de ativos a ameaças para clientes de operações de segurança de OT gerenciadas.
- Junho de 2026: A Honeywell International Inc. lançou cinco novas capacidades do Pacote de Cibersegurança de OT, incluindo Defesa Proativa Cibernética com inteligência artificial usando análise comportamental e tecnologia de engano, e um serviço gerenciado de SOC de OT agnóstico de fornecedor com monitoramento de rede e endpoint 24 horas por dia, 7 dias por semana, para operadores industriais globalmente.
- Abril de 2026: A Open Systems AG e a Nozomi Networks Inc. anunciaram uma parceria estratégica para fornecer segurança totalmente gerenciada de OT, IoT e sistemas ciberfísicos na Europa e nos mercados globais por meio de modelos operacionais SASE cogerenciados e de confiança zero para clientes de manufatura, energia e infraestrutura crítica.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Operações de Segurança de OT
O Mercado de Serviços Gerenciados de Operações de Segurança de OT compreende serviços de segurança terceirizados e disponíveis 24 horas por dia, 7 dias por semana, que monitoram, detectam, investigam e respondem a ameaças cibernéticas direcionadas a ambientes de tecnologia operacional (OT), incluindo sistemas de controle industrial (ICS), SCADA, sistemas de controle distribuído (DCS) e controladores lógicos programáveis (PLCs) em manufatura, energia/serviços públicos, petróleo e gás, transporte e infraestrutura crítica.
O Relatório do Mercado de Serviços Gerenciados de Operações de Segurança de OT é Segmentado por Modelo de Serviço (SOC de OT Totalmente Gerenciado e MDR, SOC de OT Cogerenciado, Operações de Plataforma e Detecção de OT Gerenciadas, Caça a Ameaças Gerenciada, Retentores de Resposta a Incidentes e Resposta de Emergência, Gerenciamento de Vulnerabilidades, Exposição e Conformidade de OT, e Serviços Profissionais de Suporte a Operações Gerenciadas), Função de Segurança (Monitoramento e Detecção de Segurança de Rede, Descoberta de Ativos, Inventário e Contextualização de Riscos, Monitoramento de Endpoints e Dispositivos Industriais, Monitoramento de Identidade, Acesso Privilegiado e Acesso Remoto, Monitoramento de Vulnerabilidades e Configuração, Inteligência de Ameaças e Caça a Ameaças, Resposta a Incidentes, Forense e Orientação de Recuperação, e Operações de Gerenciamento de Informações e Eventos de Segurança e SOAR), Modo de Implantação (On-Premises, Hospedado em Nuvem e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Energia e Serviços Públicos, Petróleo e Gás, Manufatura Discreta, Manufatura de Processos, Transporte e Logística, Mineração e Metais, Farmacêuticos e Ciências da Vida, Água e Esgoto, Instalações de Saúde, Produtos Químicos, Automação Predial e Centros de Dados, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| SOC de OT Totalmente Gerenciado e MDR |
| SOC de OT Cogerenciado |
| Operações de Plataforma e Detecção de OT Gerenciadas |
| Caça a Ameaças Gerenciada |
| Retentores de Resposta a Incidentes e Resposta de Emergência |
| Gerenciamento de Vulnerabilidades, Exposição e Conformidade de OT |
| Serviços Profissionais de Suporte a Operações Gerenciadas |
| Monitoramento e Detecção de Segurança de Rede |
| Descoberta de Ativos, Inventário e Contextualização de Riscos |
| Monitoramento de Endpoints e Dispositivos Industriais |
| Monitoramento de Identidade, Acesso Privilegiado e Acesso Remoto |
| Monitoramento de Vulnerabilidades e Configuração |
| Inteligência de Ameaças e Caça a Ameaças |
| Resposta a Incidentes, Forense e Orientação de Recuperação |
| On-Premises |
| Hospedado em Nuvem |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Energia e Serviços Públicos |
| Petróleo e Gás |
| Manufatura |
| Mineração e Metais |
| Farmacêuticos e Ciências da Vida |
| Água e Esgoto |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Modelo de Serviço | SOC de OT Totalmente Gerenciado e MDR | |
| SOC de OT Cogerenciado | ||
| Operações de Plataforma e Detecção de OT Gerenciadas | ||
| Caça a Ameaças Gerenciada | ||
| Retentores de Resposta a Incidentes e Resposta de Emergência | ||
| Gerenciamento de Vulnerabilidades, Exposição e Conformidade de OT | ||
| Serviços Profissionais de Suporte a Operações Gerenciadas | ||
| Por Função de Segurança | Monitoramento e Detecção de Segurança de Rede | |
| Descoberta de Ativos, Inventário e Contextualização de Riscos | ||
| Monitoramento de Endpoints e Dispositivos Industriais | ||
| Monitoramento de Identidade, Acesso Privilegiado e Acesso Remoto | ||
| Monitoramento de Vulnerabilidades e Configuração | ||
| Inteligência de Ameaças e Caça a Ameaças | ||
| Resposta a Incidentes, Forense e Orientação de Recuperação | ||
| Por Modo de Implantação | On-Premises | |
| Hospedado em Nuvem | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Energia e Serviços Públicos | |
| Petróleo e Gás | ||
| Manufatura | ||
| Mineração e Metais | ||
| Farmacêuticos e Ciências da Vida | ||
| Água e Esgoto | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de operações de segurança de OT?
O tamanho do mercado de serviços gerenciados de operações de segurança de OT é de 6,77 bilhões de USD em 2026 e deve atingir 17,28 bilhões de USD até 2032, a um CAGR de 16,54% de 2027 a 2032.
Por que as organizações industriais estão utilizando serviços gerenciados de segurança de OT?
Os operadores utilizam esses serviços para monitoramento contínuo, suporte de resposta específico para OT, relatórios de conformidade e acesso a habilidades especializadas em segurança.
Qual modelo de serviço lidera as operações de segurança de OT gerenciadas?
O SOC de OT Totalmente Gerenciado e MDR lidera com uma participação de receita de 34,28% em 2026.
Qual abordagem de implantação está se expandindo mais rapidamente?
A implantação hospedada em nuvem lidera tanto em participação quanto em expansão projetada, com 36,84% da receita em 2026 e um CAGR de 17,21% até 2032.
Qual grupo de usuários finais tem a maior participação de receita?
Energia e Serviços Públicos lidera com uma participação de receita de 21,87% em 2026, porque o tempo de inatividade, os requisitos de conformidade e as ameaças direcionadas aumentam a necessidade de proteção contínua.
Qual região deve expandir mais rapidamente?
A Ásia-Pacífico deve expandir a um CAGR de 17,94% de 2027 a 2032, à medida que a digitalização industrial e os requisitos nacionais de cibersegurança avançam.