
マネージドOTセキュリティオペレーションズサービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
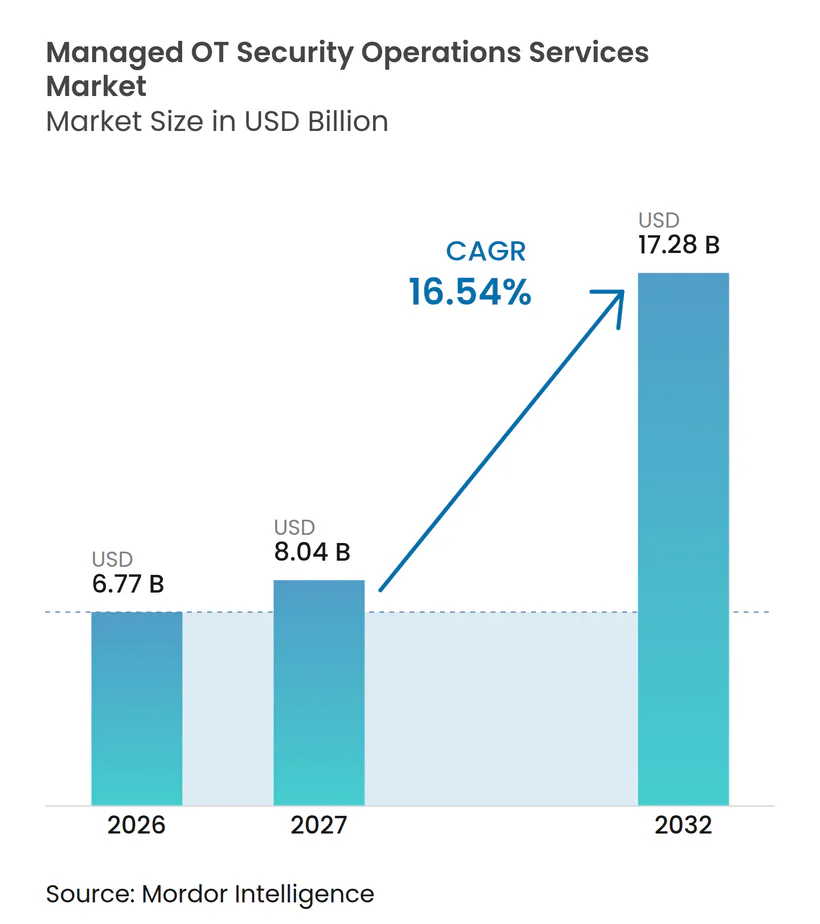
| 市場規模 (2027) | 8.04 十億米ドル |
| 市場規模 (2032) | 17.28 十億米ドル |
| 成長率 (2027 - 2032) | 16.54 % |
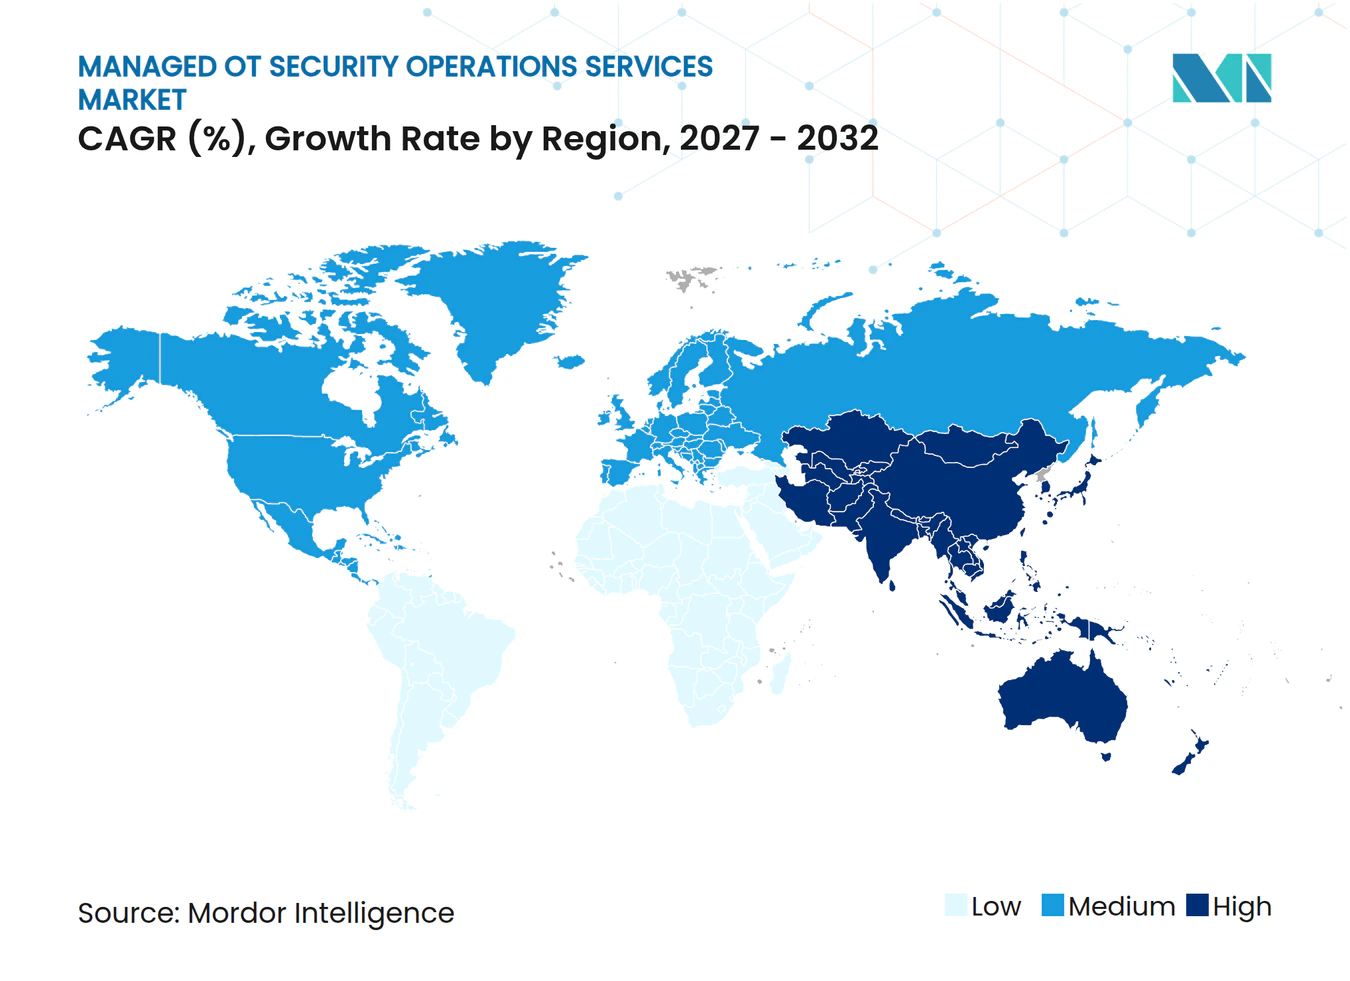
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドオTセキュリティオペレーションズサービス市場分析
マネージドOTセキュリティオペレーションズサービスの市場規模は、2026年の67.7億米ドルおよび2027年の80.4億米ドルから、2032年には172.8億米ドルに拡大し、2027年から2032年にかけてCAGR 16.54%を記録すると予測されています。マネージドOTセキュリィオペレーションズサービス市場は、エンタープライズネットワーク、リモートユーザー、およびクラウドアプリケーションに接続された生産システムを保護することの困難さによって形成されています。産業オペレーターは継続的な監視をますます必要としていますが、プロセス安全、産業プロトコル、および生産上の制約を理解するセキュリティチームも必要としています。ランサムウェア、国家連動型活動、規制報告、およびリモートベンダーアクセスが、セキュリティ業務を孤立したプロジェクトから継続的なサービス契約へとシフトさせています。パッシブOT監視と実践的な対応手順を組み合わせるプロバイダーは、従来のITセキュリティオペレーションが対応できないことが多いギャップを埋めることができます。マネージドOTセキュリティオペレーションズサービス市場は、クラウド配信とモジュール式パッケージが小規模オペレーターにとってのマネージド監視のアクセシビリティを高めることで、さらに拡大する余地があります。
レポートの主要なポイント
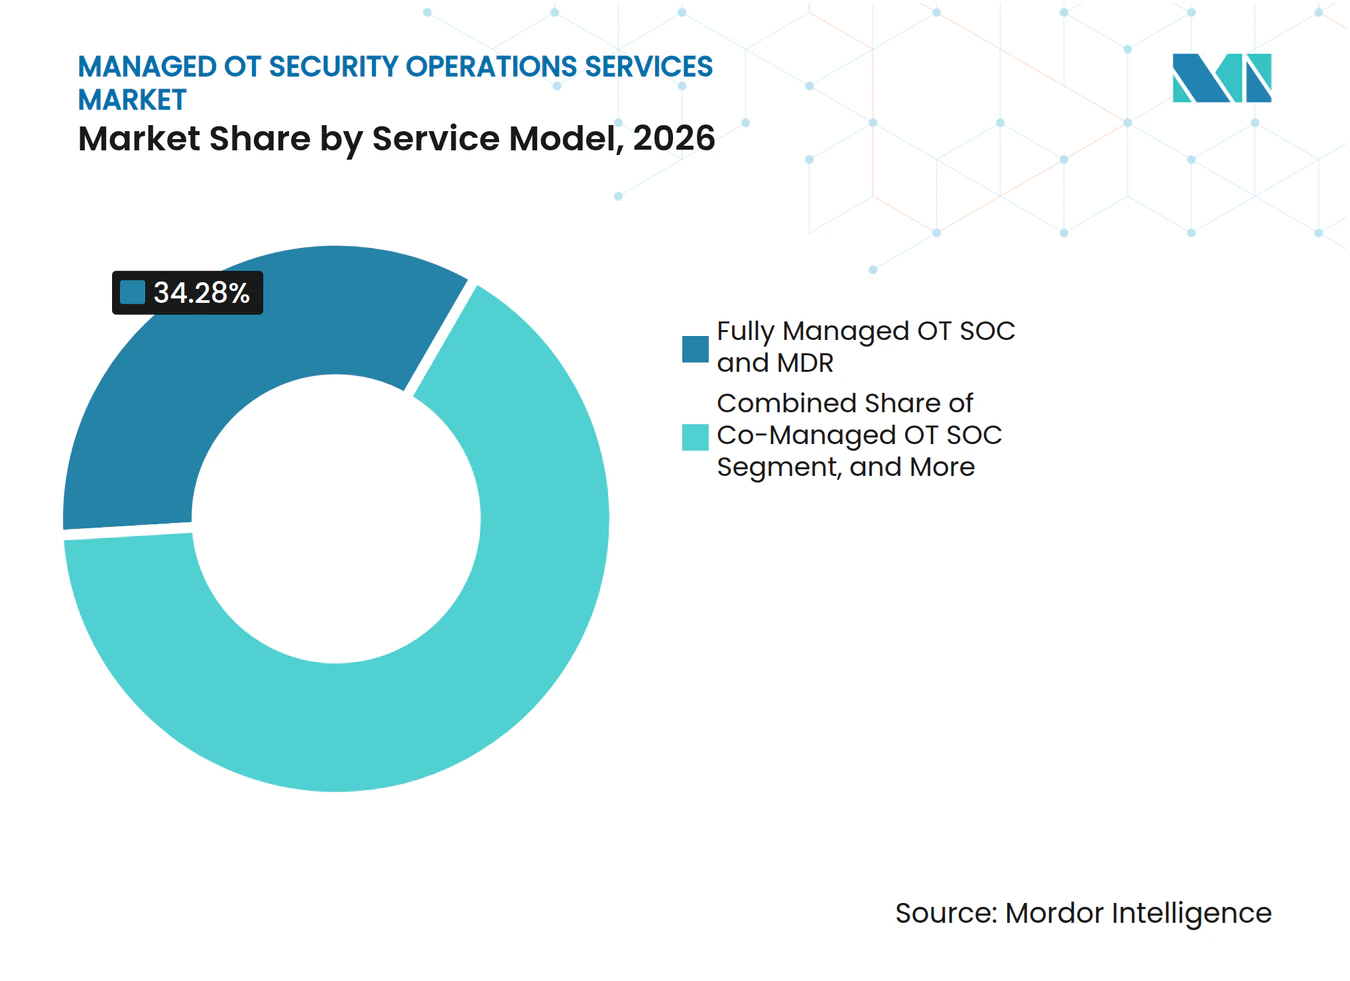
- サービスモデル別で、フルマネージドOT SOCおよびMDRが2026年のマネージドOTセキュリティオペレーションズサービス市場シェアの34.28%を占め、マネージドスレットハンティングは2032年にかけてCAGR 16.87%で拡大すると予測されています。
- セキュリティ機能別では、ネットワークセキュリティ監視・検知が2026年の収益の23.37%を占め、脅威インテリジェンスおよびスレットハンティングは2032年にかけてCAGR 16.96%で拡大すると予測されています。
- 展開モード別では、クラウドホスト型サービスが2026年の収益の36.84%を占め、2032年にかけてCAGR 17.21%で拡大すると予測されています。
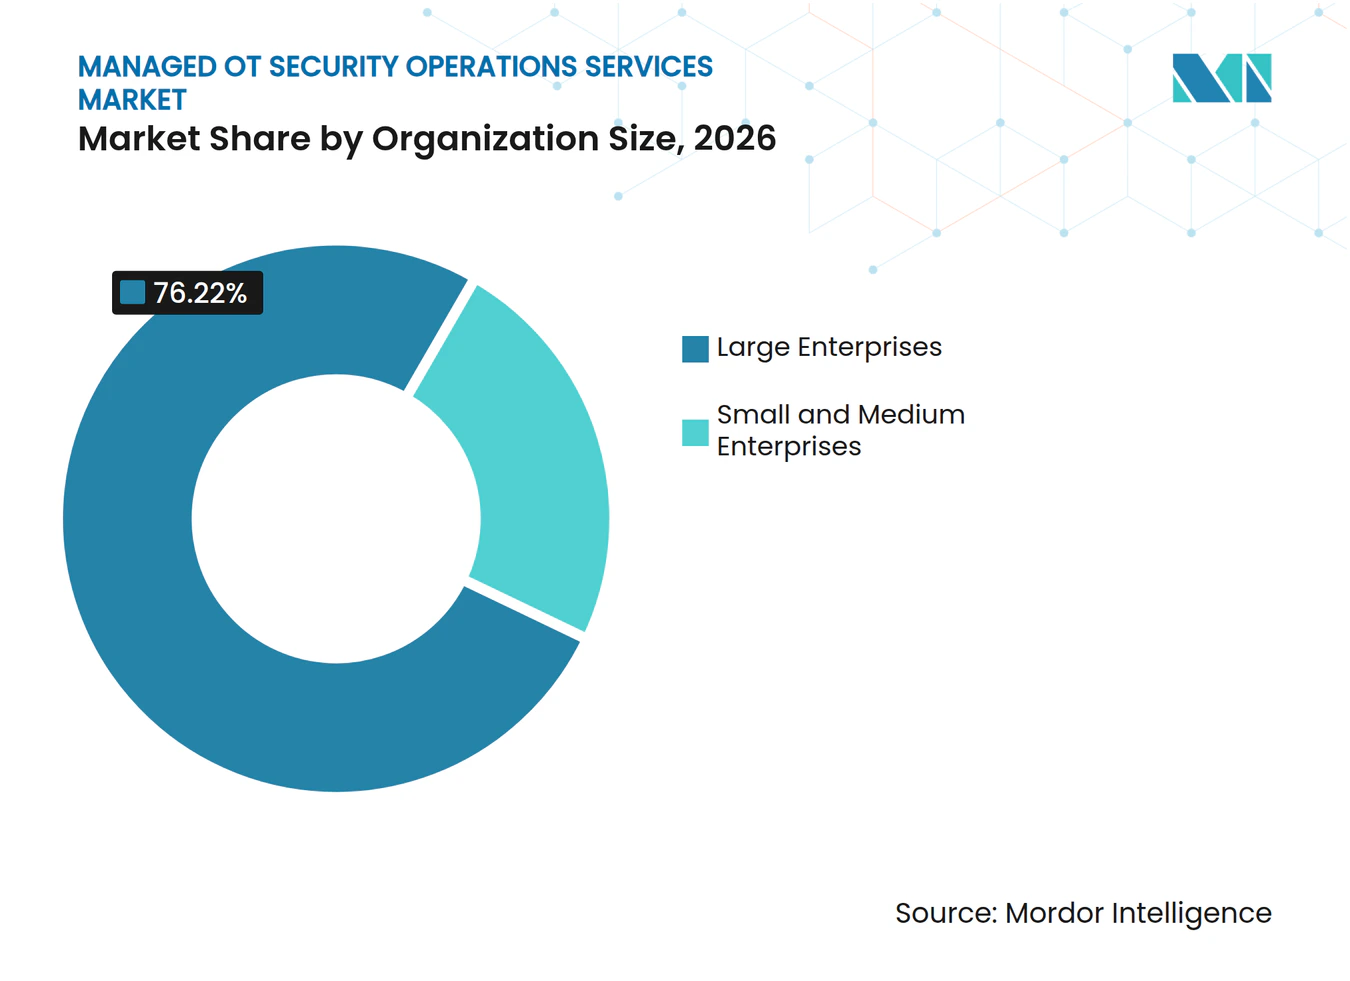
- 組織規模別では、大企業が2026年の収益の76.22%を占め、中小企業は2032年にかけてCAGR 127.16%で拡大すると予測されています。
- エンドユーザー産業別では、エネルギー・ユーティリティが2026年の収益の21.87%を占め、ビルオートメーションおよびデータセンターは2032年にかけてCAGR 17.21%で拡大すると予測されています。
- 地域別では、北米が2026年の収益の39.88%を占め、アジア太平洋地域は2032年にかけてCAGR 17.94%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ランサムウェアおよび国家主体による攻撃の激化 | +4.5% | 北米、欧州、アジア太平洋地域の重要インフラにおいて最も高い強度でグローバルに影響 | 短期(2年以内) |
| IT/OTコンバージェンスと産業デジタル化 | +3.8% | アジア太平洋地域の製造拠点および北米エネルギーグリッドで加速しながらグローバルに展開 | 中期(2~4年) |
| 規制コンプライアンスおよび報告要件 | +2.8% | 北米および欧州が中心であり、国家重要インフラの義務を通じて中東・アフリカにも波及 | 中期(2~4年) |
| OTサイバーセキュリティ人材不足 | +2.2% | アジア太平洋地域、中東・アフリカ、南米で特に深刻なニーズがあり、グローバルに影響 | 長期(4年以上) |
| アウトソーシングを促進する安全クリティカルな変更ウィンドウ | +1.5% | 北米および欧州に集中する、グローバルなエネルギー、ユーティリティ、石油・ガス分野 | 期(4年以上) |
| マルチサイトプラントにおけるベンダーリモートアクセスの分散化 | +1% | 個別製造および連続プロセス製造のハブにおいて高密度でグローバルに展開 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよび国家主体による攻撃の激化
ランサムウェアは、機会主義的なデータ暗号化から産業環境における操業妨害へとシフトしています。Dragos, Inc.は2025年に3,300の産業組織に影響を与えたランサムウェアを追跡しており、製造業者が被害者の3分の2以上を占めていました。[1] このパターンは、継続的なプロセスと厳密に管理された生産スケジュールに依存する施設にとって、ダウンタイムが直接的なビジネスリスクとなることを示しています。マネージドOTセキュリティオペレーションズサービス市場は、セキュリティリーダーがログやアラートの定期的なレビューではなく継続的な検知を必要とする際に恩恵を受けます。国家連動型アクターは、イベントがオペレーションチームに可視化されるよりずっと前からアクセスを模索する可能性もあります。したがって、マネージドスレットハンティングは、安全クリティカルなプロセスに到達する前に異常な動作を探索するアナリストを必要とする組織にとって、より関連性が高まっています。
IT/OTコンバージェンスと産業デジタル化
リモートオペレーションプラットフォーム、クラウド接続エッジデバイス、および予知保全ツールが、情報技術と運用技術の間の分離を狭めています。2025年にトゥルク大学が実施した研究では、ハイブリッドなITおよびOT環境がIEC 62443およびISO 27001に沿ったフレームワークから恩恵を受けることが明らかになりました。[2] 日常業務においてこれらの標準を適用するには、デジタルシステムと産業プロセスの両方を理解するセキュリティスタッフが必要です。アクティブスキャンはプログラマブルロジックコントローラーや分散制御システムを妨害する可能性があるため、パッシブ監視は引き続き不可欠です。マネージドOTセキュリティオペレーションズサービス市場は、プラントが別々のセキュリティチームを運用することを強いることなく、ITおよびOTのテレメトリを相関させるプロバイダーによって支えられています。統合されたサービスはまた、セキュリティ担当者、エンジニア、およびサイトオペレーション間の引き継ぎを簡素化することもできます。
規制コンプライアンスおよび報告要件
コンプライアンス要件は、特に北米および欧州において、マネージドサービスを調達する実際的な理由となっています。欧州委員会は2026年1月に、EUサイバーセキュリティ認証フレームワークをマネージドセキュリティサービスに拡張するサイーセキュリティパッケージを提案しました。[3] この方向性は、規制された調達における文書化された監視、インシデント対応、およびサプライヤー管理の重要性を高めます。IEC 62443、NERC CIP、NIS2、およびCIRCIAは、セキュリティ管理を報告と説明責任に結びつけるため、多くの調達タイムラインを形作っています。マネージドプロバイダーは、監視されたイベント、対応措置、およびアクセス管理の記録を顧客が維持するのを支援できます。マネージドOTセキュリティオペレーションズサービス市場は、一度限りのコンプライアンス評価ではなく、継続的な証拠の必要性からも恩恵を受けています。
OTサイバーセキュリティ人材不足
OTセキュリティの職種には、産業プトコル、セキュリティオペレーション、およびプロセス安全に関する専門知識が必要です。Honeywell International Inc.およびウェストランズアドバイザリーは、世界中の多くの産業組織がセキュリティプログラムを持っていないか、初期段階のプログラムしか持っていないと報告しています。専門的な人材が不足し、採用・維持コストが高い中で、社内で24時間365日のセキュリティチームを構築することは困難です。この人材不足は、産業能力が専門セキュリティスキルの利用可能性よりも速く拡大している地域で特に深刻です。マネージドサービス契約は、採用とカバレッジの課題を予測可能な運用費用に変換します。これにより、専用の社内OTセキュリティオペレーションズセンターを正当化できない組織において、マネージドOTセキュリティオペレーションズサービス市場が支えられています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシーシステムおよび独自プロトコル | -2.2% | 北米エネルギーインフラおよび欧州プロセス産業に高度に集中し、グローバに影響 | 長期(4年以上) |
| 修復の高コストおよび操業上の混乱 | -1.8% | エネルギー、石油・ガス、および連続プロセス製造において最も深刻で、グローバルに影響 | 長期(4年以上) |
| 混在OEMフリートにおけるアラートコンテキストの喪失 | -0.8% | アジア太平洋地域および南米のマルチベンダープラント環境で特に深刻で、グローバルに影響 | 中期(2~4年) |
| データレジデンシーおよびクロスボーダーSOCの制約 | -0.5% | アジア太平洋地域、中東・アフリカ、および欧州のコンプライアンス管轄区域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
レガシーシステムおよび独自プロトコル
レガシーの監視制御・データ取得システムおよびプログラマブルロジックコントローラーは、安全に監視することが困難な場合があります。2025年のシステマティックレビューでは、レガシーOTシステムおよび古い産業プロトコルに対するセキュリティ標準の欠如が、OT SOCの有効性における主要なギャップとして特定されました。多くのデバイスは限られたセキュリティテレメトリを提供し、独自プロトコルを通じて通信するか、アクティブスキャンに対して予測不能な動作をします。プロバイダーは個別のサイトにパッシブネットワークタップを設置し、カスタムプロトコルパーサーを開発する必要がある場合があります。これらの要件は実装タイムラインを延長し、初期契約コストを増加させます。したがって、マネージドOTセキュリティオペレーションズサービス市場は、セキュリティアップデートを受けることなく15年から20年間稼働し続ける可能性のある機器に対応する必要があります。
修復の高コストおよび操業上の混乱
OT環境における対応措置は、急激な変更が生産を妨害する可能性があるため、慎重な調整が必要です。精製、化学製造、および水処理において、計画外のシャットダウンはマネージドサービス契約よりも高いコストを招く可能性があります。これは予防的監視への需要を高める一方で、プロバイダーが資産を隔離したり設定変更を実施したりする速度を制限します。Siemens AGは、そのマネージド検知・対応サービスが、社内セキュリティオペレーションズセンターと比較して投資および継続的な運用コストを大幅に削減できると述ています。プロバイダーは、遅延を最小化するために事前承認された産業対応プレイブックと明確な承認プロトコルを必要とします。これらの運用上の制約は、保護の必要性が依然として強い場合でも、マネージドOTセキュリティオペレーションズサービス市場における展開を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
フルマネージドOT SOCが収益を牽引し、スレットハンティングが加速フルマネージドOT SOCおよびMDRは、2026年のマネージドOTセキュリティオペレーションズサービス市場シェアの34.28%を占めました。このサービスは、内部でシフトを全てカバーすることなく検知・対応のカバレッジを求める購入者に訴求します。継続的な社内OT SOCカバレッジには、サイトで4名から5名のフルタイムアナリストが必要となる場合があり、これは最大規模のオペレーターのみにとって実現可能です。コマネージドOT SOCサービスは、社内の専門知識を保持しながら通常勤務時間外のカバレッジが必要な組織に適しています。マネージドOTプラットフォームおよび検知オペレーションは、視化技術は保有しているが検知コンテンツとアラートトリアージが必要な顧客にサービスを提供します。インシデントレスポンスリテーナー、OT脆弱性・エクスポージャー管理、およびプロフェッショナルサービスは、準備態勢、監査サポート、オンボーディング、および特殊な対応ニーズに対応します。
マネージドスレットハンティングは、2027年から2032年にかけてCAGR 16.87%で拡大すると予測されています。このサービスは、基本的な可視性は有しているものの、通常のアラートしきい値をトリガーしない活動を発見する必要がある組織を対象としています。リテーナー契約では、事前交渉済みのOTプレイブックと生産停止承認手順の利用が増加しています。これらの条件は、インシデントが確認された後の対応時間を短縮できます。Dragos, Inc.は2026年9月にrunZeroおよびNetRiseを買収し、OTサイバーセキュリティプラットフォームにアセットディスカバリーおよびコンポジション分析を追加しました。マネージドOTセキュリティオペレーションズサービス市場は、コンプライアンス義務、オペレーションの複雑性および人員配置ニーズがより持続的になるにつれて、プロジェクトベースの業務から継続的な契約へと移行しています。


注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
セキュリティ機能別:
ネットワーク監視がリードし、プロアクティブハンティングが台頭ネットワークセキュリティ監視・検知は、2026年の収益の23.37%を占めました。エンドポイントエージェントをプログラマブルロジックコントローラー、分散制御システム、またはリートターミナルユニットに安全に展開できない場合、パッシブトラフィック分析が重要です。正確なインベントリは効果的な監視に不可欠であるため、アセットディスカバリー、インベントリ、およびリスクコンテキスト化は出発点として機能することが多いです。エンドポイントおよび産業デバイス監視、ならびにアイデンティティ、特権アクセス、およびリモートアクセス監視は、拡大するベンダーアクセスの攻撃対象領域をカバーします。マルチサイトのプラントは、多くの場合、元の機器製造者のメンテナンスチームにリモート認証情報を提供します。セキュリティ情報・イベント管理およびSOARオペレーションは、これらのシグナルをランク付けされたインシデントキューとレポートレコードに統合します。
脅威インテリジェンスおよびスレットハンティングは、2027年から2032年にかけてCAGR 16.96%で拡大すると予測されています。その役割は、汎用アラートのみに依存するのではなく、プロトコル対応テレメトリを通じて産業上の敵対的行動を特定することです。NTT DATA Corporationは2025年3月に日本でOTセキュリティ向けUnifiedMDRを提供開始し、2027年までにUnifiedMDRの年間合算収益として220億円(1.47億米ドル)を目標としています。脆弱性・設定監視、およびインシデントレスポンス・フォレンジクス・復旧ガイダンスも、文書化されたインシデント後の対応措置を必要とする規制分野において重要です。OT専門プロバイダーは、産業環境でより低い誤検知率とより迅速なコンテインメントを示すことで顧客を維持できます。このポジションは、汎用MSSPプラットフォームが産業コンテキストを欠くマネージドOTセキュリティオペレーションズサービス市場を支えています。
展開モード別:
クラウドホスト型サービスがシェアと成長の両面でリードクラウドホスト型サービスは2026年の収益の36.84%を占め、2032年にかけてCAGR 17.21%で拡大すると予測されています。集中型クラウドデータプラットフォームは、複数のサイトにわたるテレメトリを集約し、単一の施設では可視化されない可能性のあるパターンを特定できます。このモデルは、分散したオペレーションと限られたローカルセキュリティリソースを持つ客にとって有用です。オンプレミス展開は、厳格な主権またはエアギャップ要件を持つ防衛、原子力、および一部のエネルギーグリッド環境で引き続き機能します。ハイブリッド展開はテレメトリをローカルで処理し、正規化されたイベントをクラウドベースのセキュリティ情報・イベント管理および対応プラットフォームに送信します。この構造は、組織がローカルコントロールと集中分析のバランスを取るのに役立ちます。
クラウドホスト型配信のマネージドOTセキュリティオペレーションズサービスの市場規模は、早期導入者による採用と後期採用者からの新たな需要の両方を反映しています。標準化されたオンボーディングプロセスとアプリケーションプログラミングインターフェイスの統合により、かつてオンプレミス導入を優位にしたサイトごとの準備作業を削減できます。Open SystemsおよびNozomi Networks Inc.は2026年4月に、コマネージドSASEおよびゼロトラストモデルを使用した製造、エネルギー、および重要インフラの顧客向けに、フルマネージドOT、IoT、およびサイバーフィジカルシステムセキリティのパートナーシップを発表しました。クラウドサービスは引き続き、データレジデンシー規制とローカルコントロールに対する顧客要件に対応する必要があります。ハイブリッドアーキテクチャは、プロバイダーが集中型分析を断念することなくこれらの顧客にサービスを提供するための手段を提供します。
組織規模別:
大企業がリードし、SMEの採用が加速大企業は2026年の収益の76.22%を占めました。マルチサイトのOT資産、規制上のエクスポージャー、および多様な機器フリートは、マネージドサービス契約を正当化する強力な理由を生み出しています。これらのオペレーターはまた、より大きなベンダーアクセス境界と、セキュリティチームとオペレーションスタッフ間のより複雑な調整に直面しています。この収益ポジションは、広範なサービスカバレッジを正当化するために必要な規模を反映しています。中小企業は、専門サービスが高価で調達が難しかったため、歴史的にセキュリティ投資を遅らせてきました。モジュール式クラウドサービスとサイトごとの標準価格がその障壁を低減しています。
中小企業は、2027年から2032年にかけてCAGR 127.16%で拡大すると予測されています。NIS2義務とサイバー保険要件が、より多くの中規模市場オペレーターに監視取り決めを正式化するよう促しています。Honeywell International Inc.は2026年6月にOTサイバーセキュリティスイートを拡張し、ベンダーに依存しないOT SOCサービスを追加。このサービスはベンダー横断で24時間365日のネットワークおよびエンドポイント監視を提供します。この提供には、大企業と中規模市場ユーザーの両方にサービスを提供できるサービス階層が含まれています。クラウド配信と柔軟なパッケージングを利用する地域プロバイダーが増えるにつれて、小規模顧客をめぐる競争がより活発になっています。マネージドOTセキュリティオペレーションズサービス市場は、迅速なオンボーディング、実践的な対応サポート、およびアクセスしやすい契約規模を中心に、より大きなサービス差別化を見るこになるかもしれません。

エンドユーザー産業別:
エネルギー・ユーティリティがリードし、ビルオートメーションおよびデータセンターが最速で成長エネルギー・ユーティリティは2026年の収益の21.87%を占めました。高い影響をもたらすダウンタイム、国家主体によるターゲティング、およびNERC CIP報告要件がこのエンドユーザーグループの需要を維持しています。石油・ガスは地理的に分散したインフラ全体のリモート監視に依存しています。個別製造業は多くのプラントを運営し、一般的に広範なサードパーティベンダーアクセスを管理しています。プロセス製造、輸送・物流、医薬品・ライフサイエンスは、安全規則操業基準が積極的な修復を制限するため、慎重な対応措置が必要です。水・廃水、医療施設、鉱業・金属、および化学品も、報告義務が拡大するにつれてマネージド監視を採用しています。
ビルオートメーションおよびデータセンターは、2027年から2032年にかけてCAGR 17.21%で拡大すると予測されています。データセンターオペレーターは、ビル管理、冷却、および電力配分システムをエンタープライズコンピューティング環境と接続することが増えています。これにより、通常のITセキュリティオペレーションでは適切にカバーできない可能性のある収束した攻撃対象領域が生まれます。このセグメントはまた、重要インフラ規制、データ保護要件、およびグリッドセキュリティの期待にも影響されます。医療施設は、接続されたデバイスとビルシステムが専任のOTセキュリティスタッフが限られた組織にOTリスクをもたらすため、関連するニーズを持っています。マネージドOTセキュリティオペレーションズサービス市場は、顧客が社内専門チームを構築する代わりに実用的なサービスモデルを必要とする場で有利な立場にあります。
地域分析
北米マネージドOTセキュリティオペレーションサービス市場
北米は2026年の収益の39.88%を占めた。その優位性は、規制された重要インフラの高い集中度と、成熟したマネージドセキュリティサービスプロバイダーのエコシステムによって支えられている。NERC CIP、運輸保安局のパイプライン指令、およびCIRCIAの報告タイムラインは、マネージドOTセキュリティオペレーションサービス市場におけるセキュリティ支出の継続を後押ししている。カナダではエネルギーおよび鉱業分野での採用が拡大しており、メキシコはニアショアリング主導の製造業投資を通じた機会を提供している。Trustwaveは2025年7月に、Nozomi Networksのモニタリングとスパイダーラボスの脅威インテリジェンスを活用した設計・テスト・共同管理型SOCを組み合わせたOTセキュリティサービスポートフォリオを発表した。
欧州マネージドOTセキュリティオペレーションサービス市場
欧州はNIS2および各国の重要インフラ要件の実施によって影響を受けている。ドイツのNIS2実施法は2025年12月6日に施行され、その要件により継続的なモニタリングおよびインシデント報告への関心が高まっている。英国、ドイツ、フランスが地域の需要の大部分を占めている。Siemensは2026年4月に、エネルギー供給事業者および重要インフラ事業者向けのNIS2準拠のマネージド検知・対応サービスを開始した。東欧の事業者も、地政学的懸念の高まりと規制タイムラインを背景に採用を拡大している。
アジア太平洋・中東アフリカ・南米マネージドOTセキュリティオペレーションサービス市場
アジア太平洋地域は2027年から2032年にかけて17.94%のCAGRで拡大すると予測されている。中国、日本、インド、東南アジアは需要パターンが異なるが、いずれも産業のデジタル化とより専門的なOTセキュリティスキルの必要性を組み合わせている。NTT DATAの日本でのローンチは、ローカライズされたマネージド検知・対応モデルへの大手サービスプロバイダーによる投資を反映している。Rockwell Automationは2026年2月にシンガポールにセキュリティオペレーションセンターを開設し、アジア太平洋全域で24時間365日のマネージドOT検知・対応を提供している。マネージドOTセキュリティオペレーションサービス市場は、エネルギー、製造業、鉱業、およびデータレジデンシーのニーズがローカライズされた提供モデルを支える中東・アフリカおよび南米においても機会を有している。
競合ランドスケープ
市場集中度
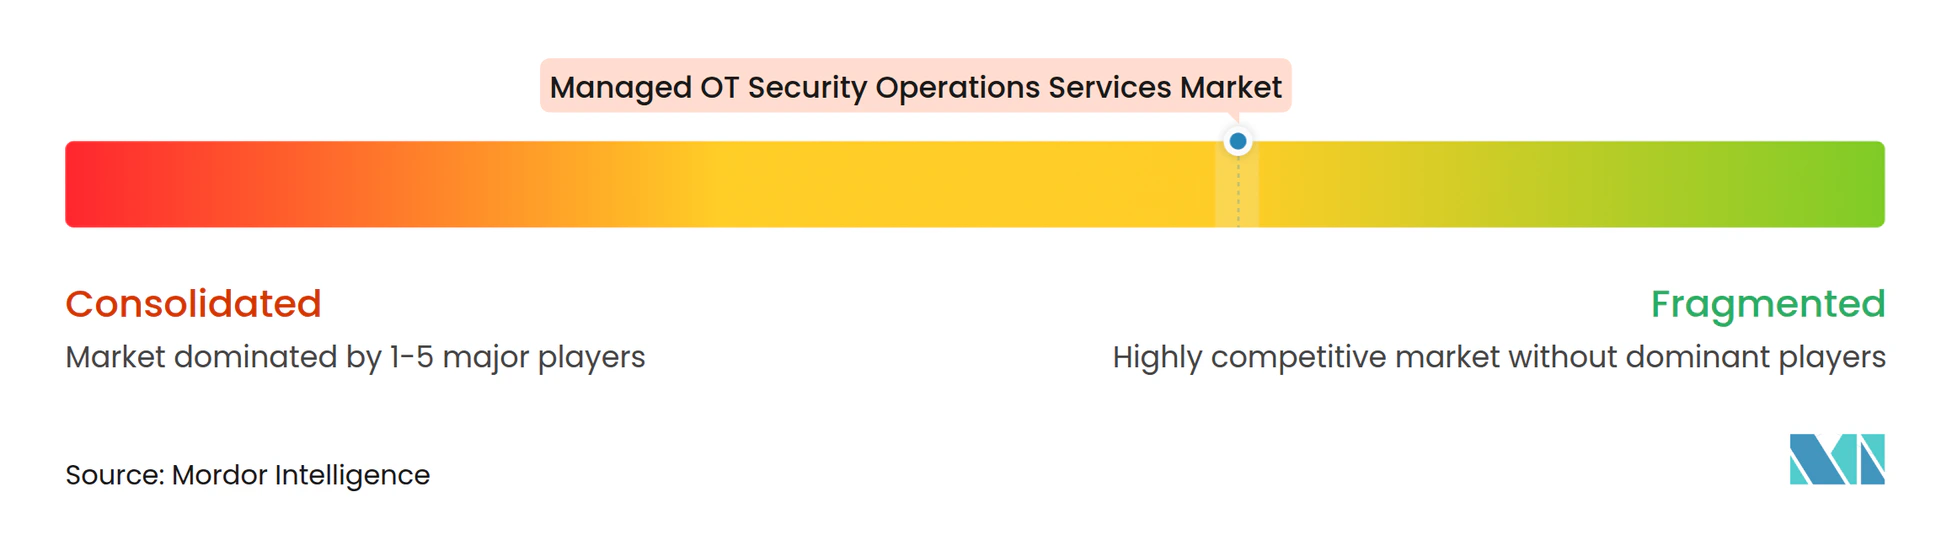
マネージドOTセキュリティオペレーションズサービス市場は、すべての顧客カテゴリーにわたってOTプロトコルの深さ、フルサービスカバレッジ、およびグローバルリーチを組み合わせる単一のプロバイダーが存在しないため、中程度に分散しています。Dragos, Inc.、Claroty Ltd.、およびNozomi Networks Inc.は産業可視性と脅威インテリジェンスを通じて競合しています。Honeywell International Inc.、Siemens AG、Rockwell Automation, Inc.、およびSchneider Electric SEは、長年の機器関係とセキュリティサービスを組み合わせることができます。Accenture plc、IBM Corporation、NTT DATA Corporation、Wipro Limited、およびCapgemini SEは、SOCスケールとより広範なITおよびOT統合で競合します。IEC 62443認証とNIS2コンプライアンスの証拠は、欧州の調達において重要な資格要件となっています。
パートナーシップはより広いカバレッジへの重要な手段です。Rockwell Automation, Inc.は2026年10月にSecureOTマネージドサービスを拡張し、Fortinet, Inc.のFortiGateファイアウォールと顧客所有インフラをサポートしました。このアプローチにより、製造業者はハードウェアの交換なしに既存の機器をマネージドオペレーションのもとに置くことができます。Dragos, Inc.は2026年9月にrunZeroおよびNetRiseを買収し、アセットディスカバリー、コンポジション分析、および対応能力を結びつけました。Honeywell International Inc.の2026年6月のスイート拡張では、行動分析、デセプション技術、およびベンダーに依存しないOT SOCが追加されました。
マネージドOTセキュリティオペレーションズサービス市場には、収束した環境がITおよび産業の両方のコンテキストを必要とするビルオートメーションおよびデータセンター保護にギャップがあります。小規模プロバイダーは、モジュール式クラウドパッケージと柔軟な価格設定を通じて中小企業およびリモートマルチサイト環境で競合できる一方、大規模な既存プレイヤーは地理的カバレッジ、対応能力、および顧客の技術資産との統合において優位性を保持しています。検知品質とOT固有の対応手順を使用する能力は、アナリストの頭数と同様に重要になっています。プロバイダーはまた、そのサービスが混在した機器フリートとローカルコンプライアンス要件にわたって機能することを示す必要があります。
マネージドOTセキュリティオペレーションズサービス産業リーダー
-
Honeywell International Inc.
-
Siemens AG
-
IBM Corporation
-
Accenture plc
-
Rockwell Automation, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドOTセキュリティオペレーションサービス市場 このレポートでカバーされる企業
- Accenture plc
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Dragos, Inc.
- Ernst & Young Global Limited
- Fortinet, Inc.
- Honeywell International Inc.
- IBM Corporation
- KPMG International Limited
- Nozomi Networks Inc.
- NTT DATA Corporation
- Palo Alto Networks, Inc.
- PricewaterhouseCoopers International Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tenable, Inc.
- Wipro Limited
最近の産業開発事情 マネージドOTセキュリティオペレーションサービス市場
- 202610月:Rockwell Automation, Inc.は、Fortinet, Inc.のFortiGateファイアウォールをサポートするファイアウォールマネージドサービスと、顧客所有のサーバー、スイッチ、および仮想化プラットフォームの24時間365日監視とハードウェアライフサイクル管理を提供するインフラストラクチャマネージドサービスを含むSecureOTマネージドサービスを拡張しました。この拡張により、製造業者はハードウェアの交換なしに既存のサードパーティインフラをマネージドオペレーションのもとに置くことができ、マルチベンダープラント環境全体で対応可能な契約範囲を拡大します。
- 2026年9月:Dragos, Inc.はrunZeroおよびNetRiseを買収し、エンドツーエンドの拡張OTサイバーセキュリティプラットフォームを完成させました。この買収により、Dragos, Inc.のマネージド検知・インシデントレスポンス能力にネットワークディスカバリーおよびファームウェア・ソフトウェアコンポジション分析が追加され、マネージドOTセキュリティオペレーションズサービス顧客向けにアセットから脅威までの統合可視性が実現されます。
- 2026年6月:Honeywell International Inc.は、行動分析とデセプション技術を使用したAI駆動のサイバープロアクティブディフェンスや、世界中の産業オペレーター向けに24時間365日のネットワークおよびエンドポイント監視を提供するベンダーに依存しないOT SOCマネージドサービスを含む、5つの新しいOTサイバーセキュリティスイート機能を立ち上げました。
- 2026年4月:Open Systems AGおよびNozomi Networks Inc.は、製造、エネルギー、および重要インフラの顧客向けにコマネージドSASEおよびゼロトラスト運用モデルを通じて、欧州およびグローバル市場全体でフルマネージドOT、IoT、およびサイバーフィジカルシステムセキュリティを提供する戦略的パートナーシップを発表しました。
グローバルマネージドOTセキュリティオペレーションズサービス市場レポートスコープ
マネージドOTセキュリティオペレーションズサービス市場は、製造、エネルギー・ユーティリティ、石油・ガス、輸送、および重要インフラにわたる産業制御システム(ICS)、SCADA、分散制御システム(DCS)、およびプログラマブルロジックコントローラー(PLC)を含む運用技術(OT)環境を標的とするサイバー脅威を監視、検知、調査、および対応するアウトソーシングされた24時間365日のセキュリティサービスで構成されています。
マネージドOTセキュリティオペレーションズサービス市場レポートは、サービスモデル別(フルマネージドOT SOCおよびMDR、コマネージドOT SOC、マネージドOTプラットフォームおよび検知オペレーション、マネージドスレットハンティング、インシデントレスポンスリテーナーおよび緊急対応、OT脆弱性・エクスポージャー・コンプライアンス管理、およびマネージドオペレーションを支援するプロフェッショナルサービス)、セキュリティ機能別(ネットワークセキュリティ監視・検知、アセットディスカバリー・インベントリ・リスクコンテキスト化、エンドポイントおよび産業デバイス監視、アイデンティティ・特権アクセス・リモートアクセス監視、脆弱性・設定監視、脅威インテリジェンスおよびスレットハンティング、インシデントレスポンス・フォレンジクス・復旧ガイダンス、およびセキュリティ情報・イベント管理およびSOARオペレーション)、展開モード別(オンプレミス、クラウドホスト型、およびハイブリッド)、組織規模別(大企業および中小企業)、エンドユーザー産業別(エネルギー・ユーティリティ、石油・ガス、個別製造、プロセス製造、輸送・物流、鉱業・金属、医薬品・ライフサイエンス、水・廃水、医療施設、化学品、ビルオートメーションおよびデータセンター、およびその他のエンドユーザー産業)、ならびに地域別(北米、南米、欧州、アジア太平洋地域、および中東・アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| フルマネージドOT SOCおよびMDR |
| コマネージドOT SOC |
| マネージドOTプラットフォームおよび検知オペレーション |
| マネージドスレットハンティング |
| インシデントレスポンスリテーナーおよび緊急対応 |
| OT脆弱性・エクスポージャー・コンプライアンス管理 |
| マネージドオペレーションを支援するプロフェッショナルサービス |
| ネットワークセキリティ監視・検知 |
| アセットディスカバリー・インベントリ・リスクコンテキスト化 |
| エンドポイントおよび産業デバイス監視 |
| アイデンティティ・特権アクセス・リモートアクセス監視 |
| 脆弱性・設定監視 |
| 脅威インテリジェンスおよびスレットハンティング |
| インシデントレスポンス・フォレンジクス・復旧ガイダンス |
| オンプレミス |
| クラウドホスト型 |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| エネルギー・ユーティリティ |
| 石油・ガス |
| 製造業 |
| 鉱業・金属 |
| 医薬品・ライフサイエンス |
| 水・廃水 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスモデル別 | フルマネージドOT SOCおよびMDR | |
| コマネージドOT SOC | ||
| マネージドOTプラットフォームおよび検知オペレーション | ||
| マネージドスレットハンティング | ||
| インシデントレスポンスリテーナーおよび緊急対応 | ||
| OT脆弱性・エクスポージャー・コンプライアンス管理 | ||
| マネージドオペレーションを支援するプロフェッショナルサービス | ||
| セキュリティ機能別 | ネットワークセキリティ監視・検知 | |
| アセットディスカバリー・インベントリ・リスクコンテキスト化 | ||
| エンドポイントおよび産業デバイス監視 | ||
| アイデンティティ・特権アクセス・リモートアクセス監視 | ||
| 脆弱性・設定監視 | ||
| 脅威インテリジェンスおよびスレットハンティング | ||
| インシデントレスポンス・フォレンジクス・復旧ガイダンス | ||
| 展開モード別 | オンプレミス | |
| クラウドホスト型 | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | エネルギー・ユーティリティ | |
| 石油・ガス | ||
| 製造業 | ||
| 鉱業・金属 | ||
| 医薬品・ライフサイエンス | ||
| 水・廃水 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージドOTセキュリティオペレーションズサービスの市場規模はどのくらいですか?
マネージドOTセキュリティオペレーションズサービスの市場規模は2026年に67.7億米ドルであり、2027年から2032年にかけてCAGR 16.54%で成長し、2032年までに172.8億米ドルに達すると予測されています。
なぜ産業組織はマネージドOTセキュリティサービスを利しているのですか?
オペレーターは、継続的な監視、OT固有の対応サポート、コンプライアンス報告、および専門的なセキュリティスキルへのアクセスのためにこれらのサービスを利用しています。
どのサービスモデルがマネージドOTセキュリティオペレーションズをリードしていますか?
フルマネージドOT SOCおよびMDRが、2026年に34.28%の収益シェアでリードしています。
どの展開アプローチが最も速く拡大していますか?
クラウドホスト型展開が2026年の収益の36.84%と2032年にかけてCAGR 17.21%により、シェアと予測される拡大の両面でリードしています。
どのエンドユーザーグループが最大の収益シェアを持っていますか?
エネルギー・ユーティリティが、ダウンタイム、コンプライアンス要件、およびターゲット型脅威が継続的な保護の必要性を高めるため、2026年に21.87%の収益シェアでリードしています。
どの地域が最も速く拡大すると予測されていますか?
産業デジタル化と国家サイバーセキュリティ要件が進む中、アジア太平洋地域が2027年から2032年にかけてCAGR 17.94%で拡大すると予測されています。