
Taille et part du marché des services gérés d'opérations de sécurité OT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.04 Milliards de dollars |
| Taille du Marché (2032) | 17.28 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'opérations de sécurité OT par Mordor Intelligence
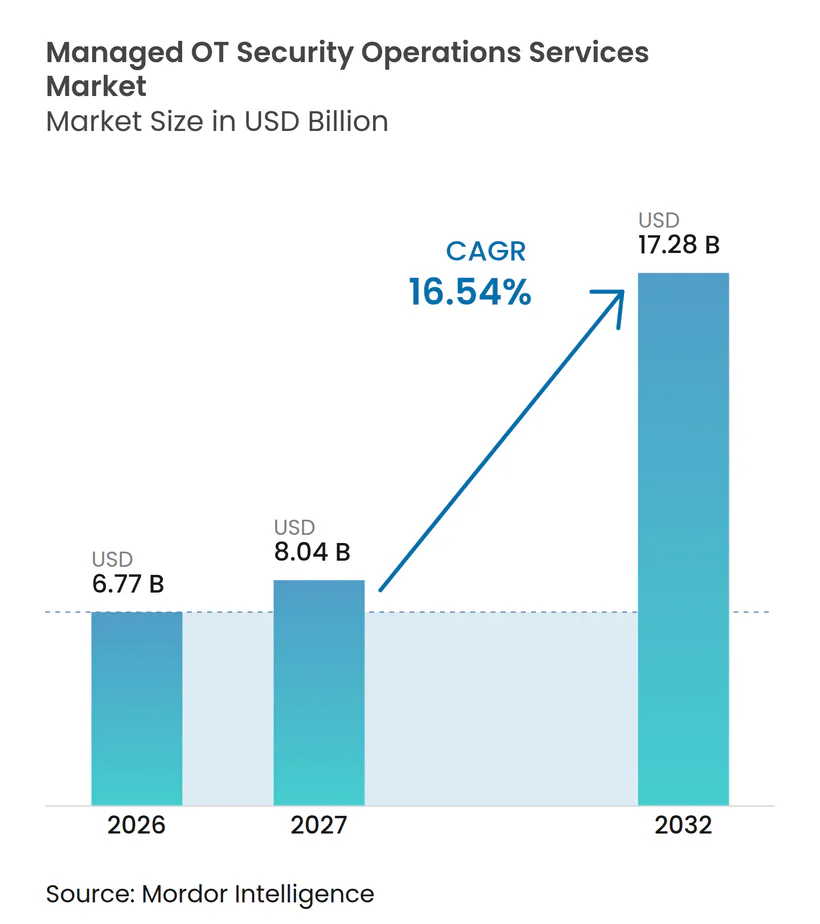
La taille du marché des services gérés d'opérations de sécurité OT devrait s'étendre de 6,77 milliards USD en 2026 et 8,04 milliards USD en 2027 à 17,28 milliards USD d'ici 2032, enregistrant un CAGR de 16,54 % entre 2027 et 2032. Le marché des services gérés d'opérations de sécurité OT est façonné par la difficulté de protéger les systèmes de production désormais connectés aux réseaux d'entreprise, aux utilisateurs distants et aux applications cloud. Les opérateurs industriels ont de plus en plus besoin d'une surveillance continue, mais ils ont également besoin d'équipes de sécurité qui comprennent la sécurité des processus, les protocoles industriels et les contraintes de production. Les rançongiciels, les activités liées à des États, les obligations de déclaration réglementaire et l'accès à distance des fournisseurs font évoluer les travaux de sécurité de projets isolés vers des contrats de services récurrents. Les prestataires qui combinent la surveillance OT passive avec des procédures de réponse pratiques peuvent combler une lacune que les opérations de sécurité informatique conventionnelles ne peuvent souvent pas couvrir. Le marché des services gérés d'opérations de sécurité OT dispose également d'une marge d'expansion, car la livraison cloud et les offres modulaires rendent la surveillance gérée plus accessible aux opérateurs de plus petite taille.
Points clés du rapport
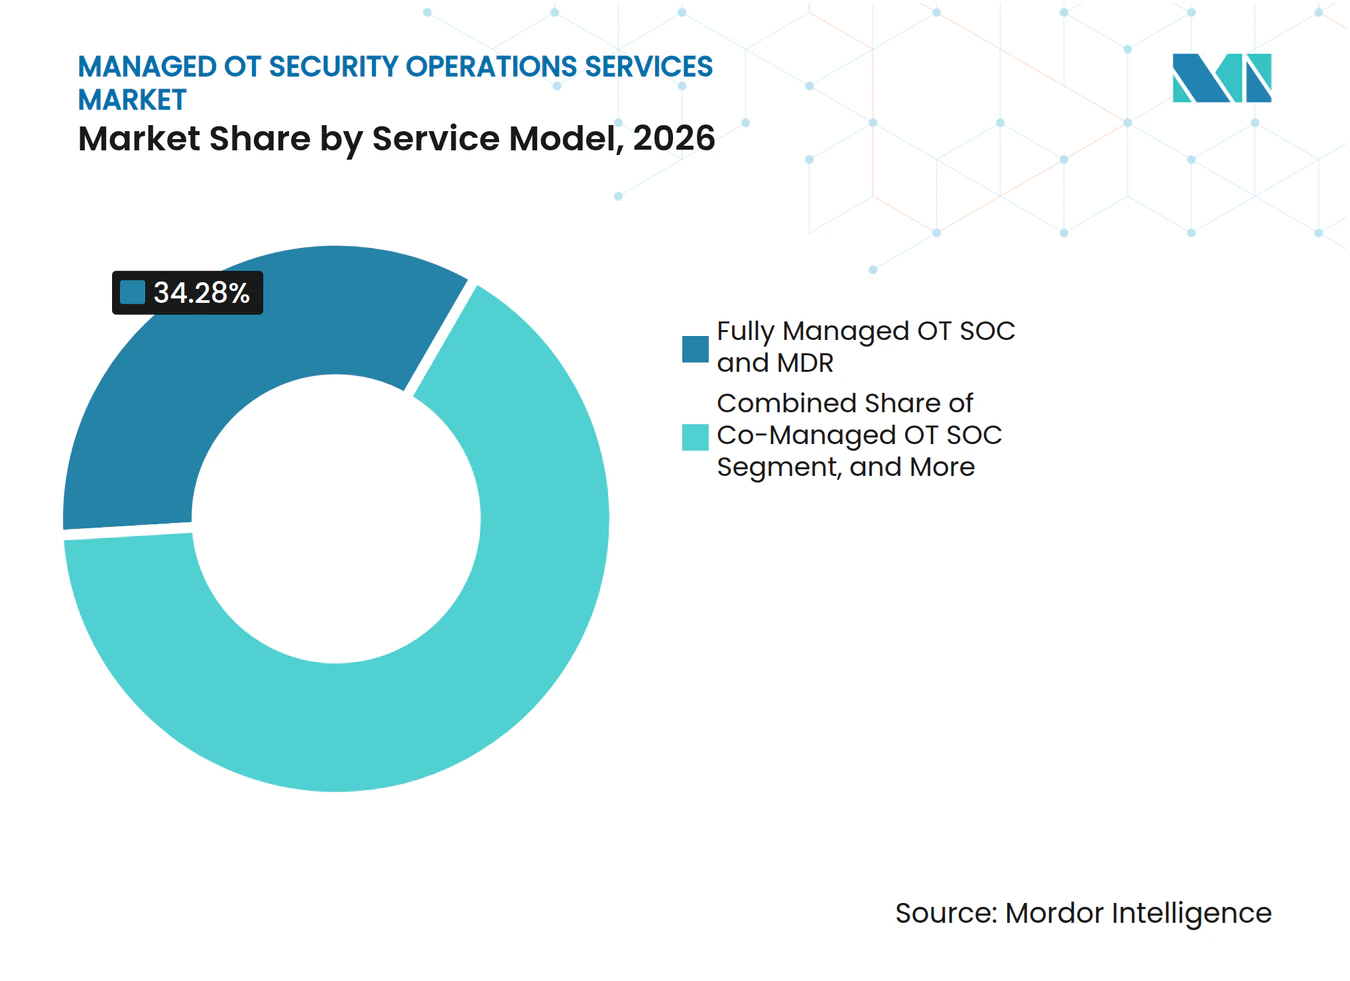
- Par modèle de service, le SOC OT entièrement géré et MDR détenait 34,28 % de la part du marché des services gérés d'opérations de sécurité OT en 2026, tandis que la chasse aux menaces gérée devrait se développer à un CAGR de 16,87 % jusqu'en 2032.
- Par fonction de sécurité, la surveillance et la détection de la sécurité réseau détenaient 23,37 % des revenus en 2026, tandis que le renseignement sur les menaces et la chasse aux menaces devraient se développer à un CAGR de 16,96 % jusqu'en 2032.
- Par mode de déploiement, les services hébergés dans le cloud représentaient 36,84 % des revenus en 2026 et devraient se développer à un CAGR de 17,21 % jusqu'en 2032.
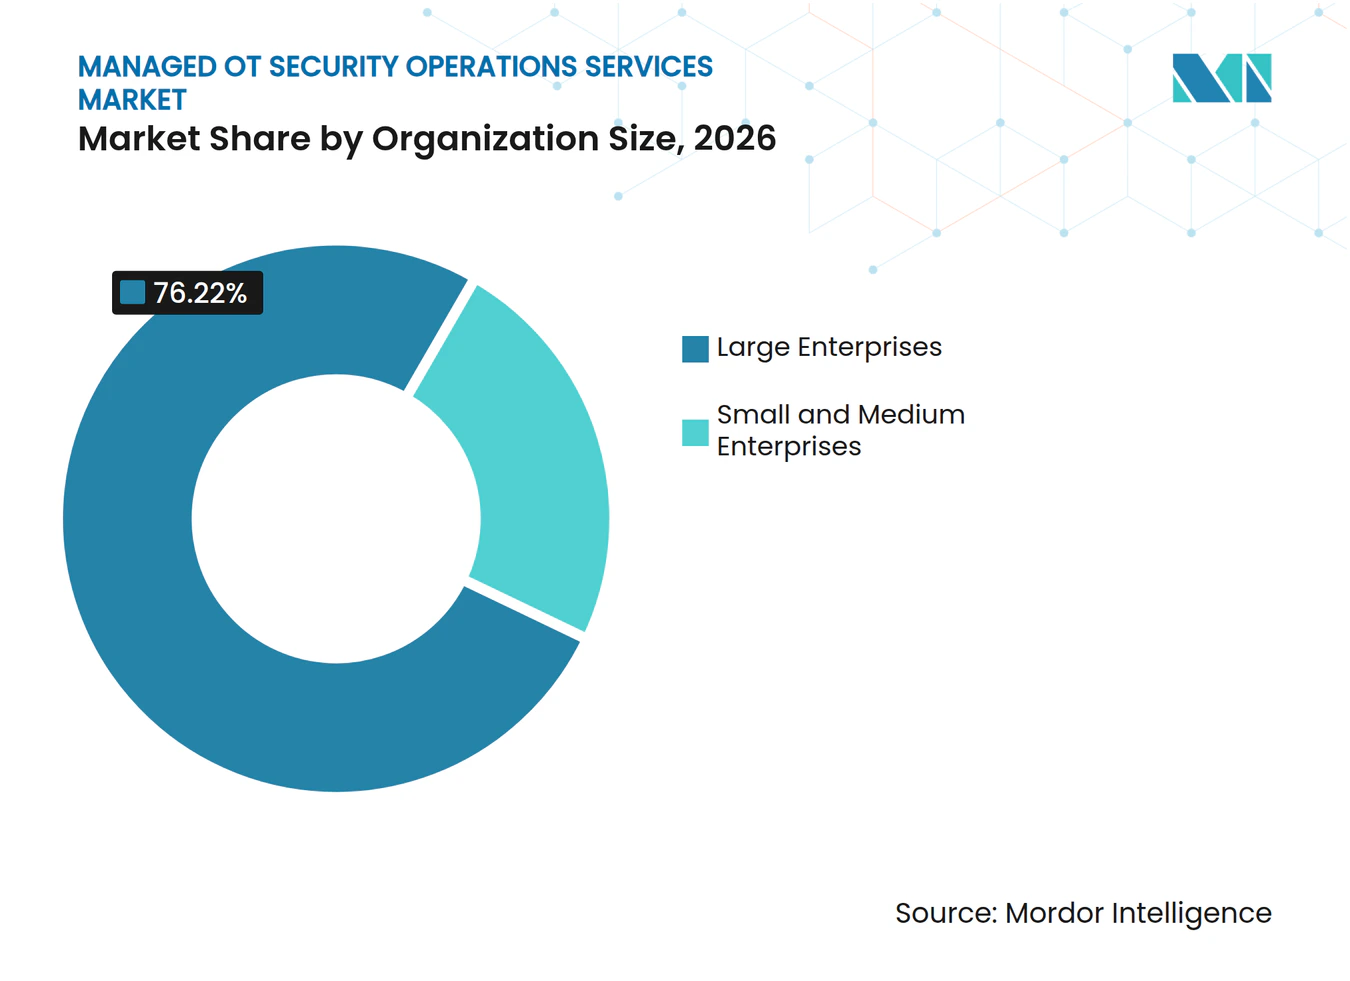
- Par taille d'organisation, les grandes entreprises détenaient 76,22 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 127,16 % jusqu'en 2032.
- Par secteur d'utilisation final, l'énergie et les services publics détenaient 21,87 % des revenus en 2026, tandis que l'automatisation des bâtiments et les centres de données devraient se développer à un CAGR de 17,21 % jusqu'en 2032.
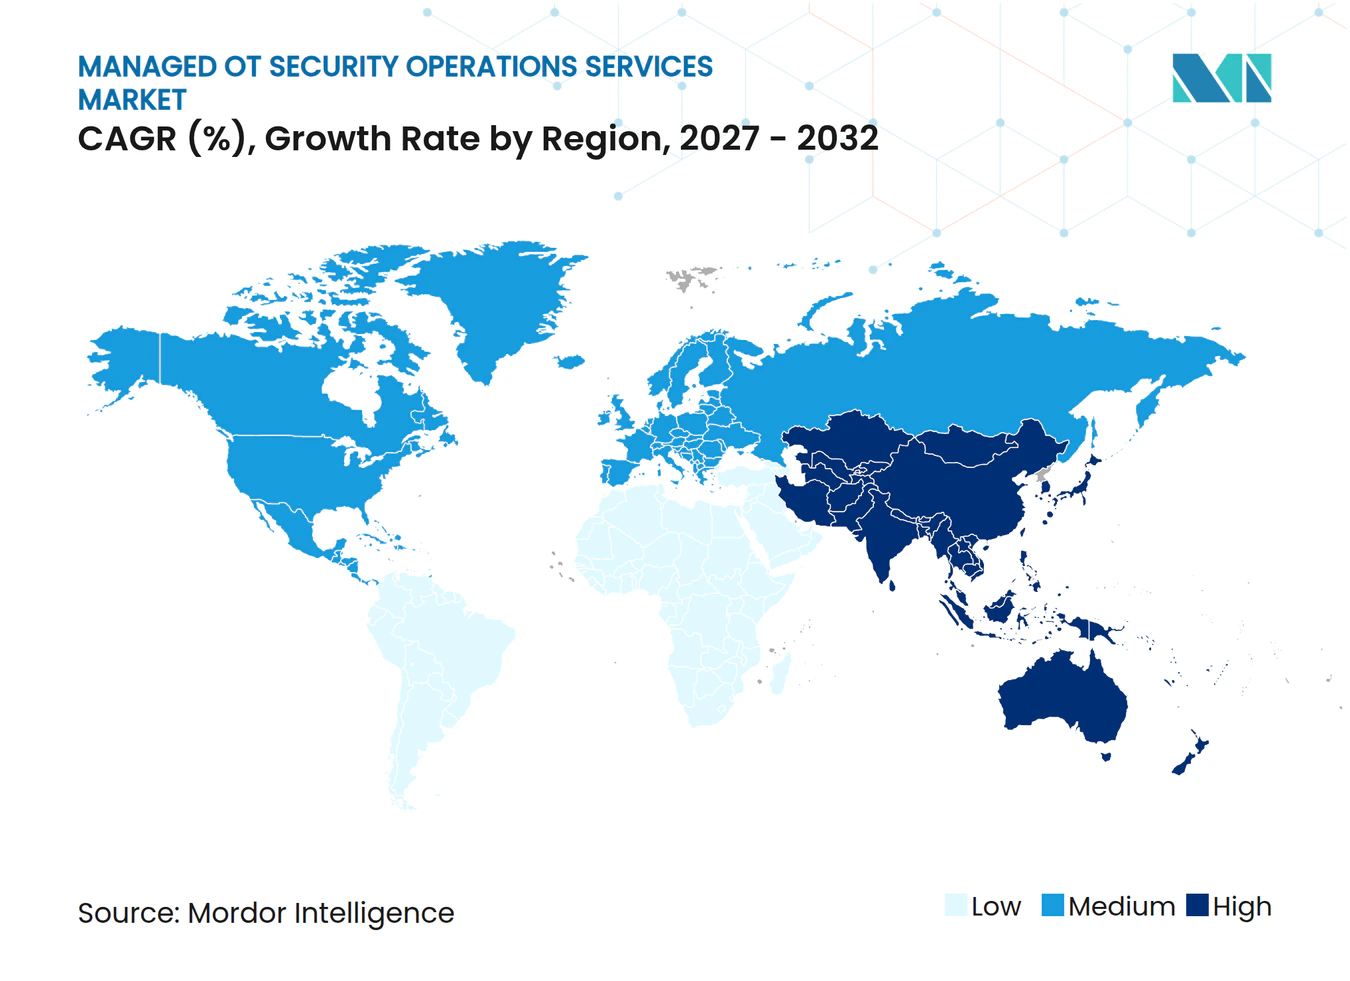
- Par géographie, l'Amérique du Nord détenait 39,88 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,94 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des attaques par rançongiciels et des acteurs étatiques | +4.5% | Mondial, avec une intensité maximale dans les infrastructures critiques d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Convergence IT/OT et numérisation industrielle | +3.8% | Mondial, accéléré dans les corridors manufacturiers d'Asie-Pacifique et les réseaux énergétiques nord-américains | Moyen terme (2-4 ans) |
| Conformité réglementaire et obligations de déclaration | +2.8% | Amérique du Nord et Europe, avec des répercussions au Moyen-Orient et en Afrique via les mandats nationaux d'infrastructure critique | Moyen terme (2-4 ans) |
| Pénuries de talents en cybersécurité OT | +2.2% | Mondial, avec le besoin le plus aigu en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Long terme (≥ 4 ans) |
| Fenêtres de changement critiques pour la sécurité stimulant l'externalisation | +1.5% | Énergie mondiale, services publics, pétrole et gaz, concentrés en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Prolifération des accès à distance des fournisseurs dans les installations multi-sites | +1% | Mondial, avec une forte densité dans les pôles de fabrication discrète et de fabrication en continu | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Escalade des attaques par rançongiciels et des acteurs étatiques
Les rançongiciels ont évolué du chiffrement opportuniste de données vers la perturbation opérationnelle dans les environnements industriels. Dragos a suivi des rançongiciels affectant 3 300 organisations industrielles en 2025, et les fabricants représentaient plus des deux tiers des victimes.[1] Ce schéma fait des temps d'arrêt un risque commercial direct pour les installations qui dépendent de processus continus et de calendriers de production étroitement contrôlés. Le marché des services gérés d'opérations de sécurité OT bénéficie lorsque les responsables de la sécurité exigent une détection continue plutôt que des examens périodiques des journaux et des alertes. Les acteurs liés à des États peuvent également chercher à obtenir un accès bien avant qu'un événement ne devienne visible pour les équipes opérationnelles. La chasse aux menaces gérée devient donc de plus en plus pertinente pour les organisations qui ont besoin d'analystes pour rechercher des comportements inhabituels avant qu'ils n'atteignent les processus critiques pour la sécurité.
Convergence IT/OT et numérisation industrielle
Les plateformes d'opérations à distance, les dispositifs périphériques connectés au cloud et les outils de maintenance prédictive ont réduit la séparation entre les technologies de l'information et les technologies opérationnelles. Une étude de 2025 de l'Université de Turku a révélé que les environnements IT et OT hybrides bénéficient d'un cadre aligné sur IEC 62443 et ISO 27001.[2] L'application de ces normes dans les opérations quotidiennes nécessite du personnel de sécurité qui comprend à la fois les systèmes numériques et les processus industriels. La surveillance passive reste essentielle car l'analyse active peut perturber les automates programmables industriels et les systèmes de contrôle distribués. Le marché des services gérés d'opérations de sécurité OT est soutenu par des prestataires qui corrèlent la télémétrie IT et OT sans obliger les usines à gérer des équipes de sécurité distinctes. Un service unifié peut également simplifier la passation entre le personnel de sécurité, les ingénieurs et les opérations sur site.
Conformité réglementaire et obligations de déclaration
Les exigences de conformité deviennent une raison pratique de se procurer des services gérés, notamment en Amérique du Nord et en Europe. La Commission européenne a proposé un paquet de cybersécurité en janvier 2026 qui étendrait le cadre européen de certification en matière de cybersécurité aux services de sécurité gérés.[3] Cette orientation accroît l'importance de la surveillance documentée, de la gestion des incidents et des contrôles des fournisseurs dans les marchés publics réglementés. IEC 62443, NERC CIP, NIS2 et CIRCIA façonnent de nombreux calendriers d'approvisionnement car ils lient les contrôles de sécurité aux obligations de déclaration et de responsabilité. Les prestataires gérés peuvent aider les clients à maintenir des enregistrements des événements surveillés, des actions de réponse et des contrôles d'accès. Le marché des services gérés d'opérations de sécurité OT bénéficie de ce besoin de preuves continues plutôt que d'évaluations de conformité ponctuelles.
Pénuries de talents en cybersécurité OT
Les rôles de sécurité OT requièrent une expertise en protocoles industriels, en opérations de sécurité et en sécurité des processus. Honeywell et Westlands Advisory ont rapporté que de nombreuses organisations industrielles dans le monde n'avaient soit aucun programme de sécurité, soit seulement un programme en phase initiale. Établir une équipe de sécurité interne disponible en permanence est difficile lorsque les talents spécialisés sont rares et que les coûts de rétention sont élevés. Cette pénurie est particulièrement significative dans les régions où la capacité industrielle se développe plus rapidement que la disponibilité de compétences spécialisées en sécurité. Les contrats de services gérés transforment les défis de recrutement et de couverture en dépenses d'exploitation prévisibles. Cela soutient le marché des services gérés d'opérations de sécurité OT parmi les organisations qui ne peuvent pas justifier un centre d'opérations de sécurité OT interne dédié.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Systèmes hérités et protocoles propriétaires | -2.2% | Mondial, avec de fortes concentrations dans les infrastructures énergétiques nord-américaines et les industries de transformation européennes | Long terme (≥ 4 ans) |
| Coût élevé et perturbation opérationnelle de la remédiation | -1.8% | Mondial, le plus aigu dans l'énergie, le pétrole et le gaz, et la fabrication en continu | Long terme (≥ 4 ans) |
| Perte de contexte des alertes dans les parcs OEM mixtes | -0.8% | Mondial, particulièrement dans les environnements d'usines multi-fournisseurs en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Contraintes de résidence des données et de SOC transfrontalier | -0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et juridictions de conformité européennes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Systèmes hérités et protocoles propriétaires
Les systèmes hérités de contrôle de supervision et d'acquisition de données et les automates programmables industriels peuvent être difficiles à surveiller en toute sécurité. Une revue systématique de 2025 a identifié les systèmes OT hérités et l'absence de normes de sécurité pour les anciens protocoles industriels comme des lacunes clés dans l'efficacité des SOC OT. De nombreux dispositifs fournissent une télémétrie de sécurité limitée, communiquent via des protocoles propriétaires ou réagissent de manière imprévisible aux analyses actives. Les prestataires peuvent avoir besoin d'installer des prises réseau passives et de développer des analyseurs de protocoles personnalisés sur des sites individuels. Ces exigences prolongent les délais de mise en œuvre et augmentent les coûts initiaux des contrats. Le marché des services gérés d'opérations de sécurité OT doit donc prendre en charge des équipements qui peuvent rester en service pendant 15 à 20 ans sans recevoir de mise à jour de sécurité.
Coût élevé et perturbation opérationnelle de la remédiation
Les actions de réponse dans les environnements OT nécessitent une coordination minutieuse car des changements brusques peuvent perturber la production. Dans le raffinage, la fabrication chimique et le traitement des eaux, un arrêt non planifié peut coûter plus qu'un contrat de service géré. Cela stimule la demande de surveillance préventive mais limite également la vitesse à laquelle les prestataires peuvent isoler des actifs ou mettre en œuvre des modifications de configuration. Siemens a déclaré que son service géré de détection et de réponse peut réduire considérablement les investissements et les coûts d'exploitation continus par rapport à un centre d'opérations de sécurité interne. Les prestataires nécessitent des manuels de réponse industrielle pré-approuvés et des protocoles d'autorisation clairs pour minimiser les délais. Ces contraintes opérationnelles peuvent ralentir le déploiement sur le marché des services gérés d'opérations de sécurité OT, même lorsque le besoin de protection reste fort.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service :
le SOC OT entièrement géré ancre les revenus, la chasse aux menaces s'accélèreLe SOC OT entièrement géré et MDR détenait 34,28 % de la part du marché des services gérés d'opérations de sécurité OT en 2026. Le service attire les acheteurs qui souhaitent une couverture de détection et de réponse sans pourvoir chaque poste en interne. Une couverture continue du SOC OT interne peut nécessiter 4 à 5 analystes à temps plein sur un site, ce qui n'est pratique que pour les opérateurs les plus importants. Les services de SOC OT co-géré conviennent aux organisations qui conservent une expertise interne mais ont besoin d'une couverture en dehors des heures de travail standard. Les opérations de plateforme OT gérée et de détection servent les clients qui disposent d'une technologie de visibilité mais ont besoin de contenu de détection et de triage des alertes. Les contrats de réponse aux incidents, la gestion des vulnérabilités et des expositions OT, et les services professionnels couvrent les besoins de préparation, de soutien à l'audit, d'intégration et de réponse spécialisée.
La chasse aux menaces gérée devrait se développer à un CAGR de 16,87 % de 2027 à 2032. Le service s'adresse aux organisations qui ont une visibilité de base mais ont besoin de trouver des activités qui ne déclenchent pas les seuils d'alerte ordinaires. Les contrats de retainer utilisent de plus en plus des manuels OT pré-négociés et des procédures d'autorisation de pause de production. Ces conditions peuvent raccourcir le temps de réponse après confirmation d'un incident. Dragos a acquis runZero et NetRise en septembre 2026 pour ajouter la découverte d'actifs et l'analyse de composition à sa plateforme de cybersécurité OT. Le marché des services gérés d'opérations de sécurité OT évolue des travaux ponctuels vers des contrats récurrents à mesure que les obligations de conformité, la complexité des opérations et les besoins en personnel deviennent plus persistants.



Par fonction de sécurité :
la surveillance réseau est en tête, la chasse proactive aux menaces progresseLa surveillance et la détection de la sécurité réseau détenaient 23,37 % des revenus en 2026. L'analyse passive du trafic est importante lorsque les agents de point de terminaison ne peuvent pas être déployés en toute sécurité sur les automates programmables industriels, les systèmes de contrôle distribués ou les unités terminales distantes. La découverte d'actifs, l'inventaire et la contextualisation des risques servent souvent de point de départ, car des inventaires précis sont nécessaires pour une surveillance efficace. La surveillance des points de terminaison et des dispositifs industriels, ainsi que la surveillance des identités, des accès privilégiés et des accès à distance, couvrent une surface d'accès fournisseur croissante. Les installations multi-sites fournissent souvent des identifiants d'accès à distance à de nombreuses équipes de maintenance de fabricants d'équipements d'origine. Les opérations de gestion des informations et des événements de sécurité et SOAR combinent ensuite ces signaux en files d'attente d'incidents classés et en enregistrements de rapports.
Le renseignement sur les menaces et la chasse aux menaces devraient se développer à un CAGR de 16,96 % de 2027 à 2032. Son rôle est d'identifier le comportement des adversaires industriels grâce à une télémétrie adaptée aux protocoles plutôt que de s'appuyer uniquement sur des alertes à usage général. NTT DATA a lancé UnifiedMDR pour la sécurité OT au Japon en mars 2025 et visait 22 milliards JPY (147 millions USD) de revenus annuels combinés UnifiedMDR d'ici 2027. La surveillance des vulnérabilités et des configurations, ainsi que la réponse aux incidents, la criminalistique et les conseils de récupération, sont également importantes dans les secteurs réglementés qui exigent des actions documentées après incident. Les prestataires spécialisés OT peuvent fidéliser les clients lorsqu'ils affichent des taux de faux positifs plus faibles et une contention plus rapide dans les environnements industriels. Cette position soutient le marché des services gérés d'opérations de sécurité OT, où les plateformes MSSP à usage général manquent d'un contexte industriel.
Par mode de déploiement :
les services hébergés dans le cloud sont en tête tant en part qu'en croissanceLes services hébergés dans le cloud détenaient 36,84 % des revenus en 2026 et devraient se développer à un CAGR de 17,21 % jusqu'en 2032. Les plateformes de données cloud centralisées peuvent agréger la télémétrie entre les sites et identifier des schémas qui peuvent ne pas être visibles dans une seule installation. Le modèle est utile pour les clients ayant des opérations dispersées et des ressources de sécurité locales limitées. Le déploiement sur site continue de servir les environnements de défense, nucléaires et certains réseaux énergétiques avec des exigences strictes de souveraineté ou d'isolation physique. Le déploiement hybride traite la télémétrie localement et envoie des événements normalisés vers des plateformes de gestion des informations et des événements de sécurité et de réponse basées sur le cloud. Cette structure aide les organisations à équilibrer les contrôles locaux avec l'analyse centralisée.
La taille du marché des services gérés d'opérations de sécurité OT pour la livraison hébergée dans le cloud reflète à la fois l'adoption par les premiers utilisateurs et la nouvelle demande des adoptants tardifs. Les processus d'intégration standard et les intégrations d'interfaces de programmation d'applications peuvent réduire la préparation site par site qui favorisait autrefois les installations sur site. Open Systems et Nozomi Networks ont annoncé un partenariat en avril 2026 pour une sécurité OT, IoT et des systèmes cyber-physiques entièrement gérée en utilisant des modèles SASE co-gérés et de confiance zéro. Le partenariat cible les clients des secteurs de la fabrication, de l'énergie et des infrastructures critiques. Les services cloud devront encore répondre aux règles de résidence des données et aux exigences des clients en matière de contrôle local. Les architectures hybrides offrent aux prestataires un moyen de servir ces clients sans abandonner l'analyse centralisée.
Par taille d'organisation :
les grandes entreprises sont en tête, l'adoption par les PME s'accélèreLes grandes entreprises détenaient 76,22 % des revenus en 2026. Leurs parcs OT multi-sites, leur exposition réglementaire et leurs parcs d'équipements variés créent un argument solide en faveur des contrats de services gérés. Ces opérateurs font également face à un périmètre d'accès fournisseur plus large et à une coordination plus complexe entre les équipes de sécurité et le personnel opérationnel. Cette position de revenus reflète l'échelle nécessaire pour justifier une couverture de service étendue. Les petites et moyennes entreprises ont historiquement retardé les investissements en sécurité car les services spécialisés étaient coûteux et difficiles à se procurer. Les services cloud modulaires et la tarification standard par site réduisent cet obstacle.
Les petites et moyennes entreprises devraient se développer à un CAGR de 127,16 % de 2027 à 2032. Les obligations NIS2 et les exigences en matière de cyberassurance incitent davantage d'opérateurs du marché intermédiaire à formaliser les arrangements de surveillance. Honeywell a étendu sa suite de cybersécurité OT en juin 2026 avec un service SOC OT offrant une surveillance réseau et des points de terminaison 24h/24 et 7j/7 auprès de plusieurs fournisseurs. L'offre comprend des niveaux de service pouvant servir à la fois les grandes entreprises et les utilisateurs du marché intermédiaire. La concurrence pour les clients plus petits devient plus active à mesure que les prestataires régionaux utilisent la livraison cloud et des offres flexibles. Le marché des services gérés d'opérations de sécurité OT pourrait connaître une plus grande différenciation des services autour de l'intégration rapide, du soutien pratique à la réponse et des tailles de contrats accessibles.

Par secteur d'utilisation final :
l'énergie et les services publics sont en tête, l'automatisation des bâtiments et les centres de données connaissent la croissance la plus rapideL'énergie et les services publics détenaient 21,87 % des revenus en 2026. Les temps d'arrêt à fortes conséquences, le ciblage par des acteurs étatiques et les exigences de déclaration NERC CIP soutiennent la demande dans ce groupe d'utilisateurs finaux. Le pétrole et le gaz dépendent de la surveillance à distance d'infrastructures géographiquement distribuées. La fabrication discrète exploite de nombreuses usines et gère généralement un accès étendu aux fournisseurs tiers. La fabrication en continu, le transport et la logistique, ainsi que les produits pharmaceutiques et les sciences de la vie nécessitent des actions de réponse prudentes car les règles de sécurité et les normes opérationnelles limitent les mesures correctives agressives. L'eau et les eaux usées, les établissements de santé, les mines et les métaux, et les produits chimiques adoptent également la surveillance gérée à mesure que les obligations de déclaration s'étendent.
L'automatisation des bâtiments et les centres de données devraient se développer à un CAGR de 17,21 % de 2027 à 2032. Les opérateurs de centres de données connectent de plus en plus les systèmes de gestion des bâtiments, de refroidissement et de distribution d'énergie avec les environnements informatiques d'entreprise. Cela crée une surface d'attaque convergée que les opérations de sécurité informatique ordinaires peuvent ne pas couvrir adéquatement. Le segment est également affecté par les règles d'infrastructure critique, les exigences de protection des données et les attentes en matière de sécurité du réseau électrique. Les établissements de santé ont un besoin connexe car les dispositifs connectés et les systèmes de bâtiments introduisent des risques OT dans des organisations disposant d'un personnel de sécurité OT dédié limité. Le marché des services gérés d'opérations de sécurité OT est bien positionné là où les clients ont besoin d'un modèle de service pratique plutôt que de constituer une équipe spécialisée interne.
Analyse géographique
Marché des Services Gérés de Sécurité OT des Opérations en Amérique du Nord
L'Amérique du Nord détenait 39,88 % des revenus en 2026. Son leadership est soutenu par une forte concentration d'infrastructures critiques réglementées et un écosystème mature de fournisseurs de services de sécurité gérés. Les directives NERC CIP, les directives de pipeline de la Transportation Security Administration et les délais de déclaration CIRCIA soutiennent les dépenses de sécurité continues sur le marché des services gérés de sécurité OT des opérations. Le Canada connaît une adoption plus forte dans les secteurs de l'énergie et des mines, tandis que le Mexique présente une opportunité grâce aux investissements manufacturiers liés à la délocalisation de proximité. Trustwave a lancé un portefeuille de services de sécurité OT en juillet 2025, combinant conception, tests et un SOC co-géré utilisant la surveillance Nozomi Networks et le renseignement sur les menaces SpiderLabs.
Marché des Services Gérés de Sécurité OT des Opérations en Europe
L'Europe est influencée par la mise en œuvre de NIS2 et les exigences nationales en matière d'infrastructures critiques. La loi allemande de mise en œuvre de NIS 2 est entrée en vigueur le 6 décembre 2025, et ses exigences ont accru l'attention portée à la surveillance continue et à la déclaration des incidents. Le Royaume-Uni, l'Allemagne et la France représentent une grande partie de la demande régionale. Siemens a lancé un service de Détection et Réponse Gérées conforme à NIS2 en avril 2026 pour les fournisseurs d'énergie et les opérateurs d'infrastructures critiques. Les opérateurs d'Europe de l'Est augmentent également leur adoption en raison des préoccupations géopolitiques accrues et des délais réglementaires.
Marché des Services Gérés de Sécurité OT des Opérations en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 17,94 % de 2027 à 2032. La Chine, le Japon, l'Inde et l'Asie du Sud-Est présentent des modèles de demande différents, mais combinent tous la numérisation industrielle avec un besoin de compétences plus spécialisées en sécurité OT. Le lancement de NTT DATA au Japon reflète l'investissement des grands prestataires de services dans un modèle de détection et de réponse gérées localisé. Rockwell Automation a ouvert un Centre des Opérations de Sécurité à Singapour en février 2026 pour fournir une détection et une réponse OT gérées 24h/24 et 7j/7 dans toute l'Asie-Pacifique. Le marché des services gérés de sécurité OT des opérations présente également des opportunités au Moyen-Orient et en Afrique et en Amérique du Sud, où les besoins en énergie, fabrication, mines et résidence des données soutiennent des modèles de livraison localisés.
Paysage concurrentiel
Concentration du Marché
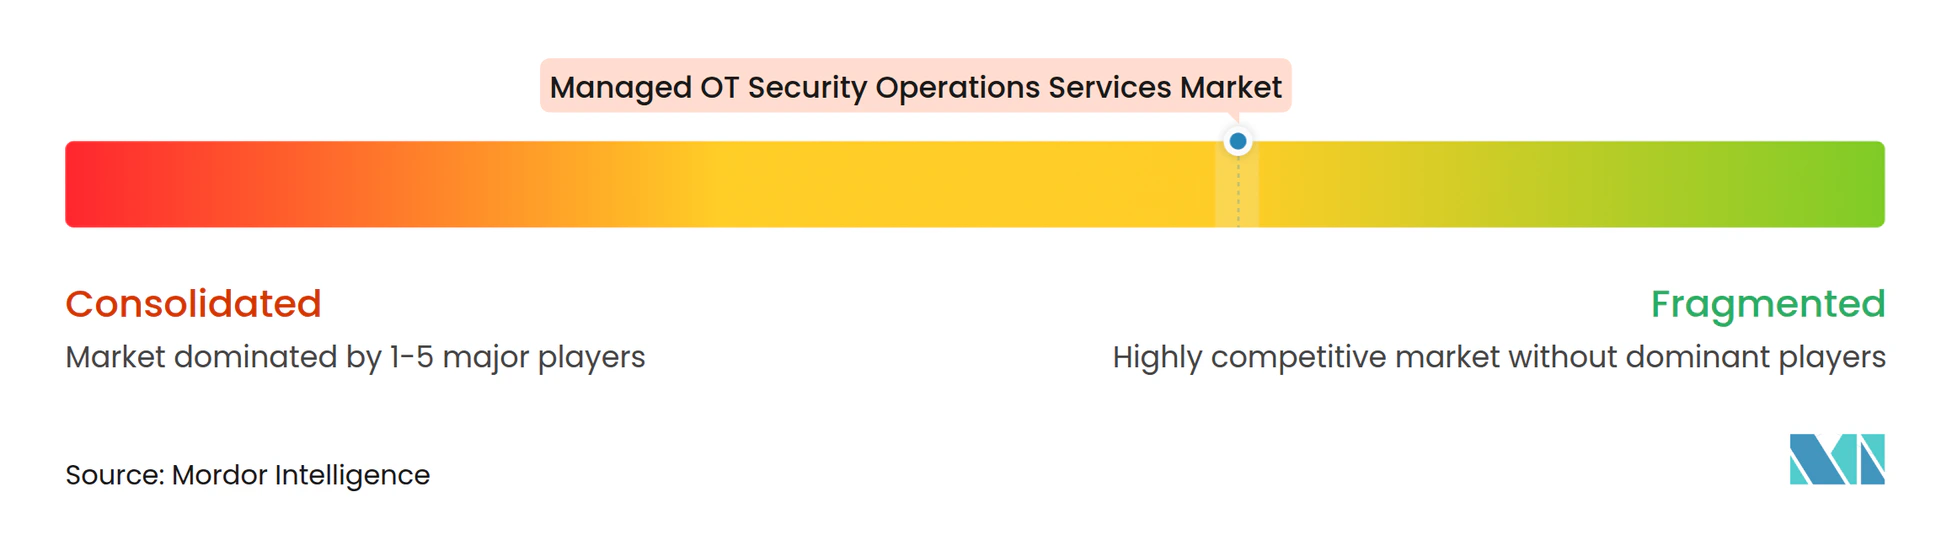
Le marché des services gérés d'opérations de sécurité OT est modérément fragmenté car aucun prestataire unique ne combine la profondeur des protocoles OT, une couverture de service complète et une portée mondiale dans toutes les catégories de clients. Dragos, Claroty et Nozomi Networks se distinguent par leur visibilité industrielle et leur renseignement sur les menaces. Honeywell, Siemens, Rockwell Automation et Schneider Electric peuvent combiner des services de sécurité avec des relations établies de longue date avec les équipements. Accenture, IBM, NTT DATA, Wipro et Capgemini se distinguent par leur échelle de SOC et leur intégration IT et OT plus large. La certification IEC 62443 et les preuves de conformité NIS2 deviennent des qualifications importantes dans les marchés publics européens.
Les partenariats constituent une voie importante vers une couverture plus large. Rockwell Automation a étendu les services gérés SecureOT en octobre 2026 pour prendre en charge les pare-feux Fortinet FortiGate et les infrastructures appartenant aux clients. Cette approche permet aux fabricants d'intégrer les équipements existants dans les opérations gérées sans remplacement matériel. Dragos a acquis runZero et NetRise en septembre 2026 pour connecter la découverte d'actifs, l'analyse de composition et les capacités de réponse. L'extension de la suite de Honeywell en juin 2026 a ajouté l'analyse comportementale, la technologie de leurre et un SOC OT indépendant des fournisseurs.
Le marché des services gérés d'opérations de sécurité OT présente une lacune dans la protection de l'automatisation des bâtiments et des centres de données, où les environnements convergés nécessitent à la fois un contexte IT et industriel. Les prestataires plus petits peuvent concurrencer dans les environnements de petites et moyennes entreprises et de sites distants multi-sites grâce à des offres cloud modulaires et une tarification flexible, tandis que les acteurs établis plus importants conservent des avantages en termes de couverture géographique, de capacité de réponse et d'intégration avec les parcs technologiques des clients. La qualité de la détection et la capacité à utiliser des procédures de réponse spécifiques à l'OT deviennent aussi importantes que le nombre d'analystes. Les prestataires doivent également démontrer que leur service fonctionne sur des parcs d'équipements mixtes et répond aux exigences de conformité locales.
Leaders du secteur des services gérés d'opérations de sécurité OT
-
Honeywell International Inc.
-
Siemens AG
-
IBM Corporation
-
Accenture plc
-
Rockwell Automation, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Sécurité OT des Opérations Entreprises couvertes dans ce rapport
- Accenture plc
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Dragos, Inc.
- Ernst & Young Global Limited
- Fortinet, Inc.
- Honeywell International Inc.
- IBM Corporation
- KPMG International Limited
- Nozomi Networks Inc.
- NTT DATA Corporation
- Palo Alto Networks, Inc.
- PricewaterhouseCoopers International Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tenable, Inc.
- Wipro Limited
Développements industriels récents dans Marché des Services Gérés de Sécurité OT des Opérations
- Octobre 2026 : Rockwell Automation a étendu les services gérés SecureOT avec des services gérés de pare-feu prenant en charge les pare-feux Fortinet FortiGate et des services gérés d'infrastructure fournissant une surveillance 24h/24 et 7j/7 et une gestion du cycle de vie matériel pour les serveurs, commutateurs et plateformes de virtualisation appartenant aux clients. L'expansion permet aux fabricants d'intégrer les infrastructures tierces existantes dans les opérations gérées sans remplacement matériel, élargissant la portée des contrats adressables dans les environnements d'usines multi-fournisseurs.
- Septembre 2026 : Dragos a acquis runZero et NetRise pour compléter une plateforme de cybersécurité OT étendue de bout en bout. Les acquisitions ajoutent la découverte réseau et l'analyse de composition des micrologiciels/logiciels aux capacités de détection gérée et de réponse aux incidents de Dragos, permettant une visibilité intégrée des actifs aux menaces pour les clients des opérations de sécurité OT gérées.
- Juin 2026 : Honeywell a lancé cinq nouvelles capacités de la suite de cybersécurité OT, notamment la défense proactive cyber alimentée par l'IA utilisant l'analyse comportementale et la technologie de leurre, et un service géré de SOC OT indépendant des fournisseurs avec une surveillance réseau et des points de terminaison 24h/24 et 7j/7 pour les opérateurs industriels dans le monde entier.
- Avril 2026 : Open Systems AG et Nozomi Networks ont annoncé un partenariat stratégique pour fournir une sécurité OT, IoT et des systèmes cyber-physiques entièrement gérée sur les marchés européens et mondiaux via des modèles opérationnels SASE co-gérés et de confiance zéro pour les clients des secteurs de la fabrication, de l'énergie et des infrastructures critiques.
Périmètre du rapport mondial sur le marché des services gérés d'opérations de sécurité OT
Le marché des services gérés d'opérations de sécurité OT comprend des services de sécurité externalisés, disponibles 24h/24 et 7j/7, qui surveillent, détectent, enquêtent et répondent aux cybermenaces ciblant les environnements de technologie opérationnelle (OT), y compris les systèmes de contrôle industriel (ICS), SCADA, les systèmes de contrôle distribués (DCS) et les automates programmables industriels (PLC) dans les secteurs de la fabrication, de l'énergie/services publics, du pétrole et du gaz, du transport et des infrastructures critiques.
Le rapport sur le marché des services gérés d'opérations de sécurité OT est segmenté par modèle de service (SOC OT entièrement géré et MDR, SOC OT co-géré, opérations de plateforme OT gérée et de détection, chasse aux menaces gérée, contrats de réponse aux incidents et réponse d'urgence, gestion des vulnérabilités, des expositions et de la conformité OT, et services professionnels soutenant les opérations gérées), fonction de sécurité (surveillance et détection de la sécurité réseau, découverte d'actifs, inventaire et contextualisation des risques, surveillance des points de terminaison et des dispositifs industriels, surveillance des identités, des accès privilégiés et des accès à distance, surveillance des vulnérabilités et des configurations, renseignement sur les menaces et chasse aux menaces, réponse aux incidents, criminalistique et conseils de récupération, et opérations de gestion des informations et des événements de sécurité et SOAR), mode de déploiement (sur site, hébergé dans le cloud et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (énergie et services publics, pétrole et gaz, fabrication discrète, fabrication en continu, transport et logistique, mines et métaux, produits pharmaceutiques et sciences de la vie, eau et eaux usées, établissements de santé, produits chimiques, automatisation des bâtiments et centres de données, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| SOC OT entièrement géré et MDR |
| SOC OT co-géré |
| Opérations de plateforme OT gérée et de détection |
| Chasse aux menaces gérée |
| Contrats de réponse aux incidents et réponse d'urgence |
| Gestion des vulnérabilités, des expositions et de la conformité OT |
| Services professionnels soutenant les opérations gérées |
| Surveillance et détection de la sécurité réseau |
| Découverte d'actifs, inventaire et contextualisation des risques |
| Surveillance des points de terminaison et des dispositifs industriels |
| Surveillance des identités, des accès privilégiés et des accès à distance |
| Surveillance des vulnérabilités et des configurations |
| Renseignement sur les menaces et chasse aux menaces |
| Réponse aux incidents, criminalistique et conseils de récupération |
| Sur site |
| Hébergé dans le cloud |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Énergie et services publics |
| Pétrole et gaz |
| Fabrication |
| Mines et métaux |
| Produits pharmaceutiques et sciences de la vie |
| Eau et eaux usées |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par modèle de service | SOC OT entièrement géré et MDR | |
| SOC OT co-géré | ||
| Opérations de plateforme OT gérée et de détection | ||
| Chasse aux menaces gérée | ||
| Contrats de réponse aux incidents et réponse d'urgence | ||
| Gestion des vulnérabilités, des expositions et de la conformité OT | ||
| Services professionnels soutenant les opérations gérées | ||
| Par fonction de sécurité | Surveillance et détection de la sécurité réseau | |
| Découverte d'actifs, inventaire et contextualisation des risques | ||
| Surveillance des points de terminaison et des dispositifs industriels | ||
| Surveillance des identités, des accès privilégiés et des accès à distance | ||
| Surveillance des vulnérabilités et des configurations | ||
| Renseignement sur les menaces et chasse aux menaces | ||
| Réponse aux incidents, criminalistique et conseils de récupération | ||
| Par mode de déploiement | Sur site | |
| Hébergé dans le cloud | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Énergie et services publics | |
| Pétrole et gaz | ||
| Fabrication | ||
| Mines et métaux | ||
| Produits pharmaceutiques et sciences de la vie | ||
| Eau et eaux usées | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'opérations de sécurité OT ?
La taille du marché des services gérés d'opérations de sécurité OT est de 6,77 milliards USD en 2026 et devrait atteindre 17,28 milliards USD d'ici 2032, à un CAGR de 16,54 % de 2027 à 2032.
Pourquoi les organisations industrielles utilisent-elles des services de sécurité OT gérés ?
Les opérateurs utilisent ces services pour la surveillance continue, le soutien à la réponse spécifique à l'OT, la déclaration de conformité et l'accès à des compétences de sécurité spécialisées.
Quel modèle de service est en tête des opérations de sécurité OT gérées ?
Le SOC OT entièrement géré et MDR est en tête avec une part de revenus de 34,28 % en 2026.
Quelle approche de déploiement se développe le plus rapidement ?
Le déploiement hébergé dans le cloud est en tête tant en part qu'en expansion projetée, avec 36,84 % des revenus en 2026 et un CAGR de 17,21 % jusqu'en 2032.
Quel groupe d'utilisateurs finaux détient la plus grande part de revenus ?
L'énergie et les services publics sont en tête avec une part de revenus de 21,87 % en 2026, car les temps d'arrêt, les exigences de conformité et les menaces ciblées accroissent le besoin d'une protection continue.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 17,94 % de 2027 à 2032, à mesure que la numérisation industrielle et les exigences nationales en matière de cybersécurité progressent.