
Marktgröße und Marktanteil für verwaltete OT-Sicherheitsbetriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.04 Milliarden US-Dollar |
| Marktgröße (2032) | 17.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.54 % |
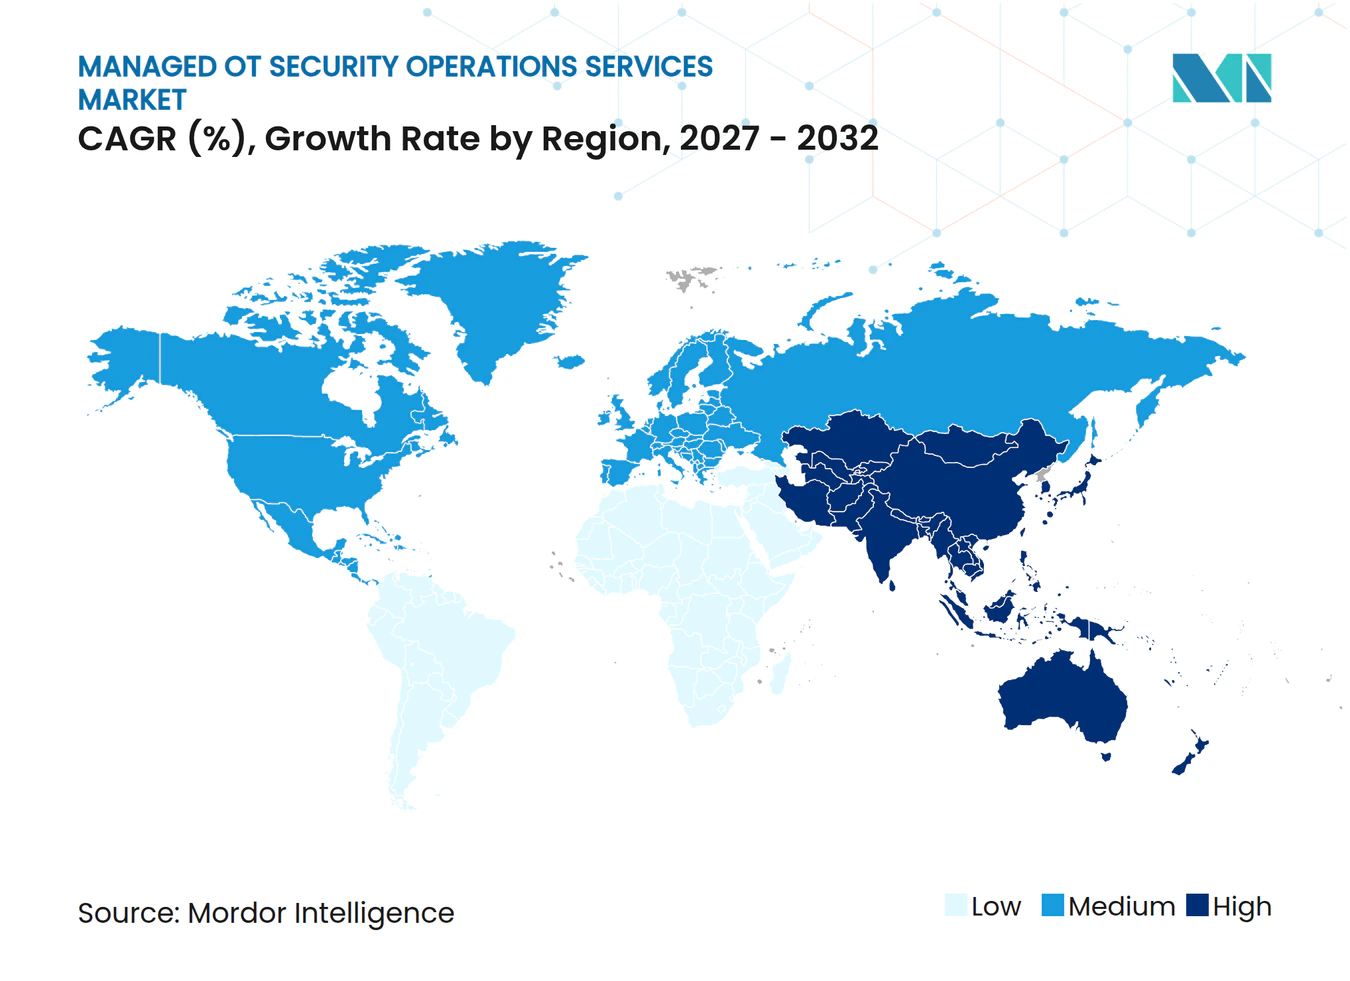
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete OT-Sicherheitsbetriebsdienste von Mordor Intelligence
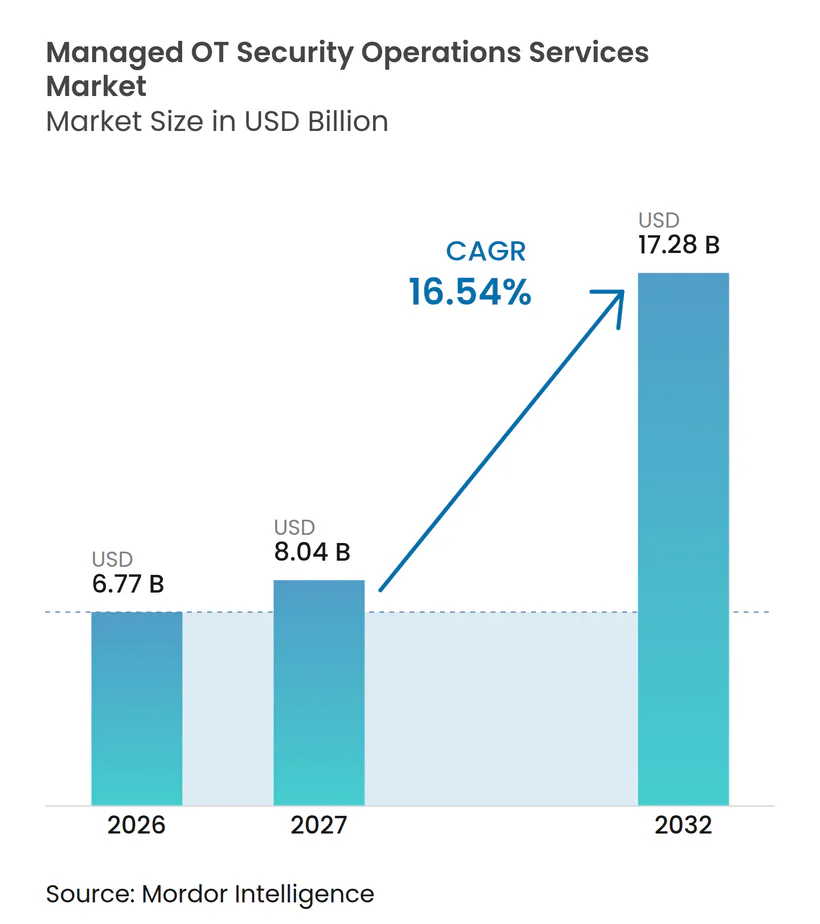
Die Marktgröße für verwaltete OT-Sicherheitsbetriebsdienste wird voraussichtlich von 6,77 Milliarden USD im Jahr 2026 und 8,04 Milliarden USD im Jahr 2027 auf 17,28 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 16,54 % zwischen 2027 und 2032. Der Markt für verwaltete OT-Sicherheitsbetriebsdienste wird durch die Schwierigkeit geprägt, Produktionssysteme zu schützen, die nun mit Unternehmensnetzwerken, Remote-Nutzern und Cloud-Anwendungen verbunden sind. Industriebetreiber benötigen zunehmend eine kontinuierliche Überwachung, aber auch Sicherheitsteams, die Prozesssicherheit, industrielle Protokolle und Produktionsbeschränkungen verstehen. Ransomware, staatlich gelenkte Aktivitäten, regulatorische Berichtspflichten und der Fernzugriff von Anbietern verlagern die Sicherheitsarbeit von isolierten Projekten hin zu wiederkehrenden Serviceverträgen. Anbieter, die passive OT-Überwachung mit praktischen Reaktionsverfahren kombinieren, können eine Lücke schließen, die konventionelle IT-Sicherheitsbetriebe häufig nicht abdecken können. Der Markt für verwaltete OT-Sicherheitsbetriebsdienste hat zudem Wachstumspotenzial, da Cloud-Bereitstellung und modulare Pakete die verwaltete Überwachung für kleinere Betreiber zugänglicher machen.
Wichtigste Erkenntnisse des Berichts
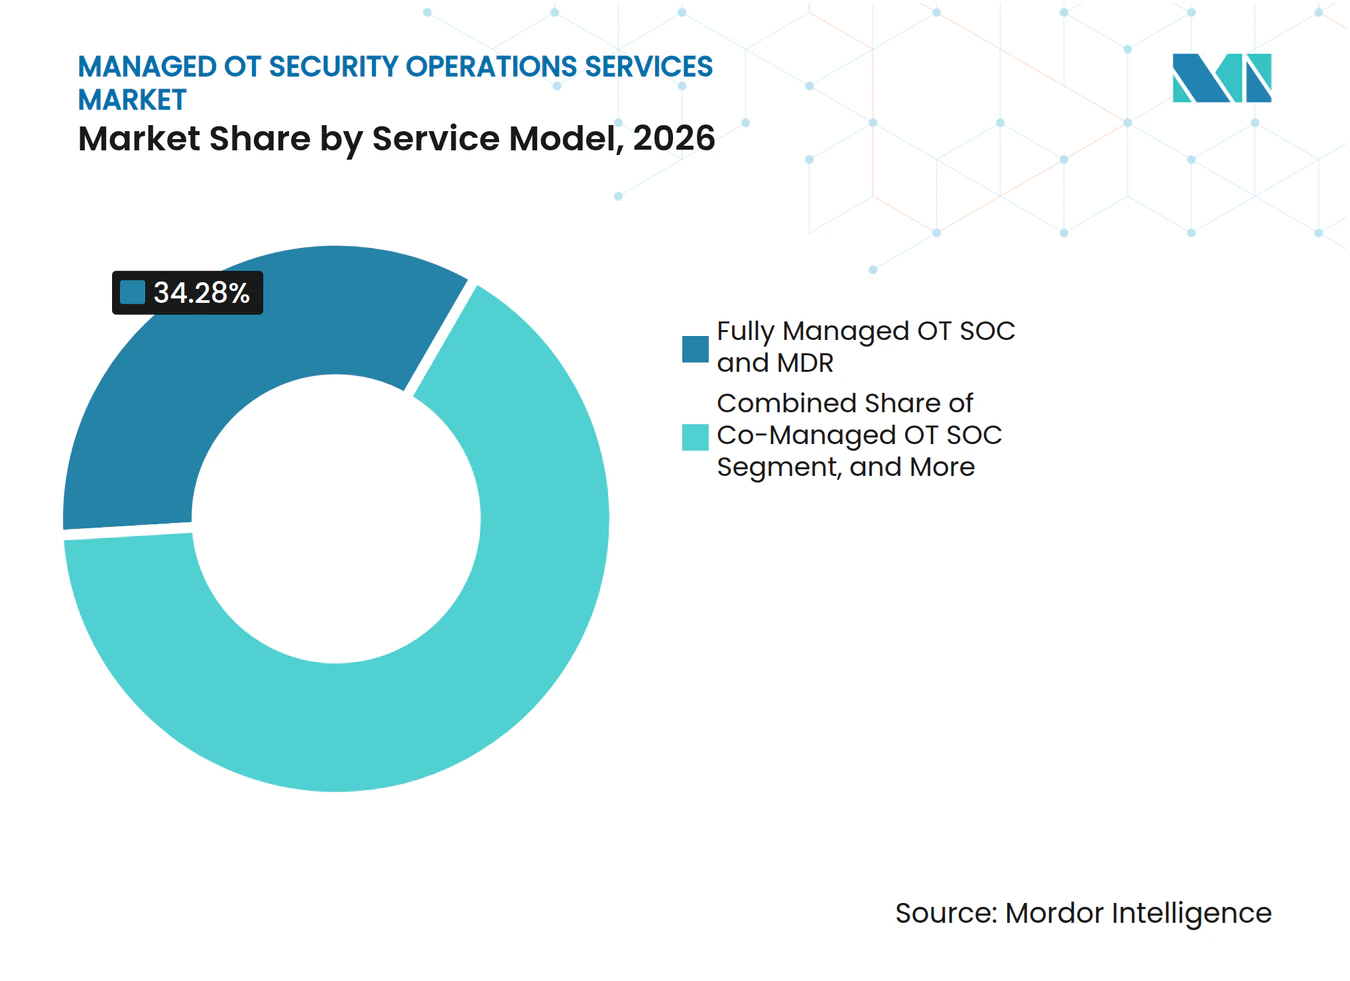
- Nach Servicemodell hielt vollständig verwaltetes OT-SOC und MDR im Jahr 2026 einen Marktanteil von 34,28 % am Markt für verwaltete OT-Sicherheitsbetriebsdienste, während verwaltete Bedrohungssuche bis 2032 voraussichtlich mit einer CAGR von 16,87 % wachsen wird.
- Nach Sicherheitsfunktion hielt Netzwerksicherheitsüberwachung und -erkennung im Jahr 2026 einen Umsatzanteil von 23,37 %, während Bedrohungsintelligenz und Bedrohungssuche bis 2032 voraussichtlich mit einer CAGR von 16,96 % wachsen wird.
- Nach Bereitstellungsmodus entfielen auf Cloud-gehostete Dienste im Jahr 2026 36,84 % des Umsatzes, und sie werden bis 2032 voraussichtlich mit einer CAGR von 17,21 % wachsen.
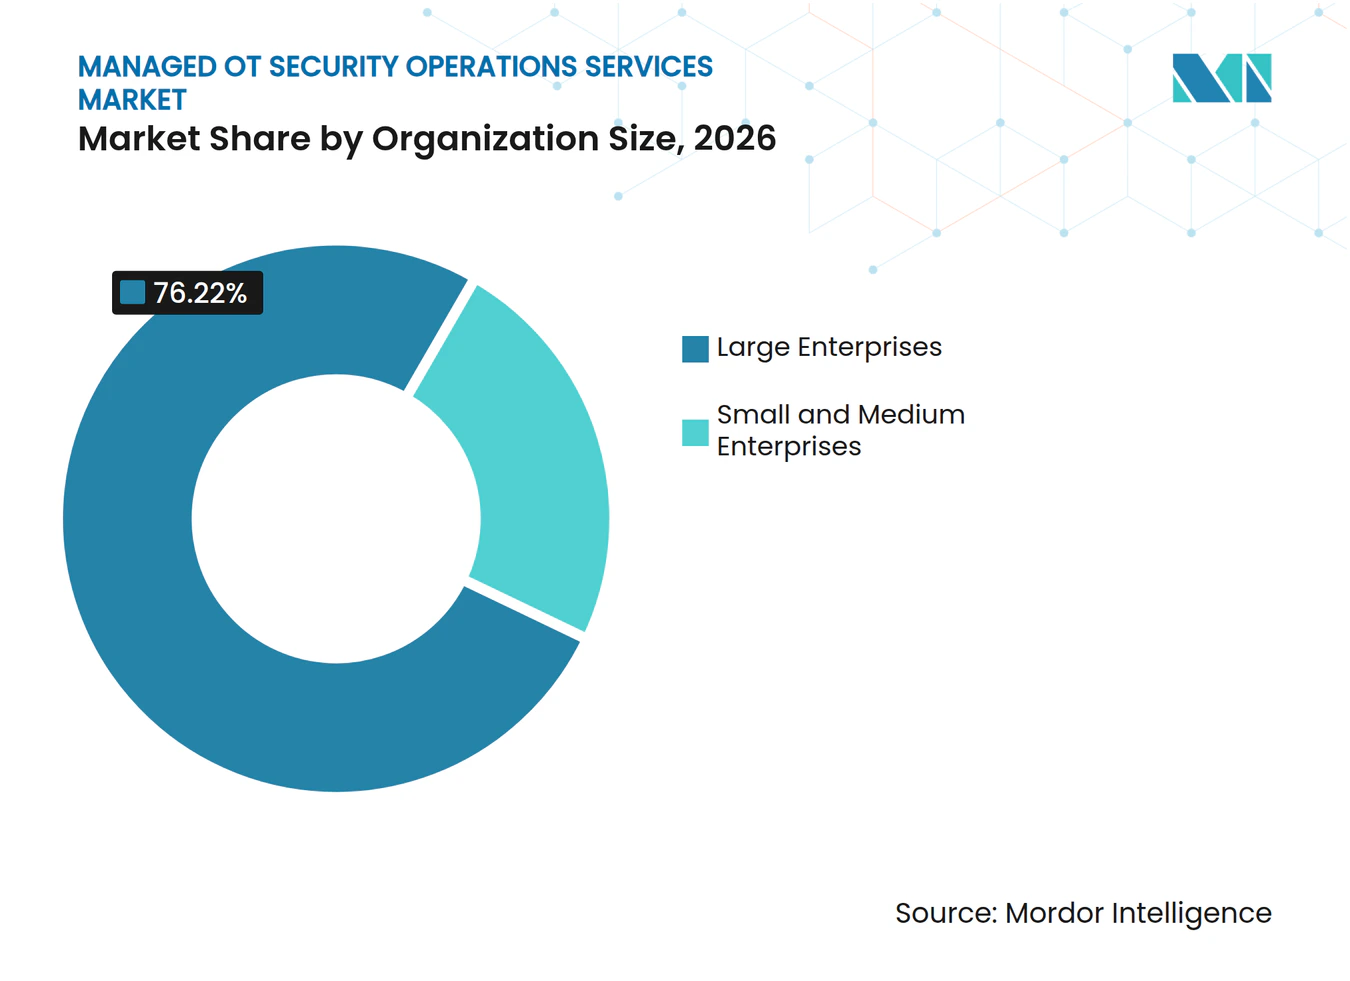
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 76,22 % des Umsatzes, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 127,16 % wachsen werden.
- Nach Endnutzerbranche hielt Energie und Versorgung im Jahr 2026 21,87 % des Umsatzes, während Gebäudeautomation und Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 17,21 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 39,88 % des Umsatzes, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 17,94 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalation von Ransomware und Angriffen durch staatlich gelenkte Akteure | +4.5% | Global, mit höchster Intensität in der kritischen Infrastruktur Nordamerikas, Europas und des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| IT/OT-Konvergenz und industrielle Digitalisierung | +3.8% | Global, beschleunigt in den Fertigungskorridoren des asiatisch-pazifischen Raums und den Energienetzen Nordamerikas | Mittelfristig (2–4 Jahre) |
| Regulatorische Compliance und Berichtspflichten | +2.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika durch nationale Mandate für kritische Infrastrukturen | Mittelfristig (2–4 Jahre) |
| Mangel an OT-Cybersicherheitsfachkräften | +2.2% | Global, mit dem größten Bedarf im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Südamerika | Langfristig (≥ 4 Jahre) |
| Sicherheitskritische Änderungsfenster als Treiber für Outsourcing | +1.5% | Globale Energie-, Versorgungs-, Öl- und Gasbranche, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung des Fernzugriffs von Anbietern über Mehrstandortanlagen | +1% | Global, mit hoher Dichte in Fertigungszentren für diskrete und Prozessfertigung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalation von Ransomware und Angriffen durch staatlich gelenkte Akteure
Ransomware hat sich von opportunistischer Datenverschlüsselung hin zur operativen Störung in industriellen Umgebungen verlagert. Dragos verfolgte im Jahr 2025 Ransomware-Angriffe, die 3.300 Industrieorganisationen betrafen, wobei Hersteller mehr als zwei Drittel der Opfer ausmachten.[1] Dieses Muster macht Ausfallzeiten zu einem direkten Geschäftsrisiko für Anlagen, die auf kontinuierliche Prozesse und eng kontrollierte Produktionspläne angewiesen sind. Der Markt für verwaltete OT-Sicherheitsbetriebsdienste profitiert, wenn Sicherheitsverantwortliche eine kontinuierliche Erkennung anstelle periodischer Überprüfungen von Protokollen und Warnmeldungen fordern. Staatlich gelenkte Akteure können auch lange vor einem sichtbaren Ereignis Zugang suchen. Verwaltete Bedrohungssuche wird daher für Organisationen relevanter, die Analysten benötigen, um ungewöhnliches Verhalten zu identifizieren, bevor es sicherheitskritische Prozesse erreicht.
IT/OT-Konvergenz und industrielle Digitalisierung
Plattformen für den Fernbetrieb, Cloud-verbundene Edge-Geräte und Werkzeuge zur vorausschauenden Wartung haben die Trennung zwischen Informationstechnologie und Betriebstechnologie verringert. Eine Studie der Universität Turku aus dem Jahr 2025 ergab, dass hybride IT- und OT-Umgebungen von einem Rahmenwerk profitieren, das auf IEC 62443 und ISO 27001 ausgerichtet ist.[2] Die Anwendung dieser Standards im täglichen Betrieb erfordert Sicherheitspersonal, das sowohl digitale Systeme als auch industrielle Prozesse versteht. Passive Überwachung bleibt unerlässlich, da aktives Scannen speicherprogrammierbare Steuerungen und verteilte Steuerungssysteme stören kann. Der Markt für verwaltete OT-Sicherheitsbetriebsdienste wird von Anbietern unterstützt, die IT- und OT-Telemetrie korrelieren, ohne Anlagen zu zwingen, separate Sicherheitsteams zu betreiben. Ein einheitlicher Dienst kann auch die Übergabe zwischen Sicherheitspersonal, Ingenieuren und dem Standortbetrieb vereinfachen.
Regulatorische Compliance und Berichtspflichten
Compliance-Anforderungen werden zu einem praktischen Grund für die Beschaffung verwalteter Dienste, insbesondere in Nordamerika und Europa. Die Europäische Kommission schlug im Januar 2026 ein Cybersicherheitspaket vor, das den EU-Cybersicherheitszertifizierungsrahmen auf verwaltete Sicherheitsdienste ausweiten würde.[3] Diese Richtung erhöht die Bedeutung dokumentierter Überwachung, Vorfallbehandlung und Lieferantenkontrollen bei regulierten Beschaffungen. IEC 62443, NERC CIP, NIS2 und CIRCIA prägen viele Beschaffungszeitpläne, da sie Sicherheitskontrollen mit Berichterstattung und Rechenschaftspflicht verknüpfen. Verwaltete Anbieter können Kunden dabei helfen, Aufzeichnungen über überwachte Ereignisse, Reaktionsmaßnahmen und Zugriffskontrollen zu führen. Der Markt für verwaltete OT-Sicherheitsbetriebsdienste profitiert von diesem Bedarf an fortlaufenden Nachweisen anstelle einmaliger Compliance-Bewertungen.
Mangel an OT-Cybersicherheitsfachkräften
OT-Sicherheitsrollen erfordern Fachkenntnisse in industriellen Protokollen, Sicherheitsbetrieb und Prozesssicherheit. Honeywell und Westlands Advisory berichteten, dass viele Industrieorganisationen weltweit entweder kein Sicherheitsprogramm oder nur ein Programm in einem frühen Stadium hatten. Den Aufbau eines internen, rund um die Uhr verfügbaren Sicherheitsteams ist schwierig, wenn spezialisiertes Fachpersonal knapp und die Bindungskosten hoch sind. Dieser Mangel ist besonders gravierend in Regionen, in denen die industrielle Kapazität schneller wächst als die Verfügbarkeit spezialisierter Sicherheitsfachkräfte. Verwaltete Serviceverträge wandeln Einstellungs- und Abdeckungsherausforderungen in planbare Betriebskosten um. Dies unterstützt den Markt für verwaltete OT-Sicherheitsbetriebsdienste bei Organisationen, die ein dediziertes internes OT-Sicherheitsbetriebszentrum nicht rechtfertigen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Altsysteme und proprietäre Protokolle | -2.2% | Global, mit hoher Konzentration in der nordamerikanischen Energieinfrastruktur und europäischen Prozessindustrien | Langfristig (≥ 4 Jahre) |
| Hohe Kosten und betriebliche Störungen durch Behebungsmaßnahmen | -1.8% | Global, am stärksten in der Energie-, Öl- und Gas- sowie der kontinuierlichen Prozessfertigung | Langfristig (≥ 4 Jahre) |
| Verlust des Warnmeldungskontexts in gemischten OEM-Flotten | -0.8% | Global, insbesondere in Mehrlieferantenanlagen im asiatisch-pazifischen Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Datensouveränität und grenzüberschreitende SOC-Einschränkungen | -0.5% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie europäische Compliance-Jurisdiktionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Altsysteme und proprietäre Protokolle
Ältere SCADA-Systeme (Supervisory Control and Data Acquisition) und speicherprogrammierbare Steuerungen können schwierig sicher zu überwachen sein. Eine systematische Überprüfung aus dem Jahr 2025 identifizierte Altsysteme in der OT und das Fehlen von Sicherheitsstandards für ältere industrielle Protokolle als wesentliche Lücken in der Wirksamkeit von OT-SOCs. Viele Geräte liefern begrenzte Sicherheitstelemetrie, kommunizieren über proprietäre Protokolle oder reagieren unvorhersehbar auf aktive Scans. Anbieter müssen möglicherweise passive Netzwerk-Taps installieren und benutzerdefinierte Protokoll-Parser an einzelnen Standorten entwickeln. Diese Anforderungen verlängern die Implementierungszeitpläne und erhöhen die anfänglichen Vertragskosten. Der Markt für verwaltete OT-Sicherheitsbetriebsdienste muss daher Geräte berücksichtigen, die möglicherweise 15 bis 20 Jahre lang ohne Sicherheitsaktualisierung in Betrieb bleiben.
Hohe Kosten und betriebliche Störungen durch Behebungsmaßnahmen
Reaktionsmaßnahmen in OT-Umgebungen erfordern eine sorgfältige Koordination, da abrupte Änderungen die Produktion stören können. In der Raffinerie-, Chemieproduktions- und Wasseraufbereitungsbranche kann ein ungeplanter Stillstand mehr kosten als ein verwalteter Servicevertrag. Dies treibt die Nachfrage nach präventiver Überwachung an, begrenzt aber auch die Geschwindigkeit, mit der Anbieter Assets isolieren oder Konfigurationsänderungen implementieren können. Siemens erklärte, dass sein verwalteter Erkennungs- und Reaktionsdienst die Investitions- und laufenden Betriebskosten im Vergleich zu einem internen Sicherheitsbetriebszentrum erheblich reduzieren kann. Anbieter benötigen vorab genehmigte industrielle Reaktions-Playbooks und klare Autorisierungsprotokolle, um Verzögerungen zu minimieren. Diese betrieblichen Einschränkungen können die Bereitstellung im Markt für verwaltete OT-Sicherheitsbetriebsdienste verlangsamen, auch wenn der Schutzbedarf weiterhin stark ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
Vollständig verwaltetes OT-SOC verankert den Umsatz, Bedrohungssuche beschleunigt sichVollständig verwaltetes OT-SOC und MDR hielt im Jahr 2026 34,28 % des Marktanteils für verwaltete OT-Sicherheitsbetriebsdienste. Der Dienst spricht Käufer an, die Erkennungs- und Reaktionsabdeckung wünschen, ohne jede Schicht intern zu besetzen. Eine kontinuierliche interne OT-SOC-Abdeckung kann 4 bis 5 Vollzeitanalysten an einem Standort erfordern, was nur für die größten Betreiber praktikabel ist. Co-verwaltete OT-SOC-Dienste eignen sich für Organisationen, die interne Fachkenntnisse behalten, aber außerhalb der regulären Arbeitszeiten Abdeckung benötigen. Verwaltete OT-Plattform- und Erkennungsoperationen bedienen Kunden, die über Sichtbarkeitstechnologie verfügen, aber Erkennungsinhalte und Warnmeldungstriage benötigen. Vorfallreaktions-Retainer, OT-Schwachstellen- und Expositionsmanagement sowie professionelle Dienste decken Bereitschaft, Prüfungsunterstützung, Onboarding und spezialisierte Reaktionsanforderungen ab.
Verwaltete Bedrohungssuche wird voraussichtlich mit einer CAGR von 16,87 % von 2027 bis 2032 wachsen. Der Dienst richtet sich an Organisationen, die über grundlegende Sichtbarkeit verfügen, aber Aktivitäten finden müssen, die keine gewöhnlichen Warnschwellen auslösen. Retainer-Verträge verwenden zunehmend vorab ausgehandelte OT-Playbooks und Autorisierungsverfahren für Produktionspausen. Diese Bedingungen können die Reaktionszeit nach Bestätigung eines Vorfalls verkürzen. Dragos erwarb im September 2026 runZero und NetRise, um Asset-Erkennung und Kompositionsanalyse zu seiner OT-Cybersicherheitsplattform hinzuzufügen. Der Markt für verwaltete OT-Sicherheitsbetriebsdienste entwickelt sich von Projektarbeit hin zu wiederkehrenden Verträgen, da Compliance-Verpflichtungen, Betriebskomplexität und Personalanforderungen dauerhafter werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sicherheitsfunktion:
Netzwerküberwachung führt, proaktive Bedrohungssuche gewinnt an BedeutungNetzwerksicherheitsüberwachung und -erkennung hielt im Jahr 2026 23,37 % des Umsatzes. Passive Datenverkehrsanalyse ist wichtig, wenn Endpunkt-Agenten nicht sicher auf speicherprogrammierbaren Steuerungen, verteilten Steuerungssystemen oder Remote-Terminal-Einheiten eingesetzt werden können. Asset-Erkennung, Inventarisierung und Risikokontextualisierung dienen häufig als Ausgangspunkt, da genaue Inventare für eine effektive Überwachung notwendig sind. Endpunkt- und industrielle Geräteüberwachung sowie Identitäts-, privilegierter Zugriffs- und Fernzugriffsüberwachung decken eine wachsende Anbieter-Zugriffsfläche ab. Mehrstandortanlagen stellen häufig vielen Wartungsteams von Originalgeräteherstellern Fernzugangsdaten zur Verfügung. Sicherheitsinformations- und Ereignismanagement sowie SOAR-Operationen kombinieren diese Signale dann zu priorisierten Vorfallwarteschlangen und Berichtsaufzeichnungen.
Bedrohungsintelligenz und Bedrohungssuche werden voraussichtlich mit einer CAGR von 16,96 % von 2027 bis 2032 wachsen. Ihre Rolle besteht darin, industrielles Angreiferverhalten durch protokollbewusste Telemetrie zu identifizieren, anstatt sich ausschließlich auf allgemeine Warnmeldungen zu verlassen. NTT DATA startete UnifiedMDR für OT-Sicherheit in Japan im März 2025 und zielte bis 2027 auf einen kombinierten jährlichen UnifiedMDR-Umsatz von 22 Milliarden JPY (147 Millionen USD). Schwachstellen- und Konfigurationsüberwachung sowie Vorfallreaktion, Forensik und Wiederherstellungsanleitung sind ebenfalls in regulierten Sektoren wichtig, die dokumentierte Maßnahmen nach Vorfällen erfordern. OT-Spezialanbieter können Kunden binden, wenn sie niedrigere Falsch-Positiv-Raten und schnellere Eindämmung in industriellen Umgebungen nachweisen. Diese Position unterstützt den Markt für verwaltete OT-Sicherheitsbetriebsdienste, wo allgemeine MSSP-Plattformen keinen industriellen Kontext bieten.
Nach Bereitstellungsmodus:
Cloud-gehostete Dienste führen sowohl bei Marktanteil als auch beim WachstumCloud-gehostete Dienste hielten im Jahr 2026 36,84 % des Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 17,21 % wachsen. Zentralisierte Cloud-Datenplattformen können Telemetrie über Standorte hinweg aggregieren und Muster identifizieren, die an einer einzelnen Anlage möglicherweise nicht sichtbar sind. Das Modell ist nützlich für Kunden mit verteilten Betrieben und begrenzten lokalen Sicherheitsressourcen. Die On-Premises-Bereitstellung bedient weiterhin Verteidigungs-, Kern- und einige Energienetzumgebungen mit strengen Souveränitäts- oder Air-Gap-Anforderungen. Die hybride Bereitstellung verarbeitet Telemetrie lokal und sendet normalisierte Ereignisse an Cloud-basierte Sicherheitsinformations- und Ereignismanagement- sowie Reaktionsplattformen. Diese Struktur hilft Organisationen, lokale Kontrollen mit zentralisierter Analyse in Einklang zu bringen.
Die Marktgröße für verwaltete OT-Sicherheitsbetriebsdienste für Cloud-gehostete Bereitstellung spiegelt sowohl die Übernahme durch frühe Nutzer als auch neue Nachfrage von Späteinsteigern wider. Standardisierte Onboarding-Prozesse und Programmierschnittstellen-Integrationen können den standortspezifischen Vorbereitungsaufwand reduzieren, der früher On-Premises-Installationen begünstigte. Open Systems und Nozomi Networks kündigten im April 2026 eine Partnerschaft für vollständig verwaltete OT-, IoT- und cyber-physische Systemsicherheit unter Verwendung von co-verwalteten SASE- und Zero-Trust-Modellen an. Die Partnerschaft richtet sich an Kunden aus den Bereichen Fertigung, Energie und kritische Infrastruktur. Cloud-Dienste müssen weiterhin Datensouveränitätsregeln und Kundenanforderungen für lokale Kontrolle berücksichtigen. Hybride Architekturen bieten Anbietern einen Weg, diese Kunden zu bedienen, ohne auf zentralisierte Analysen zu verzichten.
Nach Unternehmensgröße:
Großunternehmen führen, KMU-Übernahme beschleunigt sichGroßunternehmen hielten im Jahr 2026 76,22 % des Umsatzes. Ihre OT-Bestände an mehreren Standorten, regulatorische Exposition und vielfältige Geräteflotten schaffen einen starken Grund für verwaltete Serviceverträge. Diese Betreiber stehen auch vor einem größeren Anbieter-Zugriffsperimeter und einer komplexeren Koordination zwischen Sicherheitsteams und Betriebspersonal. Diese Umsatzposition spiegelt den erforderlichen Umfang wider, um eine breite Serviceabdeckung zu rechtfertigen. Kleine und mittlere Unternehmen haben Sicherheitsinvestitionen historisch verzögert, weil spezialisierte Dienste teuer und schwer zu beschaffen waren. Modulare Cloud-Dienste und standardisierte Preise pro Standort reduzieren diese Hürde.
Kleine und mittlere Unternehmen werden voraussichtlich mit einer CAGR von 127,16 % von 2027 bis 2032 wachsen. NIS2-Verpflichtungen und Anforderungen der Cyberversicherung veranlassen mehr mittelständische Betreiber, Überwachungsvereinbarungen zu formalisieren. Honeywell erweiterte seine OT-Cybersicherheitssuite im Juni 2026 um einen OT-SOC-Dienst, der eine 24/7-Netzwerk- und Endpunktüberwachung über Anbieter hinweg bietet. Das Angebot umfasst Dienststufen, die sowohl Großunternehmen als auch mittelständische Nutzer bedienen können. Der Wettbewerb um kleinere Kunden wird aktiver, da regionale Anbieter Cloud-Bereitstellung und flexible Pakete nutzen. Der Markt für verwaltete OT-Sicherheitsbetriebsdienste könnte eine stärkere Servicedifferenzierung rund um schnelles Onboarding, praktische Reaktionsunterstützung und zugängliche Vertragsgrößen erleben.

Nach Endnutzerbranche:
Energie und Versorgung führen, Gebäudeautomation und Rechenzentren wachsen am schnellstenEnergie und Versorgung hielt im Jahr 2026 21,87 % des Umsatzes. Folgenreiche Ausfallzeiten, staatlich gelenkte Angriffe und NERC-CIP-Berichtspflichten halten die Nachfrage in dieser Endnutzergruppe aufrecht. Öl und Gas sind auf Fernüberwachung über geografisch verteilte Infrastrukturen angewiesen. Diskrete Fertigung betreibt viele Anlagen und verwaltet typischerweise umfangreichen Drittanbieter-Zugriff. Prozessfertigung, Transport und Logistik sowie Pharmazeutika und Biowissenschaften benötigen sorgfältige Reaktionsmaßnahmen, da Sicherheitsregeln und Betriebsstandards aggressive Behebungsmaßnahmen einschränken. Wasser und Abwasser, Gesundheitseinrichtungen, Bergbau und Metalle sowie Chemie übernehmen ebenfalls verwaltete Überwachung, da Berichtspflichten zunehmen.
Gebäudeautomation und Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 17,21 % wachsen. Rechenzentrumsbetreiber verbinden zunehmend Gebäudemanagementsysteme, Kühlung und Stromverteilungssysteme mit Unternehmensrechenumgebungen. Dies schafft eine konvergierte Angriffsfläche, die gewöhnliche IT-Sicherheitsbetriebe möglicherweise nicht ausreichend abdecken. Das Segment ist auch von Regeln für kritische Infrastrukturen, Datenschutzanforderungen und Netzwerksicherheitserwartungen betroffen. Gesundheitseinrichtungen haben einen verwandten Bedarf, da vernetzte Geräte und Gebäudesysteme OT-Risiken in Organisationen mit begrenztem dediziertem OT-Sicherheitspersonal einbringen. Der Markt für verwaltete OT-Sicherheitsbetriebsdienste ist gut positioniert, wo Kunden ein praktisches Servicemodell anstelle des Aufbaus eines internen Spezialistenteams benötigen.
Geografische Analyse
Markt für verwaltete OT-Sicherheitsbetriebsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 39,88 %. Seine Führungsposition wird durch eine hohe Konzentration regulierter kritischer Infrastrukturen und ein ausgereiftes Ökosystem von Anbietern verwalteter Sicherheitsdienste gestützt. NERC CIP, die Pipeline-Direktiven der Transportation Security Administration und die CIRCIA-Meldefristen unterstützen die laufenden Sicherheitsausgaben im Markt für verwaltete OT-Sicherheitsbetriebsdienste. Kanada verzeichnet eine stärkere Akzeptanz in den Bereichen Energie und Bergbau, während Mexiko durch nearshoring-getriebene Fertigungsinvestitionen Chancen bietet. Trustwave brachte im Juli 2025 ein OT-Sicherheitsdienstleistungsportfolio auf den Markt, das Design, Tests und ein gemeinsam verwaltetes SOC unter Nutzung der Nozomi Networks-Überwachung und der SpiderLabs-Bedrohungsintelligenz kombinierte.
Markt für verwaltete OT-Sicherheitsbetriebsdienste in Europa
Europa wird durch die Umsetzung von NIS2 und nationale Anforderungen an kritische Infrastrukturen beeinflusst. Das deutsche NIS-2-Umsetzungsgesetz trat am 6. Dezember 2025 in Kraft, und seine Anforderungen haben die Aufmerksamkeit für kontinuierliches Monitoring und Vorfallsmeldung erhöht. Das Vereinigte Königreich, Deutschland und Frankreich machen einen Großteil der regionalen Nachfrage aus. Siemens brachte im April 2026 einen NIS2-konformen Managed Detection and Response-Dienst für Energieversorger und Betreiber kritischer Infrastrukturen auf den Markt. Osteuropäische Betreiber erhöhen ebenfalls ihre Akzeptanz aufgrund gestiegener geopolitischer Bedenken und regulatorischer Fristen.
Markt für verwaltete OT-Sicherheitsbetriebsdienste in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 17,94 % wachsen. China, Japan, Indien und Südostasien weisen unterschiedliche Nachfragemuster auf, verbinden jedoch alle industrielle Digitalisierung mit dem Bedarf an spezialisierten OT-Sicherheitskompetenzen. Der Japan-Start von NTT DATA spiegelt Investitionen großer Dienstleister in ein lokalisiertes Managed Detection and Response-Modell wider. Rockwell Automation eröffnete im Februar 2026 ein Security Operations Center in Singapur, um rund um die Uhr verwaltete OT-Erkennung und -Reaktion im asiatisch-pazifischen Raum bereitzustellen. Der Markt für verwaltete OT-Sicherheitsbetriebsdienste bietet auch Chancen im Nahen Osten und Afrika sowie in Südamerika, wo Energie, Fertigung, Bergbau und Anforderungen an die Datenhaltung lokalisierte Liefermodelle unterstützen.
Wettbewerbslandschaft
Marktkonzentration
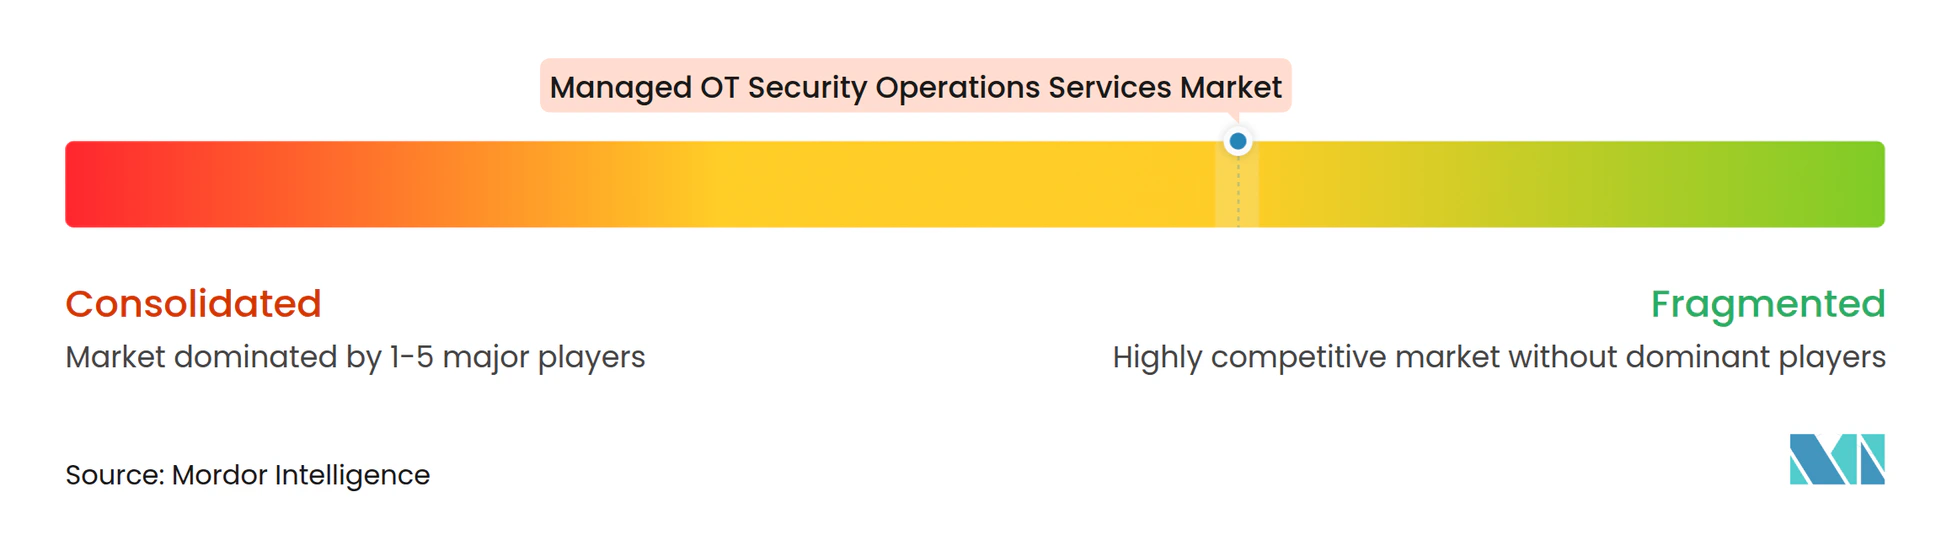
Der Markt für verwaltete OT-Sicherheitsbetriebsdienste ist mäßig fragmentiert, da kein einzelner Anbieter OT-Protokolltiefe, vollständige Serviceabdeckung und globale Reichweite in jeder Kundenkategorie kombiniert. Dragos, Claroty und Nozomi Networks konkurrieren durch industrielle Sichtbarkeit und Bedrohungsintelligenz. Honeywell, Siemens, Rockwell Automation und Schneider Electric können Sicherheitsdienste mit langjährigen Gerätebeziehungen kombinieren. Accenture, IBM, NTT DATA, Wipro und Capgemini konkurrieren mit SOC-Skalierung und breiterer IT- und OT-Integration. IEC-62443-Zertifizierung und NIS2-Compliance-Nachweise werden zu wichtigen Qualifikationen bei europäischen Beschaffungen.
Partnerschaften sind ein wichtiger Weg zu breiterer Abdeckung. Rockwell Automation erweiterte die verwalteten SecureOT-Dienste im Oktober 2026 zur Unterstützung von Fortinet FortiGate-Firewalls und kundeneigener Infrastruktur. Dieser Ansatz ermöglicht es Herstellern, vorhandene Geräte ohne Hardwareersatz unter verwalteten Betrieb zu bringen. Dragos erwarb im September 2026 runZero und NetRise, um Asset-Erkennung, Kompositionsanalyse und Reaktionsfähigkeiten zu verbinden. Die Suite-Erweiterung von Honeywell im Juni 2026 fügte Verhaltensanalysen, Täuschungstechnologie und einen anbieterneutralen OT-SOC hinzu.
Der Markt für verwaltete OT-Sicherheitsbetriebsdienste weist eine Lücke beim Schutz von Gebäudeautomation und Rechenzentren auf, wo konvergierte Umgebungen sowohl IT- als auch industriellen Kontext benötigen. Kleinere Anbieter können in kleinen und mittleren Unternehmen sowie in Remote-Mehrstandortumgebungen durch modulare Cloud-Pakete und flexible Preisgestaltung konkurrieren, während größere etablierte Anbieter Vorteile bei geografischer Abdeckung, Reaktionskapazität und Integration in Kundentechnologiebestände behalten. Erkennungsqualität und die Fähigkeit, OT-spezifische Reaktionsverfahren anzuwenden, werden ebenso wichtig wie die Anzahl der Analysten. Anbieter müssen auch nachweisen, dass ihr Dienst über gemischte Geräteflotten und lokale Compliance-Anforderungen hinweg funktioniert.
Marktführer für verwaltete OT-Sicherheitsbetriebsdienste
-
Honeywell International Inc.
-
Siemens AG
-
IBM Corporation
-
Accenture plc
-
Rockwell Automation, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete OT-Sicherheitsbetriebsdienste Unternehmen in diesem Bericht
- Accenture plc
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Dragos, Inc.
- Ernst & Young Global Limited
- Fortinet, Inc.
- Honeywell International Inc.
- IBM Corporation
- KPMG International Limited
- Nozomi Networks Inc.
- NTT DATA Corporation
- Palo Alto Networks, Inc.
- PricewaterhouseCoopers International Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tenable, Inc.
- Wipro Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete OT-Sicherheitsbetriebsdienste
- Oktober 2026: Rockwell Automation erweiterte die verwalteten SecureOT-Dienste um Firewall-verwaltete Dienste zur Unterstützung von Fortinet FortiGate-Firewalls und infrastrukturverwaltete Dienste, die eine 24/7-Überwachung und Hardware-Lebenszyklusmanagement für kundeneigene Server, Switches und Virtualisierungsplattformen bieten. Die Erweiterung ermöglicht es Herstellern, vorhandene Drittanbieter-Infrastruktur ohne Hardwareersatz unter verwalteten Betrieb zu bringen, und erweitert den adressierbaren Vertragsumfang in Mehrlieferantenanlagen.
- September 2026: Dragos erwarb runZero und NetRise, um eine durchgängige erweiterte OT-Cybersicherheitsplattform zu vervollständigen. Die Akquisitionen fügen Netzwerkerkennung und Firmware-/Software-Kompositionsanalyse zu den verwalteten Erkennungs- und Vorfallreaktionsfähigkeiten von Dragos hinzu und ermöglichen eine integrierte Asset-zu-Bedrohungs-Sichtbarkeit für Kunden verwalteter OT-Sicherheitsbetriebe.
- Juni 2026: Honeywell startete fünf neue OT-Cybersicherheitssuite-Funktionen, darunter KI-gestützte proaktive Cyberabwehr mit Verhaltensanalysen und Täuschungstechnologie sowie einen anbieterneutralen verwalteten OT-SOC-Dienst mit 24/7-Netzwerk- und Endpunktüberwachung für Industriebetreiber weltweit.
- April 2026: Open Systems AG und Nozomi Networks kündigten eine strategische Partnerschaft an, um vollständig verwaltete OT-, IoT- und cyber-physische Systemsicherheit in Europa und auf globalen Märkten über co-verwaltete SASE- und Zero-Trust-Betriebsmodelle für Kunden aus den Bereichen Fertigung, Energie und kritische Infrastruktur bereitzustellen.
Berichtsumfang des globalen Marktes für verwaltete OT-Sicherheitsbetriebsdienste
Der Markt für verwaltete OT-Sicherheitsbetriebsdienste umfasst ausgelagerte 24/7-Sicherheitsdienste, die Cyberbedrohungen in Betriebstechnologieumgebungen (OT) überwachen, erkennen, untersuchen und darauf reagieren, einschließlich industrieller Steuerungssysteme (ICS), SCADA, verteilter Steuerungssysteme (DCS) und speicherprogrammierbarer Steuerungen (SPS) in den Bereichen Fertigung, Energie/Versorgung, Öl und Gas, Transport und kritische Infrastruktur.
Der Marktbericht für verwaltete OT-Sicherheitsbetriebsdienste ist segmentiert nach Servicemodell (vollständig verwaltetes OT-SOC und MDR, co-verwaltetes OT-SOC, verwaltete OT-Plattform- und Erkennungsoperationen, verwaltete Bedrohungssuche, Vorfallreaktions-Retainer und Notfallreaktion, OT-Schwachstellen-, Expositions- und Compliance-Management sowie professionelle Dienste zur Unterstützung verwalteter Operationen), Sicherheitsfunktion (Netzwerksicherheitsüberwachung und -erkennung, Asset-Erkennung, Inventarisierung und Risikokontextualisierung, Endpunkt- und industrielle Geräteüberwachung, Identitäts-, privilegierter Zugriffs- und Fernzugriffsüberwachung, Schwachstellen- und Konfigurationsüberwachung, Bedrohungsintelligenz und Bedrohungssuche, Vorfallreaktion, Forensik und Wiederherstellungsanleitung sowie Sicherheitsinformations- und Ereignismanagement und SOAR-Operationen), Bereitstellungsmodus (On-Premises, Cloud-gehostet und hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (Energie und Versorgung, Öl und Gas, diskrete Fertigung, Prozessfertigung, Transport und Logistik, Bergbau und Metalle, Pharmazeutika und Biowissenschaften, Wasser und Abwasser, Gesundheitseinrichtungen, Chemie, Gebäudeautomation und Rechenzentren sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vollständig verwaltetes OT-SOC und MDR |
| Co-verwaltetes OT-SOC |
| Verwaltete OT-Plattform- und Erkennungsoperationen |
| Verwaltete Bedrohungssuche |
| Vorfallreaktions-Retainer und Notfallreaktion |
| OT-Schwachstellen-, Expositions- und Compliance-Management |
| Professionelle Dienste zur Unterstützung verwalteter Operationen |
| Netzwerksicherheitsüberwachung und -erkennung |
| Asset-Erkennung, Inventarisierung und Risikokontextualisierung |
| Endpunkt- und industrielle Geräteüberwachung |
| Identitäts-, privilegierter Zugriffs- und Fernzugriffsüberwachung |
| Schwachstellen- und Konfigurationsüberwachung |
| Bedrohungsintelligenz und Bedrohungssuche |
| Vorfallreaktion, Forensik und Wiederherstellungsanleitung |
| On-Premises |
| Cloud-gehostet |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Energie und Versorgung |
| Öl und Gas |
| Fertigung |
| Bergbau und Metalle |
| Pharmazeutika und Biowissenschaften |
| Wasser und Abwasser |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicemodell | Vollständig verwaltetes OT-SOC und MDR | |
| Co-verwaltetes OT-SOC | ||
| Verwaltete OT-Plattform- und Erkennungsoperationen | ||
| Verwaltete Bedrohungssuche | ||
| Vorfallreaktions-Retainer und Notfallreaktion | ||
| OT-Schwachstellen-, Expositions- und Compliance-Management | ||
| Professionelle Dienste zur Unterstützung verwalteter Operationen | ||
| Nach Sicherheitsfunktion | Netzwerksicherheitsüberwachung und -erkennung | |
| Asset-Erkennung, Inventarisierung und Risikokontextualisierung | ||
| Endpunkt- und industrielle Geräteüberwachung | ||
| Identitäts-, privilegierter Zugriffs- und Fernzugriffsüberwachung | ||
| Schwachstellen- und Konfigurationsüberwachung | ||
| Bedrohungsintelligenz und Bedrohungssuche | ||
| Vorfallreaktion, Forensik und Wiederherstellungsanleitung | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud-gehostet | ||
| Hybrid | ||
| Nach Unternehmensgröe | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Energie und Versorgung | |
| Öl und Gas | ||
| Fertigung | ||
| Bergbau und Metalle | ||
| Pharmazeutika und Biowissenschaften | ||
| Wasser und Abwasser | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete OT-Sicherheitsbetriebsdienste?
Die Marktgröße für verwaltete OT-Sicherheitsbetriebsdienste beträgt im Jahr 2026 6,77 Milliarden USD und wird bis 2032 voraussichtlich 17,28 Milliarden USD erreichen, mit einer CAGR von 16,54 % von 2027 bis 2032.
Warum nutzen Industrieorganisationen verwaltete OT-Sicherheitsdienste?
Betreiber nutzen diese Dienste für kontinuierliche Überwachung, OT-spezifische Reaktionsunterstützung, Compliance-Berichterstattung und Zugang zu spezialisierten Sicherheitsfachkräften.
Welches Servicemodell führt bei verwalteten OT-Sicherheitsbetrieben?
Vollständig verwaltetes OT-SOC und MDR führt mit einem Umsatzanteil von 34,28 % im Jahr 2026.
Welcher Bereitstellungsansatz wächst am schnellsten?
Cloud-gehostete Bereitstellung führt sowohl bei Marktanteil als auch bei der prognostizierten Expansion, mit 36,84 % des Umsatzes im Jahr 2026 und einer CAGR von 17,21 % bis 2032.
Welche Endnutzergruppe hat den größten Umsatzanteil?
Energie und Versorgung führt mit einem Umsatzanteil von 21,87 % im Jahr 2026, da Ausfallzeiten, Compliance-Anforderungen und gezielte Bedrohungen den Bedarf an kontinuierlichem Schutz erhöhen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 17,94 % von 2027 bis 2032 wachsen, da industrielle Digitalisierung und nationale Cybersicherheitsanforderungen voranschreiten.