
Tamaño y Participación del Mercado de Servicios Gestionados de Operaciones de Seguridad OT
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.28 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Operaciones de Seguridad OT por Mordor Intelligence
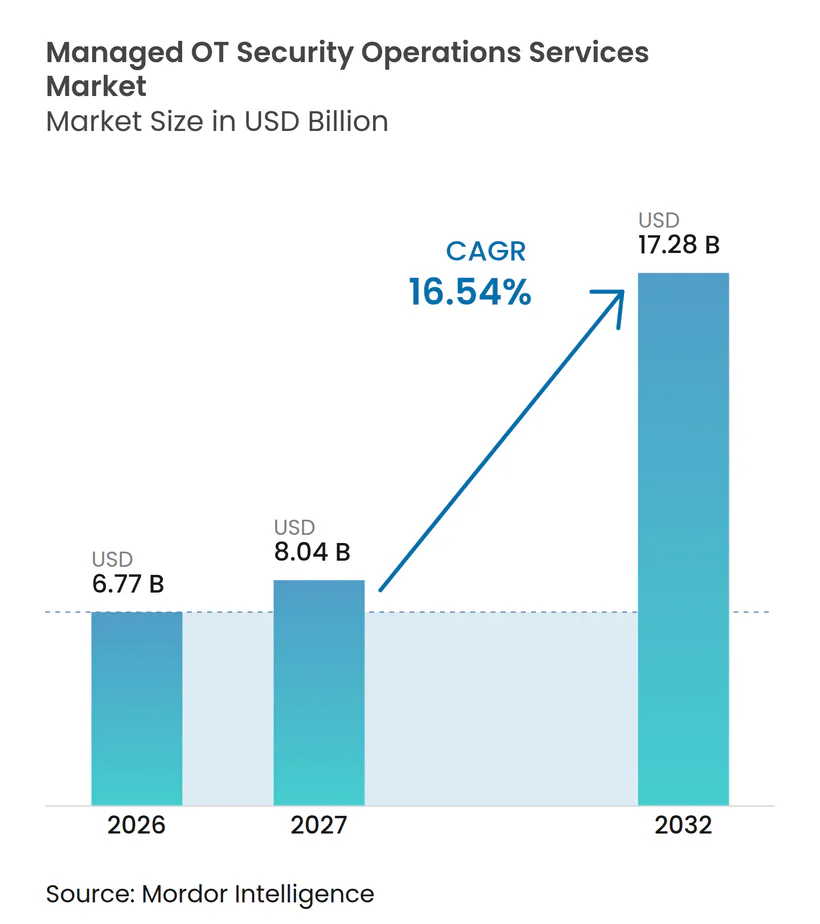
Se proyecta que el tamaño del mercado de servicios gestionados de operaciones de seguridad OT se expanda desde 6,77 mil millones de USD en 2026 y 8,04 mil millones de USD en 2027 hasta 17,28 mil millones de USD para 2032, registrando un CAGR del 16,54% entre 2027 y 2032. El mercado de servicios gestionados de operaciones de seguridad OT está siendo moldeado por la dificultad de proteger los sistemas de producción que ahora están conectados a redes empresariales, usuarios remotos y aplicaciones en la nube. Los operadores industriales necesitan cada vez más un monitoreo continuo, pero también necesitan equipos de seguridad que comprendan la seguridad de procesos, los protocolos industriales y las restricciones de producción. El ransomware, la actividad vinculada a estados, los requisitos de informes regulatorios y el acceso remoto de proveedores están impulsando el trabajo de seguridad desde proyectos aislados hacia contratos de servicio recurrentes. Los proveedores que combinan el monitoreo pasivo de OT con procedimientos de respuesta prácticos pueden abordar una brecha que las operaciones de seguridad de TI convencionales a menudo no pueden cubrir. El mercado de servicios gestionados de operaciones de seguridad OT también tiene margen para expandirse a medida que la entrega en la nube y los paquetes modulares hacen que el monitoreo gestionado sea más accesible para los operadores más pequeños.
Conclusiones Clave del Informe
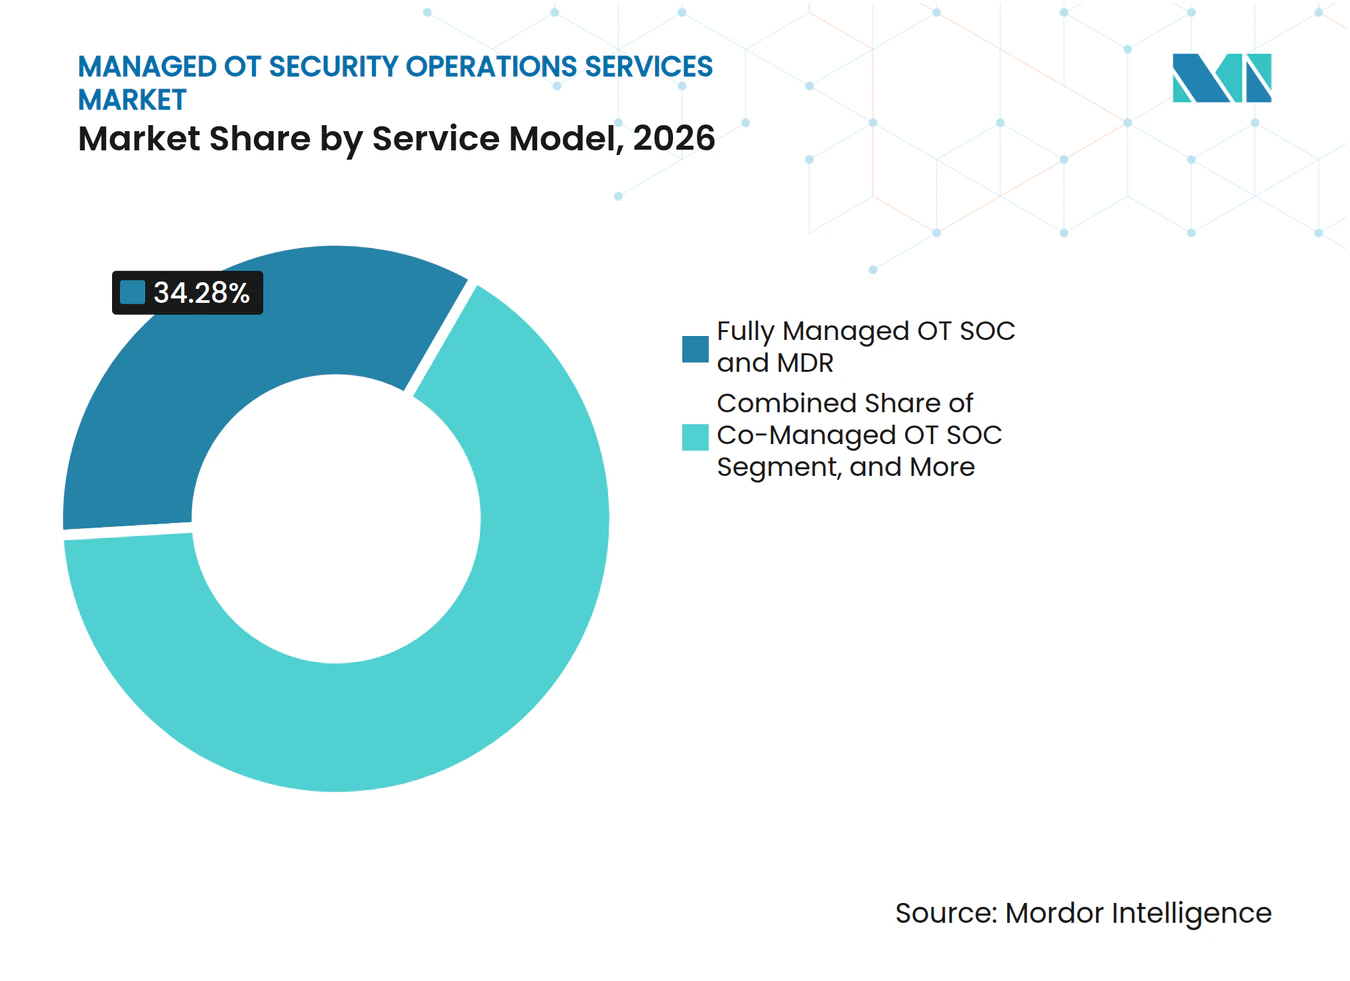
- Por modelo de servicio, el SOC OT Totalmente Gestionado y MDR tuvo el 34,28% de la participación del mercado de servicios gestionados de operaciones de seguridad OT en 2026, mientras que la Búsqueda Gestionada de Amenazas se proyecta que se expanda a un CAGR del 16,87% hasta 2032.
- Por función de seguridad, el Monitoreo y Detección de Seguridad de Red tuvo el 23,37% de los ingresos en 2026, mientras que la Inteligencia de Amenazas y la Búsqueda de Amenazas se proyecta que se expanda a un CAGR del 16,96% hasta 2032.
- Por modo de implementación, los servicios Alojados en la Nube representaron el 36,84% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 17,21% hasta 2032.
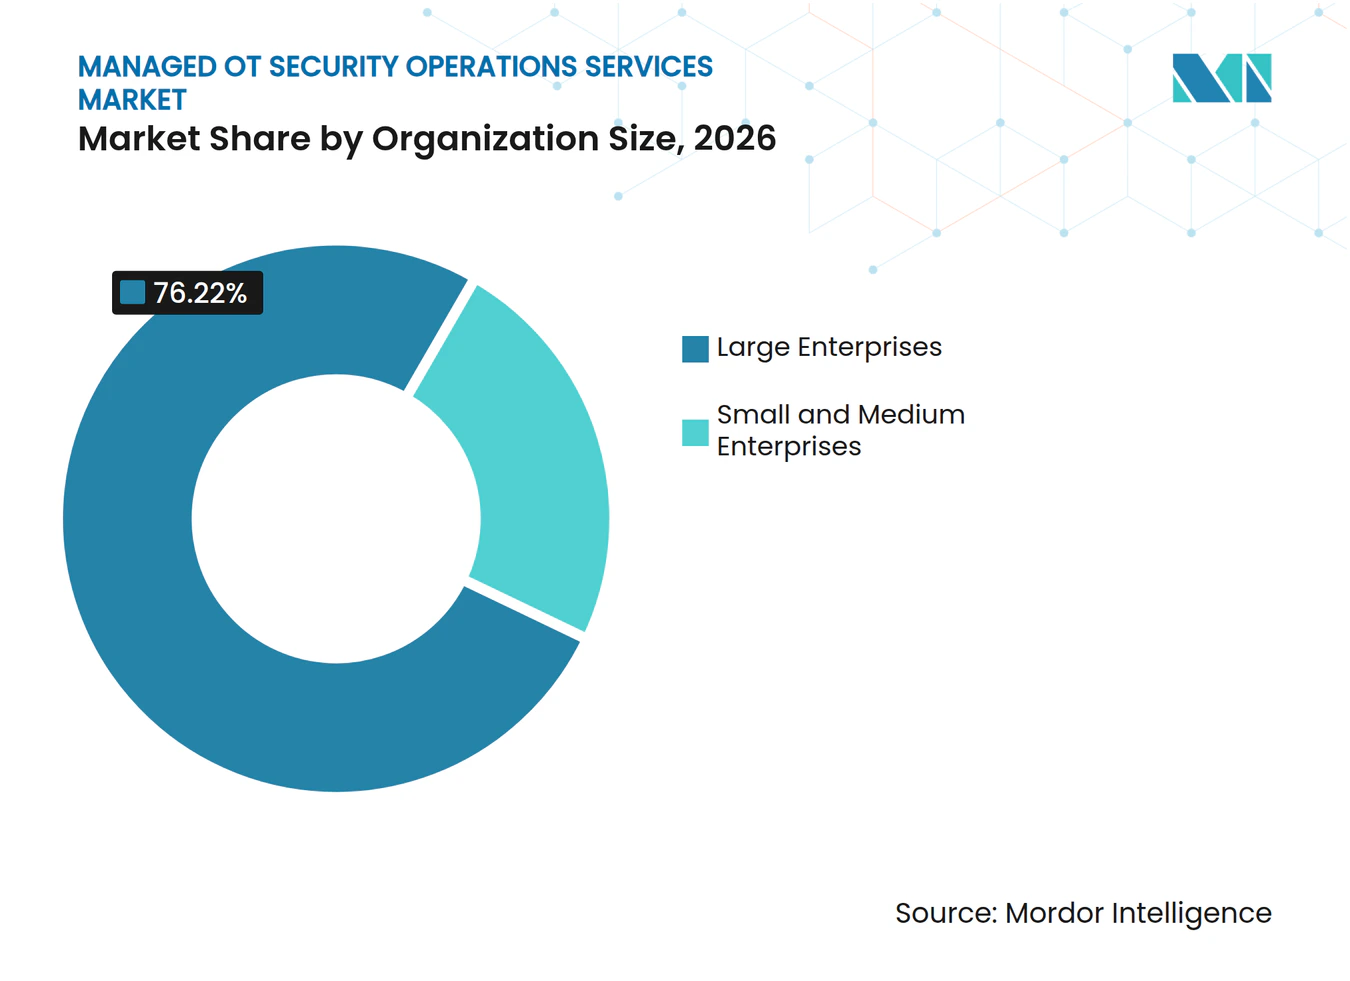
- Por tamaño de organización, las Grandes Empresas tuvieron el 76,22% de los ingresos en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandan a un CAGR del 127,16% hasta 2032.
- Por industria de usuario final, Energía y Servicios Públicos tuvo el 21,87% de los ingresos en 2026, mientras que la Automatización de Edificios y Centros de Datos se proyecta que se expanda a un CAGR del 17,21% hasta 2032.
- Por geografía, América del Norte tuvo el 39,88% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 17,94% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Ataques de Ransomware y de Estados-Nación | +4.5% | Global, con mayor intensidad en infraestructuras críticas de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Convergencia de TI/OT y Digitalización Industrial | +3.8% | Global, acelerado en los corredores de manufactura de Asia-Pacífico y las redes de energía de América del Norte | Mediano plazo (2-4 años) |
| Cumplimiento Normativo y Requisitos de Informes | +2.8% | América del Norte y Europa, con extensión a Oriente Medio y África a través de mandatos nacionales de infraestructura crítica | Mediano plazo (2-4 años) |
| Escasez de Talento en Ciberseguridad OT | +2.2% | Global, con la mayor necesidad en Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Ventanas de Cambio Críticas para la Seguridad que Impulsan la Externalización | +1.5% | Energía global, servicios públicos, petróleo y gas, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Proliferación del Acceso Remoto de Proveedores en Plantas Multisitio | +1% | Global, con alta densidad en centros de manufactura discreta y de procesos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Ataques de Ransomware y de Estados-Nación
El ransomware ha pasado del cifrado oportunista de datos a la interrupción operativa en entornos industriales. Dragos rastreó ransomware que afectó a 3.300 organizaciones industriales en 2025, y los fabricantes representaron más de dos tercios de las víctimas.[1] El patrón convierte el tiempo de inactividad en un riesgo empresarial directo para las instalaciones que dependen de procesos continuos y calendarios de producción estrictamente controlados. El mercado de servicios gestionados de operaciones de seguridad OT se beneficia cuando los responsables de seguridad requieren detección continua en lugar de revisiones periódicas de registros y alertas. Los actores vinculados a estados también pueden buscar acceso mucho antes de que un evento sea visible para los equipos de operaciones. La búsqueda gestionada de amenazas se está volviendo, por tanto, más relevante para las organizaciones que necesitan analistas que busquen comportamientos inusuales antes de que lleguen a los procesos críticos para la seguridad.
Convergencia de TI/OT y Digitalización Industrial
Las plataformas de operaciones remotas, los dispositivos de borde conectados a la nube y las herramientas de mantenimiento predictivo han reducido la separación entre la tecnología de la información y la tecnología operativa. Un estudio de 2025 de la Universidad de Turku encontró que los entornos híbridos de TI y OT se benefician de un marco alineado con IEC 62443 e ISO 27001.[2] Aplicar esos estándares en las operaciones diarias requiere personal de seguridad que comprenda tanto los sistemas digitales como los procesos industriales. El monitoreo pasivo sigue siendo esencial porque el escaneo activo puede interrumpir los controladores lógicos programables y los sistemas de control distribuido. El mercado de servicios gestionados de operaciones de seguridad OT está respaldado por proveedores que correlacionan la telemetría de TI y OT sin obligar a las plantas a gestionar equipos de seguridad separados. Un servicio unificado también puede simplificar la transferencia entre el personal de seguridad, los ingenieros y las operaciones del sitio.
Cumplimiento Normativo y Requisitos de Informes
Los requisitos de cumplimiento se están convirtiendo en una razón práctica para adquirir servicios gestionados, especialmente en América del Norte y Europa. La Comisión Europea propuso un paquete de ciberseguridad en enero de 2026 que extendería el Marco de Certificación de Ciberseguridad de la UE a los servicios de seguridad gestionados.[3] Esta dirección aumenta la importancia del monitoreo documentado, la gestión de incidentes y los controles de proveedores en la contratación regulada. IEC 62443, NERC CIP, NIS2 y CIRCIA configuran muchos calendarios de adquisición porque vinculan los controles de seguridad con los informes y la rendición de cuentas. Los proveedores gestionados pueden ayudar a los clientes a mantener registros de eventos monitoreados, acciones de respuesta y controles de acceso. El mercado de servicios gestionados de operaciones de seguridad OT se beneficia de esta necesidad de evidencia continua en lugar de evaluaciones de cumplimiento puntuales.
Escasez de Talento en Ciberseguridad OT
Los roles de seguridad OT requieren experiencia en protocolos industriales, operaciones de seguridad y seguridad de procesos. Honeywell y Westlands Advisory informaron que muchas organizaciones industriales a nivel mundial no tenían ningún programa de seguridad o solo uno en etapa inicial. Establecer un equipo de seguridad interno disponible las 24 horas del día es un desafío cuando el talento especializado es escaso y los costos de retención son elevados. Esta escasez es particularmente significativa en regiones donde la capacidad industrial se está expandiendo más rápido que la disponibilidad de habilidades de seguridad especializadas. Los contratos de servicios gestionados transforman los desafíos de contratación y cobertura en gastos operativos predecibles. Esto respalda el mercado de servicios gestionados de operaciones de seguridad OT entre las organizaciones que no pueden justificar un centro de operaciones de seguridad OT interno dedicado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sistemas Heredados y Protocolos Propietarios | -2.2% | Global, con altas concentraciones en la infraestructura energética de América del Norte y las industrias de procesos europeas | Largo plazo (≥ 4 años) |
| Alto Costo e Interrupción Operativa de la Remediación | -1.8% | Global, más agudo en energía, petróleo y gas, y manufactura de procesos continuos | Largo plazo (≥ 4 años) |
| Pérdida de Contexto de Alertas en Flotas Mixtas de Fabricantes de Equipos Originales | -0.8% | Global, particularmente en entornos de plantas con múltiples proveedores en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Restricciones de Residencia de Datos y SOC Transfronterizo | -0.5% | Asia-Pacífico, Oriente Medio y África, y jurisdicciones de cumplimiento europeas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sistemas Heredados y Protocolos Propietarios
Los sistemas heredados de control de supervisión y adquisición de datos y los controladores lógicos programables pueden ser difíciles de monitorear de forma segura. Una revisión sistemática de 2025 identificó los sistemas OT heredados y la ausencia de estándares de seguridad para protocolos industriales más antiguos como brechas clave en la efectividad del SOC OT. Muchos dispositivos proporcionan telemetría de seguridad limitada, se comunican a través de protocolos propietarios o responden de manera impredecible a los escaneos activos. Los proveedores pueden necesitar instalar derivaciones de red pasivas y desarrollar analizadores de protocolos personalizados en sitios individuales. Estos requisitos amplían los plazos de implementación y aumentan los costos iniciales del contrato. El mercado de servicios gestionados de operaciones de seguridad OT debe, por tanto, adaptarse a equipos que pueden permanecer en operación durante 15 a 20 años sin recibir una actualización de seguridad.
Alto Costo e Interrupción Operativa de la Remediación
Las acciones de respuesta en entornos OT requieren una coordinación cuidadosa porque los cambios abruptos pueden interrumpir la producción. En la refinación, la fabricación química y el tratamiento de agua, una parada no planificada puede costar más que un contrato de servicio gestionado. Esto impulsa la demanda de monitoreo preventivo, pero también limita la velocidad a la que los proveedores pueden aislar activos o implementar cambios de configuración. Siemens declaró que su servicio gestionado de detección y respuesta puede reducir significativamente la inversión y los costos operativos continuos en comparación con un centro de operaciones de seguridad interno. Los proveedores requieren manuales de respuesta industrial preaprobados y protocolos de autorización claros para minimizar los retrasos. Estas restricciones operativas pueden ralentizar la implementación en el mercado de servicios gestionados de operaciones de seguridad OT, incluso cuando la necesidad de protección sigue siendo fuerte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
El SOC OT Totalmente Gestionado Ancla los Ingresos, la Búsqueda de Amenazas se AceleraEl SOC OT Totalmente Gestionado y MDR tuvo el 34,28% de la participación del mercado de servicios gestionados de operaciones de seguridad OT en 2026. El servicio atrae a compradores que desean cobertura de detección y respuesta sin dotar de personal a cada turno internamente. La cobertura continua interna del SOC OT puede requerir de 4 a 5 analistas a tiempo completo en un sitio, lo que solo es práctico para los operadores más grandes. Los servicios de SOC OT Co-Gestionado son adecuados para organizaciones que mantienen experiencia interna pero necesitan cobertura fuera del horario laboral estándar. Las Operaciones Gestionadas de Plataforma OT y Detección sirven a clientes que tienen tecnología de visibilidad pero necesitan contenido de detección y clasificación de alertas. Los Contratos de Retención para Respuesta a Incidentes, la Gestión de Vulnerabilidades y Exposición OT, y los servicios profesionales cubren la preparación, el soporte de auditoría, la incorporación y las necesidades de respuesta especializadas.
La Búsqueda Gestionada de Amenazas se proyecta que se expanda a un CAGR del 16,87% de 2027 a 2032. El servicio atiende a organizaciones que tienen visibilidad básica pero necesitan encontrar actividad que no active los umbrales de alerta ordinarios. Los contratos de retención utilizan cada vez más manuales OT prenegociados y procedimientos de autorización de pausa de producción. Esos términos pueden acortar el tiempo de respuesta después de que se confirma un incidente. Dragos adquirió runZero y NetRise en septiembre de 2026 para agregar descubrimiento de activos y análisis de composición a su plataforma de ciberseguridad OT. El mercado de servicios gestionados de operaciones de seguridad OT está pasando del trabajo por proyectos hacia contratos recurrentes a medida que las obligaciones de cumplimiento, la complejidad operativa y las necesidades de personal se vuelven más persistentes.



Por Función de Seguridad:
El Monitoreo de Red Lidera, la Búsqueda Proactiva Gana TerrenoEl Monitoreo y Detección de Seguridad de Red tuvo el 23,37% de los ingresos en 2026. El análisis de tráfico pasivo es importante cuando los agentes de punto final no se pueden implementar de forma segura en controladores lógicos programables, sistemas de control distribuido o unidades terminales remotas. El Descubrimiento de Activos, el Inventario y la Contextualización de Riesgos a menudo sirven como punto de partida, ya que los inventarios precisos son necesarios para un monitoreo efectivo. El Monitoreo de Puntos Finales y Dispositivos Industriales, junto con el Monitoreo de Identidad, Acceso Privilegiado y Acceso Remoto, cubren una superficie de acceso de proveedores en crecimiento. Las plantas multisitio a menudo proporcionan credenciales remotas a muchos equipos de mantenimiento de fabricantes de equipos originales. Las Operaciones de Gestión de Información y Eventos de Seguridad y SOAR combinan luego estas señales en colas de incidentes clasificados y registros de informes.
La Inteligencia de Amenazas y la Búsqueda de Amenazas se proyecta que se expanda a un CAGR del 16,96% de 2027 a 2032. Su función es identificar el comportamiento de adversarios industriales a través de telemetría con reconocimiento de protocolos en lugar de depender únicamente de alertas de propósito general. NTT DATA lanzó UnifiedMDR para Seguridad OT en Japón en marzo de 2025 y apuntó a 22 mil millones de JPY (147 millones de USD) en ingresos anuales combinados de UnifiedMDR para 2027. El Monitoreo de Vulnerabilidades y Configuración, más la Respuesta a Incidentes, Forense y Orientación de Recuperación, también son importantes en sectores regulados que requieren acciones documentadas posteriores a incidentes. Los proveedores especializados en OT pueden retener clientes cuando demuestran tasas más bajas de falsos positivos y una contención más rápida en entornos industriales. Esta posición respalda el mercado de servicios gestionados de operaciones de seguridad OT, donde las plataformas de proveedores de servicios de seguridad gestionados de propósito general carecen de contexto industrial.
Por Modo de Implementación:
Los Servicios Alojados en la Nube Lideran tanto en Participación como en CrecimientoLos servicios Alojados en la Nube tuvieron el 36,84% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 17,21% hasta 2032. Las plataformas de datos en la nube centralizadas pueden agregar telemetría entre sitios e identificar patrones que pueden no ser visibles en una sola instalación. El modelo es útil para clientes con operaciones dispersas y recursos de seguridad locales limitados. La implementación Local continúa sirviendo a entornos de defensa, nucleares y de algunas redes de energía con requisitos estrictos de soberanía o aislamiento de red. La implementación Híbrida procesa la telemetría localmente y envía eventos normalizados a plataformas de gestión de información y eventos de seguridad y respuesta basadas en la nube. Esta estructura ayuda a las organizaciones a equilibrar los controles locales con el análisis centralizado.
El tamaño del mercado de servicios gestionados de operaciones de seguridad OT para la entrega Alojada en la Nube refleja tanto la adopción por parte de los primeros usuarios como la nueva demanda de los adoptantes tardíos. Los procesos de incorporación estándar y las integraciones de interfaces de programación de aplicaciones pueden reducir la preparación sitio por sitio que antes favorecía las instalaciones Locales. Open Systems y Nozomi Networks anunciaron una asociación en abril de 2026 para la seguridad de sistemas OT, IoT y ciberfísicos totalmente gestionados utilizando modelos SASE co-gestionados y de confianza cero. La asociación se dirige a clientes de manufactura, energía e infraestructura crítica. Los servicios en la nube aún necesitarán abordar las reglas de residencia de datos y los requisitos de los clientes para el control local. Las arquitecturas híbridas ofrecen a los proveedores una vía para atender a esos clientes sin abandonar el análisis centralizado.
Por Tamaño de Organización:
Las Grandes Empresas Lideran, la Adopción por PYMEs se AceleraLas Grandes Empresas tuvieron el 76,22% de los ingresos en 2026. Sus patrimonios OT multisitio, la exposición regulatoria y las flotas de equipos variados crean un argumento sólido para los contratos de servicios gestionados. Estos operadores también enfrentan un perímetro de acceso de proveedores más amplio y una coordinación más compleja entre los equipos de seguridad y el personal de operaciones. Esta posición de ingresos refleja la escala necesaria para justificar una cobertura de servicio amplia. Las Pequeñas y Medianas Empresas han retrasado históricamente las inversiones en seguridad porque los servicios especializados eran costosos y difíciles de adquirir. Los servicios en la nube modulares y los precios estándar por sitio están reduciendo esa barrera.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 127,16% de 2027 a 2032. Las obligaciones de NIS2 y los requisitos de ciberseguros están impulsando a más operadores del mercado medio a formalizar los acuerdos de monitoreo. Honeywell amplió su Suite de Ciberseguridad OT en junio de 2026 con un servicio SOC OT que ofrece monitoreo de red y puntos finales las 24 horas del día, los 7 días de la semana, entre proveedores. La oferta incluye niveles de servicio que pueden atender tanto a grandes empresas como a usuarios del mercado medio. La competencia por clientes más pequeños se está volviendo más activa a medida que los proveedores regionales utilizan la entrega en la nube y el empaquetado flexible. El mercado de servicios gestionados de operaciones de seguridad OT podría ver una mayor diferenciación de servicios en torno a la incorporación rápida, el soporte de respuesta práctico y los tamaños de contrato accesibles.

Por Industria de Usuario Final:
Energía y Servicios Públicos Lideran, Automatización de Edificios y Centros de Datos Crecen más RápidoEnergía y Servicios Públicos tuvo el 21,87% de los ingresos en 2026. El tiempo de inactividad de alta consecuencia, el objetivo de estados-nación y los requisitos de informes NERC CIP sostienen la demanda en este grupo de usuarios finales. El petróleo y el gas dependen del monitoreo remoto en infraestructuras distribuidas geográficamente. La Manufactura Discreta opera muchas plantas y generalmente gestiona un extenso acceso de proveedores externos. La Manufactura de Procesos, el Transporte y la Logística, y los Productos Farmacéuticos y Ciencias de la Vida necesitan acciones de respuesta cuidadosas porque las normas de seguridad y los estándares operativos limitan la remediación agresiva. El Agua y las Aguas Residuales, las Instalaciones de Salud, la Minería y los Metales, y los Productos Químicos también están adoptando el monitoreo gestionado a medida que se amplían las obligaciones de informes.
Se proyecta que la Automatización de Edificios y los Centros de Datos se expandan a un CAGR del 17,21% de 2027 a 2032. Los operadores de centros de datos conectan cada vez más los sistemas de gestión de edificios, refrigeración y distribución de energía con entornos de computación empresarial. Esto crea una superficie de ataque convergente que las operaciones de seguridad de TI ordinarias pueden no cubrir adecuadamente. El segmento también se ve afectado por las normas de infraestructura crítica, los requisitos de protección de datos y las expectativas de seguridad de la red eléctrica. Las Instalaciones de Salud tienen una necesidad relacionada porque los dispositivos conectados y los sistemas de edificios introducen riesgos OT en organizaciones con personal de seguridad OT dedicado limitado. El mercado de servicios gestionados de operaciones de seguridad OT está bien posicionado donde los clientes necesitan un modelo de servicio práctico en lugar de construir un equipo especialista interno.
Análisis Geográfico
Mercado de Servicios Gestionados de Operaciones de Seguridad OT en América del Norte
América del Norte concentró el 39,88% de los ingresos en 2026. Su liderazgo está respaldado por una alta concentración de infraestructura crítica regulada y un ecosistema maduro de proveedores de servicios de seguridad gestionados. Las directivas de oleoductos de NERC CIP, la Administración de Seguridad en el Transporte y los plazos de notificación de CIRCIA respaldan el gasto continuo en seguridad en el mercado de servicios gestionados de operaciones de seguridad OT. Canadá registra una mayor adopción en los sectores de energía y minería, mientras que México presenta una oportunidad a través de la inversión manufacturera impulsada por el nearshoring. Trustwave lanzó en julio de 2025 un portafolio de servicios de seguridad OT que combinaba diseño, pruebas y un SOC cogestionado utilizando la monitorización de Nozomi Networks y la inteligencia de amenazas de SpiderLabs.
Mercado de Servicios Gestionados de Operaciones de Seguridad OT en Europa
Europa está influenciada por la implementación de NIS2 y los requisitos nacionales de infraestructura crítica. La Ley de Implementación NIS 2 de Alemania entró en vigor el 6 de diciembre de 2025, y sus requisitos han incrementado la atención hacia la monitorización continua y la notificación de incidentes. El Reino Unido, Alemania y Francia concentran gran parte de la demanda de la región. Siemens lanzó en abril de 2026 un servicio de Detección y Respuesta Gestionada conforme a NIS2 para proveedores de energía y operadores de infraestructura crítica. Los operadores de Europa del Este también están incrementando la adopción debido a las crecientes preocupaciones geopolíticas y los plazos regulatorios.
Mercado de Servicios Gestionados de Operaciones de Seguridad OT en Asia-Pacífico, Oriente Medio y África, y América del Sur
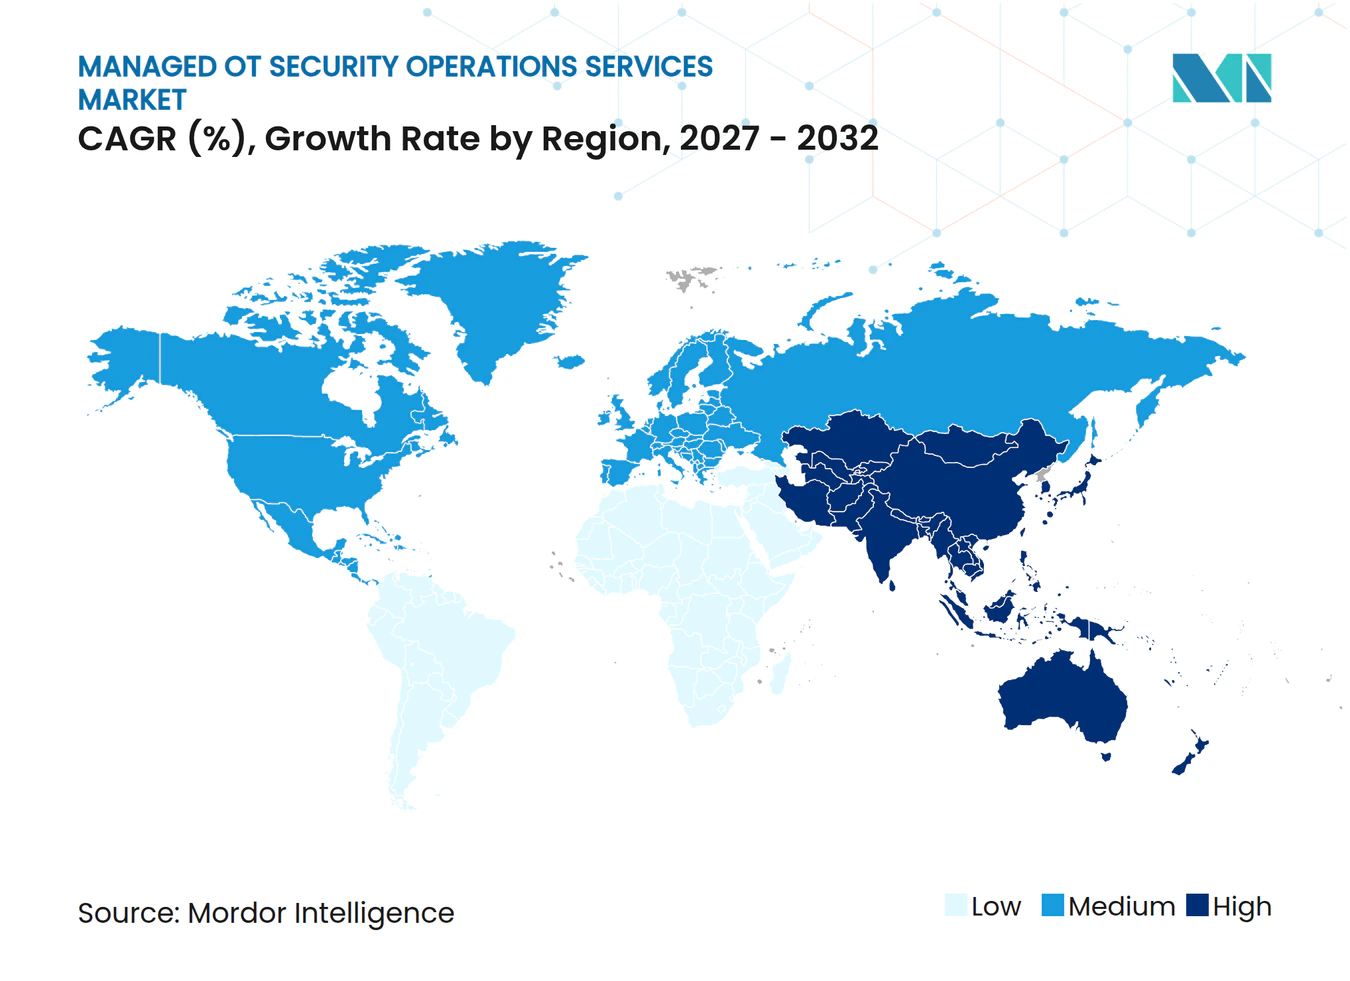
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,94% entre 2027 y 2032. China, Japón, India y el Sudeste Asiático presentan diferentes patrones de demanda, pero todos combinan la digitalización industrial con la necesidad de competencias más especializadas en seguridad OT. El lanzamiento de NTT DATA en Japón refleja la inversión de grandes proveedores de servicios en un modelo localizado de detección y respuesta gestionada. Rockwell Automation inauguró en febrero de 2026 un Centro de Operaciones de Seguridad en Singapur para ofrecer detección y respuesta OT gestionada las 24 horas del día, los 7 días de la semana, en toda la región de Asia-Pacífico. El mercado de servicios gestionados de operaciones de seguridad OT también presenta oportunidades en Oriente Medio y África y América del Sur, donde las necesidades de energía, manufactura, minería y residencia de datos respaldan modelos de entrega localizados.
Panorama Competitivo
Concentración del Mercado
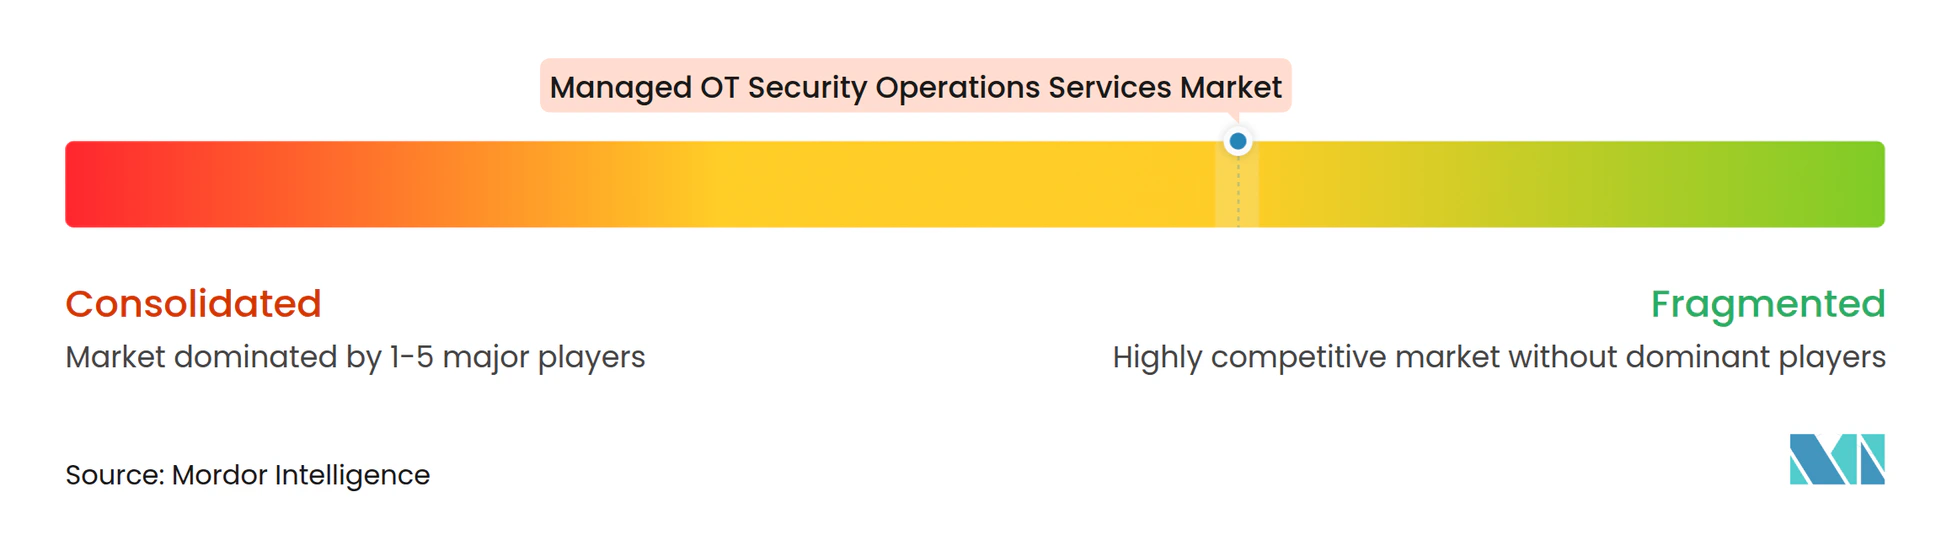
El mercado de servicios gestionados de operaciones de seguridad OT está moderadamente fragmentado porque ningún proveedor único combina profundidad en protocolos OT, cobertura de servicio completa y alcance global en todas las categorías de clientes. Dragos, Claroty y Nozomi Networks compiten a través de la visibilidad industrial y la inteligencia de amenazas. Honeywell, Siemens, Rockwell Automation y Schneider Electric pueden combinar servicios de seguridad con relaciones de larga data con los equipos. Accenture, IBM, NTT DATA, Wipro y Capgemini compiten con escala de SOC e integración más amplia de TI y OT. La certificación IEC 62443 y la evidencia de cumplimiento de NIS2 se están convirtiendo en calificaciones importantes en la contratación europea.
Las asociaciones son una vía importante para una cobertura más amplia. Rockwell Automation amplió los servicios gestionados SecureOT en octubre de 2026 para admitir los cortafuegos Fortinet FortiGate y la infraestructura propiedad del cliente. Este enfoque permite a los fabricantes incorporar el equipo existente a las operaciones gestionadas sin reemplazar el hardware. Dragos adquirió runZero y NetRise en septiembre de 2026 para conectar el descubrimiento de activos, el análisis de composición y las capacidades de respuesta. La expansión de la suite de Honeywell en junio de 2026 añadió análisis de comportamiento, tecnología de engaño y un SOC OT independiente del proveedor.
El mercado de servicios gestionados de operaciones de seguridad OT tiene una brecha en la protección de la automatización de edificios y centros de datos, donde los entornos convergentes necesitan tanto contexto de TI como industrial. Los proveedores más pequeños pueden competir en entornos de pequeñas y medianas empresas y multisitio remoto a través de paquetes en la nube modulares y precios flexibles, mientras que los titulares más grandes retienen ventajas en cobertura geográfica, capacidad de respuesta e integración con los patrimonios tecnológicos de los clientes. La calidad de la detección y la capacidad de utilizar procedimientos de respuesta específicos de OT se están volviendo tan importantes como el número de analistas. Los proveedores también necesitan demostrar que su servicio funciona en flotas de equipos mixtos y requisitos de cumplimiento locales.
Líderes de la Industria de Servicios Gestionados de Operaciones de Seguridad OT
-
Honeywell International Inc.
-
Siemens AG
-
IBM Corporation
-
Accenture plc
-
Rockwell Automation, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Operaciones de Seguridad OT Empresas cubiertas en este informe
- Accenture plc
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Dragos, Inc.
- Ernst & Young Global Limited
- Fortinet, Inc.
- Honeywell International Inc.
- IBM Corporation
- KPMG International Limited
- Nozomi Networks Inc.
- NTT DATA Corporation
- Palo Alto Networks, Inc.
- PricewaterhouseCoopers International Limited
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tenable, Inc.
- Wipro Limited
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Operaciones de Seguridad OT
- Octubre de 2026: Rockwell Automation amplió los servicios gestionados SecureOT con Servicios Gestionados de Cortafuegos que admiten los cortafuegos Fortinet FortiGate y Servicios Gestionados de Infraestructura que proporcionan monitoreo las 24 horas del día y gestión del ciclo de vida del hardware para servidores, conmutadores y plataformas de virtualización propiedad del cliente. La expansión permite a los fabricantes incorporar la infraestructura existente de terceros a las operaciones gestionadas sin reemplazar el hardware, ampliando el alcance del contrato en entornos de plantas con múltiples proveedores.
- Septiembre de 2026: Dragos adquirió runZero y NetRise para completar una plataforma de ciberseguridad OT extendida de extremo a extremo. Las adquisiciones añaden descubrimiento de red y análisis de composición de firmware/software a las capacidades de detección gestionada y respuesta a incidentes de Dragos, permitiendo una visibilidad integrada de activos a amenazas para los clientes de operaciones de seguridad OT gestionadas.
- Junio de 2026: Honeywell lanzó cinco nuevas capacidades de la Suite de Ciberseguridad OT, incluida la Defensa Cibernética Proactiva impulsada por inteligencia artificial que utiliza análisis de comportamiento y tecnología de engaño, y un servicio gestionado de SOC OT independiente del proveedor con monitoreo de red y puntos finales las 24 horas del día para operadores industriales a nivel global.
- Abril de 2026: Open Systems AG y Nozomi Networks anunciaron una asociación estratégica para ofrecer seguridad de sistemas OT, IoT y ciberfísicos totalmente gestionada en Europa y mercados globales a través de modelos operativos SASE co-gestionados y de confianza cero para clientes de manufactura, energía e infraestructura crítica.
Alcance del Informe Global del Mercado de Servicios Gestionados de Operaciones de Seguridad OT
El Mercado de Servicios Gestionados de Operaciones de Seguridad OT comprende servicios de seguridad externalizados, disponibles las 24 horas del día, los 7 días de la semana, que monitorean, detectan, investigan y responden a las ciberamenazas dirigidas a entornos de tecnología operativa (OT), incluidos los sistemas de control industrial (ICS), SCADA, sistemas de control distribuido (DCS) y controladores lógicos programables (PLC) en manufactura, energía/servicios públicos, petróleo y gas, transporte e infraestructura crítica.
El Informe del Mercado de Servicios Gestionados de Operaciones de Seguridad OT está segmentado por Modelo de Servicio (SOC OT Totalmente Gestionado y MDR, SOC OT Co-Gestionado, Operaciones Gestionadas de Plataforma OT y Detección, Búsqueda Gestionada de Amenazas, Contratos de Retención para Respuesta a Incidentes y Respuesta de Emergencia, Gestión de Vulnerabilidades, Exposición y Cumplimiento OT, y Servicios Profesionales de Apoyo a Operaciones Gestionadas), Función de Seguridad (Monitoreo y Detección de Seguridad de Red, Descubrimiento de Activos, Inventario y Contextualización de Riesgos, Monitoreo de Puntos Finales y Dispositivos Industriales, Monitoreo de Identidad, Acceso Privilegiado y Acceso Remoto, Monitoreo de Vulnerabilidades y Configuración, Inteligencia de Amenazas y Búsqueda de Amenazas, Respuesta a Incidentes, Forense y Orientación de Recuperación, y Operaciones de Gestión de Información y Eventos de Seguridad y SOAR), Modo de Implementación (Local, Alojado en la Nube e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Energía y Servicios Públicos, Petróleo y Gas, Manufactura Discreta, Manufactura de Procesos, Transporte y Logística, Minería y Metales, Productos Farmacéuticos y Ciencias de la Vida, Agua y Aguas Residuales, Instalaciones de Salud, Productos Químicos, Automatización de Edificios y Centros de Datos, y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| SOC OT Totalmente Gestionado y MDR |
| SOC OT Co-Gestionado |
| Operaciones Gestionadas de Plataforma OT y Detección |
| Búsqueda Gestionada de Amenazas |
| Contratos de Retención para Respuesta a Incidentes y Respuesta de Emergencia |
| Gestión de Vulnerabilidades, Exposición y Cumplimiento OT |
| Servicios Profesionales de Apoyo a Operaciones Gestionadas |
| Monitoreo y Detección de Seguridad de Red |
| Descubrimiento de Activos, Inventario y Contextualización de Riesgos |
| Monitoreo de Puntos Finales y Dispositivos Industriales |
| Monitoreo de Identidad, Acceso Privilegiado y Acceso Remoto |
| Monitoreo de Vulnerabilidades y Configuración |
| Inteligencia de Amenazas y Búsqueda de Amenazas |
| Respuesta a Incidentes, Forense y Orientación de Recuperación |
| Local |
| Alojado en la Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Manufactura |
| Minería y Metales |
| Productos Farmacéuticos y Ciencias de la Vida |
| Agua y Aguas Residuales |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Modelo de Servicio | SOC OT Totalmente Gestionado y MDR | |
| SOC OT Co-Gestionado | ||
| Operaciones Gestionadas de Plataforma OT y Detección | ||
| Búsqueda Gestionada de Amenazas | ||
| Contratos de Retención para Respuesta a Incidentes y Respuesta de Emergencia | ||
| Gestión de Vulnerabilidades, Exposición y Cumplimiento OT | ||
| Servicios Profesionales de Apoyo a Operaciones Gestionadas | ||
| Por Función de Seguridad | Monitoreo y Detección de Seguridad de Red | |
| Descubrimiento de Activos, Inventario y Contextualización de Riesgos | ||
| Monitoreo de Puntos Finales y Dispositivos Industriales | ||
| Monitoreo de Identidad, Acceso Privilegiado y Acceso Remoto | ||
| Monitoreo de Vulnerabilidades y Configuración | ||
| Inteligencia de Amenazas y Búsqueda de Amenazas | ||
| Respuesta a Incidentes, Forense y Orientación de Recuperación | ||
| Por Modo de Implementación | Local | |
| Alojado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Energía y Servicios Públicos | |
| Petróleo y Gas | ||
| Manufactura | ||
| Minería y Metales | ||
| Productos Farmacéuticos y Ciencias de la Vida | ||
| Agua y Aguas Residuales | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de operaciones de seguridad OT?
El tamaño del mercado de servicios gestionados de operaciones de seguridad OT es de 6,77 mil millones de USD en 2026 y se proyecta que alcance los 17,28 mil millones de USD para 2032, con un CAGR del 16,54% de 2027 a 2032.
¿Por qué las organizaciones industriales utilizan servicios de seguridad OT gestionados?
Los operadores utilizan estos servicios para el monitoreo continuo, el soporte de respuesta específico para OT, los informes de cumplimiento y el acceso a habilidades de seguridad especializadas.
¿Qué modelo de servicio lidera las operaciones de seguridad OT gestionadas?
El SOC OT Totalmente Gestionado y MDR lidera con una participación de ingresos del 34,28% en 2026.
¿Qué enfoque de implementación se está expandiendo más rápido?
La implementación Alojada en la Nube lidera tanto en participación como en expansión proyectada, con el 36,84% de los ingresos en 2026 y un CAGR del 17,21% hasta 2032.
¿Qué grupo de usuarios finales tiene la mayor participación de ingresos?
Energía y Servicios Públicos lidera con una participación de ingresos del 21,87% en 2026 porque el tiempo de inactividad, los requisitos de cumplimiento y las amenazas dirigidas aumentan la necesidad de protección continua.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 17,94% de 2027 a 2032 a medida que avanzan la digitalización industrial y los requisitos nacionales de ciberseguridad.