
Tamanho e Participação do Mercado de Serviços Gerenciados de Defesa contra Ameaças Móveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.98 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.56 % |
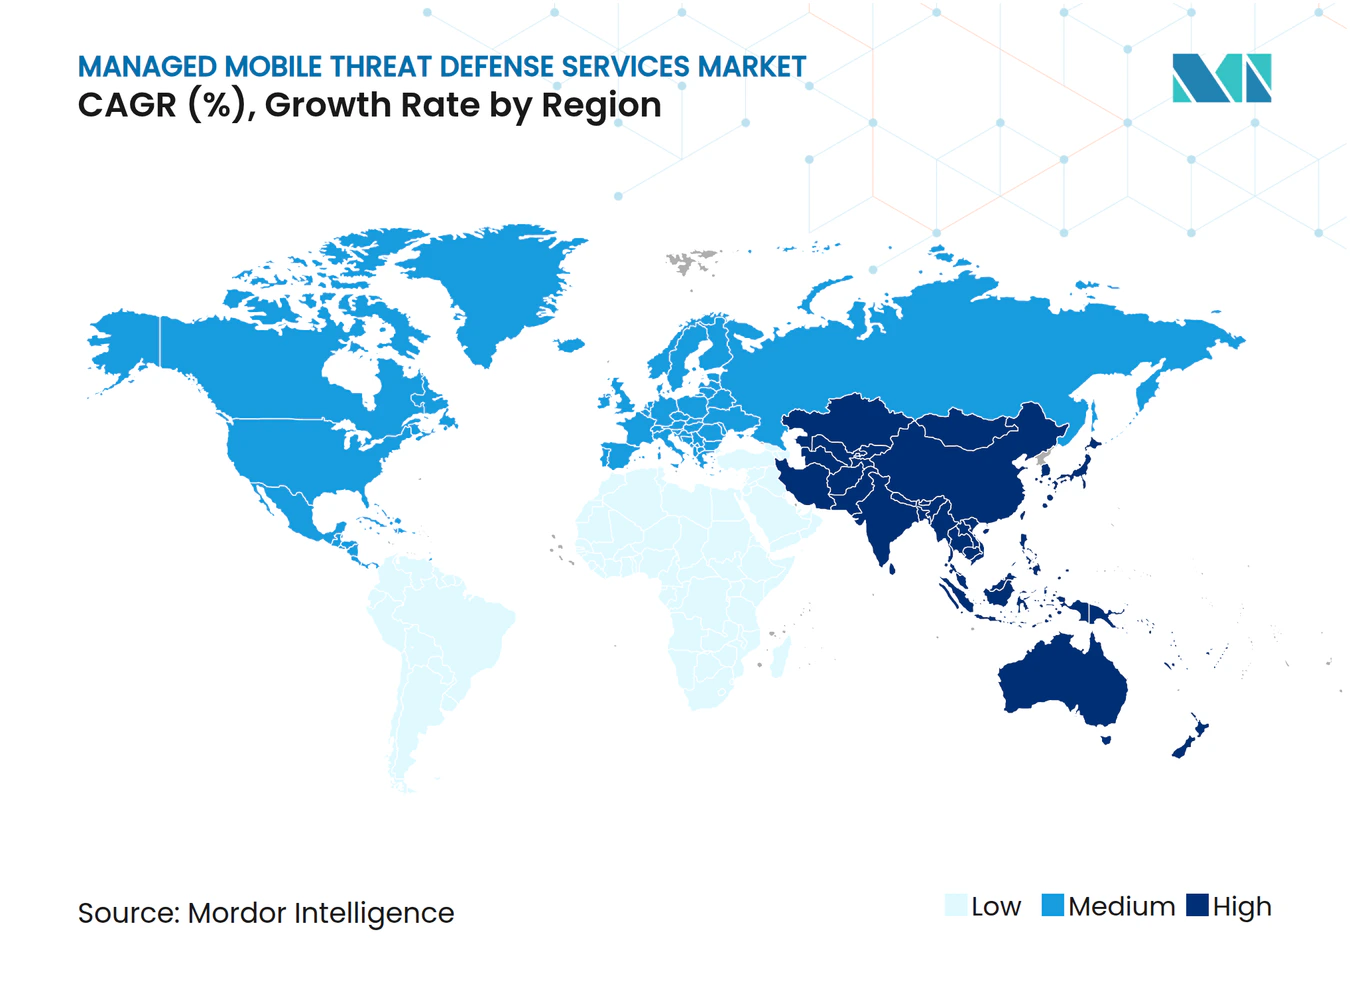
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Defesa contra Ameaças Móveis por Mordor Intelligence
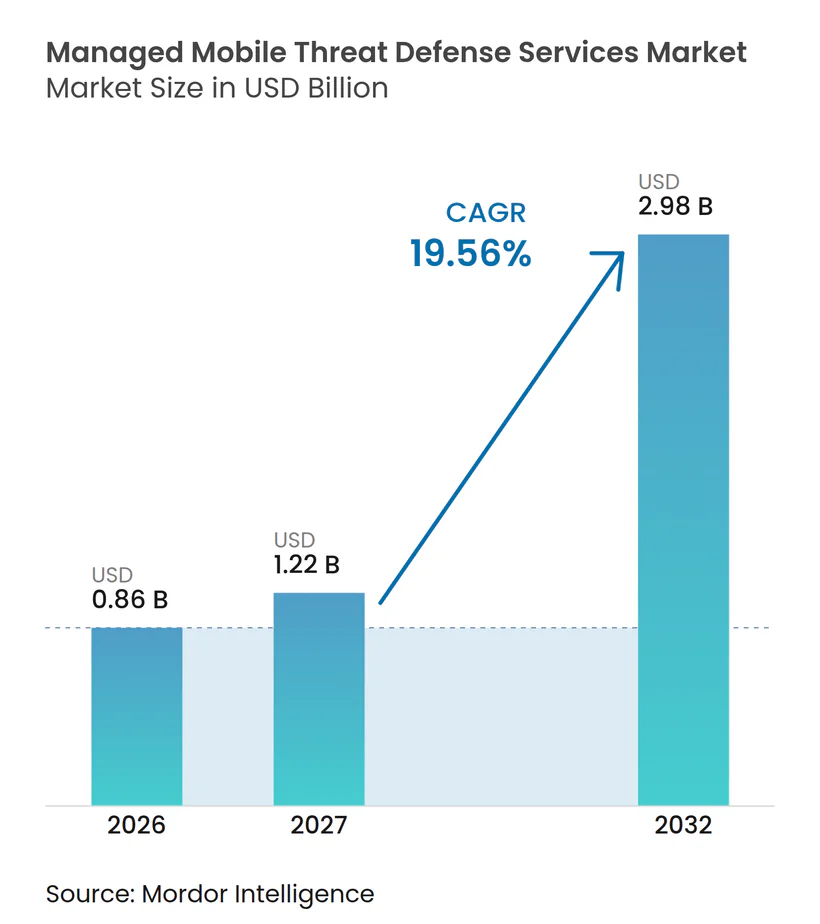
O tamanho do mercado de serviços gerenciados de defesa contra ameaças móveis foi avaliado em 0,86 bilhões de USD em 2026 e estima-se que cresça de 1,22 bilhões de USD em 2027 para atingir 2,98 bilhões de USD até 2032, a um CAGR de 19,56% durante o período de previsão (2027-2032). Phishing móvel, malware, phishing por código QR e engenharia social habilitada por inteligência artificial estão levando os programas de segurança além do e-mail e dos controles convencionais de endpoint. As empresas estão cada vez mais recorrendo a provedores especializados para garantir visibilidade contínua em SMS, aplicativos de mensagens, navegadores e aplicativos móveis. Os requisitos de conformidade e a escassez de pessoal de segurança experiente também estão direcionando os gastos para resultados gerenciados em vez de ferramentas separadas. Os provedores que combinam telemetria com respeito à privacidade, resposta gerenciada e evidências claras de detecção mais rápida podem construir relacionamentos mais sólidos e duradouros com os clientes. O mercado de serviços gerenciados de defesa contra ameaças móveis permanece limitado por preocupações com privacidade em dispositivos pessoais e por orçamentos sobrepostos para gerenciamento unificado de endpoints, detecção e resposta de endpoints e segurança móvel.
Principais Conclusões do Relatório
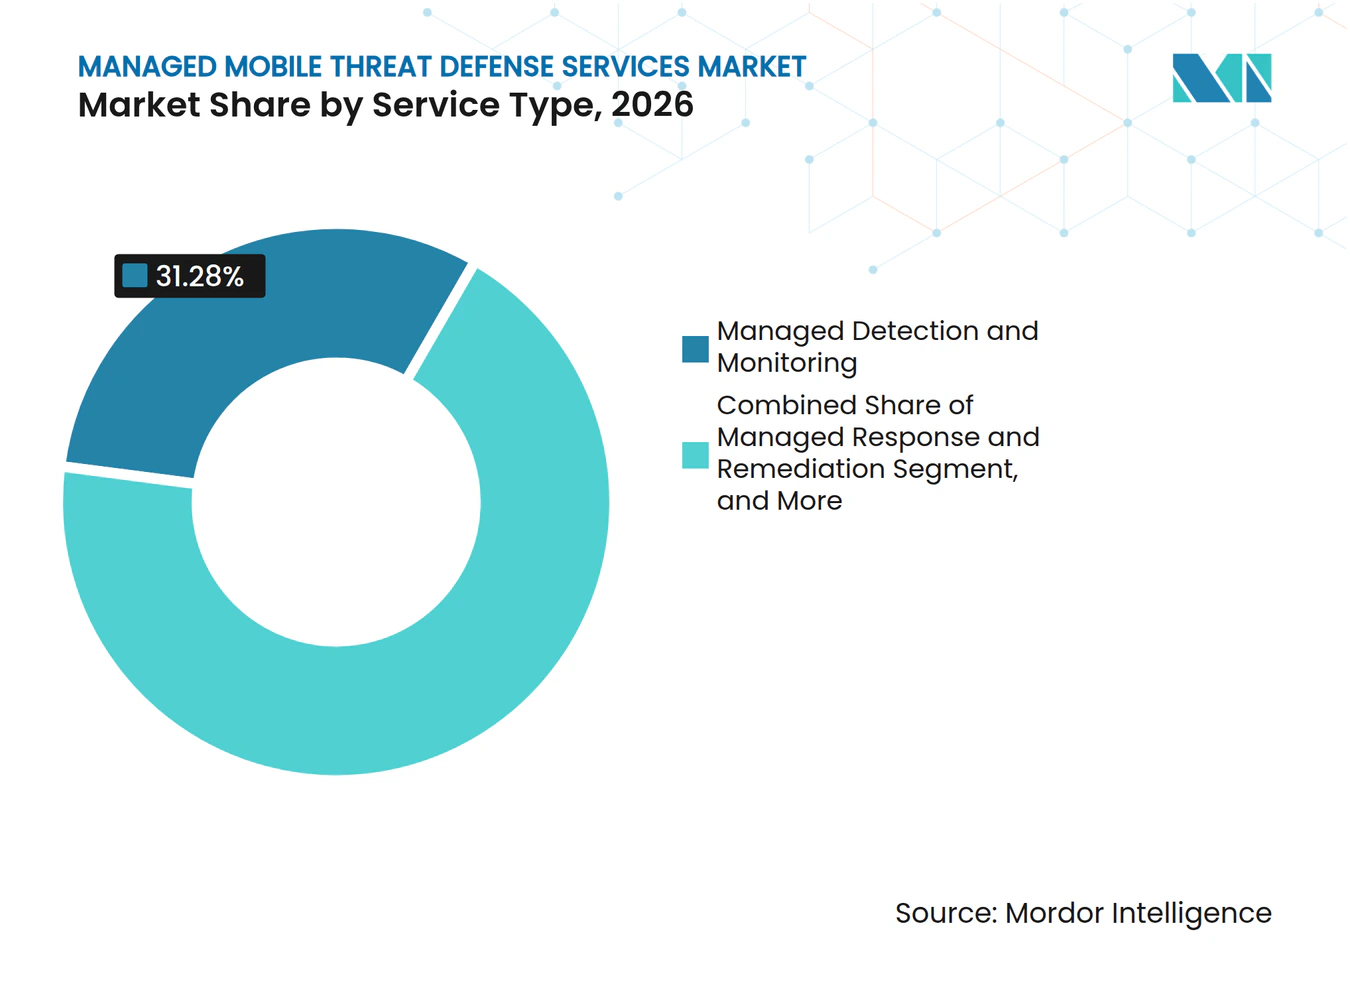
- Por tipo de serviço, Detecção e Monitoramento Gerenciados deteve 31,28% da receita do mercado de serviços gerenciados de defesa contra ameaças móveis em 2026, enquanto Inteligência e Caça a Ameaças Gerenciadas deve expandir a um CAGR de 21,73% até 2032.
- Por modelo de entrega, Totalmente Gerenciado deteve 43,39% da receita em 2026, enquanto Co-Gerenciado deve expandir a um CAGR de 22,61% até 2032.
- Por sistema operacional, Android respondeu por 48,52% da receita em 2026, enquanto Endpoints Móveis ChromeOS deve expandir a um CAGR de 21,92% até 2032.
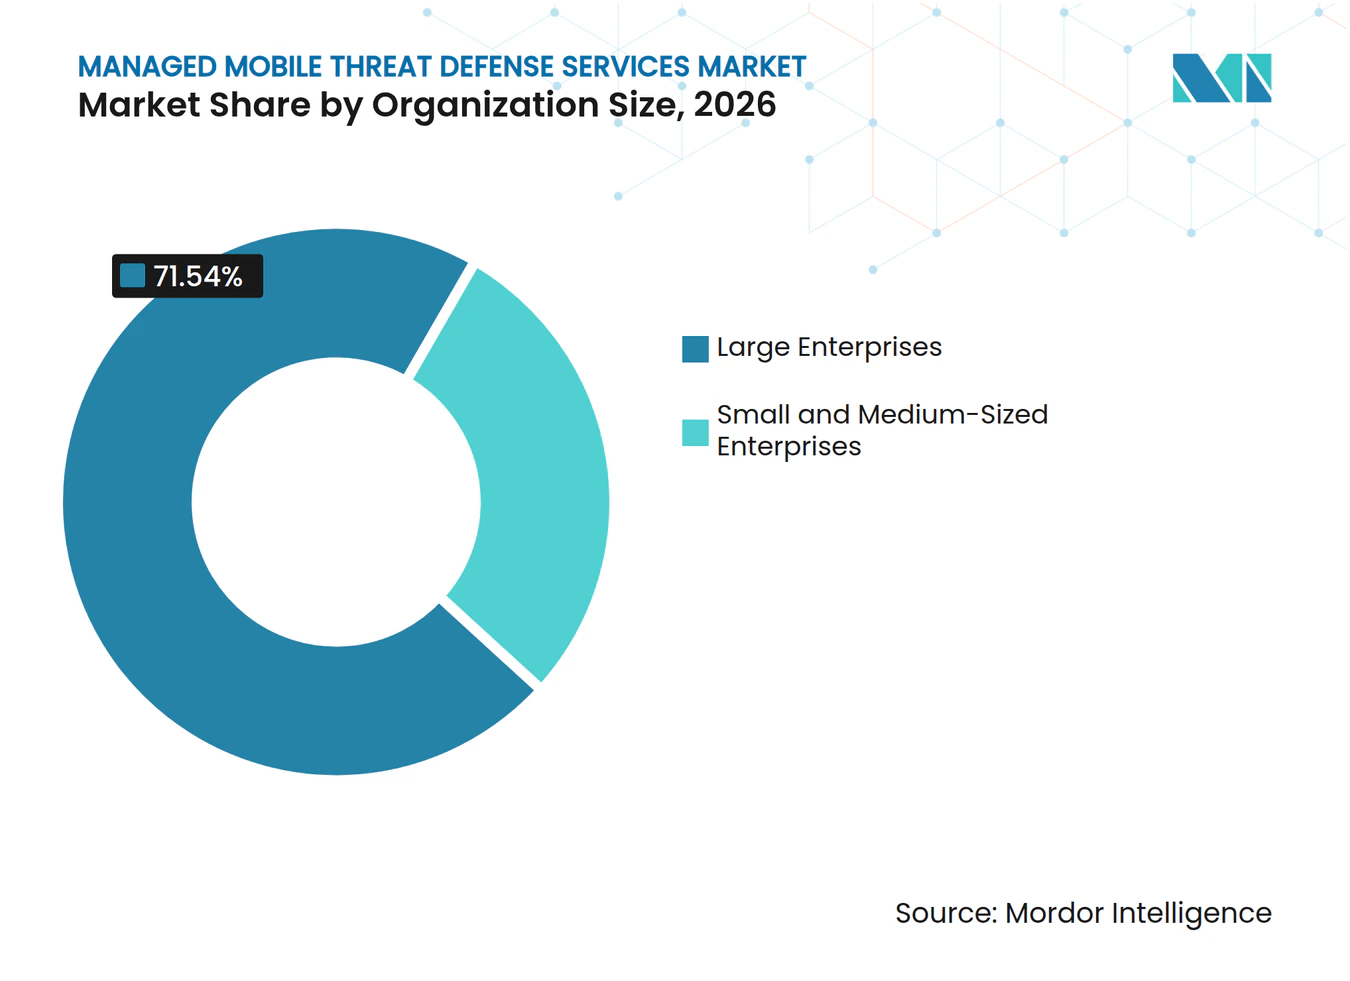
- Por tamanho da organização, Grandes Empresas responderam por 71,54% da receita no mercado de serviços gerenciados de defesa contra ameaças móveis em 2026, enquanto Pequenas e Médias Empresas devem expandir a um CAGR de 21,82% até 2032.
- Por setor de uso final, BFSI respondeu por 26,69% da receita em 2026, enquanto o setor de saúde e ciências da vida deve expandir a um CAGR de 22,54% até 2032.
- Por geografia, a América do Norte deteve 41,64% da receita no mercado de serviços gerenciados de defesa contra ameaças móveis em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 23,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente Exposição a Phishing Móvel e Malware | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Expansão do BYOD e do Trabalho com Prioridade Móvel | +3.2% | Global | Médio prazo (2-4 anos) |
| Adoção de Zero Trust e Acesso Condicional | +2.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Requisitos Regulatórios e de Proteção de Dados | +2.4% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Lacuna de Competências em SOC Móvel em Organizações de Médio Porte | +2.1% | Global, com ganhos expressivos no Sul da Ásia e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| IA Sombra e Superfície de Ataque por Código QR em Frotas Gerenciadas | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Exposição a Phishing Móvel e Malware
O phishing móvel está mudando a forma como as empresas definem seu perímetro de segurança. A Zimperium relatou mais de 2,5 milhões de ataques de phishing em dispositivos de funcionários durante um período de 12 meses, enquanto os eventos de phishing aumentaram 380% a partir de janeiro de 2025. O smishing respondeu por 39% das ameaças móveis, e o phishing por código QR aumentou 146% trimestre a trimestre no primeiro trimestre de 2026.[1] Esses ataques frequentemente contornam os gateways de e-mail ao alcançar os usuários por meio de mensagens de texto, aplicativos de mensagens, links de navegador e códigos QR. O mercado de serviços gerenciados de defesa contra ameaças móveis se beneficia quando os compradores precisam de monitoramento que integre sinais de dispositivo, aplicativo, rede e web em um único processo de resposta. O spyware persistente é especialmente grave porque pode dar suporte ao roubo de credenciais por um período prolongado, tornando a análise gerenciada contínua mais valiosa do que verificações ocasionais de dispositivos. A Lookout constatou que quase 13% dos dispositivos corporativos encontraram phishing ou conteúdo web malicioso no terceiro trimestre de 2025. O mesmo relatório indicou que 22% dos dispositivos Android tinham aplicativos provenientes de fora das lojas de aplicativos oficiais. Essas descobertas mostram por que a aplicação de políticas isolada pode não ser suficiente quando os usuários trabalham em aplicativos pessoais e corporativos. O mercado de serviços gerenciados de defesa contra ameaças móveis pode examinar comportamentos de risco e a postura do dispositivo sem depender apenas de um único controle de sistema operacional.
Expansão do BYOD e do Trabalho com Prioridade Móvel
Os dispositivos pessoais tornaram-se uma parte importante do parque tecnológico corporativo. A Ivanti relatou que 75% dos trabalhadores de TI usavam BYOD regularmente em 2025, mas apenas 1 em cada 3 empregadores havia implementado Acesso à Rede de Zero Trust para trabalhadores remotos.[2] Essa lacuna oferece ao mercado de serviços gerenciados de defesa contra ameaças móveis um conjunto mais amplo de organizações que precisam de suporte externo para aplicar controles de acesso de forma consistente. O problema não se limita à perda de dispositivos, pois o roubo de credenciais e o phishing baseado em mensagens podem comprometer um usuário mesmo quando o telefone permanece fisicamente seguro. Os provedores gerenciados podem cobrir essas lacunas avaliando o risco de acesso, aconselhando sobre políticas e respondendo quando atividades suspeitas aparecem. Seu papel torna-se mais importante onde as equipes internas precisam proteger uma frota mista de dispositivos pessoais e corporativos.
Adoção de Zero Trust e Acesso Condicional
O Zero Trust está se tornando um requisito prático para o acesso móvel, mas a adoção ainda é desigual. A Ivanti relatou adoção de Zero Trust entre 47% das empresas e 38% das empresas menores em 2025. Isso deixa muitas organizações sem um processo maduro para verificação contínua da postura do dispositivo e do acesso do usuário. O mercado de serviços gerenciados de defesa contra ameaças móveis pode abordar essa lacuna por meio de configuração contínua, monitoramento e ajuste de políticas. Isso é particularmente relevante onde as frotas de Android, iOS e ChromeOS têm diferentes níveis de patches e necessidades de políticas. Uma equipe gerenciada pode manter regras de acesso condicional enquanto as equipes internas se concentram em responsabilidades de segurança mais amplas.
Requisitos Regulatórios e de Proteção de Dados
A conformidade está ampliando a necessidade de segurança móvel gerenciada, especialmente na Europa e nos serviços financeiros. A Diretiva NIS2 exige que as entidades abrangidas gerenciem os riscos de cibersegurança em todo o seu parque de tecnologia da informação e comunicação. Os dispositivos móveis usados para autenticação e comunicação corporativa fazem parte desse parque. A Comissão Europeia propôs emendas em janeiro de 2026 para simplificar a conformidade com a NIS2 para 28.700 organizações, incluindo 6.200 micro e pequenas empresas. O alcance regulatório mais amplo cria uma razão prática para que organizações de médio porte avaliem o monitoramento externo e o suporte a incidentes. O DORA acrescenta obrigações de detecção de incidentes, gestão de riscos de TIC e relatórios para entidades financeiras e fornecedores de tecnologia relevantes. Os incidentes móveis exigem a mesma resposta disciplinada que os compradores esperam para eventos de rede e nuvem. As regras de proteção de dados também limitam como os provedores podem coletar e processar informações de dispositivos pessoais. Essa restrição favorece o processamento local, a minimização cuidadosa de dados e práticas transparentes de consentimento.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Preocupações com Privacidade de BYOD e Vigilância de Funcionários | -2.2% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Sobreposição de Integração e Orçamento com UEM e EDR | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Lacunas de Telemetria em Dispositivos Pessoais | -1.4% | Global, com impacto expressivo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Canibalização da Proteção Entregue pela Rede por Tarifas de Operadoras com Pacotes Incluídos | -1.0% | Núcleo da Ásia-Pacífico, com repercussão no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Privacidade de BYOD e Vigilância de Funcionários
As preocupações com privacidade limitam a profundidade com que um provedor pode inspecionar dispositivos pessoais. A Hypori constatou que 47% das organizações identificaram violações de privacidade de funcionários como um risco principal, enquanto apenas 36% estavam tomando medidas para resolver o problema. Também constatou que 69% acreditavam que os controles de segurança existentes reduziam a produtividade dos funcionários. Essas preocupações podem tornar os líderes hesitantes em expandir o monitoramento móvel, mesmo quando o nível de ameaça é claro. As regras europeias de proteção de dados e as leis trabalhistas nacionais impõem limites adicionais à telemetria comportamental de dispositivos pessoais. O resultado é um sinal de segurança mais restrito para os centros de operações de segurança gerenciados. A telemetria restrita pode reduzir a confiança na correlação de ameaças móveis e pode aumentar os falsos positivos. Isso enfraquece o argumento de valor para serviços premium quando as equipes de compras já questionam orçamentos separados de segurança móvel. Modelos de implantação sensíveis à privacidade podem reduzir essa restrição limitando a coleta de dados a atividades corporativas e indicadores de risco. Explicações claras sobre o limite dos dados são importantes para a aceitação dos funcionários. O Mercado de Serviços de Segurança Móvel Gerenciada precisará dessas salvaguardas à medida que o BYOD se tornar mais comum. Os provedores que conseguirem demonstrar proteção sem vigilância excessiva têm maior probabilidade de reter organizações com frotas de dispositivos mistos.
Sobreposição de Integração e Orçamento com UEM e EDR
Os serviços de segurança móvel podem se sobrepor aos gastos com gerenciamento unificado de endpoints e detecção e resposta de endpoints. Diferentes equipes internas podem ser responsáveis por esses orçamentos, o que pode retardar as decisões e criar prioridades concorrentes. Microsoft, CrowdStrike e Palo Alto Networks já oferecem plataformas de segurança mais amplas, de modo que alguns clientes consideram a proteção móvel uma capacidade incremental em vez de um novo requisito gerenciado. A CrowdStrike disponibilizou o Falcon Zero Trust Assessment para iOS e Android em maio de 2025 dentro do Falcon for Mobile. Esse desenvolvimento ilustra por que os provedores especializados devem demonstrar lacunas claras na cobertura móvel e na profundidade de resposta. A telemetria restrita pode reduzir a confiança na correlação de ameaças móveis e pode aumentar os falsos positivos. Isso enfraquece o argumento de valor para serviços premium quando as equipes de compras já questionam orçamentos separados de segurança móvel. Modelos de implantação sensíveis à privacidade podem reduzir essa restrição limitando a coleta de dados a atividades corporativas e indicadores de risco. Explicações claras sobre o limite dos dados são importantes para a aceitação dos funcionários. O Mercado de Serviços de Segurança Móvel Gerenciada precisará dessas salvaguardas à medida que o BYOD se tornar mais comum. Os provedores que conseguirem demonstrar proteção sem vigilância excessiva têm maior probabilidade de reter organizações com frotas de dispositivos mistos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Caça Proativa Remodela o Portfólio Móvel GerenciadoDetecção e Monitoramento Gerenciados deteve 31,28% da participação do mercado de serviços gerenciados de defesa contra ameaças móveis em 2026. É o ponto de partida para muitos compradores porque fornece observação persistente da atividade móvel e do risco do dispositivo. Os clientes frequentemente começam com o monitoramento antes de delegar decisões de contenção de maior impacto. Inteligência e Caça a Ameaças Gerenciadas deve expandir a um CAGR de 21,73% até 2032. Esse serviço responde a uma necessidade de contexto em vez de um fluxo de alertas isolados. Ele usa informações sobre ameaças para identificar padrões em dispositivos móveis, aplicativos, tráfego de rede e atividade web. A mudança favorece os provedores que conseguem explicar o comportamento do adversário e recomendar ações que uma equipe interna possa aplicar rapidamente.
A Zimperium lançou seu Mobile SOC Agent em maio de 2026 para correlacionar telemetria de dispositivo, aplicativo, rede e web e fornecer orientação de remediação mapeada para o MITRE ATT&CK. Esse tipo de automação pode ajudar as equipes gerenciadas a lidar com mais incidentes sem adicionar analistas na mesma proporção. Resposta e Remediação Gerenciadas também está ganhando relevância à medida que as empresas concedem aos provedores autoridade para colocar dispositivos em quarentena e conter ameaças. Implantação e Administração de Políticas Gerenciadas continua sendo importante porque as regras de acesso condicional precisam de manutenção regular em vários sistemas operacionais. Os Serviços Profissionais apoiam a integração, revisões de maturidade e mudanças entre modelos de entrega. Em conjunto, essas ofertas permitem que o mercado de serviços gerenciados de defesa contra ameaças móveis atenda organizações em diferentes estágios de maturidade de segurança.



Por Modelo de Entrega:
O Modelo Co-Gerenciado Ganha Espaço entre Empresas com Maturidade em SegurançaO modelo Totalmente Gerenciado respondeu por 43,39% da receita em 2026. As organizações que não possuem um centro de operações de segurança robusto frequentemente escolhem esse modelo porque transfere o trabalho rotineiro de monitoramento, investigação e resposta para um especialista. O modelo é particularmente útil quando as equipes precisam de cobertura fora do horário comercial ou não possuem analistas especializados em mobilidade. Ele também oferece às equipes de segurança menores uma estrutura de serviço definida e um único ponto de responsabilidade. Os contratos totalmente gerenciados podem incluir administração de políticas e relatórios, o que reduz a carga operacional do cliente. Isso explica por que o modelo continua liderando o mercado de serviços gerenciados de defesa contra ameaças móveis.
O modelo Co-Gerenciado deve expandir a um CAGR de 22,61% até 2032. Ele atrai empresas de médio e grande porte que mantêm analistas de segurança internos, mas precisam de ajuda com caça avançada a ameaças móveis e orquestração de políticas. Esses compradores podem querer visibilidade sobre a atividade do provedor e direitos de aprovação para ações de remediação sensíveis. A entrega Híbrida Gerenciada pode atender necessidades semelhantes em BFSI e saúde, onde a auditabilidade é importante. Os contratos Sob Demanda e Baseados em Retainer geralmente apoiam a prontidão para incidentes, avaliações e trabalhos de projeto, em vez de substituir um contrato contínuo. Os diferentes modelos oferecem aos provedores uma forma de atender clientes que variam em recursos de segurança, exposição à conformidade e disposição para terceirizar decisões de resposta.
Por Sistema Operacional:
Android Ancora o Mercado enquanto o ChromeOS Atinge um Ponto de InflexãoO Android respondeu por 48,52% da receita em 2026. Sua ampla presença nas frotas corporativas e sua maior exposição a aplicativos carregados lateralmente sustentam a demanda contínua por monitoramento e aplicação de políticas. A Lookout relatou que 22% dos dispositivos Android tinham aplicativos instalados de fontes fora das lojas de aplicativos oficiais no terceiro trimestre de 2025.[3] Esse comportamento cria riscos que não podem ser resolvidos apenas pelo status de patches. O mercado de serviços gerenciados de defesa contra ameaças móveis pode examinar o comportamento de aplicativos, tentativas de phishing e conexões de rede juntamente com a postura do dispositivo. O Android, portanto, permanece central para o mercado de serviços gerenciados de defesa contra ameaças móveis, mesmo quando os compradores padronizam controles em vários sistemas operacionais.
O iOS e o iPadOS apresentam um perfil de segurança diferente porque os atacantes frequentemente usam phishing focado em identidade contra usuários executivos em vez de depender exclusivamente de malware. A Lookout relatou taxas de encontro com phishing de 16,07% para iOS e 7,78% para Android no terceiro trimestre de 2025. Os Endpoints Móveis ChromeOS devem expandir a um CAGR de 21,92% até 2032 à medida que as implantações aumentam em ambientes educacionais, do setor público e de linha de frente. Seu design com prioridade para a nuvem reduz a exposição a malware em certa medida, mas deixa a administração de políticas e o gerenciamento de phishing como preocupações importantes. A Lookout ingressou no programa de parceiros Android Enterprise Device Trust em setembro de 2026, adicionando telemetria de patches verificada por hardware à sua plataforma. O Windows Mobile e os sistemas legados permanecem operacionalmente importantes em ambientes industriais onde dispositivos robustecidos e aplicativos proprietários exigem monitoramento personalizado.
Por Tamanho da Organização:
Âncora das Grandes Empresas, Inflexão das PMEs se AproximaAs Grandes Empresas responderam por 71,54% da receita em 2026. Suas grandes frotas de dispositivos, operações em vários países e requisitos de conformidade permitem que os provedores designem equipes dedicadas com expertise em mobilidade. Essas organizações também possuem políticas de acesso complexas que precisam de administração contínua. A escala de seus contratos suporta uma ampla gama de serviços gerenciados, desde detecção até resposta a incidentes. As grandes empresas provavelmente continuarão sendo uma base de receita importante para o mercado de serviços gerenciados de defesa contra ameaças móveis. Sua demanda também ajuda os provedores a investir em automação, analistas especializados e integrações de sistemas operacionais.
As Pequenas e Médias Empresas devem expandir a um CAGR de 21,82% até 2032. Essas organizações frequentemente não conseguem justificar o custo de um centro de operações de segurança interno completo, mas ainda enfrentam os mesmos riscos de phishing, credenciais e dispositivos pessoais. A Sophos relatou que organizações com menos de 500 funcionários classificaram a escassez interna de competências em cibersegurança como seu segundo maior risco.[4] A SentinelOne fez parceria com a Pax8 em setembro de 2025 para oferecer Defesa de IA Gerenciada por meio de provedores de serviços gerenciados para pequenas e médias empresas. A automação e o empacotamento por canal podem reduzir os custos de entrega por cliente e tornar o monitoramento contínuo mais acessível para contratos menores.p>

Por Setor de Uso Final:
BFSI Lidera, mas a Trajetória de Saúde e Ciências da Vida Sinaliza Urgência EstruturalO BFSI respondeu por 26,69% da receita em 2026. Os serviços financeiros dependem fortemente de aplicativos móveis e enfrentam exposição direta a phishing, fraude e malware direcionados à atividade de clientes e funcionários. A Zimperium identificou 34 famílias de malware ativas visando 1.243 marcas financeiras em 90 países durante 2025. Também relatou que 50% dos aplicativos móveis de serviços financeiros examinados em 2026 não possuíam mecanismos de confiança de dispositivo ou detecção de fraude. Essas lacunas tornam o monitoramento contínuo e a resposta rápida úteis para organizações financeiras com obrigações regulatórias exigentes.
O setor de saúde e ciências da vida deve expandir a um CAGR de 22,54% até 2032. O acesso móvel a prontuários eletrônicos de saúde, telemedicina e aplicativos clínicos expande a superfície de ataque mais rapidamente do que muitas equipes internas conseguem proteger. A Zscaler relatou um aumento de 224% nos ataques cibernéticos direcionados a dispositivos móveis na área de saúde e afirmou que 89% das organizações de saúde estavam preocupadas que uma violação móvel pudesse afetar seriamente o atendimento ao paciente. As organizações de TI e Telecomunicações atuam tanto como compradores quanto como parceiros de entrega de serviços gerenciados. Os compradores do Governo e Setor Público estão adicionando controles de risco móvel como parte dos programas nacionais de cibersegurança. Os setores de manufatura, varejo, comércio eletrônico e outros frequentemente começam com implantação gerenciada e administração de políticas antes de adotar o monitoramento de ameaças totalmente gerenciado.
Análise Geográfica
Mercado de Serviços Gerenciados de Defesa contra Ameaças Móveis na América do Norte
A América do Norte deteve 41,64% da receita em 2026. Os Estados Unidos sustentam essa posição por meio de elevados gastos com segurança cibernética e requisitos recorrentes nos setores de defesa, serviços financeiros e saúde. A Verizon Communications Inc. constatou que 86% das organizações de serviços financeiros acreditavam que os cibercriminosos as consideravam alvos mais lucrativos do que outros setores. A Zscaler identificou os Estados Unidos como o segundo maior país-alvo em volume de ataques móveis no mundo em 2025. Essas condições sustentam a demanda por renovações e a expansão de contas para provedores gerenciados. O Canadá está avançando na adoção de modelos cogerenciados entre instituições financeiras e empresas de energia, à medida que os controles de trabalho híbrido se tornam mais formais.
Mercado de Serviços Gerenciados de Defesa contra Ameaças Móveis na Ásia-Pacífico
Projeta-se que a Ásia-Pacífico se expanda a um CAGR de 23,86% até 2032. A região combina implantação acelerada de 5G, uma base empresarial em crescimento e disponibilidade limitada de especialistas internos em segurança móvel. A Kaspersky registrou 18.187 detecções de ameaças móveis na Índia no primeiro trimestre de 2026 e 15.163 detecções na Indonésia. A China registrou quase o dobro de detecções móveis em comparação com o período correspondente do ano anterior. Esses padrões de ameaças tornam o monitoramento gerenciado mais relevante em toda a Ásia do Sul e no Sudeste Asiático. Em abril de 2025, a Rakuten Mobile e a Cloudflare introduziram uma oferta totalmente gerenciada de Zero Trust e segurança de rede para clientes corporativos japoneses. A oferta incluía implementação, configuração e manutenção para clientes que anteriormente não tinham acesso à segurança gerenciada empresarial.
Mercado de Serviços Gerenciados de Defesa contra Ameaças Móveis na EMEA, Oceania e América do Sul
A Europa detém uma posição relevante em receita porque a NIS2, o GDPR e a DORA ampliam as expectativas de gestão de riscos móveis em todo o patrimônio de tecnologia da informação e comunicação. A proposta NIS2 de janeiro de 2026 sinaliza que as obrigações de conformidade podem alcançar mais organizações de médio porte, e não menos. A Austrália está ampliando a demanda por meio do framework Essential Eight, que inclui gestão de patches e controles de aplicações. O Oriente Médio é impulsionado por programas de infraestrutura digital na Arábia Saudita e nos Emirados Árabes Unidos. A América do Sul e a África permanecem em um estágio inicial de adoção, com o Brasil e a África do Sul apresentando demanda incipiente entre bancos e operadoras de telecomunicações. O mercado de serviços gerenciados de defesa contra ameaças móveis pode avançar nessas regiões quando parceiros locais combinarem entrega gerenciada com necessidades regionais de processamento de dados e conformidade.
Cenário Competitivo
Concentração do Mercado
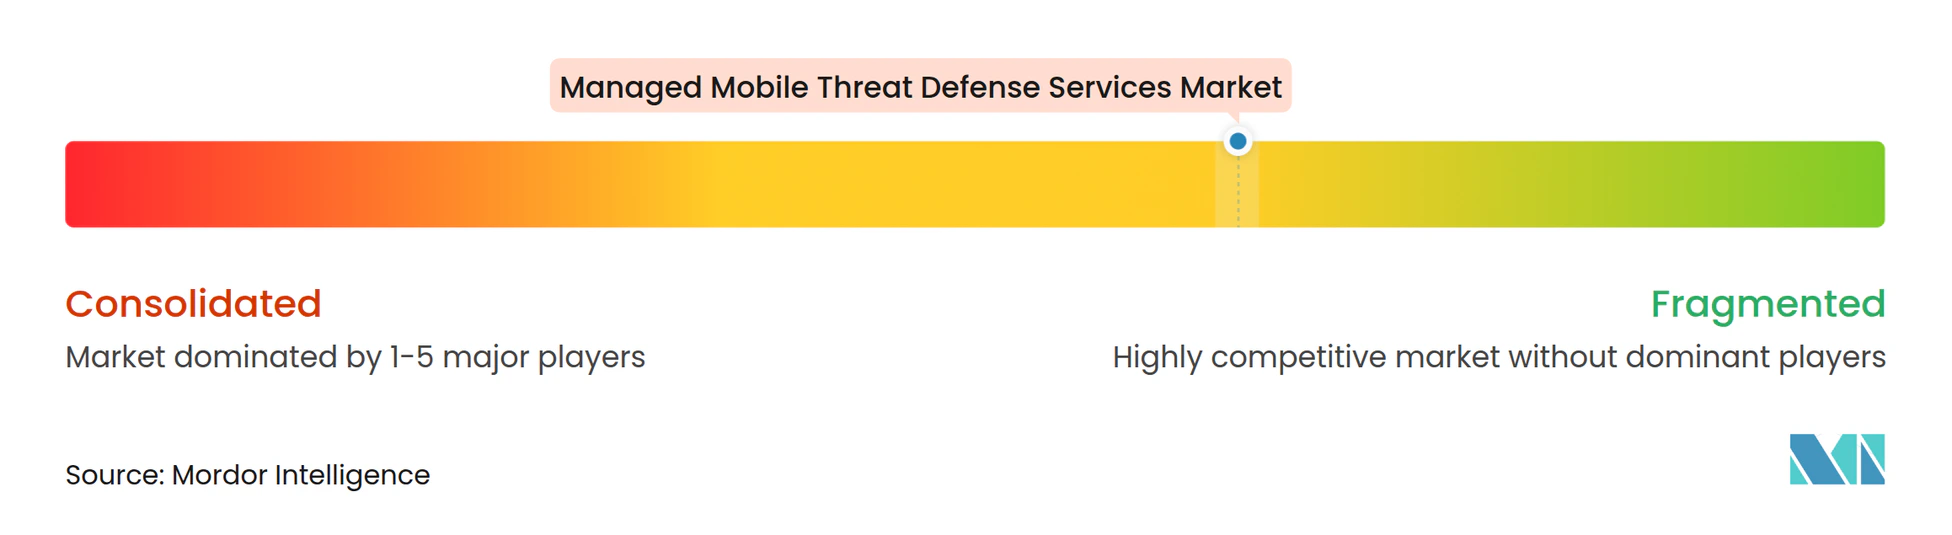
O mercado de serviços gerenciados de defesa contra ameaças móveis é moderadamente fragmentado. Fornecedores de plataformas amplas como Microsoft, CrowdStrike e Palo Alto Networks competem por meio de cobertura de segurança integrada. A CrowdStrike combina avaliação de Zero Trust móvel e sinais de confiança de dispositivos Android dentro de sua plataforma Falcon. Esses fornecedores podem atrair clientes que desejam menos consoles e relacionamentos com plataformas existentes. Seu desafio é demonstrar profundidade móvel equivalente à dos provedores especializados. As empresas nativas de mobilidade competem concentrando-se em sinais móveis no nível de dispositivo, aplicativo, rede e web.
A Lookout fornece listas de materiais de software para binários de aplicativos iOS e Android compilados e os vincula às vulnerabilidades exploradas conhecidas da CISA. A Zimperium introduziu seu Mobile SOC Agent em maio de 2026 para automatizar a investigação de alertas e fornecer orientação de remediação mapeada para o MITRE ATT&CK. Essas iniciativas visam reduzir o tempo de investigação e melhorar a economia da resposta gerenciada. A Lookout introduziu Visibilidade e Governança de IA em abril de 2026 para identificar aplicativos de inteligência artificial sancionados e não sancionados em dispositivos corporativos e BYOD. O produto apoia o alinhamento com o Regulamento de IA da UE, o NIST AI RMF e a ISO/IEC 42001. Isso posiciona os provedores móveis mais próximos da necessidade emergente de governança de IA em frotas de dispositivos corporativos.
Os provedores liderados por operadoras adicionam um modelo competitivo diferente por meio de visibilidade no nível de rede. A parceria de serviço gerenciado da Rakuten Mobile com a Cloudflare é um exemplo de uma operadora usando sua posição para oferecer implementação e operações contínuas. A U Mobile assinou um Memorando de Entendimento com a Palo Alto Networks em março de 2026 para desenvolver Segurança como Serviço incorporada à rede na Malásia. Essas abordagens podem ampliar o acesso à segurança gerenciada, mas podem ser limitadas pela cobertura nacional e pelas preocupações dos clientes com a inspeção por parte das operadoras. Oportunidades permanecem em serviços co-gerenciados para organizações menores, proteção de endpoints ChromeOS e governança de IA móvel. A diferenciação dependerá de os provedores conseguirem oferecer cobertura significativa, resposta mais rápida e tratamento responsável dos dados.
Líderes do Setor de Serviços Gerenciados de Defesa contra Ameaças Móveis
-
Microsoft Corporation
-
Lookout, Inc.
-
Zimperium, Inc.
-
Check Point Software Technologies Ltd.
-
CrowdStrike Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Defesa contra Ameaças Móveis Empresas cobertas neste relatório
- Microsoft Corporation
- Lookout, Inc.
- Zimperium, Inc.
- Check Point Software Technologies Ltd.
- CrowdStrike Holdings, Inc.
- SentinelOne, Inc.
- Palo Alto Networks, Inc.
- Broadcom Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Jamf Holding Corp.
- Ivanti, Inc.
- Sophos Limited
- Trend Micro Incorporated
- BlackBerry Limited
- Trellix, Inc.
- Pradeo Security Systems SAS
- Corrata Ltd.
- Guardsquare NV
- Verizon Communications Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Defesa contra Ameaças Móveis
- Setembro de 2026: A Lookout integra as APIs de Confiança de Dispositivos Android do Google em sua Plataforma de Segurança Móvel com IA, ingressando no programa de parceiros Android Enterprise Device Trust e habilitando telemetria de patches verificada por hardware para eliminar o risco de exposição de software móvel em frotas Android gerenciadas e BYOD, correlacionando níveis de patches do sistema operacional e variações de firmware com as Vulnerabilidades Exploradas Conhecidas da CISA.
- Maio de 2026: A Zimperium lança o Mobile SOC Agent, uma solução de IA agêntica integrada à sua plataforma de Defesa contra Ameaças Móveis que investiga alertas automaticamente, correlaciona telemetria móvel de dispositivo, aplicativo, rede e sinais web em uma única visão de incidente e fornece orientação de remediação mapeada para o MITRE ATT&CK, reduzindo o tempo de investigação do analista de horas ou dias para minutos.
- Abril de 2026: A Lookout amplia sua plataforma com Visibilidade e Governança de IA, fornecendo às empresas um inventário em tempo real de aplicativos de inteligência artificial sancionados e não sancionados em dispositivos corporativos e BYOD, com alinhamento automatizado de conformidade ao Regulamento de IA da UE, ao NIST AI RMF e à ISO/IEC 42001, posicionando a empresa na interseção de segurança móvel e governança de IA.
- Março de 2026: A U Mobile assina um Memorando de Entendimento com a Palo Alto Networks para desenvolver Segurança como Serviço incorporada à rede integrada à sua infraestrutura de rede 5G na Malásia, visando proteção em tempo real contra malware, phishing, ameaças de comando e controle e ataques de dia zero no nível da rede da operadora, com implantação direcionada tanto em redes 5G quanto 4G.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Defesa contra Ameaças Móveis
O mercado de serviços gerenciados de defesa contra ameaças móveis compreende ofertas de cibersegurança terceirizadas que protegem dispositivos móveis corporativos e BYOD contra ameaças como malware, phishing, redes maliciosas, comprometimento de dispositivos e aplicativos inseguros. Os provedores implantam e operam tecnologia de defesa contra ameaças móveis, monitoram sinais de risco móvel, investigam alertas e apoiam a resposta a incidentes em ambientes de mobilidade corporativa iOS, Android e relacionados.
O Relatório do Mercado de Serviços Gerenciados de Defesa contra Ameaças Móveis é Segmentado por Tipo de Serviço (Detecção e Monitoramento Gerenciados, Resposta e Remediação Gerenciadas, Inteligência e Caça a Ameaças Gerenciadas, Implantação e Administração de Políticas Gerenciadas e Outros Tipos de Serviço), Modelo de Entrega (Totalmente Gerenciado, Co-Gerenciado, Sob Demanda e Baseado em Retainer e Híbrido Gerenciado), Sistema Operacional (Android, iOS e iPadOS, Windows Mobile e Sistemas Operacionais Móveis Legados e Endpoints Móveis ChromeOS), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público, Manufatura Industrial, Varejo e Comércio Eletrônico e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Detecção e Monitoramento Gerenciados |
| Resposta e Remediação Gerenciadas |
| Inteligência e Caça a Ameaças Gerenciadas |
| Implantação e Administração de Políticas Gerenciadas |
| Outros Tipos de Serviço |
| Totalmente Gerenciado |
| Co-Gerenciado |
| Sob Demanda e Baseado em Retainer |
| Híbrido Gerenciado |
| Android |
| iOS e iPadOS |
| Windows Mobile e Sistemas Operacionais Móveis Legados |
| Endpoints Móveis ChromeOS |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Detecção e Monitoramento Gerenciados | |
| Resposta e Remediação Gerenciadas | ||
| Inteligência e Caça a Ameaças Gerenciadas | ||
| Implantação e Administração de Políticas Gerenciadas | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Entrega | Totalmente Gerenciado | |
| Co-Gerenciado | ||
| Sob Demanda e Baseado em Retainer | ||
| Híbrido Gerenciado | ||
| Por Sistema Operacional | Android | |
| iOS e iPadOS | ||
| Windows Mobile e Sistemas Operacionais Móveis Legados | ||
| Endpoints Móveis ChromeOS | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de defesa contra ameaças móveis?
O tamanho do mercado de serviços gerenciados de defesa contra ameaças móveis foi avaliado em 0,86 bilhões de USD em 2026 e estima-se que cresça de 1,22 bilhões de USD em 2027 para atingir 2,98 bilhões de USD até 2032, a um CAGR de 19,56% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por serviços gerenciados de segurança móvel?
O aumento de phishing, malware, uso de BYOD, implantação de Zero Trust e necessidades de conformidade estão aumentando a demanda por monitoramento e resposta móvel contínuos.
Qual tipo de serviço deve expandir mais rapidamente?
Inteligência e Caça a Ameaças Gerenciadas deve expandir a um CAGR de 21,73% até 2032.
Quais organizações estão adotando esses serviços mais rapidamente?
As Pequenas e Médias Empresas devem expandir a um CAGR de 21,82% à medida que a automação e os canais de provedores de serviços gerenciados melhoram a acessibilidade.
Qual setor de uso final tem as perspectivas de crescimento mais fortes?
Saúde e Ciências da Vida deve expandir a um CAGR de 22,54% até 2032 à medida que o acesso clínico móvel amplia a exposição à segurança.
Qual região tem as perspectivas de crescimento mais fortes?
A Ásia-Pacífico deve expandir a um CAGR de 23,86% até 2032, apoiada pela atividade de ameaças móveis, implantação de 5G e demanda por expertise externa.