
マネージド・モバイル・スレット・ディフェンス・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.22 十億米ドル |
| 市場規模 (2032) | 2.98 十億米ドル |
| 成長率 (2027 - 2032) | 19.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・モバイル・スレット・ディフェンス・サービス市場分析
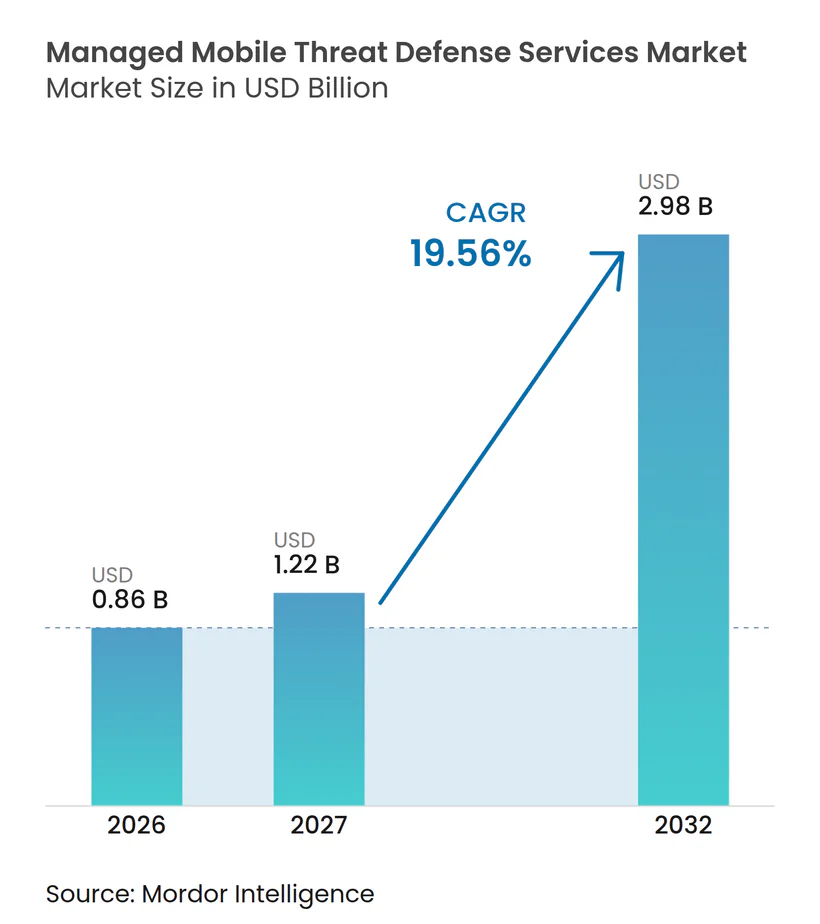
マネージド・モバイル・スレット・ディフェンス・サービス市場規模は2026年に0.86 ビリオン 米ドルと評価され、2027年の1.22 ビリオン 米ドルから2032年には2.98 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは19.56%です。モバイルフィッシング、マルウェア、QRコードフィッシング、AIを活用したソーシャルエンジニアリングは、セキュリティプログラムをメールや従来のエンドポイント制御の範囲を超えて拡大させています。企業はSMS、メッセージングアプリケーション、ブラウザ、モバイルアプリケーション全体にわたる継続的な可視性を確保するために、専門プロバイダーの活用を増やしています。コンプライアンス要件や経験豊富なセキュリティ担当者の不足も、個別ツールよりもマネージドアウトカムへの支出を促しています。プライバシーに配慮したテレメトリ、マネージドレスポンス、より迅速な検知の明確な証拠を組み合わせたプロバイダーは、より強固で長期的なクライアント関係を構築できます。マネージド・モバイル・スレット・ディフェンス・サービス市場は、個人デバイスにおけるプライバシーの懸念、および統合エンドポイント管理、エンドポイント検知・対応、モバイルセキュリティの予算の重複によって依然として制約を受けています。
主要レポートのポイント
- サービスタイプ別では、マネージド・ディテクション・アンド・モニタリングが2026年のマネージド・モバイル・スレット・ディフェンス・サービス市場収益の31.28%を占め、マネージド・スレット・インテリジェンス・アンド・ハンティングは2032年にかけて21.73%のCAGRで拡大すると予測されています。
- デリバリーモデル別では、フルマネージドが2026年の収益の43.39%を占め、コマネージドは2032年にかけて22.61%のCAGRで拡大すると予測されています。
- オペレーティングシステム別では、Androidが2026年の収益の48.52%を占め、ChromeOSモバイルエンドポイントは2032年にかけて21.92%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2026年のマネージド・モバイル・スレット・ディフェンス・サービス市場収益の71.54%を占め、中小企業は2032年にかけて21.82%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、BFSIが2026年の収の26.69%を占め、ヘルスケア・ライフサイエンス産業は2032年にかけて22.54%のCAGRで拡大すると予測されています。
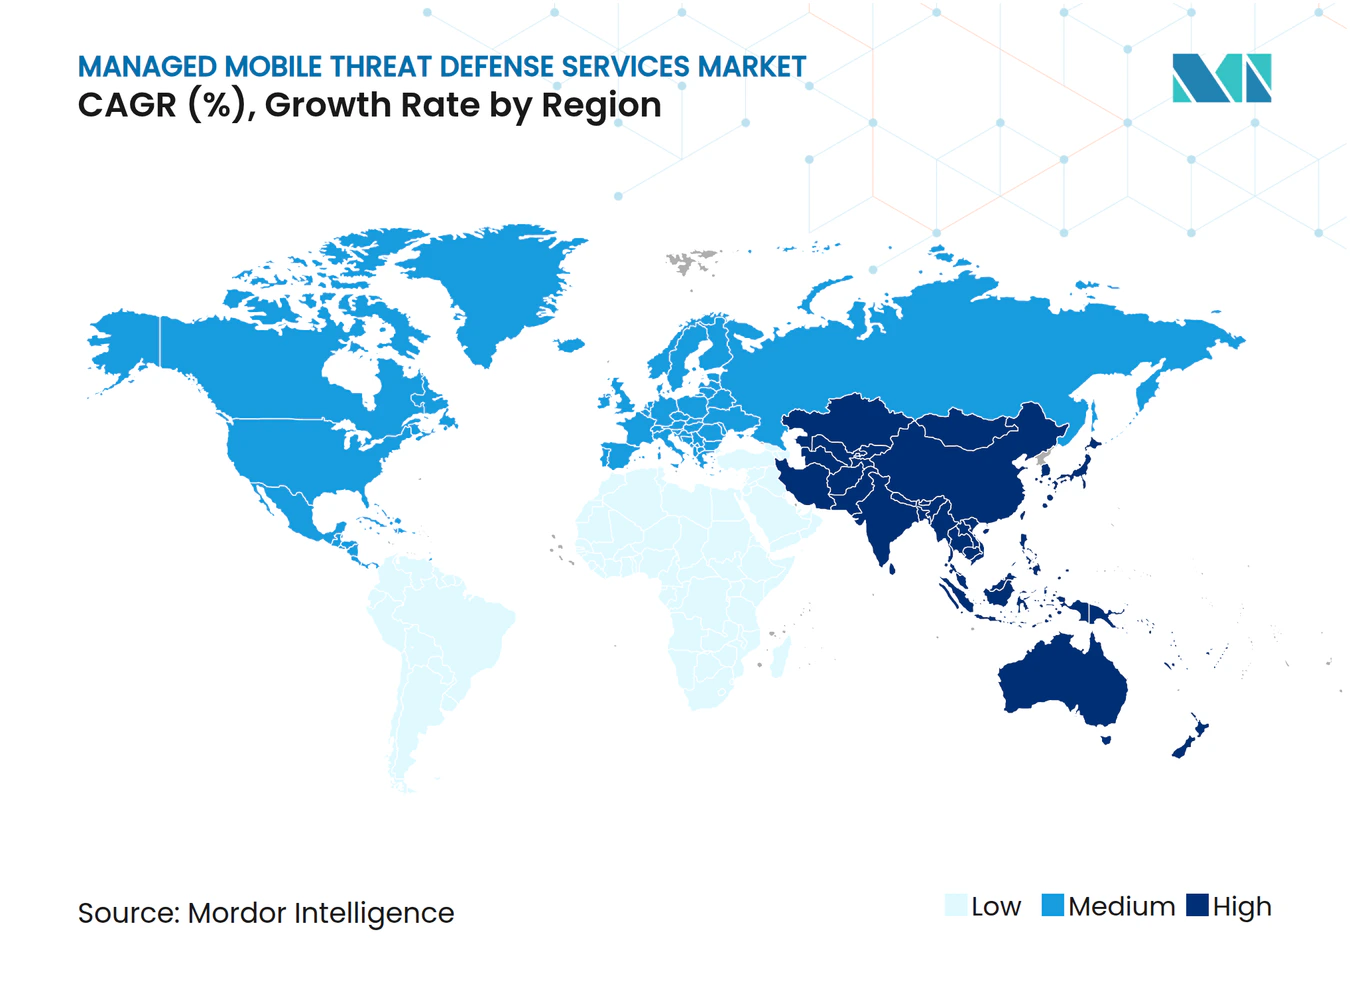
- 地域別では、北米が2026年のマネージド・モバイル・スレット・ディフェンス・サービス市場収益の41.64%を占め、アジア太平洋地域は2032年にかけて23.86%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| モバイルフィッシングおよびマルウェアへのエクスポージャーの増大 | +3.5% | グローバル | 短期(2年以内) |
| BYODおよびモバイルファースト業務の拡大 | +3.2% | グローバル | 中期(2~4年) |
| ゼロトラストおよびコンディショナルアクセスの採用 | +2.8% | 北米およびヨーロッパ | 中期(2~4年) |
| 規制およびデータ保護要件 | +2.4% | ヨーロッパおよび北米 | 中期(2~4年) |
| 中堅市場組織におけるモバイルSOCスキルギャップ | +2.1% | グローバル(南アジアおよびアジア太平洋地域で顕著な伸び) | 長期(4年以上) |
| マネージドフリートにおけるシャドーAIおよびQRコード攻撃対象領域 | +1.8% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
モバイルフィッシングおよびマルウェアへのエクスポージャーの増大
モバイルフィッシングは、企業がセキュリティ境界を定義する方法を変えています。Zimperiumは12か月間に従業員デバイスで250万件以上のフィッシング攻撃を報告し、フィッシングイベントは2025年1月から380%増加しました。スミッシングはモバイル脅威の39%を占め、QRコードフィッシングは2026年第1四半期に前四半期比146%増加しました。[1] これらの攻撃は、テキストメッセージ、メッセージングアプリケーション、ブラウザリンク、QRコードを通じてユーザーに到達することで、メールゲートウェイを迂回することが多いです。マネージド・モバイル・スレト・ディフェンス・サービス市場は、購入者がデバイス、アプリケーション、ネットワーク、ウェブのシグナルを単一のレスポンスプロセスに統合した監視を必要とする場合に恩恵を受けます。持続的なスパイウェアは、長期間にわたる認証情報の窃取を支援できるため特に深刻であり、継続的なマネージド分析を断続的なデバイスチェックよりも価値あるものにします。Lookoutは、2025年第3四半期に企業デバイスのほぼ13%がフィッシングまたは悪意のあるウェブコンテンツに遭遇したことを発見しました。同レポートによると、Androidデバイスの22%が公式アプリケーションストア以外のソースからインストールされたアプリケーションを持っていました。これらの調査結果は、ユーザーが個人用と企業用のアプリケーションをまたいで作業する場合、ポリシー適用だけでは不十分な理由を示しています。マネージド・モバイル・スレット・ディフェンス・サービス市場は、単一のオペレーティングシステム制御のみに依存することなく、リスクのある行動とデバイスの状態を検査できます。
BYODおよびモバイルファースト業務の拡大
個人デバイスは企業のテクノロジー資産の主要な部分となっています。Ivantiは、2025年にITワーカーの75%がBYODを定期的に使用していたが、リモートワーカーにゼロトラストネットワークアクセスを実装していた雇用主は3人に1人に過ぎなかったと報告しました。[2] このギャップにより、マネージド・モバイル・スレット・ディフェンス・サービス市場には、アクセス制御を一貫して適用するために外部サポートを必要とする組織のより広いプールが生まれます。問題はデバイスの紛失に限定されず、認証情報の窃取やメッセージベースのフィッシングは、電話が物理的に安全な状態であってもユーザーを侵害する可能性があります。マネージドプロバイダーは、アクセスリスクを評価し、ポリシーについてアドバイスし、審なアクティビティが現れた際に対応することで、これらのギャップをカバーできます。内部チームが個人デバイスと企業デバイスの混在フリートを保護しなければならない場合、その役割はより重要になります。
ゼロトラストおよびコンディショナルアクセスの採用
ゼロトラストはモバイルアクセスの実際的な要件となりつつありますが、採用は依然として不均一です。Ivantiは2025年に企業の47%、中小企業の38%でゼロトラストが採用されていると報告しました。これにより、多くの組織がデバイスの状態とユーザーアクセスの継続的な検証のための成熟したプロセスを持っていない状況が続いています。マネージド・モバイル・スレット・ディフェンス・サービス市場は、継続的な設定、監視、ポリシー調整を通じてそのギャップに対処できます。これは、Android、iOS、ChromeOSのフリートがそれぞれ異なるパッチレベルとポリシーニーズを持つ場合に特に関連します。マネージドチームは、内部チームがより広範なセキュリティ責任に集中する間、コンディショナルアクセスルールを維持できます
規制およびデータ保護要件
コンプライアンスは、特にヨーロッパと金融サービスにおいて、マネージドモバイルセキュリティの必要性を拡大しています。NIS2指令は、対象エンティティが情報通信技術資産全体にわたるサイバーセキュリティリスクを管理することを要求しています。認証と企業通信に使用されるモバイルデバイスはその資産の一部です。欧州委員会は2026年1月に、6,200の零細・小規模企業を含む28,700の組織のNIS2コンプライアンスを簡素化するための改正案を提案しました。より広い規制の範囲は、中規模組織が外部監視とインシデントサポートを評価する実際的な理由を生み出します。DORAは、金融エンティティおよび関連テクノロジーサプライヤーに対してインシデント検知、ICTリスク管理、報告義務を追加します。モバイルインシデントは、購入者がネットワークおよびクラウドイベントに期待するのと同じ規律あるレスポンスを必要とします。データ保護規則はまた、プロバイダーが個人デバイス情報を収集・処理する方法を制限します。この制約は、ローカル処理、慎重なデータ最小化、透明な同意慣行を優先させます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| BYODプライバシーおよび従業員監視への懸念 | -2.2% | ヨーロッパおよび北米 | 中期(2~4年) |
| UEMおよびEDRとの統合・予算の重複 | -1.8% | グローバル | 短期(2年以内) |
| 個人デバイスにおけるテレメトリのギャップ | -1.4% | グローバル(アジア太平洋地域で顕著な影響) | 中期(2~4年) |
| バンドルキャリア料金によるネットワーク提供型保護の侵食 | -1.0% | アジア太平洋地域中心(中東・アフリカへの波及あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BYODプライバシーおよび従業員監視への懸念
プライバシーの懸念は、プロバイダーが個人デバイスを検査できる深さを制限します。Hyporiは、組織の47%が従業員のプライバシー侵害を主要なリスクとして特定したが、問題に対処するための行動を取っていたのは36%に過ぎなかったことを発見しました。また、69%が既存のセキュリティ制御が従業員の生産性を低下させると考えていることも判明しました。これらの懸念は、脅威レベルが明確であっても、リーダーがモバイル監視の拡大をためらわせる可能性があります。欧州のデータ保護規則と各国の雇用法は、個人デバイスからの行動テレメトリにさらなる制限を加えます。その結果、マネージドセキュリティオペレーションセンターのセキュリティシグナルが狭まります。制限されたテレメトリは、モバイル脅威の相関に対する信頼を低下させ、誤検知を増加させる可能性があります。これにより、調達チームがすでに独立したモバイルセキュリティ予算に疑問を呈している場合、プレミアムサービスの価値論拠が弱まります。プライバシーに配慮したデプロイメントモデルは、データ収集を企業活動とリスク指標に限定することで、この抑制要因を軽減できます。データ境界の明確な説明は、従業員の受け入れにとって重要です。モバイル・マネージド・セキュリティ・サービス市場は、BYODがより一般的になるにつれてこれらの保護措置を必要とします。過度な監視なしに保護を実証できるプロバイダーは、混在デバイスフリートを持つ組織を維持する可能性が高くなります。
UEMおよびEDRとの統合・予算の重複
モバイルセキュリティサービスは、統合エンドポイント管理とエンドポイント検知・対応への支出と重複する可能性があります。異なる内部チームがそれらの予算を所有している場合があり、意思決定を遅らせ、競合する優先事項を生み出す可能性があります。Microsoft、CrowdStrike、Palo Alto Networksはすでにより広範なセキュリティプラットフォームを提供しているため、一部の顧客はモバイル保護を新しいマネージド要件ではなく、増分的な機能と見なしています。CrowdStrikeは2025年5月に、Falcon for Mobile内でiOSおよびAndroid向けFalcon Zero Trust Assessmentを一般提供しました。この動向は、専門プロバイダーがモバイルカバレッジとレスポンスの深さにおける明確なギャップを示す必要がある理由を示しています。制限されたテレメトリは、モバイル脅威の相関に対する信頼を低下させ、誤検知を増加させる可能性があります。これにより、調達チームがすでに独立したモバイルセキュリティ予算に疑問を呈している場合、プレミアムサービスの価値論拠が弱まります。プライバシーに配慮したデロイメントモデルは、データ収集を企業活動とリスク指標に限定することで、この抑制要因を軽減できます。データ境界の明確な説明は、従業員の受け入れにとって重要です。モバイル・マネージド・セキュリティ・サービス市場は、BYODがより一般的になるにつれてこれらの保護措置を必要とします。過度な監視なしに保護を実証できるプロバイダーは、混在デバイスフリートを持つ組織を維持する可能性が高くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
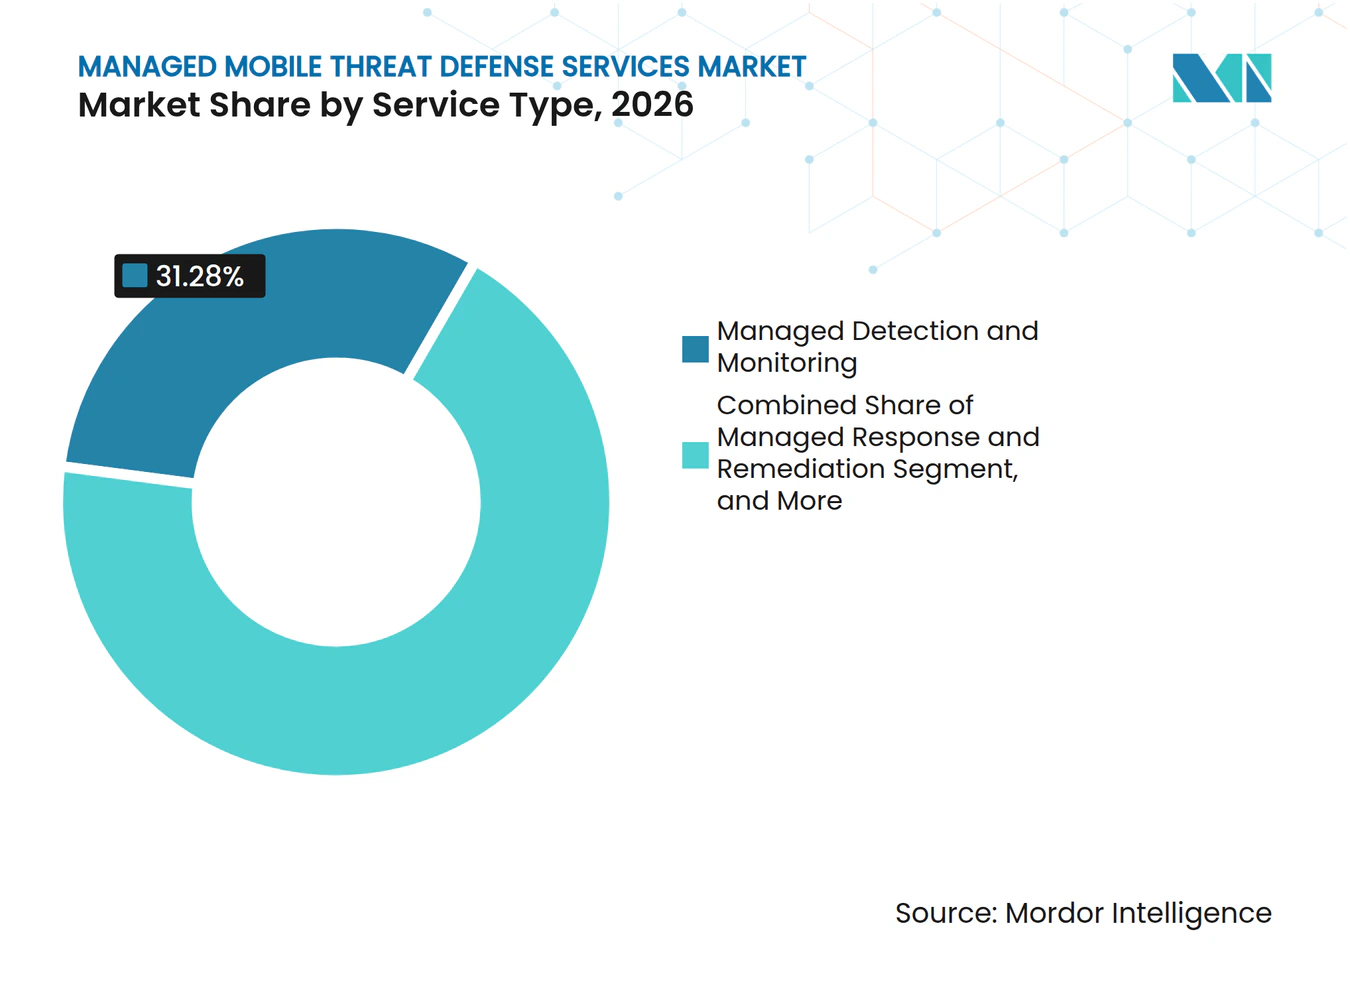
プロアクティブハンティングがマネージドモバイルポートフォリオを再形成マネージド・ディテクション・アンド・モニタリングは2026年のマネージド・モバイル・スレット・ディフェンス・サービス市場シェアの31.28%を占めました。これはモバイルアクティビティとデバイスリスクの継続的な観察を提供するため、多くの購入者の出発点となっています。クライアントは多くの場合、より影響の大きい封じ込め決定を委任する前に監視から始めます。マネージド・スレット・インテリジェンス・アンド・ハンティングは2032年にかけて21.73%CAGRで拡大すると予測されています。このサービスは、孤立したアラートのストリームではなく、コンテキストの必要性に応えます。脅威情報を使用して、モバイルデバイス、アプリケーション、ネットワークトラフィック、ウェブアクティビティ全体のパターンを特定します。この変化は、敵対者の行動を説明し、内部チームが迅速に適用できるアクションを推奨できるプロバイダーに有利に働きます。
Zimperiumは2026年5月にMobile SOC Agentを立ち上げ、デバイス、アプリケーション、ネットワーク、ウェブのテレメトリを相関させ、MITRE ATT&CKにマッピングされたリメディエーションガイダンスを提供しました。このタイプの自動化は、マネージドチームが同じ割合でアナリストを追加することなく、より多くのインシデントを処理するのに役立ちます。マネージド・レスポンス・アンド・リメディエーションも、企業がプロバイダーにデバイスの隔離と脅威の封じ込めの権限を与えるにつれて関連性を高めています。マネージド・デプロイメント・アンド・ポリシー・アドミニストレーションは、コンディョナルアクセスルールが複数のオペレーティングシステムにわたって定期的なメンテナンスを必要とするため、引き続き重要です。プロフェッショナルサービスは、オンボーディング、成熟度レビュー、デリバリーモデル間の変更をサポートします。これらのオファリングを組み合わせることで、マネージド・モバイル・スレット・ディフェンス・サービス市場はセキュリティ成熟度の異なる段階にある組織にサービスを提供できます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:
コマネージドモデルがセキュリティ成熟企業の間で支持を拡大フルマネージドは2026年の収益の43.39%を占めました。深いセキュリティオペレーションセンターを持たない組織は、日常的な監視、調査、レスポンス業務を専門家に移管するため、このモデルを選択することが多いです。このモデルは、チームが業務時間外のカバレッジを必要とする場合や、モバイル専門のアナリストがいない場合に特に有用です。また、小規模なセキュリティチームに定義されたサービス構造と単一の責任ポイントを提供します。フルマネージド契約にはポリシー管理とレポーティングが含まれる場合があり、顧客の運用負担を軽減します。これがこのモデルがマネージド・モバイル・スレット・ディフェンス・サービス市場をリードし続ける理由です。
コマネージドは2032年にかけて22.61%のCAGRで拡大すると予測されています。これは、内部セキュリティアナリストを保持しながら、高度なモバイル脅威ハンティングとポリシーオーケストレーションの支援を必要とする中規模・大規模企業に魅力的です。これらの購入者は、プロバイダーのアクティビティへの可視性と、機密性の高いリメディエーションアクションに対する承認権を望む場合があります。ハイブリッドマネージドデリバリーは、監査可能性が重要なBFSIとヘルスケアで同様のニーズを満たすことができます。オンデマンドおよびリテイナーベースのエンゲージメントは通常、継続的な契約の代替ではなく、インシデント対応準備、評価、プロジェクト業務をサポートします。異なるモデルにより、プロバイダーはセキュリティリソース、コンプライアンスエクスポージャー、レスポンス決定のアウトソーシングへの意欲が異なる顧客にサービスを提供できます。
オペレーティングシステム別:
AndroidがChromOSが変曲点に達する中で市場を支えるAndroidは2026年の収益の48.52%を占めました。企業フリートにおける広範な存在感と、サイドロードされたアプリケーションへの高いエクスポージャーが、監視とポリシー適用への継続的な需要を支えています。Lookoutは、2025年第3四半期に企業Androidデバイスの22%が公式アプリケーションストア以外のソースからインストールされたアプリケーションを持っていたと報告しました。[3] この行動は、パッチステータスだけでは対処できないリスクを生み出します。マネージド・モバイル・スレット・ディフェンス・サービス市場は、デバイスの状態とともにアプリケーションの動作、フィッシングの試み、ネットワーク接続を検査できます。したがって、購入者が複数のオペレーティングシステムにわたって制御を標準化する場合でも、Androidはマネージド・モバイル・スレット・ディフェンス・サービス市場の中心であり続けます。
iOSおよびiPadOSは異なるセキュリティプロファイルを示します。攻撃者はマルウェアのみ依存するのではなく、エグゼクティブユーザーに対してアイデンティティに焦点を当てたフィッシングを使用することが多いためです。Lookoutは2025年第3四半期にiOSのフィッシング遭遇率が16.07%、Androidが7.78%であったと報告しました。ChromeOSモバイルエンドポイントは、教育、公共部門、フロントライン環境でのデプロイメントが増加するにつれて、2032年にかけて21.92%のCAGRで拡大すると予測されています。そのクラウドファーストの設計はある程度マルウェアへのエクスポージャーを低減しますが、ポリシー管理とフィッシング管理は重要な懸念事項として残ります。Lookoutは2026年9月にAndroid Enterprise Device Trustパートナープログラムに参加し、ハードウェア検証済みパッチテレメトリをプラットフォームに追加しました。Windowsモバイルおよびレガシーシステムは、堅牢なデバイスと独自アプリケーションがカスタマイズされた監視を必要とする産業環境において、運用上重要であり続けます。
組織規模別:
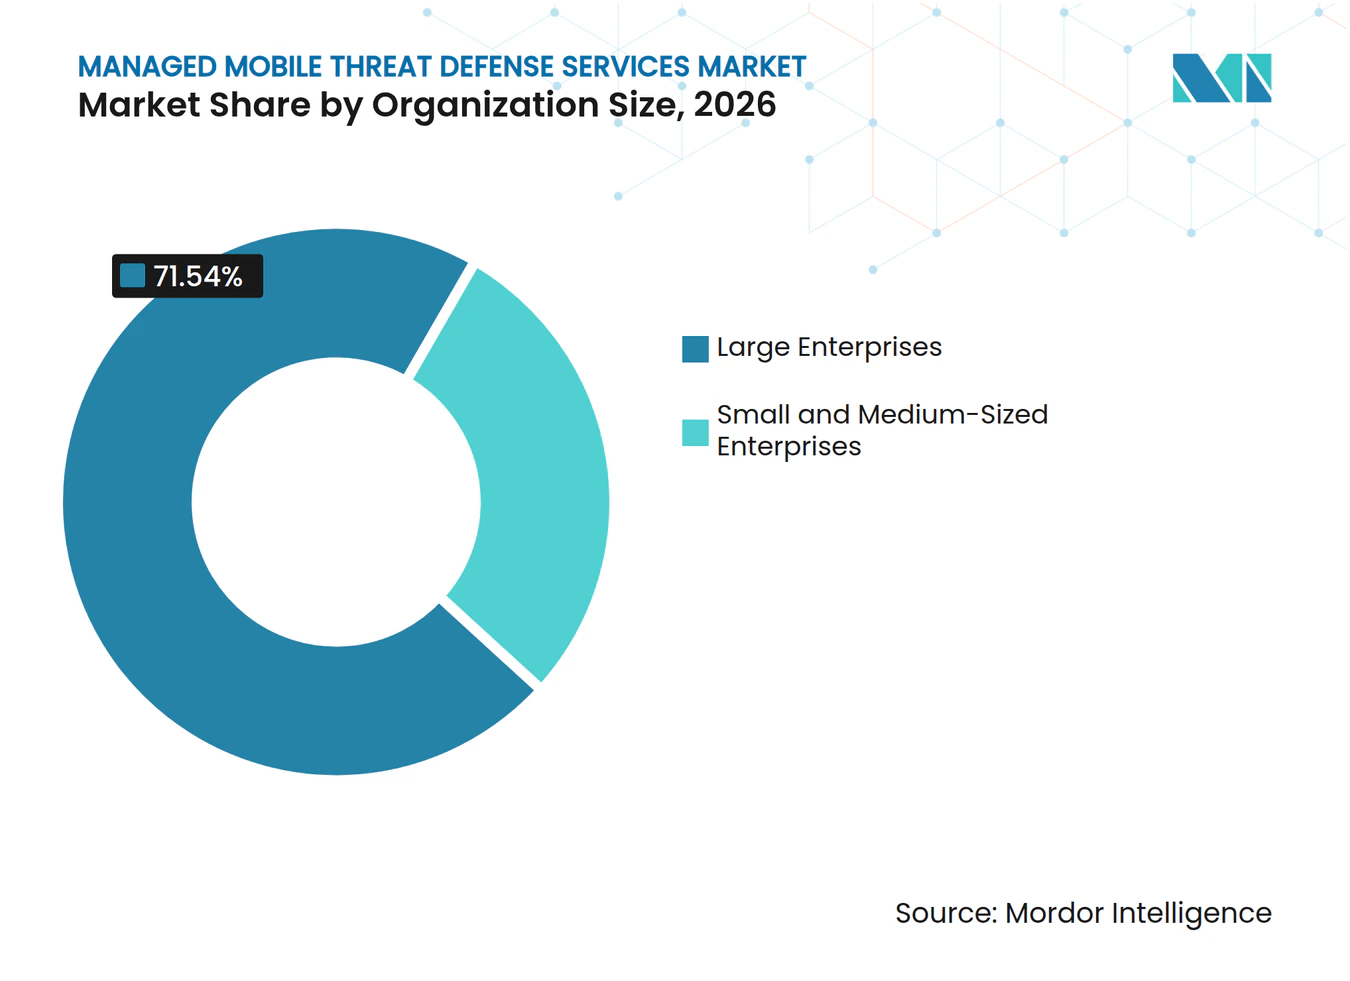
大企業が基盤を形成し、中小企業の変曲点が近づく大企業は2026年の収益の71.54%を占めました。大規模なデバイスフリート、複数国にわたる事業、コンプライアンス要件により、プロバイダーはモバイルの専門知識を持つ専任チームを配置できます。これらの組織はまた、継続的な管理を必要とする複雑なアクセスポリシーを持っています。契約の規模は、検知からインシデントレスポンスまで幅広いマネージドサービスをサポートします。大企業はマネージド・モバイル・スレット・ディフェンス・サービス市場の重要な収益基盤であり続ける可能性が高いです。彼らの需要はまた、プロバイダーが自動化、専門アナリスト、オペレーティングシステム統合に投資するのを助けます。
中小企業は2032年にかけて21.82%のCAGRで拡大すると予測されています。これらの組織は多くの場合、完全な内部セキュリティオペレーションセンターのコストを正当化できませんが、同じフィッシング、認証情報、個人デバイスのリスクに直面しています。Sophosは、500人未満の従業員を持つ組織が社内サイバーセキュリティスキル不足を2番目に高いリスクとして挙げたと報告しました。[4] SentinelOneは2025年9月にPax8と提携し、中小企業向けにマネージドサービスプロバイダーを通じてマネージドAIディフェンスを提供しました。自動化とチャネルパッケージングにより、クライアントあたりのデリバリーコストを削減し、より小規模な契約でも継続的な監視をよりアクセスしやすくすることができます。

エンドユーザー産業別:
BFSIがリードし、ヘルスケア・ライフイエンスの軌跡が構造的な緊急性を示すBFSIは2026年の収益の26.69%を占めました。金融サービスはモバイルアプリケーションに大きく依存しており、顧客と従業員のアクティビティを標的としたフィッシング、詐欺、マルウェアへの直接的なエクスポージャーに直面しています。Zimperiumは2025年に90か国の1,243の金融ブランドを標的とした34のアクティブなマルウェアファミリーを特定しました。また、2026年に調査した金融サービスモバイルアプリケーションの50%がデバイストラストまたは不正検知メカニズムを欠いていたと報告しました。これらのギャップは、厳しい規制義務を持つ金融組織にとって継続的な監視と迅速なレスポンスを有用にします。
ヘルスケア・ライフサイエンス産業は2032年にかけて22.54%のCAGRで拡大すると予測されています。電子健康記録、遠隔医療、臨床アプリケーションへのモバイルアクセスは、多くの内部チームがセキュリティを確保できる速度よりも速く攻撃対象領域を拡大します。Zscalerはヘルスケアにおけるモバイルデバイスを標的としたサイバー攻撃が224%増加したと報し、ヘルスケア組織の89%がモバイル侵害が患者ケアに深刻な影響を与える可能性があることを懸念していると述べました。ITおよび通信組織は、マネージドサービスの購入者とデリバリーパートナーの両方として機能します。政府・公共部門の購入者は、国家サイバーセキュリティプログラムの一環としてモバイルリスク制御を追加しています。製造、小売、電子商取引、その他のセクターは多くの場合、完全マネージド型脅威監視を採用する前に、マネージドデプロイメントとポリシー管理から始めます。
地域分析
北米マネージド・モバイル脅威防御サービス市場
北米は2026年の収益の41.64%を占めた。米国は、高いサイバーセキュリティ支出と、防衛、金融サービス、ヘルスケア分野における継続的な需要によってこの地位を支えている。Verizonの調査によると、金融サービス機関の86%が、サイバー犯罪者は自社を他の業界よりも収益性の高い標的と見なしていると考えていることが明らかになった。Zscalerは、2025年においてモバイル攻撃件数で米国が世界第2位の標的国であると特定した。こうした状況は、マネージドプロバイダーにとっての契約更新需要とアカウント拡大を後押ししている。カナダでは、ハイブリッドワーク管理がより正式なものとなるにつれ、金融機関やエネルギー企業の間でコマネージド型の導入が進んでいる。
アジア太平洋マネージド・モバイル脅威防御サービス市場
アジア太平洋地域は2032年にかけて23.86%のCAGRで拡大すると予測されている。同地域は、急速な5G展開拡大する企業基盤、そして社内モバイルセキュリティ専門家の不足という特性を兼ね備えている。Kasperskyは2026年第1四半期において、インドで18,187件、インドネシアで15,163件のモバイル脅威を検出した。中国では、前年同期比でほぼ2倍のモバイル脅威が検出された。こうした脅威の傾向により、南アジアおよび東南アジア全域でマネージド型モニタリングの重要性が高まっている。2025年4月、楽天モバイルとCloudflareは、日本の法人顧客向けにフルマネージド型のゼロトラストおよびネットワークセキュリティサービスを提供開始した。このサービスは、これまでエンタープライズ向けマネージドセキュリティへのアクセスが困難だった顧客向けに、導入、設定、保守をバンドルしたものである。
EMEA・オセアニア・南米マネージド・モバイル脅威防御サービス市場
欧州は、NIS2、GDPR、DORAが情報通信技術資産全体にわたるモバイルリスク管理の要件を拡大していることから、相当規模の収益ポジションを有している。2026年1月のNIS2改正案は、コンプライアンス義務が中規模組織にも拡大する可能性を示唆ている。オーストラリアでは、パッチ管理やアプリケーション制御を含む「エッセンシャル・エイト」フレームワークを通じて需要が増加している。中東では、サウジアラビアおよびUAEのデジタルインフラプログラムが需要を支えている。南米とアフリカは導入の初期段階にあり、ブラジルと南アフリカでは銀行および通信事業者の間で初期需要が見られる。マネージド・モバイル脅威防御サービス市場は、地域パートナーがマネージドデリバリーと地域のデータ処理・コンプライアンスニーズを組み合わせることで、これらの地域においても発展が期待できる。
競合ランドスケープ
市場集中度
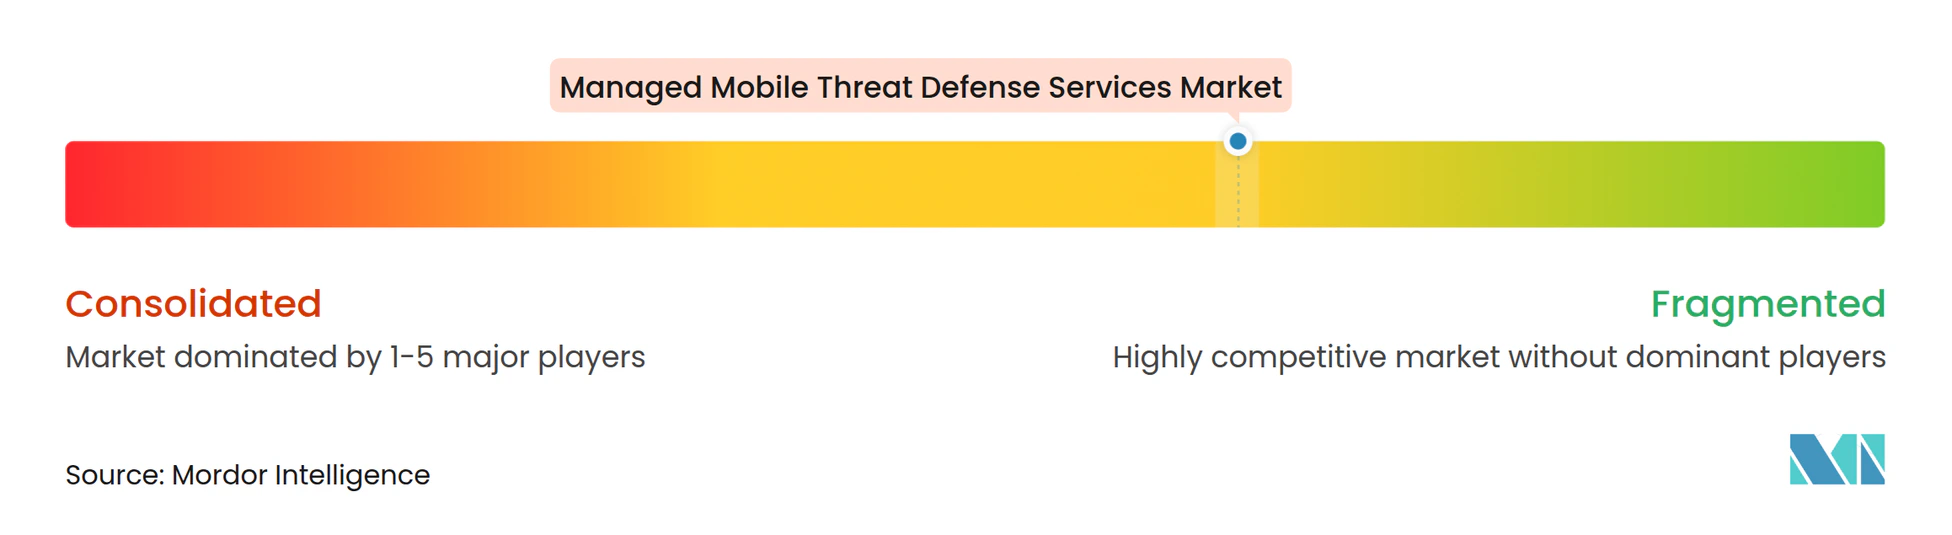
マネージド・モバイル・スレット・ディフェンス・サービス市場は適度に断片化されています。Microsoft、CrowdStrike、Palo Alto Networksなどの広範なプラットフォームベンダーは、統合されたセキュリティカバレッジを通じて競合しています。CrowdStrikeはFalconプラットフォーム内でモバイルゼロトラスト評価とAndroidデバイストラストシグナルを組み合わせています。これらのベンダーは、コンソールの削減と既存のプラットフォーム関係を望む顧客にアピールできます。彼らの課題は、専門プロバイダーと同等のモバイルの深さを実証することです。モバイルネイティブ企業は、デバイス、アプリケーション、ネットワーク、ウェブレベルのモバイルシグナルに焦点を当てることで競合しています。
LookoutはコンパイルされたiOSおよびAndroidアプケーションバイナリのソフトウェア部品表を提供し、CISAの既知の悪用された脆弱性にリンクしています。Zimperiumは2026年5月にMobile SOC Agentを導入し、アラート調査を自動化し、MITRE ATT&CKにマッピングされたリメディエーションガイダンスを提供しました。これらの動きは、調査時間を短縮し、マネージドレスポンスの経済性を改善することを目的としています。Lookoutは2026年4月にAI可視性とガバナンスを導入し、企業デバイスとBYODデバイス上の承認済みおよび未承認のAIアプリケーションを特定しました。この製品はEU AI法、NIST AI RMF、ISO/IEC 42001との整合をサポートします。これにより、モバイルプロバイダーは企業デバイスフリートにおけるAIガバナンスの新たなニーズに近づきます。
キャリア主導のプロバイダーは、ネットワークレベルの可視性を通じて異なる競合モデルを追加します。楽天モバイルのCloudflareとのマネージドサービスパートナーシップは、キャリアがその地位を活用して実装と継続的な運用を提供する例です。U MobileはPalo Alto Networksと2026年3月にマレーシアでネットワーク組み込みのサビスとしてのセキュリティを開発するためのMoUに署名しました。これらのアプローチはマネージドセキュリティへのアクセスを拡大できますが、国内カバレッジとキャリア検査に関する顧客の懸念によって制限される場合があります。中小組織向けのコマネージドサービス、ChromeOSエンドポイント保護、モバイルAIガバナンスに機会が残っています。差別化は、プロバイダーが意味のあるカバレッジ、より迅速なレスポンス、責任あるデータ処理を提供できるかどうかにかかっています。
マネージド・モバイル・スレット・ディフェンス・サービス産業リーダー
-
Microsoft Corporation
-
Lookout, Inc.
-
Zimperium, Inc.
-
Check Point Software Technologies Ltd.
-
CrowdStrike Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・モバイル脅威防御サービス市場 このレポートでカバーされる企業
- Microsoft Corporation
- Lookout, Inc.
- Zimperium, Inc.
- Check Point Software Technologies Ltd.
- CrowdStrike Holdings, Inc.
- SentinelOne, Inc.
- Palo Alto Networks, Inc.
- Broadcom Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Jamf Holding Corp.
- Ivanti, Inc.
- Sophos Limited
- Trend Micro Incorporated
- BlackBerry Limited
- Trellix, Inc.
- Pradeo Security Systems SAS
- Corrata Ltd.
- Guardsquare NV
- Verizon Communications Inc.
最近の産業開発事情 マネージド・モバイル脅威防御サービス市場
- 2026年9月:LookoutはGoogleのAndroid Device Trust APIをMobile AI Security Platformに統合し、Android Enterprise Device Trustパートナープログラムに参加。ハードウェア検証済みパッチテレメトリを有効化し、OSパッチレベルとファームウェアの差異をCISAの既知の悪用された脆弱性と照合することで、マネージドおよびBYOD Androidフリート全体のモバイルソフトウェアエクスポージャーリスクを排除。
- 2026年5月:ZimperiumがMobile SOC Agentを立ち上げ。Mobile Threat Defenseプラットフォームに統合されたエージェンティックAIソリューションで、アラートを自動的に調査し、デバイス、アプリケーション、ネットワーク、ウェブシグナル全体のモバイルテレメトリを単一のインシデントビューに相関させ、MITRE ATT&CKにマッピングされたリメディエーションガイダンスを提供。アナリストの調査時間を数時間・数日から数分に短縮。
- 2026年4月:LookoutがAI可視性とガバナンスでプラットフォームを拡張。企業およびBYODデバイス上の承認済みおよび未承認のAIアプリケーションのリアルタイムインベントリを企業に提供し、EU AI法、NIST AI RMF、ISO/IEC 42001への自動コンプライアンス整合を実現。同社をモバイルセキュリティとAIガバナンスの交差点に位置づける。
- 2026年3月:U MobileがPalo Alto Networksとマレーシアの5Gネットワークインフラに統合されたネットワーク組み込みのサービスとしてのセキュリティを開発するためのMoUに署名。マルウェア、フィッシング、コマンド・アンド・コントロール脅威、ゼロデイ攻撃に対するキャリアネットワークレベルでリアルタイム保護を目標とし、5Gおよび4Gネットワーク全体へのデプロイメントを目指す。
グローバル・マネージド・モバイル・スレット・ディフェンス・サービス市場レポートの範囲
マネージド・モバイル・スレット・ディフェンス(MTD)サービス市場は、マルウェア、フィッシング、悪意のあるネットワーク、デバイスの侵害、安全でないアプリケーシンなどの脅威から企業およびBYODモバイルデバイスを保護するアウトソーシングされたサイバーセキュリティオファリングで構成されています。プロバイダーはMTDテクノロジーをデプロイ・運用し、モバイルリスクシグナルを監視し、アラートを調査し、iOS、Android、および関連する企業モビリティ環境全体でインシデントレスポンスをサポートします。
マネージド・モバイル・スレット・ディフェンス・サービス市場レポートは、サービスタイプ(マネージド・ディテクション・アンド・モニタリング、マネージド・レスポンス・アンド・リメディエーション、マネージド・スレット・インテリジェンス・アンド・ハンティング、マネージド・デプロイメント・アンド・ポリシー・アドミニストレーション、その他のサービスタイプ)、デリバリーモデル(フルマネージド、コマネージド、オンデマンドおよびリテイナーベース、ハイブリッドマネージド)、オペレーティングシステム(Android、iOSおよびiPadOS、Windowsモバイルおよびレガシーモバイルオペレーティングシステム、ChromeOSモバイルエンドポイン)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケア・ライフサイエンス、政府・公共部門、産業製造、小売・電子商取引、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージド・ディテクション・アンド・モニタリング |
| マネージド・レスポンス・アンド・リメディエーション |
| マネージド・スレット・インテリジェンス・アンド・ハンティング |
| マネージド・デプロイメント・アンド・ポリシー・アドミニストレーション |
| その他のサービスタイプ |
| フルマネージド |
| コマネージド |
| オンデマンドおよびリテイナーベース |
| ハイブリッドマネージド |
| Android |
| iOSおよびiPadOS |
| Windowsモバイルおよびレガシーモバイルオペレーティングシステム |
| ChromeOSモバイルエンドポイント |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケア・ライフサイエンス |
| 政府・公共部門 |
| 産業製造 |
| 小売・電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 東南アジア | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | マネージド・ディテクション・アンド・モニタリング | |
| マネージド・レスポンス・アンド・リメディエーション | ||
| マネージド・スレット・インテリジェンス・アンド・ハンティング | ||
| マネージド・デプロイメント・アンド・ポリシー・アドミニストレーション | ||
| その他のサービスタイプ | ||
| デリバリーモデル別 | フルマネージド | |
| コマネージド | ||
| オンデマンドおよびリテイナーベース | ||
| ハイブリッドマネージド | ||
| オペレーティングシステム別 | Android | |
| iOSおよびiPadOS | ||
| Windowsモバイルおよびレガシーモバイルオペレーティングシステム | ||
| ChromeOSモバイルエンドポイント | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケア・ライフサイエンス | ||
| 政府・公共部門 | ||
| 産業製造 | ||
| 小売・電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・モバイル・スレット・ディフェンス・サービス市場の規模はどのくらいですか?
マネージド・モバイル・スレット・ディフェンス・サービス市場規模は2026年に0.86 ビリオン 米ドルと評価され、2027年の1.22 ビリオン 米ドルから2032年には2.98 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは19.56%です。
マネージドモバイルセキュリティサービスへの需要を促進しているものは何ですか?
フィッシングの増加、マルウェア、BYODの利用、ゼロトラストのデプロイメント、コンプライアンスニーズが、継続的なモバイル監視とレスポンスへの需要を高めています。
最も速く拡大すると予想されるサービスタイプはどれですか?
マネージド・スレット・インテリジェンス・アンド・ハンティングは2032年にかけて21.73%のCAGRで拡大すると予測されています。
これらのサービスを最も急速に採用している組織はどれですか?
中小企業は、自動化とマネージドサービスプバイダーチャネルが手頃な価格を改善するにつれて、21.82%のCAGRで拡大すると予測されています。
最も強い成長見通しを持つエンドユーザーセクターはどれですか?
ヘルスケア・ライフサイエンスは、モバイル臨床アクセスがセキュリティエクスポージャーを拡大するにつれて、2032年にかけて22.54%のCAGRで拡大すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は、モバイル脅威活動、5Gデプロイメント、外部専門知識への需要に支えられ、2032年にかけて23.86%のCAGRで拡大すると予測されています。