
Taille et part du marché des services managés de défense contre les menaces mobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.22 Milliards de dollars |
| Taille du Marché (2032) | 2.98 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.56 % |
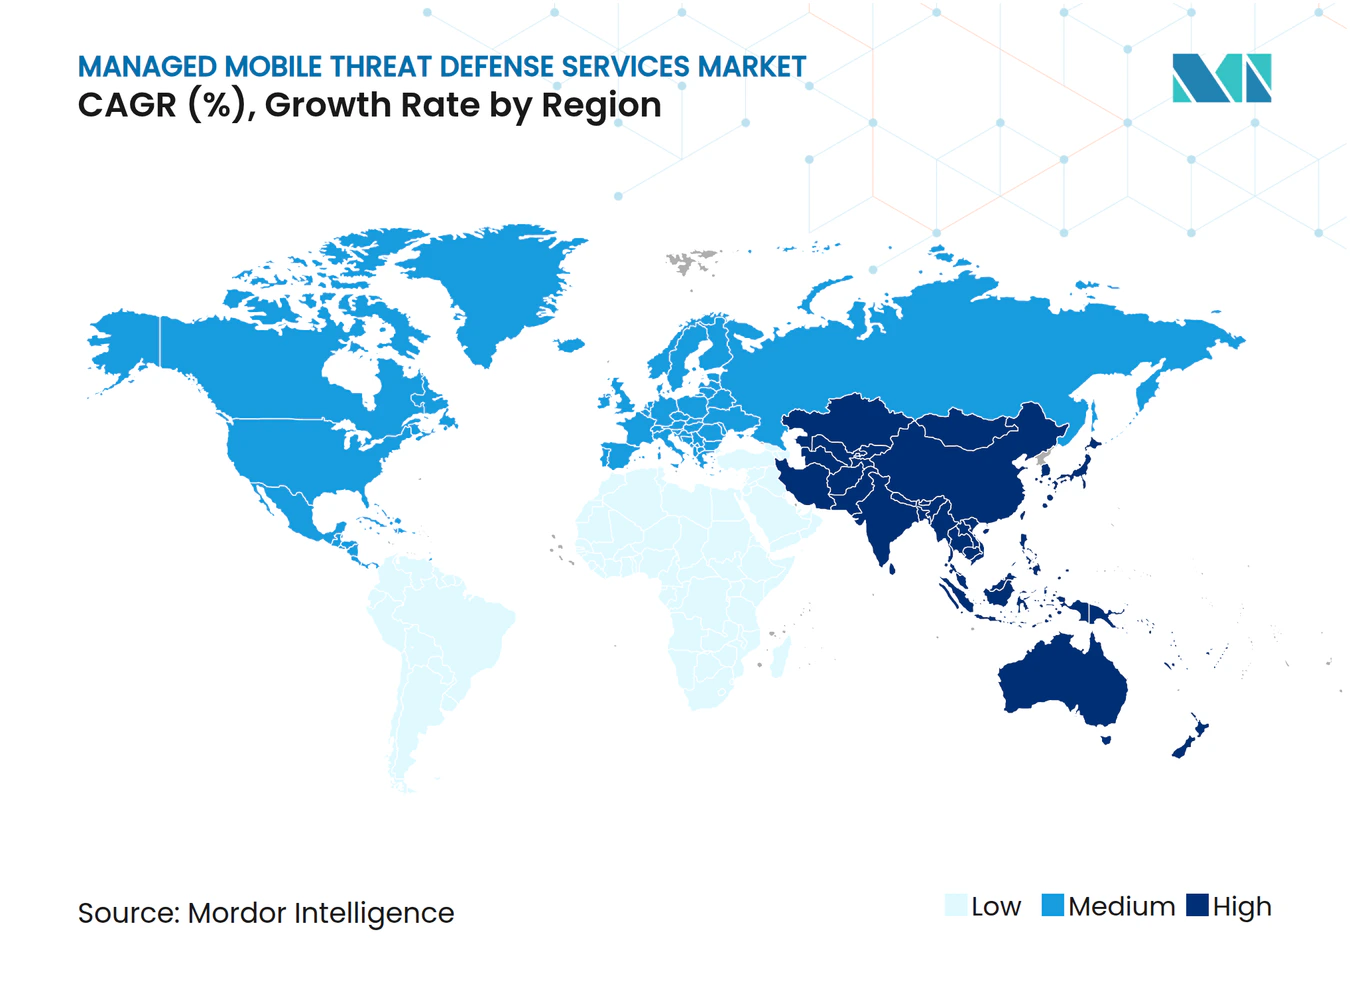
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services managés de défense contre les menaces mobiles par Mordor Intelligence
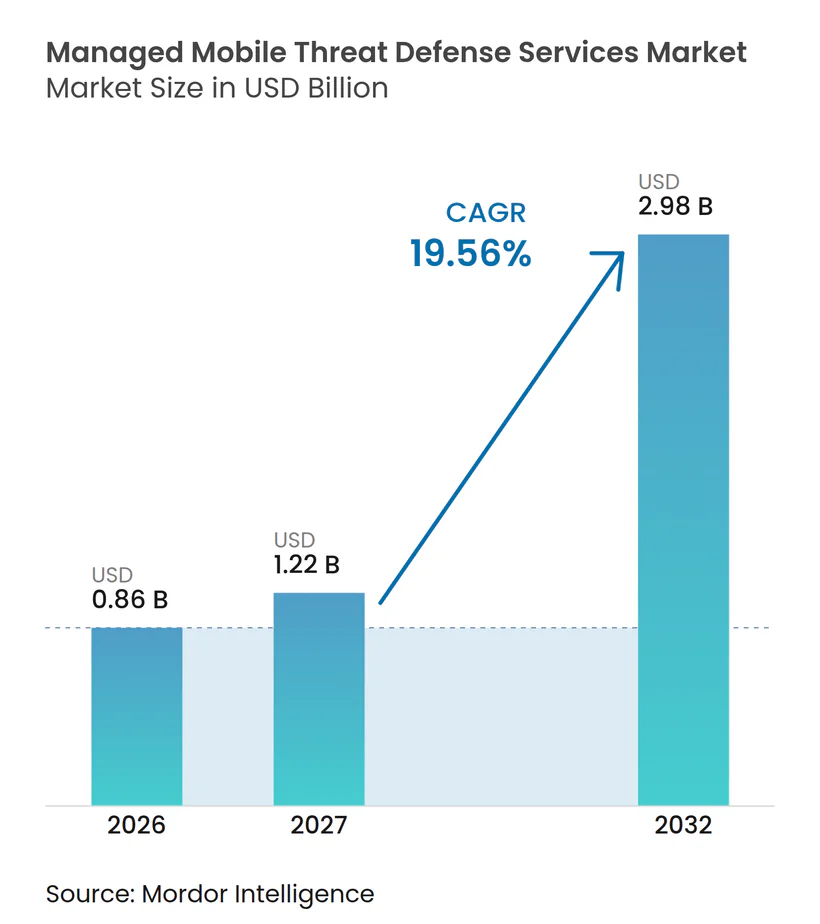
La taille du marché des services managés de défense contre les menaces mobiles était évaluée à 0,86 milliard USD en 2026 et devrait croître de 1,22 milliard USD en 2027 pour atteindre 2,98 milliards USD d'ici 2032, à un CAGR de 19,56 % durant la période de prévision (2027-2032). L'hameçonnage mobile, les logiciels malveillants, l'hameçonnage par code QR et l'ingénierie sociale assistée par l'IA poussent les programmes de sécurité au-delà des contrôles de messagerie électronique et des points de terminaison conventionnels. Les entreprises font de plus en plus appel à des prestataires spécialisés pour assurer une visibilité continue sur les SMS, les applications de messagerie, les navigateurs et les applications mobiles. Les exigences de conformité et la pénurie de personnel de sécurité expérimenté orientent également les dépenses vers des résultats managés plutôt que vers des outils distincts. Les prestataires qui combinent une télémétrie respectueuse de la vie privée, une réponse managée et des preuves claires d'une détection plus rapide peuvent établir des relations clients plus solides et durables. Le marché des services managés de défense contre les menaces mobiles reste limité par les préoccupations relatives à la vie privée sur les appareils personnels et par le chevauchement des budgets alloués à la gestion unifiée des points de terminaison, à la détection et réponse sur les points de terminaison, et à la sécurité mobile.
Points clés du rapport
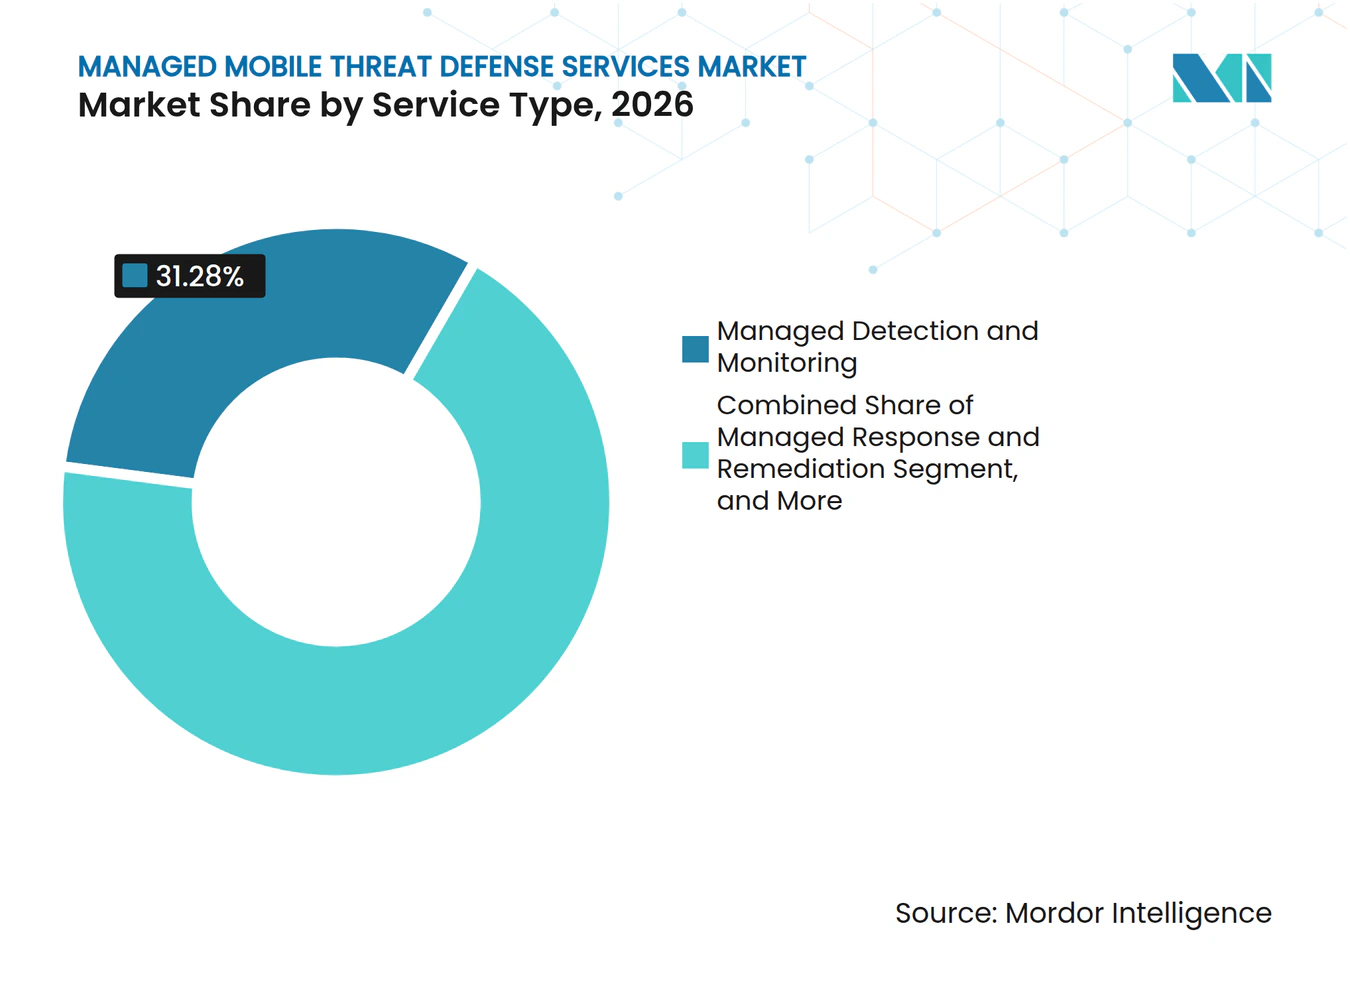
- Par type de service, la détection et surveillance managées détenaient 31,28 % du chiffre d'affaires du marché des services managés de défense contre les menaces mobiles en 2026, tandis que le renseignement sur les menaces et la chasse managés devraient se développer à un CAGR de 21,73 % jusqu'en 2032.
- Par modèle de livraison, le modèle entièrement managé détenait 43,39 % du chiffre d'affaires en 2026, tandis que le modèle co-managé devrait se développer à un CAGR de 22,61 % jusqu'en 2032.
- Par système d'exploitation, Android représentait 48,52 % du chiffre d'affaires en 2026, tandis que les points de terminaison mobiles ChromeOS devraient se développer à un CAGR de 21,92 % jusqu'en 2032.
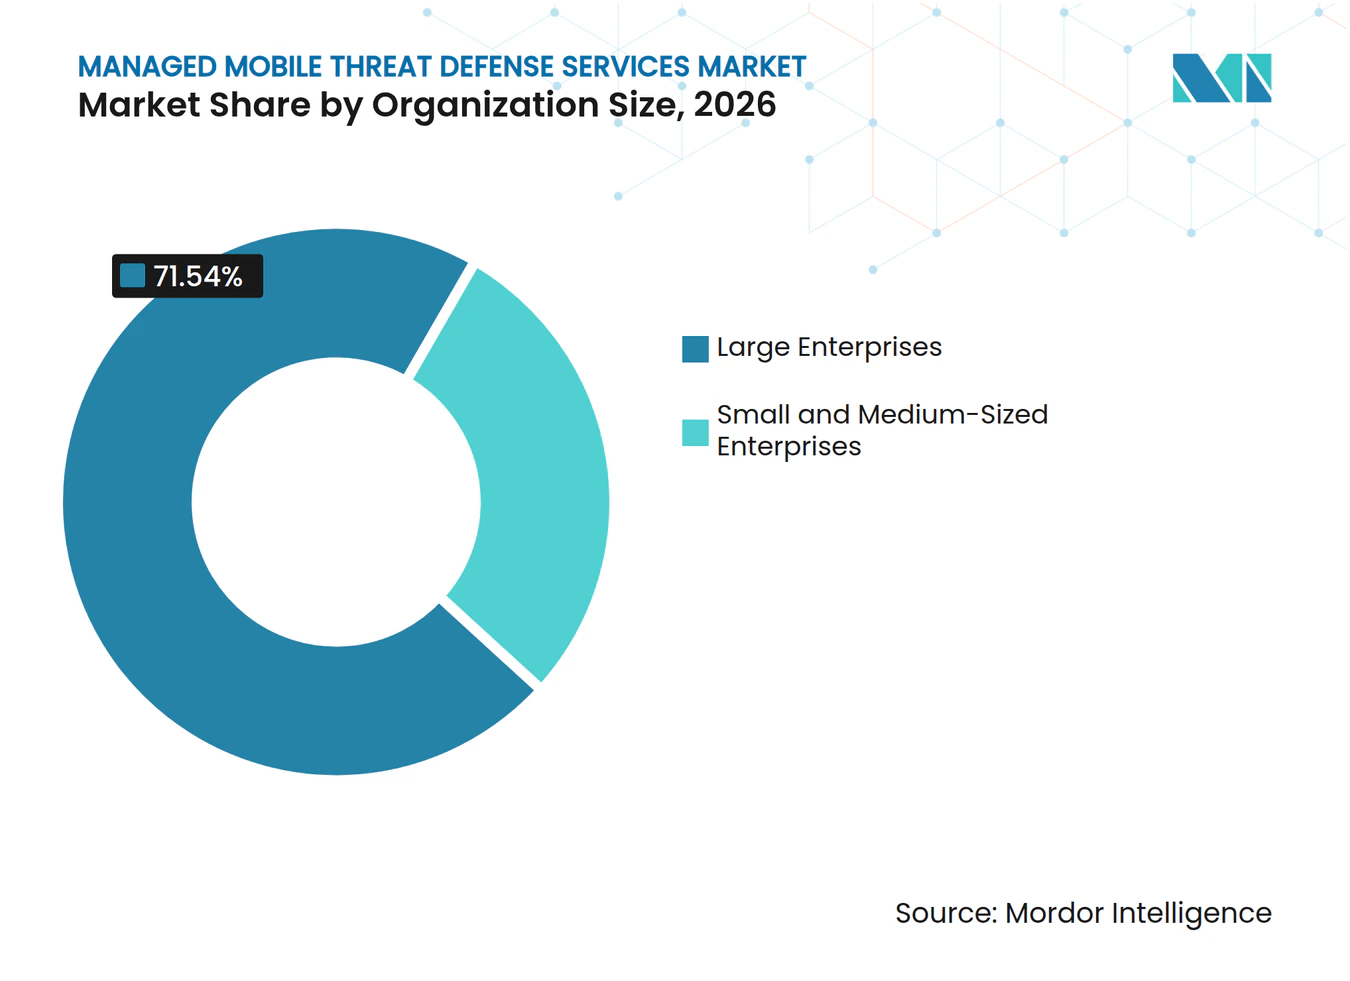
- Par taille d'organisation, les grandes entreprises représentaient 71,54 % du chiffre d'affaires du marché des services managés de défense contre les menaces mobiles en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 21,82 % jusqu'en 2032.
- Par secteur d'utilisation finale, le BFSI représentait 26,69 % du chiffre d'affaires en 2026, tandis que le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 22,54 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,64 % du chiffre d'affaires du marché des services managés de défense contre les menaces mobiles en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 23,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Exposition croissante à l'hameçonnage mobile et aux logiciels malveillants | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion du BYOD et du travail axé sur le mobile | +3.2% | Mondial | Moyen terme (2-4 ans) |
| Adoption du Zero Trust et de l'accès conditionnel | +2.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Exigences réglementaires et de protection des données | +2.4% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Pénurie de compétences en SOC mobile dans les organisations du marché intermédiaire | +2.1% | Mondial, avec des gains aigus en Asie du Sud et en Asie-Pacifique | Long terme (≥ 4 ans) |
| IA fantôme et surface d'attaque par code QR sur les flottes managées | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exposition croissante à l'hameçonnage mobile et aux logiciels malveillants
L'hameçonnage mobile transforme la façon dont les entreprises définissent leur périmètre de sécurité. Zimperium a signalé plus de 2,5 millions d'attaques par hameçonnage sur des appareils d'employés au cours d'une période de 12 mois, tandis que les incidents d'hameçonnage ont augmenté de 380 % depuis janvier 2025. Le smishing représentait 39 % des menaces mobiles, et l'hameçonnage par code QR a augmenté de 146 % d'un trimestre à l'autre au premier trimestre 2026.[1] Ces attaques contournent souvent les passerelles de messagerie en atteignant les utilisateurs via des messages texte, des applications de messagerie, des liens de navigateur et des codes QR. Le marché des services managés de défense contre les menaces mobiles bénéficie lorsque les acheteurs ont besoin d'une surveillance qui intègre les signaux des appareils, des applications, du réseau et du web dans un seul processus de réponse. Les logiciels espions persistants sont particulièrement graves car ils peuvent faciliter le vol d'identifiants sur une période prolongée, rendant l'analyse managée continue plus précieuse que les vérifications occasionnelles des appareils. Lookout a constaté que près de 13 % des appareils d'entreprise ont rencontré du contenu web d'hameçonnage ou malveillant au troisième trimestre 2025. Le même rapport indiquait que 22 % des appareils Android avaient des applications provenant de sources extérieures aux boutiques d'applications officielles. Ces résultats montrent pourquoi l'application des politiques seule peut ne pas être suffisante lorsque les utilisateurs travaillent sur des applications personnelles et professionnelles. Le marché des services managés de défense contre les menaces mobiles peut examiner les comportements à risque et la posture des appareils sans s'appuyer uniquement sur un seul contrôle de système d'exploitation.
Expansion du BYOD et du travail axé sur le mobile
Les appareils personnels sont devenus une part importante du parc technologique des entreprises. Ivanti a rapporté que 75 % des travailleurs informatiques utilisaient régulièrement le BYOD en 2025, mais seulement 1 employeur sur 3 avait mis en œuvre l'accès réseau Zero Trust pour les travailleurs à distance.[2] Cet écart offre au marché des services managés de défense contre les menaces mobiles un plus grand nombre d'organisations ayant besoin d'un soutien externe pour appliquer les contrôles d'accès de manière cohérente. Le problème ne se limite pas à la perte d'appareils, car le vol d'identifiants et l'hameçonnage par messagerie peuvent compromettre un utilisateur même lorsqu'un téléphone reste physiquement sécurisé. Les prestataires managés peuvent combler ces lacunes en évaluant les risques d'accès, en conseillant sur les politiques et en réagissant lorsqu'une activité suspecte apparaît. Leur rôle devient plus important lorsque les équipes internes doivent protéger un parc mixte d'appareils personnels et professionnels.
Adoption du Zero Trust et de l'accès conditionnel
Le Zero Trust devient une exigence pratique pour l'accès mobile, mais son adoption reste inégale. Ivanti a rapporté une adoption du Zero Trust parmi 47 % des grandes entreprises et 38 % des petites entreprises en 2025. Cela laisse de nombreuses organisations sans processus mature pour la vérification continue de la posture des appareils et de l'accès des utilisateurs. Le marché des services managés de défense contre les menaces mobiles peut combler cette lacune grâce à une configuration, une surveillance et un ajustement des politiques continus. Cela est particulièrement pertinent lorsque les flottes Android, iOS et ChromeOS ont des niveaux de correctifs et des besoins de politique différents. Une équipe managée peut maintenir des règles d'accès conditionnel pendant que les équipes internes se concentrent sur des responsabilités de sécurité plus larges.
Exigences réglementaires et de protection des données
La conformité élargit le besoin de sécurité mobile managée, notamment en Europe et dans les services financiers. La directive NIS2 exige des entités concernées qu'elles gèrent les risques de cybersécurité dans l'ensemble de leur parc de technologies de l'information et de la communication. Les appareils mobiles utilisés pour l'authentification et la communication d'entreprise font partie de ce parc. La Commission européenne a proposé des amendements en janvier 2026 pour simplifier la conformité NIS2 pour 28 700 organisations, dont 6 200 micro et petites entreprises. La portée réglementaire élargie crée une raison pratique pour les organisations de taille moyenne d'évaluer la surveillance externe et le soutien aux incidents. DORA ajoute des obligations de détection des incidents, de gestion des risques liés aux technologies de l'information et de la communication, et de reporting pour les entités financières et les fournisseurs de technologie concernés. Les incidents mobiles nécessitent la même réponse disciplinée que les acheteurs attendent pour les événements réseau et cloud. Les règles de protection des données limitent également la façon dont les prestataires peuvent collecter et traiter les informations des appareils personnels. Cette contrainte favorise le traitement local, une minimisation rigoureuse des données et des pratiques de consentement transparentes.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Préoccupations relatives à la vie privée BYOD et à la surveillance des employés | -2.2% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Chevauchement d'intégration et de budget avec la gestion unifiée des points de terminaison et la détection et réponse sur les points de terminaison | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Lacunes de télémétrie sur les appareils personnels | -1.4% | Mondial, avec un impact aigu en Asie-Pacifique | Moyen terme (2-4 ans) |
| Cannibalisation de la protection fournie par le réseau par les forfaits opérateurs groupés | -1.0% | Cœur Asie-Pacifique, avec des répercussions au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la vie privée BYOD et à la surveillance des employés
Les préoccupations relatives à la vie privée limitent la profondeur à laquelle un prestataire peut inspecter les appareils personnels. Hypori a constaté que 47 % des organisations identifiaient les violations de la vie privée des employés comme un risque majeur, tandis que seulement 36 % prenaient des mesures pour résoudre le problème. Il a également constaté que 69 % estimaient que les contrôles de sécurité existants réduisaient la productivité des employés. Ces préoccupations peuvent rendre les dirigeants hésitants à étendre la surveillance mobile, même lorsque le niveau de menace est clair. Les règles européennes de protection des données et les lois nationales du travail imposent des limites supplémentaires à la télémétrie comportementale des appareils personnels. Il en résulte un signal de sécurité plus étroit pour les centres d'opérations de sécurité managés. Une télémétrie restreinte peut réduire la confiance dans la corrélation des menaces mobiles et augmenter les faux positifs. Cela affaiblit l'argument de valeur pour les services premium lorsque les équipes d'approvisionnement remettent déjà en question les budgets distincts de sécurité mobile. Les modèles de déploiement respectueux de la vie privée peuvent réduire ce frein en limitant la collecte de données aux activités professionnelles et aux indicateurs de risque. Des explications claires sur la frontière des données sont importantes pour l'acceptation par les employés. Le marché des services de sécurité mobile managés aura besoin de ces garanties à mesure que le BYOD se généralisera. Les prestataires capables de démontrer une protection sans surveillance excessive sont plus susceptibles de fidéliser les organisations disposant de flottes d'appareils mixtes.
Chevauchement d'intégration et de budget avec la gestion unifiée des points de terminaison et la détection et réponse sur les points de terminaison
Les services de sécurité mobile peuvent chevaucher les dépenses consacrées à la gestion unifiée des points de terminaison et à la détection et réponse sur les points de terminaison. Différentes équipes internes peuvent gérer ces budgets, ce qui peut ralentir les décisions et créer des priorités concurrentes. Microsoft, CrowdStrike et Palo Alto Networks proposent déjà des plateformes de sécurité plus larges, de sorte que certains clients considèrent la protection mobile comme une capacité incrémentale plutôt qu'une nouvelle exigence managée. CrowdStrike a rendu généralement disponible l'évaluation Zero Trust Falcon pour iOS et Android en mai 2025 dans le cadre de Falcon for Mobile. Cette évolution illustre pourquoi les prestataires spécialisés doivent démontrer des lacunes claires dans la couverture mobile et la profondeur de réponse. Une télémétrie restreinte peut réduire la confiance dans la corrélation des menaces mobiles et augmenter les faux positifs. Cela affaiblit l'argument de valeur pour les services premium lorsque les équipes d'approvisionnement remettent déjà en question les budgets distincts de sécurité mobile. Les modèles de déploiement respectueux de la vie privée peuvent réduire ce frein en limitant la collecte de données aux activités professionnelles et aux indicateurs de risque. Des explications claires sur la frontière des données sont importantes pour l'acceptation par les employés. Le marché des services de sécurité mobile managés aura besoin de ces garanties à mesure que le BYOD se généralisera. Les prestataires capables de démontrer une protection sans surveillance excessive sont plus susceptibles de fidéliser les organisations disposant de flottes d'appareils mixtes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la chasse proactive remodèle le portefeuille mobile managéLa détection et surveillance managées détenaient 31,28 % de la part du marché des services managés de défense contre les menaces mobiles en 2026. C'est le point de départ pour de nombreux acheteurs car elle assure une observation persistante de l'activité mobile et du risque lié aux appareils. Les clients commencent souvent par la surveillance avant de déléguer des décisions de confinement à plus fort impact. Le renseignement sur les menaces et la chasse managés devrait se développer à un CAGR de 21,73 % jusqu'en 2032. Ce service répond à un besoin de contexte plutôt qu'à un flux d'alertes isolées. Il utilise des informations sur les menaces pour identifier des schémas sur les appareils mobiles, les applications, le trafic réseau et l'activité web. Cette évolution favorise les prestataires capables d'expliquer le comportement des adversaires et de recommander des actions qu'une équipe interne peut appliquer rapidement.
Zimperium a lancé son agent SOC mobile en mai 2026 pour corréler la télémétrie des appareils, des applications, du réseau et du web et fournir des conseils de remédiation mappés sur MITRE ATT&CK. Ce type d'automatisation peut aider les équipes managées à traiter davantage d'incidents sans augmenter le nombre d'analystes au même rythme. La réponse et remédiation managées gagnent également en pertinence à mesure que les entreprises accordent aux prestataires l'autorité de mettre en quarantaine les appareils et de contenir les menaces. Le déploiement et l'administration des politiques managés restent importants car les règles d'accès conditionnel nécessitent une maintenance régulière sur plusieurs systèmes d'exploitation. Les services professionnels soutiennent l'intégration, les examens de maturité et les changements entre les modèles de livraison. Ensemble, ces offres permettent au marché des services managés de défense contre les menaces mobiles de servir des organisations à différents stades de maturité en matière de sécurité.



Par modèle de livraison :
le modèle co-managé gagne du terrain parmi les entreprises à maturité sécuritaire avancéeLe modèle entièrement managé représentait 43,39 % du chiffre d'affaires en 2026. Les organisations qui ne disposent pas d'un centre d'opérations de sécurité approfondi choisissent souvent ce modèle car il transfère la surveillance de routine, l'investigation et le travail de réponse à un spécialiste. Le modèle est particulièrement utile lorsque les équipes ont besoin d'une couverture en dehors des heures de bureau ou ne disposent pas d'analystes spécialisés dans le mobile. Il offre également aux équipes de sécurité plus réduites une structure de service définie et un point de responsabilité unique. Les contrats entièrement managés peuvent inclure l'administration des politiques et le reporting, ce qui réduit la charge opérationnelle du client. Cela explique pourquoi le modèle continue de dominer le marché des services managés de défense contre les menaces mobiles.
Le modèle co-managé devrait se développer à un CAGR de 22,61 % jusqu'en 2032. Il attire les entreprises de taille moyenne et les grandes entreprises qui conservent des analystes de sécurité internes mais ont besoin d'aide pour la chasse avancée aux menaces mobiles et l'orchestration des politiques. Ces acheteurs peuvent souhaiter une visibilité sur l'activité du prestataire et des droits d'approbation pour les actions de remédiation sensibles. La livraison hybride managée peut répondre à des besoins similaires dans le BFSI et la santé, où l'auditabilité est importante. Les engagements à la demande et sur retainer soutiennent généralement la préparation aux incidents, les évaluations et les travaux de projet plutôt que de remplacer un contrat continu. Les différents modèles offrent aux prestataires un moyen de servir des clients qui varient en termes de ressources de sécurité, d'exposition à la conformité et de volonté d'externaliser les décisions de réponse.
Par système d'exploitation :
Android ancre le marché tandis que ChromeOS atteint un point d'inflexionAndroid représentait 48,52 % du chiffre d'affaires en 2026. Sa large présence dans les flottes d'entreprise et sa plus grande exposition aux applications chargées latéralement soutiennent la demande continue de surveillance et d'application des politiques. Lookout a rapporté que 22 % des appareils Android avaient des applications installées depuis des sources extérieures aux boutiques d'applications officielles au troisième trimestre 2025.[3] Ce comportement crée des risques qui ne peuvent pas être traités uniquement par le statut des correctifs. Le marché des services managés de défense contre les menaces mobiles peut examiner le comportement des applications, les tentatives d'hameçonnage et les connexions réseau parallèlement à la posture des appareils. Android reste donc central au marché des services managés de défense contre les menaces mobiles, même lorsque les acheteurs standardisent les contrôles sur plusieurs systèmes d'exploitation.
iOS et iPadOS présentent un profil de sécurité différent car les attaquants utilisent souvent l'hameçonnage axé sur l'identité contre les utilisateurs cadres plutôt que de s'appuyer uniquement sur des logiciels malveillants. Lookout a rapporté des taux de rencontre d'hameçonnage de 16,07 % pour iOS et 7,78 % pour Android au troisième trimestre 2025. Les points de terminaison mobiles ChromeOS devraient se développer à un CAGR de 21,92 % jusqu'en 2032 à mesure que les déploiements augmentent dans les environnements éducatifs, du secteur public et de première ligne. Sa conception axée sur le cloud réduit dans une certaine mesure l'exposition aux logiciels malveillants, mais laisse l'administration des politiques et la gestion de l'hameçonnage comme préoccupations importantes. Lookout a rejoint le programme partenaire Android Enterprise Device Trust en septembre 2026, ajoutant une télémétrie de correctifs vérifiée par le matériel à sa plateforme. Windows Mobile et les systèmes hérités restent opérationnellement importants dans les environnements industriels où les appareils durcis et les applications propriétaires nécessitent une surveillance adaptée.
Par taille d'organisation :
ancrage des grandes entreprises, inflexion des PME à l'horizonLes grandes entreprises représentaient 71,54 % du chiffre d'affaires en 2026. Leurs grandes flottes d'appareils, leurs opérations dans plusieurs pays et leurs exigences de conformité permettent aux prestataires d'affecter des équipes dédiées avec une expertise mobile. Ces organisations ont également des politiques d'accès complexes qui nécessitent une administration soutenue. L'ampleur de leurs contrats soutient un large éventail de services managés, de la détection à la réponse aux incidents. Les grandes entreprises sont susceptibles de rester une base de revenus importante pour le marché des services managés de défense contre les menaces mobiles. Leur demande aide également les prestataires à investir dans l'automatisation, les analystes spécialisés et les intégrations de systèmes d'exploitation.
Les petites et moyennes entreprises devraient se développer à un CAGR de 21,82 % jusqu'en 2032. Ces organisations ne peuvent souvent pas justifier le coût d'un centre d'opérations de sécurité interne complet, mais elles font face aux mêmes risques d'hameçonnage, d'identifiants et d'appareils personnels. Sophos a rapporté que les organisations de moins de 500 employés classaient les pénuries de compétences internes en cybersécurité comme leur deuxième risque le plus élevé.[4] SentinelOne s'est associé à Pax8 en septembre 2025 pour offrir la défense IA managée via des prestataires de services managés pour les petites et moyennes entreprises. L'automatisation et le conditionnement par les canaux peuvent réduire les coûts de livraison par client et rendre la surveillance soutenue plus accessible aux contrats de plus petite taille.

Par secteur d'utilisation finale :
le BFSI en tête, mais la trajectoire de la santé et des sciences de la vie signale une urgence structurelleLe BFSI représentait 26,69 % du chiffre d'affaires en 2026. Les services financiers s'appuient fortement sur les applications mobiles et sont directement exposés à l'hameçonnage, à la fraude et aux logiciels malveillants ciblant l'activité des clients et des employés. Zimperium a identifié 34 familles de logiciels malveillants actifs ciblant 1 243 marques financières dans 90 pays en 2025. Il a également rapporté que 50 % des applications mobiles de services financiers examinées en 2026 manquaient de mécanismes de confiance des appareils ou de détection de fraude. Ces lacunes rendent la surveillance continue et la réponse rapide utiles pour les organisations financières soumises à des obligations réglementaires exigeantes.
Le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 22,54 % jusqu'en 2032. L'accès mobile aux dossiers de santé électroniques, à la télémédecine et aux applications cliniques élargit la surface d'attaque plus rapidement que de nombreuses équipes internes ne peuvent la sécuriser. Zscaler a rapporté une augmentation de 224 % des cyberattaques ciblant les appareils mobiles dans le secteur de la santé et a indiqué que 89 % des organisations de santé craignaient qu'une violation mobile puisse sérieusement affecter les soins aux patients. Les organisations informatiques et de télécommunications servent à la fois d'acheteurs et de partenaires de livraison pour les services managés. Les acheteurs du secteur gouvernemental et public ajoutent des contrôles des risques mobiles dans le cadre des programmes nationaux de cybersécurité. Les secteurs de la fabrication, du commerce de détail, du commerce électronique et d'autres secteurs commencent souvent par le déploiement managé et l'administration des politiques avant d'adopter une surveillance des menaces entièrement managée.
Analyse géographique
Marché des Services Gérés de Défense contre les Menaces Mobiles en Amérique du Nord
L'Amérique du Nord a représenté 41,64 % des revenus en 2026. Les États-Unis soutiennent cette position grâce à des dépenses élevées en cybersécurité et à des exigences récurrentes dans les secteurs de la défense, des services financiers et de la santé. Verizon a constaté que 86 % des organisations de services financiers estimaient que les cybercriminels les considéraient comme des cibles plus lucratives que d'autres secteurs. Zscaler a identifié les États-Unis comme le deuxième pays le plus ciblé en termes de volume d'attaques mobiles à l'échelle mondiale en 2025. Ces conditions soutiennent la demande de renouvellement et l'expansion des comptes pour les prestataires gérés. Le Canada fait progresser l'adoption de la cogestion parmi les institutions financières et les entreprises énergétiques, à mesure que les contrôles liés au travail hybride se formalisent davantage.
Marché des Services Gérés de Défense contre les Menaces Mobiles en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 23,86 % jusqu'en 2032. La région combine un déploiement rapide de la 5G, une base d'entreprises en croissance et une disponibilité limitée de spécialistes internes en sécurité mobile. Kaspersky a enregistré 18 187 détections de menaces mobiles en Inde au premier trimestre 2026 et 15 163 détections en Indonésie. La Chine a enregistré près du double de détections mobiles par rapport à la période correspondante de l'année précédente. Ces tendances en matière de menaces rendent la surveillance gérée plus pertinente en Asie du Sud et en Asie du Sud-Est. En avril 2025, Rakuten Mobile et Cloudflare ont lancé une offre entièrement gérée de sécurité Zero Trust et de sécurité réseau destinée aux clients entreprises japonais. L'offre regroupait la mise en œuvre, la configuration et la maintenance pour les clients qui n'avaient pas eu accès auparavant à une sécurité gérée de niveau entreprise.
Marché des Services Gérés de Défense contre les Menaces Mobiles en EMEA, Océanie et Amérique du Sud
L'Europe occupe une position significative en termes de revenus, car NIS2, le RGPD et DORA étendent les exigences de gestion des risques mobiles à l'ensemble du parc des technologies de l'information et de la communication. La proposition NIS2 de janvier 2026 indique que les obligations de conformité pourraient toucher davantage d'organisations de taille intermédiaire, et non moins. L'Australie accroît sa demande grâce au cadre Essential Eight, qui comprend la gestion des correctifs et les contrôles des applications. Le Moyen-Orient est soutenu par des programmes d'infrastructure numérique en Arabie saoudite et aux Émirats arabes unis. L'Amérique du Sud et l'Afrique en sont à un stade d'adoption plus précoce, le Brésil et l'Afrique du Sud affichant une demande initiale parmi les banques et les opérateurs de télécommunications. Le marché des services gérés de défense contre les menaces mobiles peut progresser dans ces régions lorsque les partenaires locaux combinent la prestation gérée avec les besoins régionaux en matière de traitement des données et de conformité.
Paysage concurrentiel
Concentration du Marché
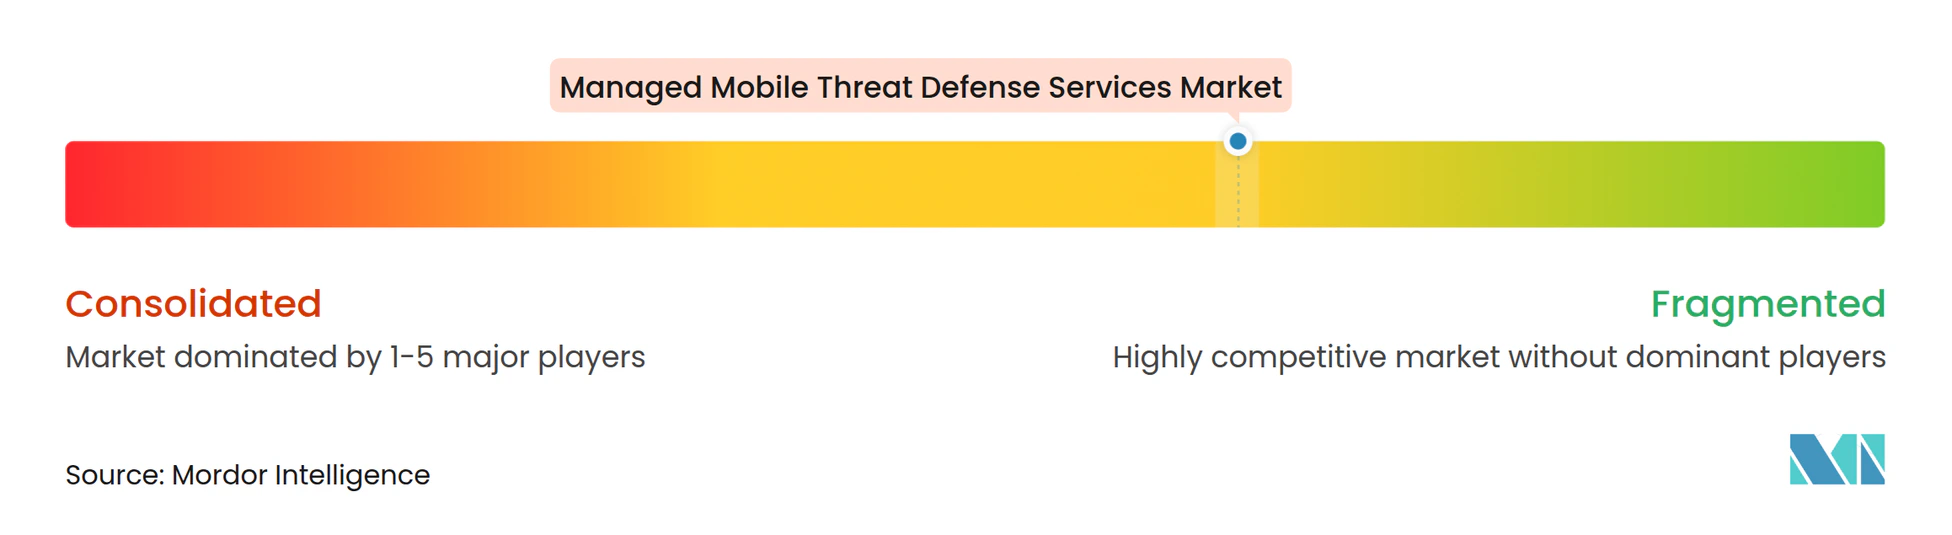
Le marché des services managés de défense contre les menaces mobiles est modérément fragmenté. Les fournisseurs de plateformes larges tels que Microsoft, CrowdStrike et Palo Alto Networks se font concurrence grâce à une couverture de sécurité intégrée. CrowdStrike combine l'évaluation Zero Trust mobile et les signaux de confiance des appareils Android au sein de sa plateforme Falcon. Ces fournisseurs peuvent séduire les clients qui souhaitent moins de consoles et des relations de plateforme existantes. Leur défi est de démontrer une profondeur mobile égale à celle des prestataires spécialisés. Les entreprises natives du mobile se font concurrence en se concentrant sur les signaux mobiles au niveau des appareils, des applications, du réseau et du web.
Lookout fournit des nomenclatures logicielles pour les binaires d'applications iOS et Android compilés et les relie aux vulnérabilités exploitées connues de la CISA. Zimperium a introduit son agent SOC mobile en mai 2026 pour automatiser l'investigation des alertes et fournir des conseils de remédiation mappés sur MITRE ATT&CK. Ces initiatives visent à réduire le temps d'investigation et à améliorer l'économie de la réponse managée. Lookout a introduit la visibilité et la gouvernance de l'IA en avril 2026 pour identifier les applications d'IA sanctionnées et non sanctionnées sur les appareils d'entreprise et BYOD. Le produit soutient l'alignement avec la loi européenne sur l'IA, le cadre NIST AI RMF et la norme ISO/IEC 42001. Cela place les prestataires mobiles plus près du besoin émergent de gouvernance de l'IA dans les flottes d'appareils d'entreprise.
Les prestataires dirigés par les opérateurs ajoutent un modèle concurrentiel différent grâce à la visibilité au niveau du réseau. Le partenariat de service managé de Rakuten Mobile avec Cloudflare est un exemple d'opérateur utilisant sa position pour offrir la mise en œuvre et les opérations continues. U Mobile a signé un protocole d'accord avec Palo Alto Networks en mars 2026 pour développer la sécurité en tant que service intégrée au réseau en Malaisie. Ces approches peuvent élargir l'accès à la sécurité managée mais peuvent être limitées par la couverture nationale et par les préoccupations des clients concernant l'inspection par les opérateurs. Des opportunités subsistent dans les services co-managés pour les petites organisations, la protection des points de terminaison ChromeOS et la gouvernance de l'IA mobile. La différenciation dépendra de la capacité des prestataires à offrir une couverture significative, une réponse plus rapide et une gestion responsable des données.
Leaders du secteur des services managés de défense contre les menaces mobiles
-
Microsoft Corporation
-
Lookout, Inc.
-
Zimperium, Inc.
-
Check Point Software Technologies Ltd.
-
CrowdStrike Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Défense contre les Menaces Mobiles Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Lookout, Inc.
- Zimperium, Inc.
- Check Point Software Technologies Ltd.
- CrowdStrike Holdings, Inc.
- SentinelOne, Inc.
- Palo Alto Networks, Inc.
- Broadcom Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Jamf Holding Corp.
- Ivanti, Inc.
- Sophos Limited
- Trend Micro Incorporated
- BlackBerry Limited
- Trellix, Inc.
- Pradeo Security Systems SAS
- Corrata Ltd.
- Guardsquare NV
- Verizon Communications Inc.
Développements industriels récents dans Marché des Services Gérés de Défense contre les Menaces Mobiles
- Septembre 2026 : Lookout intègre les API Android Device Trust de Google dans sa plateforme de sécurité IA mobile, rejoignant le programme partenaire Android Enterprise Device Trust et permettant une télémétrie de correctifs vérifiée par le matériel pour éliminer le risque d'exposition aux logiciels mobiles sur les flottes Android managées et BYOD en corrélant les niveaux de correctifs du système d'exploitation et les variations de micrologiciels avec les vulnérabilités exploitées connues de la CISA.
- Mai 2026 : Zimperium lance l'agent SOC mobile, une solution d'IA agentique intégrée à sa plateforme de défense contre les menaces mobiles qui enquête automatiquement sur les alertes, corrèle la télémétrie mobile des appareils, des applications, du réseau et du web en une vue d'incident unique, et fournit des conseils de remédiation mappés sur MITRE ATT&CK, réduisant le temps d'investigation des analystes de plusieurs heures ou jours à quelques minutes.
- Avril 2026 : Lookout étend sa plateforme avec la visibilité et la gouvernance de l'IA, offrant aux entreprises un inventaire en temps réel des applications d'IA sanctionnées et non sanctionnées sur les appareils d'entreprise et BYOD, avec un alignement automatisé de la conformité sur la loi européenne sur l'IA, le cadre NIST AI RMF et la norme ISO/IEC 42001, positionnant l'entreprise à l'intersection de la sécurité mobile et de la gouvernance de l'IA.
- Mars 2026 : U Mobile signe un protocole d'accord avec Palo Alto Networks pour développer la sécurité en tant que service intégrée au réseau dans son infrastructure réseau 5G en Malaisie, ciblant la protection en temps réel contre les logiciels malveillants, l'hameçonnage, les menaces de commande et contrôle et les attaques zero-day au niveau du réseau opérateur, visant le déploiement sur les réseaux 5G et 4G.
Portée du rapport mondial sur le marché des services managés de défense contre les menaces mobiles
Le marché des services managés de défense contre les menaces mobiles comprend des offres de cybersécurité externalisées qui protègent les appareils mobiles d'entreprise et BYOD contre des menaces telles que les logiciels malveillants, l'hameçonnage, les réseaux malveillants, la compromission des appareils et les applications non sécurisées. Les prestataires déploient et exploitent la technologie de défense contre les menaces mobiles, surveillent les signaux de risque mobile, enquêtent sur les alertes et soutiennent la réponse aux incidents dans les environnements iOS, Android et de mobilité d'entreprise associés.
Le rapport sur le marché des services managés de défense contre les menaces mobiles est segmenté par type de service (détection et surveillance managées, réponse et remédiation managées, renseignement sur les menaces et chasse managés, déploiement et administration des politiques managés, et autres types de services), modèle de livraison (entièrement managé, co-managé, à la demande et sur retainer, et hybride managé), système d'exploitation (Android, iOS et iPadOS, Windows Mobile et systèmes d'exploitation mobiles hérités, et points de terminaison mobiles ChromeOS), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation finale (banque, services financiers et assurance (BFSI), informatique et télécommunications, santé et sciences de la vie, gouvernement et secteur public, fabrication industrielle, commerce de détail et commerce électronique, et autres secteurs d'utilisation finale), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Détection et surveillance managées |
| Réponse et remédiation managées |
| Renseignement sur les menaces et chasse managés |
| Déploiement et administration des politiques managés |
| Autres types de services |
| Entièrement managé |
| Co-managé |
| À la demande et sur retainer |
| Hybride managé |
| Android |
| iOS et iPadOS |
| Windows Mobile et systèmes d'exploitation mobiles hérités |
| Points de terminaison mobiles ChromeOS |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Détection et surveillance managées | |
| Réponse et remédiation managées | ||
| Renseignement sur les menaces et chasse managés | ||
| Déploiement et administration des politiques managés | ||
| Autres types de services | ||
| Par modèle de livraison | Entièrement managé | |
| Co-managé | ||
| À la demande et sur retainer | ||
| Hybride managé | ||
| Par système d'exploitation | Android | |
| iOS et iPadOS | ||
| Windows Mobile et systèmes d'exploitation mobiles hérités | ||
| Points de terminaison mobiles ChromeOS | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation finale | Banque, services financiers et assurance (BFSI) | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services managés de défense contre les menaces mobiles ?
La taille du marché des services managés de défense contre les menaces mobiles était évaluée à 0,86 milliard USD en 2026 et devrait croître de 1,22 milliard USD en 2027 pour atteindre 2,98 milliards USD d'ici 2032, à un CAGR de 19,56 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de services de sécurité mobile managés ?
La hausse de l'hameçonnage, des logiciels malveillants, de l'utilisation du BYOD, du déploiement du Zero Trust et des besoins de conformité accroissent la demande de surveillance et de réponse mobiles continues.
Quel type de service devrait se développer le plus rapidement ?
Le renseignement sur les menaces et la chasse managés devrait se développer à un CAGR de 21,73 % jusqu'en 2032.
Quelles organisations adoptent ces services le plus rapidement ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 21,82 % à mesure que l'automatisation et les canaux des prestataires de services managés améliorent l'accessibilité financière.
Quel secteur d'utilisation finale présente les meilleures perspectives de croissance ?
La santé et les sciences de la vie devraient se développer à un CAGR de 22,54 % jusqu'en 2032, l'accès clinique mobile élargissant l'exposition à la sécurité.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait se développer à un CAGR de 23,86 % jusqu'en 2032, soutenue par l'activité des menaces mobiles, le déploiement de la 5G et la demande d'expertise externe.