
Tamaño y Participación del Mercado de Servicios Gestionados de Defensa contra Amenazas Móviles
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.98 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Defensa contra Amenazas Móviles por Mordor Intelligence
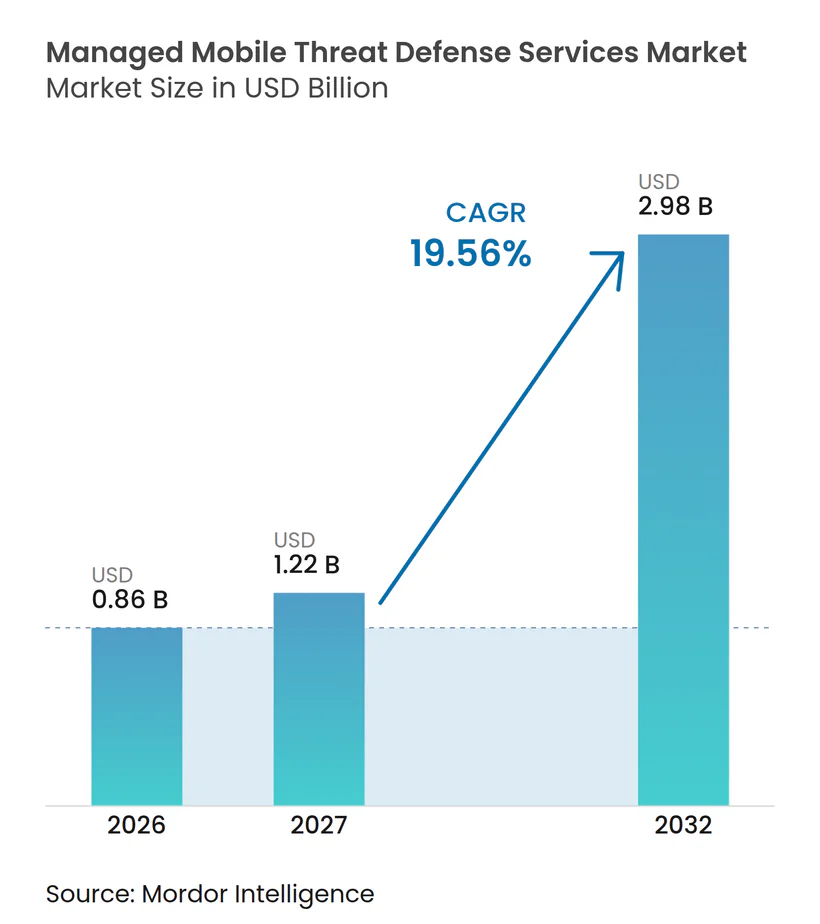
El tamaño del mercado de servicios gestionados de defensa contra amenazas móviles fue valorado en 0,86 mil millones de USD en 2026 y se estima que crecerá desde 1,22 mil millones de USD en 2027 hasta alcanzar 2,98 mil millones de USD en 2032, a una CAGR del 19,56% durante el período de pronóstico (2027-2032). El phishing móvil, el malware, el phishing mediante códigos QR y la ingeniería social habilitada por inteligencia artificial están llevando los programas de seguridad más allá del correo electrónico y los controles convencionales de endpoints. Las empresas utilizan cada vez más proveedores especializados para garantizar visibilidad continua a través de SMS, aplicaciones de mensajería, navegadores y aplicaciones móviles. Los requisitos de cumplimiento normativo y la escasez de personal de seguridad experimentado también están desplazando el gasto hacia resultados gestionados en lugar de herramientas independientes. Los proveedores que combinan telemetría respetuosa con la privacidad, respuesta gestionada y evidencia clara de una detección más rápida pueden construir relaciones con los clientes más sólidas y duraderas. El mercado de servicios gestionados de defensa contra amenazas móviles sigue estando limitado por las preocupaciones de privacidad en los dispositivos personales y por la superposición de presupuestos para la gestión unificada de endpoints, la detección y respuesta en endpoints y la seguridad móvil.
Conclusiones Clave del Informe
- Por tipo de servicio, Detección y Monitoreo Gestionados representó el 31,28% de los ingresos del mercado de servicios gestionados de defensa contra amenazas móviles en 2026, mientras que Inteligencia de Amenazas y Caza Gestionadas se proyecta que se expandirá a una CAGR del 21,73% hasta 2032.
- Por modelo de entrega, Totalmente Gestionado representó el 43,39% de los ingresos en 2026, mientras que Co-Gestionado se proyecta que se expandirá a una CAGR del 22,61% hasta 2032.
- Por sistema operativo, Android representó el 48,52% de los ingresos en 2026, mientras que los Endpoints Móviles con ChromeOS se proyecta que se expandirán a una CAGR del 21,92% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 71,54% de los ingresos en el mercado de servicios gestionados de defensa contra amenazas móviles en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandirán a una CAGR del 21,82% hasta 2032.
- Por industria de uso final, BFSI representó el 26,69% de los ingresos en 2026, mientras que la industria de salud y ciencias de la vida se proyecta que se expandirá a una CAGR del 22,54% hasta 2032.
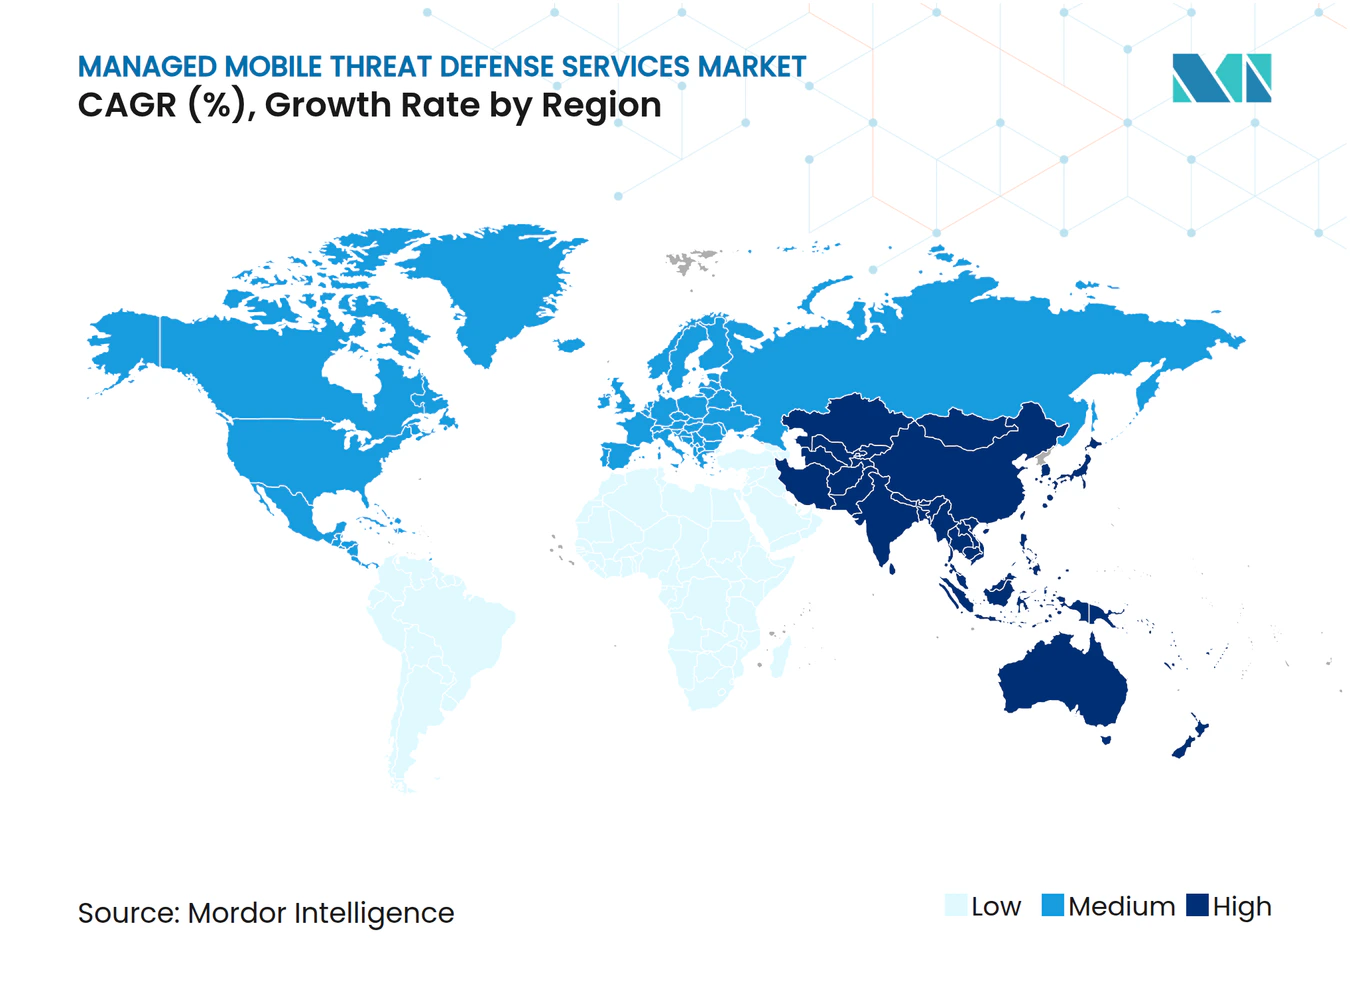
- Por geografía, América del Norte representó el 41,64% de los ingresos en el mercado de servicios gestionados de defensa contra amenazas móviles en 2026, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 23,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Creciente Exposición al Phishing Móvil y al Malware | +3.5% | Global | Corto plazo (≤ 2 años) |
| Expansión del BYOD y el Trabajo con Prioridad Móvil | +3.2% | Global | Mediano plazo (2-4 años) |
| Adopción de Confianza Cero y Acceso Condicional | +2.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos Regulatorios y de Protección de Datos | +2.4% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Brecha de Habilidades en SOC Móvil en Organizaciones del Mercado Medio | +2.1% | Global, con ganancias agudas en Asia del Sur y Asia-Pacífico | Largo plazo (≥ 4 años) |
| IA en la Sombra y Superficie de Ataque mediante Códigos QR en Flotas Gestionadas | +1.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Exposición al Phishing Móvil y al Malware
El phishing móvil está cambiando la forma en que las empresas definen su perímetro de seguridad. Zimperium reportó más de 2,5 millones de ataques de phishing en dispositivos de empleados durante un período de 12 meses, mientras que los eventos de phishing aumentaron un 380% desde enero de 2025. El smishing representó el 39% de las amenazas móviles, y el phishing mediante códigos QR aumentó un 146% trimestre a trimestre en el primer trimestre de 2026.[1] Estos ataques frecuentemente eluden las pasarelas de correo electrónico al llegar a los usuarios a través de mensajes de texto, aplicaciones de mensajería, enlaces de navegador y códigos QR. El mercado de servicios gestionados de defensa contra amenazas móviles se beneficia cuando los compradores necesitan un monitoreo que integre señales de dispositivos, aplicaciones, redes y web en un único proceso de respuesta. El spyware persistente es especialmente grave porque puede facilitar el robo de credenciales durante un período prolongado, lo que hace que el análisis gestionado continuo sea más valioso que las verificaciones ocasionales de dispositivos. Lookout encontró que casi el 13% de los dispositivos empresariales encontraron phishing o contenido web malicioso en el tercer trimestre de 2025. El mismo informe señaló que el 22% de los dispositivos Android tenían aplicaciones obtenidas fuera de las tiendas de aplicaciones oficiales. Estos hallazgos muestran por qué la aplicación de políticas por sí sola puede no ser suficiente cuando los usuarios trabajan en aplicaciones personales y corporativas. El mercado de servicios gestionados de defensa contra amenazas móviles puede examinar el comportamiento de riesgo y la postura del dispositivo sin depender únicamente de un control de sistema operativo único.
Expansión del BYOD y el Trabajo con Prioridad Móvil
Los dispositivos personales se han convertido en una parte importante del parque tecnológico empresarial. Ivanti reportó que el 75% de los trabajadores de TI utilizaban BYOD regularmente en 2025, pero solo 1 de cada 3 empleadores había implementado Acceso a la Red de Confianza Cero para trabajadores remotos.[2] Esta brecha ofrece al mercado de servicios gestionados de defensa contra amenazas móviles un grupo más amplio de organizaciones que necesitan apoyo externo para aplicar controles de acceso de manera consistente. El problema no se limita a la pérdida de dispositivos, ya que el robo de credenciales y el phishing basado en mensajes pueden comprometer a un usuario incluso cuando el teléfono permanece físicamente seguro. Los proveedores gestionados pueden cubrir esas brechas evaluando el riesgo de acceso, asesorando sobre políticas y respondiendo cuando aparece actividad sospechosa. Su papel se vuelve más importante cuando los equipos internos deben proteger una flota mixta de dispositivos personales y corporativos.
Adopción de Confianza Cero y Acceso Condicional
La Confianza Cero se está convirtiendo en un requisito práctico para el acceso móvil, pero la adopción sigue siendo desigual. Ivanti reportó una adopción de Confianza Cero entre el 47% de las grandes empresas y el 38% de las empresas más pequeñas en 2025. Esto deja a muchas organizaciones sin un proceso maduro para la verificación continua de la postura del dispositivo y el acceso de los usuarios. El mercado de servicios gestionados de defensa contra amenazas móviles puede abordar esa brecha mediante configuración continua, monitoreo y ajuste de políticas. Esto es particularmente relevante donde las flotas de Android, iOS y ChromeOS tienen diferentes niveles de parches y necesidades de políticas. Un equipo gestionado puede mantener las reglas de acceso condicional mientras los equipos internos se centran en responsabilidades de seguridad más amplias.
Requisitos Regulatorios y de Protección de Datos
El cumplimiento normativo está ampliando la necesidad de seguridad móvil gestionada, especialmente en Europa y en los servicios financieros. La Directiva NIS2 exige que las entidades cubiertas gestionen los riesgos de ciberseguridad en todo su parque de tecnología de la información y las comunicaciones. Los dispositivos móviles utilizados para la autenticación y la comunicación corporativa forman parte de ese parque. La Comisión Europea propuso enmiendas en enero de 2026 para simplificar el cumplimiento de NIS2 para 28.700 organizaciones, incluidas 6.200 microempresas y pequeñas empresas. El mayor alcance regulatorio crea una razón práctica para que las organizaciones medianas evalúen el monitoreo externo y el soporte ante incidentes. DORA añade obligaciones de detección de incidentes, gestión de riesgos de TIC y reporte para las entidades financieras y los proveedores de tecnología relevantes. Los incidentes móviles requieren la misma respuesta disciplinada que los compradores esperan para los eventos de red y nube. Las normas de protección de datos también limitan la forma en que los proveedores pueden recopilar y procesar información de dispositivos personales. Esta restricción favorece el procesamiento local, la minimización cuidadosa de datos y las prácticas de consentimiento transparentes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Preocupaciones de Privacidad en BYOD y Vigilancia de Empleados | -2.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Superposición de Integración y Presupuesto con UEM y EDR | -1.8% | Global | Corto plazo (≤ 2 años) |
| Brechas de Telemetría en Dispositivos Personales | -1.4% | Global, con impacto agudo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Canibalización de la Protección Entregada por Red mediante Tarifas de Operador con Servicios Incluidos | -1.0% | Núcleo de Asia-Pacífico, con efecto secundario en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Privacidad en BYOD y Vigilancia de Empleados
Las preocupaciones de privacidad limitan la profundidad con la que un proveedor puede inspeccionar los dispositivos personales. Hypori encontró que el 47% de las organizaciones identificaron las violaciones de privacidad de los empleados como un riesgo principal, mientras que solo el 36% estaba tomando medidas para abordar el problema. También encontró que el 69% creía que los controles de seguridad existentes reducían la productividad de los empleados. Estas preocupaciones pueden hacer que los líderes sean reacios a ampliar el monitoreo móvil, incluso cuando el nivel de amenaza es claro. Las normas europeas de protección de datos y las leyes laborales nacionales añaden más límites a la telemetría de comportamiento de los dispositivos personales. El resultado es una señal de seguridad más estrecha para los centros de operaciones de seguridad gestionados. La telemetría restringida puede reducir la confianza en la correlación de amenazas móviles y puede aumentar los falsos positivos. Esto debilita el argumento de valor para los servicios premium cuando los equipos de adquisiciones ya cuestionan los presupuestos separados de seguridad móvil. Los modelos de implementación sensibles a la privacidad pueden reducir esta restricción limitando la recopilación de datos a la actividad corporativa y los indicadores de riesgo. Las explicaciones claras del límite de datos son importantes para la aceptación por parte de los empleados. El Mercado de Servicios de Seguridad Móvil Gestionada necesitará estas salvaguardas a medida que el BYOD se vuelva más común. Los proveedores que puedan demostrar protección sin vigilancia excesiva tienen más probabilidades de retener a las organizaciones con flotas de dispositivos mixtos.
Superposición de Integración y Presupuesto con UEM y EDR
Los servicios de seguridad móvil pueden superponerse con el gasto en gestión unificada de endpoints y detección y respuesta en endpoints. Diferentes equipos internos pueden ser propietarios de esos presupuestos, lo que puede ralentizar las decisiones y crear prioridades en competencia. Microsoft, CrowdStrike y Palo Alto Networks ya ofrecen plataformas de seguridad más amplias, por lo que algunos clientes consideran la protección móvil como una capacidad incremental en lugar de un nuevo requisito gestionado. CrowdStrike puso a disposición general la Evaluación de Confianza Cero de Falcon para iOS y Android en mayo de 2025 dentro de Falcon for Mobile. Este desarrollo ilustra por qué los proveedores especializados deben mostrar brechas claras en la cobertura móvil y la profundidad de respuesta. La telemetría restringida puede reducir la confianza en la correlación de amenazas móviles y puede aumentar los falsos positivos. Esto debilita el argumento de valor para los servicios premium cuando los equipos de adquisiciones ya cuestionan los presupuestos separados de seguridad móvil. Los modelos de implementación sensibles a la privacidad pueden reducir esta restricción limitando la recopilación de datos a la actividad corporativa y los indicadores de riesgo. Las explicaciones claras del límite de datos son importantes para la aceptación por parte de los empleados. El Mercado de Servicios de Seguridad Móvil Gestionada necesitará estas salvaguardas a medida que el BYOD se vuelva más común. Los proveedores que puedan demostrar protección sin vigilancia excesiva tienen más probabilidades de retener a las organizaciones con flotas de dispositivos mixtos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
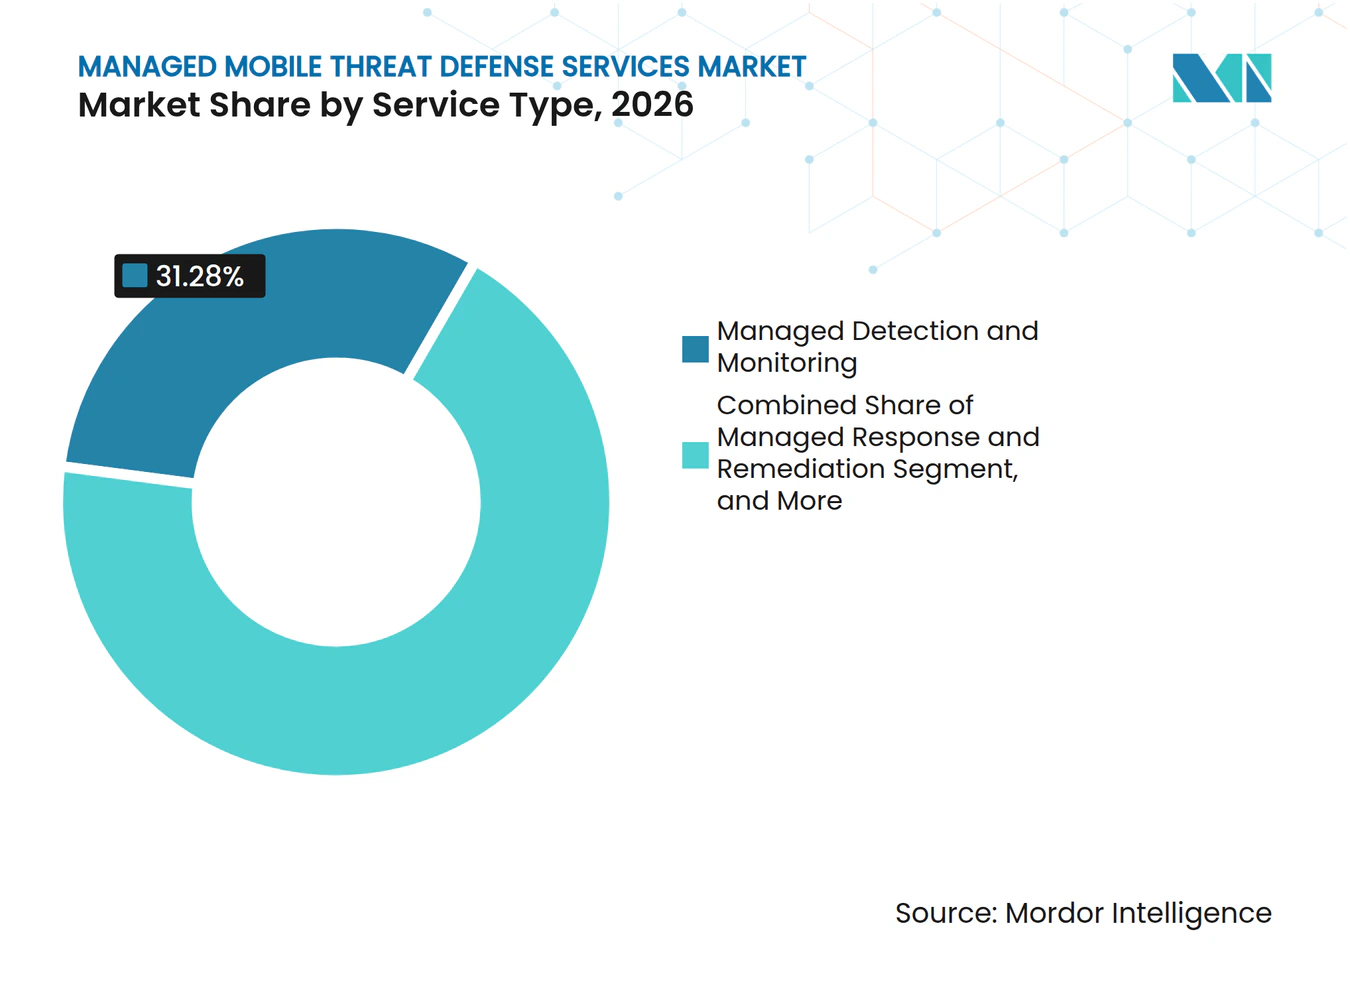
La Caza Proactiva Remodela el Portafolio Móvil GestionadoDetección y Monitoreo Gestionados representó el 31,28% de la participación del mercado de servicios gestionados de defensa contra amenazas móviles en 2026. Es el punto de partida para muchos compradores porque proporciona observación persistente de la actividad móvil y el riesgo del dispositivo. Los clientes a menudo comienzan con el monitoreo antes de delegar decisiones de contención de mayor impacto. Inteligencia de Amenazas y Caza Gestionadas se proyecta que se expandirá a una CAGR del 21,73% hasta 2032. Este servicio responde a una necesidad de contexto en lugar de un flujo de alertas aisladas. Utiliza información sobre amenazas para identificar patrones en dispositivos móviles, aplicaciones, tráfico de red y actividad web. El cambio favorece a los proveedores que pueden explicar el comportamiento del adversario y recomendar acciones que un equipo interno pueda aplicar rápidamente.
Zimperium lanzó su Agente de SOC Móvil en mayo de 2026 para correlacionar la telemetría de dispositivos, aplicaciones, redes y web y proporcionar orientación de remediación mapeada a MITRE ATT&CK. Este tipo de automatización puede ayudar a los equipos gestionados a manejar más incidentes sin añadir analistas al mismo ritmo. Respuesta y Remediación Gestionadas también está ganando relevancia a medida que las empresas otorgan a los proveedores autoridad para poner en cuarentena dispositivos y contener amenazas. Implementación Gestionada y Administración de Políticas sigue siendo importante porque las reglas de acceso condicional necesitan mantenimiento regular en varios sistemas operativos. Los Servicios Profesionales apoyan la incorporación, las revisiones de madurez y los cambios entre modelos de entrega. En conjunto, estas ofertas permiten al mercado de servicios gestionados de defensa contra amenazas móviles atender a organizaciones en diferentes etapas de madurez de seguridad.



Por Modelo de Entrega:
El Modelo Co-Gestionado Gana Terreno entre las Empresas con Mayor Madurez en SeguridadTotalmente Gestionado representó el 43,39% de los ingresos en 2026. Las organizaciones que carecen de un centro de operaciones de seguridad profundo a menudo eligen este modelo porque transfiere el trabajo rutinario de monitoreo, investigación y respuesta a un especialista. El modelo es particularmente útil cuando los equipos necesitan cobertura fuera del horario laboral o no cuentan con analistas especializados en móvil. También ofrece a los equipos de seguridad más pequeños una estructura de servicio definida y un único punto de responsabilidad. Los contratos totalmente gestionados pueden incluir administración de políticas e informes, lo que reduce la carga operativa del cliente. Esto explica por qué el modelo continúa liderando el mercado de servicios gestionados de defensa contra amenazas móviles.
Co-Gestionado se proyecta que se expandirá a una CAGR del 22,61% hasta 2032. Atrae a empresas medianas y grandes que mantienen analistas de seguridad internos pero necesitan ayuda con la caza avanzada de amenazas móviles y la orquestación de políticas. Estos compradores pueden querer visibilidad de la actividad del proveedor y derechos de aprobación para acciones de remediación sensibles. La entrega Híbrida Gestionada puede satisfacer necesidades similares en BFSI y salud, donde la auditabilidad es importante. Los compromisos Bajo Demanda y Basados en Retención generalmente apoyan la preparación ante incidentes, evaluaciones y trabajo de proyectos en lugar de reemplazar un contrato continuo. Los diferentes modelos ofrecen a los proveedores una forma de atender a clientes que varían en recursos de seguridad, exposición al cumplimiento normativo y disposición a externalizar las decisiones de respuesta.
Por Sistema Operativo:
Android Ancla el Mercado mientras ChromeOS Alcanza un Punto de InflexiónAndroid representó el 48,52% de los ingresos en 2026. Su amplia presencia en las flotas empresariales y su mayor exposición a aplicaciones cargadas lateralmente respaldan la demanda continua de monitoreo y aplicación de políticas. Lookout reportó que el 22% de los dispositivos Android tenían aplicaciones instaladas desde fuentes fuera de las tiendas de aplicaciones oficiales en el tercer trimestre de 2025.[3] Este comportamiento crea riesgos que no pueden abordarse únicamente mediante el estado de los parches. El mercado de servicios gestionados de defensa contra amenazas móviles puede examinar el comportamiento de las aplicaciones, los intentos de phishing y las conexiones de red junto con la postura del dispositivo. Android, por lo tanto, sigue siendo central para el mercado de servicios gestionados de defensa contra amenazas móviles, incluso cuando los compradores estandarizan los controles en varios sistemas operativos.
iOS e iPadOS presentan un perfil de seguridad diferente porque los atacantes a menudo utilizan phishing centrado en la identidad contra usuarios ejecutivos en lugar de depender únicamente del malware. Lookout reportó tasas de encuentro con phishing del 16,07% para iOS y del 7,78% para Android en el tercer trimestre de 2025. Los Endpoints Móviles con ChromeOS se proyecta que se expandirán a una CAGR del 21,92% hasta 2032 a medida que los despliegues aumentan en entornos educativos, del sector público y de primera línea. Su diseño centrado en la nube reduce la exposición al malware en cierta medida, pero deja la administración de políticas y la gestión del phishing como preocupaciones importantes. Lookout se unió al programa de socios Android Enterprise Device Trust en septiembre de 2026, añadiendo telemetría de parches verificada por hardware a su plataforma. Windows Mobile y los sistemas heredados siguen siendo operativamente importantes en entornos industriales donde los dispositivos robustizados y las aplicaciones propietarias requieren un monitoreo personalizado.
Por Tamaño de Organización:
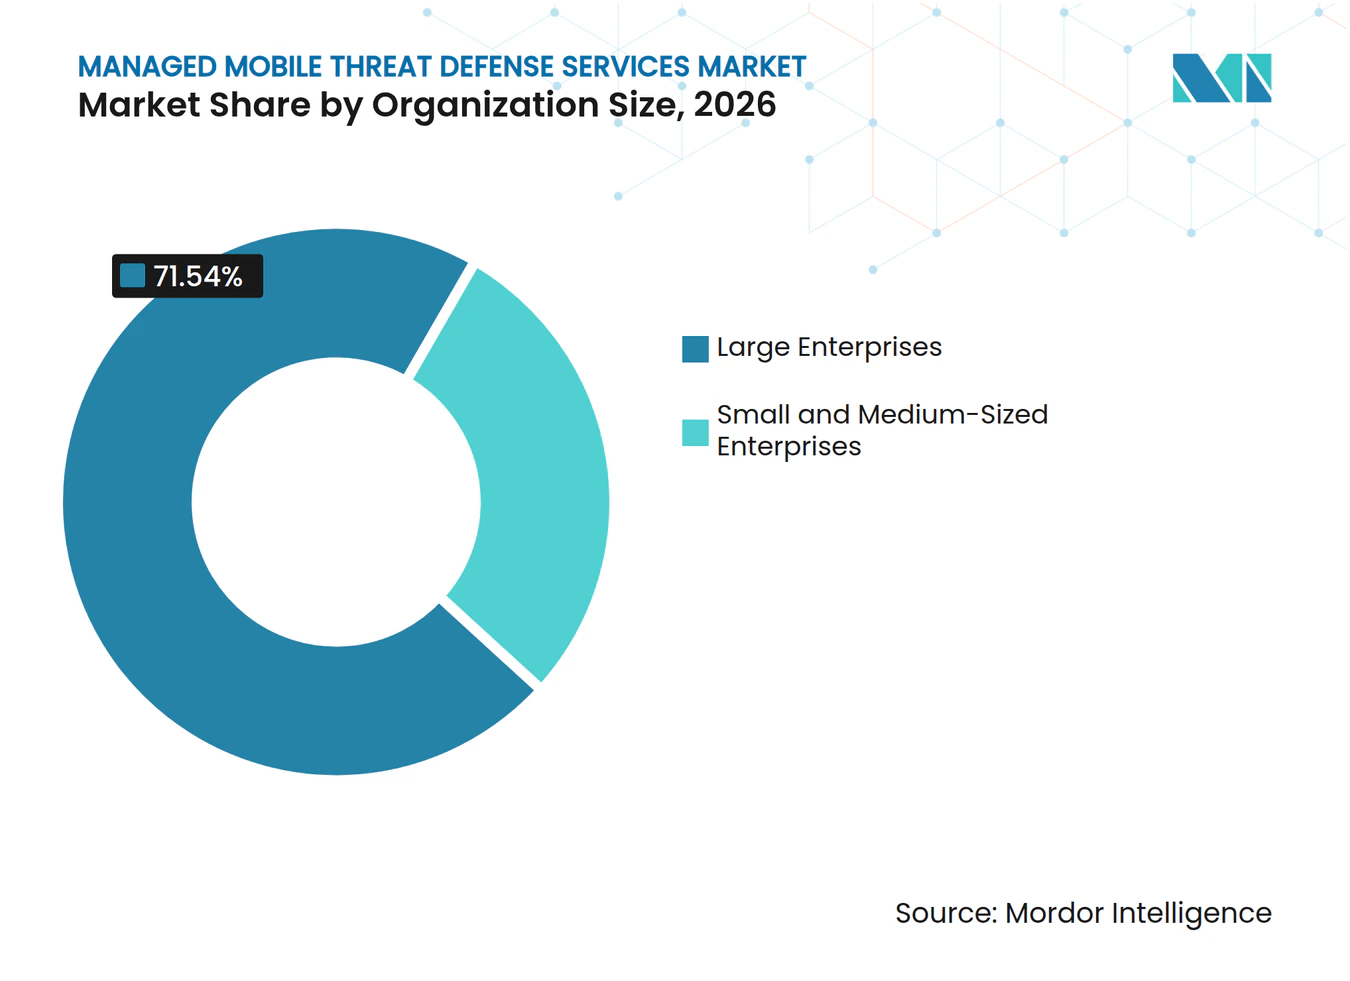
Ancla de Grandes Empresas, Punto de Inflexión de PYMEs en AproximaciónLas Grandes Empresas representaron el 71,54% de los ingresos en 2026. Sus grandes flotas de dispositivos, operaciones en múltiples países y requisitos de cumplimiento normativo permiten a los proveedores asignar equipos dedicados con experiencia en móvil. Estas organizaciones también tienen políticas de acceso complejas que necesitan administración sostenida. La escala de sus contratos respalda una amplia gama de servicios gestionados, desde la detección hasta la respuesta a incidentes. Es probable que las grandes empresas sigan siendo una base de ingresos importante para el mercado de servicios gestionados de defensa contra amenazas móviles. Su demanda también ayuda a los proveedores a invertir en automatización, analistas especializados e integraciones de sistemas operativos.
Las Pequeñas y Medianas Empresas se proyecta que se expandirán a una CAGR del 21,82% hasta 2032. Estas organizaciones a menudo no pueden justificar el costo de un centro de operaciones de seguridad interno completo, pero aún enfrentan los mismos riesgos de phishing, credenciales y dispositivos personales. Sophos reportó que las organizaciones con menos de 500 empleados clasificaron la escasez interna de habilidades en ciberseguridad como su segundo riesgo más alto.[4] SentinelOne se asoció con Pax8 en septiembre de 2025 para ofrecer Defensa de IA Gestionada a través de proveedores de servicios gestionados para pequeñas y medianas empresas. La automatización y el empaquetado a través de canales pueden reducir los costos de entrega por cliente y hacer que el monitoreo sostenido sea más accesible para contratos más pequeños.

Por Industria de Uso Final:
BFSI Lidera, pero la Trayectoria de Salud y Ciencias de la Vida Señala una Urgencia EstructuralBFSI representó el 26,69% de los ingresos en 2026. Los servicios financieros dependen en gran medida de las aplicaciones móviles y enfrentan exposición directa al phishing, el fraude y el malware dirigidos a la actividad de clientes y empleados. Zimperium identificó 34 familias de malware activas dirigidas a 1.243 marcas financieras en 90 países durante 2025. También reportó que el 50% de las aplicaciones móviles de servicios financieros examinadas en 2026 carecían de mecanismos de confianza en el dispositivo o de detección de fraude. Estas brechas hacen que el monitoreo continuo y la respuesta rápida sean útiles para las organizaciones financieras con exigentes obligaciones regulatorias.
La industria de salud y ciencias de la vida se proyecta que se expandirá a una CAGR del 22,54% hasta 2032. El acceso móvil a registros de salud electrónicos, telemedicina y aplicaciones clínicas amplía la superficie de ataque más rápido de lo que muchos equipos internos pueden asegurarla. Zscaler reportó un aumento del 224% en los ciberataques dirigidos a dispositivos móviles en el sector salud y señaló que el 89% de las organizaciones de salud estaban preocupadas de que una brecha móvil pudiera afectar gravemente la atención al paciente. Las organizaciones de TI y Telecomunicaciones sirven tanto como compradores como socios de entrega para los servicios gestionados. Los compradores del Gobierno y el Sector Público están añadiendo controles de riesgo móvil como parte de los programas nacionales de ciberseguridad. La manufactura industrial, el comercio minorista, el comercio electrónico y otros sectores a menudo comienzan con la implementación gestionada y la administración de políticas antes de adoptar el monitoreo de amenazas totalmente gestionado.
Análisis Geográfico
Mercado de Servicios Gestionados de Defensa contra Amenazas Móviles en América del Norte
América del Norte concentró el 41,64% de los ingresos en 2026. Estados Unidos sostiene esta posición gracias al elevado gasto en ciberseguridad y a los requisitos recurrentes en los sectores de defensa, servicios financieros y salud. Verizon constató que el 86% de las organizaciones de servicios financieros consideraba que los ciberdelincuentes las percibían como objetivos más lucrativos que otras industrias. Zscaler identificó a Estados Unidos como el segundo país con mayor volumen de ataques móviles a nivel mundial en 2025. Estas condiciones favorecen la demanda de renovación y la expansión de cuentas para los proveedores gestionados. Canadá está impulsando la adopción de modelos cogestionados entre instituciones financieras y empresas energéticas a medida que los controles de trabajo híbrido se formalizan.
Mercado de Servicios Gestionados de Defensa contra Amenazas Móviles en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 23,86% hasta 2032. La región combina un rápido despliegue de 5G, una base empresarial en crecimiento y una disponibilidad limitada de especialistas internos en seguridad móvil. Kaspersky registró 18.187 detecciones de amenazas móviles en India durante el primer trimestre de 2026 y 15.163 detecciones en Indonesia. China registró casi el doble de detecciones móviles en comparación con el mismo período del año anterior. Estos patrones de amenaza hacen que la monitorización gestionada sea más relevante en el sur y el sudeste de Asia. En abril de 2025, Rakuten Mobile y Cloudflare presentaron una oferta de seguridad de red y Zero Trust completamente gestionada para clientes corporativos japoneses. La oferta incluía implementación, configuración y mantenimiento para clientes que anteriormente carecían de acceso a seguridad gestionada empresarial.
Mercado de Servicios Gestionados de Defensa contra Amenazas Móviles en EMEA, Oceanía y América del Sur
Europa ocupa una posición relevante en ingresos debido a que NIS2, el RGPD y DORA amplían las expectativas de gestión del riesgo móvil en todo el ecosistema de tecnologías de la información y la comunicación. La propuesta NIS2 de enero de 2026 indica que las obligaciones de cumplimiento normativo podrían alcanzar a más organizaciones medianas, no a menos. Australia está incrementando la demanda a través del marco Essential Eight, que incluye gestión de parches y controles de aplicaciones. Oriente Medio se ve respaldado por los programas de infraestructura digital de Arabia Saudita y los Emiratos Árabes Unidos. América del Sur y África se encuentran en una etapa de adopción más temprana, con Brasil y Sudáfrica mostrando una demanda inicial entre bancos y operadores de telecomunicaciones. El mercado de servicios gestionados de defensa contra amenazas móviles puede avanzar en estas regiones cuando los socios locales combinen la prestación gestionada con las necesidades regionales de procesamiento de datos y cumplimiento normativo.
Panorama Competitivo
Concentración del Mercado
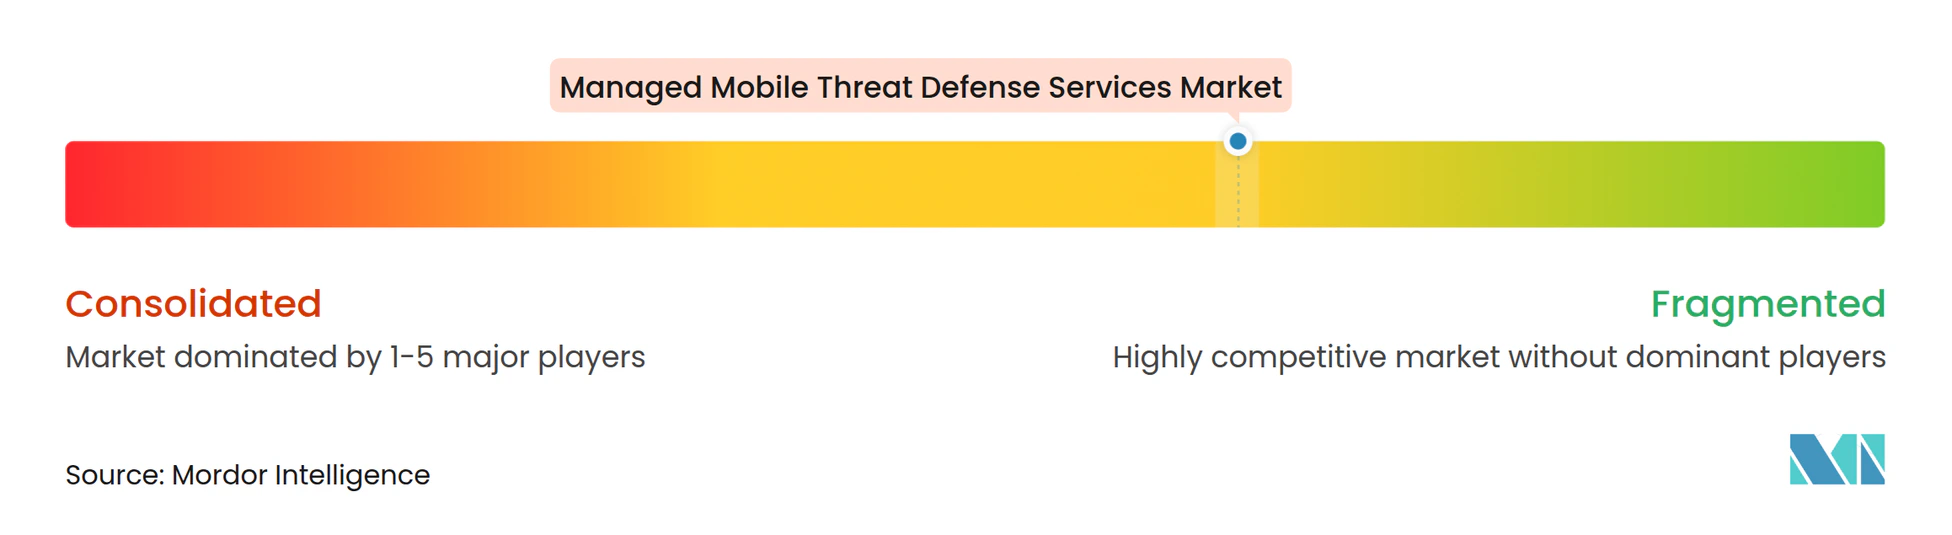
El mercado de servicios gestionados de defensa contra amenazas móviles está moderadamente fragmentado. Los proveedores de plataformas amplias como Microsoft, CrowdStrike y Palo Alto Networks compiten a través de una cobertura de seguridad integrada. CrowdStrike combina la evaluación de Confianza Cero móvil y las señales de confianza de dispositivos Android dentro de su plataforma Falcon. Estos proveedores pueden atraer a clientes que desean menos consolas y relaciones con plataformas existentes. Su desafío es demostrar una profundidad móvil igual a la de los proveedores especializados. Las empresas nativas de móvil compiten centrándose en señales móviles a nivel de dispositivo, aplicación, red y web.
Lookout proporciona listas de materiales de software para binarios de aplicaciones iOS y Android compilados y los vincula a vulnerabilidades explotadas conocidas por CISA. Zimperium introdujo su Agente de SOC Móvil en mayo de 2026 para automatizar la investigación de alertas y ofrecer orientación de remediación mapeada a MITRE ATT&CK. Estos movimientos tienen como objetivo reducir el tiempo de investigación y mejorar la economía de la respuesta gestionada. Lookout introdujo Visibilidad y Gobernanza de IA en abril de 2026 para identificar aplicaciones de inteligencia artificial sancionadas y no sancionadas en dispositivos corporativos y BYOD. El producto respalda la alineación con la Ley de IA de la UE, el Marco de Gestión de Riesgos de IA del NIST y la norma ISO/IEC 42001. Esto sitúa a los proveedores móviles más cerca de la necesidad emergente de gobernanza de IA en las flotas de dispositivos empresariales.
Los proveedores liderados por operadores añaden un modelo competitivo diferente a través de la visibilidad a nivel de red. La asociación de servicio gestionado de Rakuten Mobile con Cloudflare es un ejemplo de un operador que utiliza su posición para ofrecer implementación y operaciones continuas. U Mobile firmó un memorando de entendimiento con Palo Alto Networks en marzo de 2026 para desarrollar Seguridad como Servicio integrada en la red en Malasia. Estos enfoques pueden ampliar el acceso a la seguridad gestionada, pero pueden estar limitados por la cobertura nacional y las preocupaciones de los clientes sobre la inspección por parte del operador. Las oportunidades permanecen en los servicios co-gestionados para organizaciones más pequeñas, la protección de endpoints con ChromeOS y la gobernanza de IA móvil. La diferenciación dependerá de si los proveedores pueden ofrecer una cobertura significativa, una respuesta más rápida y un manejo responsable de los datos.
Líderes de la Industria de Servicios Gestionados de Defensa contra Amenazas Móviles
-
Microsoft Corporation
-
Lookout, Inc.
-
Zimperium, Inc.
-
Check Point Software Technologies Ltd.
-
CrowdStrike Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Defensa contra Amenazas Móviles Empresas cubiertas en este informe
- Microsoft Corporation
- Lookout, Inc.
- Zimperium, Inc.
- Check Point Software Technologies Ltd.
- CrowdStrike Holdings, Inc.
- SentinelOne, Inc.
- Palo Alto Networks, Inc.
- Broadcom Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Jamf Holding Corp.
- Ivanti, Inc.
- Sophos Limited
- Trend Micro Incorporated
- BlackBerry Limited
- Trellix, Inc.
- Pradeo Security Systems SAS
- Corrata Ltd.
- Guardsquare NV
- Verizon Communications Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Defensa contra Amenazas Móviles
- Septiembre de 2026: Lookout integra las API de Android Device Trust de Google en su Plataforma de Seguridad de IA Móvil, uniéndose al programa de socios Android Enterprise Device Trust y habilitando la telemetría de parches verificada por hardware para eliminar el riesgo de exposición de software móvil en flotas Android gestionadas y BYOD mediante la correlación de niveles de parches del sistema operativo y variaciones de firmware con las Vulnerabilidades Explotadas Conocidas de CISA.
- Mayo de 2026: Zimperium lanza el Agente de SOC Móvil, una solución de IA agéntica integrada en su plataforma de Defensa contra Amenazas Móviles que investiga automáticamente las alertas, correlaciona la telemetría móvil de dispositivos, aplicaciones, redes y señales web en una única vista de incidente, y ofrece orientación de remediación mapeada a MITRE ATT&CK, reduciendo el tiempo de investigación de los analistas de horas o días a minutos.
- Abril de 2026: Lookout amplía su plataforma con Visibilidad y Gobernanza de IA, proporcionando a las empresas un inventario en tiempo real de aplicaciones de inteligencia artificial sancionadas y no sancionadas en dispositivos corporativos y BYOD, con alineación de cumplimiento automatizada con la Ley de IA de la UE, el Marco de Gestión de Riesgos de IA del NIST y la norma ISO/IEC 42001, posicionando a la empresa en la intersección de la seguridad móvil y la gobernanza de IA.
- Marzo de 2026: U Mobile firma un memorando de entendimiento con Palo Alto Networks para desarrollar Seguridad como Servicio integrada en la red dentro de su infraestructura de red 5G en Malasia, con el objetivo de ofrecer protección en tiempo real contra malware, phishing, amenazas de comando y control y ataques de día cero a nivel de red del operador, con despliegue previsto en redes 5G y 4G.
Alcance del Informe Global del Mercado de Servicios Gestionados de Defensa contra Amenazas Móviles
El mercado de servicios gestionados de defensa contra amenazas móviles (MTD) comprende ofertas de ciberseguridad externalizadas que protegen los dispositivos móviles corporativos y BYOD de amenazas como malware, phishing, redes maliciosas, compromiso de dispositivos y aplicaciones inseguras. Los proveedores despliegan y operan tecnología MTD, monitorean señales de riesgo móvil, investigan alertas y apoyan la respuesta a incidentes en entornos de movilidad empresarial iOS, Android y relacionados.
El Informe del Mercado de Servicios Gestionados de Defensa contra Amenazas Móviles está segmentado por Tipo de Servicio (Detección y Monitoreo Gestionados, Respuesta y Remediación Gestionadas, Inteligencia de Amenazas y Caza Gestionadas, Implementación Gestionada y Administración de Políticas, y Otros Tipos de Servicio), Modelo de Entrega (Totalmente Gestionado, Co-Gestionado, Bajo Demanda y Basado en Retención, e Híbrido Gestionado), Sistema Operativo (Android, iOS e iPadOS, Windows Mobile y Sistemas Operativos Móviles Heredados, y Endpoints Móviles con ChromeOS), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Sector Público, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Detección y Monitoreo Gestionados |
| Respuesta y Remediación Gestionadas |
| Inteligencia de Amenazas y Caza Gestionadas |
| Implementación Gestionada y Administración de Políticas |
| Otros Tipos de Servicio |
| Totalmente Gestionado |
| Co-Gestionado |
| Bajo Demanda y Basado en Retención |
| Híbrido Gestionado |
| Android |
| iOS e iPadOS |
| Windows Mobile y Sistemas Operativos Móviles Heredados |
| Endpoints Móviles con ChromeOS |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Sudeste Asiático | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Detección y Monitoreo Gestionados | |
| Respuesta y Remediación Gestionadas | ||
| Inteligencia de Amenazas y Caza Gestionadas | ||
| Implementación Gestionada y Administración de Políticas | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Entrega | Totalmente Gestionado | |
| Co-Gestionado | ||
| Bajo Demanda y Basado en Retención | ||
| Híbrido Gestionado | ||
| Por Sistema Operativo | Android | |
| iOS e iPadOS | ||
| Windows Mobile y Sistemas Operativos Móviles Heredados | ||
| Endpoints Móviles con ChromeOS | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de defensa contra amenazas móviles?
El tamaño del mercado de servicios gestionados de defensa contra amenazas móviles fue valorado en 0,86 mil millones de USD en 2026 y se estima que crecerá desde 1,22 mil millones de USD en 2027 hasta alcanzar 2,98 mil millones de USD en 2032, a una CAGR del 19,56% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de servicios de seguridad móvil gestionada?
El aumento del phishing, el malware, el uso de BYOD, el despliegue de Confianza Cero y las necesidades de cumplimiento normativo están incrementando la demanda de monitoreo y respuesta móvil continua.
¿Qué tipo de servicio se espera que se expanda más rápidamente?
Inteligencia de Amenazas y Caza Gestionadas se proyecta que se expandirá a una CAGR del 21,73% hasta 2032.
¿Qué organizaciones están adoptando estos servicios más rápidamente?
Las Pequeñas y Medianas Empresas se proyecta que se expandirán a una CAGR del 21,82% a medida que la automatización y los canales de proveedores de servicios gestionados mejoran la asequibilidad.
¿Qué sector de uso final tiene las perspectivas de crecimiento más sólidas?
Salud y Ciencias de la Vida se proyecta que se expandirá a una CAGR del 22,54% hasta 2032 a medida que el acceso clínico móvil amplía la exposición de seguridad.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Asia-Pacífico se proyecta que se expandirá a una CAGR del 23,86% hasta 2032, respaldada por la actividad de amenazas móviles, el despliegue de 5G y la demanda de experiencia externa.