
Tamanho e Participação do Mercado de Serviços Gerenciados de Segurança Móvel
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
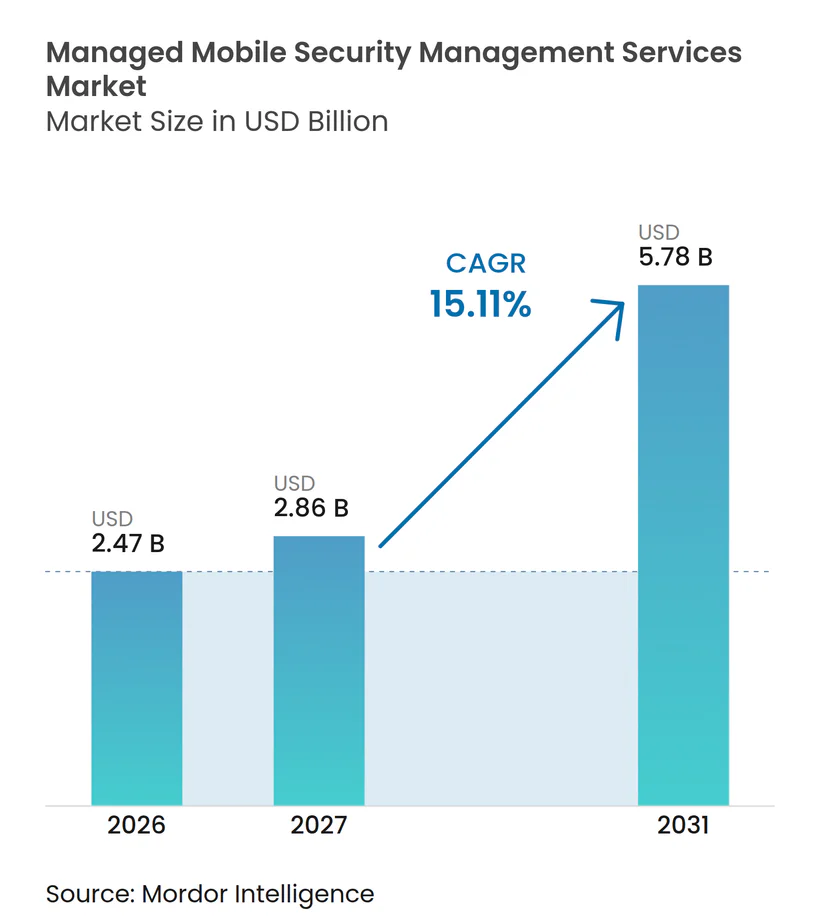
| Tamanho do Mercado (2027) | 2.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Segurança Móvel por Mordor Intelligence
O tamanho do mercado de serviços gerenciados de segurança móvel deve aumentar de 2,47 bilhões de USD em 2026 para 5,78 bilhões de USD até 2032, crescendo a um CAGR de 15,11% no período de 2027 a 2032. Telefones celulares, tablets e endpoints conectados fornecem cada vez mais acesso a sistemas de identidade, aplicações em nuvem e fluxos de trabalho empresariais essenciais, o que aumenta o impacto de dispositivos comprometidos. O mercado de serviços gerenciados de segurança móvel está ganhando força à medida que as empresas precisam de monitoramento contínuo em dispositivos pessoais, corporativos e compartilhados que executam diferentes sistemas operacionais e aplicações. Phishing gerado por IA, smishing, QR-phishing e malware móvel estão criando ameaças que as ferramentas básicas de gerenciamento de dispositivos móveis nem sempre conseguem detectar ou investigar. A demanda também é impulsionada por requisitos de privacidade, obrigações de conformidade setorial e programas de confiança zero que exigem que as organizações registrem riscos móveis e controlem o acesso a aplicações sensíveis. Os provedores estão competindo por meio de ofertas totalmente gerenciadas, plataformas assistidas por analistas e serviços integrados a operadoras, enquanto a integração com sistemas legados de identidade, gerenciamento de dispositivos e centrais de serviço pode atrasar a implantação e limitar a adoção entre organizações com restrições orçamentárias.
Principais Conclusões do Relatório
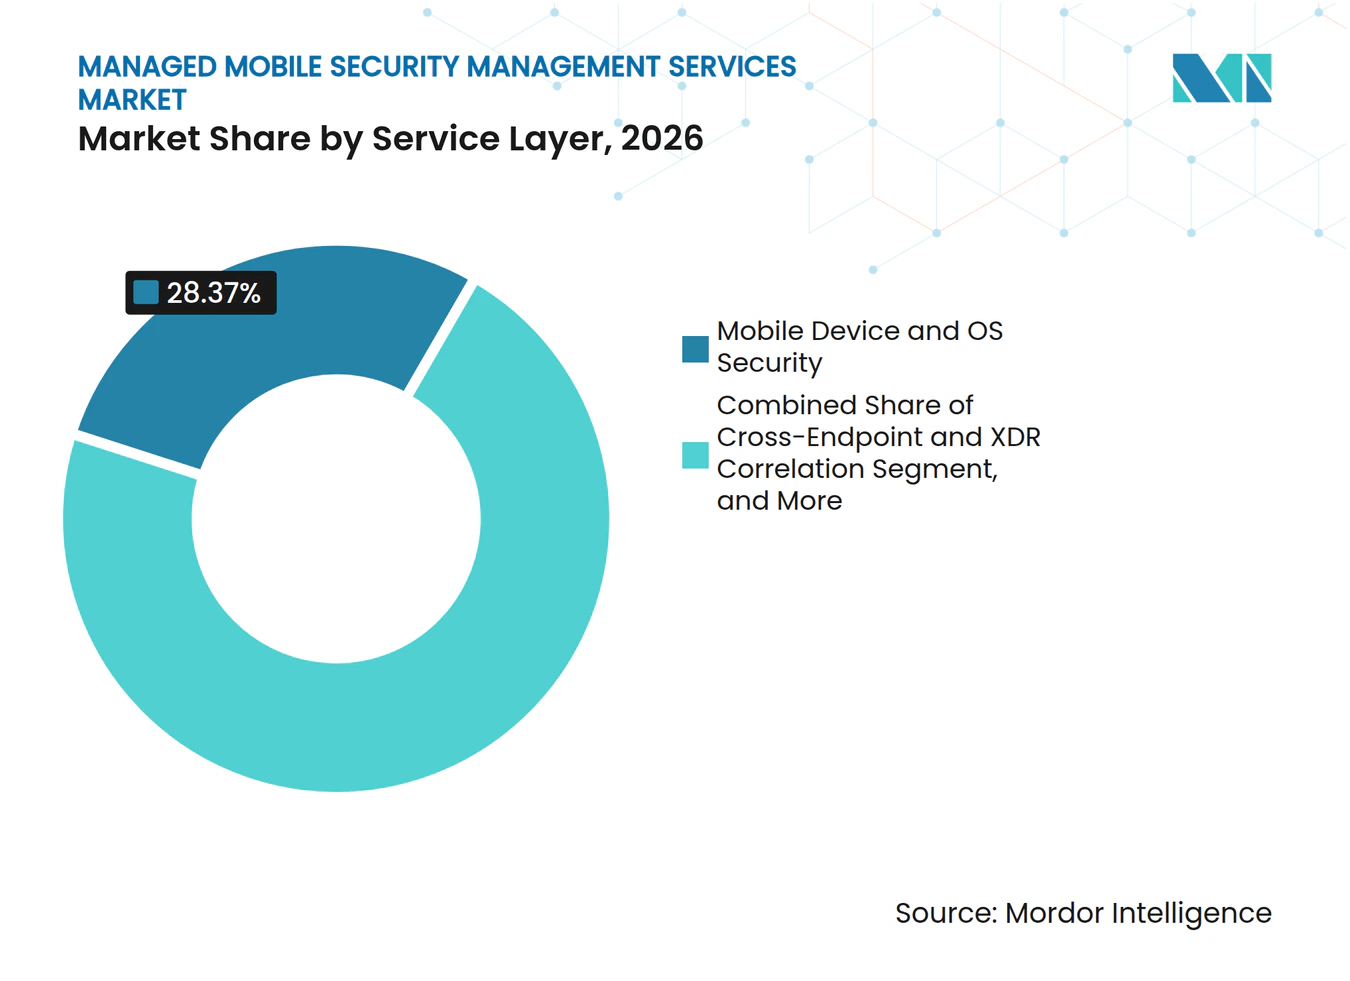
- Por camada de serviço, a segurança de dispositivos móveis e SO detinha 28,37% da participação do mercado de serviços gerenciados de segurança móvel em 2026, enquanto a correlação entre endpoints e XDR deve se expandir a um CAGR de 15,83% até 2032.
- Por tamanho de empresa, as grandes empresas detinham 66,83% de participação em 2026, enquanto as pequenas e médias empresas devem se expandir a um CAGR de 16,27% até 2032.
- Por modelo de entrega de serviço, os serviços totalmente gerenciados detinham 44,27% de participação em 2026, enquanto a Plataforma Gerenciada com Complemento de Analista deve se expandir a um CAGR de 15,91% até 2032.
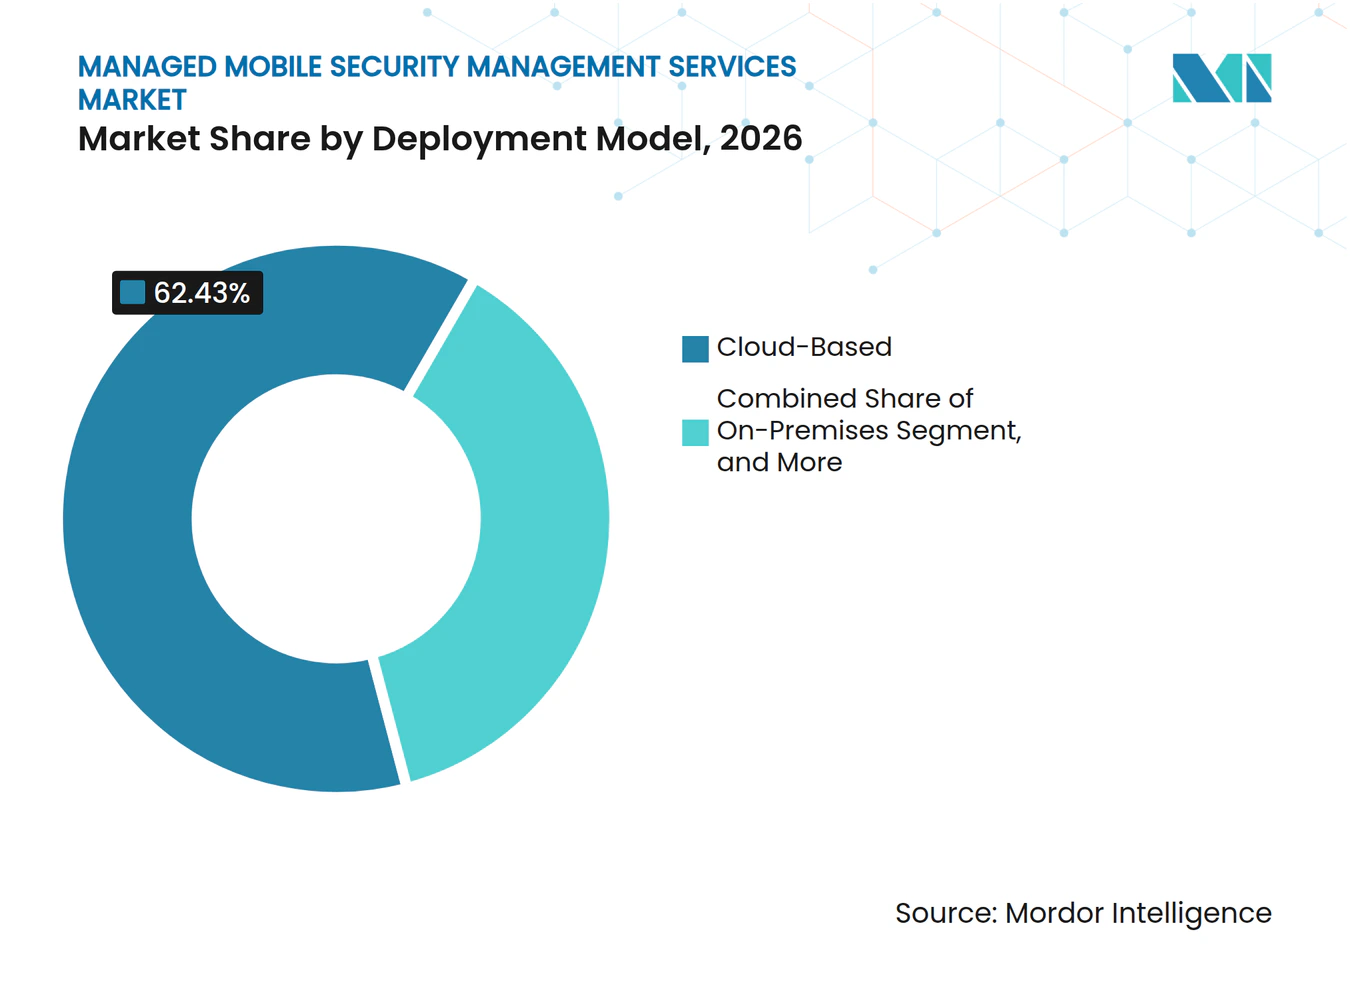
- Por modelo de implantação, os serviços baseados em nuvem detinham 62,43% de participação em 2026, enquanto a implantação híbrida deve se expandir a um CAGR de 15,63% até 2032.
- Por setor do usuário final, o BFSI detinha 26,87% de participação em 2026, enquanto a área de saúde deve se expandir a um CAGR de 15,47% até 2032.
- Por geografia, a América do Norte detinha 39,17% de participação em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 16,07% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Ataques de Phishing Móvel, Smishing e QR-Phishing | +4.1% | Global | Curto prazo (≤ 2 anos) |
| Proliferação de BYOD e Trabalho Remoto | +3.4% | Global, concentrado na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Endurecimento dos Mandatos de Privacidade e Conformidade Setorial | +2.8% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Integração de Confiança Zero para Endpoints Móveis | +2.4% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Pontos Cegos de Telemetria de Risco Móvel nos Centros de Operações de Segurança Existentes | +1.7% | Global | Longo prazo (≥ 4 anos) |
| Análise no Dispositivo com Preservação de Privacidade para Ambientes BYOD | +1.3% | Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Ataques de Phishing Móvel, Smishing e QR-Phishing
As campanhas de phishing direcionadas a usuários móveis tornaram-se mais precisas e difíceis de detectar com controles básicos de dispositivos. A Zimperium relatou que os eventos de phishing detectados em dispositivos móveis de funcionários aumentaram 380% desde janeiro de 2025, enquanto o número de dispositivos nos quais os funcionários clicaram em links maliciosos aumentou 110%. O QR-phishing aumentou 146% trimestre a trimestre no primeiro trimestre de 2026, e o Grupo de Trabalho Anti-Phishing registrou um aumento adicional de 40% no smishing do primeiro para o segundo trimestre de 2026. A Zimperium também constatou que 86% das campanhas de phishing continham conteúdo gerado por IA, aumentando a necessidade de inteligência de ameaças continuamente atualizada e investigação gerenciada.
Proliferação de BYOD e Trabalho Remoto
A Zimperium relatou que o dispositivo médio de um funcionário tinha 80 aplicações, das quais apenas 9 eram relacionadas ao trabalho, e que mais de 22% dos dispositivos Android tinham aplicações carregadas lateralmente. O mercado de serviços gerenciados de segurança móvel pode abordar esse ambiente fragmentado por meio de monitoramento comportamental e resposta que vai além do gerenciamento de dispositivos móveis baseado em políticas. Essa necessidade é especialmente relevante no mercado de serviços gerenciados de segurança móvel para organizações menores que não possuem equipe dedicada de segurança móvel.
Endurecimento dos Mandatos de Privacidade e Conformidade Setorial
A governança de segurança móvel está se tornando mais formal à medida que as regras de privacidade e os requisitos setoriais colocam maior atenção nos dados de dispositivos e no comportamento de aplicações. A CNIL da França publicou a Deliberação nº 2025-024 em abril de 2025, esclarecendo as obrigações do GDPR para editores de aplicações móveis, provedores de SDK e provedores de sistemas operacionais. A orientação exige avaliações de proporcionalidade quando os processos de atestação de dispositivos móveis tratam dados pessoais. A aplicação da NIS2 nos estados-membros da União Europeia em 2025 também aumentou as expectativas para relatórios de incidentes e gestão de riscos para operadores de serviços essenciais.
Integração de Confiança Zero para Endpoints Móveis
Os endpoints móveis são cada vez mais incluídos em programas de segurança de confiança zero porque acessam aplicações sensíveis e serviços de identidade. A Verizon relatou que 43% das organizações adotaram a confiança zero, incluindo 47% das grandes empresas e 38% das pequenas e médias empresas. A CrowdStrike lançou o Falcon Zero Trust Assessment para iOS e Android em maio de 2025, vinculando a pontuação de confiança de dispositivos em tempo real com os sinais de Confiança de Dispositivos do Android Enterprise.[1] A Verizon Business introduziu o Trusted Connection em março de 2025 para empresas de médio porte que precisam de acesso seguro em dispositivos conectados, web, nuvem, SaaS e aplicações privadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração com Pilhas Legadas de Identidade e TI | -2.1% | Global | Curto prazo (≤ 2 anos) |
| Restrições Orçamentárias entre Empresas de Médio Porte | -1.6% | Global | Médio prazo (2 a 4 anos) |
| Requisitos de Isolamento de Dados entre Locatários e Soberania de Dados | -1.1% | Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Explicabilidade da Pontuação de Risco Móvel e Atrito de Confiança dos Funcionários | -0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com Pilhas Legadas de Identidade e TI
As implantações de segurança móvel gerenciada frequentemente exigem conexões com provedores de identidade, plataformas de gerenciamento unificado de endpoints e ferramentas de gerenciamento de serviços. Esses sistemas podem usar diferentes modelos de dados, APIs e métodos de configuração, o que pode prolongar a integração e gerar custos de serviços profissionais. O NIST documentou a importância de integrar controles de segurança BYOD em sistemas empresariais, incluindo identidade, dispositivo, aplicação e proteção de dados. Os provedores podem precisar de conectores personalizados para cada combinação de provedor de identidade e gerenciamento de dispositivos, o que complica as vendas e a entrega. O problema é particularmente relevante quando a telemetria de cliente em tempo real é necessária para serviços com suporte de analistas. As lacunas de integração podem criar limitações de visibilidade que reduzem o valor de uma oferta do mercado de serviços gerenciados de segurança móvel.
Restrições Orçamentárias entre Empresas de Médio Porte
As organizações de médio porte precisam de maior proteção móvel, mas frequentemente enfrentam limitações nos gastos com segurança e na expertise interna. A Verizon constatou que 57% das pequenas e médias empresas reconheceram uma desvantagem de recursos ao responder a incidentes de segurança cibernética. A adoção de autenticação multifator avançada também foi menor entre as pequenas e médias empresas, com 45% em comparação com 57% para as grandes empresas. Os provedores no mercado de serviços gerenciados de segurança móvel devem equilibrar o custo das operações com suporte de analistas com frotas de dispositivos menores e orçamentos por assento mais baixos. As ofertas modulares no mercado de serviços gerenciados de segurança móvel permitem que os clientes comecem com serviços gerenciados essenciais e adicionem suporte de maior contato à medida que os requisitos de risco e conformidade aumentam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Camada de Serviço:
A Segurança Fundamental de Dispositivos Sustenta a Demanda Enquanto a Integração XDR Transforma a EntregaA segurança de dispositivos móveis e SO representou 28,37% de participação em 2026. A categoria aborda o fortalecimento de dispositivos, o monitoramento de patches do sistema operacional e a detecção de malware móvel. A segurança de aplicações móveis e em tempo de execução aborda o comportamento das aplicações, enquanto a segurança de rede e web foca em conexões inseguras e ameaças baseadas na web. A análise de identidade e comportamento do usuário adiciona monitoramento para atividades incomuns do usuário. A análise de risco de transações móveis e tomada de conta permanece importante para instituições financeiras porque uma sessão bancária comprometida pode criar exposição direta a perdas.
A correlação entre endpoints e XDR deve se expandir a um CAGR de 15,83% de 2027 a 2032. As equipes de segurança precisam cada vez mais de uma visão única de telemetria móvel, de endpoint, de nuvem e de rede, em vez de painéis móveis separados. A Zimperium identificou 34 famílias ativas de malware móvel visando mais de 1.200 marcas financeiras em 90 países em 2025, ressaltando o escopo do risco que a telemetria móvel especializada pode detectar.[2] A Zimperium e a CrowdStrike integraram a inteligência de ameaças móveis ao Falcon Next-Gen SIEM em março de 2025. Os provedores no mercado de serviços gerenciados de segurança móvel que se encaixam em ambientes mais amplos de operações de segurança podem estar melhor posicionados para atender compradores que buscam menos ferramentas separadas.



Por Tamanho de Empresa:
Grandes Empresas Lideram os Gastos Enquanto Organizações Menores Aumentam a AdoçãoAs grandes empresas representaram 66,83% de participação em 2026. Suas frotas de dispositivos maiores, responsabilidades de conformidade mais amplas e capacidade de gerenciar contratos de serviço de longo prazo sustentam essa posição. Muitas grandes organizações utilizam arranjos co-gerenciados ou modelos de complemento de analista. Esses modelos permitem que as equipes internas mantenham a supervisão de políticas e a triagem de primeiro nível. O provedor externo pode então fornecer análises avançadas, inteligência de ameaças especializada e suporte de resposta.
As pequenas e médias empresas devem se expandir a um CAGR de 16,27% de 2027 a 2032. Os serviços totalmente gerenciados podem ser mais práticos para essas organizações do que contratar e reter especialistas dedicados em segurança móvel. A CrowdStrike incluiu o Falcon for Mobile em seu pacote de proteção de endpoint Falcon Go para PMEs, ilustrando o uso de ofertas de entrada mais acessível para compradores menores. Esses clientes ainda podem reavaliar as assinaturas quando o serviço não apresenta resultados claros de prevenção ou resposta trimestrais. Relatórios claros, preços modulares e resultados de segurança visíveis são importantes para manter relacionamentos no mercado de serviços gerenciados de segurança móvel.
Por Modelo de Entrega de Serviço:
Serviços Totalmente Gerenciados Lideram Enquanto Plataformas Assistidas por Analistas Ganham EspaçoOs serviços totalmente gerenciados representaram 44,27% do mercado de serviços gerenciados de segurança móvel em 2026. Esse modelo atrai empresas que desejam que um terceiro opere as ferramentas de segurança móvel e gerencie a resposta diária. Organizações de médio porte e usuários do setor público podem se beneficiar mesmo quando não possuem analistas dedicados de segurança móvel. O modelo também suporta controles de segurança documentados e relatórios recorrentes. Isso pode ajudar os clientes com auditorias e requisitos de governança interna.
A Plataforma Gerenciada com Complemento de Analista deve se expandir a um CAGR de 15,91% de 2027 a 2032. Esse formato combina monitoramento automatizado com revisão humana para investigações, exceções de políticas e escalações. A Lookout lançou a Visibilidade e Governança de IA em abril de 2026 para identificar aplicações habilitadas por IA em dispositivos móveis e sinalizar atividades de IA Sombra para revisão de analistas. A abordagem reflete a demanda por automação em escala sem remover o julgamento contextual de casos complexos. O setor de serviços de gerenciamento de segurança móvel, portanto, suporta vários modelos operacionais em vez de um único design de serviço.
Por Modelo de Implantação:
Serviços Baseados em Nuvem Lideram Enquanto Modelos Híbridos Atendem às Necessidades de Controle de DadosOs serviços baseados em nuvem detinham 62,43% de participação do mercado de serviços gerenciados de segurança móvel em 2026. A entrega em nuvem permite que os provedores atualizem a inteligência de ameaças, distribuam alterações de políticas e adicionem capacidade analítica sem investimento em infraestrutura do lado do cliente. Essa abordagem pode reduzir o tempo de implantação para usuários com aplicações e sistemas de identidade conectados à nuvem. A entrega em nuvem ajuda a reduzir atrasos que podem ocorrer quando o tráfego de segurança deve passar por sistemas de inspeção locais. Esses fatores operacionais explicam o forte uso de serviços baseados em nuvem no mercado de serviços gerenciados de segurança móvel.
A implantação híbrida deve se expandir a um CAGR de 15,63% de 2027 a 2032. Organizações regulamentadas podem precisar de processamento localizado para determinada telemetria móvel enquanto ainda dependem de inteligência de ameaças global. As instituições financeiras são um exemplo claro, pois os requisitos de residência de dados podem coexistir com a necessidade de ampla cobertura de ameaças. Os provedores devem manter desempenho consistente entre os componentes locais e em nuvem. A implantação local permanece relevante para usuários governamentais e de defesa com requisitos de isolamento de rede, embora a entrega em nuvem soberana ofereça uma alternativa.

Por Setor do Usuário Final:
BFSI Mantém a Maior Posição Enquanto a Área de Saúde Expande Mais RapidamenteO BFSI detinha 26,87% de participação em 2026. O setor enfrenta fraudes em transações móveis, tentativas de tomada de conta e extensos requisitos de conformidade. O PCI DSS e o Programa de Segurança do Cliente SWIFT criam pressão adicional para controles documentados. A Zimperium rastreou 34 famílias de malware móvel visando mais de 1.200 marcas financeiras em 90 países em 2025. A Leagsoft relatou cobertura em 6 grandes bancos estatais chineses após vencer um projeto de segurança móvel com o China Construction Bank em 2026.
A área de saúde deve se expandir a um CAGR de 15,47% de 2027 a 2032. Hospitais, provedores de telemedicina e fabricantes de dispositivos médicos estão estendendo os fluxos de trabalho clínicos para dispositivos móveis. Dispositivos compartilhados entre turnos criam requisitos específicos de registro, acesso e separação de dados. A HIPAA exige salvaguardas documentadas para informações de saúde protegidas eletronicamente, tornando o gerenciamento pronto para auditoria valioso. O governo e a defesa exigem controles rigorosos, enquanto a manufatura está aumentando o uso de dispositivos móveis em serviços gerenciados de segurança móvel.
Análise Geográfica
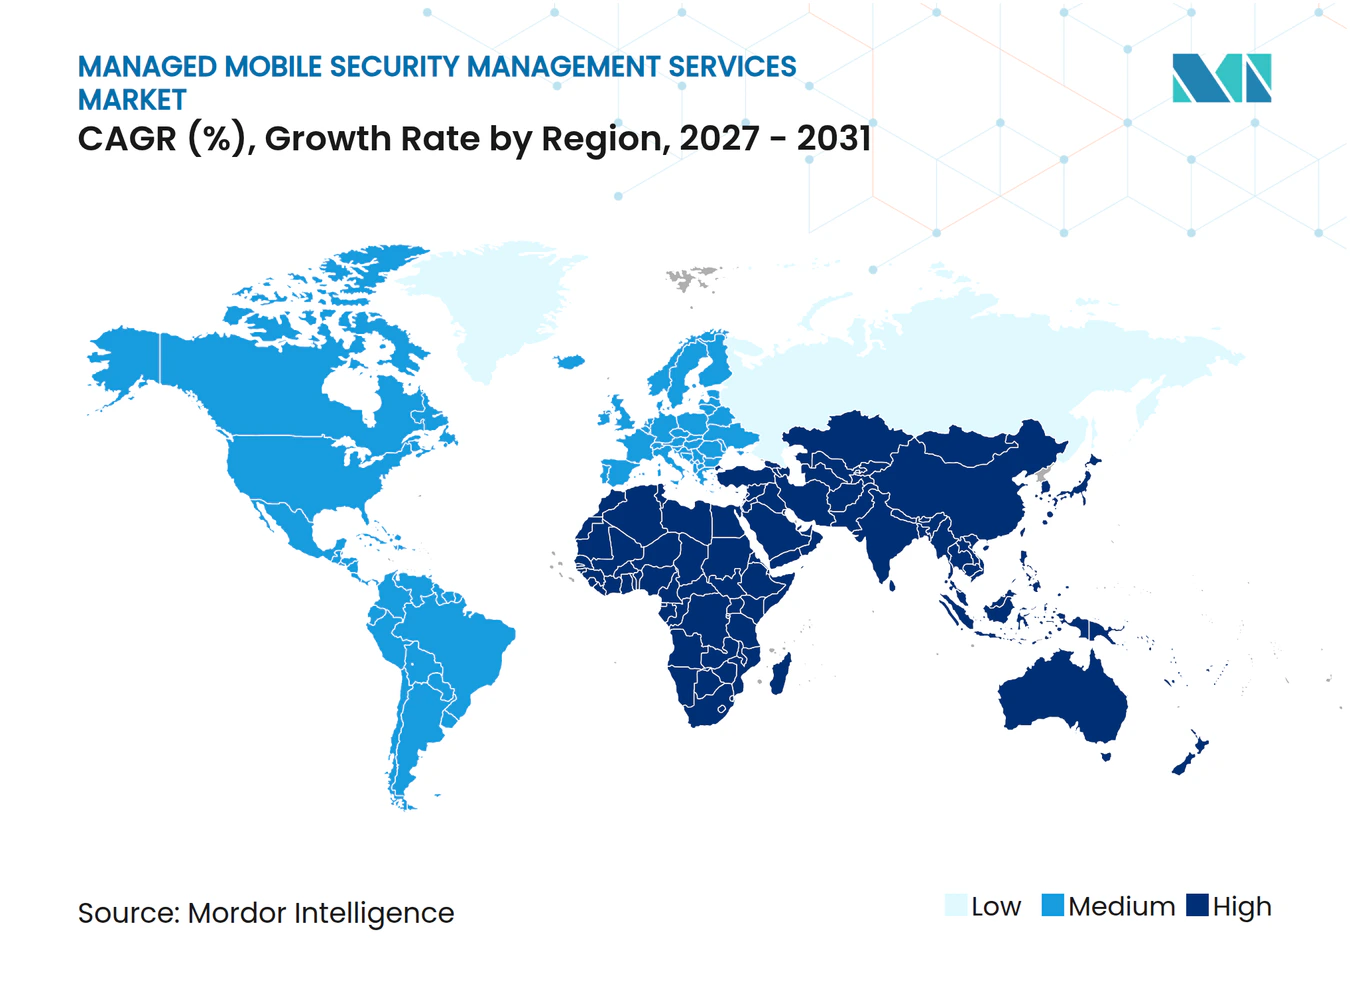
A América do Norte detinha 39,17% da participação do mercado de serviços gerenciados de segurança móvel em 2026. A AT&T Business e a Palo Alto Networks disponibilizaram o AT&T Dynamic Defense e o AT&T SASE em julho de 2026. A Verizon Business lançou o Trusted Connection em março de 2025 para empresas de médio porte. A demanda dos Estados Unidos é sustentada pelos requisitos da CISA e pelo framework de Certificação do Modelo de Maturidade de Segurança Cibernética do Departamento de Defesa. O Canadá está aumentando sua atividade de segurança de endpoints em serviços financeiros e governo, enquanto o México é impulsionado pelo uso móvel na manufatura e por práticas mais sólidas de governança corporativa.
A Europa tem uma posição relevante no mercado de serviços gerenciados de segurança móvel porque o GDPR e a NIS2 exigem gestão de riscos mais robusta e relatórios de incidentes. O Reino Unido, a Alemanha e a França lideram a adoção por meio de seus respectivos frameworks de segurança móvel e proteção de dados. A orientação da CNIL da França para aplicações móveis fornece um exemplo claro da atenção da região ao processamento de dados e à atestação de dispositivos móveis. A América do Sul está se desenvolvendo no mercado de serviços gerenciados de segurança móvel por meio da atividade de governança de dados móveis impulsionada pela LGPD do Brasil, particularmente em serviços financeiros.
A Ásia-Pacífico deve se expandir a um CAGR de 16,07% de 2027 a 2032. A GSMA relatou que os gastos com segurança cibernética na Ásia-Pacífico devem atingir 60,6 bilhões de USD até 2028, com um CAGR de 10,6% a partir de 2025. A iCubed Systems lançou o Trend Vision One Mobile Security em dezembro de 2025 por meio de sua plataforma CLOMO MDM no Japão.[3] A GSMA Intelligence também indicou que quase dois terços das operadoras móveis na Ásia-Pacífico adotaram abordagens de segurança proativas, em comparação com 53% globalmente.
Cenário Competitivo
Concentração do Mercado
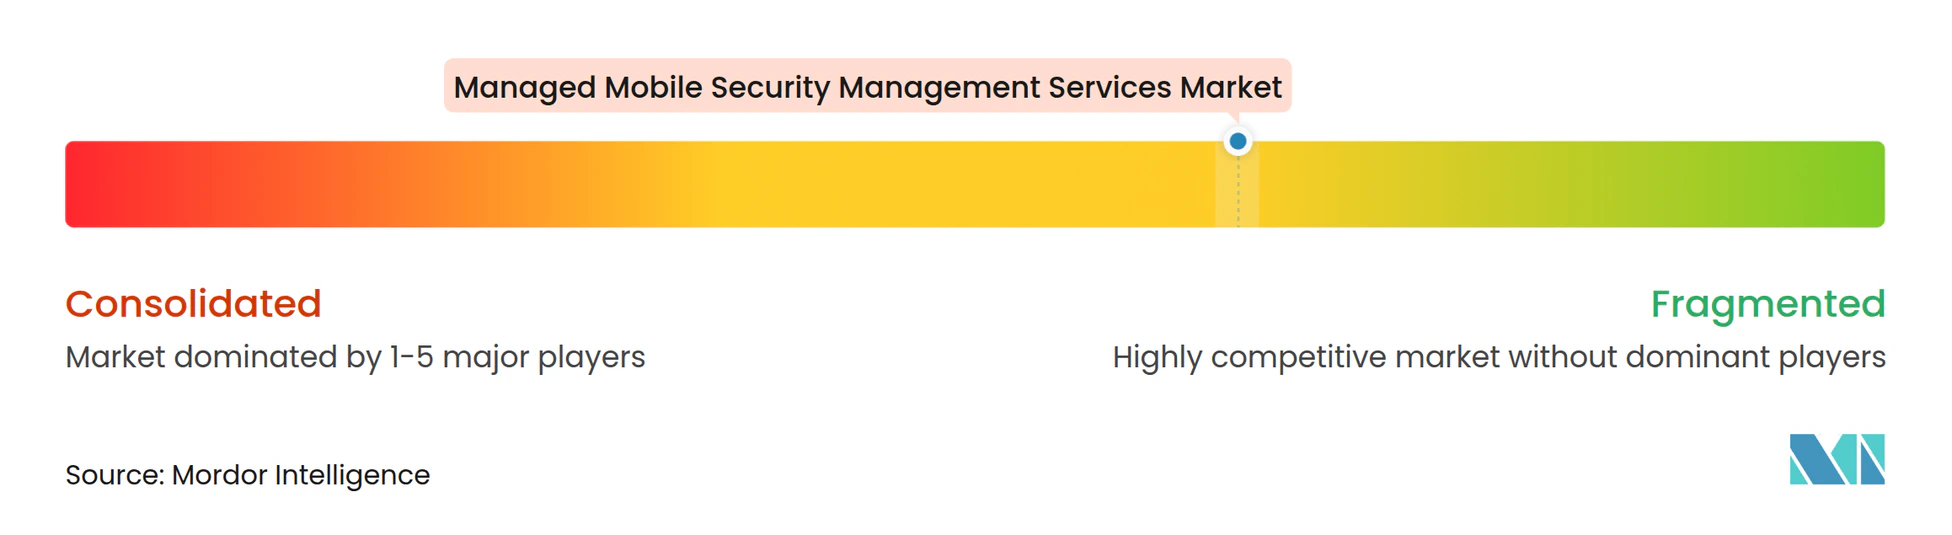
O mercado de serviços gerenciados de segurança móvel é moderadamente fragmentado. Grandes provedores de serviços de TI, operadoras de telecomunicações, fornecedores de segurança de endpoints, especialistas em gerenciamento unificado de endpoints e empresas especializadas em segurança móvel competem por contratos empresariais. Accenture, IBM, NTT DATA e Kyndryl fornecem proteção móvel como parte de portfólios mais amplos de segurança gerenciada. AT&T e Verizon combinam serviços de segurança com operações de rede. Ivanti, Jamf e Omnissa focam no gerenciamento de dispositivos, enquanto Zimperium, Lookout e Pradeo contribuem com inteligência de ameaças móveis especializada.
A competição está cada vez mais centrada na integração de sinais móveis em operações de segurança mais amplas. A CrowdStrike lançou o Falcon Zero Trust Assessment para iOS e Android em maio de 2025, combinando a pontuação de postura móvel com os sinais de Confiança de Dispositivos do Android Enterprise. A Zimperium e a Sekoia anunciaram uma integração em outubro de 2026 para trazer a telemetria de ameaças móveis para uma plataforma autônoma de operações de segurança. Esses exemplos abordam um problema recorrente em que as ameaças móveis são investigadas separadamente dos incidentes de nuvem e endpoint. Os provedores no mercado de serviços gerenciados de segurança móvel que tornam os alertas móveis utilizáveis dentro de um único processo de investigação podem oferecer um caso operacional mais claro para compradores empresariais.
As parcerias com operadoras e empresas de tecnologia são outra abordagem competitiva importante no mercado de serviços gerenciados de segurança móvel. A AT&T e a Cisco lançaram uma oferta de borda de serviço de acesso seguro em agosto de 2025 para empresas distribuídas. A T-Mobile e a Palo Alto Networks anunciaram sua oferta de SASE gerenciado em maio de 2025, trazendo autenticação baseada em SIM e capacidades de segurança 5G para endpoints sem fio. A Pradeo expandiu por meio de integrações de parceiros com Samsung SDS, Techstep e Fence, mostrando como especialistas podem usar canais em vez de depender apenas de vendas diretas para empresas.
Líderes do Setor de Serviços Gerenciados de Segurança Móvel
-
Accenture plc
-
AT&T Inc.
-
Broadcom Inc.
-
Cisco Systems, Inc.
-
CrowdStrike Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Segurança Móvel Empresas cobertas neste relatório
- Accenture plc
- AT&T Inc.
- Broadcom Inc.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- International Business Machines Corporation
- Ivanti, Inc.
- JAMF Software, LLC
- Kyndryl Holdings, Inc.
- Lookout, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Omnissa, LLC
- Palo Alto Networks, Inc.
- Verizon Communications Inc.
- Zimperium, Inc.
- Pradeo Security Systems SAS
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Segurança Móvel
- Outubro de 2026: Zimperium e Sekoia anunciaram uma integração que traz a telemetria do Zimperium Mobile Threat Defense para a plataforma autônoma de SOC da Sekoia, permitindo que as equipes de segurança correlacionem sinais de ameaças móveis com eventos de segurança empresarial mais amplos e conduzam investigações assistidas por IA. Isso aborda diretamente o ponto cego persistente das ameaças móveis sendo investigadas isoladamente dos incidentes de endpoint e nuvem.
- Julho de 2026: A AT&T Business e a Palo Alto Networks anunciaram a disponibilidade geral do AT&T Dynamic Defense com Palo Alto Networks e do AT&T SASE com Palo Alto Networks, oferecendo prevenção de ameaças totalmente gerenciada e orientada por IA e SASE unificado integrado à rede empresarial da AT&T. Ambas as ofertas incluem um caminho prático para a resiliência quântica, visando a complexidade de proteger ambientes multinuvem e forças de trabalho móveis e remotas.
- Abril de 2026: A Lookout lançou a Visibilidade e Governança de IA, uma capacidade voltada para dispositivos móveis que descobre aplicações habilitadas por IA sancionadas e não sancionadas em dispositivos corporativos e BYOD, monitora o comportamento de agentes de IA e aplica proteções de dados para evitar que informações sensíveis cheguem a serviços de IA não aprovados.
- Fevereiro de 2026: A AT&T atualizou o ActiveArmor Advanced Mobile Security para incluir reembolso por fraude de identidade de até 1 milhão de USD por assinante e alertas em tempo real para atividades financeiras e de crédito, ajustando o preço mensal por linha de 3,99 USD para 7 USD.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Segurança Móvel
O Mercado de Serviços Gerenciados de Segurança Móvel abrange serviços terceirizados que ajudam as organizações a proteger, monitorar, gerenciar e defender dispositivos móveis, aplicações, dados e redes contra ameaças cibernéticas. O relatório analisa tendências de mercado, impulsionadores de demanda, desafios, dinâmicas competitivas e oportunidades de crescimento em tipos de serviço, modelos de implantação, tamanhos de organização, setores do usuário final e regiões geográficas.
O Relatório do Mercado de Serviços Gerenciados de Segurança Móvel é Segmentado por Camada de Serviço (Segurança de Dispositivos Móveis e SO, Segurança de Aplicações Móveis e em Tempo de Execução, Segurança de Rede e Web Móvel, Análise de Identidade Móvel e Comportamento do Usuário, Análise de Risco de Transações Móveis e Tomada de Conta, e Correlação entre Endpoints e XDR), Tamanho de Empresa (Grandes Empresas e Pequenas e Médias Empresas), Modelo de Entrega de Serviço (Serviços Totalmente Gerenciados, Serviços Co-Gerenciados e Plataforma Gerenciada com Complemento de Analista), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Segurança de Dispositivos Móveis e SO |
| Segurança de Aplicações Móveis e em Tempo de Execução |
| Segurança de Rede e Web Móvel |
| Análise de Identidade Móvel e Comportamento do Usuário |
| Análise de Risco de Transações Móveis e Tomada de Conta |
| Correlação entre Endpoints e XDR |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Totalmente Gerenciados |
| Serviços Co-Gerenciados |
| Plataforma Gerenciada com Complemento de Analista |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Camada de Serviço | Segurança de Dispositivos Móveis e SO | |
| Segurança de Aplicações Móveis e em Tempo de Execução | ||
| Segurança de Rede e Web Móvel | ||
| Análise de Identidade Móvel e Comportamento do Usuário | ||
| Análise de Risco de Transações Móveis e Tomada de Conta | ||
| Correlação entre Endpoints e XDR | ||
| Por Tamanho de Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Modelo de Entrega de Serviço | Serviços Totalmente Gerenciados | |
| Serviços Co-Gerenciados | ||
| Plataforma Gerenciada com Complemento de Analista | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de segurança móvel?
O tamanho do mercado de serviços gerenciados de segurança móvel é de 2,47 bilhões de USD em 2026 e deve atingir 5,78 bilhões de USD até 2032, a um CAGR de 15,11% de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de segurança móvel?
O crescimento do phishing móvel, o uso de dispositivos pessoais, os requisitos de privacidade e a adoção de confiança zero estão aumentando a necessidade de monitoramento e resposta móvel contínuos.
Qual categoria de serviço tem a maior participação?
A segurança de dispositivos móveis e SO lidera a camada de serviço com 28,37% de participação em 2026, sustentada pela demanda por fortalecimento de dispositivos, monitoramento de patches e detecção de malware.
Qual grupo empresarial está crescendo mais rapidamente?
As pequenas e médias empresas devem crescer a um CAGR de 16,27% até 2032, pois os serviços totalmente gerenciados oferecem uma alternativa à construção de capacidades internas.
Qual abordagem de implantação está se expandindo mais rapidamente?
A implantação híbrida deve se expandir a um CAGR de 15,63% até 2032, pois as organizações regulamentadas precisam de tratamento localizado de dados e inteligência de ameaças em escala de nuvem.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve se expandir a um CAGR de 16,07% até 2032, impulsionada pela digitalização empresarial, disponibilidade de 5G e investimento em segurança cibernética.