
Marktgröße und Marktanteil für verwaltete mobile Sicherheitsverwaltungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.86 Milliarden US-Dollar |
| Marktgröße (2031) | 5.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
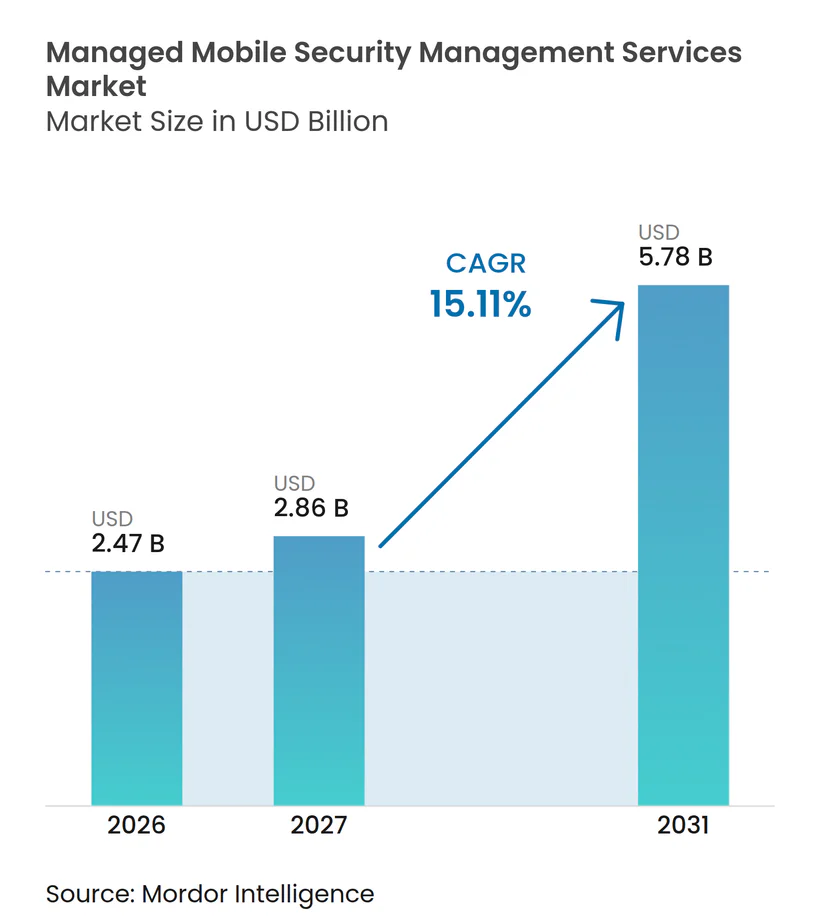
Marktanalyse für verwaltete mobile Sicherheitsverwaltungsdienste von Mordor Intelligence
Die Marktgröße für verwaltete mobile Sicherheitsverwaltungsdienste wird voraussichtlich von 2,47 Milliarden USD im Jahr 2026 auf 5,78 Milliarden USD bis 2032 steigen, mit einer CAGR von 15,11 % über den Zeitraum 2027–2032. Mobiltelefone, Tablets und vernetzte Endpunkte bieten zunehmend Zugang zu Identitätssystemen, Cloud-Anwendungen und zentralen Geschäftsabläufen, was die Auswirkungen kompromittierter Geräte erhöht. Der Markt für verwaltete mobile Sicherheitsdienste gewinnt an Dynamik, da Unternehmen eine kontinuierliche Überwachung über persönliche, unternehmenseigene und gemeinsam genutzte Geräte hinweg benötigen, die unterschiedliche Betriebssysteme und Anwendungen ausführen. KI-generiertes Phishing, Smishing, QR-Phishing und mobile Schadsoftware erzeugen Bedrohungen, die grundlegende Mobile-Device-Management-Tools nicht immer erkennen oder untersuchen können. Die Nachfrage wird auch durch Datenschutzanforderungen, branchenspezifische Compliance-Verpflichtungen und Zero-Trust-Programme gestützt, die von Organisationen verlangen, mobile Risiken zu dokumentieren und den Zugang zu sensiblen Anwendungen zu kontrollieren. Anbieter konkurrieren durch vollständig verwaltete Angebote, analysegestützte Plattformen und netzbetreiberintegrierte Dienste, während die Integration mit bestehenden Identitäts-, Geräteverwaltungs- und Service-Desk-Systemen die Bereitstellung verzögern und die Akzeptanz bei budgetbeschränkten Organisationen einschränken kann.
Wichtigste Erkenntnisse des Berichts
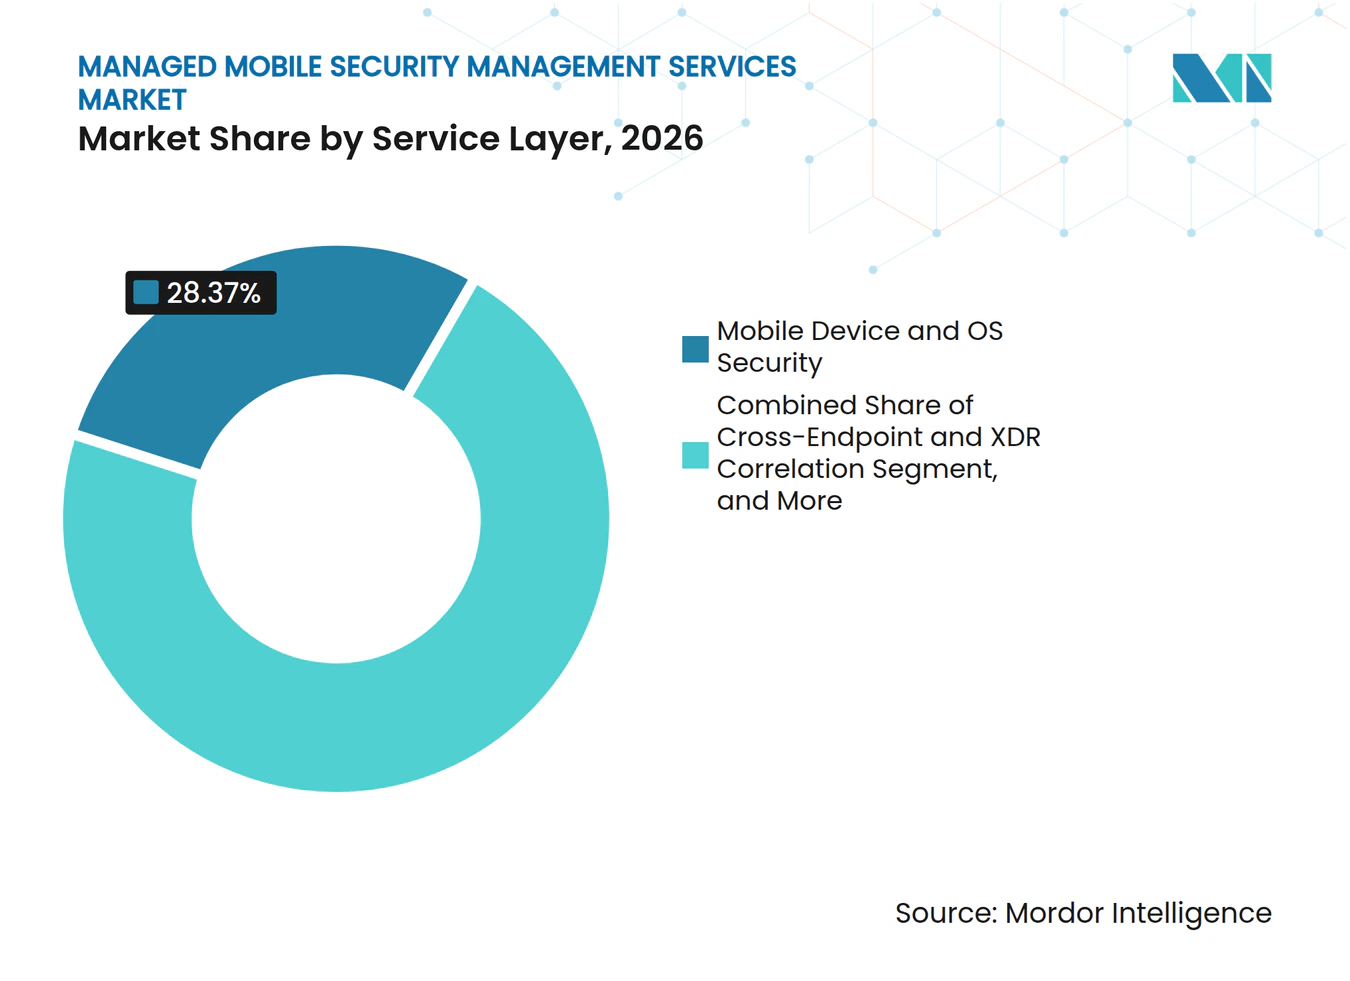
- Nach Dienstleistungsebene hielt die Sicherheit für mobile Geräte und Betriebssysteme im Jahr 2026 einen Marktanteil von 28,37 % am Markt für verwaltete mobile Sicherheitsverwaltungsdienste, während die geräteübergreifende Korrelation und XDR-Korrelation bis 2032 voraussichtlich mit einer CAGR von 15,83 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 66,83 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 16,27 % wachsen werden.
- Nach Dienstleistungsbereitstellungsmodell hielten vollständig verwaltete Dienste im Jahr 2026 einen Anteil von 44,27 %, während die verwaltete Plattform mit Analysten-Add-on bis 2032 voraussichtlich mit einer CAGR von 15,91 % wachsen wird.
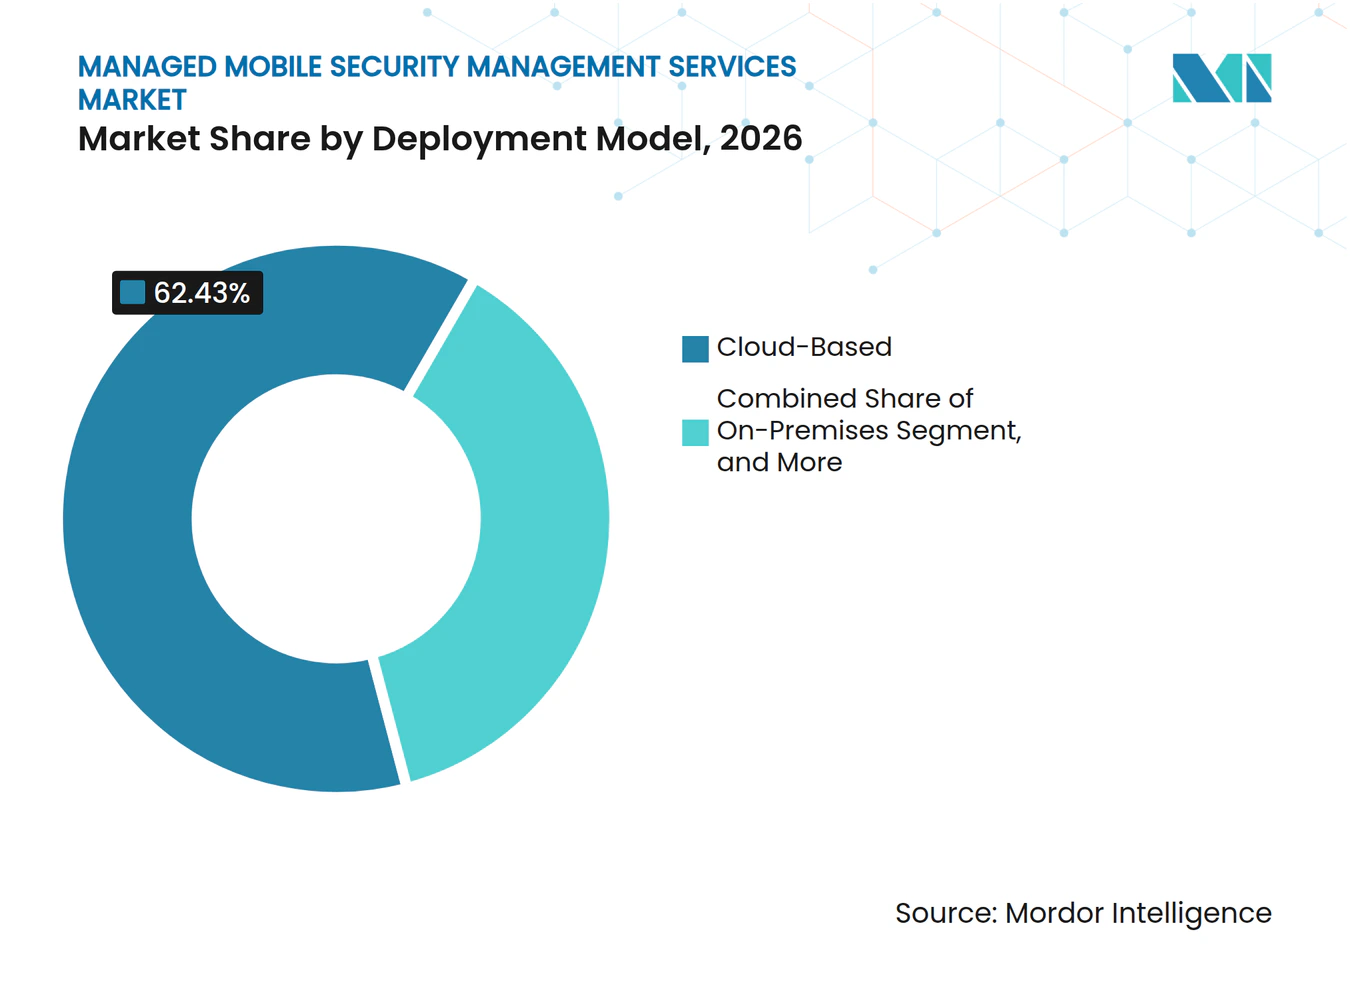
- Nach Bereitstellungsmodell hielten cloudbasierte Dienste im Jahr 2026 einen Anteil von 62,43 %, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 15,63 % wachsen wird.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 26,87 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 15,47 % wachsen wird.
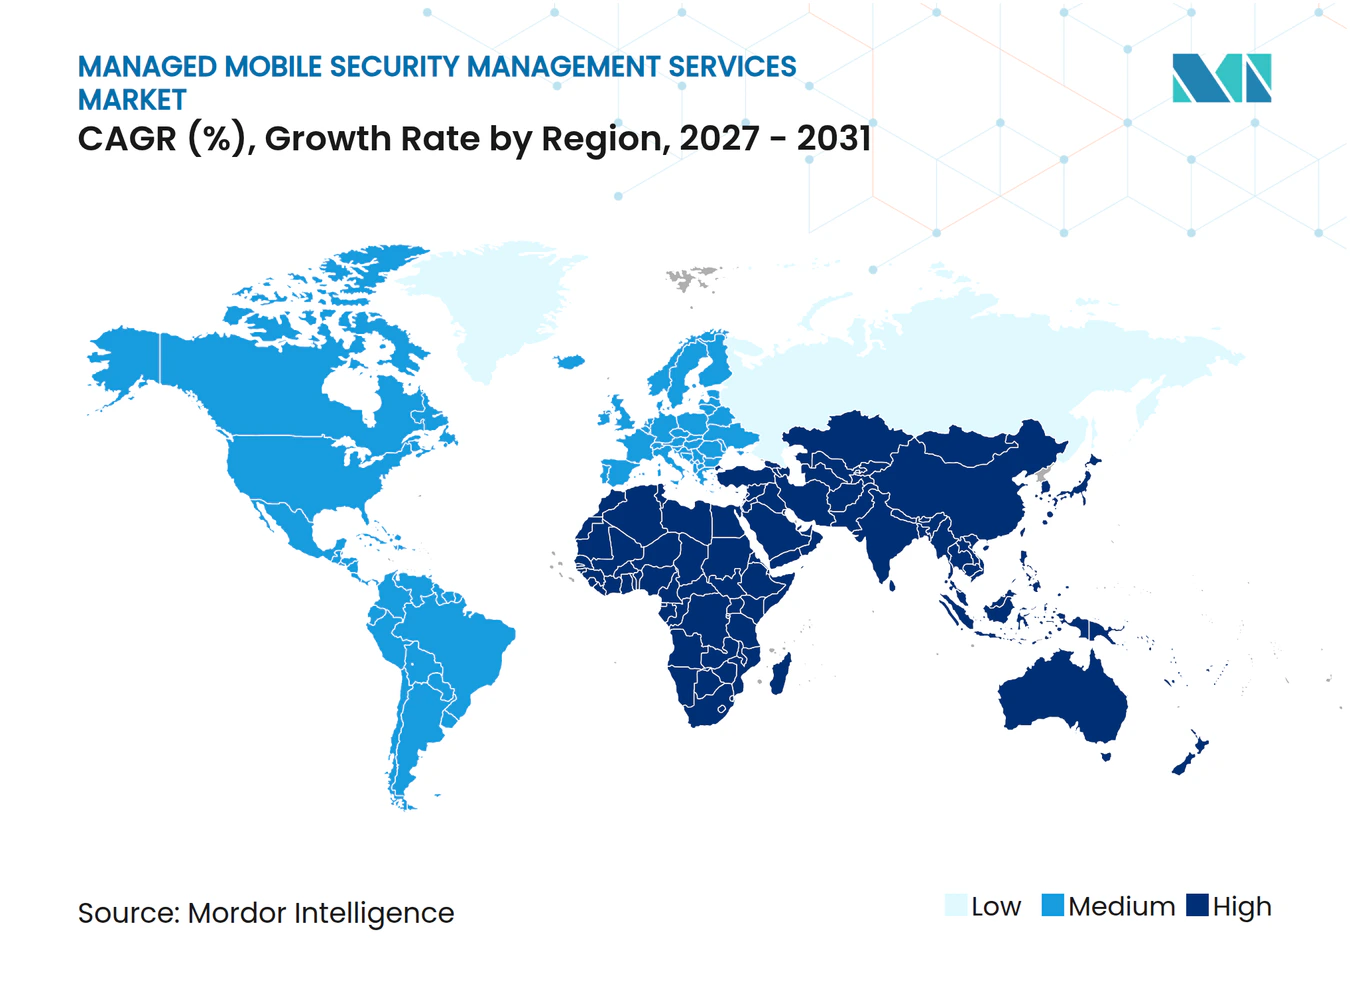
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,17 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 16,07 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende mobile Phishing-, Smishing- und QR-Phishing-Angriffe | +4.1% | Global | Kurzfristig (≤ 2 Jahre) |
| BYOD und Verbreitung von Remote-Arbeit | +3.4% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verschärfung von Datenschutz- und branchenspezifischen Compliance-Vorgaben | +2.8% | Europa und Nordamerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zero-Trust-Integration für mobile Endpunkte | +2.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Blinde Flecken bei der mobilen Risikotelemetrie in bestehenden Security Operations Centern | +1.7% | Global | Langfristig (≥ 4 Jahre) |
| Datenschutzwahrende On-Device-Analysen für BYOD-Umgebungen | +1.3% | Asiatisch-pazifischer Raum und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende mobile Phishing-, Smishing- und QR-Phishing-Angriffe
Phishing-Kampagnen, die auf mobile Nutzer abzielen, sind gezielter geworden und mit grundlegenden Gerätekontrollen schwerer zu erkennen. Zimperium berichtete, dass die auf mobilen Geräten von Mitarbeitern erkannten Phishing-Ereignisse seit Januar 2025 um 380 % gestiegen sind, während die Anzahl der Geräte, auf denen Mitarbeiter auf schädliche Links geklickt haben, um 110 % zugenommen hat. QR-Phishing stieg im ersten Quartal 2026 um 146 % im Quartalsvergleich, und die Anti-Phishing Working Group verzeichnete einen weiteren Anstieg des Smishings um 40 % vom ersten zum zweiten Quartal 2026. Zimperium stellte außerdem fest, dass 86 % der Phishing-Kampagnen KI-generierte Inhalte enthielten, was den Bedarf an kontinuierlich aktualisierter Bedrohungsintelligenz und verwalteter Untersuchung erhöht.
BYOD und Verbreitung von Remote-Arbeit
Zimperium berichtete, dass das durchschnittliche Mitarbeitergerät 80 Anwendungen hatte, von denen nur 9 arbeitsbezogen waren, und dass mehr als 22 % der Android-Geräte sidegeloadete Anwendungen hatten. Der Markt für verwaltete mobile Sicherheitsverwaltungsdienste kann diese fragmentierte Umgebung durch Verhaltensüberwachung und -reaktion adressieren, die über richtlinienbasiertes Mobile Device Management hinausgeht. Dieser Bedarf ist besonders relevant für kleinere Organisationen im Markt für verwaltete mobile Sicherheitsverwaltungsdienste, denen dediziertes mobiles Sicherheitspersonal fehlt.
Verschärfung von Datenschutz- und branchenspezifischen Compliance-Vorgaben
Die Governance der mobilen Sicherheit wird formeller, da Datenschutzregeln und branchenspezifische Anforderungen der Gerätedaten und dem Anwendungsverhalten größere Aufmerksamkeit widmen. Frankreichs CNIL veröffentlichte im April 2025 die Beratung Nr. 2025-024, in der die DSGVO-Verpflichtungen für Herausgeber mobiler Anwendungen, SDK-Anbieter und Betriebssystemanbieter klargestellt wurden. Die Leitlinien verlangen Verhältnismäßigkeitsbewertungen, wenn Prozesse zur Attestierung mobiler Geräte personenbezogene Daten verarbeiten. Die NIS2-Durchsetzung in den Mitgliedstaaten der Europäischen Union im Jahr 2025 erhöhte auch die Erwartungen an die Meldung von Vorfällen und das Risikomanagement für Betreiber wesentlicher Dienste.
Zero-Trust-Integration für mobile Endpunkte
Mobile Endpunkte werden zunehmend in Zero-Trust-Sicherheitsprogramme einbezogen, da sie auf sensible Anwendungen und Identitätsdienste zugreifen. Verizon berichtete, dass 43 % der Organisationen Zero Trust eingeführt hatten, darunter 47 % der Großunternehmen und 38 % der kleinen und mittleren Unternehmen. CrowdStrike führte im Mai 2025 Falcon Zero Trust Assessment für iOS und Android ein und verknüpfte die Echtzeit-Gerätevertrauensbewertung mit Android Enterprise Device Trust-Signalen.[1] Verizon Business führte im März 2025 Trusted Connection für mittelgroße Unternehmen ein, die sicheren Zugang über vernetzte Geräte, Web-, Cloud-, SaaS- und private Anwendungen benötigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität mit bestehenden Identitäts- und IT-Systemen | -2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Budgetbeschränkungen bei mittelgroßen Unternehmen | -1.6% | Global | Mittelfristig (2–4 Jahre) |
| Mandantenübergreifende Datenisolierung und Anforderungen an die Datensouveränität | -1.1% | Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Erklärbarkeit der mobilen Risikobewertung und Reibungsverluste beim Mitarbeitervertrauen | -0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität mit bestehenden Identitäts- und IT-Systemen
Bereitstellungen verwalteter mobiler Sicherheit erfordern häufig Verbindungen zu Identitätsanbietern, einheitlichen Endpunktverwaltungsplattformen und Service-Management-Tools. Diese Systeme können unterschiedliche Datenmodelle, APIs und Konfigurationsmethoden verwenden, was das Onboarding verlängern und Kosten für professionelle Dienstleistungen verursachen kann. Das NIST hat die Bedeutung der Integration von BYOD-Sicherheitskontrollen in Unternehmenssysteme dokumentiert, einschließlich Identität, Gerät, Anwendung und Datenschutz. Anbieter benötigen möglicherweise benutzerdefinierte Konnektoren für jede Kombination aus Identitätsanbieter und Geräteverwaltung, was Vertrieb und Lieferung erschwert. Das Problem ist besonders relevant, wenn Echtzeit-Client-Telemetrie für analystegestützte Dienste erforderlich ist. Integrationslücken können Sichtbarkeitsbeschränkungen schaffen, die den Wert eines Angebots im Markt für verwaltete mobile Sicherheitsverwaltungsdienste mindern.
Budgetbeschränkungen bei mittelgroßen Unternehmen
Mittelgroße Organisationen benötigen einen stärkeren mobilen Schutz, stehen jedoch häufig vor Einschränkungen bei den Sicherheitsausgaben und dem internen Fachwissen. Verizon stellte fest, dass 57 % der kleinen und mittleren Unternehmen einen Ressourcennachteil bei der Reaktion auf Cybersicherheitsvorfälle einräumten. Die Einführung erweiterter Mehrfaktorauthentifizierung war bei kleinen und mittleren Unternehmen mit 45 % im Vergleich zu 57 % bei Großunternehmen ebenfalls geringer. Anbieter im Markt für verwaltete mobile Sicherheitsverwaltungsdienste müssen die Kosten analystegestützter Betriebe mit kleineren Geräteflotten und niedrigeren Budgets pro Lizenz in Einklang bringen. Modulare Angebote im Markt für verwaltete mobile Sicherheitsdienste ermöglichen es Kunden, mit Kerndiensten zu beginnen und bei steigenden Risiko- und Compliance-Anforderungen umfangreichere Unterstützung hinzuzufügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsebene:
Grundlegende Gerätesicherheit stützt die Nachfrage, während die XDR-Integration die Bereitstellung verändertDie Sicherheit für mobile Geräte und Betriebssysteme hatte im Jahr 2026 einen Anteil von 28,37 %. Die Kategorie befasst sich mit der Gerätehärtung, der Überwachung von Betriebssystem-Patches und der Erkennung mobiler Schadsoftware. Die Sicherheit mobiler Anwendungen und der Laufzeitumgebung befasst sich mit dem Anwendungsverhalten, während Netzwerk- und Websicherheit auf unsichere Verbindungen und webbasierte Bedrohungen ausgerichtet ist. Identitäts- und Nutzerverhaltenanalysen ergänzen die Überwachung auf ungewöhnliche Nutzeraktivitäten. Risikoanalysen für mobile Transaktionen und Kontoübernahmen bleiben für Finanzinstitute wichtig, da eine kompromittierte Banking-Sitzung zu direkten Verlusten führen kann.
Die geräteübergreifende Korrelation und XDR-Korrelation wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 15,83 % wachsen. Sicherheitsteams benötigen zunehmend eine einheitliche Ansicht der Telemetrie von mobilen Geräten, Endpunkten, Cloud und Netzwerk, anstatt separate mobile Dashboards. Zimperium identifizierte im Jahr 2025 34 aktive mobile Schadsoftware-Familien, die mehr als 1.200 Finanzmarken in 90 Ländern ins Visier nahmen, was den Umfang des Risikos unterstreicht, das spezialisierte mobile Telemetrie erkennen kann.[2] Zimperium und CrowdStrike integrierten im März 2025 mobile Bedrohungsintelligenz in Falcon Next-Gen SIEM. Anbieter im Markt für verwaltete mobile Sicherheitsverwaltungsdienste, die sich in breitere Security-Operations-Umgebungen einfügen, sind möglicherweise besser positioniert, um Käufer zu bedienen, die weniger separate Tools suchen.



Nach Unternehmensgröße:
Großunternehmen führen die Ausgaben an, während kleinere Organisationen die Akzeptanz steigernGroßunternehmen hatten im Jahr 2026 einen Anteil von 66,83 %. Ihre größeren Geräteflotten, umfangreicheren Compliance-Verpflichtungen und die Fähigkeit, langfristige Serviceverträge zu verwalten, stützen diese Position. Viele Großunternehmen nutzen gemeinsam verwaltete Vereinbarungen oder Analysten-Add-on-Modelle. Diese Modelle ermöglichen es internen Teams, die Richtlinienaufsicht und die Erstklassifizierung beizubehalten. Der externe Anbieter kann dann erweiterte Analysen, spezialisierte Bedrohungsintelligenz und Reaktionsunterstützung bereitstellen.
Kleine und mittlere Unternehmen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 16,27 % wachsen. Vollständig verwaltete Dienste können für diese Organisationen praktischer sein als die Einstellung und Bindung dedizierter mobiler Sicherheitsspezialisten. CrowdStrike nahm Falcon for Mobile in sein Falcon Go SMB-Endpunktschutz-Bundle auf, was die Nutzung von Einstiegsangeboten für kleinere Käufer veranschaulicht. Diese Kunden können Abonnements dennoch neu bewerten, wenn der Dienst keine klaren vierteljährlichen Präventions- oder Reaktionsergebnisse zeigt. Klare Berichterstattung, modulare Preisgestaltung und sichtbare Sicherheitsergebnisse sind wichtig für die Pflege von Beziehungen im Markt für verwaltete mobile Sicherheitsverwaltungsdienste.
Nach Dienstleistungsbereitstellungsmodell:
Vollständig verwaltete Dienste führen, während analystegestützte Plattformen an Bedeutung gewinnenVollständig verwaltete Dienste machten im Jahr 2026 44,27 % des Marktes für verwaltete mobile Sicherheitsdienste aus. Dieses Modell spricht Unternehmen an, die einen Dritten mit dem Betrieb von mobilen Sicherheitstools und der täglichen Reaktionsverwaltung beauftragen möchten. Mittelgroße Organisationen und Nutzer aus dem öffentlichen Sektor können davon profitieren, auch wenn sie keine dedizierten mobilen Sicherheitsanalysten haben. Das Modell unterstützt auch dokumentierte Sicherheitskontrollen und wiederkehrende Berichterstattung. Dies kann Kunden bei Audits und internen Governance-Anforderungen helfen.
Die verwaltete Plattform mit Analysten-Add-on wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 15,91 % wachsen. Dieses Format kombiniert automatisierte Überwachung mit menschlicher Überprüfung für Untersuchungen, Richtlinienausnahmen und Eskalationen. Lookout führte im April 2026 KI-Sichtbarkeit und -Governance ein, um KI-fähige Anwendungen auf mobilen Geräten zu identifizieren und Shadow-KI-Aktivitäten zur Analysten-Überprüfung zu kennzeichnen. Der Ansatz spiegelt die Nachfrage nach Automatisierung im großen Maßstab wider, ohne kontextuelles Urteilsvermögen aus komplexen Fällen zu entfernen. Die Branche für mobile Sicherheitsverwaltungsdienste unterstützt daher mehrere Betriebsmodelle anstatt eines einzigen Servicedesigns.
Nach Bereitstellungsmodell:
Cloudbasierte Dienste führen, während hybride Modelle Anforderungen an die Datenkontrolle adressierenCloudbasierte Dienste hielten im Jahr 2026 einen Anteil von 62,43 % am Markt für verwaltete mobile Sicherheitsverwaltungsdienste. Die Cloud-Bereitstellung ermöglicht es Anbietern, Bedrohungsintelligenz zu aktualisieren, Richtlinienänderungen zu verteilen und Analysekapazitäten hinzuzufügen, ohne clientseitige Infrastrukturinvestitionen. Dieser Ansatz kann die Bereitstellungszeit für Nutzer mit cloudverbundenen Anwendungen und Identitätssystemen verkürzen. Die Cloud-Bereitstellung hilft, Verzögerungen zu reduzieren, die auftreten können, wenn Sicherheitsdatenverkehr durch On-Premises-Inspektionssysteme geleitet werden muss. Diese betrieblichen Faktoren erklären die starke Nutzung cloudbasierter Dienste im Markt für verwaltete mobile Sicherheitsverwaltungsdienste.
Die hybride Bereitstellung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 15,63 % wachsen. Regulierte Organisationen benötigen möglicherweise eine lokalisierte Verarbeitung für bestimmte mobile Telemetrie, während sie sich weiterhin auf globale Bedrohungsintelligenz stützen. Finanzinstitute sind ein klares Beispiel, da Anforderungen an den Datenspeicherort mit dem Bedarf an umfassender Bedrohungsabdeckung koexistieren können. Anbieter müssen eine konsistente Leistung zwischen lokalen und Cloud-Komponenten aufrechterhalten. Die On-Premises-Bereitstellung bleibt für Regierungs- und Verteidigungsnutzer mit Netzwerkisolierungsanforderungen relevant, obwohl die souveräne Cloud-Bereitstellung eine Alternative bietet.

Nach Endnutzerbranche:
BFSI hält die größte Position, während das Gesundheitswesen am schnellsten wächstBFSI hielt im Jahr 2026 einen Anteil von 26,87 %. Der Sektor ist mit mobilem Transaktionsbetrug, Kontoübernahmeversuchen und umfangreichen Compliance-Anforderungen konfrontiert. PCI DSS und das SWIFT Customer Security Program erzeugen zusätzlichen Druck für dokumentierte Kontrollen. Zimperium verfolgte im Jahr 2025 34 mobile Schadsoftware-Familien, die mehr als 1.200 Finanzmarken in 90 Ländern ins Visier nahmen. Leagsoft berichtete über eine Abdeckung bei 6 großen chinesischen staatseigenen Banken, nachdem das Unternehmen 2026 ein mobiles Sicherheitsprojekt mit der China Construction Bank gewonnen hatte.
Das Gesundheitswesen wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 15,47 % wachsen. Krankenhäuser, Telemedizin-Anbieter und Hersteller medizinischer Geräte erweitern klinische Arbeitsabläufe auf mobile Geräte. Gemeinsam genutzte Geräte zwischen Schichten schaffen spezifische Anforderungen an Registrierung, Zugang und Datentrennung. HIPAA verlangt dokumentierte Schutzmaßnahmen für elektronisch geschützte Gesundheitsinformationen, was eine prüfungsreife Verwaltung wertvoll macht. Regierung und Verteidigung erfordern starke Kontrollen, während das verarbeitende Gewerbe seinen Einsatz mobiler Geräte in verwalteten mobilen Sicherheitsdiensten zunehmend ausweitet.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 39,17 % am Markt für verwaltete mobile Sicherheitsverwaltungsdienste. AT&T Business und Palo Alto Networks stellten AT&T Dynamic Defense und AT&T SASE im Juli 2026 allgemein verfügbar. Verizon Business führte im März 2025 Trusted Connection für mittelgroße Unternehmen ein. Die Nachfrage in den Vereinigten Staaten wird durch CISA-Anforderungen und den Cybersecurity Maturity Model Certification-Rahmen des Verteidigungsministeriums gestützt. Kanada intensiviert seine Endpunktsicherheitsaktivitäten in Finanzdienstleistungen und Regierung, während Mexiko durch den mobilen Einsatz in der Fertigung und stärkere Corporate-Governance-Praktiken unterstützt wird.
Europa hat eine bedeutende Position im Markt für verwaltete mobile Sicherheitsverwaltungsdienste, da DSGVO und NIS2 ein stärkeres Risikomanagement und eine verbesserte Meldung von Vorfällen erfordern. Das Vereinigte Königreich, Deutschland und Frankreich führen die Akzeptanz durch ihre jeweiligen Rahmenbedingungen für mobile Sicherheit und Datenschutz an. Die CNIL-Leitlinien Frankreichs für mobile Anwendungen sind ein klares Beispiel für die enge Aufmerksamkeit der Region für Datenverarbeitung und Attestierung mobiler Geräte. Südamerika entwickelt sich im Markt für verwaltete mobile Sicherheitsverwaltungsdienste durch Brasiliens LGPD-getriebene Aktivitäten zur mobilen Daten-Governance, insbesondere im Finanzdienstleistungsbereich.
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 16,07 % wachsen. GSMA berichtete, dass die Ausgaben für Cybersicherheit im asiatisch-pazifischen Raum bis 2028 voraussichtlich 60,6 Milliarden USD erreichen werden, mit einer CAGR von 10,6 % ab 2025. iCubed Systems führte im Dezember 2025 Trend Vision One Mobile Security über seine CLOMO MDM-Plattform in Japan ein.[3] GSMA Intelligence wies auch darauf hin, dass fast zwei Drittel der Mobilfunkbetreiber im asiatisch-pazifischen Raum proaktive Sicherheitsansätze eingeführt hatten, verglichen mit 53 % weltweit.
Wettbewerbslandschaft
Marktkonzentration
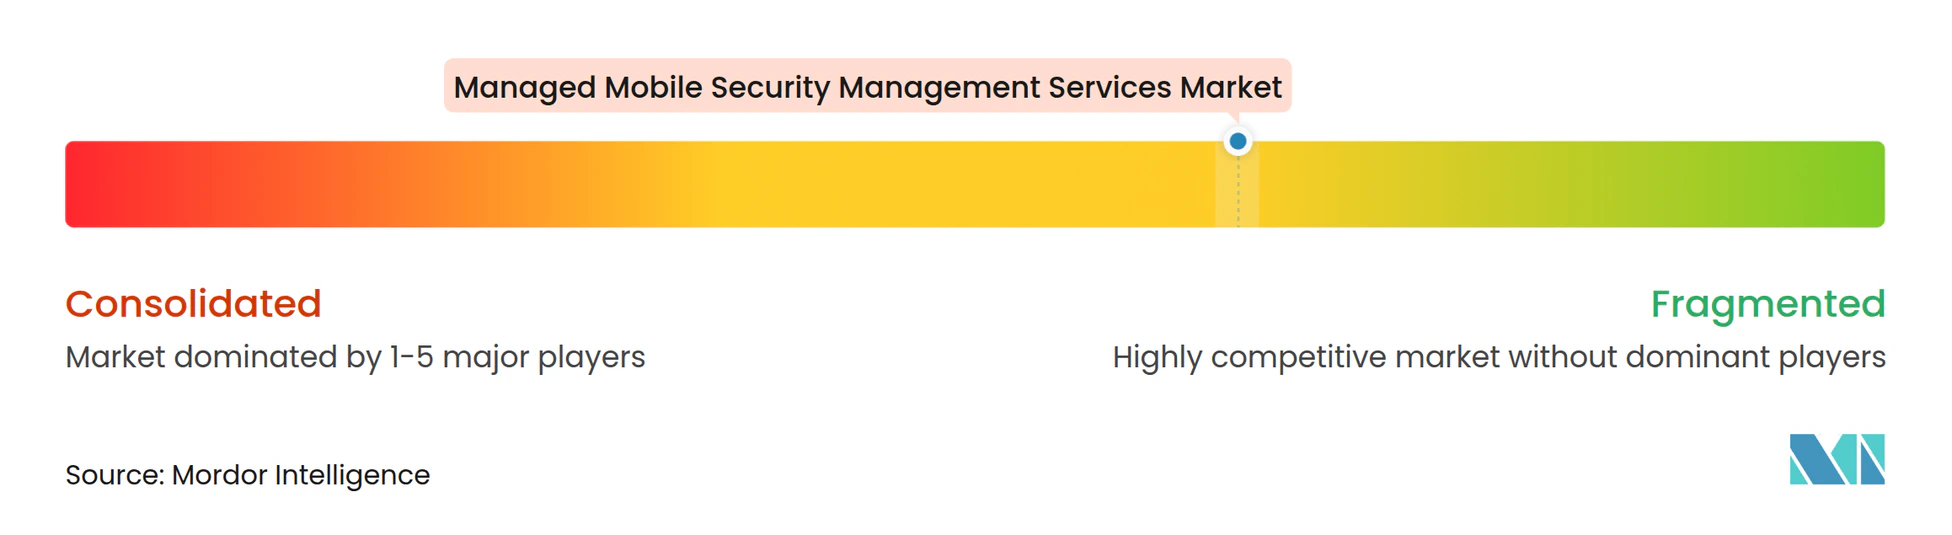
Der Markt für verwaltete mobile Sicherheitsverwaltungsdienste ist mäßig fragmentiert. Große IT-Dienstleister, Telekommunikationsbetreiber, Anbieter von Endpunktsicherheit, Spezialisten für einheitliches Endpunktmanagement und reine Anbieter mobiler Sicherheit konkurrieren alle um Unternehmensverträge. Accenture, IBM, NTT DATA und Kyndryl bieten mobilen Schutz als Teil umfassenderer verwalteter Sicherheitsportfolios an. AT&T und Verizon kombinieren Sicherheitsdienste mit Netzwerkbetrieb. Ivanti, Jamf und Omnissa konzentrieren sich auf Geräteverwaltung, während Zimperium, Lookout und Pradeo spezialisierte mobile Bedrohungsintelligenz beitragen.
Der Wettbewerb konzentriert sich zunehmend auf die Integration mobiler Signale in breitere Security-Operations-Umgebungen. CrowdStrike veröffentlichte im Mai 2025 Falcon Zero Trust Assessment für iOS und Android und kombinierte dabei mobile Positionsbewertung mit Android Enterprise Device Trust-Signalen. Zimperium und Sekoia kündigten im Oktober 2026 eine Integration an, um mobile Bedrohungstelemetrie in eine autonome Security-Operations-Plattform einzubringen. Diese Beispiele adressieren ein wiederkehrendes Problem, bei dem mobile Bedrohungen getrennt von Cloud- und Endpunktvorfällen untersucht werden. Anbieter im Markt für verwaltete mobile Sicherheitsverwaltungsdienste, die mobile Warnmeldungen in einem einzigen Untersuchungsprozess nutzbar machen, können Unternehmenskäufern einen klareren Betriebsfall bieten.
Netzbetreiber- und Technologiepartnerschaften sind ein weiterer wichtiger Wettbewerbsansatz im Markt für verwaltete mobile Sicherheitsverwaltungsdienste. AT&T und Cisco führten im August 2025 ein Secure Access Service Edge-Angebot für verteilte Unternehmen ein. T-Mobile und Palo Alto Networks kündigten ihr verwaltetes SASE-Angebot im Mai 2025 an und brachten SIM-basierte Authentifizierung und 5G-Sicherheitsfähigkeiten für drahtlose Endpunkte. Pradeo expandierte durch Partnerintegration mit Samsung SDS, Techstep und Fence und zeigte damit, wie Spezialisten Vertriebskanäle nutzen können, anstatt sich ausschließlich auf den direkten Unternehmensvertrieb zu verlassen.
Marktführer für verwaltete mobile Sicherheitsverwaltungsdienste
-
Accenture plc
-
AT&T Inc.
-
Broadcom Inc.
-
Cisco Systems, Inc.
-
CrowdStrike Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete mobile Sicherheitsverwaltungsdienste Unternehmen in diesem Bericht
- Accenture plc
- AT&T Inc.
- Broadcom Inc.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- International Business Machines Corporation
- Ivanti, Inc.
- JAMF Software, LLC
- Kyndryl Holdings, Inc.
- Lookout, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Omnissa, LLC
- Palo Alto Networks, Inc.
- Verizon Communications Inc.
- Zimperium, Inc.
- Pradeo Security Systems SAS
Neueste Industrielle Entwicklungen in Markt für verwaltete mobile Sicherheitsverwaltungsdienste
- Oktober 2026: Zimperium und Sekoia kündigten eine Integration an, die Zimperium Mobile Threat Defense-Telemetrie in Sekoias autonome SOC-Plattform einbringt und es Sicherheitsteams ermöglicht, mobile Bedrohungssignale mit breiteren Unternehmenssicherheitsereignissen zu korrelieren und KI-gestützte Untersuchungen durchzuführen. Dies adressiert direkt den anhaltenden blinden Fleck, bei dem mobile Bedrohungen isoliert von Endpunkt- und Cloud-Vorfällen untersucht werden.
- Juli 2026: AT&T Business und Palo Alto Networks kündigten die allgemeine Verfügbarkeit von AT&T Dynamic Defense mit Palo Alto Networks und AT&T SASE mit Palo Alto Networks an und lieferten damit KI-gesteuerte, vollständig verwaltete Bedrohungsprävention und einheitliches SASE, das in das Unternehmensnetzwerk von AT&T integriert ist. Beide Angebote beinhalten einen praktischen Weg zur Quantenresilienz und zielen auf die Komplexität der Absicherung von Multi-Cloud-Umgebungen sowie mobiler und remote arbeitender Belegschaften ab.
- April 2026: Lookout führte KI-Sichtbarkeit und -Governance ein, eine mobile-first-Funktion, die genehmigte und nicht genehmigte KI-fähige Anwendungen auf unternehmenseigenen und BYOD-Geräten erkennt, das Verhalten von KI-Agenten überwacht und Datenschutzleitplanken durchsetzt, um zu verhindern, dass sensible Informationen nicht genehmigten KI-Diensten zugänglich gemacht werden.
- Februar 2026: AT&T aktualisierte ActiveArmor Advanced Mobile Security, um eine Identitätsbetrugserstattung von bis zu 1 Million USD pro Teilnehmer und Echtzeit-Warnmeldungen für Finanz- und Kreditaktivitäten einzuschließen, und passte den monatlichen Preis pro Leitung von 3,99 USD auf 7 USD an.
Globaler Berichtsumfang für den Markt für verwaltete mobile Sicherheitsverwaltungsdienste
Der Markt für verwaltete mobile Sicherheitsverwaltungsdienste umfasst ausgelagerte Dienste, die Organisationen dabei helfen, mobile Geräte, Anwendungen, Daten und Netzwerke vor Cyberbedrohungen zu sichern, zu überwachen, zu verwalten und zu schützen. Der Bericht analysiert Markttrends, Nachfragetreiber, Herausforderungen, Wettbewerbsdynamiken und Wachstumschancen über Dienstleistungstypen, Bereitstellungsmodelle, Organisationsgrößen, Endnutzerbranchen und geografische Regionen hinweg.
Der Marktbericht für verwaltete mobile Sicherheitsverwaltungsdienste ist segmentiert nach Dienstleistungsebene (Sicherheit für mobile Geräte und Betriebssysteme, Sicherheit für mobile Anwendungen und Laufzeitumgebungen, mobile Netzwerk- und Websicherheit, mobile Identitäts- und Nutzerverhaltenanalysen, Risikoanalysen für mobile Transaktionen und Kontoübernahmen sowie geräteübergreifende Korrelation und XDR-Korrelation), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Dienstleistungsbereitstellungsmodell (vollständig verwaltete Dienste, gemeinsam verwaltete Dienste und verwaltete Plattform mit Analysten-Add-on), Bereitstellungsmodell (On-Premises, cloudbasiert und hybrid), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzel- und E-Commerce, verarbeitendes Gewerbe, Regierung und Verteidigung sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sicherheit für mobile Geräte und Betriebssysteme |
| Sicherheit für mobile Anwendungen und Laufzeitumgebungen |
| Mobile Netzwerk- und Websicherheit |
| Mobile Identitäts- und Nutzerverhaltenanalysen |
| Risikoanalysen für mobile Transaktionen und Kontoübernahmen |
| Geräteübergreifende Korrelation und XDR-Korrelation |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Vollständig verwaltete Dienste |
| Gemeinsam verwaltete Dienste |
| Verwaltete Plattform mit Analysten-Add-on |
| On-Premises |
| Cloudbasiert |
| Hybrid |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzel- und E-Commerce |
| Verarbeitendes Gewerbe |
| Regierung und Verteidigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungsebene | Sicherheit für mobile Geräte und Betriebssysteme | |
| Sicherheit für mobile Anwendungen und Laufzeitumgebungen | ||
| Mobile Netzwerk- und Websicherheit | ||
| Mobile Identitäts- und Nutzerverhaltenanalysen | ||
| Risikoanalysen für mobile Transaktionen und Kontoübernahmen | ||
| Geräteübergreifende Korrelation und XDR-Korrelation | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Dienstleistungsbereitstellungsmodell | Vollständig verwaltete Dienste | |
| Gemeinsam verwaltete Dienste | ||
| Verwaltete Plattform mit Analysten-Add-on | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzel- und E-Commerce | ||
| Verarbeitendes Gewerbe | ||
| Regierung und Verteidigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete mobile Sicherheitsverwaltungsdienste?
Die Marktgröße für verwaltete mobile Sicherheitsverwaltungsdienste beträgt 2,47 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2032 5,78 Milliarden USD erreichen, mit einer CAGR von 15,11 % von 2027 bis 2032.
Was treibt die Nachfrage nach verwalteten mobilen Sicherheitsdiensten an?
Zunehmendes mobiles Phishing, die Nutzung privater Geräte, Datenschutzanforderungen und die Einführung von Zero Trust erhöhen den Bedarf an kontinuierlicher mobiler Überwachung und Reaktion.
Welche Dienstleistungskategorie hat den größten Anteil?
Die Sicherheit für mobile Geräte und Betriebssysteme führt die Dienstleistungsebene mit einem Anteil von 28,37 % im Jahr 2026 an, gestützt durch die Nachfrage nach Gerätehärtung, Patch-Überwachung und Schadsoftware-Erkennung.
Welche Unternehmensgruppe wächst am schnellsten?
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 16,27 % wachsen, da vollständig verwaltete Dienste eine Alternative zum Aufbau interner Kapazitäten bieten.
Welcher Bereitstellungsansatz wächst am schnellsten?
Die hybride Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 15,63 % wachsen, da regulierte Organisationen eine lokalisierte Datenverarbeitung und Cloud-skalierte Bedrohungsintelligenz benötigen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 16,07 % wachsen, gestützt durch die Digitalisierung von Unternehmen, die Verfügbarkeit von 5G und Investitionen in Cybersicherheit.