
Taille et Part du Marché des Services Gérés de Gestion de la Sécurité Mobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
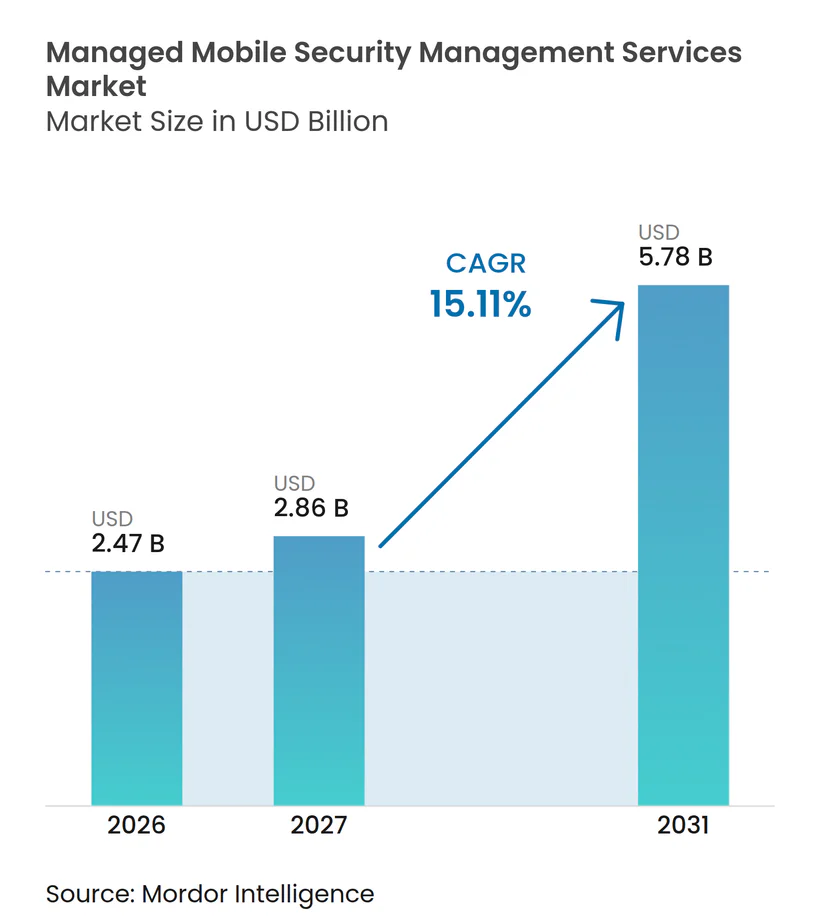
| Taille du Marché (2027) | 2.86 Milliards de dollars |
| Taille du Marché (2031) | 5.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.11 % |
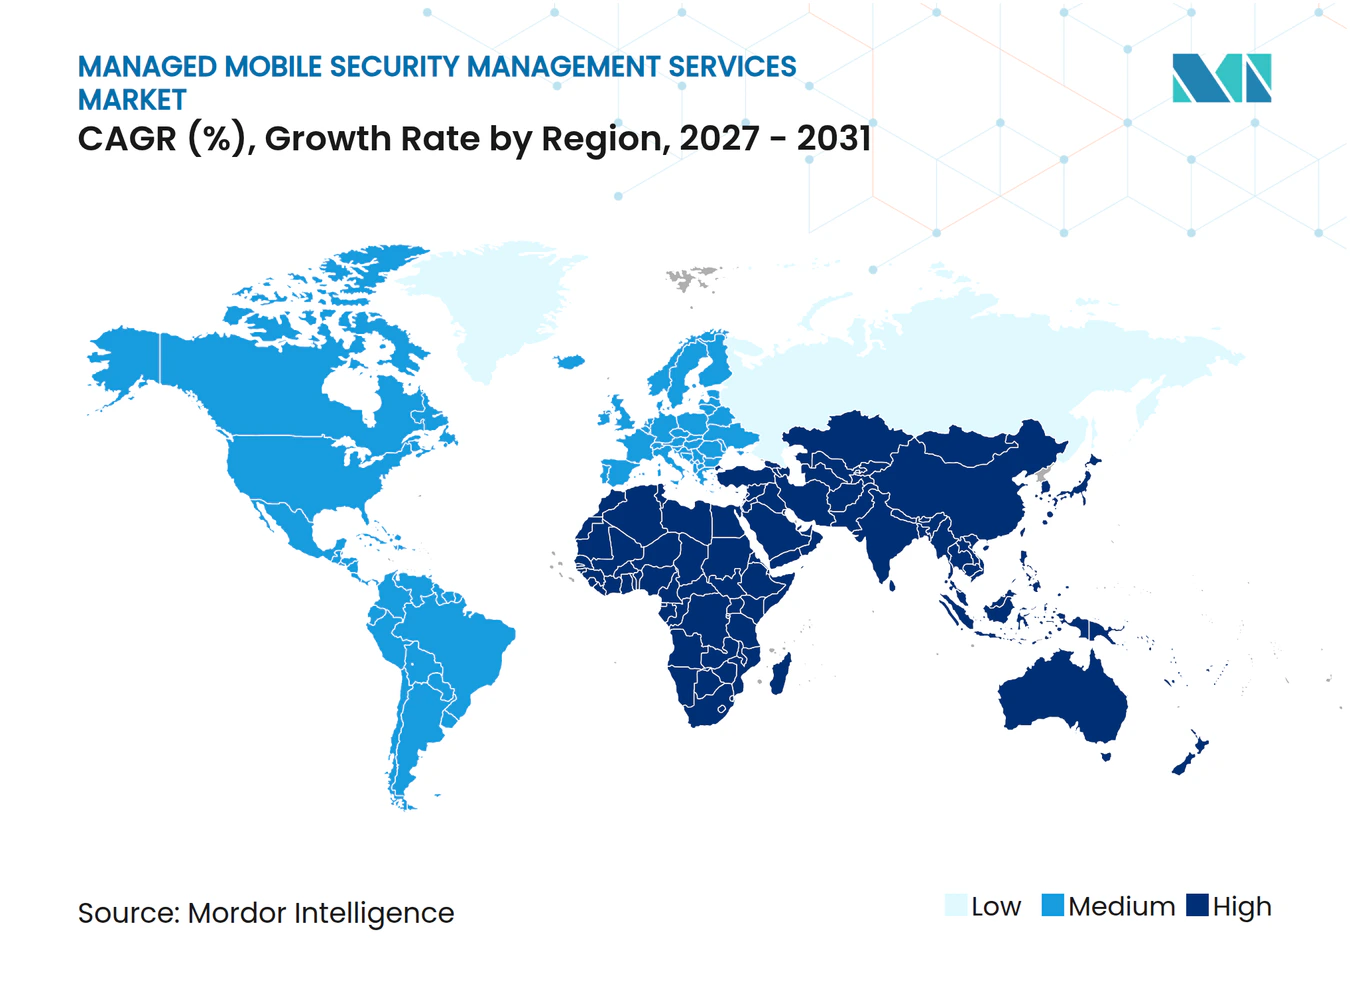
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés de Gestion de la Sécurité Mobile par Mordor Intelligence
La taille du marché des services gérés de gestion de la sécurité mobile devrait augmenter de 2,47 milliards USD en 2026 à 5,78 milliards USD d'ici 2032, avec un CAGR de 15,11 % sur la période 2027-2032. Les téléphones mobiles, les tablettes et les terminaux connectés offrent de plus en plus l'accès aux systèmes d'identité, aux applications cloud et aux flux de travail métier essentiels, ce qui accroît l'impact des appareils compromis. Le marché des services gérés de sécurité mobile gagne en importance à mesure que les entreprises ont besoin d'une surveillance continue sur les appareils personnels, appartenant à l'entreprise et partagés, fonctionnant sous différents systèmes d'exploitation et applications. L'hameçonnage généré par l'IA, le smishing, le QR-phishing et les logiciels malveillants mobiles créent des menaces que les outils de gestion de base des appareils mobiles ne peuvent pas toujours détecter ou analyser. La demande est également soutenue par les exigences en matière de confidentialité, les obligations de conformité sectorielles et les programmes de confiance zéro qui obligent les organisations à enregistrer les risques mobiles et à contrôler l'accès aux applications sensibles. Les fournisseurs se font concurrence à travers des offres entièrement gérées, des plateformes assistées par des analystes et des services intégrés aux opérateurs, tandis que l'intégration avec les systèmes d'identité, de gestion des appareils et de service desk existants peut retarder le déploiement et limiter l'adoption parmi les organisations aux budgets contraints.
Points Clés du Rapport
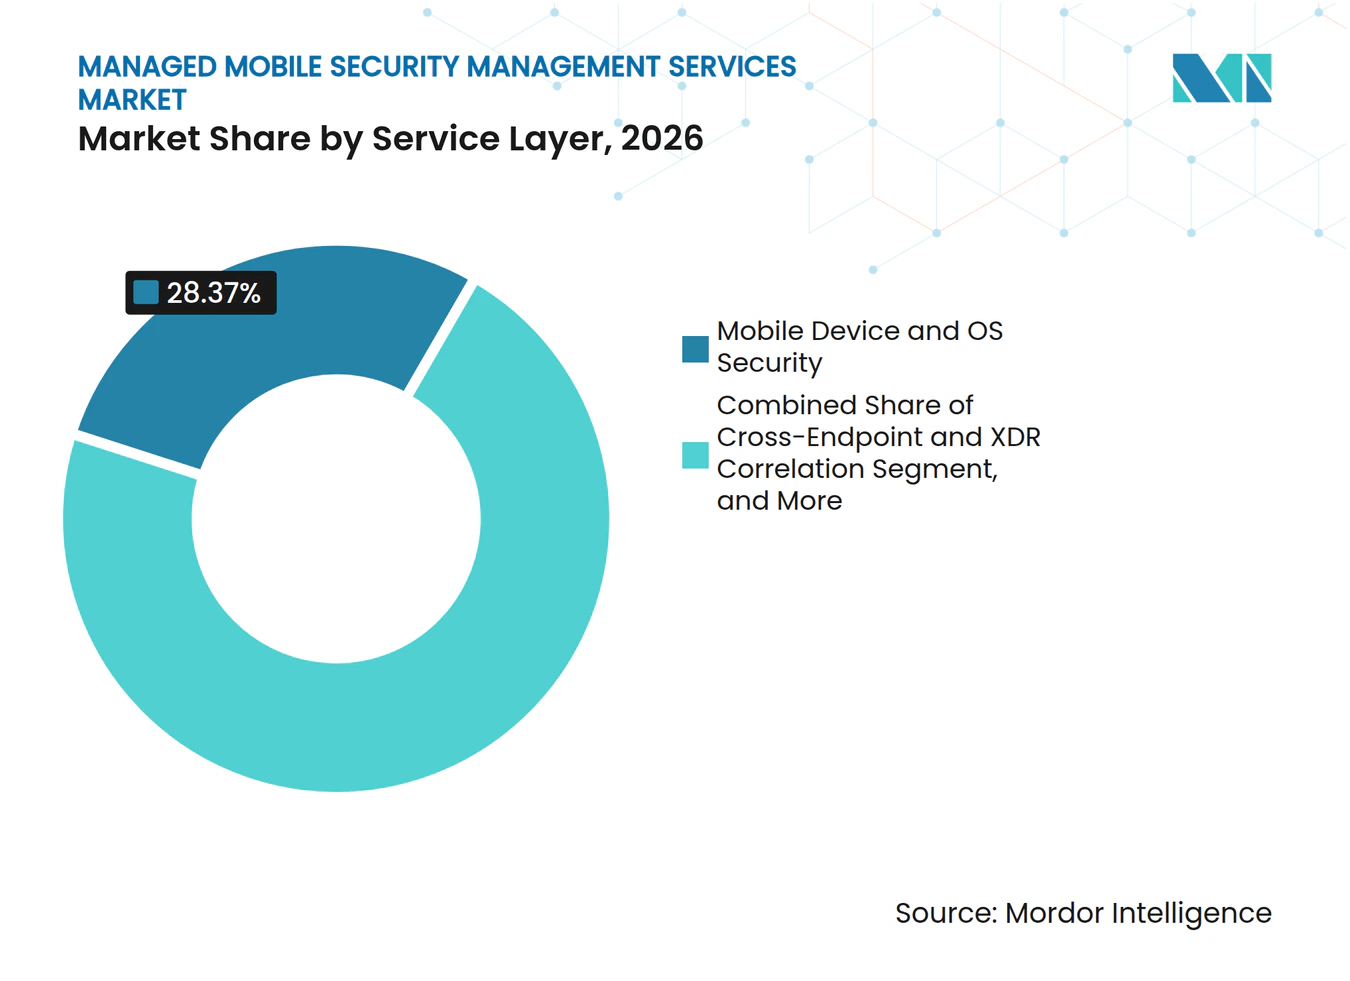
- Par couche de service, la sécurité des appareils mobiles et des systèmes d'exploitation détenait 28,37 % de la part du marché des services gérés de gestion de la sécurité mobile en 2026, tandis que la corrélation inter-terminaux et XDR devrait se développer à un CAGR de 15,83 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises détenaient une part de 66,83 % en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 16,27 % jusqu'en 2032.
- Par modèle de prestation de services, les services entièrement gérés détenaient une part de 44,27 % en 2026, tandis que la Plateforme Gérée avec Complément Analyste devrait se développer à un CAGR de 15,91 % jusqu'en 2032.
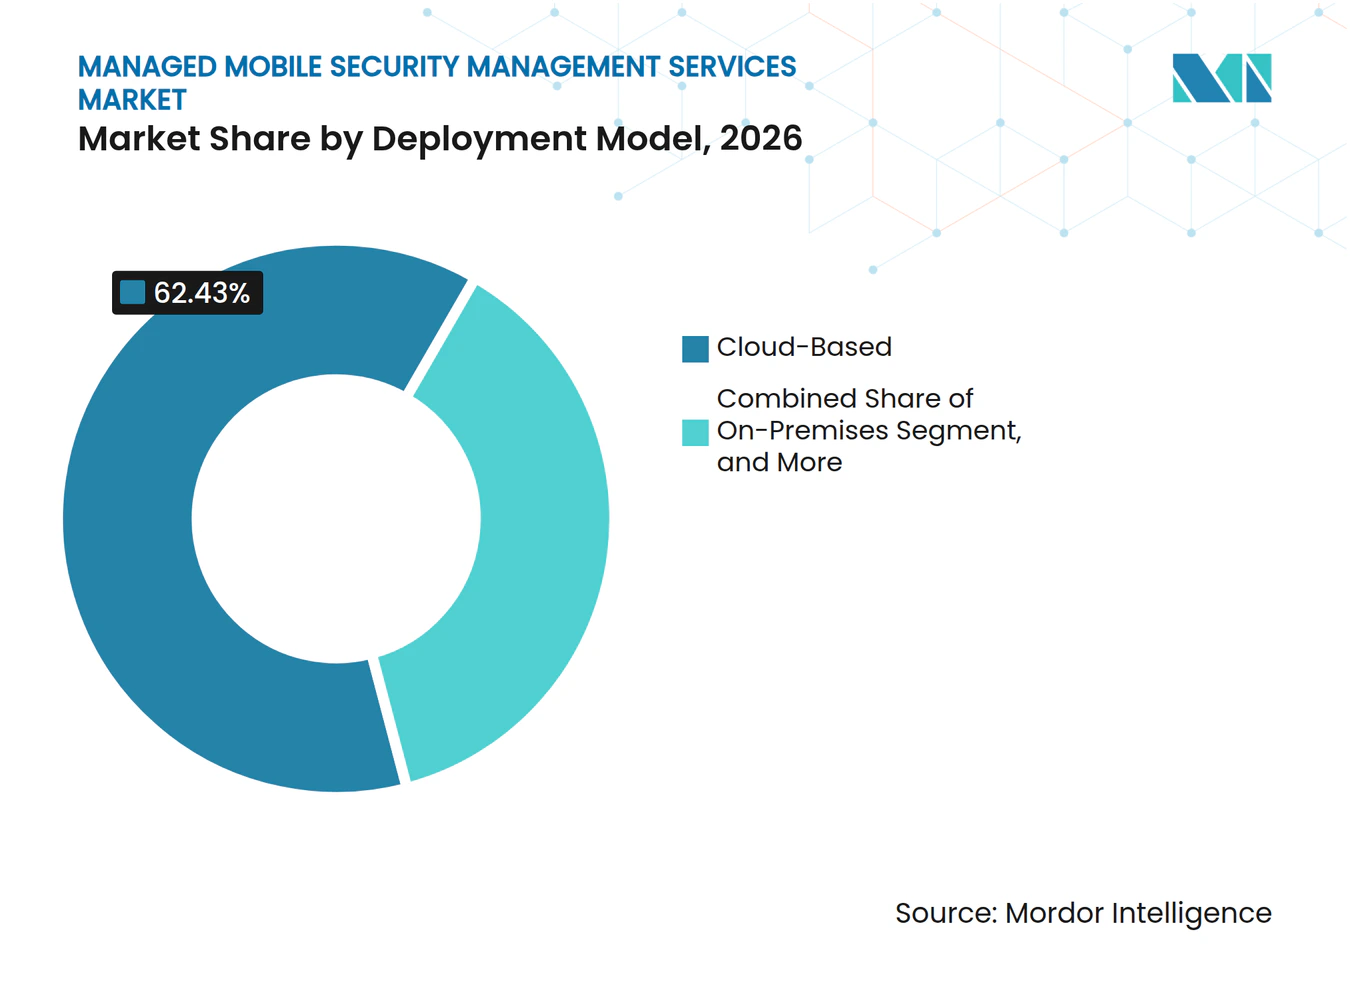
- Par modèle de déploiement, les services basés sur le cloud détenaient une part de 62,43 % en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 15,63 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait une part de 26,87 % en 2026, tandis que le secteur de la santé devrait se développer à un CAGR de 15,47 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 39,17 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,07 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Escalade des Attaques de Phishing Mobile, de Smishing et de QR-Phishing | +4.1% | Mondial | Court terme (≤ 2 ans) |
| Prolifération du BYOD et du Travail à Distance | +3.4% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Renforcement des Mandats de Confidentialité et de Conformité Sectorielle | +2.8% | Europe et Amérique du Nord, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de la Confiance Zéro pour les Terminaux Mobiles | +2.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Angles Morts de la Télémétrie des Risques Mobiles dans les Centres d'Opérations de Sécurité Existants | +1.7% | Mondial | Long terme (≥ 4 ans) |
| Analyses sur Appareil Préservant la Confidentialité pour les Environnements BYOD | +1.3% | Asie-Pacifique et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des Attaques de Phishing Mobile, de Smishing et de QR-Phishing
Les campagnes d'hameçonnage ciblant les utilisateurs mobiles sont devenues plus ciblées et plus difficiles à détecter avec des contrôles d'appareils de base. Zimperium a signalé que les événements de phishing détectés sur les appareils mobiles des employés ont augmenté de 380 % depuis janvier 2025, tandis que le nombre d'appareils sur lesquels les employés ont cliqué sur des liens malveillants a augmenté de 110 %. Le QR-phishing a augmenté de 146 % d'un trimestre à l'autre au premier trimestre 2026, et le Groupe de Travail Anti-Hameçonnage a enregistré une nouvelle augmentation de 40 % du smishing du premier au deuxième trimestre 2026. Zimperium a également constaté que 86 % des campagnes de phishing contenaient du contenu généré par l'IA, ce qui accroît le besoin d'une veille sur les menaces continuellement actualisée et d'une investigation gérée.
Prolifération du BYOD et du Travail à Distance
Zimperium a signalé que l'appareil moyen d'un employé comptait 80 applications, dont seulement 9 étaient liées au travail, et que plus de 22 % des appareils Android avaient des applications chargées en dehors des canaux officiels. Le marché des services gérés de gestion de la sécurité mobile peut répondre à cet environnement fragmenté grâce à une surveillance comportementale et une réponse qui vont au-delà de la gestion des appareils mobiles basée sur des politiques. Ce besoin est particulièrement pertinent sur le marché des services gérés de gestion de la sécurité mobile pour les petites organisations qui manquent de personnel dédié à la sécurité mobile.
Renforcement des Mandats de Confidentialité et de Conformité Sectorielle
La gouvernance de la sécurité mobile devient plus formelle à mesure que les règles de confidentialité et les exigences sectorielles accordent une plus grande attention aux données des appareils et au comportement des applications. La CNIL française a publié la Délibération n° 2025-024 en avril 2025, clarifiant les obligations du RGPD pour les éditeurs d'applications mobiles, les fournisseurs de SDK et les fournisseurs de systèmes d'exploitation. Les orientations exigent des évaluations de proportionnalité lorsque les processus d'attestation des appareils mobiles traitent des données personnelles. L'application de NIS2 dans les États membres de l'Union européenne en 2025 a également accru les attentes en matière de signalement des incidents et de gestion des risques pour les opérateurs de services essentiels.
Intégration de la Confiance Zéro pour les Terminaux Mobiles
Les terminaux mobiles sont de plus en plus inclus dans les programmes de sécurité à confiance zéro car ils accèdent à des applications sensibles et à des services d'identité. Verizon a signalé que 43 % des organisations avaient adopté la confiance zéro, dont 47 % des grandes entreprises et 38 % des petites et moyennes entreprises. CrowdStrike a lancé Falcon Zero Trust Assessment pour iOS et Android en mai 2025, reliant le scoring de confiance des appareils en temps réel avec les signaux Android Enterprise Device Trust.[1] Verizon Business a introduit Trusted Connection en mars 2025 pour les entreprises de taille intermédiaire qui ont besoin d'un accès sécurisé sur les appareils connectés, le web, le cloud, les applications SaaS et les applications privées.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité d'Intégration avec les Piles d'Identité et d'Informatique Existantes | -2.1% | Mondial | Court terme (≤ 2 ans) |
| Contraintes Budgétaires parmi les Entreprises de Taille Intermédiaire | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Exigences d'Isolation des Données entre Locataires et de Souveraineté des Données | -1.1% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Explicabilité du Scoring des Risques Mobiles et Friction liée à la Confiance des Employés | -0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'Intégration avec les Piles d'Identité et d'Informatique Existantes
Les déploiements de sécurité mobile gérée nécessitent souvent des connexions aux fournisseurs d'identité, aux plateformes de gestion unifiée des terminaux et aux outils de gestion des services. Ces systèmes peuvent utiliser différents modèles de données, API et méthodes de configuration, ce qui peut prolonger l'intégration et engendrer des coûts de services professionnels. Le NIST a documenté l'importance d'intégrer les contrôles de sécurité BYOD dans les systèmes d'entreprise, notamment l'identité, les appareils, les applications et la protection des données. Les fournisseurs peuvent avoir besoin de connecteurs personnalisés pour chaque combinaison fournisseur d'identité-gestion des appareils, ce qui complique les ventes et la livraison. Le problème est particulièrement pertinent lorsque la télémétrie client en temps réel est requise pour les services assistés par des analystes. Les lacunes d'intégration peuvent créer des limitations de visibilité qui réduisent la valeur d'une offre sur le marché des services gérés de gestion de la sécurité mobile.
Contraintes Budgétaires parmi les Entreprises de Taille Intermédiaire
Les organisations de taille intermédiaire ont besoin d'une protection mobile plus robuste, mais font souvent face à des limites en matière de dépenses de sécurité et d'expertise interne. Verizon a constaté que 57 % des petites et moyennes entreprises reconnaissaient un désavantage en termes de ressources pour répondre aux incidents de cybersécurité. L'adoption de l'authentification multifacteur avancée était également plus faible parmi les petites et moyennes entreprises, à 45 % contre 57 % pour les grandes entreprises. Les fournisseurs sur le marché des services gérés de gestion de la sécurité mobile doivent équilibrer le coût des opérations assistées par des analystes avec des parcs d'appareils plus petits et des budgets par poste plus faibles. Les offres modulaires sur le marché des services gérés de sécurité mobile permettent aux clients de commencer avec des services gérés de base et d'ajouter un support plus personnalisé à mesure que les exigences de risque et de conformité augmentent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Couche de Service :
La Sécurité Fondamentale des Appareils Soutient la Demande Tandis que l'Intégration XDR Transforme la PrestationLa sécurité des appareils mobiles et des systèmes d'exploitation représentait une part de 28,37 % en 2026. Cette catégorie couvre le durcissement des appareils, la surveillance des correctifs des systèmes d'exploitation et la détection des logiciels malveillants mobiles. La sécurité des applications mobiles et de l'environnement d'exécution traite le comportement des applications, tandis que la sécurité des réseaux et du web se concentre sur les connexions non sécurisées et les menaces basées sur le web. L'identité mobile et l'analyse du comportement des utilisateurs ajoutent une surveillance des activités inhabituelles des utilisateurs. L'analyse des risques liés aux transactions mobiles et à la prise de contrôle de comptes reste importante pour les institutions financières car une session bancaire compromise peut entraîner une exposition directe aux pertes.
La corrélation inter-terminaux et XDR devrait se développer à un CAGR de 15,83 % de 2027 à 2032. Les équipes de sécurité ont de plus en plus besoin d'une vue unique de la télémétrie mobile, des terminaux, du cloud et du réseau plutôt que de tableaux de bord mobiles séparés. Zimperium a identifié 34 familles actives de logiciels malveillants mobiles ciblant plus de 1 200 marques financières dans 90 pays en 2025, soulignant l'étendue du risque que la télémétrie mobile spécialisée peut détecter.[2] Zimperium et CrowdStrike ont intégré la veille sur les menaces mobiles avec Falcon Next-Gen SIEM en mars 2025. Les fournisseurs sur le marché des services gérés de gestion de la sécurité mobile qui s'intègrent dans des environnements d'opérations de sécurité plus larges peuvent être mieux positionnés pour servir les acheteurs cherchant à réduire le nombre d'outils distincts.



Par Taille d'Entreprise :
Les Grandes Entreprises Dominent les Dépenses Tandis que les Petites Organisations Augmentent leur AdoptionLes grandes entreprises représentaient une part de 66,83 % en 2026. Leurs parcs d'appareils plus importants, leurs responsabilités de conformité plus étendues et leur capacité à gérer des contrats de service à long terme soutiennent cette position. De nombreuses grandes organisations utilisent des arrangements co-gérés ou des modèles avec complément analyste. Ces modèles permettent aux équipes internes de conserver la supervision des politiques et le triage de premier niveau. Le fournisseur externe peut alors fournir des analyses avancées, une veille spécialisée sur les menaces et un support de réponse.
Les petites et moyennes entreprises devraient se développer à un CAGR de 16,27 % de 2027 à 2032. Les services entièrement gérés peuvent être plus pratiques pour ces organisations que le recrutement et la fidélisation de spécialistes dédiés à la sécurité mobile. CrowdStrike a inclus Falcon for Mobile dans son offre de protection des terminaux Falcon Go pour les PME, illustrant l'utilisation d'offres à faible barrière d'entrée pour les petits acheteurs. Ces clients peuvent néanmoins réévaluer leurs abonnements lorsque le service ne montre pas de résultats clairs en matière de prévention ou de réponse trimestriels. Des rapports clairs, une tarification modulaire et des résultats de sécurité visibles sont importants pour maintenir les relations sur le marché des services gérés de gestion de la sécurité mobile.
Par Modèle de Prestation de Services :
Les Services Entièrement Gérés Dominent Tandis que les Plateformes Assistées par des Analystes Gagnent du TerrainLes services entièrement gérés représentaient 44,27 % du marché des services gérés de sécurité mobile en 2026. Ce modèle est attrayant pour les entreprises qui souhaitent qu'un tiers exploite les outils de sécurité mobile et gère la réponse au quotidien. Les organisations de taille intermédiaire et les utilisateurs du secteur public peuvent en bénéficier même lorsqu'ils ne disposent pas d'analystes dédiés à la sécurité mobile. Le modèle prend également en charge des contrôles de sécurité documentés et des rapports récurrents. Cela peut aider les clients lors des audits et des exigences de gouvernance interne.
La Plateforme Gérée avec Complément Analyste devrait se développer à un CAGR de 15,91 % de 2027 à 2032. Ce format combine une surveillance automatisée avec une révision humaine pour les investigations, les exceptions de politique et les escalades. Lookout a lancé la Visibilité et Gouvernance de l'IA en avril 2026 pour identifier les applications activées par l'IA sur les appareils mobiles et signaler l'activité d'IA fantôme pour révision par les analystes. Cette approche reflète la demande d'automatisation à grande échelle sans supprimer le jugement contextuel des cas complexes. Le secteur des services de gestion de la sécurité mobile prend donc en charge plusieurs modèles opérationnels plutôt qu'une conception de service unique.
Par Modèle de Déploiement :
Les Services Basés sur le Cloud Dominent Tandis que les Modèles Hybrides Répondent aux Besoins de Contrôle des DonnéesLes services basés sur le cloud détenaient une part de 62,43 % du marché des services gérés de gestion de la sécurité mobile en 2026. La livraison cloud permet aux fournisseurs de mettre à jour la veille sur les menaces, de distribuer les changements de politique et d'ajouter de la capacité analytique sans investissement en infrastructure côté client. Cette approche peut réduire le temps de déploiement pour les utilisateurs disposant d'applications et de systèmes d'identité connectés au cloud. La livraison cloud contribue à réduire les délais qui peuvent survenir lorsque le trafic de sécurité doit passer par des systèmes d'inspection sur site. Ces facteurs opérationnels expliquent l'utilisation importante des services basés sur le cloud sur le marché des services gérés de gestion de la sécurité mobile.
Le déploiement hybride devrait se développer à un CAGR de 15,63 % de 2027 à 2032. Les organisations réglementées peuvent avoir besoin d'un traitement localisé pour certaines télémétries mobiles tout en s'appuyant sur une veille mondiale sur les menaces. Les institutions financières en sont un exemple clair, car les exigences de résidence des données peuvent coexister avec le besoin d'une couverture étendue des menaces. Les fournisseurs doivent maintenir des performances cohérentes entre les composants locaux et cloud. Le déploiement sur site reste pertinent pour les utilisateurs gouvernementaux et de défense ayant des exigences d'isolation réseau, bien que la livraison cloud souveraine offre une alternative.

Par Secteur d'Activité des Utilisateurs Finaux :
Le BFSI Maintient la Plus Grande Position Tandis que le Secteur de la Santé Connaît la Croissance la Plus RapideLe BFSI détenait une part de 26,87 % en 2026. Le secteur est confronté à la fraude aux transactions mobiles, aux tentatives de prise de contrôle de comptes et à des exigences de conformité étendues. PCI DSS et le Programme de Sécurité Client SWIFT créent une pression supplémentaire pour des contrôles documentés. Zimperium a suivi 34 familles de logiciels malveillants mobiles ciblant plus de 1 200 marques financières dans 90 pays en 2025. Leagsoft a signalé une couverture de 6 grandes banques d'État chinoises après avoir remporté un projet de sécurité mobile avec la Banque de Construction de Chine en 2026.
Le secteur de la santé devrait se développer à un CAGR de 15,47 % de 2027 à 2032. Les hôpitaux, les fournisseurs de télémédecine et les fabricants de dispositifs médicaux étendent les flux de travail cliniques aux appareils mobiles. Les appareils partagés entre les équipes créent des exigences spécifiques d'enrôlement, d'accès et de séparation des données. HIPAA exige des mesures de protection documentées pour les informations de santé protégées sous forme électronique, ce qui rend la gestion prête pour les audits précieuse. Le gouvernement et la défense exigent des contrôles rigoureux, tandis que le secteur manufacturier augmente son utilisation des appareils mobiles dans les services gérés de sécurité mobile.
Analyse Géographique
L'Amérique du Nord détenait 39,17 % de la part du marché des services gérés de gestion de la sécurité mobile en 2026. AT&T Business et Palo Alto Networks ont rendu AT&T Dynamic Defense et AT&T SASE disponibles en juillet 2026. Verizon Business a lancé Trusted Connection en mars 2025 pour les entreprises de taille intermédiaire. La demande aux États-Unis est soutenue par les exigences de la CISA et le cadre de Certification du Modèle de Maturité en Cybersécurité du Département de la Défense. Le Canada accroît son activité de sécurité des terminaux dans les services financiers et le gouvernement, tandis que le Mexique est soutenu par l'utilisation mobile dans le secteur manufacturier et des pratiques de gouvernance d'entreprise plus solides.
L'Europe occupe une position importante sur le marché des services gérés de gestion de la sécurité mobile car le RGPD et NIS2 exigent une gestion des risques plus robuste et un signalement des incidents. Le Royaume-Uni, l'Allemagne et la France mènent l'adoption à travers leurs cadres respectifs de sécurité mobile et de protection des données. Les orientations de la CNIL française pour les applications mobiles constituent un exemple clair de l'attention étroite de la région au traitement des données et à l'attestation des appareils mobiles. L'Amérique du Sud se développe sur le marché des services gérés de gestion de la sécurité mobile à travers l'activité de gouvernance des données mobiles pilotée par la LGPD brésilienne, notamment dans les services financiers.
L'Asie-Pacifique devrait se développer à un CAGR de 16,07 % de 2027 à 2032. La GSMA a signalé que les dépenses de cybersécurité en Asie-Pacifique devraient atteindre 60,6 milliards USD d'ici 2028, avec un CAGR de 10,6 % à partir de 2025. iCubed Systems a lancé Trend Vision One Mobile Security en décembre 2025 via sa plateforme CLOMO MDM au Japon.[3] GSMA Intelligence a également indiqué que près des deux tiers des opérateurs mobiles en Asie-Pacifique avaient adopté des approches de sécurité proactives, contre 53 % à l'échelle mondiale.
Paysage Concurrentiel
Concentration du Marché
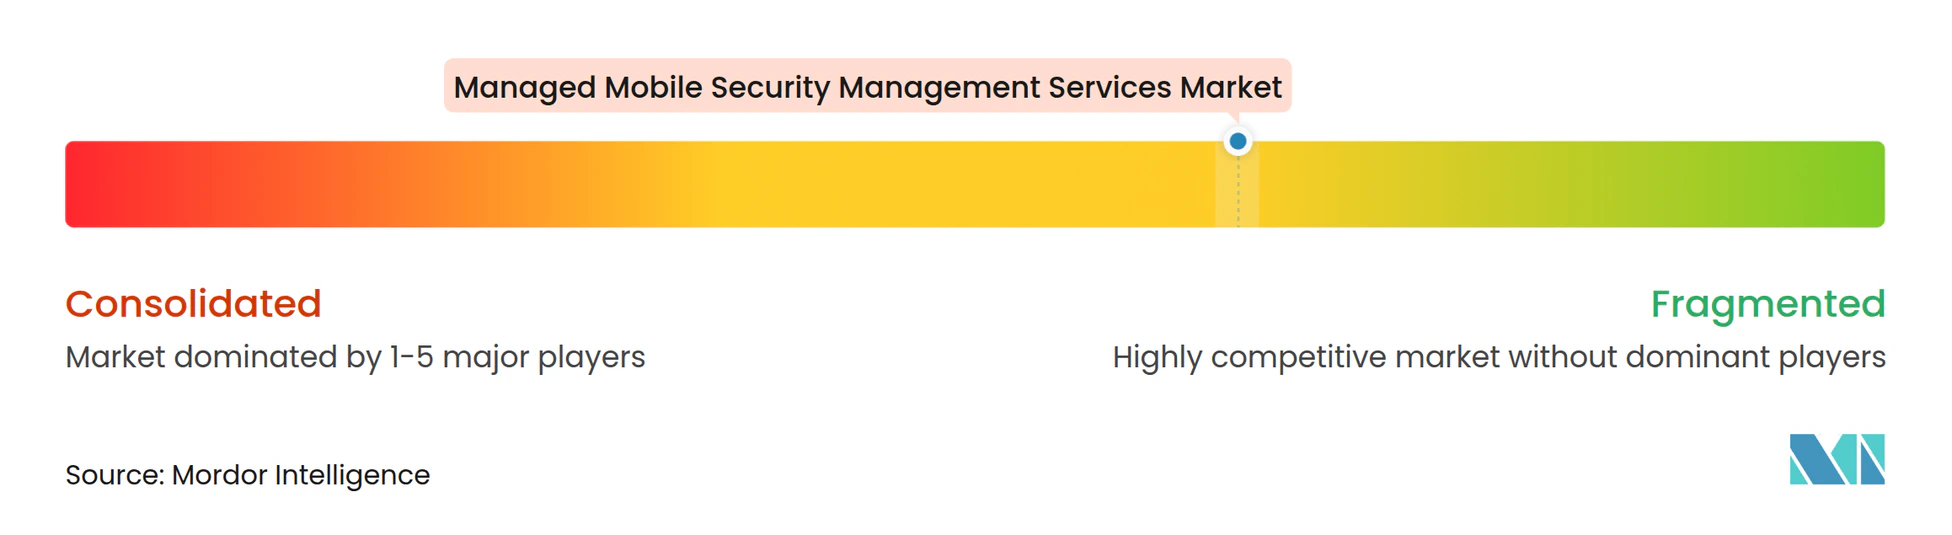
Le marché des services gérés de gestion de la sécurité mobile est modérément fragmenté. Les grands fournisseurs de services informatiques, les opérateurs de télécommunications, les éditeurs de sécurité des terminaux, les spécialistes de la gestion unifiée des terminaux et les entreprises purement dédiées à la sécurité mobile se disputent tous des contrats d'entreprise. Accenture, IBM, NTT DATA et Kyndryl fournissent une protection mobile dans le cadre de portefeuilles de sécurité gérée plus larges. AT&T et Verizon combinent des services de sécurité avec des opérations réseau. Ivanti, Jamf et Omnissa se concentrent sur la gestion des appareils, tandis que Zimperium, Lookout et Pradeo apportent une veille spécialisée sur les menaces mobiles.
La concurrence se concentre de plus en plus sur l'intégration des signaux mobiles dans des opérations de sécurité plus larges. CrowdStrike a publié Falcon Zero Trust Assessment pour iOS et Android en mai 2025, combinant le scoring de posture mobile avec les signaux Android Enterprise Device Trust. Zimperium et Sekoia ont annoncé une intégration en octobre 2026 pour intégrer la télémétrie des menaces mobiles dans une plateforme d'opérations de sécurité autonome. Ces exemples traitent d'un problème récurrent où les menaces mobiles sont examinées séparément des incidents cloud et des terminaux. Les fournisseurs sur le marché des services gérés de gestion de la sécurité mobile qui rendent les alertes mobiles utilisables dans un seul processus d'investigation peuvent offrir un cas opérationnel plus clair aux acheteurs d'entreprise.
Les partenariats avec les opérateurs et les partenariats technologiques constituent une autre approche concurrentielle importante sur le marché des services gérés de gestion de la sécurité mobile. AT&T et Cisco ont lancé une offre de service d'accès sécurisé en périphérie en août 2025 pour les entreprises distribuées. T-Mobile et Palo Alto Networks ont annoncé leur offre SASE gérée en mai 2025, apportant l'authentification basée sur la SIM et les capacités de sécurité 5G aux terminaux sans fil. Pradeo s'est développé grâce à des intégrations partenaires avec Samsung SDS, Techstep et Fence, montrant comment les spécialistes peuvent utiliser les canaux plutôt que de s'appuyer uniquement sur les ventes directes aux entreprises.
Leaders du Secteur des Services Gérés de Gestion de la Sécurité Mobile
-
Accenture plc
-
AT&T Inc.
-
Broadcom Inc.
-
Cisco Systems, Inc.
-
CrowdStrike Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Gestion de la Sécurité Mobile Entreprises couvertes dans ce rapport
- Accenture plc
- AT&T Inc.
- Broadcom Inc.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- International Business Machines Corporation
- Ivanti, Inc.
- JAMF Software, LLC
- Kyndryl Holdings, Inc.
- Lookout, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Omnissa, LLC
- Palo Alto Networks, Inc.
- Verizon Communications Inc.
- Zimperium, Inc.
- Pradeo Security Systems SAS
Développements industriels récents dans Marché des Services Gérés de Gestion de la Sécurité Mobile
- Octobre 2026 : Zimperium et Sekoia ont annoncé une intégration apportant la télémétrie de Zimperium Mobile Threat Defense dans la plateforme SOC autonome de Sekoia, permettant aux équipes de sécurité de corréler les signaux de menaces mobiles avec des événements de sécurité d'entreprise plus larges et de mener des investigations assistées par l'IA. Cela répond directement à l'angle mort persistant des menaces mobiles examinées isolément des incidents sur les terminaux et dans le cloud.
- Juillet 2026 : AT&T Business et Palo Alto Networks ont annoncé la disponibilité générale d'AT&T Dynamic Defense avec Palo Alto Networks et d'AT&T SASE avec Palo Alto Networks, offrant une prévention des menaces entièrement gérée pilotée par l'IA et un SASE unifié intégré au réseau d'entreprise d'AT&T. Les deux offres incluent une voie pratique vers la résilience quantique, ciblant la complexité de la sécurisation des environnements multi-cloud et des effectifs mobiles et distants.
- Avril 2026 : Lookout a lancé la Visibilité et Gouvernance de l'IA, une capacité axée sur le mobile qui découvre les applications activées par l'IA sanctionnées et non sanctionnées sur les appareils appartenant à l'entreprise et les appareils BYOD, surveille le comportement des agents IA et applique des garde-fous de données pour empêcher les informations sensibles d'atteindre des services IA non approuvés.
- Février 2026 : AT&T a mis à niveau ActiveArmor Advanced Mobile Security pour inclure le remboursement de la fraude d'identité jusqu'à 1 million USD par abonné et des alertes en temps réel pour les activités financières et de crédit, ajustant le prix mensuel par ligne de 3,99 USD à 7 USD.
Périmètre du Rapport sur le Marché Mondial des Services Gérés de Gestion de la Sécurité Mobile
Le Marché des Services Gérés de Gestion de la Sécurité Mobile englobe les services externalisés qui aident les organisations à sécuriser, surveiller, gérer et protéger les appareils mobiles, les applications, les données et les réseaux contre les cybermenaces. Le rapport analyse les tendances du marché, les facteurs de demande, les défis, la dynamique concurrentielle et les opportunités de croissance dans les types de services, les modèles de déploiement, les tailles d'organisation, les secteurs d'activité des utilisateurs finaux et les régions géographiques.
Le Rapport sur le Marché des Services Gérés de Gestion de la Sécurité Mobile est Segmenté par Couche de Service (Sécurité des Appareils Mobiles et des Systèmes d'Exploitation, Sécurité des Applications Mobiles et de l'Environnement d'Exécution, Sécurité des Réseaux et du Web Mobiles, Identité Mobile et Analyse du Comportement des Utilisateurs, Analyse des Risques liés aux Transactions Mobiles et à la Prise de Contrôle de Comptes, et Corrélation Inter-Terminaux et XDR), Taille d'Entreprise (Grandes Entreprises, et Petites et Moyennes Entreprises), Modèle de Prestation de Services (Services Entièrement Gérés, Services Co-Gérés, et Plateforme Gérée avec Complément Analyste), Modèle de Déploiement (Sur Site, Basé sur le Cloud, et Hybride), Secteur d'Activité des Utilisateurs Finaux (Technologies de l'Information et Télécommunications, BFSI, Santé, Commerce de Détail et Commerce Électronique, Industrie Manufacturière, Gouvernement et Défense, et Autres Secteurs d'Activité des Utilisateurs Finaux), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Sécurité des Appareils Mobiles et des Systèmes d'Exploitation |
| Sécurité des Applications Mobiles et de l'Environnement d'Exécution |
| Sécurité des Réseaux et du Web Mobiles |
| Identité Mobile et Analyse du Comportement des Utilisateurs |
| Analyse des Risques liés aux Transactions Mobiles et à la Prise de Contrôle de Comptes |
| Corrélation Inter-Terminaux et XDR |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Services Entièrement Gérés |
| Services Co-Gérés |
| Plateforme Gérée avec Complément Analyste |
| Sur Site |
| Basé sur le Cloud |
| Hybride |
| Technologies de l'Information et Télécommunications |
| BFSI |
| Santé |
| Commerce de Détail et Commerce Électronique |
| Industrie Manufacturière |
| Gouvernement et Défense |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par Couche de Service | Sécurité des Appareils Mobiles et des Systèmes d'Exploitation | |
| Sécurité des Applications Mobiles et de l'Environnement d'Exécution | ||
| Sécurité des Réseaux et du Web Mobiles | ||
| Identité Mobile et Analyse du Comportement des Utilisateurs | ||
| Analyse des Risques liés aux Transactions Mobiles et à la Prise de Contrôle de Comptes | ||
| Corrélation Inter-Terminaux et XDR | ||
| Par Taille d'Entreprise | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Modèle de Prestation de Services | Services Entièrement Gérés | |
| Services Co-Gérés | ||
| Plateforme Gérée avec Complément Analyste | ||
| Par Modèle de Déploiement | Sur Site | |
| Basé sur le Cloud | ||
| Hybride | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Technologies de l'Information et Télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de Détail et Commerce Électronique | ||
| Industrie Manufacturière | ||
| Gouvernement et Défense | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services gérés de gestion de la sécurité mobile ?
La taille du marché des services gérés de gestion de la sécurité mobile est de 2,47 milliards USD en 2026 et devrait atteindre 5,78 milliards USD d'ici 2032, avec un CAGR de 15,11 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services gérés de sécurité mobile ?
La croissance du phishing mobile, l'utilisation des appareils personnels, les exigences de confidentialité et l'adoption de la confiance zéro augmentent le besoin d'une surveillance et d'une réponse mobiles continues.
Quelle catégorie de service détient la plus grande part ?
La sécurité des appareils mobiles et des systèmes d'exploitation domine la couche de service avec une part de 28,37 % en 2026, soutenue par la demande de durcissement des appareils, de surveillance des correctifs et de détection des logiciels malveillants.
Quel groupe d'entreprises connaît la croissance la plus rapide ?
Les petites et moyennes entreprises devraient croître à un CAGR de 16,27 % jusqu'en 2032, les services entièrement gérés offrant une alternative à la construction de capacités internes.
Quelle approche de déploiement se développe le plus rapidement ?
Le déploiement hybride devrait se développer à un CAGR de 15,63 % jusqu'en 2032, car les organisations réglementées ont besoin d'un traitement localisé des données et d'une veille sur les menaces à l'échelle du cloud.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 16,07 % jusqu'en 2032, soutenue par la numérisation des entreprises, la disponibilité de la 5G et les investissements en cybersécurité.