
マネージドモバイルセキュリティ管理サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
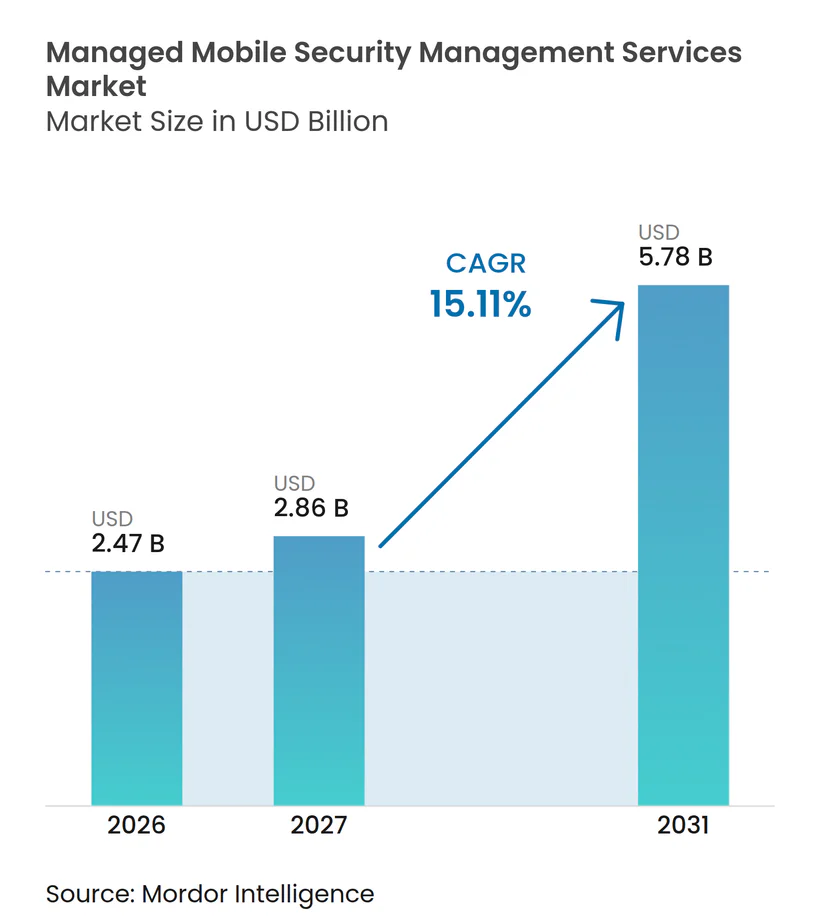
| 市場規模 (2027) | 2.86 十億米ドル |
| 市場規模 (2031) | 5.78 十億米ドル |
| 成長率 (2027 - 2032) | 15.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドモバイルセキュリティ管理サービス市場分析
マネージドモバイルセキュリティ管理サービスの市場規模は、2026年の2.47 ビリオン 米ドルから2032年には5.78 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 15.11%で成長する見込みです。携帯電話、タブレット、および接続されたエンドポイントは、アイデンティティシステム、クラウドアプリケーション、およびコアビジネスワークフローへのアクセスを提供する機会が増加しており、デバイスが侵害された場合の影響が高まっています。マネージドモバイルセキュリティサービス市場は、異なるオペレーティングシステムやアプリケーションを実行する個人所有、企業所有、および共有デバイス全体にわたる継続的な監視を必要とする企業の需要を受けて注目を集めています。AIが生成するフィッシング、スミッシング、QRフィッシング、およびモバイルマルウェアは、基本的なモバイルデバイス管理ツールでは常に検出・調査できない脅威を生み出しています。需要はまた、プライバシー要件、セクターのコンプライアンス義務、およびモバイルリスクの記録と機密アプリケーションへのアクセス制御を組織に求めるゼロトラストプログラムによっても支えられています。プロバイダーは、フルマネージドオファリング、アナリスト支援プラットフォーム、およびキャリア統合サービスを通じて競争していますが、レガシーのアイデンティティ、デバイス管理、およびサービスデスクシステムとの統合が展開を遅らせ、予算制約のある組織での採用を制限する可能性があります。
レポートの主要なポイント
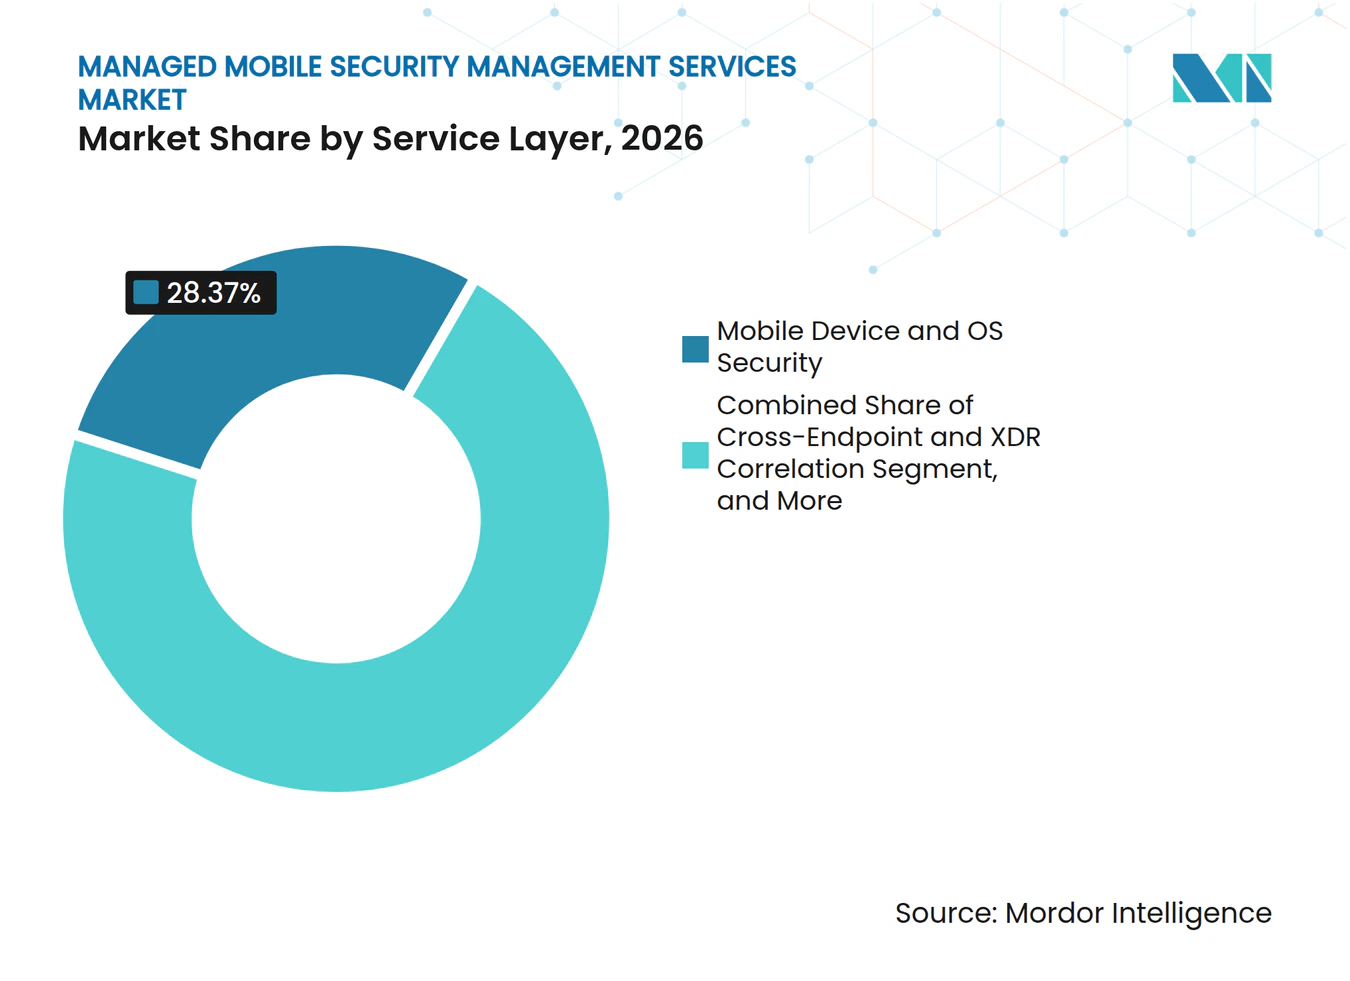
- サースレイヤー別では、モバイルデバイスおよびOSセキュリティが2026年のマネージドモバイルセキュリティ管理サービス市場シェアの28.37%を占め、クロスエンドポイントおよびXDR相関は2032年までCAGR 15.83%で拡大する見込みです。
- 企業規模別では、大企業が2026年に66.83%のシェアを占め、中小企業は2032年までCAGR 16.27%で拡大する見込みです。
- サービス提供モデル別では、フルマネージドサービスが2026年に44.27%のシェアを占め、アナリストアドオン付きマネージドプラットフォームは2032年までCAGR 15.91%で拡大する見込みです。
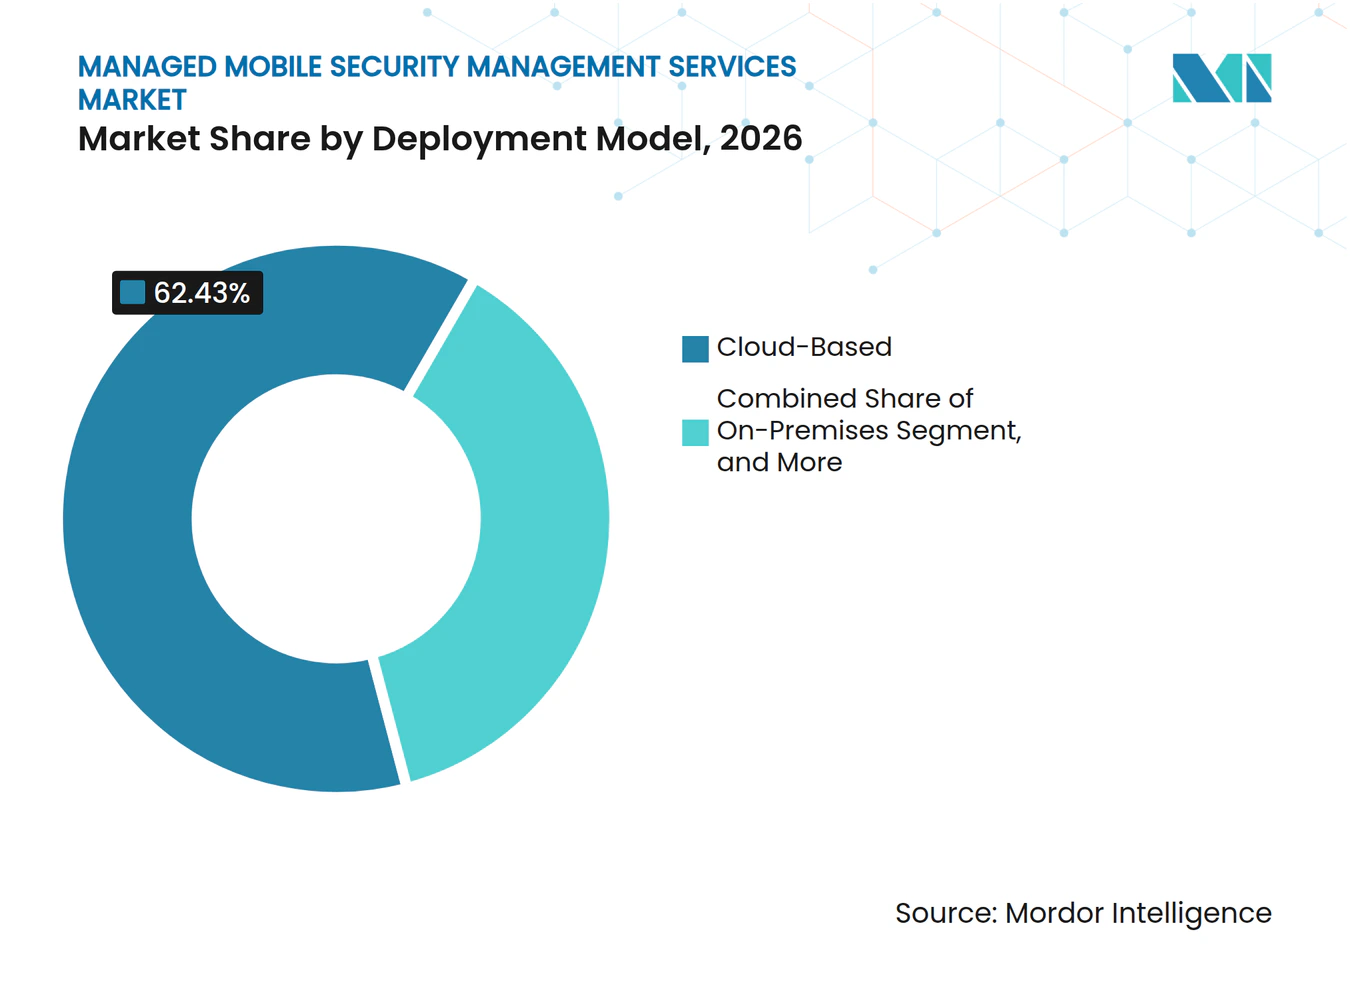
- 展開モデル別では、クラウドベースサービスが2026年に62.43%のシェアを占め、ハイブリッド展開は2032年までCAGR 15.63%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年に26.87%のシェアを占め、ヘルスケアは2032年までCAGR 15.47%で拡大する見込みです。
- 地域別では、北米が2026年に39.17%のシェアを占め、アジア太平洋地域は2032年までCAGR 16.07%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルフィッシング、スミッシング、QRフィッシング攻撃の激化 | +4.1% | グローバル | 短期(2年以内) |
| BYODおよびリモートワークの普及 | +3.4% | グローバル、北米およびアジア太平洋地域に集中 | 中期(2〜4年) |
| プライバシーおよびセクターコンプライアンス義務の強化 | +2.8% | 欧州および北米、アジア太平洋地域への波及あり | 中期(2〜4年) |
| モバイルエンドポイントへのゼロトラスト統合 | +2.4% | 北米および欧州 | 中期(2〜4年) |
| 既存のセキュリティオペレーションセンターにおけるモバイルリスクテレメトリのブラインドスポット | +1.7% | グローバル | 長期(4年以上) |
| BYOD環境向けのプライバシー保護型オンデバイス分析 | +1.3% | アジア太平洋地域および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルフィッシング、スミッシング、QRフィッシング攻撃の激化
モバイルユーザーを標的としたフィッシングキャンペーンは、より標的を絞ったものとなり、基本的なデバイス制御では検出が困難になっています。Zimperiumは、2025年1月以降、従業員のモバイルデバイスで検出されたフィッシングイベントが380%増加し、従業員が悪意のあるリンクをクリックしたデバイスの数が110%増加したと報告しています。QRフィッシングは2026年第1四半期に前四半期比146%増加し、フィッシング対策ワーキンググループは2026年第1四半期から第2四半期にかけてスミッシングがさらに40%増加したと記録しています。Zimperiumはまた、フィッシングキャンペーンの86%がAI生成コンテンツを含んでいることを発見し、継続的に更新される脅威インテリジェンスとマネージド調査の必要性が高まっています。
BYODおよびリモートワークの普及
Zimperiumは、従業員の平均的なデバイスには80のアプリケーションがあり、そのうち業務関連は9つのみであり、Androidデバイスの22%以上がサイドロードされたアプリケーションを持っていると報告しています。マネージドモバイルセキュリティ管理サービス市場は、ポリシーベースのモバイルデバイス管理を超えた行動監視と対応を通じて、この断片化した環境に対応できます。このニーズは、専任のモイルセキュリティスタッフを持たない小規模組織向けのマネージドモバイルセキュリティ管理サービス市場において特に重要です。
プライバシーおよびセクターコンプライアンス義務の強化
プライバシー規則とセクター要件がデバイスデータとアプリケーションの動作により大きな注意を払うようになるにつれ、モバイルセキュリティガバナンスはより正式なものになっています。フランスのCNILは2025年4月に審議第2025-024号を公表し、モバイルアプリケーションパブリッシャー、SDKプロバイダー、およびオペレーティングシステムプロバイダーに対するGDPR義務を明確化しました。このガイダンスは、モバイルデバイスの認証プロセスが個人データを処理する場合の比例性評価を要求しています。2025年における欧州連合加盟国全体でのNIS2の施行も、重要サービス事業者に対するインシデント報告とリスク管理への期待を高めました。
モバイルエンドポイントへのゼロトラスト統合
モバイルエンドポイントは、機密アプリケーションやアイデンティティサービスにアクセスするため、ゼロトストセキュリティプログラムにますます組み込まれています。Verizonは、組織の43%がゼロトラストを採用しており、企業の47%、中小企業の38%が含まれると報告しています。CrowdStrikeは2025年5月にiOSおよびAndroid向けFalcon ゼロトラストアセスメントを開始し、リアルタイムのデバイストラストスコアリングとAndroid エンタープライズデバイストラストシグナルを連携させました。[1] Verizon Businessは2025年3月に、接続されたデバイス、ウェブ、クラウド、SaaS、およびプライベートアプリケーション全体でセキュアなアクセスを必要とする中規模企業向けにTrusted Connectionを導入しました。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーアイデンティティおよびITスタックとの統合の複雑さ | -2.1% | グローバル | 短(2年以内) |
| 中規模企業における予算制約 | -1.6% | グローバル | 中期(2〜4年) |
| クロステナントデータ分離とデータ主権要件 | -1.1% | 欧州およびアジア太平洋地域 | 中期(2〜4年) |
| モバイルリスクスコアリングの説明可能性と従業員信頼の摩擦 | -0.8% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーアイデンティティおよびITスタックとの統合の複雑さ
マネージドモバイルセキュリティの展開では、アイデンティティプロバイダー、統合エンドポイント管理プラットフォーム、およびサービス管理ツールへの接続が必要になることが多くあります。これらのシステムは異なるデータモデル、API、および設定方法を使用する場合があり、オンボーディングを延長し、プロフェッショナルサービスコストを生み出す可能性があります。NISTは、アイデンティティ、デバイス、アプリケーション、データ保護を含む企業システム全体にわたるBYODセキュリティ制御の統合の重要性を文書化しています。プロバイダーは、アイデンティティプロバイダーとデバイス管理の組み合わせごとにカスタムコネクタが必要になる場合があり、販売と提供が複雑になります。この問題は、アナリスト支援サービスにリアルタイムのクライアントテレメトリが必要な場合に特に関連します。統合のギャップは、マネージドモバイルセキュリティ管理サービス市場のオファリングの価値を低下させる可視性の制限を生み出す可能性があります。
中規模企業における予算制約
中規模組織はより強力なモバイル保護を必要としていますが、セキュリティ支出と内部の専門知識に制限があることが多くあります。Verizonは、中小企業の57%がサイバーセキュリティインシデントへの対応においてリソース上の不利を認めていることを発見しました。高度な多要素認証の採用も中小企業では低く、企業の57%に対して45%でした。マネージドモバイルセキュリティ管理サービス市場のプロバイダーは、アナリスト支援オペレーションのコストと、より小規模なデバイスフリートおよび低いシートあたりの予算とのバランスを取る必要があります。マネージドモバイルセキュリティサービス市場のモジュール型オファリングにより、クライアントはコアマネードサービスから始め、リスクとコンプライアンス要件が高まるにつれてより高度なサポートを追加できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスレイヤー別:
基盤となるデバイスセキュリティが需要を支え、XDR統合が提供方法を変革モバイルデバイスおよびOSセキュリティは2026年に28.37%のシェアを占めました。このカテゴリーは、デバイスの堅牢化、オペレーティングシステムのパッチ監視、およびモバイルマルウェア検出に対応しています。モバイルアプリケーションおよびランタイムセキュリティはアプリケーションの動作に対応し、ネットワークおよびウェブセキュリティは安全でない接続とウェブベースの脅威に焦点を当てています。アイデンティティおよびユーザー行動分析は、異常なユーザーアクティビティの監視を追加します。モバイルトランザクションおよびアカウント乗っ取りリスク分析は、侵害された銀行セッションが直接的な損失リスクを生み出す可能性があるため、金融機関にとって引き続き重要です。
クロスエンドポイントおよびXDR相関は、2027年から2032年にかけてCAGR 15.83%で拡大する見込みです。セキュリティチームは、個別のモバイルダッシュボードではなく、モバイル、エンドポイント、クラウド、およびネットワークテレメトリの単一ビューをますます必要としています。Zimperiumは、2025年に90カ国の1,200以上の金融ブランドを標的とした34のアクティブなモバイルマルウェアファミリーを特定し、専門的なモバイルテレメトリが検出できるリスクの範囲を強調しました。[2] ZimperiumとCrowdStrikeは2025年3月にモバイル脅威インテリジェンスをFalcon 次世代SIEMと統合しました。より広範なセキュリティオペレーション環境に適合するマネージドモバイルセキュリティ管理サービス市場のプロバイダーは、個別のツールを減らすことを求めるバイヤーにより良いポジションを提供できる可能性があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
企業規模別:
大企業が支出をリードし、中小企業が採用を拡大大企業は2026年に66.83%のシェアを占めました。より大規模なデバイスフリート、より広範なコンプライアンス責任、および長期サービス契約を管理する能力がこのポジションを支えています。多くの大規模組織は、コマネージドの取り決めやアナリストアドオンモデルを使用しています。これらのモデルにより、内部チームはポリシーの監督と第一レベルのトリアージを維持できます。外部プロバイダーは、高度な分析、専門的な脅威インテリジェンス、および対応サポートを提供できます。
中小企業は2027年から2032年にかけてCAGR 16.27%で拡大する見込みです。フルマネージドサービスは、専任のモバイルセキュリティスペシャリストを採用・維持するよりも、これらの組織にとって実用的である可能性があります。CrowdStrikeは、Falcon Go SMBエンドポイント保護バンドルにFalcon for Mobileを含め、小規模バイヤー向けの低エントリーオファリングの活用を示しました。これらの顧客は、サービスが明確な四半期ごとの予防または対応成果を示さない場合、サブスクリプションを再評価する可能性があります。明確なレポート、モジュール型価格設定、および可視化されたセキュリティ成果は、マネージドモバイルセキュリティ管理サービス市場での関係維持に重要です。
サービス提供モデル別:
フルマネージドサービスがリードし、アナリスト支援プラットフォームが台頭フルマネージドサービスは2026年のマネージドモバイルセキュリティサービス市場の44.27%を占めました。このモデルは、モバイルセキュリティツールの運用と日常的な対応管理をサードパーティに委託したい企業に魅力的です。中規模組織と公共部門のユーザーは、専任のモバイルセキュリティアナリストがいない場合でも恩恵を受けることができます。このモデルはまた、文書化されたセキュリティ制御と定期的なレポートをサポートします。これにより、クライアントの監査と内部ガバナンス要件を支援できます。
アナリストアドオン付きマネージドプラットフォームは、2027年から2032年にかけてCAGR 15.91%で拡大する見込みです。このフォーマットは、調査、ポリシー例外、およびエスカレーションのための人間によるレビューと自動監視を組み合わせています。Lookoutは2026年4月にAI可視性とガバナンスを開始し、モバイルデバイス上のAI対応アプリケーションを特定し、アナリストレビューのためにシャドウAIアクティビティにフラグを立てました。このアプローチは、複雑なケースからコンテキスト的な判断を取り除くことなく、大規模な自動化への需要を反映しています。したがって、モバイルキュリティ管理サービス産業は、単一のサービス設計ではなく、複数の運用モデルをサポートしています。
展開モデル別:
クラウドベースサービスがリードし、ハイブリッドモデルがデータ制御ニーズに対応クラウドベースサービスは2026年のマネージドモバイルセキュリティ管理サービス市場の62.43%のシェアを占めました。クラウド提供により、プロバイダーはクライアント側のインフラ投資なしに脅威インテリジェンスを更新し、ポリシー変更を配布し、分析容量を追加できます。このアプローチは、クラウド接続されたアプリケーションとアイデンティティシステムを持つユーザーの展開時間を短縮できます。クラウド提供は、セキュリティトラフィックがオンプレミスの検査システムを通過する必要がある場合に発生する遅延を軽減するのに役立ちます。これらの運用上の要因が、マネージドモバイルセキュリティ管理サービス市場でのクラウドベースサービスの強力な利用を説明しています。
ハイブリッド展開は2027年から2032年にかけてCAGR 15.63%で拡大する見込みです。規制を受けた組は、グローバルな脅威インテリジェンスに依存しながらも、特定のモバイルテレメトリのローカライズされた処理を必要とする場合があります。金融機関は明確な例であり、データ居住要件が広範な脅威カバレッジの必要性と共存できます。プロバイダーはローカルコンポーネントとクラウドコンポーネント間で一貫したパフォーマンスを維持する必要があります。オンプレミス展開は、ネットワーク分離要件を持つ政府および防衛ユーザーにとって引き続き関連性がありますが、ソブリンクラウド提供が代替手段を提供しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
BFSIが最大のポジションを維持し、ヘルスケアが最速で拡大BFSIは2026年に26.87%のシェアを占めました。このセクターは、モバイルトランザクション詐欺、アカウント乗っ取りの試み、および広範なコンプライアンス要件に直面しています。PCI DSSとSWIFT顧客セキュリティプログラムは、文書化された制御に対する追加的なプレッシャーを生み出しています。Zimperiumは2025年に90カ国の1,200以上の金融ブランドを標的とした34のモバイルマルウェアファミリーを追跡しました。Leagsoftは2026年に中国建設銀行とのモバイルセキュリティプロジェクトを受注した後、中国の主要6国有銀行全体でのカバレッジを報告しました。
ヘルスケアは2027年から2032年にかけてCAGR 15.47%で拡大する見込みです。病院、遠隔医療プロバイダー、および医療機器メーカーは、臨床ワークフローをモバイルデバイスに拡張しています。シフト間での共有デバイスは、特定の登録、アクセス、およびデータ分離要件を生み出します。HIPAAは電子的に保護された医療情報に対する文書化された保護措置を要求しており、監査対応の管理を価値あるものにしています。政府および防衛は強力な制御を必要とし、製造業はマネージドモバイルセキュリティサービスにおけるモバイルデバイスの使用を増やしています。
地域分析
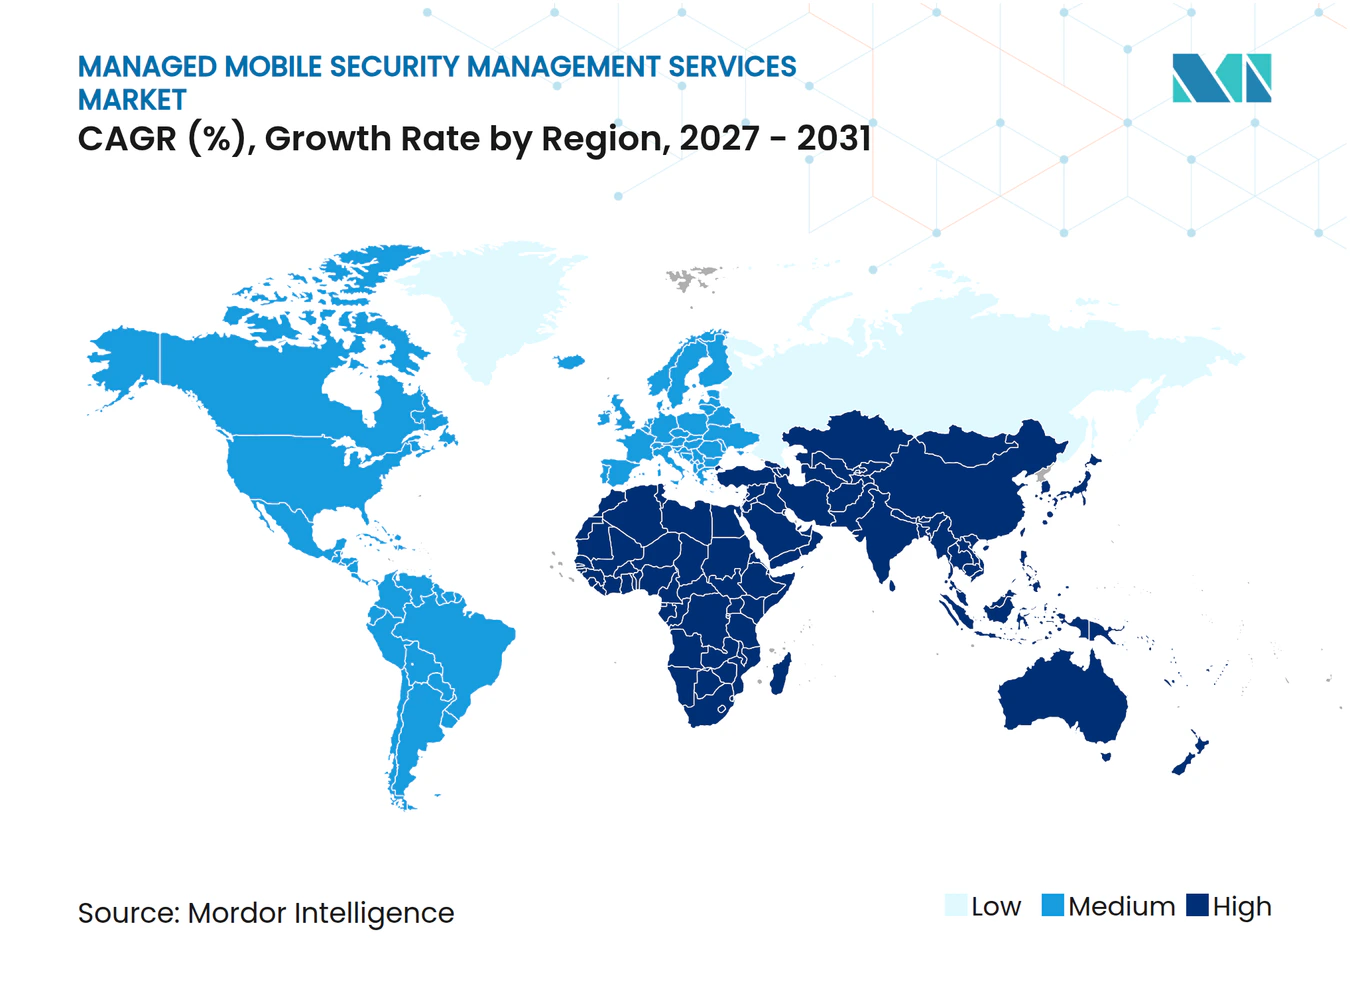
北米は2026年のマネージドモバイルセキュリティ管理サービス市場シェアの39.17%を占めました。AT&T BusinessとPalo Alto Networksは2026年7月にAT&T Dynamic DefenseとAT&T SASEを一般提供しました。Verizon Businessは2025年3月に中規模企業向けにTrusted Connectionを開始しました。米国の需要は、CISAの要件と国防総省のサイバーセキュリティ成熟度モデル認証フレームワークによって支えられています。カナダは金融サービスと政府でエンドポイントセキュリティ活動を強化しており、メキシコは製造業でのモバイル利用と強化された企業ガバナンス慣行によって支えられています。
欧州は、GDPRとNIS2がより強力なリスク管理とインシデント報告を要求するため、マネージドモバイルセキュリティ管理サービス市場で重要なポジシンを占めています。英国、ドイツ、フランスは、それぞれのモバイルセキュリティとデータ保護フレームワークを通じて採用をリードしています。フランスのCNILによるモバイルアプリケーションのガイダンスは、データ処理とモバイルデバイス認証に対する地域の細心の注意の明確な例を提供しています。南米は、特に金融サービスにおけるブラジルのLGPD主導のモバイルデータガバナンス活動を通じて、マネージドモバイルセキュリティ管理サービス市場で発展しています。
アジア太平洋地域は2027年から2032年にかけてCAGR 16.07%で拡大する見込みです。GSMAは、アジア太平洋地域のサイバーセキュリティ支出が2025年からCAGR 10.6%で2028年までに60.6 ビリオン 米ドルに達すると予測していると報告しました。iCubed Systemsは2025年12月に日本のCLOMO MDMプラットフォームを通じてTrend Vision One モバイルセキュリティを開始しました。[3] GSMAインテリジェンスはまた、アジア太平洋地域のモバイルオペレーターのほぼ3分の2がプロアクティブなセキュリティアプローチを採用しており、グローバルの53%と比較して高いことを示しました。
競合ランドスケープ
市場集中度
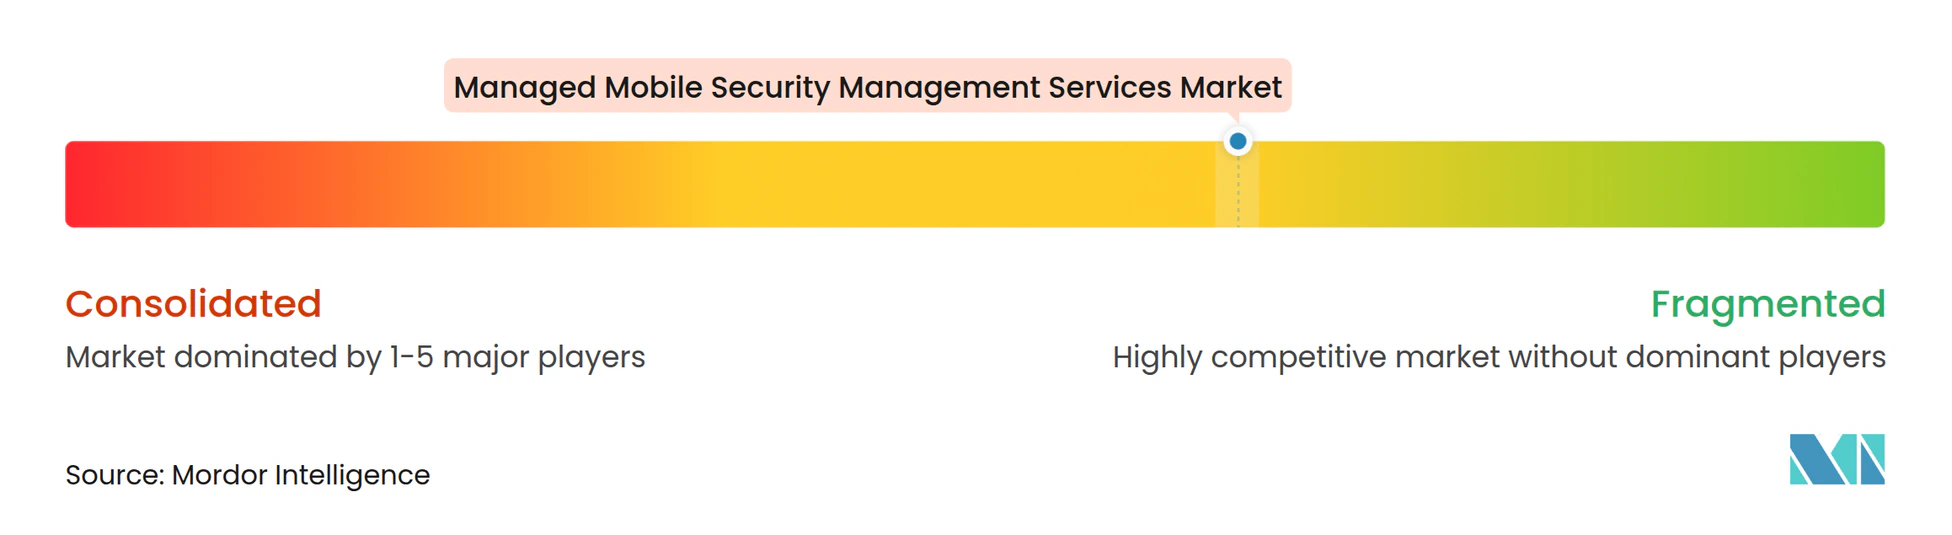
マネージドモバイルセキュリティ管理サービス市場は適度に断片化れています。大規模なITサービスプロバイダー、通信事業者、エンドポイントセキュリティベンダー、統合エンドポイント管理スペシャリスト、およびピュアプレイのモバイルセキュリティ企業がすべて企業契約を競っています。Accenture、IBM、NTT DATA、およびKyndrylは、より広範なマネージドセキュリティポートフォリオの一部としてモバイル保護を提供しています。AT&TとVerizonはセキュリティサービスとネットワーク運用を組み合わせています。Ivanti、Jamf、およびOmnissaはデバイス管理に焦点を当て、Zimperium、Lookout、およびPradeoは専門的なモバイル脅威インテリジェンスを提供しています。
競争はますますモバイルシグナルをより広範なセキュリティオペレーションに統合することに集中しています。CrowdStrikeは2025年5月にiOSおよびAndroid向けFalcon ゼロトラストアセスメントをリリースし、モバイルポスチャースコアリングとAndroid エンタープライズデバイストラストシグナルを組み合わせました。ZimperiumとSekoiaは2026年10月の統合を発表し、モバイル脅威テレメトリを自律型セキュリティオペレーションプラットフォームに取り込みました。これらの例は、モバイル脅威がクラウドおよびエンドポイントインシデントとは別に調査されるという繰り返し発生する問題に対処しています。モバイルアラートを1つの調査プロセス内で使用可能にするマネージドモバイルセキュリティ管理サービス市場のプロバイダーは、企業バイヤーに対してより明確な運用ケースを提供できます。
キャリアおよびテクノロジーパートナーシップは、マネージドモバイルセキュリティ管理サービス市場における別の重要な競争アプローチです。AT&TとCiscoは2025年8月に分散型企業向けのセキュアアクセスサービスエッジオファリングを開始しました。T-MobileとPalo Alto Networksは2025年5月にマネージドSASEオファリングを発表し、SIMベース認証と5Gセキュリティ機能をワイヤレスエンドポイントに提供しました。Pradeoは、Samsung SDS、Techstep、およびFenceとのパートナー統合を通じて拡大し、スペシャリストが直接企業販売のみに依存するのではなくチャネルを活用できることを示しました。
マネージドモバイルセキュリティ管理サービス産業のリーダー
-
Accenture plc
-
AT&T Inc.
-
Broadcom Inc.
-
Cisco Systems, Inc.
-
CrowdStrike Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドモバイルセキュリティ管理サービス市場 このレポートでカバーされる企業
- Accenture plc
- AT&T Inc.
- Broadcom Inc.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- International Business Machines Corporation
- Ivanti, Inc.
- JAMF Software, LLC
- Kyndryl Holdings, Inc.
- Lookout, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Omnissa, LLC
- Palo Alto Networks, Inc.
- Verizon Communications Inc.
- Zimperium, Inc.
- Pradeo Security Systems SAS
最近の産業開発事情 マネージドモバイルセキュリティ管理サービス市場
- 2026年10月:ZimperiumとSekoiaは、Zimperium モバイル脅威防御テレメトリをSekoiaの自律型SOCプラットフォームに取り込む統合を発表し、セキュリティチームがモバイル脅威シグナルをより広範な企業セキュリティイベントと相関させ、AI支援調査を施できるようにしました。これは、モバイル脅威がエンドポイントおよびクラウドインシデントとは別に調査されるという持続的なブラインドスポットに直接対処しています。
- 2026年7月:AT&T BusinessとPalo Alto Networksは、AT&T Dynamic Defense with Palo Alto NetworksおよびAT&T SASE with Palo Alto Networksの一般提供を発表し、AT&Tの企業ネットワークに統合されたAI駆動のフルマネージド脅威防止と統合SASEを提供しました。両オファリングには、マルチクラウド環境とモバイルおよびリモートワークフォースのセキュリティ確保の複雑さを対象とした、量子耐性への実用的な道筋が含まれています。
- 2026年4月:Lookoutは、企業所有およびBYODデバイス上の認可済みおよび未認可のAI対応アプリケーションを発見し、AIエージェントの動作を監視し、機密情報が未承認のAIサービスに到達するのを防ぐデータガードレールを適用するモバイルファーストの機能であるAI可視性とガバナンスを開始しました。
- 2026年2月:AT&TはActiveArmor Advanced Mobile Securityをアップグレードし、加入者あたり最大1 ミリオン 米ドルのアイデンティティ詐欺補償と金融および信用活動のリアルタイムアラートを含め、月額回線あたりの価格を3.99 米ドルから7 米ドルに調整しました。
グローバルマネージドモバイルセキュリティ管理サービス市場レポートの範囲
マネージドモバイルセキュリティ管理サービス市場は、組織がモバイルデバイス、アプリケーション、データ、およびネットワークをサイバー脅威から保護、監視、管理、および防御するのを支援するアウトソーシングサービスを包含しています。レポートは、サービスタイプ、展開モデル、組織規模、エンドユーザー産業、および地理的地域にわたる市場トレンド、需要ドライバー、課題、競合ダイナミクス、および成長機会を分析しています。
マネージドモバイルセキュリティ管理サービス市場レポートは、サービスレイヤー(モバイルデバイスおよびOSセキュリティ、モバイルアプリケーションおよびランタイムセキュリティ、モバイルネットワークおよびウェブセキュリティ、モバイルアイデンティティおよびユーザー行動分析、モバイルトランザクションおびアカウント乗っ取りリスク分析、クロスエンドポイントおよびXDR相関)、企業規模(大企業、中小企業)、サービス提供モデル(フルマネージドサービス、コマネージドサービス、アナリストアドオン付きマネージドプラットフォーム)、展開モデル(オンプレミス、クラウドベース、ハイブリッド)、エンドユーザー産業(情報技術および通信、BFSI、ヘルスケア、小売および電子商取引、製造業、政府および防衛、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| モバイルデバイスおよびOSセキュリティ |
| モバイルアプリケーションおよびランタイムセキュリティ |
| モバイルネットワークおよびウェブセキュリティ |
| モバイルアイデンティティおよびユーザー行動分析 |
| モバイルトランザクションおよびアカウント乗っ取りリスク分析 |
| クロスエンドポイントおよびXDR相関 |
| 大企業 |
| 中小企業 |
| フルマネージドサービス |
| コマネージドサービス |
| アナリストアドオン付きマネージドプラットフォーム |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 情報技術および通信 |
| BFSI |
| ヘルスケア |
| 小売および電子商取引 |
| 製造業 |
| 政府および防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスレイヤー別 | モバイルデバイスおよびOSセキュリティ | |
| モバイルアプリケーションおよびランタイムセキュリティ | ||
| モバイルネットワークおよびウェブセキュリティ | ||
| モバイルアイデンティティおよびユーザー行動分析 | ||
| モバイルトランザクションおよびアカウント乗っ取りリスク分析 | ||
| クロスエンドポイントおよびXDR相関 | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| サービス提供モデル別 | フルマネージドサービス | |
| コマネージドサービス | ||
| アナリストアドオン付きマネージドプラットフォーム | ||
| 展開モデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| エンドユーザー産業別 | 情報技術および通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売および電子商取引 | ||
| 製造業 | ||
| 政府および防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドモバイルセキュリティ理サービス市場の規模はどのくらいですか?
マネージドモバイルセキュリティ管理サービス市場規模は2026年に2.47 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 15.11%で2032年までに5.78 ビリオン 米ドルに達する見込みです。
マネージドモバイルセキュリティサービスの需要を促進しているものは何ですか?
モバイルフィッシングの増加、個人デバイスの使用、プライバシー要件、およびゼロトラスト採用が、継続的なモバイル監視と対応の必要性を高めています。
最大のシェアを持つサービスカテゴリーはどれですか?
モバイルデバイスおよびOSセキュリティは、デバイスの堅牢化、パッチ監視、およびマルウェア検出への需要に支えられ、2026年に28.37%のシェアでサービスレイヤーをリードしています。
最も速く成長している企業グループはどれですか?
中小企業は、フルマネージドサービスが社内能力構築の代替手段を提供するため、2032年までCAGR 16.27%で成長する見込みです。
最も速く拡大している展開アプローチはどれですか?
ハイブリッド展開は、規制を受けた組織がーカライズされたデータ処理とクラウドスケールの脅威インテリジェンスを必要とするため、2032年までCAGR 15.63%で拡大する見込みです。
最も速く拡大している地域はどこですか?
アジア太平洋地域は、企業のデジタル化、5Gの普及、およびサイバーセキュリティ投資に支えられ、2032年までCAGR 16.07%で拡大する見込みです。