
Tamaño y Participación del Mercado de Servicios Gestionados de Gestión de Seguridad Móvil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
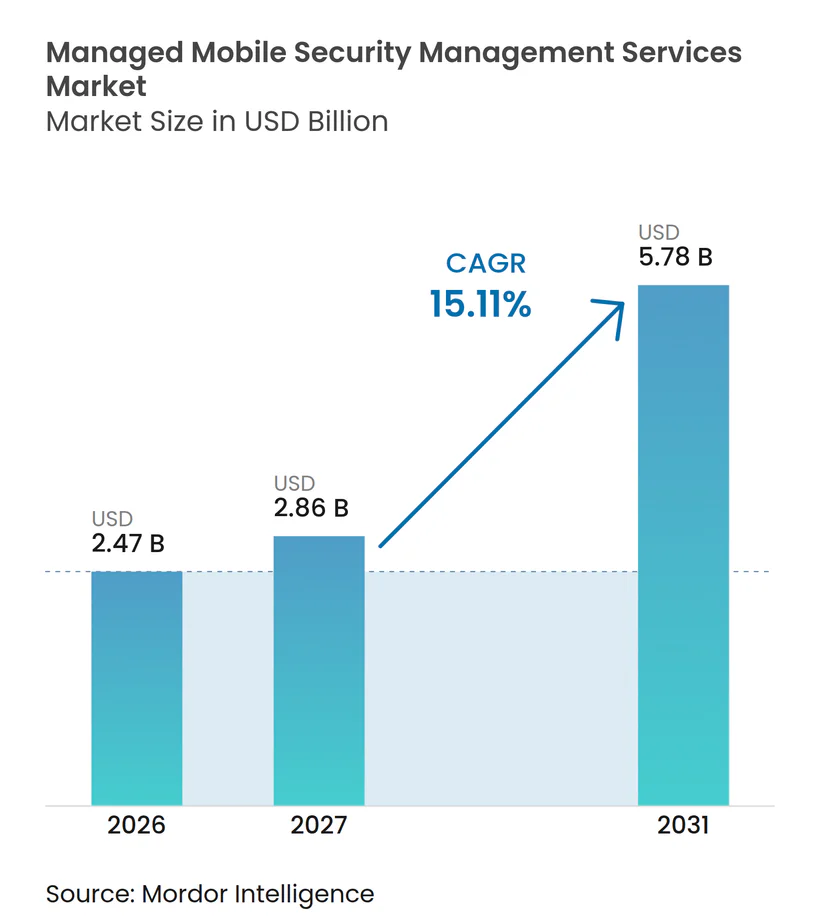
| Tamaño del Mercado (2027) | 2.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Gestión de Seguridad Móvil por Mordor Intelligence
Se espera que el tamaño del mercado de servicios gestionados de gestión de seguridad móvil aumente de 2,47 mil millones de USD en 2026 a 5,78 mil millones de USD en 2032, creciendo a una CAGR del 15,11% durante 2027-2032. Los teléfonos móviles, tabletas y puntos de conexión conectados proporcionan cada vez más acceso a sistemas de identidad, aplicaciones en la nube y flujos de trabajo empresariales principales, lo que aumenta el impacto de los dispositivos comprometidos. El mercado de servicios gestionados de seguridad móvil está ganando tracción a medida que las empresas necesitan monitoreo continuo en dispositivos personales, corporativos y compartidos que ejecutan diferentes sistemas operativos y aplicaciones. El phishing generado por IA, el smishing, el QR-phishing y el malware móvil están creando amenazas que las herramientas básicas de gestión de dispositivos móviles no siempre pueden detectar o investigar. La demanda también está respaldada por requisitos de privacidad, obligaciones de cumplimiento sectorial y programas de confianza cero que requieren que las organizaciones registren los riesgos móviles y controlen el acceso a aplicaciones sensibles. Los proveedores compiten a través de ofertas totalmente gestionadas, plataformas asistidas por analistas y servicios integrados con operadores, mientras que la integración con sistemas heredados de identidad, gestión de dispositivos y mesa de servicio puede retrasar la implementación y limitar la adopción entre organizaciones con presupuesto limitado.
Conclusiones Clave del Informe
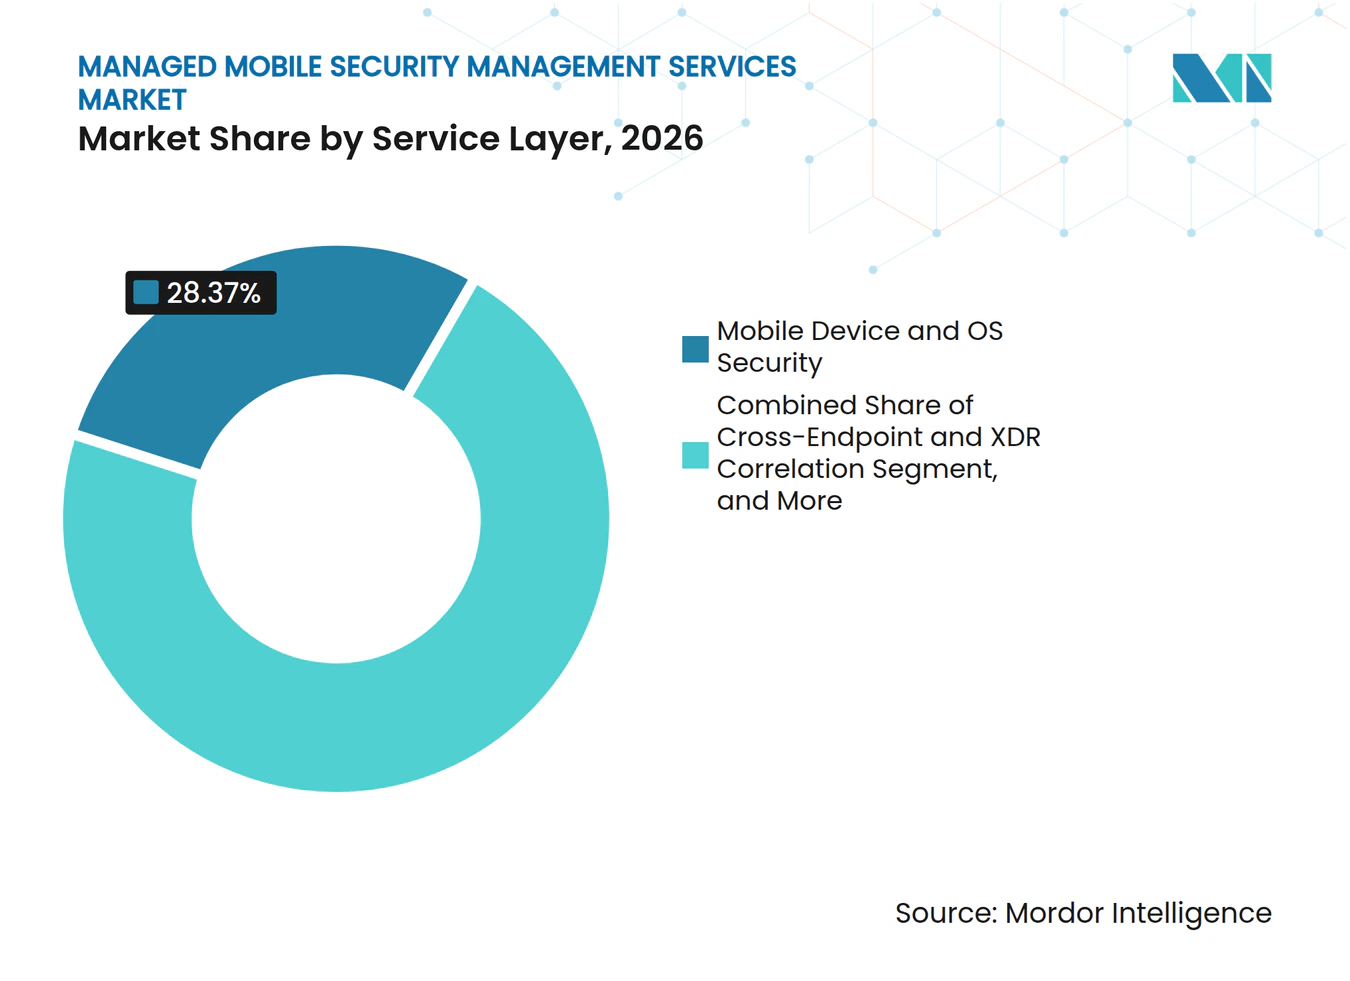
- Por capa de servicio, la seguridad de dispositivos móviles y SO representó el 28,37% de la participación del mercado de servicios gestionados de gestin de seguridad móvil en 2026, mientras que se proyecta que la correlación entre puntos de conexión y XDR se expanda a una CAGR del 15,83% hasta 2032.
- Por tamaño de empresa, las grandes empresas tuvieron una participación del 66,83% en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 16,27% hasta 2032.
- Por modelo de prestación de servicios, los servicios totalmente gestionados tuvieron una participación del 44,27% en 2026, mientras que se proyecta que la Plataforma Gestionada con Complemento de Analista se expanda a una CAGR del 15,91% hasta 2032.
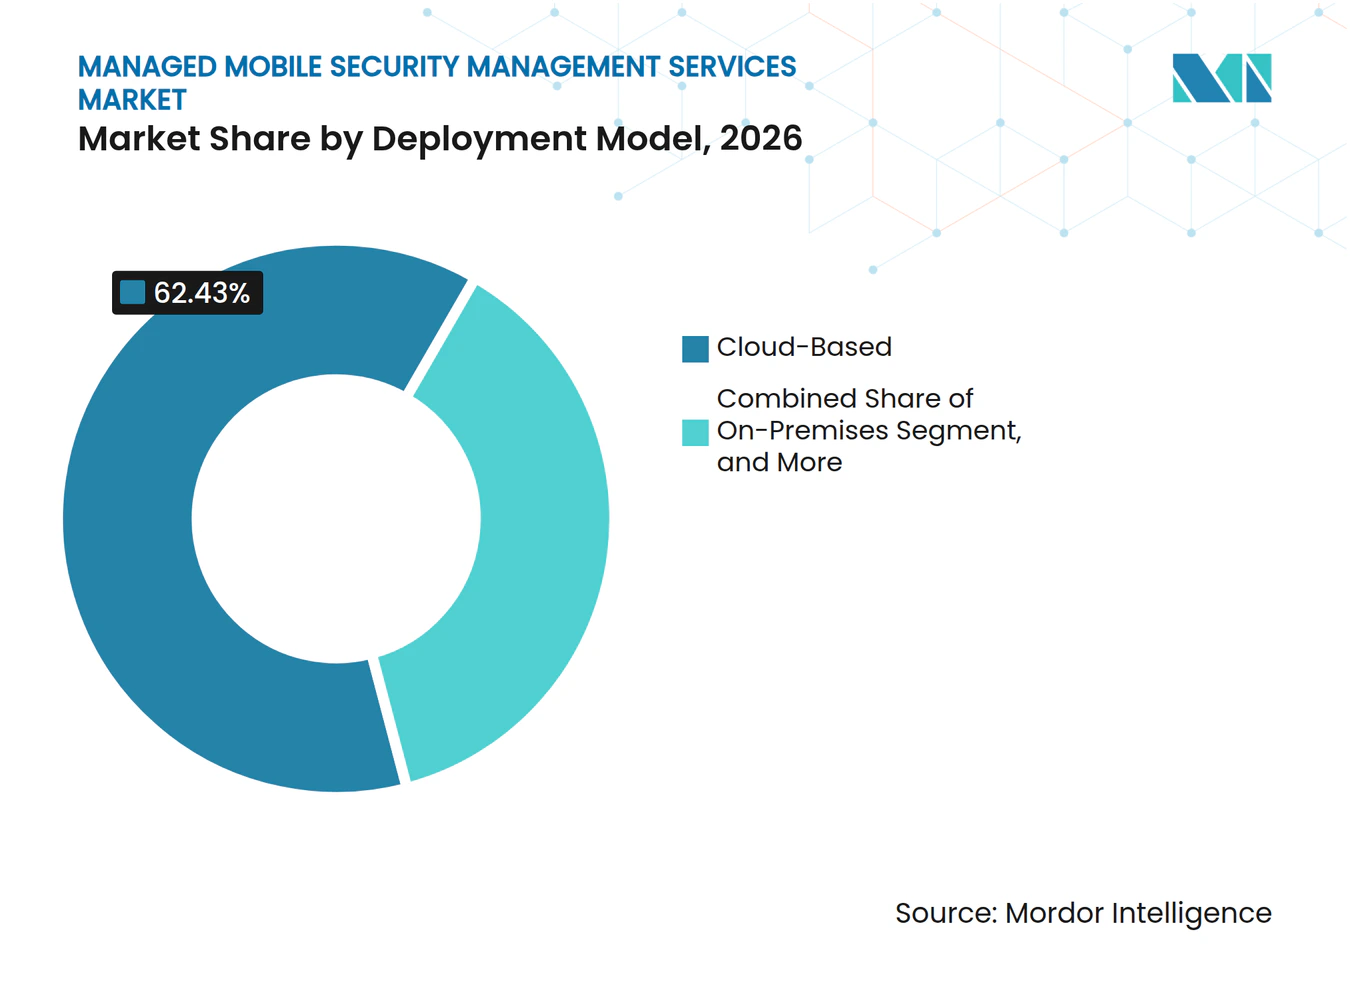
- Por modelo de implementación, los servicios basados en la nube tuvieron una participación del 62,43% en 2026, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 15,63% hasta 2032.
- Por industria del usuario final, el sector BFSI tuvo una participación del 26,87% en 2026, mientras que se proyecta que el sector sanitario se expanda a una CAGR del 15,47% hasta 2032.
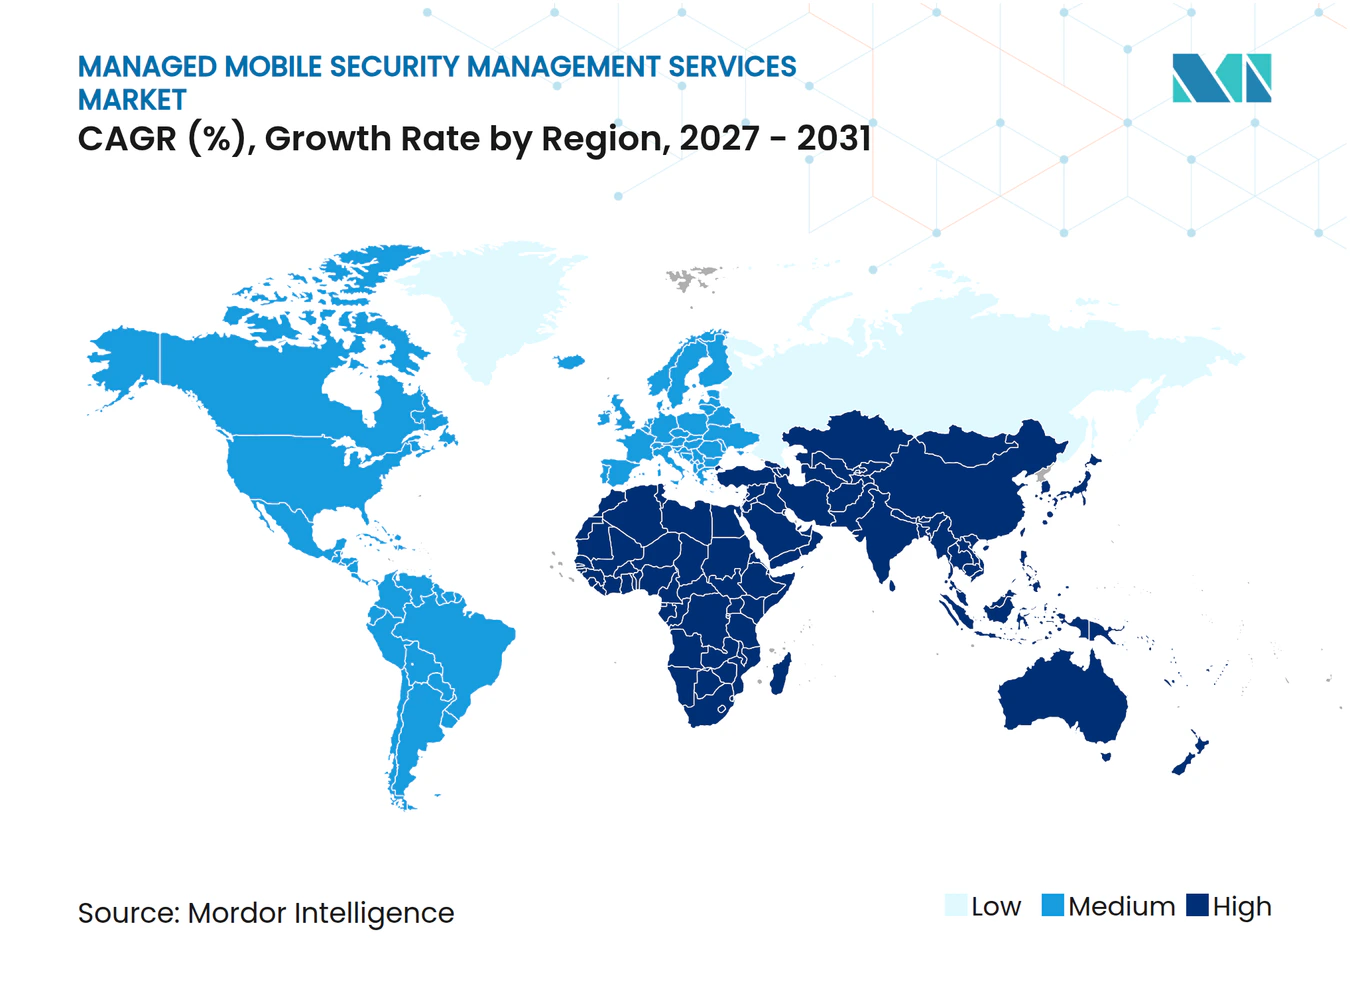
- Por geografía, América del Norte tuvo una participación del 39,17% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 16,07% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Ataques de Phishing Móvil, Smishing y QR-Phishing | +4.1% | Global | Corto plazo (≤ 2 años) |
| Proliferación de BYOD y Trabajo Remoto | +3.4% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Endurecimiento de los Mandatos de Privacidad y Cumplimiento Sectorial | +2.8% | Europa y América del Norte, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de Confianza Cero para Puntos de Conexión Móviles | +2.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Puntos Ciegos de Telemetría de Riesgo Móvil en los Centros de Operaciones de Seguridad Existentes | +1.7% | Global | Largo plazo (≥ 4 años) |
| Análisis en Dispositivo con Preservación de Privacidad para Entornos BYOD | +1.3% | Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Ataques de Phishing Móvil, Smishing y QR-Phishing
Las campañas de phishing dirigidas a usuarios móviles se han vuelto más específicas y más difíciles de detectar con controles básicos de dispositivos. Zimperium informó que los eventos de phishing detectados en los dispositivos móviles de los empleados aumentaron un 380% desde enero de 2025, mientras que el número de dispositivos en los que los empleados hicieron clic en enlaces maliciosos aumentó un 110%. El QR-phishing aumentó un 146% trimestre a trimestre en el primer trimestre de 2026, y el Grupo de Trabajo Anti-Phishing registró un aumento adicional del 40% en el smishing del primer al segundo trimestre de 2026. Zimperium también encontró que el 86% de las campañas de phishing contenían contenido generado por IA, lo que aumenta la necesidad de inteligencia de amenazas continuamente actualizada e investigación gestionada.
Proliferación de BYOD y Trabajo Remoto
Zimperium informó que el dispositivo promedio de los empleados tenía 80 aplicaciones, de las cuales solo 9 estaban relacionadas con el trabajo, y que más del 22% de los dispositivos Android tenían aplicaciones instaladas de fuentes no oficiales. El mercado de servicios gestionados de gestión de seguridad móvil puede abordar este entorno fragmentado a través del monitoreo del comportamiento y la respuesta que va más allá de la gestión de dispositivos móviles basada en políticas. Esta necesidad es especialmente relevante en el mercado de servicios gestionados de gestión de seguridad móvil para organizaciones más pequeñas que carecen de personal dedicado a la seguridad móvil.
Endurecimiento de los Mandatos de Privacidad y Cumplimiento Sectorial
La gobernanza de la seguridad móvil se está formalizando cada vez más a medida que las normas de privacidad y los requisitos sectoriales prestan mayor atención a los datos de los dispositivos y al comportamiento de las aplicaciones. La Comisión Nacional de Informática y Libertades de Francia publicó la Deliberación N.° 2025-024 en abril de 2025, aclarando las obligaciones del RGPD para los editores de aplicaciones móviles, los proveedores de SDK y los proveedores de sistemas operativos. La guía requiere evaluaciones de proporcionalidad cuando los procesos de atestación de dispositivos móviles tratan datos personales. La aplicación de NIS2 en los estados miembros de la Unión Europea en 2025 también aumentó las expectativas de notificación de incidentes y gestión de riesgos para los operadores de servicios esenciales.
Integración de Confianza Cero para Puntos de Conexión Móviles
Los puntos de conexión móviles se incluyen cada vez más en los programas de seguridad de confianza cero porque acceden a aplicaciones sensibles y servicios de identidad. Verizon informó que el 43% de las organizaciones habían adoptado la confianza cero, incluido el 47% de las grandes empresas y el 38% de las pequeñas y medianas empresas. CrowdStrike lanzó Falcon Zero Trust Assessment para iOS y Android en mayo de 2025, vinculando la puntuación de confianza del dispositivo en tiempo real con las señales de Android Enterprise Device Trust.[1] Verizon Business introdujo Trusted Connection en marzo de 2025 para empresas medianas que necesitan acceso seguro en dispositivos conectados, web, nube, SaaS y aplicaciones privadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con Pilas de Identidad y TI Heredadas | -2.1% | Global | Corto plazo (≤ 2 años) |
| Restricciones Presupuestarias entre las Empresas Medianas | -1.6% | Global | Mediano plazo (2-4 años) |
| Requisitos de Aislamiento de Datos entre Inquilinos y Soberanía de Datos | -1.1% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Explicabilidad de la Puntuación de Riesgo Móvil y Fricción en la Confianza de los Empleados | -0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con Pilas de Identidad y TI Heredadas
Las implementaciones de seguridad móvil gestionada a menudo requieren conexiones con proveedores de identidad, plataformas de gestión unificada de puntos de conexión y herramientas de gestión de servicios. Estos sistemas pueden utilizar diferentes modelos de datos, API y métodos de configuración, lo que puede prolongar la incorporación y generar costos de servicios profesionales. El Instituto Nacional de Estándares y Tecnología ha documentado la importancia de integrar los controles de seguridad BYOD en los sistemas empresariales, incluidos los de identidad, dispositivos, aplicaciones y protección de datos. Los proveedores pueden necesitar conectores personalizados para cada combinación de proveedor de identidad y gestión de dispositivos, lo que complica las ventas y la entrega. El problema es especialmente relevante cuando se requiere telemetría de cliente en tiempo real para servicios respaldados por analistas. Las brechas de integración pueden crear limitaciones de visibilidad que reducen el valor de una oferta del mercado de servicios gestionados de gestión de seguridad móvil.
Restricciones Presupuestarias entre las Empresas Medianas
Las organizaciones medianas necesitan una protección móvil más sólida, pero a menudo enfrentan limitaciones en el gasto en seguridad y la experiencia interna. Verizon encontró que el 57% de las pequeñas y medianas empresas reconocieron una desventaja de recursos para responder a los incidentes de ciberseguridad. La adopción de autenticación multifactor avanzada también fue menor entre las pequeñas y medianas empresas, con un 45% en comparación con el 57% de las grandes empresas. Los proveedores en el mercado de servicios gestionados de gestión de seguridad móvil deben equilibrar el costo de las operaciones respaldadas por analistas con flotas de dispositivos más pequeñas y presupuestos por puesto más bajos. Las ofertas modulares en el mercado de servicios gestionados de seguridad móvil permiten a los clientes comenzar con servicios gestionados básicos y agregar soporte de mayor nivel a medida que aumentan los requisitos de riesgo y cumplimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capa de Servicio:
La Seguridad Básica de Dispositivos Respalda la Demanda Mientras la Integración XDR Cambia la PrestaciónLa seguridad de dispositivos móviles y SO representó una participación del 28,37% en 2026. La categoría aborda el endurecimiento de dispositivos, el monitoreo de parches del sistema operativo y la detección de malware móvil. La seguridad de aplicaciones móviles y en tiempo de ejecución aborda el comportamiento de las aplicaciones, mientras que la seguridad de redes y web se centra en conexiones inseguras y amenazas basadas en la web. La analítica de identidad y comportamiento de usuarios añade monitoreo para actividades inusuales de los usuarios. La analítica de riesgo de transacciones móviles y apropiación de cuentas sigue siendo importante para las instituciones financieras porque una sesión bancaria comprometida puede generar una exposición directa a pérdidas.
Se proyecta que la correlación entre puntos de conexión y XDR se expanda a una CAGR del 15,83% de 2027 a 2032. Los equipos de seguridad necesitan cada vez más una vista única de la telemetría móvil, de puntos de conexión, de la nube y de la red, en lugar de paneles móviles separados. Zimperium identificó 34 familias activas de malware móvil dirigidas a más de 1.200 marcas financieras en 90 países en 2025, lo que subraya el alcance del riesgo que la telemetría móvil especializada puede detectar.[2] Zimperium y CrowdStrike integraron la inteligencia de amenazas móviles con Falcon Next-Gen SIEM en marzo de 2025. Los proveedores en el mercado de servicios gestionados de gestión de seguridad móvil que se integran en entornos de operaciones de seguridad más amplios pueden estar mejor posicionados para atender a compradores que buscan menos herramientas separadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
Las Grandes Empresas Lideran el Gasto Mientras las Organizaciones Más Pequeñas Aumentan la AdopciónLas grandes empresas representaron una participación del 66,83% en 2026. Sus flotas de dispositivos más grandes, mayores responsabilidades de cumplimiento y capacidad para gestionar contratos de servicio a largo plazo respaldan esta posición. Muchas grandes organizaciones utilizan acuerdos cogestionados o modelos de complemento de analista. Estos modelos permiten a los equipos internos mantener la supervisión de políticas y el triaje de primer nivel. El proveedor externo puede entonces suministrar análisis avanzados, inteligencia de amenazas especializada y soporte de respuesta.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 16,27% de 2027 a 2032. Los servicios totalmente gestionados pueden ser más prácticos para estas organizaciones que contratar y retener especialistas dedicados en seguridad móvil. CrowdStrike incluyó Falcon for Mobile en su paquete de protección de puntos de conexión para pymes Falcon Go, lo que ilustra el uso de ofertas de menor entrada para compradores más pequeños. Estos clientes pueden aún así reevaluar las suscripciones cuando el servicio no muestra resultados claros de prevención o respuesta trimestrales. Los informes claros, los precios modulares y los resultados de seguridad visibles son importantes para mantener las relaciones en el mercado de servicios gestionados de gestión de seguridad móvil.
Por Modelo de Prestación de Servicios:
Los Servicios Totalmente Gestionados Lideran Mientras las Plataformas Asistidas por Analistas Ganan TerrenoLos servicios totalmente gestionados representaron el 44,27% del mercado de servicios gestionados de seguridad móvil en 2026. Este modelo atrae a las empresas que desean que un tercero opere las herramientas de seguridad móvil y gestione la respuesta diaria. Las organizaciones medianas y los usuarios del sector público pueden beneficiarse incluso cuando no tienen analistas de seguridad móvil dedicados. El modelo también respalda los controles de seguridad documentados y los informes recurrentes. Esto puede ayudar a los clientes con auditorías y requisitos de gobernanza interna.
Se proyecta que la Plataforma Gestionada con Complemento de Analista se expanda a una CAGR del 15,91% de 2027 a 2032. Este formato combina el monitoreo automatizado con la revisión humana para investigaciones, excepciones de políticas y escaladas. Lookout lanzó Visibilidad y Gobernanza de IA en abril de 2026 para identificar aplicaciones habilitadas con IA en dispositivos móviles y marcar la actividad de IA en la sombra para revisión por parte de analistas. El enfoque refleja la demanda de automatización a escala sin eliminar el juicio contextual de los casos complejos. La industria de servicios de gestión de seguridad móvil, por lo tanto, admite varios modelos operativos en lugar de un único diseño de servicio.
Por Modelo de Implementación:
Los Servicios Basados en la Nube Lideran Mientras los Modelos Híbridos Abordan las Necesidades de Control de DatosLos servicios basados en la nube tuvieron una participación del 62,43% del mercado de servicios gestionados de gestión de seguridad móvil en 2026. La entrega en la nube permite a los proveedores actualizar la inteligencia de amenazas, distribuir cambios de políticas y agregar capacidad analítica sin inversión en infraestructura del lado del cliente. Este enfoque puede reducir el tiempo de implementación para los usuarios con aplicaciones e identidades conectadas a la nube. La entrega en la nube ayuda a reducir los retrasos que pueden ocurrir cuando el tráfico de seguridad debe pasar por sistemas de inspección en instalaciones propias. Estos factores operativos explican el fuerte uso de los servicios basados en la nube en el mercado de servicios gestionados de gestión de seguridad móvil.
Se proyecta que la implementación híbrida se expanda a una CAGR del 15,63% de 2027 a 2032. Las organizaciones reguladas pueden necesitar procesamiento localizado para cierta telemetría móvil mientras siguen dependiendo de la inteligencia de amenazas global. Las instituciones financieras son un ejemplo claro, ya que los requisitos de residencia de datos pueden coexistir con la necesidad de una amplia cobertura de amenazas. Los proveedores deben mantener un rendimiento consistente entre los componentes locales y en la nube. La implementación en instalaciones propias sigue siendo relevante para los usuarios gubernamentales y de defensa con requisitos de aislamiento de red, aunque la entrega en nube soberana ofrece una alternativa.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final:
El Sector BFSI Mantiene la Mayor Posición Mientras el Sector Sanitario se Expande Más RápidoEl sector BFSI tuvo una participación del 26,87% en 2026. El sector enfrenta fraude en transacciones móviles, intentos de apropiación de cuentas y amplios requisitos de cumplimiento. PCI DSS y el Programa de Seguridad para Clientes de SWIFT crean presión adicional para los controles documentados. Zimperium rastreó 34 familias de malware móvil dirigidas a más de 1.200 marcas financieras en 90 países en 2025. Leagsoft informó cobertura en 6 grandes bancos estatales chinos tras ganar un proyecto de seguridad móvil con China Construction Bank en 2026.
Se proyecta que el sector sanitario se expanda a una CAGR del 15,47% de 2027 a 2032. Los hospitales, los proveedores de telemedicina y los fabricantes de dispositivos médicos están extendiendo los flujos de trabajo clínicos a los dispositivos móviles. Los dispositivos compartidos entre turnos crean requisitos específicos de inscripción, acceso y separación de datos. La Ley de Portabilidad y Responsabilidad de Seguros Médicos requiere salvaguardas documentadas para la información de salud protegida electrónicamente, lo que hace que la gestión lista para auditorías sea valiosa. El gobierno y la defensa requieren controles sólidos, mientras que la manufactura está aumentando su uso de dispositivos móviles en los servicios gestionados de seguridad móvil.
Análisis Geográfico
América del Norte tuvo el 39,17% de la participación del mercado de servicios gestionados de gestión de seguridad móvil en 2026. AT&T Business y Palo Alto Networks pusieron a disposición AT&T Dynamic Defense y AT&T SASE en julio de 2026. Verizon Business lanzó Trusted Connection en marzo de 2025 para empresas medianas. La demanda en Estados Unidos está respaldada por los requisitos de la Agencia de Seguridad de Infraestructura y Ciberseguridad y el marco de Certificación del Modelo de Madurez de Ciberseguridad del Departamento de Defensa. Canadá está aumentando su actividad de seguridad de puntos de conexión en servicios financieros y gobierno, mientras que México está respaldado por el uso móvil en manufactura y prácticas más sólidas de gobernanza corporativa.
Europa tiene una posición relevante en el mercado de servicios gestionados de gestión de seguridad móvil porque el RGPD y NIS2 requieren una gestión de riesgos e informes de incidentes más sólidos. El Reino Unido, Alemania y Francia lideran la adopción a través de sus respectivos marcos de seguridad móvil y protección de datos. La guía de la Comisión Nacional de Informática y Libertades de Francia para aplicaciones móviles proporciona un ejemplo claro de la estrecha atención de la región al procesamiento de datos y la atestación de dispositivos móviles. América del Sur está desarrollándose en el mercado de servicios gestionados de gestión de seguridad móvil a través de la actividad de gobernanza de datos móviles impulsada por la Ley General de Protección de Datos de Brasil, particularmente en servicios financieros.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,07% de 2027 a 2032. La Asociación GSM informó que se prevé que el gasto en ciberseguridad en Asia-Pacífico alcance los 60,6 mil millones de USD en 2028, con una CAGR del 10,6% desde 2025. iCubed Systems lanzó Trend Vision One Mobile Security en diciembre de 2025 a través de su plataforma CLOMO MDM en Japón.[3] La Inteligencia de la Asociación GSM también indicó que casi dos tercios de los operadores móviles en Asia-Pacífico habían adoptado enfoques de seguridad proactivos, en comparación con el 53% a nivel mundial.
Panorama Competitivo
Concentración del Mercado
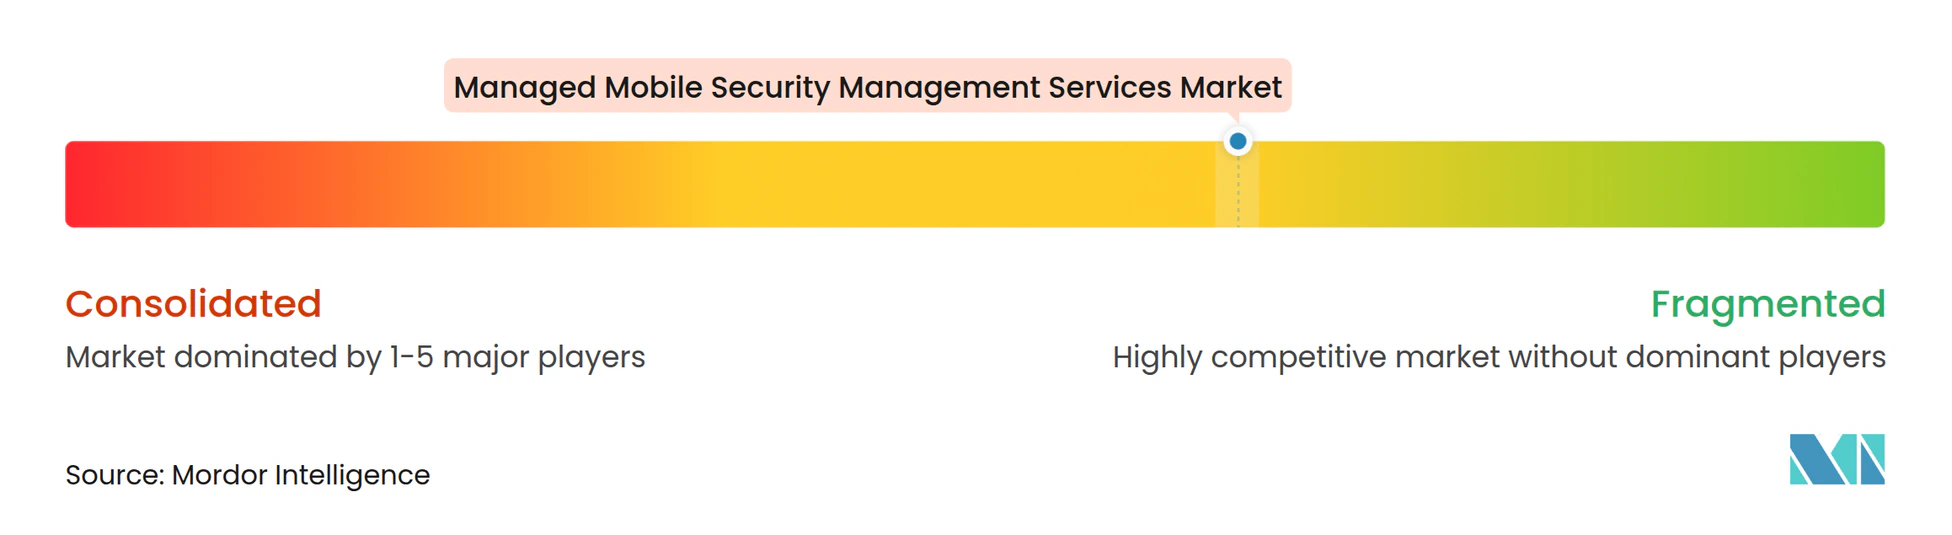
El mercado de servicios gestionados de gestión de seguridad móvil está moderadamente fragmentado. Los grandes proveedores de servicios de TI, los operadores de telecomunicaciones, los proveedores de seguridad de puntos de conexión, los especialistas en gestión unificada de puntos de conexión y las empresas de seguridad móvil pura compiten por contratos empresariales. Accenture, IBM, NTT DATA y Kyndryl proporcionan protección móvil como parte de carteras de seguridad gestionada más amplias. AT&T y Verizon combinan servicios de seguridad con operaciones de red. Ivanti, Jamf y Omnissa se centran en la gestión de dispositivos, mientras que Zimperium, Lookout y Pradeo aportan inteligencia de amenazas móviles especializada.
La competencia se centra cada vez más en integrar señales móviles en operaciones de seguridad más amplias. CrowdStrike lanzó Falcon Zero Trust Assessment para iOS y Android en mayo de 2025, combinando la puntuación de postura móvil con las señales de Android Enterprise Device Trust. Zimperium y Sekoia anunciaron una integración en octubre de 2026 para incorporar la telemetría de amenazas móviles en una plataforma autónoma de operaciones de seguridad. Estos ejemplos abordan un problema recurrente en el que las amenazas móviles se examinan por separado de los incidentes en la nube y en los puntos de conexión. Los proveedores en el mercado de servicios gestionados de gestión de seguridad móvil que hacen que las alertas móviles sean utilizables dentro de un proceso de investigación único pueden ofrecer un caso operativo más claro a los compradores empresariales.
Las asociaciones con operadores y tecnológicas son otro enfoque competitivo importante en el mercado de servicios gestionados de gestión de seguridad móvil. AT&T y Cisco lanzaron una oferta de perímetro de servicio de acceso seguro en agosto de 2025 para empresas distribuidas. T-Mobile y Palo Alto Networks anunciaron su oferta de SASE gestionado en mayo de 2025, incorporando autenticación basada en SIM y capacidades de seguridad 5G a los puntos de conexión inalámbricos. Pradeo se expandió a través de integraciones de socios con Samsung SDS, Techstep y Fence, mostrando cómo los especialistas pueden utilizar canales en lugar de depender únicamente de las ventas directas a empresas.
Líderes de la Industria de Servicios Gestionados de Gestión de Seguridad Móvil
-
Accenture plc
-
AT&T Inc.
-
Broadcom Inc.
-
Cisco Systems, Inc.
-
CrowdStrike Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Gestión de Seguridad Móvil Empresas cubiertas en este informe
- Accenture plc
- AT&T Inc.
- Broadcom Inc.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- International Business Machines Corporation
- Ivanti, Inc.
- JAMF Software, LLC
- Kyndryl Holdings, Inc.
- Lookout, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Omnissa, LLC
- Palo Alto Networks, Inc.
- Verizon Communications Inc.
- Zimperium, Inc.
- Pradeo Security Systems SAS
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Gestión de Seguridad Móvil
- Octubre de 2026: Zimperium y Sekoia anunciaron una integración que incorpora la telemetría de Zimperium Mobile Threat Defense en la plataforma autónoma de centro de operaciones de seguridad de Sekoia, lo que permite a los equipos de seguridad correlacionar las señales de amenazas móviles con eventos de seguridad empresarial más amplios y realizar investigaciones asistidas por IA. Esto aborda directamente el punto ciego persistente de las amenazas móviles que se investigan de forma aislada de los incidentes en puntos de conexión y en la nube.
- Julio de 2026: AT&T Business y Palo Alto Networks anunciaron la disponibilidad general de AT&T Dynamic Defense con Palo Alto Networks y AT&T SASE con Palo Alto Networks, ofreciendo prevención de amenazas totalmente gestionada impulsada por IA y SASE unificado integrado en la red empresarial de AT&T. Ambas ofertas incluyen un camino práctico hacia la resiliencia cuántica, dirigido a la complejidad de asegurar entornos multinube y fuerzas de trabajo móviles y remotas.
- Abril de 2026: Lookout lanzó Visibilidad y Gobernanza de IA, una capacidad centrada en dispositivos móviles que descubre aplicaciones habilitadas con IA sancionadas y no sancionadas en dispositivos corporativos y BYOD, monitorea el comportamiento de los agentes de IA y aplica controles de datos para evitar que la información sensible llegue a servicios de IA no aprobados.
- Febrero de 2026: AT&T actualizó ActiveArmor Advanced Mobile Security para incluir el reembolso por fraude de identidad de hasta 1 millón de USD por suscriptor y alertas en tiempo real para actividad financiera y crediticia, ajustando el precio mensual por línea de 3,99 USD a 7 USD.
Alcance del Informe Global del Mercado de Servicios Gestionados de Gestión de Seguridad Móvil
El Mercado de Servicios Gestionados de Gestión de Seguridad Móvil abarca los servicios externalizados que ayudan a las organizaciones a asegurar, monitorear, gestionar y proteger los dispositivos móviles, las aplicaciones, los datos y las redes frente a las ciberamenazas. El informe analiza las tendencias del mercado, los impulsores de la demanda, los desafíos, la dinámica competitiva y las oportunidades de crecimiento en los tipos de servicio, los modelos de implementación, los tamaños de las organizaciones, las industrias de los usuarios finales y las regiones geográficas.
El Informe del Mercado de Servicios Gestionados de Gestión de Seguridad Móvil está Segmentado por Capa de Servicio (Seguridad de Dispositivos Móviles y SO, Seguridad de Aplicaciones Móviles y en Tiempo de Ejecución, Seguridad de Redes y Web Móvil, Analítica de Identidad Móvil y Comportamiento de Usuarios, Analítica de Riesgo de Transacciones Móviles y Apropiación de Cuentas, y Correlación entre Puntos de Conexión y XDR), Tamaño de Empresa (Grandes Empresas, y Pequeñas y Medianas Empresas), Modelo de Prestación de Servicios (Servicios Totalmente Gestionados, Servicios Cogestionados, y Plataforma Gestionada con Complemento de Analista), Modelo de Implementación (En Instalaciones Propias, Basado en la Nube, e Híbrido), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Sector Sanitario, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Seguridad de Dispositivos Móviles y SO |
| Seguridad de Aplicaciones Móviles y en Tiempo de Ejecución |
| Seguridad de Redes y Web Móvil |
| Analítica de Identidad Móvil y Comportamiento de Usuarios |
| Analítica de Riesgo de Transacciones Móviles y Apropiación de Cuentas |
| Correlación entre Puntos de Conexión y XDR |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Servicios Totalmente Gestionados |
| Servicios Cogestionados |
| Plataforma Gestionada con Complemento de Analista |
| En Instalaciones Propias |
| Basado en la Nube |
| Híbrido |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Sector Sanitario |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Capa de Servicio | Seguridad de Dispositivos Móviles y SO | |
| Seguridad de Aplicaciones Móviles y en Tiempo de Ejecución | ||
| Seguridad de Redes y Web Móvil | ||
| Analítica de Identidad Móvil y Comportamiento de Usuarios | ||
| Analítica de Riesgo de Transacciones Móviles y Apropiación de Cuentas | ||
| Correlación entre Puntos de Conexión y XDR | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Modelo de Prestación de Servicios | Servicios Totalmente Gestionados | |
| Servicios Cogestionados | ||
| Plataforma Gestionada con Complemento de Analista | ||
| Por Modelo de Implementación | En Instalaciones Propias | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Sector Sanitario | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de gestión de seguridad móvil?
El tamaño del mercado de servicios gestionados de gestión de seguridad móvil es de 2,47 mil millones de USD en 2026 y se proyecta que alcance los 5,78 mil millones de USD en 2032, a una CAGR del 15,11% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios gestionados de seguridad móvil?
El creciente phishing móvil, el uso de dispositivos personales, los requisitos de privacidad y la adopción de la confianza cero están aumentando la necesidad de monitoreo y respuesta móvil continua.
¿Qué categoría de servicio tiene la mayor participación?
La seguridad de dispositivos móviles y SO lidera la capa de servicio con una participación del 28,37% en 2026, respaldada por la demanda de endurecimiento de dispositivos, monitoreo de parches y detección de malware.
¿Qué grupo empresarial está creciendo más rápido?
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 16,27% hasta 2032, ya que los servicios totalmente gestionados ofrecen una alternativa a la construcción de capacidades internas.
¿Qué enfoque de implementación se está expandiendo más rápido?
Se proyecta que la implementación híbrida se expanda a una CAGR del 15,63% hasta 2032 porque las organizaciones reguladas necesitan manejo localizado de datos e inteligencia de amenazas a escala de nube.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,07% hasta 2032, respaldada por la digitalización empresarial, la disponibilidad de 5G y la inversión en ciberseguridad.