
Tamanho e Participação do Mercado de Serviços Gerenciados de Segurança de Aplicações Móveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.32 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.84 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.56 % |
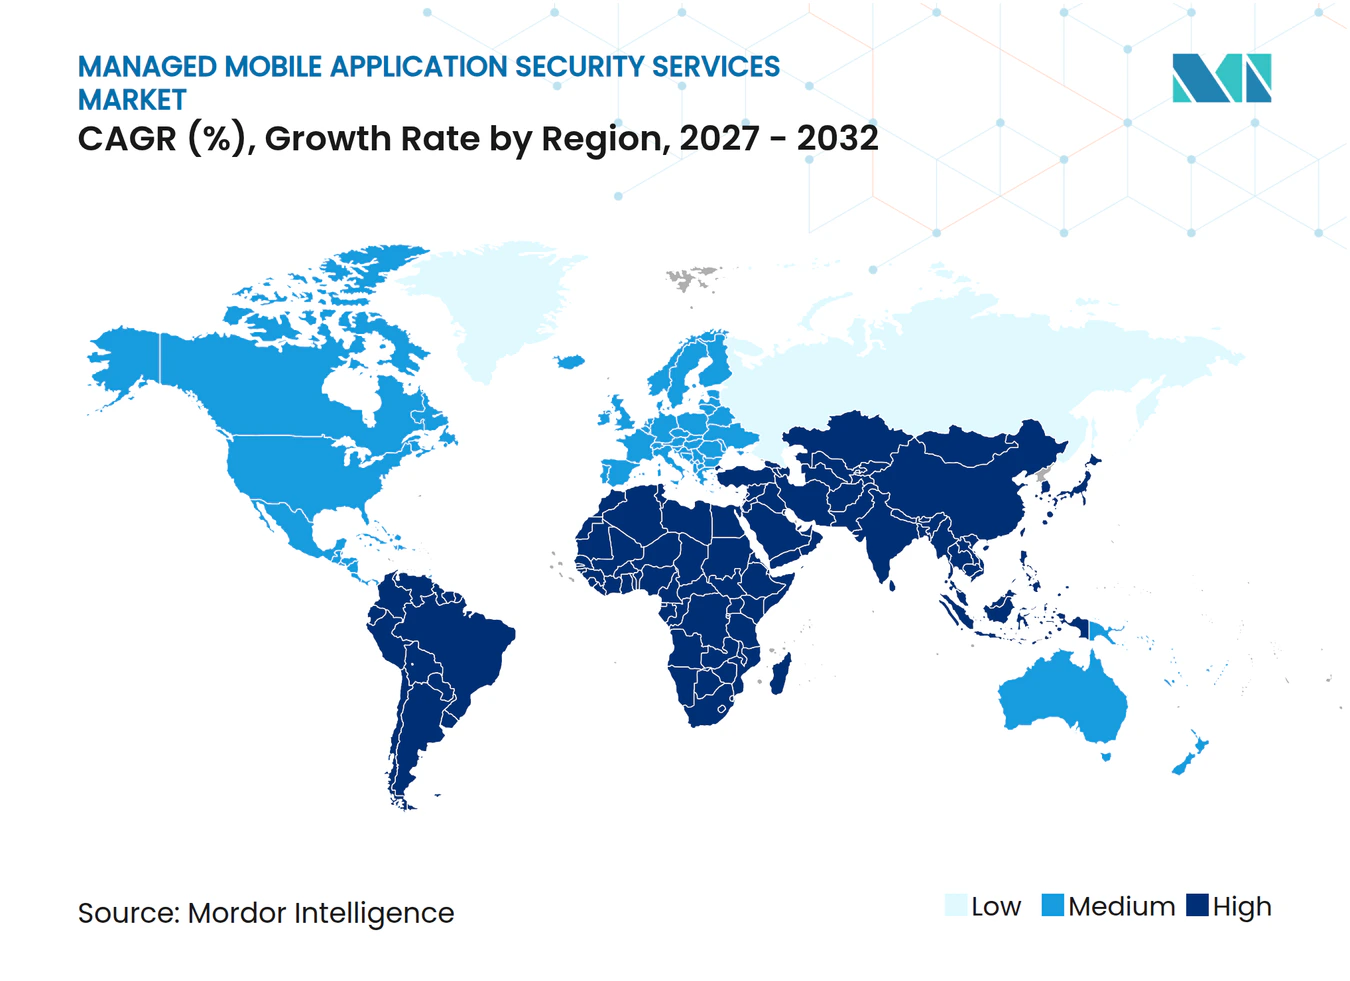
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Segurança de Aplicações Móveis por Mordor Intelligence
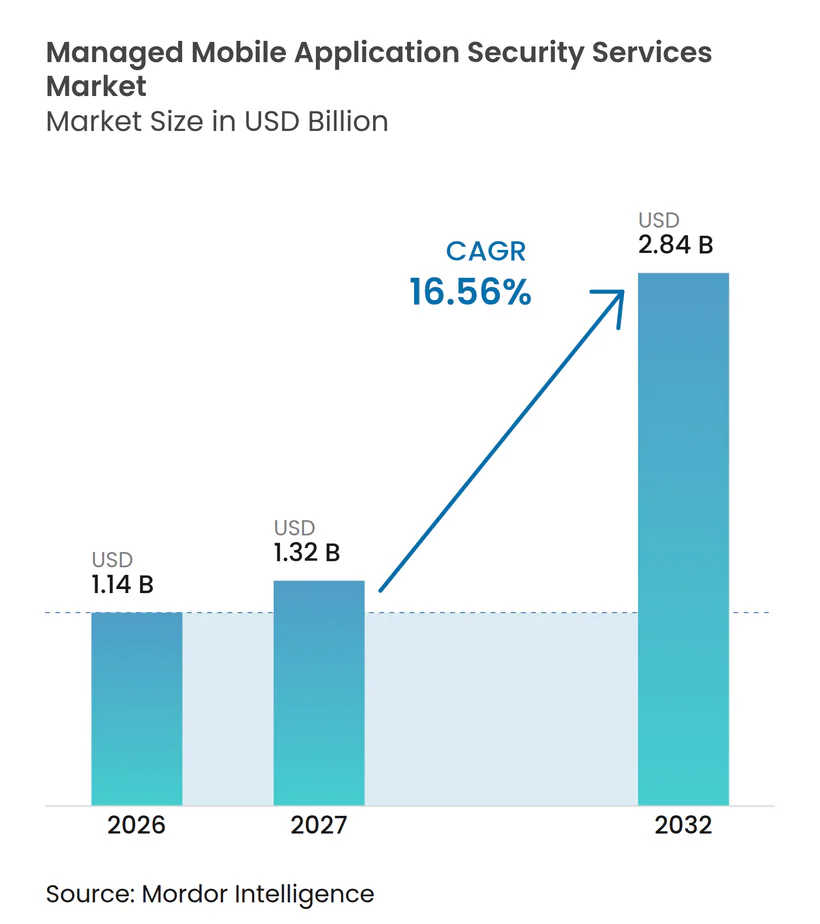
O tamanho do Mercado de Serviços Gerenciados de Segurança de Aplicações Móveis é avaliado em 1,14 bilhões de USD em 2026 e tem previsão de atingir 2,84 bilhões de USD até 2032, crescendo a um CAGR de 16,56% de 2027 a 2032. O mercado de serviços gerenciados de segurança de aplicações móveis está em expansão à medida que as empresas tratam as aplicações móveis como um canal de negócios central, e não como uma extensão de seus sites ou sistemas desktop. A atividade de ameaças, a exposição a fraudes e as necessidades contínuas de conformidade estão tornando os testes periódicos menos adequados para organizações que operam aplicações móveis voltadas ao cliente. Os provedores estão respondendo combinando testes, proteção em tempo de execução, controles de fraude e telemetria de operações de segurança em contratos gerenciados. O mercado também se beneficia da demanda por modelos de entrega que permitem às equipes de segurança manter o controle de políticas enquanto utilizam expertise externa. A integração com sistemas legados de identidade, dados e segurança permanece uma restrição prática, especialmente para organizações com recursos internos de segurança limitados.
Principais Conclusões do Relatório
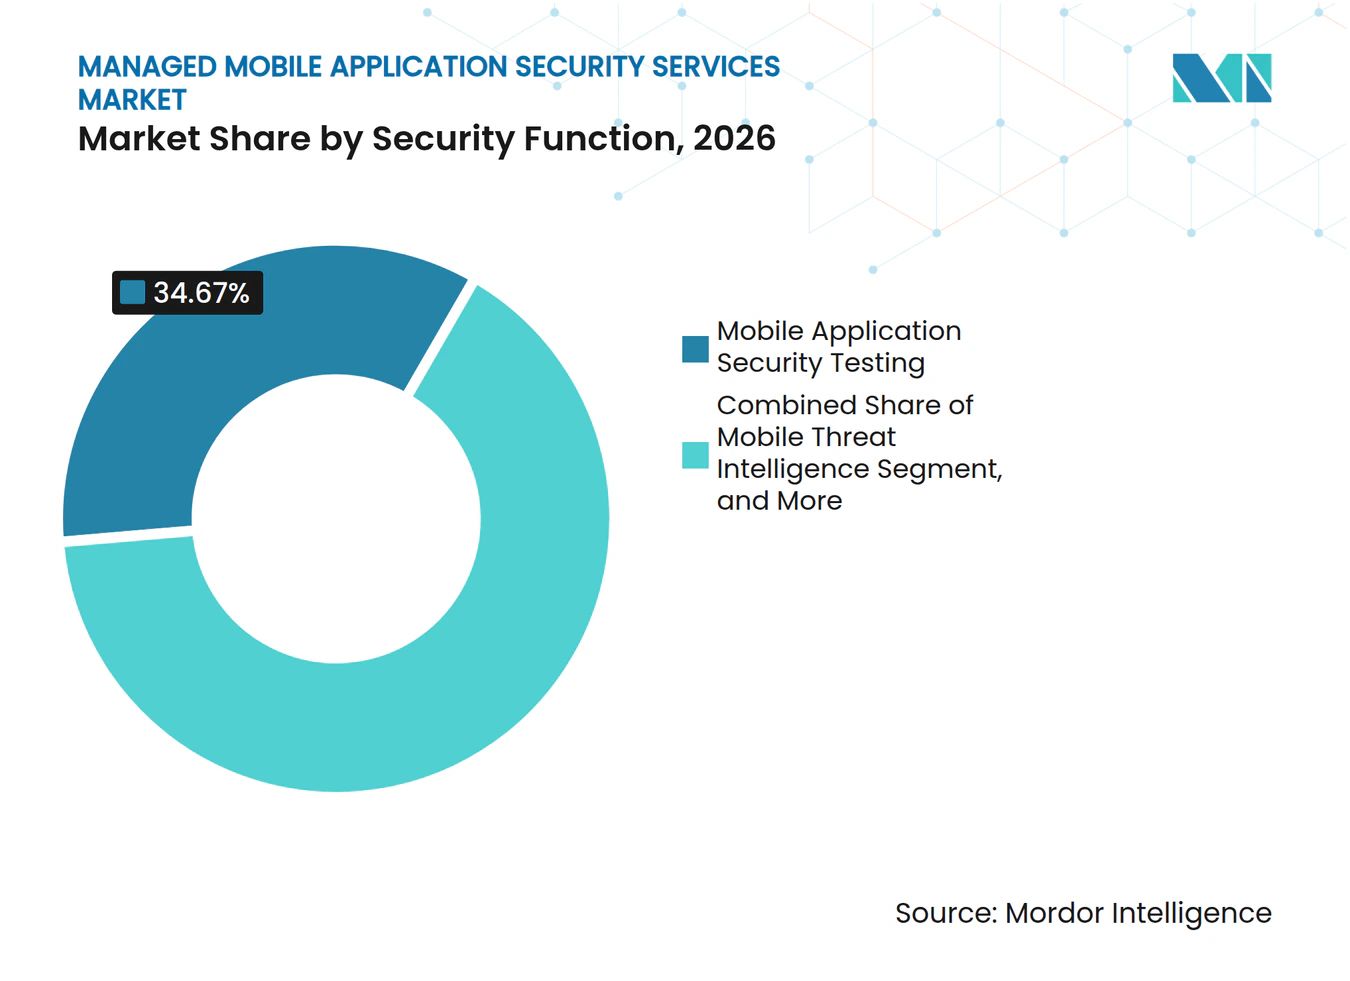
- Por função de segurança, os Testes de Segurança de Aplicações Móveis detinham 34,67% da participação do mercado de serviços gerenciados de segurança de aplicações móveis em 2026, enquanto a Proteção contra Fraude Móvel, Bots e Tomada de Conta está projetada para expandir a um CAGR de 17,43% até 2032.
- Por tamanho de empresa, as grandes empresas detinham 65,83% da participação de mercado em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 17,32% até 2032.
- Por modelo de entrega de serviço, os Serviços Totalmente Gerenciados detinham 42,37% da participação de mercado em 2026, enquanto o modelo de Plataforma Gerenciada está projetado para expandir a um CAGR de 17,63% até 2032.
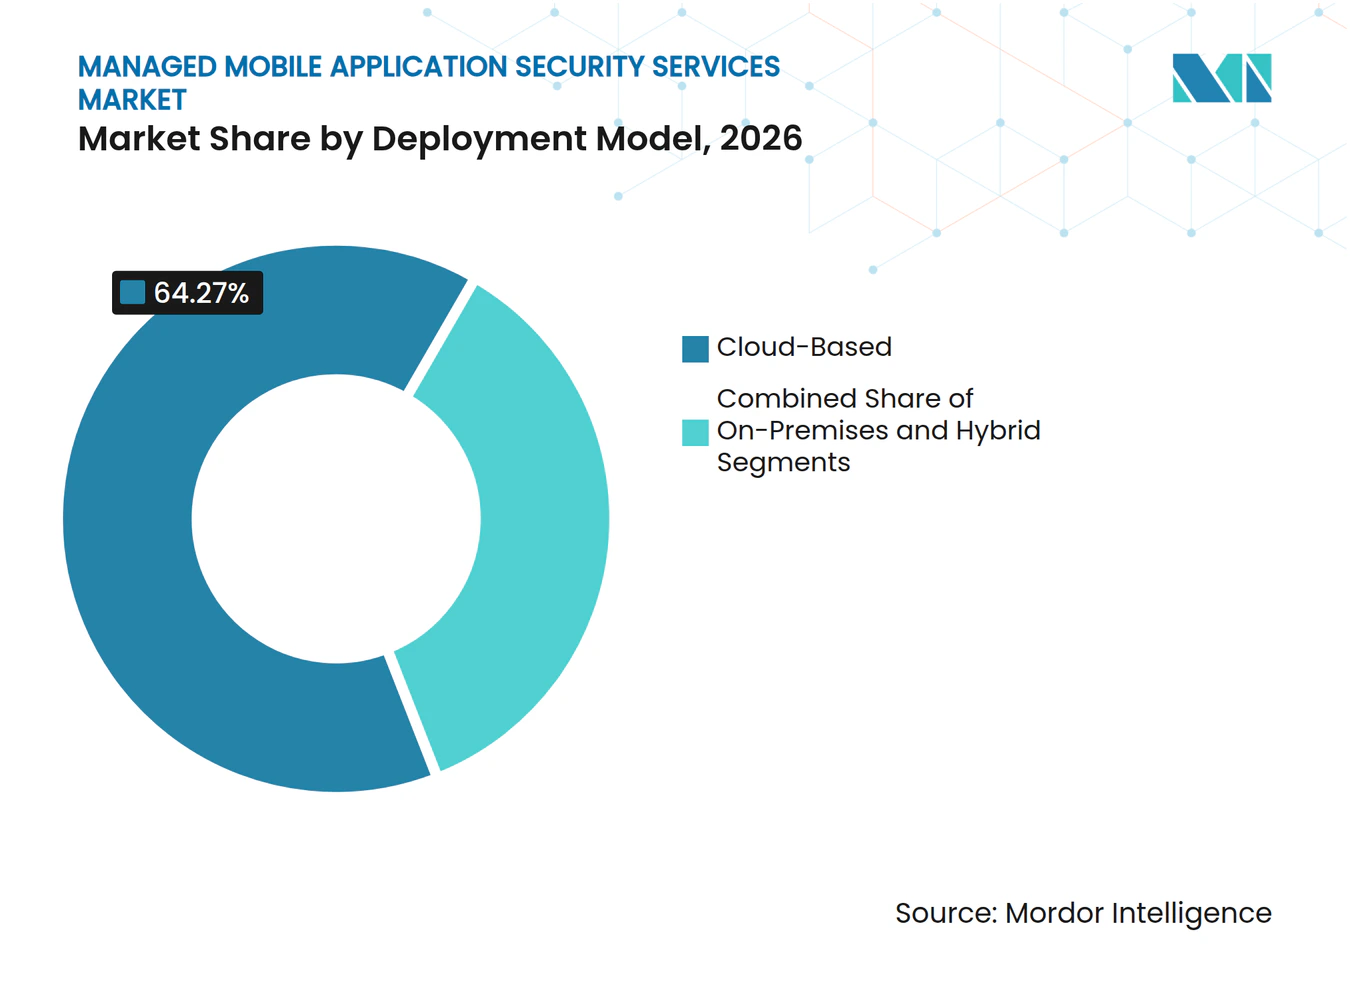
- Por modelo de implantação, a implantação em nuvem detinha 64,27% da participação de mercado em 2026, enquanto a implantação híbrida está projetada para expandir a um CAGR de 17,23% até 2032.
- Por setor do usuário final, o BFSI detinha 27,43% da participação de mercado em 2026, enquanto a saúde está projetada para expandir a um CAGR de 17,36% até 2032.
- Por geografia, a América do Norte detinha 40,17% da participação de mercado em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 17,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Ameaças Cibernéticas Móveis e Fraudes | +4.8% | Global | Curto prazo (≤ 2 anos) |
| Proliferação de BYOD e Trabalho Remoto | +3.5% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Endurecimento dos Mandatos de Privacidade e Conformidade Setorial | +2.9% | América do Norte, UE, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração de Confiança Zero para Endpoints Móveis | +2.4% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pontos Cegos de Telemetria de Risco Móvel nos SOCs Existentes | +1.9% | Global | Curto prazo (≤ 2 anos) |
| Código Móvel Gerado por IA Expandindo as Cargas de Trabalho de Segurança | +1.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Ameaças Cibernéticas Móveis e Fraudes
O mercado de serviços gerenciados de segurança de aplicações móveis está respondendo a uma superfície de ataque móvel mais ampla e persistente. A Guardsquare relatou que 72% das organizações pesquisadas sofreram pelo menos 1 incidente de segurança em aplicações móveis durante o ano anterior, enquanto 65% relataram perda de clientes após um incidente. A Kaspersky registrou 14.059.465 ataques a dispositivos móveis em 2025 e observou um aumento de várias vezes nos pacotes de Trojans bancários móveis.[1] O relatório identificou a Índia, a Turquia e o Brasil como áreas com atividade concentrada de Trojans bancários. A Digital.ai relatou que 87% das aplicações monitoradas foram atacadas em 2026, ante 55% em 2022, à medida que a inteligência artificial reduziu o custo de engenharia reversa e geração de exploits. Essas condições sustentam a demanda por serviços gerenciados que fornecem monitoramento, testes e resposta persistentes, em vez de uma única avaliação.
Proliferação de BYOD e Trabalho Remoto
O uso de dispositivos pessoais está agora incorporado em muitos ambientes de trabalho, o que aumenta o valor dos controles de segurança na camada de aplicação. O gerenciamento de dispositivos móveis pode administrar dispositivos registrados, mas não elimina os riscos de phishing entregue por meio de aplicações de mensagens para consumidores. A Lookout constatou que o gerenciamento de dispositivos móveis não reduziu materialmente as taxas de encontro com phishing em plataformas de mensagens amplamente utilizadas. Essa limitação torna a proteção gerenciada de aplicações relevante ao lado de investimentos em gerenciamento de dispositivos e gerenciamento unificado de endpoints. A orientação do NIST para segurança de dispositivos móveis corporativos fornece uma linha de base de controles para organizações que gerenciam tanto dispositivos de propriedade da organização quanto dispositivos de propriedade pessoal. O mercado de serviços gerenciados de segurança de aplicações móveis pode, portanto, preencher uma lacuna entre a administração de dispositivos e a proteção da própria aplicação de negócios. Isso favorece provedores que podem proteger aplicações sem exigir registro extensivo de dispositivos ou criar atrito desnecessário para o usuário.
Endurecimento dos Mandatos de Privacidade e Conformidade Setorial
A regulamentação está transformando a proteção móvel de uma preferência técnica em um requisito operacional documentado. A Comissão Europeia afirma que a Lei de Resiliência Cibernética exige que os fabricantes relatem ativamente vulnerabilidades que foram exploradas e incidentes graves por meio de canais definidos, uma vez que os requisitos de notificação aplicáveis entrem em vigor. O regulador financeiro da China emitiu requisitos de gerenciamento de aplicações móveis para instituições bancárias e de seguros em 2025, incluindo reforço de segurança, transmissão de dados criptografada e avaliações periódicas de risco. O Departamento de Serviços Financeiros de Nova York alterou os requisitos da Parte 500, elevando também as expectativas para gerenciamento de vulnerabilidades e proteções contra código malicioso. Esses requisitos sobrepostos favorecem provedores gerenciados que podem fornecer evidências repetíveis, fluxos de trabalho de vulnerabilidades e relatórios de conformidade. O mercado de serviços gerenciados de segurança de aplicações móveis se beneficia quando os publicadores de aplicações buscam controles que possam ser demonstrados a reguladores, auditores e clientes corporativos.
Integração de Confiança Zero para Endpoints Móveis
Os programas de confiança zero estão se estendendo cada vez mais ao endpoint móvel, onde a postura do dispositivo e a integridade da aplicação afetam as decisões de acesso. A CrowdStrike disponibilizou sua Avaliação de Confiança Zero Falcon para iOS e Android em maio de 2025, adicionando avaliação de confiança em tempo real para endpoints móveis à sua plataforma. O NIST descreve a verificação contínua como uma característica central da arquitetura de confiança zero. Os controles móveis podem avaliar a integridade do código, a postura do dispositivo e o comportamento da sessão, o que complementa os controles focados em rede que abordam o movimento lateral. A Zscaler introduziu o Zscaler Cellular em 2026 para aplicar a aplicação de políticas de confiança zero por meio da conectividade de rede móvel. O mercado de serviços gerenciados de segurança de aplicações móveis se beneficia dessa arquitetura de segurança mais ampla porque as empresas precisam de ferramentas e expertise operacional que conectem sinais móveis com políticas de identidade e acesso. Provedores com integrações estabelecidas podem reduzir o esforço necessário para passar de um plano de confiança zero para uma prática operacional diária.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração com Pilhas de TI Legadas | -2.2% | Global | Curto prazo (≤ 2 anos) |
| Restrições Orçamentárias para Empresas de Médio Porte | -1.7% | Global, mais forte na América do Sul e África | Médio prazo (2-4 anos) |
| Isolamento de Dados entre Locatários e Requisitos de Soberania de Dados | -1.3% | UE, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Explicabilidade da Pontuação de Risco Móvel e Atrito de Confiança do Usuário | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com Pilhas de TI Legadas
As arquiteturas legadas podem atrasar a implantação de serviços gerenciados de segurança móvel. Sistemas de identidade mais antigos, plataformas de gerenciamento de informações e eventos de segurança e interfaces de aplicações podem não fornecer a telemetria ou os fluxos de autenticação necessários para a verificação contínua de risco móvel. Um estudo de 2025 sobre práticas de avaliação de confiança zero identificou a compatibilidade com sistemas legados como um dos principais desafios de implantação. As organizações podem precisar de alterações de interface, middleware ou modernização de autenticação antes que um provedor possa oferecer cobertura de detecção significativa. Esse trabalho pode estender os ciclos de aprovação e implantação, especialmente quando a aplicação móvel está vinculada a sistemas de back-end mais antigos. Provedores que oferecem conectores testados para plataformas comuns de identidade, gerenciamento de dispositivos e operações de segurança podem reduzir essa fonte de atrito. O mercado de serviços gerenciados de segurança de aplicações móveis, portanto, recompensa a interoperabilidade tanto quanto a profundidade de um recurso de segurança individual.
Restrições Orçamentárias para Empresas de Médio Porte
As organizações de médio porte frequentemente reconhecem o risco móvel, mas têm capacidade limitada para adicionar ferramentas especializadas e pessoal ao mesmo tempo. A CrowdStrike relatou que 36% das pequenas e médias empresas estavam investindo em novas ferramentas de segurança, enquanto 93% reconheciam o risco cibernético. A Verizon constatou que 57% das pequenas e médias empresas se consideravam em desvantagem de recursos ao responder a ataques de segurança móvel. Essas organizações podem adiar compras, reduzir o escopo do serviço ou depender de proteção geral de endpoints em vez de adotar cobertura específica para dispositivos móveis. Para o mercado de serviços gerenciados de segurança de aplicações móveis, níveis de serviço claros e preços transparentes por usuário podem tornar a adoção mais viável para compradores que não possuem equipes dedicadas de segurança móvel. Essa restrição é mais visível onde os ciclos orçamentários são curtos e os gastos com segurança precisam competir com prioridades operacionais diretas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função de Segurança:
Testes Ancoram a Participação Enquanto a Defesa contra Fraudes AceleraOs Testes de Segurança de Aplicações Móveis detinham 34,67% da participação do mercado de serviços gerenciados de segurança de aplicações móveis em 2026. Continuam sendo um ponto de partida comum porque as organizações precisam identificar fraquezas antes de priorizar a remediação ou os controles em tempo de execução. O Padrão de Verificação de Segurança de Aplicações Móveis do Open Worldwide Application Security Project (OWASP) fornece uma referência reconhecida para avaliar os controles de aplicações.
A Proteção contra Fraude Móvel, Bots e Tomada de Conta está projetada para crescer a um CAGR de 17,43% até 2032. A TransUnion relatou que a fraude de tomada de conta aumentou 21% globalmente do primeiro semestre de 2024 para o primeiro semestre de 2025. O blindamento de aplicações e a autoproteção de aplicações em tempo de execução abordam a manipulação após o lançamento. Um estudo do IEEE constatou que até 73,6% das aplicações iOS usavam menos da metade das técnicas de fortalecimento recomendadas.



Por Tamanho de Empresa:
Grandes Empresas Lideram Enquanto as PMEs Crescem Mais RápidoAs grandes empresas detinham 65,83% da participação do mercado de serviços gerenciados de segurança de aplicações móveis em 2026. Sua posição reflete portfólios de aplicações maiores, obrigações regulatórias complexas e exposição significativa de marca. Essas organizações precisam de vínculos com sistemas de identidade, fluxos de trabalho de operações de segurança e relatórios de auditoria. A Guardsquare constatou que 96% das organizações pesquisadas com proteção móvel multicamadas relataram menos incidentes de segurança.
As pequenas e médias empresas estão projetadas para crescer a um CAGR de 17,32% até 2032. A entrega gerenciada oferece a esses compradores acesso a expertise que eles podem não conseguir recrutar e reter. A Verizon constatou que 54% das pequenas e médias empresas acreditavam ter mais a perder com uma violação relacionada a dispositivos móveis em termos relativos do que as organizações maiores. Implantação rápida, administração limitada e preços claros continuam sendo considerações centrais de compra.
Por Modelo de Entrega de Serviço:
Serviços Totalmente Gerenciados Lideram Enquanto as Plataformas Ganham TerrenoOs Serviços Totalmente Gerenciados detinham 42,37% da participação de mercado em 2026. No mercado de serviços gerenciados de segurança de aplicações móveis, esse modelo atrai compradores regulamentados que desejam que um terceiro opere a detecção, resposta e relatórios de conformidade móvel. Pode suportar supervisão ativa sem um centro de operações de segurança móvel interno separado. O modelo também é adequado para organizações que precisam de suporte fora do horário comercial padrão.
O modelo de Plataforma Gerenciada está projetado para crescer a um CAGR de 17,63% até 2032. Ele oferece às equipes de segurança controle de políticas, trilhas de auditoria e expertise externa. A Appdome introduziu o MobileBOT Defense com proteção de API com identidade em primeiro lugar em abril de 2026 por meio de um fluxo de trabalho sem código. Os compradores podem selecionar modelos de entrega de serviço totalmente gerenciados, co-gerenciados ou baseados em plataforma com base em suas habilidades internas e necessidades de governança.
Por Modelo de Implantação:
Nuvem Lidera Enquanto o Híbrido Atende às Necessidades de ControleA implantação em nuvem detinha 64,27% da participação do mercado de serviços gerenciados de segurança de aplicações móveis em 2026. Ela suporta inteligência de ameaças em tempo real, gerenciamento centralizado de políticas e atualizações rápidas para populações de dispositivos dispersos. Também suporta funções de política e auditoria escaláveis e de autoatendimento. Essas capacidades explicam por que a nuvem continua sendo a arquitetura líder para a implantação de serviços gerenciados de segurança de aplicações móveis.
A implantação híbrida está projetada para crescer a um CAGR de 17,23% até 2032. É adequada para clientes que desejam inteligência em nuvem, mas exigem aplicação local ou armazenamento controlado de telemetria. A Comissão Europeia descreve a Lei de Resiliência Cibernética (CRA) como uma estrutura para produtos digitais mais seguros. A capacidade híbrida está ganhando tração substancial em vários setores governamentais, de defesa, infraestrutura crítica e serviços financeiros regulamentados.

Por Setor do Usuário Final:
BFSI Lidera Enquanto a Saúde Expande RapidamenteO BFSI detinha 27,43% da participação de mercado no mercado de serviços gerenciados de segurança de aplicações móveis em 2026. As aplicações de banco móvel, pagamento e serviços financeiros gerenciam contas e transações valiosas. A BioCatch relatou um aumento de 11% ano a ano nas fraudes originadas em canais móveis entre os bancos do Reino Unido em 2025.[2] As necessidades de conformidade tornam os provedores com controles de fraude e capacidades de relatórios atraentes.
A saúde está projetada para crescer a um CAGR de 17,36% até 2032. No mercado de serviços gerenciados de segurança de aplicações móveis, hospitais e provedores de saúde digital estão expandindo o monitoramento de pacientes, a telessaúde e o acesso a registros de saúde por meio de aplicações móveis. O Departamento de Saúde e Serviços Humanos dos EUA declarou que a Regra de Segurança HIPAA exige salvaguardas para informações de saúde protegidas eletronicamente. Os clientes governamentais e de defesa podem preferir implantações híbridas ou locais devido a requisitos de aplicações classificadas e sensíveis.
Análise Geográfica
A América do Norte detinha 40,17% da participação do mercado de serviços gerenciados de segurança de aplicações móveis em 2026. A região tem uma grande concentração de instituições financeiras regulamentadas, sistemas de saúde, órgãos governamentais e contratantes de defesa. Os Estados Unidos contribuem com a maior parcela da demanda por meio de orientações federais e supervisão específica do setor. A Agência de Segurança Cibernética e de Infraestrutura opera o programa de Diagnósticos e Mitigação Contínuos para agências civis federais. A T-Mobile e a Palo Alto Networks lançaram uma oferta gerenciada de SASE 5G em maio de 2025.
A Europa é o segundo maior mercado regional. Alemanha, Reino Unido e França formam a base central de demanda. A Comissão Europeia identifica a Lei de Resiliência Cibernética como uma estrutura para produtos seguros com elementos digitais. A Diretriz Técnica TR-03174 do BSI da Alemanha estabelece requisitos para aplicações móveis em serviços financeiros. A Pradeo e o 7P Group anunciaram uma parceria europeia soberana de segurança móvel em abril de 2026.[3]
A Ásia-Pacífico está projetada para crescer a um CAGR de 17,58% até 2032. O banco móvel, os pagamentos e o acesso corporativo com foco em dispositivos móveis ampliam a necessidade de proteção de aplicações. A Zimperium assinou contratos com 12 instituições bancárias na Ásia-Pacífico durante o ano fiscal de 2025 e relatou crescimento de 67% ano a ano em Trojans bancários móveis regionais. A América do Sul, o Oriente Médio e a África oferecem uma base de demanda em desenvolvimento à medida que o banco móvel e o governo digital se expandem.
Cenário Competitivo
Concentração do Mercado
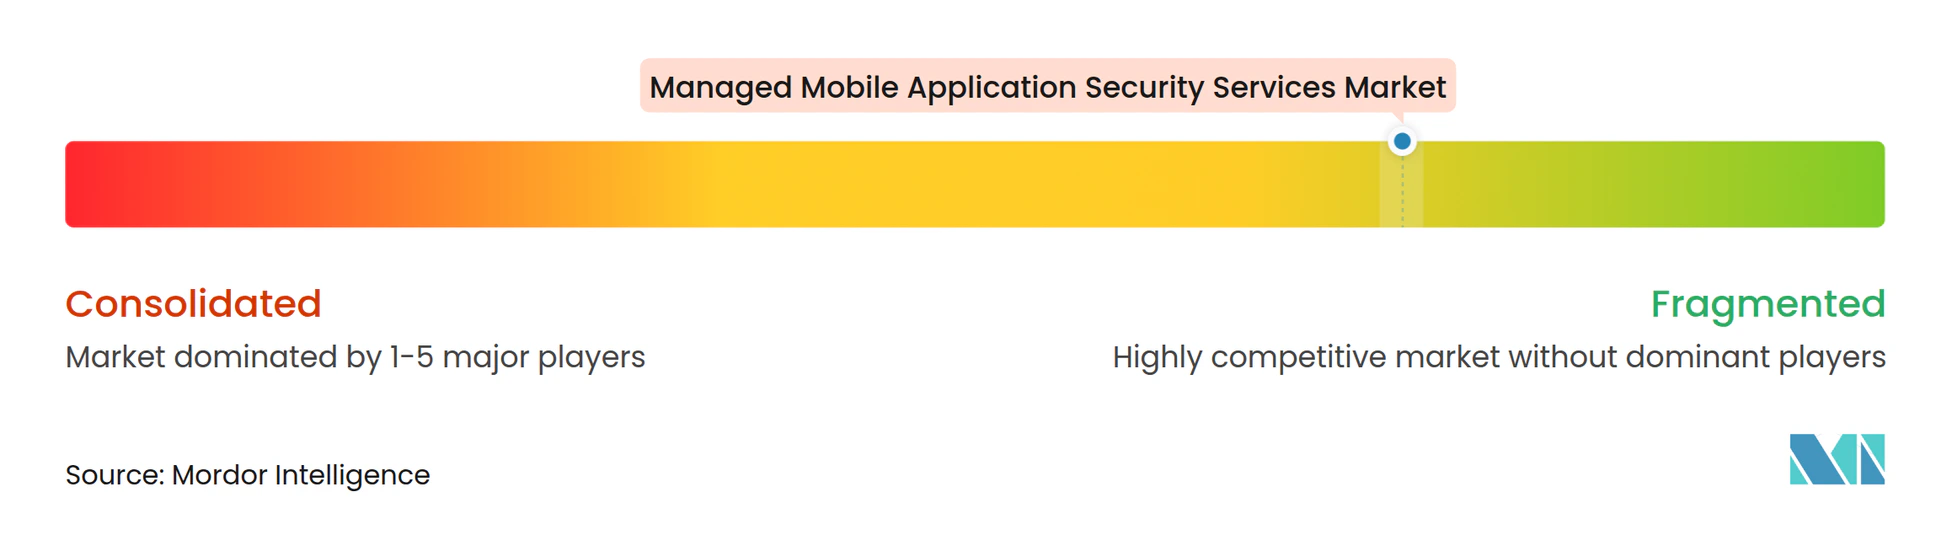
O mercado de serviços gerenciados de segurança de aplicações móveis inclui fornecedores especializados e plataformas amplas de cibersegurança, sem um único fornecedor dominante. Zimperium, Lookout, Appdome, NowSecure, Pradeo, Promon e Appknox competem em capacidades focadas em dispositivos móveis. Palo Alto Networks, CrowdStrike, Microsoft e IBM oferecem segurança móvel dentro de portfólios corporativos mais amplos. A OneSpan concluiu sua aquisição da Build38 em março de 2026, expandindo suas capacidades de proteção e blindamento de aplicações em tempo de execução. A Lookout vendeu seu negócio de segurança em nuvem para a Fortra em maio de 2025 para se concentrar na segurança de endpoints móveis.
A concorrência depende cada vez mais da conexão de dados de ameaças móveis com operações de segurança mais amplas. A NowSecure lançou seu Programa de Parceiros de Dados de IA Agêntica em março de 2026, disponibilizando inteligência de risco de mais de 4 milhões de avaliações para plataformas de segurança. A Zimperium integrou a telemetria de ameaças móveis com a plataforma de operações de segurança da Sekoia em outubro de 2026.[4] Essas iniciativas abordam o problema de eventos móveis isolados de outras investigações. O alinhamento com o Padrão de Verificação de Segurança de Aplicações Móveis do OWASP oferece aos compradores uma base reconhecida para avaliar controles.
As plataformas para o mercado intermediário e a integração de telemetria móvel continuam sendo oportunidades importantes. As organizações de médio porte precisam de baixa sobrecarga operacional, enquanto os grandes clientes precisam de integração e relatórios prontos para auditoria. As necessidades de conformidade podem favorecer fornecedores com opções regionais de tratamento de dados e processos de entrega estabelecidos. A proteção de API móvel com identidade em primeiro lugar e sem código da Appdome, introduzida em abril de 2026, ilustra o foco na implantação acessível.
Líderes do Setor de Serviços Gerenciados de Segurança de Aplicações Móveis
-
IBM Corporation
-
Microsoft Corporation
-
Accenture plc
-
Zimperium, Inc
-
Lookout, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Segurança de Aplicações Móveis Empresas cobertas neste relatório
- Accenture plc
- Appdome Inc.
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- Guardsquare NV
- IBM Corporation
- Ivanti, Inc.
- Lookout, Inc.
- Microsoft Corporation
- NowSecure, Inc.
- OneSpan Inc.
- Palo Alto Networks, Inc.
- Pradeo SAS
- Promon AS
- Rapid7, Inc.
- Synopsys, Inc.
- Veracode, Inc.
- Zimperium, Inc.
- Appknox Pte. Ltd.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Segurança de Aplicações Móveis
- Outubro de 2026: Zimperium e Sekoia anunciaram uma integração de produto combinando a Defesa contra Ameaças Móveis com IA da Zimperium com a plataforma de SOC autônomo da Sekoia, permitindo que as equipes de operações de segurança investiguem a telemetria de ameaças móveis junto com sinais de ataque corporativo mais amplos. A integração aborda diretamente a lacuna estrutural entre a detecção de ameaças móveis e as operações de segurança corporativa, representando um passo material em direção à entrega unificada de segurança gerenciada móvel mais SOC.
- Setembro de 2026: As obrigações de notificação do Artigo 14 da Lei de Resiliência Cibernética da UE entraram em vigor, exigindo que os fabricantes de produtos com elementos digitais, incluindo aplicações móveis, notifiquem a ENISA e os CSIRTs nacionais sobre vulnerabilidades ativamente exploradas dentro de 24 horas. Este marco regulatório amplia materialmente o mercado endereçável para serviços gerenciados de segurança de aplicações móveis em todos os estados membros da UE.
- Setembro de 2026: A Lookout integrou as APIs de Confiança de Dispositivo Android Enterprise em sua Plataforma de Segurança Móvel com IA, recebendo telemetria de patches em nível de hardware e sistema operacional diretamente do Google para alimentar seu Centro de Exposição de Software Móvel. A integração fecha uma lacuna persistente de visibilidade no gerenciamento de exposição móvel corporativa e fortalece a posição da Lookout como provedora de telemetria de SOC para frotas Android.
- Agosto de 2026: A Appdome anunciou o Live Update, uma capacidade que permite às organizações modificar políticas de segurança, antifraude e defesa contra bots em aplicações móveis publicadas ao vivo sem uma nova compilação ou reenvio à loja de aplicativos. Essa capacidade reduz a latência de resposta entre campanhas de ataque ativas e o ajuste de políticas, que tem sido uma desvantagem estrutural da proteção móvel tradicional baseada em SDK.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Segurança de Aplicações Móveis
O Mercado de Serviços Gerenciados de Segurança de Aplicações Móveis compreende serviços de segurança que permitem às organizações avaliar, proteger, monitorar e manter a segurança de aplicações móveis ao longo de seus ciclos de vida de desenvolvimento e operação. Esses serviços abrangem testes de segurança de aplicações móveis, blindamento de aplicações, autoproteção de aplicações em tempo de execução (RASP), inteligência e monitoramento de ameaças móveis, proteção contra fraude e bots móveis, prevenção de tomada de conta e suporte seguro a DevSecOps móvel e conformidade. Os provedores de serviços gerenciados entregam avaliação de vulnerabilidades de aplicações, detecção de ameaças em tempo de execução, gerenciamento de políticas de segurança, monitoramento contínuo e suporte à remediação para proteger aplicações móveis, dados de aplicações, sessões de usuários e transações em ambientes corporativos.
O Relatório do Mercado de Serviços Gerenciados de Segurança de Aplicações Móveis é Segmentado por Função de Segurança (Testes de Segurança de Aplicações Móveis, Blindamento de Aplicações e Autoproteção de Aplicações em Tempo de Execução, Inteligência e Monitoramento de Ameaças Móveis, Proteção contra Fraude Móvel, Bots e Tomada de Conta, e Suporte Seguro a DevSecOps Móvel e Conformidade), Tamanho de Empresa (Grandes Empresas e Pequenas e Médias Empresas), Modelo de Entrega de Serviço (Serviços Totalmente Gerenciados, Serviços Co-Gerenciados e Plataforma Gerenciada), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Testes de Segurança de Aplicações Móveis |
| Blindamento de Aplicações e Autoproteção de Aplicações em Tempo de Execução |
| Inteligência e Monitoramento de Ameaças Móveis |
| Proteção contra Fraude Móvel, Bots e Tomada de Conta |
| Suporte Seguro a DevSecOps Móvel e Conformidade |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Totalmente Gerenciados |
| Serviços Co-Gerenciados |
| Plataforma Gerenciada |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Função de Segurança | Testes de Segurança de Aplicações Móveis | |
| Blindamento de Aplicações e Autoproteção de Aplicações em Tempo de Execução | ||
| Inteligência e Monitoramento de Ameaças Móveis | ||
| Proteção contra Fraude Móvel, Bots e Tomada de Conta | ||
| Suporte Seguro a DevSecOps Móvel e Conformidade | ||
| Por Tamanho de Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Modelo de Entrega de Serviço | Serviços Totalmente Gerenciados | |
| Serviços Co-Gerenciados | ||
| Plataforma Gerenciada | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de segurança de aplicações móveis?
O mercado de serviços gerenciados de segurança de aplicações móveis é avaliado em 1,14 bilhões de USD em 2026 e tem previsão de atingir 2,84 bilhões de USD até 2032, a um CAGR de 16,56% de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de segurança de aplicações móveis?
Ataques móveis persistentes, exposição a fraudes, requisitos de conformidade e lacunas de visibilidade nas operações de segurança estão incentivando as organizações a adotar proteção gerenciada.
Qual modelo de entrega de serviço lidera os serviços gerenciados de segurança de aplicações móveis?
Os Serviços Totalmente Gerenciados lideram com uma participação de 42,37% em 2026, enquanto o modelo de Plataforma Gerenciada tem previsão de crescer mais rapidamente a um CAGR de 17,63% até 2032.
Qual setor do usuário final tem a maior demanda por serviços gerenciados de segurança de aplicações móveis?
O BFSI lidera com uma participação de 27,43% em 2026 porque as aplicações de banco móvel e pagamento enfrentam riscos diretos de fraude, tomada de conta e conformidade.
Qual região está crescendo mais rapidamente para os serviços gerenciados de segurança de aplicações móveis?
A Ásia-Pacífico está projetada para crescer a um CAGR de 17,58% até 2032, sustentada pelo banco móvel, pagamentos e serviços empresariais com foco em dispositivos móveis.
Por que as organizações escolhem a implantação híbrida para segurança de aplicações móveis?
A implantação híbrida permite que as organizações utilizem inteligência de ameaças em nuvem enquanto mantêm a aplicação de políticas selecionadas ou o armazenamento de telemetria sensível em ambientes privados.